El Gobierno de Portugal estudia elevar su 8% en Galp. El fracaso de la fusión con la española Moeve, antigua Cepsa, ha reabierto el debate sobre el control público de la petrolera lusa y sobre quién manda en el refino de la península ibérica.
El Ejecutivo de Lisboa no confirma ni desmiente. El ministro de Economía, Manuel Castro Almeida, evitó pronunciarse sobre una eventual ampliación de la participación estatal al entender que cualquier declaración podría mover la cotización del valor. La fórmula es la habitual: silencio mientras se negocia, confirmación cuando el paquete accionarial ya está atado.
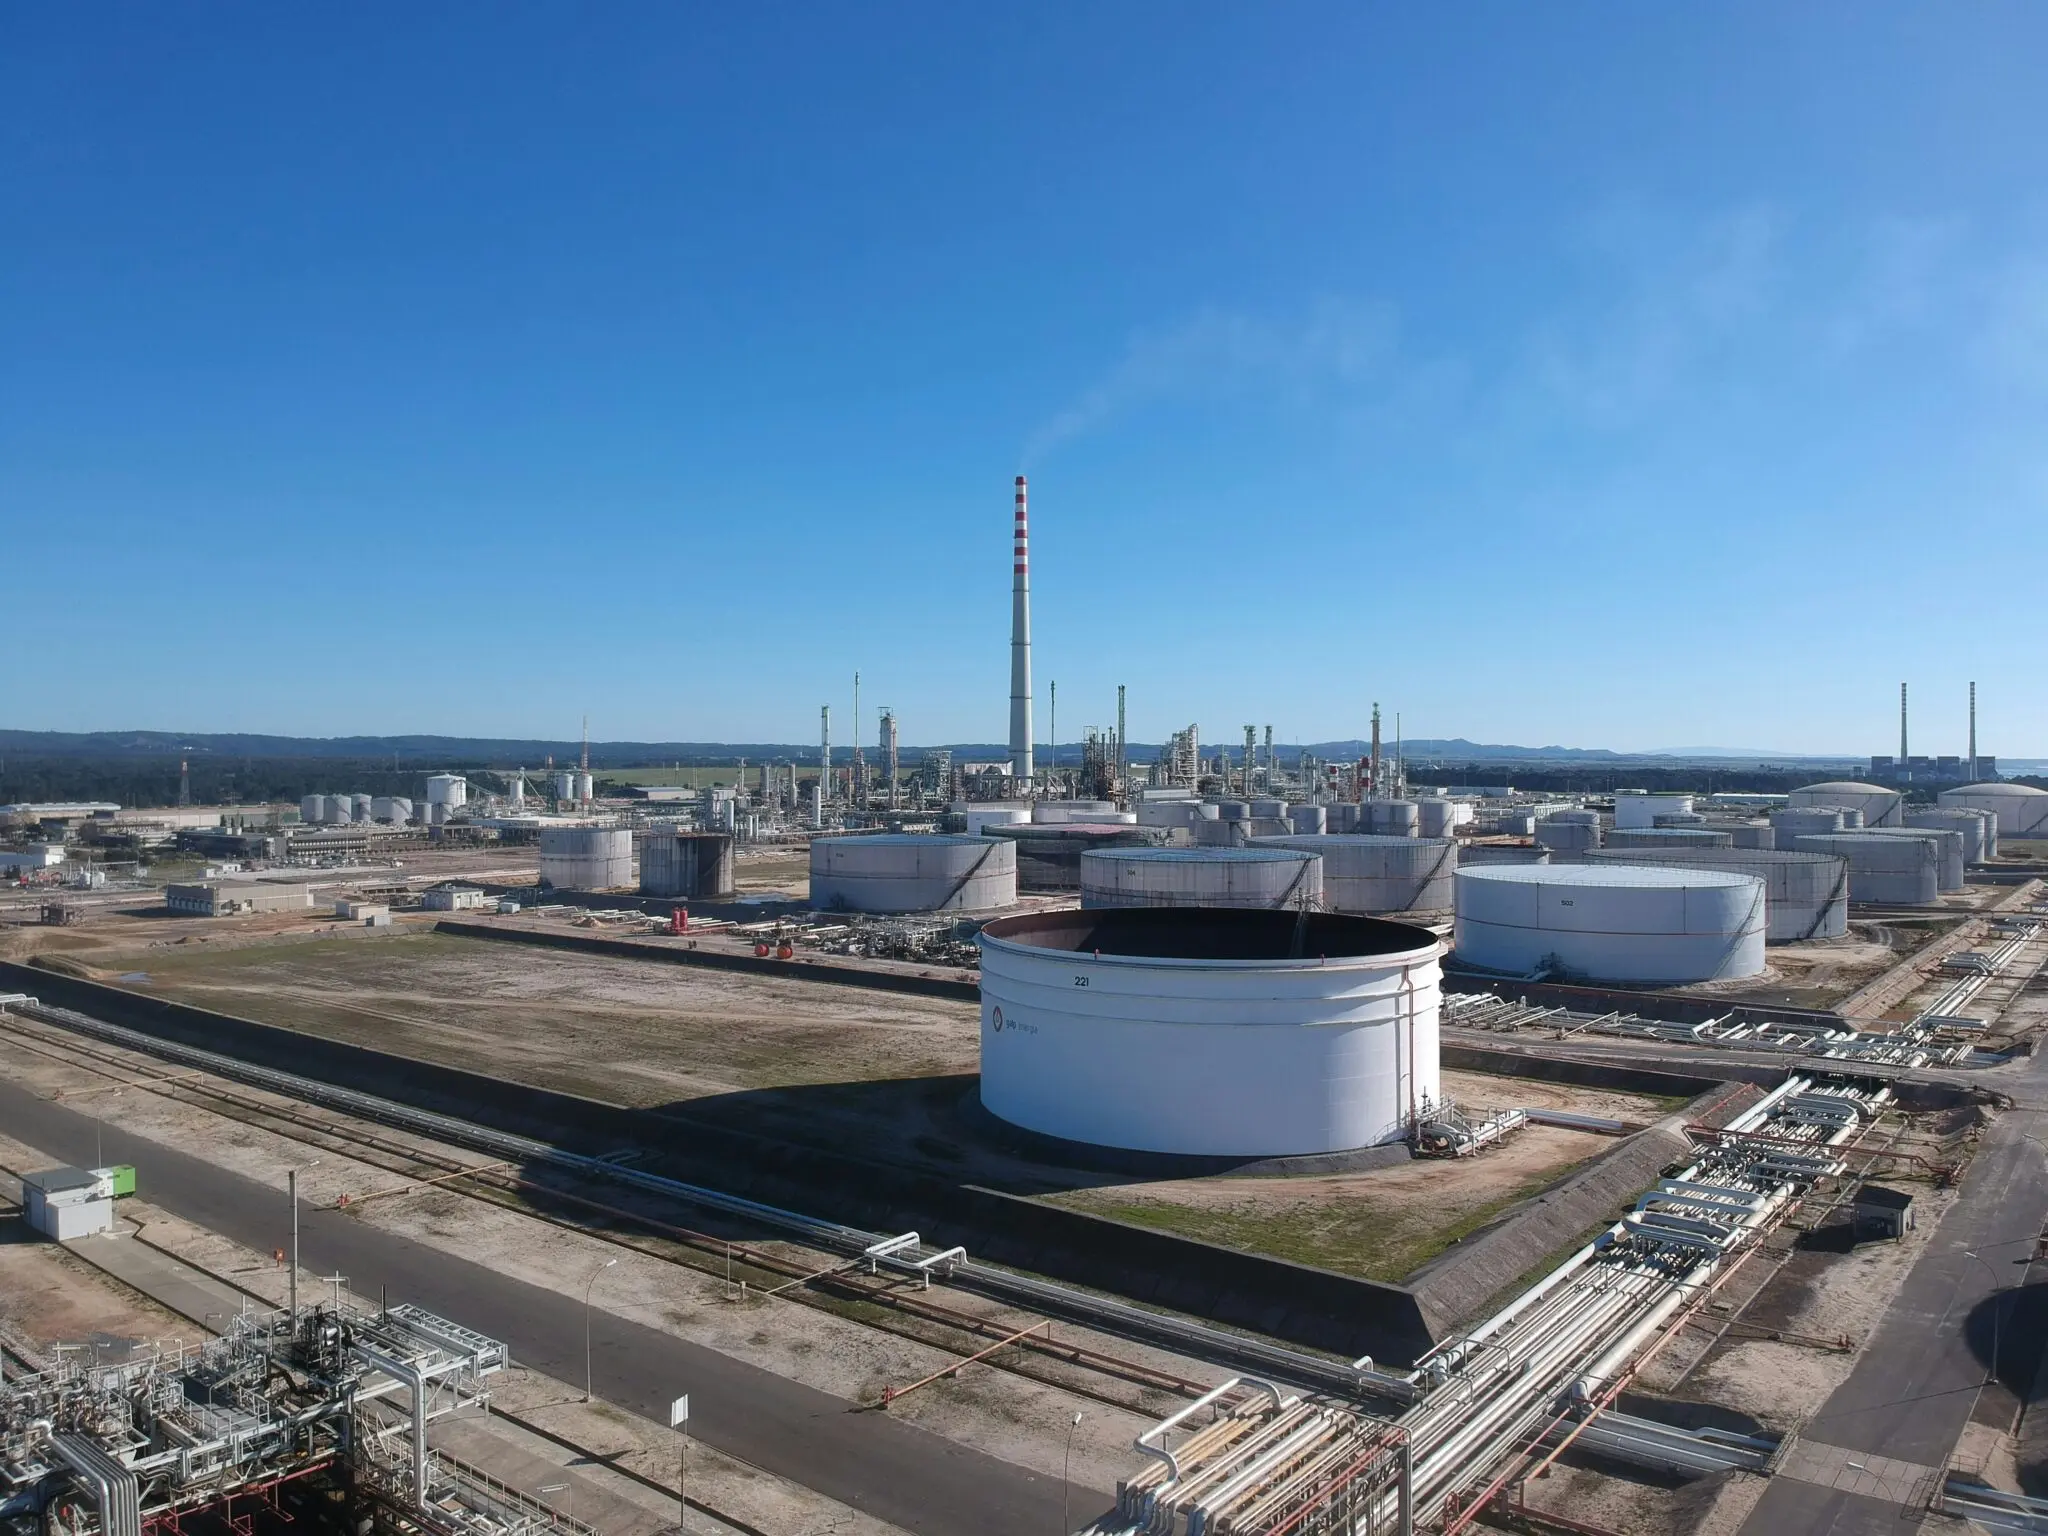
La seguridad energética es el argumento de fondo. Portugal depende de la refinería de Sines, la única del país, y la considera infraestructura crítica. El ministro defendió la responsabilidad del Estado a la hora de proteger instalaciones esenciales para el suministro y calificó la suspensión de las conversaciones con Moeve como una decisión empresarial que el Gobierno respeta.
De Sines a REN: el Estado portugués refuerza su huella en activos estratégicos
No sería un movimiento aislado. La sociedad estatal Parpública acaba de adquirir un 5,3% adicional de REN, el operador de redes eléctricas y gasistas, hasta elevar la participación pública del 13,7% al 19%. El precedente dibuja el patrón: el Estado entra, amplía y se queda en las compañías que considera vitales.
Galp encaja en esa lógica. La petrolera controla la refinería de Sines, la mayor instalación industrial del país, y una red de carburantes con presencia en Portugal y en el sur de España. Con un 8% en manos del Estado, Lisboa ya es un accionista relevante, pero no decisorio. Ampliar ese paquete cambiaría el equilibrio en el consejo y en cualquier negociación futura.
Ejecutar la compra no será sencillo. El Estado podría acudir al mercado, entenderse con un accionista de referencia o esperar a una ampliación de capital. Cada opción tiene un coste político distinto y un efecto distinto sobre la cotización. De ahí el silencio del ministro: en una compañía con un free float limitado, hablar es comprar.
La fusión que se cayó tenía otra ambición. Galp y Moeve anunciaron la semana pasada la cancelación de las conversaciones para integrar sus negocios de refino y distribución de combustibles. El diseño contemplaba empresas conjuntas en torno a tres plantas: Sines, Huelva y Algeciras. Moeve, propiedad del fondo estatal de Abu Dabi Mubadala y del fondo estadounidense Carlyle, y la compañía lusa aspiraban a construir un campeón ibérico del refino con capacidad para negociar mejor el crudo y los márgenes.
El Estado portugués no busca un socio mayoritario en Sines: prefiere blindar la única refinería del país con más capital público antes que con un accionista industrial extranjero.
Tampoco ayudaba el calendario. Con las conversaciones ya avanzadas, el estallido del conflicto entre Estados Unidos e Irán reordenó las prioridades del sector y obligó a revisar supuestos de precios, demanda y suministro que sostenían el intercambio de activos.
El refino se revaloriza y las valoraciones se rompen
El motivo del desencuentro es de mercado. La guerra entre Estados Unidos e Irán ha alterado las perspectivas del sector y ha revalorizado las refinerías. Esa subida de múltiplos dificulta el acuerdo: quien compra no quiere pagar el pico y quien vende no quiere entregar sus plantas al precio de hace dos años. El resultado fue un bloqueo de valoración que ambas partes han resuelto con un comunicado de ruptura.
La estructura accionarial de Moeve añade capas de complejidad. Mubadala y Carlyle no siempre comparten horizonte temporal ni precio de salida, y una integración con Galp habría obligado a fijar valoraciones cruzadas en un momento de máxima volatilidad del crudo. La parte española necesitaba visibilidad industrial; la lusa, no ceder control sobre Sines.
Para Moeve, la operación frustrada deja una asignatura pendiente: su refino en Huelva y Algeciras necesita escala para justificar las inversiones en descarbonización que la regulación europea exige. Para Galp, la cancelación libera capital y devuelve la pelota a Lisboa, que ahora debe decidir si pone más dinero público o si acepta competir sola en un mercado de márgenes estrechos.
Sines tiene además un valor que no aparece en las cuentas: es la puerta atlántica del refino ibérico. Desde su terminal salen productos hacia el norte de Europa y hacia América, y su posición permite recibir crudo de varios orígenes sin depender de un solo cuello de botella. En un ejercicio con el estrecho de Ormuz en el punto de mira de los mercados, ese atributo se paga.
Queda una pregunta incómoda en el aire. ¿Protege el Estado su refinería o protege su silla en la mesa? La ampliación en REN sugiere que lo segundo también pesa. Y mientras, el mapa ibérico de carburantes se reordena sin campeón nacional.
El mapa ibérico del refino, sin escala europea
La paradoja portuguesa es de manual. Un Estado que presume de mercado abierto refuerza su posición en una compañía cotizada justo cuando su socio industrial natural se descuelga. Portugal ha descubierto que el refino no es un negocio logístico más: es geopolítica con tuberías. Y en ese terreno, la escala importa.
Europa pierde capacidad de refino desde hace años mientras entran en operación complejos de gran tamaño en Oriente Medio, África y Asia. El Viejo Continente compite peor por el crudo, negocia peor los márgenes y depende más de las importaciones de producto terminado. En ese contexto, la fragmentación ibérica —Repsol, Moeve, Galp, BP y una constelación de operadores logísticos medianos— debilita a todos frente a los grandes traders internacionales.
Los números del sector explican la prisa. El margen de refino europeo ha cotizado en el último año por encima de su media de la última década, de acuerdo con los indicadores que siguen las propias compañías. Las plantas de configuración compleja, capaces de procesar crudos pesados y convertirlos en diésel, se pagan con prima. Eso revaloriza Sines, Huelva y Algeciras al mismo tiempo que encarece cualquier integración.
El riesgo evidente del movimiento portugués es el opuesto al que persigue. Más presencia pública puede blindar Sines, pero también enfriar a futuros socios industriales y encarecer el capital de Galp, que compite por inversión con petroleras y utilities de mayor tamaño. El capital político no paga reformas de planta.
Blindar Sines con capital público resuelve el corto plazo y complica el largo: ningún socio industrial acepta ser minoritario en una refinería que otro Gobierno usa como herramienta.
Otro elemento que el mercado vigila es el precedente de REN. Cuando un Estado sube su peso en el operador de redes sin una reforma regulatoria previa, envía una señal sobre cuáles son los activos intocables. La lista incluye energía, agua, puertos y redes. Galp es el siguiente nombre en esa lista, y el mercado lo sabe.
La pelota queda en el tejado de la petrolera. El siguiente hito será la actualización de su plan estratégico y las cuentas anuales, ya en 2027, cuando se sepa si el Estado amplía o se queda donde está. Si amplía, Portugal habrá elegido defender el refino con balance público en un ciclo en el que el crudo vuelve a mandar en la política europea. Si no, el 8% quedará como el recordatorio de una fusión ibérica que se quedó en el intento.