Corporación Vía Ágora construye algo más de 1.000 viviendas al año y quiere llegar a 2.100. El techo lo fija su presidente, Juan Antonio Gómez-Pintado, que en una entrevista publicada este sábado por El Mundo avisa de que seguir subiendo el precio de la vivienda sin límite ‘mata la gallina de los huevos de oro’. La industrialización es, en su diagnóstico, la única puerta que queda abierta al margen.
No es una reflexión de despacho. El fundador de Agofer —vendida en 2007, meses antes del estallido de la burbuja— y de Vía Célere —colocada en 2017, ya en plena recuperación— lleva tres décadas viendo cómo el ladrillo se come sus propios márgenes. Presidió Asprima y APCEspaña, cargo que abandonó hace dos años para centrarse en el holding que agrupa promotora, constructora, industrialización y gestión forestal.
De 1.000 a 2.100 viviendas al año: el ritmo que se marca Vía Ágora
La promotora desarrolla ahora algo más de 1.000 viviendas anuales. Su presidente sitúa la velocidad de crucero correcta entre 1.500 y 2.100 unidades. Y no piensa comprarla: descarta el crecimiento inorgánico porque integrar equipos con otra filosofía de trabajo le parece un mal negocio.
Tres plazas y ninguna aventura. Málaga, Sevilla y Madrid concentran el negocio. Abrir delegaciones por media España, argumenta, descentra del objetivo de crecer donde ya hay presencia. El grupo presume de una estructura vertical que, dice, no tiene nadie en el país: suelo, construcción, fábrica de componentes y madera bajo el mismo techo.
La salida a Bolsa queda descartada. ‘Se me ha caído el mito’, resume. Reconoce que en su etapa en Vía Célere quería dirigir una cotizada, pero hoy se declara más cerca de la filosofía de Juan Roig: ‘creo que es mejor la empresa familiar’. Añade dos razones que cualquier inversor reconocerá: los vaivenes de mercado que no responden a la lógica del negocio y la presión de los accionistas y los proxies. Con esa puerta cerrada, tampoco contempla el BME Growth.
El margen no vendrá de subir precios, sino de fabricar más rápido: el sector terminó 2025 con 94.000 viviendas y necesita 250.000 al año.
Sobre la concentración del sector, echa agua fría. El único movimiento de calado que cita es la integración de Aedas Homes en Neinor, y no espera muchos más. Los fondos que están detrás de las promotoras no cotizadas, explica, han elegido cobrar dividendos en lugar de forzar salidas: ‘están obteniendo muy buenos números’. Con la rentabilidad llegando por la vía del reparto, la urgencia por vender desaparece.
El suelo tarda 15 años y las cuentas no cuadran
El discurso se vuelve menos amable cuando toca hablar de capacidad. España terminó 2025 con alrededor de 94.000 viviendas, muy lejos de las 250.000 anuales que exigiría levantar un millón en cuatro años. Gómez-Pintado no lo considera imposible. Lo considera incompatible con el marco actual.
El primer cuello de botella es el suelo. Transformar suelo bruto en finalista puede llevar entre 15 y 20 años en determinados ámbitos. El segundo es la financiación: constata que 2026 se ha puesto ‘más complicada’, que los bancos siguen prestando pero son ‘muy selectivos’ y que las empresas pequeñas, de las que se nutre el sector, lo pasan peor que los grandes grupos. El tercero es la mano de obra.
Ahí aparece el dato que ordena todo el argumento. El sector emplea a 1,6 millones de trabajadores y perderá cerca del 30% de la plantilla en ocho o diez años por jubilación, sin relevo generacional a la vista. Producir el doble de viviendas con la misma estructura es una fantasía.
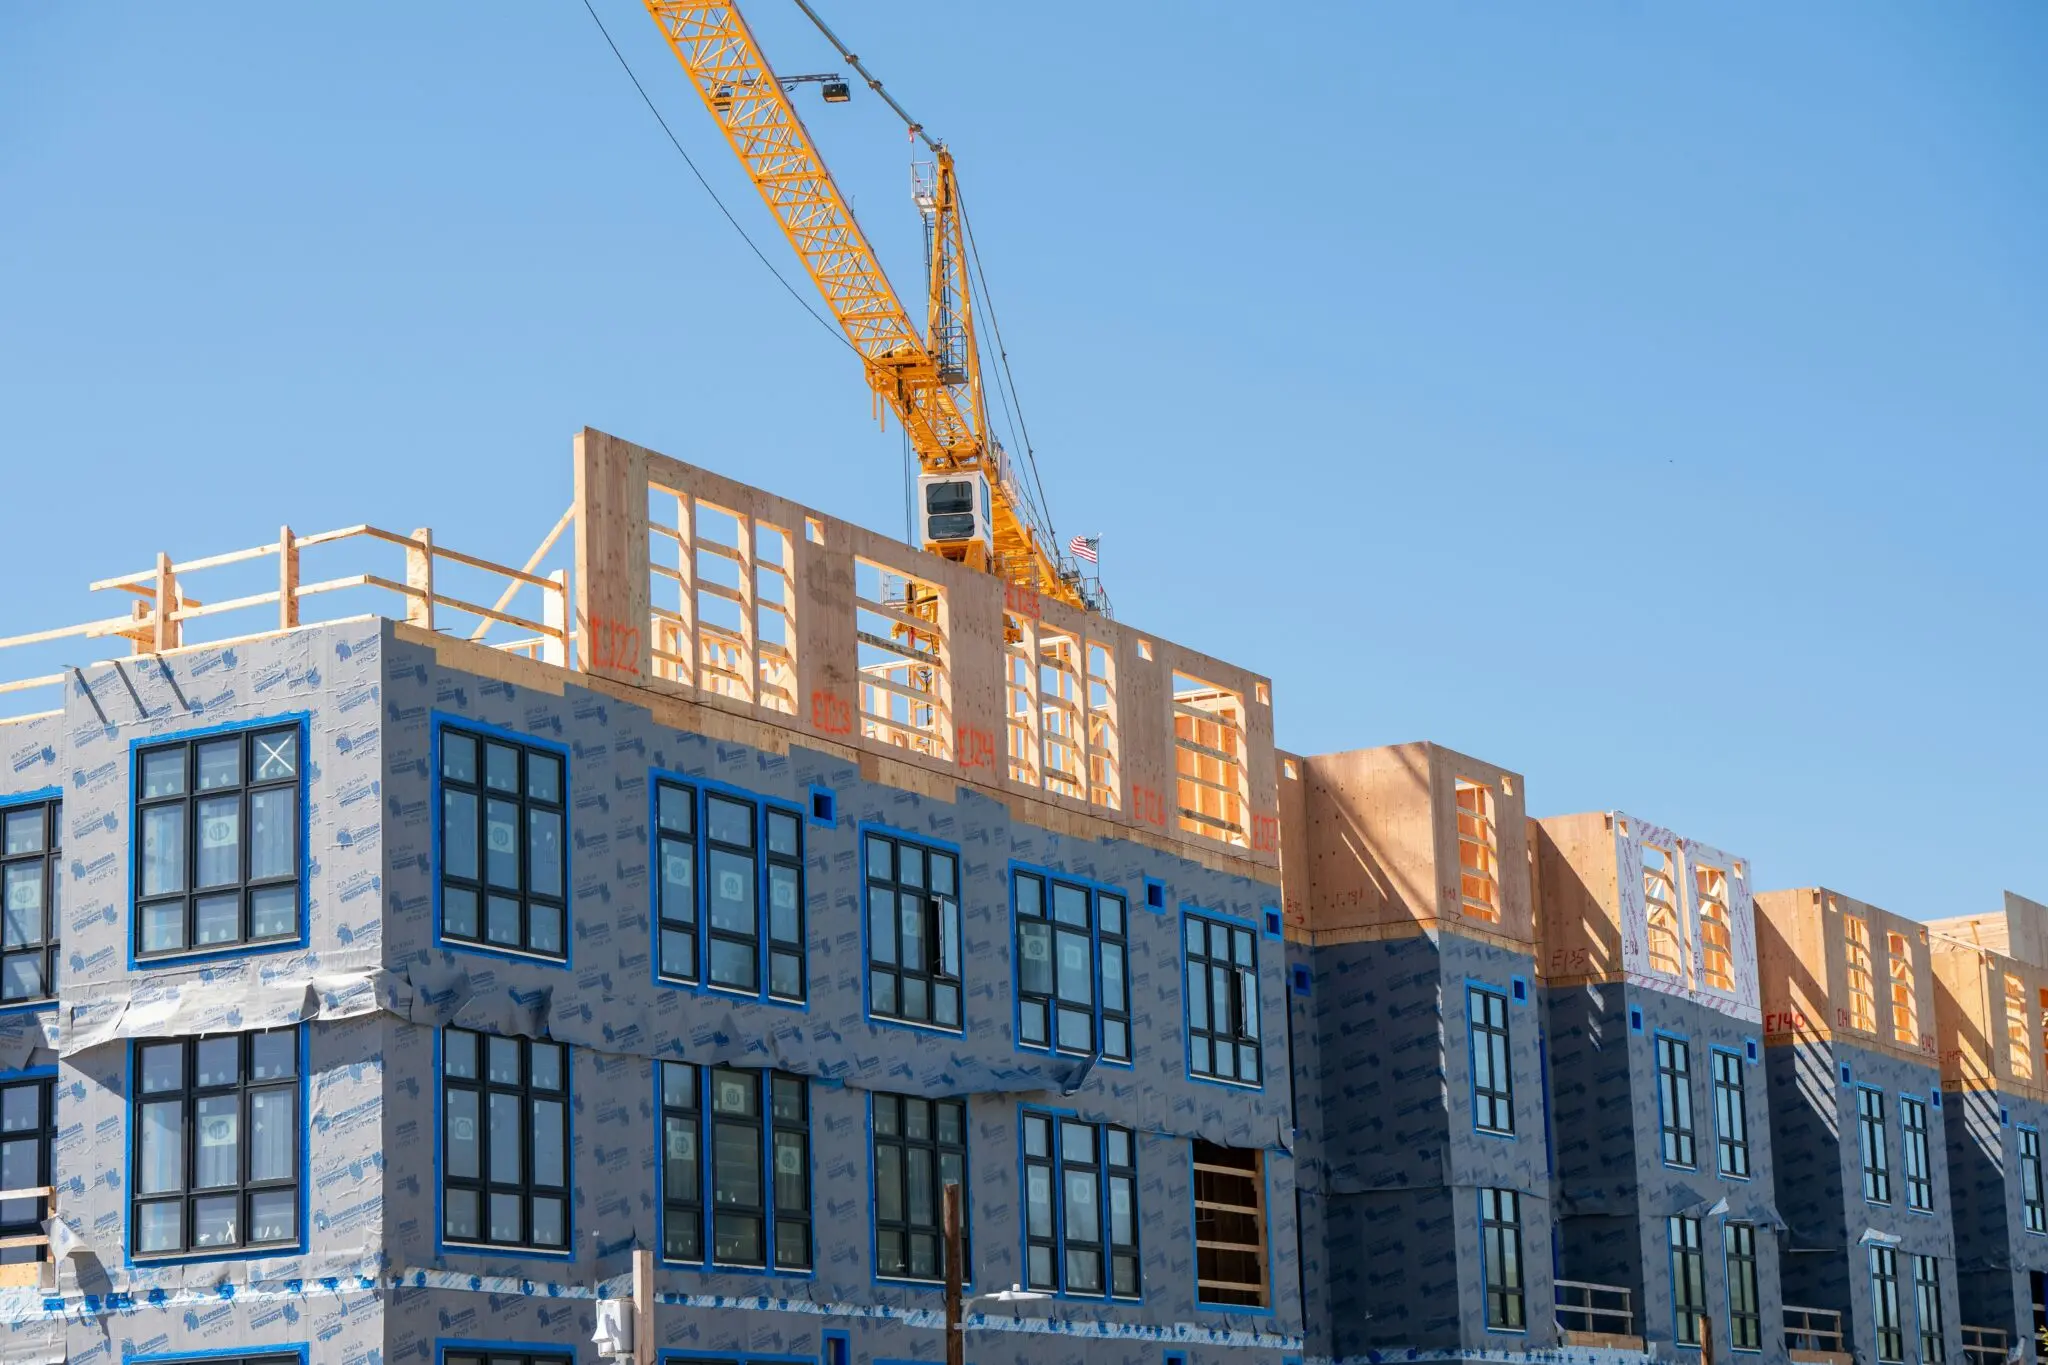
La madera como ventaja: 350 kilos de CO2 frente a 250 ahorrados
De ahí el giro industrial. Gómez-Pintado sostiene que el cambio de actitud ya se ha producido: hace año y medio ninguna constructora grande quería oír hablar de baños o cocinas industrializados y hoy ‘todas están en esa línea’. Baños, cocinas, estructuras y fachadas. El motivo no es la moda. Es la falta de brazos.
En la madera ve la ventaja más difícil de replicar. Una edificación de hormigón emite alrededor de 350 kilos de CO2 por metro cuadrado; una de madera ahorra unos 250. La diferencia, defiende, es imbatible en lo ambiental y en lo sanitario. Y suma un argumento de soberanía: España es el tercer país europeo en extensión de masa forestal, con recurso disponible. Lo que falta es modificar la cadena de valor desde la Administración.
Al comprador, dice, la técnica le da igual. Llevan promociones con fachada de madera y nadie pregunta. Ubicación, precio y calidades: si los tres parámetros se cumplen, el resto es conversación de departamento de marketing.
El ‘no’ a Bolsa como tesis sobre el sector
Hay una lectura que va más allá de la anécdota personal. Cuando un promotor que desarrolla más de 1.000 viviendas al año, con dos grandes bolsas de suelo ‘en la línea de salida’, prefiere quedarse fuera del parqué, el mensaje no es solo suyo: es un juicio sobre cómo valora el mercado al ladrillo residencial español. Él mismo lo dice sin rodeos: ‘no han sido unos años fáciles en Bolsa para el sector’. En mi lectura, ese descarte funciona como termómetro más fiable que cualquier informe de consenso sobre el apetito inversor hacia las promotoras, incluidas las que sí cotizan en el BME Growth y en el Mercado Continuo.
La contradicción está en el propio relato. Vía Ágora no tiene problemas de financiación; el resto del sector sí. Y la industrialización, presentada como la única salida, exige precisamente capital: fábricas de componentes, inversión en materiales y escala para amortizarla. Es decir, la solución que propone depende del recurso que dice escaso. Ahí está el nudo. Si el crédito promotor sigue selectivo, el cuello de botella no se estrecha: se ensancha. Una parte de los fondos del sector considera que la vía del dividendo basta para justificar la tesis.
Queda el riesgo de precio, el que él mismo señala con la metáfora de la gallina. Subir sin límite sostiene el margen hoy y destruye la demanda mañana. Contenerlo devuelve la presión sobre unos costes que solo bajan si la fábrica funciona. Ambas rutas desembocan en lo mismo: capacidad de ejecución, no precio. La prueba llegará con el dato de viviendas terminadas de 2026, que previsiblemente se publicará en el primer trimestre de 2027: si el sector pasa de 94.000 a 110.000 unidades, el discurso industrial tendrá respaldo; si se queda plano, será literatura.
Veredicto Merca2
Cotización al cierre o apertura: Corporación Vía Ágora no cotiza y su presidente descarta la salida a Bolsa, así que no hay precio de cierre que analizar. La referencia es el sector: 94.000 viviendas terminadas en 2025, un 62% por debajo del ritmo de 250.000 anuales que el propio Gómez-Pintado marca como necesario.
Clave técnica: Para una cartera con exposición a promotoras del Continuo, el dato que manda es el suelo: entre 15 y 20 años para convertir bruto en finalista. Cualquier tesis que descuente una aceleración de entregas antes de 2028 choca con ese plazo y con un 30% de la plantilla del sector jubilándose en ocho o diez años.
Apunte macro: El crédito promotor se ha endurecido en 2026 y los bancos son ‘muy selectivos’, según el entrevistado. Con 1,6 millones de ocupados en la construcción y un relevo generacional que no llega, la capacidad de producción no se resuelve con tipos más bajos, sino con fábrica.