4Litoral y llanuras inundables con limitaciones urbanísticas por riesgo climático
I’ll search for information about this topic.
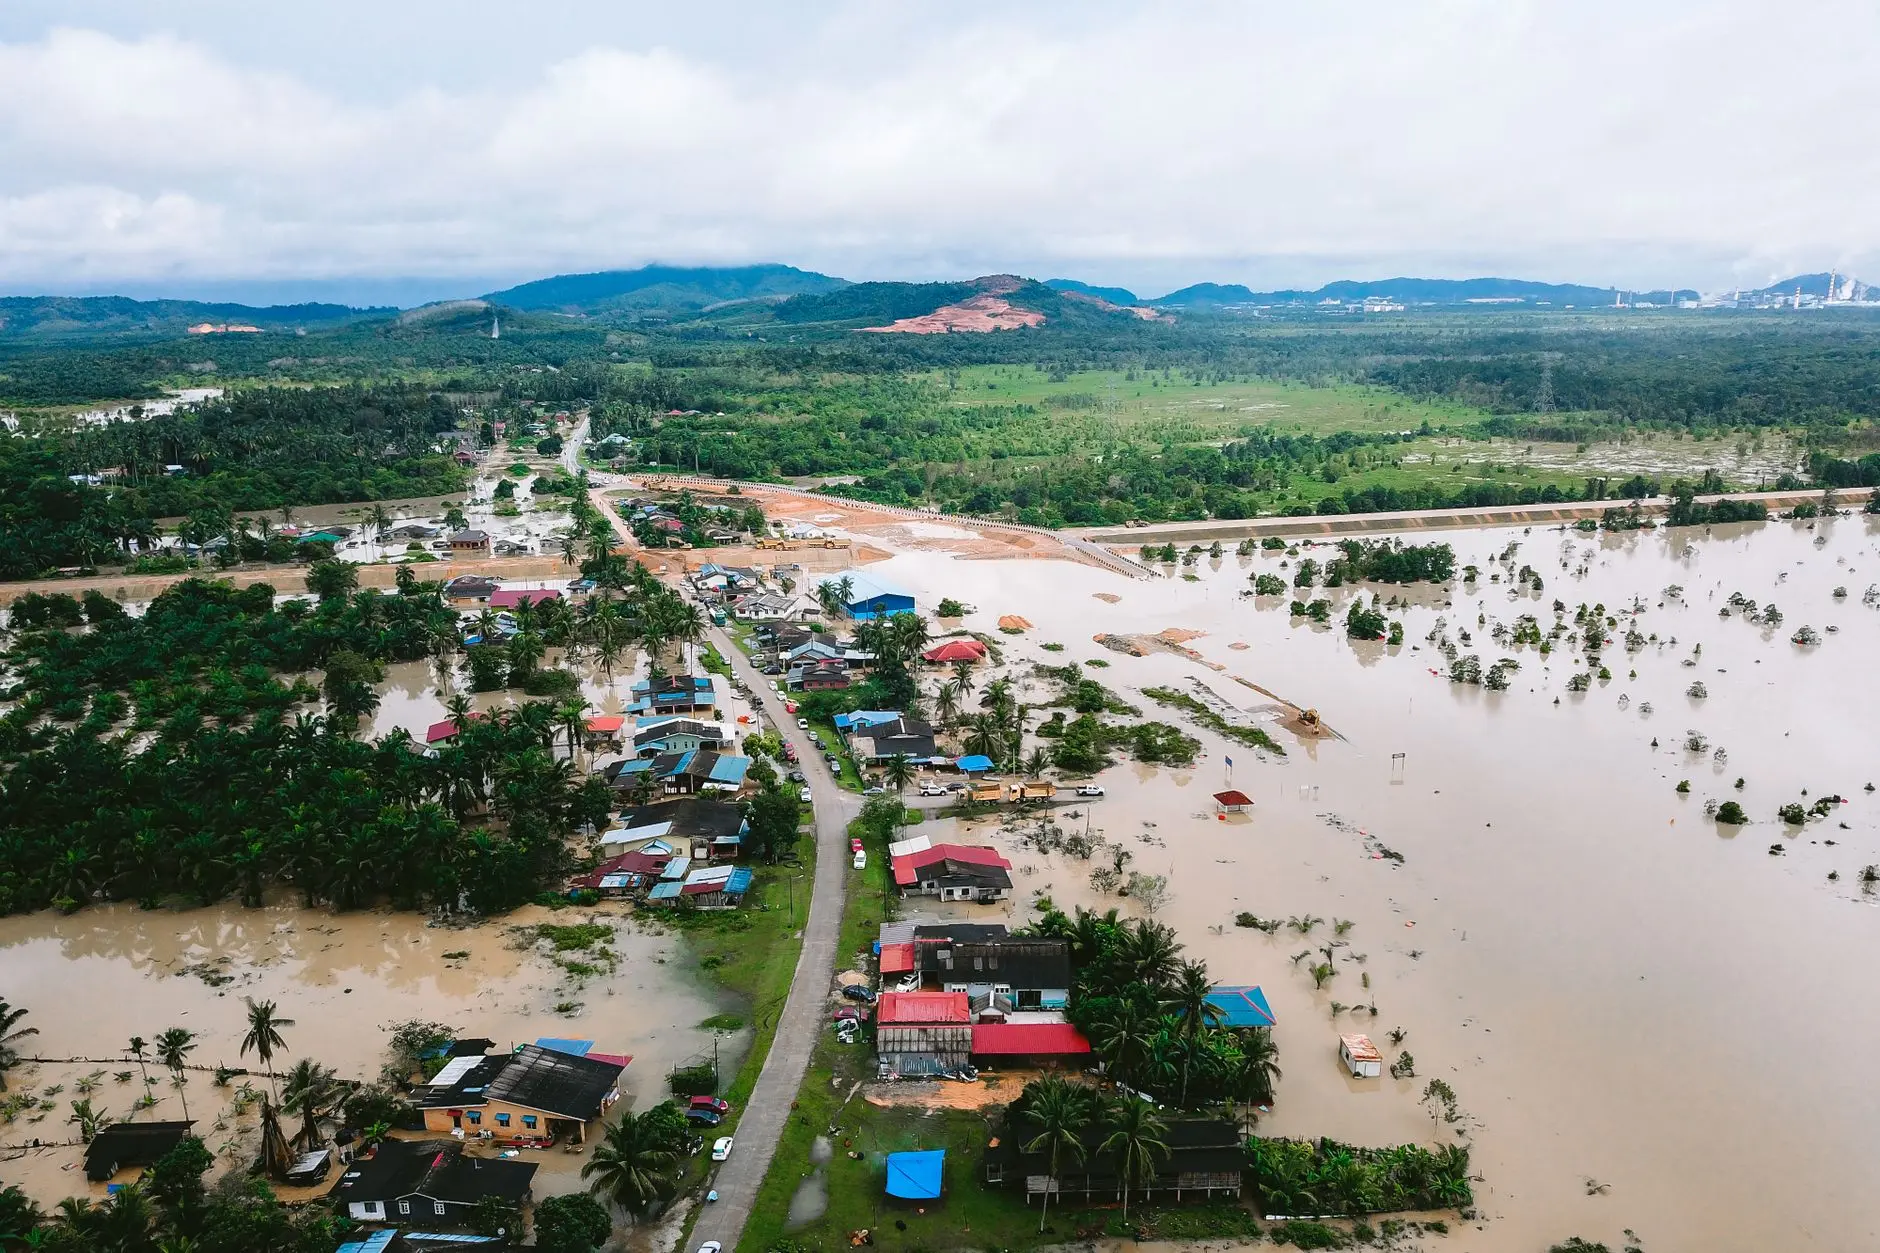
Levantar una casa desde cero en primera línea o en una llanura de inundación se ha convertido en una apuesta contra un reglamento que está cambiando bajo los pies del comprador. El proyecto de real decreto que el MITECO puso en información pública el 16 de julio de 2026 —con alegaciones abiertas hasta el 16 de septiembre— prohíbe los nuevos usos residenciales en las zonas de flujo preferente ya urbanizadas y veta sótanos, garajes subterráneos y cualquier edificación bajo rasante en suelo inundable. En el resto de zonas inundables, las viviendas nuevas deberán colocarse al menos un metro por encima de la cota de la avenida con un 0,2% de probabilidad anual, y el suelo rural de flujo preferente no podrá transformarse en urbanizable salvo para obras de defensa. Los ayuntamientos tienen cinco años para adaptar su planeamiento; si no lo hacen, las confederaciones informarán en contra de cualquier actuación.
El cálculo económico tampoco acompaña. Unos 2,7 millones de personas viven en zonas inundables en España y alrededor de 700.000 en las de mayor riesgo, y el Consorcio de Compensación de Seguros ha abonado más de 12.000 millones de euros en indemnizaciones por inundación entre 1987 y 2024. En la costa el horizonte es aún más incómodo: IHCantabria estima que las playas retrocederán de media entre 60 y 80 metros en 2100 —un metro por cada centímetro que suba el nivel del mar— y más de 330.000 viviendas están amenazadas por inundación costera. A partir de ahora el riesgo se inscribirá en el Registro de la Propiedad antes de una compraventa, lo que terminará trasladándose al precio. Y el texto incorpora, según ha publicado ABC, una redefinición del dominio público marítimo-terrestre basada en la ola máxima de un temporal y no en la media de cinco alcances en cinco años: una parcela escriturada puede dejar de ser privada.