Hay una letra pequeña incómoda en el 1,0% del PIB de Corea del Sur conocido esta madrugada en Seúl. El Banco de Corea ha publicado el avance del tercer trimestre y la economía creció un punto porcentual completo frente a los tres meses anteriores, entre julio y septiembre. El motor es reconocible: semiconductores, servidores de inteligencia artificial y la cadena de componentes que cuelga de ellos. El freno también lo es. El gasto de los hogares se contrajo.
Corea del Sur funciona desde hace tres años como el termómetro más rápido de Asia. Su producto interior bruto se publica antes que el de casi cualquier economía desarrollada, sus exportaciones de chips se conocen el primer día de cada mes y sus dos fabricantes de memoria, Samsung Electronics y SK Hynix, concentran una parte decisiva del suministro mundial. Cuando el termómetro sube, el comercio global suele seguirle el paso uno o dos trimestres después. Cuando baja, la resaca llega con la misma puntualidad.
Qué dice exactamente el dato del tercer trimestre
- Crecimiento trimestral del 1,0% entre julio y septiembre, frente a los tres meses previos. Es la cifra del avance adelantado que publica el Banco de Corea.
- Equivalente anualizado: por encima del 4%, si se eleva el dato a la cuarta potencia. Lo manejo como orientación, no como previsión oficial.
- Motor: producción tecnológica vinculada a la inteligencia artificial, que sigue tirando del conjunto.
- Freno: descenso del consumo privado, el punto débil del trimestre.
La lectura que hago es que Corea vuelve a crecer por la vía exportadora y no por la doméstica. Para Europa eso significa que el impulso llega por precios de componentes y fletes, no por una demanda interna coreana que compre más producto europeo.
El ciclo de los chips: de la memoria HBM al precio del DRAM
El mecanismo que vigilo es el de la memoria de alto ancho de banda, el HBM, que absorbe capacidad en las fábricas coreanas y desplaza la producción de memoria convencional. Cuando la cuota de obleas dedicada al HBM sube, el DRAM estándar se encarece. Ese encarecimiento llega con retraso a los módulos que compran los fabricantes europeos de electrónica industrial, de automoción y de equipamiento médico.
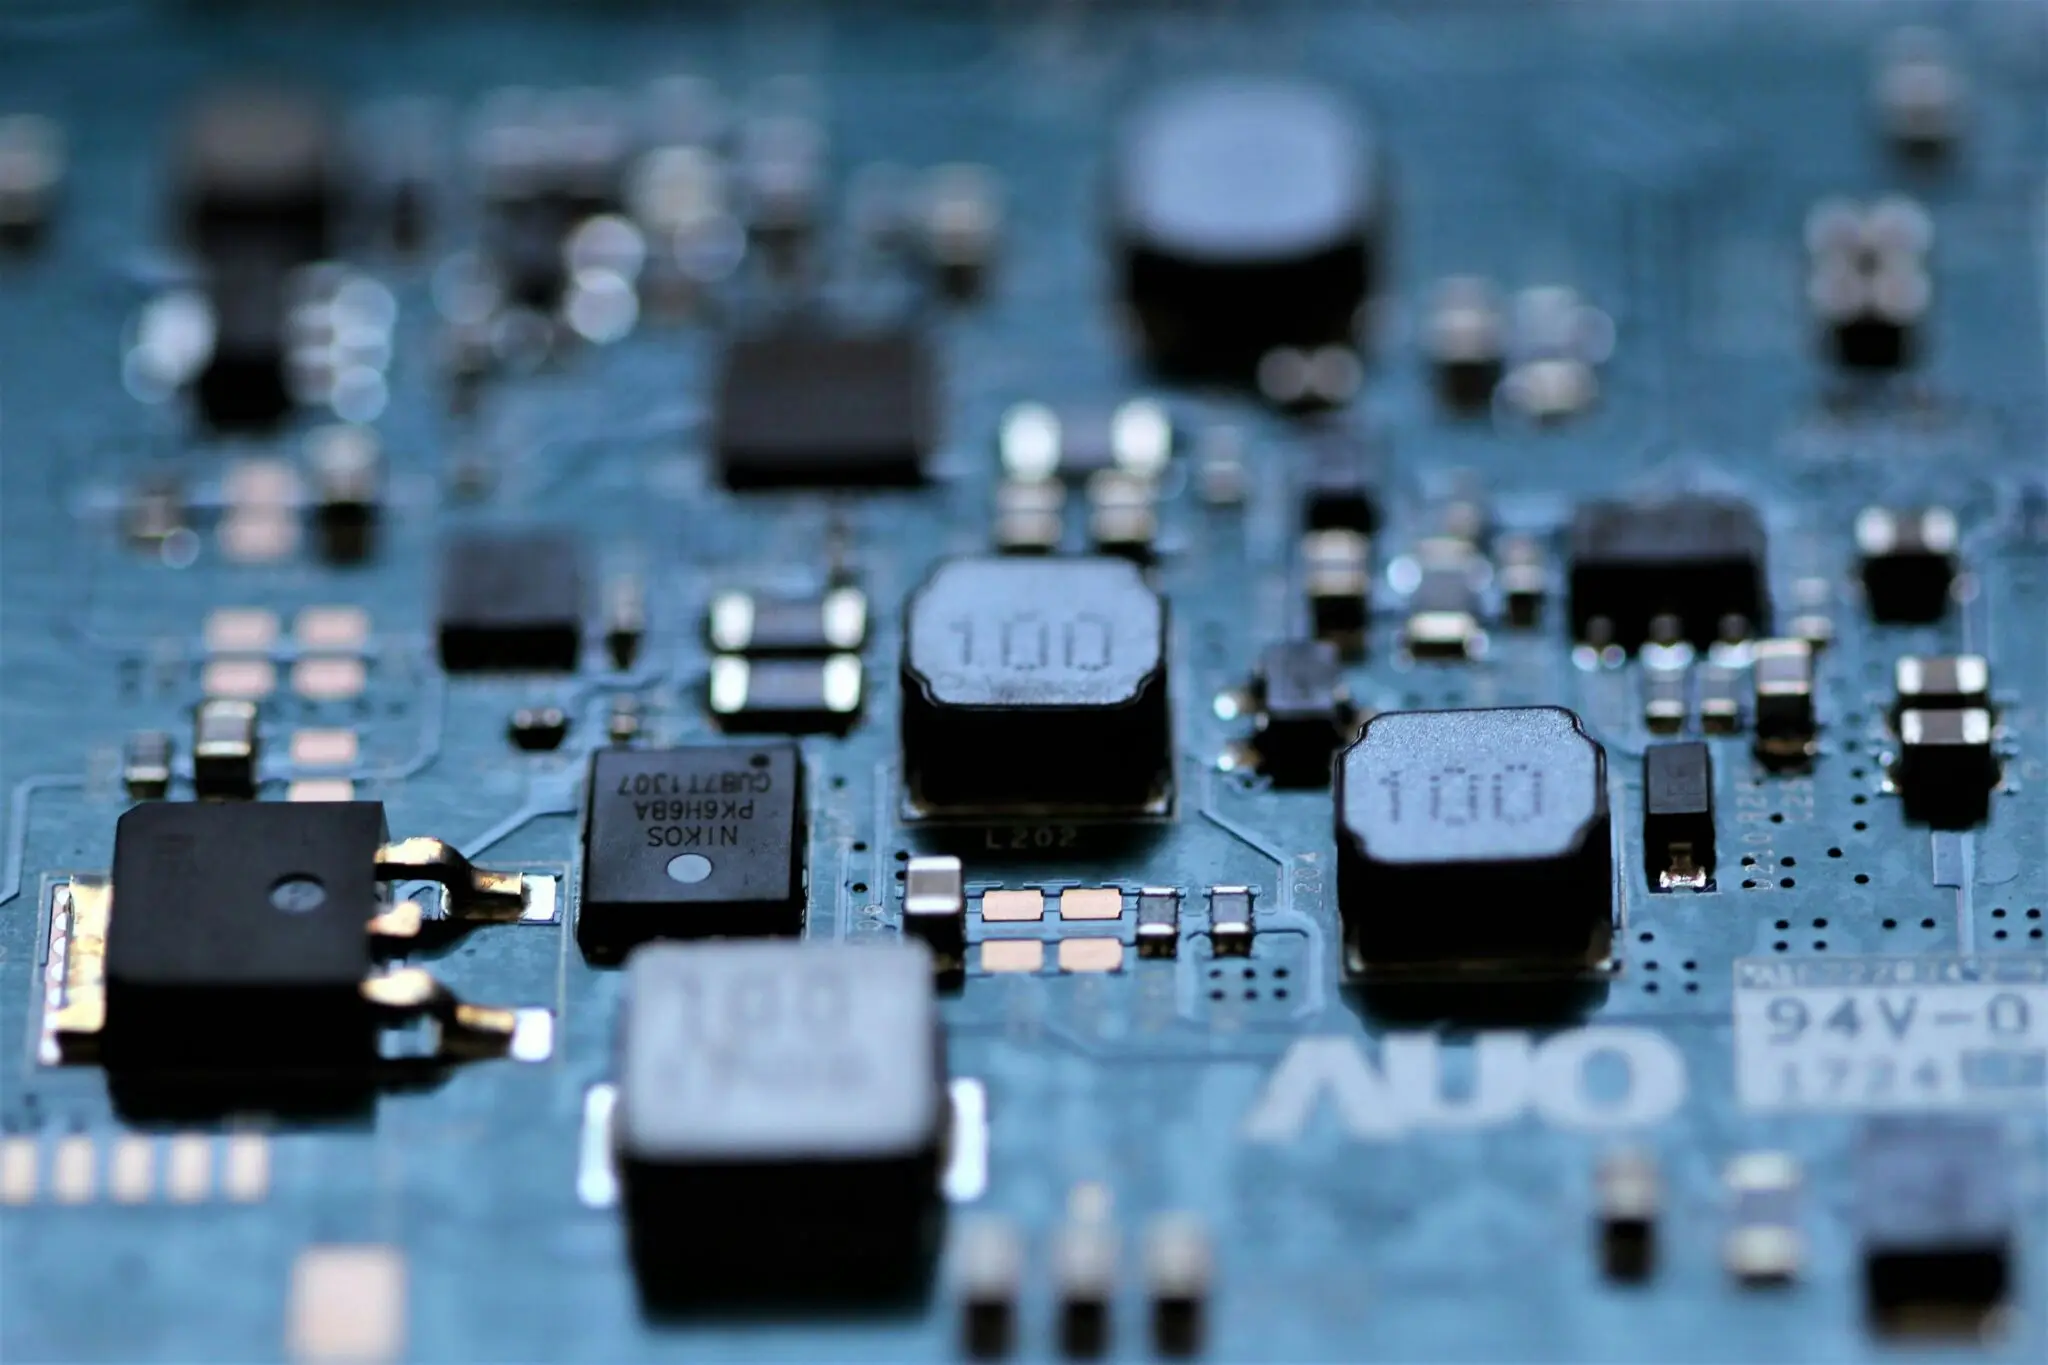
No es una hipótesis exótica. Es la misma secuencia que se vio en 2017 y en 2021: los precios de la memoria subieron, tardaron dos o tres trimestres en aparecer en las cuentas de los compradores europeos y después bajaron con una lentitud parecida.
El comunicado del regulador monetario coreano resume el trimestre en una idea: “la expansión impulsada por la inteligencia artificial sigue sosteniendo la economía mientras el consumo privado se debilita”. — Banco de Corea, avance del PIB del tercer trimestre, 27 de octubre de 2026
El dato no se lee en el vacío. El Banco de Corea lleva meses manejando un dilema conocido: endurecer para contener el endeudamiento de las familias o aflojar para reanimar un consumo que no arranca. En paralelo, los operadores de divisas miran el cruce del won con el dólar como termómetro de apetito por riesgo en toda la región.
Lo que el dato coreano dice y lo que no dice sobre el comercio global
Mi lectura es que Corea del Sur se ha convertido en el mejor indicador adelantado cotizado del ciclo de inversión en inteligencia artificial, y eso es a la vez su fortaleza y su punto débil. La fortaleza salta a la vista: cada dólar que un hiperescalador estadounidense destina a centros de datos acaba, antes o después, pasando por una oblea coreana. La debilidad es la otra cara: si los pedidos de capital se detienen, el país no tiene colchón doméstico que compense. El crecimiento es real, pero estrecho.
Lo que los datos no resuelven es si este 1,0% describe una recuperación amplia o solo un pico de pedidos. El descenso del consumo apunta a lo segundo, y la elevada deuda de los hogares coreanos en relación con el PIB limita cualquier rebote del gasto. Hay además una contradicción que conviene vigilar: una economía que crece por exportaciones tecnológicas y no por consumo propio es la primera que sufre si el ciclo de capital gira.
Los hitos para comprobarlo están a la vista. La reunión de política monetaria de finales de noviembre, las exportaciones de octubre que se publican el mes que viene y, sobre todo, las guías de inversión para 2027 que Samsung y SK Hynix darán con sus resultados anuales de enero.
🌐 El efecto dominó en Occidente
La transmisión hacia España llega por tres canales y ninguno es inmediato.
- Precios. La memoria es insumo de electrónica de consumo, automoción y electrodomésticos. Un encarecimiento del DRAM y del HBM se traslada al IPC de bienes duraderos con dos o tres trimestres de retraso, y lo hace en la dirección contraria a la que necesita el BCE.
- Bolsas. La apertura europea lee el dato coreano como señal adelantada del ciclo tecnológico: afecta a proveedores de semiconductores y a fabricantes de automóviles con alto contenido electrónico, incluidos los del IBEX con plantas en Asia.
- Tipos. Si el comercio global se acelera de verdad, el margen del BCE para seguir recortando se estrecha y el Euríbor a doce meses podría dejar de bajar. Si el consumo coreano sigue flojo, la presión desinflacionista se mantiene y el recorte llega antes.
El impacto directo en la economía española es limitado. El indirecto, vía precios de importación y vía expectativas de tipos, no lo es.