La electrificación de España saca un 77 en el papel y un 52 sobre el terreno. El Electrification Competitiveness Index, elaborado por We Mean Business Coalition con el apoyo técnico de RMI, compara la preparación de 16 países para sustituir tecnologías basadas en combustibles fósiles por alternativas eléctricas. El resultado deja al país en una posición incómoda: marco regulatorio de primera, despliegue de segunda.
El documento concede a España 77 puntos sobre 100 en políticas y condiciones habilitadoras, frente a 52 puntos en implantación efectiva. Esa distancia de 25 puntos es el diagnóstico central del estudio. No falta ambición normativa. Falta que la norma llegue al enchufe.
Junto a China y Francia, España figura en el grupo de economías con una base sólida para avanzar. La razón principal está en el mix: las fuentes limpias aportan el 75% de la electricidad que consume el país, según el informe. A eso se suma un mercado eléctrico liberalizado y una evolución favorable de los mecanismos de flexibilidad, la respuesta de la demanda y el almacenamiento.
Un 77 en políticas y un 52 en resultados sobre el terreno
El índice de electrificación que firma el informe no mide cuánta electricidad consume un país, sino cuánto ha preparado sus instituciones, sus precios y sus infraestructuras para que la electricidad sustituya al gas y al petróleo. Bajo ese criterio, España aprueba con holgura en el primer bloque y se queda corta en el segundo. El estudio identifica tres frenos concretos: corregir la diferencia de precios entre electricidad y gas, acompasar el desarrollo de las redes al crecimiento de la demanda y fijar objetivos de electrificación más precisos para cada sector.
Ninguno de los tres es nuevo. Lo relevante es que aparezcan juntos y con la misma jerarquía. Los dos primeros son una cuestión de coste y de infraestructura; el tercero es una cuestión de diseño político. Sin metas sectoriales, el objetivo global se diluye entre administraciones y nadie responde del resultado.
La comparación internacional refuerza ese dibujo. España no está en el vagón de cola: está en el grupo de países que ya resolvieron la parte fácil, instalar renovables y abrir el mercado, y ahora afrontan la parte cara, que es mover la demanda. Electrificar el transporte, la calefacción y los procesos industriales exige inversión en red, en equipos y en tiempo de tramitación.
España tiene la normativa y tiene la generación limpia. Lo que no tiene todavía es la red que conecte ambas cosas a la velocidad que exige la demanda.
Redes y almacenamiento: donde el papel se rompe
El apartado de redes y mercado eléctrico concentra la mayor brecha del informe. España obtiene 13 puntos sobre 30 en implantación y 23 sobre 30 en condiciones habilitadoras. El estudio reconoce avances en planificación anticipada y en conexiones flexibles, pero advierte de que la disponibilidad de capacidad y su asignación siguen siendo un cuello de botella.
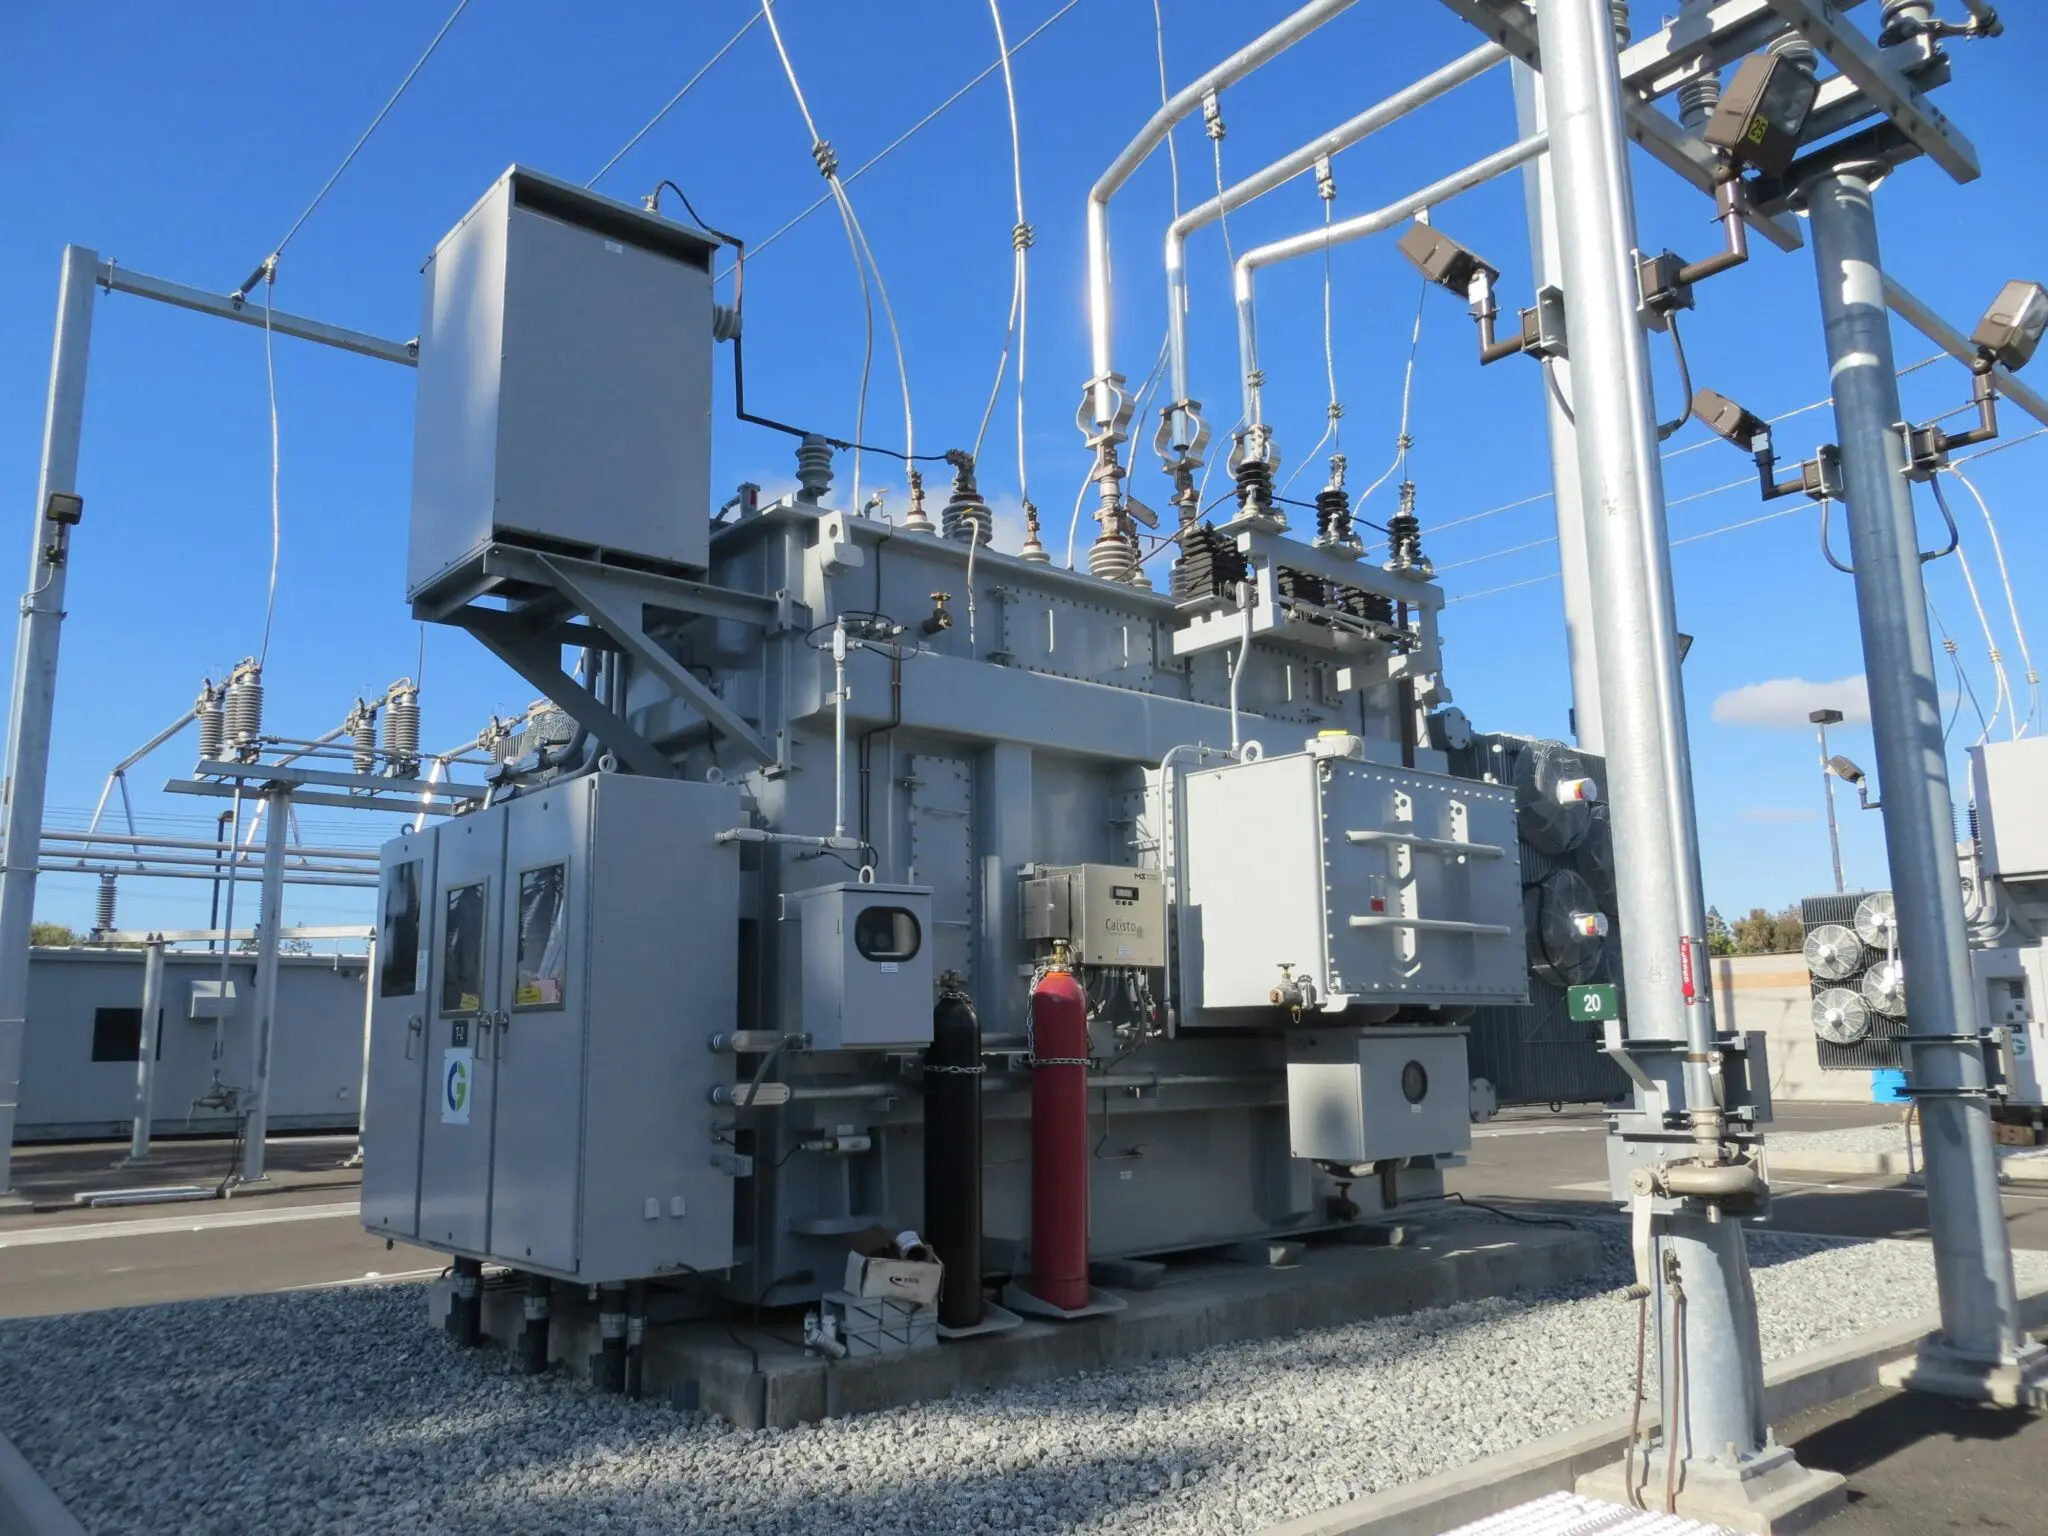
La competencia por el punto de conexión ya es visible. La industria, los centros de datos, el almacenamiento y otros usuarios pugnarán por una infraestructura que debe crecer al ritmo de una demanda que llevaba una década plana y ahora se acelera. Para que la red no se convierta en freno, el documento pide coordinar las inversiones en transporte y distribución con el despliegue de almacenamiento, la flexibilidad de la demanda y la nueva generación limpia. También reclama más transparencia sobre la capacidad disponible y criterios claros para priorizar conexiones, con la madurez de los proyectos y las necesidades del sistema como referencias.
La propuesta de inversión que destaca el informe asciende a 17.000 millones de euros dentro del plan de redes eléctricas con horizonte 2030. Y añade una vía complementaria: aprovechar mejor lo ya construido mediante digitalización y tecnologías que amplían la capacidad de las líneas. El ejemplo que cita son los sistemas de Dynamic Line Rating desplegados en Baleares, que permiten operar las líneas según las condiciones reales en lugar de con un límite estático.
En almacenamiento, la capacidad instalada representa menos del 1% de la generación total del sistema eléctrico, conforme al indicador que utiliza la evaluación. El documento pide acompasar los objetivos de despliegue a la disponibilidad de red y de conexión, y avanzar en la puesta en marcha del mercado de capacidad para que las nuevas instalaciones puedan gestionar la demanda y aprovechar mejor la generación limpia disponible.
Industria, edificios y transporte: tres velocidades
La industria es el ámbito donde España presenta mejores condiciones. Obtiene 15 puntos sobre 20 en despliegue y 20 sobre 20 en condiciones habilitadoras. El informe cita el PERTE de Descarbonización Industrial, el Fondo Nacional de Eficiencia Energética y las medidas vinculadas a la directiva europea de eficiencia energética. Además, España registró el mayor número de proyectos en la subasta de calor industrial IF25, una señal del apetito de los procesos productivos por electrificarse.
El problema es la conversión. El interés por desarrollar proyectos no se traduce todavía en implantación comercial a escala, y la diferencia de precio entre electricidad y gas sigue penalizando la sustitución de equipos térmicos. Los edificios arrojan 11 puntos sobre 20 en despliegue y 12 sobre 20 en habilitadores: la electricidad cubre cerca del 55% de la energía final del ámbito y los contadores inteligentes alcanzan el 99% de cobertura, pero las ventas de bombas de calor son bajas frente a otros países analizados. El transporte es el vagón más retrasado, con 9 puntos sobre 20 en implantación y 15 sobre 20 en condiciones: las ventas de turismos eléctricos rondan el 20% y la electrificación de furgonetas y camiones sigue siendo limitada.
La brecha fiscal que sigue premiando al gas
La electricidad soporta una carga fiscal y de gravámenes del 34,6%, frente al 22,5% del gas, según los datos que recoge el estudio. Esa asimetría encarece el precio de la luz para el consumidor industrial y doméstico y actúa como un impuesto implícito sobre la tecnología que el propio país quiere desplegar.
Los autores piden revisar impuestos, peajes y cargos regulados que amplían la diferencia, y fijar un calendario concreto para eliminar las subvenciones a los combustibles fósiles. La lógica es simple: mientras el kilovatio hora eléctrico salga más caro que la caloría fósil, la decisión de invertir en una bomba de calor, en un horno eléctrico o en una flota de camiones enchufables se tomará contra el criterio técnico y a favor de la factura.
Un país que grava su propia electricidad al 34,6% y el gas al 22,5% no tiene un problema de ambición: tiene un problema de precios relativos.
Análisis: de la norma al enchufe, la asignatura pendiente
La evaluación transversal es la más dura para España: 5 puntos sobre 10 en despliegue y 3 sobre 10 en condiciones habilitadoras. El PNIEC fija que la electrificación alcance el 35% del consumo final de energía en 2030, además de una meta de 5,5 millones de vehículos eléctricos. El informe considera que esa ambición nacional no se refleja de forma homogénea en todos los sectores: hay objetivo para el coche eléctrico, pero no lo hay equivalente para la industria y los edificios.
Ahí está la contradicción de fondo. España ha construido un sistema eléctrico para una economía que consumía menos electricidad y ahora le pide que sostenga también el transporte, la calefacción y parte del calor industrial. Ese salto no lo resuelve una subasta de renovables ni un real decreto: lo resuelve la capacidad de la red, el coste del kilovatio hora y la velocidad de las licencias. La coordinación entre administración estatal, autonómica y local, los operadores de red y las empresas aparece en el informe como condición para acelerar, y es también el punto donde más fácilmente se pierde un año entero.
El estudio añade dos avisos que conviene no leer en diagonal. El primero es la transposición pendiente de la directiva revisada del régimen europeo de comercio de derechos de emisión, según el estado del análisis. El segundo es la disponibilidad de trabajadores cualificados: instaladores, técnicos de red, ingenieros de proyecto. Sin ellos, el cuello de botella se desplaza de la tramitación al taller.
Hay un riesgo evidente: que la electrificación avance a dos velocidades dentro del propio país. La industria con capacidad de inversión y acceso a la red contratará electricidad barata y descarbonizada; el resto seguirá atado al gas por precio y por infraestructura. Ese escenario no incumple ninguna norma, pero convierte el objetivo del 35% en un promedio engañoso.
El primer examen verificable no será el próximo informe, sino la ejecución del plan de redes con horizonte 2030 y la puesta en marcha del mercado de capacidad. Si ambas piezas llegan a tiempo y el diferencial fiscal entre luz y gas se estrecha, España tendrá margen para convertir sus 77 puntos en resultados sobre el terreno. Si no, el índice volverá a mostrar el mismo dibujo: un país con buena nota en el expediente y una nota mediocre en el trabajo de campo.