Hermès ha inaugurado en Loupes, en la Gironda, su vigésimo quinto taller de marroquinería en Francia. Son 260 artesanos más para una red que ya suma 25 manufacturas, seis de ellas en Nueva Aquitania. Para quien compra un Birkin pensando en el mercado secundario, la noticia relevante no es la fábrica. Es la política de escasez que la sostiene.
La casa fundada en 1837 no fabrica cuero fuera de Francia. Esa restricción no es folclore. Es el eje de su modelo. Ninguna colección de marroquinería o talabartería sale de talleres franceses y la producción se organiza pieza a pieza, sin cadena de montaje. El resultado es un cuello de botella deliberado que sostiene la lista de espera y, con ella, el diferencial de precio en el mercado pre-owned.
Loupes: 260 artesanos y un edificio diseñado para durar
El taller se adapta a la topografía del terreno, preserva los árboles existentes y limita la ocupación del suelo con una estructura elevada y compacta. Cimientos de hormigón de bajas emisiones, estructura ligera de madera, geotermia, paneles fotovoltaicos y recuperación de agua de lluvia. La casa ha convertido el inmueble en un argumento de continuidad: si el oficio es el activo, el edificio que lo alberga también lo es.
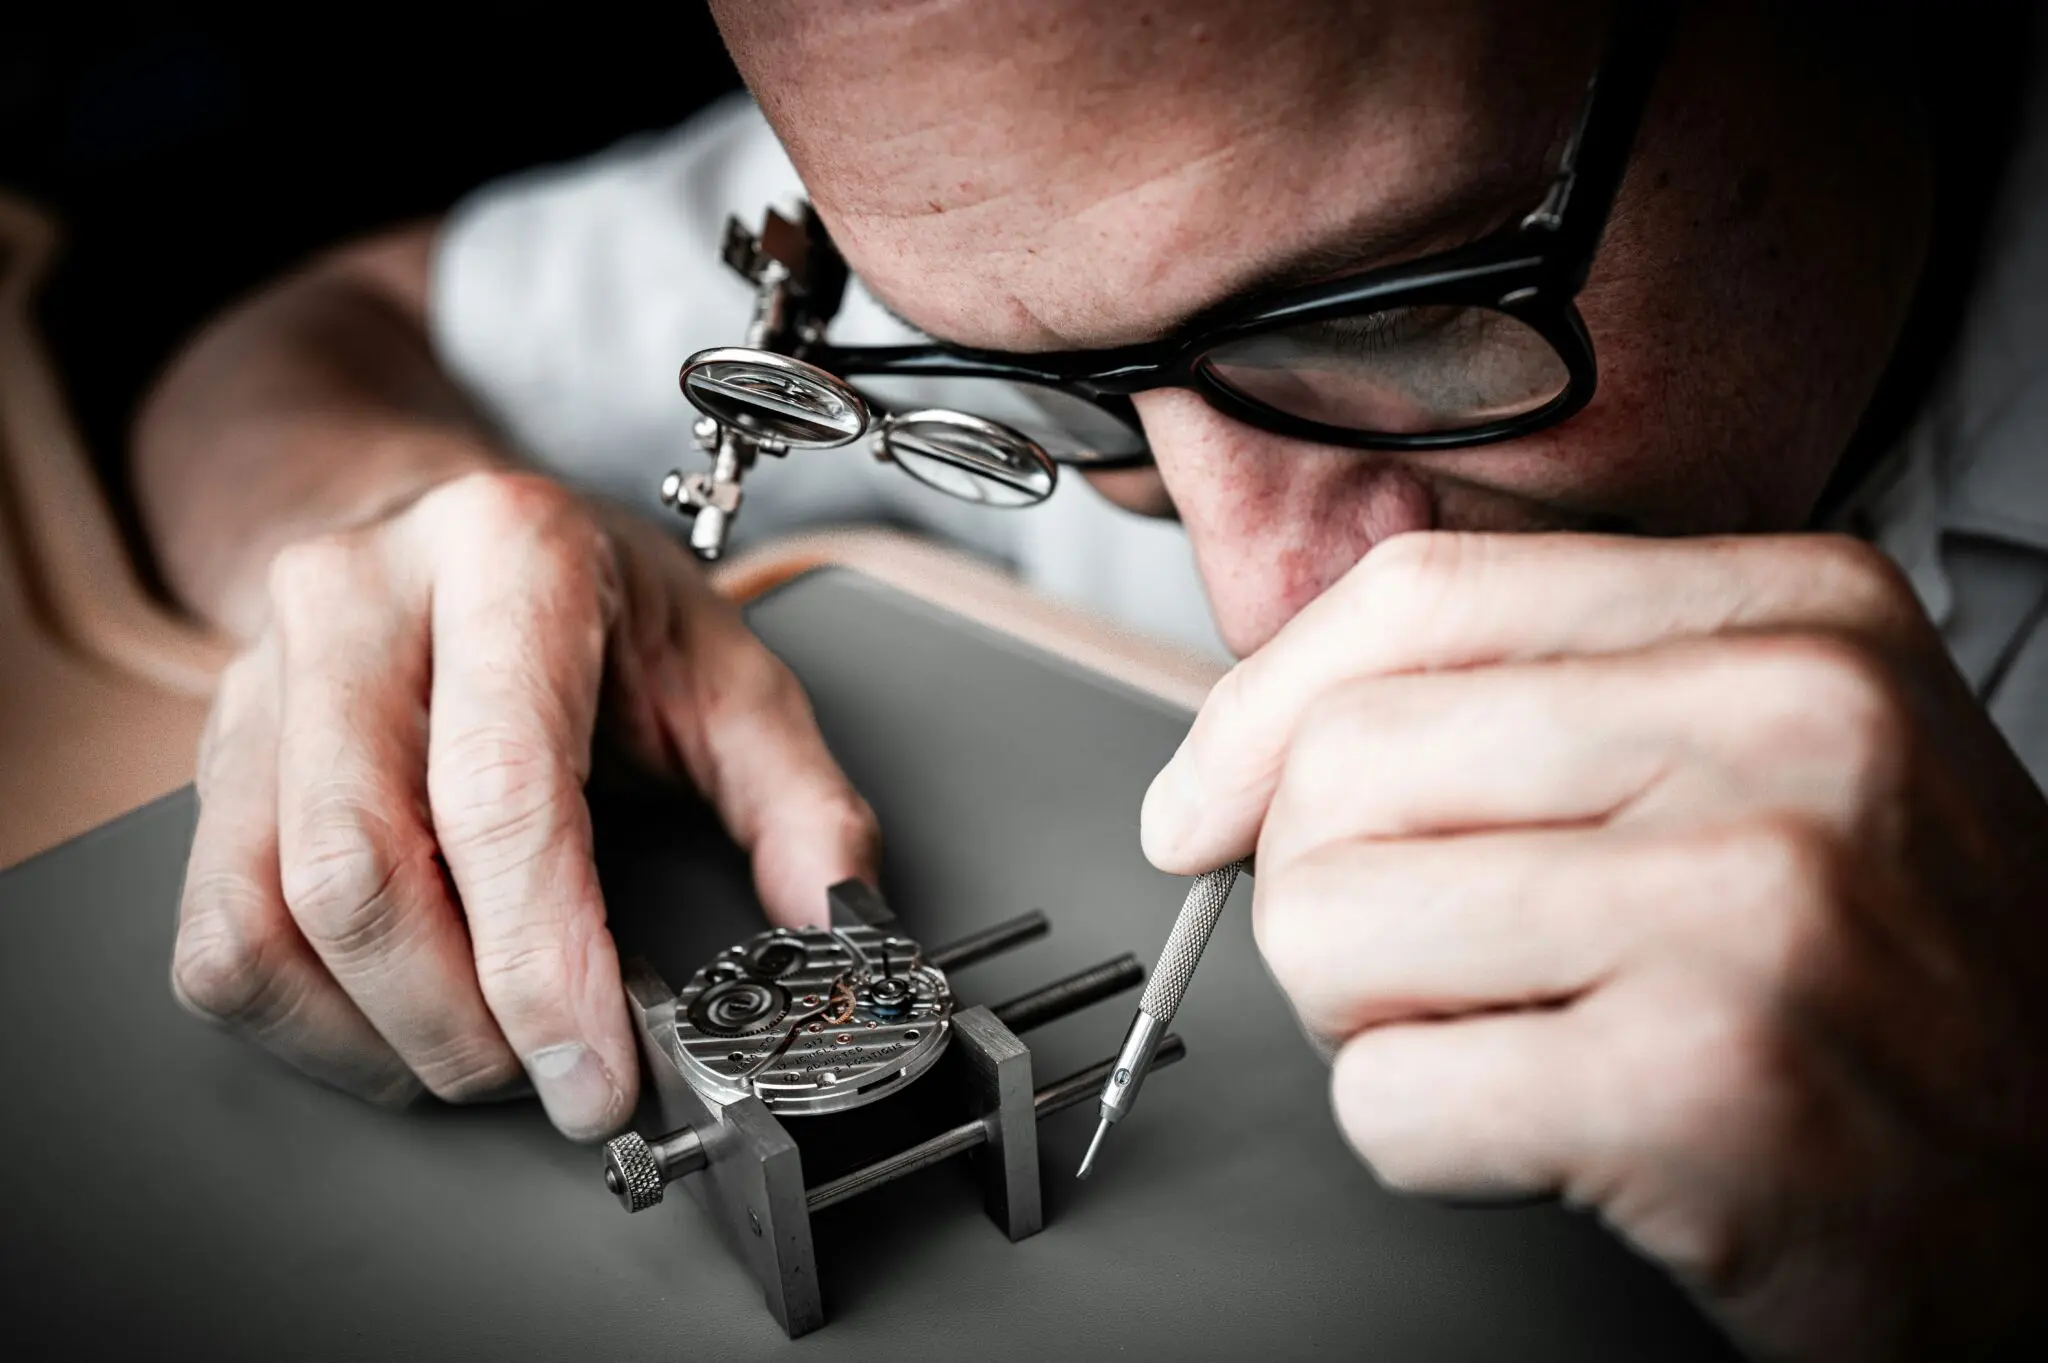
El segundo pilar es la transmisión. En la École Hermès des savoir-faire, los maestros enseñan desde cero las técnicas del trabajo del cuero a quienes aspiran a entrar en el atelier. La formación cuenta con certificación oficial y funciona como puerta de entrada al oficio. La dirección de la maison insiste en que cada puntada tiene una razón de ser y que el objeto nace de un criterio pragmático, nunca decorativo.
En esta red se fabrican el Kelly, el Birkin y buena parte de las referencias de cuero que sostienen el negocio de marroquinería del grupo. Loupes no cambia el catálogo. Cambia la capacidad de respuesta ante una demanda que lleva años por encima de la oferta.
Para el inversor, la pregunta es si más capacidad equivale a menos escasez. La respuesta corta es no, al menos en el corto plazo. Un taller no produce bolsos al día siguiente de su inauguración: exige formar artesanos durante meses y estabilizar el flujo de pieles antes de que el volumen sea significativo.
Ampliar la capacidad no rompe la escasez cuando el cuello de botella real es el número de manos formadas, no el número de metros cuadrados.
Qué vigilar en el valor de reventa de un Birkin
La prima del mercado secundario depende de tres variables: oferta efectiva, demanda estructural y expectativa de discontinuidad. Las dos primeras son estables. La tercera es la que mueve los precios. Cuando una casa descataloga una referencia, el secundario reacciona en semanas. Cuando amplía producción, el mercado descuenta una relajación futura y las cotizaciones se aplanan.
Hermès ha elegido el camino lento. Los 260 artesanos de Loupes se incorporan a una estructura que crece a un ritmo pausado, no trimestral. La comparación con la relojería suiza resulta útil: Rolex comunicó planes de ampliación de capacidad y el mercado secundario ajustó expectativas durante meses antes de que llegara una sola pieza nueva a las vitrinas. En este segmento, la anticipación pesa tanto como el suministro.
Eso sí, el riesgo existe. Si la casa mantiene este ritmo de aperturas durante la próxima década, la oferta agregada crecerá de forma apreciable. Todo depende de la proporción: mientras la demanda siga creciendo por encima de la producción, la prima aguanta. Si el desequilibrio se cierra, el mercado pre-owned deja de comportarse como un activo de preservación y vuelve a ser un mercado de accesorios de lujo. La diferencia entre ambos regímenes no es de grado. Es de naturaleza.
La escasez administrada como clase de activo
Llevo años sosteniendo que Hermès no vende bolsos: administra una escasez. Es el mismo principio que gobierna el mercado de relojes deportivos de acero, el vino de Borgoña de parcelas minúsculas o las series limitadas de automoción. El productor controla la oferta y el comprador no adquiere solo un objeto, sino una posición en una cola.
Ese diseño tiene una ventaja y un precio. La ventaja es la estabilidad: los precios del secundario caen mucho menos en una recesión que los de cualquier activo cíclico, porque la demanda no es financiera, es cultural. El precio es la iliquidez. Un Birkin no paga cupón, exige custodia y seguro, y una venta bien ejecutada pasa por un intermediario especializado que se queda una comisión.
Un Birkin no paga cupón y no cotiza en pantalla: su retorno se mide en la prima que otro comprador acepta pagar.
Para un family office, encaja como diversificador dentro de una cesta de tangibles, nunca como motor de rentabilidad. La decisión de Loupes refuerza esa lectura: la casa prefiere crecer despacio y controlar el relato antes que maximizar unidades. El próximo dato que conviene seguir es el calendario de aperturas. Si aparece un vigésimo sexto taller antes de lo previsto, el mercado leerá relajación. Si no, la escasez seguirá siendo el activo.
💎 Veredicto Wealth
El Birkin sigue siendo un activo de preservación de capital para horizontes superiores a cinco años, no una apuesta de revalorización rápida. El riesgo a vigilar es el ritmo de apertura de talleres: si la oferta supera a la demanda estructural, la prima del secundario se comprime.