Banco Sabadell cuenta con un perfil operativo menos sensible a las oscilaciones del margen de intereses que Bankinter, Unicaja e incluso CaixaBank. Asimismo, este hecho le otorga un escudo protector en entornos de tipos moderados o a la baja, que también limita su capacidad para generar sorpresas positivas en sus beneficios operativos únicamente a través del rendimiento financiero básico.
En este sentido, los modelos macroeconómicos y de proyección financiera para el periodo fiscal entre 2026 y 2028 alinean de forma estrecha las estimaciones del beneficio por acción de Banco Sabadell. Con un precio de cotización de referencia en torno a los 3,69 euros por acción y una postura de recomendación Neutral por parte de los expertos de Citi. Ante este estrecho margen de revalorización en el modelo base, la atención del mercado gravita de forma inevitable hacia las operaciones extraordinarias, siendo la hipotética integración con Unicaja la transacción corporativa que despierta mayor debate técnico, estratégico y regulatorio en el sector financiero español.
«Recientemente actualizamos nuestras previsiones para el sector bancario español ante la subida de los tipos de interés, incrementando nuestras estimaciones de beneficio por acción para el periodo 2026-2028 en un 2% de media. Si bien los tipos de interés elevados deberían seguir favoreciendo los beneficios de la banca española, creemos que el debate entre los inversores se centra cada vez más en los costes de financiación y las posibles fusiones y adquisiciones», expresan el grupo de expertos de Citi encabezado por Borja Ramírez.
El encaje entre Banco Sabadell y Unicaja
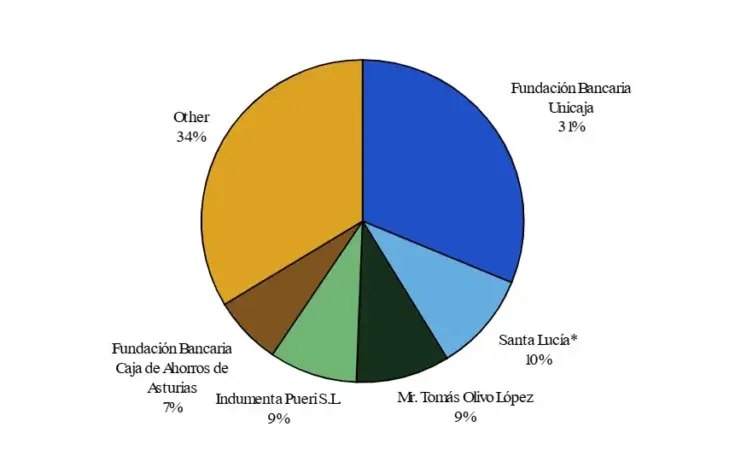
Tal y como adelantan desde Citi, Banco Sabadell se acercó a los inversores de Unicaja con respecto a una posible transacción. Este hecho ocurrió en mayo de 2025, pero el acercamiento no tuvo éxito alguno. En este contexto, a principios de mayo de 2026 se confirmó que el socio de bancaseguros de Unicaja, Santa Lucía, había aumentado su participación en aproximadamente el 10%, supuestamente para disuadir cualquier actividad de fusiones y adquisiciones por parte de Sabadell.
No obstante, ante las informaciones de una posible fusión o adquisición, el 31 de julio de 2026, el consejero delegado de Unicaja, Isidro Rubiales, señaló lo siguiente, «no veo catalizadores a corto ni a medio plazo. Creo que el sistema financiero español estaba concentrado, y existía un grado de competitividad suficiente y un volumen suficiente de entidades e instituciones con la capacidad adecuada. No vemos a corto ni a medio plazo operaciones corporativas, transacciones ni fusiones y adquisiciones«.
«Observamos que podría haber margen para una mayor consolidación de los bancos medianos en España en algún momento, pero si bien reconocemos que esto podría ser beneficioso, no vemos ninguna oportunidad en absoluto en las condiciones actuales. Todos tienen planes de independización muy sólidos y no prevemos que se den las condiciones para que esto cambie en un futuro próximo»
Sergio Palavecino, director financiero Banco Sabadell
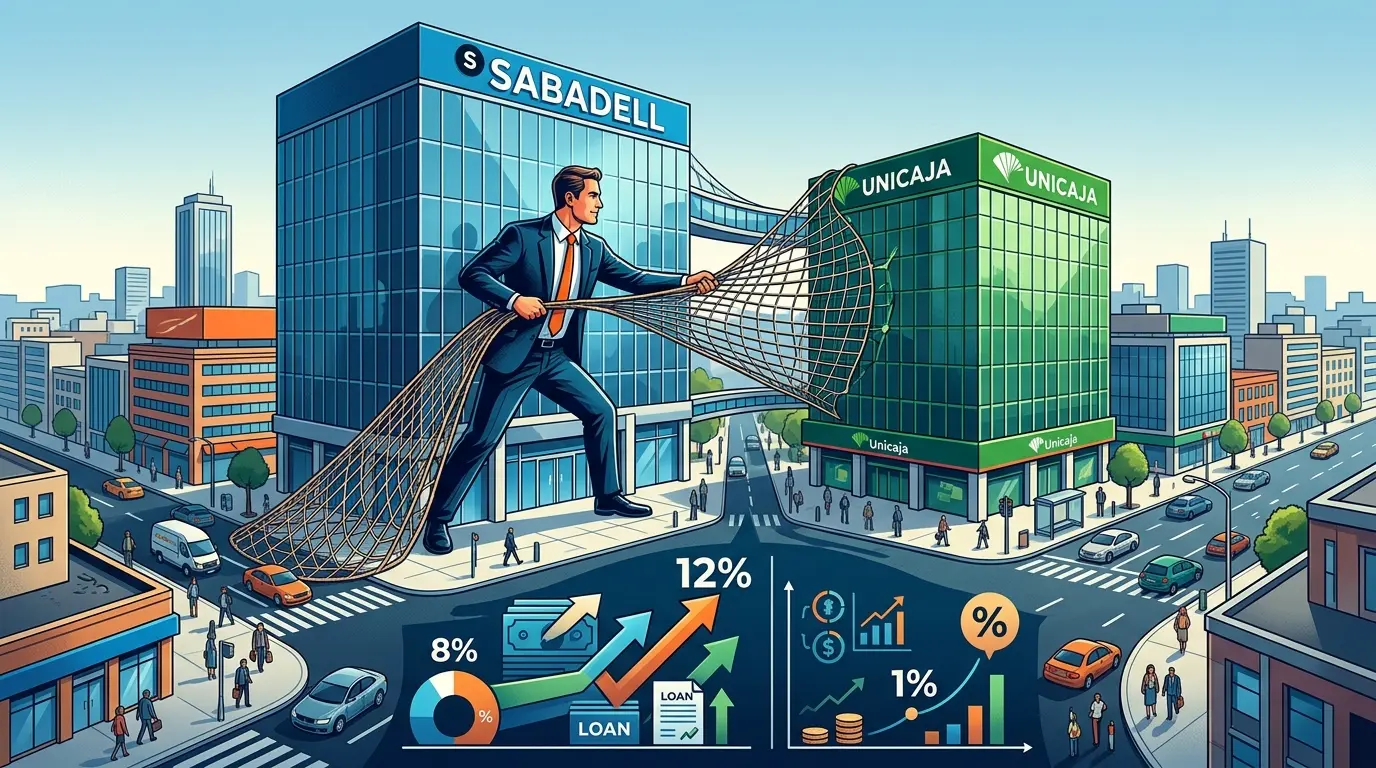
El encaje industrial entre ambas instituciones presenta argumentos teóricos atractivos que responden a una clara lógica de complementariedad comercial. Una eventual integración de Unicaja permitiría a Sabadell dar un salto cuantitativo de relevancia, al elevar su cuota de mercado en el volumen nacional de préstamos desde el 8% actual hasta aproximadamente un 12%. Los expertos de Citi indican que, «la fuerte implantación de Unicaja en el segmento minorista y su diversificación geográfica regional encajarían con la tradicional fortaleza de Sabadell en el segmento de pequeñas y medianas empresas y banca corporativa».
La transacción permitiría elevar el peso de las hipotecas residenciales sobre el total de la cartera combinada de créditos hasta situarlas cerca del 45%, en comparación con el 38% que representan actualmente en el balance en solitario de Sabadell. Esta reconfiguración proporcionaría una mayor diversidad estructural, dotando al grupo de una mayor escala operativa y reduciendo su vulnerabilidad estratégica frente a hipotéticos shocks en el segmento corporativo a largo plazo.
Fuente: Citi
Por su parte, las métricas financieras puras que arroja el análisis de Citi enfrían el entusiasmo desmedido respecto a la aportación inmediata de valor para el accionista de Sabadell. En el escenario base proyectado por la firma de análisis, un acuerdo de fusión con Unicaja generaría un incremento en el beneficio por acción de Sabadell sumamente modesto, estimado en torno al 1% para el ejercicio 2028. La explicación fundamental de este limitado efecto de acreción reside en las valoraciones relativas del mercado.
Unicaja cotiza en la actualidad a una ratio precio-beneficio de aproximadamente 13 veces, una valoración que implica una prima implícita relevante en comparación con la media histórica y de sus pares nacionales. Al asumir una prima de adquisición prudente del 5% sobre el valor de mercado de Unicaja, pagada íntegramente mediante la entrega de acciones de Sabadel, y proyectar unas sinergias de costes agresivas del 40% sobre la base de costes objetivo de la entidad adquirida, la ganancia de BPA final sigue siendo contenida debido a la reducida brecha de valoración entre el comprador y el objetivo.
Citi señala ciertos riesgos para Banco Sabadell
Sin ir más lejos, los expertos de Citi destacan una serie de riesgos específicos que podrían hacer que la acción de Banco Sabadell se desvíe de su precio objetivo. En primer lugar, el entorno macroeconómico, donde una recuperación más débil de lo esperado en el crecimiento del PIB real y el empleo en España podría significar que las acciones caigan por debajo de su precio objetivo. Por el contrario, una recuperación mejor de lo esperado podría impedir que las acciones alcancen el precio objetivo de Citi.

Fuente: Banco Sabadell
En segundo lugar, se señala la calidad de los activos. Concretamente, si los préstamos morosos, los activos ejecutados y las provisiones aumentan más de lo esperado, o los reguladores/mercados exigen ratios de cobertura más altos de lo esperado, las acciones de Banco Sabadell pueden caer por debajo del precio objetivo del equipo de analistas de Borja Ramírez. Por último, hay que vigilar de cerca la política, la fiscalidad, la macroeconomía y la regulación españolas.