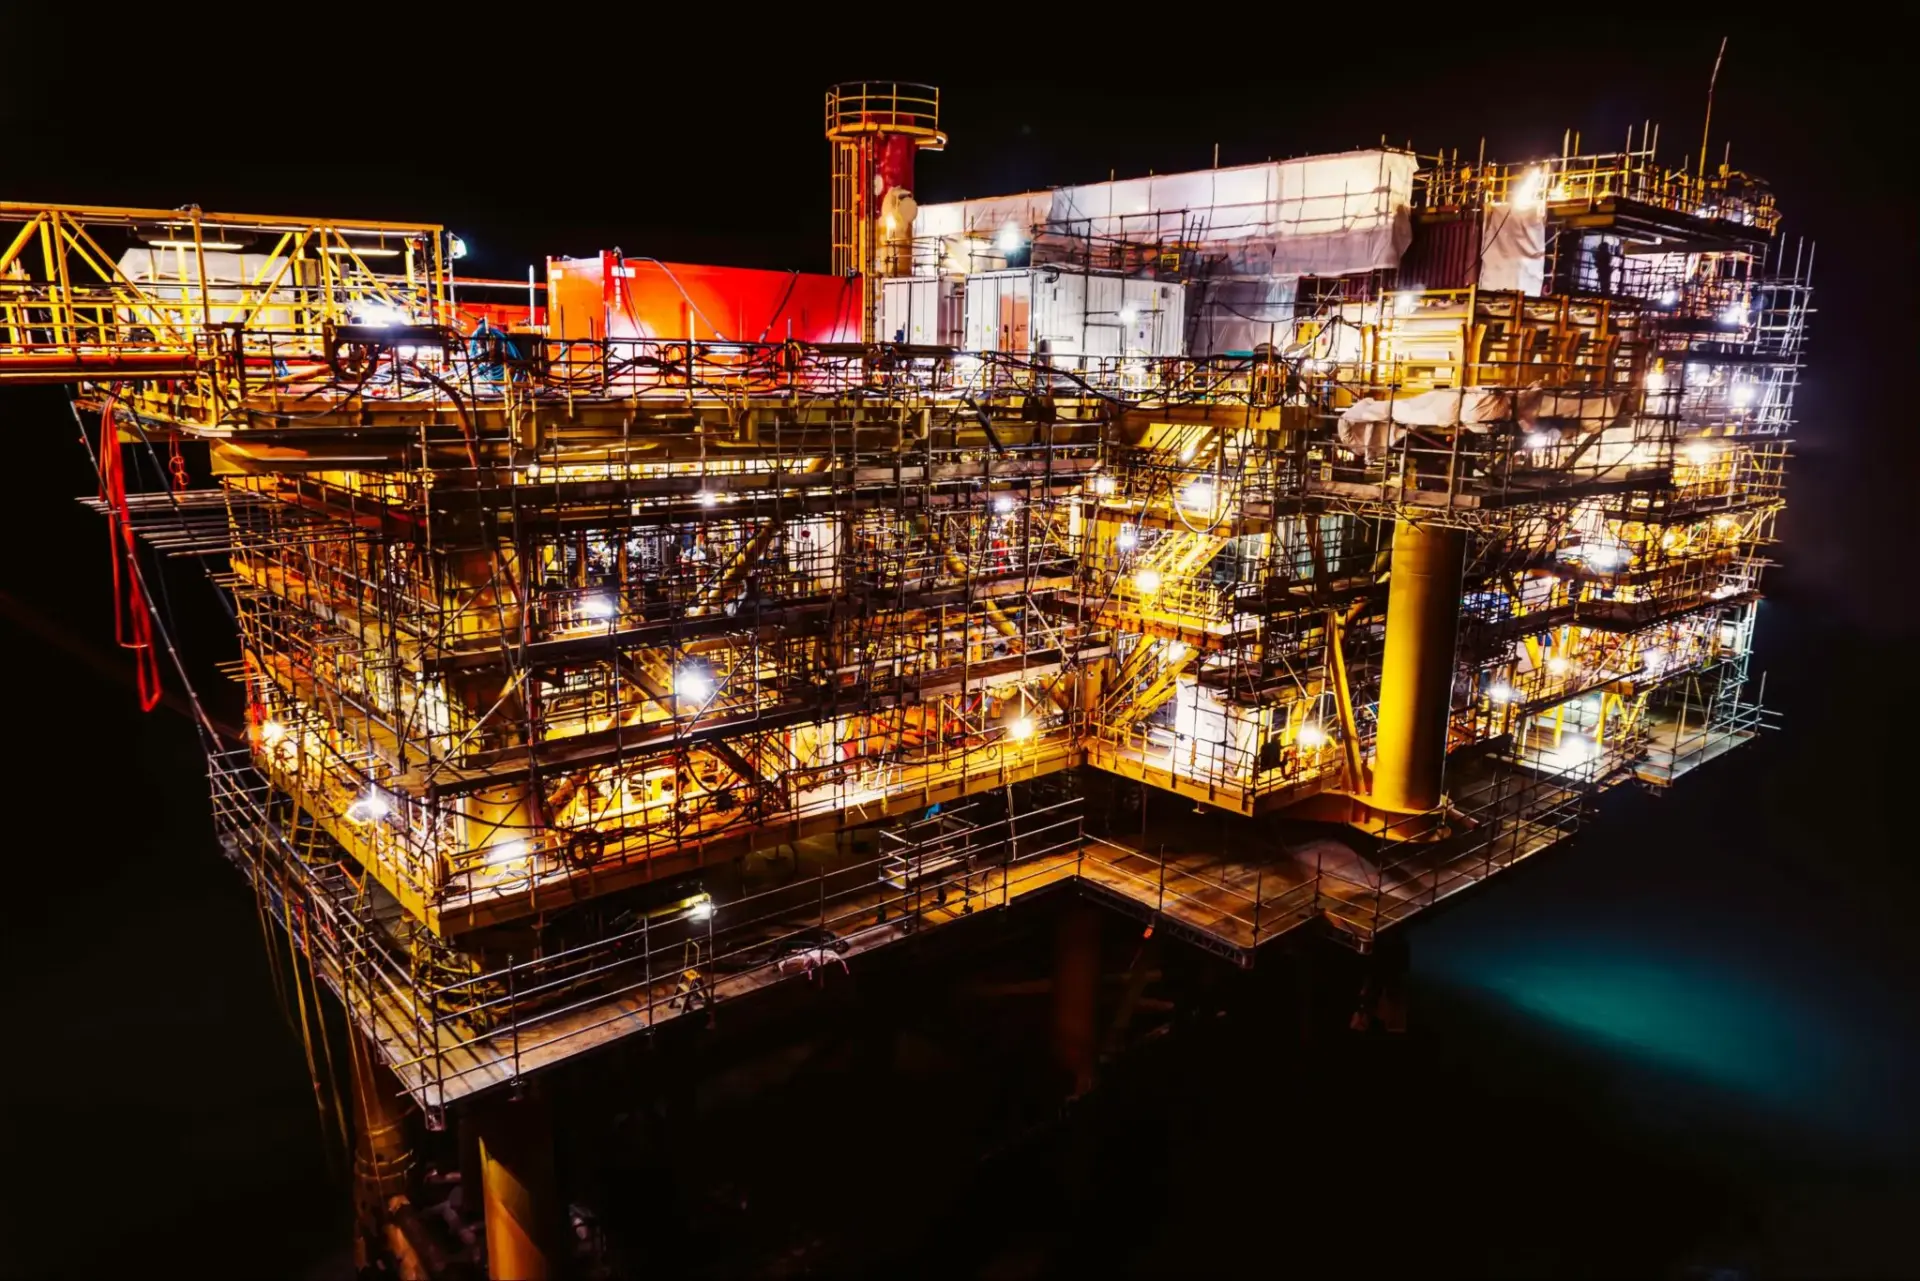
La venta de la participación de Repsol en Perla ha dejado de ser una hipótesis. La petrolera española y su socia italiana, Eni, estudian desprenderse de una parte de sus intereses en el yacimiento de gas natural de Perla, situado frente a la costa de Venezuela, según adelantó Bloomberg News el 3 de octubre citando fuentes conocedoras de las conversaciones.
Ninguna de las dos compañías ha confirmado la operación. Tanto Repsol como Eni evitaron responder a las peticiones de comentario de los medios que replicaron la noticia, de modo que el movimiento permanece, por ahora, en el terreno de los rumores de mercado y no en el de un hecho relevante comunicado al regulador.
De momento, solo palabras.
Perla, uno de los mayores yacimientos de gas de Venezuela
El activo que se pone sobre la mesa es de primer orden. Perla figura entre los mayores campos de gas natural de Venezuela y es una de las joyas de la cartera internacional de Repsol, explotada en sociedad con Eni. La española ha construido buena parte de su presencia exterior en torno a proyectos de este tipo, en los que comparte riesgo y capital con socios locales o internacionales.
El propósito declarado de una eventual venta parcial es directo: inyectar más capital en el desarrollo del campo. Un yacimiento de gas de gran tamaño exige inversiones continuadas en perforación, transporte y procesamiento, y repartir esa carga con un nuevo socio permitiría acelerar el proyecto sin que las dos actuales propietarias asuman en solitario el esfuerzo financiero.
El contexto añade complejidad. Venezuela concentra las mayores reservas de crudo del mundo, pero su industria gasista ha quedado rezagada durante años por la falta de inversión, el deterioro de las infraestructuras y, el peso de las sanciones internacionales sobre el sector energético del país. Cada proyecto de envergadura se mueve, así, en una ecuación de riesgo alto y retorno diferido.
Colocar una parte de Perla permite a Repsol mantener exposición al gas venezolano sin cargar en solitario con todo el riesgo del desarrollo.
El matiz importa.
Las operaciones de este tipo, conocidas en el sector como farm-out, consisten en ceder un porcentaje de la participación a un nuevo socio que asume parte de los costes de desarrollo a cambio de una cuota del proyecto. Es una fórmula habitual cuando un yacimiento entra en fase de inversión intensiva y las compañías propietarias quieren repartir el desembolso sin renunciar al control.
Qué persigue la operación y por qué llega ahora
La lógica industrial apunta a un patrón conocido. Las grandes petroleras europeas llevan años rotando su cartera: se desprenden de activos maduros o intensivos en capital y concentran recursos en proyectos con retornos más previsibles y menor exposición geopolítica. Repsol no es ajena a esa tendencia y ha reordenado su negocio internacional en varias ocasiones.
En paralelo, el gas ha recuperado peso en la estrategia energética europea tras la crisis de suministro desatada por la guerra de Ucrania. El continente busca diversificar sus fuentes y observa con atención los yacimientos del Atlántico y de América Latina, aunque Venezuela sigue siendo un proveedor incómodo por el régimen de sanciones que pesa sobre su gobierno.
Para Eni, la operación encaja en una estrategia similar. La italiana ha vendido participaciones en varios proyectos para financiar su transición energética y reducir deuda. Una desinversión parcial en Perla le permitiría monetizar un activo difícil sin abandonar del todo un mercado que puede ganar relevancia en los próximos años.
El universo de compradores posibles no es amplio. Grandes petroleras internacionales, fondos especializados en energía y compañías estatales de países vecinos podrían figurar entre los interesados, aunque el régimen de sanciones sobre Venezuela reduce el atractivo para muchos inversores occidentales. Las compañías con experiencia previa en la región parten con ventaja.
Nada está cerrado.

Conviene recordar el formato de la información. Se trata de filtraciones de mercado, del tipo que los terminales financieros publican a diario a partir de conversaciones con profesionales del sector. Este tipo de noticias suele anticipar movimientos corporativos reales, pero también puede diluirse sin llegar a concretarse en una transacción firmada.
La operación pone a prueba la estrategia exterior de Repsol
Si la venta se confirma, será algo más que un ajuste de cartera. Perla representa el tipo de activo que durante décadas definió la expansión internacional de Repsol: proyectos de gas y petróleo en geografías complejas donde la compañía española fue pionera. Soltar una parte de ese legado supone reconocer que el ciclo de inversión ha cambiado y que el capital prefiere hoy el retorno seguro a la aventura geopolítica.
Repsol lleva décadas vinculada a Venezuela, uno de los países donde construyó su perfil de compañía integrada. Su presencia allí ha atravesado ciclos políticos muy distintos y ha obligado a la firma a navegar tanto las bonanzas como las crisis del país. Perla es hoy uno de sus grandes activos en esa geografía.
La rotación de cartera deja de ser una decisión táctica y se convierte en la señal de que el gas venezolano ya no se explota igual que hace una década.
Tiempo al tiempo.
El riesgo evidente es el país. Venezuela arrastra años de inestabilidad, sanciones y restricciones a la repatriación de dividendos, factores que encarecen cualquier transacción y estrechan el universo de compradores potenciales. Un tercer socio interesado tendría que aceptar ese marco regulatorio, algo que reduce el atractivo del activo incluso con un precio ajustado.
A ello se suma la propia naturaleza del proyecto. El gas exige infraestructura de licuefacción y transporte que solo resulta rentable con volúmenes elevados y contratos de largo plazo. Sin un socio que aporte capital y capacidad comercial, el desarrollo de Perla afronta un cuello de botella difícil de resolver a corto plazo.
No obstante, el gas venezolano nunca ha desaparecido del mapa. Con reservas ingentes y una demanda mundial que no deja de crecer, los proyectos que logren sortear las barreras políticas pueden revalorizarse con rapidez. Esa es, precisamente, la apuesta que subyace a mantener una participación parcial en Perla en lugar de salir del todo.
El mercado permanece a la espera de una confirmación oficial. La clave estará en el calendario y en el perfil del socio que entre en el capital. Si aparece una petrolera de peso dispuesta a asumir el riesgo país, la operación enviará una señal de confianza al conjunto del sector gasista venezolano; si no llegan compradores, quedará al descubierto el verdadero coste de operar en el país.