El mercado secundario ya descuenta el efecto de la nueva Miu Miu Primavera Verano 2027 que la casa italiana ha presentado en París. He repasado la propuesta y la conclusión para el inversor es incómoda para el resto del sector: pocas marcas de lujo sostienen hoy una prima tan persistente sobre el precio de tienda.
La colección, cubierta por publicaciones especializadas durante la Paris Fashion Week, no compite por el titular de una sola pieza viral. Compite por algo más difícil de replicar: prolongar el ciclo de escasez que ha convertido sus referencias más reconocibles en bienes con lista de espera y cotización propia en el mercado de segunda mano.
Ese detalle es el que interesa a quien mira la moda como clase de activo. No el diseño en sí, sino la capacidad de la marca de mantener un diferencial entre el precio de tienda y el precio de reventa temporada tras temporada.
Miu Miu Primavera Verano 2027: qué traslada el runway al mercado secundario
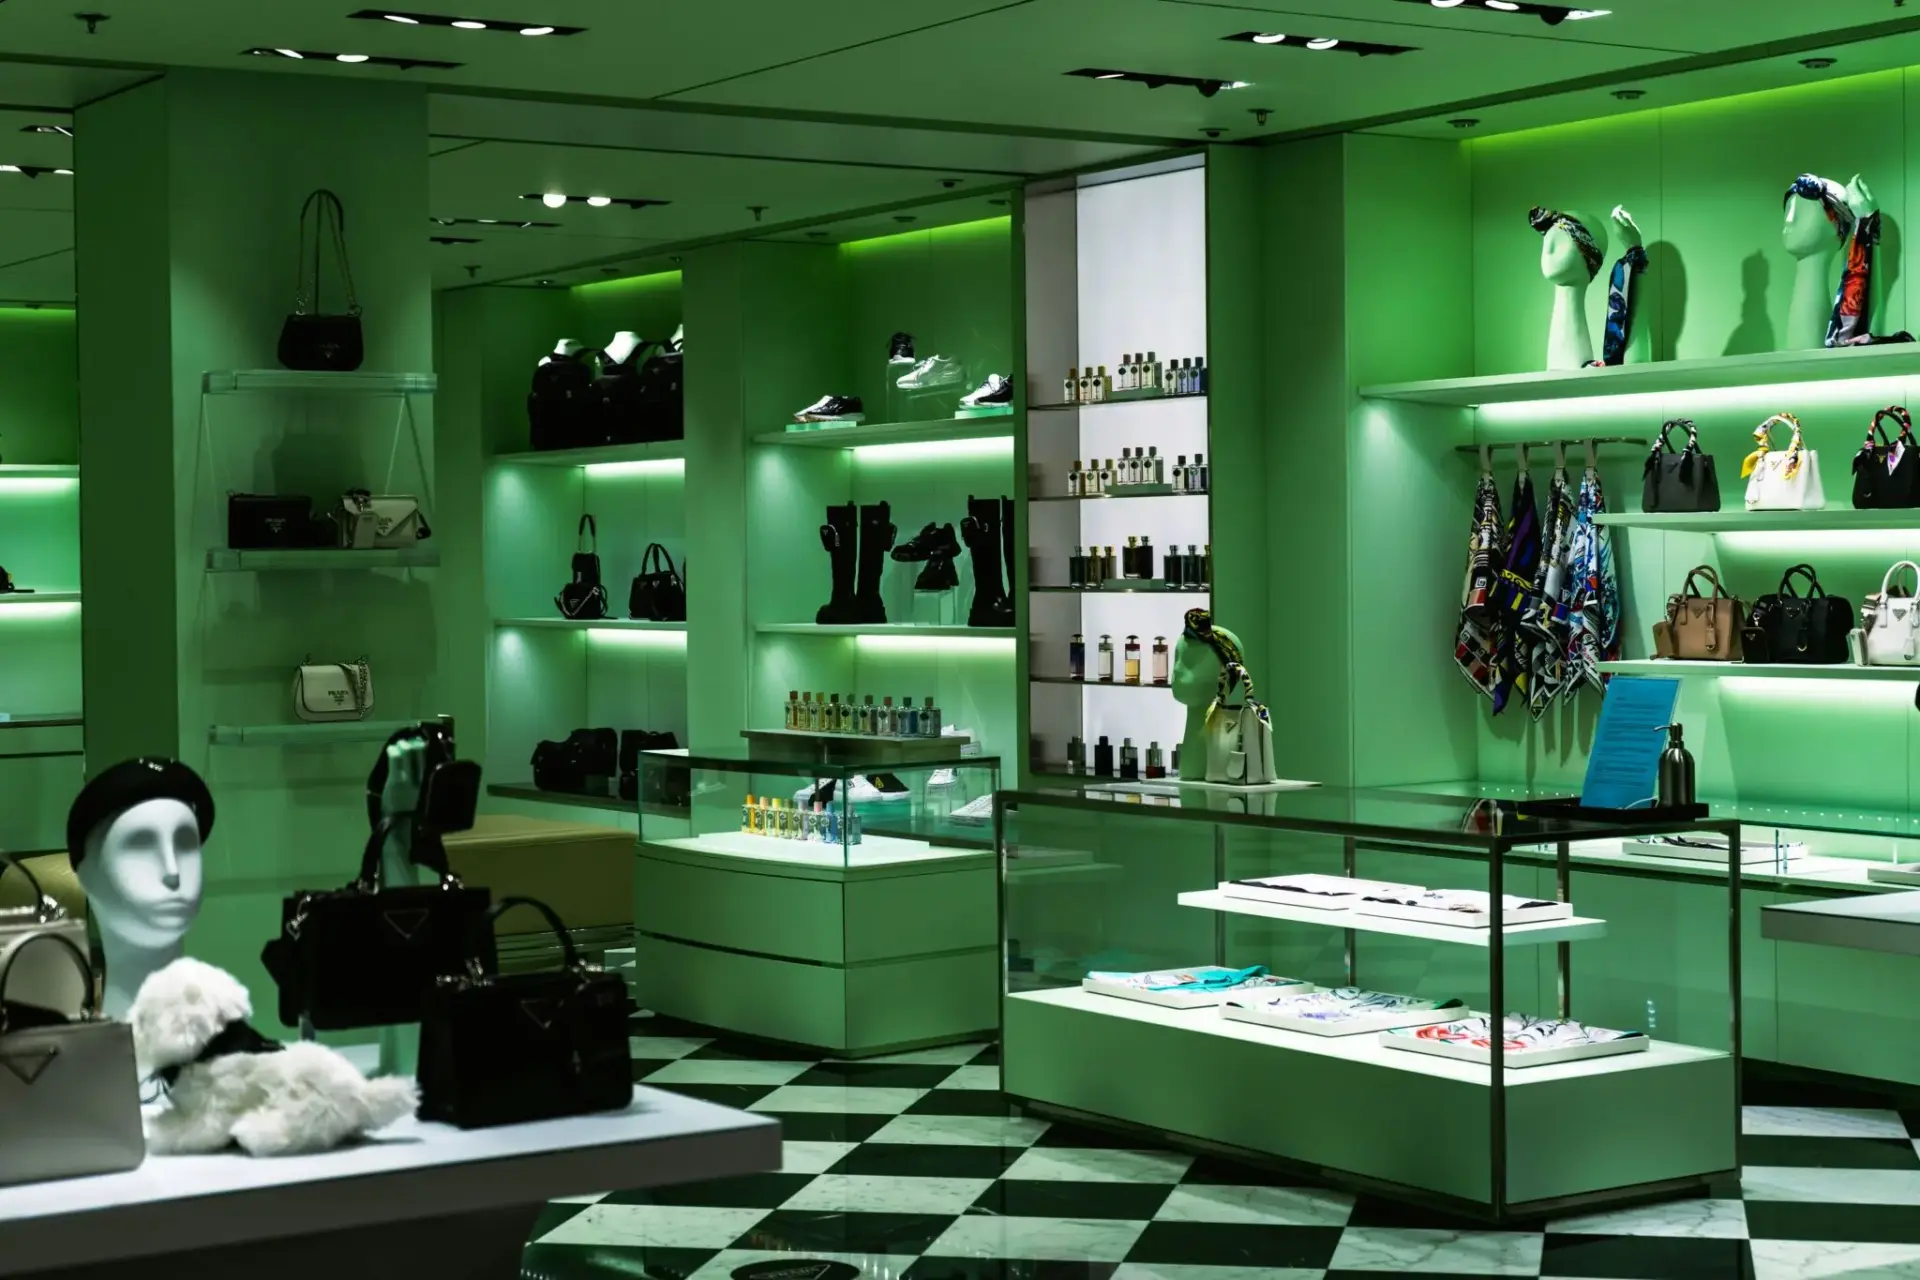
La colección Primavera/Verano 2027 que Miu Miu ha presentado en París consolida tres frentes. El primero es la continuidad de los códigos que sostienen la reventa: prendas con bordado reconocible, siluetas de colegiala revisitadas y accesorios de precio medio-alto pensados para reponerse cada temporada sin perder identidad.
El segundo es la disciplina de producción. La casa no ha comunicado cifras de unidades por referencia, pero el patrón de agotado de sus lanzamientos estrella es el mismo que alimentó la prima de firmas comparables. El tercero es la cobertura editorial: la pieza ha liderado las conversaciones de la semana de la moda parisina, y en este segmento ese eco suele preceder a un pico de demanda en reventa.
En paralelo, la firma mantiene una política de precios de entrada inferior a la de sus competidores directos. Parece un dato menor y es decisivo: una base de compradores amplia sostiene la liquidez del mercado secundario, y la liquidez es lo que separa a un activo de un capricho.
Una prima sostenida en el mercado secundario no nace del hype de una temporada, sino de la escasez mantenida y de una base de compradores lo bastante ancha para garantizar salida.
Prada Group y el peso creciente de Miu Miu en la valoración del grupo
El interés de la colección no se agota en la propia marca. Para el accionista de Prada Group, Miu Miu ha dejado de ser la hermana pequeña del portafolio y se ha convertido en el motor de crecimiento del grupo. Su fortaleza en el secundario añade, además, un intangible que la cuenta de resultados no recoge: un precio de marca defendible sin recurrir a descuentos.
Para el inversor en el sector del lujo, la lectura es doble. Por un lado, Miu Miu aporta la pata con mejor dinámica de la compañía y sostiene la narrativa de crecimiento del grupo. Por otro, su comportamiento en reventa ofrece un termómetro adelantado: cuando la prima del secundario se estrecha, suele anticipar una ralentización de la demanda primaria.
Conviene recordar que el lujo cotizado vive hoy una divergencia clara. Mientras varias casas del segmento superior ajustan expectativas, las marcas con lista de espera activa y buena salud en el secundario resisten mejor la corrección. Miu Miu está, por ahora, en el lado correcto de esa línea.
El activo Miu Miu en el secundario: preservación o revalorización
Aquí conviene tomar posición. La moda de lujo como activo alternativo tiene una diferencia estructural frente a los relojes, el vino o los coches clásicos: su valor de reventa depende tanto del deseo como de la propia temporada.
Miu Miu ha logrado, durante varios ciclos consecutivos, que ese deseo no caduque al ritmo habitual de la moda. Eso la separa del grueso del mercado, donde la mayoría de las piezas pierde buena parte de su valor nada más salir de tienda.
Mi lectura es que Miu Miu sirve mejor como activo de revalorización agresiva que como reserva de capital. Su prima depende de que la marca mantenga el ritmo de novedad y no canibalice su propia escasez. El riesgo a vigilar no es el gusto del comprador, sino la tentación de Prada Group de ampliar producción para capturar el momento, un movimiento que históricamente erosiona la prima del secundario.
El horizonte razonable para posiciones en piezas icónicas —bolsos y calzado, sobre todo— se sitúa entre tres y cinco temporadas. Dentro de ese plazo, el activo puede comportarse como inversión; más allá, vuelve a comportarse como moda.
Comprar Miu Miu no es comprar una prenda: es apostar a que la marca sabrá no inundar su propio mercado.
El próximo punto de control es doble. Primero, la llegada de la colección a tienda en la primavera de 2027, que marcará el verdadero pulso de la demanda. Segundo, los resultados de los nueve primeros meses de Prada Group, previstos para finales de octubre, donde se verá si el motor Miu Miu mantiene el ritmo que el mercado ya descuenta.
💎 Veredicto Wealth
Miu Miu es hoy un activo de revalorización agresiva, no de preservación de capital: su prima exige vigilar de cerca la disciplina de producción de Prada Group. El horizonte razonable es de tres a cinco temporadas y el riesgo principal sigue siendo la sobreproducción.