La compañía catalana de maquillaje, fragancias y cuidado personal, Puig, publicará los resultados del tercer trimestre de 2026 el próximo 21 de octubre. Un trimestre donde se espera que consigan un crecimiento comparable del 5%, frente al 4,9% previsto por los expertos anteriormente. Si bien estos cambios se deben al continuo impulso de una de sus marcas estrellas, Charlotte Tilbury.
En este sentido, el sólido desempeño en Puig de la línea de maquillaje compensa la contribución más moderada de los lanzamientos de fragancias y la persistente debilidad de la línea de cuidado de la piel, pero de alta gama. Siendo así, el equipo de expertos de Jefferies, encabezado por Thomas Randall, reequilibra el crecimiento de la compañía catalana entre el tercer y el cuarto trimestre de 2026.
Dado que la acción de Puig cotiza con un ratio precio-beneficio estimado para el ejercicio fiscal de 2027 en línea con el sector de productos de consumo masivo, a pesar de contar con un perfil de crecimiento orgánico cada vez más diversificado y no dependiente únicamente del aterrizaje suave tras el superciclo de las fragancias gracias a oportunidades en maquillaje y a la expansión en dermatología con Isdin, vemos potencial alcista en la valoración«, expresa el analista de Citi, Cedric Besnard.

Fuente: Agencias
Puig cambia su apuesta en belleza
En este contexto, la cartera de innovaciones de la compañía catalana en fragancias es sólida, pero moderada. Concretamente, los analistas han reducido la estimación de crecimiento para el tercer trimestre de 2026 en 70 puntos básicos, hasta el 6,8%. No obstante, el crecimiento general para Puig se mantiene fuerte, pero es inferior a la comparación más favorable del tercer trimestre de 2025.
Siguiendo esta línea, desde Jefferies asumen una contribución más moderada de la innovación en fragancias; en particular, «consideramos que ‘Rabanne 1 Million’ es solo una extensión de línea, en lugar de un nuevo pilar. Creemos que esto limita el crecimiento incremental». La demanda subyacente en las marcas principales y las fragancias de nicho se mantiene sólida, lo que limita el impacto de las suposiciones de lanzamiento más conservadoras.
«Los obstáculos para el maquillaje se trasladan al cuarto trimestre»
Jefferies
Asimismo, los propios analistas prevén un mejor tercer trimestre de 2026 para el maquillaje, impulsado eso sí por una mayor venta de Charlotte Tilbury con una canibalización limitada. No obstante, el dinamismo general de la marca se mantiene fuerte y Charlotte Tilbury, por su parte, continúa superando el crecimiento de una categoría de maquillaje de prestigio que se sitúa en un porcentaje bajo a medio de un solo dígito.
«Estimamos que la venta de maquillaje se sitúa en torno al 9-10%, lo que llevará los inventarios del canal hacia el equilibrio a finales de año. Elevamos nuestra previsión de las ventas comparables para el tercer trimestre de 2026 al 0,5%, a pesar de un impacto negativo del 9% derivado de la entrada de Amazon en Noram en el tercer trimestre de 2025″, afirman desde Jefferies. Si bien siguen esperando que los minoristas gestionen el exceso de existencias, ahora prevén que el ajuste se produzca más tarde, elevando la previsión para el ejercicio fiscal de 2026 en 20 puntos básicos hasta el 1,2% y trasladando la contracción de las ventas al cuarto trimestre de 2026.

Siguiendo con otro segmento dentro de la compañía catalana, la debilidad en el sector del cuidado de la piel de alta gama continuará, pero el sector dermatológico se mantiene fuerte. Los expertos mantienen sin cambios las previsiones de ventas comparables para el tercer trimestre de 2026 en el sector de cuidado de la piel, lo que refleja la continua debilidad en este segmento.
Si bien el rendimiento de dicho sector en Puig sigue lastrado por Barbara Sturm y Charlotte Tilbury, ya que Sturm aún está redefiniendo su estrategia de distribución y Charlotte Tilbury Skincare está reconstruyendo su inventario tras la reformulación de ‘Magic Cream’. Para compensar esto, el sector dermatológico continúa ofreciendo un sólido crecimiento, una tendencia que se observa en todo el sector de la belleza. En este contexto, la adquisición por parte de Puig del 50% restante de Isdin parece oportuna, ya que aumenta la exposición a una categoría dermatológica fuerte, mientras que el sector de cuidado de la piel de alta gama se mantiene moderado.
Los grandes retos del sector para Puig
Asimismo, el análisis de valoración de Citi, del experto Cedric Besnard, para Puig apunta a un precio objetivo de 19 euros por acción mediante la metodología de suma de las partes, tras evaluar la evolución de sus distintas categorías de negocio. Este precio de referencia implica cotizar a un múltiplo de beneficio estimado para 2026 de unas 17,4 veces, un nivel que los analistas consideran ajustado y razonable al compararlo con la media de sus principales competidores internacionales en el sector de la belleza y la perfumería de lujo.
No obstante, el recorrido bursátil de la multinacional no está exento de desafíos operativos y de mercado que podrían condicionar la consecución de dicho objetivo financiero. Entre las principales incertidumbres destaca la limitada visibilidad sobre los niveles de inventario en la cadena de distribución y el consumidor final, una circunstancia que podría desencadenar episodios de sobredistribución o ajustes de stock imprevistos, afectando potencialmente a la credibilidad de la gestión y al valor intangible de sus marcas.
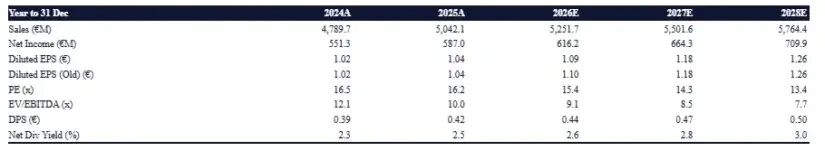
A este reto operativo se suma el tiempo necesario para que sus divisiones de cuidado de la piel y maquillaje alcancen una masa crítica suficiente antes de que el ciclo expansivo de las fragancias comience a normalizarse. Si la penetración de estas líneas de negocio se desacelera más de lo previsto, «las proyecciones de crecimiento de los ingresos y del beneficio por acción podrían verse constreñidas a tasas de un solo dígito bajo, moderando el ritmo de expansión global del grupo», aportan desde Citi.
Por último, la hoja de ruta de Puig afronta riesgos estructurales adicionales como la complejidad de la cadena de suministro, capaz de impactar en la liquidez y en la gestión de la deuda neta, junto a la volatilidad de las divisas en sus mercados internacionales. Asimismo, la compañía mantiene un 10% de su facturación vinculada a marcas operadas bajo licencia, lo que introduce una dependencia directa de los procesos de renovación de dichos acuerdos comerciales a largo plazo.