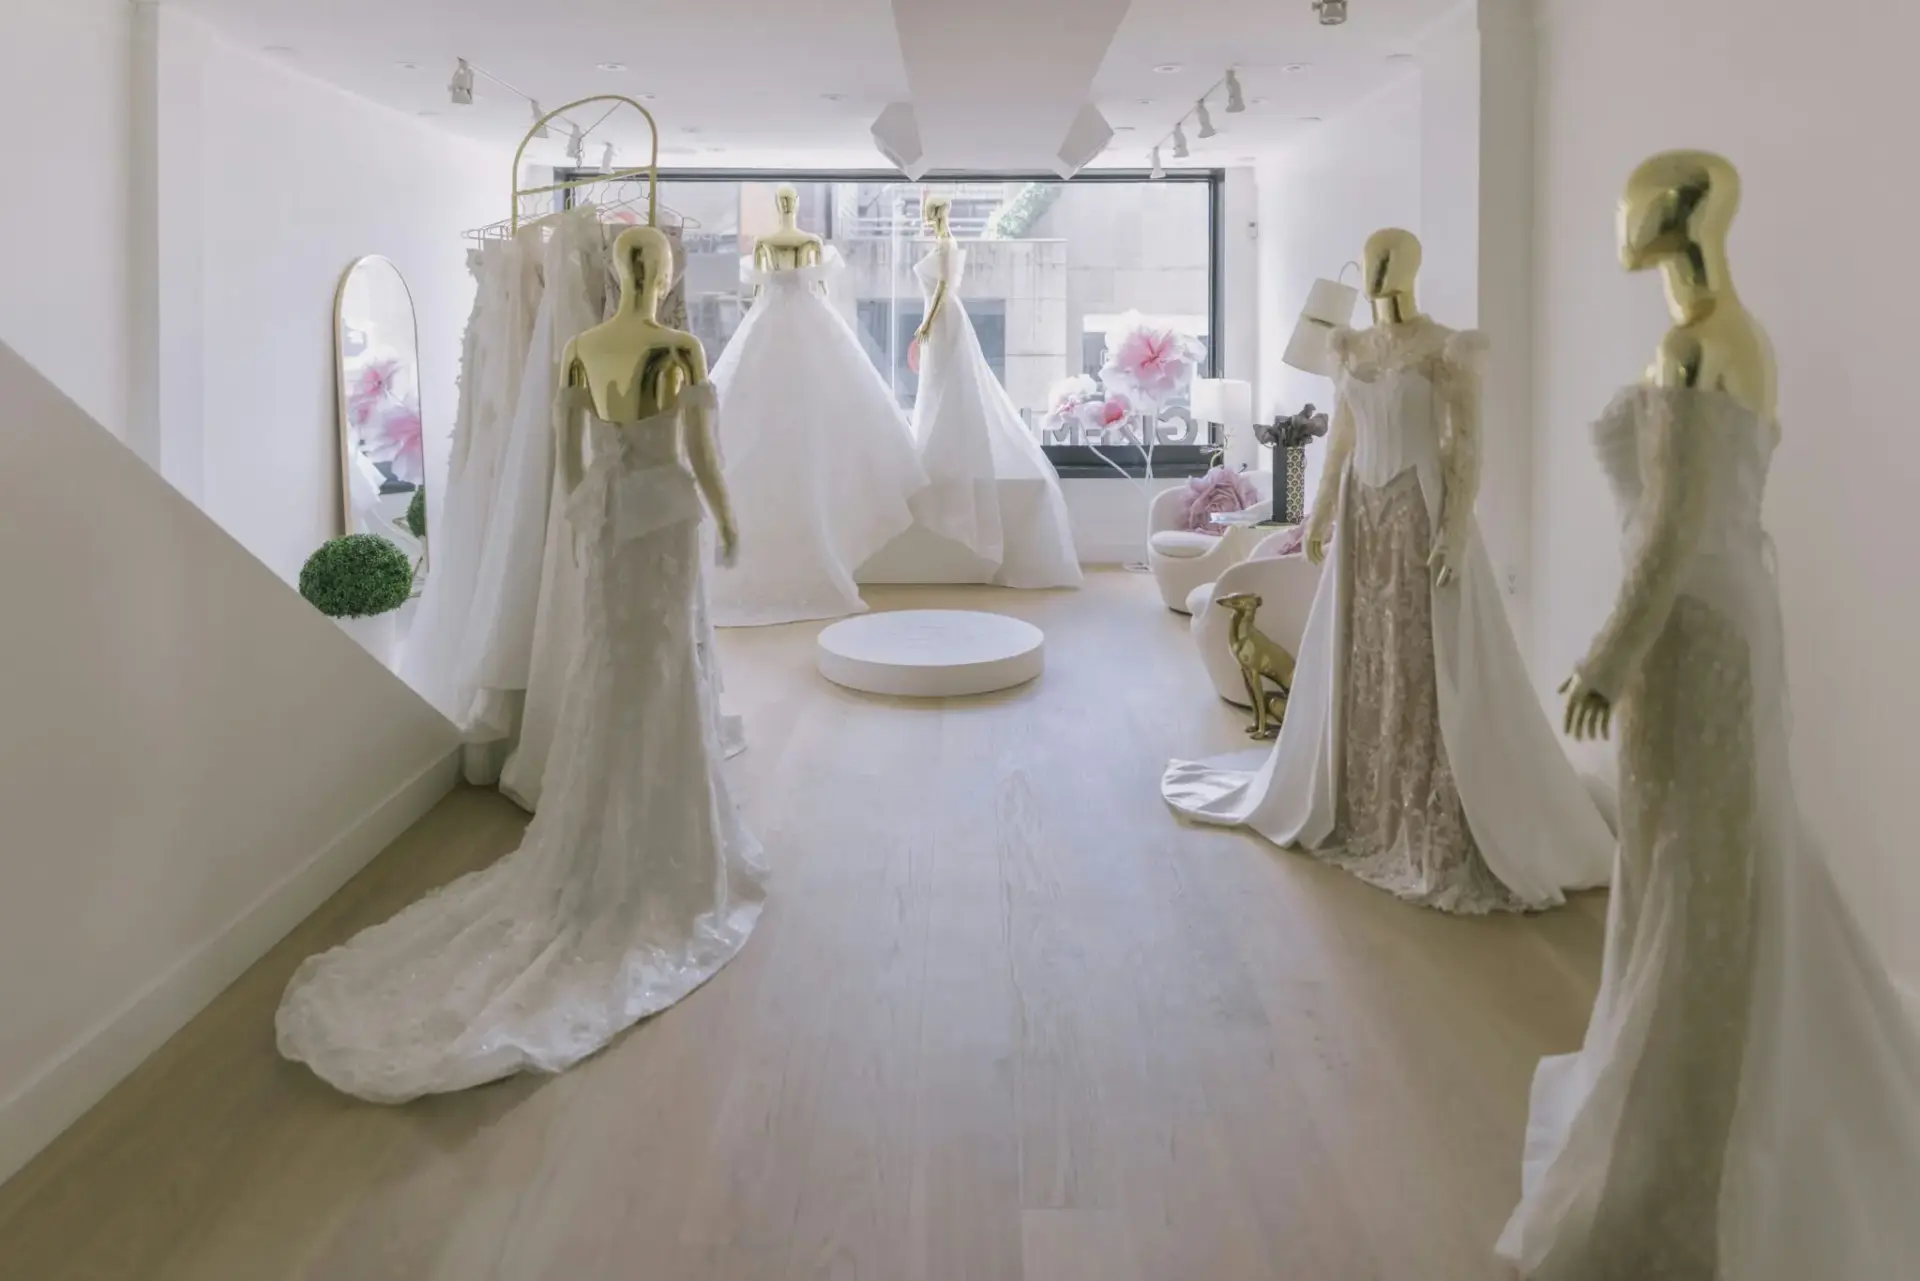
La relación entre Giambattista Valli y Artémis termina donde empezó: con el fundador al mando de su propia firma. El diseñador italiano ha recomprado el 100% del capital a la sociedad inversora de la familia Pinault y recupera el control total de la maison. Los términos financieros del acuerdo entre Giambattista Valli y Artémis no se han desvelado.
He seguido esta casa desde sus primeros desfiles y el movimiento admite una lectura que trasciende el caso individual: es una pieza más en la reordenación de carteras de los grandes holdings del lujo europeo. François-Henri Pinault, presidente y consejero delegado de Groupe Artémis, ha reconocido el apoyo prestado durante estos años a una visión creativa singular y exigente, y ha deseado suerte al diseñador en la nueva etapa.
De la primera inversión de 2017 al 100%: cronología de la operación
Artémis entró en el capital de la casa independiente en 2017 y en 2021 dio el salto a la mayoría. La participación llegó a superar el 90%, según los datos que la sociedad ha confirmado en el anuncio de la recompra. Artémis es el vehículo inversor de la familia Pinault, controla Kering y mantiene también el control total de Courrèges.
La marca ha reconocido que el respaldo del holding sirvió para desarrollar su infraestructura, escalar las colecciones y ampliar su presencia internacional. Valli opera hoy dos tiendas propias, en París y Milán. Artémis no desglosa la facturación de sus marcas individuales, de modo que no existe una referencia pública de ingresos que permita calcular el múltiplo implícito de la operación.
El desenlace se venía preparando desde enero de 2026, cuando la casa canceló su desfile de alta costura previsto para el 26 de enero en la Semana de la Moda de París. El comunicado de entonces justificó la decisión en una reflexión profunda sobre la organización de sus actividades para garantizar su sostenibilidad a largo plazo. Casi una década después de la primera inversión, el socio financiero salía del perímetro.
Qué cambia para el inversor en marcas de lujo independientes
La recompra admite dos lecturas. La primera es de disciplina de capital: un holding familiar prefiere devolver el control a un fundador antes que sostener indefinidamente una estructura que exige inversión continua sin garantía de escala. La segunda es de escasez: cada casa que sale del perímetro de un gran grupo reduce el universo de activos susceptibles de compra en el mercado del lujo.
No existe un mercado secundario profundo para participaciones en casas de autor: la liquidez se negocia en una mesa y con dos sillas.
Ese universo es hoy más estrecho de lo que sugiere el ruido del sector. Las firmas de tamaño medio con ADN de alta costura presentan márgenes más frágiles y una dependencia elevada del nombre fundacional. Valli se formó en Italia, desarrolló su carrera en París junto a Emanuel Ungaro y presentó su primera colección propia en marzo de 2005; en 2011 entró en la alta costura y se convirtió en miembro permanente de la Chambre Syndicale.
La escala que no llegó: qué enseña este ciclo de inversión en moda de autor
La secuencia Giambattista Valli–Artémis es un caso de manual sobre los límites del capital paciente en la moda de autor. Nueve años, dos fases de inversión y una red internacional construida con dos tiendas propias no han bastado para consolidar un negocio cuya estructura de costes excede con holgura la escala artesanal. Cuando el fundador es además el activo principal de la marca, la salida natural del inversor financiero acaba siendo la recompra por el propio creador.
El capital paciente tiene un límite temporal: cuando la escala no llega en siete años, el control vuelve al creador.
Mi lectura es que estas operaciones no deben interpretarse como un fracaso del inversor ni como una victoria del fundador, sino como un ajuste de expectativas. Los proyectos por debajo del umbral de facturación que exige el alta costura rara vez ofrecen al holding una ruta creíble hacia el retorno en un plazo de cinco a siete años. La recompra devuelve la opcionalidad al diseñador y libera capital al grupo para concentrarlo en sus activos principales.
El riesgo, para quien quiera ver aquí una oportunidad, es de liquidez y de valoración. Las participaciones en casas de autor no cotizadas se fijan en negociaciones bilaterales, sin múltiplos de referencia públicos. Eso obliga a un horizonte mínimo de una década y a tener identificado un comprador final —un grupo mayor, un fondo especializado o el propio fundador— antes de entrar.
💎 Veredicto Wealth
La operación refuerza la preservación de capital en el segmento de marcas de autor, no la revalorización rápida. El riesgo a vigilar es la liquidez: sin un comprador industrial identificado, una participación minoritaria puede tardar años en encontrar precio.
El próximo hito a seguir es la temporada de alta costura de enero de 2027 en París: si Valli regresa al calendario con estructura propia, la recompra habrá sido una decisión de control y no una retirada táctica. En paralelo, las cuentas del tercer trimestre de 2026 que Kering publique en octubre servirán para comprobar si la familia Pinault concentra capital en sus marcas principales. Ahí estará la medida real de esta operación.