La entidad financiera Unicaja cuenta con una valoración en Bolsa en un punto de inflexión estratégico donde el mercado parece primar la expectativa de operaciones corporativas sobre sus métricas fundamentales de negocio. Concretamente, según el analista Borja Ramírez Segura de Citi, las estimaciones de beneficio por acción para el periodo fiscal de 2026 y 2028 de la entidad bancaria se sitúan de media aproximadamente un 1% por debajo del consenso.
En este sentido, a pesar de que el entorno de tipos de interés elevados ha actuado como viento de cola para el sector bancario español, no nos podemos olvidar de la dificultad de justificar la cotización con prima de Unicaja respecto a sus competidores nacionales, dado un menor impulso comercial y, a su vez, un crecimiento del beneficio por acción más modesto de lo que realmente esperaban tanto los expertos como la entidad.
Sin ir más lejos, el grupo de expertos de Citi encabezado por Borja Ramírez expresa que «valoramos a Unicaja en un modelo de descuento por dividendos. Nuestro precio objetivo de 3,33 euros se ajusta para cualquier excedente de capital y provisiones. El dividendo asume un ROTE para el ejercicio fiscal de 2027 (c.12% ex exceso de capital) que, junto con nuestro supuesto costo de capital (c.11%) y su tasa de crecimiento a largo plazo (c.2%), ayuda a derivar nuestra estimación de valor razonable para las acciones».

El encaje de WiZink Bank y Unicaja
El debate sobre el despliegue de capital de Unicaja se ha intensificado tras la confirmación de la existencia de conversaciones preliminares con WiZink Bank para explorar así una posible transacción corporativa. Estas conversaciones se hicieron oficiales el 13 de abril de 2026, y a día de hoy todavía no se ha adoptado una decisión final.
Siguiendo esta línea, WiZink, la antigua división de tarjetas de crédito de Banco Popular que actualmente se encuentra bajo el control mayoritario del fondo de inversión Värde Partners, cuenta con una cuota de mercado aproximada del 0,2% tanto en créditos como en depósitos dentro del sistema bancario español, según los registros de la Asociación Bancaria Española. Su cartera de negocio está centrada en la financiación al consumo mediante tarjetas de crédito, préstamos personales y productos de ahorro.
«el exceso de capital surge como la principal herramienta para desbloquear valor, situando en el foco potencial transacciones complementarias como la eventual adquisición de WiZink Bank»
Citi
Desde el punto de vista del perfil de negocio, una integración de WiZink encajaría en la meta estratégica de Unicaja de potenciar segmentos crediticios con márgenes comerciales más elevados. Tal y como añaden desde Citi, «la operación permitiría a Unicaja elevar su cuota de mercado en el crédito al consumo en España desde el 2% actual hasta cerca del 3%, en función de la estructura definitiva del acuerdo».
No obstante, la ponderación de las operaciones de consumo dentro de la inversión crediticia total de Unicaja se incrementaría en unos 5 puntos porcentuales, pasando a representar cerca del 12% del total de la cartera, asumiendo que la totalidad del balance de WiZink se consolide como financiación al consumo. El principal atractivo financiero de la transacción reside en el arbitraje de costes de financiación.
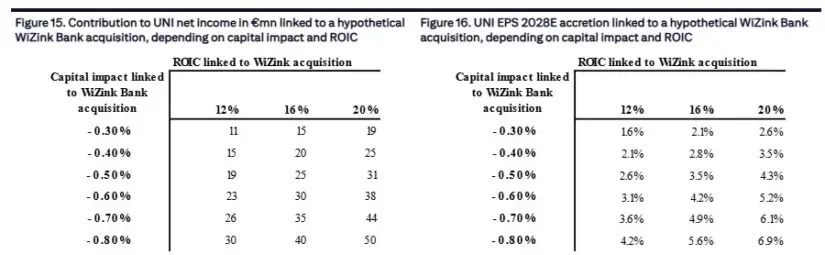
Unicaja goza de una de las bases de depósitos con menor coste de la banca española, lo que genera un contraste acusado con la estructura de pasivo de WiZink, cuyo coste de financiación se situó en el entorno del 3,0% en 2025 y en el 2,7% durante el primer semestre de 2026. Los cálculos de Citi proyectan que cada reducción de 50 puntos básicos en los costes de financiación de la entidad adquirida aportaría aproximadamente 11 millones de euros adicionales al beneficio neto anual del grupo combinado.
Fuente: Citi
En materia de eficiencia operativa, WiZink registró una ratio de eficiencia cercana al 54% en la primera mitad de 2026. El análisis de escenarios refleja que la consecución de sinergias de costes operacionales equivalentes a un 10% del presupuesto generaría un impacto positivo de 13 millones de euros anuales en el beneficio neto. A ello se suma el potencial margen de mejora en la gestión de riesgos, si bien este vector presenta limitaciones estructurales debido a la naturaleza del crédito revolvente y de consumo no garantizado.
En lo referente a la solvencia, Unicaja cerró el segundo trimestre de 2026 con una ratio de capital CET1 de aproximadamente el 15,7%, lo que representa un excedente de capital de 500 millones de euros sobre su objetivo interno del 14%. Si bien, la absorción de WiZink generaría un impacto negativo en la ratio CET1 de Unicaja estimado de entre -40 y -80 puntos básicos, dependiendo del perímetro final de la cartera adquirida. De este modo, la entidad mantendría holgadamente sus métricas de solvencia por encima de los requerimientos regulatorios y estratégicos.
Los factores de riesgo a los que se enfrenta Unicaja
A pesar del atractivo de la opcionalidad inorgánica, Citi subraya la persistencia de una desconexión estructural entre la cotización actual de Unicaja y la dinámica de su negocio subyacente. El consenso del mercado refleja que, para sostener la valoración de sus títulos en los niveles de prima actuales sin depender de la materialización de fusiones y adquisiciones, los inversores demandarán evidencia de una aceleración en el pulso comercial orgánico de la entidad.

Fuente: Unicaja
La evolución futura de la acción y su capacidad para alinearse o alejarse del precio objetivo de 3,33 euros estará supeditada a un conjunto de riesgos operacionales, macroeconómicos y regulatorios específicos:
- Entorno macroeconómico y política monetaria: Un escenario caracterizado por un crecimiento del Producto Interior Bruto (PIB) más débil en España, recortes acelerados en los tipos de interés por parte del Banco Central Europeo o un repunte de las tasas de desempleo ejercería presión a la baja sobre el margen de intereses y las valoraciones. Por el contrario, una evolución económica superior a las previsiones constituiría un catalizador positivo para la cotización.
- Calidad de los activos y cobertura de morosidad: Si los volúmenes de préstamos no dudosos y las necesidades de provisionamiento sobrepasan las proyecciones del modelo, el valor bursátil del banco se vería penalizado. Una normalización más rápida de los activos dañados permitiría liberar provisiones y apoyar la cotización.
- Litigiosidad y contingencias legales: Las incertidumbres derivadas de reclamaciones judiciales en el sector bancario continúan representando un factor de volatilidad con potencial impacto en los resultados.
- Marco fiscal y regulatorio: Cambios en la imposición extraordinaria al sector bancario o modificaciones en los marcos normativos vigentes podrían alterar la rentabilidad esperada sobre el capital.