Los fabricantes chinos de automóviles han dejado de ser un actor secundario en Europa y avanzan a toda velocidad. Su cuota ya ronda el 10% del mercado de turismos en Europa occidental, frente a alrededor del 6% un año antes, y Berenberg prevé que pueda alcanzar el 14% en 2028.
El avance llega además en un momento especialmente delicado para los grupos europeos, que afrontan exceso de capacidad, presión sobre los precios y una nueva oleada de reestructuraciones.
Romain Gourvil y Tommy Whitfield, analistas de Berenberg, señalan que el problema de los fabricantes europeos ya no es únicamente vender coches. Es cómo ajustar una enorme estructura industrial a un mercado con poco crecimiento, fábricas infrautilizadas y una competencia china que gana cuota a mucha mayor velocidad. La respuesta pasa por reducir costes y capacidad, acelerar los lanzamientos y, en algunos casos, encontrar usos alternativos para activos industriales.
ArcelorMittal: Europa quiere proteger al automóvil de China y puede acabar salvando al acero europeo
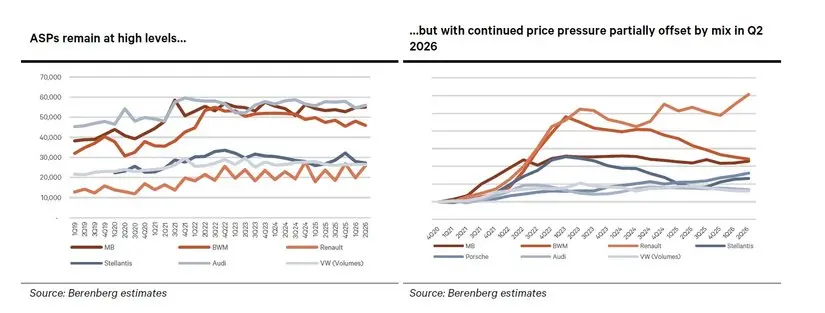
Tesis de Berenberg sobre los coches en Europa
1. Los coches chinos aceleran con fuerza en Europa
Los fabricantes chinos ya alcanzan alrededor del 10% de cuota en Europa al cierre del segundo trimestre de 2026, frente a aproximadamente el 6% en el primer semestre de 2025. Berenberg eleva además su previsión para 2028 hasta el 14%, frente al 11%-12% que manejaba a comienzos de año.
2. Tres marcas concentran el desembarco chino
El avance se está concentrando cada vez más: SAIC/MG, BYD y Chery representaron alrededor del 75% de las ventas europeas de los fabricantes chinos en junio.
3. China exporta su exceso de producción
Los fabricantes chinos están dirigiendo cada vez más capacidad hacia el exterior ante la debilidad de su mercado doméstico, cuyos volúmenes acumulaban una caída cercana al 20% en 2026 en el momento del análisis. Europa se convierte así en un destino clave para absorber producción.
4. El PHEV se convierte en un nuevo frente de batalla
La presión china no se limita al coche eléctrico puro. Berenberg destaca especialmente el avance en híbridos enchufables (PHEV), un segmento en el que las barreras comerciales europeas son actualmente menores. La posible extensión de los aranceles a los PHEV podría cambiar este escenario.
5. Los chinos también están fabricando dentro de Europa
La estrategia está pasando de exportar coches a localizar producción. Hay proyectos en Hungría y Turquía y España aparece como posible candidata para una tercera planta de un fabricante chino. Además, la alianza Chery/Chery-Ebro en la antigua fábrica de Nissan cerca de Barcelona contempla una capacidad de unos 150.000 vehículos anuales en 2029.
6. El gran problema europeo es el exceso de fábricas
Berenberg identifica una sobrecapacidad estructural en la industria europea, agravada por el crecimiento plano previsto de la producción entre 2025 y 2030, la transición al eléctrico y la competencia china.
El caso más extremo es Stellantis, cuyas plantas europeas presentan una utilización de alrededor del 50%. Volkswagen y Mercedes también sufren por la baja utilización de fábricas en países de costes elevados.
7. El automóvil europeo ya ha asumido una factura de 55.000 millones
Los costes de reestructuración de los fabricantes analizados por Berenberg suman aproximadamente 13.000 millones de euros en 2025-2026, mientras que las provisiones por deterioros alcanzan unos 45.000 millones. En conjunto, unos 55.000 millones.
Y la factura no está completamente pagada: Berenberg calcula que devolver la utilización de las fábricas a niveles del 75%-80% podría exigir otros 15.000 millones de euros en costes de reestructuración, con impacto en caja durante varios años.
8. Volkswagen afronta una de las mayores reestructuraciones
El Future Plan 2030 de Volkswagen contempla unos 5.000-6.000 millones de euros solo por la reducción de plantilla, mientras que el coste total estimado por Berenberg se sitúa en torno a 9.500-12.000 millones al incluir cierres o reducción de capacidad, deterioros, sistemas y simplificación de plataformas.
Volkswagen se prepara para perder cuota con el fin de no perder rentabilidad
9. La velocidad de los fabricantes chinos sigue siendo una ventaja
Uno de los elementos más interesantes del informe es la diferencia en los ciclos de desarrollo: los fabricantes chinos han conseguido reducirlos hasta aproximadamente 12-18 meses, frente a los 4-5 años tradicionales de los fabricantes europeos. Berenberg cree que una regulación más exigente puede reducir parcialmente esta ventaja, pero no eliminarla.
10. Los europeos están acelerando sus lanzamientos
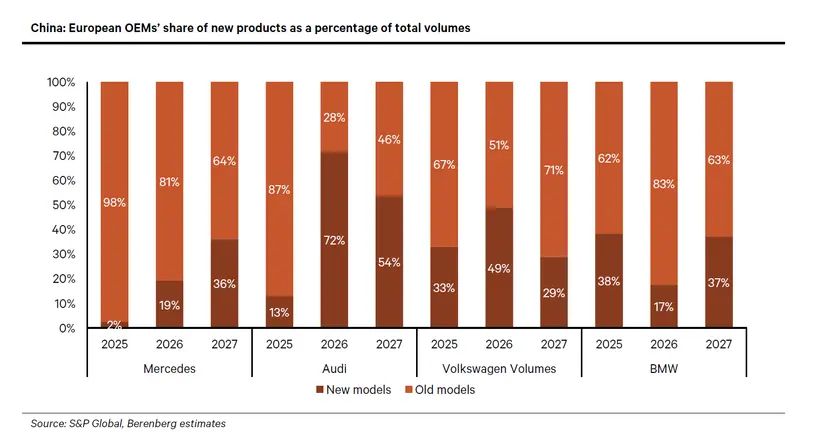
La respuesta europea pasa, entre otras cosas, por renovar más rápidamente sus gamas. Los fabricantes analizados están renovando aproximadamente el 25% de sus modelos cada año entre 2026 y 2028, frente al 15% de media de la última década. Berenberg considera que los nuevos modelos están reduciendo la brecha tecnológica y de costes frente a los chinos.
11. Los fabricantes buscan negocio fuera del automóvil
El informe introduce una vía especialmente llamativa: el “anything but autos”. Ante las fábricas infrautilizadas, aparecen oportunidades en defensa, refrigeración de centros de datos, gestión energética y robótica humanoide. Berenberg cita a Valeo en refrigeración para centros de datos, Schaeffler en robótica y Volkswagen en posibles transferencias de activos hacia defensa o almacenamiento energético.
En conclusión, Berenberg estima que la industria europea del automóvil afronta una doble presión: vende menos de lo que necesita para llenar sus fábricas mientras los fabricantes chinos ganan cuota a gran velocidad. Con algunas plantas funcionando muy por debajo de su capacidad y hasta 55.000 millones de euros ya contabilizados en reestructuraciones y deterioros, el ajuste industrial parece inevitable.
La respuesta pasa por reducir costes y capacidad, acelerar el lanzamiento de nuevos modelos y localizar producción en Europa, mientras la creciente presencia de marcas chinas eleva todavía más la presión sobre precios y márgenes.