La búsqueda les llevó dos años y medio rastreando el centro de Milán y la reforma consumió casi otro tanto. Cuando Domenico Dolce y Stefano Gabbana cerraron la compra del triplex que ocupa tres niveles en el corazón de la ciudad, no adquirieron solo una vivienda: consolidaron la capa más opaca y más sólida de su balance. Ese es el papel del real estate prime de lujo cuando lo firma un fundador de marca.
De media planta a triplex: cómo se construyó la operación
El inmueble llegó por capas. Primero, media planta quinta de un edificio sustancial del centro histórico. Dos meses después de la compra, la pareja concluyó que se les quedaba pequeño y negoció con los propietarios del ático. Después apareció el resto de la planta. «Acabamos con tres apartamentos: era como un patchwork», resumía Gabbana en el reportaje de archivo que Vogue publicó en mayo de 2000.
La ubicación pesa tanto como el inmueble. El triplex queda a la vuelta de la esquina de la sede corporativa, un palazzo del siglo XVIII donde el grupo tiene sus oficinas. Para el análisis patrimonial esa vecindad no es anecdótica: concentra residencia, sede y archivo de marca en un mismo nodo urbano, y convierte el domicilio en una extensión física del relato corporativo.
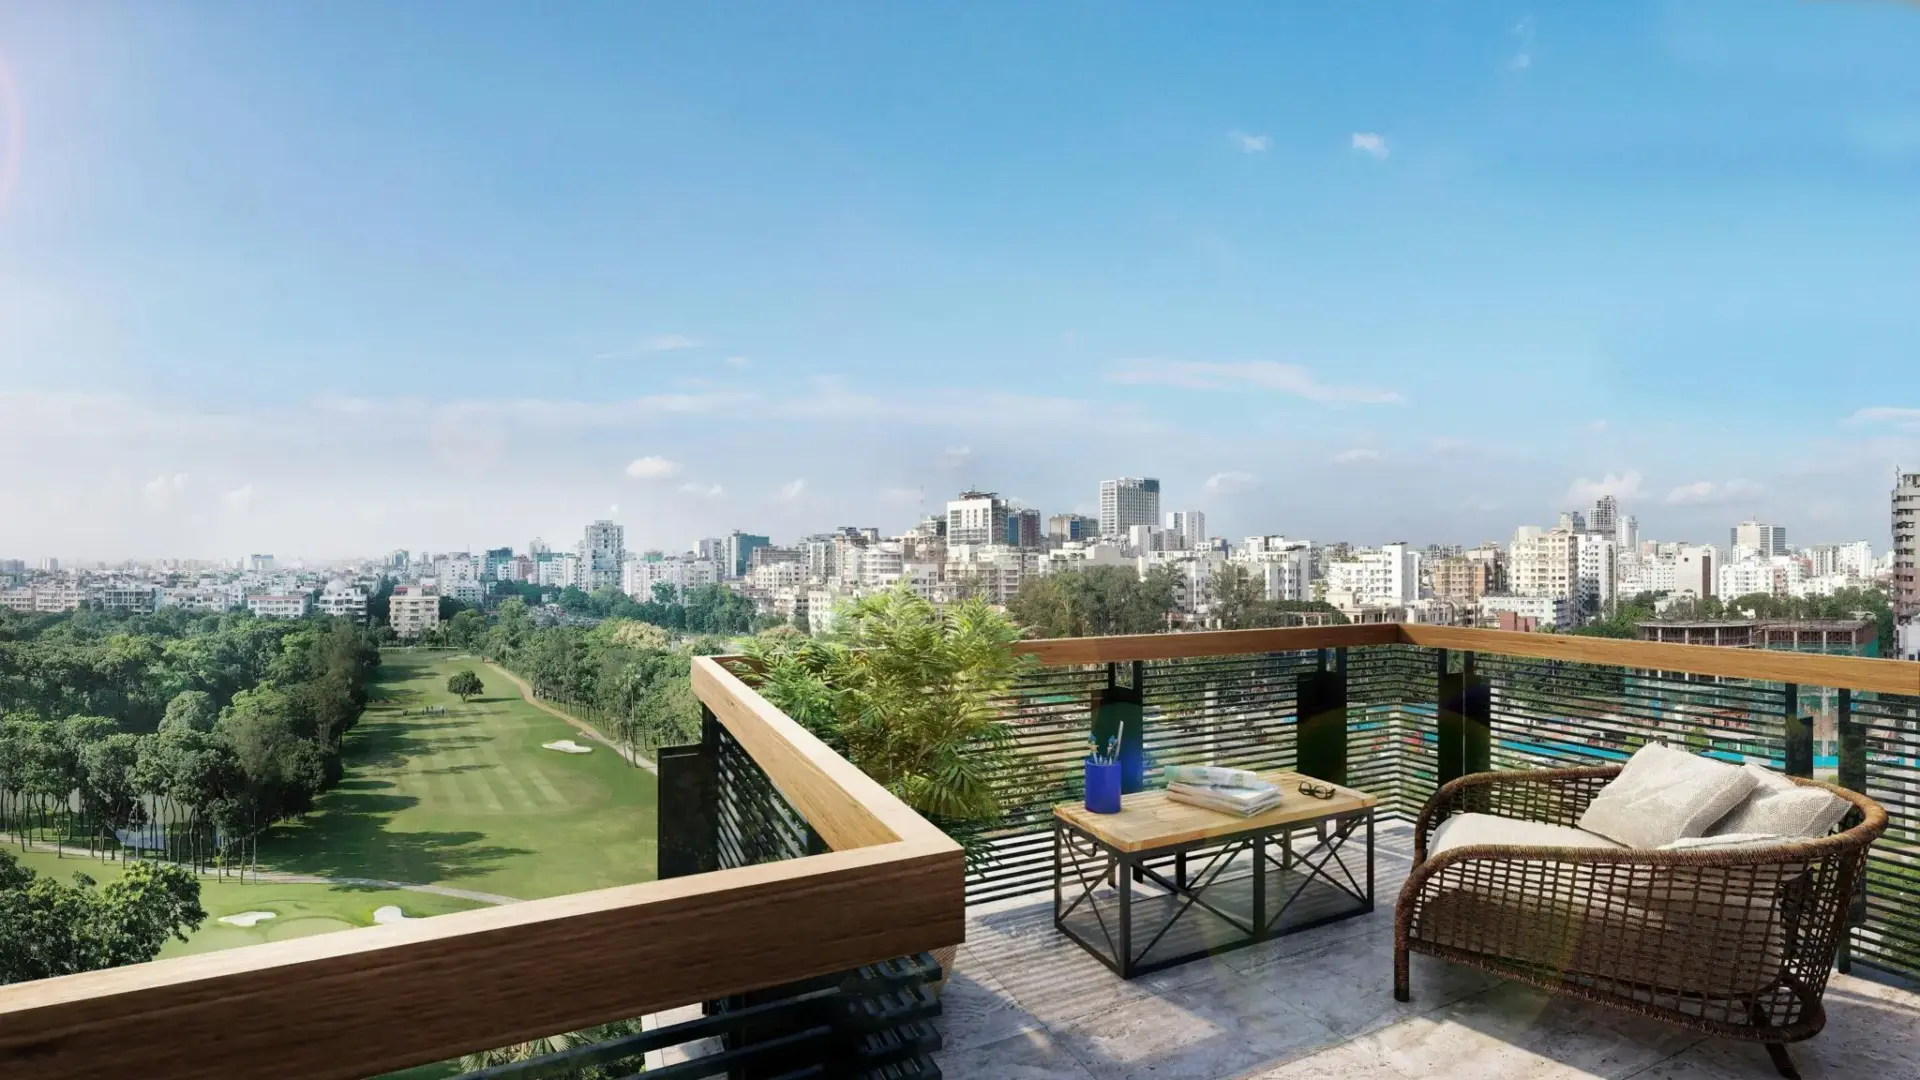
La reforma se apoyó en el arquitecto Claudio Nardi para el marco estructural y en Rodolfo Dordoni para la búsqueda de antigüedades y obra gráfica. Dolce había estudiado arquitectura en Palermo antes de dedicarse a la moda y firmó la distribución del espacio. En la azotea, una piscina forrada con pequeños guijarros volcánicos negros traídos de Stromboli, con terrazas ajardinadas por Giorgio Fornari, el mismo escenógrafo de los desfiles. El paisajismo entra así en la valoración del activo.
Milán, Roquebrune y Stromboli: un portafolio con dos firmas
El triplex no es una pieza aislada. El portafolio inmobiliario de los fundadores incluye una villa en Roquebrune, en la Riviera francesa, y una casa en Stromboli, la isla volcánica que Rossellini inmortalizó en 1949. Cada propiedad responde a una estética distinta: la de Dolce, lineal y en blanco y negro; la de Gabbana, colorista y deliberadamente caótica. Dos lenguajes, un mismo principio: la residencia como soporte material de la identidad de marca.
La escala del patrimonio ayuda a calibrar la operación. En el año 2000, el imperio que ambos controlaban se valoraba en más de 300 millones de dólares. Es una cifra histórica, no actual, pero sirve de referencia: el inmobiliario prime nunca fue la apuesta principal de estos fundadores, sino el depósito donde se guarda el resto. La colección, en cambio, sí es una posición declarada: Basquiats, Warhols y un retrato de Tamara de Lempicka de 1926 que Gabbana regaló a Dolce en Navidad.
La residencia del fundador no compite con la sede social: la completa, y en el centro histórico de Milán esa proximidad tiene precio de escasez.
Ahí está la capa líquida del patrimonio. El inmueble es indivisible; la colección, no. Una pieza puede salir a subasta en cualquier momento sin tocar la estructura de la sociedad, y eso otorga al conjunto una flexibilidad que la vivienda, por definición, no tiene. La firma aporta el relato; la obra aporta la liquidez.
Qué compra realmente un family office con este tipo de activo
He seguido operaciones de este perfil durante años y el error de lectura se repite: se valora el inmueble prime por su potencial de revalorización cuando su función real es otra. En el centro histórico de Milán la oferta nueva es prácticamente nula, porque las restricciones patrimoniales sobre los palazzi lo impiden, y la demanda se ha ampliado con el régimen de tributación plana que Italia introdujo en 2017 para nuevos residentes fiscales. El resultado es un suelo de precio que no depende del ciclo, pero también un techo de liquidez incómodo.
Un triplex de tres niveles con piscina en la azotea no tiene un mercado de miles de compradores. Lo tiene de docenas, y muchos son corporativos o institucionales que compran con criterios de representación, no de retorno. Quien vende, espera; quien compra, negocia con calma. Eso no es un defecto del activo: es su naturaleza. La prima de la historia que paga el comprador —saber que allí vivió y coleccionó un fundador— no se transmite con la escritura, y ese es el riesgo que casi nunca aparece en las tasaciones.
La prima de la historia se paga una vez, en la compra; no se hereda con la escritura ni se recupera en la reventa.
Por eso, para un family office, este tipo de residencia pertenece al bloque no financiero del balance: preservación de capital, uso y representación. La rentabilidad se busca en otro sitio. Quien quiera testar el apetito por este universo tiene dos referencias próximas en el calendario: la temporada de subastas de arte contemporáneo de noviembre en Nueva York, donde se mide el precio de las mismas firmas que cuelgan de estas paredes, y la ronda de desfiles masculinos de Milán de enero de 2027, que devuelve la ciudad al radar del capital internacional.
💎 Veredicto Wealth
El triplex milanés es un activo de preservación de capital y de marca, no un vehículo de rentabilidad: su escasez en el centro histórico no se replica. El riesgo a vigilar es la liquidez del tramo superior, con pocos compradores posibles y ventas que rara vez bajan de doce meses.