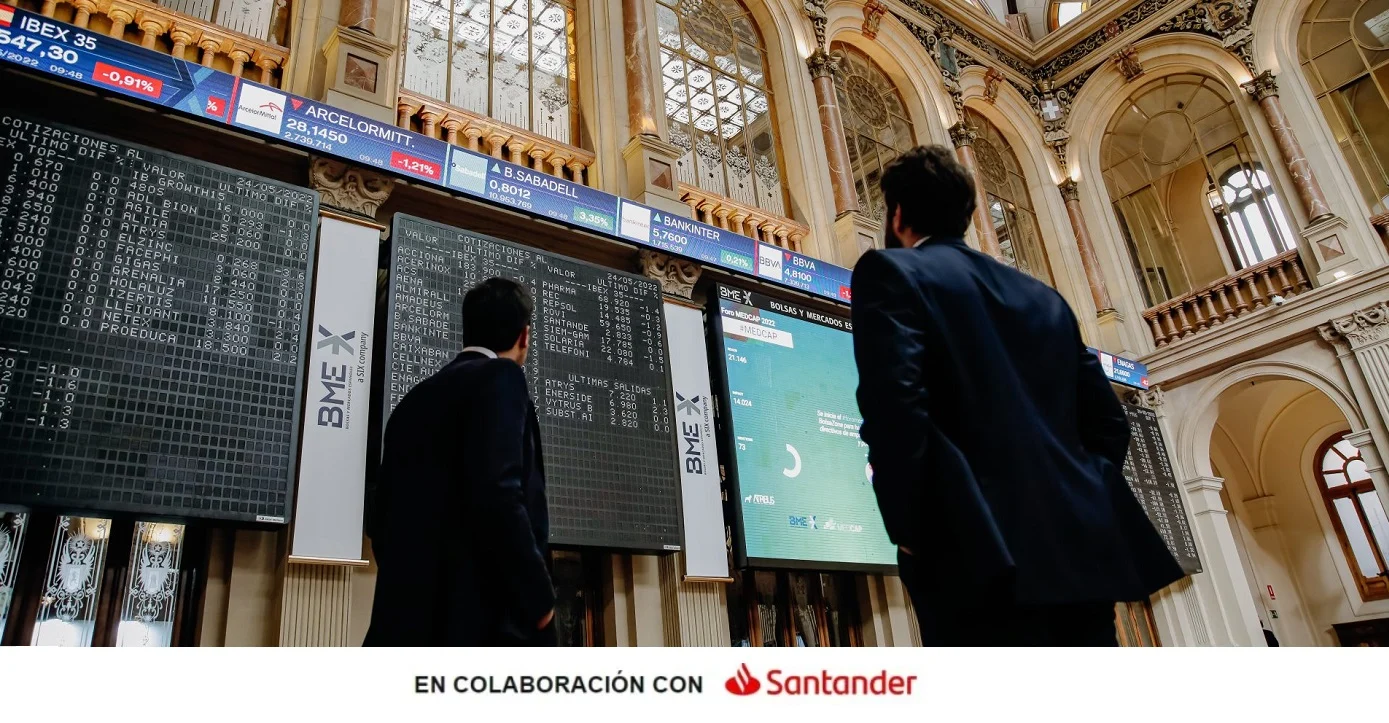
El Ibex 35 cierra la semana en 19.500 puntos tras ceder 325 puntos, un 1,6% que deja el índice a solo 500 puntos del umbral de los 20.000 y que llegó marcado por el vencimiento trimestral de derivados.
Qué dicen las cifras de la semana
En cinco sesiones, el selectivo español ha borrado 325 puntos. La referencia es clara: el IBEX 35 venía de cerrar la semana anterior en 19.825 puntos y ha terminado en 19.500, con una variación semanal del -1,6% que rompe la racha de acercamiento a la cota psicológica de los 20.000. No es un desplome, pero sí una corrección que obliga a vigilar la capacidad del mercado para consolidar niveles.
| Magnitud | Cierre de esta semana | Cierre anterior | Variación |
|---|---|---|---|
| Ibex 35 | 19.500 puntos | 19.825 puntos | -1,6% |
| Puntos cedidos en la semana | 325 | — | — |
| Distancia a los 20.000 | 500 puntos | 175 puntos | +325 |
La última sesión coincidió con la cuádruple hora bruja, el vencimiento trimestral simultáneo de futuros y opciones sobre índices y acciones que liquida Bolsas y Mercados Españoles. Es una cita que suele concentrar volatilidad técnica ajena al fondo del mercado. Los movimientos bruscos de la subasta de cierre responden a ajustes de posiciones, no a los fundamentales de las compañías que integran el índice.
El balance semanal deja tres variables en el punto de mira: los tipos de interés, el precio del petróleo, y la deuda. A ellas se suma una cuarta que gana peso cada trimestre: la inteligencia artificial, cuyo ciclo inversor condiciona ya las carteras de los grandes gestores internacionales.
Los valores que sostienen el mercado
En una semana de ida y vuelta, con recuperación de la pérdida del lunes, el sector bancario ha actuado como soporte. Santander figura entre las mayores subidas semanales del Ibex, junto a Repsol, Mapfre e Iberdrola. Solaria se ha colado en alguna de las sesiones de rebote más intenso.
El argumento del sector financiero es conocido: unos tipos todavía elevados sostienen los márgenes de intermediación. El riesgo es simétrico. Si el crecimiento se resiente y el crédito se contrae, la misma palanca que hoy sostiene al selectivo se convierte en lastre. La composición del índice, muy cargada de banca, utilities e infraestructuras, explica por qué reacciona con tanta sensibilidad a cualquier variación en la deuda y en los tipos.
Un cierre semanal en negativo con la banca como sostén dibuja un mercado que aguanta por composición, no por convicción.
La inteligencia artificial ya no es un factor anecdótico. Las grandes tecnológicas estadounidenses concentran buena parte del flujo inversor global, y su comportamiento arrastra a las bolsas europeas por correlación. Cuando ese flujo se tensiona, un índice con menor capitalización y una cartera poco tecnológica como el Ibex lo acusa con más fuerza.
El bono al 5% y la presión sobre la Fed
El verdadero termómetro no son los tipos oficiales, sino el bono estadounidense, que se mantiene en el entorno del 5%. Ese coste de financiación marca el suelo de rentabilidad que exigen los inversores globales y presiona a todas las bolsas. En paralelo, el pulso entre la administración estadounidense y la Reserva Federal ha terminado con una subida de 0,25 puntos porcentuales, impuesta frente a quienes pedían bajadas.
Ese doble escenario, de deuda cara y política monetaria tensionada, condiciona la entrada del Ibex en el último trimestre. Los mercados descuentan que el crecimiento aguante, pero cada dato macroeconómico se convierte en una prueba. El petróleo, en este contexto, actúa como variable de doble filo: alivia la inflación cuando baja y tensiona los costes energéticos cuando sube.
El 20.000, la frontera del último trimestre
La referencia técnica es inequívoca. El Ibex no alcanza los 20.000 puntos, pero se queda lo bastante cerca como para que el mercado no los pierda de vista. Es el nivel que, consolidado, daría por resuelta la corrección en la que está inmerso. Sin superarlo, el arranque del último trimestre quedará en manos de los bonos, de los bancos centrales y del crudo.
El precedente inmediato invita a la cautela. La semana que ahora termina había empezado con una pérdida el lunes que el mercado recuperó íntegramente en las sesiones siguientes. Ese patrón de ida y vuelta, repetido en varias semanas consecutivas, sugiere que no hay una dirección clara y que los inversores operan al ritmo de los datos. Para las carteras, la consecuencia práctica es que los resultados del tercer trimestre, que empezarán a publicarse a partir de octubre, pesarán más que cualquier otra referencia.
Para la semana próxima, la agenda ofrece pocas referencias propias. El mercado español dependerá de los datos macroeconómicos que lleguen desde Bruselas y Washington, y de la evolución del bono estadounidense. Cualquier acercamiento del rendimiento a la cota del 5% volverá a poner a prueba la resistencia del selectivo.
La lectura honesta del balance es que el Ibex aguanta, pero no convence. Un cierre semanal negativo en plena cuádruple hora bruja no dicta tendencia, y la fortaleza del sector bancario amortigua la caída. El problema es que esa misma fortaleza depende de unos tipos que el mercado espera ver bajar. Cuando eso ocurra, el soporte que hoy sostiene al índice será también su principal riesgo.
📊 Las Claves para el Inversor
- Qué vigilar: El nivel de los 20.000 puntos y la evolución del bono estadounidense en el 5%. La publicación de resultados del tercer trimestre, a partir de octubre, será el primer termómetro de fondo.
- Reacción del valor: El mercado no descuenta una caída mayor: la pérdida del lunes se recuperó en su totalidad. El cierre en 19.500 apunta a una corrección técnica, no a un cambio de tendencia.
- Precedente sectorial: La composición del Ibex, con banca y utilities en cabeza, ha sostenido otras correcciones recientes. Mientras los márgenes bancarios aguanten, el índice tiene un suelo más firme que otros parqués europeos.