La filial española de la multinacional de golosinas Fiesta, Colombina, maquilla un beneficio de 1,7 millones de euros en 2025, pero arrastra un agujero histórico de más de 7 millones de euros, una caída en cuanto a la cifra de negocio, y se le suma una fuerte dependencia de la financiación intragrupo. MERCA2 ha tenido acceso a la auditoría del 2025 realizada por UHY Fay & Co Auditorías, donde expresan que el ejercicio de 2025 ha estado marcado por una reducción del 6,6% en la cifra de ventas respecto al ejercicio de 2024, principalmente como consecuencia de la contracción en determinados mercados de exportación y un entorno de elevada presión competitiva.
En este sentido, si nos fijamos en las últimas cuentas anuales de Fiesta, observamos que, mientras la cuenta de resultados muestra números verdes por segundo año consecutivo, con un beneficio neto de 1.717.847,15 euros a cierre del ejercicio fiscal de 2025, que toma el relevo de los 2.163.324,05 euros ganados en 2024, los cimientos estructurales de la sociedad reflejan un historial de turbulencias financieras.
Tal y como apuntan desde Fiesta en el documento auditado, «durante el 2025 se realizaron lanzamientos y renovaciones de nuevos productos, alcanzando unas ventas de 1,7 millones de euros, que equivalen al 6,9% de las ventas totales de la compañía. Seguimos apostando por productos innovadores y de alto valor percibido, ajustándonos a las tendencias de mercado para continuar siendo una de las marcas líderes del mercado del dulce en España.
El gran dolor de cabeza de Fiesta: más de 7 millones en pérdidas acumuladas
En este contexto, el principal foco de la auditoría de Fiesta se encuentra en el patrimonio neto y, más concretamente, en la pesada losa de los resultados negativos de ejercicios anteriores. A pesar de la saneada rentabilidad de los dos últimos ejercicios, la sociedad arrastra un saldo negativo en sus reservas y remanentes que asusta. En el documento se observa como «resultados negativos de ejercicios anteriores -7.214.016,11 euros».
Aunque esta cifra supone un alivio relativo si se compara con el abismo de «-9.161.007,74 euros» que reflejaban los libros contables al cierre de 2024, demuestra que Fiesta ha estado al borde del colapso estructural en el pasado reciente y que el camino hacia la digestión total de este déficit histórico aún es largo. Este desequilibrio pone de manifiesto que los beneficios actuales no son suficientes por sí solos para sanear el balance, evidenciando que la empresa ha necesitado de operaciones corporativas extraordinarias de rescate por parte de su grupo propietario, la multinacional colombiana Colombina, para evitar entrar en causas legales de disolución por pérdidas.
Para el ejercicio 2026, la Compañía se ha fijado un crecimiento cuantitativo en ventas, continuando con la expansión del negocio a nuevos canales como el retail y reforzando mercados como el de la zona de Medio Oriente, donde hemos constituido a finales del año 2023 una filial en la ciudad de Dubai.
Auditores UHY Fay & Co.
No obstante, la pregunta es cómo ha logrado Fiesta Colombina capear estos malos años financieros sin colapsar. Si bien hay una respuesta, esta reside en el capó de su financiación corporativa. La compañía muestra en su balance una «prima de emisión de 50.073.660 euros» asentada sobre un capital social de «7.835.000 euros». Esta desproporción, donde la prima multiplica por varias veces el capital social nominal, es el reflejo directo de las masivas inyecciones de liquidez y capital efectuadas en los últimos años.
Sin ir más lejos, durante el ejercicio 2024 se canalizaron movimientos patrimoniales extraordinarios que inyectaron «más de 44 millones de euros en aportaciones y reservas», tal y como se explica en la auditoría realizada por UHY Fay & Co. Sin esta red de seguridad tejida desde el otro lado del Atlántico por la matriz, la filial española difícilmente habría podido absorber el impacto de sus pérdidas acumuladas ni hacer frente a su pasivo bancario a corto plazo, el cual asciende a «más de 5,7 millones de euros con entidades de crédito».
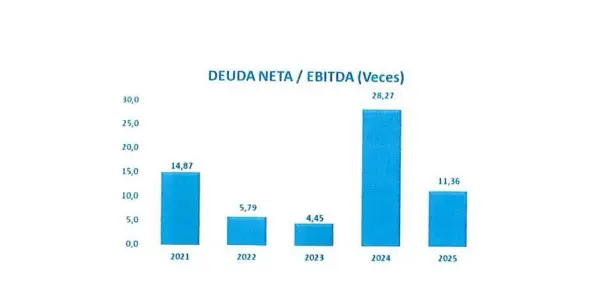
Por otro lado, en 2025, la razón de deuda neta sobre Ebitda de Fiesta se situó en aproximadamente 11,4 veces, mejorando significativamente frente al ejercicio de 2024, como consecuencia, eso sí del incremento del ebitda y la reducción del endeudamiento financiero. La deuda financiera total a fecha de diciembre de 2025 ascendió a 11,6 millones de euros, frente a los 13,8 millones de euros registrados a 31 de diciembre de 2024, lo que representa una disminución del 15,7%, derivada principalmente del proceso de amortización y disciplina financiera implementado durante el ejercicio fiscal pasado.
El vencimiento promedio de la deuda cerró en 2,1 años con un coste promedio ponderado de 3,2%. La deuda a largo plazo representó 50,5% del total y el 100% de la deuda financiera está denominada en euros, mitigando el riesgo cambiario en la estructura de financiación.
La caída de las ventas y el tijeretazo laboral
El pulso comercial del día a día en Fiesta muestra síntomas de fatiga. La capacidad de la compañía por vender sus emblemáticas golosinas en los mercados de gran consumo se ha contraído durante el último año fiscal. Según reflejan los estados financieros, el importe neto de la cifra de negocios descendió de los 25.928.688,97 euros registrados en 2024 a los 24.219.290,05 euros al cierre de 2025. Si bien, esta contracción en las ventas de casi 1,7 millones de euros en un solo año evidencia que la marca sufre presiones competitivas en el sector de la confitería, una menor demanda o un desgaste en los canales de distribución tradicionales.
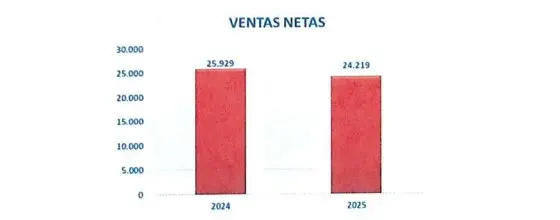
Que la empresa gane más dinero neto en 2025, es decir, 1,71 millones frente a los 2,16 millones de 2024, vendiendo menos producto en bruto, indica que el beneficio actual responde más a una agresiva política de contención de costes operativos y optimización de márgenes que a una expansión comercial.
Por otro lado, si nos centramos en el tema laboral, la plantilla de Fiesta está compuesta, según la auditoría, por una media de 170 empleados fijos, vinculados principalmente a su centro productivo. Una plantilla que ha notado el rigor en el control de gastos. Tal y como se detalla en el documento, «los gastos de personal se redujeron de 9,40 millones de euros en 2024 a 9,01 millones de euros en 2025, una bajada que se afila aún más al observar la partida específica de sueldos y salarios, que retrocede de 7,61 a 6,99 millones de euros«.
Fiesta Colombina sobrevive y maquilla sus cuentas gracias al oxígeno financiero de su matriz y a un drástico recorte en sus costes internos, pero el sabor de su éxito sigue estando empañado por un pasivo histórico y unas ventas que, lejos de crecer, encogen curso tras curso.