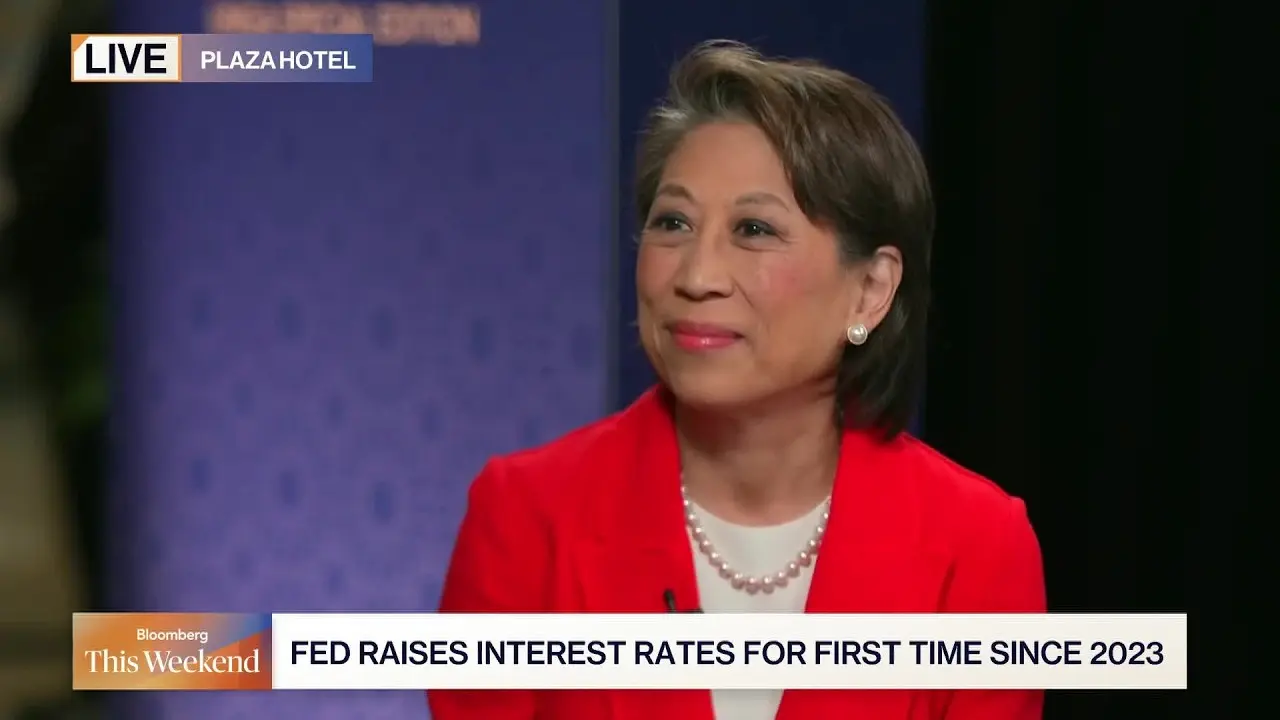
Bloomberg Television dedicó buena parte de su programa matinal a una idea fácil de enunciar y complicada de ejecutar. La ejecutiva de State Street que pasó por el plató lo planteó sin rodeos: la incertidumbre global ha dejado de ser ruido de fondo para convertirse en el eje sobre el que se construyen las decisiones de inversión. Su tesis de fondo es que el inversor ha cambiado de régimen sin darse cuenta del todo.
De la cartera eficiente a la cartera que resiste
Durante años, recuerda la portavoz de la firma, el mercado premió la eficiencia: carteras concentradas, optimizadas, exprimidas al máximo por unidad de riesgo. Ese marco, sostiene, ha quedado atrás. En su lugar aparece otro objetivo, el de las carteras resilientes, capaces de atravesar escenarios muy dispares sin necesidad de acertar de antemano cuál de ellos va a materializarse.
Tres fuerzas explican el giro, según su análisis: el encarecimiento del coste del capital, unas tensiones geopolíticas más permanentes y un cambio tecnológico que ya no se limita a un sector concreto. El crecimiento, admite, ha aguantado razonablemente bien, pero eso no elimina el problema de fondo. La recomendación que traslada a los inversores es doble: seguir invertidos y, a la vez, preguntarse qué harían esos riesgos a la cartera si llegan a materializarse.
Los amortiguadores: liquidez, oro y duración corta
En su propia asignación, State Street se mantiene en línea con el benchmark tanto en renta variable como en renta fija. Pero la firma subraya un detalle que cambia el cálculo del resto de la cartera: unos rendimientos más altos elevan el listón para cualquier otro activo. Con ese punto de partida, la selección de acciones se orienta hacia compañías con beneficios duraderos, balances sólidos y capacidad de absorber un coste de financiación más caro.
Los grandes clientes institucionales están incorporando capas adicionales. La portavoz menciona liquidez, oro, hedge funds de baja correlación y productos a tipo flotante. Y en el mercado de ETF detecta un interés especialmente intenso por la renta fija de duración corta y ultracorta: instrumentos que no buscan grandes revalorizaciones, sino rebajar la volatilidad de la parte defensiva del patrimonio.
El crédito privado aterriza en la góndola del inversor particular
State Street ha lanzado en el último año tres productos que combinan exposición a índices públicos con exposición a crédito privado, con el foco puesto en el grado de inversión. La firma insiste en que trabajó la liquidez y se declara satisfecha con el comportamiento relativo frente a otras alternativas del segmento. En el conjunto de esa gama acumula ya cerca de 1.000 millones de dólares, según cifras que ella misma puso sobre la mesa.
Los inversores tienen que estar invertidos, sí, pero también preguntarse qué le harían a su cartera un escenario de inflación persistente o de tipos altos durante más tiempo.
— State Street, entrevista en Bloomberg Television
La pregunta siguiente fue si el pequeño inversor debería tener más acceso a ese crédito privado. La respuesta de la firma es que depende del horizonte temporal, y de ahí su foco en los activos de jubilación, los más longevos por definición. Su propuesta combina un 10% permanente en mercados privados —renta variable, crédito e inmobiliario— dentro de los fondos de ciclo de vida, con el resto en vehículos líquidos e indexados. Un esquema de barra con dos extremos que, a su juicio, captura lo mejor de ambos mundos.
El escenario que el mercado mira menos: inflación persistente
Aquí llega una de las advertencias más útiles de la conversación. State Street sostiene que el debate público está muy centrado en cuál será el próximo movimiento de la Reserva Federal y bastante menos en qué ocurriría si la inflación se muestra más pegajosa y el entorno se instala en tipos altos durante más tiempo. Sin embargo las implicaciones para la cartera son distintas según cuál sea ese escenario, y por eso conviene tenerlas pensadas de antemano.
En ese contexto, defiende que distintas partes del patrimonio hagan trabajos distintos: que unas piezas funcionen con inflación alta y otras con inflación baja, que unas rindan con tipos elevados y otras cuando bajen. Ese es el sentido práctico de la resiliencia que reivindica la firma. No anticipar el escenario, sino sobrevivirlo sin verse obligado a vender en el peor momento.
Jubilación, rentas vitalicias y cuentas para menores
Sobre el dinero de la jubilación, la portavoz responde a una premisa clásica con la que muchos crecieron: aportar el máximo al 401(k) durante toda la vida laboral ya no garantiza nada. La gente se jubila antes y vive más años. De ahí la innovación en fondos de ciclo de vida y en productos como IncomeWise, que incorpora renta garantizada y un desembolso gestionado para no sobrevivir a los propios ahorros. La demanda de vehículos orientados a generar renta, añade, es transversal a una población que envejece.
En el extremo opuesto de la edad, State Street coloca uno de sus productos SPDR como opción de inversión por defecto en las cuentas de inversión para menores impulsadas por la Administración estadounidense, con exposición al S&P 500 de bajo coste. Su lectura de fondo es casi una máxima de manual: crear patrimonio exige dos cosas, entrar al mercado y permanecer invertido. Empezar cuanto antes solo mejora la ecuación.
Qué significa esto para el lector
La utilidad de esta entrevista no está en ningún producto concreto, sino en el marco mental que propone. Durante quince años, buena parte del ahorro se gestionó asumiendo que la inflación era un problema resuelto y que el coste del dinero seguiría siendo barato. Ese supuesto se rompió, y las carteras que se construyeron sobre él se sostienen ahora con más tensión de la prevista. La propuesta de State Street consiste en asumir que no sabemos qué escenario viene y organizar el patrimonio para que no dependa de acertar.
Traducido al ahorrador particular, esto tiene tres consecuencias prácticas. La primera es que la parte defensiva de la cartera ya no puede ser un aparcamiento pasivo: con rendimientos más altos, la renta fija de vencimiento corto compite de verdad con otros activos y aporta estabilidad sin renunciar del todo al retorno. La segunda es que la diversificación vuelve a importar más que la concentración, después de una década en la que concentrar salió casi siempre a cuenta. Y la tercera es que la liquidez tiene un precio, pero también un valor: quien pueda evitarlo no debería verse forzado a vender en un mal trimestre.
Queda la letra pequeña. Los vehículos que mezclan índices públicos con crédito privado ofrecen exposición a un mercado históricamente reservado a instituciones, pero llegan con preguntas razonables sobre la valoración de esos activos y sobre la liquidez real en momentos de estrés. State Street presume de haber trabajado ese punto y de contar con un volumen ya relevante, aunque la cifra citada —en torno a 1.000 millones de dólares— es modesta en el contexto global del sector. La comodidad de comprar crédito privado en un ETF es una buena noticia para el acceso. La exigencia de entender qué se está comprando sigue intacta.
La pregunta que queda abierta es la que casi nadie quiere responder en voz alta: si el escenario de tipos altos durante más tiempo se confirma durante los próximos años, cuántas carteras construidas en la era de la eficiencia aguantarán el tirón sin moverse. State Street ya ha dado su respuesta. Cada inversor tiene la suya pendiente.
Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.