El precio del petróleo encara octubre con cupo cero de Saudi Aramco para sus clientes europeos. La petrolera estatal saudí ha comenzado a comunicar a varios operadores del continente que no recibirán crudo el mes que viene. La causa no es comercial: el oleoducto Este-Oeste, la arteria que permite evacuar el crudo saudí hacia el mar Rojo, sigue fuera de servicio tras un ataque con drones lanzados desde Irak.
Los contratos de suministro a plazo firmados con refinerías y comercializadores europeos no se ejecutarán el mes próximo, según las fuentes consultadas por Bloomberg y recogidas por Oilprice. No es un ajuste de calendario ni una revisión de precios. Es la consecuencia directa de la parálisis de una infraestructura que se ha vuelto crítica en cuestión de meses.
Aramco deja a Europa sin crudo saudí para octubre
La tubería conecta los yacimientos del este de Arabia Saudí con las instalaciones de exportación de Yanbu, en la costa del mar Rojo. Su valor estratégico se ha multiplicado desde el estallido de la guerra entre Estados Unidos e Irán y el consiguiente bloqueo del estrecho de Ormuz. Riad ha recurrido a esta ruta para desviar en torno a cinco millones de barriles diarios que, de otro modo, tendrían que salir por terminales del golfo Pérsico.
Sin ese conducto operativo, el crudo saudí destinado a los mercados occidentales se queda sin salida práctica. Aramco ha trasladado a sus clientes la cancelación de las entregas de octubre mientras evalúa alternativas que, por ahora, no alcanzan el mismo volumen. La capacidad de producción sobrante de Arabia Saudí no resuelve nada si el barril no puede llegar al puerto.
Saudi Aramco trabaja para reactivar parcialmente el bombeo en los próximos días, con el objetivo de llevarlo a pleno rendimiento en unas seis semanas, según las mismas fuentes. El calendario no está garantizado. La evaluación de daños sobre una infraestructura expuesta y de reparación compleja depende de factores técnicos y de seguridad que la compañía no ha detallado.
Aramco no cancela por precio ni por falta de demanda: cancela porque no tiene por dónde sacar el barril. Es una interrupción logística, no una decisión comercial.
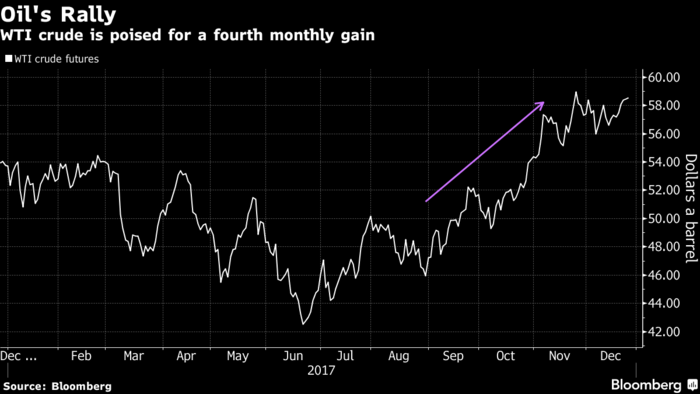
El Brent apenas ha reaccionado al anuncio. Cotiza en torno a 104 dólares por barril, con un descenso del 0,4%, todavía muy por encima de los niveles previos al inicio del conflicto con Irán. La calma aparente del mercado contrasta con la gravedad del corte.
El diésel europeo, el eslabón más expuesto
El golpe se notará antes en el diésel que en la gasolina. Europa importa del Golfo volúmenes relevantes de crudo medio y pesado, el más adecuado para producir gasóleo, y el recorte saudí estrecha ese grifo justo cuando el continente afronta la temporada alta de demanda. Los operadores ya descuentan tensiones en en el mercado del gasóleo, el combustible que mueve el transporte de mercancías y buena parte del parque automovilístico español.
Conviene separar dos mercados que no se mueven al mismo ritmo. El diésel responde a su propio equilibrio de oferta y demanda, que en Europa es estructuralmente deficitario: el continente consume más gasóleo del que refina. Ese desequilibrio hace que cualquier recorte de crudo pesado, el que mejor rinde en la destilación media, tenga un efecto amplificado sobre el precio final del combustible.
España está especialmente expuesta. La dependencia del gasóleo en el transporte por carretera supera ampliamente la de sus socios europeos, y cualquier repunte del precio del diésel se traslada con pocas semanas de retraso a los surtidores. Por la vía del índice de precios, ese encarecimiento llega también a la cesta de la compra del hogar medio.

La propia compañía no ha publicado una confirmación oficial de la suspensión, que ha trascendido a través de fuentes conocedoras del asunto. Ese silencio institucional, habitual en la petrolera estatal, deja al mercado operando con información parcial. Si los inventarios europeos de gasóleo están tan ajustados como sugieren los operadores, el margen para absorber el corte sin que suba el precio es escaso.
Ahí está la primera contradicción. Un corte de suministro de esta magnitud apenas mueve el barril, lo que sugiere que la mayoría de las posiciones especulativas ya había incorporado un escenario de tensión prolongada en Oriente Medio. El mercado no reacciona porque, en parte, ya estaba preparado.
Una parálisis que mide la fragilidad del sistema
El episodio revela algo más incómodo que el precio de un mes. El sistema energético europeo ha trasladado buena parte de su riesgo del consumo a la logística. La Unión Europea redujo su dependencia del gas ruso después de 2022 y diversificó proveedores, pero lo hizo reforzando su exposición a rutas marítimas y terrestres que dependen de un puñado de puntos de paso. Ormuz, el mar Rojo, el oleoducto Este-Oeste. Cada uno de esos nudos concentra el suministro de medio continente.
Cuando el estrecho de Ormuz quedó comprometido, Arabia Saudí convirtió su oleoducto interior en la válvula de escape del crudo que ya no podía salir por el golfo. Lo que antes era una alternativa se transformó en columna vertebral. Ahora que la columna falla, no hay plan B a la misma escala.
Medio siglo atrás, el embargo petrolero de 1973 demostró que las interrupciones de suministro no actúan solo sobre el precio del barril, sino sobre la confianza de los mercados. La diferencia es que entonces el arma era política y ahora es logística. El resultado, sin embargo, puede parecerse si la parálisis se prolonga más de lo previsto.
El riesgo evidente es que el corte se extienda más allá de octubre. Aramco promete una recuperación parcial en días y total en seis semanas, pero los plazos en infraestructura energética dañada rara vez se cumplen a la primera. Si el oleoducto no vuelve a pleno rendimiento antes del invierno, la presión sobre el diésel europeo se sumará a la estacional de la calefacción. El cóctel puede salir más caro de lo esperado.
La respuesta europea tiene poco margen de maniobra a corto plazo. Liberar reservas estratégicas de gasóleo aliviaría el golpe durante unas semanas, pero no sustituye el crudo que falta. La diversificación hacia otros proveedores del Golfo o de África Occidental tropieza con la misma limitación: buena parte del crudo disponible ya está comprometido en contratos a largo plazo.
Hay una segunda lectura, menos visible. El mercado del crudo ha aprendido a convivir con la volatilidad geopolítica hasta el punto de ignorarla. Esa indiferencia funciona mientras los inventarios aguantan. Deja de funcionar el día que no lo hacen.
El sistema energético europeo no ha eliminado su dependencia del crudo: solo la ha repartido entre más cuellos de botella. Cada uno de ellos basta para desestabilizar el suministro.
La próxima cita para calibrar el alcance del problema llegará con los inventarios semanales que publica la Agencia Internacional de la Energía y con las señales que emita la propia Aramco sobre la reactivación del oleoducto. Si el crudo se mantiene sobre los 100 dólares sin sobresaltos, la lectura será que el mercado confía en una solución rápida. Si el diésel empieza a despegarse del Brent, la señal apuntará en la dirección contraria.
Mientras tanto, la cuenta atrás de octubre corre. Europa sabrá en pocas semanas si el corte saudí fue un episodio pasajero o el primer síntoma de un invierno complicado en los surtidores.