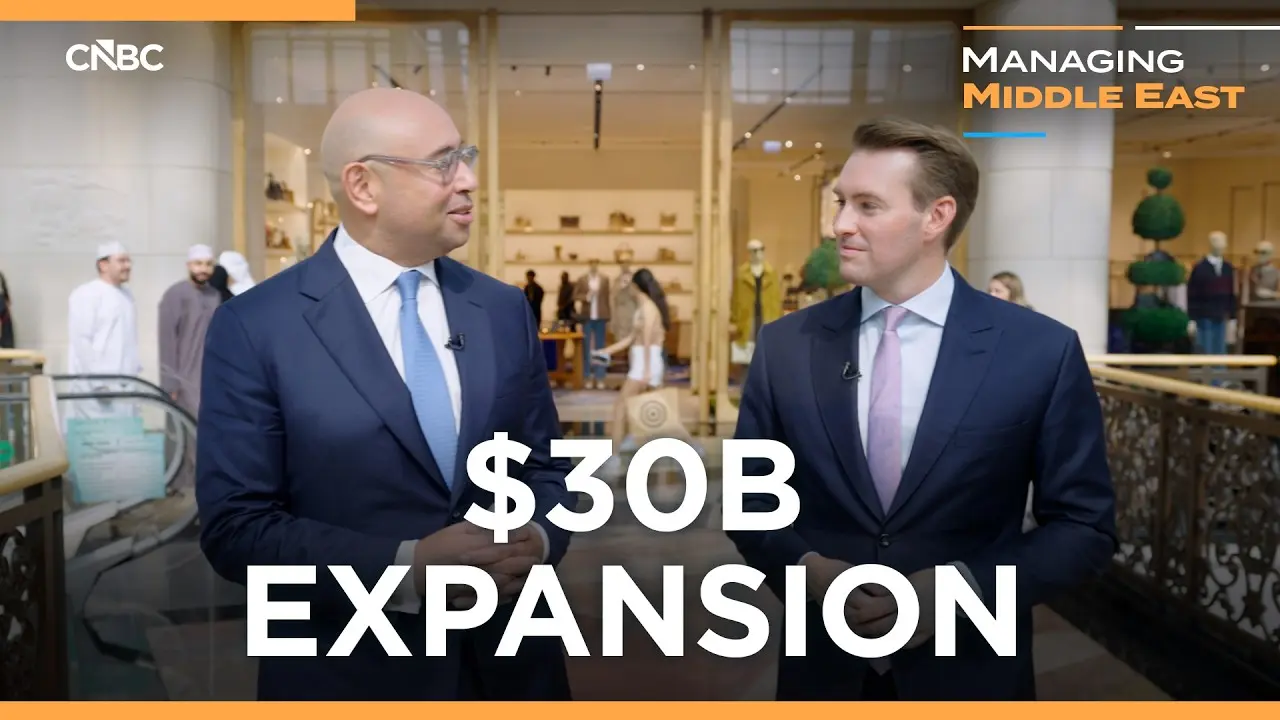
La guerra con Irán ha sacudido el turismo en el Golfo, pero Majid Al Futtaim no ha movido el timón. En una entrevista grabada en el Mall of the Emirates para CNBC International, el consejero delegado del grupo sostiene que el consumo doméstico ha aguantado el golpe y que la compañía mantiene intacto su plan de duplicar su valor en un horizonte de cinco a siete años. El EBITDA creció un 11% en el primer semestre de 2026, el dato que la cadena presenta como prueba de que la estrategia aguanta.
El entorno, admiten desde la compañía, es impredecible. El directivo reconoce ante las cámaras que el segundo trimestre fue complicado para todo el mundo, con la confianza y el gasto del consumidor claramente resentidos y unos ingresos turísticos muy mermados. Aun así, insiste en que la posición de partida era de fuerza: el grupo venía de un ejercicio récord y afrontó la crisis con el balance más sólido que ha tenido en una década.
Un shock de demanda con recuperación rápida
Los números que maneja la región dibujan un golpe severo. Según los datos que cita CNBC International, el tráfico de pasajeros en el aeropuerto de Dubái cayó un 31% en el conjunto del primer semestre de 2026, y las aerolíneas de Oriente Medio perdieron cerca del 60% de sus pasajeros en marzo respecto al año anterior, el primer mes completo de conflicto. Con ese telón de fondo, el grupo creció: los ingresos subieron un 1% interanual y el beneficio operativo se disparó alrededor de un 38%.
La clave, según el relato del directivo, está en la composición de la demanda. Explica que la inmensa mayoría de las ventas de sus negocios de retail, alimentación y entretenimiento procede de residentes, no de visitantes, y que ese consumo interno ha demostrado ser mucho más resistente que el turístico. No niega que hubo retrocesos: clientes que aplazaron compras no alimentarias y cestas más ajustadas. Pero describe una recuperación constante y ‘tranquilizadora’ del gasto local.
Tampoco el petróleo explica todo. El consejero delegado recuerda que el crudo representa menos de la mitad del PIB de Emiratos Árabes Unidos y que esa proporción sigue bajando. Es un argumento que le sirve para separar el ciclo de las materias primas del comportamiento diario de sus centros comerciales, hipermercados y cines.
El mayor competidor que tenemos es nuestro propio éxito pasado: el mayor riesgo es la complacencia.
— Consejero delegado de Majid Al Futtaim, en CNBC International
Sobre esa idea vuelve en otro momento de la conversación, cuando se le pregunta abiertamente por la competencia. Después de tres años de rentabilidad récord, sitúa el peligro dentro de casa: una empresa que se mire demasiado hacia dentro y pierda de vista al cliente. Es, en el fondo, una advertencia sobre cómo gestionar una posición de liderazgo en un mercado que se mueve rápido.
Más de 1.000 millones al año en tecnología e IA
El grupo destina más de 1.000 millones de dirhams anuales —unos 270 millones de dólares— a tecnología e inteligencia artificial, y su máximo ejecutivo asegura que mantendrá ese nivel de inversión. La prueba, dice, está en el rendimiento: su plataforma de comercio digital creció cerca de un 38% el año pasado y ha seguido en dígitos altos en el primer semestre, mientras que su negocio tecnológico, nacido ya como digital y apoyado en IA, avanzó alrededor de un 50% en 2025. las áreas que tiran del carro, incluso cuando la cadena de suministro se tensa.
Con todo, el directivo se muestra cauto con las promesas de futuro y con el entusiasmo tecnológico. Reconoce que la IA es una fuerza transformadora y que ya le está dando retorno, pero subraya la disciplina: es una tecnología cara, no se puede aplicar en todas partes ni al margen de las personas. Sobre la plantilla —unas 40.000 personas en el grupo— prefiere no hacer pronósticos y hablar de equipos capacitados para sacar partido de los agentes y copilotos disponibles.
Carrefour, seguridad alimentaria y precios
Majid Al Futtaim mantiene los derechos exclusivos para operar más de 390 tiendas Carrefour en doce mercados de Oriente Medio, África y Asia. Cuando el transporte marítimo se complicó, la pregunta era si habría problemas de abastecimiento. El consejero delegado responde que buena parte de los productos básicos nunca sube a un barco: gran parte de los lácteos y alrededor de la mitad del pollo fresco llegan por carretera, de productores locales o regionales. Con ese esquema, afirma, la seguridad alimentaria no ha estado en cuestión.
Los precios son otro asunto. El directivo apunta una regla aproximada: cada subida sostenida del 10% en el precio del petróleo acaba traduciéndose en torno a un 0,4% de inflación alimentaria. Asegura que no han trasladado el incremento completo al cliente y que han ampliado el surtido con alternativas locales y productos de entrada a precios menores para ayudar a las familias a atravesar el periodo de inflación alta.
Duplicar el valor de la empresa, no su tamaño
La ambición que da título al vídeo es concreta: duplicar el valor del grupo en cinco o siete años. El propio ejecutivo matiza la palabra clave, y CNBC International lo recoge en su análisis. No se trata de doblar el tamaño del negocio, aclara, sino de construir una compañía más valiosa y más preparada para el futuro. Solo los nuevos destinos que abrirán en los próximos cinco años aportarían, según sus cálculos, entre 100.000 y 150.000 millones adicionales.
El mapa de crecimiento también está definido. Emiratos Árabes Unidos sigue siendo el mercado ancla y Arabia Saudí el otro gran pilar. Egipto, donde el grupo lleva invertido cerca de 25 años, aparece como una plaza de gran recorrido, y África Oriental como horizonte nuevo, con unos 3.000 empleados ya sobre el terreno. En paralelo avanza la transformación del Mall of the Emirates: una inversión de 1.400 millones de dólares en marcha, dentro de un plan de 5.000 millones a cinco años que añadirá infraestructura, un 10% más de superficie comercial y un centenar de tiendas nuevas, además de nuevas experiencias gastronómicas y culturales.
Lo que dice esta entrevista sobre el retail del Golfo
Hay una frase que resume el momento: ‘somos desarrolladores a través de los ciclos, no con los ciclos’. Se trata de una declaración de intenciones, no de un dato auditable, y conviene leerla como tal. Lo que sí es verificable es que la compañia ha seguido invirtiendo mientras el turismo se desplomaba, y que su primer semestre ha terminado en positivo. Para el sector, el mensaje es que el negocio de centros comerciales puede sostener el tipo cuando el visitante extranjero desaparece, siempre que la base de residentes sea lo bastante amplia.
También deja una lección incómoda para los años que vienen. La digitalización y la inteligencia artificial no están siendo un complemento decorativo, sino el motor de crecimiento diferencial del grupo. Y la advertencia sobre la complacencia apunta a un riesgo clásico: en mercados donde se compite con el mundo entero, la ventaja se erosiona desde dentro mucho antes que desde fuera. Habrá que ver si la guerra en la región se resuelve lo bastante rápido como para que el turismo regrese mientras la compañía todavía está ejecutando su plan de expansión.
Queda por saber, además, cuánto de esa promesa depende del escenario macroeconómico y cuánto de la ejecución propia. El directivo insiste en refundarse —el término que usa— y en no dar por buena la posición alcanzada. En un negocio cuyo corazón sigue siendo que la gente salga de casa a comprar, comer y entretenerse, la pregunta abierta es si el consumidor de la región sostendrá ese hábito con la misma intensidad durante los próximos cinco años.
Puedes ver el análisis completo en el vídeo original de CNBC International en YouTube.