El precio del trigo panificable cotiza en máximos de tres años y acumula una subida del 39%. La cifra, que a primera vista parece un movimiento más de mercado, esconde tres shocks que se retroalimentan: la sequía en el sur de las Grandes Llanuras de Estados Unidos, el diésel agrícola en récord por el conflicto en Oriente Medio y una cosecha que en parte de Kansas se ha perdido por completo. He repasado los datos y la lectura es incómoda: el cereal que acaba en el pan de cada día vuelve a comportarse como un vector de inflación.
Merrill Nielsen cultiva 2.500 acres —1.010 hectáreas— en Kansas. Con los precios al alza, debería ingresar más por su grano. Sin embargo, duda de que la subida llegue a su cuenta de resultados: el gasóleo que necesita para el tractor está en máximos históricos y el tiempo le ha jugado una mala pasada. Este año ha perdido la cosecha completa de trigo. Ahí está la clave: un rally en los mercados no equivale a rentabilidad en el campo.
Tres vectores sostienen la cotización: sequía, diésel y geopolítica
Los futures del trigo panificable, la variedad que se muele para harina de pan, acumulan un 39% de subida y se han instalado en su nivel más alto en tres años. No hay una causa única:
- Sequía: la falta de lluvia se ha extendido por el sur de las Grandes Llanuras, la región que concentra buena parte del trigo de invierno estadounidense.
- Diésel agrícola: el combustible que mueve tractores y cosechadoras ha marcado máximos históricos, empujado por el conflicto en Oriente Medio.
- Cosecha perdida: explotaciones como la de Nielsen han visto desaparecer el grano sembrado en primavera con todos los costes ya incurridos.
Lo delicado es que los tres factores presionan en la misma dirección y ninguno se corrige por sí solo. Los expertos consultados por la prensa británica advierten de que los elementos que hoy tensionan la exportación de trigo podrían llevar los precios globales de los alimentos por encima de los niveles actuales, en un momento en el que la inflación alimentaria ya se resistía a ceder. La transmisión, además, no es inmediata: del futures al pan hay molienda, transporte, energía y margen comercial.
Merrill Nielsen, agricultor de Kansas con 2.500 acres (1.010 hectáreas), duda de que los precios más altos se traduzcan en un mejor resultado para su explotación tras perder toda la cosecha de primavera y afrontar el diésel más caro de su vida. — Paráfrasis atribuida a la información publicada por The Guardian el 18 de septiembre de 2026.
Lo que veo detrás del rally: un shock de oferta con dos caras
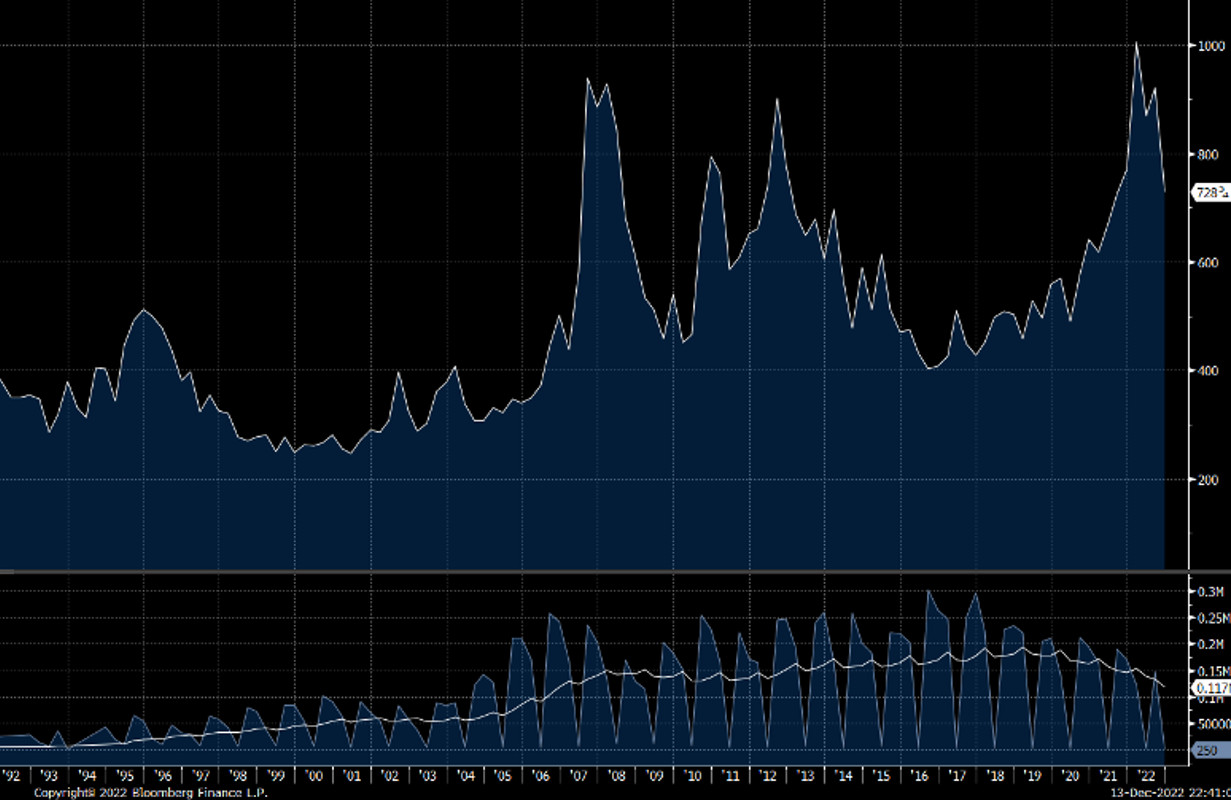
Un encarecimiento del 39% en los futures no se traslada de forma automática al precio del pan ni al bolsillo del agricultor. Lo que veo aquí es un shock de oferta clásico en las materias primas agrícolas, con una diferencia respecto a otros episodios: el coste energético golpea al mismo tiempo la producción y la logística. En 2007 y 2008 el trigo protagonizó revueltas alimentarias en una treintena de países; en 2022 fue la invasión de Ucrania la que disparó la cotización. Ahora la mecha es la sequía estadounidense, el diésel y la geopolítica de Oriente Medio.
Hay una contradicción que los datos no resuelven. Si el precio sube con fuerza, la demanda debería ajustarse y el mercado encontrar suelo; pero si el productor no gana más, la próxima siembra se reduce y el problema se agranda. Ese círculo es el que vigilo. Las referencias a seguir serán la evolución del gasóleo agrícola —ligada al conflicto— y las estimaciones de cosecha que se publiquen en las próximas semanas, además de la siembra de invierno en las Grandes Llanuras.
🌍 El impacto en España y Europa
España es importadora neta de trigo, así que el encarecimiento del grano llega con pocos filtros a la industria harinera, a la panadería y al pienso del ganado. La traducción para el consumidor es directa en la cesta de la compra y, de forma más indirecta, en los costes del sector cárnico y lácteo.
- Euríbor e hipotecas: el Euríbor a 12 meses se mueve con las expectativas de tipos del BCE. Si la inflación alimentaria y energética retrasa las bajadas, el índice tarda más en ceder y las revisiones de las hipotecas variables españolas seguirán llegando con menos alivio del previsto.
- Inflación y poder adquisitivo: el componente de alimentación es el más visible para las familias y el que más pesa en la percepción de precios, incluso cuando la subyacente se modera.
- Tejido empresarial: panificadoras, fabricantes de piensos y distribuidoras alimentarias del IBEX trabajan con márgenes estrechos y coberturas a pocos meses, lo que traslada la volatilidad a las cuentas de 2027.
- BCE: un shock de oferta como este complica la hoja de ruta del Consejo de Gobierno, porque encarece la cesta básica sin enfriar la actividad.
Sin lluvia en las Grandes Llanuras y con el diésel tensionado, la pregunta no es si habrá más inflación alimentaria, sino cuánto tardará en llegar a las estanterías europeas.