Morgan Stanley recorta el precio objetivo de Telefónica a 3,80 euros por acción. El banco estadounidense fija el de Digi en 7,00 euros y deja a las dos telecos cotizadas en España con un potencial casi calcado: un 2% para la histórica, un 3% para la recién llegada al parqué.
La recomendación es idéntica para ambas. Morgan Stanley se limita a emitir un ‘en línea con el mercado’ tanto para una como para la otra. Ni un ‘comprar’ para la que mejor se ha comportado este año, ni un ‘infraponderar’ para la que arrastra meses de dudas.
El detalle del informe explica el porqué. En el caso de Telefónica, el recorte del precio objetivo alcanza el 11,6% sobre las cifras anteriores. Los 3,80 euros fijados apenas dejan un recorrido del 2% sobre los 3,71 euros del cierre previo. Un margen que, en la práctica, equivale a decir que la acción ya cotiza en su precio justo.
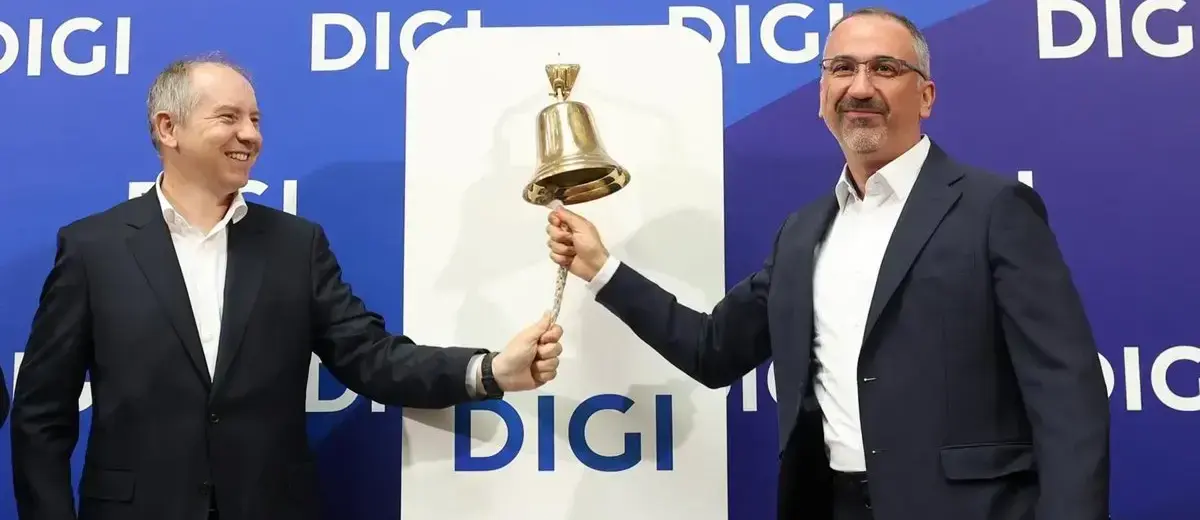
Digi sale mejor parada. Morgan Stanley fija sus 7,00 euros por acción, ligeramente por encima de los 6,76 euros con los que arrancaba la sesión. El potencial que le concede es del 3%, un punto más que el de la teleco clásica. La conquista de ese umbral tendría un valor simbólico añadido.
De hecho, la operadora de bajo coste debutó en Bolsa a mediados de julio a 5,60 euros por título. Desde entonces acumula una revalorización cercana al 20%. Superar los 7 euros consolidaría un balance positivo que se ha convertido en su mejor argumento comercial.
Dos modelos de negocio opuestos, la teleco endeudada y la operadora ligera, confluyen en el mismo diagnóstico: ninguna de las dos justifica hoy una apuesta clara de compra.
El consenso espera más que Morgan Stanley
Las cifras del banco se quedan cortas frente a lo que maneja el resto del mercado. Según los datos recopilados por LSEG, el conjunto de firmas que cubre Telefónica sitúa el precio objetivo medio en 4,00 euros por acción, lo que implica un recorrido del 7% desde los niveles actuales.
Para Digi, las casas que han empezado a seguir su andadura en el parqué conceden una valoración media de 7,29 euros por título, un 8% por encima de la cotización de referencia. Es decir, tanto la operadora histórica como la emergente cotizan por debajo de lo que la media considera justo.
Ese diferencial no es casual. Después de un año de dobles dígitos en bolsa para Telefónica, buena parte de las firmas ha ido ajustando sus modelos a la baja mientras la acción subía. El efecto es el que se ve: consenso y cotización se han ido acercando hasta dejar un margen residual.
Una misma recomendación para dos negocios enfrentados
El paralelismo es lo revelador. Telefónica es una compañía con décadas de historia, dividendo, y un perfil de negocio intensivo en capital. Digi compite con una estructura mucho más ligera y ha hecho del precio su principal palanca de crecimiento. Aun así, la firma estadounidense les asigna el mismo veredicto.
Mi lectura es sencilla. En un entorno de tipos estabilizados y con la guerra de precios todavía viva, ninguna de las dos ofrece la combinación de crecimiento y visibilidad que un inversor institucional exige para ganar peso en cartera. La recomendación neutra no es un desaire: es una constatación.
Telefónica tiene el problema de la ejecución. No es un asunto menor. El mercado ha premiado el relato de contención de costes y simplificación del negocio, pero cada trimestre que pasa sin que las cuentas de la compañía muestren una mejora clara del flujo de caja libre añade presión sobre el equipo gestor. Los 3,80 euros de Morgan Stanley están por debajo de los 4,00 del consenso precisamente porque el banco descuenta un avance más lento de lo que la propia empresa insinúa.
Digi afronta un dilema distinto. El crecimiento en clientes es real y la acción lo refleja mejor que ningún otro indicador. Sin embargo, la reciente salida a Bolsa limita el historial y la cobertura. Pocas firmas se atreven todavía con precios objetivo ambiciosos, y los 7,29 euros del consenso llegan con la etiqueta de ‘todavía por verificar’ que acompaña a a toda compañía con menos de dos trimestres de cotización.
Ahí está la contradicción. Una empresa con historia, dividendo y peso en el IBEX 35 genera menos entusiasmo analítico que una debutante que en nueve semanas ha subido un 20%. Ese fenómeno dice más del cansancio del consenso hacia Telefónica que de las bondades del modelo de Digi.
Conviene vigilar dos hitos concretos. El primero, los resultados del tercer trimestre de Telefónica, previstos para la primera semana de noviembre, donde el mercado querrá ver si la generación de caja sostiene el discurso del equipo gestor. El segundo, la ampliación de cobertura sobre Digi por parte de de nuevas firmas tras la presentación de sus próximas cuentas.
Veredicto Merca2
Cotización al cierre o apertura: Telefónica cotizaba en 3,71 euros por acción antes de conocerse la actualización de Morgan Stanley, que le concede un recorrido del 2% hasta los 3,80 euros. Digi partía de 6,76 euros, con un potencial del 3% hasta los 7,00 euros. Ambas quedan por debajo del precio objetivo medio del consenso.
Clave técnica: En Telefónica, los 3,80 euros coinciden con una zona de resistencia que la acción ha tocado en varias ocasiones durante el trimestre; una ruptura sostenida confirmaría el tramo alcista del año, mientras que perder los 3,60 euros devolvería al valor a la parte baja del rango. En Digi, los 7,00 euros marcan el primer nivel redondo relevante desde su debut en julio.
Apunte sectorial: Morgan Stanley extiende la misma recomendación, ‘en línea con el mercado’, a las dos operadoras cotizadas en España. El consenso concede a Telefónica un potencial del 7% (precio objetivo medio de 4,00 euros) y a Digi del 8% (7,29 euros), muy por encima del margen que calcula el banco estadounidense.