Metrovacesa: EthiFinance Ratings sube la nota a largo a BBB- con tendencia Estable

EthiFinance Ratings ha subido la calificación a largo plazo de Metrovacesa, pasando de “BB+” a “BBB-”, manteniendo la tendencia Estable. Además, explica, se da de baja el rating del bono de Grupo Metrovacesa a petición del cliente.

La agencia de calificación señala que la mejora en el rating se fundamenta en la favorable evolución económico-financiera del grupo en los últimos ejercicios, apoyada en la positiva trayectoria de su actividad promotora, lo que se ha traducido en un crecimiento sostenido de los ingresos y una mejora significativa de la rentabilidad.

Esta evolución ha permitido a la compañía reforzar su perfil crediticio, con una mejora de sus métricas de apalancamiento y cobertura, manteniendo al mismo tiempo unos sólidos niveles de capitalización y una estructura financiera controlada.

Metrovacesa cierra en 2025 un ejercicio de sólida generación de caja

Asimismo, Metrovacesa ha consolidado su posicionamiento como uno de los principales promotores residenciales en España, apoyado en la calidad y visibilidad de su cartera de suelo, así como unos elevados niveles de preventas. Adicionalmente, el entorno sectorial continúa siendo favorable, con una demanda estructural sólida y un desequilibrio persistente entre oferta y demanda, lo que previsiblemente seguirá apoyando la evolución operativa del grupo en el medio plazo.

Metrovacesa es un grupo especializado en desarrollo promotor y gestión de suelo en España, enfocado en el sector residencial y terciario.

Factores que apoyan la calificación de Metrovacesa

EthiFinance aclara que la calificación de Metrovacesa está apoyada por varios factores entre los que destacan: 

  1. sector con favorable valoración, destacando su fortaleza en la demanda y unos elevados niveles de rentabilidad, 
  2. sólido posicionamiento competitivo del grupo, siendo una de las promotoras de referencia en el mercado nacional (con la mayor cartera de suelo en España) y una cifra de preventas elevada que refleja visibilidad de ingresos para 2026 y 2027,
  3. accionistas de referencia entre los que se encuentran Banco Santander y BBVA (agrupan conjuntamente el 70,2% a cierre de 2025), respaldando la estrategia de crecimiento del grupo a través de la financiación otorgada, iv) óptimos niveles de capitalización (PN/DFT mayor a 3 veces en 2025), sostenidos por un elevado valor de mercado en sus activos (principalmente suelo), y v) positiva valoración en las políticas y prácticas ESG desarrolladas por la compañía.

Metrovacesa se reordena tras el sorpasso de Neinor-Aedas Homes
El sector ‘real estate development’ presenta un riesgo medio en términos de ESG. Imagen: Metrovacesa

Por otro lado, añade EthiFinance, el rating se encuentra limitado por:

  1. una limitada cobertura de intereses, con una ratio que se encuentra en el rango 3-4 veces para valores medios de un ciclo de actividad,
  2. unas ratios de apalancamiento que, si bien se sitúan en valores adecuados dentro del perfil económico-financiero controlado que presenta el grupo, sus cifras medias (DFN/EBITDA y FFO/DFN en los rangos 3-3,5 veces y 25%-30%, respectivamente) se consideran algo ajustadas en relación con el nivel de rating actual asignado al grupo, actuando como un factor limitante de la calificación.

En línea con la metodología de EthiFinance Ratings, el sector ‘real estate development’ presenta un riesgo medio en términos de ESG (sector heatmap entre 3 y 3,5) dado su impacto en el medio ambiente. Esta valoración tiene como resultado un análisis sectorial que no se ve afectado por este factor. Por otro lado, el grupo está desarrollando unas favorables políticas ESG, con un score en el tramo [0, 1[, impactando positivamente en el rating de Metrovacesa (+1 notch sobre el Financial Risk Profile).

EthiFinance Ratings ha tenido acceso a proyecciones financieras completas (cuenta de resultados, flujos de caja y principales partidas de balance) para el periodo 2026-2028, las cuales han sido analizadas y contrastadas en el marco del proceso de rating. No obstante, dichas proyecciones no se incluyen en el presente informe a petición de la compañía, dada su condición de cotizada.
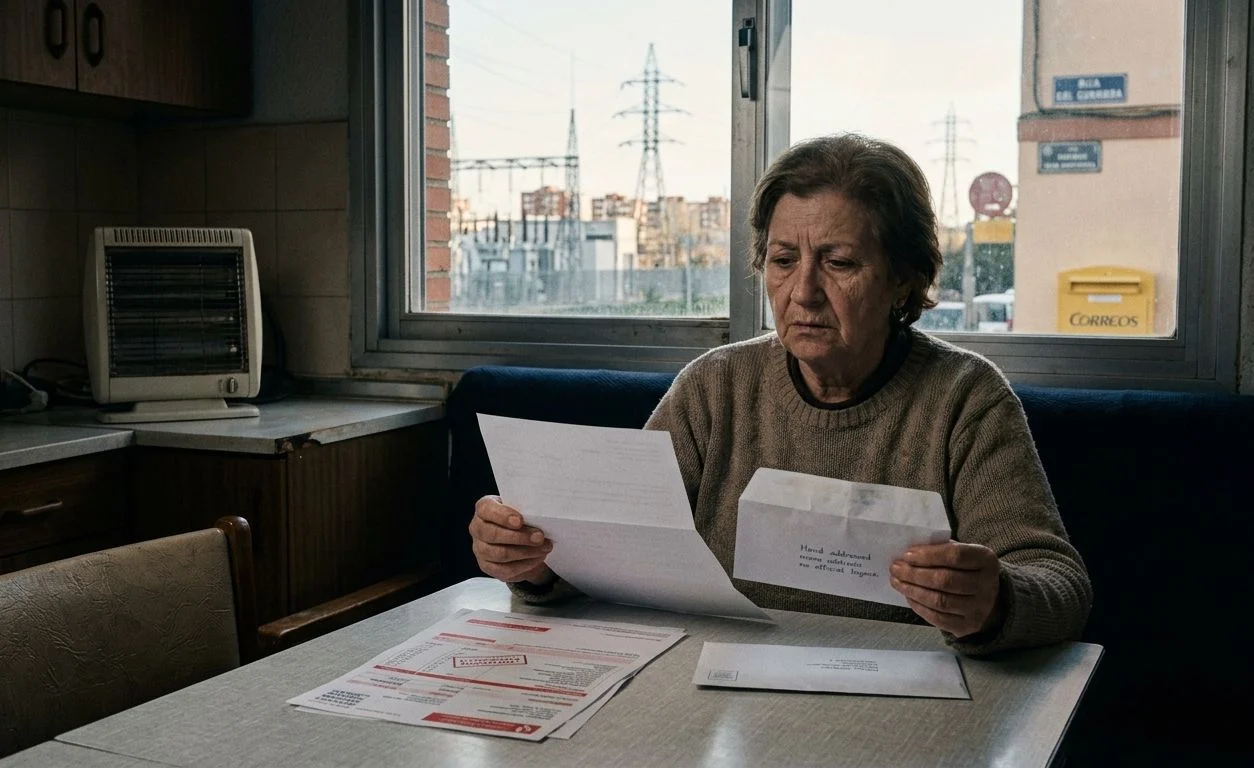
El recibo de la luz se complica: hasta un 50% de los españoles se atragantan con los ajustes regulatorios 

La factura de la luz nunca ha sido fácil de leer, sobre todo en estas épocas de ajustes y de volatilidad energética por la coyuntura nacional e internacional. De hecho, a día de hoy los españoles comprenden menos lo que pagan por la luz todos los meses por los ajustes regulatorios. Según una encuesta realizada por el comparador de energía Rastreator, concretamente un 50% consideran que es la parte más difícil de comprender; mientras que un 43% apunta a los impuestos y agravantes como elementos igualmente complicados. 

La factura de la luz: cuando la complejidad limita la libertad de actuación

El análisis de Rastreator también revela que otros componentes del recibo, como la potencia contratada, resultan confusos para más de una cuarta parte de los consumidores (26%), mientras que el consumo en sí mismo es difícil de interpretar para un 20%. Esta falta de claridad no es solo un problema de comprensión: alrededor de tres de cada diez españoles reconocen no saber qué medidas tomar para reducir su factura de la luz, lo que puede implicar un gasto innecesario y una dificultad para planificar el presupuesto doméstico.

A esto se le suma que la complejidad del mercado energético español se ve reforzada por la coexistencia de tarifas reguladas y de mercado libre. Según los datos del estudio, un 42% de los consumidores no tiene claro qué tipo de tarifa le conviene más ante posibles subidas de precios, una situación que se ve condicionada por la volatilidad internacional del gas y de la electricidad; factores que pueden trasladarse a las facturas domésticas en los próximos meses. Esta incertidumbre genera que muchos hogares retrasen la toma de decisiones o se mantengan en la misma tarifa sin evaluar alternativas que podrían resultar más económicas.

Aumento del precio de los mercados electricos Merca2
Aumento del precio de las facturas. Fuente: Merca2

En los últimos meses, el Gobierno ha adoptado diversas medidas para amortiguar el impacto de la subida de precios energéticos por la coyuntura iraní y entre ellas se incluyen la reducción del IVA de la electricidad, la rebaja del Impuesto Especial sobre la Electricidad y la limitación del precio del gas destinado a la generación eléctrica. Unas acciones, que si bien han conseguido contener parcialmente los costes para los hogares, según el análisis de Rastreator, no han eliminado la confusión sobre los distintos elementos de la factura ni la dificultad de tomar decisiones por esta carencia de transparencia informativa.

Además, el informe subraya que la falta de comprensión de la factura puede afectar también a la eficiencia energética de los hogares. Muchos consumidores desconocen cómo ajustar la potencia contratada, optimizar el consumo o identificar las horas valle y punta que influyen en el precio final de la luz. Es decir, los consumidores podrían ahorrar más , pero debido a que los hogares españoles no comprenden del todo su factura, se ven obligadas en algunos casos a priorizar un menor gasto energético sacrificando el confort.

La renovación automática de contratos de luz y gas podría dispararse por la guerra de Irán 

Ante este escenario, el informe recomienda que los consumidores revisen periódicamente su factura de la luz y comparen distintas alternativas de mercado. Las tarifas fijas, por ejemplo, ofrecen la ventaja de mantener un precio estable durante un año, mientras que las variables pueden fluctuar según la evolución de los costes energéticos. Además, entender los ajustes regulatorios y los impuestos aplicados permite identificar oportunidades de ahorro y evitar sorpresas en el recibo mensual.

En conclusión, la factura de la luz sigue siendo un documento complejo que genera confusión en una parte significativa de la población. Ajustes regulatorios, impuestos, potencia contratada y consumo son elementos que requieren mayor claridad y entendimiento, especialmente en un contexto de volatilidad energética. Mientras las medidas gubernamentales alivian el coste económico, la educación del consumidor y la transparencia de la información siguen siendo una asignatura pendiente.

Daniel Cuevas (Philip Morris): «Nos gustaría dejar de vender cigarrillos dentro de poco»

El sector tabaquero está en plena transformación industrial y tecnológica gracias a compañías como Philip Morris, que se adentró con el IQOS en España hace ya diez años, y busca seguir transformando el sector. El objetivo de la empresa es pasar de ser una tabaquera a algo muy distinto, y siempre buscando un producto que sea menos dañino para el consumidor.

En este sentido, Philip Morris pasa de ser una compañía tradicional cuyo único producto en la cartera era el cigarrillo, a una nueva misión que ha cambiado la empresa radicalmente, y les ha impulsado a una transformación hacia productos sin combustión, teniendo una mejor alternativa al cigarrillo de toda la vida.

Sin ir más lejos, el presidente de Philip Morris, Daniel Cuevas, ha querido remarcar que «tenemos una mochila del pasado que nos perjudica, ya que nos cuesta tener esa cercanía y credibilidad. Es algo que nos está pesando muchísimo sobre lo que son los nuevos productos. Muchísima gente cree que todo es lo mismo, que todos los productos son igual de perjudiciales y que son idénticos».

IMG 2192 Merca2
Fuente: MERCA2

PHILIP MORRIS ACELERA SU TRANSFORMACIÓN EN ESPAÑA

En este contexto, el sector tabaquero vive una de las mayores transformaciones de su historia reciente, impulsada por la innovación tecnológica, la presión regulatoria y el cambio en los hábitos de consumo. Sin ir más lejos, Philip Morris International se ha convertido en uno de los principales protagonistas de esta transición, con una apuesta decidida por alternativas sin combustión que, según la compañía, buscan reducir el impacto del tabaco tradicional.

Desde el lanzamiento de IQOS en Milán en 2014 y su llegada a España en 2016, la multinacional ha invertido más de 16.000 millones de dólares en el desarrollo de productos alternativos al cigarrillo. Esta apuesta ha permitido que, en la actualidad, cerca del 42% de los ingresos globales de la compañía provengan de productos sin humo, una cifra que refleja la magnitud del cambio estratégico emprendido.

Philip Morris ha evolucionado hacia una compañía con nuevas capacidades en ámbitos como el retail, el análisis del consumidor y la digitalización

La transformación no ha sido únicamente de producto, sino también organizativa. De hecho, la empresa ha desplegado una red de tiendas propias y ha reforzado su presencia en canales directos con el cliente, con el objetivo de acompañar al fumador adulto en el proceso de transición hacia alternativas consideradas menos perjudiciales, aunque no exentas de riesgo, tal y como subrayan desde la propia compañía.

En España, esta evolución tiene además un impacto económico relevante. Philip Morris contribuye con unos 3.300 millones de euros a la economía nacional, de los cuales alrededor de 2.000 millones corresponden a impuestos especiales y 600 millones al IVA. A ello se suman cerca de 700 millones de euros en valor añadido generado a través de su actividad operativa.

Iqos abre su flagship en la calle Serrano
Exterior de la flagship en Serrano

Según la compañía, por cada euro invertido se generan dos euros adicionales en la economía, lo que evidencia un efecto multiplicador significativo. El empleo es otro de los pilares de esta transformación. En Madrid, la compañía ha pasado de contar con unos 300 trabajadores a superar los 1.100 empleados directos, impulsada por la creación de hubs internacionales en áreas como compras, recursos humanos y cadena de suministro. Además, en los últimos años ha incorporado a más de 260 jóvenes, reforzando su apuesta por el talento y la formación.

PRESENCIA TERRITORIAL Y EL PROBLEMA CON LA LEGISLACIÓN

La presencia territorial también es clave en su estrategia. En Extremadura, donde se cultiva el 98% del tabaco español, la compañía ha contribuido con más de 230 millones de euros en la última década. La transición hacia productos calentados está, incluso, impulsando un mayor volumen de compra de hoja de tabaco.

En Canarias, por su parte, Philip Morris ha invertido cerca de 12 millones de euros en los últimos años y utiliza el archipiélago como plataforma exportadora hacia una docena de mercados europeos. A pesar de estos avances, la compañía reconoce que aún enfrenta importantes retos.

Aumento de precios del tabaco: Medula y Oblongata

El principal reto, según Cuevas, es lograr un diálogo más abierto y transparente con la sociedad. La percepción pública y la regulación siguen siendo factores determinantes en la velocidad de adopción de los nuevos productos. La fiscalidad se sitúa en el centro del debate. Desde la empresa reclaman una mayor coherencia entre el nivel de riesgo de los productos y su tratamiento fiscal.

Desde Philip Morris, su presidente considera que hay que equiparar todas las categorías; transmite un mensaje erróneo al consumidor y puede frenar la transición hacia alternativas potencialmente menos dañinas. Los datos reflejan una brecha, y es que más del 90% del mercado de nicotina en España sigue dominado por el cigarrillo tradicional, mientras que los productos de nueva generación no superan el 10%.

En otros países del entorno, como Portugal, Italia o Grecia, la adopción es considerablemente mayor, lo que evidencia el impacto de la regulación y la fiscalidad en el desarrollo del mercado

Mirando al futuro, Philip Morris se ha fijado un objetivo ambicioso: que dos tercios de sus ingresos provengan de productos sin humo en 2030. Para lograrlo, la compañía continuará invirtiendo en innovación, ciencia y tecnología, así como en nuevas categorías como las bolsas de nicotina, consideradas una de las alternativas con mayor potencial de reducción de riesgo.

La transición del sector tabaquero está en marcha, pero su velocidad dependerá no solo de la innovación empresarial, sino también del entorno regulatorio y de la percepción social. En este escenario, Philip Morris busca posicionarse como un actor clave en la construcción de un futuro en el que, como apuntan desde la propia compañía, el cigarrillo tradicional pueda convertirse, algún día, en una pieza de museo.

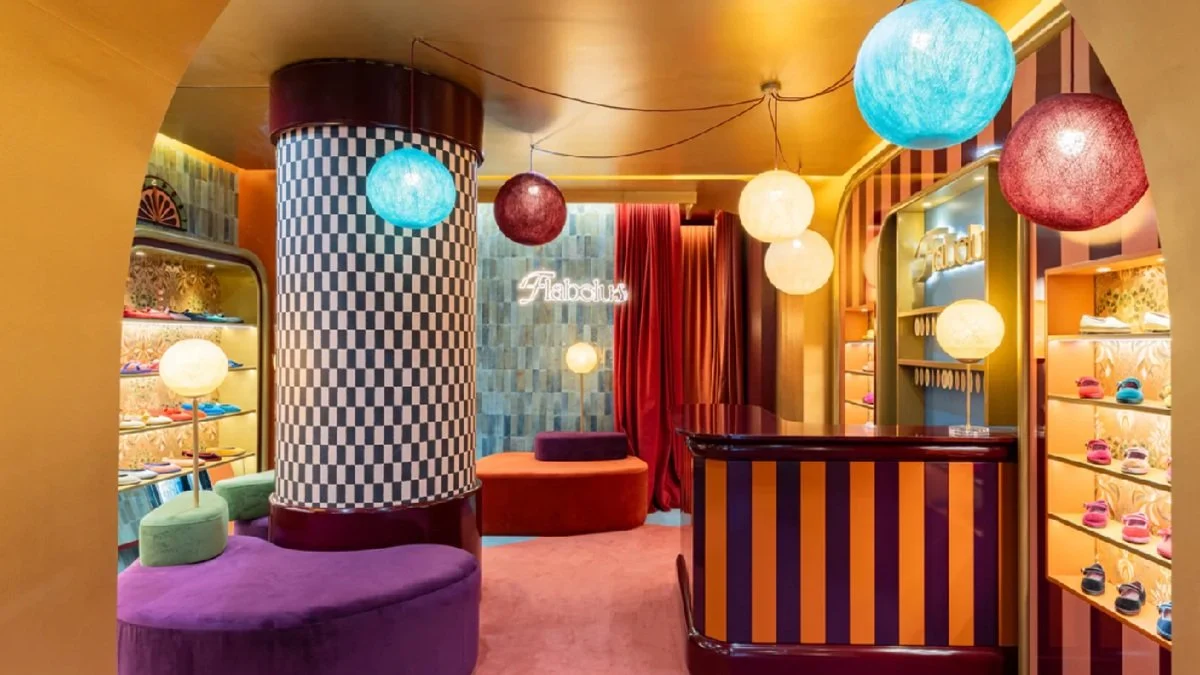
Flabelus, las venecianas españolas con márgenes de firma de lujo

Constituida en 2021, Flabelus se ha convertido en uno de los casos de éxito más notables en España. La firma, dedicada a la venta minorista de calzado —más concretamente venecianas, un tipo de zapatillas planas de origen italiano, tradicionales de Venecia y utilizadas originalmente por los gondoleros—, no solo atesora un crecimiento espectacular y una amplia expansión internacional en apenas un lustro. También esconde un secreto en forma de rentabilidad que nada tiene que envidiar a gigantes como Inditex o firmas de lujo como Gucci.

La idea de Flabelus, además, tiene su miga. En sus inicios, cuando su fundadora, Beatriz de los Mozos, comenzó a dar forma al negocio, se enfrentó directamente a la cuna de los creadores de sus zapatillas fetiche. En concreto, De los Mozos partió de las venecianas tradicionales, pero decidió añadirles un elemento diferencial: «Pensé en incorporar algo en la suela que pudiera venirme bien [por sus problemas de espalda]», explicó la vallisoletana. La respuesta a esta innovación fue negativa: los fabricantes italianos a los que acudió no solo se negaron, sino que incluso se sintieron ofendidos.

Pero el avance siempre se abre camino. La solución llegó cuando De los Mozos encontró fabricantes alicantinos dispuestos a apostar por su idea. La incorporación de una suela más gruesa no solo mejoraba la comodidad, sino que abría la puerta al uso de nuevos materiales, permitiendo crear un calzado versátil y apto para todo el año. De hecho, aunque se trata de un producto asociado al verano, Flabelus ha logrado vender también un volumen significativo en invierno, gracias a modelos cuya principal característica es el uso de goma de neumático.

Flabelus: un crecimiento explosivo

El resultado de esta combinación de innovación, estrategia comercial y sensibilidad por las tendencias es claro: Flabelus crece a un ritmo desorbitado. En apenas cinco años de vida, la compañía ha logrado prácticamente duplicar sus ingresos en cada ejercicio.

Si se analizan los datos de las últimas cuentas auditadas depositadas en el registro, correspondientes a 2024 de su filial española, Flabelus Spain, el crecimiento es evidente. En su primer año, 2021 —aunque no completo, ya que la sociedad se constituyó en febrero—, facturó algo más de 635.000 euros. Un año después, alcanzó los 1,6 millones; posteriormente, 3,7 millones; y en 2024 llegó hasta los 11,68 millones de euros. En conjunto, la compañía ha experimentado un crecimiento acumulado del 1.726%, una cifra extraordinaria para una empresa tan joven.

A este impulso se suma una fuerte expansión internacional. Italia fue uno de los primeros mercados elegidos, tanto por la idoneidad del producto como, quizá, por el simbolismo frente a los fabricantes que rechazaron la idea inicial. Una apuesta arriesgada que terminó convirtiéndose en un acierto, ya que el país transalpino se posicionó rápidamente como su segundo mercado más importante, solo por detrás de España.

No obstante, la expansión de Flabelus no se limita a Italia. La firma también está presente en Francia, Portugal, Reino Unido, Estados Unidos y México, donde ha establecido filiales propias. Todas ellas consolidan sus resultados bajo la sociedad española, Flabelus Spain, reforzando así su estructura internacional.

El secreto mejor guardado de Flabelus: una rentabilidad de firma de lujo

Si el crecimiento de Flabelus resulta sorprendente, aún lo es más su rentabilidad. La compañía ha conseguido márgenes propios de una firma de lujo pese a su corta trayectoria como startup. Según los datos de 2024, la sociedad española —que consolida el negocio global— obtuvo cerca de dos millones de euros de beneficio.

Esto se traduce en un margen neto del 17,2%, superior al de grandes referentes del sector como el Grupo Prada (15%), Inditex (15,6%) o Gucci (16,1%). Un dato que confirma la solidez del modelo de negocio de la firma.

¿Cómo lo consigue Flabelus? La respuesta radica en una combinación de factores. En primer lugar, sigue la lógica de las grandes marcas de moda, apostando por precios elevados acordes a un producto de calidad, con alta demanda y producción artesanal. En segundo lugar, mantiene una estructura de costes fijos reducida. Esto se debe, en gran medida, a que no ha apostado por una expansión física agresiva: el número de tiendas propias seguía siendo limitado. En su lugar, gran parte de las ventas de Flabelus provenían del canal online y de su presencia en tiendas multimarca mediante corners, lo que reduce significativamente los costes operativos.

Esta estrategia permite mantener bajo control dos partidas clave en el retail. Por un lado, la amortización de inmovilizado, que en 2024 apenas representó el 0,1% de las ventas, frente al 8,2% de Inditex. Por otro, los gastos financieros, que se sitúan en niveles mínimos —apenas el 0,34% de los ingresos— gracias a que la compañía ha financiado su crecimiento principalmente con recursos propios.

En definitiva, las cifras evidencian el éxito de Flabelus tanto en su propuesta de valor como en su ejecución empresarial. Sin embargo, los aciertos no garantizan resultados eternos. En los próximos años, la compañía deberá enfrentarse a retos relevantes, como el incremento del coste de las materias primas o la necesidad de acelerar su expansión física, lo que podría implicar un mayor recurso a la deuda. Será entonces cuando Flabelus tenga que demostrar si puede competir de tú a tú con los gigantes del sector de la moda internacional.

Air Europa evita, por ahora, el aislamiento de Cuba

El aviso de Iberia de que cerrará los vuelos directos entre España y Cuba puede ser solo el primer paso de un nuevo aislamiento para la isla. La decisión ha llegado por los problemas de combustible del país caribeño tras el regreso del bloqueo norteamericano, sumado a la crisis de Irán, por lo que ya no se realizan los vuelos directos entre España y la región.

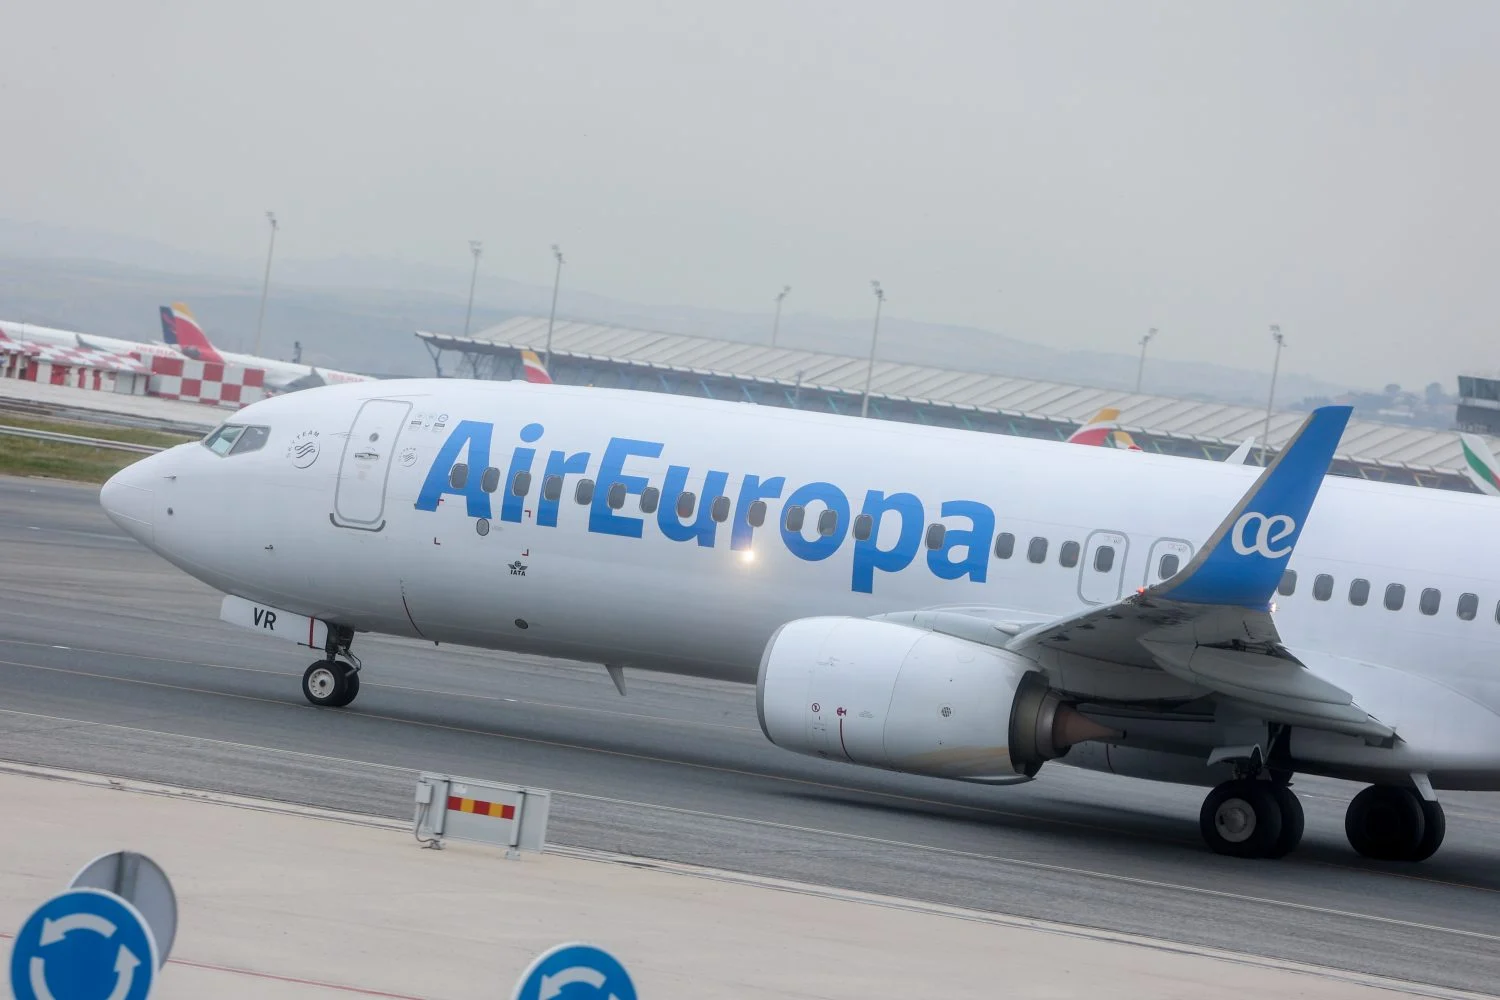
De momento, quedan dos empresas ofreciendo sus vuelos entre España y Cuba. Por un lado, Air Europa, que como ya estaba haciendo Iberia, reposta en Santo Domingo por la falta de combustible de la isla; y W2Fly, que, con un solo vuelo semanal, no requiere un cambio en sus opciones de momento. En cualquier caso, el riesgo es que estas líneas aéreas se vean en una situación similar y decidan retirar también sus vuelos directos, una situación en la que la isla caribeña se ha visto en el pasado.

Es cierto que hay motivos en España para hacer lo posible por mantener algún tipo de conexión directa con la isla. La presencia de hoteles y empresas ibéricas en el país es importante, pero lo cierto es que para el país caribeño es una conexión especialmente necesaria, pues se trata de la puerta de entrada a Europa, donde tienen mejores relaciones comerciales y políticas que con Estados Unidos.

Air Europa y Turkish Airlines refuerzan su cooperacin para ampliar la conectividad global Merca2
Aviones de Air Europa. Fuente: Agencias

Pero la crisis global por el Estrecho de Ormuz y los problemas económicos del país caribeño, sumados a los rumores de un movimiento militar alrededor de La Habana por parte de Estados Unidos, pueden espantar a las demás aerolíneas que mantienen la conexión directa. La situación global ya ha hecho que varias líneas aéreas aseguren que puede ser necesario reducir algunos vuelos y frecuencias en su calendario de verano; en ese panorama, Cuba parece una opción fácil de cortar tanto para Air Europa como para W2Fly.

LOS DESTINOS LATINOAMERICANOS PARA AIR EUROPA

Lo cierto es que los destinos de Latinoamérica son uno de los puntos clave de la estrategia de Air Europa. Era el principal motivo por el que IAG, la matriz de Iberia, quería hacerse con el control de la empresa y ha sido el principal motivo de Turkish Airlines para realizar la compra. En este momento, la empresa está haciendo un esfuerzo clave por cuidar cada uno de estos destinos, sobre todo porque competidores como Iberia siguen sumando nuevos destinos en México o Brasil.

Esto hace que sea importante cuidar la opción de Cuba, incluso si la empresa sabe que la realidad de la isla escapa de su control. La falta de conexiones aéreas es solo uno de los tantos problemas que atraviesa el país caribeño, donde la crisis energética y alimentaria de los últimos meses ha empeorado la ya delicada situación en la que se vive en la isla, que empezó a enfrentar una crisis interna desde que se rompieron los envíos de petróleo desde Venezuela, posteriormente a la captura de Nicolás Maduro.

EL EFECTO EN LOS VUELOS DE LA CRISIS EN IRÁN

En cualquier caso, la situación no es única para Air Europa y Cuba. Otras aerolíneas, incluyendo Iberia y Ryanair, han señalado que si la crisis en Irán se alarga demasiado tiempo, puede obligarlos a reducir vuelos e incluso, con una solución intermedia como la posibilidad de un «peaje» en el Estrecho de Ormuz, puede acabar por subir los precios de los billetes de cara a los usuarios.

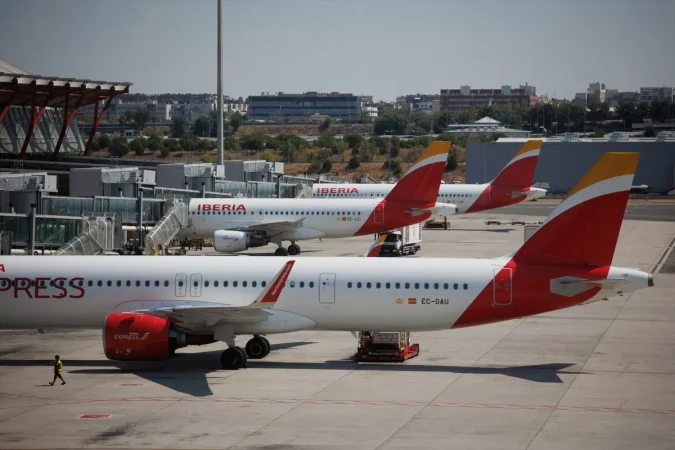
Aviones de Iberia, parte de IAG, en Barajas. Fuente: Agencias

No es una situación que esté en control de estas empresas, más allá de las inversiones en almacenamiento de combustible hechas en el pasado. Esto ha permitido que, de momento, no reduzcan sus vuelos en Europa, pero el caso de Cuba es especialmente complicado por la larga lista de crisis, bloqueos, sanciones y decisiones políticas internas que han marcado los problemas internos de la isla desde la propia revolución que llevó al castrismo al poder.

RECONECTAR VENEZUELA Y PERDER CUBA

Ha sido llamativo ver cómo las aerolíneas españolas han hecho lo posible por recuperar Venezuela como destino tras la intervención militar y, al mismo tiempo, están por perder Cuba. Lo cierto es que la migración y las conexiones históricas hacen del primero un destino importante, incluso cuando ha atravesado crisis humanitarias complejas. Al mismo tiempo, el valor turístico de la isla que gobierna Díaz-Canel es indiscutible, como lo ha demostrado la inversión hotelera incluso en momentos complicados.

En cualquier caso, son situaciones que han marcado el mundo de las aerolíneas y que las empresas del sector no pueden controlar. Es un reto clave para el sector que, cuando estaban disfrutando de los resultados por el rebote pospandémico, tengan que atravesar otra crisis de alto nivel en toda Europa que puede marcar los cambios inmediatos dentro de la industria, la cual contaba con otro récord de viajeros a nivel global.

Acerinox presentará unos resultados de transición con poco impacto en Bolsa

La empresa siderúrgica española Acerinox publicará resultados el próximo ocho de mayo. Para la gestora Renta 4, se trata de unos resultados de transición, a la espera del impacto de las nuevas medidas de salvaguarda y del CBAM.

En concreto, César Sánchez-Grande – Head of Institutional Research en Renta 4 recuerda que Acerinox publicará los resultados correspondientes al primer trimestre de 2026 el próximo 8 de mayo antes de apertura de mercado.

En esos resultados esperamos una ligera mejora del EBITDA frente al cuarto trimestre de 2025, en línea con el guidance dado por la compañía. De este modo, esperamos un EBITDA del cuarto trimestre de 104,0 millones de euros (110,0 millones según el consenso) frente a los 101 millones del cuarto trimestre (ajustados por 69 millones de euros no recurrentes) y un 2,0% frente a los 102,0 millones logrados en el primer trimestre de 2025. No descartamos que esta cifra sea superada por un impacto positivo por valoración de inventarios ante la subida de precios del níquel en el trimestre (16% frente al cuarto trimestre de 2025).  

Sánchez-Grande afirma que de los resultados esperan:

  • Ingresos al alza impulsados por el acero inoxidable, estimamos unos ingresos totales de 1.595,1 millones (2,8% frente al primero de 2025). Esta subida se apoya en la división de inoxidable (1.173,0 millones, 6,9%), que logra compensar la caída en aleaciones de alto rendimiento (AAR) hasta los 422,1 millones (-8,2%).
  • Estabilidad en márgenes EBITDA, con el margen consolidado situándose en el 6,5% (-0,1 puntos porcentuales frente al primero de 2025). Este dato refleja la presión en la división de inoxidable (5,5%, -0,4 puntos porcentuales), que se ve compensada por la excelente evolución de la rentabilidad en AAR, que alcanza un margen del 9,2% (1,2 puntos porcentuales).
  • Deuda neta: estimamos un aumento de la deuda neta hasta 1.250,0 millones frente a los 1.195,0 millones del primero de 2025 (4,6%), ante un mayor consumo de circulante por mejores volúmenes de venta.   
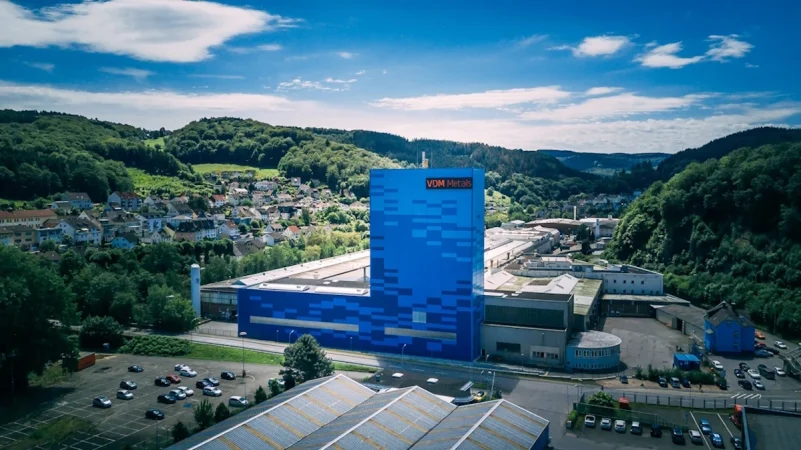
La atención real del mercado recaerá en las previsiones de la compañía. Imagen: Acerinox VDM

Acerinox y ArcelorMittal se disparan en Bolsa tras la nota positiva de Citigroup

Y en la conference call, aconseja estar atentos a:

  • Impacto de la nueva regulación europea, prestando especial atención a si se empieza a percibir un repunte sostenido de precios impulsado por la entrada en vigor desde el 1 de enero del CBAM (mecanismo de ajuste en frontera por carbono).
  • Efecto esperado de las nuevas medidas de salvaguarda: ante su próxima entrada en vigor el próximo 1 de julio, clave para limitar la presión de las importaciones asiáticas y que deberían actuar como catalizador para proteger los volúmenes y rentabilidades.
  • Guidance para el segundo trimestre de 2026: desde Renta 4 esperamos un EBITDA del segundo trimestre por encima del primero, apoyado en una mejora paulatina de los volúmenes y precios por las nuevas medidas proteccionistas en Europa. 

En conclusión, Renta 4 cree que serán unos resultados de transición que no deberían impactar de forma relevante en la cotización. No obstante, la atención real del mercado recaerá en las previsiones de la compañía y en la visibilidad que pueda aportar sobre la eficacia de las nuevas medidas de salvaguarda y del CBAM tanto en volúmenes como en precio.

Por todo ello, Renta 4 reitera su recomendación de Sobre ponderar con un precio objetivo de 14,3 euros por acción.

Nuestro escenario base nunca se ha basado en la demanda, sino en un repunte de los precios. Imagen: Acerinox NOS

Deutsche Bank es positivo con Acerinox

Bastian Synagowitz, analista de Deutsche Bank señala que Acerinox había orientado al mercado hacia unos resultados del primer trimestre mejores que los del trimestre anterior, y espera una ligera mejora impulsada por una mejor estacionalidad, así como por la mejora de los márgenes en el negocio del acero inoxidable en Norteamérica y la UE, a pesar de los persistentes vientos en contra en el sector del acero de alta presión (HPA).

Acerinox presentará flojos resultados trimestrales por la debilidad del mercado

Aunque la demanda subyacente en Europa sigue siendo débil y las tensiones en Oriente Medio siguen suponiendo un riesgo para la economía, nuestro escenario base nunca se ha basado en la demanda, sino en un repunte de los precios.

Realizamos pequeños ajustes en nuestras cifras, recortando las estimaciones entre un 0% y un 2% (lo que nos deja un 3% por debajo de las previsiones del mercado para el ejercicio fiscal 2026) y mantenemos nuestro precio objetivo sin cambios (16 euros) con recomendación de Comprar.

En general, Acerinox ha quedado por debajo de las expectativas en los últimos trimestres, ya que la demanda en varios mercados finales sigue siendo débil y el negocio de la UE ha lastrado los resultados; sin embargo, seguimos viendo un contexto positivo para la acción: Acerinox es líder del mercado en EE. UU. y, por lo tanto, sigue bien posicionada para aprovechar la sólida configuración de un mercado bien protegido.

Endesa encara unos resultados sólidos pero con pocas capacidades de crecimiento

Endesa es una energética que destaca por contar con un negocio regulado muy potente, pero tal vez esto no sea suficiente para competir con otras empresas del sector energético. Bajo el contexto de que Endesa presenta resultados de su primer trimestre el 6 de mayo, el último informe de RBC estima que su rendimiento será sólido, especialmente gracias a una mejora en la retribución de los negocios regulados. Aún así, las previsiones de crecimiento general tienden a la bajada de expectativas por un negocio de generación y comercialización limitado. Por ello, desde RBC recomiendan Infra ponderar con un precio objetivo de 25 euros la acción.

Un primer trimestre del año de crecimiento para Endesa

El informe de RBC firmado por el analista Fernando García es optimista en cuanto a las previsiones del primer trimestre de la compañía con un resultado en el EBITDA de aproximadamente 1.511 millones de euros, es decir, experimentaría un crecimiento del 5,6% interanual. A esto se le suma un beneficio neto de cerca de 622 millones, un 6,7% más que el año pasado. Unas cifras que si bien están ligeramente por debajo del consenso del mercado, reflejan un mejor desempeño en redes.

En este sentido, según datos del banco canadiense, el principal motor de la mejora de estos resultados es el negocio regulado de distribución de Endesa, gracias a la subida del WACC en España desde el 5,58% hasta el 6,58%. Es decir los negocios regulados cuentan con una mejor remuneración que afecta directamente a una de sus líneas de negocio más importantes.

Redes de transporte y distribución eléctricas
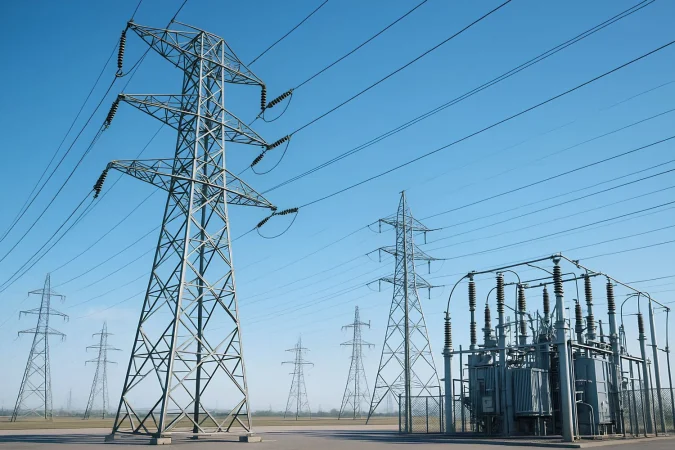
Redes de transporte y distribución eléctricas. Fuente: Agencias

No obstante, el informe advierte que esta mejora en la remuneración podría notarse más en la primera mitad de 2026, ya que es el periodo temporal donde se notaría el cambio de la regulación antigua a la nueva. Es decir, RBC apunta a que es una mejora coyuntural en rendimiento por la entrada de un modelo regulatorio más ventajoso para redes, no porque operativamente la empresa haya mejorado.

Sonnedix y Endesa con su nuevo acuerdo apuestan por soluciones híbridas entre lo solar y el almacenamiento

De la misma forma, el banco prevé mejoras coyunturales en el negocio de trading gas, debido a que se han dado márgenes más altos durante el primer trimestre del año; mientras que, el área de generación y comercialización muestran a ojos del banco una evolución general más débil.

En el caso de la generación, las energías renovables están afectadas por peores precios de realización; mientras que la comercialización tiene un crecimiento prácticamente plano. Según datos de RBC esta debilidad en parte está compensada por un aumento en un 18% interanual de la producción de ciclos combinados, gracias al influjo de los mercados de restricciones como la operación reforzada en España para garantizar la estabilidad de la red en España.

aerogeneradores faladoira caballos Merca2
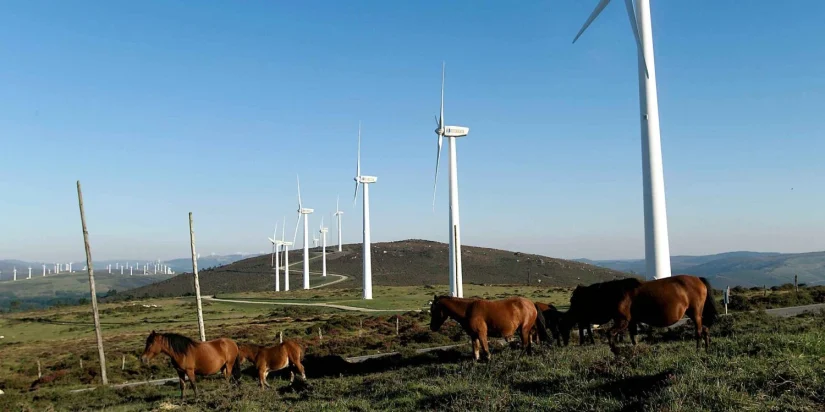
Aerogeneradores Falodir. Fuente: Endesa

En términos financieros, los canadienses anticipan un aumento de la deuda neta de Endesa hasta 10.540 millones de euros frente a los 10.110 millones que reportó al cierre de 2025. El informe apunta a que parte de este incremento se ve justificado por el programa de recompra de acciones, que habría supuesto una salida de caja de cerca de 260 millones de euros durante este primer trimestre.

Por lo que, Endesa, a pesar de que podría reflejar unos buenos resultados tanto en EBITDA como en beneficios netos cara a los resultados del primer trimestre del año, ofrece datos que no reflejan un crecimiento estructural de la compañía, sino una mejora coyuntural que no se sostiene en el tiempo.

Aún así, los canadienses recogen en sus previsiones posibles riesgos al alza para la compañía como una mejora en la retribución de las redes, una evolución más favorable de lo esperado de los márgenes de electricidad y gas o la extensión de la vida de las nucleares. Por ello, a la espera de que puedan cumplirse estos factores, RBC dicta sentencia: Infra ponderar con un precio objetivo de 25 euros la acción.

El Intermedio cumplió 20 años con guiños a Open Arms, la eutanasia y el colectivo trans

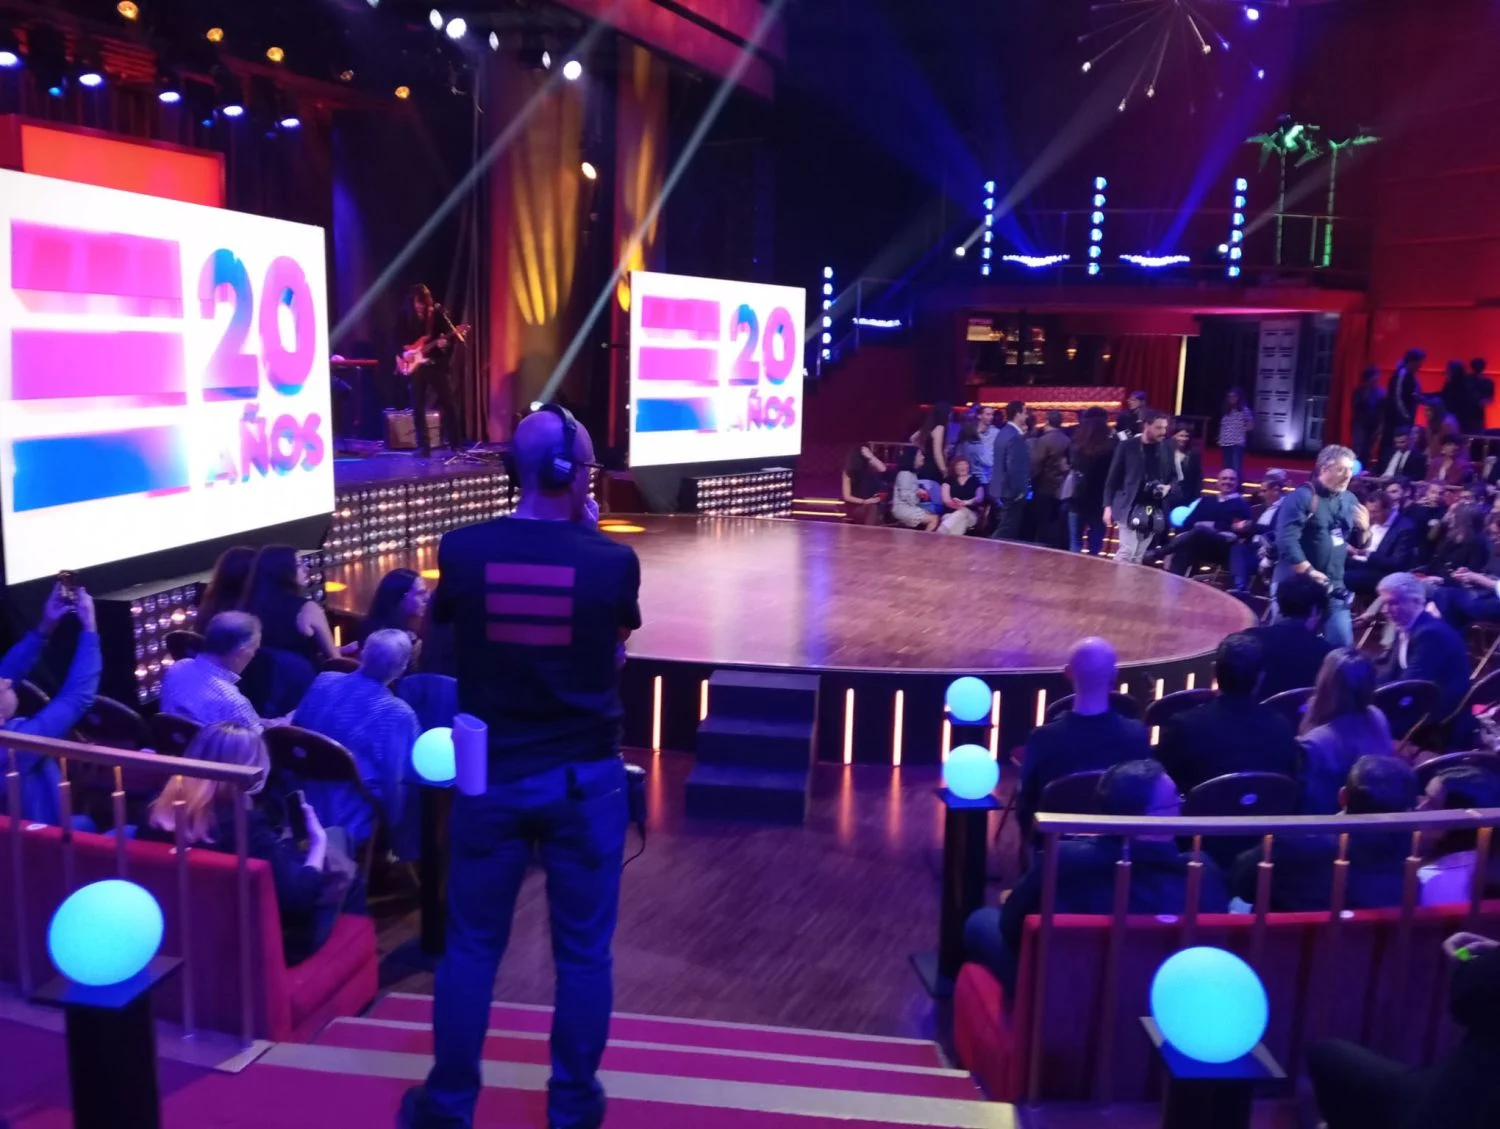
Anoche el Florida Park de Madrid acogió la celebración del 20 aniversario de El Intermedio, en un trabajado especial en directo de dos horas conducido por El Gran Wyoming. El programa, el más longevo de La Sexta por encima de sus informativos, reunió a buena parte de su equipo histórico, invitados institucionales, figuras del mundo cultural y momentos de archivo en una gala que combinó humor, memoria televisiva y carga política.

El espacio, que comenzó en 2006, nació como un programa de sátira política en un contexto mediático dominado por la polarización y por la presencia de figuras como Federico Jiménez Losantos y otros comunicadores de la derecha mediática.

Durante los años del gobierno de Mariano Rajoy, el formato evolucionó hacia un tono más cercano al informativo, incorporando análisis político diario, piezas de actualidad y una estructura que lo convirtió en una referencia dentro de la televisión española.

Lo que empezó como un programa de humor político terminó convirtiéndose en un espacio híbrido entre el entretenimiento y la información que llegó a ser considerado como «el mejor informativo de España».

Una celebración con amplia representación institucional y cultural

El evento reunió a numerosos invitados en el público. Entre los asistentes destacaron miembros del Gobierno comoÓscar Puente, Fernando Grande-Marlaska, Félix Bolaños, Elma Saiz y Mónica García, así como representantes parlamentarios como Gabriel Rufián y Oskar Matute. No hubo presencia de dirigentes del PP, la extrema derecha ni Podemos.

También estuvieron presentes figuras de la vida institucional y cultural como el exjuez Baltasar Garzón, la exalcaldesa de Barcelona Ada Colau y la concejala madrileña Rita Maestre. En el ámbito del entretenimiento acudieron nombres como Arturo Valls, Juan Luis Cano o Santiago Segura, junto a músicos como Miguel Ríos, escritoras como Elizabeth Duval y periodistas como Nacho Escolar.

Un inicio marcado por Gaza y Trump

La gala arrancó con un monólogo de Wyoming en el que repasó la actualidad internacional y nacional. El presentador abrió con una referencia a Gaza, que sigue sufriendo un genocidio perpetrado por Israel. En el mismo bloque inicial, Wyoming lanzó también una crítica directa a Donald Trump, al que definió como «cliente VIP de una red de pederastia».

A continuación, el presentador ironizó sobre la evolución del debate público en las últimas dos décadas, señalando que cuando el programa comenzó no había conspiranoicos de la ultraderecha que dudaran de que la Tierra es redonda, de que Franco fuera un dictador o de que las vacunas funcionaran.

WhatsApp Image 2026 04 17 at 04.18.28 Merca2
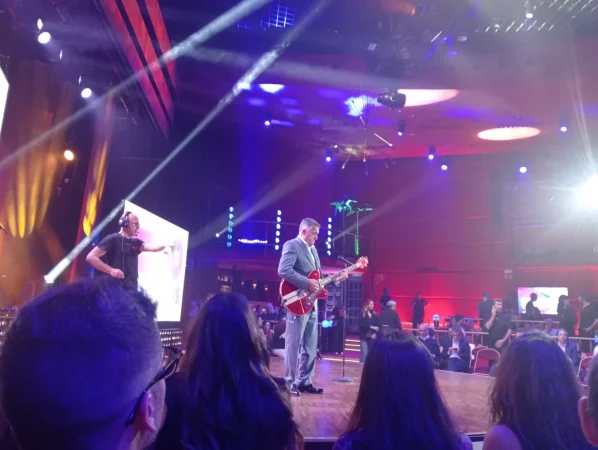
Wyoming, anoche. Foto: Pedro Pérez Bozal.

Uno de los momentos destacados de la noche fue la entrevista de Iñaki Gabilondo a Wyoming, que ironizó sobre las críticas que recibe por su elevado patrimonio inmobiliario. La parte musical estuvo protagonizada por la actuación de Kiko Veneno, que abrió la velada, y por la de Ana Belén y Víctor Manuel, que aportaron un tono emocional al final del especial.

A lo largo del programa se intercalaron secciones de los colaboradores habituales del formato y recopilaciones de montajes virales del espacio. También se emitieron vídeos de homenaje de figuras públicas y culturales como el presidente Pedro Sánchez, ataviado con unos tirantes ‘pedrojotianos’, Javier Bardem, Pedro Almodóvar, Joan Manuel Serrat o Leiva. Además, se desarrolló un concurso en directo en el que participaron ‘las dos Españas’: el ministro Óscar Puente y Santiago Segura.

Guiños sociales: Open Arms, eutanasia y colectivo trans

Uno de los bloques más relevantes del especial fue el dedicado a cuestiones sociales de fuerte carga simbólica, que han estado presentes en la línea editorial del programa en los últimos años. Se emitieron piezas centradas en tres figuras muy representativas de distintos debates contemporáneos en España.

En primer lugar, se emitió una pieza con entrevista a Óscar Camps, fundador de Open Arms, cuya soberbia labor en el Mediterráneo se ha convertido en uno de los principales referentes del activismo humanitario europeo. Su intervención puso el foco en la crisis migratoria y en el papel de las ONG en el rescate de personas en el mar.

En segundo lugar, el programa incluyó una entrevista a Ángel Hernández, conocido por su papel en la defensa del derecho a la eutanasia en España y por su recordada entrevista en El Intermedio tras la muerte asistida de su mujer. Su testimonio está vinculado a uno de los debates éticos y legislativos más importantes de los últimos años en el país, especialmente tras la aprobación de la ley de regulación de la eutanasia por la que tanto trabajó.

Por último, se emitió una pieza protagonizada por Elizabeth Duval, escritora y activista, que fue entrevistada por el programa en la adolescencia y en los últimos años ha tenido un papel destacado en el debate público sobre los derechos del colectivo trans en España.

El especial de El Intermedio reafirmó dos décadas después el papel del programa como un referente singular de la televisión española, con el humor, la crítica política y la agenda social como bandera.

Los excesos de las empresas de desalojo extrajudicial acaban en los tribunales

La actividad de las empresas de ‘desokupación’ se ha consolidado como uno de los fenómenos más polémicos del mercado inmobiliario español. Lo que comenzó como un nicho empresarial vinculado a la recuperación de viviendas ocupadas se ha convertido, con el paso de los años, en un foco constante de controversia política, mediática y judicial.

En paralelo, el debate sobre su regulación sigue bloqueado: el PSOE rechaza impulsar cambios legislativos específicos, pese a las reiteradas demandas de Podemos para limitar o prohibir este tipo de compañías.

El resultado es un escenario cada vez más tensionado, donde los conflictos que estas empresas gestionan —o dicen gestionar— acaban con creciente frecuencia en los tribunales. La falta de un marco claro no ha frenado su expansión, pero sí ha multiplicado las dudas sobre sus métodos.

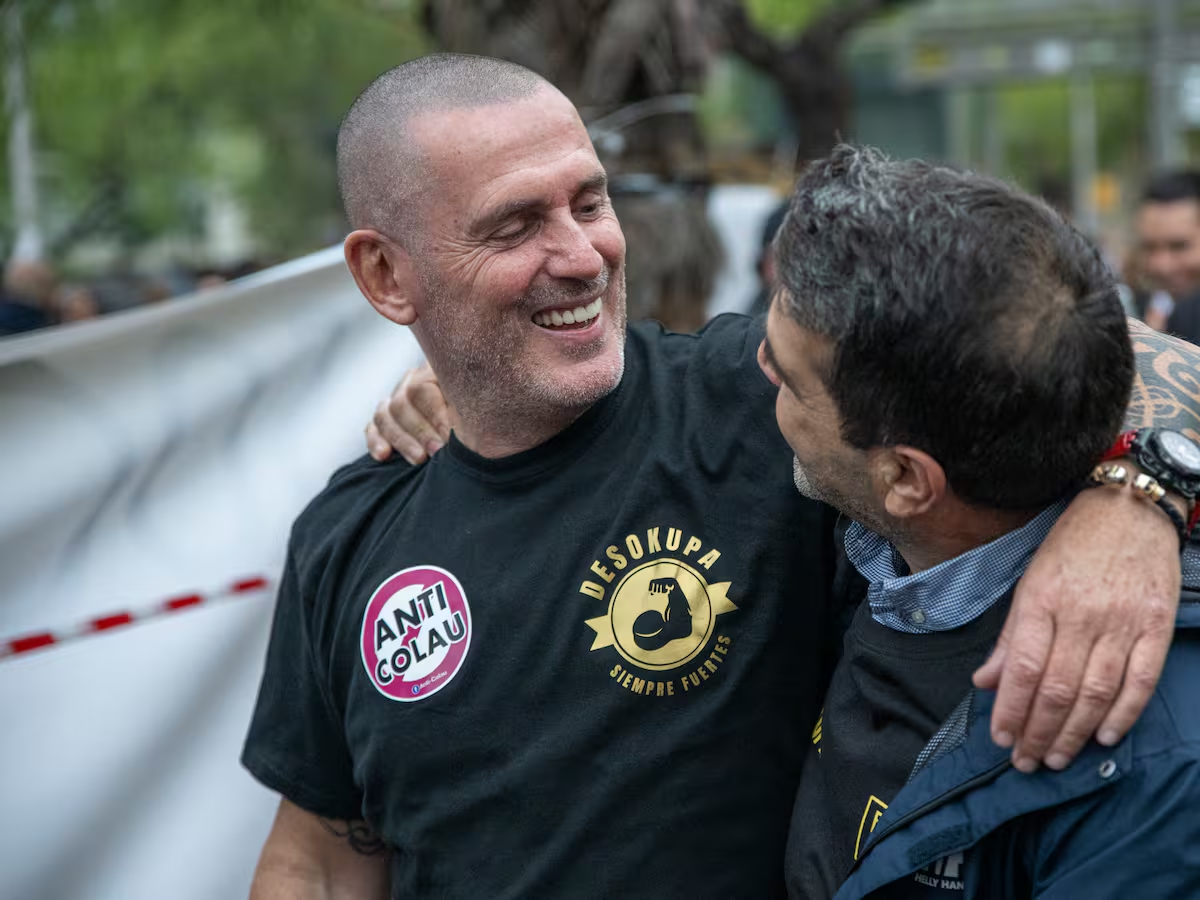
Firmas como Desokupa se presentan como intermediarias que actúan en conflictos relacionados con la posesión de viviendas. Esta firma asegura que se dedica a la mediación y en facilitar acuerdos entre propietarios y ocupantes.

Sin embargo, su forma de actuar ha sido objeto de críticas recurrentes. Según su propio modelo operativo, estas empresas suelen verificar la situación legal del inmueble y, en una primera fase, intentan negociar la salida de los ocupantes. Si no hay acuerdo, pasan a controlar el acceso a la vivienda, vigilando entradas y salidas para impedir que quienes abandonan el inmueble puedan volver a entrar.

Este punto es clave: aunque algunas interpretaciones sostienen que ese control puede ser legal en determinadas circunstancias, también existen advertencias jurídicas sobre posibles vulneraciones del Código Penal, especialmente en materia de coacciones. La ambigüedad es evidente. No se trata de actuaciones claramente ilegales en todos los casos, pero tampoco de un terreno completamente seguro desde el punto de vista jurídico.

El caso de Guardamar: síntoma de un problema mayor

Un ejemplo reciente que ilustra esta tensión ha ocurrido en la provincia de Alicante. Según El Salto, en la localidad de Guardamar se produjo un intento de desalojo extrajudicial por parte de la compañía Desokupaciones Team CR que terminó con personas heridas y daños materiales. De acuerdo con esa información, un grupo ligado a la citada empresa trató de expulsar a una mujer de su vivienda pese a que esta contaba con un contrato de alquiler en vigor.

La situación, lejos de resolverse mediante negociación, derivó en un episodio de hostigamiento continuado. La afectada denunció haber sufrido presiones durante meses, incluyendo cortes de suministros básicos, intentos de acceso a la vivienda y episodios de violencia física.

El relato incluye agresiones, rotura de puertas y ventanas y la sustracción de objetos personales, además de un clima constante de intimidación que obligó a la inquilina a reforzar su propia casa para evitar nuevas entradas. Durante uno de los incidentes más graves, varias personas del entorno de apoyo resultaron heridas, una de ellas tras ser arrastrada por el suelo. La Guardia Civil acudió al lugar, aunque su intervención se limitó a identificar a los presentes. Tras su marcha, los episodios de presión habrían continuado, tal y como señala el citado medio.

Más allá de un caso aislado

Aunque situaciones como la de Guardamar concentran la atención mediática, no son episodios completamente excepcionales. En los últimos años se han documentado intervenciones conflictivas en distintos puntos del país, algunas de las cuales han derivado en investigaciones judiciales. A partir de 2024, la controvertida actividad de estas empresas ha experimentado una creciente judicialización.

Se han abierto diligencias por presuntos delitos que van desde coacciones hasta allanamiento de morada, y en algunos operativos se han producido detenciones. En otros casos, los procedimientos han terminado en sanciones por vulneración de derechos, como el uso de imágenes sin consentimiento. También se han registrado episodios con enfrentamientos físicos y disturbios, lo que ha incrementado la presión sobre las autoridades para clarificar el marco legal.

Desokupa, la más famosa del sector

La actividad de Desokupa ha estado rodeada de episodios concretos que han alimentado su polémica pública y su creciente presencia en los tribunales. Uno de los ejemplos más claros se produjo en la pedanía de La Alberca (Murcia) en 2024, durante un operativo conjunto con otras empresas.

Desokupa2 Merca2
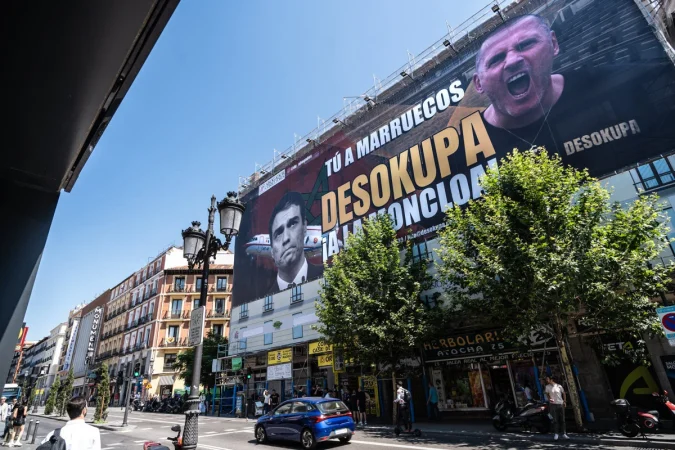
Lona de Desokupa. Foto: EP.

Según las denuncias recogidas en la investigación, varios trabajadores accedieron a viviendas sin autorización judicial, forzando puertas y cambiando cerraduras incluso con moradores en el interior. Los afectados denunciaron amenazas, coacciones y daños materiales, lo que derivó en un operativo policial con detenciones y la apertura de diligencias por posibles delitos como allanamiento de morada.

Otro caso relevante tuvo lugar en Vallecas (Madrid) en 2025, donde una intervención vinculada a este entorno acabó en una reyerta multitudinaria con varios heridos y detenidos. En el ámbito judicial, también destaca la condena de 2023 contra la empresa por vulnerar el derecho a la imagen de una persona grabada durante una actuación.

Además, la Fiscalía ha abierto investigaciones en distintos momentos contra su entorno por cuestiones como posibles delitos de odio vinculados a declaraciones públicas de su polémico fundador, Daniel Esteve, lo que ha ampliado la controversia más allá de las intervenciones presenciales.

Hedge funds logran su mejor mes en una década: Goldman Sachs revela las cifras

Mientras el inversor medio observa con inquietud cómo las tensiones geopolíticas sacuden los mercados, los hedge funds acumulan ganancias récord. Goldman Sachs ha revelado que los fondos de cobertura están registrando en lo que va de 2026 sus mejores retornos mensuales en más de una década, un dato que invita a reflexionar sobre quién gana realmente cuando todo parece desmoronarse.

Hedge funds rentabilidad 2026: las cifras que Goldman Sachs pone sobre la mesa

El informe del banco de inversión no deja lugar a matices. Las estrategias macro y de commodities han sido las grandes protagonistas, beneficiándose de un entorno que para otros actores del mercado resulta directamente hostil. El conflicto en Oriente Medio y las tensiones comerciales que siguen escalando han generado una volatilidad que, lejos de ser un obstáculo, se ha convertido en combustible para estos vehículos de inversión alternativa.

Los gestores de fondos de cobertura llevan meses posicionándose en activos refugio, materias primas energéticas y divisas de economías exportadoras de recursos naturales. El petróleo y el oro han vuelto a ser las apuestas ganadoras. No es casualidad. Cuando la incertidumbre se dispara, el dinero institucional busca activos con correlaciones negativas respecto a la renta variable tradicional.

Cabe recordar que los hedge funds operan con herramientas vetadas para el inversor particular: apalancamiento agresivo, ventas en corto sin restricciones, derivados complejos. Esto les permite apostar tanto al alza como a la baja, y hacerlo con una velocidad que el mercado minorista simplemente no puede igualar.

Goldman Sachs hedge funds: por qué este dato importa más allá de Wall Street

El contraste resulta incómodo. Mientras los fondos de inversión convencionales sufren reembolsos y los pequeños ahorradores ven cómo sus carteras pierden valor, un puñado de gestores sofisticados está celebrando trimestres históricos. Goldman Sachs, que además de analizar estos fondos gestiona varios de ellos, tiene incentivos claros para destacar estas cifras. Eso no significa que los datos sean falsos. Significa que debemos leerlos con contexto.

La volatilidad no es un fenómeno neutral. Redistribuye riqueza. Y en este ciclo concreto, la está redistribuyendo desde los inversores con menos recursos y acceso hacia los que disponen de infraestructura, información y capital para moverse con agilidad. No es una conspiración; es la mecánica del mercado funcionando exactamente como está diseñada.

Los fondos de cobertura volatilidad han encontrado en este entorno su terreno natural. Sus modelos cuantitativos, alimentados por datos en tiempo real y ejecutados por algoritmos, detectan patrones antes de que el inversor medio haya terminado de leer el titular. Cuando el precio del crudo salta un 4% tras un ataque en el golfo Pérsico, el hedge fund ya ha cerrado posición. El minorista todavía está buscando su app del bróker.

Goldman Sachs hedge funds

Fondos de cobertura y el dilema del inversor común: ¿hay alternativas reales?

Aquí es donde el análisis se complica. Porque una cosa es constatar que los hedge funds ganan en entornos volátiles y otra muy distinta es concluir que el inversor particular debería imitarlos. No puede. Las barreras de entrada —mínimos de inversión de varios millones, comisiones del 2% sobre patrimonio más 20% sobre beneficios, periodos de permanencia cerrados— existen precisamente para mantener fuera al capital que no cumple ciertos umbrales.

Existen, eso sí, vehículos que replican parcialmente estas estrategias: ETFs de commodities, fondos de retorno absoluto, productos estructurados con exposición a volatilidad. Ninguno ofrece los mismos resultados. Las diferencias en costes, liquidez y precisión de réplica son sustanciales. Pero para quien busque diversificar más allá de la renta variable tradicional, representan al menos una puerta entreabierta.

El Banco de España y la CNMV llevan años advirtiendo sobre la complejidad de estos productos. No sin razón. En 2024, varios fondos de retorno absoluto comercializados en España registraron pérdidas superiores al 15%, precisamente en un año que también tuvo episodios de volatilidad elevada. La diferencia estuvo en la dirección de las apuestas y en la velocidad de reacción. Los grandes hedge funds acertaron. Los productos para minoristas, no siempre.

Lo que Goldman Sachs no menciona en su informe es cuántos hedge funds están perdiendo dinero este mismo trimestre. La industria tiene una dispersión de resultados enorme. Los titulares hablan de los ganadores. Los perdedores cierran en silencio.

El dato de rentabilidad récord es real y verificable. Lo que resulta más difícil de calibrar es si este rendimiento es sostenible o si estamos ante un pico que revertirá cuando las tensiones geopolíticas se moderen. Si el conflicto en Oriente Medio escala, los fondos macro probablemente seguirán beneficiándose. Si hay desescalada, muchas de esas posiciones se desharán con prisa, y no todos conseguirán salir a tiempo.

Mientras tanto, el inversor minorista tiene una decisión que tomar: asumir que la volatilidad va a seguir siendo alta y buscar coberturas parciales, o mantenerse en una cartera diversificada tradicional aceptando los vaivenes. Ninguna opción es perfecta. Lo único cierto es que, en este juego, no todos compiten con las mismas cartas.

El BCE frena la subida de tipos: la guerra de Irán cambia sus planes

El BCE ha decidido pisar el freno. Las actas de la reunión de marzo del Consejo de Gobierno, publicadas esta semana por Reuters, revelan una institución que prefiere esperar antes que actuar. La guerra en Oriente Medio ha cambiado el tablero.

No es un giro menor. Durante meses, los mercados descontaban que Fráncfort retomaría las subidas de tipos en el segundo trimestre de 2026. Ahora ese escenario se aleja. Y las razones tienen más que ver con Teherán que con Bruselas.

La cautela se impone en el Consejo de Gobierno

Las actas dejan poco margen a la interpretación. El Consejo mostró unanimidad en la prudencia, según recoge el documento publicado por Reuters. Los miembros coincidieron en que el conflicto iraní introduce demasiadas variables como para comprometerse con una senda de endurecimiento monetario.

El argumento central: la incertidumbre sobre los precios energéticos. Una escalada bélica dispararía el petróleo. Pero si el conflicto se contiene —o si las sanciones alteran los flujos de crudo de forma inesperada— los precios podrían caer. Apostar ahora sería temerario.

Hay un dato que ilustra bien la disyuntiva. La inflación de la eurozona se situó en el 2,4% en febrero, apenas cuatro décimas por encima del objetivo del 2%. Subir tipos con la inflación tan cerca del mandato y una guerra en curso no encaja con el manual de ningún banquero central prudente.

Dolenc abre la puerta a mantener tipos sin cambios todo el año

Primoz Dolenc, miembro del Consejo de Gobierno del BCE, ha ido más lejos esta mañana. En declaraciones recogidas por Bloomberg, el esloveno ha señalado que la reciente caída de los precios energéticos podría eliminar por completo la necesidad de nuevas subidas en 2026.

No es una opinión menor. Dolenc forma parte del ala más técnica del Consejo, alejado de las palomas y los halcones tradicionales. Su lectura sugiere que el BCE podría mantener el tipo de depósito en el 3,25% actual durante todo el ejercicio si la energía sigue moderándose.

Para los mercados, el mensaje ha sido claro. El euríbor a doce meses, referencia para la mayoría de hipotecas variables en España, cerró ayer en el 2,89%, su nivel más bajo desde noviembre de 2024. Una señal de que los operadores ya descuentan estabilidad en Fráncfort.

euríbor hipotecas

Qué significa esto para las hipotecas españolas y el crédito empresarial

Aquí es donde el debate de política monetaria aterriza en la economía real. Y creo que merece la pena ser directos: si el BCE mantiene tipos, las familias con hipotecas variables respiran. Las que firmaron a tipo fijo en 2023 o 2024, en cambio, seguirán pagando primas que ahora parecen excesivas.

Los números son elocuentes. Una hipoteca media de 150.000 euros a 25 años referenciada al euríbor paga hoy unos 750 euros mensuales. Con un euríbor en el 3,5% —el escenario que se manejaba hace solo tres meses— esa cuota subiría a 830 euros. La diferencia, unos 960 euros al año, no es trivial para muchos hogares.

Para las empresas, el efecto es similar pero amplificado. El coste de financiación de las pymes españolas, según datos del Banco de España de enero, ronda el 5,1% de media. Cada décima que no sube el tipo oficial es oxígeno para balances que llevan dos años ajustándose.

Pero conviene no lanzar las campanas al vuelo. La guerra de Irán sigue abierta. Un ataque a instalaciones petroleras del Golfo, una escalada con Israel, cualquier chispa podría revertir el escenario en semanas. El BCE lo sabe, y por eso las actas insisten tanto en la palabra condicionalidad.

Hay otro factor que a menudo se pasa por alto: el tipo de cambio. Un euro débil —y lo está siendo frente al dólar este trimestre— encarece las importaciones energéticas aunque el barril no suba. Si el diferencial de tipos con la Fed se amplía demasiado, Lagarde podría verse obligada a actuar aunque la inflación no lo justifique. No es el escenario base, pero tampoco es descartable.

Lo que parece claro, al menos por ahora, es que el BCE ha elegido la espera. En un entorno donde cada decisión tiene consecuencias asimétricas —subir demasiado pronto puede estrangular el crecimiento; esperar demasiado puede reavivar la inflación— Fráncfort ha optado por el riesgo que considera menor. La reunión de junio de 2026 será la primera prueba real de si esa apuesta aguanta.

El 66% de la industria española ya usa IA en producción real

Dos de cada tres fábricas españolas han dejado atrás los proyectos piloto. El 66% de la industria manufacturera en España ya opera con inteligencia artificial en entornos de producción real, según un estudio reciente recogido por RRHH Digital. La cifra rompe con el relato del país tecnológicamente rezagado.

La IA sale del laboratorio y entra en planta

Durante años, la adopción de inteligencia artificial en la industria española seguía un patrón conocido: pruebas controladas, pilotos con resultados prometedores y una implementación que se eternizaba. Ese esquema parece haberse invertido. Los datos del informe sitúan a España entre los países europeos con mayor despliegue efectivo de IA en manufactura, por delante de economías que tradicionalmente lideraban la transformación digital industrial.

El salto es cualitativo, no solo cuantitativo. Pasar del 30% o 40% de empresas experimentando con IA al 66% desplegándola en producción implica que la tecnología ha superado la fase de curiosidad corporativa. Ahora genera valor medible. O al menos eso creen quienes la implementan.

¿Qué ha cambiado? Varios factores confluyen. El abaratamiento de la infraestructura cloud, la madurez de los modelos de machine learning aplicados a control de calidad y mantenimiento predictivo, y —esto es menos comentado— la presión competitiva de cadenas de suministro que exigen trazabilidad y eficiencia en tiempo real.

Automatización con matices: no todo es lo que parece

Conviene leer la cifra con cierta cautela. El 66% incluye desde sistemas de visión artificial para detección de defectos hasta algoritmos de optimización de consumo energético. La amplitud del concepto «IA en producción» permite que empresas con implementaciones modestas compartan categoría con plantas altamente robotizadas.

No es lo mismo una línea de envasado con un sensor inteligente que una cadena de montaje donde la IA coordina robots, gestiona inventarios y predice averías antes de que ocurran. Ambos casos cuentan como «IA en producción». La diferencia de impacto es enorme.

IA producción industrial

Dicho esto, el dato sigue siendo relevante. Hace cinco años, la mayoría de directivos industriales españoles consideraban la inteligencia artificial un horizonte lejano, algo para empresas del IBEX o multinacionales con presupuestos de I+D inalcanzables. Hoy, pymes del sector agroalimentario en Murcia o talleres de mecanizado en el País Vasco reportan uso activo de estas herramientas.

Lo que revela el dato sobre la industria española

Me parece que este estudio dice tanto de la IA como de la propia industria manufacturera del país. España arrastra una imagen de economía de servicios, turismo y construcción. La realidad industrial es más compleja y, en ciertos nichos, más sofisticada de lo que el relato dominante sugiere.

El sector del automóvil, con plantas de Volkswagen, Renault y Stellantis entre las más productivas de Europa, ha sido un catalizador evidente. Pero la adopción se extiende a sectores menos visibles: alimentación, farmacéutico, química fina. Empresas que no aparecen en titulares pero que mueven el grueso del PIB industrial.

Cabe recordar que adopción no equivale a rentabilidad demostrada. Muchas implementaciones de IA industrial aún no han pasado por una auditoría seria de retorno de inversión. El entusiasmo tecnológico puede adelantarse a la evidencia económica. Lo he visto en otros ciclos de digitalización. No siempre acaba bien.

Sin embargo, hay señales de que esta vez el patrón es distinto. La IA aplicada a mantenimiento predictivo, por ejemplo, tiene casos de uso con ahorros documentados del 15% al 25% en costes de paradas no planificadas. No es especulación: son cifras que empresas como Siemens o Rockwell Automation publican en sus informes de clientes.

El riesgo está en otro lado. La dependencia de proveedores tecnológicos extranjeros para los modelos de IA más avanzados plantea una cuestión de soberanía industrial que apenas se discute. Si el software que optimiza tu planta lo desarrolla una empresa estadounidense o china, ¿qué control real tienes sobre tu proceso productivo?

La Comisión Europea ha empezado a abordar este tema con iniciativas de IA soberana, pero la industria española avanza más rápido que la regulación. Para cuando Bruselas tenga un marco claro, muchas fábricas ya habrán consolidado dependencias difíciles de revertir.

El 66% es un titular potente. Lo que ocurra en los próximos dos o tres años determinará si ese porcentaje se traduce en competitividad real o en una adopción superficial que no cambia la estructura productiva. La próxima ronda de datos, prevista para el primer trimestre de 2027, debería ofrecer pistas más claras.

El BCE frena: por qué no subirá tipos pese al petróleo a 98 dólares

El BCE no tiene prisa. Las actas de la reunión de marzo, publicadas esta semana, confirman lo que el mercado sospechaba: el Consejo de Gobierno prefiere esperar antes de mover ficha con los tipos de interés, incluso con el barril de Brent rozando los 98 dólares. La razón no es la que muchos anticipaban.

Mientras el conflicto en Oriente Medio mantiene tensionados los mercados energéticos, los precios del gas y la electricidad en Europa han seguido una trayectoria descendente durante el primer trimestre de 2026. Esa divergencia —petróleo al alza, energía doméstica a la baja— complica cualquier argumento a favor de endurecer la política monetaria. O al menos eso defienden voces relevantes dentro del propio banco central.

Dolenc pone el dedo en la llaga energética

Primoz Dolenc, gobernador del Banco de Eslovenia y miembro del Consejo de Gobierno del BCE, lo expresó con claridad en declaraciones recogidas por Bloomberg: la caída de los precios energéticos en el continente «desafía el argumento para subir tipos». No es una opinión menor. Dolenc representa a una facción dentro de Fráncfort que cuestiona la narrativa de los halcones monetarios.

El razonamiento tiene lógica. La inflación subyacente europea —la que excluye energía y alimentos— lleva meses estabilizada en el entorno del 2,4%, según los últimos datos de Eurostat. Sin un repunte claro en ese indicador, subir tipos sería actuar contra un fantasma que aún no ha aparecido. Y el fantasma del petróleo a 98 dólares, por ahora, no se ha traducido en una escalada generalizada de precios al consumo.

Eso sí, la prudencia no es unanimidad. Las actas de marzo revelan que varios miembros del Consejo expresaron preocupación por un posible efecto retardado del crudo sobre la inflación. Si el Brent se mantiene por encima de los 95 dólares durante el segundo trimestre, el impacto podría filtrarse a los costes de transporte y producción industrial. El debate interno, por tanto, sigue abierto.

Hipotecas españolas: el respiro se prolonga

Para los hogares españoles con hipotecas a tipo variable, la postura del BCE es una buena noticia. El euríbor a 12 meses cerró marzo en el 2,87%, prácticamente estable respecto a febrero. Sin subidas de tipos a la vista, las cuotas mensuales no deberían dispararse en los próximos meses.

Pero conviene matizar. Que el BCE no suba tipos no significa que vaya a bajarlos. La entidad dejó claro en su última reunión de política monetaria —celebrada el pasado 11 de abril— que cualquier recorte queda condicionado a una consolidación de la inflación en el objetivo del 2%. Y ahí no estamos. La inflación general de la eurozona se situó en marzo en el 2,6%, cuatro décimas por encima del objetivo.

En España, el escenario es similar. El INE publicó hace dos semanas un IPC interanual del 2,9%, impulsado en parte por los servicios turísticos de Semana Santa. Las familias con hipotecas referenciadas al euríbor pueden respirar, pero no relajarse. Un giro en el precio del petróleo o una escalada del conflicto en Oriente Medio cambiaría las cosas rápidamente.

actas BCE marzo

El BCE entre dos fuegos: análisis de una parálisis deliberada

La situación actual del banco central europeo recuerda a episodios anteriores de indefinición estratégica. En 2022, Christine Lagarde tardó meses en reconocer que la inflación no era transitoria. Aquella demora costó credibilidad y obligó a una subida de tipos más agresiva de lo necesario. Ahora el riesgo es el opuesto: actuar demasiado pronto ante una inflación que podría estar cediendo por sí sola.

Creo que el BCE tiene razones para la cautela, aunque me parece que la comunicación podría ser más clara. Las actas de marzo muestran un Consejo dividido entre quienes priorizan la estabilidad de precios y quienes temen dañar una recuperación económica aún frágil. Alemania creció un exiguo 0,2% en el primer trimestre. Francia, apenas un 0,3%. Italia sigue técnicamente estancada. Subir tipos en este contexto sería un mensaje contradictorio.

El problema de fondo es que el BCE no controla el precio del petróleo. Puede influir en la demanda agregada a través de los tipos, sí, pero un barril a 98 dólares responde a dinámicas geopolíticas que escapan a cualquier banco central. Actuar como si la política monetaria pudiera domar esa variable es, en mi opinión, un error de diagnóstico.

La próxima reunión de tipos está prevista para el 5 de junio. Para entonces, el BCE dispondrá de los datos de inflación de abril y mayo, además de las proyecciones actualizadas de su equipo técnico. Si el petróleo se modera y la inflación subyacente no repunta, el argumento para mantener tipos ganará fuerza. Si ocurre lo contrario, Lagarde tendrá que elegir entre credibilidad antiinflacionaria y apoyo al crecimiento.

No es una decisión fácil. Y el mercado, que descuenta estabilidad hasta final de año, podría llevarse una sorpresa si la geopolítica se complica. Por ahora, el BCE ha elegido esperar. Queda por ver si la espera es prudencia o parálisis.

Paulson alerta: EEUU debe prepararse para un crash ‘vicioso’

Un crash en el mercado de bonos del Tesoro de EEUU ya no es un escenario de ciencia ficción para los reguladores. Henry Paulson, el mismo hombre que gestionó la crisis de 2008 desde la Secretaría del Tesoro, acaba de poner sobre la mesa una advertencia que pocos esperaban oír de alguien con su historial: Washington necesita un plan de contingencia ante un colapso repentino en la demanda de Treasuries.

La palabra que usa Paulson para describir lo que vendría después es vicious. Vicioso. No moderado, no manejable. Vicioso.

El déficit fiscal como detonante silencioso

Las cifras que maneja el mercado de deuda estadounidense han dejado de ser abstractas. El déficit fiscal de EEUU supera ya el 6% del PIB, según los últimos datos de la Oficina de Presupuesto del Congreso, y las proyecciones para el ejercicio 2027 no anticipan mejora sustancial. Cada punto de déficit adicional exige más emisión de bonos. Más emisión significa mayor oferta en un mercado donde la demanda internacional muestra signos de fatiga.

China ha reducido su exposición a Treasuries (bonos de Tesoro USA) en más de 200.000 millones de dólares desde sus máximos de 2013. Japón, el otro gran tenedor extranjero, mantiene su posición pero no la amplía. La Reserva Federal, que durante años absorbió el exceso de emisión, lleva más de dos años reduciendo su balance. ¿Quién compra entonces?

El inversor doméstico estadounidense, fondos de pensiones y aseguradoras, principalmente. Pero estos compradores tienen límites. Y cuando el comprador marginal desaparece, los precios caen. Los rendimientos suben. El coste de financiar la deuda estadounidense se dispara.

Por qué Paulson habla ahora

No es habitual que un ex secretario del Tesoro lance advertencias públicas sobre el mercado que él mismo supervisó. Paulson conoce los mecanismos internos del sistema financiero estadounidense mejor que casi nadie vivo. Gestionó la quiebra de Lehman Brothers, negoció los rescates de AIG y Bank of America, diseñó el TARP.

Que alguien con ese perfil elija este momento para advertir de un crash vicioso no es casual. Las tensiones geopolíticas actuales —desde el conflicto comercial con China hasta la inestabilidad en Oriente Medio— añaden incertidumbre sobre la disposición de inversores extranjeros a seguir financiando la deuda de Washington.

Paulson no habla de probabilidades. Habla de preparación. De tener un plan antes de que el escenario se materialice. Me parece relevante que su advertencia no vaya dirigida a los mercados, sino a las autoridades. El mensaje es claro: si esto ocurre, no habrá tiempo para improvisar.

Henry Paulson advertencia

Impacto en las carteras españolas y el coste de financiación global

Un inversor español podría pensar que un problema en el mercado de Treasuries queda lejos de su cartera. Sería un error de cálculo significativo.

Los bonos del Tesoro estadounidense funcionan como el activo de referencia global. Prácticamente todo instrumento de renta fija del planeta se valora en relación con ellos. Si los Treasuries a 10 años pasan del 4,5% actual al 6% o 7% en un movimiento brusco, el efecto dominó alcanza a la deuda soberana europea, a los bonos corporativos y a cualquier activo de riesgo.

Las carteras mixtas españolas, esas que combinan renta variable con una porción de renta fija para reducir volatilidad, verían cómo ambos componentes caen simultáneamente. Ya ocurrió en 2022, aunque a menor escala. Un crash genuino en Treasuries multiplicaría ese efecto.

El coste de financiación para empresas españolas también subiría. Los diferenciales de crédito se ampliarían. Las condiciones monetarias se endurecerían sin que el BCE moviera un dedo.

El escenario que nadie quiere modelar

Hay una razón por la que los modelos de riesgo de la mayoría de gestoras no contemplan un crash en Treasuries: porque asumir que el activo más líquido del mundo puede colapsar invalida casi cualquier estrategia de cobertura. Si el refugio falla, ¿dónde te escondes?

Creo que Paulson apunta precisamente a esa paradoja. Los mercados funcionan bajo la premisa de que los Treasuries son seguros. Pero esa seguridad descansa sobre supuestos que ya no son inmutables: disciplina fiscal, demanda extranjera estable, confianza en las instituciones estadounidenses.

Ninguno de esos tres pilares parece sólido hoy. El déficit crece. Los compradores extranjeros se repliegan. Y la polarización política en Washington dificulta cualquier ajuste fiscal serio antes de las elecciones de noviembre.

No estoy diciendo que el crash vaya a ocurrir. Estoy diciendo que alguien que estuvo en la sala de máquinas durante la última gran crisis considera necesario advertir sobre él. Eso, por sí solo, merece atención.

La pregunta que queda abierta es si las autoridades actuales harán caso. O si, como ocurrió antes de 2008, preferirán mirar hacia otro lado hasta que el mercado les obligue a actuar.

El BCE frena expectativas: no tocará tipos pese a la crisis de Irán

El BCE mantiene sin cambios los tipos de interés pese a que el conflicto en Oriente Medio ya está golpeando los precios de la energía en Europa. Un alto funcionario de la institución ha declarado que Fráncfort debe ser paciente, incluso si el peor escenario previsto se está materializando. El mensaje es claro: no habrá movimientos precipitados.

La postura sorprende a parte del mercado. Los futuros sobre tipos descontaban hace semanas una probabilidad creciente de subida antes del verano. Ahora, esa expectativa se desvanece. El BCE prefiere esperar.

La guerra de Irán dispara la factura energética, pero Fráncfort no se mueve

Según las declaraciones recogidas por Reuters, el funcionario del BCE reconoce que la inflación energética está presionando a las economías de la eurozona. Los precios del crudo han repuntado un 18% desde el inicio de las hostilidades, y el gas natural europeo cotiza en máximos de catorce meses. Son datos que, en circunstancias normales, habrían encendido todas las alarmas en el Consejo de Gobierno.

Sin embargo, la institución considera que actuar ahora sería contraproducente. La incertidumbre geopolítica complica cualquier proyección fiable. Subir tipos en este contexto podría agravar la desaceleración industrial que ya arrastra Alemania desde 2024, sin garantías de contener unos precios que dependen más de Teherán que de Fráncfort.

La política monetaria BCE enfrenta así un dilema conocido: inflación importada frente a debilidad interna. En 2022, la guerra de Ucrania forzó una secuencia de subidas históricas. Esta vez, el guion parece distinto. El BCE ha decidido que la paciencia es la mejor herramienta.

Los mercados ajustan expectativas: el euríbor previsión se modera

La reacción en los mercados de tipos ha sido inmediata. El euríbor a doce meses, referencia para la mayoría de hipotecas variables en España, ha retrocedido 8 puntos básicos en las dos últimas sesiones, situándose en el 2,87%. Los operadores interpretan que el BCE no tiene prisa, y eso se traduce en menos presión sobre las cuotas hipotecarias a corto plazo.

Para los hogares españoles con préstamos referenciados al euríbor, la noticia ofrece un respiro relativo. No habrá, al menos de momento, una nueva vuelta de tuerca. Pero tampoco cabe esperar bajadas significativas mientras la inflación subyacente de la eurozona siga por encima del 2,5%.

El mercado de bonos también ha tomado nota. El bund alemán a diez años se ha relajado hasta el 2,41%, desde el 2,58% que marcó hace apenas tres semanas. Los inversores leen las palabras del BCE como un compromiso implícito de estabilidad.


política monetaria BCE

Paciencia con riesgos: lo que el BCE no dice abiertamente

Hay algo que me llama la atención en el comunicado. El funcionario habla de «escenario adverso previsto», lo que sugiere que Fráncfort ya contemplaba esta posibilidad en sus modelos internos. Si es así, la guerra de Irán no les ha pillado desprevenidos. Han decidido, conscientemente, no reaccionar.

La estrategia tiene lógica. Los bancos centrales aprendieron en la década pasada que los shocks de oferta energética son difíciles de combatir con política monetaria. Subir tipos no baja el precio del petróleo. Solo enfría la demanda interna, con el coste social que eso implica.

Pero la paciencia también tiene límites. Si la inflación eurozona guerra se enquista en niveles elevados durante más de dos trimestres, el BCE tendrá que actuar. La credibilidad de su mandato depende de ello. Creo que Fráncfort está apostando a que el conflicto no escale más, y a que los precios energéticos se estabilicen antes del otoño. Es una apuesta razonable, aunque no exenta de riesgo.

El problema es que Oriente Medio no suele seguir los calendarios de los banqueros centrales. Si las exportaciones iraníes de crudo siguen bloqueadas y Arabia Saudí no compensa el déficit, el BCE podría verse obligado a revisar su postura antes de la reunión de septiembre. Ese es el verdadero test.

Mientras tanto, la economía europea navega entre dos corrientes opuestas. Por un lado, una inflación energética que erosiona el poder adquisitivo. Por otro, un sector manufacturero que pide a gritos tipos más bajos para financiar la transición verde. El BCE ha elegido no contentar a nadie, al menos por ahora.

La próxima cita relevante será la publicación de los datos de inflación de mayo, prevista para el 3 de junio. Si el IPC armonizado supera el 3%, la presión sobre Christine Lagarde aumentará considerablemente. Hasta entonces, Fráncfort ha dejado claro que prefiere observar antes que intervenir. El mercado ha tomado nota. Los hogares europeos, también.

Así empieza la salud real desde dentro, según Will Bulsiewicz, gastroenterólogo

0

Durante mucho tiempo miramos al cuerpo como si cada órgano fuera una pieza aislada. El corazón por un lado, el cerebro por otro, el estómago “para las digestiones”. Pero algo está cambiando. La medicina empieza a fijarse en un lugar que había pasado casi desapercibido: el intestino. Para el Dr. Will Bulsiewicz, gastroenterólogo y divulgador científico, ahí se esconde una de las claves más profundas de nuestra salud. No solo en lo que comemos, sino en el microbioma, ese universo de bacterias que vive dentro de nosotros y que, aunque suene poco glamur, representa buena parte de lo que nuestro cuerpo expulsa cada día… y mucho de lo que nos mantiene en equilibrio.

Según las investigaciones que recoge, muchos de los malestares modernos —fatiga que no se va, hinchazón, digestiones pesadas— comparten raíz con enfermedades mucho más serias, como el cáncer o el Parkinson. ¿El hilo común? Una inflamación constante, de bajo grado, provocada por un intestino en desequilibrio. Dicho de otra forma: el cuerpo vive en una especie de “alerta permanente” que acaba pasándole factura.

Cuando la defensa se convierte en desgaste

Bulsiewicz explica la inflamación como un mecanismo natural de protección. El problema aparece cuando ese sistema se queda encendido sin motivo. “Estamos activando el sistema inmunológico cuando no lo necesitamos, y permanece activo las 24 horas del día”, advierte. Y claro, lo que está pensado para defendernos acaba agotándonos.

Todo empieza cuando se debilita la llamada barrera intestinal, una capa de células que se renueva cada pocos días. Si esa muralla se agrieta, sustancias que deberían quedarse dentro del intestino “se cuelan” al resto del cuerpo. A esto se le llama, de forma bastante gráfica, intestino permeable. El propio médico lo explica con una metáfora casi bélica: el sistema inmune es como un pequeño ejército diseñado para protegernos, pero si la guerra nunca termina, el daño colateral acaba siendo nuestro propio cuerpo. Órganos, tejidos, energía… todo empieza a resentirse.

La comida que apaga el fuego por dentro

¿Y qué podemos hacer? Aquí aparece una palabra sencilla, casi humilde: fibra. Para Bulsiewicz, es la herramienta más potente contra la inflamación. “La fibra es el alimento de las bacterias buenas”, repite. De ella nacen sustancias como el butirato, auténticos calmantes naturales para el sistema inmunológico. Reparan la barrera intestinal y devuelven la paz a ese “campo de batalla” interno.

Junto a la fibra, el médico señala otros tres pilares que funcionan como aliados silenciosos:

Los polifenoles, presentes en frutas y verduras de colores intensos, que activan a los microbios beneficiosos.

Las grasas saludables, como las del aguacate, las semillas o el aceite de oliva virgen extra.

Y los alimentos fermentados, capaces de aumentar la diversidad del microbioma en pocas semanas. Algo así como repoblar un bosque después de un incendio.

No es una dieta de moda, insiste. Es una forma de alimentar a quienes trabajan por nosotros desde dentro.

El ritmo de vida también se digiere

Pero no todo es lo que ponemos en el plato. Bulsiewicz habla también del cuándo y el cómo vivimos. Nuestro cuerpo —y nuestros microbios— necesitan rutina. Ritmo. “Levantarte siempre a la misma hora es una forma fantástica de empezar el día”, dice. A partir de ahí propone lo que llama el “Día Intestinal Perfecto”.

Empieza con agua y fibra al despertar. Sigue con luz solar y algo de movimiento por la mañana, para sincronizar el reloj interno. Desayuno rico en fibra y proteínas, sin azúcares refinados. Luego, algo que a menudo olvidamos: socializar a la hora de comer, porque la soledad —sí, así de claro— puede ser tan dañina como fumar un paquete al día. Y por la noche, una cena temprana que permita al intestino descansar entre 12 y 14 horas. Como si también él necesitara apagar la luz.

María Elvira Roca Barea (60), historiadora y ensayista: “Es imposible predecir cómo reaccionará una sociedad ante la dificultad”

María Elvira Roca Barea, historiadora y ensayista, cuestiona uno de los mantras más repetidos en tiempos de crisis: que los momentos difíciles fortalecen automáticamente a una sociedad y que la comodidad la debilita. Su análisis histórico desmonta certezas simplistas y lanza una advertencia impactante sobre el presente.

En un contexto mundial marcado por tensiones económicas, crisis de vivienda y desconfianza institucional, la autora propone una mirada menos emocional y más rigurosa: no existen leyes automáticas en la reacción de una sociedad, solo decisiones, responsabilidades y consecuencias.

No hay fórmulas históricas: cuando la dificultad no genera fortaleza en la sociedad

No hay fórmulas históricas: cuando la dificultad no genera fortaleza en la sociedad
Fuente: agencias

“La frase tiempos difíciles crean hombres fuertes no siempre se cumple”, sostiene Roca Barea. La historia, recuerda, está llena de ejemplos que contradicen esa idea. Algunas sociedades reaccionan ante la presión y otras se paralizan, incluso cuando su supervivencia está en juego.

Uno de los paralelismos que más utiliza es el del Imperio Bizantino en el siglo XV. Mientras sus fronteras se desmoronaban y el avance otomano era imparable, buena parte de sus élites intelectuales seguían enfrascadas en debates teológicos estériles. De ahí surge la expresión “discutir el sexo de los ángeles”, convertida hoy en sinónimo de desconexión entre problemas reales y debates irrelevantes. Aquella sociedad, culta y sofisticada, no supo reaccionar.

En contraste, Roca Barea cita casos aparentemente imposibles de recuperación. Rusia tras la caída de la URSS o China tras décadas de aislamiento parecían actores agotados de la historia. Sin embargo, en un plazo relativamente corto, ambas sociedades lograron reorganizarse y volver a tener un papel central en el tablero global. “Nadie lo habría predicho”, insiste. La reacción de una sociedad ante la dificultad es, por definición, impredecible.

Este enfoque desmonta la idea de que el sufrimiento, por sí solo, genere virtud colectiva. La historia demuestra que no es la dureza del contexto lo que define el resultado, sino la capacidad de asumir responsabilidades, reorganizar prioridades y aceptar límites reales.

Europa, populismo y el riesgo de no afrontar los problemas reales

Youtube video

Cuando el análisis se traslada al presente, Roca Barea es especialmente crítica con la deriva de la sociedad europea. A su juicio, el problema no es tanto vivir un momento difícil como la incapacidad para afrontarlo con realismo. La vivienda, la pérdida de poder adquisitivo o la percepción de trabajar para un Estado que no devuelve servicios suficientes son tensiones acumuladas que ninguna sociedad soporta indefinidamente.

En ese escenario aparece una figura histórica recurrente: el flautista de Hamelín. Líderes o movimientos que ofrecen soluciones simples a problemas complejos, apelando a la emoción y no al análisis. “El discurso riguroso es aburrido y exige aceptar límites; la fantasía vende mejor”, resume. Y ahí es donde una sociedad cansada se vuelve especialmente vulnerable.

La historiadora advierte de que cuando los problemas estructurales se enquistan —como el acceso a la vivienda en gran parte de Europa— y las instituciones no reaccionan, el riesgo no es solo económico, sino cultural y político. La frustración prolongada erosiona la confianza colectiva y abre la puerta a respuestas extremas.

Roca Barea insiste en que no se puede analizar una sociedad como un bloque homogéneo. La capacidad de reacción depende de individuos concretos, de élites responsables y de ciudadanos dispuestos a asumir costes. Cuando esa responsabilidad se diluye, la decadencia no llega de golpe, sino por acumulación de pequeñas renuncias.

Responsabilidad individual y cultura cívica: la verdadera variable

Responsabilidad individual y cultura cívica: la verdadera variable
Fuente: agencias

Frente al pesimismo fácil, la autora evita el catastrofismo. No niega la gravedad del momento, pero rechaza la idea de que el desenlace esté escrito. “La historia no es una película con final cerrado”, recuerda. Una sociedad puede reaccionar incluso tarde, aunque el precio sea más alto.

El verdadero factor diferencial, sostiene, es la cultura de la responsabilidad. Cuando una sociedad se acostumbra a delegar todos los problemas en estructuras abstractas —el Estado, Europa, el sistema— pierde capacidad de acción. Y sin acción, no hay reacción posible.

Roca Barea subraya que el siglo XX europeo no invita al optimismo fácil: las grandes crisis no siempre produjeron reformas sensatas, sino explosiones traumáticas. Precisamente por eso insiste en la necesidad de análisis frío, pedagogía social y decisiones impopulares pero necesarias.

Maestro Norberto (80), sexólogo: “Millones de matrimonios se rompen por la eyaculación precoz, y nadie lo dice”

La vida íntima de millones de parejas atraviesa un problema silencioso que rara vez se aborda con claridad. La eyaculación precoz sigue siendo uno de los principales factores de insatisfacción sexual, aunque pocas veces se reconoce abiertamente.

El sexólogo Maestro Norberto sostiene que la eyaculación precoz no solo es frecuente, sino también determinante en muchas rupturas. Su enfoque combina prácticas tradicionales con una lectura contemporánea del problema, lo que ha generado un gran interés en aquellos que padecen esta característica.

Eyaculación precoz: Una práctica extendida que comienza en la adolescencia

Eyaculación precoz: Una práctica extendida que comienza en la adolescencia
Fuente: agencias

Según explica el especialista, la eyaculación precoz no aparece de forma espontánea en la adultez. En muchos casos, se origina durante la adolescencia, cuando la masturbación se realiza en contextos de urgencia y ocultamiento. Esta dinámica, repetida durante años, condiciona el comportamiento sexual futuro.

El resultado es un patrón difícil de revertir. El cuerpo aprende a responder rápidamente y eso se traduce en episodios de eyaculación precoz durante las relaciones. Para Norberto, este aprendizaje temprano es clave para entender por qué el problema persiste incluso en relaciones estables.

En este sentido, advierte que la eyaculación precoz no debe analizarse solo como una cuestión física. También intervienen factores culturales y educativos. Durante décadas, el sexo ha estado rodeado de tabúes que fomentan prácticas poco saludables y refuerzan la falta de información.

A esto se suma la influencia del contenido pornográfico, que según el especialista promueve una visión distorsionada del placer. La repetición de estos modelos contribuye a consolidar la eyaculación precoz como un hábito más que como un trastorno puntual.

Técnicas tradicionales y nuevas formas de abordar el problema

Youtube video

Frente a este escenario, el Maestro Norberto propone una serie de herramientas inspiradas en disciplinas orientales como el tantra y el taoísmo. Una de las más destacadas es el control de la respiración, una práctica que, según afirma, puede ayudar a retrasar la eyaculación precoz.

El principio es sencillo. La excitación está directamente relacionada con la oxigenación del cuerpo. Reducir el ritmo respiratorio permitiría disminuir la intensidad del estímulo y, en consecuencia, prolongar el acto sexual. Esta técnica, conocida como “microahogo voluntario”, busca intervenir justo antes del punto de no retorno.

Sin embargo, no es la única estrategia. El especialista también menciona el uso del frío como método para controlar la eyaculación precoz. Aplicar hielo en determinadas zonas del cuerpo podría reducir la sensibilidad y ayudar a mantener el control durante más tiempo.

Más allá de las técnicas concretas, Norberto insiste en un cambio de enfoque. El objetivo no debe ser únicamente evitar la eyaculación precoz, sino mejorar la experiencia compartida. En sus palabras, el placer no reside en el final, sino en el recorrido.

Esta idea introduce un elemento clave. La comunicación en la pareja. Para el sexólogo, hablar abiertamente sobre la eyaculación precoz permite reducir la presión y generar un entorno más saludable. Muchas veces, el silencio agrava el problema y deriva en frustración.

De hecho, sostiene que la eyaculación precoz está presente en un alto porcentaje de separaciones. Aunque no siempre se mencione como causa principal, influye de manera decisiva en la calidad de la relación. La falta de satisfacción genera distancia y, con el tiempo, puede provocar una ruptura.

En este contexto, el especialista plantea una reflexión más amplia. La sexualidad sigue siendo un terreno atravesado por prejuicios y desinformación. Abordar la eyaculación precoz desde una perspectiva integral implica no solo aplicar técnicas, sino también revisar creencias arraigadas.

Así, la propuesta de Norberto combina elementos prácticos con una mirada más profunda sobre el comportamiento humano. La eyaculación precoz deja de ser un problema aislado para convertirse en un síntoma de una educación sexual incompleta.

Jesús G. Maestro (58), docente y autor: “El amor no quita libertad; el siglo XXI quiere destruirlo porque no se puede vender”

Jesús G. Maestro lleva años incomodando al discurso dominante con una tesis que atraviesa la cultura contemporánea: el siglo XXI ha convertido al ser humano en un sujeto incompatible consigo mismo. En ese diagnóstico, el amor, la amistad y la experiencia vital quedan subordinados a una lógica de mercado que erosiona la libertad.

El docente y autor sostiene que la promesa ilustrada de felicidad no solo no se ha cumplido, sino que ha derivado en una sociedad más frágil. Una sociedad donde la libertad se invoca constantemente, pero rara vez se ejerce en términos reales y sostenibles.

El amor como resistencia frente a la lógica del mercado

Youtube video

Para Maestro, uno de los síntomas más evidentes del deterioro contemporáneo es la sustitución de experiencias humanas por simulacros. El sexo se transforma en consumo de pornografía, la amistad se diluye en vínculos superficiales y la vida queda reducida al trabajo. En ese proceso, la libertad deja de ser una práctica concreta y pasa a ser un concepto abstracto.

El problema, según explica, es estructural. Cuando todo se mide en términos de utilidad o rentabilidad, aquello que no puede comprarse —como el amor— se vuelve incómodo. De ahí surge una paradoja central: el sistema promueve la libertad individual, pero desincentiva las relaciones de alianza que la fortalecen.

En este punto aparece una idea clave en su pensamiento: el amor no limita la libertad, sino que la potencia. Frente a una narrativa que presenta el compromiso como pérdida de autonomía, Maestro plantea lo contrario. Una persona acompañada, integrada en vínculos sólidos, dispone de más recursos para enfrentar la realidad. La libertad, en este sentido, no es aislamiento, sino capacidad de acción compartida.

El auge de lo que denomina “nuptofobia” —el rechazo al compromiso— encaja en este esquema. Se trata de una tendencia que, lejos de ampliar la libertad, genera individuos más vulnerables. Sin redes afectivas estables, el sujeto queda expuesto a una dependencia mayor del mercado y del trabajo, dos esferas que no garantizan estabilidad emocional ni sentido vital.

La ilusión de libertad en una sociedad sin vínculos sólidos

La ilusión de libertad en una sociedad sin vínculos sólidos
Fuente: agencias

La crítica de Maestro no se detiene en el plano cultural. También alcanza a la política y a la organización social. A su juicio, el siglo XXI acumula fracasos en cadena: fracasa la felicidad, fracasa la libertad, fracasa la democracia y fracasa incluso la paz. No se trata de afirmaciones retóricas, sino de un diagnóstico que conecta fenómenos aparentemente dispares.

En este contexto, la libertad aparece como una promesa incumplida. Se proclama en discursos públicos, pero en la práctica se ve restringida por dinámicas económicas, sociales y psicológicas que limitan la autonomía real de las personas. La precariedad laboral, la imposibilidad de acceder a una vivienda o la dificultad para sostener vínculos duraderos son ejemplos concretos de esa contradicción.

Uno de los aspectos más delicados de su reflexión es el vínculo entre esta crisis y el aumento de situaciones límite. Cuando el individuo pierde toda referencia —cuando no encuentra sentido en el trabajo, en las relaciones ni en sí mismo— la libertad se convierte en un problema. Ya no es una herramienta para vivir mejor, sino un espacio vacío que puede derivar en decisiones extremas.

En ese marco, Maestro se pregunta si ciertas prácticas contemporáneas, como la eutanasia, no reflejan un cambio profundo en la manera de entender la vida y la libertad. No ofrece respuestas cerradas, pero plantea la cuestión en términos incómodos: cuando una sociedad legitima determinadas salidas, también está reconociendo sus propios límites.

Sin embargo, su enfoque no es exclusivamente pesimista. Hay una reivindicación constante de la literatura como herramienta para comprender y habitar el mundo. Lejos de ofrecer soluciones simplistas, la literatura aporta complejidad, matices y, sobre todo, conciencia. En palabras del propio autor, se trata de convertir la ignorancia en conocimiento.

Esa apuesta tiene implicaciones prácticas. Conocer mejor la realidad permite tomar decisiones más ajustadas, construir vínculos más sólidos y ejercer una libertad menos ilusoria. No se trata de alcanzar una felicidad idealizada, sino de evitar el colapso personal que describe en su diagnóstico.

No es una estrella: así puedes ver la Estación Espacial sin telescopio

Hay cosas que pasan por encima de nosotros cada día… y ni las vemos. Literalmente. Mientras seguimos con lo de siempre, el trabajo, el móvil, la cena que se enfría, una de las mayores construcciones jamás hechas por el ser humano cruza el cielo a toda velocidad. Y nosotros, a lo nuestro.

Hablamos de la Estación Espacial Internacional. Ese nombre que suena lejano, casi de documental… pero que está ahí, girando sin parar desde 1998. A unos 400 kilómetros de altura, astronautas de distintos países comparten algo más que espacio: trabajan juntos en experimentos que buscan respuestas aquí abajo… y también abrir camino hacia lo que vendrá después.

Y lo mejor de todo es esto: no necesitas nada especial para verla. Ni telescopio, ni conocimientos técnicos. Solo saber cuándo mirar.

Ese punto en el cielo que no encaja

asi puedes ver la Estacion Espacial58 Merca2
La Estación Espacial Internacional puede verse como un punto brillante en movimiento. Fuente: IA.

A simple vista, la ISS no impresiona… al menos al principio. Es solo un punto brillante. Pero en cuanto te das cuenta de que se mueve y de cómo lo hace, cambia todo.

Cruza el cielo en silencio, de un lado a otro, en apenas unos minutos. Sin titilar, sin hacer ruido, sin las luces intermitentes de un avión. Es como una estrella que ha decidido moverse con propósito. Y eso, cuando lo ves por primera vez, descoloca un poco.

La clave para reconocerla está ahí: no parpadea. Va recta. Segura. Y brilla más de lo que esperarías, a veces tanto como Venus.

Los mejores momentos para verla suelen ser justo después de que anochezca o antes de que amanezca. Y tiene su lógica. Nosotros ya estamos a oscuras… pero ella, ahí arriba, sigue bañada por la luz del Sol. Y sus paneles la reflejan como un espejo en movimiento.

Eso sí, no vale salir y mirar al cielo sin más. Para saber cuándo pasa exactamente por tu zona, hay aplicaciones que te lo ponen en bandeja. Y te digo una cosa: cuando sabes que va a pasar, miras el cielo de otra manera.

Un laboratorio que nunca se detiene

asi puedes ver la Estacion Espacial1 Merca2
Los mejores momentos para verla son al amanecer o al atardecer. Fuente: IA.

Más allá de lo bonito que es verla, la ISS es una barbaridad a nivel técnico. Mide unos 109 metros de largo (como un campo de fútbol, más o menos). Pero eso casi es lo de menos. Lo realmente impresionante es la velocidad.

Se mueve a unos 28.000 kilómetros por hora. Sí, suena exagerado… pero es así. A ese ritmo, podría ir de Madrid a Nueva York en unos 15 minutos. Y gracias a eso, da una vuelta completa a la Tierra cada hora y media.

Esto tiene una consecuencia curiosa: los astronautas ven amanecer y anochecer hasta 16 veces al día. Imagínate eso un momento.

Claro, todo esto no es casualidad. Para mantenerse ahí arriba, la estación necesita moverse así de rápido. Es un equilibrio constante, casi delicado, entre caer hacia la Tierra… y no hacerlo. Como si estuviera siempre en ese punto justo.

No siempre está… pero cuando aparece, se nota

asi puedes ver la Estacion Espacial Merca2
Observarla es más fácil de lo que parece si sabes cuándo mirar. Fuente: IA.

Aunque esté orbitando sin parar, no siempre la vemos. Tiene que coincidir que pase por nuestra zona y que la luz acompañe. Si no, ni rastro.

Pero hay momentos del año en los que es más fácil. En meses como junio o diciembre, por ejemplo, puede llegar a pasar varias veces en una misma noche. Y ahí sí… si estás atento, engancha.

Porque al final, verla no es solo identificar un punto en movimiento. Es saber que ahí dentro hay gente. Personas normales, como tú y como yo, pero a 400 kilómetros de altura, trabajando, viviendo… dando vueltas al planeta. Y eso, no sé, tiene algo.

Quizá por eso, cuando la ves cruzar el cielo, aunque solo dure unos segundos, te obliga a parar un momento. A levantar la vista. Y a recordar que, a veces, lo más increíble no está tan lejos como pensamos.

Hasta 6.000 euros para pagar el alquiler en 2026: lo que muchos descubren demasiado tarde

El alquiler ya no es solo un gasto, es una carrera constante por llegar a fin de mes. Hay días en los que buscar piso en España se parece más a una maratón que a otra cosa. Miras precios, haces cuentas… y acabas con esa sensación de ir siempre un poco por detrás. Y en medio de todo eso, están las ayudas. Existen, sí. Pero muchas veces se quedan ahí, como en segundo plano. No porque la gente no quiera solicitarlas, sino porque entre papeleo, plazos y dudas… se van quedando por el camino.

En 2026, vuelven a estar sobre la mesa. Y siguen siendo importantes, claro. Pero también sigue pasando lo mismo: mucha gente ni siquiera lo intenta. ¿Por qué? Pues un poco de todo. Falta de información, miedo a que sea complicado… o simplemente no llegar a tiempo.

El Bono Alquiler Joven: suena bien… pero tiene letra pequeña

alquiler
Las ayudas al alquiler pueden aliviar el coste mensual de la vivienda. Fuente: IA.

Si hay una ayuda que todo el mundo ha oído alguna vez, es el Bono Alquiler Joven. Sobre el papel, convence: 250 euros al mes durante dos años. Si haces cuentas, hasta 6.000 euros. No está nada mal.

Está pensado para jóvenes de entre 18 y 35 años con ingresos limitados. Hasta ahí, bien. Pero luego empiezan los matices. El alquiler no puede superar ciertos límites (600 euros en general, algo más en ciudades como Madrid).

Y luego está ese detalle que casi siempre llega tarde: hay que declararlo en la renta. Sí, tributa. Y cuando uno no lo sabe… vienen las sorpresas. De las que no gustan.

Más allá del bono: lo que cambia según dónde vivas

pagar el alquiler en 20264 Merca2
Muchas subvenciones se pierden por no solicitarlas a tiempo. Fuente: IA.

Aquí es donde la cosa se complica un poco más. Porque además de la ayuda estatal, cada comunidad autónoma tiene las suyas propias.

Y ojo, porque pueden ser bastante interesantes. En algunos casos, cubren hasta la mitad del alquiler mensual. En el País Vasco, por ejemplo, hay ayudas que rondan los 275 euros al mes.

Y si la situación se tuerce por pérdida de trabajo, problemas económicos de golpe…hay apoyos más potentes. Algunos pueden llegar a cubrir casi todo el alquiler, e incluso gastos como la luz o la comunidad.

Bien llevadas, estas ayudas pueden cambiar bastante el panorama. Pero claro, hay que conocerlas… y ahí es donde muchos se pierden.

El nuevo Plan Estatal de Vivienda 2026-2030 intenta ir un poco más allá. No solo aliviar el alquiler, sino cambiar algunas dinámicas.

Por ejemplo, se impulsa el alquiler con opción a compra, con ayudas bastante altas. También se pone el foco en los pueblos, en esas zonas donde cada vez vive menos gente. Hay subvenciones para comprar vivienda allí que pueden superar los 10.000 euros.

Y aparece algo nuevo: el aval joven. Una especie de “empujón” para quienes no consiguen entrar en el mercado del alquiler por falta de garantías.

Es como si, poco a poco, se intentara abrir más puertas… no solo abaratar las que ya existen.

El detalle que marca la diferencia: llegar a tiempo

pagar el alquiler en 20263 Merca2
Preparar la documentación puede marcar la diferencia en la solicitud. Fuente: IA.

Muchas de estas ayudas funcionan por orden de llegada. Sí, tal cual. El que antes presenta la solicitud, antes entra. Y cuando se acaban los fondos… se acabó.

Por eso, tener todo preparado es clave. Contrato, empadronamiento, ingresos, justificantes… todo listo antes de que se abra el plazo. Porque cuando se abre, no hay margen para empezar desde cero.

Y si no sale a la primera, tampoco es el fin. Hay comunidades que amplían presupuesto o reabren plazos. Ha pasado en Andalucía, por ejemplo. Gente que se quedó fuera… y luego entró.

Eso sí, hay algo que ya no es opcional: tener certificado digital y saber usar herramientas como AutoFirma. Sin eso, es complicado. Bastante.

Una ayuda que está ahí… pero no espera

En conjunto, estas ayudas pueden suponer un alivio importante. No te cambian la vida de un día para otro, pero ayudan.

Y sin embargo, siguen quedándose sin pedir.

A veces por desconocimiento. Otras por pereza. Y muchas, simplemente, por no llegar a tiempo.

Y es una pena. Porque están ahí. Esperando a quien se adelante un poco. A quien lo tenga preparado.

Porque, tal y como está el mercado ahora mismo, cualquier ayuda puede ser justo ese empujón que te faltaba para no quedarte a medio camino.

Fundación Cofares y Fad Juventud se unen para potenciar la salud mental de los jóvenes y sus familias a través de la farmacia

0

Fundación Cofares y Fad Juventud han firmado un convenio de colaboración para abordar la salud mental de los jóvenes y sus familias, con las farmacias como puntos clave de apoyo emocional y psicológico. La campaña conjunta busca sensibilizar sobre la importancia del bienestar emocional y mejorar el acceso a recursos de ayuda mediante una plataforma gratuita, confidencial y profesional.

En el acto de firma participaron Eduardo Pastor, presidente de la Fundación Cofares, y José Ignacio Goirigolzarri, presidente de Fad Juventud. Ambos resaltaron la relevancia de las farmacias en el ámbito de la salud emocional, destacando su proximidad y confianza como puntos de contacto accesibles para los jóvenes.

Eduardo Pastor subrayó la importancia de las farmacias como el primer contacto sanitario para muchas personas. «La capilaridad, accesibilidad y cercanía de la farmacia nos permite llegar donde otros profesionales sanitarios no pueden, lo que es esencial para brindar apoyo emocional», indicó. José Ignacio Goirigolzarri, por su parte, destacó la necesidad de acercar recursos accesibles y confidenciales a lugares cotidianos de confianza como las farmacias, para que los jóvenes puedan pedir ayuda cuando la necesiten.

Como parte de esta colaboración, las farmacias asociadas a Cofares ofrecerán materiales de apoyo con códigos QR que conectarán a los usuarios con el Servicio de Información y Orientación de Fad Juventud (SIOF), un servicio gratuito, confidencial y atendido por profesionales. Además, se lanzará una página web con recursos de bienestar y soporte emocional.

Según el Barómetro de Salud y Bienestar 2025 de Fad Juventud, más de la mitad de los jóvenes en España ha experimentado problemas psicológicos en el último año, aunque solo uno de cada cuatro ha buscado ayuda profesional. Esta colaboración también coincide con el 40 aniversario de Fad Juventud y refuerza el compromiso de ambas organizaciones con el bienestar de los jóvenes.

¿Adiós al spam telefónico?: las llamadas comerciales tendrán un prefijo común

Hay llamadas que ya casi vienen con etiqueta invisible. No hace falta ni descolgar: ves el número, frunces el ceño… y algo dentro te dice “esto no me interesa”. Ese segundo de duda podría tener los días contados.

El Gobierno de España ha decidido meter mano al famoso spam telefónico, ese ruido de fondo que se cuela en cualquier momento (a la hora de la siesta, mientras comes, justo cuando estás liado…). Y lo ha hecho con una medida bastante directa: a partir de octubre, todas las llamadas comerciales tendrán que llevar un prefijo que empiece por ‘400’.

Suena técnico, sí. Pero en la práctica es como ponerle un uniforme a esas llamadas. Las ves… y sabes lo que son.

Un prefijo que aclara las cosas

spam
El nuevo prefijo permitirá identificar fácilmente las llamadas comerciales. Fuente: IA.

La idea es sencilla, casi de sentido común: que no haya confusión. Que no tengas que jugar a adivinar si es algo importante o una oferta más.

Porque hasta ahora pasaba mucho. Números que parecían móviles normales, incluso de tu misma provincia. Y claro, uno pica. Yo mismo he contestado más de una pensando que era algo urgente… y no.

Con la nueva norma, eso debería cambiar. Las empresas estarán obligadas a llamar desde números que empiecen por ‘400’, y si no lo hacen, los operadores podrán bloquear directamente esas llamadas. Así, sin rodeos.

Y hay algo más. Si estás cansado de estas llamadas, podrás pedir a tu compañía que te desconecte por completo de ese tipo de comunicaciones. Apagar el ruido de golpe.

La llamada que no puedes devolver

3Adios al spam telefonico Merca2
Las nuevas medidas buscan frenar fraudes asociados a llamadas desconocidas. Fuente: IA.

Aquí viene un detalle curioso. Los números con prefijo ‘400’ no se podrán devolver. Recibes la llamada, pero no puedes llamar de vuelta.

Puede parecer raro al principio, pero tiene lógica.

Porque una de las trampas más habituales es justo esa: devolver la llamada a un número desconocido y acabar pagando sin saber muy bien cómo. Con esta medida, ese camino queda cerrado desde el principio.

Un problema menos.

No todo vale: distinguir lo importante de lo comercial

Eso sí, no todo entra en el mismo saco. Y esto conviene tenerlo claro.

Las llamadas de atención al cliente seguirán funcionando como siempre. Si tu compañía te llama o necesitas contactar con ellos, usarán números habituales o los clásicos ‘800’ y ‘900’. Esos que sabes que son gratuitos y que puedes devolver sin problema.

No es lo mismo una oferta que una gestión real. Y la norma quiere dejarlo claro.

El otro frente: los SMS que suplantan identidades

4Adios al spam telefonico Merca2
El control sobre quién llama vuelve a estar en manos del usuario. Fuente: IA.

Y ojo, porque no todo pasa por las llamadas. Los mensajes también tienen lo suyo.

A partir del 7 de junio, la CNMC pondrá en marcha una especie de “lista oficial” de remitentes. Las empresas y administraciones tendrán que registrar sus alias (ese nombre que aparece en vez de un número).

¿Y qué pasará con los demás? Pues que directamente no llegarán. Los operadores bloquearán cualquier SMS que no esté en esa base de datos.

Una forma bastante directa de frenar esos mensajes que se hacen pasar por bancos o instituciones (ese “su banco ha detectado un problema…” que tantos sustos ha dado).

Un problema grande… que empieza a ponerse en su sitio

Hasta ahora ya se habían bloqueado cifras que marean: 192 millones de llamadas y 17 millones de SMS fraudulentos. Que no es poca cosa.

Pero también deja claro algo: el problema era enorme.

Con esta nueva normativa, el objetivo es hacerlo más sencillo para el usuario. Más visible. Más fácil de cortar.

Y si aun así algo se cuela siempre queda la opción de denunciar ante la Oficina de Atención al Usuario de Telecomunicaciones o la CNMC.

Melón con jamón 2.0: por qué la pimienta y la lima van a ser tus nuevos mejores amigos

¿Quién nos convenció de que el melón con jamón es un plato intocable cuando su estructura de sabor es, en realidad, un lienzo incompleto y carente de tensión? Esta combinación, que ha reinado en los banquetes españoles por décadas, suele fallar porque el dulzor del agua azucarada del melón anula los matices más complejos del cerdo curado de calidad.

La solución para rescatar el melón con jamón no es cambiar la fruta, sino introducir ácido y picante para equilibrar el PH del plato. Al exprimir lima y moler pimienta, el paladar se despierta, permitiendo que la salinidad del jamón brille sin quedar sepultada por la fructosa pesada.

Melón con jamón: La química detrás del contraste cítrico

Youtube video

Añadir lima al melón con jamón no es un capricho estético, sino una necesidad para romper la cadena de azúcares que satura nuestras papilas. El ácido cítrico actúa como un limpiador que prepara la lengua para recibir la grasa del jamón, potenciando su sabor original.

Este pequeño gesto transforma la textura del melón, que deja de percibirse como una fruta de postre para convertirse en una base gastronómica. La acidez vibrante corta la sensación de empalago, haciendo que cada bocado se sienta tan fresco como el primero del plato.

El papel crucial de la pimienta negra

La pimienta negra recién molida aporta la profundidad que le falta a este binomio clásico, introduciendo notas amaderadas que conectan con la curación de la carne. No se trata de buscar picor extremo, sino de utilizar la piperina para abrir los receptores del sabor en la parte posterior de la boca.

Cuando la pimienta entra en contacto con el jugo del melón, se crea un almíbar especiado que envuelve las lascas de jamón. Este contraste convierte un plato plano en una experiencia tridimensional donde conviven el dulce, el salado, el ácido y el toque especiado.

Cómo seleccionar la materia prima ideal

Para que el melón con jamón funcione con estos nuevos añadidos, el melón debe estar en su punto justo de madurez, preferiblemente una variedad Piel de Sapo. Si el melón está demasiado maduro, la pimienta no podrá compensar la textura excesivamente blanda de la fruta.

El jamón debe ser cortado a cuchillo en lonchas casi traslúcidas para que la lima pueda impregnar la fibra muscular. Un jamón ibérico de bellota responderá mejor a la pimienta, ya que sus ácidos oleicos se funden armoniosamente con los aceites esenciales de la especia.

Errores comunes que arruinan la experiencia

Youtube video

El error más grave es utilizar zumo de limón de bote o pimienta ya molida de supermercado, que carece de los aromas volátiles necesarios. La clave del éxito reside en la frescura absoluta de los condimentos para que la reacción química ocurra directamente en el plato.

Otro fallo habitual es servir el melón con jamón a una temperatura excesivamente baja, lo que anestesia las papilas e impide notar la lima. Una temperatura de unos doce grados es perfecta para apreciar la complejidad que aporta la pimienta sin perder la sensación refrescante.

ComponenteFunción en el platoImpacto Sensorial
Lima frescaCorrector de PHLimpia el paladar y realza el umami
Pimienta negraPuente aromáticoAporta profundidad y notas de bosque
Sal en escamasPotenciador finalCrujiente que resalta el dulzor del melón

Previsiones y consejos de la alta cocina

El mercado gastronómico de 2026 apunta hacia la recuperación de los clásicos mediante la técnica de la deconstrucción mínima, donde el melón con jamón lidera las cartas estivales. Los chefs están abandonando las espumas por ingredientes crudos tratados con aliños de alta precisión técnica.

Mi consejo es que no tengas miedo de experimentar con variedades de pimienta como la de Jamaica o la rosa para variar el perfil. La tendencia es clara: el consumidor busca sabores auténticos pero con un giro que justifique la experiencia de comer fuera de casa.

El cierre definitivo de un mito gastronómico

El melón con jamón no está muerto, simplemente necesitaba una actualización urgente para adaptarse a los niveles de exigencia de la cocina actual. Al integrar la pimienta y la lima, devolvemos a este plato el prestigio que perdió por culpa de las malas ejecuciones industriales.

La próxima vez que prepares este entrante, recuerda que la cocina es equilibrio y que el riesgo suele tener una recompensa deliciosa. Sorprende a tus invitados con esta versión evolucionada que demuestra que la innovación a veces solo requiere mirar con otros ojos lo que siempre estuvo ahí.

Planificación 3D y cirugía guiada para resolver casos complejos de implantes maxilofaciales en una sola intervención

0

La planificación digital en 3D y la cirugía guiada permiten hoy abordar casos complejos de implantes maxilofaciales en una sola intervención quirúrgica. Este enfoque, aplicado en el Hospital Universitario La Luz, combina tecnología avanzada, anestesia especializada y un trabajo multidisciplinar que hace posible realizar reconstrucción ósea e implantes en el mismo acto quirúrgico, aumentando la precisión del procedimiento y reduciendo el impacto para el paciente.

Según explican los jefes de Servicio de Cirugía Oral y Maxilofacial del Hospital Universitario La Luz, doctores Pedro Losa y Jorge Guiñales, recientemente integrados, el entorno hospitalario ofrece condiciones que facilitan este tipo de intervenciones complejas. «La principal ventaja del quirófano hospitalario es el control absoluto del entorno», señala el doctor Losa. «La monitorización anestésica completa, el entorno estéril y el soporte hospitalario inmediato nos permiten realizar reconstrucción ósea e implantes en la misma intervención, aumentando la previsibilidad clínica y reduciendo complicaciones».

Además, al realizarse bajo anestesia general, el procedimiento resulta más confortable para el paciente. «Eliminamos el estrés asociado al tratamiento odontológico convencional, ya que el paciente no percibe ruidos, vibraciones ni sensaciones incómodas propias del sillón dental», añade el especialista.

Este modelo resulta especialmente útil en situaciones como atrofias óseas severas, grandes pérdidas de hueso tras extracciones antiguas, fracasos previos de implantes, secuelas traumáticas o anatomías complejas con afectación sinusal. En estos casos, la posibilidad de reconstruir el hueso y colocar los implantes en la misma cirugía mejora la previsibilidad clínica y evita múltiples procesos quirúrgicos.

La planificación digital previa constituye uno de los pilares del procedimiento. A partir de estudios radiológicos tridimensionales, el equipo médico trabaja junto a ingenieros biomédicos para diseñar guías quirúrgicas personalizadas, así como placas, prótesis y tornillos adaptados a la anatomía del paciente.

La tecnología nos permite unificar el trabajo médico y el de ingeniería antes de entrar en el quirófano», explica el doctor Guiñales. «De esta forma diseñamos cada paso de la intervención con antelación, lo que aumenta la precisión quirúrgica y reduce la improvisación intraoperatoria».

El abordaje también se apoya en un modelo multidisciplinar hospitalario en el que participan especialistas en Cirugía Oral y Maxilofacial, Anestesiología, Radiodiagnóstico y enfermería especializada. En función de cada caso, el tratamiento puede integrar además a ortodoncistas, prostodoncistas, periodoncistas u odontopediatras, con el objetivo de ofrecer una solución integral adaptada a las necesidades de cada paciente.
«La complejidad de muchos casos requiere una visión global», señalan los especialistas. «Por eso valoramos a los pacientes de forma conjunta y diseñamos un plan terapéutico que integre todas las áreas implicadas».

Concentrar el tratamiento en una sola intervención tiene también beneficios en la recuperación. Supone un único postoperatorio, menor impacto biológico acumulado y menos interrupciones en la vida personal y laboral. Además, el control anestésico y la medicación intravenosa durante la cirugía contribuyen a reducir la inflamación y los síntomas posteriores.

«Hoy disponemos de herramientas diagnósticas y quirúrgicas que hace unos años no existían», concluyen los doctores Losa y Guiñales. «Con una valoración rigurosa, una planificación detallada y un entorno hospitalario seguro, nuestro objetivo es devolver función y calidad de vida a los pacientes con estabilidad a largo plazo».

Publicidad