Enflame se dispara un 188% en su IPO en Shanghái y aviva la carrera china por los chips de IA frente a Nvidia

Llevo meses siguiendo el goteo de salidas a bolsa tecnológicas en Shanghái y lo que he visto este viernes con Shanghai Enflame Technology me parece un punto de inflexión. La compañía, respaldada por Tencent y presentada como la respuesta china a Nvidia, cerró su primer día de cotización con una revalorización del 188% tras captar 910 millones de dólares en su IPO. Los inversores han validado una tesis que hasta hace poco solo existía en los planes industriales de Pekín: los chips de IA pueden tener una alternativa doméstica viable.

El estreno no es un simple rebote especulativo. Según los datos que recoge Nikkei Asia, la empresa salió con una valoración inferior a la de sus comparables, lo que amplió el margen de subida desde el primer cruce de órdenes.

Las cifras del estreno bursátil

Estos son los números que han puesto a Enflame en el radar de los gestores globales:

  • Revalorización del 188% en el debut, un salto que coloca a Enflame entre los debuts tecnológicos más sonados del año en Shanghái.
  • 910 millones de dólares captados en la operación, un tamaño considerable para una compañía que aún compite por ganar escala de fabricación.
  • Respaldo de Tencent y la etiqueta de “pequeño dragón” que Pekín utiliza para designar a sus campeones tecnológicos con proyección global.
  • Valoración inicial contenida frente a comparables, un factor que amplificó la demanda de los inversores.

Más allá de la cifra redonda, lo relevante es el contexto: la Bolsa de Shanghái ha intentado atraer este tipo de emisiones para financiar el despegue de la industria nacional de semiconductores. Y el mensaje es claro: el capital minorista chino está dispuesto a pagar una prima por soberanía tecnológica.

La carrera de Pekín por los chips de IA

Enflame Nvidia

El repunte de Enflame coincide con el endurecimiento de los controles de exportación de Washington sobre los aceleradores de IA, que ha obligado a las grandes empresas chinas a buscar suministro local. A diferencia de otros fabricantes, Enflame se ha centrado en el segmento de entrenamiento e inferencia de modelos grandes, el mismo terreno donde Nvidia domina con una cuota que durante años ha parecido inalcanzable. La sustitución doméstica ya tiene precio de mercado: los inversores no esperan a que la tecnología china iguale a la de Nvidia en rendimiento puro; descuentan que, sin acceso total a los chips estadounidenses, la demanda interna garantizará un comprador para cada wafer producido.

No obstante, conviene mantener la cautela. El historial de las grandes salidas a bolsa tecnológicas chinas muestra que los debuts explosivos no siempre se traducen en valor sostenido. Algunos de los estrenos más celebrados de los últimos dos años terminaron cediendo en las semanas posteriores, cuando los inversores institucionales tomaron beneficios. Enflame deberá demostrar que puede escalar producción, gestionar los costes de I+D y mantener márgenes en un entorno de subsidios y competencia feroz. No es la primera vez que Shanghái capitaliza el enfrentamiento tecnológico: en los ciclos anteriores de sanciones, los valores vinculados a semiconductores han tendido a descontar un escenario de aislamiento total; la diferencia ahora es que el apetito se extiende desde los fabricantes de memorias hasta los diseñadores de chips de IA, con un multiplicador de valoración más exigente.

“Enflame es la respuesta china a Nvidia”, describe Nikkei Asia, una etiqueta que explica el apetito de los inversores por una alternativa local en plena restricción de compra de chips estadounidenses.

Lo que veo aquí es un mercado que ha decidido financiar una política industrial, no solo a una empresa. Pekín ha convertido la autosuficiencia en semiconductores en una prioridad de Estado y las emisiones bursátiles son una herramienta más de esa estrategia. El riesgo, sin embargo, es que la fiebre por la soberanía tecnológica acabe inflando valoraciones que después no puedan justificarse con ingresos reales. El 30 de septiembre, con el cierre del tercer trimestre, será un buen momento para comprobar si este apetito se sostiene más allá del primer día.

🌐 El efecto dominó en Occidente

La señal para Europa no es menor. El repunte del 188% sube la presión competitiva sobre Nvidia y sobre sus proveedores, ya que confirma que China está dispuesta a financiar alternativas propias en el escalón más rentable de la cadena de semiconductores. Para la industria europea, el impacto directo es selectivo: fabricantes de equipos como ASML o ASM International mantienen exposición a China, aunque con límites regulatorios, y la consolidación de un rival chino puede forzar a los diseñadores occidentales a competir por precio en el mercado asiático.

  • Apertura europea: las tecnológicas europeas con exposición a semiconductores pueden abrir con volatilidad, mientras el capital asiático rota hacia los campeones locales.
  • Inflación en España: el impacto directo sobre los precios es limitado a corto plazo; no obstante, una China capaz de producir más aceleradores de IA puede abaratar servidores y equipos de inferencia en la eurozona a medio plazo.
  • BCE: la presión desinflacionista de la tecnología china refuerza el margen para mantener la política monetaria sin sobresaltos, en un ciclo que sigue atento a los costes de los bienes importados.

El debut de Enflame no cambia la cadena de suministro de la noche a la mañana. Pero sí confirma que la rivalidad por los chips de IA ya no se dirime solo en los tribunales y en las restricciones de Washington, sino también en los mercados de capitales.

Meal deals saludables: cómo elegir el trío de Tesco o Sainsbury’s que aporta proteína y fibra

0

Los meal deals saludables no se reconocen por el color del envase ni por la palabra ‘light’. Se reconocen por un número claro: 25-30 gramos de proteína por comida, junto a una buena dosis de fibra y una bebida sin azúcar añadido. Ese filtro convierte el almuerzo de oficina en energía real, sin picos ni caprichos innecesarios.

Cada día se venden más de siete millones de combinaciones de principal, snack y bebida en Reino Unido, según los datos que maneja el sector. El formato resuelve el almuerzo en minutos, pero el inconveniente no es la rapidez: es la letra pequeña. Pan refinado, salsas densas, aperitivos fritos y refrescos azucarados siguen ocupando una parte generosa del lineal.

La tendencia, sin embargo, está cambiando. En Tesco los huevos duros han desbancado a las patatas fritas como snack más elegido, y el sándwich de pollo y beicon ha ganado terreno al clásico de salchicha, huevo y panceta. El comprador está empezando a priorizar la proteína y la fibra por encima del impulso.

El trío de Tesco que rinde en proteína y fibra

La apuesta más sólida de Tesco arranca con un wrap de alubias negras y alubias borlotti. Su cifra de proteína, 15,6 gramos, queda ligeramente por debajo del objetivo de 25-30 gramos, pero su contenido en fibra lo compensa: 10,3 gramos por ración, más de un tercio de la ingesta diaria recomendada. En la práctica, es una base que sacia y pide un snack redondo.

Las legumbres tienen una carga glucémica baja, así que la energía se libera poco a poco y evita el bajón posterior. También aportan proteína vegetal, folato, hierro, magnesio y potasio, un perfil nutricional mucho más rico que el de un sándwich de pan blanco con una hoja de lechuga decorativa.

Para cerrar el déficit proteico, el snack elegido es un puñado de frutos secos con 10 gramos de proteína. Con ellos, el total de la comida supera los 25 gramos y suma calcio, magnesio, hierro y cobre. No es un añadido de compromiso: es la pieza que redondea la pauta y mejora la densidad de micronutrientes.

Un trío de supermercado funciona cuando cada elemento suma proteína o fibra, y no solo calorías que pasan sin dejar saciedad.

La bebida que cierra el menú es agua con gas sin azúcar ni edulcorantes. Si se quiere más sabor, basta con añadir rodajas de limón, lima, pepino y menta, o unas fresas y arándanos troceados. El objetivo es hidratar sin sabotear el resto del trío.

El trío de Sainsbury’s y la letra pequeña del etiquetado

En Sainsbury’s, la opción más consistente es un sándwich que aporta 27,5 gramos de proteína, dentro del rango de 25-30 gramos que ayuda a sostener la energía y la recuperación muscular. El pan malteado no es integral, pero incorpora salvado de trigo y supera en fibra al pan blanco convencional. La ensalada que acompaña suma frescura, aunque se queda por debajo de los 80 gramos que completarían una ración entera.

comer sano en el supermercado

El trío se completa con zanahoria y hummus. La hortaliza aporta una ración real de vegetales y el hummus añade grasa saludable y proteína vegetal; juntos prolongan la saciedad y suavizan el bajón de media tarde. Es una combinación pequeña en volumen, pero grande en efecto sobre la curva de energía.

Para beber, agua carbonatada con sabor a frambuesa, sin azúcares añadidos ni edulcorantes. Es una de las opciones líquidas más limpias del lineal y un buen termómetro para comparar el resto: si una bebida necesita tres líneas de ingredientes para explicarse, probablemente huela a trampa.

📊 La pauta en cifras

  • Proteína por comida: entre 25 y 30 gramos, el rango que usan los nutricionistas para mantener la energía y la saciedad.
  • Fibra del principal: al menos 8-10 gramos; el wrap de Tesco alcanza 10,3 gramos.
  • Vegetales mínimos: al menos una ración visible, como la zanahoria de Sainsbury’s o las legumbres del wrap.
  • Bebida: agua con gas sin azúcar ni edulcorantes; los refrescos azucarados rompen la ecuación.

Cómo leer la etiqueta de un meal deal sin caer en el azúcar oculto

Antes de elegir, conviene hacer tres comprobaciones rápidas. Primera, que el principal no esconda una salsa cargada de azúcar ni un pan sin fibra. Segunda, que el snack no sea una bolsa frita. Tercera, que la bebida declare cero azúcares añadidos en su etiqueta. Son diez segundos de lectura que evitan un almuerzo pobre.

El orden de los ingredientes también da pistas: si el azúcar aparece entre las tres primeras posiciones, el producto está más cerca de un capricho que de un almuerzo funcional. Y la variedad importa: repetir siempre el mismo trío limita la la diversidad de vitaminas, minerales y compuestos vegetales que llegan a la dieta. Mejor rotar entre tres o cuatro combinaciones válidas.

Otras cadenas muestran la misma dinámica. En Morrisons se pueden superar los 40 gramos de proteína con una combinación de huevo, jamón y queso, aunque conviene mirar el sodio y los azúcares de la bebida. En M&S, los bowls de quinoa, edamame y frutos secos rondan los 16 gramos de fibra y amplían la variedad vegetal sin apoyarse en el pan.

El matiz de los cafés y lácteos preparados importa. Algunas combinaciones con café helado pueden sumar unos 30 gramos de azúcar, la mitad procedente de la fruta y el resto del jarabe o la leche dulce. Si el objetivo es un almuerzo limpio, conviene dejarlo como excepción y elegir agua con gas o kombucha baja en azúcar.

Los nutricionistas consultados insisten en que el lineal ha mejorado, pero sigue habiendo más productos procesados de lo deseable. Por eso la primera opción no deja de ser cocinar en casa una ración extra por la noche y llevarla al día siguiente; el meal deal bien elegido es el plan B válido, no la base diaria. El control de ingredientes y el ahorro juegan a favor de la fiambrera.

Esta información es divulgativa y no sustituye la valoración de un profesional ante necesidades individuales.

⚡ Rutina de Optimización Diaria

  • Fija tu objetivo de 25-30 gramos: lee la etiqueta del principal y suma un snack proteico si no llegas a la cifra.
  • Prioriza fibra y vegetales: elige legumbres, hummus o ensalada para alargar la saciedad y evitar el picoteo.
  • Bebe agua con gas: deja fuera los refrescos azucarados y no boicotees un buen trío con calorías vacías.

Ley CLARITY cripto avanza en el Senado: el Tesoro y Coinbase urgen aprobarla

La ley CLARITY cripto entra en su semana decisiva en el Senado de Estados Unidos. El borrador actualizado circula pocos días antes de la votación del 15 de septiembre y llega con cambios relevantes: las plataformas de finanzas descentralizadas (DeFi) que no superen el test de descentralización tendrán que registrarse ante la CFTC, el regulador estadounidense de derivados. El secretario del Tesoro, Scott Bessent, y Coinbase han pedido acelerar la aprobación.

El objetivo de la norma es repartir la supervisión del sector entre la SEC y la CFTC y diferenciar qué criptoactivos son valores, materias primas o stablecoins (monedas digitales diseñadas para mantener un valor estable, normalmente anclado al dólar). Ese marco lleva años pidiéndolo la industria cripto.

Qué cambia en el borrador de la ley CLARITY

Según recoge Bitcoin Magazine, el nuevo texto obliga a registrar ante la CFTC a los protocolos DeFi que no sean realmente descentralizados. El borrador considera que una aplicación financiera descentralizada deja de serlo si alguien puede controlarla o alterar de forma sustancial su funcionamiento, si no opera únicamente con reglas transparentes preestablecidas o si su uso puede restringirse o censurarse.

Además, las cooperativas de crédito federales podrán usar activos digitales o sistemas de registro distribuido para realizar cualquier actividad que ya tengan autorizada por ley. Es un cambio pensado para que este tipo de entidades no queden fuera del sistema financiero que dibuja la nueva regulación.

Dicho en términos sencillos: una cooperativa de crédito podrá ofrecer servicios con cripto siempre que no se salga de lo que su licencia ya le permite. No es una puerta a actividades nuevas, sino una adaptación al nuevo lenguaje digital.

El texto también incorpora una cláusula ética que prohíbe a los funcionarios públicos promocionar criptoactivos o ganar dinero con ellos. La medida había aparecido en un borrador anterior y responde a las críticas de los demócratas hacia la familia Trump.

La ley CLARITY no resuelve todos los conflictos del cripto, pero reduce una incertidumbre regulatoria que lleva años frenando a las empresas en Estados Unidos.

Por qué se ha retrasado y qué está en juego

La votación, prevista inicialmente para agosto, se aplazó antes del receso de cinco semanas del Senado. El choque entre el lobby bancario y las empresas cripto centró el bloqueo: los bancos rechazaron la posibilidad de que las plataformas paguen intereses a los clientes por sus stablecoins. El motivo no es menor: si las plataformas pudieran pagar intereses por esas monedas, competirían directamente con los depósitos bancarios tradicionales. La banca no quiere ceder ese terreno sin pelear.

El nuevo borrador circula de nuevo tras semanas de negociación, pero la ley todavía no tiene apoyo bipartidista. Un grupo de demócratas considera que el texto se queda corto y ha exigido enmiendas, mientras que los legisladores favorables al cripto acusan a algunos demócratas de frenar la norma de forma deliberada.

Donald Trump ha pedido a los legisladores que aprueben la ley. En agosto afirmó que Estados Unidos debía seguir siendo líder indiscutible en Bitcoin y cripto y que para ello necesitaban sacar adelante esta norma.

La división de competencias entre la SEC y la CFTC es uno de los puntos más esperados por la industria. Hasta ahora, muchos proyectos no sabían si su token era un valor, una materia prima o una moneda, y esa ambigüedad frenaba inversiones y provocaba batallas legales constantes.

Para un inversor español, la Clarity Act es un termómetro. La Unión Europea ya puso en marcha MiCA, su propio reglamento cripto. Si Estados Unidos aprueba una norma equivalente, se reduce la incertidumbre global y puede marcar la pauta para otros países. También puede endurecer la competencia entre plataformas estadounidenses y europeas.

Tampoco conviene perder de vista el frente de las stablecoins. La banca presiona para que los emisores no compitan con los depósitos. Si la norma limita el pago de intereses, el incentivo para mantener monedas estables en plataformas cripto se reduce, y eso afecta a la liquidez de todo el mercado.

regulación cripto EEUU

La lectura de Merca2: menos incertidumbre, más control

La Clarity Act representa un intento de ordenar un sector que ha vivido en una zona gris legal. Si el Senado la aprueba, los reguladores tendrán un mapa más claro de qué activos corresponde vigilar a cada agencia. Para el inversor medio, el cambio no es abstracto: una supervisión más definida suele traducirse en plataformas más estables y en menos sorpresas regulatorias.

Sin embargo, el detalle de la DeFi merece una lectura crítica. Obligar a registrarse a los protocolos que no superen el test de descentralización puede empujar a muchos proyectos hacia estructuras más opacas o hacia jurisdicciones menos exigentes. El reto no es solo aprobar la norma, sino evitar que el control se lleve por delante la parte más innovadora del ecosistema.

Tampoco conviene restar importancia a la letra pequeña del test de descentralización. La definición es más estricta de lo que parece: basta con que alguien pueda restringir o censurar el uso de una aplicación para que deje de considerarse descentralizada. Ese umbral, si se aplica con rigor, puede afectar a una parte relevante del sector.

El precedente más cercano es la aprobación de los fondos cotizados (ETF) al contado de bitcoin en 2024. Aquel movimiento abrió la puerta al capital institucional. La Clarity Act aspira a completar la arquitectura legal para que ese capital se mueva con menos fricciones.

El calendario manda: la votación del 15 de septiembre es la prueba de fuego. Si el texto sale adelante sin apoyo demócrata, su recorrido posterior puede complicarse en la Cámara de Representantes. La industria cripto, mientras tanto, observa con una mezcla de alivio y recelo. La fecha clave sigue siendo el 15 de septiembre; a partir de ahí se verá si el calendario legislativo vuelve a romperse.

Oposiciones a la Seguridad Social: 1.500 plazas de funcionario y 23 becas para opositores

Las oposiciones a la Seguridad Social suman 1.500 plazas de funcionario y 23 becas de 8.400 euros para prepararlas.

El Ministerio de Inclusión, Seguridad Social y Migraciones ha activado una campaña institucional hasta finales de septiembre para atraer perfiles administrativos, jurídicos, de gestión pública, relaciones laborales y económicos. La administración ya ha nombrado a casi 2.000 nuevos funcionarios en lo que va de año y busca incorporar nuevo talento.

Por qué la Seguridad Social convoca ahora más de 1.500 plazas

El origen de las vacantes está en la Oferta de Empleo Público de 2026, aprobada por el Real Decreto 387/2026, de 6 de mayo, publicada en el BOE. Las convocatorias previstas para los próximos meses se suman a las plazas reservadas de las OPE de 2023 y 2024.

La convocatoria alcanza a los principales cuerpos y escalas de la Seguridad Social, encuadrados en los grupos A1, A2, C1 y C2.

  • Cuerpo Superior de Técnicos de la Administración de la Seguridad Social.
  • Cuerpo de Interventores y de Actuarios, Estadísticos y Economistas.
  • Cuerpo de Médicos Inspectores.
  • Cuerpo de Gestión y Cuerpo Administrativo de la Administración de la Seguridad Social.

La vocación de atraer opositores jóvenes y recién titulados es explícita. En palabras del secretario de Estado de Seguridad Social y Pensiones, Borja Suárez, el objetivo es dar a conocer la actividad del organismo a personas con vocación de servicio público.

Requisitos para presentarse y becas de 8.400 euros

plazas Seguridad Social 2026

Las bases concretas fijarán los requisitos, pero el sistema de acceso de la Administración General del Estado marca los niveles habituales: el grupo A1 exige título universitario de grado, el C1 bachillerato o formación profesional de grado superior y el C2 el título de ESO. No se exige experiencia previa ni límite de edad general.

Las becas estrenadas este año tienen sus propios requisitos. La convocatoria, regulada por la orden ministerial del 8 de julio, dota cada ayuda con 8.400 euros anuales para sufragar la preparación.

  • Residir de forma habitual en España y cumplir los requisitos del cuerpo o escala.
  • Acreditar la situación socioeconómica.
  • No disfrutar de otras ayudas públicas o privadas para el mismo objeto.
  • Preparar la oposición bajo la dirección de un centro especializado o preparador.
  • Estar al corriente de las obligaciones tributarias y con la Seguridad Social.

Se reservará un 10% de las becas a personas con un grado de discapacidad igual o superior al 33%. Si quedaran desiertas, se acumularán a las restantes.

Escasas pero potentes: 23 becas con 8.400 euros anuales cubren parte del tiempo de estudio y cambian la ecuación para quien no puede dejar de trabajar.

Cómo es el proceso de selección y qué temario esperar

Aún no se han publicado las bases de los distintos cuerpos de la OPE 2026. La información oficial se difundirá con cada convocatoria en el BOE y en la sede electrónica del Ministerio.

Lo previsible, por la configuración de estos cuerpos, es una oposición con ejercicios teóricos y, en algunas escalas técnicas, pruebas complementarias de informática o idiomas. El temario se estructurará según el grupo al que se opte: los programas A1 serán más extensos y los C1 y C2, más operativos.

Para acceder a las becas, la selección funciona por concurrencia competitiva, es decir, se valoran las solicitudes según los criterios de las bases y la correspondiente convocatoria.

Análisis Merca2: ¿es una oportunidad real de estabilidad?

La cifra de 1.500 plazas no corresponde a una única convocatoria, sino al reparto entre distintos cuerpos de la Administración de la Seguridad Social. Para el aspirante, la clave está en elegir bien el grupo: los cuerpos A1 y A2 ofrecen mayor proyección, mientras que el C1 y el C2 permiten un acceso más ágil con titulación media.

El número de plazas es relevante, pero conviene medir la competencia. Los cuerpos administrativos de la Seguridad Social suelen recibir un volumen alto de solicitudes. La ventaja es que el reparto estatal y la ausencia de límite de edad amplían el universo de candidatos.

Las becas son una señal de que la Seguridad Social quiere competir por talento. Sin embargo, solo 23 ayudas para un volumen potencial enorme de opositores elevan la dificultad de obtenerlas; no se trata de una ayuda asegurada, sino de un respaldo selectivo.

En cuanto a la retribución, la nómina inicial no se publica en esta fase. La estabilidad, la promoción interna y los complementos asociados al puesto son el verdadero atractivo de estos cuerpos.

Quien empiece a preparar desde septiembre, orientando el temario a la convocatoria que se publique en el BOE, tendrá ventaja. El relevo generacional y el volumen de plazas juegan a favor de la constancia.

📨 Cómo presentar la solicitud

El procedimiento de becas está abierto en la sede electrónica del Ministerio; las oposiciones abrirán plazo con la publicación de cada convocatoria. Para no quedarte fuera, sigue estos pasos.

  1. Paso 1: Accede a la sede electrónica del Ministerio de Inclusión, Seguridad Social y Migraciones.
  2. Paso 2: Identifícate con certificado digital, Cl@ve o DNI electrónico.
  3. Paso 3: Localiza el trámite de becas para la preparación de oposiciones a la Seguridad Social.
  4. Paso 4: Adjunta la documentación de residencia, centro o preparador y justificación de estar al corriente de pagos.
  5. Paso 5: Presenta la solicitud antes de la fecha límite que fije la convocatoria y guarda el justificante de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Ministerio de Inclusión, Seguridad Social y Migraciones.
  • Número de plazas: Más de 1.500 plazas de funcionario en turno libre (OPE 2026) y 23 becas para opositores.
  • Sueldo estimado: Pendiente de publicar en las bases; becas de 8.400 euros anuales.
  • Fecha límite de inscripción: Convocatorias de oposiciones previstas en los próximos meses; becas sin fecha límite publicada.
  • Dónde inscribirse: BOE y sede electrónica del Ministerio de Inclusión, Seguridad Social y Migraciones.

La IA y el empleo: el estudio de Anthropic golpea a programadores y dispara la demanda de oficios técnicos

0

Un estudio de Anthropic frena a programadores y dispara la demanda de oficios técnicos. La inteligencia artificial generativa presiona a los trabajadores del conocimiento y, en cambio, beneficia a quienes manipulan objetos físicos. Esa es la conclusión central del informe Econ Scenario Explorer, un simulador que plantea escenarios hasta 2030.

El estudio no es una predicción. Anthropic propone tres escenarios: modesto, sustancial y extremo. En el escenario modesto, la IA generaría un impacto parecido al de internet. En el sustancial, la economía de Estados Unidos crecería un 8,3% adicional hasta 2030, pero los salarios de ingenieros, abogados, financieros y periodistas quedarían estancados.

En el escenario extremo, la IA supera a los humanos en la mayoría de tareas cognitivas. El PIB estadounidense subiría un 32,4% y alcanzaría los 44,4 billones de dólares. El crecimiento anual estimado del 15% duplicaría la economía cada 4,5 años, pero los sueldos de los trabajadores del conocimiento caerían más de un 10%.

El reparto de la riqueza se invierte. Hoy el trabajo recibe cerca del 60% de cada dólar producido en Estados Unidos; en el escenario extremo, esa proporción baja al 45,2%. El resto va al capital. Las máquinas y los centros de datos concentrarían una parte mayor del valor, y el debate no sería cómo crecer, sino cómo repartir.

Por qué el estudio de Anthropic sacude a los trabajadores del conocimiento

Una encuesta de Anthropic realizada en agosto a 10.980 personas muestra un optimismo relativo. La respuesta típica se aproxima al escenario sustancial: una economía un 10% mayor en 2030 y un desempleo cercano al 5%. Solo una de cada diez personas contempla el escenario extremo, y apenas el 10% de los encuestados en junio creía probable perder su propio empleo.

La paradoja es incómoda: la economía crece, pero una parte de quienes la sostienen pierde poder adquisitivo. Los oficios físicos, por ahora, aguantan el tirón.

El informe de Anthropic no solo habla de sectores, sino de ocupaciones concretas. Los trabajadores del conocimiento pierden terreno; los oficios manuales se revalorizan.

Perfiles que pierden y oficios que ganan con la IA

  • Programadores, diseñadores y financieros: ven frenado su ritmo salarial e incluso caídas superiores al 10% en el extremo.
  • Periodistas, abogados y perfiles administrativos: entran en la zona de tareas cognitivas más automatizables.
  • Electricistas y enfermeros: aparecen explícitamente como beneficiados en el estudio.
  • Fontaneros, carpinteros y personal de construcción: mantienen una demanda alta porque la IA no manipula objetos físicos.

La lógica es sencilla. La IA diseña infraestructuras o resuelve problemas digitales, pero no construye el cableado. Eso desplaza la demanda hacia quien ejecuta físicamente los diseños.

Análisis: la frontera física y el riesgo de la robótica

El matiz más importante del informe es lo que no incluye. Anthropic reconoce que su simulador no contempla robots humanoides avanzados ni la llamada IA física. Si esa tecnología madura, los electricistas y fontaneros quedarían tan expuestos como los programadores. Esta omisión convierte el escenario optimista para los oficios en una ventana temporal, no en una garantía.

En España, el debate sobre IA y empleo encaja con un mercado laboral que ya arrastra escasez de oficios técnicos. La formación profesional en electricidad, climatización o atención sociosanitaria ofrece salidas con demanda sostenida, aunque la rotación física y la disponibilidad horaria suelen ser condiciones duras que conviene vigilar. No es un refugio idílico: la competencia puede aparecer si todo el mundo estudia fontanería.

La posición de este editor es clara. La reconversión profesional no debería ser una huida hacia delante, sino un plan de diversificación. El perfil con más probabilidades de éxito combina una base técnica con habilidades digitales de supervisión: quien sepa leer los planes que genera la IA y ejecutarlos con calidad tendrá doble valor. El riesgo no está en equivocarse de oficio, sino en no leer la letra pequeña del mercado.

📝 Cómo enviar el currículum

No hay una oferta única detrás de este análisis. La salida práctica es preparar tu candidatura para los sectores que ganan demanda, y estos pasos te ayudan a enfocarla.

  1. Paso 1: Identifica dos o tres oficios técnicos con demanda en tu provincia: electricidad, fontanería, climatización o atención sociosanitaria.
  2. Paso 2: Consulta la oferta formativa de FP Dual o certificados de profesionalidad en la web del SEPE o de tu comunidad autónoma.
  3. Paso 3: Actualiza tu currículum destacando competencias híbridas: manejo de herramientas digitales, resolución de problemas y actitud para el trabajo físico.
  4. Paso 4: Inscríbete en bolsas de empleo públicas o en la sección de empleo de empresas de instalaciones, construcción o servicios sanitarios.
  5. Paso 5: Confirma siempre la recepción de tu perfil y haz seguimiento telefónico o presencial. La constancia pesa más que el expediente en este tipo de procesos.

Plazo de inscripción: No existe un plazo único: la reconversión conviene iniciarla cuanto antes, con matrículas abiertas durante el curso académico. Requisito mínimo: Tener disponibilidad para formarte en un oficio técnico y asumir tareas físicas.

El Tribunal Supremo avala que el autónomo deduzca gastos de su actividad sin ingresos inmediatos

El Tribunal Supremo avala que los autónomos deduzcan en el IRPF intereses y comisiones de préstamos ligados a su actividad, sin exigir un ingreso inmediato.

Qué gastos financieros abre esta sentencia

La decisión corrige el criterio con el que Hacienda venía negando la deducción de intereses cuando el préstamo no se vinculaba a una venta concreta. El Supremo considera que los intereses pagados al banco son un coste real de la actividad, no un gasto aislado sin contrapartida.

Esto abre la puerta a deducir en la declaración de IRPF intereses, determinadas comisiones y otros costes asociados a la financiación. Eso sí, siempre que exista una relación real con el negocio. No vale acogerse a la medida con un préstamo que nada tenga que ver con la actividad.

La doctrina se aplica, en la práctica, a autónomos en estimación directa, que calculan el rendimiento neto restando los gastos a los ingresos. El criterio encaja también con la actividad económica declarada en el IRPF.

Qué documentación exige Hacienda para aceptar el gasto

La sentencia no convierte todos los intereses en deducibles. El autónomo debe demostrar que el dinero se destinó a la actividad y que el gasto está registrado y respaldado. El contrato del préstamo, los movimientos bancarios y los registros contables son la base que puede pedir Hacienda en una revisión.

Por ejemplo, financiar maquinaria, pagar a proveedores o mantener la tesorería genera intereses deducibles aunque no haya una venta directamente asociada. Lo importante es la relación del gasto con la actividad económica en su conjunto.

La clave no es que cada euro genere una venta concreta, sino que la deuda esté al servicio de la actividad.

Aquí no caben los atajos.

Por el contrario, si el préstamo sirvió para pagar gastos personales o no aparece contabilizado en los libros del negocio, Hacienda puede rechazarlo exactamente igual. La sentencia amplía el criterio, no elimina el control.

Otro punto relevante: los gastos deben estar imputados al periodo que corresponda. Si un préstamo cubre varios ejercicios fiscales, el reparto contable de sus intereses tendrá que ser coherente con el devengo.

Lo que cambia en la práctica frente al criterio anterior

Hasta ahora, Hacienda aplicaba una interpretación estricta: negaba la deducción de intereses si el préstamo no se asociaba a un ingreso identificable. Ese criterio dejaba fuera situaciones habituales de negocio, como refinanciar deuda o sostener la caja durante una temporada baja. La doctrina del Supremo acerca el IRPF a la realidad de la tesorería de un pequeño negocio.

El giro tiene precedente en la línea de algunas resoluciones de los tribunales en materia de gastos necesarios: no todo gasto se puede separar por factura concreta. Aun así, la carga de la prueba sigue en el autónomo. Hacienda no va a pedir un ingreso inmediato, pero sí un rastro documental claro.

El impacto práctico no es menor: quien haya tenido una comprobación con este criterio puede revisar si su caso admite rectificación o recurso. Para el resto, la recomendación es conservar pólizas y extractos desde el primer día de cada préstamo. La próxima declaración de IRPF es el momento natural para aplicar este criterio.

Guía rápida del trámite

  • 📅 Plazos: No hay un plazo específico de aplicación. El criterio puede reflejarse en la próxima declaración de IRPF y en la revisión de ejercicios no prescritos.
  • Requisitos clave: Ser autónomo en estimación directa, tener el préstamo ligado a la actividad y conservar contrato, extractos y registros contables.
  • 🌐 Dónde solicitarlo: En la sede electrónica de la AEAT, con certificado digital o Cl@ve, o con tu gestor.
  • 💰 Importe o coste: No es una ayuda con cuantía fija: el ahorro depende de los intereses y comisiones deducibles en cada caso.
  • ⚠️ Error a evitar: Mezclar el préstamo privado con el de la actividad o no guardar la póliza: Hacienda puede negar la deducción.

El empleo en EEUU sorprende en agosto: 162.000 puestos nuevos y el paro en el 4,1%, casi todos para mujeres

0

El empleo en Estados Unidos sorprendió en agosto con 162.000 puestos nuevos y una brecha de género sin precedentes.

La Oficina de Estadísticas Laborales (BLS) publicó el informe mensual con un dato que casi triplica las previsiones. De los 162.000 empleos creados, las mujeres ocuparon 158.000 puestos. Los hombres apenas sumaron 4.000. La diferencia equivale a casi 40 empleos femeninos por cada puesto masculino.

El sector de la educación y la salud explica la mayor parte del desequilibrio. El gobierno local y la educación aportaron 42.000 empleos, una cuarta parte del total. Las mujeres representan cerca del 75% de las plantillas vinculadas a educación, formación y bibliotecas.

Heather Long, economista jefe de Navy Federal Credit Union, atribuye el salto al calendario escolar. La contratación docente estacional infló las cifras de agosto. El sector salud, con más del 80% de empleo femenino, continuó como motor. Restaurantes y bares sumaron otros 59.000 empleos.

La tasa de paro femenina bajó al 3,9%, cuatro décimas menos que hace un año. La masculina subió al 4,4%. En los últimos doce meses, las mujeres empleadas crecieron en más de 870.000 personas. Los hombres perdieron cerca de 1,5 millones de puestos.

La brecha de género no tiene precedentes y los sectores que la explican —salud, educación y gastronomía— no muestran señales de desaceleración.

El dato que triplicó las previsiones y la brecha por género

Laura Ullrich, directora de investigación del Indeed Hiring Lab, matiza que el dato no es una buena noticia sin sombras. Parte del crecimiento puede concentrarse en puestos de menor remuneración, donde las mujeres están sobrerrepresentadas. Además, muchas trabajadoras multiplican jornadas con varios empleos.

Dónde se crearon los 162.000 empleos y qué perfiles los ocupan

Detrás del titular hay una tendencia estructural que preocupa a los economistas. La llamada mom-cession alejó a unas 341.000 madres de la fuerza laboral entre julio de 2025 y julio de 2026. Es la caída más pronunciada en más de 40 años, según investigadores de la Universidad de Kansas citados por USA Today.

Matthew Nestler, economista sénior de KPMG, identifica dos factores estructurales. La desaparición del trabajo remoto —solo el 4% de las ofertas del primer trimestre de 2026 eran completamente a distancia— y el colapso de la infraestructura de cuidado infantil tras el fin de los fondos federales de la pandemia.

El dato abre una pregunta relevante para quien busca empleo: ¿el crecimiento se concentra en sectores con menor salario medio? La respuesta aún no es definitiva, pero los próximos informes mensuales serán clave para distinguir un rebote estacional de un cambio estructural.

Análisis: las sombras de un dato histórico para las mujeres

Aunque el titular es llamativo, conviene leerlo con cautela. La sobrerrepresentación femenina en sectores como la salud y la educación no siempre se traduce en salarios altos. La educación y la sanidad tienen convenios con remuneraciones medias por debajo de otros sectores tecnológicos o financieros.

Además, la caída de madres con hijos pequeños en la fuerza laboral introduce un matiz inclemente. El empleo crece en ocupaciones que exigen presencialidad y turnos, mientras que el trabajo remoto se reduce. La conciliación se complica para quienes asumen el cuidado de menores.

Si buscas empleo en Estados Unidos o aspiras a moverte a un sector con demanda, el informe de agosto confirma que sanidad, educación y hostelería concentran la creación de puestos. Eso sí, el tipo de contrato, la jornada y el salario por hora varían mucho entre estados y empresas.

📝 Cómo enviar el currículum

Aunque este análisis no es una convocatoria concreta, si quieres mover tu perfil hacia sectores que crecen en Estados Unidos, el proceso de selección suele seguir pasos similares.

  1. Paso 1: Identifica el sector que mejor encaje con tu formación: educación, salud u hostelería son los que más empleo crean.
  2. Paso 2: Prepara un currículum en inglés adaptado al formato estadounidense, sin foto ni datos personales de más.
  3. Paso 3: Busca vacantes en los portales corporativos de hospitales, distritos escolares y cadenas de restauración de EEUU.
  4. Paso 4: Adjunta tu CV y una carta breve de presentación que explique tu disponibilidad para reubicarte, si aplica.
  5. Paso 5: Confirma la recepción y programa una entrevista por videollamada si la empresa lo solicita.

Plazo de inscripción: No aplica; se trata de un informe estadístico, no de una oferta cerrada. Requisito mínimo: Dominar el inglés profesional y contar con visado o permiso de trabajo válido para Estados Unidos.

Las sanciones de ZBE en Cataluya : solo 6 de 23 municipios multan y la Sindicatura de Comptes avisa

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La Sindicatura de Comptes revela que solo 6 de los 23 municipios obligados a tener ZBE sancionaron a los vehículos contaminantes entre enero de 2022 y marzo de 2025.
  • ¿Quién está detrás? La Sindicatura de Comptes de Catalunya, el órgano que fiscaliza el cumplimiento de las administraciones catalanas.
  • ¿Qué impacto tiene? La falta de multas reduce la efectividad de las Zonas de Bajas Emisiones y deja sin castigo a buena parte de los coches sin etiqueta que acceden a los perímetros.

Solo seis de los veintitrés municipios catalanes con Zona de Bajas Emisiones sancionan a los vehículos contaminantes, según la Sindicatura de Comptes. El órgano fiscalizador ha publicado un informe que abarca desde enero de 2022 hasta marzo de 2025 y reprocha a los ayuntamientos la falta de multas.

Solo seis municipios multan de verdad

El informe de la Sindicatura de Comptes detecta un agujero en el el cumplimiento de la obligación legal. De los 23 municipios obligados a implantar una ZBE, únicamente seis multaban a los coches sin etiqueta que accedían a sus perímetros.

La Sindicatura no detalla en el texto el nombre de todos los municipios sancionadores. El recuento de El Periódico de marzo de 2025, el primer ejercicio completo de la medida, ya avanzaba un diagnóstico prácticamente idéntico.

La regulación estatal obliga a las ciudades de mayor tamaño a activar sus Zonas de Bajas Emisiones para proteger la calidad del aire. El primer balance del organismo constata que no basta con dibujar un perímetro para mejorar la circulación.

Un aviso que golpea a la calidad del aire

La conclusión es clara. ‘La falta de sanciones reduce la efectividad de las medidas’, recoge el informe de la Sindicatura. En la práctica, un coche sin etiqueta ambiental (el distintivo que la DGT otorga según las emisiones) pudo entrar en esas Zonas sin recibir multa en 17 de los 23 municipios.

El resultado es una ZBE de cartel en buena parte del territorio. Los municipios siguen señalizando los perímetros, aprueban las ordenanzas y mantienen las cámaras, pero la maquinaria sancionadora no se puso en marcha.

El informe dibuja una ZBE de cartel: 17 de los 23 municipios obligados no ponen multas y la Sindicatura lo llama inacción estructural.

Hoja de Ruta: Claves del Viaje

La zona cero no es solo Barcelona. El déficit de sanciones se concentra en la corona metropolitana y en las ciudades intermedias, donde el tráfico es alto pero la presión administrativa es menor. Las áreas rurales quedan fuera del perímetro obligatorio.

El dato que resume el informe es 6 de 23: uno de cada cuatro municipios obligados aplica multas. La lectura a corto plazo es incómoda para los ayuntamientos: si la maquinaria sancionadora no está activa, el ciudadano no tiene incentivo económico para evitar el acceso indebido. El precedente de Madrid Central y su reversión por el Tribunal Superior de Justicia de Madrid en 2019 muestra cuánto pesan la voluntad política y el blindaje formal en estas zonas.

La Sindicatura de Comptes ya ha dejado una advertencia formal. Los ayuntamientos deberán despejar su calendario de sanciones si no quieren que el informe reabra la discusión sobre el futuro de las ZBE. Lo que toca ahora es reforzar la señal: multas reales, cámaras activas y ordenanzas blindadas.

Aranjuez, la escapada Patrimonio de la Humanidad a 45 minutos de Madrid que triunfa para el puente del Pilar

0

Madrid tiene la escapada perfecta a tiro de piedra y muchos madrileños todavía no la han descubierto del todo. Con el puente del Pilar a la vuelta de la esquina —festivo nacional el lunes 12 de octubre que regala fin de semana largo a todo el país—, Aranjuez se perfila como uno de los planes más buscados para escapar sin coger la autopista durante horas.

No hace falta reservar vuelos ni pedir días libres extra. A menos de 45 minutos en coche o en tren desde la capital, este municipio del sur de la Comunidad de Madrid combina historia real con un ritmo de vida que invita a desconectar. Y eso, en octubre, con la vega del Tajo cambiando de color, se nota especialmente.

Madrid tiene su propio Versalles a un paso

Youtube video

Lo primero que sorprende de Aranjuez es que parece mentira que esté tan cerca de Madrid. El Palacio Real, con sus jardines históricos y su arquitectura barroca, fue una de las residencias favoritas de la Corona española durante siglos, y hoy sigue abierto al público como uno de los grandes atractivos de la Comunidad de Madrid.

El casco urbano, trazado con calles amplias y arboladas, contrasta con la imagen típica del pueblo castellano. Aquí manda el urbanismo ilustrado del siglo XVIII, pensado para la corte, y eso se respira en cada plaza. Pasear sin prisa, sin necesidad de tachar una lista interminable de monumentos, es en sí mismo el plan.

Por qué esta escapada cerca de Madrid gana terreno cada otoño

El turismo de proximidad lleva varios años consolidándose entre los madrileños, y Aranjuez es uno de sus grandes beneficiados. La combinación de patrimonio, naturaleza y buena conexión por carretera o Cercanías lo convierte en un destino que funciona tanto para una excursión de un día como para una escapada completa de fin de semana.

La razón de fondo no es casualidad: Aranjuez fue declarado Paisaje Cultural Patrimonio de la Humanidad por la UNESCO en 2001, un reconocimiento que distingue la fusión entre naturaleza, arquitectura palaciega y tradición agrícola en un mismo paisaje. Pocos destinos tan cercanos a una gran capital europea pueden presumir de un sello así.

El Tren de la Fresa, la forma más entrañable de llegar

Youtube video

Si algo diferencia esta escapada de otras cercanas a Madrid es la posibilidad de llegar en un tren histórico. El Tren de la Fresa recrea el primer ferrocarril que unió Madrid y Aranjuez en 1851, con coches de madera de época y personal vestido con trajes del siglo XIX que reparte fresones durante el trayecto.

La temporada de otoño 2026 arrancó el 19 de septiembre y se extiende hasta principios de diciembre, con salidas los fines de semana desde el Museo del Ferrocarril de Madrid. Es una experiencia pensada tanto para familias como para quienes buscan algo distinto a subirse al coche un viernes por la tarde.

Qué ver y hacer en un fin de semana en Aranjuez

Más allá del Palacio Real, Aranjuez ofrece un abanico de planes que se disfrutan mejor sin prisa. La Real Villa invita a perderse por sus jardines históricos, pero también a sentarse en una terraza a probar los productos de su vega, famosa desde hace siglos por sus fresas y espárragos.

Entre los imprescindibles para una visita completa destacan estos cuatro planes que combinan cultura, naturaleza y gastronomía sin necesidad de coche una vez en el destino:

  • Jardín de la Isla y Jardín del Príncipe, dos de los espacios verdes más cuidados de la Comunidad de Madrid, ideales para un paseo tranquilo en otoño.
  • Plaza de Toros de Aranjuez, de planta octogonal y ambiente único, una de las más singulares del país.
  • Casco histórico y Calle de la Reina, con arquitectura del siglo XVIII pensada para pasear sin rumbo fijo.
  • Ruta gastronómica por la vega, con degustación de fresas y espárragos de temporada en bares y mercados locales.

Cómo llegar y moverse sin complicarse la vida

Para quienes prefieren ir por su cuenta, Aranjuez se alcanza en menos de 45 minutos desde el centro de Madrid tomando la A-4, o en un trayecto similar en tren de Cercanías desde Atocha, con salidas frecuentes durante todo el día. Ambas opciones hacen innecesario planificar con semanas de antelación, aunque en fechas de puente conviene salir pronto para evitar aglomeraciones en el aparcamiento del centro.

Una vez allí, el municipio se recorre perfectamente a pie, ya que la mayoría de los puntos de interés están concentrados en un radio reducido alrededor del Palacio Real. Quien quiera combinar la visita con otros pueblos cercanos puede aprovechar las rutas ciclistas que conectan Aranjuez con Chinchón, otra escapada clásica de la zona.

Lo que viene: un otoño de escapadas cortas y sin coche

La tendencia apunta a que este tipo de escapadas de proximidad seguirá creciendo en los próximos puentes. Cada vez más viajeros priorizan destinos que no requieran coger el coche durante horas ni planificar con meses de antelación, y Aranjuez encaja perfectamente en ese perfil gracias a su combinación de patrimonio, tren histórico y cercanía real a Madrid.

El consejo de quien ya conoce la zona es sencillo: reservar el Tren de la Fresa con antelación si se quiere vivir la experiencia completa, y dejar margen para comer con calma en alguno de los restaurantes de la vega. No hace falta más para que una escapada de un solo día se sienta como unas mini vacaciones.

Iberdrola acelera su red de recarga eléctrica: 500 millones de kilómetros en 2026

La red de recarga eléctrica de Iberdrola permitirá recorrer 500 millones de kilómetros en 2026. Es la primera vez que la compañía traslada el alcance de su infraestructura a una cifra de movilidad real, no a un número de puntos instalados.

La expansión del vehículo eléctrico exige una red de recarga más útil y accesible, según los análisis del sector. En España, el despliegue ha sido históricamente desigual: más enchufes en las grandes ciudades y en los corredores principales, pero todavía con agujeros visibles en zonas rurales y en la España vaciada.

Una métrica que cambia la conversación

El dato no es menor. 500 millones de kilómetros equivalen, en términos aproximados, a más de 12.500 vueltas a la circunferencia de la Tierra. No es un simple redondeo: traducir el despliegue a kilómetros permite comparar la infraestructura con lo que de verdad pide el conductor, como tiempo de viaje, autonomía disponible y fiabilidad del cargador.

La red de recarga de Iberdrola cubre buena parte de los principales corredores de largo recorrido. La compañía insiste en que la clave no está en acumular enchufes, sino en que un conductor pueda planificar un viaje de 600 kilómetros sin ansiedad de autonomía. Un coche medio en España ronda los 12.000 kilómetros al año, lo que sitúa esta cifra en el equivalente a la movilidad anual de unos 41.600 vehículos.

Ese cambio de relato es relevante. Hasta hace poco, la discusión pública se limitaba a cuántos puntos había en cada provincia. Ahora se mide lo que esos puntos permiten hacer, y la cifra de kilómetros encaja mejor con la experiencia real del usuario. El matiz importa: un despliegue con muchos puntos lentos no resuelve un viaje largo; una red más pequeña pero bien ubicada sí.

Iberdrola no detalla cuántos puntos de recarga añadirá este ejercicio, pero confirma que la red ya operativa tiene capacidad para soportar ese volumen de desplazamientos. La lectura industrial es clara: la empresa pone el foco en la utilización, no en el despliegue.

La recarga ya no es un argumento contra el coche eléctrico; ahora es una red logística que define dónde crece la demanda.

El contexto también pesa. Algunos análisis del sector han señalado que las regiones con menos cargadores lideran la compra de coches eléctricos. Es una paradoja que obliga a rediseñar el mapa de expansión y a colocar los puntos donde de verdad se usan, no donde es más barato instalarlos.

Hay un matiz: no todos los kilómetros son iguales. Un trayecto urbano diario de 20 kilómetros exige, sobre todo, recarga doméstica; los 500 millones de kilómetros de la red de Iberdrola miden principalmente viajes interurbanos que dependen de cargadores rápidos y ultrarrápidos.

El mapa desigual de la recarga en España

El despliegue no es uniforme ni lineal. Mientras Madrid, Cataluña y la costa mediterránea concentran buena parte de los puntos públicos, otras comunidades siguen dependiendo de instalaciones privadas o de puntos semirrápidos que no resuelven un viaje de media distancia.

Esa brecha se nota en el comportamiento del comprador. La paradoja es conocida: en provincias con menor densidad de cargadores, la adopción del eléctrico crece con fuerza, empujada por ayudas, vehículos más económicos y un uso diario predecible que no exige una infraestructura densa.

También hay razones estructurales. La recarga pública en zonas de menor densidad no siempre es rentable a corto plazo. Por eso los operadores tienden a concentrar inversión en autopistas y entornos metropolitanos, mientras la administración asume el despliegue de última milla en áreas con menos demanda.

España está cambiando el mapa del coche eléctrico. Viajar lejos empieza a dejar de ser el gran problema, y eso tiene consecuencias directas sobre la red de Iberdrola: cada kilómetro de autonomía que un conductor puede planificar es un kilómetro que se recorre fuera del ámbito urbano.

La recarga pública no es solo una cuestión de enchufes. La potencia disponible, el tiempo medio de ocupación y la integración con pagos bancarios determinan si un punto es útil o simplemente figura en un mapa.

Por eso el esfuerzo de Iberdrola no debería leerse en solitario. Responde a un movimiento de fondo: los grandes operadores energéticos están pasando de vender electricidad a gestionar servicios de movilidad, un negocio con márgenes recurrentes y datos de uso muy valiosos.

puntos de recarga España

Análisis: la recarga como negocio de red

El hito de los 500 millones de kilómetros no es solo un logro técnico. Es una declaración de intenciones de Iberdrola en un mercado donde la recarga pública deja de ser un complemento del coche eléctrico y se convierte en un negocio logístico con sus propias economías de escala.

La empresa lleva años invirtiendo en movilidad eléctrica con una lógica de red. El dato de kilómetros recorridos, más que de puntos instalados, apunta a una maduración: la infraestructura ya no se justifica por volumen de instalación, sino por el rendimiento que consigue de cada cargador.

Mi impresión es que Iberdrola intenta blindar su posición ante la llegada de competidores con redes más horizontales. Si el usuario confía en que una marca le garantiza kilómetros y no solo enchufes, el coste de cambio sube.

Conviene no idealizar el dato. 500 millones de kilómetros es una proyección de capacidad, no es una cifra certificada de uso real. La diferencia es relevante porque solo los kilómetros efectivamente recorridos por clientes generan ingreso y permiten recuperar la inversión en cada punto.

Queda un riesgo evidente: la España vaciada no puede quedar fuera de esta transición. Si la red crece solo donde ya hay demanda, el desequilibrio territorial se hará crónico y el coche eléctrico seguirá siendo una opción de dos velocidades. El despliegue de los próximos 18 meses dirá si la apuesta de Iberdrola equilibra o profundiza esa brecha.

Viajeros de larga distancia en tren caen un 13,4%: ni Renfe, Ouigo e Iryo frenan el desplome del AVE

0

Los viajeros de la larga distancia ferroviaria cayeron un 13,4% entre enero y julio de 2026, según la estadística de transporte de viajeros del INE. El retroceso es todavía mayor en la alta velocidad: el bloque que agrupa AVE, Avlo, Ouigo e Iryo pierde un 14,1% de usuarios respecto al mismo periodo de 2025.

La alta velocidad modera la caída, pero encadena siete meses en negativo

La larga distancia movió unos 26,8 millones de viajeros entre enero y julio, frente a los cerca de 30,9 millones del año anterior. En alta velocidad el volumen bajó hasta los 22,2 millones, lejos de los 25,8 millones del mismo tramo de 2025. El dato no es un tropiezo puntual: todos los meses del periodo han cerrado en negativo.

Enero arrancó con una caída del 14,4% en alta velocidad; febrero se desplomó un 32,1%, marzo retrocedió un 17,7% y abril un 15%. A partir de mayo la corrección se moderó, con descensos del 7,1%, 9,8% y 6,8% en junio y julio respectivamente. Julio fue, de hecho, el mes menos malo del año para la alta velocidad.

El INE contabiliza de forma conjunta AVE, Avlo, Ouigo e Iryo, de modo que el 14,1% de pérdida es una foto agregada del segmento. No permite atribuir cuotas concretas a Renfe, Ouigo o Iryo. La guerra de precios abierta desde la liberalización de 2021 tampoco aparece desglosada en la estadística: solo constata que el mercado de alta velocidad, tras varios ejercicios de fuerte crecimiento, cambia de signo.

Mientras el AVE cae, el avión interior y el autobús suben

El contraste con el resto del transporte público es relevante. En julio, el transporte público superó los 449 millones de viajeros y creció un 1,2% interanual. El transporte aéreo interior avanzó un 3,6%, con casi cinco millones de pasajeros, y el autobús sumó un 2,2%. El ferrocarril total bajó un 3,2% en el mes, con el transporte marítimo de cabotaje también en negativo.

Este reparto refleja una tensión de fondo en la movilidad interurbana. Mientras el tren de alta velocidad pierde viajeros, el avión doméstico se recupera en rutas donde la oferta AVE y el precio no consiguen retener al cliente. La estadística no aclara las causas, pero deja una pista: la competencia de Ouigo e Iryo ya no se traduce, al menos por ahora, en un crecimiento neto del mercado.

Tras varios años de euforia liberalizadora, la alta velocidad española vuelve a perder pasajeros mientras el avión y el autobús ganan terreno en el mismo corredor interior.

Hoja de Ruta: Claves del Viaje

El impacto más directo es para la planificación de Renfe, Ouigo e Iryo. Con 22,2 millones de viajeros en siete meses y una caída agregada del 14,1%, el crecimiento orgánico del mercado se ha frenado. La liberalización aportó nuevas frecuencias y tarifas, pero no ha blindado al tren frente a una competencia más amplia: el avión interior y el autobús ganan cuota como alternativa en determinados corredores.

La zona cero de esta corrección es el sistema ferroviario de alta velocidad, con especial exposición de los corredores donde la oferta se ha multiplicado desde 2021. El dato agregado de julio —caída del 6,8% en alta velocidad— sugiere, además, que la moderación no es sinónimo de recuperación. Mientras no se estabilice la demanda, las cuentas de las operadoras quedan bajo presión.

Como precedente, conviene recordar que el segmento vivió un fuerte ciclo de crecimiento tras la liberalización. No estamos ante una red madura estancada, sino ante una red que hasta hace poco ganaba pasajeros y que en 2026 ha cambiado de tendencia. La lectura prudente es que la guerra de precios no ha ampliado la base de clientes: ha redistribuido viajes dentro de una tarta que, por ahora, se encoge en la alta velocidad.

Observamos un riesgo: si la debilidad continúa, Renfe, Ouigo e Iryo tendrán que explicar ante Mitma y la CNMC si el problema es de demanda, de precios o de oferta. La próxima foto llegará con los datos de agosto, que mostrarán si la temporada alta veraniega logra cambiar el signo de un año, por ahora, muy gris para el AVE.

Cinco raciones de fruta y verdura al día: el reparto exacto que maximiza fibra y polifenoles

Tomar cinco raciones de fruta y verdura al día no es un simple eslogan: el reparto concreto entre frutas y hortalizas cambia por completo el aporte de fibra, potasio y polifenoles. Un seguimiento de la Harvard Medical School y el Brigham and Women’s Hospital concreta cómo organizar esas raciones para ganar energía, saciedad y rendimiento.

El reparto que más fibra deja en tu plato

La evidencia de Harvard apunta a una proporción clara: más hortalizas que fruta. El esquema práctico que mejor encaja con los datos es dos piezas de fruta y tres raciones de hortalizas al día. No se trata de demonizar la fruta: su fibra y su agua la convierten en un gran recurso. Pero las hortalizas ofrecen más volumen y densidad de nutrientes por ración.

El estudio analizó datos de dos cohortes —la Nurses’ Health Study y la Health Professionals Follow-Up Study— y siguió a 100.000 adultos durante cuatro años. Ese tamaño de muestra da una base sólida para separar lo que funciona de lo que solo es ruido nutricional.

A efectos prácticos, el reparto 2+3 te ayuda a llegar a la fibra diaria recomendada de 25 a 30 gramos sin obsesionarte con el contador. La fibra alimentaria ralentiza la absorción de los azúcares y mantiene la energía estable durante más tiempo, el mejor aliado para evitar el bajón de media mañana.

Variedad de colores: el atajo para sumar polifenoles

No basta con contar raciones. El color del vegetal es un marcador indirecto de sus compuestos bioactivos. Los polifenoles, presentes sobre todo en frutas y hortalizas de tonos intensos, actúan como antioxidantes y apoyan la recuperación muscular tras el ejercicio. Puedes entenderlos como el equipo de mantenimiento celular de tu día a día. Los polifenoles se concentran en la piel y en las capas externas de muchos vegetales.

El reparto 2+3 y la rotación de colores son la forma más barata de mejorar la calidad de cada comida sin necesidad de contar calorías.

Además del color, el potasio merece protagonismo. Abunda en hortalizas de hoja verde, tomate y calabacín, y contribuye al funcionamiento normal de los músculos y al equilibrio hídrico. Una despensa variada lo cubre sin suplementos.

  • Rojo y morado: remolacha, lombarda, frutos rojos y uva negra; más polifenoles por ración.
  • Verde intenso: espinacas, brócoli, acelgas y rúcula; mucha fibra y folato.
  • Naranja y amarillo: zanahoria, calabaza y pimiento; carotenos y energía sostenida.
  • Blanco: ajo, cebolla y champiñones; compuestos azufrados que suman variedad.

La letra pequeña de los productos derivados es donde se pierde la ventaja. Un zumo comercial puede contener tres piezas de fruta sin la fibra de la fruta entera, y muchas salsas de tomate suman azúcar añadido. Mejor fruta entera y hortalizas al vapor, al horno o en crudo.

📊 La pauta en cifras

  • Reparto diario: 2 piezas de fruta y 3 raciones de hortalizas.
  • Fibra objetivo: entre 25 y 30 gramos al día, combinando soluble e insoluble.
  • Variedad de colores: al menos 3 colores distintos en cada jornada.
  • A tener en cuenta: el estudio no apoya demonizar la fruta; la clave es la proporción y la sustitución de opciones ultraprocesadas.

cuánta fruta al día

Cómo integrar el reparto sin renunciar a tus platos favoritos

Aplicar el esquema es más fácil si anclas una ración de hortalizas a cada comida principal. Por ejemplo, un puñado de espinacas en la tortilla, medio pimiento en el almuerzo y una crema de calabacín en la cena ya te acercan al objetivo sin esfuerzo.

La estrategia de la doble ración verde funciona bien: añade dos vegetales distintos al plato principal, uno cocinado y otro crudo. No solo ganas textura; también multiplicas el perfil de fibra y polifenoles sin duplicar calorías.

En la compra, prioriza producto de temporada y congelado sin salsas. El congelado mantiene muy bien los polifenoles y evita el desperdicio. Revisa la lista de ingredientes de cremas y conservas: el azúcar se esconde como jarabe, maltodextrina o concentrado.

Lo que los datos sí dicen y lo que no debes extrapolar

Esta investigación tiene una base metodológica potente: dos cohortes amplias, años de seguimiento y un foco claro en alimentos reales, no en nutrientes aislados. No es la primera vez que la ciencia del rendimiento y la longevidad pone el foco en la densidad nutricional frente al conteo de calorías.

Ahora bien, conviene no convertir este reparto en una regla rígida. Los datos observacionales muestran asociaciones y no sustituyen la personalización. Si tu día es muy activo, una tercera fruta antes del entrenamiento puede ser una gran aliada; si buscas saciedad, prioriza hortalizas de hoja y crucíferas.

En términos de honestidad nutricional, el mensaje que de verdad mueve la aguja no es “cuenta raciones” sino “reparte mejor y varía colores”. Eso mejora tu energía, tu recuperación y la calidad global de tu patrón alimentario sin caer en el nutricionismo de moda. Como siempre, ajusta cualquier cambio de alimentación a tu contexto y consulta a un dietista-nutricionista si lo necesitas.

⚡ Rutina de Optimización Diaria

  • Desayuno con color: Suma una fruta entera y un puñado de verdura, como espinacas en tortilla o tostada con tomate, antes de tu primer café.
  • Doble ración verde al mediodía: Combina un vegetal cocinado y otro crudo para superar las tres raciones de hortalizas sin esfuerzo.
  • Revisa la etiqueta de zumos y salsas: Descarta los que listan jarabe, azúcar o concentrado entre los tres primeros ingredientes.

El BCE sube los tipos 25 puntos básicos hasta el 2,5% en su segundo incremento del año

El Banco Central Europeo (BCE) subió este jueves los tipos de interés en 25 puntos básicos, una decisión que eleva la tasa de depósito hasta el 2,5% y que endurece el coste de financiación para la banca y para las grandes cotizadas del Ibex 35 en el segundo incremento del año.

La decisión, adoptada en la reunión que el Consejo de Gobierno celebró en Berlín, deja la tasa de las operaciones de refinanciación (MRO) en el 2,65% y la facilidad marginal de préstamo (MLF) en el 2,90%. Se trata del segundo encarecimiento del precio del dinero de 2026 tras la subida de junio, la primera ejecutada por la institución desde septiembre de 2023.

La decisión del Consejo de Gobierno

La institución justificó el endurecimiento por las presiones inflacionistas ligadas al conflicto en Oriente Próximo. Según el comunicado remitido por el BCE, ‘el conflicto en Oriente Próximo continúa generando presiones inflacionistas y se prevé que la inflación se mantendrá muy por encima del objetivo durante un período prolongado’.

La inflación de la eurozona alcanzó el 3,3% en agosto, frente al 2,9% registrado en julio. La tasa subyacente, que descuenta energía y alimentos, se moderó una décima hasta el 2,1%. El barril de Brent supera los 100 dólares mientras la guerra en Irán sigue recrudeciéndose, un factor que el BCE vigila por su traslación a los precios energéticos.

El BCE ha mantenido su estimación de inflación para 2026 en el 3%, cien puntos básicos por encima del objetivo, y ha revisado al alza las de 2027 y 2028, hasta el 2,5% y el 2,1%. En las previsiones de marzo, la institución anticipaba un 2,3% para 2027 y un 2% para 2028.

La inflación subyacente se prevé en el 2,5% en 2026, el 2,6% en 2027 y el 2,3% en 2028. El endurecimiento responde, por tanto, a una inflación que se mantiene estructuralmente por encima de la meta pese a la moderación de los componentes más volátiles.

El mercado daba por descontada la subida; la clave para la banca española no es el 2,5%, sino cuántas reuniones lo mantenga.

En crecimiento, el BCE ha mejorado sus previsiones para 2026 y 2027, hasta el 0,9% y el 1,4%, respectivamente, y mantiene el 1,5% previsto para 2028. La entidad advierte, no obstante, de que los escenarios siguen sujetos a una elevada incertidumbre, con riesgos al alza para la inflación y a la baja para el crecimiento.

El BCE no se ha comprometido con una senda concreta de tipos. El comunicado insiste en que las futuras decisiones dependerán de los datos y de la eficacia de la transmisión monetaria, sin anticipar cuál será el ritmo del ajuste.

Tipo oficialNivel anteriorNuevo nivelVariación
Depósito (DFR)2,25%2,50%+25 pb
Refinanciación (MRO)2,40%2,65%+25 pb
Facilidad marginal (MLF)2,65%2,90%+25 pb

Qué significa para la banca española y el Euríbor

El primer canal de transmisión hacia las empresas españolas es el Euríbor. La tasa de depósito en el 2,5% presiona al alza los tipos hipotecarios y las líneas de crédito a empresas. Para la gran banca —Santander, BBVA, CaixaBank, Bankinter y Sabadell— el efecto se reparte entre un mayor rendimiento del crédito a tipo variable y un encarecimiento de la remuneración del pasivo.

El margen de intereses de las entidades españolas es la variable más expuesta. La cartera de préstamos a empresas y las hipotecas referenciadas al Euríbor se reprecian con rapidez en un contexto de tipos elevados, pero el coste de captar depósitos también aumenta. La clave para los bancos no es solo el nivel de los tipos, sino cuánto tiempo permanezcan en el 2,5%.

tipos de interés 2,5%

Las cotizadas con mayor apalancamiento financiero —entre ellas las utilities y las telecos del Ibex, como Telefónica o Cellnex— sufren el encarecimiento de la financiación corporativa. Las socimis, con Colonial y Merlin Properties a la cabeza, también son sensibles a un Euríbor elevado, porque recalibra sus costes de refinanciación y y las valoraciones de los activos.

El encarecimiento del dinero también llega al mercado de bonos corporativos. Las empresas con vencimientos de deuda más próximos tendrán que renovar sus emisiones con cupones más altos, lo que reduce el margen operativo y penaliza la valoración en bolsa de los negocios intensivos en capital.

Análisis: qué cambia para las cotizadas del Ibex

La segunda subida del BCE en 2026 confirma un giro respecto a la larga pausa monetaria que se inició en septiembre de 2023. Para las grandes compañías españolas, el precedente de junio rompió la expectativa de que el ciclo de tipos elevados había terminado. Ahora la incógnita es si la institución prolongará el ajuste en las próximas reuniones o si optará por una pausa táctica.

La lectura del comunicado es deliberadamente abierta. Al no comprometerse con una senda concreta, el BCE evita alimentar expectativas de parada y, al mismo tiempo, se guarda margen para reaccionar a los datos de inflación. Eso obliga a los equipos financieros de las cotizadas a preparar escenarios de financiación con tipos sostenidos y a los inversores a vigilar la evolución del Brent y de la inflación subyacente.

En términos comparados, la banca española parte de una base de solvencia y liquidez sólida. El verdadero riesgo para el sector no es la morosidad inmediata, sino que una inflación persistente obligue al BCE a mantener el precio del dinero por encima del 2,5% durante 2027, debilitando la demanda de crédito y retrasando la recuperación de los volúmenes.

Para las empresas industriales y las concesionarias del Ibex, la subida también se traslada a la tasa de descuento. Los proyectos con retornos a largo plazo, típicos de la energía renovable y las infraestructuras, se revalorizan con más lentitud cuando sube el tipo libre de riesgo, lo que exige mayor disciplina de capital.

📊 Las Claves para el Inversor

  • Qué vigilar: La próxima reunión del BCE y el dato de inflación de la eurozona de septiembre, clave para calibrar nuevas subidas.

  • Reacción del valor: La banca y las socimis cotizan el Euríbor; las utilities sufren el encarecimiento de la deuda en un escenario de tipos altos.
  • Precedente sectorial: La subida de junio de 2026 rompió la pausa iniciada en septiembre de 2023 y anticipa un ciclo monetario abierto.

Depósitos más rentables: MyInvestor sube al 3,25% y Trade Republic al 2,53% tras el BCE

0

La banca digital sube los depósitos más rentables: MyInvestor ya paga un 3,25% TAE. Trade Republic ha respondido con una cuenta que remunera al 2,53%, según El Economista, y Deutsche Bank mejora su oferta de ahorro en España, tal y como recoge Expansión.

El movimiento no llega de forma aislada. Finect apunta que MyInvestor elevó su depósito a 12 meses horas antes de que el BCE comunicara su decisión de tipos. La fintech española quiere captar ahorro con una de las rentabilidades más altas del mercado sin bloquear el dinero durante más de un año.

La banca española ha entrado en una guerra suave por el pasivo minorista. La liquidez sobrante del sistema y la subida del precio del dinero devuelven atractivo a productos que llevaban años fuera del foco. La competencia ya no es solo entre bancos: es entre modelos de negocio.

MyInvestor y Trade Republic elevan la remuneración del ahorro

El calendario importa. La decisión de política monetaria del BCE de esta misma semana ha servido como catalizador. Los neobancos actualizan sus folletos en horas, mientras que la gran banca necesita pasar por comités y aprobaciones internas. Por eso los movimientos de MyInvestor y Trade Republic se han conocido antes y después de la reunión, respectivamente.

MyInvestor, en concreto, ha fijado en su depósito a 12 meses uno de los tipos más altos de España. El producto requiere compromiso: el cliente que lo contrata no recupera el principal hasta el vencimiento. Trade Republic, por su parte, mantiene la liquidez diaria en su cuenta remunerada, un formato mucho más flexible para el ahorro de emergencia.

La gran banca, de momento, se mantiene en un segundo plano. Salvo Deutsche Bank, las entidades tradicionales no han movido ficha con la misma agilidad. La razón es estructural: acumulan exceso de liquidez y no necesitan pelear por cada euro. Los clientes con poco margen para inmovilizar dinero pueden ver en estas fintech un refugio rentable.

El ahorro se mueve donde hay retribución inmediata: la banca digital lo sabe y la gran banca, de momento, prefiere mirar.

Deutsche Bank se suma a la ofensiva y la banca tradicional observa

El anuncio de Deutsche Bank llega con el foco en la captación de clientes con saldos medios altos. La entidad alemana ha decidido competir en el ahorro español con una mejora de su cuenta, un paso que no es una refundación del mercado, pero sí una señal de presión competitiva hacia los grupos locales.

Para la autoridad monetaria europea, estas subidas confirman la transmisión de la política monetaria al cliente final. El BCE lleva meses defendiendo que la remuneración del ahorro debe reflejar el precio del dinero. Los neobancos han sido los primeros en adaptarse, porque su estructura de costes es más ligera.

La banca tradicional se resiste. Numerosos grupos españoles no han comunicado novedades relevantes en depósitos durante esta semana. No es casualidad: los bancos con liquidez estructural prefieren no pagar más de lo imprescindible. Mientras el exceso de liquidez continúe, las cuentas corrientes clásicas seguirán ofreciendo rentabilidades testimoniales.

La letra pequeña del ahorro: qué cambia en la banca española

En mi opinión, esta oleada de subidas no es una simple anécdota promocional. Devuelve al cliente minorista la posibilidad de lograr rentabilidad sin asumir riesgo, algo que la banca tradicional le había retirado desde la crisis financiera. La banca digital ha entendido antes que la tradicional que el verdadero rival no es otro banco, sino la inercia del cliente a no moverse.

Los precedentes juegan en contra de la gran banca. Durante la última década, las cuentas corrientes apenas ofrecieron rendimiento, mientras que las comisiones se mantuvieron. La consolidación posterior a la crisis concentró el mercado en pocos grupos y redujo la presión competitiva sobre el pasivo. La entrada de nuevos actores ha roto esa calma.

El riesgo es que estas rentabilidades se sostengan solo mientras el BCE mantenga los tipos altos. Si el organismo de Fráncfort inicia un ciclo de bajadas, los depósitos y cuentas ajustarán a la baja casi de inmediato. Por eso, el cliente debe leer la letra pequeña: plazos, saldo máximo remunerado y condiciones de permanencia definen la diferencia entre una oferta real y un gancho de marketing.

La rentabilidad del ahorro vuelve a ser un argumento de captación. Las placas giratorias del sector ya giran en favor del cliente. Hasta que vuelva el exceso de liquidez y la apatía.

Geely E2 aterriza en España desde 18.505 € con el Plan Auto+, el eléctrico más vendido de China

Geely pone la firma a uno de los aterrizajes más agresivos del año en el coche eléctrico español. El E2, el eléctrico más vendido de China en 2025, llega a España con una tarifa de acceso que mira directamente al segmento del BYD Dolphin Surf.

La cifra oficial de partida, según configuradores recogidos por carwow, es de 18.505 euros con el Plan Auto+. No obstante, medios especializados como Híbridos y Eléctricos publican ofertas desde 13.090 euros en condiciones promocionales, y El Periódico lo coloca por debajo de 14.000 euros en la práctica. La diferencia no es menor: marca cuánto está dispuesta Geely a afinar el precio para tocar el bolsillo del comprador urbano.

El E2 combina ese precio con dos argumentos técnicos. Homologa hasta 497 kilómetros de autonomía y ha logrado cinco estrellas EuroNCAP. En el maletero, carwow destaca que ofrece el mejor espacio de su categoría de precio. El mensaje de Geely se resume en dar más por menos.

La apuesta no es casual. El E2 ya ha rodado con fuerza en China, donde cerró 2025 como el eléctrico urbano más vendido del mercado interior. Ahora traslada esa tracción a Europa en un momento en que el acceso al coche eléctrico se ha convertido en la principal barrera de compra. España, con sus incentivos y su parque móvil envejecido, es el campo de pruebas natural.

El lanzamiento tiene una lectura empresarial clara: Geely, matriz de Volvo y Polestar, quiere redondear su presencia en España con una marca homónima que ataque por precio. Lo hace justo donde otros fabricantes chinos no quieren ceder. BYD ha consolidado su red y MG mantiene cuota. El E2 añade una opción más barata sin renunciar a la etiqueta de seguridad.

El coche eléctrico barato ya no es un experimento: es un segmento de negocio con rivales dispuestos a afinar márgenes para no ceder ni un punto de cuota.

¿Puede Geely robar clientes al BYD Dolphin Surf?

geely1 Merca2
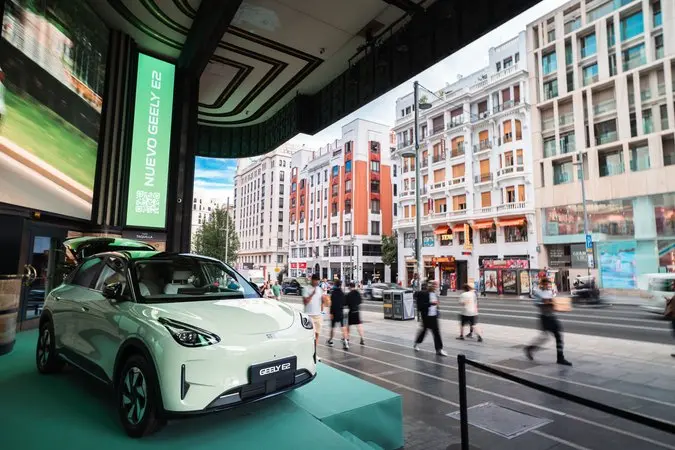
Geely Auto presenta en el Teatro Capitol de Madrid el nuevo Geely E2, su apuesta eléctrica para conquistar la ciudad. Fuente: Geely

El Dolphin Surf ha sido hasta ahora la referencia del segmento de acceso en España, con una red comercial más madura y una percepción de marca que Geely todavía debe construir. El E2 no solo se cruza con él por precio; también lo reta por autonomía y por el plus de seguridad EuroNCAP. Son tres criterios que el comprador particular consulta antes de pisar un concesionario.

La incógnita está en la capilaridad comercial. BYD ha invertido años en tejer red y posventa. Geely arranca con menos concesionarios propios en España, según el estado de la red que se desprende de los portales de distribución del sector. El precio puede abrir la puerta, pero la cercanía del servicio la cierra. Lo he visto muchas veces: un chasis competitivo pierde fuelle si el taller no sigue el ritmo.

Aun así, para el cliente que busca un eléctrico urbano por debajo de 20.000 euros, la oferta E2 casi se explica sola: más autonomía que la mayoría de sus rivales directos, cinco estrellas en seguridad y un maletero superior a lo habitual por ese dinero. Es, en términos estratégicos, una propuesta de conquista.

La guerra de precios del coche eléctrico chino entra en España

geely2 Merca2
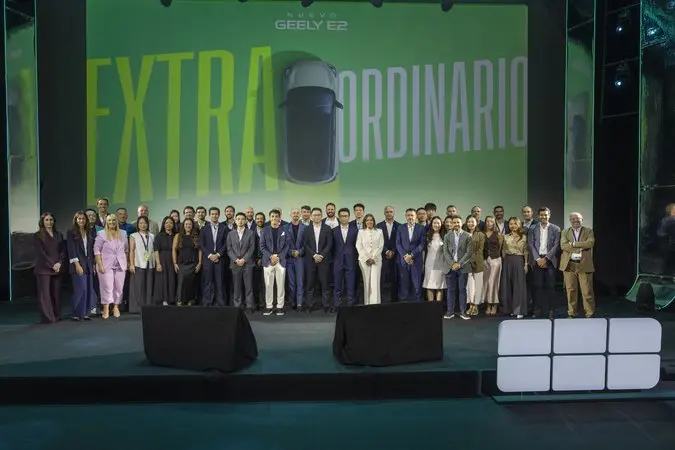
Todos los invitados a la gala de presentación de Geely. Fuente: Geely

Lo relevante no es solo qué coche ha presentado Geely, sino qué significa para el negocio del automóvil en España. El eléctrico de acceso lleva meses siendo el campo de batalla de los fabricantes chinos. La presión sobre precios ha dejado de ser coyuntural para volverse estructural. Los grupos europeos, encarecidos por la transición, observan cómo sus rivales asiáticos logran escalar ofertas con cifras difíciles de replicar sin sacrificar margen.

En este contexto, el E2 llega con la ventaja de una plataforma ya amortizada en China y con una hoja de ruta clara. Geely no necesita lanzar el coche para experimentar. Lo ha validado antes en un mercado donde la competencia es brutal. Eso le permite fijar en España un precio agresivo sin asumir el riesgo técnico de un producto nuevo.

El punto débil está en la regulación europea. Los aranceles que la Comisión Europea mantiene sobre los eléctricos chinos siguen condicionando las cuentas, aunque no impiden que los precios finales se acerquen a los coches de combustión. Cada anuncio como este tensa la cuerda entre fabricantes, concesionarios y administraciones. No es trivial: el Plan Auto+ y sus tramos finales de ayudas están llamados a marcar cuántos pedidos se materializan antes del cierre contable.

Termino con una pregunta que sigo de cerca: si Geely logra colocar el E2 entre los diez eléctricos más vendidos en España en su primer semestre, habrá confirmado que la batalla del coche eléctrico de acceso se gana por precio y por red. Si no lo consigue, habrá demostrado que el comprador europeo todavía valora otras cosas. Las dos respuestas son noticia. El mercado dirá cuál pesa más.

El Ibex 35 cae un 0,18% hasta los 19.659,80 puntos tras la subida de tipos del BCE

El Ibex 35 cerró la sesión del jueves con una caída del 0,18%, hasta los 19.659,80 puntos, después de que el Consejo de Gobierno del Banco Central Europeo (BCE) aprobara una subida de 25 puntos básicos. El selectivo pierde así la cota de los 19.700 enteros.

La decisión dejó la tasa de depósito en el 2,5%, la de las operaciones de refinanciación en el 2,65% y la de la facilidad marginal de préstamo en el 2,90%. Se trata del segundo incremento del año, una decisión que los mercados ya descontaban, aunque las presiones inflacionistas continúan alertando a a la entidad europea.

Patrick Ernst, estratega de inversiones macroeconómicas de JP Morgan Banca Privada, aseguró que una subida ‘no es el límite máximo’. En su opinión, las probabilidades de otro movimiento antes de que termine el año han aumentado y la trayectoria dependerá del panorama geopolítico.

Ese panorama pasó por Oriente Próximo. La coalición liderada por Arabia Saudí denunció ataques con misiles de los rebeldes hutíes contra tres localidades saudíes. Irán, por su parte, defendió que los hutíes son un actor yemení independiente, en contra de la posición de Estados Unidos.

En el terreno macroeconómico, el IPC de Alemania cerró agosto en el 2,9% interanual, una décima más que en julio, impulsado por la energía. En España, el INE situó la producción industrial de junio un 2,6% por encima del mismo mes del año anterior.

El selectivo pierde los 19.700 puntos por el efecto arrastre de ACS

Los valores más alcistas de la sesión fueron Solaria (+1,85%), Telefónica (+1,46%), Cellnex (+1,41%) y Amadeus (+1,40%). En el lado contrario, ACS encabezó las caídas con un 4,44%, seguida de ArcelorMittal (-2,59%), Puig (-2,18%), Acerinox (-1,57%) y Sacyr (-1,46%).

El golpe no vino de la subida de tipos, ya anticipada, sino del castigo a ACS y del tono defensivo de una sesión marcada por la energía.

Las bolsas europeas cerraron en rojo: el FTSE 100 perdió un 0,57%, el CAC 40 un 0,49%, el DAX un 0,84% y el FTSE MIB un 0,13%. El Euro Stoxx 50 retrocedió un 0,67%. Al otro lado del Atlántico, Wall Street cotizaba con descensos generalizados, con los tres principales índices en torno al medio punto porcentual.

En el plano empresarial, Parlem activó el periodo de suscripción preferente de una ampliación de capital de hasta 7,95 millones de euros, vigente hasta el 23 de septiembre. Atrys Health, por su parte, comunicó una cifra de negocio semestral de 77,7 millones, un 9,4% más que un año antes.

Petróleo, bonos y divisas: el termómetro del día

ÍndiceVariación
Ibex 35-0,18%
FTSE 100-0,57%
CAC 40-0,49%
DAX-0,84%
FTSE MIB-0,13%
Euro Stoxx 50-0,67%

Ibex 35 BCE

El barril de Brent repuntó un 4,48% hasta 105,75 dólares, mientras que el West Texas Intermediate alcanzó los 100,38 dólares, un 4,51% más. La tensión geopolítica en Oriente Próximo presionó al alza el crudo y añadió un factor de incertidumbre a las bolsas.

El rendimiento del bono español a diez años subió al 3,963% desde el 3,897% previo, lo que situó la prima de riesgo en 44,52 puntos básicos. En divisas, el euro se depreció un 0,07% hasta 1,1625 dólares; el oro cayó un 1,19% y el bitcoin un 1,74%.

Lectura de mercado: qué descuenta el Ibex 35

La caída del selectivo fue moderada frente a las principales bolsas del continente. El DAX alemán, por ejemplo, perdió un 0,84%, casi cinco veces más que el Ibex 35. Esa resistencia relativa confirma el tono defensivo del mercado español en una jornada dominada por la energía y la renta fija.

El BCE deja la puerta abierta a otro encarecimiento del precio del dinero antes de fin de año. Para la banca del Ibex 35, el mensaje protege los márgenes de intereses; para las compañías más apalancadas, eleva el coste de financiación y puede frenar las valoraciones más exigentes.

Con el crudo por encima de 105 dólares, la variable energética recupera protagonismo. Si la tensión en Oriente Próximo persiste, la inflación europea podría resistirse a ceder y devolver volatilidad al selectivo, especialmente a los valores más ligados al consumo y al transporte. La cifra habla por sí sola.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución del petróleo y la tensión en Oriente Próximo marcarán las próximas sesiones, junto con los próximos datos de inflación de la eurozona.
  • Reacción del valor: El Ibex 35 pierde los 19.700 puntos, pero su caída es menor que la de Fráncfort o París; el mercado descuenta una posible nueva subida del BCE antes de fin de año.
  • Precedente sectorial: El crudo por encima de 105 dólares recuerda la presión de márgenes que ya sufrieron aerolíneas y gran distribución en 2022, un factor que puede moderar el rebote.

Precio del Brent toca los 110 dólares y dispara la factura energética global

El precio del Brent prueba los 110 dólares por barril y ya no es solo un dato de mercado.

La prolongación del conflicto entre EE.UU. e Irán mantiene al crudo de referencia europeo en su nivel más tenso del ciclo. Las pantallas de Investing.com España recogían este avance mientras operadores y tesorerías ajustan coberturas ante un barril que se resiste a bajar.

El conflicto de fondo que sostiene el crudo

Durante la sesión, la referencia se movió entre los 107 dólares que marcaban algunos terminales y la cota psicológica de 110 con la que abrían los titulares. La diferencia no es cosmética: la zona de 110 marca el umbral desde el que las industrias con uso intensivo de combustible empiezan a trasladar costes.

Detrás del movimiento no hay un shock de oferta súbito, sino una guerra que se estira más de lo previsto. El mercado asume ahora la prórroga del enfrentamiento entre Washington y Teherán, y con ella la posibilidad de interrupciones en rutas marítimas, seguros de flete más caros y primas de riesgo geopolítico incorporadas al contrato.

Esa prima se superpone a un mercado que sigue bajo la disciplina de producción de la OPEP y sus socios. No estamos ante una simple subida puntual; es una estructura de precios que se ha instalado.

El Brent no fija solo el coste del barril en Europa. Funciona como referencia para una parte relevante del petróleo que se comercializa en el mundo, de modo que los efectos de este repunte se extienden por fletes, refino y márgenes industriales mucho antes de que el consumidor reposte.

Qué significa para la factura energética en España

España importa la práctica totalidad del crudo que consume, y esa dependencia explica por qué el encarecimiento se nota en un plazo corto. El precio del Brent se traslada a los carburantes en surtidor con un rezago de entre una y dos semanas, según la dinámica habitual de los operadores.

Los datos más inmediatos del parqué confirmaban ese tono mixto: el Ibex 35 cerraba con una caída del 0,18% tras la subida de tipos del BCE, con el crudo instalado en torno a los 107 dólares. La coincidencia de energía cara y financiación más costosa reduce el margen de maniobra de las empresas.

El mercado ya no paga por lo que ocurre hoy, sino por la certeza de que el conflicto se alargará más de lo previsto.

En la Cadena SER, Santiago Niño Becerra lo resumió con una frase que conviene no leer a la ligera: ‘No se va a acabar, pero cada vez será más caro’. Es una advertencia de largo plazo, no una predicción sobre el cierre de mañana.

El aviso encaja con la lógica de las primas de riesgo: el petróleo no necesita un embargo formal para encarecerse. Le basta con que los armadores eviten ciertas rutas, que los aseguradores suban coberturas o que los inventarios se acumulen en tierra como precaución. La factura energética global, y la española en particular, termina recogiendo ese sobrecoste.

Los sectores que sienten primero el golpe

Las aerolíneas y las navieras son las primeras en revisar recargos por combustible. Después llega el transporte por carretera, que toca a la distribución y al gran consumo. A partir de ahí, las tarifas reguladas y los contratos industriales fijan el tono de la campaña de otoño.

En el sector químico y en el de fertilizantes, el crudo caro se convierte en coste de producción directo. El alza no llega solo por el surtidor; llega por los costes de transformación y por los precios industriales que se negocian en cadena.

La inflación energética vuelve al centro del debate

El dato de 110 dólares no es una barrera aislada. Sirve para recordar que la energía vuelve al centro de la política monetaria y de la conversación empresarial.

Desde la crisis de 2022, los bancos centrales han tratado de excluir los precios energéticos del cálculo de la inflación subyacente. La razón era metodológica, no caprichosa: la energía es volátil y puede dar señales falsas. Sin embargo, cuando el shock se prolonga, la línea entre volatilidad transitoria y presión estructural se borra.

Yo creo que ahí está el matiz que separa una subida técnica de barril de un problema económico de alcance. No es lo mismo un repunte de dos semanas que un nivel de 110 sostenido durante un trimestre. Las empresas de transporte, distribución y gran consumo ya trabajan con presupuestos que incorporan un petróleo más caro durante al menos doce meses.

El BCE acababa de subir tipos, según recogen los titulares de la jornada, y la combinación de crudo caro y financiación más exigente castiga a las compañías con menos capacidad de fijar precios. Las que venden productos básicos pueden trasladar parte del alza, las que compiten por precio se quedan con márgenes más estrechos.

La pregunta abierta es cuánto margen tendrán los márgenes empresariales para absorber el alza sin trasladarla al consumidor. Si el Brent se mantiene por encima de los cien dólares en octubre, la discusión sobre la inflación en España cambiará de tono.

Armstrong (Coinbase): el suelo de Bitcoin ya está y llegará a 400.000 dólares en 2030

Brian Armstrong, consejero delegado de Coinbase, ha vuelto a encender el debate sobre el suelo de bitcoin. En una entrevista con CNBC, el ejecutivo aseguró que la criptomoneda ya ha tocado fondo y que su objetivo de 400.000 dólares para 2030 sigue sobre la mesa.

La declaración llega con bitcoin cotizando cerca de 77.318 dólares, un nivel alejado de su máximo histórico de 126.080 dólares, alcanzado en octubre del año pasado. Aun así, la moneda sube más de un 20% en los últimos 30 días, impulsada por noticias regulatorias positivas en Estados Unidos.

El mensaje de Armstrong: suelo de ciclo y un objetivo de 400.000 dólares

Armstrong no se limitó a repetir una cifra. Explicó su razonamiento con la narrativa de los ciclos, una constante en el mercado de las criptomonedas. Según recordó, bitcoin suele moverse en periodos de unos cuatro años: primero una fase alcista, después euforia y, por último, una corrección prolongada.

‘La mayoría de los periodos bajistas duran alrededor de un año, y acabamos de superar la marca de un año en este ciclo’, señaló. Para el CEO de Coinbase, ese dato marca la diferencia entre un mercado todavía en corrección y un suelo ya formado.

Su lectura se apoya en el calendario. El máximo histórico de bitcoin llegó en octubre del año pasado; desde entonces, el precio ha corregido cerca de un 39%. Si la historia de los ciclos sirve de guía, Armstrong cree que lo peor ya ha pasado y que los 400.000 dólares en 2030 son un objetivo razonable.

Traducido a números: recuperar el máximo histórico supondría una subida del 63% desde los niveles actuales. Alcanzar los 400.000 dólares implicaría multiplicar el precio por más de cinco veces y media. Son escenarios muy distintos, y Armstrong apunta al segundo como meta de largo plazo, no como promesa para 2026.

Armstrong no habla de una subida inmediata, sino de un suelo de ciclo: una base desde la que el capital institucional puede construir.

La opinión de Armstrong no pasa desapercibida. Coinbase es el mayor exchange de criptomonedas de Estados Unidos y uno de los termómetros del apetito institucional. Si su CEO habla de suelo, los inversores minoristas tienden a escuchar con más atención.

El Clarity Act y la votación que puede destapar capital institucional

La pieza que más atención concentra esta semana es la Clarity Act, un proyecto que el sector espera desde hace años. Su objetivo es dividir la supervisión de los criptoactivos entre los reguladores estadounidenses y aclarar qué activos se consideran valores, materias primas o stablecoins.

Para un inversor que no siga el detalle legislativo, la Clarity Act funciona como una suerte de mapa. Hoy muchos proyectos no saben con certeza si su token es un valor sujeto a la SEC o una materia prima bajo la supervisión de la CFTC. Esa ambigüedad frena productos y asusta al capital.

El Senado de Estados Unidos votará el texto la próxima semana, después del retraso de agosto. Armstrong se mostró confiado en que saldrá adelante y lo definió como una casilla regulatoria decisiva para atraer capital institucional.

No es una confianza sin precedentes. El ejecutivo recordó lo ocurrido con el Genius Act, la ley de stablecoins aprobada el año pasado. En los tres meses posteriores, más de 150 grandes empresas integraron stablecoins en en sus operaciones, según explicó. Su tesis es que la Clarity Act podría repetir ese efecto con acciones tokenizadas y otros productos.

No hay que olvidar el contexto político. El presidente de Estados Unidos, Donald Trump, recibió a ejecutivos cripto en la Casa Blanca y presionó a los legisladores para avanzar con la ley. Ese respaldo político explica parte del giro de agosto.

Ciclos, precedentes y una lectura con matices

Conviene no convertir el mensaje en una promesa de rebote inmediato. El propio ejecutivo vincula su previsión a los ciclos históricos y no a un calendario concreto. Y los ciclos no son una ley física: se repiten hasta que dejan de hacerlo.

El mercado ya vivió algo parecido en 2024 con la aprobación de los primeros fondos cotizados (ETF) de bitcoin al contado en Estados Unidos. Aquel hito atrajo a gestoras como BlackRock y normalizó la exposición institucional. La Clarity Act aspira a producir un efecto comparable en otros frentes, como las acciones tokenizadas.

Eso sí, conviene mantener la prudencia. El precio sigue un 39% por debajo de su máximo, la liquidez del mercado cripto es limitada y la aprobación de una ley no elimina la volatilidad. El riesgo regulatorio no desaparece: se transforma.

Conviene recordar que ninguna de estas cifras es una recomendación de compra. El artículo no asesora; solo ordena los datos, los precedentes y las declaraciones de un actor relevante del mercado. La decisión final corresponde a cada inversor.

La próxima votación del Senado será la primera comprobación real. Si la Clarity Act sale adelante, habrá que observar durante meses si se traduce en entradas de capital y productos nuevos. Si se atasca, el suelo del que habla Armstrong quedará a prueba, más allá de las declaraciones.

El Brent supera los 107 dólares (+5,5%) y el gas toca máximos desde 2022 con el Ibex en tensión

El **Brent** superó los **107 dólares por barril** en la sesión de ayer (+5,5%), el gas natural **TTF** marcó máximos desde diciembre de 2022 y el **Ibex 35** cedió un 0,18% tras la subida de tipos del **BCE**.

El crudo y el gas remiten a la crisis de 2022

El crudo de referencia en Europa rompió la barrera de los **105 dólares** y llegó a tocar los **107 dólares** intradía, un nivel no visto desde mayo. En Estados Unidos, el **West Texas Intermediate (WTI)** cotizó en torno a **101,5 dólares**, con un avance cercano al **5,7%**. La referencia gasista **TTF**, negociada en los Países Bajos, repuntó otro **3%** hasta **81,70 euros por megavatio hora**, máximos desde finales de 2022.

MagnitudPrecioVariación diariaReferencia
Brent107 dólares por barril+5,5%Máximos desde mayo
WTI101,5 dólares por barril+5,7%Supera los 100 dólares
TTF gas81,70 euros por MWh+3%Máximos desde dic. 2022

Las reservas de gas de la Unión Europea se encuentran en torno al **67%** de su capacidad, muy por debajo del promedio del **84%** de los últimos cinco años. Lo advierten **Warren Patterson** y **Ewa Manthey**, analistas de **ING**: ese diferencial deja al mercado europeo vulnerable de cara a la próxima temporada de calefacción. En 2022, el TTF llegó a superar los **200 euros por megavatio hora** tras la invasión rusa de Ucrania.

El repunte energético coincide con un nuevo capítulo de tensión en **Oriente Próximo**. Los ataques entre **Washington** y **Teherán** se recrudecen en torno al **estrecho de Ormuz**, y Teherán condenó la acción del Ejército estadounidense contra petroleros iraníes en el golfo Pérsico. Desde Israel, **Israel Katz** reiteró una respuesta contundente ante cualquier agresión. El presidente de Estados Unidos, **Donald Trump**, emplazó el fin del conflicto a después de las elecciones del 3 de noviembre.

El BCE sube tipos y castiga al selectivo español

El Consejo de Gobierno del **BCE** cerró el jueves con una subida de **25 puntos básicos**. La tasa de depósito escala al **2,5%**, la de refinanciación al **2,65%** y la de facilidad marginal de préstamo al **2,90%**. Es la segunda subida del año y la primera desde septiembre de 2023 que el instituto emisor cita la energía como riesgo principal para la inflación.

El BCE no combate la inflación con la energía desbocada; asume que el ciclo monetario convivirá con un crudo y un gas que castigan al consumo europeo.

El **Ibex 35** cedió un 0,18% en un contexto de sobretensión energética. La subida de tipos golpea las valoraciones de utilities y empresas endeudadas, mientras el alza del crudo favorece a **Repsol**, la petrolera más expuesta del selectivo. Los bancos, con **Banco Santander** y **BBVA** a la cabeza, asimilan la revisión al alza del coste del dinero.

gas natural precios 2022

Geopolítica y suministro: la prima de riesgo del golfo

La escalada del crudo no responden a un shock de demanda, sino a la quiebra de rutas seguras en el golfo Pérsico y al temor a un cierre prolongado del estrecho de Ormuz. Las sanciones de EE.UU. contra Irán ya limitaban el suministro, y la campaña en torno a los petroleros añade una prima de riesgo tangible al contrato. El gas arrastra un problema distinto: una recarga de almacenamientos claramente inferior a la media histórica.

Lectura de mercado: la factura energética vuelve a marcar el paso del Ibex

En 2022, la invasión rusa de Ucrania llevó al TTF por encima de los 200 euros por megavatio hora y al Brent hasta el entorno de los 130 dólares. Aquel episodio hundió el consumo europeo y disparó la inflación hasta niveles récord. El movimiento actual parte de niveles menos extremos, pero reproduce un patrón conocido: la bolsa española, con un fuerte peso de utilities y bancos, queda atrapada entre el encarecimiento de una materia prima importada y el alza del coste del dinero.

El detalle relevante es que el selectivo español no ha corregido de forma agresiva gracias al colchón de las petroleras. **Repsol** cotiza con el viento a favor del Brent y **Enagás** mejora su narrativa operativa con un gas más caro, aunque el contexto de tipos altos limita las valoraciones del sector regulado. La prueba de fuego será la próxima temporada de calefacción si las reservas europeas no se acercan al promedio del 84%.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución de las reservas de gas de la UE frente al 84% promedio de los últimos cinco años y la tensión en torno al estrecho de Ormuz.
  • Reacción del valor: El Ibex 35 aguanta por el impulso de petroleras como Repsol, pese a la presión que la subida de tipos ejerce sobre utilities y banca.
  • Precedente sectorial: En 2022, el TTF superó los 200 euros/MWh y el Brent los 130 dólares; la prima energética hoy es inferior, pero suficiente para condicionar al BCE.

Liquidaciones cripto de 500 millones hunden las altcoins: UNI cae 11% en el mayor sell-off en seis meses

Las liquidaciones cripto rozaron los 500 millones de dólares en 24 horas y arrastraron a las altcoins en lo que ya es la mayor venta del mercado en seis meses. UNI, el token de gobernanza de Uniswap, cayó un 11,03% hasta los 6,14 dólares, mientras Zcash y Hyperliquid retrocedieron un 13,6% y un 8,4%, respectivamente.

Cuando se habla de liquidaciones, conviene traducirlo: un grupo de operadores tenía posiciones largas apalancadas, es decir, apuestas a que el precio subiría. Al girar el mercado, sus garantías dejaron de cubrir las pérdidas y los brókeres cerraron las posiciones de forma automática. Ese cierre forzoso añade más presión vendedora y convierte una simple corrección en una cascada.

Según el informe diario de mercado de KuCoin citado por DiarioBitcoin, las posiciones largas concentraron la mayor parte de esos cierres. El fenómeno se nota más en tokens de capitalización media como UNI, cuyo libro de órdenes es menos profundo que el de bitcoin o ether. En paralelo la toma de beneficios después de un avance del 62,30% en un mes tuvo su propio peso.

Qué hay detrás de la ola de liquidaciones

Uniswap no sufrió un fallo técnico ni un ataque en las últimas 72 horas, un detalle que los datos disponibles no cuestionan. La caída viene de un catalizador externo: el exceso de apalancamiento en el conjunto del mercado cripto. El mercado no se detiene a preguntar.

El token UNI venía de acumular una ganancia del 62,30% en 30 días y del 145,69% en 90 días. Después de un recorrido así, no sorprende que muchos inversores optaran por vender para asegurar beneficios. El volumen del día se mantuvo apenas un 2,47% por debajo de su media de 30 días, lo que sugiere una distribución ordenada más que un pánico extremo.

La capitalización de UNI ronda los 3.820 millones de dólares a esa cotización y sigue un 86,33% por debajo del máximo histórico de 44,95 dólares que marcó el 4 de mayo de 2021. Aun así, su papel como uno de los protocolos de intercambio descentralizado más usados de Ethereum mantiene vivo el interés de fondo.

La caída de UNI responde a una mecánica de mercado, no a una rotura del protocolo; la diferencia entre ambas es la que separa una oportunidad de un susto.

Soportes y resistencias en UNI: los niveles que importan hoy

caída altcoins hoy

El precio abrió en 6,90 dólares y marcó un mínimo intradía en 5,86 dólares, para cerrar cerca de 6,14 dólares. Ese rango deja una primera conclusión: mientras UNI se mantenga sobre la confluencia de 5,81-5,86 dólares, la estructura de medio plazo seguirá siendo alcista. La pérdida diaria de esa zona abriría la puerta a los 5,52 dólares, donde se sitúa la media móvil de 20 días.

Los promedios móviles, que suavizan el precio de las últimas sesiones, siguen alineados a favor de la tendencia. El token cotiza por encima de las medias de 15, 30, 50, 90 y 200 días, una señal que suele leerse como un abanico alcista. El RSI, el indicador que mide la fuerza del movimiento, se enfría hasta 59,8 puntos, lejos de la sobrecompra y sin llegar a sobreventa.

La resistencia inmediata queda en el nivel de apertura de 6,90 dólares y, por encima, el máximo de ayer en 6,94 dólares. El soporte más relevante es 6,07 dólares, cierre previo, y después el mínimo de hoy en 5,86 dólares. No es una caída que borre el ciclo, pero exige manejar bien los tiempos.

El MACD, otro indicador de impulso, mantiene una señal alcista sin revertirse. Ese dato explica por qué, incluso con una caída de doble dígito, la hipótesis más prudente no pasa por vender a mercado: es materializar el peor precio en un activo que aún no ha roto su zona de control.

Por qué la corrección no rompe la tendencia de fondo

Visto con perspectiva, el retroceso de UNI se parece más a una purga de posiciones apalancadas que a un deterioro fundamental. La última vez que el mercado vivió una cascada de liquidaciones de esta magnitud fue hace seis meses; entonces, como ahora, el primer movimiento fue de pánico y el segundo dependió de la defensa de soportes.

Uniswap Labs acaba de presentar el StablePair Hook para su versión v4, un mecanismo de comisiones dinámicas pensado para pares estables como USDC y USDT, dos stablecoins diseñadas para mantener la paridad con el dólar. La novedad no explica la caída de precio, pero refuerza la tesis de que el protocolo intenta capturar más valor para sus proveedores de liquidez.

Dicho lo anterior, no conviene minimizar el riesgo. La volatilidad anualizada de UNI supera el 132%, y movimientos diarios de medio dólar son normales. Eso significa que cualquier rebote puede ser tan rápido como la caída, y que una nueva ola de liquidaciones sin agotar volvería a presionar los 5,80 dólares. La estructura de medio plazo es sólida, pero las estructuras también se rompen si el mercado general sigue vendiendo.

Nada de esto es una invitación a comprar o vender UNI. Es una lectura contextual: si el token defiende 5,81-5,86 dólares, la corrección habrá sido ruido; si lo pierde, la señal técnica se degradará con rapidez. El inversor medio hará bien en mirar más la gestión de riesgo que el gráfico de cinco minutos.

Anthropic alerta: el impacto de la IA en el empleo golpea más a programadores y periodistas

El impacto de la IA en el empleo castiga a programadores, diseñadores y periodistas, según el último modelo económico de Anthropic. La firma estadounidense detrás de Claude ha cruzado capacidades, adopción y autonomía para anticipar qué escenarios laborales se abren hasta 2030.

Claves de la operación

  • El escenario sustancial de Anthropic prevé que la IA asuma la mitad de las tareas cognitivas para 2030. Los trabajadores del conocimiento perderían salario y los oficios manuales ganarían demanda.
  • El PIB estadounidense podría crecer un 32,4% en el escenario extremo, pero el capital se lo quedaría casi todo. La renta que remunera el trabajo caería del 60% al 45,2% del total.
  • La ausencia de robots avanzados en el modelo protege a electricistas, enfermeras y fontaneros. Si la ‘IA física’ madura, la amenaza se extendería también a los empleos manuales.

Anthropic no habla de predicciones cerradas. Su Econ Scenario Explorer permite simular escenarios combinando cinco variables: capacidades de la IA, adopción, autonomía, aumento de productividad y plazo para cambiar de empleo. El resultado destila tres salidas posibles.

La primera, el escenario modesto, se equipara al impacto económico que tuvo internet. La segunda, el escenario sustancial, dibuja una revolución para los trabajadores del conocimiento. La tercera, el escenario extremo, anticipa una adopción extraordinariamente rápida y una brecha salarial inédita.

En el horizonte de 2030, el escenario sustancial contempla que la IA puede desempeñar la mitad de las tareas de ingenieros, abogados, financieros, enfermeras o periodistas. La mayoría de esas funciones se podrían ejecutar de forma autónoma. Sin embargo, los salarios de estos perfiles se estancan mientras que la economía avanza a doble ritmo. Cosas que pasan en 2026.

El escenario extremo va un paso más lejos: la IA supera a los humanos en la mayoría de tareas cognitivas y casi todas se ejecutan sin intervención humana. Entre las nuevas tareas intelectuales reservadas a personas, hay poco margen.

El estudio no describe una recesión: dibuja una economía que crece y una redistribución de la renta que deja atrás al trabajador del conocimiento.

Las cifras del PIB de Estados Unidos son el mejor resumen. En el escenario modesto, la economía crecería un 1,6% adicional hasta 2030. En el sustancial, la ganancia sube al 8,3%. El escenario extremo dispara el cálculo al 32,4% y lleva el PIB a los 44,4 billones de dólares, con un crecimiento anual estimado del 15%.

La contrapartida es un desplome salarial superior al 10% para los trabajadores de la información. El desempleo en ese segmento se dispara. El 60% de cada dólar que hoy remunera trabajo se reduce al 45,2%, mientras que el capital se eleva del 40% al 54,8%. Ahí reside el núcleo del desafío.

El castigo a los ‘cuellos blancos’ que la IA acelera

Anthropic pone nombre a un malestar que ya recorre las redacciones y los equipos de desarrollo. Los trabajadores del conocimiento son los más expuestos al reemplazo de tareas cognitivas. Electricistas, enfermeras, fontaneros y trabajadores de la construcción emergen como los ganadores provisionales.

La razón no es técnica, es física. La IA domina el procesamiento de datos y la generación de contenido pero no repara una instalación eléctrica ni atiende a una paciente en su cama. Lo advierte la propia Anthropic: su modelo no incluye robots avanzados capaces de sustituir el trabajo manual.

La ironía es que la robótica industrial pasó décadas amenazando los trabajadores físicos rutinarios. Aquel temor empujó a una generación hacia la universidad y hacia empleos de conocimiento. Ahora la IA generativa invierte la presión y deja a los oficios tradicionales como refugio improvisado. Un giro que pocos anticiparon.

La paradoja del PIB: crece la economía, caen los salarios

Anthropic incorpora una encuesta de 10.980 estadounidenses realizada en agosto. La percepción mayoritaria se aproxima al escenario sustancial: una economía alrededor de un 10% mayor en 2030 y un desempleo cercano al 5%. Solo uno de cada diez encuestados dibuja una vía extrema.

El optimismo de la población contrasta con la frialdad del modelo. La pregunta del estudio no es si la economía estadounidense puede duplicarse cada 4,5 años en el escenario extremo. Es quién se queda con esa riqueza adicional. La respuesta de Anthropic apunta a los propietarios de los modelos, los centros de datos y la infraestructura de la IA.

Para España, el debate tiene una traducción inmediata. Economías con alta dependencia del sector servicios y un tejido de programadores concentrado en Madrid y Barcelona están expuestas a la misma brecha. Los puestos técnicos de bancos, aseguradoras y consultoras serían los primeros en absorber la automatización de tareas analíticas.

La brecha de modelo que ni Anthropic ni Bruselas han cerrado

El propio Anthropic admite que su Econ Scenario Explorer es una simplificación. Se quedan fuera las respuestas políticas, los ciclos económicos, las crisis financieras y los riesgos catastróficos. Tampoco incluye el desarrollo de robots avanzados capaces de ejecutar tareas manuales complejas.

En esta redacción no compramos la visión más extrema. Los datos reales del Economic Index de Anthropic, que monitoriza miles de tareas realizadas con Claude, dibujan una mezcla de automatización y aumento de capacidad humana. En una encuesta de junio, solo el 10% de los usuarios consideraban probable perder su empleo en doce meses.

El antecedente español importa. La banca nacional, liderada por Santander y BBVA, lleva años invirtiendo en IA generativa con promesas de reasignación y no de destrucción de puestos. Telefónica, con una plantilla de miles de ingenieros, enfrenta el mismo dilema. La pregunta no es si la IA entra en sus organigramas, sino con qué ritmo y con qué coste social.

La tensión de fondo es competencial. Si la productividad se dispara y el empleo cognitivo se deprecia, la presión recae sobre las políticas fiscales y de protección social. El estudio despeja el crecimiento y deja la redistribución en manos de actores que aún no están en la mesa.

Para el lector español, la cuestión no es académica. La transición hacia oficios manuales que sugiere Anthropic choca con un mercado laboral que llevaba años empujando a los jóvenes hacia la universidad. Revertir esa inercia formativa lleva al menos una generación. Dejémoslo en un ‘ya veremos’.

El evento concreto que vigilar: las próximas actualizaciones del Economic Index de Anthropic y la reacción de los sindicatos europeos a un estudio que pone cifras al desplazamiento del trabajador del conocimiento. Si el escenario sustancial se materializa, el debate salarial ya no será sobre teletrabajo. Será sobre quién tiene algo que vender en un mercado con robots.

Maven Robotics sale del sigilo con una Serie A de robótica de 100 millones para robots industriales

La Serie A de robótica de Maven Robotics acaba de marcar un punto de inflexión en la financiación deep tech: 100 millones de dólares para robots industriales que atacan un hueco de 480.000 empleos sin cubrir en Estados Unidos y una lección sobre desplegar antes de escalar.

La compañía, fundada en 2024 en Santa Clara, sale del sigilo este jueves con una operación liderada por RoboStrategy y respaldada por LocalGlobe, Vine Ventures y XTX Ventures. No es una ronda de laboratorio, sino una apuesta por el despliegue real en fábricas y almacenes, según detalla su web oficial.

El dato que explica la prisa: en Estados Unidos hay 480.000 puestos de manufactura vacantes y el déficit de talento industrial podría dejar 2,1 millones de vacantes sin cubrir en 2030, según la compañía. La inversión global de venture capital en robótica superó los 18.800 millones de dólares solo en el primer semestre de 2026.

La ronda que convierte una promesa técnica en números de producción

Maven Robotics no vende un vídeo de demostración. Su sistema integra hardware, software e inteligencia artificial en todos los niveles: el robot, la flota, la fábrica y la red Maven. Esa integración es la apuesta difícil de copiar: permite que un robot sobreviva a tres turnos al día, siete días a la semana, no solo a una demo.

Vamos a los números. La startup comenzó con paletizado mixto y manejo de contenedores, dos flujos de trabajo que representan un mercado estimado de 80.000 millones de dólares. Ahora expande hacia manipulación de materiales y ensamblaje, donde ve un mercado superior al billón de dólares.

Un robot de propósito general es lo que distingue a Maven de la robótica fija. No está programado para una sola tarea; aprende tareas como paletizar y manipular contenedores, y se reconfigura con software. Eso cambia la economía unitaria: un solo activo puede rotar entre flujos de trabajo de una fábrica.

Levantar cien millones no es la victoria: es la munición para sobrevivir a tres turnos al día, siete días a la semana, sin que el robot se detenga.

El equipo, cofundado por Hamza Derbas, CEO, y Khalid Derbas, CFO, suma más de 200 años de experiencia combinada en Apple, Tesla, Rivian, Cruise, Zoox, Ford y Archer Aviation. No es un currículo de feria, aunque la lección para founders no está en los logotipos, sino en cómo estructuraron el riesgo desde el primer día.

Quién invierte y qué valida la Serie A de Maven Robotics

La tesis de RoboStrategy la resume Jack Pearson, principal del fondo: hay una brecha enorme entre un robot que demuestra bien y uno que sobrevive tres turnos de producción al día, siete días a la semana. La Serie A no valida una idea, valida que el equipo ha enviado robots al mundo real y ha convencido a un inversor de la continuidad del proyecto.

Por eso el dato más relevante no está en la valoración, sino en el despliegue. Maven Robotics ya opera flotas autónomas durante múltiples turnos al día con una compañía del Fortune 250 de bienes de consumo envasados. La startup espera acumular más de 100.000 horas de operación autónoma real a finales de 2026 y superar el millón de horas a finales de 2027.

La lectura para un founder es directa: el product-market fit en robótica industrial no se demuestra con diapositivas, sino con horas reales de funcionamiento. A la mayoría de los proyectos deep tech no le falta dinero; le falta foco en desplegar hasta que el producto aguante la fábrica.

En rondas similares de deep tech, los founders suelen ceder entre el 15% y el 25% del capital; el comunicado no detalla la dilución de Maven. Con 100 millones, la operación no parece diseñada para alimentar una estructura comercial cara, sino para financiar crecimiento y horas de operación.

Lo que este caso enseña a un founder deep tech que aún no ha desplegado

Robótica, IA y fabricación avanzada concentran cada vez más capital, pero la probabilidad de que una startup no pase de piloto sigue siendo alta. La diferencia entre Maven Robotics y otros laboratorios es que ha construido el sistema completo, no una pieza suelta que debe integrar un tercero.

El precedente importa. Firmas como Figure AI o Agility Robotics han levantado rondas enormes con la misma lógica: primero demostrar que el robot resiste entornos reales y después escalar. El venture capital acepta el riesgo técnico si existe una vía clara de ingresos y horas de uso.

Las métricas que de verdad importan

  • Horas de operación autónoma: el indicador clave para saber si un robot industrial es un activo o un coste de mantenimiento.
  • Ciclo de venta: un despliegue con un Fortune 250 acorta la prueba social para cerrar el siguiente cliente.
  • Runway real: con 100 millones, el margen para equivocarse existe, pero no es infinito si las horas no crecen.

La lección no es amable. Levantar una Serie A no reduce la presión: la aumenta. El dinero obliga a cumplir hitos de despliegue y a demostrar que el sistema escala sin perder fiabilidad.

La misma lógica vale para un negocio físico. Una fábrica de chocolate artesanal que invierte en un paletizador no busca el robot más bonito, busca el que sostenga la producción de San Valentín. El criterio es el mismo: fiabilidad, horas reales y retorno antes que titulares.

Si diriges una startup industrial, no persigas primero la ronda. Persigue al cliente que te deje operar en su planta. El capital llega cuando hay horas reales que contar.

🚀 Hoja de Ruta para Emprender

  • Despliega antes de recaudar: busca un piloto real, aunque sea pequeño. Las horas de operación valen más que un pitch deck.
  • Controla tu integración: si dependes de un tercero para conectar hardware, software e IA, el riesgo no es tuyo, es de tu cliente.
  • Mide horas, no titulares: 100.000 horas reales valen más que 100 millones de dólares sin producción.
  • Estructura la ronda para aguantar el ciclo: con capital intensivo, asegura un runway de al menos dos años de despliegues fallidos.

La creación de empresas en España: El récord es 11.150 sociedades en julio en 31 años

0

España registró 11.150 nuevas sociedades en julio, un 2,2% más y récord en 31 años.

Por qué repunta ahora la creación de empresas

Según los datos publicados este jueves por el Instituto Nacional de Estadística (INE), la creación de empresas en España encadena dos meses de ascensos. En junio avanzó un 1,7% interanual y en julio sumó 11.150 sociedades, la cifra más alta para un mes de julio desde 1995.

El capital suscrito para la constitución de las nuevas sociedades bajó un 3,5% interanual, hasta los 464,6 millones de euros, y el capital medio se situó en 41.669 euros, un 5,6% menos.

La otra cara del repunte son las desapariciones. En julio se disolvieron 1.813 empresas, un 9,1% más que un año antes; cada día cerraron 58 sociedades. De ellas, 1.382 lo hicieron de forma voluntaria, 216 tras una fusión y 215 por otras causas.

Sectores y territorios: así se reparte el emprendimiento

El 20,9% de las sociedades creadas se dedicaba a actividades inmobiliarias, financieras y de seguros. El 16% pertenecía al comercio. La mortalidad se concentró en el comercio (17%) y la construcción (16,6%).

Ocho comunidades autónomas crearon más sociedades que un año antes y nueve constituyeron menos. Los mayores repuntes se registraron en Aragón, Murcia, Comunidad Valenciana, Galicia y País Vasco; los descensos más acusados, en Cantabria, La Rioja, Extremadura y Baleares.

En los siete primeros meses de 2026, la creación de empresas sube un 8,8% interanual y las disoluciones aumentan un 7,2%.

El récord de sociedades convive con un capital medio más bajo y más disoluciones: lo que crea empleo no es abrir, sino sobrevivir y contratar.

Lectura laboral: qué significa para quien busca empleo

El dato invita a moderar el optimismo. Sumar empresas es positivo, pero si el capital medio suscrito cae un 5,6% y las disoluciones crecen un 9,1%, parte del nuevo emprendimiento puede ser pequeño, poco capitalizado y con mayor riesgo. Para quien busca empleo, el mapa territorial importa más que la media nacional: Aragón, Murcia, Comunidad Valenciana y Galicia ofrecen más masa de empleadores; en Cantabria, La Rioja o Extremadura, la creación neta se debilita.

El candidato con más probabilidades en este ciclo es polivalente, asume tareas administrativas y comerciales, y se mueve hacia pymes de nueva constitución más que hacia grandes corporaciones. La clave no es esperar a ofertas publicadas, sino llegar antes a las empresas recientes, cuando definen sus primeras contrataciones.

📝 Cómo enviar el currículum

No existe una convocatoria única de empleo, pero el repunte de nuevas sociedades abre una vía de candidatura directa. Estos pasos te ayudan a buscar trabajo en el tejido empresarial que se está formando.

  1. Paso 1: Identifica empresas de nueva creación por sector y provincia a través del INE o de los registros mercantiles.
  2. Paso 2: Prepara un CV orientado a pymes: polivalencia, disponibilidad y capacidad para asumir tareas variadas.
  3. Paso 3: Revisa el portal de empleo del SEPE y activa alertas en los sectores de mayor creación.
  4. Paso 4: Contacta con las empresas recién constituidas antes de que publiquen ofertas masivas.
  5. Paso 5: Haz un seguimiento telefónico o por correo entre 7 y 10 días después si no hay respuesta.

Plazo de inscripción: no existe una fecha límite única; conviene postular cuando la empresa aún no ha cerrado su primera plantilla. Requisito mínimo: disponibilidad inmediata y disposición a asumir tareas variadas.

Los impuesto de cripto en Alemania: El 25% a las plusvalías desde 2027 y elimina la exención de 12 meses

Alemania prepara un impuesto cripto del 25% sobre las plusvalías de los activos digitales adquiridos a partir del 1 de enero de 2027, una medida que tocará de lleno a los holders europeos de Solana (SOL). El borrador del Ministerio Federal de Finanzas elimina la exención fiscal que hoy permite vender sin tributar cuando se ha mantenido el criptoactivo más de doce meses.

Según adelantó CoinDesk el 9 de septiembre y recogió Decrypt, la propuesta no está aprobada, pero ya marca la dirección del debate en Berlín. El cambio convierte la fecha de compra en una frontera fiscal: quien adquiera SOL u otros criptoactivos antes del 31 de diciembre de 2026 conserva la regla de los doce meses; quien entre a partir de 2027 tributará por cualquier ganancia, sin importar cuánto tiempo espere para vender.

Qué plantea el borrador del Ministerio de Finanzas

El borrador del Ministerio Federal de Finanzas alemán aplicaría un tipo fijo del 25% a las ganancias obtenidas con criptoactivos comprados desde 2027, al que se sumaría el recargo de solidaridad alemán. Ese recargo equivale al 5,5% de la cuota y nació para financiar la reunificación, por lo que la factura fiscal efectiva quedaría ligeramente por encima del 26% en la mayoría de los casos.

Hoy, un inversor particular en Alemania puede vender bitcoin, SOL o ether sin pagar impuestos si los ha mantenido más de un año. El borrador rompe ese esquema para las compras nuevas. Las tenencias anteriores a 2027 mantendrían la ventaja, un detalle que conviene no perder de vista a la hora de planificar posiciones de largo plazo.

La medida no nace de la nada. El servicio de información del Bundestag ya señaló el 9 de junio que el Gobierno quería gravar con más dureza las criptomonedas y suprimir el periodo de tenencia. Menos de un mes después, el 6 de julio, el propio Ministerio confirmó que incluiría la reforma en sus planes fiscales de 2027. El borrador actual pone la primera cifra concreta sobre la mesa.

La fecha de compra del SOL empieza a importar tanto como el precio: desde 2027, mantener un año deja de ser un salvoconducto fiscal en Alemania.

Qué cambia para quien acumula SOL desde Europa

Para un holder español o europeo que opera con SOL en exchanges internacionales, la clave está en el origen fiscal de sus compras. Si acumuló antes del 1 de enero de 2027, mantiene la exención de los doce meses. Si lo hace después, cada venta con beneficio —incluso si fue un simple rebalanceo entre SOL y USDC— quedaría sujeta al nuevo impuesto alemán cuando el contribuyente tenga residencia fiscal en Alemania.

El matiz es relevante para nómadas fiscales y para quienes operan a través de sociedades. Berlín no ha entrado todavía en detalles sobre pérdidas, tasación de staking (la delegación de criptoactivos a validadores a cambio de recompensas) ni reglas para los tokens recibidos por airdrops. Esa ausencia de letra pequeña es otra razón para tratar el documento como un borrador y no como una reforma cerrada.

Una señal fiscal con ecos en la eurozona

Alemania es la mayor economía de la Unión Europea y su giro importa más allá de sus fronteras. En los últimos años, el país se había convertido en un refugio relativo para el inversor paciente en cripto gracias a la exención de los doce meses. Eliminarla para las compras nuevas enfría una de las tesis de largo plazo más utilizadas por los holders de Solana: comprar, mantener y diferir el impuesto de forma indefinida.

El riesgo de contagio a otras jurisdicciones existe, aunque conviene no exagerar. España, Francia o Estonia tienen sus propios calendarios y presiones presupuestarias. La influencia alemana suele llegar con retraso y casi nunca en línea recta. De hecho, el propio borrador aún debe superar el trámite parlamentario, y no hay garantía de que el 1 de enero de 2027 llegue con el texto intacto.

Los próximos meses serán de detalles técnicos. Habrá que ver si se incluyen exenciones mínimas, cómo se integra el recargo de solidaridad y qué tratamiento reciben las pérdidas de años anteriores. Para el ecosistema Solana, la lectura de fondo es incómoda: la regulación fiscal de la eurozona deja de premiar el horizonte temporal y empieza a mirar la fecha exacta en la que se apretó el botón de compra.

Volkswagen decide el futuro de Seat: Martorell pelea por su segunda línea eléctrica

El futuro de Seat se decide en Martorell: Volkswagen debe aprobar o descartar su segunda línea eléctrica. La marca española se juega la continuidad industrial en una negociación que, por ahora, no tiene calendario oficial y donde la presión sindical y política es un actor más.

El pulso en Martorell: una segunda línea que no está garantizada

El escenario sigue abierto. Seat confía en que la asignación de una segunda línea de coches eléctricos dé a Martorell la masa crítica necesaria para sostener la fábrica y el empleo, tal y como recogía La Vanguardia. La matriz alemana no ha confirmado cuándo tomará la decisión ni qué criterios de asignación utilizará entre sus plantas europeas. Eso sí, en la planta de Martorell la lectura es directa: sin ese segundo modelo eléctrico, los volúmenes previstos quedan demasiado expuestos a la caída de los modelos de combustión.

La postura del Gobierno, difundida por EFE, intenta proyectar seguridad. El Ejecutivo da por segura la supervivencia de la marca Seat y confía en nuevos modelos que llegarán en los próximos años. No ha concretado, sin embargo, si ese respaldo se traduce en ayudas a la inversión, condiciones al accionista o un calendario industrial pactado con Volkswagen. La sede de Seat en Martorell emplea de forma directa a miles de personas y arrastra un ecosistema de proveedores que multiplica su impacto.

Gobierno, sindicatos y patronal: mensajes contrapuestos

En el lado sindical y patronal, el mensaje es más duro. El País recoge advertencias de pérdidas de empleo si desaparece la marca Seat, una hipótesis que nadie sitúa como inminente pero que condiciona toda la negociación. Las patronales del motor comparten el diagnóstico: la continuidad comercial de Seat no equivale automáticamente a la continuidad industrial de Martorell.

CCOO de Industria ha elevado el tono. El sindicato exige a Volkswagen un compromiso real con SEAT y trabaja en la creación de un frente común europeo para defender el empleo en las plantas del grupo. La discrepancia entre el diagnóstico político y el sindical no es menor. La cuestión no es si el logotipo sobrevive, sino cuántos puestos de trabajo y cuánta carga de producción conserva.

El Gobierno da por garantizada la continuidad de la marca, pero la incógnita no es el nombre: es la carga de trabajo que sostenga la planta y a su plantilla.

Radiografía del riesgo: lo que está en juego para la planta catalana

Conviene retroceder un poco. Seat ya sufrió en el pasado los vaivenes de la asignación de modelos por parte de Wolfsburgo. La planta de Martorell compite desde hace años con factorías de Europa del Este y de Alemania por cada nueva plataforma. La electrificación ha estrechado ese embudo: las inversiones se concentran en menos arquitecturas y las decisiones se toman a escala global.

Mi lectura es que el optimismo del Gobierno, siendo legítimo, no sustituye a un plan industrial. La supervivencia de la marca no es un punto de llegada, sino una condición de partida. De hecho, Volkswagen podría mantener Seat como enseña para el sur de Europa y, al mismo tiempo, reducir actividad en Martorell si no adjudica la segunda línea. Ese escenario intermedio, casi nunca verbalizado, es el que mejor explica la angustia sindical.

Por tanto, el calendario importa. No es una decisión que pueda demorarse más allá de los próximos meses si Seat quiere asegurar pedidos a proveedores y preparar el lanzamiento de los nuevos modelos. La duda, por ahora, sigue abierta. Y nadie en Martorell va a respirar tranquilo hasta que Volkswagen ponga negro sobre blanco la segunda línea eléctrica.

La última palabra, a su vez, no será solo industrial. Las administraciones tienen margen para presionar con incentivos y con condiciones laborales. Esa palanca, de hecho, puede ser la diferencia entre un expediente de continuidad y un ajuste silencioso.

Publicidad