El Gobierno autoriza 719 millones de euros para la gigafactoría de IA en España

El Consejo de Ministros dio luz verde este martes a una partida de 719 millones de euros para impulsar la candidatura española en la carrera europea por las gigafactorías de inteligencia artificial. La inyección, articulada a través de la Sociedad Española para la Transformación Tecnológica (SETT) —conocida como la ‘SEPI Digital’—, convertirá al Estado en el socio mayoritario de un consorcio donde Santander, ACS y Telefónica controlarán, sin embargo, el 51% del capital y la gestión de la futura instalación.

Un consorcio con tres pesos pesados del IBEX y control privado

Según fuentes conocedoras de la operación consultadas por Europa Press, las tres grandes cotizadas españolas participarán con un 15,67% cada una, sumando un 47% de la sociedad. La entrada de Multiverse Computing, firma especializada en computación cuántica e IA, con un 4% adicional eleva el bloque privado al 51%, lo que le otorga el control efectivo. El Gobierno, a través de la ‘SEPI Digital’, se quedará con un 47,99%, y la Generalitat de Catalunya tendrá, en una fase inicial, un 1% del capital. Esta estructura, con mayoría privada pese a los 719 millones públicos, marca un equilibrio delicado entre dirección estatal y operación privada.

El proyecto se articulará como una gigafactoría multisite con emplazamientos en Móra la Nova (Tarragona) y San Fernando de Henares (Madrid). La elección de dos ubicaciones responde a la estrategia de desconcentración territorial y, a la vez, maximiza las posibilidades de cumplir los requisitos de la convocatoria europea, que valora la complementariedad geográfica y la existencia de infraestructuras energéticas robustas.

La gigafactoría aspira a los fondos europeos y activa la SEPI Digital

El movimiento del Consejo de Ministros es el primer paso formal para que España concurra a la próxima convocatoria de la Comisión Europea sobre fábricas avanzadas de IA, una línea de financiación que busca reducir la dependencia de la computación en nube americana y asiática. La SETT, bautizada como la SEPI Digital, será el vehículo público que suscribirá la participación estatal, replicando el esquema que ya funcionó con la entrada en capital de empresas estratégicas durante la pandemia.

El importe autorizado, 719 millones, no es la inversión total del proyecto —las fuentes no desvelaron el coste completo—, sino la aportación directa del Estado para cubrir la parte española de la iniciativa. De hecho, el consorcio privado deberá complementar la financiación con recursos propios y posiblemente con otros tramos de deuda. La cifra, con todo, es la mayor movilización pública para un proyecto civil de IA en la historia reciente de España y supera con holgura los compromisos previos en centros de supercomputación.

La operación se parece más a una inversión financiera con socio industrial que a un clásico programa de ayudas, aunque el resultado no está garantizado.

El proyecto español competirá con las candidaturas de otros Estados miembros que ya han avanzado posiciones, como Alemania, Francia e Italia. La naturaleza multisite puede ser una ventaja diferencial, pero también añade complejidad logística y regulatoria, ya que exigirá coordinación entre administraciones, operadores eléctricos y los socios privados.
inversión pública inteligencia artificial

Análisis: inversión pública, gobernanza privada y el ajedrez europeo de la IA

La decisión del Gobierno refleja una apuesta doble: por un lado, refuerza el discurso de soberanía digital que Bruselas impulsa con fuerza desde 2025; por otro, reconoce implícitamente que el músculo tecnológico y de gestión debe residir en el sector privado. Que Santander, un banco comercial, ACS, una constructora, y Telefónica, una teleco, lideren el bloque privado no es casual. Los tres cuentan con balances sólidos, experiencia en grandes infraestructuras y relación histórica con el sector público, pero carecen del ‘core’ de inteligencia artificial que sí aporta Multiverse Computing.

En mi lectura, la entrada de de la Generalitat con apenas un 1% suena más a gesto político que a palanca industrial real, sobre todo cuando una de las sedes elegidas es Móra la Nova, en territorio catalán. El reparto de capital —con un privado controlando el 51% y el Estado rozando el 48%— puede generar tensiones de gobernanza si los intereses estratégicos de Bruselas, las prioridades nacionales y la rentabilidad exigida por los socios privados no están alineados desde el primer día.

El verdadero riesgo no está en la parte financiera, sino en el resultado de la convocatoria europea. Si la candidatura española no es seleccionada, la SEPI Digital se habrá quedado con una participación minoritaria en una sociedad con un proyecto sin el respaldo comunitario, y los 719 millones habrán servido para una infraestructura que quizá no alcance la escala crítica. Cabe recordar que la competencia es feroz y que las gigafactorías requieren consumos energéticos descomunales —del orden de varios cientos de megavatios— y acuerdos de adquisición de energía a largo plazo que aún no se han detallado. La pregunta clave, que ningún comunicado ha respondido todavía, es cómo se garantizará el suministro verde y competitivo para dos centros que aspiran a funcionar las 24 horas del día.

Si España no gana la convocatoria europea, la inversión pública puede quedar en una infraestructura sin la escala necesaria.

Con todo, el paso dado este martes coloca a España en el mapa de la IA pesada, un terreno donde apenas había pintado nada hasta ahora. El consorcio liderado por tres valores del IBEX 35 aporta pedigrí bursátil y capacidad de ejecución, y la presencia de Multiverse sugiere que el componente de software y algoritmos no se ha dejado de lado. La próxima cita será la publicación de las bases de la convocatoria europea, previsiblemente en el último trimestre del año, momento en que se podrá calibrar si el diseño español es competitivo o si se queda en un ejercicio de voluntarismo.

Veredicto Merca2

Cotización al cierre o apertura: Tras conocerse la noticia, las acciones de Santander cerraron el 16 de junio en 4,87 euros, con una ligera subida del 0,2%; ACS se mantuvo plano en 38,60 euros; y Telefónica avanzó un 0,3% hasta los 3,91 euros. El IBEX 35 se anotó un 0,1% hasta los 11.450 puntos.

Clave técnica: Telefónica no logró superar la resistencia de los 3,90 euros en las sesiones previas, y la noticia apenas alteró la pauta de consolidación. Un cierre semanal por encima de los 3,95 euros reforzaría la lectura alcista.

Apunte macro: La prima de riesgo española se situaba al cierre del 16 de junio en 83 puntos básicos, estable pero lejos de los mínimos de la primavera. El proyecto de IA no tuvo impacto inmediato en la deuda soberana, aunque refuerza el mensaje de apuesta por la transformación digital.
SpaceX confirma la adquisición de la startup Cursor por 60.000 millones: qué enseña este exit sobre IA

Perder el control de tu startup por no construir un foso alrededor del usuario es el mayor temor de cualquier founder. SpaceX acaba de poner 60.000 millones de dólares sobre la mesa para llevarse Cursor, el asistente de codificación que popularizó el ‘vibe coding’. La lección no está en la cifra récord, sino en cómo un producto que no inventó la IA subyacente se convirtió en la puerta de entrada a una audiencia que Elon Musk necesita para su ecosistema de inteligencia artificial.

60.000 millones por un asistente de código: las claves financieras de la operación

SpaceX confirmó el martes que la adquisición de Anysphere, la empresa matriz de Cursor, se cerrará en el tercer trimestre de 2026. El importe confirmado asciende a 60.000 millones de dólares (unos 55.000 millones de euros al cambio actual), una valoración que supera en varios cuerpos cualquier operación comparable en el espacio de herramientas de desarrollo asistido por inteligencia artificial. En la práctica, es el exit más grande de una startup de software vertical en lo que va de década.

El acuerdo tiene una cláusula reveladora que todo founder debería estudiar. SpaceX ya había comunicado en abril que poseía los derechos para comprar Cursor o, alternativamente, pagar 10.000 millones de dólares para “trabajar juntos”. Esa estructura en dos vías —compra total o colaboración forzosa— demuestra hasta qué punto la ingeniería financiera de un gigante puede blindar el acceso a un activo estratégico sin dejar margen a la competencia.

Detrás de la operación está la filial xAI, la división de inteligencia artificial de Elon Musk. Cursor integrará sus productos con Colossus, el enorme complejo de centros de datos que xAI opera en Memphis, Tennessee. Para los inversores, la lógica es diáfana: SpaceX no está comprando una tecnología de modelos fundacionales, sino un canal de distribución hacia la comunidad de ingenieros de software más cotizada del planeta.

Comprar una comunidad de ingenieros vale más que comprar una tecnología: la distribución cualificada es el activo oculto de este megadeal.

El fenómeno del ‘vibe coding’: de proyecto de fin de semana a activo estratégico

Cursor no inventó los grandes modelos de lenguaje. De hecho, su producto estrella, Composer, se apoyó de forma intensiva en Claude Sonnet, el modelo de Anthropic. Fue precisamente esa combinación —Composer más Claude— la que un investigador de IA de renombre utilizaba para sus proyectos de fin de semana cuando, a principios de 2025, acuñó el término “vibe coding”. La etiqueta prendió rápido: capturaba la sensación de programar describiendo lo que quieres en lenguaje natural y dejando que la IA generara el código.

📦 Caso de estudio: Cursor (Anysphere)

  • El reto: Competir en un mercado de asistentes de codificación copado por Anthropic, OpenAI y GitHub Copilot sin tener un modelo fundacional propio.
  • La jugada: Integrar los mejores modelos de terceros en una experiencia de usuario que popularizó el ‘vibe coding’, convirtiendo a desarrolladores expertos en evangelizadores involuntarios del producto.
  • El resultado: Una adquisición de 60.000 millones de dólares por parte de SpaceX, que buscaba una puerta de entrada directa a la comunidad de ingenieros de software.
  • La lección: La distribución sobre una base de usuarios técnicos muy cualificados puede ser un multiplicador de valoración incluso cuando la tecnología subyacente depende de terceros.
exit startup

La mayoría de los startups de IA cometen el error de obsesionarse con construir el modelo más potente antes de validar quién va a usarlo. Cursor hizo lo contrario: tomó prestada la potencia de Anthropic y se centró en pulir la experiencia de desarrollador hasta convertirla en un estándar de facto para una generación de programadores que prefiere dictar intenciones a escribir sintaxis. El “vibe coding” dejó de ser una curiosidad para volverse una ventaja competitiva que SpaceX ha valorado en 60.000 millones.

Análisis E-E-A-T: qué enseña este exit millonario a los founders en 2026

La operación recuerda a otras adquisiciones de herramientas de desarrollo, como la compra de GitHub por Microsoft en 2018, pero con una diferencia fundamental: aquí la empresa compradora no buscaba reforzar su ecosistema de productividad, sino alimentar de talento cualificado su propia infraestructura de IA. SpaceX debutó en bolsa la semana pasada con un estreno calificado de exitoso —las acciones subieron un 9% en las primeras sesiones— y la adquisición de Cursor es el primer gran movimiento estratégico como empresa pública.

Para un founder que esté construyendo una herramienta de nicho, la lección es incómoda pero rentable: no necesitas poseer la tecnología de base para ser adquirido por un coloso. Lo que necesitas es convertirte en el punto de contacto diario de un perfil de usuario que el comprador ansíe. En el caso de Cursor, ese perfil era el ingeniero de software experto, un profesional cada vez más esquivo y con un coste de captación altísimo para cualquier empresa que quiera liderar la carrera de la IA.

Hay otra dimensión que merece un subrayado con criterio. El acuerdo inicial contemplaba 10.000 millones solo por colaborar. Ese suelo de valoración indica que la mera opción de acceder al canal de distribución ya cotizaba a un precio desorbitado. Es un dato que los inversores de venture capital van a incorporar a sus tesis: una startup que logre penetrar en un gremio técnico con fidelidad alta puede aspirar a múltiplos que antes se reservaban a las compañías de infraestructura. La fuente del dato es la propia comunicación regulatoria de SpaceX, recogida por la agencia Associated Press.

Cuando el activo más valioso de tu startup es el tiempo que los usuarios pasan dentro de tu producto, la tecnología subyacente se convierte en una commodity.

🚀 Hoja de Ruta para Emprender

  • Construye sobre hombros de gigantes: Integrar modelos de terceros te permite concentrar el capital en la experiencia de usuario y en la distribución, en lugar de quemar caja en I+D fundacional.
  • La audiencia técnica como multiplicador: Si tu producto se vuelve el estándar diario para un colectivo profesional escaso, la valoración de tu empresa se desacopla de los ingresos recurrentes y se ancla al coste de reemplazar ese acceso.
  • Blinda la opción de colaboración: Negociar una cláusula que obligue al gigante a pagar una suma millonaria aunque decida no comprarte puede ser tan rentable como el propio exit.
  • No confundas exit con final: La integración en SpaceX a través de xAI y Colossus demuestra que el verdadero valor se libera cuando el producto adquirido se enchufa a una infraestructura mayor; planea desde el principio para ese encaje.

Stellar (XLM) se dispara un 19% en 24 horas y supera los 0,22 dólares: ¿comienza un nuevo rally?

Stellar (XLM) ha dado un salto cercano al 19% en apenas 24 horas, superando los 0,22 dólares, después de que se conocieran dos noticias: la ampliación de su alianza con un banco central asiático para pruebas de moneda digital (CBDC) y el récord de transacciones alcanzado en Soroban, su plataforma de contratos inteligentes. La capitalización de mercado se ha disparado hasta los 7.590 millones de dólares, y aunque el volumen diario de 570 millones es alto, aún no supera la media mensual.

Qué ha impulsado la subida de Stellar

El primer catalizador tiene que ver con su utilidad en el mundo financiero tradicional. Según los datos que circulan entre analistas, Stellar ha extendido su colaboración con un banco central asiático para experimentar con una moneda digital de banco central (CBDC). Este tipo de proyectos otorga a la criptomoneda un papel de infraestructura de pagos transfronterizos, algo que el mercado interpreta como un espaldarazo a su viabilidad a largo plazo.

Al mismo tiempo, la red Soroban —la capa de contratos inteligentes que Stellar activó para competir con Ethereum y Solana— ha batido su propio récord de transacciones diarias. El número de billeteras activas superó superó el millón por primera vez en semanas, y el valor total bloqueado (TVL) en protocolos DeFi construidos sobre Stellar escaló hasta los 340 millones de dólares, un 20% más que la semana anterior. Las transacciones en la red alcanzaron los 2,1 millones diarios, con un coste medio ridículo: 0,00004 dólares.

En el terreno de los derivados, la subida se retroalimentó con liquidaciones forzosas. En exchanges como Binance y Bybit se liquidaron posiciones cortas por valor de 12 millones de dólares, lo que obligó a los vendedores a comprar XLM para cubrir sus pérdidas y aceleró el movimiento. El interés abierto en contratos perpetuos se disparó un 32%, y las tasas de financiación pasaron a terreno positivo (0,08%), señal de que el mercado está dominado por las posiciones largas.

El volumen total negociado en spot fue de 570 millones de dólares, un 54% por encima del promedio diario de los 30 días anteriores, aunque se quedó un 3,7% por debajo de la media mensual. No es una explosión de liquidez desbocada, sino un interés comprador sólido pero aún contenido.

Stellar no está subiendo solo por inercia especulativa; la red tiene actividad real. Pero el exceso de optimismo en derivados y la sobrecompra técnica aconsejan no perseguir el precio.

¿Hasta dónde puede llegar? El mapa técnico de XLM

Tras la ruptura, XLM ha dejado atrás resistencias clave. El precio se sitúa por encima de las medias móviles de 7, 15, 30 y 50 días, y ha superado con fuerza la barrera psicológica de los 0,20 dólares que frenaba el avance desde mayo. El indicador MACD diario acaba de generar un cruce dorado, una señal técnica alcista.

Sin embargo, el RSI de 14 días ha alcanzado los 74 puntos, entrando en zona de sobrecompra. Esto no significa que vaya a caer de inmediato, pero sí que el activo está caliente y una corrección hacia los 0,20-0,21 dólares sería sana antes de intentar nuevos máximos. La resistencia inmediata está en los 0,25 dólares, y más arriba, en los 0,28 dólares, una proyección técnica basada en la altura del rango lateral de los últimos 40 días.

Los soportes a vigilar son los 0,20 dólares —antigua resistencia— y los 0,1873 dólares (media móvil de 30 días). Un cierre diario por debajo de esa zona invalidaría el escenario alcista de corto plazo.

El momento de las altcoins y la lección de Stellar

Stellar no es un proyecto nuevo: lleva años compitiendo con Ripple en el nicho de los pagos transfronterizos. Pero la incorporación de Soroban le ha dado una segunda vida al permitir contratos inteligentes y aplicaciones DeFi. El mercado de las criptomonedas suele rotar capital hacia proyectos que muestran adopción real en momentos de calma reguladora, y junio de 2026 es uno de esos momentos.

Hay que recordar que el espacio de las altcoins es volátil por naturaleza. Un rally del 19% en un día puede ser solo el principio, o el principio del fin. En ciclos anteriores, activos con fundamentos sólidos pero capitalizaciones medias como Stellar han vivido subidas explosivas seguidas de correcciones igual de rápidas cuando el sentimiento gira. La diferencia ahora es que las métricas en cadena —transacciones, billeteras activas, TVL— están mejorando de forma sostenida y no solo por compras especulativas.

Desde una perspectiva de inversión, lo prudente sería esperar a que el precio consolide sobre los 0,22 dólares antes de tomar posiciones. La sobrecompra técnica y las tasas de financiación positivas sugieren que podríamos ver un retroceso hacia los 0,20-0,21 dólares, una zona que ofrecería una entrada más equilibrada. Pero, como siempre, el mercado cripto no pide permiso.

VanEck advierte: mineros de Bitcoin necesitan 50.000 millones de dólares en financiación para su giro a IA

La gestora de inversiones VanEck ha lanzado una advertencia que puede cambiar la forma de mirar a las mineras de Bitcoin: necesitarán cerca de 50.000 millones de dólares en los próximos años para transformarse en proveedores de infraestructura para inteligencia artificial (IA). Y, de momento, la realidad está muy lejos de las promesas.

En una nota de investigación firmada por Griffin MacMaster y Matthew Sigel, VanEck presenta el primer marco de valoración estructurado para un grupo de empresas que ya no son solo mineras de criptoactivos, sino que se mueven en un terreno híbrido con los centros de datos de IA. La métrica clave, según los analistas, es la potencia bruta energizada: cuántos megavatios tiene una compañía realmente encendidos, no solo anunciados.

El informe deja claro que los inversores ya están distinguiendo. Empresas que tienen contratos de arrendamiento físico en mano —como Cipher Mining, Hut 8 y TeraWulf— se valoran a más de 10 veces su potencia energizada. En cambio, nombres como Marathon Digital o CleanSpark, más atados a la minería de Bitcoin pura y con poca capacidad contratada para IA, cotizan a entre 2 y 6 veces ese mismo indicador. “El mercado paga por la capacidad contratada y operativa, y descuenta todo lo que aún está en fase de proyecto”, escriben MacMaster y Sigel.

El verdadero problema no es firmar contratos, sino ejecutarlos. En todo el grupo de mineras, solo el 25% de la capacidad arrendada está operativa. VanEck espera que ese porcentaje caiga aún más antes de mejorar, porque los grandes proyectos de construcción no arrancarán hasta 2027 y 2028. Cumplir los hitos de construcción será, según la gestora, el principal motor de valoración a partir de ahora.

Las empresas que se retrasen en las obras se enfrentan a lo que VanEck llama “descalificaciones estructurales” (de-ratings). Muy pocas tienen experiencia previa construyendo el tipo de infraestructura que exige la IA, por lo que la capacidad de gestión de proyectos importa tanto como el número de megavatios prometidos.

El mercado ya no paga por promesas; paga por megavatios encendidos y contratos firmados.

Por qué el giro a la inteligencia artificial cambia las reglas del juego

VanEck mineros Bitcoin

Las necesidades de capital de esta reconversión son colosales. VanEck calcula que el sector necesitará unos 221.000 millones de dólares en inversiones a largo plazo. A corto plazo, el déficit de financiación colectivo ronda los 50.000 millones de dólares por encima de la tesorería actual.

La dispersión dentro del grupo es enorme. HIVE Digital afronta la mayor presión en relación con su capitalización bursátil, impulsada por su Gigafactoría de IA que aspira a superar los 100.000 procesadores gráficos (GPU). IREN y KEEL llevan las siguientes cargas más pesadas. En el lado más cómodo, TeraWulf y Cipher Mining parten con ventaja porque ya tienen contratos-ancla que reducen el riesgo de sus futuras ampliaciones de capital.

Las opciones para financiarse varían. Compañías con tesorería en bitcoin, como Marathon (35.303 BTC), CleanSpark (13.561 BTC) o Hut 8 (13.696 BTC), pueden monetizar parte de sus reservas para pagar las obras. Otras, como REN, sin reservas de bitcoin y con una necesidad de fondos importante a la vista, tienen pocas alternativas: emitir nuevas acciones con efecto dilutivo o acumular más deuda.

Análisis: la minería ya no es solo un reflejo del precio de bitcoin

Hasta hace poco, invertir en mineras de Bitcoin era casi como comprar el propio activo pero con más volatilidad. Sin embargo, VanEck cuestiona esa idea. La correlación diaria media con el bitcoin ronda el 0,55 este año, y la beta media a un año se sitúa en torno a 1,05, pero esos números ocultan una divergencia cada vez mayor.

Solo Marathon (con un valor sensible al bitcoin equivalente al 98% de su capitalización bursátil), CleanSpark (~53%) y Riot Platforms (~23%) arrastran una exposición significativa a las oscilaciones del precio. En el otro extremo, Core Scientific, TeraWulf, APLD e IREN se han desacoplado prácticamente por completo. Si el bitcoin cayera a 50.000 dólares, Marathon perdería cerca del 45% de su valor en bolsa y HIVE casi el 50%, mientras que a Hut 8 apenas le afectaría un 4%.

Este cambio de paradigma es profundo. Las mineras que acierten en la ejecución se parecerán cada vez más a REITs de centros de datos (sociedades patrimonialistas de infraestructuras) que a productores de criptoactivos. VanEck incluso anticipa que muchas acabarán vendiéndose o convirtiéndose en REITs a medida que maduren sus ingresos por IA. Las empresas que manejen bien el calendario de entregas y los contratos con clientes de IA podrían revalorizarse de forma notable, pero el riesgo de tropezar en el camino es igual de grande. La pregunta no es si la inteligencia artificial necesita más centros de datos, sino quiénes serán los mineros que consigan construirlos a tiempo.

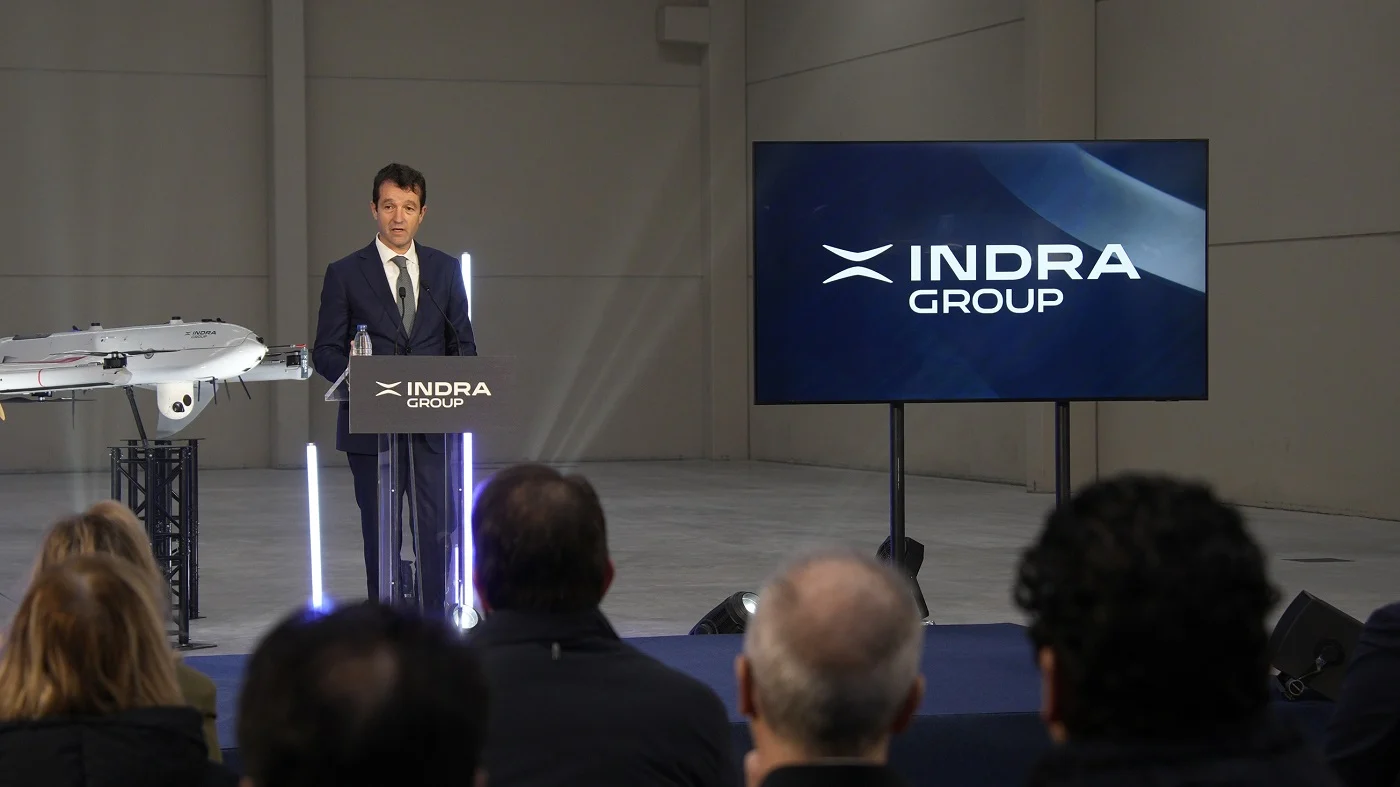
Indra revoluciona la guerra electrónica: Un dron cautivo conectado a vehículo táctico

El campo de batalla moderno tiene un punto débil que desespera a los estrategas más brillantes: los cables. O más bien, la falta de ellos. Indra ha decidido que la solución a la autonomía de los drones de guerra electrónica pasa precisamente por renunciar a las baterías y volver a enchufarlos. En la prestigiosa feria Eurosatory 2026, la multinacional española ha presentado un revolucionario sistema de dron cautivo conectado directamente a un vehículo táctico.

El concepto, aunque sencillo sobre el papel, supone una ruptura generacional. Al alimentarse mediante un cable umbilical desde un blindado, el dron puede permanecer en el aire durante horas, dotando a las tropas de una capacidad de escucha e interferencia persistente sobre un área extensa. Se acabó el mirar el reloj esperando que el dron enemigo se quede sin batería; aquí el reloj lo pone el depósito de diésel del camión.

Autonomía infinita y potencia bruta: el fin del ‘espera a que se quede sin batería’

La guerra electrónica (EW) requiere equipos pesados y de alto consumo energético. Un dron estándar a batería apenas puede sostener un ‘jammer’ potente durante unos pocos minutos. Al eliminar esa limitación, el sistema de Indra gana en tiempo de vuelo, pero sobre todo en potencia de emisión bruta. Podemos pensar en ello como la diferencia entre gritar con un megáfono a pilas o conectar un amplificador a la red eléctrica; la capacidad de cegar al oponente se multiplica.

Según ha podido saber esta redacción a partir de los datos presentados en París, el diseño está pensado para contrarrestar la amenaza de los drones FPV (First Person View), que han demostrado ser devastadores en conflictos recientes. La idea es crear una burbuja de interferencia que se desplaza con el convoy, protegiendo a las unidades sin necesidad de desplegar frágiles antenas estáticas que el enemigo puede detectar y destruir fácilmente.

Ya no se trata de quién tiene el mejor misil, sino de quién ciega primero al rival. Y con cable de por medio, Indra se permite no pestañear en horas.

Eurosatory, el escaparate de la ambición alemana de Indra

Este no es el único as bajo la manga que Indra ha mostrado en la feria parisina. La compañía también ha presentado su primer dron de despegue vertical de ala fija, confirmando su apuesta por cubrir todos los flancos del espectro aéreo no tripulado. Sin embargo, el movimiento estratégico real que subyace es su alianza con los gigantes teutones para captar contratos milmillonarios.

En paralelo al desarrollo del dron cautivo, Indra ultima un acuerdo con Rheinmetall y MAN para usar sus plataformas en un gran contrato de artillería. Las cifras que se barajan en la feria hablan de un volumen cercano a los 2.686 millones de euros. Este encaje de piezas revela una hoja de ruta clara por parte de la empresa presidida por Marc Murtra: no se trata solo de fabricar sensores, sino de convertirse en el integrador tecnológico de referencia para los futuros programas blindados europeos.

La ‘burbuja española’ que quiere flotar sobre Europa

Con esta apuesta, Indra se está posicionando para disputar el liderazgo en el sur de Europa a Thales (Francia) o Leonardo (Italia). Detrás de la decisión de desarrollar un dron cautivo hay una lógica industrial aplastante: es una tecnología comparativamente más barata y robusta que diseñar desde cero un vehículo terrestre no tripulado (UGV) complejo, pero que sin embargo añade una capacidad diferencial enorme a los vehículos tripulados actuales.

El contexto macroeconómico es un viento de cola indudable. La presión de la OTAN para alcanzar el 2% del PIB en defensa está llenando las arcas de las empresas del sector. Para Indra, que en 2025 ya superó los 2.000 millones de ingresos en Defensa y Seguridad, el camino hacia los 3.000 millones pasa por sistemas como este. Eso sí, el riesgo siempre está en la fragmentación del mercado europeo. Aunque si algo juega a favor de este ingenio es, paradójicamente, la búsqueda de la estandardización dentro de la Alianza: al ser un sistema fácilmente exportable y adaptable a casi cualquier blindado aliado, el ‘enchufe táctico’ español tiene todas las papeletas para convertirse en un nuevo estándar.

Las joyas de Zapatero: el escándalo de 1,3 millones que revela la doble moral política

No recuerdo un caso en el que la defensa mediática de un político imputado haya sido tan grotesca como la que estamos viendo con José Luis Rodríguez Zapatero. Juan Ramón Rallo lo desmenuza en su último vídeo con una claridad que roza la indignación: el argumentario oficial ha ido mutando al ritmo que imponían los hallazgos policiales, y cada nueva coartada resulta más insultante para la inteligencia de los ciudadanos. Las joyas encontradas en la caja fuerte del despacho de Zapatero, tasadas en más de 1,3 millones de euros, han dejado al descubierto algo más que un posible delito fiscal; han exhibido la doble moral de una clase política que no soporta verse sometida a las mismas reglas que impone al resto de mortales.

El argumentario socialista: de negarlo todo a minimizar las joyas

Rallo recuerda cómo, en un primer momento, los afines al PSOE tacharon la imputación de puro lawfare contra el partido. Antes incluso de leer el auto, el catedrático Antón Losada tuiteaba sobre las ganas de «enrutar» a Zapatero, ironizando con que, si ser de izquierdas es tener poco, resultaba chocante que el expresidente tuviera tanto. Pero cuando el registro de su despacho evidenció un verdadero joyero en la caja fuerte, el relato viró: ya no se trataba de negar los hechos, sino de quitarles importancia. Se dijo que aquellas alhajas eran fruto de herencias familiares y regalos de poco valor, que cualquier madre tenía más piezas en su joyero, como llegó a escribir Raúl Solís en Canal Red.

El portavoz oficial de Zapatero, Luis Arroyo, insufló la cifra de los 30.000 euros en todas las televisiones, y durante días los altavoces mediáticos redujeron el escándalo a una anécdota sentimental. Rallo subraya lo que todos pensamos: nos pedían que no creyéramos a nuestros propios ojos.

La tasación judicial que dinamitó la propaganda

Cuando el peritaje encargado por el juez Calama situó el valor en 1,3 millones, el castillo de naipes se derrumbó. Rallo destaca el patético tuit de Antón Losada —«Ya puede ser buena la explicación que anuncia Zapatero, pero buena, buena»— y las disculpas entrelíneas de Luis Arroyo, quien pidió perdón «por haber inducido a error» sin admitir jamás la palabra «mentir». Para el economista, esta gimnasia semántica es pura neolengua política: un intento de preservar cierta decencia cuando lo único que queda es el ridículo.

‘Si vendes una camiseta por Wallapop por 20 euros tienes que declararla; si recibes joyas por más de un millón, ¿acaso hay que ser tan exquisito con el pobre Zapatero?’, ironiza Rallo al repasar la defensa que firma el exministro Miguel Sebastián.

— Juan Ramón Rallo

El exministro que defiende el privilegio fiscal

La última pirueta argumental, y la más delirante a juicio de Rallo, es la que ha firmado Miguel Sebastián en una tribuna. El exministro de Industria relata que en un viaje a Arabia Saudí recibió joyas y las entregó al ministerio, pero en lugar de censurar a Zapatero por habérselas quedado, se pregunta si de verdad hay que declarar todos los regalos. «¿Es posible que en la actualidad lo sea, lo desconozco porque llevo quince años fuera de la política, pero no lo era en 2008», escribe, según cita Rallo. Y remata con una afirmación pasmosa: «No me parece moralmente superior dejarlo en una vitrina del ministerio que llevártelo a tu casa».

Rallo no oculta su estupefacción: un exministro de España, corresponsable de las leyes tributarias que nos obligan a declarar hasta los Bizum, se permite ahora preguntarse si la obligación de tributar por regalos de cientos de miles de euros es razonable. Es el viejo vicio de la casta, dice, convencida de que las normas son para los demás.

La hipocresía como programa político

Lo que para Rallo resulta más insoportable no es solo la posible ilegalidad de Zapatero, sino la defensa corporativa que está recibiendo. Sebastián apela a que «no hemos sido los únicos» en recibir joyas de monarquías árabes y acusa al PP de hipocresía, pero con ello no exculpa a Zapatero, sino que dibuja un paisaje de oligarquía política donde todos callan por conveniencia. Rallo lo resume con una frase que comparto por completo: somos ciudadanos vigilados hasta por la venta de un mueble de segunda mano, mientras a un expresidente se le discute si debe declarar un patrimonio oculto de más de un millón.

La reflexión de Rallo va más allá del caso concreto y apunta a una fractura moral: o la ley es igual para todos o la democracia se convierte en una pantomima. Las joyas de Zapatero nos obligan a mirarnos en el espejo y preguntarnos cuántos pactos de silencio sostienen aún las élites.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

BYD España: los híbridos enchufables alcanzarán el 40% del mercado en 2028

BYD España eleva su apuesta por los híbridos enchufables. Su director general, Alberto de Aza, ha pronosticado ayer que los PHEV (vehículos híbridos enchufables, por sus siglas en inglés) alcanzarán una cuota del 40% del mercado español en 2028-2029, frente al 12% actual. La compañía china ha situado esta tecnología en el centro de una ofensiva de producto que llevará a la marca a contar con 20 modelos en el mercado europeo en menos de un año.

Los datos de la patronal de fabricantes ANFAC correspondientes a 2026 muestran que la categoría PHEV crece a un ritmo interanual del 46,5% y supone ya el 12% de todas las ventas de turismos nuevos. Para De Aza, este crecimiento tiene aún mucho recorrido ya que los compradores de híbridos convencionales (HEV) y microhíbridos (MHEV) –que en España rozan la mitad del mercado– están migrando progresivamente hacia la electrificación completa o al híbrido enchufable. “Hay muchísima demanda y estamos viendo que algunos de los clientes vienen con un vehículo de hibridación débil”, explicó en declaraciones al diario económico Expansión.

Del 12% al 40% en tres ejercicios: las cuentas de BYD

El ejecutivo de la marca china no duda de que la horquilla del 35%-40% es alcanzable en dos o tres años. “Es la solución ideal para aquellos clientes que se están planteando el salto a la electrificación pero aún no están completamente seguros”, afirmó. BYD ya lidera el mercado de híbridos enchufables en España con dos modelos: el Seal U y el Atto 2, que copan las primeras posiciones del ranking PHEV. La estrategia actual pasa por replicar ese dominio en el segmento B con el nuevo BYD Dolphin G DM-i, un utilitario híbrido enchufable que sale a la venta desde 18.700 euros con los descuentos aplicados, según la marca.

La artillería DM-i: 20 modelos en menos de un año y el objetivo de 50.000 ventas

De Aza adelantó que BYD lanzará en total 20 modelos –entre eléctricos puros e híbridos enchufables– en menos de doce meses, con un último trimestre de 2026 y un primer trimestre de 2027 cargados de novedades. “Vamos a traer soluciones prácticamente en todos los segmentos con nuestra tecnología DM-i que nos van a dar muchas alegrías”, subrayó. La hoja de ruta incluye crecer desde los volúmenes actuales hasta superar las 50.000 unidades vendidas en 2026, lo que situaría a BYD entre las diez primeras marcas del mercado español. “Ya estamos en el ‘top 6’ en particulares en los últimos tres meses, y algún mes hemos estado en el ‘top 5’”, confesó el directivo.


Respecto a la posibilidad de una planta de producción en España, De Aza no cerró la puerta. “España debe estar en las quinielas siempre, porque se lo ha ganado y la industria automotriz española se ha forjado un crédito a lo largo de los años”, afirmó, aunque reconoció que la prioridad inmediata es la fábrica de Hungría. El directivo defendió el ecosistema industrial español –mano de obra especializada, costes energéticos, infraestructura logística– como un activo que le permite mantener viva la candidatura.

La hibridación enchufable no es un puente: es la tecnología que está absorbiendo el grueso de las ventas de los híbridos convencionales y se perfila como la llave del mercado español en lo que queda de década.

Hoja de Ruta: Claves del Viaje

El pronóstico de que cuatro de cada diez coches nuevos serán híbridos enchufables al final de la década tiene implicaciones de calado para los concesionarios, los fabricantes europeos y la red de recarga. En primer lugar, consolida el etiquetado ECO de la DGT como el más demandado: sin las restricciones de los modelos sin etiqueta –cada vez más presionados por las ZBE–, los PHEV ofrecen al cliente una solución inmediata que evita el miedo a la autonomía de los eléctricos puros. En segundo término, la jugada de BYD obliga a moverse a rivales como Stellantis, Volkswagen o Renault, que aún basan buena parte de su catálogo en híbridos autorrecargables y necesitan acelerar los PHEV si no quieren perder el tren de la transición.

El dato es rotundo: 18.700 euros de precio de acceso para un utilitario enchufable suponen un movimiento de ruptura que pocos occidentales igualan hoy. Y el pulso entre operadores es ya visible: mientras BYD capitaliza la demanda con cinco modelos DM-i y una red de concesionarios en expansión, los fabricantes europeos se enfrentan a la paradoja de invertir en eléctricos cero emisiones mientras la realidad del mercado pide a gritos más PHEV asequibles.

La Zona Cero de este movimiento es el canal de particulares: BYD ha identificado ahí su fortaleza y el Dolphin G DM-i encaja como un producto eminentemente de cliente final. Si la marca china consolida su posición en el ‘top 5’ de particulares, el efecto arrastre sobre el canal de empresas y el rent-a-car será cuestión de meses. A diez años vista, la batalla por el mercado post-venta y la segunda mano será otro campo decisivo, porque los híbridos enchufables con etiqueta ECO mantendrán un valor residual superior mientras las ZBE se endurezcan.

El cierre de esta hoja de ruta pasa por la decisión de la Comisión Europea sobre los aranceles definitivos a los vehículos eléctricos chinos y, más importante aún, por la velocidad a la que la normativa Euro 7 y las futuras revisiones del Plan Moves marquen el terreno de juego. Mientras tanto, BYD ya ha puesto la maquinaria a rodar: 20 modelos, 50.000 unidades y un 40% de cuota PHEV en el horizonte. O se le toma en serio, o el mercado español se escribe en mandarín.

IRPF de la paga extra de verano 2026: cómo tributa y qué pasa con las cotizaciones

Llega junio de 2026 y, con él, la paga extra de verano para millones de trabajadores en España. Cuando abras la nómina comprobarás que recibes más dinero en neto que un mes normal, pero también verás que Hacienda te aplica una retención de IRPF. ¿Por qué no ves el descuento de las cotizaciones de la Seguridad Social? Te lo explico en detalle para que entiendas cómo funciona la fiscalidad de esta paga y qué esperar en tu próxima declaración de la renta.

Por qué tu nómina de junio viene más cargada

En cualquier mes corriente la nómina incluye dos grandes descuentos: la cuota de la Seguridad Social (cotizaciones) y la retención a cuenta del IRPF. Sin embargo, en junio, cuando se recibe la paga extra de verano junto al salario mensual, el ingreso neto es más alto de lo habitual. La razón es que la Seguridad Social no aplica una cuota adicional por la paga extra en ese mismo mes; las cotizaciones se reparten de forma proporcional a lo largo de todo el año.

Vamos con los números. Supongamos un trabajador que gana 1.800 euros brutos al mes y tiene una paga extra semestral de igual importe. En un mes normal, sobre esos 1.800 euros se calcula la base de cotización y se descuenta aproximadamente el 6,4% (más conceptos). Además, Hacienda retiene según la situación del trabajador, pongamos un 10%. El resultado neto ronda los 1.580 euros.

ConceptoMes normalMes con paga extra
Salario bruto1.800 €1.800 € + 1.800 €
Base IRPF1.800 €3.600 €
Retención IRPF (10%*)180 €360 €
Base cotización2.100 € **2.100 € **
Cuota SS (trabajador, aprox. 6,4%)134,40 €134,40 €
Neto estimado1.485,60 €3.105,60 €

* El porcentaje de IRPF varía según la situación personal y familiar. ** La base de cotización mensual ya incluye la parte prorrateada de las pagas extras.

Así tributa la paga extra en el IRPF

retención IRPF nómina

Si te preguntas por qué te retienen un 10% también de la paga extra cuando en tu nómina normal ya lo haces, la respuesta es clara: el IRPF es un impuesto que grava todos los rendimientos del trabajo, sin distinguir entre salario mensual y pagas extraordinarias. Por tanto, la paga extra de verano tributa como cualquier otro ingreso en tu declaración de la renta del ejercicio 2026, que presentarás en 2027.

La retención que ves en la nómina de junio se calcula aplicando el tipo que Hacienda te asigna según tu situación personal: estado civil, número de hijos, deducciones autonómicas y, sobre todo, el total de ingresos estimados del año. Si en junio cobras 3.600 euros brutos (salario + paga), el porcentaje de retención puede ser el mismo que en meses normales o ajustarse ligeramente, pero la cuantía retenida en euros será mayor porque la base es el doble.

Así que no, la paga extra no está exenta de impuestos. En tu declaración anual, Hacienda sumará todas las pagas, incluidas las extraordinarias, y calculará tu cuota final. Si las retenciones practicadas fueron demasiado altas o bajas, te saldrá a devolver o a pagar.

La paga extra de verano no se libra del IRPF: tributa exactamente igual que tu salario mensual.

El truco de las cotizaciones: por qué no aparecen en junio

Llega la parte que más confunde: ¿por qué en la nómina de junio no ves descuentos de cotizaciones sociales adicionales? La clave está en el prorrateo de las pagas extras. La Seguridad Social no grava cada paga por separado; en lugar de eso, toma tu salario anual (incluidas las dos extras) y lo divide entre 12 meses para calcular la base de cotización mensual. Así, cada mes abonas una cuota que ya incluye la parte proporcional de todas las pagas extraordinarias.

Visto desde el bolsillo, durante once meses al año cotizas ligeramente por encima de tu sueldo nominal para cubrir las dos extras. Cuando llega junio (o la fecha de tu paga extra), la Seguridad Social no te vuelve a descontar porque ya ha ido cobrando su parte cada mes. De ahí que en el mes de la paga extra solo aparezca la retención del IRPF y el ingreso neto sea sensiblemente mayor.

Esto no significa que coticemos menos que un compañero con las pagas prorrateadas. Todos los trabajadores cotizan por la misma base reguladora anual; la diferencia es puramente de calendario de descuento.

¿Qué mirar en tu nómina y en la declaración?

Ahora que conoces el mecanismo, te doy tres claves prácticas para que no te lleves sorpresas. Primero, al recibir la nómina de junio, comprueba que la base de IRPF refleja el salario más la paga extra y que la retención aplicada es coherente con tu tipo habitual. Si ves cambios bruscos, puedes ajustar el porcentaje solicitando a tu empresa una regularización (modelo 145).

Segundo, ten presente que la percepción de una paga extra puede alterar el resultado de tu declaración del IRPF del año siguiente. Al sumar 1.800 o 2.000 euros extra (dependiendo de tu sueldo), podrías superar algún umbral de deducciones o pasar de un tipo marginal inferior a uno superior. No es lo habitual, pero si estás cerca del límite de una ayuda familiar o de la deducción por maternidad, conviene hacer números.

Por último, recuerda que el tipo de retención puede variar si durante el año has cambiado de trabajo o has tenido ingresos adicionales. La Agencia Tributaria dispone de un simulador en su sede electrónica para calcular tu retención recomendada.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Revisa la nómina de junio para confirmar que solo aparece la retención del IRPF y que las cotizaciones no se han duplicado. De paso, comprueba que la cantidad neta cuadra con el ejemplo que hemos visto.
  • Qué vigilar: Al preparar la declaración de la renta del 2026, suma correctamente todas las pagas extras. Si la retención fue baja, podrías tener que pagar; si fue alta, te devolverán. Haz números para evitar sustos.
  • El error a evitar: Creer que la paga extra está exenta de impuestos y gastarla íntegramente sin reservar lo necesario para la cuota diferencial de la renta o para ajustar tu presupuesto fiscal a final de año.

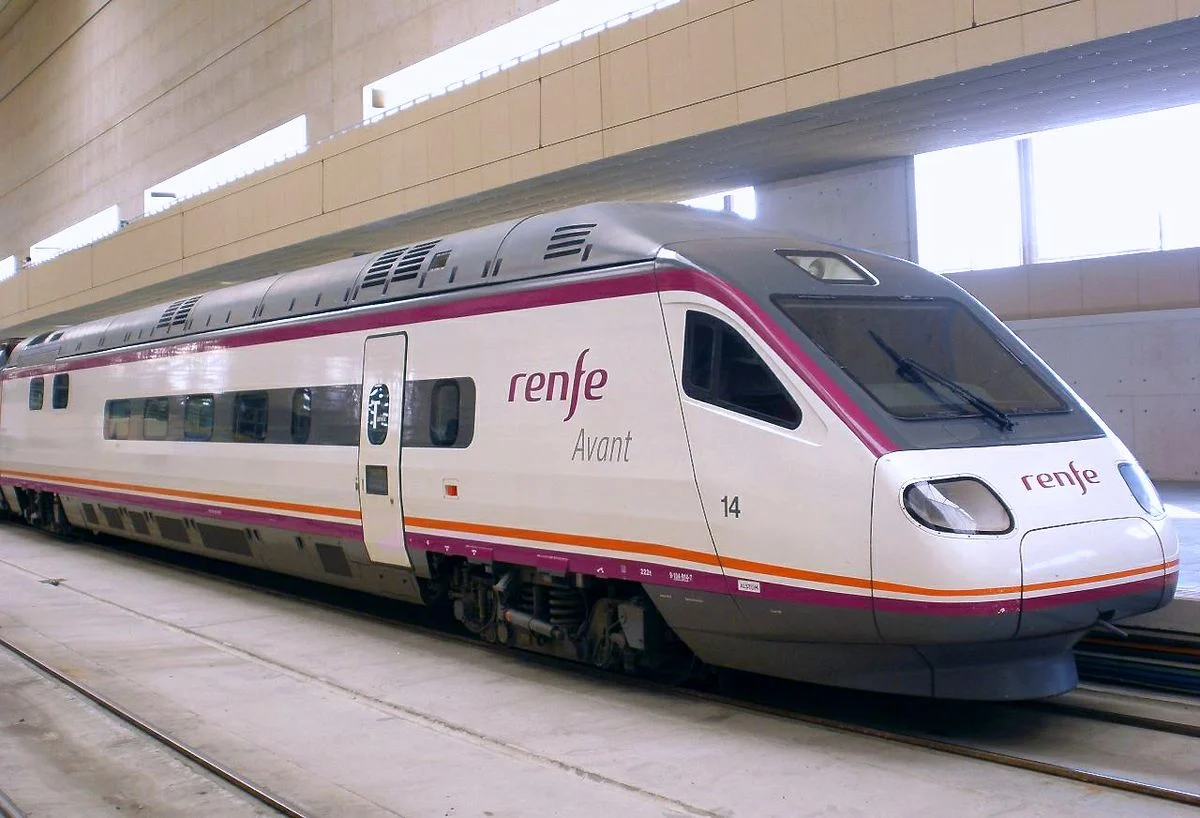
Renfe inicia el plan A Punto con 25 millones para renovar 110 estaciones de Cercanías y Ancho Métrico

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Renfe ha lanzado el plan A Punto, con un presupuesto de 25 millones de euros para renovar 110 estaciones de Cercanías y Ancho Métrico en 18 meses.
  • ¿Quién está detrás? Renfe, que ha dividido la inversión en siete lotes territoriales.
  • ¿Qué impacto tiene? Las primeras obras ya están en marcha en Madrid, Barcelona, Valencia, Asturias y País Vasco, con mejoras en accesibilidad, imagen y confort para los viajeros.

Renfe ha puesto en marcha el plan A Punto, una inversión de 25 millones de euros para renovar 110 estaciones de Cercanías y Ancho Métrico en un plazo de 18 meses. El objetivo es revertir el deterioro acumulado en muchas terminales y mejorar la experiencia de los usuarios, con actuaciones que arrancaron el pasado 1 de junio. Las primeras obras ya se ejecutan en Galapagar-La Navata (Madrid), Las Rozas y Vilanova i la Geltrú (Barcelona), y se extenderán progresivamente a otros puntos de la geografía ferroviaria.

El programa, según explica Renfe, identifica intervenciones de alto impacto a corto plazo que van desde la renovación de vestíbulos, pasos inferiores y marquesinas hasta la modernización de la iluminación y la mejora de la accesibilidad, con un coste por estación que oscila entre los 100.000 y los 500.000 euros. En total, se prevén entre 12 y 18 actuaciones por cada lote territorial.

Un plan de choque para 110 estaciones: dónde se actuará y en qué plazos

La distribución de los trabajos es nacional, pero con focos claros. Madrid y Cataluña concentran el mayor presupuesto, con 4,8 millones de euros cada uno, mientras que el resto se reparte en los lotes de Andalucía, la zona Este, País Vasco, Asturias-Cantabria y Galicia-Noroeste. Las primeras intervenciones ya se han materializado en la Comunidad de Madrid —en la estación de Galapagar-La Navata desde el 1 de junio— y en Las Rozas, donde se está renovando íntegramente el paso inferior y sus accesos.

En Cataluña, las obras han comenzado esta semana en Vilanova i la Geltrú, con la reforma del vestíbulo y la actualización de los sistemas de accesibilidad. A partir del 25 de junio, está previsto que comiencen los trabajos en Sitges y, más adelante, en las estaciones madrileñas de Pirámides y Nuevos Ministerios.

En el resto de territorios, Renfe ha fijado ya las primeras actuaciones: en Alzira (Valencia) se modernizarán los espacios y se mejorará la imagen del edificio; en Balmaseda y La Herrera (País Vasco) se intervendrá en vestíbulos, andenes, fachada e iluminación; en las cercanías de Málaga (Plaza Mayor, Montemar Alto y Torreblanca) se ejecutarán obras de adecuación; en Avilés (Asturias), tanto en la estación principal como en el apeadero, se renovará la imagen exterior y el vestíbulo; y en Galicia (O Alto do Castiñeiro y Santa Icía) se cambiarán marquesinas y luminarias.

Renfe intenta con A Punto recuperar el pulso de la red de cercanías, cuyo deterioro es la queja más recurrente de los viajeros en todas las encuestas de satisfacción.

Hoja de Ruta: Claves del Viaje

El plan A Punto es, ante todo, una operación de choque estético y funcional. No se trata de grandes infraestructuras ni de ampliaciones de andenes, sino de actuaciones de mantenimiento profundo que buscan un impacto inmediato en la percepción del viajero. Con un coste medio por estación que rara vez supera el medio millón de euros, las obras se concentran en lo visible: vestíbulos, pasos inferiores, marquesinas, pintura, iluminación y rampas de acceso.

Zona cero: Madrid y Barcelona absorben casi el 40% del presupuesto total. No sorprende: son los núcleos que mueven la mayor cantidad de viajeros diarios —más de 2,5 millones entre las dos coronas metropolitanas— y donde el deterioro de las estaciones lleva años siendo objeto de críticas tanto de usuarios como de las administraciones locales. La elección de Las Rozas y Vilanova como cabecera del plan no es casual: ambas combinan un alto tránsito con un visible envejecimiento de sus instalaciones.

El dato central es la velocidad de ejecución: 18 meses para 110 estaciones implica un ritmo de más de seis estaciones al mes, una cadencia inédita en el mantenimiento ferroviario español reciente. Aunque las cuantías individuales son modestas, la ambición temporal obliga a Renfe a coordinar hasta siete contratas distintas y a evitar las interrupciones de servicio durante las obras, un reto logístico que exige planificar los trabajos en horarios valle y con cortes mínimos.

Desde la óptica estratégica, A Punto es una respuesta a la presión política y social sobre el estado de Cercanías, que arrastra un déficit de inversión en conservación desde la crisis de 2008. La pregunta de fondo es si estas mejoras puntuales serán suficientes para contener el descontento mientras se espera el despliegue de inversiones mayores —nuevos trenes, duplicaciones de vía, sistemas de señalización— que siguen pendientes de los Presupuestos Generales y de la ejecución de fondos europeos.

El Brent se desploma a 82,96 dólares tras el pacto EE.UU.-Irán y los mercados asiáticos contienen el optimismo

He seguido con atención la sesión asiática de esta madrugada y la noticia que monopoliza las pantallas es el desplome del Brent hasta los 82,96 dólares, un nivel que no veíamos desde hace tres meses. El detonante ha sido el acuerdo de paz electrónico entre Estados Unidos e Irán, anunciado el lunes por la administración Trump. Lo que en un primer momento desató una euforia sin matices en Wall Street se ha ido moderando a medida que los inversores asiáticos sopesan la letra pequeña del pacto y la viabilidad real de que el crudo iraní fluya sin trabas.

El desplome del Brent y el pacto que lo provocó

El petróleo Brent ha cerrado la sesión del lunes en 82,96 dólares por barril, un descenso del 0,3% que lo sitúa en mínimos trimestrales. La reacción inicial fue de alivio, pero los armadores asiáticos y europeos ya advierten de que recuperar la confianza para transitar por el estrecho de Ormuz llevará semanas. Es una variable crítica: mientras los seguros de carga no se normalicen, la prima de riesgo geopolítico que venía inflando los fletes no desaparecerá por completo.

El anuncio de Trump coloca a Washington en rumbo de colisión con Israel y deja abiertas cuestiones tan sensibles como el programa nuclear iraní. Por eso, pese a que el Brent perfora niveles que alivian las tensiones inflacionarias en Occidente, los mercados asiáticos han optado por una prudencia casi quirúrgica.

La respuesta de los mercados asiáticos: entre la euforia y la cautela

El Nikkei 225 ha subido un 0,6% y ha superado brevemente la cota de los 70.000 puntos, un máximo histórico, impulsado por la decisión del Banco de Japón de elevar su tipo de referencia al 1% —un nivel que no se alcanzaba desde 1995— con un voto de 7 a 1. El yen, sin embargo, se ha mantenido plano en 160,31 por dólar. “No anticipamos cambios importantes en la evaluación que hace el banco de la coyuntura”, escriben los analistas de Mitsubishi UFJ en una nota, confiando en que la rueda de prensa del vicegobernador Shinichi Uchida (el gobernador Ueda está de baja médica) reproducirá el tono del discurso del 3 de junio.

Fuera de Japón, el MSCI Asia-Pacífico ex-Japón ha avanzado un 0,4% y el Kospi coreano se ha anotado un 2%. Pero el Hang Seng ha lastrado el índice regional: las ventas minoristas y la inversión en activos fijos de China han quedado por debajo de lo esperado, recordándonos que la segunda economía mundial aún no despega. Esa debilidad añade un contrapeso bajista a la euforia del petróleo barato.

En el mercado de divisas, el índice del dólar se ha mantenido en un estrecho canal de 99,75, el rendimiento del bono estadounidense a 10 años repunta ligeramente a 4,475% y el oro sube un 0,4% hasta los 4.324,32 dólares. Las criptomonedas, en cambio, ceden: bitcoin baja un 0,8% (65.799,61 dólares) y ether se desploma un 2,1% hasta los 1.762,15 dólares.

“Aunque se trata de un avance diplomático importante que debería eliminar una fuente clave de volatilidad, es probable que la durabilidad del acuerdo se ponga a prueba en el futuro. Muchos puntos conflictivos, incluido el destino del programa nuclear iraní, se han dejado para negociaciones posteriores.” — Analistas de Westpac, nota de investigación, 16 de junio de 2026

El análisis: ¿una tregua duradera o un espejismo geopolítico?

Lo que veo en los datos es una desinflación importada que el Banco Central Europeo lleva meses esperando. Si el Brent se consolida por debajo de los 85 dólares, la tasa de inflación de la eurozona podría reducirse entre 0,2 y 0,4 puntos en el segundo semestre, aliviando la presión sobre el Euribor y las hipotecas variables. El BCE tendría margen para acelerar los recortes de tipos sin que la inflación subyacente repuntara.

Sin embargo, el escepticismo que exhiben los mercados asiáticos tiene fundamento. El acuerdo no resuelve la cuestión nuclear ni cuenta con el respaldo de Israel. Cualquier escalada en Oriente Medio volvería a encarecer los seguros de flete y, con ellos, el precio final del crudo. Además, el repunte de la demanda china de petróleo —si los datos de actividad confirman una reactivación en el tercer trimestre— podría absorber parte de la oferta adicional que promete el regreso del crudo iraní. La ecuación energética sigue siendo frágil.

El verdadero test para el Brent llegará cuando los armadores reinicien las rutas por Ormuz sin sobrecostes. Mientras tanto, la oportunidad de una energía más barata para Europa es real, pero conviene no descontar el ahorro antes de que se materialice. Los próximos datos de inflación de la eurozona y la comparecencia de Uchida serán las citas clave para comprobar si el alivio actual se traduce en un cambio de política monetaria.

🌐 El efecto dominó en Occidente

La caída del Brent a 82,96 dólares es una noticia directamente favorable para las economías europeas, que dependen en gran medida de las importaciones de crudo. Esto es lo que puede suponer a corto plazo:

  • Inflación en España: un barril de petróleo más barato reduce los precios mayoristas de los carburantes y, con un desfase de unas semanas, los precios al consumo. El IPC español podría moderarse entre 0,2 y 0,3 puntos, aliviando el bolsillo de los hogares y la factura energética de la industria.
  • Euribor y BCE: si el efecto desinflacionista se consolida, el Banco Central Europeo verá reforzada su postura dovish. Un Euribor a la baja es un respiro para los hipotecados a tipo variable y un estímulo para el crédito.
  • Empresas europeas: las compañías intensivas en energía (transporte, química, siderurgia) verán reducidos sus costes operativos. Además, la menor presión alcista sobre los precios podría aliviar la demanda de subidas salariales de convenio.
  • Riesgos por vigilar: una interrupción del acuerdo EE.UU.-Irán o un repunte de la demanda china harían saltar de nuevo los precios del crudo, borrando este alivio. El mercado de futuros europeo ya descuenta una prima de riesgo moderada.

Moody’s advierte: La influencia china en América Latina (116.000 millones de dólares) desplaza a la manufactura local y amenaza a la cadena europea

He pasado la mañana revisando el nuevo informe de Moody’s sobre la expansión china en América Latina y el dato que más me ha inquietado no son los 116.000 millones de dólares de inversión directa entre 2015 y 2025, sino la advertencia de que Pekín está desplazando sistemáticamente la producción local en sectores como el acero, los vehículos y la electrónica. Lo que antes veíamos como una competencia regional empieza a proyectarse sobre las cadenas de suministro europeas con una nitidez que los fabricantes del Viejo Continente no pueden ignorar.

La agencia de calificación Moody’s ha publicado un análisis demoledor sobre la penetración económica china en la región. El documento, fechado el 8 de junio, constata que China se ha convertido en el segundo socio comercial de América Latina, solo por detrás de Estados Unidos, y que el flujo de manufacturas chinas está erosionando la base industrial local a una velocidad que preocupa incluso a los gobiernos de la zona.

Los datos que encienden las alarmas de Moody’s

El informe desglosa cifras que dibujan una asimetría comercial profunda:

  • Inversión directa china en América Latina: 116.000 millones de dólares entre 2015 y 2025, lo que sitúa a la región como el tercer destino de capital chino fuera de Asia y Europa.
  • Comercio bilateral: superó los 500.000 millones de dólares en 2025, más del doble que en 2010, con China como primer socio comercial de Brasil, Chile y Perú.
  • Exportaciones latinoamericanas a China: 174.000 millones de dólares, de los cuales cerca del 80% son materias primas. Las importaciones chinas suman 252.000 millones, casi todas manufacturas, generando un déficit comercial que profundiza la dependencia.
  • Inundación de vehículos chinos: las importaciones mexicanas de vehículos y partes crecieron un 304% desde 2018, mientras que los eléctricos procedentes de China en Brasil se multiplicaron por dieciocho solo en 2023.
  • Desplazamiento productivo: Moody’s señala directamente a los sectores del acero, los vehículos, la electrónica y los productos químicos como los más afectados por la competencia china.

Este desplazamiento no es solo una cuestión de precios. China ha empezado a localizar fábricas en la propia región para eludir aranceles, una estrategia que combina exportación masiva con inversión productiva in situ. La consultora OrcaMar Strategies, que asesora a empresas chinas en su expansión exterior, ha confirmado este movimiento.

«Estamos ayudando a empresas chinas a encontrar parques industriales en zonas de América Latina donde puedan acceder fácilmente a electricidad y agua» — Alice Sun, fundadora de OrcaMar Strategies, en un almuerzo-coloquio en el Club de Corresponsales Extranjeros de Hong Kong, 27 de abril de 2026

La estrategia china: de la exportación a la producción local

Lo que me parece más relevante para Europa es que la estrategia china de inundar los mercados latinoamericanos con manufacturas baratas podría replicarse en otros continentes si la guerra comercial con Estados Unidos empuja a Pekín a buscar nuevos destinos de exportación a bajo precio. La combinación de inversión en minerales críticos para la transición energética y el control creciente de la manufactura de vehículos eléctricos convierte a América Latina en un campo de pruebas de una nuevo patrón de dependencia. Moody’s advierte que la concentración de las exportaciones regionales en materias primas sin transformar coloca a estas economías en una posición vulnerable ante cambios en la demanda china y tensiones geopolíticas entre Pekín y Washington. El reciente acuerdo comercial entre Estados Unidos y China, firmado en mayo de 2026, que incluye cláusulas sobre la compra de soja, podría revertir bruscamente los beneficios que obtuvieron Brasil y Argentina al desviar esos flujos, dejando al descubierto la fragilidad del modelo.

🌐 El efecto dominó en Occidente

La preocupación de Moody’s trasciende las fronteras latinoamericanas. La avalancha de manufacturas chinas que desplaza la producción local en sectores intensivos en mano de obra y tecnología media baja está elevando la presión competitiva sobre los fabricantes europeos que operan en la región. ArcelorMittal, con plantas en Brasil y México, siente ya la competencia del acero chino subvencionado. Los grupos automotrices europeos —Volkswagen, Stellantis— que producen para el mercado latinoamericano ven amenazada su cuota por los coches eléctricos chinos que entran sin aranceles en varios países. Además, la creciente dependencia latinoamericana de las materias primas exportadas a China introduce volatilidad en los precios de insumos críticos para la industria europea, como el litio y el cobre. Para España, con fuerte presencia de empresas de componentes de automoción en México, el desplazamiento manufacturero chino es un riesgo directo en la cadena de valor del sector, y podría traducirse en pérdida de contratos si los fabricantes chinos imponen sus propias redes de proveedores locales.

Sperry, la marca que creó el náutico, se expande por el sur de Europa de la mano de Experience Group

0

Sperry da oficialmente su siguiente paso dentro de un recorrido europeo más amplio, con un relanzamiento integral en Francia, España y Portugal. Lo hace de la mano de Experience Group, la plataforma española especializada en la operación y desarrollo de marcas premium.

En esta alianza estratégica para la expansion de Sperry, Experience Group actuará como motor regional y operador integral de la marca en todo el territorio. Tras el impulso logrado en el Reino Unido, Irlanda, el Benelux, Italia y la región DACH, Sperry se dispone ahora a capitalizar el creciente interés por el estilo relajado y smart casual en el sur de Europa.

El náutico, creado originalmente por Sperry en 1935, vive un renovado ciclo de relevancia, impulsado por el resurgir de la estética ‘preppy’ y por su mayor presencia en las pasarelas y en los mercados de todo el mundo. En los mercados del sur de Europa, como España, Francia y Portugal, la categoría se beneficia además de una sólida base cultural, en la que el náutico ha desempeñado históricamente un papel clave dentro del estilo de vida estival y del posicionamiento casual prémium.

El consejero delegado de Experience Group, Nacho Puig, asegura que están “encantados de iniciar esta alianza con Authentic Brands Group y con una marca y un producto tan icónicos”, Puig considera que esta alianza posicionará a Sperry como una marca de referencia: “Sperry creó el náutico en 1935 y creemos firmemente que es la marca que liderará la próxima gran etapa de la categoría en el sur de Europa. Nuestra ambición es posicionar a Sperry no como una referencia nostálgica, sino como un nombre de peso en el armario moderno de una nueva generación”.

Por su parte, Henry Stupp, presidente de EMEAI en Authentic, propietaria de la marca, manifestó que “la expansión de Sperry por el sur de Europa marca el siguiente capítulo de nuestra estrategia de crecimiento en el continente. Observamos una demanda clara y creciente de marcas con un legado auténtico que sepan conectar con un consumidor moderno y orientado al estilo de vida. Francia, España y Portugal son mercados en los que ese relato cala hondo, y nos entusiasma presentar Sperry, en colaboración con Experience Group, a una nueva generación de consumidores de toda la region”.

El pueblo fantasma de Teruel que ha cobrado vida y es el destino más buscado del verano

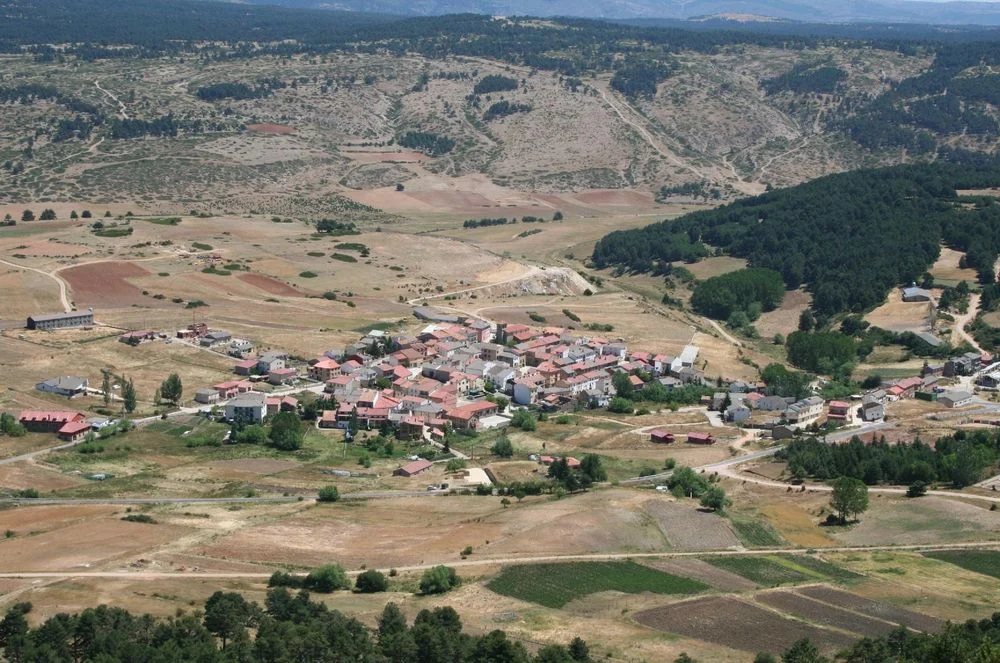
En Teruel hay un pueblo que ha decidido no esperar a que la despoblación termine de vaciarlo del todo. Griegos, en plena Sierra de Albarracín, ha puesto sobre la mesa una oferta que pocas veces se ve: terrenos gratuitos para quien quiera instalarse y echar raíces.

No es una promesa vacía ni un titular para hacer ruido en redes. El Ayuntamiento ha diseñado un plan concreto, con condiciones claras, pensado para revertir una tendencia que lleva décadas golpeando a la provincia. La idea es sencilla: dar suelo a cambio de compromiso real con el pueblo.

El plan de Teruel que reparte terrenos gratis a jóvenes

Youtube video

La oferta de Griegos no se limita a entregar una parcela y desentenderse. El Ayuntamiento exige que los beneficiarios se establezcan de forma efectiva en el municipio, construyan su vivienda y participen activamente en la vida del pueblo, ya sea mediante teletrabajo, emprendimiento o cubriendo necesidades locales.

Esta condición no es casual. Las autoridades de Teruel quieren evitar que los terrenos terminen en manos de quienes solo buscan una segunda residencia ocasional. El objetivo es crear un tejido económico sostenible, no simplemente sumar nombres al padrón municipal.

Por qué Teruel necesita revertir su despoblación con urgencia

El caso de Teruel no es aislado: la provincia lleva años entre las más golpeadas por el éxodo rural en España, y municipios como Griegos ilustran bien la magnitud del problema, con apenas 140 habitantes censados y una edad media que supera con holgura los 60 años.

La paradoja es que, mientras estos pueblos se vaciaban, el mercado inmobiliario rural ha empezado a moverse en sentido contrario, con el teletrabajo como nuevo motor de interés hacia la España vaciada. Teruel aparece ahora en el radar de quienes buscan una vida distinta, lejos del ritmo y el coste de las grandes ciudades.

La escuela rural, el verdadero termómetro de Griegos

Youtube video

Detrás de la oferta de terrenos hay una razón muy concreta: mantener abierta la escuela del pueblo. Con apenas un puñado de alumnos matriculados, cada nueva familia con niños en edad escolar puede marcar la diferencia entre seguir impartiendo clases o cerrar definitivamente las puertas del colegio.

Por eso el plan de Teruel prioriza explícitamente a familias con hijos pequeños frente a otros perfiles de solicitantes. No es solo una cuestión demográfica, sino también de servicios: sin escuela, el pueblo pierde uno de sus últimos anclajes para que las familias jóvenes se queden a medio y largo plazo.

Qué piden las autoridades de Teruel a cambio del terreno

El Ayuntamiento no entrega los terrenos sin condiciones. La iniciativa busca asentamientos reales y duraderos, no gestos simbólicos que se queden en un titular de prensa. Para acceder a la oferta, los interesados deben cumplir una serie de requisitos básicos.

Estos son los puntos que marca la iniciativa municipal en Teruel:

  • Residir de forma efectiva y continuada en el municipio
  • Construir una vivienda habitable en el terreno cedido
  • Aportar algún tipo de actividad económica o servicio al pueblo
  • Dar prioridad a familias con niños en edad escolar

Cómo ha respondido la gente a la propuesta de Griegos

El interés despertado por la iniciativa ha sorprendido incluso a quienes la diseñaron. No es la primera vez que un municipio pequeño de Teruel recurre a este tipo de estrategias, pero la combinación de terreno gratuito, entorno natural y posibilidad de teletrabajar ha calado especialmente entre profesionales jóvenes cansados del ritmo urbano.

Conviene matizar algo importante: en paralelo a iniciativas confirmadas como esta, circulan en redes rumores exagerados sobre pueblos turolenses que ofrecerían casa y empleo sin condiciones, información que algunos ayuntamientos de la zona han tenido que desmentir expresamente. Conviene contrastar siempre la fuente oficial antes de hacer planes.

Qué futuro le espera a Teruel si el modelo funciona

Si la experiencia de Griegos consolida nuevos vecinos a medio plazo, es probable que otros municipios pequeños de Teruel y de la España interior repliquen fórmulas parecidas. El terreno gratuito a cambio de arraigo real empieza a verse como una vía más seria que las simples campañas publicitarias.

El reto sigue siendo convertir el interés inicial en permanencia. La experiencia de otros pueblos turolenses demuestra que la clave no está en atraer, sino en retener: garantizar servicios, conexión a internet y oportunidades laborales reales es lo que decide si una familia se queda diez años o solo unos meses.

Solana rebota 14,59% impulsada por pruebas finales de Firedancer y short squeeze

Solana ha despertado de su letargo con un repunte semanal del 14,59% que la sitúa en 73,61 dólares (unos 68 euros, al cambio actual). El catalizador inmediato ha sido doble: por un lado, la entrada en la fase final de pruebas de Firedancer y, por otro, un intenso short squeeze —la liquidación forzosa de las posiciones cortas apalancadas— que ha quemado más de 10 millones de dólares en garantías en apenas 24 horas. La combinación ha devuelto a la red una chispa de optimismo que no se veía desde el primer trimestre. Sin embargo, bajo el capó, el volumen de negociación apenas alcanza los 2.080 millones de dólares, un 36% por debajo de la media mensual, lo que enfría la euforia y obliga al inversor a preguntarse si el rebote tiene fundamento o es otra trampa para los compradores tardíos.

Firedancer se pone a prueba: ¿la antesala de un Solana a toda máquina?

Firedancer no es un simple parche. Se trata del segundo cliente validador independiente de Solana, desarrollado desde cero por Jump Crypto en el lenguaje C++. Hasta ahora, prácticamente toda la red dependía de Agave (el cliente de Anza), lo que creaba un cuello de botella de confianza: un solo fallo grave en Agave podría tumbar toda la cadena. Tener dos clientes paralelos, como ya ocurrió en Ethereum con Geth y Nethermind, reduce el riesgo de paradas de red y mejora la descentralización. Por ponerlo en contexto: es como tener un segundo motor en un avión. Si el principal se avería, el otro nos mantiene volando. Las pruebas finales de Firedancer indican que el cliente está cerca de integrarse en la mainnet y, si la promesa se cumple, podría disparar la capacidad de la red hasta más de un millón de transacciones por segundo.

Esta expectativa técnica ha actuado como un imán para compradores especulativos. Históricamente, los grandes hitos de infraestructura en blockchains han precedido periodos de rendimiento superior. Aunque el efecto suele diluirse si los fundamentos no acompañan, la noticia ha servido para que el mercado despierte del letargo y se reabra el debate sobre la capacidad de Solana para consolidarse como la gran máquina de transacciones de bajo coste.

El ‘short squeeze’ que encendió la mecha: 10 millones en liquidaciones y una señal débil

A la euforia tecnológica se sumó un short squeeze —la mecánica por la que los vendedores en corto, al ver subir el precio, se ven forzados a recomprar el activo para cubrir sus posiciones, empujándolo aún más al alza—. Según los datos de Coinglass, más de 10 millones de dólares en cortos de SOL fueron liquidados en las últimas 24 horas, lo que explica la brusquedad del tirón desde los 70,94 dólares intradía hasta los 73,61. En el ecosistema de derivados, las tasas de financiamiento se han tornado ligeramente positivas tras semanas en terreno negativo, revelando un tímido sesgo comprador.

Pero hay un dato que incomoda: el volumen diario se ha quedado en 2.080 millones de dólares, un 36% inferior al promedio de los últimos 30 días. En cualquier activo financiero, un movimiento de este calibre sin volumen de acompañamiento se asemeja a una tormenta de verano: ruidosa pero breve. Además, el Índice de Fuerza Relativa (RSI) en el gráfico diario ronda los 48 puntos, todavía en zona neutral, mientras que en las velas de 4 horas se acerca a la sobrecompra. En otras palabras, el rebote tiene margen técnico inmediato, pero el combustible es limitado.

Un rebote sin volumen es como un concierto sin público: el ruido impresiona, pero a los cinco minutos se acaba y nadie se ha quedado.

El bosque tras los árboles: ¿qué lección nos deja el rebote de SOL?

Conviene no olvidar que Solana ya ha sufrido paradas de red y momentos de gran debilidad. La quiebra de FTX en noviembre de 2022 arrastró a SOL hasta los 8 dólares y muchos la daban por muerta. Desde entonces, la red ha demostrado una capacidad de recuperación notable, pero sigue pagando un peaje de credibilidad. La dependencia de un único cliente validador ha sido una debilidad estructural; por eso el avance de Firedancer es tan relevante. Si logra desplegarse sin fisuras, Solana podría por fin romper el eslabón más débil de su cadena de consenso.

Ahora mismo, el valor total bloqueado (TVL) en los protocolos DeFi de Solana asciende a 4.200 millones de dólares, con un crecimiento del 12% en las últimas dos semanas, según datos de DeFiLlama. El número de direcciones activas diarias ha subido un 8% intermensual. Son cifras modestas si las comparamos con picos anteriores, pero al menos indican que la actividad on-chain no se está hundiendo. Con todo, el volumen de transferencias on-chain sigue un 20% por debajo del primer trimestre de 2026, lo que invita a la cautela.

La Reserva Federal de Estados Unidos está en pausa y no da señales inminentes de recortes de tipos; este contexto no es propicio para activos de riesgo como las criptomonedas. Por tanto, el rebote actual se apoya en dos pilares endógenos —Firedancer y short squeeze— que, por sí solos, difícilmente bastarán para cambiar la tendencia de largo plazo. Un cierre diario por debajo de 70 dólares probablemente enviaría al activo de vuelta a los mínimos anteriores. En cambio, una ruptura con volumen de los 76,23 dólares (la media móvil de 30 días) abriría la puerta a una extensión hacia los 81-85 dólares.

En definitiva, el rebote de Solana es real pero endeble. Las pruebas de Firedancer alimentan la narrativa técnica más sólida que ha tenido la red en meses, pero sin un aumento significativo del volumen negociado, el escepticismo está justificado. A corto plazo, la cautela es la mejor estrategia, y a largo, la clave seguirá siendo si Firedancer logra despegar y romper el monopolio de Agave. Como suelo decir: en el mercado cripto, los titulares llenan las páginas, pero son los bloques confirmados los que llenan las carteras.

Kevin Warsh debuta en la Fed sin recortes de tipos: el mercado espera su señal sobre inflación

Kevin Warsh debuta este martes 17 de junio al frente de la Reserva Federal con los tipos de interés clavados en el 3,5%-3,75%. Es la cuarta pausa consecutiva en 2026. El mercado no espera sorpresas en la decisión oficial, pero sí en cada palabra que pronuncie. La reunión de junio de la Fed es mucho más que un comunicado: es la primera huella pública del sustituto de Jerome Powell.

La cuarta pausa consecutiva sin cambios en los tipos

El consenso de Wall Street es casi unánime. La Fed mantendrá los tipos en la horquilla actual, donde llevan desde el arranque del año. 172.000 empleos creados en mayo, muy por encima de las previsiones, y una tasa de paro estable en el 4,3% dejan poco margen para un recorte. Trump lo lleva pidiendo desde la campaña. Warsh sabe que ceder ahora sería dinamitar su credibilidad en la primera cita.

El verdadero debate no está en la sala de reuniones de la Eccles Building, sino en cómo se comunica lo que viene. Los analistas de Barclays anticipan un giro brusco: «Esperamos que el presidente Warsh deje huella, entre otras cosas, eliminando las orientaciones prospectivas». Si desaparece la promesa de que el próximo movimiento será una bajada, se abre la puerta a una subida de tipos después del verano. Aunque no se concrete mañana, el mero cambio de lenguaje ya sería un seísmo para los mercados.

Inflación al 4,2% y un mercado laboral que resiste

El dato que más pesa en la mochila de Warsh es el IPC de mayo, que repuntó al 4,2% interanual, frente al 3,8% de abril. La energía, disparada por las tensiones en Oriente Medio, explica buena parte del deterioro. Es el nivel más alto desde 2023 y choca de frente con cualquier narrativa de relajación monetaria.

El mercado laboral tampoco se rinde. Los 172.000 empleos de mayo fueron una sorpresa al alza, y el 4,3% de desempleo se mantiene casi un año sin moverse. Demasiado calor para un banco central que debería estar a punto de enfriar. Si Powell resistió las presiones de Trump con estos mismos datos sobre la mesa, Warsh tendrá que demostrar si su resistencia es genuina o un guiño a la Casa Blanca.

Warsh ha llegado al cargo con la promesa de menos palabras y más hechos. El mercado interpretará su silencio como una señal.

¿Se acabaron las pistas? El giro de Warsh en la comunicación de la Fed

El nuevo presidente ha criticado abiertamente el uso intensivo de orientaciones futuras y el famoso dot plot que Powell convirtió en guion trimestral. Warsh defiende una Fed menos dependiente del susurro constante a los mercados y un recorte más agresivo del balance. Eso suena a menos pistas, no a más. «Si elimina las orientaciones prospectivas, lo que en realidad le dice al mercado es que la próxima decisión puede ser en cualquier dirección», resume el informe de Barclays.

Ese cambio, aunque no se traduzca en una subida inmediata, dispara la incertidumbre. La Fed de Warsh será más opaca. Y en un ciclo de tipos ya de por sí complejo, cualquier ambigüedad se paga con volatilidad. Los inversores tendrán que acostumbrarse a leer entre líneas.

Lo que sí tiene claro el nuevo presidente es que la inflación ha dejado de ser un susto pasajero. Con el IPC en el 4,2%, un mercado laboral que no se resfría y un Oriente Medio revuelto, las pausas de tipos se vuelven incómodas. Mañana sabremos si Warsh empieza a preparar el terreno para un verano caliente.

Trump amenaza con ‘el infierno’ a Irán si busca crear armas nucleares: esto es lo que significaría para el petróleo

La cumbre del G7 que se celebra en Evian, Francia, ha dejado este martes una advertencia que los mercados energéticos no han tardado en procesar. Donald Trump ha amenazado con ‘el infierno’ a Irán si el país intenta desarrollar armas nucleares, apenas dos días después de que ambas partes anunciaran un memorando de entendimiento para rebajar las tensiones. Yo mismo he asistido a la rueda de prensa del mandatario estadounidense y he confirmado que la amenaza no es retórica: viene acompañada de un documento de apenas página y media que deja los asuntos más sensibles para negociaciones técnicas posteriores.

Un memorando genérico con plazos ajustados

Lo que me ha llamado la atención al analizar los detalles filtrados es lo poco concreto del acuerdo. El vicepresidente JD Vance lo ha definido como “un documento muy genérico”, con 14 puntos que apenas establecen principios básicos. La eliminación de las reservas de uranio altamente enriquecido de Irán —un proceso en el que participarían Estados Unidos y la Agencia Internacional de Energía Atómica (AIEA)— será el eje central de las discusiones que comenzarán tras la firma protocolaria prevista para el viernes 19 de junio en Bürgenstock, Suiza.

Mientras tanto, la reapertura del estrecho de Ormuz, un corredor vital por el que transita alrededor del 20% del crudo mundial, queda en una especie de limbo. Vance ha dicho que espera que “el estrecho vuelva a abrirse sin peajes a largo plazo” y confía en que la reanudación del tráfico marítimo se concrete este mismo viernes. Pero la amenaza de Trump introduce una variable de imprevisibilidad que los operadores de materias primas no pueden ignorar.

“El infierno se desencadenará sobre Irán si intenta dotarse del arma nuclear.” — Donald Trump, presidente de Estados Unidos, rueda de prensa en la cumbre del G7, Evian, 17 de junio de 2026

El petróleo, entre la amenaza y la oportunidad

En mi lectura, la advertencia presidencial actúa como un factor de riesgo geopolítico que puede disparar la volatilidad del Brent en pleno verano boreal. Si las conversaciones técnicas se enconan y la retórica escala, los fondos especulativos podrían añadir una prima de incertidumbre a los contratos de futuro. Sin embargo, la reapertura efectiva del estrecho de Ormuz liberaría suministros que ahora están retenidos, lo que suavizaría los precios. Estamos ante un tira y afloja entre el miedo y la oferta real que puede marcar la dirección de las gasolinas en el segundo semestre.

Además, la posibilidad de que Irán no imponga tarifas o restricciones al tránsito, como ha sugerido Vance, reduciría los costes logísticos para las navieras y aliviaría los márgenes de refino en Europa, que llevan meses presionados por los costes de flete. Pero, repito, la amenaza de Washington es un elemento disonante en una partitura que se escribirá durante las próximas 60 jornadas de negociaciones técnicas.

🌍 El impacto en España y Europa

Para el consumidor español, el precio del barril de Brent es una variable que se cuela en el depósito del coche cada semana. Una escalada de tensiones que elevase el crudo por encima de los 90 dólares (hoy ronda los 84) dispararía los precios de la gasolina y del gasóleo, alimentando una inflación que el BCE lleva dos años combatiendo a golpe de tipos. El Euríbor a 12 meses, referencia para la mayoría de hipotecas variables, suele reaccionar con subidas adicionales si la inflación energética repunta, porque el mercado descuenta que el BCE tendrá que mantener los tipos altos durante más tiempo. Además, España importa más del 70% de su energía, por lo que cualquier alteración en el tablero geopolítico afecta directamente a la balanza comercial y al poder adquisitivo de las familias. Si Irán mantiene la distensión y el estrecho se normaliza, el alivio se notará en las gasolineras. Si no, la amenaza de Trump se traducirá en euros menos en el bolsillo de los españoles.

La promesa de Trump a Zelenski que endurece la postura del G7 ante Rusia

He analizado las conclusiones de la cumbre del G7 celebrada este martes en Évian y el compromiso que ha asumido Donald Trump ante Volodimir Zelenski endurece la postura común del bloque frente a Rusia. El presidente estadounidense prometió presionar a Vladimir Putin para forzar una negociación y amenazó con reactivar las sanciones a los hidrocarburos que había suspendido hace meses, en un giro que los líderes europeos califican de crucial para dar un nuevo empuje diplomático a la guerra.

El consenso alcanzado por los líderes del G7, bajo la hospitalidad de Emmanuel Macron, gira en torno a dos ejes: sostener a Ucrania con más sistemas de defensa antiaérea y retomar las sanciones energéticas si el Kremlin no se sienta a la mesa. Zelenski, tras reunirse cara a cara con Trump, aseguró que la reacción del mandatario estadounidense a su petición de ayuda defensiva fue “muy positiva”. Lo que me interesa ahora es traducir estas palabras en movimientos concretos con impacto en los mercados y en la posición negociadora de Kiev.

El frente energético: la carta que Trump vuelve a poner sobre la mesa

Trump dejó caer una amenaza que los mercados ya conocen: la reactivación de las sanciones al petróleo y al gas rusos que suspendió cuando su ataque contra Irán disparó los precios del crudo. La diferencia, dijo, es que ahora “los precios están bajando”, lo que facilitaría aplicar medidas restrictivas sin que los consumidores occidentales paguen un coste político desproporcionado. Esta declaración, hecha en la propia cumbre, no es menor: implica que la Casa Blanca podría volver a apretar las tuercas energéticas a Moscú en un momento en que los mercados de materias primas muestran cierta debilidad.

El G7 respaldó esa línea. Hay voluntad de elevar la presión económica mientras se mantiene el flujo de armas. Europa, en concreto, está sosteniendo a Kiev con un préstamo de 90.000 millones de euros que cubre gran parte de los gastos logísticos y defensivos del país. Cabe recordar que Macron había puesto como uno de sus objetivos personales “reconstruir la convergencia en el G-7” sobre Ucrania, y este resultado, si se consolida, le da un éxito diplomático antes de dejar el poder.

«Rusia tiene que negociar con Ucrania. Ambas partes han perdido una cantidad enorme de personas. Haré todo lo que pueda para parar la guerra.» — Donald Trump, presidente de Estados Unidos, declaraciones en la cumbre del G7 en Évian, 17 de junio de 2026

La frase, recogida por el equipo de Macron, encapsula la tensión entre la promesa de Trump y la cautela con la que los europeos la reciben. Hasta ahora, el presidente norteamericano había evitado dirigirse a Putin con un lenguaje tan directo. Que ahora ponga sobre la mesa la posibilidad de sancionar de nuevo las ventas energéticas rusas cambia el tablero, sobre todo si la caída del precio del crudo continúa y Washington asume que el coste doméstico será limitado.

¿Zelenski en mejor posición o simple tregua táctica de Trump?

Los líderes europeos sostienen que Zelenski llega a esta nueva fase con una posición negociadora más sólida que hace un año. Los ataques ucranianos en territorio ruso han forzado a Moscú a replantear ciertas operaciones, y los 90.000 millones de euros del préstamo comunitario le restan presión a Kiev para aceptar condiciones desfavorables si Washington flaquea. No obstante, la fiabilidad de las amenazas de Trump sigue siendo la gran incógnita. La reactivación de sanciones energéticas exigiría que la Casa Blanca absorbiera el riesgo de un repunte de los precios en los surtidores domésticos, algo muy sensible en un año electoral; además, habría que ver cómo responde la OPEP+.

Pese a todo, el hecho de que el G7 haya logrado firmar una declaración común con compromisos concretos —defensa antiaérea y amenaza de castigo energético— demuestra que la fatiga occidental no es tan profunda como algunos analistas llevaban meses pronosticando. Para el Kremlin, esta señal es relevante, porque descuenta la posibilidad de que Occidente se fracture y reduce el espacio para una negociación en los términos que Putin ha planteado hasta ahora.

🌍 El impacto en España y Europa

Para España, el mensaje de Évian tiene una doble lectura. Por un lado, cualquier reactivación de sanciones que limite las exportaciones de crudo ruso podría tensionar temporalmente los precios del combustible, aunque el contexto de precios a la baja de las últimas semanas amortiguaría el golpe. El Euríbor — hoy en el entorno del 3,2 % — no se movería directamente por esta crisis geopolítica, pero sí podría reaccionar si el BCE interpreta que la presión inflacionista derivada de la energía repunta nuevamente.

Por otro lado, la unidad del G7 en torno a Ucrania y el respaldo financiero europeo — del que España es parte — aleja, por ahora, escenarios de fractura que hubieran podido tensionar las primas de riesgo de países como Italia o España. Mantener a Rusia aislado y sostener la ayuda a Kiev implica un coste fiscal, pero evita sobresaltos mayores. Los próximos datos de inflación y las actas del BCE marcarán si esta nueva fase de presión geopolítica se traduce en cambios en las condiciones hipotecarias, pero por ahora el riesgo se limita a un posible repunte controlado del precio del gas si Moscú decide cortar suministros como represalia. De momento, la pelota está en el tejado de Putin.

El BoJ sube tipos al 1%, el nivel más alto en 31 años, por la inflación de la guerra con Irán

Ayer, el Banco de Japón (BoJ) elevó su tipo de interés de referencia a corto plazo en 25 puntos básicos, situándolo en el 1% —el nivel más alto desde 1995— para contener una inflación que se acelera por el conflicto armado con Irán y el consiguiente shock energético. Es la primera subida de tipos en el G7 de este ciclo y, para mí, el movimiento más significativo del banco central japonés en tres décadas, porque rompe de forma abrupta con la excepcionalidad de tipos ultrabajos que definía a la tercera economía mundial.

Los detalles de la decisión y el factor iraní

El BoJ sube los tipos del 0,75% al 1,00%, una medida que no se veía desde el estallido de la burbuja de activos en los años noventa. Los responsables monetarios de Tokio justificaron la acción en el rápido encarecimiento de la energía derivado de la guerra con Irán, que está trasladándose a los precios de bienes y servicios con más intensidad de la esperada.

  • Tipo oficial: 1,00% (máximo desde 1995).
  • Impulsores: costes energéticos disparados por la tensión en Oriente Medio y un traspaso de precios entre empresas “a un ritmo relativamente rápido”, según el comunicado.
  • Contraste global: la Reserva Federal y el Banco de Inglaterra mantienen sus tipos sin cambios, mientras el BoJ se mueve en solitario al alza en el G7.

“Las empresas están repercutiendo el aumento de los costes de la energía a un ritmo relativamente rápido, lo que podría mantener la inflación por encima del objetivo durante más tiempo del previsto.” — Comunicado del Banco de Japón, 16 de junio de 2026

El brent rondea los 120 dólares por barril desde que escaló la crisis con Teherán, y Japón —importador neto de crudo con una dependencia casi total del exterior— acusa el golpe con un repunte de la inflación subyacente que se acerca al 3%, muy por encima del objetivo estable del 2%. Lo que me llama la atención es la velocidad del cambio de tono del BoJ: apenas hace un año defendía una postura dovish extrema y ahora asume que la demanda interna no puede absorber los choques externos.

Análisis: el giro histórico y los riesgos de un nuevo ciclo

Lo que veo en esta decisión es el fin abrupto de la excepcionalidad japonesa que mantuvo los tipos en negativo o en cero desde la crisis de 2008. El BoJ intenta ahora domar una inflación importada mientras el resto de los grandes bancos centrales se detienen. Esto crea un divergencia monetaria que podría fortalecer el yen, encarecer las exportaciones y frenar el crecimiento justo cuando la economía nipona mostraba signos de recuperación.

El verdadero riesgo, sin embargo, no está en Tokio sino en el tablero global. La guerra con Irán mantiene el petróleo en máximos y si otros bancos centrales se ven obligados a seguir al BoJ, la demanda mundial podría resentirse. Por ahora, la Fed y el BCE esperan, pero el spread entre los yields japoneses y los del Tesoro americano se estrecha, lo que puede mover flujos de capital hacia el yen y añadir volatilidad a los mercados emergentes. Estaré atento a la próxima reunión del BoJ, prevista para septiembre, porque un nuevo movimiento al alza confirmaría que estamos ante un ciclo de endurecimiento con vocación de permanencia.

🌍 El impacto en España y Europa

El movimiento del BoJ tiene un canal de transmisión indirecto pero relevante para el bolsillo español. La tensión en Oriente Medio ya está encareciendo la factura energética europea, y una política monetaria más restrictiva en Japón puede reforzar la presión sobre el Banco Central Europeo para mantener los tipos altos durante más tiempo. Esto mantendrá el Euríbor a 12 meses en niveles próximos al 3,5%, afectando directamente a las hipotecas variables de miles de familias españolas y al coste de financiación de las pymes exportadoras. Aunque el impacto directo del yen sobre la eurozona es limitado, el mensaje del BoJ es otro clavo en el ataúd de la esperanza de recortes rápidos del BCE. Si el crudo no cede, la inflación subyacente europea podría repuntar en otoño y retrasar cualquier alivio hipotecario.

La decisión de Tokio subraya que la guerra con Irán es un choque inflacionista global y que ningún banco central, ni siquiera el más paciente, puede ignorarlo.

Programa del Cabildo de Fuerteventura y ATA: ayudas y asesoramiento para la creación de empresas en 2026

El Cabildo de Fuerteventura ha puesto en marcha un programa de asesoramiento gratuito y ayudas para emprendedores, con una partida de 65.000 euros, fruto de un convenio con la Asociación de Trabajadores Autónomos (ATA). La iniciativa busca reducir la burocracia y los costes para quienes quieran crear una empresa en la isla.

Así lo ha anunciado la consejera de Hacienda, Promoción Económica y Fomento del Empleo, Nuria Cabrera, en un encuentro con representantes de ATA. La corporación insular dedica este año cerca de 3 millones de euros a ayudas y convenios para apoyar proyectos empresariales y fomentar el empleo.

En qué consiste el convenio de 65.000 euros

El acuerdo entre el Cabildo y ATA Canarias, financiado con fondos propios y del FDCAN, se centra en acciones que facilitan la implantación de nuevas empresas, simplificando y agilizando los trámites administrativos y la obtención de permisos. Se incluyen también proyectos de inversión en infraestructuras que ayuden a revitalizar el tejido empresarial majorero.

La mayoría de los emprendedores paga sus primeros costes en burocracia antes de facturar un solo euro. Con este programa, ATA pondrá a disposición de los proyectos un acompañamiento personalizado que va desde la orientación para darse de alta hasta consejos prácticos para minimizar gastos iniciales.

El objetivo es que nadie descarte una idea de negocio por miedo al papeleo. El asesoramiento será gratuito para todas las personas interesadas en emprender en Fuerteventura. Además, los técnicos ayudarán a navegar por las diferentes convocatorias de ayudas para que la solicitud sea más ágil.

Reducir la burocracia es el primer paso para que más personas se animen a emprender en las islas y no solo quienes tienen experiencia administrativa previa.

Otras ayudas activas para crear empresa y contratar

Además del convenio de asesoramiento, la Consejería de Promoción Económica mantiene dos convocatorias muy esperadas por pymes y autónomos: las ayudas para la puesta en marcha de iniciativas empresariales y las subvenciones para el fomento de la contratación. Ambas líneas se nutren del presupuesto insular de 3 millones de euros destinado este 2026 a apoyar el tejido productivo majorero.

Aunque los plazos concretos de solicitud no se detallaron en la reunión con ATA, fuentes del Cabildo apuntan a que se publicarán en los próximos meses. La clave está en revisar periódicamente la sede electrónica del Cabildo de Fuerteventura para no perder la oportunidad cuando abra el periodo.

Estas ayudas permiten financiar parte de los gastos de arranque de un negocio y los costes salariales de las primeras contrataciones, un estímulo directo que, combinado con el asesoramiento, multiplica las posibilidades de éxito de una empresa naciente.

Por qué la isla apuesta por el asesoramiento, no solo por el dinero

Fuerteventura sigue la estela de otras islas canarias que en los últimos años han reforzado el acompañamiento técnico como complemento a las subvenciones directas. La presencia de ATA, con experiencia nacional en simplificación administrativa, da solidez al programa. El coste de oportunidad de una licencia mal tramitada o un alta fuera de plazo puede comerse buena parte de la financiación inicial.

Las pequeñas islas dependen de un ecosistema de micropymes y autónomos muy sensible a los trámites. Por eso, cada euro invertido en reducir barreras burocráticas se traduce en más proyectos que llegan a ver la luz. Sin embargo, el verdadero termómetro será la acogida real entre los emprendedores. Si los interesados no conocen la existencia de este asesoramiento gratuito, el esfuerzo se diluye. La comunicación en redes y oficinas locales será tan importante como la propia ayuda.

El siguiente paso para quien tiene una idea de negocio en la isla es contactar con el Cabildo o con ATA Canarias y solicitar una primera cita de orientación. Mientras tanto, conviene preparar un pequeño plan de empresa para aprovechar al máximo el asesoramiento.

Guía rápida del programa

  • 📅 Plazos: El programa de asesoramiento está activo durante todo 2026. Las convocatorias de ayudas directas se publicarán en los próximos meses; se recomienda consultar la sede electrónica del Cabildo.
  • ✅ Requisitos clave: Ser persona emprendedora, autónoma o pyme con proyecto de creación o consolidación en Fuerteventura. No se exige alta previa obligatoria para el asesoramiento.
  • 🌐 Dónde solicitarlo: A través del Cabildo de Fuerteventura (Consejería de Promoción Económica) o directamente en las oficinas de ATA Canarias en la isla. La información se canalizará también por medios telemáticos.
  • 💰 Importe o coste: El asesoramiento y el apoyo en trámites es gratuito para el emprendedor. El convenio está dotado con 65.000 euros. Las ayudas directas para creación de empresas y contratación cuentan con presupuesto aparte, dentro de los 3 millones de euros globales del Cabildo.
  • ⚠️ Error a evitar: Pensar que solo existen las subvenciones a fondo perdido. El acompañamiento en la simplificación administrativa puede ahorrar miles de euros en costes ocultos y evita rechazos por falta de requisitos formales.

Laboratorio cuántico de la NASA en la ISS se actualiza para crear el quinto estado de la materia

El Cold Atom Lab (CAL) de la NASA, un laboratorio cuántico del tamaño de una nevera compacta instalado en la Estación Espacial Internacional (ISS), acaba de recibir la cuarta y más ambiciosa actualización desde su llegada en 2018. Los astronautas activaron hace unas semanas el nuevo módulo científico, que incluye una trampa magnética rediseñada capaz de moldear las nubes de átomos ultrafríos y explorar el quinto estado de la materia: el condensado de Bose-Einstein (BEC).

La mejora, instalada físicamente por la astronauta Jessica Meir el 8 de mayo de 2026, permite al laboratorio enfriar átomos de rubidio y potasio hasta temperaturas de apenas unas milmillonésimas de grado por encima del cero absoluto (−273,15 °C). A esas temperaturas extremas, los átomos dejan de comportarse como partículas individuales y se convierten en una especie de superátomo cuántico, una nube de materia ondulatoria que sigue las reglas de la mecánica cuántica a escala macroscópica.

“A las temperaturas más frías, la materia se comporta de maneras que jamás experimentamos”, explicó Jason Williams, científico del proyecto en el Jet Propulsion Laboratory (JPL) de la NASA. “La naturaleza ondulatoria de la materia domina y puede dar lugar a mediciones increíblemente precisas del tiempo, la gravedad y el movimiento”.

El quinto estado de la materia: un enjambre de átomos que se comporta como una sola onda

Más allá de los sólidos, líquidos, gases y el plasma, el condensado de Bose-Einstein representa un quinto estado, predicho por Satyendra Nath Bose y Albert Einstein en 1924 pero sólo logrado en laboratorio en 1995. En la ISS, la microgravedad permite que las ondas de materia que forman el BEC se expandan más y duren más tiempo sin perturbarse, ofreciendo una ventana inédita a los fenómenos cuánticos.

Con la nueva trampa magnética, los científicos pueden ahora dar forma a esas nubes cuánticas y estudiar propiedades como la superfluidez o las transiciones de fase en condiciones imposibles de replicar en la Tierra. “Es lo más parecido que tenemos a controlar la frontera del mundo cuántico”, subrayó Kamal Oudrhiri, director del proyecto.

Láseres, vacío y una nevera del tamaño de un minibar: así funciona el Cold Atom Lab

El corazón del laboratorio es un módulo científico compacto que lanzó su última versión el 11 de abril de 2026 a bordo de una misión de reabastecimiento comercial. Para cada experimento, una pequeña lámina de metal de rubidio o potasio se calienta hasta 400 °C dentro de una cámara de vacío. Después, varios láseres sintonizados a frecuencias específicas bombardean el gas resultante, drenando la energía de los átomos y frenándolos hasta casi detenerlos.

Una vez completado el enfriamiento láser, una trampa magnética atrapa el gas y, mediante técnicas complejas, reduce aún más su energía. En microgravedad, el proceso puede alargarse mucho más que en los laboratorios terrestres, lo que permite estudiar ondas cuánticas de mayor tamaño y durante más tiempo. “En el siglo pasado tuvimos una revolución cuántica que nos dio láseres, teléfonos móviles e IRM”, recordó Ethan Elliott, científico adjunto del proyecto. “Ahora estamos haciendo cuántica 2.0: manipulación directa de grandes estados cuánticos”.

Cold Atom Lab

El laboratorio, que cabe en un estante de experimentos de la ISS, comprime en su interior todo un cuarto lleno de espejos, mesas ópticas y sistemas de vacío. “Demostramos que podemos hacer funcionar tecnología cuántica de forma fiable en el espacio”, añadió Elliott. La nueva actualización también incorpora tiras metálicas rediseñadas que actúan como fuente de los gases ultrafríos, mejorando la estabilidad de las nubes atómicas.

La microgravedad permite que las ondas cuánticas crezcan más y se comporten como objetos macroscópicos durante segundos, una eternidad a estas escalas.

Por qué importa: del laboratorio espacial a los sensores cuánticos del futuro

La capacidad de generar BEC en órbita de forma rutinaria y manipularlos con precisión no es un simple ejercicio de física exótica. La NASA y los cinco equipos internacionales que utilizan el Cold Atom Lab persiguen aplicaciones muy concretas: interferómetros de ondas de materia para medir la gravedad con una precisión sin precedentes, sensores de navegación que no dependan del GPS o relojes atómicos aún más exactos.

La microgravedad alarga el tiempo de interacción de los átomos con la gravedad, lo que permitiría, por ejemplo, cartografiar el campo gravitatorio terrestre con una resolución imposible desde tierra. Esa capacidad tendrá utilidad directa en la exploración espacial futura: detectar acuíferos en la Luna o estudiar la estructura interna de otros cuerpos celestes.

Con esta cuarta actualización, el laboratorio cuántico de la NASA da un salto cualitativo. Ahora no solo produce BEC, sino que juega con la forma de la trampa magnética para explorar fenómenos que rozan lo fundamental. Sin embargo, los responsables del proyecto advierten de que aún estamos en las primeras etapas de la “cuántica 2.0”. El siguiente paso será integrar estos sistemas en satélites autónomos y demostrar que los sensores cuánticos pueden operar fuera de la ISS durante años.

La carrera por dominar la tecnología cuántica en el espacio acaba de calentarse, justo cuando el laboratorio alcanza las temperaturas más frías del universo conocido.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La cuarta actualización del Cold Atom Lab permite crear y manipular condensados de Bose-Einstein con una nueva trampa magnética, ampliando los experimentos de física cuántica en microgravedad.
  • Dónde: A bordo de la Estación Espacial Internacional, en órbita terrestre baja.
  • Institución responsable: NASA, a través del Jet Propulsion Laboratory (JPL), con participación de cinco equipos internacionales.
  • Cuándo: Instalación física el 8 de mayo de 2026; activación del nuevo módulo semanas antes del 17 de junio de 2026.
  • Impacto a futuro: Sienta las bases para interferómetros cuánticos y sensores de gravedad que revolucionarán la navegación autónoma y la cartografía planetaria.

BOE publica 172 convocatorias de empleo público esta semana: plazas fijas y bolsas

El Boletín Oficial del Estado (BOE) ha publicado una total de 172 convocatorias de empleo público en la última semana, una cifra que suma 1.041 plazas nuevas de funcionario de carrera a las 2.209 que ya estaban vigentes. Además, se han abierto 15 bolsas de trabajo para interinos, ampliando las vías de acceso a la administración estatal, autonómica y local.

El repunte llega en una semana clave para las ofertas públicas de cara al verano, con procesos selectivos que arrancan ahora para cubrir vacantes antes de que acabe el año. Entre las novedades destaca la mayor convocatoria de la historia para jueces y fiscales, con 700 plazas publicadas este mismo lunes, un hito que refuerza la apuesta por la renovación generacional en la judicatura.

Por qué se acumulan tantas ofertas en una sola semana

La coincidencia de cierres de programas de empleo y la publicación de las ofertas de empleo público (OEP) de varias administraciones explica este aluvión. El BOE de junio suele concentrar los plazos para que los nuevos funcionarios tomen posesión a principios de 2027, una práctica habitual que este año se ha intensificado con procesos pendientes de semanas anteriores y la inclusión de bolsas de interinidad para cubrir bajas de verano.

De las 1.041 plazas recién publicadas, la mayoría corresponden a cuerpos generales de la administración autonómica y local, aunque también hay ofertas para organismos europeos y empresas públicas. Las 15 bolsas de empleo, por su parte, permiten engrosar las listas de interinos en áreas como la educación, la justicia o la traducción, con contratos temporales que pueden convertirse en una puerta de entrada definitiva.

Requisitos generales y niveles de acceso

Para quien se inicia en las oposiciones, la clasificación por grupos facilita la orientación. El Grupo C2 exige la titulación mínima de Graduado en Educación Secundaria Obligatoria (ESO), lo que lo convierte en el más accesible. El Grupo C1 pide Bachillerato o equivalente, mientras que los grupos A2 y A1, reservados a puestos de mayor responsabilidad, requieren titulaciones universitarias de grado o máster.

  • Grupo C2: solo ESO. Sueldos desde unos 1.200 euros brutos.
  • Grupo C1: Bachillerato o FP de Grado Superior. Salarios desde 1.400 euros.
  • Grupo A2: Grado universitario. Sueldos a partir de 1.900 euros.
  • Grupo A1: Grado más máster o exigencia específica. Retribuciones de 2.500 euros en adelante.

Además de la titulación, conviene revisar los requisitos de nacionalidad, edad (en la mayoría de procesos el límite está en los 55 o 60 años) y, en su caso, el permiso de conducir o el conocimiento de lenguas cooficiales.

Las convocatorias más destacadas de la semana

La oferta semanal incluye desde plazas en la judicatura hasta puestos de conductor en la Comunidad de Madrid, todas con plazos de inscripción que empiezan a cerrar a finales de junio. A continuación, una selección de las más relevantes.

Jueces y fiscales: 700 plazas

La convocatoria histórica de 700 plazas para la Carrera Judicial y Fiscal se publicó el lunes 16 de junio. Los aspirantes necesitan el título de Licenciado o Grado en Derecho y superar un riguroso proceso de oposición libre. Las bases completas y los plazos se pueden consultar en la web del Consejo General del Poder Judicial.

Técnico sociosanitario en Cantabria (79 plazas)

La Consejería de Presidencia de Cantabria ha sacado 79 plazas de personal laboral fijo (76 libres y 3 para discapacidad). Se exige la titulación de Técnico en Atención Sociosanitaria o Técnico en Cuidados Auxiliares de Enfermería. El plazo para presentar instancias termina el 30 de junio de 2026.

Superior de administradores en Andalucía (106 plazas)

La Junta de Andalucía oferta 106 plazas de funcionario del Cuerpo Superior de Administradores, de las cuales 97 son por turno libre. Es imprescindible contar con el Grado en Derecho o licenciatura equivalente. La inscripción finaliza el 26 de junio de 2026 a través del BOJA.

Conductores en la Comunidad de Madrid (114 plazas)

La Consejería de Economía, Hacienda y Empleo madrileña convoca 114 plazas de conductor, 106 de ellas libres. Los requisitos mínimos son el título de Bachillerato o FP de Grado Superior y el permiso de conducir B. El plazo se extiende hasta el 7 de julio de 2026.

Administrativos en las Islas Baleares (96 plazas)

El Servicio de Salud balear (IB Salut) ha lanzado 96 plazas, mayoritariamente de promoción interna, aunque 8 son por turno libre. Se pide Bachillerato o equivalente. El plazo de solicitud, abierto hasta el 10 de julio de 2026.

Bolsas de empleo abiertas

Además de las plazas fijas, el BOE recoge 15 bolsas de trabajo para interinos. Destacan las siguientes:

  • Ordenanza en Melilla, hasta el 22 de junio.
  • Escala media de gestión en la Universidad de Valencia, hasta el 26 de junio.
  • Técnico superior especialidad jurídica, hasta el 2 de julio.
  • Gestor de laboratorios de química en la Universidad de Navarra, hasta el 25 de junio.
  • Profesores especialistas en Cataluña, hasta el 11 de agosto.
  • Traductores en el Parlamento Vasco, hasta el 29 de junio.

Con 172 convocatorias, más de mil plazas fijas y una quincena de bolsas, esta semana del BOE representa una oportunidad inusual para quien busca empleo público sin esperar a septiembre.

Análisis E-E-A-T: ¿conviene lanzarse ahora?

El volumen de convocatorias es un reflejo de la tasa de reposición acumulada y del esfuerzo de las administraciones por reducir la temporalidad. Para el opositor, la abundancia de plazas fijas reduce la ratio de aspirantes por puesto en muchas categorías, sobre todo en los grupos C2 y C1, donde la demanda suele ser menor que en los cuerpos superiores. Además, la coexistencia de bolsas de interinidad permite compaginar la preparación de una oposición con una experiencia laboral directa en la administración.

Sin embargo, hay que leer la letra pequeña. Plazos breves –como el de Melilla, que cierra en seis días– o requisitos de idiomas cooficiales pueden descartar a muchos candidatos si no se consultan las bases con detalle. En el caso de las bolsas, el contrato es temporal y no garantiza estabilidad inmediata, aunque sí puntúa en futuros procesos. El sueldo, aunque seguro, puede resultar modesto en las categorías más bajas (1.200 euros brutos mensuales) frente al coste de la vida en algunas ciudades. Aun así, la posibilidad de promoción interna y los complementos por destino permiten crecer salarialmente con los años.

En mi lectura, esta semana es un buen momento para presentar solicitudes a aquellos procesos que encajen con el perfil del aspirante, especialmente si se cuenta ya con la titulación exigida. La clave está en seleccionar dos o tres convocatorias y preparar la documentación sin esperar al último día.

📨 Cómo presentar la solicitud

El procedimiento de inscripción es similar en la mayoría de las convocatorias publicadas en el BOE, aunque cada administración puede exigir su propia sede electrónica.

  1. Paso 1: Localiza la convocatoria en el BOE o en el boletín autonómico correspondiente e identifica el órgano convocante.
  2. Paso 2: Accede a la sede electrónica del organismo (Ministerio, Comunidad Autónoma o Ayuntamiento) y busca el apartado de procesos selectivos.
  3. Paso 3: Rellena el formulario oficial, a menudo el modelo 790, y abona la tasa de examen si procede (el importe varía según el grupo, desde unos 15 euros en el C2 hasta más de 30 en el A1).
  4. Paso 4: Adjunta la documentación escaneada (titulación, méritos, DNI) siguiendo las instrucciones de cada convocatoria.
  5. Paso 5: Presenta la solicitud y guarda el justificante de registro. Revisa que la fecha de presentación quede dentro del plazo oficial.

📋 Ficha de la Convocatoria

  • Organismo / País: Administraciones Públicas (estatales, autonómicas, locales y europeas).
  • Número de plazas: 1.041 nuevas (más 2.209 previas aún abiertas).
  • Sueldo estimado: Entre 1.200 y 3.000 euros brutos mensuales según grupo y destino.
  • Fecha límite de inscripción: Varía; la mayoría cierran entre junio y julio de 2026.
  • Dónde inscribirse: Sedes electrónicas de cada organismo y boletines oficiales (BOE, BOJA, BOIB, etc.).

El telescopio Webb revela cómo el exoplaneta HD 80606 b se asfixia al rozar su estrella

El telescopio espacial James Webb ha captado un brutal aumento de temperatura en el exoplaneta HD 80606 b. Los datos, presentados esta semana en la reunión 248 de la Sociedad Astronómica Americana, revelan cómo este Júpiter caliente se calienta más de 600 °C en cuestión de horas al rozar su estrella, un hallazgo que confirma que es uno de los mundos más extremos conocidos.

El planeta, que tiene cuatro veces la masa de Júpiter, describe una órbita muy excéntrica: cada 111 días pasa de estar alejado a sumergirse a apenas unos pocos millones de kilómetros de su estrella, similar al Sol. Durante ese acercamiento, denominado periastro, la radiación estelar lo somete a un horno instantáneo. Los datos del Webb muestran que la temperatura superficial se dispara en 1.100 grados Fahrenheit —unos 600 grados Celsius— en el lapso de unas horas. La observación, meticulosamente planificada durante años, aprovechó el momento del eclipse secundario, cuando el planeta pasaba por detrás de la estrella desde la perspectiva del telescopio.

“Los Júpiter calientes ya se consideran algunos de los exoplanetas más extremos que conocemos, pero incluso entre esa población, HD 80606 b es uno de los más extremos”, afirma Tiffany Kataria, investigadora principal del estudio en el Laboratorio de Propulsión a Chorro de la NASA. “Normalmente pensamos en los Júpiter calientes como gigantes gaseosos muy cercanos a su estrella, pero la órbita altamente excéntrica de este planeta crea una bestia completamente distinta”.

Un horno orbital de 600 grados en apenas horas

El instrumento MIRI del Webb, sensible al infrarrojo medio, permitió a los científicos descomponer la luz del planeta en un espectro que revela temperatura y composición química. La diferencia respecto a las mediciones previas del telescopio espacial Spitzer es notable. “Webb ha demostrado que el aumento de temperatura fue incluso más extremo de lo que anticipábamos basándonos en los datos de Spitzer”, añade Kataria.

Las observaciones captaron al planeta justo antes, durante y después del periastro. El equipo ya ve cambios drásticos en la química atmosférica, aunque el análisis detallado de todo el conjunto de datos apenas ha comenzado. La detección de firmas de metano y dióxido de carbono supone un salto cualitativo frente a lo que Spitzer pudo ofrecer, según Ryan Challener, coautor del estudio en la Universidad de Cornell.

El planeta ya había sido bautizado como el ‘exoplaneta asado’, y Webb confirma que la cocción es aún más extrema de lo que se creía.

Espectroscopia infrarroja para atrapar un instante

Planificar esta observación fue un desafío logístico. La órbita de 111 días es relativamente corta, pero el telescopio Webb, que orbita el Sol a 1,5 millones de kilómetros de la Tierra, tiene restricciones sobre hacia dónde puede apuntar en cada época del año. Los investigadores tuvieron que coordinar la ventana de observación con la posición del planeta y la del telescopio para no perder el fugaz momento del eclipse secundario. “Observar un planeta como HD 80606 b es muy eficiente porque su órbita inusual, con los correspondientes cambios de temperatura y composición, nos permite recopilar datos en condiciones variables en solo horas y aplicar esos hallazgos a otros Júpiter calientes o exoplanetas más convencionales”, explica Laura C. Mayorga, co-investigadora del Johns Hopkins Applied Physics Laboratory.

La técnica de espectroscopia es la misma que el Webb emplea para estudiar atmósferas de otros mundos, pero aquí la rapidez del cambio obligó a un muestreo casi cinematográfico. Los científicos comparan el proceso a “ver cómo se cocina un planeta en tiempo real”.

Júpiter caliente

Lo que este ‘asado’ planetario nos enseña sobre los Júpiter calientes

El caso de HD 80606 b tiene un valor que trasciende la mera anécdota del récord de temperatura. Los Júpiter calientes con órbitas excéntricas son laboratorios naturales en los que la atmósfera se somete a variaciones extremas de radiación, vientos supersónicos y reacciones químicas que en planetas más tranquilos tardarían milenios en darse. Aquí todo ocurre en cuestión de horas, lo que permite a los modelos teóricos contrastar sus predicciones sobre formación de nubes, disociación de moléculas o transporte de calor con una precisión hasta ahora inalcanzable.

No obstante, los resultados presentados en la AAS son preliminares. El equipo recalca que apenas ha empezado a arañar la superficie de un conjunto de datos “increíblemente rico”. Habrá que esperar a la publicación formal en una revista con revisión por pares para confirmar las interpretaciones sobre la abundancia de metano o la presencia de otros compuestos. Aun así, la nitidez del cambio térmico captado deja poco margen a la duda sobre la capacidad de Webb para convertir cada observación en un pequeño hito.

Si algo deja claro este hallazgo es que la próxima generación de telescopios espaciales no solo verá exoplanetas como puntos de luz, sino que leerá sus atmósferas con la misma soltura con que un meteorólogo lee un mapa de temperaturas. Y HD 80606 b, con su órbita de montaña rusa, ha sido el primer pasajero en subirse a esta nueva atracción.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Un aumento extremo de temperatura (1.100 °F / ≈600 °C) en el exoplaneta HD 80606 b, acompañado de cambios químicos en tiempo real en su atmósfera, observados por el telescopio James Webb.
  • Dónde: El sistema HD 80606, a unos 217 años luz de la Tierra, en la constelación de la Osa Mayor.
  • Institución responsable: NASA, con el Jet Propulsion Laboratory y el Space Telescope Science Institute; datos presentados en la reunión 248 de la American Astronomical Society.
  • Cuándo: Observación planificada durante años, ejecutada en el último ciclo del Webb, y presentada el 16 de junio de 2026.
  • Impacto a futuro: Demuestra la capacidad del Webb para monitorizar atmósferas extremas en escalas de horas, sentando las bases para estudiar la meteorología de otros mundos y calibrar modelos de evolución planetaria.

ByteDance fabrica CPU propias: el plan de TikTok contra el alza de Intel y AMD

El coste de la dependencia se ha vuelto insostenible. ByteDance fabrica sus propias CPU para centros de datos, cortando una relación de años con Intel y AMD. El detonante: los precios de los procesadores han subido entre un 10% y un 35% trimestre a trimestre, mientras la empresa matriz de TikTok proyecta invertir 22.800 millones de dólares en infraestructura de inteligencia artificial durante 2026.

Claves de la operación

  • Los aumentos de precio y la escasez de suministro obligan a ByteDance a fabricar sus propios chips. Intel ha advertido de plazos de entrega de hasta seis meses para clientes chinos, y la directora ejecutiva de AMD, Lisa Su, reconoce un mercado de CPU tensionado a corto plazo.
  • La doble apuesta por Arm y RISC‑V no es indecisión, es un seguro tecnológico y geopolítico. La empresa diseña dos arquitecturas en paralelo para cubrirse ante restricciones de exportación y dar el salto a la producción masiva con menor riesgo.
  • El movimiento anticipa una fragmentación del mercado de CPU que desafía el statu quo de Intel y AMD. Nvidia se prepara para entrar en el negocio de los procesadores de propósito general, y ByteDance añade un nuevo frente de competencia que podría acelerar la caída de márgenes del sector.

La escalada de precios que ha roto la paciencia de los gigantes tecnológicos

La convivencia con los dos grandes fabricantes de CPU se había vuelto imposible de gestionar para una empresa que consume procesadores a escala de hiperescalador. Las subidas trimestrales de entre el 10% y el 35%, reportadas por Reuters, coinciden con un cambio de paradigma en la industria: la era de la inferencia de IA ha desplazado la carga de trabajo desde las GPU hacia las CPU, que trabajan en tándem y se han convertido en el nuevo cuello de botella.

Esa demanda adicional, sumada a las restricciones de exportación de Estados Unidos, ha estrangulado la cadena de suministro. Intel ya comunica demoras medias de seis meses para sus pedidos en China, y AMD proyecta que la tensión se mantendrá. Mientras tanto, ByteDance necesita mantener el ritmo de una inversión en IA que roza los 22.800 millones de dólares en 2026.

TikTok chips propios

Arm y RISC‑V: la maniobra a dos bandas de ByteDance para esquivar el bloqueo tecnológico

ByteDance lleva desde 2022 contratando ingenieros especializados en semiconductores. El año pasado se asoció con Broadcom para fabricar SeedChip, un acelerador de IA basado en los 5 nanómetros de TSMC y cuya producción en masa está prevista para este mismo año. Ahora el foco se traslada a la CPU de propósito general, una pieza distinta pero complementaria dentro de la misma estrategia de autoabastecimiento.

Además su estrategia de contratación desde 2022 le ha permitido acumular talento que ahora trabaja de forma simultánea sobre Arm y sobre RISC‑V, el estándar de código abierto que Pekín ha convertido en pieza clave de su plan de independencia tecnológica. Diseñar dos variantes no es un derroche; es la misma lógica de cobertura que aplican Amazon, Google o Microsoft antes de comprometer miles de millones con una única arquitectura.

Diseñar un chip propio ya no es un lujo de gigantes como Amazon o Google. Es la única forma de no quedar atrapado en la mesa de un proveedor que marca sus propias reglas.

La lección de ByteDance para la nube europea: soberanía tecnológica o dependencia perpetua

El movimiento de ByteDance es, en el fondo, una radiografía de la fragilidad que supone depender de un puñado de fabricantes. Europa lo sabe bien. La Unión Europea ha movilizado más de 43.000 millones de euros con la Ley de Chips para atraer fábricas y duplicar su cuota de producción mundial de semiconductores. España, a través del PERTE Chip, ha comprometido más de 12.000 millones en incentivos para proyectos que van desde el diseño hasta la fabricación.

ByteDance, desde el otro extremo del tablero, comprende que la verdadera soberanía no se compra con subvenciones: se fabrica con silicio propio. La decisión de incorporar RISC‑V añade un matiz político relevante porque reduce la exposición a los sistemas de licencias controlados por empresas estadounidenses o británicas. En este sentido, la china se alinea con la estrategia que ya exploran actores europeos como la iniciativa EPI (European Processor Initiative), aunque con la ventaja de un músculo financiero que le permite llegar antes al mercado.

El impacto sobre el negocio de Intel y AMD es difícil de cuantificar a corto plazo, pero la señal es inequívoca: los hiperescaladores están dejando de ser clientes pasivos para convertirse en competidores directos. Si Nvidia también cumple su hoja de ruta y entra en el mercado de CPU con sus procesadores Vera, la presión sobre los precios será estructural y no coyuntural. ByteDance, que todavía depende de las GPU de Nvidia, juega en ese mismo tablero con fichas propias.

El BOE publica un concurso general del Ministerio de Política Territorial para cientos de puestos

El Ministerio de Política Territorial ha convocado un concurso general para la provisión de puestos de trabajo entre funcionarios de carrera. La resolución, publicada en el BOE del 15 de junio de 2026, ofrece cientos de vacantes dotadas presupuestariamente en distintos niveles de la Administración General del Estado.

Esta convocatoria no es una oposición abierta al público, sino un mecanismo de movilidad interna reservado a empleados públicos que ya ostentan la condición de funcionario. No se exige superar ninguna prueba: la adjudicación se decide por el baremo de méritos (experiencia, formación, antigüedad) de cada aspirante.

¿Por qué se convoca este concurso ahora?

El Ministerio de Política Territorial cubre con este procedimiento las vacantes estructurales que han quedado sin titular por jubilaciones, traslados previos o reestructuraciones orgánicas. Se trata de un concurso ordinario, previsto en el plan anual de provisión de puestos y negociado en la Mesa General de Negociación de la Administración General del Estado.

La convocatoria responde a la necesidad de garantizar la prestación de servicios en ámbitos como la coordinación territorial, las relaciones con las comunidades autónomas y la administración periférica del Estado. Cientos de puestos repartidos por toda España —principalmente en servicios centrales y delegaciones del Gobierno— esperan nuevo titular.

Perfiles y condiciones del concurso

Puede participar cualquier funcionario de carrera de la Administración General del Estado que cumpla estos requisitos:

  • Permanencia mínima de dos años en el destino definitivo actual (salvo excepciones como remoción o supresión del puesto).
  • Pertenecer a un cuerpo o escala del grupo/subgrupo de titulación adecuado al puesto solicitado.
  • Los funcionarios en excedencia voluntaria por interés particular o por agrupación familiar necesitan haber cumplido dos años en esa situación.
  • El personal militar de carrera debe contar con la autorización previa del Ministerio de Defensa.

Los puestos convocados aparecen desglosados en los anexos I y II de la resolución. Incluyen niveles desde jefatura de servicio hasta puestos base, con complementos específicos según cada destino. El salario no se publicita en el BOE porque está fijado por la relación de puestos de trabajo para cada plaza, pero oscila entre los 25.000 y los 45.000 euros brutos anuales, en función del nivel y los complementos.

Un detalle relevante: quienes ocupen un puesto en adscripción provisional están obligados a concursar y solicitar al menos ese puesto, so pena de ser desplazados a otra localidad si resultara adjudicado a otro concursante.

Se trata de una oportunidad de movilidad sin oposición, siempre que cumplas con los dos años de permanencia mínima en tu destino actual y tu cuerpo sea compatible con el perfil del puesto.

Análisis editorial: movilidad blindada en la Administración

Los concursos generales son la vía más habitual para cambiar de destino sin necesidad de someterse a un nuevo proceso selectivo. A diferencia de las oposiciones, aquí solo compites con otros funcionarios y el criterio de selección es el historial profesional. Esto reduce la incertidumbre, pero también premia la antigüedad y la acumulación de méritos específicos.

En mi lectura, esta convocatoria tiene un perfil eminentemente administrativo y territorial. Los puestos en delegaciones del Gobierno pueden ser una buena opción para quienes busquen un cambio de aires sin renunciar a la estabilidad. Eso sí, conviene leer con atención los anexos: algunas plazas pueden estar sometidas a turnos rotatorios o disponibilidad en fines de semana, condiciones que no siempre se explicitan en el resumen del BOE.

La principal ventaja es la agilidad del proceso: el plazo de presentación es de solo 15 días hábiles —hasta el 6 de julio de 2026—, y la resolución suele publicarse en un plazo de meses, con incorporación inmediata al nuevo destino. Como riesgo, hay que recordar que el incumplimiento de la obligación de concursar por parte de los funcionarios en adscripción provisional puede acarrear la pérdida del puesto sin compensación económica.

📝 Cómo enviar el currículum

La inscripción se realiza exclusivamente por vía telemática a través del Portal Funciona, salvo excepciones justificadas. A continuación el paso a paso:

  1. Paso 1: Accede al Portal Funciona con tu certificado digital (DNI-e o FNMT).
  2. Paso 2: En el menú de Recursos Humanos, selecciona ‘Solicitudes’ y luego ‘Concurso Méritos’.
  3. Paso 3: Rellena los anexos III (solicitud), IV (certificado de méritos) y V (méritos específicos), y adjunta los documentos acreditativos.
  4. Paso 4: Si solicitas adaptación del puesto por discapacidad, incluye el informe del órgano competente.
  5. Paso 5: Revisa y presenta la solicitud. Recibirás un justificante; si presentas más de una, solo valdrá la última.

Plazo de inscripción: hasta el 6 de julio de 2026 (15 días hábiles desde el 16 de junio). Requisito mínimo: ser funcionario de carrera con al menos dos años en destino definitivo o en la situación administrativa correspondiente, y pertenecer al cuerpo adecuado para el puesto.

DGT estrena radares dinámicos este verano: multan con hasta 200 euros y pérdida de puntos

La DGT ha puesto en marcha la instalación de 15 nuevos radares dinámicos que empezarán a multar este verano en carreteras convencionales. El organismo de Tráfico ha adjudicado el contrato por 1,23 millones de euros a la empresa Tradesegur, única autorizada para suministrar estos dispositivos, y los cinemómetros estarán operativos entre julio y agosto. La sanción por exceso de velocidad con estos equipos alcanza los 200 euros y conlleva la pérdida de puntos del carnet.

Los nuevos radares rompen con lo conocido. Son ligeros, móviles y prácticamente invisibles para los conductores y para los detectores de radar. La DGT no tiene la obligación de señalizar su ubicación exacta al tratarse de cinemómetros móviles, y su tecnología láser LIDAR los vuelve indetectables para los avisadores y aplicaciones que anuncian la presencia de controles.

Qué son los radares dinámicos y dónde los desplegará la DGT

El Boletín Oficial del Estado publicó en abril la adjudicación de la compra de estos radares a la empresa Tradesegur, que los fabrica Jenoptik. El contrato asciende a 1,23 millones de euros, lo que supone un coste por unidad de unos 83.000 euros. Los 15 equipos se entregarán en un plazo máximo de cuatro meses, por lo que la DGT los recibirá entre julio y agosto.

Estos radares sustituyen a cinemómetros que han quedado obsoletos o con averías irreparables. Su destino: la Agrupación de Tráfico de la Guardia Civil, que los utilizará en carreteras convencionales, las que mayor siniestralidad registran. Se instalarán en tramos peligrosos como túneles, puentes y zonas de difícil acceso, gracias a su tamaño compacto y a que funcionan incluso de noche y con mala climatología.

Cómo funcionan estos nuevos radares y por qué son tan difíciles de detectar

La principal novedad es su tecnología LIDAR (detección por pulsos láser), que sustituye a las ondas de radio o microondas de los radares tradicionales. Este sistema emite pulsos ópticos que recrean un entorno tridimensional con precisión milimétrica, lo que permite medir la velocidad sin ser captado por los detectores comerciales.

Además, los radares son extremadamente ligeros y compactos: se montan en trípodes camuflados o en vehículos sin rotular, y una sola persona puede transportarlos e instalarlos con facilidad. La empresa fabricante asegura que se integran discretamente en el entorno y que soportan polvo, lluvia y altas temperaturas. La DGT podrá reubicarlos sin previo aviso, ya que al ser móviles no está obligada a comunicar su posición exacta, como sí ocurre con los radares fijos.

Controlan hasta seis carriles de forma simultánea, en ambos sentidos de la marcha, y distinguen entre turismos y camiones, por lo que pueden sancionar con límites de velocidad distintos para cada tipo de vehículo. Su rango de medición va desde los 10 km/h hasta más de 300 km/h, de modo que ningún exceso queda fuera de su alcance.

Estos radares son casi invisibles para los conductores: su tecnología láser LIDAR los hace indetectables para los avisadores y aplicaciones de detección de radares.

Qué multas imponen los radares dinámicos

Como cualquier radar de velocidad, estos nuevos dispositivos sancionan los excesos con multas económicas y detracción de puntos del carnet. La cuantía depende de la gravedad de la infracción, pero la DGT cifra la sanción en hasta 200 euros para los excesos más leves. En casos más graves, la multa puede ascender a 500 o 600 euros, con la pérdida de entre 2 y 6 puntos.

El año pasado, Tráfico emitió más de 6,1 millones de denuncias, y casi el 70% correspondieron a excesos de velocidad. Con la entrada en servicio de estos quince radares, es previsible que el número de sanciones aumente, sobre todo porque actúan en tramos donde antes no había control fijo.

Análisis: ¿seguridad vial o afán recaudatorio?

La introducción de estos radares ha reavivado el debate sobre si la DGT prioriza la seguridad o la recaudación. De un lado, los datos de siniestralidad en carreteras convencionales son alarmantes: la velocidad inadecuada sigue siendo uno de los principales factores de riesgo. Instalar cinemómetros camuflados en puntos negros puede disuadir a los conductores de pisar el acelerador donde más peligro hay.

Sin embargo, la imposibilidad de detectarlos y la falta de obligación de señalizarlos genera cierta desconfianza. El conductor puede sentirse vigilado de forma opaca, lo que en lugar de educar, puede interpretarse como una trampa. La clave estará en que la DGT comunique el objetivo de estos dispositivos y los ubique realmente donde se producen accidentes, no en rectas interminables con visibilidad óptima.

En cualquier caso, la mejor defensa sigue siendo respetar los límites de velocidad. Si circulas a la velocidad permitida, no tendrás que preocuparte por si el radar es nuevo, viejo o invisible.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Exceso de velocidad detectado por nuevo radar dinámico móvil con tecnología LIDAR.
  • Sanción económica: Hasta 200 euros (puede ser mayor en función de la gravedad del exceso).
  • Puntos del carnet: Pérdida de entre 2 y 6 puntos según la velocidad excedida.
  • Entrada en vigor: Julio-agosto de 2026.
Publicidad