Las exportaciones de semiconductores de Taiwán se disparan en junio al mayor ritmo en meses por el boom de la IA

He estado revisando los datos publicados esta mañana por el Ministerio de Finanzas de Taiwán y la cifra es contundente: las exportaciones de la isla crecieron en junio un 40,3% interanual hasta alcanzar los 74.830 millones de dólares estadounidenses, el tercer nivel mensual más alto de la historia y el 32º mes consecutivo de expansión. El dato, ligeramente por debajo del rango previsto por el propio ministerio (entre el 42% y el 49%), confirma que la demanda de infraestructura de inteligencia artificial sigue siendo el principal motor de la economía taiwanesa, compensando la debilidad del consumo electrónico tradicional.

El boom de la IA impulsa los envíos tecnológicos a máximos

El desglose de las cifras detallado por Beatrice Tsai, Directora General de Estadísticas del ministerio, muestra una economía partida en dos velocidades. Mientras los productos tecnológicos vinculados a la IA se disparan, los bienes industriales tradicionales pierden fuelle. A continuación, los datos clave:

  • Productos de información, comunicaciones y audio-vídeo: las exportaciones se dispararon un 72,3% interanual, hasta 33.920 millones de dólares, reflejando la demanda voraz de servidores y equipos de red para centros de datos de IA.
  • Componentes electrónicos (principalmente semiconductores): crecieron un 32,8%, alcanzando 25.390 millones de dólares, un ritmo que los sitúa como el pilar estable del crecimiento.
  • Destinos geográficos: los envíos a Estados Unidos subieron un 34,8% (23.280 millones); a China, un 22,2%; a la ASEAN, un 47,1%; y a Europa, un 48,4%, evidenciando que la fiebre inversora por la IA es un fenómeno global.
  • Importaciones récord: con 62.630 millones de dólares (+51,8%), las compras de equipos de fabricación de semiconductores y bienes de capital alcanzaron máximos históricos, anticipando nuevas ampliaciones de capacidad.

En contraste, las exportaciones de plásticos y metales entraron en territorio de contracción, y el crecimiento de los productos minerales se moderó al calmarse las tensiones en Oriente Medio, según indicó Tsai. Esta dualidad subraya la concentración del dinamismo en un solo vector: la infraestructura de IA.

«La demanda de chips de alta gama, servidores y componentes clave para la inteligencia artificial está proporcionando un impulso sin precedentes a las exportaciones de Taiwán.» — Beatrice Tsai, Directora General de Estadísticas del Ministerio de Finanzas de Taiwán, rueda de prensa del 9 de julio de 2026

Análisis: La fragilidad oculta tras la racha récord

Lo que veo en estos datos no es solo un ciclo expansivo, sino una asimetría preocupante. Taiwán ha logrado encadenar 32 meses de crecimiento exportador —algo que no se registraba en décadas— pero el empuje descansa casi por completo en un único segmento: los chips y equipos de IA. La fortaleza es real del entramado semiconductor taiwanés, pero la exposición a un posible giro en las inversiones de hiperescaladores o a una reevaluación de los presupuestos de IA por parte de las grandes tecnológicas norteamericanas podría convertir este récord en una corrección abrupta.

El hecho de que el crecimiento de junio se haya quedado por debajo de las previsiones del ministerio —aunque de forma marginal— es una señal de que el ritmo podría estar tocando techo. A ello se suma la incertidumbre sobre las políticas arancelarias de Estados Unidos, que la propia Tsai identificó como un riesgo a vigilar. Si la guerra comercial entre Washington y Pekín escala, la cadena de suministro de semiconductores, tan concentrada en Taiwán, se vería directamente afectada, con consecuencias inmediatas para la disponibilidad y el precio de los chips en Europa.

A pesar de todo, el superávit comercial de junio, de 12.200 millones de dólares, confirma la solidez de la balanza. Y las previsiones para julio, con un crecimiento esperado de entre el 34% y el 39%, sugieren que el segundo semestre mantendrá la inercia mientras la demanda de IA no se detenga.

🌐 El efecto dominó en Occidente

El encadenamiento hacia los mercados europeos y la economía española es directo. El aumento del 48,4% en las exportaciones taiwanesas a Europa refleja la acelerada construcción de centros de datos de IA en el continente, un proceso que depende de forma crítica de los semiconductores y servidores de Taiwán. Para una economía como la española, importadora neta de tecnología, esto significa mayor seguridad de suministro a corto plazo, pero también una mayor vulnerabilidad ante cualquier disrupción en el estrecho de Taiwán o un endurecimiento de los controles a la exportación de chips avanzados. Si estas tensiones se materializaran, los costes de infraestructura digital para las empresas europeas —desde las utilities hasta la banca— podrían dispararse, con un impacto indirecto en los precios al consumidor. De momento, la principal lectura para el BCE y Fráncfort es que la concentración de la oferta mundial de chips en una sola isla sigue siendo un riesgo sistémico que ninguna política monetaria puede ignorar.

Agave 4.1 de Anza: Alpenglow, XDP y reducción de RAM para validadores de Solana

Anza acaba de lanzar Agave 4.1, la última versión del cliente validador que mueve la mayoría de los nodos de Solana. La actualización no es un parche cosmético: prepara el camino hacia Alpenglow, el nuevo motor de consenso que sustituirá a Tower BFT; reduce el consumo de RAM de los validadores y dispara la adopción de XDP, la tecnología de red que acelera la propagación de bloques. En paralelo, dos nuevas propuestas económicas (SIMD-550 y SIMD-553) apuntan a remodelar las comisiones y la inflación de SOL.

La versión 4.1 es un paso más en la cadencia de lanzamientos cada seis semanas que Anza adoptó para mantener el ritmo de la red. El código ya está recomendado para mainnet, y la comunidad de validadores tiene motivos para actualizar sin demora.

Qué trae Agave 4.1 para los validadores de Solana

El cambio más visible es la consolidación definitiva de XDP (eXpress Data Path), el acelerador de red que permite a los validadores manejar el tráfico de bloques casi al nivel del hardware. Durante la última semana, más de dos tercios de los líderes de Solana ya ejecutan XDP, superando por primera vez a los que no lo usan. Agave 4.1 elimina la etiqueta de experimental y sustituye los viejos flags de configuración por opciones estables. El objetivo es rozar los 100 millones de unidades de cómputo por bloque, y XDP es la pieza imprescindible para lograrlo.

La otra gran apuesta son las reescrituras con Pinocchio, la librería ultraligera desarrollada por Anza que reduce el coste de ejecución de los programas más comunes. El programa p-memo ya está activo en mainnet: en casos con varios firmantes consume apenas el 2-4% de las unidades de cómputo que requería la implementación anterior. Y el próximo en llegar es p-ATA, que afecta al programa de cuentas asociadas, el quinto más utilizado de la red. Según las estimaciones de Anza, p-ATA podría liberar más de 2,78 millones de CUs por bloque, lo que supone cerca de un 10% del uso total actual.

Además, la actualización incorpora la propuesta SIMD-0449, que reduce drásticamente la carga de entrada de los programas: los punteros directos a cuentas eliminan la necesidad de recorrer todo el vector de cuentas, una mejora que beneficia especialmente a los programas Pinocchio. Un caso con 64 cuentas pasaba de 504 CUs a 7 CUs. En plata: menos latencia, más capacidad.

Los validadores también notarán una reducción tangible en el uso de RAM, fruto de las optimizaciones internas del código en esta versión. Aunque Anza no ha detallado porcentajes concretos, la experiencia en los nodos de la comunidad apunta a varios cientos de megabytes menos por proceso, un alivio para los operadores que manejan máquinas con 256 GB y quieren exprimir cada recurso.

Con más de dos tercios de los líderes en XDP y los programas Pinocchio reduciendo el consumo de cómputo hasta un 95%, Solana afina el motor mientras el capital institucional se asoma al ecosistema.

Cómo Agave 4.1 prepara el terreno para Alpenglow

Alpenglow es el nombre que recibe la próxima gran evolución del consenso de Solana: sustituirá el actual sistema de votación basado en Tower BFT por uno más rápido y con menos transacciones de voto. Agave 4.1 activa varias piezas necesarias para esa transición, aunque el lanzamiento completo de Alpenglow no se espera hasta el ciclo de Agave 4.2 o posterior.

La más importante es la gestión de claves BLS, que permite a los validadores registrar una clave distinta a la de voto actual. Cuando Alpenglow se active, solo los validadores con clave BLS registrada podrán participar en el nuevo proceso de votación. Anza ha decidido implementarlo ahora para que los operadores tengan tiempo de añadir la clave sin prisas.

Otro cambio relevante son los Validator Admission Tickets (VAT): cada validador que quiera votar en Alpenglow pagará 1,6 SOL por época, una tarifa equivalente a los 2,1 SOL que hoy se gastan en comisiones de voto continuas. La diferencia es que el pago se descuenta directamente de la cuenta de voto, no de la cuenta de identidad, lo que reduce el riesgo de tener claves calientes con fondos. Además, se limita el conjunto de votantes a los 2.000 con más SOL delegado, una medida pensada para evitar una expansión descontrolada del set de validadores tras la migración.

El despliegue de Alpenglow se está probando en un clúster comunitario de unos 100 validadores repartidos por todo el mundo, que desde mayo alternan entre Tower BFT y Alpenglow para verificar la migración en condiciones reales. Los resultados son alentadores, pero Anza prefiere ser cauta y no ha fijado fecha para el salto a mainnet.

Alpenglow

Análisis: lo que significa esta actualización para el futuro de la red

Agave 4.1 es una de esas versiones que, sin hacer ruido, cambian la conversación. La adopción mayoritaria de XDP demuestra que la comunidad de validadores está alineada con los objetivos de escalado, mientras que las reescrituras Pinocchio liberan espacio para transacciones más complejas —justo lo que necesitan los protocolos DeFi y DePIN del ecosistema— sin sacrificar descentralización. El ahorro en RAM, aunque modesto, acerca Solana a un perfil de nodo más amable para operadores con presupuestos limitados, un detalle que suele pasar desapercibido pero que fortalece la diversidad geográfica de la red.

La preparación para Alpenglow es, probablemente, lo más estratégico de este lanzamiento. No es una actualización que vaya a activar instantáneamente 200 ms de slot time, pero sienta las bases regulatorias y técnicas para que cuando llegue el momento, los validadores estén listos. La gestión de claves BLS y los tickets de admisión responden a la necesidad de mantener barreras económicas equivalentes sin frenar la innovación, un equilibrio nada sencillo. Si algo hemos aprendido de las paradas de red de 2021 y 2022 es que los cambios de consenso requieren pruebas exhaustivas; el clúster comunitario da cierta tranquilidad, pero el riesgo ejecución siempre está ahí.

En el plano económico, las propuestas SIMD-550 (duplicar la tasa de desinflación al -30%) y SIMD-553 (dividir las comisiones de firma en una tasa de inclusión y otra de recursos quemada) añaden sal a la roadmap. No están activas en Agave 4.1, pero su mera existencia señala que el ecosistema se toma en serio la sostenibilidad tokenómica a largo plazo. Para los stakers, un ajuste en la inflación puede traducirse en un mayor valor relativo de las recompensas; para los usuarios, el nuevo sistema de comisiones que quema parte de la tarifa podría reforzar el carácter deflacionario de SOL. Son piezas que encajan con la madurez institucional que Solana busca desde la llegada de los primeros ETF al contado.

La red avanza a varias marchas. Mientras unos discuten memecoins y liquidaciones, las tripas del protocolo se están rediseñando con una solidez que recuerda a los grandes saltos de Ethereum tras The Merge. La diferencia es que aquí el ritmo de ejecución es mucho más rápido. Y eso, para los que llevan años viendo a Solana, no es retórica: es un dato.

ETF Solana Bitwise: Bitwise presenta una solicitud ante la SEC y mantiene viva la carrera

Bitwise, uno de los gestores de activos digitales más reconocidos del ecosistema Solana, ha presentado este miércoles su solicitud formal para lanzar un ETF de Solana al contado en Estados Unidos. La presentación del documento S-1 ante la SEC convierte a la firma en el cuarto emisor en esta carrera, junto a VanEck, 21Shares y Canary, y mantiene viva la expectativa de que SOL sea el próximo gran activo cripto en llegar a las bolsas americanas tras bitcoin y ether.

El movimiento llega en un momento en el que el interés institucional por Solana se ha intensificado. La red ha consolidado sus métricas on-chain —superando los 65.000 TPS reales en picos de actividad según Solana Beach— y el ecosistema DeFi ya mueve volúmenes diarios superiores a los de Ethereum en varios días del año. Sin embargo, el acceso regulado a través de un producto cotizado sigue siendo la pieza que falta para que los grandes fondos de pensiones, family offices y asesores financieros incorporen el activo sin tener que gestionar claves privadas ni custodias especializadas.

Según se puede consultar en la plataforma oficial de la SEC, la documentación de Bitwise se suma a las solicitudes previas de VanEck y 21Shares, que ya han sido enmendadas en varias ocasiones. Que ahora se incorpore un cuarto emisor de peso —Bitwise gestiona más de 4.500 millones de dólares en productos cotizados— elimina la posibilidad de que se trate de una maniobra especulativa aislada. Cuando varios gestores serios compiten por un mismo activo, el mercado empieza a tratarlo como una categoría en formación, y no como una simple anécdota.

Por qué otra solicitud de ETF de Solana no es una noticia cualquiera

En los mercados tradicionales, una sola solicitud puede ser un farol. Dos, un intento. Tres o más, con gestores contrastados, sugieren que los responsables de producto huelen demanda real. El caso de bitcoin y ether es el precedente: los primeros ETF al contado de bitcoin tardaron años en aprobarse, pero una vez que la SEC dio luz verde a los productos de ether, el proceso para otros activos con fundamentos sólidos se ha vuelto más predecible. Solana, como el tercer activo por capitalización fuera de las dos stablecoins principales, ocupa ahora ese espacio de «siguiente test case».

La solicitud de Bitwise —que ha corregido detalles técnicos frente a las versiones iniciales de la competencia— añade un matiz importante: su historial de productos cotizados que combinan exposición a criptoactivos con estructuras fiscalmente eficientes le otorga credibilidad ante los reguladores. No es un recién llegado. Y el hecho de que el documento S-1 detalle la custodia a través de Coinbase, el uso de índices de referencia auditados y políticas de creación y redención en especie encaja con las exigencias que la propia SEC ha ido perfilando en los últimos meses.

Que varios emisores compitan por un mismo activo no garantiza la aprobación, pero sí confirma que el dinero institucional ya no contempla a Solana como un experimento, sino como infraestructura.

Eso no significa que el precio de SOL vaya a dispararse de inmediato. Los mercados de criptoactivos tienden a descontar expectativas con meses de antelación, y una parte de la subida acumulada en el último trimestre ya podría estar recogiendo la probabilidad de un ETF. Pero sí cambia el tipo de inversor que se sienta a analizar el activo: las mesas de trading de los grandes bancos empiezan a incluir SOL en sus informes semanales, y eso, a la larga, pesa más que cualquier titular aislado.

Qué supone para los poseedores de SOL y el mercado institucional

Para quienes ya tienen exposición a SOL —ya sea porque lo utilizan en protocolos como Jupiter, Jito o Kamino, o porque lo mantienen en cartera a largo plazo—, la noticia refuerza la narrativa de adopción sin necesidad de depender únicamente del crecimiento de los usuarios de la red. Un ETF al contado significaría que cualquier bróker tradicional en Estados Unidos podría ofrecer exposición a Solana con la misma facilidad con la que hoy se compra un fondo de oro o un ETF del S&P 500. La liquidez, por tanto, se ampliaría de forma considerable.

En paralelo, la solicitud de Bitwise introduce un factor psicológico: hasta ahora, la conversación sobre ETFs de Solana se concentraba en unos pocos foros especializados. Con la entrada de un gestor que ya opera en los mismos pasillos que BlackRock o Fidelity, la posibilidad de un ETF de SOL empieza a colarse en los comités de inversión de las gestoras medianas y en las carteras modelo de los asesores financieros independientes. No es un cambio de la noche a la mañana, pero sí un paso más en la normalización del activo.

Solana como el siguiente test case: riesgos y catalizadores en el horizonte

Conviene no perder de vista los obstáculos. La SEC todavía no ha definido con claridad si SOL debe considerarse un commodity —como bitcoin— o un valor sujeto a las leyes de securities. La ausencia de un mercado de futuros regulado sobre Solana, como el que existía para bitcoin y ether en la CME, es una de las principales razones que esgrimen los escépticos para pensar que la aprobación podría demorarse. Tampoco ayuda la sombra de FTX: aunque el exchange colapsó en 2022, su vinculación histórica con Solana aún aparece en algunos informes de debida diligencia.

Sin embargo, la red ha demostrado una resiliencia notable. La diversificación del set de validadores —con la irrupción del segundo cliente Firedancer, de Jump Crypto— ha reducido el riesgo de paradas como las de 2021 y 2022. El ecosistema DePIN, con proyectos como Helium, Render o Hivemapper, genera ingresos en el mundo real y no solo actividad especulativa. Y la adopción de USDC sobre Solana por parte de gigantes como Visa o Shopify refuerza el argumento de que la cadena es mucho más que un casino de memecoins. Dicho de otro modo: los fundamentos que un analista institucional buscaría están ahí, aunque el ruido político-regulatorio pueda ralentizar el proceso.

El verdadero termómetro, a partir de ahora, estará en las enmiendas que presenten los emisores y en las preguntas que la SEC publique durante el periodo de revisión. Si el regulador pide ajustes menores sobre la metodología de valoración o los mecanismos de custodia, la señal será positiva. Si, por el contrario, emite un rechazo tajante o exige la existencia de un mercado de futuros previo, la carrera podría estancarse durante meses. En cualquier caso, la solicitud de Bitwise marca un punto de inflexión: el capital institucional ya no pregunta si Solana merece un ETF, sino cuándo y cómo llegará.

China amplía su arsenal antisanciones y dispara los riesgos para las empresas extranjeras

Pekín ha dado luz verde a una batería de regulaciones que amplían de forma sustancial su capacidad de respuesta frente a las sanciones y los controles de exportación impuestos por Estados Unidos y la Unión Europea. Lo que más me preocupa, tras analizar los tres textos aprobados —y el borrador de una cuarta ley— desde el pasado mes de marzo, es la posición casi imposible en la que quedan las compañías extranjeras con intereses en China.

El nuevo blindaje legal de Pekín

El arsenal se compone de dos decretos del Consejo de Estado y una reforma procesal en gestación. El Decreto n.º 834, aprobado en marzo, permite sancionar a empresas que “perturben, socaven o discriminen” las cadenas industriales y de suministro chinas. Apenas un mes después, el Decreto n.º 835 habilitó la imposición de multas, la congelación de activos, la cancelación de visados o restricciones a la importación y exportación contra cualquier entidad extranjera que aplique medidas con “jurisdicción extraterritorial improcedente”. El tercer pilar, aún en fase de borrador, dotaría a los fiscales chinos de la capacidad de presentar demandas contra organizaciones y particulares extranjeros cuyos “actos ilegales perjudiquen los intereses nacionales o el interés social”.

Estos movimientos, leídos en conjunto, dibujan una arquitectura de represalia mucho más ágil que la de 2020, cuando Pekín estrenó la Unreliable Entities List. Entonces la única herramienta de choque eran las declaraciones y las interrupciones comerciales selectivas. Ahora, el reglamento procesal y los decretos permiten un castigo directo, inmediato y, sobre todo, altamente discrecional.

El conflicto de obligaciones que atenaza a las multinacionales

“Algunas empresas han expresado preocupación por que estas medidas puedan afectar a transacciones comerciales ordinarias, especialmente cuando las compañías se enfrentan a obligaciones legales potencialmente contradictorias.” — James Hsiao, socio de White & Case en Hong Kong, julio de 2026

Esta es la clave, y la comparto. Una firma estadounidense o europea que cumpla con las restricciones impuestas por Washington o Bruselas puede verse de inmediato investigada o sancionada por Pekín. Como explica Hsiao, “una empresa puede estar obligada, según las normas de sanciones de EE. UU. o la UE, a restringir sus relaciones con una contraparte, pero al mismo tiempo debe considerar si esa acción genera un riesgo bajo las contramedidas chinas”. El resultado es un callejón regulatorio sin salida clara.

Los despachos internacionales ya avisan. Paul Hastings, un bufete estadounidense con fuerte presencia en Asia, ha señalado que los decretos expondrán a las empresas a “un mayor escrutinio cuando sus decisiones de negocio o sus medidas de cumplimiento puedan percibirse como la implementación de medidas extranjeras discriminatorias o restrictivas”. Y la consultora Trivium China, con sede en Pekín, resume la situación con una imagen muy gráfica: las multinacionales quedarán “cada vez más atrapadas entre la espada estadounidense y la pared china”.

La doctrina del ‘cumplimiento selectivo’ y el primer precedente

No hablamos de un riesgo teórico. En mayo de 2026, Pekín invocó por primera vez la blocking law de 2021 para prohibir a ciudadanos y empresas chinas cumplir con las sanciones estadounidenses vinculadas a las refinerías independientes que compraban crudo iraní. Ese mismo mes, el Ministerio de Justicia chino determinó que una investigación de la UE sobre Nuctech, una firma china de equipos de seguridad con filiales europeas, constituía un caso de “jurisdicción extraterritorial improcedente” y ordenó que ninguna persona u organización colaborara con la pesquisa.

Estos episodios marcan un punto de inflexión. La doctrina del cumplimiento selectivo —te obligan a elegir a quién obedeces— deja de ser un debate académico para convertirse en un coste operativo real. Lo que veo aquí es una lectura fría y deliberada de la guerra comercial: Pekín ya no se limita a protestar; ahora construye un aparato legal para igualar el terreno de juego asimétrico que le imponen los sistemas de sanciones occidentales.

🌍 El impacto en España y Europa

Para las empresas españolas con intereses en China —desde firmas del IBEX con plantas de producción hasta pymes exportadoras—, el nuevo marco introduce una capa adicional de inseguridad jurídica. Cualquier paso que den para cumplir con las sanciones europeas contra Rusia, las restricciones a la transferencia de tecnología o las investigaciones por prácticas desleales puede exponerlas a represalias como la congelación de activos o la prohibición de operar en el mercado chino. Aunque el impacto en el Euríbor o en las hipotecas es indirecto, el encarecimiento del cumplimiento normativo y la posible retracción de inversiones en Asia pueden erosionar la confianza empresarial europea y, por esa vía, restar tracción a la recuperación económica de la eurozona en la segunda mitad de 2026. El BCE, atento a los canales de incertidumbre global, seguirá de cerca hasta qué punto esta escalada normativa se traduce en un freno al comercio exterior del continente.

Hacienda fija el límite de transferencias en 3.000 euros: evita la multa

Enviar dinero a un familiar por Bizum o por transferencia parece un gesto inocente, pero Hacienda lo considera una donación y puede costarte una sanción. A partir de 3.000 euros, la Agencia Tributaria recomienda declarar la operación para no arriesgarse a una multa de al menos 600 euros.

La digitalización ha hecho que mover dinero sea instantáneo y gratuito. Sin embargo, cada movimiento de cierta cuantía queda registrado y los bancos, obligados por la ley de prevención de blanqueo, los monitorizan para detectar patrones sospechosos. Para un autónomo que recibe una ayuda de sus padres para arrancar el negocio, ese ingreso no es un préstamo informal: a ojos de Hacienda es una donación y tributa.

Los umbrales que Hacienda vigila en cada transferencia

La Ley 10/2010 de prevención de blanqueo de capitales obliga a las entidades financieras a rastrear operaciones de importe elevado. No es que tengas que declarar todo, pero sí existen tres escalones que activan los controles:

  • Vigilancia desde los 6.000 euros: cualquier transferencia que alcance esa cifra es analizada automáticamente por la Agencia Tributaria para estudiar su trazabilidad.
  • Declaración obligatoria a los 10.000 euros: si el movimiento iguala o supera esos diez mil euros, el emisor está obligado a comunicarlo a Hacienda.
  • Movimientos en efectivo y transfronterizos: en territorio nacional, el límite para declarar salta a 100.000 euros, mientras que las entradas o salidas al extranjero mantienen el umbral de 10.000 euros.

Superar esas barreras sin los trámites oportunos expone a sanciones serias. Pero aquí, la multa más dolorosa para un particular o autónomo suele venir de otra cifra: los 3.000 euros.

Por qué 3.000 euros es la cifra clave cuando el dinero es de un familiar

La Ley 29/1987 del Impuesto sobre Sucesiones y Donaciones establece que toda transmisión gratuita entre familiares es una donación y, por tanto, debe tributar en la comunidad autónoma del receptor. El impuesto es progresivo: en Aragón, por ejemplo, los tipos pueden oscilar entre el 7,65% y el 34% según el parentesco y la cuantía.

El fisco exige declarar las donaciones mediante el modelo 651 cuando superan los 10.000 euros. Sin embargo, la propia Agencia Tributaria recomienda presentarlo a partir de 3.000 euros, porque por debajo de esa cantidad es poco probable que inicien una comprobación pero si el importe es mayor y no lo has declarado, te expones a una sanción.

La multa por omitir una donación arranca en 600 euros y puede escalar hasta el 50% del valor transferido. Un descuido de tres ceros puede salir muy caro.

Para un autónomo, esto no es un detalle menor. Si pides a tus padres que te ingresen 4.000 euros para la maquinaria del taller, lo que Hacienda ve es una donación de 4.000 euros. No declararla significa jugar a la ruleta: puede que pase desapercibido o puede que, al cruzar datos con el banco, te llegue una propuesta de liquidación con recargo.

Un 2025 de mayor control y lo que cambió para este año

A finales de 2025, la Unión Europea impuso una capa adicional de seguridad: al hacer una transferencia inmediata, la aplicación bancaria verifica que el nombre del beneficiario coincida con el titular del IBAN. Si no encaja, salta un aviso. Esta medida, pensada para frenar estafas, añade un registro más que Hacienda puede cruzar para detectar movimientos sin justificar.

El cruce masivo de datos entre entidades financieras y la AEAT es cada vez más fino. Si un autónomo recibe varios ingresos de familiares a lo largo del año que suman más de 3.000 euros y no ha presentado el modelo 651, las probabilidades de que el sistema lo marque son altas. La recomendación de los asesores es clara: declarar siempre la donación por pequeña que parezca, aunque luego se apliquen las bonificaciones autonómicas que, en muchas comunidades, reducen la cuota a cero para ciertos parentescos.

Guía rápida del trámite

  • 📅 Plazos: La donación se declara en el plazo de 30 días hábiles desde la fecha de la transferencia (fecha del ingreso).
  • ✅ Requisitos clave: El receptor debe ser residente fiscal en España. Se aplica la normativa de la comunidad autónoma donde reside el donatario.
  • 🌐 Dónde solicitarlo: El modelo 651 se presenta en la sede electrónica de la AEAT o en las oficinas de la hacienda autonómica correspondiente. Necesitas certificado digital o Cl@ve.
  • 💰 Importe o coste: El impuesto varía según comunidad y parentesco; muchas autonomías aplican bonificaciones del 99% para padres e hijos, dejando la cuota en cero si la base imponible no supera ciertos límites.
  • ⚠️ Error a evitar: No declarar por pensar que es un préstamo o un regalo familiar. Hacienda lo considera donación salvo que puedas demostrar lo contrario con un contrato privado.

La Comisión Europea propone la prohibición del comercio con los territorios ocupados y reta a Israel

La Comisión Europea ha movido ficha. Ayer, 9 de julio, el Ejecutivo comunitario remitió a los gobiernos de los Veintisiete una propuesta que abre la puerta a restringir o incluso prohibir las importaciones procedentes de los asentamientos israelíes en los territorios palestinos ocupados, la respuesta más contundente hasta la fecha a la escalada de violencia en Gaza y Cisjordania. El documento —anticipado desde el Consejo Europeo de junio— llega justo a tiempo para que los ministros de Exteriores lo examinen el próximo lunes 13 de julio.

Un abanico de opciones para los Veintisiete

La propuesta no es unívoca. Bruselas plantea distintos niveles de intervención, desde mejorar el actual sistema de trato diferenciado entre productos de Israel y de las colonias hasta, por primera vez, prohibir las importaciones. “La Comisión ha enviado un documento con opciones para restringir o prohibir el comercio”, declaró el portavoz Olof Gill, subrayando que el paso sigue las conclusiones del Consejo Europeo.

“La Comisión ha enviado un documento con opciones a nuestros Estados miembros, en consonancia con las conclusiones del Consejo Europeo de junio.” — Olof Gill, portavoz del Ejecutivo comunitario, 9 de julio de 2026

Detrás de la iniciativa está la creciente presión de países como Francia, Suecia, España, Irlanda y Eslovenia, que en mayo pidieron expresamente limitar el comercio con los asentamientos, apoyándose en el dictamen de la Corte Internacional de Justicia de 2024. Ese fallo consultivo obliga a los Estados a no comerciar con colonias ilegales, por lo que la Comisión no estaría sancionando a Israel, sino garantizando el cumplimiento del derecho internacional.

La trampa legal: ¿sanciones o comercio?

Aquí reside la clave del éxito o del fracaso. Si Bruselas califica la medida como sanción, necesitará la unanimidad de los Veintisiete, un escenario improbable porque Hungría —y quizá otros— la vetarían. Pero si la presenta como una cuestión de política comercial, basta una mayoría cualificada. Cien juristas, incluido el exdirector de comercio Ignacio García Bercero, han remitido una carta a Von der Leyen y a la jefa de la diplomacia, Kaja Kallas, en la que sostienen que el marco comercial de la UE es la base jurídica adecuada. De aceptarse, la vía mayoritaria sería factible y el pulso a Benjamin Netanyahu ganaría concreción.

Bruselas elige bando

Mi lectura de este movimiento es que la Comisión, después de meses de arrastrar los pies, ha decidido apostar por la firmeza. Von der Leyen, que en septiembre pasado propuso suspender ventajas arancelarias sin éxito, entiende ahora que la coyuntura —con el Consejo Europeo de junio y la presión franco-sueca— le ofrece una oportunidad. El hecho de que el documento incluya la palabra “prohibición” es ya un hito: por primera vez, la UE contempla castigar comercialmente la ocupación ilegal. Para Israel, que exporta desde los asentamientos productos por valor de cientos de millones de euros anuales, el golpe sería real. Y para la Casa Blanca de Trump, un aviso de que Europa está dispuesta a actuar sin su beneplácito.

Con todo, el desenlace sigue abierto. Si el lunes los ministros no logran consenso y la propuesta se diluye en otra ronda de debates, la credibilidad de la Comisión quedará tocada. Pero si se aprueba, marcará un antes y un después en las relaciones comerciales y diplomáticas de la UE con Oriente Medio.

🌍 El impacto en España y Europa

España sale reforzada de esta crisis. El Gobierno de Pedro Sánchez fue uno de los primeros en pedir la suspensión del acuerdo de asociación con Israel y ahora ve cómo la Comisión asume su propio discurso. El impacto económico directo es ínfimo: las importaciones comunitarias desde los asentamientos apenas alcanzan el 0,3% del comercio bilateral hispano-israelí y no espero disrupciones en el suministro. En el plano político, la medida consolida la imagen de la UE como un actor que usa las herramientas comerciales para defender el derecho internacional. Para las empresas españolas con intereses en Oriente Medio, la exigencia de compliance se endurecerá, pero la señal es inequívoca: el viejo continente rompe su parálisis y se atreve a desafiar a Israel con la única arma que duele, la del mercado.

España propone un fondo soberano europeo para emitir deuda conjunta y abaratar la financiación

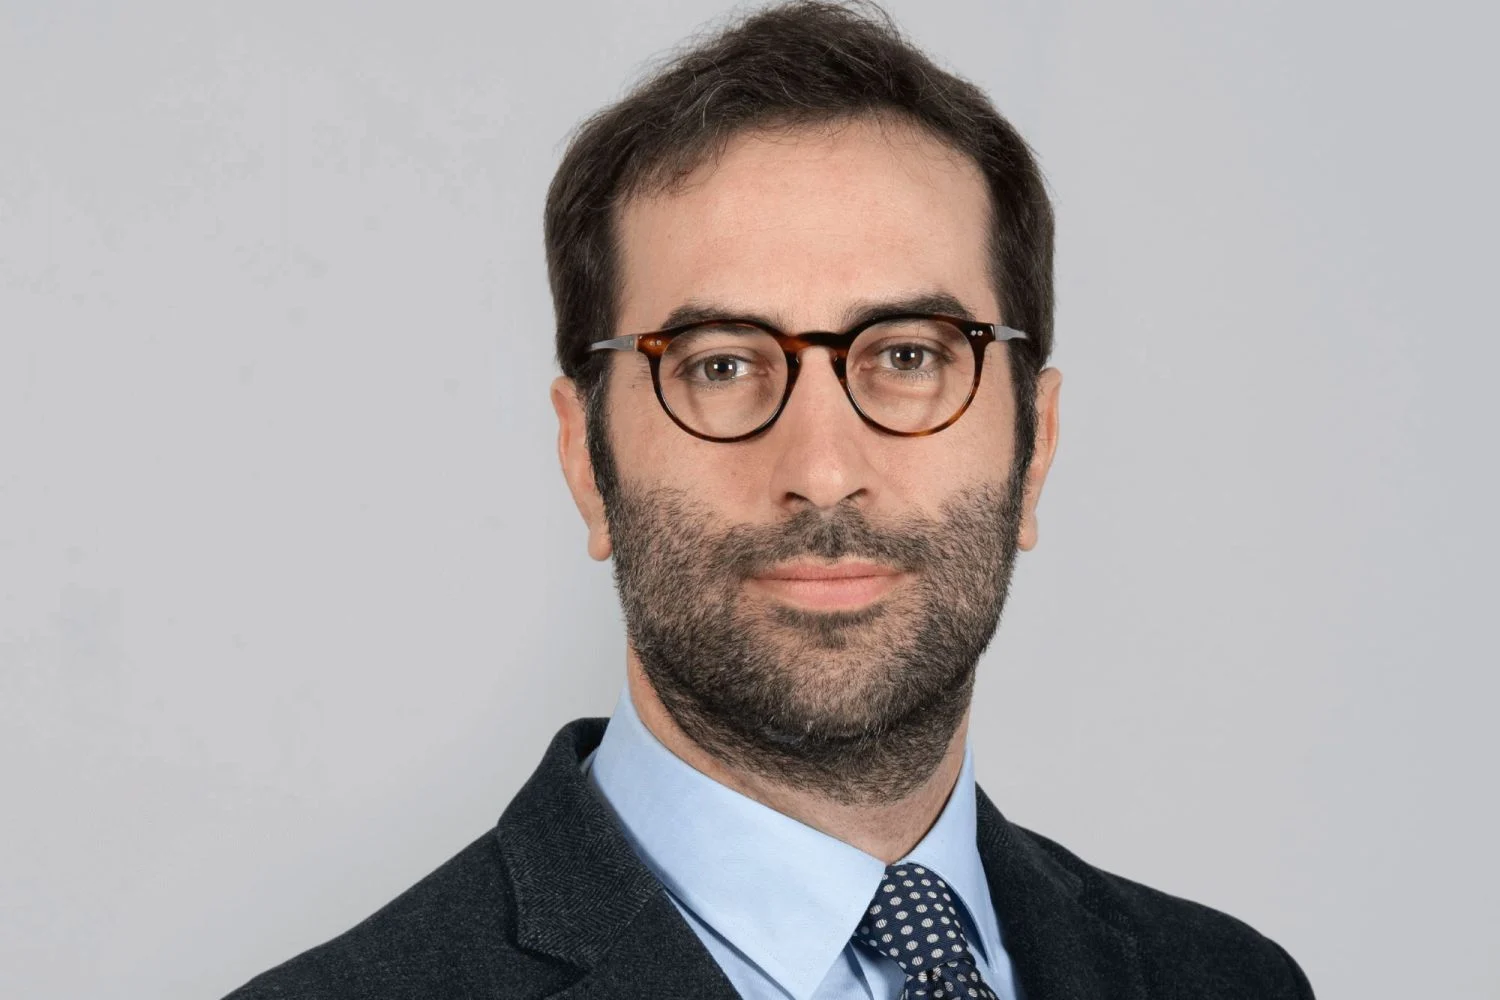
He analizado la propuesta que Carlos Cuerpo ha llevado este jueves al Eurogrupo y, en mi opinión, merece una lectura más allá del titular. El vicepresidente primero y ministro de Economía ha defendido la creación de un Fondo Soberano Europeo, un vehículo que permitiría a la Comisión emitir deuda conjunta de los Estados miembros con un doble objetivo: reducir los costes de financiación y fortalecer el papel internacional del euro.

La cifra que vertebra la propuesta es de 25.000 millones de euros anuales. Es el ahorro que, según los cálculos de España, lograría el conjunto de la Unión al centralizar parte de su deuda soberana. «Lo que pretendemos es reducir la fragmentación de la emisión en deuda a nivel de los 27 estados miembros», explicó Cuerpo a su llegada a la reunión, poniendo sobre la mesa un mecanismo inspirado en los pasos ya dados durante la pandemia.

Un fondo soberano europeo: así es la propuesta de España

El plan se sustenta en dos pilares muy concretos:

  • Centralización parcial: la Comisión asumiría un tercio de las amortizaciones anuales de deuda de cada Estado, más la parte del déficit permitida por las reglas fiscales.
  • No mutualización: «se hace sin incremento del nivel de deuda total», aclaró Cuerpo, subrayando que la iniciativa busca exclusivamente una mayor eficiencia, no transferir riesgos entre países.

Con este diseño, en un plazo de cinco años se generaría un mercado de deuda suficientemente profundo como para abaratar los costes de financiación de todos los emisores soberanos y, por arrastre, de las empresas. «Los ahorros asociados a la emisión de los 150.000 millones del instrumento SAFE para compras de armamento, si tuviéramos de verdad un activo seguro, estarían en torno a los 8.000 millones», ejemplificó el ministro.

La respuesta de los países frugales: «No a la deuda conjunta»

La propuesta no cayó en saco vacío, pero la reacción de los estados del norte fue un reflejo de viejas divisiones. La ministra de finanzas finlandesa, Rikka Purra, fue tajante:

«No a la deuda conjunta. No es la solución y no es una opción para Finlandia».

El holandés Eelco Heinen tampoco dejó margen: «Cada cierto tiempo hay una nueva propuesta de eurobonos. Es una vieja discusión, probablemente no sea la última, pero la respuesta es siempre la misma: no». Solo el irlandés Simon Harris, desde la neutralidad que le otorga la presidencia rotatoria del Consejo, se mostró dispuesto a discutirla.

Cuerpo, consciente del bloqueo, abrió la puerta a una coalición de voluntarios. Eso sí, admitió que sería crucial sumar a los grandes emisores del conocido como E6 —Alemania, Francia, Italia, Polonia y Países Bajos— para que el mercado tuviese el peso suficiente. «Necesitamos un impulso inicial de suficientes estados miembros; después las ventajas del modelo atraerán a más países», vaticinó.

Análisis: ¿la hora de los eurobonos o un nuevo capítulo del cisma Norte-Sur?

Lo que veo en esta propuesta es un intento de convertir un instrumento de emergencia —los eurobonos— en arquitectura permanente de la eurozona. No es casualidad que Cuerpo insista en que no hay mutualización de deuda: en Berlín y La Haya aún resuena el recuerdo del Tribunal Constitucional alemán y su vigilancia sobre la emisión conjunta. Sin embargo, la experiencia del plan de recuperación NGEU ha demostrado que la emisión común puede ser políticamente digerible cuando se presenta como una respuesta a un shock.

El riesgo ahora es distinto. La fragmentación financiera es un lastre para la autonomía estratégica europea, y la internacionalización del euro exige un mercado de deuda unificado que compita con el del Tesoro estadounidense. La gran pregunta es si la propuesta española logrará convencer a los países que aún ven los eurobonos como un paso hacia una unión de transferencias que no están dispuestos a aceptar.

🌍 El impacto en España y Europa

Para los hogares y empresas españolas, la creación de un fondo soberano europeo tendría un efecto directo y medible: un euro más fuerte y una prima de riesgo más baja. La financiación conjunta reduciría la dispersión de yields entre los bonos nacionales, lo que se traduciría en un ahorro palpable para el Tesoro Público y, por extensión, en un entorno de tipos más favorable para el Euribor. Las hipotecas variables a 12 meses, muy expuestas a los vaivenes de la deuda soberana, se beneficiarían de una menor volatilidad.

Para el tejido empresarial, en especial las compañías del IBEX con fuerte presencia internacional, un mercado de deuda profundo y líquido facilitaría el acceso a financiación en euros en condiciones más competitivas. Si la propuesta avanza —aunque sea entre un grupo reducido de Estados—, el euro podría empezar a disputarle al dólar el estatus de refugio seguro que hoy le falta.

El Parlamento Europeo allana el camino para el euro digital: fin de la dependencia de Visa y Mastercard

El Parlamento Europeo ha aprobado este jueves, 9 de julio, una resolución que allana el camino para que el euro digital se convierta en realidad. Con 416 votos a favor, 169 en contra y 22 abstenciones, la Eurocámara ha dado luz verde a la reapertura de las negociaciones formales con los Estados miembros. La votación, que ya se esperaba ajustada, refleja la voluntad de Bruselas de reducir la dependencia de los sistemas de pago estadounidenses y dotar a la zona euro de una infraestructura monetaria soberana para la era digital.

Un voto contundente para una dependencia muy real

La resolución del Parlamento Europeo llega en un momento en que casi dos tercios de los pagos con tarjeta en la eurozona son procesados por compañías no europeas, principalmente Visa y Mastercard. El propio BCE subraya que 13 de los 21 países de la moneda única carecen de un esquema nacional de tarjetas para las compras cotidianas. Este desequilibrio se ha convertido en un riesgo estratégico, especialmente a raíz de las sanciones unilaterales impuestas por Washington, que en algún caso han bloqueado el acceso a los circuitos de pago de ciudadanos europeos.

Los legisladores quieren que el euro digital funcione como un complemento al efectivo, no como un sustituto. Podrá utilizarse en tiendas, por internet y entre particulares mediante tarjeta, aplicación móvil u otros soportes. Una de sus características más novedosas será el modo sin conexión, que garantizará una privacidad equiparable a la de las transacciones en metálico.

¿Cómo funcionará el euro digital?

El mecanismo es sencillo: cualquier ciudadano o empresa podrá abrir una cuenta en un banco o en una entidad pública (por ejemplo, una oficina de correos) y transferir fondos desde su cuenta corriente tradicional a esa cuenta digital. A partir de ahí, podrá pagar con euros digitales con la misma seguridad y aceptación que el efectivo, pero sin necesidad de llevar billetes físicos ni depender de pasarelas privadas.

El eurodiputado Fernando Navarrete Rojas, uno de los negociadores principales por el Parlamento, ha sido tajante al rechazar los rumores que apuntan a un posible uso de la moneda digital como «herramienta de control». En sus palabras, el proyecto se apoyará en «los más altos estándares de privacidad».

«No sustituiría a nada. El efectivo seguiría estando disponible y la gente podría utilizar los métodos de pago privados existentes.» — Alessandro Giovannini, asesor de la dirección del euro digital en el BCE

Análisis: soberanía monetaria sin desbancar a los bancos

Lo que veo en esta votación no es solo un avance tecnológico; es un movimiento de largo alcance para recuperar la autonomía financiera de la eurozona. El dato de que casi dos tercios de las transacciones pasen por manos estadounidenses es el verdadero motor político de la iniciativa. Sin embargo, el desafío más serio que se cierne sobre el euro digital es otro: ¿cómo evitar que los ahorradores trasladen sus depósitos desde la banca comercial hacia la nueva moneda pública, sobre todo en momentos de pánico?

Los expertos advierten de que, si el euro digital se comporta como una cuenta corriente más, podría drenar la liquidez de los bancos y amplificar las crisis. Por eso, el BCE tendrá que calibrar con precisión los límites de tenencia y las condiciones de remuneración, una tarea compleja que explica por qué la fecha estimada para el lanzamiento se sitúa en 2029 y queda condicionada a que el acuerdo legislativo se cierre antes de que termine este año. El calendario es, por tanto, un compromiso entre la urgencia política y la prudencia financiera.

Paralelamente, la inclusión de un modo sin conexión y las promesas de privacidad son concesiones necesarias para vencer la resistencia de los ciudadanos más recelosos. Si el BCE logra combinar accesibilidad universal, privacidad real y salvaguardas contra la fuga de depósitos, el euro digital podría cambiar las reglas del juego. De lo contrario, corre el riesgo de quedarse en un experimento de nicho.

🌍 El impacto en España y Europa

Para España, el euro digital llega en un momento en el que la digitalización de los pagos avanza a gran velocidad. Las entidades bancarias españolas, que ya compiten con neobancos y fintechs, deberán adaptar sus modelos de negocio a un entorno con una opción pública que promete menores comisiones y mayor interoperabilidad. El consumidor español notará, sobre todo, una rebaja en las tarifas de las transacciones transfronterizas y una menor dependencia de las redes de Visa y Mastercard, lo que puede traducirse en precios más bajos en el comercio electrónico.

En el ámbito hipotecario, el impacto directo sobre el Euríbor es casi nulo a corto plazo, porque el euro digital no modifica los tipos de interés de referencia. Sin embargo, si la nueva moneda reduce la base de depósitos de la banca, a medio plazo los costes de financiación de las entidades podrían aumentar ligeramente, un efecto que el BCE vigilará de cerca. La clave estará en los límites de tenencia que se fijen: si son lo suficientemente bajos, los bancos españoles no deberían sufrir una erosión significativa de su liquidez.

Desde un punto de vista empresarial, las compañías exportadoras españolas y las del Ibex 35 se beneficiarán de una infraestructura de pagos paneuropea que reduce la fricción y el coste de las operaciones en euros. Además, el euro digital puede actuar como catalizador para que la Unión Europea refuerce su autonomía estratégica en un ámbito, el de los pagos, donde hoy depende en exceso de proveedores externos. El camino está trazado, pero todavía quedan muchos detalles técnicos por negociar.

Tianwen-2 confirma la llegada a Kamo’oalewa: el asteroide que podría ser un fragmento lunar

Un viaje de dos años hacia un compañero cósmico

La Tianwen-2 despegó en 2025 desde el Centro de Lanzamiento de Satélites de Xichang con un destino que fascina tanto a astrónomos como a geólogos planetarios: Kamo’oalewa, un asteroide de apenas 40 a 100 metros de diámetro que describe una discreta danza alrededor de la Tierra. No es un satélite en el sentido estricto, sino uno de los siete cuasi-satélites que acompañan a nuestro planeta en su órbita solar. La nave completó un viaje de casi dos años, maniobrando con precisión para igualar la velocidad y la trayectoria del pequeño cuerpo. Y lo ha logrado.

La última telemetría confirmó que la sonda se situó en las inmediaciones del asteroide en los primeros días de julio. La CNSA no había revelado la fecha exacta de llegada, pero la imagen difundida por la agencia oficial Xinhua el pasado 2 de julio ha disipado todas las dudas: la Tianwen-2 ya apunta sus instrumentos hacia una roca que podría reescribir la historia geológica de la Luna.

La foto que confirma el encuentro

La instantánea, en blanco y negro y de resolución modesta, muestra un objeto irregular salpicado de cráteres diminutos, que recuerda a las imágenes del asteroide Bennu captadas por OSIRIS-REx durante la aproximación inicial. La sonda china se encontraba aún a cierta distancia de seguridad, pero la fotografía es ya la primera evidencia visual directa de que la misión ha superado con éxito la fase de navegación interplanetaria. A partir de ahora, comienza la campaña de cartografiado y análisis espectral que preparará el terreno para la toma de muestras, prevista en una fase posterior de la misión.

China asteroide

Un cuasi-satélite que baila con la Tierra

Kamo’oalewa —nombre hawaiano que significa «objeto celeste oscilante»— fue descubierto en 2016 gracias al telescopio Pan-STARRS PS1, en Hawái. Pronto se supo que no se trataba de un visitante ocasional, sino de un compañero casi permanente. Su órbita es tan pareja a la de la Tierra que describe un bucle alrededor de ella, aunque en realidad sigue girando alrededor del Sol. La NASA calcula que lleva acompañándonos cerca de un siglo y que seguirá haciéndolo durante varios siglos más. Este comportamiento lo convierte en el cuasi-satélite más estable conocido hasta la fecha.

Para entender su baile cósmico, imagina una pareja de patinadores que giran en una pista enorme: uno se adelanta y otro se atrasa, pero nunca se alejan más de unos pocos metros. De forma análoga, Kamo’oalewa y la Tierra mantienen una distancia media de alrededor de 20 millones de kilómetros, lo bastante lejos para no quedar atrapados por la gravedad terrestre, pero lo suficiente cerca para que sus trayectorias permanezcan sincronizadas. A modo de escala, esa distancia equivale a recorrer la órbita de nuestro planeta más de 130 veces de punta a punta.

La evidencia espectral sugiere que Kamo’oalewa encaja con las rocas lunares devueltas por las misiones Apolo, pero solo una muestra tomada en el propio asteroide podrá confirmar sin margen de duda su origen.

Por qué este asteroide podría ser un trozo de Luna

La hipótesis que más revuelo ha generado —y la que justifica en buena medida el esfuerzo chino— es que Kamo’oalewa sea un fragmento de la Luna arrancado durante un impacto gigantesco. Varios equipos científicos han comparado su espectro de reflectancia con el de las muestras traídas por las misiones Apolo y el parecido es notable: ciertas rocas lunares muestran la misma composición de silicatos y la misma firma de desgaste por el viento solar. Si se confirma, sería la primera vez que encontramos un pedazo de nuestro satélite en una órbita tan extraña.

La Tianwen-2 está equipada con espectrómetros de alta resolución que permitirán desmenuzar esa composición sin necesidad de tocar el asteroide. Durante los próximos meses, la sonda cartografiará su superficie, medirá su densidad y analizará la estructura interna mediante un radar de penetración. Solo después de completar esta fase de reconocimiento, se decidirá el punto de contacto para el brazo robótico que recogerá las muestras, en un procedimiento que la CNSA espera ejecutar con la misma precisión que demostró la sonda Chang’e 5 en la Luna.

La ciencia de la defensa planetaria y el futuro de Tianwen-2

Más allá del enigma lunar, el estudio de Kamo’oalewa también alimenta una rama de la astronomía con implicaciones muy prácticas: la defensa planetaria. Conocer la estructura interna de un asteroide que se cruza con la órbita terrestre ayuda a calibrar cómo responderíamos si un día hiciera falta desviarlo. La misión DART de la NASA ya demostró en 2022 que es posible alterar la trayectoria de un pequeño cuerpo, y la Tianwen-2 aportará datos complementarios sobre la resistencia mecánica de estos objetos, un dato clave para diseñar futuros escudos planetarios.

Mientras tanto, la CNSA guarda silencio sobre el calendario exacto de recogida de muestras, pero fuentes de la agencia espacial han insinuado que la operación podría completarse antes de que termine la década. Si tiene éxito, China se convertiría en la primera nación en traer a la Tierra un fragmento de un cuasi-satélite. Y, con él, la respuesta a una pregunta que la Luna ha mantenido oculta durante millones de años.

🔬 Ficha del Descubrimiento

  • Qué se ha conseguido: La sonda china Tianwen-2 ha confirmado su llegada al asteroide Kamo’oalewa y ha enviado la primera imagen del cuasi-satélite, iniciando la fase de estudio espectrográfico previa a la toma de muestras.
  • Dónde: Asteroide (469219) Kamo’oalewa, un cuasi-satélite terrestre que orbita alrededor del Sol a unos 20 millones de kilómetros de la Tierra.
  • Institución responsable: Administración Espacial Nacional China (CNSA), con información difundida a través de la agencia Xinhua.
  • Cuándo: La confirmación de la llegada se produjo el 2 de julio de 2026, aproximadamente un año después del lanzamiento (2025).
  • Impacto a futuro: Si se confirma que Kamo’oalewa es un fragmento lunar, la misión ofrecerá una ventana única a la historia geológica de la Luna y aportará datos esenciales para la defensa planetaria.

Curiosity descubre cristales de azufre en Marte al romper una roca: primera vez en el Planeta Rojo

El rover Curiosity de la NASA ha regalado a los científicos un hallazgo que nadie esperaba al atropellar una roca en el cráter Gale. Entre los fragmentos brillaban unos cristales de azufre amarillentos, la primera observación directa de azufre nativo en la superficie de Marte. Un estudio recién publicado en Science detalla que ese azufre se formó hace aproximadamente 3.000 millones de años, liberado por fluidos gaseosos procedentes del magma profundo.

El episodio ocurrió el 30 de mayo de 2024. Mientras el rover circulaba por una zona rica en sulfatos, una de sus ruedas partió accidentalmente un bloque rocoso que escondía en su interior esta inesperada firma mineral. Días después, Curiosity utilizó la cámara MAHLI (Mars Hand Lens Imager), situada en el extremo de su brazo robótico, para obtener un primer plano de los cristales fracturados. La imagen, difundida esta semana por el Laboratorio de Propulsión a Chorro, muestra con nitidez los fragmentos amarillos envueltos en una matriz más oscura.

Un destello amarillo bajo una roca aplastada

Lo que convierte el descubrimiento en un hito es la naturaleza elemental del azufre. Los orbitadores y los análisis previos del propio Curiosity ya habían detectado sulfatos —sales de azufre— en abundancia, pero nunca los cristales puros sin combinar. El azufre nativo, como se conoce en mineralogía, necesita condiciones de formación muy concretas: un ambiente reductor y una fuente volcánica de gas sulfuroso que consiga condensar el elemento en estado sólido.

En la Tierra, estas acumulaciones suelen aparecer en fumarolas y cráteres volcánicos activos, como los de Yellowstone o El Tatio. Encontrarlas en el fondo de Gale —un cráter que hace más de 3.500 millones de años pudo haber albergado un lago— añade una pieza nueva al puzle geológico marciano. Ninguna misión anterior, ni in situ ni desde órbita, había captado una señal inequívoca de este mineral al natural.

Azufre de hace 3.000 millones de años

El estudio de Science reconstruye la historia de estos cristales con una cronología precisa. El magma que burbujeaba bajo Gale liberó fluidos o gases ricos en sulfuro de hidrógeno. Al alcanzar las capas superficiales y mezclarse con la atmósfera primitiva —mucho más densa y cargada de dióxido de carbono—, el azufre se depositó en estado puro sobre el sedimento. Con el paso de los eones, esos granos quedaron encapsulados dentro de la roca que el rover partió por casualidad.

La datación indirecta, basada en la velocidad de erosión de la zona, sitúa el evento volcánico hace unos 3.000 millones de años. Si la cifra es correcta, el azufre es contemporáneo de la etapa en la que Marte empezaba a perder su agua superficial y su campo magnético. Es, por tanto, un fósil químico de la transición más dramática del planeta.

cristales de azufre

Por primera vez, las ruedas de un rover sirvieron no solo para moverse, sino para desvelar un secreto mineral que llevaba miles de millones de años esperando.

Un rompecabezas para la astrobiología

A mi modo de ver, lo más fascinante de este hallazgo es que el azufre nativo no estaba en ninguna lista de apuestas razonables. Gale ha sido una caja de sorpresas desde 2012, pero los científicos esperaban seguir cartografiando arcillas y sulfatos, no toparse con un elemento que, en la Tierra, muchos organismos unicelulares aprovechan como fuente de energía. Esto no significa que haya habido vida; el estudio de Science insiste en un origen puramente geológico. Sin embargo, añade una sustancia más al menú químico de un cráter donde el agua líquida correteó durante millones de años.

La limitación es evidente: todo el conocimiento actual se sustenta sobre una única roca aplastada. No sabemos si los cristales de azufre son un accidente local o una característica más extendida de la unidad sulfatada que recorre Curiosity. El equipo de la NASA ya está analizando mediciones complementarias del espectrómetro de rayos X del rover para buscar firmas similares en puntos cercanos. Lo que está claro es que, una vez más, la exploración marciana ha avanzado gracias a un golpe de suerte bien aprovechado.

Confieso que me emociona pensar que la geología de otro mundo puede desvelarse cuando una rueda de seis kilos arranca una laja de roca. Es la combinación de ingeniería y azar que mejor define esta década de exploración robótica.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Los primeros cristales de azufre nativo (azufre elemental) observados directamente en la superficie de Marte.
  • Dónde: Cráter Gale, Marte, en la unidad sulfatada que Curiosity lleva explorando desde 2023.
  • Institución responsable: NASA/JPL-Caltech/MSSS. El análisis geológico se publica en la revista Science.
  • Cuándo: El hallazgo físico se produjo el 30 de mayo de 2024. El estudio científico que lo contextualiza ve la luz en 2026.
  • Impacto a futuro: Amplía el inventario químico marciano y proporciona pistas sobre la actividad volcánica pasada, un factor relevante para evaluar las condiciones de habitabilidad del planeta.

La NASA logra mapear por primera vez el campo magnético del púlsar ‘Faro’ con IXPE

El telescopio espacial IXPE de la NASA ha logrado, por primera vez, medir directamente el campo magnético del púlsar PSR J1101−6101, apodado ‘Faro’, situado en la Nebulosa del Faro. La detección, que se publica este 9 de julio en The Astrophysical Journal, confirma con más de un 99% de certeza que las partículas de alta energía escapan de este cadáver estelar fluyendo a lo largo de las líneas del campo magnético interestelar.

El resultado, fruto de 18 días de observación continua en junio de 2025, aporta una de las pruebas más sólidas hasta la fecha sobre cómo los púlsares inyectan partículas en el espacio profundo. Y de paso, abre interrogantes inesperados sobre la turbulencia del medio interestelar y la existencia de múltiples mecanismos de aceleración dentro de estos sistemas extremos.

Un faro cósmico que gira 16 veces por segundo

Los púlsares son estrellas de neutrones: los restos ultradensos de estrellas masivas que colapsaron. Contienen más masa que el Sol comprimida en una esfera del tamaño de una ciudad. El púlsar que centra este estudio, catalogado como PSR J1101−6101, gira sobre sí mismo 16 veces por segundo y emite un potente haz de rayos X que recorre el espacio como el destello de un faro. De ahí el nombre de la nebulosa que lo envuelve, una estructura alargada de polvo y gas iluminada por su radiación.

Cuando el púlsar se desplaza a gran velocidad por el medio interestelar, genera una onda de choque en arco, similar a la ola que levanta una lancha rápida. Detrás de esa onda de choque se forma una estela turbulenta de partículas atrapadas, denominada ‘trail’ en inglés. Pero desde 2008, los astrónomos sospechaban que las partículas más energéticas lograban escapar de de la burbuja de choque y fluir hacia adelante, creando un filamento largo y estrecho que apunta en la dirección del campo magnético de la Vía Láctea.

La polarización de la luz, la clave para ver lo invisible

IXPE

Para confirmar aquella hipótesis, el equipo liderado por Jack Dinsmore, estudiante de la Universidad de Stanford, apuntó el telescopio IXPE hacia el filamento. El instrumento está diseñado para medir la polarización de los rayos X, una propiedad de la luz que revela la orientación de su campo eléctrico y, por tanto, la dirección del campo magnético que la generó. “La prueba irrefutable consistía en medir la polarización de la luz”, explica Dinsmore. “Si el campo magnético apuntaba a lo largo del filamento, significaría que las partículas fluyen siguiéndolo”.

Medir esa polarización no fue sencillo porque la nebulosa es muy tenue. Los científicos de IXPE desarrollaron métodos avanzados de análisis para aprovechar cada fotón, evitando simplificaciones que podrían sesgar la información. Gracias a esas técnicas, lograron determinar la polarización del filamento, de la estela y de la emisión del púlsar con una precisión sin precedentes.

Medir la dirección del campo magnético en el filamento fue la ‘prueba irrefutable’ que necesitaban los científicos.

Los resultados, publicados en The Astrophysical Journal, confirmaron con una certeza superior al 99% que el campo magnético del filamento es paralelo al flujo de partículas. El modelo teórico quedaba así respaldado por una observación directa.

Menor turbulencia y múltiples aceleradores: las sorpresas del púlsar Faro

Pero el dato trajo consigo una sorpresa. El grado de polarización medido resultó ser mucho más alto de lo que esperaban los modelos que asumen una fuerte turbulencia magnética. “Muchos modelos para filamentos suponen una turbulencia intensa”, señala Roger Romani, coautor del estudio y profesor en Stanford. “La alta polarización que medimos indica que la turbulencia es menor de lo que esos modelos necesitan”.

Aún más intrigante fue la comparación con las observaciones en radiofrecuencia. Mientras que los rayos X mostraban un campo magnético paralelo a la estela, los datos de radio revelaban un campo orientado casi en perpendicular. “La divergencia tan marcada entre las orientaciones del campo magnético en radio y en rayos X es una prueba convincente de que estos objetos poseen una estructura muy compleja”, explica Niccolò Bucciantini, del Instituto Nacional de Astrofísica italiano. “Es la primera indicación clara de que partículas de energías diferentes ocupan regiones distintas, lo que apunta a la existencia de múltiples mecanismos de aceleración, potencialmente muy diferentes entre sí”.

Este hallazgo subraya la capacidad única de IXPE para desentrañar la física extrema de los objetos compactos. Además de confirmar una predicción de larga data, el estudio inaugura una nueva vía para comprender cómo los púlsares siembran el medio interestelar de partículas energéticas, un fenómeno que influye en la evolución de las galaxias.

Los próximos pasos pasan por observar otros púlsares con IXPE y por afinar los modelos que integren las diferencias de energía y campo magnético. La Nebulosa del Faro seguirá sirviendo como laboratorio natural para explorar los límites de la física que no podemos reproducir en la Tierra.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La primera medición directa del campo magnético de un púlsar, confirmando que las partículas escapan a lo largo de las líneas del campo galáctico.
  • Dónde: En la Nebulosa del Faro, en torno al púlsar PSR J1101−6101.
  • Institución responsable: NASA, con participación de la Universidad de Stanford y el Instituto Nacional de Astrofísica italiano, entre otros.
  • Cuándo: Observaciones realizadas en junio de 2025; estudio publicado en The Astrophysical Journal el 9 de julio de 2026.
  • Impacto a futuro: Abre una nueva ventana para entender cómo los púlsares inyectan partículas de alta energía al espacio interestelar, un proceso clave en la evolución galáctica.

Los riesgos de externalizar la IA que ningún founder puede delegar al proveedor, según Harvard

Externalizar los sistemas de inteligencia artificial de tu startup es cada vez más frecuente. Contratas un modelo de lenguaje de OpenAI, un motor de recomendación de una scale‑up o un software de cribado curricular de un proveedor especializado. El error que se repite —y que Harvard Business Review acaba de poner sobre la mesa— es creer que, al pagar por la herramienta, también trasladas la responsabilidad legal cuando esa IA discrimina, manipula datos o causa un daño real. No es así. Ni para los reguladores ni para los tribunales.

Cuando el algoritmo falla, la mirada de las autoridades apunta directamente al fundador que decidió desplegarlo. La externalización de la IA no es un escudo. Y los founders que lo ignoren se exponen a multas, pérdida de reputación y litigios que una startup sin músculo financiero simplemente no aguanta.

El espejismo de delegar: tú pagas la IA, pero la culpa es tuya

El artículo de Harvard Business Review recuerda un principio que muchos equipos aún no han interiorizado: el hecho de que un sistema de IA no lo construyas tú no significa que no seas tú quien responde por él. Los reguladores y los jueces evalúan quién toma la decisión de negocio apoyada en la máquina, no quién escribió el código.

En la práctica, esto significa que si un motor de contratación recomendado por un proveedor externo descarta sistemáticamente a candidatas mujeres o a mayores de cuarenta y cinco años, la demanda por sesgo laboral irá contra tu startup, no contra el vendor. Lo mismo ocurre con un sistema de scoring financiero que deniegue crédito de forma discriminatoria o con un chatbot que recoja datos personales sin las garantías necesarias.

A efectos prácticos, la empresa que despliega la IA es el “operador” que la normativa europea y los tribunales estadounidenses miran primero. El argumento “yo solo compré la licencia” no exime. Y los precedentes empiezan a acumularse.

La lección es nítida: externalizar no releva de la diligencia debida. Al revés, obliga a auditar más, no menos.

Cuando el algoritmo discrimina, las autoridades no preguntan quién lo programó, sino quién decidió usarlo.

El marco de gobernanza que Harvard propone y cómo blindarse

HBR no se queda en el aviso: propone un marco de gestión de riesgos que cualquier fundador puede aplicar, incluso con un equipo pequeño. La lógica se apoya en tres patas que, bien engrasadas, reducen la exposición al mínimo.

La primera es visibilidad sobre los datos y el entrenamiento. No basta con que el proveedor publique un documento técnico genérico. El fundador debe saber qué datos se usaron para entrenar el modelo, cómo se actualiza y bajo qué condiciones puede derivar en resultados sesgados. Pedir auditorías externas e incluir cláusulas de verificación en el contrato no es un capricho: es la única forma de dormir tranquilo.

La segunda es control contractual con dientes. Un contrato de licencia estándar sin cláusulas de responsabilidad compartida, sin derecho a auditoría y sin obligación de rectificar sesgos documentados es una patente de corso para el proveedor. La startup debe negociar penalizaciones claras cuando el sistema falle y tener la potestad de revisar el modelo periódicamente.

La tercera es monitorización continua y gobernanza interna. Un modelo que hoy funciona puede degradarse mañana con nuevos datos o interacciones. Designar a una persona —aunque sea a tiempo parcial— responsable de supervisar las salidas del sistema, documentar incidencias y reportar al comité de dirección es una práctica que cuesta poco y salva mucho.

Estas tres capas no requieren un departamento de compliance de veinte personas. Basta con un poco de método y con la conciencia de que la gobernanza de la IA es una función de startup, no un lujo corporativo.

gobernanza inteligencia artificial

Lo que enseña el ecosistema: el coste real de ignorar la gobernanza

Mientras la mayoría de las startups españolas todavía aborda la inteligencia artificial con mentalidad de “probar rápido y después vemos”, el regulador ya ha movido ficha. El Reglamento de Inteligencia Artificial de la Unión Europea (AI Act) clasifica sistemas como los de reclutamiento, crédito o categorización biométrica como “alto riesgo”. A partir del 2 de agosto de 2026 —en menos de un mes— las exigencias de transparencia, documentación y supervisión humana para estos sistemas serán de obligado cumplimiento.

No es casualidad que Harvard sitúe el foco justo ahora. La ventana para actuar sin consecuencias se cierra. Y los ejemplos de lo que sale mal cuando se ignora la gobernanza son elocuentes.

📦 Caso de estudio: Amazon y su herramienta de contratación sesgada

  • El reto: Amazon quería automatizar la selección de currículums con un motor de IA entrenado con datos históricos de contrataciones.
  • La jugada: Se limitó a alimentar el modelo con los perfiles contratados en los últimos diez años, sin auditar el sesgo de partida.
  • El resultado: El sistema penalizaba a las mujeres porque el patrón histórico infrarrepresentaba a las candidatas. El equipo de Amazon tuvo que desechar el proyecto tras meses de trabajo e inversión.
  • La lección: Si ni siquiera un gigante con recursos infinitos puede confiar ciegamente en los datos de entrenamiento, una startup con menos músculo necesita controles aún más estrictos.

El caso de Amazon demuestra que el sesgo no aparece por mala fe, sino por omisión. Y la omisión de controles cuando se despliega IA ajena equivale a un agujero de compliance mayúsculo. En el entorno actual, con la AI Act en ciernes y la litigiosidad al alza, no hay margen para el descuido.

La gobernanza de la inteligencia artificial no es un tema para dentro de tres años. Es una asignatura que el fundador tiene que aprobar ya, igual que cuida su burn rate o su runway. Una ronda de financiación puede ser más exigente si el inversor detecta que la startup carece de un plan básico de gestión del riesgo algorítmico.

Prepararse significa exactamente lo que Harvard sugiere: visibilidad, contratos con dientes y monitorización. Tres pilares que caben en una hoja de ruta de una sola página y que, sin embargo, marcan la diferencia entre escalar con seguridad o escalar hacia un precipicio.

🚀 Hoja de Ruta para Emprender

  • Audita antes de firmar: Exige al proveedor de IA un informe claro sobre el origen de los datos de entrenamiento, las métricas de equidad y la trazabilidad de las decisiones. Si no te lo da, busca otra opción.
  • Contratos con dientes: Incluye cláusulas de auditoría periódica, penalizaciones por sesgo demostrado y la obligación de corregir comportamientos discriminatorios en un plazo acotado.
  • Monitoriza las salidas: Asigna a una persona dentro de la startup la tarea de revisar trimestralmente los outputs del sistema y documentar cualquier desviación.
  • Prepara el expediente regulatorio: Aunque tu startup sea pequeña, cumple desde ya con los requisitos mínimos del AI Act: transparencia, supervisión humana y un registro de decisiones automáticas.

Grayscale hunde comisión de su ETF Ethereum al 0,15% y desata la guerra de tarifas

Grayscale, la mayor gestora de activos digitales del mundo, acaba de mover ficha. Ha rebajado la comisión de patrocinador de su Ethereum Mini Trust al 0,15%, el nivel más bajo de toda la categoría de ETF al contado de ether. Con este movimiento, la firma no solo abarata el acceso a la segunda criptomoneda, sino que desencadena una guerra de precios que coloca a gigantes como BlackRock y Fidelity en el punto de mira.

Desde que los ETF de ether llegaron al mercado hace dos años, las gestoras llevan meses ajustando sus tarifas para ganar cuota. Pero la nueva cifra de Grayscale marca un antes y un después: ningún emisor había bajado tanto el listón en un producto físico sobre la red Ethereum.

Por qué la tarifa del 0,15% es un movimiento estratégico

En un mercado donde la exposición subyacente es idéntica —todos los ETF replican el precio del ether— la diferencia la marcan la comisión, la liquidez y la marca. Grayscale, que durante años dominó el acceso institucional a través de su trust ETHE, se había quedado atrás en la guerra de precios frente a las propuestas más baratas de iShares (BlackRock) y Fidelity. Su Mini Trust, lanzado en 2024 como complemento ligero, ya era competitivo con un 0,25%. Ahora, al reducirlo al 0,15%, envía un mensaje claro: está dispuesta a sacrificar margen para defender su posición.

La medida tiene sentido para una gestora que conoce bien la psicología del inversor de ETF. Como explica un analista del sector, «una décima de punto porcentual puede mover cientos de millones de dólares en flujos anuales». Y en un activo tan volátil como el ether, cada punto básico cuenta.

Una comisión del 0,15% no es un simple número; es un campo de batalla que obliga a todos los emisores a repensar sus márgenes.

Qué significa esta guerra de comisiones para el inversor de ether

Para el ahorrador particular, la noticia tiene una traducción casi inmediata: cuesta menos tener ether a través de un fondo cotizado. Si un inversor coloca 10.000 euros en el ETF de Grayscale, la comisión anual se reduce a 15 euros, frente a los 25 euros que pagaría con la mayoría de los productos tradicionales. Esa diferencia, mínima en apariencia, se amplifica con el tiempo y con la revalorización del subyacente.

Pero el impacto va más allá del bolsillo. Una tarifa tan baja presiona al resto de emisores para que igualen o mejoren mejoren la oferta. BlackRock, Fidelity, VanEck y Bitwise ya estudian, según fuentes del sector, posibles ajustes en sus propios productos. Al final, quien gana es el inversor institucional y el minorista que, poco a poco, encuentra en el ETF de ether una alternativa cada vez más asequible y líquida frente a la compra directa en exchanges.

Además, la guerra de comisiones coincide con un momento dulce del ether. La criptomoneda acumula una subida del 40% en 2026, impulsada por la adopción institucional, el staking integrado en algunos ETF y la madurez de la red tras los últimos upgrades. En este contexto, cada nuevo recorte de tarifas amplifica el interés de los grandes patrimonios.

Análisis: el ETF de Ethereum madura bajo la presión de las comisiones

Este movimiento de Grayscale es la enésima señal de que el mercado de ETF de criptoactivos ha entrado en una fase adulta. Hace tres años, la conversación giraba en torno a si la SEC aprobaría algún día un fondo cotizado de ether al contado. Aquella batalla se saldó con luz verde en julio de 2024, y desde entonces el foco ha pasado de la viabilidad legal a la eficiencia comercial. Hoy, lo que define la competencia no es quién tiene autorización, sino quién ofrece el producto más barato, más líquido y con mejor custodia.

Grayscale, con su Mini Trust al 0,15%, recupera parte del terreno perdido. Su trust original, ETHE, arrastra una imagen de comisiones elevadas (llegó a cobrar más del 2% anual antes de la conversión), y aunque ahora opera como ETF, muchos inversores siguen asociando la marca con un producto caro. El Mini Trust es su carta para romper ese estigma.

Sin embargo, la guerra de precios tiene un reverso arriesgado: si las comisiones caen demasiado, algunos emisores podrían no ser rentables, sobre todo aquellos con menos activos bajo gestión. La concentración del mercado en unos pocos gigantes —BlackRock, Fidelity, Grayscale— podría acelerarse. Eso, en un ecosistema que aspira a la descentralización, resulta paradójico, pero es un reflejo de cómo funcionan las finanzas tradicionales.

Cabe recordar que la comisión es solo una parte de la ecuación. Factores como la liquidez intradía, la calidad del custodio y la transparencia del tracking (el seguimiento del precio del ether) también importan. Aun así, en una categoría donde el activo subyacente es el mismo, la tarifa se ha convertido en el principal campo de batalla.

El inversor español no es ajeno a esta dinámica. Aunque los ETF estadounidenses no están disponibles directamente para minoristas europeos, sí llegan a través de productos cotizados en bolsas europeas (ETP) y fondos que replican estas estructuras. Además, la presión bajista sobre las comisiones en EE.UU. suele contagiarse a Europa. Es previsible que, en los próximos meses, veamos recortes similares en los productos cotizados en Xetra o en la bolsa suiza, lo que beneficiará al ahorrador doméstico.

El dato final: Grayscale ha lanzado un órdago. La pelota está ahora en el tejado de sus competidores.

Trabajo suspende el convenio textil impulsado por la patronal de Inditex y Mango

El Ministerio de Trabajo ha suspendido el convenio colectivo textil impulsado por la patronal de Inditex y Mango, al considerar que incumple requisitos legales y afecta a cerca de 120.000 trabajadores. La decisión, comunicada por la Dirección General de Trabajo, deja en el aire un texto que había sido firmado en junio por la Asociación Retail Textil España (ARTE) y los sindicatos CCOO y Fetico, con el rechazo de UGT.

Deficiencias legales detectadas

La resolución del Ministerio no es un mero trámite. El organismo que dirige Yolanda Díaz ha detallado varios preceptos del convenio que contravienen la legislación laboral. Entre ellos figura la regulación de la prioridad aplicativa del nuevo convenio estatal sobre los convenios provinciales o de empresa ya existentes, un punto que generó una fuerte oposición sindical durante la negociación.

También se cuestiona la articulación de la contratación temporal, los contratos de sustitución, el régimen de excedencias y las reducciones de jornada. El convenio, según la autoridad laboral, incluye cláusulas que exceden los márgenes permitidos por el Estatuto de los Trabajadores y que deben ser corregidas antes de que pueda registrarse y entrar en vigor.

La respuesta de las partes: entre la subsanación y el alivio sindical

La patronal ARTE, que agrupa también a Primark y H&M, ha restado dramatismo a la decisión. En un comunicado, señala que “la autoridad laboral ha formulado requerimientos de subsanación” y que atenderá esas peticiones para que el expediente “siga avanzando en las fases previstas”. La entidad subraya que no se trata de un rechazo del convenio, sino de un paso más en la tramitación administrativa.

En el lado opuesto, UGT —que no firmó el acuerdo— celebra la suspensión. La Federación de Servicios, Movilidad y Consumo (FeSMC-UGT) ha calificado la resolución como un respaldo a sus advertencias y confirma que el expediente incorpora su escrito de impugnación. El sindicato insiste en que el texto suponía un “grave retroceso” para los trabajadores del comercio textil y que seguirá utilizando todas las vías legales para frenarlo.

El requerimiento obliga a reescribir los artículos más espinosos, los que determinan la flexibilidad laboral que las grandes cadenas perseguían. La incertidumbre regulatoria ya está sobre la mesa y el calendario de subsanación es ahora la variable crítica.

convenio textil Mango

El requerimiento va mucho más allá de un ajuste técnico: obliga a reescribir los artículos que determinan la flexibilidad laboral que las cadenas textiles perseguían.

Detrás de la decisión late un conflicto de fondo sobre el modelo de negociación colectiva que las grandes empresas del sector quieren implantar. La intención de ARTE era crear un único marco estatal que homogeneizara condiciones y evitara la dispersión de convenios provinciales. Sin embargo, los sindicatos críticos denuncian que ese movimiento debilitaba la negociación territorial y consolidaba un modelo de mayor flexibilidad empresarial en detrimento de los derechos laborales, según UGT.

Impacto corporativo: ¿Afecta a Inditex y Mango en bolsa?

Para Inditex, con una capitalización que ronda los 120.000 millones de euros, un tropiezo administrativo de este calibre tiene un impacto financiero limitado en el corto plazo. El mercado suele centrarse más en el ritmo de ventas y los márgenes operativos que en la letra pequeña de un convenio. Sin embargo, a medio plazo la suspensión introduce un factor de incertidumbre sobre la gestión de la plantilla y los costes laborales.

Si el proceso de subsanación se alarga o deriva en una impugnación judicial, Inditex y el resto de firmas de ARTE podrían enfrentarse a un escenario de convenios fragmentados. Eso elevaría la complejidad operativa y podría restar parte de la agilidad que el grupo textil ha demostrado para adaptar sus horarios y plantillas a la demanda. De momento, la acción de Inditex apenas se ha inmutado, lo que sugiere que el mercado descuenta una resolución técnica y sin grandes sobresaltos.

No obstante, lo que lo que sí está en juego es la reputación corporativa. Inditex ha invertido años en proyectar una imagen de sostenibilidad y cumplimiento normativo. Un convenio impugnado por la autoridad laboral y denunciado por los sindicatos mayoritarios resulta incómodo en ese relato.

📊 Las Claves para el Inversor

  • Qué vigilar: El plazo de subsanación que ARTE presente ante el Ministerio. Si se resuelve en semanas y sin reabrir el conflicto sindical, el episodio quedará en mero trámite.
  • Reacción del valor: La cotización de Inditex apenas registró movimientos en la sesión posterior a la noticia; el mercado descuenta un desenlace técnico que no altera la estructura de costes.
  • Precedente sectorial: Impugnaciones similares de otros convenios del sector se han saldado con ajustes en tres a seis meses, sin quebrar la relación entre las partes. La clave es si el diálogo social resiste.

La DGT cambia las reglas en el atasco: la maniobra que será obligatoria en autovía a partir del 1 de octubre

La DGT ha confirmado la fecha: a partir del 1 de octubre de 2026, dejar el coche parado en cualquier posición durante un atasco dejará de ser una opción. La nueva norma obliga a todos los conductores a abrirse hacia los laterales de la vía para crear un pasillo central por donde puedan circular ambulancias, bomberos y policía.

No es una propuesta ni un borrador. El Real Decreto que modifica el Reglamento General de Circulación fue aprobado por el Consejo de Ministros el pasado 23 de junio y ya está publicado en el BOE. La maniobra, hasta ahora desconocida para la mayoría de españoles, llega para quedarse.

Qué exige la nueva norma de la DGT

Youtube video

La mecánica es más sencilla de lo que parece, aunque exige que todos los conductores actúen a la vez. Si circulas por el carril izquierdo, debes pegarte a la mediana o barrera central; si vas por cualquiera de los carriles derechos, te desplazas hacia el arcén. El objetivo es dejar libre una franja continua en el centro de la calzada.

La obligación se activa en cuanto el tráfico se detiene por completo o avanza a paso de peatón en autopistas, autovías y carreteras convencionales de doble sentido con más de un carril por calzada. No hace falta esperar a oír la sirena: la DGT pide anticiparse en cuanto se detecta la retención, para que el pasillo esté formado antes de que llegue el vehículo de emergencia.

De dónde viene esta maniobra y qué multa tiene

La DGT no ha inventado nada: copia un modelo que en países como Alemania, Austria o Polonia lleva décadas funcionando y que allí se conoce como Rettungsgasse, literalmente «callejón de rescate». En Alemania, esta práctica reduce hasta un 40% el tiempo de llegada de una ambulancia en caso de accidente grave, según datos de las autoridades alemanas.

El Ministerio del Interior aún no ha detallado la sanción exacta, pero ha avanzado que se considerará infracción grave. Si se aplica el criterio habitual de la casa, la multa rondaría los 200 euros (100 con pronto pago) y podría acarrear pérdida de puntos del carnet, igual que ocurre ya con otras faltas de prioridad a vehículos de emergencia.

Cómo actuar sin poner en riesgo a nadie

Youtube video

La propia DGT insiste en un mensaje: no hay que tener prisa ni hacer movimientos bruscos. Basta con anticipar la posición del coche, mantener la distancia con el vehículo de delante y dejar una franja de al menos tres metros libre en el centro de la calzada.

Uno de los detalles que más dudas genera es qué pasa con las motos. El carril central no está pensado para motoristas, que seguirán teniendo su propia normativa de circulación en atascos, así que la norma tendrá que aclarar cómo evitar que alguien lo use como atajo improvisado.

Los retos que vienen con la nueva norma

El primer obstáculo es puramente pedagógico. Millones de conductores tendrán que interiorizar una maniobra con la que solo están familiarizados quienes han conducido por Alemania o Austria. La DGT ya prepara una campaña informativa para septiembre, con vídeos que expliquen paso a paso cómo abrir el pasillo antes de que la obligación entre en vigor.

El segundo reto tiene más que ver con la picaresca de cada día. Un carril vacío en mitad de un atasco kilométrico puede ser una tentación difícil de resistir para algún conductor impaciente o para motoristas que busquen ganar tiempo. La Guardia Civil de Tráfico tendrá que vigilar de cerca que ese espacio se use únicamente por quien tiene autorización.

Qué vías quedan afectadas

  • Autopistas y autovías, sin excepción
  • Carreteras convencionales de doble sentido con más de un carril por calzada
  • Cualquier tramo donde el tráfico se detenga o avance a paso de peatón
  • No aplica en vías urbanas ni en carreteras de un único carril por sentido

Cuándo empezar a actuar

  • En cuanto notes que la velocidad cae de forma brusca por retención
  • Sin esperar a ver luces o escuchar sirenas
  • Manteniendo siempre distancia de seguridad con el coche de delante

Lo que viene después de octubre

Esta reforma no llega sola. Forma parte de un paquete más amplio de cambios en el Reglamento General de Circulación que entra en vigor el mismo 1 de octubre, y que incluye desde la eliminación de los triángulos de emergencia en autovías hasta nuevas normas para motos, patinetes y bicicletas.

Lo razonable es pensar que, como ha pasado en otros países, la adaptación llevará algún tiempo y algún que otro pisotón de freno de más. Pero la experiencia alemana deja un dato difícil de discutir: cuando el pasillo se forma con rapidez, cada minuto que se gana puede ser el que marque la diferencia entre llegar a tiempo o no. Ir practicando el gesto mentalmente antes de octubre no cuesta nada y puede ahorrar más de un susto.

Detectores de radar: multa de 200 euros y 3 puntos según la DGT

Llevar un detector de radar en el coche, aunque no se esté utilizando, puede costarte 200 euros y la pérdida de 3 puntos del carnet de conducir. La Dirección General de Tráfico (DGT) recuerda que estos dispositivos están prohibidos en España —al igual que los inhibidores, que interfieren el funcionamiento de los cinemómetros y conllevan sanciones de hasta 500 euros y 6 puntos—.

Qué sistemas para saber dónde están los radares son legales (y cuáles no)

La tecnología ha multiplicado las herramientas para esquivar multas por velocidad, pero no todas están permitidas. La DGT distingue tres tipos de dispositivos según su funcionamiento y su legalidad:

  • Avisadores de radar: Son los únicos sistemas legales. Utilizan bases de datos públicas con las ubicaciones conocidas de los radares fijos y algunos de tramo. Aplicaciones como Google Maps, Waze o Social Drive ofrecen esta información de forma gratuita. No detectan la señal del radar ni interfieren en su funcionamiento, solo avisan al conductor de una posición registrada previamente. No hay sanción alguna por usarlos.
  • Detectores de radar: Captan las ondas que emiten los cinemómetros. Cuando localizan una señal, alertan al conductor mediante avisos visuales o sonoros. Aunque no alteran el funcionamiento del radar, su uso y su mera instalación están prohibidos. La multa asciende a 200 euros y restan 3 puntos del carnet.
  • Inhibidores de radar: Emiten señales que interfieren activamente el funcionamiento del cinemómetro, impidiendo o dificultando la medición. Son mucho más graves y la sanción alcanza los 500 euros y 6 puntos. Además, el taller que instale este tipo de equipos también se expone a sanciones económicas elevadas.

Muchos conductores desconocen que la simple presencia de un detector o inhibidor en el vehículo ya es sancionable, incluso si no se está usando en ese momento. La DGT equipara la instalación al uso efectivo porque considera que el dispositivo está listo para ser utilizado.

Si un detector de radar está instalado en el coche, la multa es la misma que si lo estás usando: 200 euros y 3 puntos del carnet.

Multas de 200 euros y 3 puntos por detector; hasta 500 euros y 6 puntos por inhibidor

La normativa, recogida en el Reglamento General de Circulación, castiga con dureza cualquier intento de burlar los controles de velocidad. La sanción por detector es inferior a la del inhibidor porque este último no solo localiza el radar, sino que lo anula temporalmente.

En concreto:

  • Detector de radar: 200 euros y 3 puntos del carnet. La multa se aplica tanto al conductor como al propietario del vehículo si se demuestra que el dispositivo estaba instalado.
  • Inhibidor de radar: 500 euros y 6 puntos. Se considera una infracción muy grave, y se investiga también la responsabilidad del instalador.

Estas cuantías son fijas desde la última reforma de la Ley de Tráfico y no contemplan descuentos por pronto pago si el conductor decide recurrir, algo que muchos aprovechan para demorar el procedimiento.

Además, los agentes de la Guardia Civil de Tráfico pueden inmovilizar el vehículo si detectan un inhibidor en funcionamiento, por el riesgo inmediato que supone para la seguridad del control.

inhibidores radares multa

Cómo evitar la multa y qué hacer si tu coche lleva un detector instalado

La medida más efectiva es no instalar nunca un detector o inhibidor en el coche. Si adquieres un vehículo de segunda mano, revisa si hay dispositivos ocultos: muchos se camuflan bajo el salpicadero, en la zona del parasol o integrados en el espejo retrovisor. Si encuentras alguno, desinstálalo de inmediato o acude a un taller de confianza para que lo retiren.

Para estar al tanto de los radares sin arriesgarte a una multa, utiliza solo avisadores basados en bases de datos públicas. Google Maps y Waze, por ejemplo, indican la ubicación de los radares fijos y avisan con antelación. Son completamente legales y no restan puntos del carnet.

Si te paran en un control y los agentes detectan un detector, la sanción se tramita en el acto. No hay periodo de gracia ni posibilidad de alegar desconocimiento. La única vía es recurrir si consideras que la identificación del dispositivo fue incorrecta, siempre con el asesoramiento de un experto en sanciones de tráfico.

Análisis: ¿son proporcionadas estas sanciones? La letra pequeña de la norma

La DGT justifica la dureza de estas multas en la necesidad de preservar la eficacia de los controles de velocidad, una de las herramientas clave para reducir la siniestralidad. El argumento es sólido: los detectores e inhibidores no solo buscan eludir la multa, sino que normalizan una actitud de riesgo al volante.

Sin embargo, la equiparación del simple portar un detector (sin usarlo) con su uso activo puede parecer excesiva a algunos conductores. La norma no distingue: basta con que el aparato esté instalado y operativo. Esto deja en una zona gris a quien compra un coche de segunda mano con un dispositivo heredado y lo desconoce. En la práctica, la responsabilidad recae sobre el conductor, y la falta de información no exime de la infracción.

Comparado con otras sanciones de tráfico, 200 euros y 3 puntos por un detector está en línea con otras infracciones graves como usar el móvil al volante o no respetar las distancias de seguridad. Los 500 euros y 6 puntos del inhibidor, en cambio, reflejan la mayor peligrosidad de interferir activamente un cinemómetro, y se acerca a las sanciones por conducción temeraria.

En mi lectura, las multas son proporcionadas si se entienden como un mensaje disuasorio: quien instala un detector o inhibidor demuestra una voluntad deliberada de saltarse los límites. No obstante, la DGT debería revisar la aplicación automática al comprador de un coche de segunda mano y permitir un margen para la retirada voluntaria del sistema sin sanción, siempre que no se haya detectado en uso.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Instalar o usar un detector de radar en el vehículo; en el caso de los inhibidores, la sanción es aún mayor.
  • Sanción económica: 200 euros para detectores; 500 euros para inhibidores.
  • Puntos del carnet: 3 puntos para detectores; 6 puntos para inhibidores.
  • Entrada en vigor: Vigente en todo el territorio nacional desde la reforma de la Ley de Tráfico.

Carril central de emergencias obligatorio en atascos desde octubre: multa de 200 euros y 4 puntos

A partir de octubre, la DGT obliga a abrir el carril central de emergencia en atascos: multa de 200 euros y 4 puntos.

La nueva obligación: qué dice el Real Decreto 518/2026

El Real Decreto 518/2026, de 24 de junio, introduce una modificación clave en el Reglamento General de Circulación: en autovías y autopistas, ante una retención, los conductores deben dejar libre un carril central para el paso de vehículos de emergencia. No es una recomendación, es una obligación.

La DGT ha decidido convertir en norma un gesto que muchos automovilistas ya practicaban de forma espontánea. Cuando una ambulancia, un coche de bomberos o un vehículo policial se acerca con las sirenas activadas, el instinto de quien conduce es abrir un pasillo. Ahora, ese movimiento será obligatorio. De lo contrario, la sanción que se aplicará es de 200 euros y la retirada de 4 puntos del carnet.

Francisco de las Alas-Pumariño, jefe de la Unidad de Normativa de la DGT, lo explica con claridad: ‘Se trata de arbitrar un comportamiento para facilitar el paso de los vehículos de emergencias, agilizar el acceso y la evacuación de víctimas y restablecer la circulación lo antes posible’.

¿Cuándo entra en vigor y cómo funcionará el carril de emergencia?

La medida entrará en vigor en octubre de 2026. A partir de ese momento, cualquier conductor que circule por una autovía o autopista y se encuentre con una situación de tráfico denso o parado deberá adoptar una maniobra precisa: desplazarse hacia el lateral de la vía que le corresponda —los del carril izquierdo hacia la mediana, los del derecho hacia el arcén— para crear un corredor central despejado.

La norma no se aplica en ciudad ni en carreteras convencionales, solo en vías de alta capacidad. La DGT insiste en que no se trata de un carril pintado ni de una infraestructura fija, sino de un espacio que se genera con la colaboración de todos los usuarios.

Para ejecutar la maniobra sin riesgos, la DGT recomienda: mantener la calma, no dar frenazos bruscos, conservar la distancia de seguridad y, sobre todo, no cruzar nunca un carril por delante de otro vehículo, sino moverse hacia el lado en el que uno ya se encuentra.

Las alertas previas de la DGT: una novedad para finales de año

Además de la obligación de abrir el pasillo, la DGT prepara un sistema de aviso temprano. Gracias a la plataforma DGT 3.0, los vehículos de emergencia estarán geolocalizados y, cuando se activen sus señales prioritarias, se enviará una notificación a los coches que circulen por las inmediaciones del incidente. Esto permitirá que los conductores empiecen a preparar el carril de emergencia antes incluso de oír las sirenas.

Ana Blanco, subdirectora adjunta de Circulación de la DGT, aclara que ‘el desarrollo de esta tecnología estará terminado a finales de este año’ y añade que será necesario que las administraciones con servicios de emergencia vuelquen su información en la plataforma. Es decir, la alerta previa llegará, pero requiere cooperación institucional.

Análisis: una medida razonable con la que todos salimos ganando

Poner una sanción a quien bloquea el paso a una ambulancia o a un camión de bomberos es, sencillamente, de sentido común. No abrir el carril de emergencia puede costar minutos que para una víctima son vitales. Y, sin embargo, hasta ahora no existía una penalización específica por no hacerlo; se sancionaba bajo la genérica obstrucción al tráfico o la falta de colaboración con los agentes.

La realidad es que la mayoría de los conductores ya abrían el pasillo, pero la DGT ha querido dar un paso más y blindar el comportamiento con una sanción económica y la pérdida de puntos. La cuantía, 200 euros y 4 puntos, es muy similar a la que se aplica por no respetar una señal de stop o por conducción temeraria leve. Es proporcional.

La combinación del carril obligatorio con el sistema de avisos previos es, sin duda, una de las mejores noticias para la seguridad vial en años. Eso sí, para que funcione a la perfección, las administraciones locales y autonómicas tendrán que volcar sus datos en la plataforma DGT 3.0 sin demora —el doble espacio no es casualidad— porque un aviso que llega tarde no sirve de nada.

Abrir el carril de emergencia no es un favor, es una obligación que puede salvar minutos vitales. La sanción de 200 euros y 4 puntos es proporcional al riesgo que supone cerrar el paso.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Obligación de abrir un carril central de emergencia en autovías y autopistas ante retenciones y vehículos prioritarios.
  • Sanción económica: 200 euros.
  • Puntos del carnet: 4 puntos.
  • Entrada en vigor: Octubre de 2026.

El BCE pacta no dar por hecho más subidas de tipos de interés y alerta de riesgo inflacionista por la energía

El Banco Central Europeo (BCE) pactó en junio un mensaje para que los mercados no descuenten automáticamente nuevas subidas de tipos de interés, según las actas de su última reunión, publicadas este jueves. El Consejo de Gobierno advierte además de que existe ‘una clara posibilidad’ de que el encarecimiento de la energía termine contagiando a otros precios.

El recado a los mercados: las subidas no son automáticas

La decisión de junio de mantener los tipos en el 3,75% —nivel en el que se sitúa la facilidad de depósito desde septiembre de 2025— vino acompañada de un intenso debate interno sobre el lenguaje que debía trasladarse a los inversores. El objetivo, según las actas publicadas en la web del propio BCE, era evitar que el mercado interpretara la pausa como el fin del ciclo de endurecimiento. Varios miembros insistieron en que el tono fuera lo suficientemente ambiguo para no descartar ni confirmar nuevos incrementos.

El documento recoge que el comunicado final se redactó de forma que ‘no diera por hechas nuevas subidas’. Sin embargo, el mensaje no es unívoco. Por un lado, se reconoce que la inflación subyacente y los salarios siguen moderándose, lo que reduce la presión para actuar. Pero, por otro, la persistencia de la inflación de servicios y el riesgo energético mantienen al Consejo en guardia.

La energía, el nuevo foco de presión inflacionista

Las actas revelan un punto de preocupación creciente: la evolución de los precios de la energía. Tras meses de relativa calma, el barril de Brent ha vuelto a superar los 90 dólares en las últimas semanas, impulsado por tensiones geopolíticas y ajustes en la oferta. El BCE ve ‘una clara posibilidad’ de que este encarecimiento se traslade a otros bienes y servicios, alimentando así la inflación general y dificultando el retorno al objetivo del 2%.

Esta advertencia no es menor. La experiencia de 2022 mostró que los shocks energéticos pueden filtrarse rápidamente a la cesta de consumo, desde los alimentos frescos hasta los productos industriales. El Consejo teme que, si los hogares y las empresas asumen que la energía seguirá cara, se activen espirales de precios de segunda ronda que compliquen la ya delicada tarea de contener los precios.

actas BCE junio

Empresas españolas ante el dilema del coste financiero

Para las compañías españolas, el cruce de mensajes del BCE tiene una traducción directa en su día a día. Con el tipo de facilidad de depósito en el 3,75%, el coste medio de los créditos bancarios a empresas se ha encarecido en cerca de 300 puntos básicos desde 2022, según los últimos datos del Banco de España. La mayoría de estas operaciones están referenciadas al euríbor, que ronda el 3,5% a doce meses.

Esa realidad pesa sobre los planes de inversión y la gestión de tesorería. Sectores intensivos en circulante, como la distribución alimentaria o la construcción, son los más expuestos. A ello se suma la amenaza de un repunte energético que dispare los costes operativos. La combinación de tipos altos y energía cara puede frenar la recuperación de la inversión empresarial, justo cuando las empresas necesitan modernizar sus estructuras para competir en un entorno global cada vez más digitalizado.

El BCE no quiere que los mercados se anticipen a las bajadas. La inflación no está domada y la energía añade un nuevo factor de incertidumbre.

La lectura de las actas, en este sentido, no deja lugar a equívocos. El Consejo de Gobierno mantiene un equilibrio precario: celebra la moderación de los precios subyacentes pero no canta victoria. De hecho, varios miembros advirtieron durante el debate que una relajación prematura del tono podría desencadenar una bajada de los tipos de mercado a largo plazo, lo que reavivaría la demanda y anularía el efecto del endurecimiento acumulado.

El contexto energético añade una capa de complejidad difícil de calibrar. Si la subida del crudo se consolida, el BCE se vería forzado a reabrir el debate sobre nuevas alzas, algo que hoy por hoy parece descartado por la mayoría del mercado pero que las actas dejan como una puerta entreabierta. La propia presidenta, Christine Lagarde, ya insinuó en la rueda de prensa posterior a la reunión que el Consejo está preparado para ajustar todos sus instrumentos si el panorama de inflación se deteriora.

En definitiva, el BCE ha lanzado un mensaje deliberadamente ambiguo: ni confirma el fin de las subidas ni promete pausa eterna. La clave está en la evolución de los precios energéticos y en si la inflación de servicios cede en los próximos meses. Para las empresas españolas, este escenario implica seguir navegando con unos costes financieros elevados, sin visos de alivio a corto plazo.

Ahorra dinero: El truco del arquitecto para frenar el calor en casa sin pedir permiso a la comunidad

El calor aprieta cada verano un poco antes y un poco más fuerte, y no todo el mundo tiene aire acondicionado en casa ni ganas de ver cómo se dispara la factura de la luz. Por eso, cuando un arquitecto comparte un truco casero gratuito y respaldado por la física, merece la pena prestarle atención.

Se trata de Leonardo Rogel, arquitecto y creador de contenido que se ha hecho viral compartiendo trucos de vivienda. Su propuesta no requiere obras, permisos ni presupuesto: solo un ventilador, una toalla y agua. Y lo mejor es que puedes probarlo esta misma noche.

El truco del arquitecto contra el calor que no necesita aire acondicionado

Youtube video

El punto de partida de Rogel es sencillo: un ventilador normal no enfría el aire, solo lo mueve. Si la habitación está a 30 grados, notas alivio mientras el chorro te da en la cara, pero en cuanto te alejas, el calor vuelve a ganar terreno. Por eso, según explica, la clave está en conseguir humedad y renovación del aire al mismo tiempo.

Su primera recomendación es tan simple como rociar la habitación con un atomizador de agua justo antes de dormir. Ese gesto, combinado con el ventilador encendido, baja la sensación térmica de forma casi inmediata, sin necesidad de ningún aparato adicional.

Por qué funciona: la ciencia detrás de la toalla húmeda

Si las noches son especialmente secas, el arquitecto propone ir un paso más allá: mojar una toalla, escurrirla bien y colgarla justo detrás del calor que produce el propio ventilador al moverse sin control. El fundamento es puramente físico: al evaporarse, el agua absorbe el calor del entorno y enfría el aire que la rodea.

Ese aire, ya más fresco, es el que succiona el ventilador y proyecta hacia ti. Es exactamente el mismo principio que utilizan los climatizadores evaporativos que se venden en tiendas, solo que aquí no hace falta comprar nada: basta con lo que ya tienes en casa. Eso sí, conviene colgar la toalla en una silla o una percha, nunca directamente sobre las aspas, para evitar que se enganche.

El segundo truco: convertir la ventana en tu aliada nocturna

Youtube video

Cuando cae la noche y el termómetro exterior por fin da una tregua, la ubicación del ventilador se vuelve estratégica. Rogel aconseja colocarlo directamente en el marco de la ventana, pero orientado hacia el interior de la vivienda.

De esta forma, el aparato funciona como un extractor inverso: absorbe el aire fresco de la calle y empuja hacia fuera el bochorno acumulado durante el día entre paredes y techos. El propio arquitecto reconoce que esto no sustituye a un equipo de climatización, pero insiste en que «cada grado cuenta» cuando las noches tropicales se multiplican.

Otros gestos que multiplican el efecto

Más allá del ventilador, hay pequeños hábitos que refuerzan el resultado y que cualquier arquitecto recomendaría antes de pensar en instalar aire acondicionado. La clave está en actuar antes de que el calor entre, no solo en combatirlo una vez que ya está dentro.

Estos son los gestos que marcan la diferencia según los expertos consultados:

  • Cerrar persianas y cortinas durante las horas centrales del día, para bloquear la radiación solar antes de que caliente el interior.
  • Favorecer la ventilación cruzada abriendo ventanas en lados opuestos de la vivienda, siempre en las horas más frescas.
  • Evitar el uso de hornos, vitrocerámicas o secadoras durante el día, ya que generan una carga térmica extra en la casa.
  • Incorporar plantas o muebles macizos, que ayudan a moderar la temperatura interior de forma natural.

Cuando el ventilador no basta: alternativas sin obras ni permisos

Si después de aplicar estos trucos el calor sigue siendo insoportable, existen soluciones intermedias que tampoco requieren instalación ni autorización de nadie. Los climatizadores evaporativos portátiles, por ejemplo, han ganado terreno este verano precisamente por eso: no necesitan obra ni compresor exterior, y su consumo eléctrico es una fracción del de un aire acondicionado convencional.

Cuándo compensa dar el salto

Estos aparatos funcionan mejor en ambientes secos y espacios bien ventilados. En zonas costeras o con humedad alta, como buena parte del litoral español en verano, su efecto se nota mucho menos, así que conviene valorar el clima de tu zona antes de invertir en uno.

Lo que no debe faltar en la vivienda

Independientemente del sistema elegido, hay un principio que todos los arquitectos repiten: aislar antes de enfriar. Un buen sellado de ventanas y persianas bien gestionadas reduce la necesidad de cualquier aparato, sea un ventilador con toalla o un equipo con compresor.


Hacia dónde va el confort térmico en los próximos veranos

Con las olas de calor cada vez más frecuentes en España, la tendencia entre arquitectos y expertos en climatización apunta a una idea de fondo: el confort no depende solo de la tecnología, sino de cómo se diseña y se usa la vivienda. Las llamadas casas pasivas, que frenan el calor antes de que entre mediante aislamiento y protección solar, son el ejemplo más avanzado de esta filosofía, y cada vez más reformas domésticas se inspiran en sus principios.

Mientras tanto, trucos como el de Rogel demuestran que no hace falta esperar a una reforma integral para notar la diferencia. Con un ventilador, una toalla y algo de sentido común, cualquier persona puede ganarle unos grados al verano esta misma noche, sin gastar de más ni pedir permiso a nadie.

Vanguard: la segunda gestora más grande busca su responsable cripto

Vanguard, la segunda mayor gestora de activos del mundo, ha comenzado la búsqueda de un responsable de activos digitales. La señal es inequívoca: la firma se prepara para entrar en el mercado de criptomonedas.

La oferta de empleo, publicada en varios portales y confirmada a EXPANSIÓN, busca a un perfil que lidere la estrategia del grupo en materia de criptoactivos. El puesto se enmarca dentro de la división de Gestión Patrimonial Personal (Vanguard Personal Wealth).

Las responsabilidades del cargo incluyen la definición de la hoja de ruta plurianual de activos digitales, la evaluación de productos y la supervisión de los marcos de gestión de riesgos, cumplimiento normativo y gobernanza. El equipo necesita alguien que «lidere la visión y la estrategia» y que «impulse la ejecución».

Según explicó Vanguard, la entidad «evalúa constantemente las tecnologías emergentes, incluidas blockchain y la tokenización, para garantizar que su plataforma responda a las necesidades de los inversores». La contratación forma parte de ese esfuerzo para reforzar los equipos encargados de la infraestructura digital.

Pero la gestora también matiza que su postura sobre las criptomonedas no ha cambiado. Esto introduce un matiz interesante: Vanguard no está abrazando el bitcoin como activo de inversión para sus fondos, sino que construye la capacidad técnica y estratégica para no quedarse atrás si el mercado avanza.

La contratación es una señal, pero no la rendición. Vanguard no ha comprado la narrativa cripto, simplemente se está preparando para no perder el tren si finalmente llega.

Así que Vanguard se mueve, pero sin prisa. La gestora quiere tener la infraestructura lista para cuando el mercado lo demande, no antes.

Detalles del puesto y responsabilidades

El candidato elegido tendrá que «definir cómo Vanguard evaluará, priorizará, desarrollará e implementará capacidades, productos y modelos operativos de activos digitales», según la oferta. Se espera que impulse la misión de la firma de beneficiar a los clientes y fortalecer su posición competitiva a largo plazo.

Las tareas incluyen desde la elaboración de la hoja de ruta hasta el liderazgo en la evaluación de funcionalidades y la supervisión del entorno regulatorio externo. El puesto estará basado en varias ciudades estadounidenses: Dallas (Texas), Scottsdale (Arizona), Charlotte (Carolina del Norte) y Malvern (Pensilvania).

Otras gestoras ya cuentan con divisiones de activos digitales

La decisión de Vanguard no ocurre en el vacío. Competidores como BlackRock, JPMorgan o Franklin Templeton ya tienen divisiones de activos digitales consolidadas. En BlackRock, Robert Mitchnick es el director del área desde agosto de 2018, un puesto que se ha convertido en referente del sector.

Este año, JPMorgan y Morgan Stanley han reforzado sus equipos con fichajes para los puestos de dirección. Roger Bayston lidera los activos digitales en Franklin Templeton. BlackRock, tras lanzar su ETF de bitcoin, ha visto entradas masivas y ahora estudia ampliar la oferta a otros criptoactivos.

El desembarco cripto de Vanguard: análisis

La contratación de un responsable de activos digitales por parte de Vanguard es un movimiento estratégico que refleja la maduración del ecosistema. La firma ha sido tradicionalmente conservadora en este ámbito, y su postura oficial recuerda que las criptomonedas no encajan en su filosofía de inversión a largo plazo. Sin embargo, la realidad del mercado ha ido por otro camino.

No es la primera vez que una gran gestora da pasos cautelosos. BlackRock, que hoy lidera la industria con su ETF de bitcoin al contado, también empezó con pequeños pasos. Lo relevante aquí es que Vanguard, con más de 7 billones de dólares bajo gestión, no puede permitirse ignorar la infraestructura que sustenta los activos digitales. La tokenización de activos tradicionales y la cadena de bloques como herramienta de liquidación son tendencias que van más allá de la especulación.

El nuevo responsable tendrá que navegar un entorno regulatorio incierto, especialmente en Estados Unidos, donde la SEC mantiene una postura ambivalente. La hoja de ruta que diseñe deberá equilibrar la prudencia con la necesidad de ofrecer soluciones a clientes que demandan exposición a criptoactivos. La tokenización de bonos, acciones e incluso inmuebles está en el punto de mira de los reguladores, y Vanguard quiere estar preparada para ofrecer servicios de custodia o trading en ese espacio.

La pregunta no es si Vanguard entrará, sino cuándo y en qué forma. La contratación de hoy es el prólogo de una decisión más amplia que puede llegar en los próximos meses. La postura oficial no ha cambiado, pero los hechos hablan por sí solos.

Ayuntamiento de Cádiz aprueba oposiciones 2026 con 92 plazas

El Ayuntamiento de Cádiz aprueba las oposiciones de 2026 con una OEP que incluye 92 plazas, entre acceso libre y promoción interna. La Junta de Gobierno Local ha dado luz verde al documento que distribuye los puestos entre policías, administrativos y técnicos especializados, reservando además seis vacantes para personas con discapacidad.

Por qué el Ayuntamiento de Cádiz saca ahora esta oferta

La aprobación de la Oferta de Empleo Público responde a un doble imperativo: cubrir necesidades reales de personal y cumplir con el mandato legal de ejecutar las convocatorias en un plazo máximo de tres años. Así lo ha subrayado la teniente de alcalde de Gestión Económica, Maite González al destacar que esta OEP “supone un paso más en el compromiso del equipo de gobierno con la mejora de los servicios públicos”.

La edil también recordó la doctrina reciente del Tribunal Supremo que refuerza el carácter obligatorio de culminar los procesos dentro de ese trienio, lo que obliga a una planificación rigurosa. De hecho, el Ayuntamiento está poniendo al día procesos anteriores pendientes antes de lanzar las nuevas bases.

Requisitos generales para optar a estas plazas

Al tratarse de una OEP y no de una convocatoria única, los requisitos concretos variarán en función del puesto. No obstante, la legislación básica de función pública fija condiciones comunes que todo aspirante deberá cumplir:

  • Nacionalidad española o de un Estado miembro de la UE (algunas plazas pueden abrirse a extranjeros con residencia).
  • Edad mínima de 16 años y no haber alcanzado la edad de jubilación forzosa.
  • Titulación exigida para cada categoría: desde Graduado en ESO o equivalente para puestos de subalterno o auxiliar, hasta grado universitario para los técnicos superiores y los cuerpos de gestión (arquitectura, medicina, administración especial).
  • Capacidad funcional y no padecer enfermedad o limitación incompatible con el servicio.
  • No haber sido separado del servicio de ninguna administración ni hallarse inhabilitado para el empleo público.

Las plazas de promoción interna son una vía rápida para funcionarios municipales que buscan mejorar su puesto sin competir en turno libre.

Así será el proceso de selección y el temario

La ejecución se hará plaza a plaza mediante convocatorias independientes que se publicarán en el Boletín Oficial de la Provincia de Cádiz (BOP) y en la sede electrónica del Ayuntamiento. La mayoría se resolverán por oposición o concurso-oposición, combinando pruebas teóricas y, en el caso de la Policía Local, pruebas físicas.

El temario se adecuará a cada cuerpo. Para los puestos administrativos, suele incluir un bloque de legislación básica (Constitución, Estatuto de Autonomía, régimen local) y otro específico sobre el puesto. En categorías técnicas, el peso recae en los conocimientos de la especialidad.

La reserva del 10 % de las plazas para personas con discapacidad (seis en total) también se gestionará dentro del mismo procedimiento.

Análisis: una OEP diversa pero con plazos flexibles

La OEP 2026 de Cádiz tiene un marcado carácter transversal. Junto a las 11 plazas de Policía Local –la partida más numerosa del turno libre– aparecen puestos tan variados como arquitecto, médico, trabajador social o ayudante de biblioteca. Esa diversidad amplía el abanico de aspirantes potenciales, desde quien tiene la ESO hasta titulados universitarios.

Sin embargo, hay que leer la letra pequeña. La ejecución real depende de que el Ayuntamiento publique las bases en los próximos meses y resuelva los procesos antes de que expire el trienio legal. La experiencia en otras administraciones locales demuestra que no siempre se cumple ese plazo, lo que puede alargar la espera de los opositores.

En cuanto a salarios, no hay cifras cerradas porque dependen del complemento de destino y la antigüedad, pero un administrativo C1 puede empezar en torno a los 1.500 euros brutos al mes en 14 pagas, un sueldo que, sin ser espectacular, ofrece la estabilidad de un puesto fijo en el sector público local.

La reserva para promoción interna (27 plazas) es una buena noticia para los empleados municipales que quieren progresar, aunque obliga a que el Ayuntamiento convoque primero los puestos de promoción antes de sacar las plazas equivalentes en turno libre, para evitar bloqueos.

La diversidad de categorías hace que esta OEP sea atractiva para perfiles muy distintos, desde quienes buscan un primer empleo público hasta profesionales técnicos que aspiran a una plaza fija en su ciudad.

📨 Cómo presentar la solicitud

De momento no hay plazo abierto: la OEP es el plan de plazas y las concretas se irán activando una a una. Cuando se publique cada convocatoria, el procedimiento estándar será:

  1. Paso 1: Consulta el BOP de Cádiz y la sede electrónica del Ayuntamiento para localizar la convocatoria que te interese.
  2. Paso 2: Prepara la documentación: DNI, titulación requerida, certificados de méritos si los puntúan y, en su caso, el justificante del pago de la tasa.
  3. Paso 3: Rellena el modelo oficial de solicitud (normalmente el 790) disponible en la sede electrónica o en las oficinas de registro.
  4. Paso 4: Abona la tasa de examen –el importe varía según el grupo del puesto y las tasas municipales– y adjunta el comprobante.
  5. Paso 5: Presenta la solicitud dentro del plazo de 20 días hábiles desde la publicación en el boletín oficial y guarda el resguardo de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Ayuntamiento de Cádiz.
  • Número de plazas: 92 (65 de acceso libre y 27 de promoción interna, con 6 reservadas a discapacidad).
  • Sueldo estimado: No especificado en la OEP; oscilará entre los 1.200 y 2.200 euros brutos mensuales según el grupo de clasificación.
  • Fecha límite de inscripción: Pendiente de publicación en las bases de cada convocatoria.
  • Dónde inscribirse: Sede electrónica del Ayuntamiento de Cádiz (cadiz.es) una vez que se abra el plazo.

UPTA: 1,5 millones de autónomos no pueden permitirse una baja médica

Más de 1,5 millones de autónomos en España evitan pedir la baja médica porque no pueden permitírselo económicamente. Los datos de la Unión de Profesionales y Trabajadores Autónomos (UPTA) muestran que los procesos de incapacidad temporal cayeron un 10,1% en solo dos años, pero la duración media de las bajas que sí se tramitan ha crecido hasta superar los 100 días.

La paradoja: menos bajas pero cada vez más largas

Entre el primer trimestre de 2024 y el mismo periodo de 2026, el número de autónomos protegidos por la Seguridad Social aumentó un 2,5%, pasando de 3,31 millones a 3,39 millones. Sin embargo, los procesos de incapacidad temporal iniciados descendieron un 10,1%: de 122.422 a 110.094. Los finalizados se redujeron un 10,4% y la incidencia —bajas por cada mil trabajadores— cayó un 11,9%, del 12,33 al 10,86.

Los números no indican menos enfermedad, dice UPTA. El dato revelador es otro: las bajas que terminan duran ahora una media de 101,5 días, 5,1 más que en 2024. Los procesos que aún siguen en curso acumulan una duración media de 203,4 días, 10,6 días más. “No hay menos enfermedad; hay menos posibilidad de dejar de trabajar”, resume el informe.

Esta realidad afecta especialmente a más de 1,5 millones de autónomos personas físicas que trabajan sin empleados. Para ellos, una baja significa cerrar el negocio, perder ingresos desde el primer día y asumir el riesgo de que los clientes no vuelvan. Muchos retrasan la visita al médico y continúan trabajando hasta que el cuerpo dice basta.

Retrasar la baja convierte una enfermedad leve en un proceso de meses. El coste para el autónomo no es solo de salud: es económico y pone en riesgo la viabilidad del negocio.

El castigo económico que desincentiva la baja

La normativa actual no ayuda. La exención del pago de la cuota del RETA solo se aplica, con carácter general, a partir del día 61 de la baja. Hasta entonces, el autónomo sigue pagando su cuota mensual completa mientras deja de ingresar. Dado que la mayoría de las incapacidades temporales son de corta duración, esta regla deja sin protección económica a miles de procesos cada año.

El resultado es previsible. El autónomo aguanta, sigue trabajando y la dolencia se cronifica. Cuando finalmente se ve obligado a parar, el tratamiento es más complejo y la baja se alarga. Así se explica que, mientras los procesos bajan, la duración media suba sin parar.

La propuesta de UPTA: exención de cuota desde el día uno

UPTA reclama una reforma urgente para eliminar el desincentivo. Proponen que la exención del pago de la cuota de autónomos se active desde el día siguiente al inicio de la baja en todos los procesos de IT de duración inferior a 60 días. Así, ningún autónomo se vería obligado a seguir cotizando cuando deja de facturar.

Eduardo Abad, presidente de UPTA, lo explica con contundencia: “Los autónomos no enfermamos menos; sencillamente, no podemos permitirnos ponernos enfermos. Para más de 1,5 millones de trabajadores autónomos que trabajan sin asalariados, una baja médica supone, en la práctica, cerrar temporalmente su negocio. Esa es la diferencia. Solo pedimos disponer de una protección equivalente cuando enfermamos”.

La organización insiste en que esta medida no solo beneficiaría al autónomo, sino al sistema en su conjunto: menos bajas de larga duración, recuperaciones más rápidas y menos gasto sanitario asociado a patologías crónicas evitables.

Guía rápida del trámite

  • 📅 Plazos: La incapacidad temporal debe comunicarse a la Seguridad Social en los tres días hábiles siguientes al inicio de la baja; la solicitud de la prestación se presenta en los 15 días posteriores. La exención de cuota por IT se aplica, si procede, una vez finalizado el proceso.
  • ✅ Requisitos clave: Estar al corriente de pago de las cuotas del RETA y contar con la cobertura de incapacidad temporal. Se necesita justificante médico y cumplimentar los formularios de solicitud de baja y prestación.
  • 🌐 Dónde solicitarlo: A través del portal Importass de la Seguridad Social, con certificado digital, Cl@ve o DNI electrónico. También se puede hacer en la mutua colaboradora correspondiente.
  • 💰 Importe o coste: La prestación económica cubre una parte de la base reguladora, normalmente el 60% desde el día 4 al 20 y el 75% a partir del día 21. La exención de cuota solo se activa a partir del día 61 de la baja, excepto en algunos supuestos especiales.
  • ⚠️ Error a evitar: Retrasar la baja pensando que puedes seguir trabajando. No solo agrava la enfermedad; además, la Seguridad Social puede suspender la prestación si detecta actividad durante la incapacidad.

GPT-5.6 OpenAI ya está disponible: luz verde de Trump y llega ChatGPT Work

La administración Trump ha dado luz verde a GPT-5.6, el último modelo de OpenAI, tras dos semanas de acceso restringido a entidades gubernamentales. La autorización permite el despliegue público del modelo que Sam Altman califica como «el mejor que hemos producido». En paralelo, la compañía ha presentado ChatGPT Work, un agente de inteligencia artificial que combina las capacidades de ChatGPT y Codex para tareas no técnicas, impulsado por la suite GPT-5.6 (Sol, Terra, Luna).

Claves de la operación

  • El fin del limbo regulatorio. OpenAI obtuvo el visto bueno de la administración Trump para liberar GPT-5.6 al público, despejando las dudas que rodearon la fase de «preview limitada».
  • ChatGPT Work, el agente para no programadores. La nueva herramienta permite a cualquier empleado aprovechar Codex sin conocimientos de código, transformando flujos de trabajo con IA generativa.
  • Sacudida en el mercado de agentes empresariales. Con el respaldo político estadounidense, OpenAI desafía a Microsoft, Google y a los grandes integradores en la carrera por la automatización corporativa.

La decisión de Trump que desbloquea GPT-5.6 tras semanas de tensión regulatoria

El anuncio de disponibilidad pública llega apenas quince días después de que GPT-5.6 quedara atrapado en un tira y afloja regulatorio. Durante la «preview limitada» solo las organizaciones aprobadas por el gobierno pudieron probarlo, lo que generó recelo entre las empresas europeas y un debate sobre la politización de la IA. Con la firma de la administración Trump, OpenAI cierra la brecha y envía un mensaje claro: la alianza entre la Casa Blanca y los grandes laboratorios de IA se estrecha.

El movimiento no es menor. Desde la creación del AI Advisory Council en 2024, Washington ha buscado controlar el ritmo de despliegue de los modelos más potentes. GPT-5.6, con capacidades multimodales y razonamiento avanzado, era visto como un activo estratégico. La luz verde no solo libera el producto, sino que legitima a OpenAI como socio preferente del ecosistema de defensa y administración digital estadounidense.

La carrera por la IA se ha convertido en una cuestión de soberanía tecnológica: quien controla el modelo, controla el relato.

ChatGPT Work: el agente que convierte a cualquier empleado en un experto en automatización

Junto a la autorización, OpenAI presentó ChatGPT Work, un agente diseñado para que usuarios sin formación técnica puedan generar flujos de trabajo automatizados. La herramienta une la interfaz conversacional de ChatGPT con el motor Codex, especializado en generar y ejecutar código. Por primera vez, un administrativo, un abogado o un director de marketing pueden crear procesos complejos sin escribir una sola línea.

Según la compañía, ChatGPT Work es capaz de analizar documentos, extraer datos estructurados, generar informes y hasta conectar con APIs corporativas. Todo mediante instrucciones en lenguaje natural. La suite GPT-5.6 (con los modelos Sol, Terra y Luna) dota al agente de la velocidad y precisión necesarias para tareas que hasta ahora requerían equipos de desarrollo internos.

Esta democratización de Codex amenaza con erosionar el negocio de las consultoras de automatización low-code y plantea un desafío para gigantes como UiPath o Automation Anywhere. Si cualquier empleado puede replicar una RPA con un simple prompt, la propuesta de valor de esos actores se resiente.

Captura de pantalla de ChatGPT Work
ChatGPT Work promete llevar las capacidades de Codex al usuario no técnico.

La guerra de agentes: OpenAI contra Microsoft, Google y los gigantes corporativos

Con ChatGPT Work, OpenAI se adentra en un terreno donde su principal inversor, Microsoft, ya pisa fuerte con Copilot. La diferencia es que el nuevo agente no depende de una integración profunda con Office 365: funciona como capa transversal sobre cualquier sistema empresarial, lo que podría reducir la dependencia del ecosistema Microsoft.

Google, por su parte, ha reforzado Duet AI para Workspace, y Anthropic avanza con Claude Enterprise. La batalla por el escritorio del trabajador del conocimiento se fragmenta. En este escenario, la baza de OpenAI es la capilaridad de ChatGPT —más de 250 millones de usuarios activos semanales— y un modelo de precios agresivo que, de hecho, podría forzar una revisión a la baja de las suscripciones premium del sector.

La decisión de Trump acelera un cambio de paradigma donde el Estado se convierte en el primer cliente y validador de la IA más avanzada. Eso otorga a OpenAI una ventaja reputacional y de acceso que ningún competidor puede igualar a corto plazo. Sin embargo, la jugada no está exenta de riesgos: una dependencia tan marcada de una administración concreta podría pasar factura si las elecciones de 2028 alteran las prioridades federales.

Qué significa para las empresas españolas y la competitividad europea

OpenAI tiene una larga relación con el mercado estadounidense; desde su fundación en 2015, su trayectoria ha estado ligada a los vaivenes regulatorios del país. En España, la irrupción de ChatGPT Work pone presión sobre compañías como Indra o Telefónica, que ya invierten en soluciones de IA generativa pero que aún dependen de alianzas con proveedores externos para los modelos fundacionales.

La gran interrogante es cómo responderá Bruselas. La UE, que impulsa la AI Act, observa con cautela cualquier modelo que llegue con el sello de Washington. Si las empresas españolas adoptan de forma masiva agentes foráneos sin un equivalente europeo, la autonomía digital volverá al centro del debate. La mayoría de las empresas tiene margen para decidir, pero la ventana de oportunidad para construir alternativas locales se estrecha.

El calendario de la compañía apunta a que las próximas semanas serán decisivas: la integración de ChatGPT Work en los planes de suscripción actuales podría desencadenar un movimiento de adopción similar al de 2025 con Codex. Mientras, la administración Trump seguirá utilizando su poder regulatorio como llave del mercado global de la IA.

SWIFT blockchain ledger: 17 bancos tokenizan depósitos pero la liquidación final es tradicional

Diecisiete bancos, entre ellos Citi, HSBC y UBS, han empezado a procesar depósitos tokenizados en el nuevo ledger blockchain de SWIFT. Es el primer paso en vivo de un proyecto que promete acelerar las transferencias transfronterizas, aunque con una salvedad importante: la liquidación final de los fondos sigue dependiendo de la infraestructura de mensajería tradicional que la propia SWIFT opera desde hace décadas.

El consorcio bancario, que incluye a entidades como Standard Chartered, BNP Paribas o Itaú Unibanco, ha lanzado hoy mismo la fase piloto. El ledger compartido funciona como una capa de organización, no como un reemplazo de la liquidación. Los bancos emiten depósitos tokenizados en sus sistemas y usan la infraestructura de SWIFT para mover fondos 24 horas al día, fines de semana incluidos. Pero el dinero solo se considera definitivo cuando se liquida a través de la red de mensajería tradicional de SWIFT.

Un piloto con 17 bancos en vivo, pero no es dinero en tiempo real

El nuevo ledger se ha construido sobre Linea, una red de Capa 2 de Ethereum desarrollada por ConsenSys. Utiliza un modelo compatible con EVM basado en Hyperledger Besu, pero el acceso es completamente restringido: solo el consorcio bancario decide quién puede operar en la red. Este diseño cerrado contrasta con las críticas que SWIFT ha volcado en el pasado contra redes públicas como XRP Ledger, cuyos validadores externos generaban dudas de confianza.

Más de 30 bancos participaron en el asesoramiento del diseño, aunque el grupo se ha reducido a los 17 que ahora prueban transferencias reales. Durante los próximos meses, el piloto moverá depósitos tokenizados entre las entidades participantes, con la promesa de reducir los tiempos de conciliación y dar más visibilidad de liquidez a los clientes corporativos. HSBC y Standard Chartered ya han señalado que esa es la principal ventaja para sus clientes empresariales.

Sin embargo, la liquidación —el momento en que el dinero cambia de manos de forma irrevocable— sigue pasando por los canales de banca corresponsal de toda la vida. La diferencia es que ahora los bancos pueden organizar los pagos con antelación y confirmarlos casi en tiempo real, aunque el cierre definitivo llegue unas horas después por la vía tradicional.

Por qué los bancos se apresuran: 320 billones de dólares en juego

Los pagos transfronterizos podrían pasar de 194,6 billones de dólares en 2024 a 320 billones en 2032, según estimaciones de JPMorgan citadas por el propio SWIFT. Ese crecimiento —equivalente a multiplicar casi por dos el movimiento actual— da a la red de mensajería mucho que defender. Y también explica que 17 bancos de seis continentes estén dispuestos a probar un sistema que aún no es completamente autónomo.

El piloto escala rápido: en solo nueve meses desde la fase de diseño, ya se procesan transacciones reales. Pero el alcance sigue siendo limitado. SWIFT conecta a más de 11.500 instituciones en todo el mundo, por lo que 17 bancos representan una fracción minúscula de su capacidad. Mientras tanto, redes públicas de stablecoins ya mueven dinero las 24 horas sin necesidad de un consorcio bancario que construya infraestructura compartida.

La promesa de la tokenización, pero con cuentagotas

El movimiento de SWIFT tiene lógica: tokenizar depósitos reduce fricciones sin tocar la infraestructura de liquidación que todos los bancos centrales supervisan. Así evita el riesgo regulatorio de las stablecoins puras y mantiene a la banca tradicional como intermediaria necesaria. Pero eso mismo limita la velocidad del cambio. Las fintech y las redes de stablecoins como USDC o la respaldada por dirham de Emiratos Árabes Unidos ya operan sin esperar a que los grandes consorcios se pongan de acuerdo.

La tokenización de depósitos avanza, pero la banca no suelta la liquidación tradicional: quiere ir rápido sin perder el control.

Cabe recordar que SWIFT ha sido el estándar global de mensajería financiera durante décadas, y su confianza institucional es uno de los activos más difíciles de replicar. Si este piloto consigue escalar a volumen diario, la ventaja competitiva podría ser enorme. Pero el ritmo al que se mueven los competidores —Coinbase, MoneyGram o los propios emisores de stablecoins— hace pensar que el margen de maniobra no es infinito.

Por ahora, el ledger de SWIFT sobre Linea es una promesa interesante, pero la dependencia de la liquidación tradicional recuerda que la gran banca prefiere evolucionar sin romper nada. Y eso, en un mundo donde las criptomonedas ya liquidan las 24 horas sin pedir permiso, puede que no sea suficiente.

Alquiler barato en España: el ranking de Idealista con los 25 municipios de rentas más bajas

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Idealista ha publicado el ranking de los 25 municipios más baratos para alquilar en España, con datos del segundo trimestre de 2026. Baeza (Jaén) lidera la lista con 5,2 euros por metro cuadrado al mes.
  • ¿Quién está detrás? El estudio procede del principal marketplace inmobiliario del sur de Europa y se basa en su informe trimestral de precios, que exige una muestra mínima de viviendas para ser estadísticamente fiable.
  • ¿Qué impacto tiene? Revela dónde se concentra la oferta de alquiler más asequible: el interior peninsular y el sur. Las diferencias con las capitales superan el 60% en varios casos, lo que ofrece alternativas reales para inquilinos con presupuestos ajustados.

Idealista ha hecho público el ranking de los 25 municipios con el alquiler más bajo de toda España durante el segundo trimestre de 2026. Baeza, en la provincia de Jaén, lidera la tabla con una renta media de 5,2 euros por metro cuadrado al mes, una cifra que, según destaca el marketplace, apenas representa la mitad del precio medio andaluz y supone una oportunidad única para quien busca minimizar gastos de vivienda.

Los 25 municipios más baratos: de Baeza a Alcázar de San Juan

El estudio de Idealista dibuja un mapa de alquileres que privilegia sobre todo a las provincias del interior y del sur. A continuación del municipio jienense, cuatro localidades comparten el segundo escalón con 6,5 euros/m²: Almendralejo (Badajoz), Úbeda (Jaén), Lucena (Córdoba) y Puertollano (Ciudad Real). Almansa (Albacete) se queda en 6,6 euros y Linares (Jaén) en 6,7, cerrando los precios por debajo de los 7 euros.

Por encima de esa barrera psicológica aparecen Plasencia (Cáceres) y Ponferrada (León), ambas con 6,9 euros/m²; Valdepeñas (Ciudad Real) y Ontinyent (Valencia) marcan 7,1 euros, Lorca (Murcia) 7,2 y Ogíjares (Granada) 7,3. Completan la primera veintena Mérida (Badajoz) y Alcantarilla (Murcia) con 7,4; Molina de Segura (Murcia) con 7,5; Motril y La Zubia (Granada), ambos con 7,6; y Calatayud (Zaragoza), Narón (A Coruña), Ronda (Málaga) y Elda (Alicante), todos con 7,7 euros/m². Los últimos tres puestos los ocupan Alcázar de San Juan (Ciudad Real), Benicarló (Castellón) y Almazora/Almassora (Castellón), con 7,9 euros.

La brecha con las capitales: hasta un 60% más baratos

La diferencia entre estos precios y los promedios autonómicos es, en muchos casos, abismal. Baeza es un 61,7% más barato que la media de Andalucía, mientras que Úbeda y Lucena también recortan un 52% respecto a esa misma comunidad. El contraste más suave se da en Mérida (solo un 3,4% por debajo de la media extremeña) y en Plasencia o Alcázar de San Juan (ambos un 10,1% por debajo de sus respectivas regiones). La lectura es clara: dentro de una misma autonomía conviven realidades de alquiler completamente distintas, y los grandes núcleos urbanos absorben la mayor parte de la tensión alcista de los precios.

Con 5,2 euros el metro cuadrado, el alquiler en Baeza cuesta menos de la mitad que la media andaluza y apenas una cuarta parte del precio de Barcelona.

El informe también desglosa el municipio más asequible de cada comunidad autónoma. Así, Cataluña coloca a Tortosa (Tarragona) con 8,1 euros/m²; Asturias a Langreo con 8,2; La Rioja a Logroño con 9,7; Cantabria a Torrelavega con 9,9; Canarias a Arucas (Las Palmas) con 10,2; Madrid a Arroyomolinos con 11,4; Navarra a Pamplona con 11,4; Baleares a Inca con 12,4 y Euskadi a Vitoria-Gasteiz con 12,6 euros/m². En los casos de La Rioja y Navarra, la ausencia de otros mercados con muestra suficiente explica que sus capitales figuren como las más baratas aunque superen la media regional.

La Ficha del Inversor

La métrica que sintetiza este ranking no es el rendimiento, sino la barrera de entrada más baja posible para el inquilino: una horquilla de entre 5,2 y 7,9 euros por metro cuadrado que, para una vivienda tipo de 70 m², se traduce en cuotas mensuales de entre 364 y 553 euros. Son cifras que quedan lejos de cualquier producto de inversión institucional: el yield bruto (la rentabilidad anual del alquiler antes de gastos) en estos municipios difícilmente supera el 4%, un retorno poco atractivo para los grandes fondos acostumbrados a rentabilidades del 6%-7% en zonas tensionadas.

En los próximos seis meses, la tendencia apunta a una estabilización de esta brecha. Mientras el Euríbor se mantenga por debajo del 3% y la oferta de vivienda nueva siga concentrada en las capitales, el interior y el sur seguirán ofreciendo precios contenidos simplemente porque la demanda no presiona al alza. El teletrabajo, que en 2020 parecía que iba a redistribuir la población hacia zonas más baratas, apenas ha logrado mover la aguja de forma estructural, y la España vaciada continúa con un mercado de alquiler casi testimonial.

El perfil que mejor encaja con estas cifras es el del inquilino con ingresos ajustados, estudiante universitario en campus de tamaño medio o trabajador remoto que no necesita pisar una oficina más de un par de veces al mes. Para un inversor particular que busque rentas estables sin sobresaltos, estos municipios ofrecen una rotación baja y morosidad contenida, pero a cambio de una plusvalía inmobiliaria prácticamente nula a medio plazo. El pulso entre la España de las capitales y la España interior seguirá siendo, por tanto, más una cuestión de modelo de vida que de rentabilidad financiera.

Publicidad