CFTC abre un régimen federal voluntario para exchanges: giro en la regulación cripto de EE. UU.

La CFTC ha movido ficha en Washington. El principal regulador de derivados de Estados Unidos ha propuesto este lunes un paquete de normas para los mercados y las transacciones de activos digitales que permitiría a los exchanges de criptomonedas del país acogerse a un régimen federal voluntario de supervisión. Traducido al lenguaje de la calle: las plataformas que quieran podrán registrarse ante el organismo y operar bajo su paraguas, sin depender únicamente de las licencias que expide cada estado.

La propuesta llega con un telón de fondo incómodo. El Congreso bloqueó el mes pasado la CLARITY Act, la ley llamada a repartir competencias entre la CFTC y la SEC y a decidir qué criptoactivos son valores, cuáles son materias primas y cuáles stablecoins (monedas digitales atadas al valor de una divisa, normalmente el dólar). Sin esa ley, los reguladores han decidido avanzar por su cuenta.

El presidente del organismo, Mike Selig, ha descrito la medida como ‘un paso crítico’ para que ‘Estados Unidos siga siendo la capital mundial de las criptomonedas’. Selig, que antes fue consejero jefe del equipo de criptoactivos de la SEC, enmarca el anuncio como el arranque de un proceso apoyado en las competencias que la CFTC ya tiene y en el mandato del presidente Donald Trump. El mes pasado ya avisó de que la agencia se preparaba para mercados que operan sin descanso y directamente en cadena.

No es un cambio inmediato, ni mucho menos. El borrador entra en un periodo de comentarios públicos de 60 días después de su publicación en el el Registro Federal. Solo entonces la agencia decidirá si lo convierte en propuesta formal, que a su vez pasaría por otra ronda de alegaciones antes de ser norma definitiva. El calendario se estira, como mínimo, hasta bien entrado 2027.

El movimiento tampoco es aislado. La SEC, también dirigida por un regulador afín al sector, aprobó en septiembre la negociación de acciones tokenizadas y en agosto propuso su propio marco para las ofertas de criptoactivos. Son dos agencias federales avanzando en paralelo mientras el Congreso sigue sin cerrar la ley marco.

Dos agencias federales están escribiendo por la vía administrativa la regulación que el Congreso no ha sabido aprobar.

Qué significa el régimen voluntario para un exchange

La clave está en la palabra opt-in. Ninguna plataforma estará obligada a sumarse. Pero quien lo haga quedará bajo supervisión federal y podrá ofrecer productos apalancados —es decir, operar con dinero prestado para multiplicar la exposición— registrándose ante la CFTC. Hoy esa actividad vive en un limbo de licencias estatales y advertencias judiciales.

Para el inversor español, la letra pequeña importa menos que el efecto de arrastre. Si los grandes exchanges estadounidenses acaban operando con un marco claro, la presión sobre Bruselas y sobre la CNMV para armonizar criterios crece. Europa ya tiene su propio texto, el reglamento MiCA, pero la referencia estadounidense condiciona cómo se interpreta en la práctica y con qué rapidez se aplica.

Hay un matiz que conviene no perder de vista: la propuesta habla de mercados y transacciones de activos digitales, no de una amnistía. Las reglas contra el blanqueo de capitales, la obligación de identificar a los clientes y los requisitos de capital siguen en pie. Lo que cambia es quién vigila.

Por qué la CLARITY Act se quedó atascada
CFTC criptomonedas

La ley tenía una misión sencilla de enunciar y complicada de ejecutar: poner orden en el reparto de competencias. La CFTC se quedaría con las materias primas digitales, la SEC con los valores, y ambas con las stablecoins en función de su respaldo. El texto se atascó este año por dos frentes bien distintos.

El primero fue el lobby bancario, incómodo con que las empresas cripto puedan pagar intereses o recompensas a los clientes que depositan sus stablecoins, algo que compite de forma directa con el negocio de los depósitos tradicionales. El segundo fue político: varios legisladores, en su mayoría demócratas, plantearon dudas sobre la ética de la norma y los conflictos de interés que podía dejar abiertos.

Trump llegó a pedir públicamente a los legisladores que sacaran adelante la ley, a la que calificó de ‘muy potente’. No hubo manera. Y ese vacío es justo el que la CFTC intenta llenar ahora con un instrumento mucho más modesto, pero también mucho más rápido de activar.

Lo que aún no está resuelto

Conviene mirar atrás para medir el tamaño del cambio. La Commodity Futures Trading Commission nació en 1974 para vigilar los futuros agrícolas y hoy supervisa derivados de todo tipo. Desde 2023, la estrategia dominante en Washington fue regular por expediente y por demanda: la SEC de la etapa anterior acumuló casos contra exchanges y emisores, y el sector vivió dos años de incertidumbre judicial.

Eso tiene una consecuencia directa que conviene subrayar: cualquier norma administrativa es reversible. Lo que una agencia propone, otra administración puede deshacerlo con menos trámites de los que exige tumbar una ley aprobada por el Congreso. Quien construya su negocio sobre este marco está construyendo sobre terreno que puede moverse tras las próximas elecciones presidenciales.

El segundo riesgo es de fondo y no tiene que ver con la política. Buena parte del ecosistema cripto funciona sin intermediarios, con protocolos que se ejecutan solos y sin sede física. Un régimen voluntario sigue siendo un régimen pensado para entidades identificables, con consejo de administración y oficina. Las finanzas descentralizadas, las que operan sin empresa detrás, quedan fuera del dibujo casi por definición.

Toca esperar. El reloj de los 60 días empezará a contar cuando el texto se publique oficialmente, y hasta entonces las cartas están sobre la mesa pero sin firmar. La pregunta útil ya no es si la CFTC quiere ser el árbitro del mercado cripto estadounidense. Eso lo ha dejado claro. La pregunta es si alguien con poder para frenarlo —un tribunal, el Congreso o la próxima administración— decidirá lo contrario.
Strategy dispara 21.000 M$ en ganancias latentes por Bitcoin y suma 334 BTC a sus 848.000

Strategy ha registrado 21.000 millones de dólares en ganancias latentes por su tesorería de Bitcoin en el tercer trimestre de 2026. La compañía que fundó Michael Saylor, la antigua MicroStrategy, vuelve así a terreno positivo mientras su cartera suma ya 848.000 bitcoines.

De un trimestre en pérdidas a 21.000 millones en ganancias latentes

La cifra contrasta con las pérdidas de 8.220 millones de dólares que la empresa declaró en el trimestre anterior. El dato lo adelantó el propio Saylor en su cuenta de X antes de que la compañía lo formalizara en su comunicación semanal a la SEC, el regulador de valores de Estados Unidos. Las acciones (MSTR) cotizaron con subidas cercanas al 2% en Nueva York.

Además de las ganancias contables, Strategy aprovechó la última semana para ampliar su posición. Compró 334 bitcoines por 28,7 millones de dólares, según el documento remitido a ese mismo organismo y publicado en la web de la compañía. Es una compra pequeña comparada con el tamaño de su tesorería, pero confirma que la firma sigue sumando, aunque a un ritmo mucho más lento que en sus años de euforia.

Cuánto bitcóin tiene Strategy y por qué ya ha vendido parte

El detalle importante está en el otro lado de la balanza. En paralelo, la compañía destinó 176,3 millones de dólares a recomprar acciones preferentes STRC, un tipo de acción que paga un dividendo fijo y con el que retribuye a parte de sus inversores. Dicho de otro modo: gastó bastante más en recomprar deuda que en comprar bitcoines.

Y no es la primera vez que mira hacia otro lado. A lo largo de este año, Strategy ha vendido bitcoines, algo impensable cuando Saylor prometía no desprenderse jamás de una sola moneda. Su consejero delegado, Phong Le, defendió entonces que la firma cuenta ahora con un balance a prueba de balas. La frase quedará para la hemeroteca si el precio vuelve a desplomarse.

Todo parte de la subida del bitcóin. La criptomoneda se revalorizó más de un 40% entre julio y septiembre, su mejor trimestre en años. Este lunes cotizaba en torno a los 85.655 dólares, prácticamente plana en 24 horas y con un avance del 8% en el último mes. A ese precio, los 848.000 bitcoines de Strategy valen unos 72.600 millones de dólares.

Hace unos meses Strategy vendía bitcóin para pagar sus facturas; hoy presume de 21.000 millones en ganancias latentes que nadie ha cobrado.

Conviene no perder de vista que son ganancias sobre el papel. Mientras no venda, Strategy no ingresa un solo dólar. Y la propia empresa ha dejado claro que puede vender cuando lo necesite, a través de un programa que le permite generar hasta 1.250 millones de dólares para cubrir dividendos e intereses de su deuda.

Ese mecanismo explica el modelo por completo. Strategy no solo compra bitcóin: también emite deuda y productos financieros vinculados a su tesorería para conseguir más dinero con el que seguir comprando. Una estrategia que amplifica las subidas, pero que también amplifica las bajadas.

Lo que el caso Strategy dice del bitcóin como reserva corporativa

El caso de Strategy es la mejor radiografía de lo que significa tener bitcóin en el balance de una empresa cotizada. Funciona como un fondo apalancado sobre la criptomoneda más conocida: cuando el precio sube, las ganancias contables se disparan; cuando cae, las pérdidas asustan a los inversores. No hay término medio.

Ya ha ocurrido antes. En 2022, tras la quiebra de la plataforma FTX, las acciones de MicroStrategy se hundieron con fuerza y la compañía llegó a registrar pérdidas contables multimillonarias. Se recuperó cuando el bitcóin rebotó y repitió el patrón a finales de 2025, cuando el precio cayó y arrastró consigo al valor bursátil. La historia se escribe en ciclos de tres o cuatro años.

Para el lector que nunca ha comprado cripto, la pregunta útil no es cuánto gana Strategy, sino qué enseña su caso. Y enseña dos cosas: que el bitcóin puede dar rentabilidades enormes en pocos meses y que esas mismas cifras pueden borrarse con la misma velocidad. La compañía lo ha vivido en sus propias carnes. Su próximo movimiento, y el del precio del bitcóin, marcarán si las ganancias de este trimestre se consolidan o se quedan, otra vez, en un apunte contable.

Nestlé invierte 12 millones en agricultura regenerativa con 500 agricultores en España

Nestlé ha invertido cerca de 12 millones de euros en España desde 2021 en agricultura regenerativa junto a unos 500 agricultores y ganaderos, una palanca con la que recorta sus emisiones Scope 3 camino del cero neto en 2050.

Doce millones y medio millar de explotaciones: la aritmética del plan

La compañía desglosó el alcance de su estrategia en un encuentro con medios celebrado el pasado mes de junio. Los 12 millones dedicados a estos programas se engloban dentro de los más de 112 millones de euros que ha destinado a sostenibilidad en toda su cadena de valor en España en los últimos cinco años.

El contexto que repite la compañía sitúa casi dos tercios de las emisiones globales de gases de efecto invernadero en la agricultura y la ganadería. Otras estimaciones internacionales rebajan ese peso a un tercio, pero la dirección apunta al mismo sitio: en una empresa alimentaria, la materia prima pesa más que la fábrica.

Jordi Llach, director general de Nestlé España, presentó la agricultura regenerativa como pilar de su hoja de ruta hacia las cero emisiones netas y la vinculó a la restauración de los suelos y a la rentabilidad de las explotaciones. El marco regulatorio aprieta: la directiva europea CSRD obliga a las grandes compañías a reportar las emisiones de su cadena de valor, y la Taxonomía Verde empuja a justificar qué inversión es sostenible. El detalle técnico de estas prácticas está en la entrada sobre agricultura regenerativa.

Vamos a los datos. De los 12 millones, 1,5 millones se han destinado al programa de cereales y algo más de 6 millones al de granjas lecheras, mientras los 4,5 millones restantes no tienen desglose público.

Doce millones repartidos en cinco años entre medio millar de explotaciones son una señal de dirección, no todavía una transformación del sistema agroalimentario.
Del tomate de Miajadas a la leche de la cornisa cantábrica

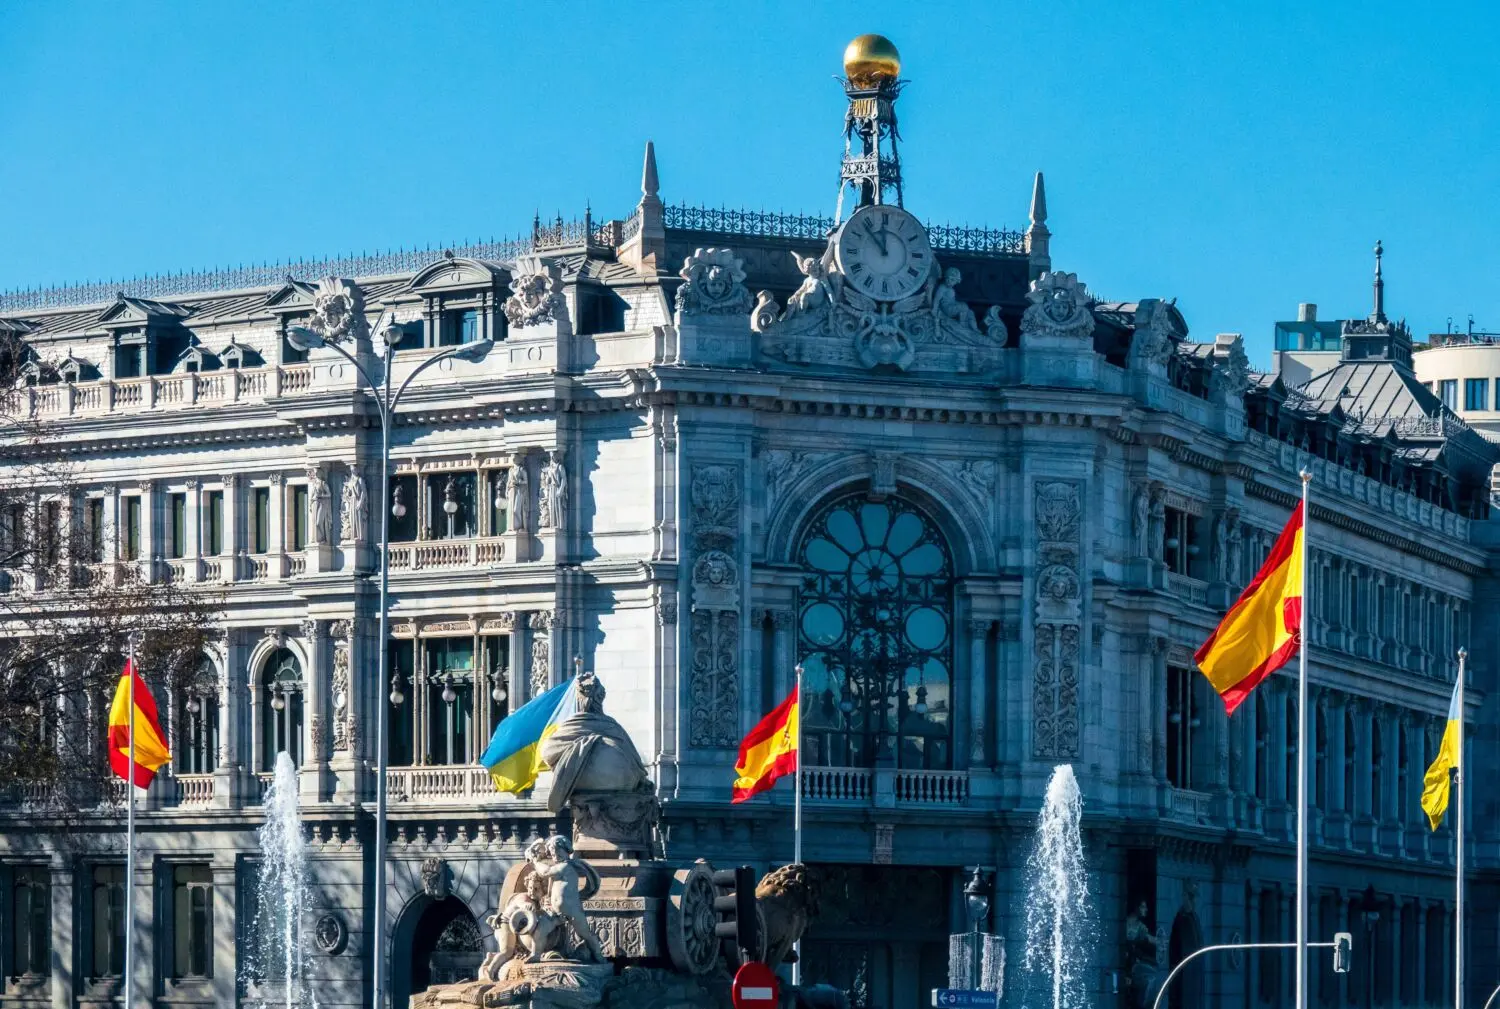
Extremadura concentra el caso más maduro. Todas las salsas de tomate Solís que salen de la fábrica de Miajadas (Cáceres) se elaboran ya con tomate cultivado con técnicas regenerativas: rotación de cultivos, setos que atraen fauna útil, y coberturas vegetales en invierno. Detrás hay una década de trabajo bajo la iniciativa Solís Responsable y la certificación de Producción Integrada de Extremadura.

El tomate de Miajadas demuestra que la técnica funciona; el reto es llevarla del campo demostrativo al conjunto de la materia prima que compra la compañía.

inversión verde España

En Castilla y León y Navarra, 26 agricultores cultivan cerca de 5.000 hectáreas de trigo, avena y cebada para las papillas infantiles de la fábrica de La Penilla de Cayón (Cantabria). Todo el cereal de estas papillas comercializado en España procede ya de campos regenerativos. Son unas 20.000 toneladas de grano y una reducción media declarada del 40% en toneladas de CO2e desde 2021.

La cornisa cantábrica suma algo más de 110 granjas de Galicia, Asturias y Cantabria que aplican ya planes de fertilización individualizados, siembra directa, leguminosas, placas solares y cubrición de las fosas de purines. El resultado declarado: más de 43.600 toneladas de CO2e menos a cierre de 2024, con Fundación Global Nature como socio técnico desde 2021 y un programa de relevo generacional por el que han pasado más de 40 jóvenes ganaderos.

📊 Impacto ecológico en cifras

  • CO2e reducido: más de 43.600 toneladas en granjas lecheras a cierre de 2024 y un recorte medio del 40% en los campos de cereal del programa.
  • Magnitud: cerca de 5.000 hectáreas, más de 110 granjas y unos 500 agricultores y ganaderos implicados desde 2021.
  • Inversión: alrededor de 12 millones de euros en España, dentro de los más de 112 millones dedicados a la cadena de valor en cinco años, con 3 millones previstos en cereales para 2027.
  • Equivalencia tangible: no detallada en la información publicada por la compañía.

La letra pequeña: qué mide de verdad el 40%

Aquí conviene separar compromiso de acción. La reducción del 40% no se refiere a la huella total de Nestlé, sino a las emisiones de los campos de cereal adscritos al programa, calculadas con metodología propia y contra la situación de partida de cada explotación. No hay verificación externa publicada. Las 43.600 toneladas tampoco permiten calibrar solas el avance hacia el Net Zero: son un acumulado desde 2021 en una parte de los proveedores lácteos, no un recorte anual auditado del conjunto del Scope 3.

El otro punto que no sale en los titulares es el reparto. Doce millones entre 500 explotaciones equivalen a unos 24.000 euros por explotación a lo largo de cinco años: una ayuda real, modesta frente al coste de renovar maquinaria, cubiertas o sistemas de fertilización. Eso no convierte el plan en maquillaje verde, pero sí es la parte que un informe de sostenibilidad serio debería cerrar. La letra pequeña manda.

Lo que este modelo empuja en el resto de la cadena alimentaria

No es un caso aislado: las grandes alimentarias lleva años financiando asistencia técnica a sus proveedores porque su huella se concentra en lo que compran. Lo relevante aquí es el contrato. Cuando una compañía exige prácticas regenerativas y las paga, arrastra a toda su cadena de suministro, y esa exigencia acaba notándose en el precio y en la calidad del producto que el consumidor encuentra en el supermercado.

Esto no es filantropía.

Para Nestlé, asegurar tomate, cereal y leche con contratos de proximidad reduce el riesgo de precio y de suministro en un contexto de sequías más frecuentes y de normativa europea más exigente. La sostenibilidad, aquí, es gestión de riesgo, y por eso tiene recorrido. La pregunta pendiente es la escala: 12 millones y 500 explotaciones en cinco años son un ensayo sólido, no una transformación. El salto llegará cuando el programa publique su línea base y la someta a verificación externa.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: más de 43.600 toneladas de CO2e menos en las granjas lácteas y un 40% de recorte medio en los campos de cereal del programa desde 2021.
  • Modelo que cambia: el proveedor agrícola pasa de coste a socio con asistencia técnica, y el suelo deja de tratarse como soporte inerte para gestionarse como almacén de carbono.
  • Para las próximas generaciones: 5.000 hectáreas y más de 110 granjas medidas con datos fijan el precedente contable que exigirá el Net Zero de 2050 en la alimentación.

Elecciones 29N: el Ibex sube un 1,12% y reabre el mapa fiscal de bancos, energéticas y SOCIMIs

0

El Ibex 35 subió un 1,12% hasta los 19.299,70 puntos tras el anuncio de elecciones generales para el 29 de noviembre. La reacción fue medida, casi fría, para lo que suele acompañar a un adelanto electoral. El mercado no compró euforia ni desplegó miedo. Compró calma.

Pedro Sánchez confirmó en Moncloa la convocatoria de comicios para el 29 de noviembre, y los inversores activaron de inmediato una rutina que llevan meses ensayando: revisar a qué cotizadas les cambia el marco fiscal según quién gobierne. Las casas de análisis, conforme se sucedían los acontecimientos políticos del último año, han ido incorporando nuevas métricas a sus modelos para sectores concretos en caso de que una coalición de PP y Vox llegue al Gobierno, que es el escenario que manejan hoy los grandes inversores.

La Bolsa se lo toma con calma. Los estrategas descartan un giro radical en la evolución del mercado español si el signo del Ejecutivo cambia. Lo que sí harán es revisar valoración por valoración, con atención especial a tres bloques: energéticas, bancos y SOCIMIs.

El mapa fiscal que cambia con las elecciones del 29N

El foco principal apunta al sector energético. Ahí las renovables concentran la incertidumbre. Solaria y Acciona Energía podrían afrontar un escenario adverso si un nuevo Gobierno revisara las medidas que vinculan la construcción de centros de datos a la instalación de nueva capacidad renovable, un marco que hoy sostiene buena parte del discurso inversor del sector. En el lado opuesto, Endesa tiene un incentivo claro: alargar la vida útil de sus centrales nucleares.

La banca es el segundo frente. El fin del impuesto al sector está sobre la mesa. Desde que entró en vigor el incremento fiscal, aunque se anunció como eventual, los expertos lo incorporaron a sus valoraciones como permanente. Si el gravamen cae, los análisis sitúan a CaixaBank como la entidad más beneficiada, seguida de Banco Sabadell, Bankinter y Unicaja. El efecto sobre Banco Santander y BBVA, por su alta exposición internacional, se diluye. Eso sí, la banca seguirá siendo el motor del Ibex por su peso en el índice.

El fin del impuesto bancario es la variable fiscal que más valor movería en el Ibex: solo CaixaBank, Sabadell, Bankinter y Unicaja concentran la lectura más optimista del mercado.

El tercer bloque son las SOCIMIs. Merlin Properties y Colonial, los dos baluartes del segmento, podrían ver reducida su carga fiscal. En el caso de Merlin, habrá que vigilar una variable extra: la compañía se ha volcado en el negocio de los centros de datos, y ahí el marco regulatorio energético también pesa.

El mercado no descuenta hoy quién ganará el 29N, sino si el resultado permitirá un Gobierno capaz de aprobar presupuestos previsibles cada año.

Un Ibex que gana por su negocio exterior, no por Madrid

Los inversores profesionales reconocen que puede haber cambios en las compañías que lideran el mercado, pero no un giro en las perspectivas sobre el desempeño global del mercado español. La razón es estructural. Once empresas del Ibex obtuvieron más del 80% de sus ingresos fuera de España en el primer semestre: ArcelorMittal, Ferrovial, Inditex, Puig, Logista, Acciona, BBVA, Banco Santander, IAG, Cellnex, y Fluidra. La cifra de negocio agregada de las compañías del índice alcanzó un récord cercano a los 300.000 millones de euros hasta junio, un 6% más que en el mismo periodo del año anterior.

Con ese perfil, los factores políticos pesan menos de lo que sugiere el ruido informativo. El Ibex acumula una revalorización del 103,9% hasta ayer durante el mandato de Pedro Sánchez. La tranquilidad que transmiten los estrategas no equivale, en todo caso, a ausencia de riesgo. La volatilidad puede aparecer antes de los comicios, sí, pero sobre todo después.

Ibex 35 elecciones

Los analistas tampoco pierden de vista a Indra, Telefónica y Aena, donde el Estado actúa como accionista de referencia y tiene capacidad para incidir en la composición de los consejos de administración. Un cambio de Gobierno reabre esas puertas.

Análisis: la gobernabilidad pesa más que el color del Gobierno

Aquí está la clave que el titular de la jornada deja en un segundo plano. El mercado español no se juega su suerte en el color del Gobierno. Se la juega en la previsibilidad. Los estrategas coinciden en que lo que exige el inversor, nacional e internacional, es una mayoría estable, capaz de ofrecer política previsible y, por encima de todo, presupuestos anuales. Sin esa pieza, cualquier promesa fiscal vale menos de lo que parece.

Hay un precedente que conviene recordar. En ciclos electorales anteriores, las encuestas fallaron y la volatilidad apareció en las semanas posteriores a los comicios, no antes. Ese patrón se repite con independencia del ganador. El mercado irá descontando el escenario más probable conforme se publiquen las encuestas de intención de voto. Las ventas llegarán si el resultado deja dudas sobre la gobernabilidad o si obliga a acuerdos políticos demasiado amplios.

El mercado de deuda arroja una lectura similar, con un matiz que merece atención. La renta fija española se ve presionada por la incertidumbre política que rodea a otros países de la región. Francia, Alemania y Reino Unido cargan con sus propios riesgos. Añadir un evento adicional de incertidumbre, como unas elecciones de resultado incierto, a una Europa ya saturada, puede traducirse en más ventas de bonos. España, por ahora, no ha sido protagonista de esas tensiones.

Pero su coste de financiación también ha subido, siguiendo la estela de Francia e Italia. El interés del bono español a 10 años, según los datos del Tesoro Público, se sitúa por encima del 4%, en niveles que no se veían desde hacía más de una década. Ahí está el contrapunto que relativiza el optimismo de la renta variable. La deuda española no está expuesta a una salida de inversores por cuestiones políticas propias, sino por el contexto general.

En mi lectura, el error más común al analizar una cita electoral es confundir volatilidad con tendencia. La volatilidad se compra y se vende en días. La tendencia se construye en trimestres. El Ibex ha ganado más de un 100% en el último mandato apoyado en el negocio exterior de sus grandes valores, no en la política doméstica. Mientras eso no cambie, el impacto de un cambio de Gobierno será de valoración sectorial, no de dirección del índice. La prueba llegará con las primeras encuestas serias y, sobre todo, con la reacción del bono a 10 años tras el 29N. Si la prima de riesgo se mantiene contenida, el mercado habrá dado su veredicto antes que las urnas.

Veredicto Merca2

Cotización al cierre o apertura: El Ibex 35 cerró con una subida del 1,12% hasta los 19.299,70 puntos, un movimiento contenido que confirma que el mercado no ha leído el adelanto electoral como un riesgo inmediato. Los bancos y las energéticas lideraron las compras de la sesión.

Clave técnica: El índice defendió la zona de los 19.200 puntos, referencia que lleva tocando varias semanas. La resistencia relevante se sitúa en los 19.500. Una pérdida de los 19.000 con volumen activaría las órdenes de venta ligadas al evento electoral.

Apunte macro: El bono español a 10 años cotiza por encima del 4%, su nivel más alto en más de una década, y sigue la estela del bund alemán y del gilt británico. La prima de riesgo se mantiene estable, pero un resultado electoral con dudas de gobernabilidad sería el primer catalizador de tensión en la deuda.

Autónomo influencer: cómo se factura, qué se deduce y cuánto mueve este nicho en España

El negocio del creador de contenido mueve más de 400 millones de euros al año en España. Y cada colaboración que firma un autónomo influencer pasa por el IVA y el IRPF igual que cualquier otra actividad, con sus modelos trimestrales y su lista de gastos deducibles.

Cuánto mueve de verdad este negocio en España

La industria que rodea a los influencers ya supera los 400 millones de euros anuales en España. Según IAB Spain, la inversión en influencer marketing llegó a 158,4 millones de euros en 2025, un 25,9% más que un año antes. Para 2026, las previsiones apuntan a superar los 175 millones.

El volumen de perfiles da la medida del fenómeno. Durante 2025 se contabilizaron 285.000 creadores activos con más de 10.000 seguidores, después de analizar 154 millones de contenidos. Y las publicaciones patrocinadas crecieron un 73% en TikTok y un 45% en Instagram.

Dinero hay, pero muy repartido. De todos esos perfiles, solo alrededor de 1.500 superan el millón de seguidores. Las tarifas cambian según el tramo: una cuenta de 50.000 a 100.000 seguidores puede cobrar 1.400 euros por publicación, y por encima de 100.000 determinados contenidos alcanzan los 3.000 euros.

Cómo se factura una colaboración sin meter la pata

La primera decisión no es fiscal, sino de alta. Si vas a facturar de forma habitual, toca darse de alta en el RETA y elegir el epígrafe del IAE que corresponda a tu actividad. A partir de ahí, cada colaboración se documenta con una factura completa: tus datos y NIF, los del cliente, la fecha, el concepto y el importe desglosado.

Una colaboración no es un regalo entre amigos: es una prestación de servicios y, como tal, exige factura, IVA y declaración.

En el IVA, lo habitual es aplicar el tipo general del 21% cuando el cliente es una empresa española. Si la marca está establecida en otro país de la Unión Europea, se aplica la inversión del sujeto pasivo: la factura va sin cuota y es el cliente quien la autoliquida. Con clientes de fuera de la UE, la operación también se emite sin IVA, según las reglas de localización de servicios.

Por el lado del IRPF, el creador presenta cada trimestre el modelo 130, que es su pago a cuenta del IRPF, y el modelo 303 para el IVA; ambos se presentan en la sede electrónica de la AEAT con Cl@ve o certificado digital. Si tu actividad se clasifica como profesional, la factura lleva además una retención de IRPF que el cliente ingresa por ti. Si es empresarial, esa retención no se aplica. Saber en qué grupo estás evita sorpresas en la declaración.

monetizar redes sociales

Qué se puede deducir el creador de contenido

Aquí está la parte que más dinero mueve y la que más errores provoca. El equipo técnico (cámara, móvil, ordenador, micrófono, iluminación) se deduce por su uso profesional, con la amortización correspondiente si es un activo caro. Lo mismo ocurre con el software de edición y las herramientas de trabajo.

También entran en el capítulo de gastos la cuota de autónomos, los servicios de gestoría, la formación y el porcentaje de internet y telefonía que uses para la actividad. Si trabajas desde casa, puedes aplicar la parte del domicilio afecta al negocio. Los desplazamientos a rodajes o eventos siguen reglas estrictas y exigen justificación.

Y ojo con el apartado más delicado: la ropa y los productos que envían las marcas. La ropa solo es deducible si es exclusiva para la actividad y puedes acreditarlo. Si además revendes esos productos, facturas lo que ingresas y tributas por ello. Es el punto donde más requerimientos se lían.

El negocio crece, pero Hacienda mira cada vez más de cerca

El patrón se repite cada vez que una actividad digital despega. Primero llega el dinero, después la profesionalización y, con ella, el foco de la Agencia Tributaria. Ya ocurrió con el comercio electrónico y con los alquileres turísticos: lo que empezó como un ingreso puntual acabó con modelos trimestrales, altas en el RETA y requerimientos de Hacienda. Los creadores de contenido van por el mismo camino.

La razón está en el cruce de información. Las plataformas y las agencias declaran los pagos; Hacienda los compara con lo que tú has facturado. Lo que no declaras tarde o temprano sale en un requerimiento, y la diferencia entre un creador ordenado y uno que improvisa no es solo la sanción: es la capacidad de deducir bien y de dormir tranquilo.

Hay un matiz que conviene tener claro. El creador no vive solo del número de seguidores: las marcas valoran visualizaciones, interacción, perfil de audiencia y capacidad de conversión. Los Reels concentran ya alrededor de la mitad del contenido patrocinado en Instagram, y la partida destinada a creadores es una de las que más sube dentro de la publicidad digital, que en 2025 movió 6.211,2 millones de euros en España y apunta a los 6.500 millones en 2026.

Guía rápida del trámite

  • 📅 Plazos: El alta en el RETA se hace antes de la primera factura. Los modelos 303 y 130 se presentan cada trimestre, en abril, julio, octubre y enero.
  • ✅ Requisitos clave: Estar de alta en el RETA y el IAE, disponer de NIF y emitir una factura por cada colaboración con el cliente identificado.
  • 🌐 Dónde solicitarlo: El alta se tramita en el portal Importass de la Seguridad Social; los modelos, en la sede electrónica de la AEAT. Ambos exigen Cl@ve o certificado digital.
  • 💰 Importe o coste: Un creador de 50.000 a 100.000 seguidores factura unos 1.400 euros por publicación; por encima de 100.000 puede alcanzar los 3.000.
  • ⚠️ Error a evitar: No declarar una colaboración en especie o aplicar mal la retención de IRPF si tu actividad es profesional.

La inversión publicitaria digital en España crecerá hasta un 9,5% en 2026 y rozará los 6.800 millones

La inversión publicitaria digital en España cerrará 2026 entre 6.597,3 y 6.801,4 millones de euros, entre un 6,2% y un 9,5% más que en 2025, según el estudio de IAB Spain y PwC.

Un mercado que avanza hacia los 6.800 millones

El dato procede de la segunda ola del Estudio de Inversión Publicitaria en Medios Digitales 2026, elaborado por IAB Spain en colaboración con PwC, que combina los resultados consolidados del primer semestre con una estimación para la segunda mitad del ejercicio. Entre enero y junio, la inversión digital creció un 8% interanual, hasta 3.566,8 millones de euros, mientras que para el segundo semestre se prevé un avance de entre el 4,2% y el 11,3%.

La distribución confirma el peso de las grandes plataformas y de los sistemas automatizados. Los modelos de contratación automatizada, que incluyen la inversión programática, las redes sociales y los buscadores, representan el 71,8% del total, aunque ceden 0,7 puntos porcentuales respecto a 2025.

Los buscadores continúan siendo la principal categoría del mercado, con el 32% de toda la inversión digital, y cerrarán el ejercicio entre 2.115,9 y 2.167,8 millones de euros, entre un 6,2% y un 8,8% más. En el primer semestre alcanzaron 1.208,4 millones. Las redes sociales ocupan la segunda posición y concentran el 29,7% del mercado, con una inversión anual prevista de entre 1.961,6 y 2.013,2 millones de euros.

Buscadores y redes sociales absorben cerca del 62% de toda la inversión publicitaria digital prevista en España para 2026.

En los seis primeros meses del año, las redes sociales crecieron un 8%, hasta los 1.050,4 millones de euros, mientras que para la segunda mitad del ejercicio se estima un incremento de entre el 6% y el 12%. Display representa el 18,4% del mercado y presenta una evolución prácticamente plana, con una variación prevista de entre el -1,2% y el 2,5% frente a 2025.

CTV y audio digital: los segmentos que más crecen

publicidad digital 2026

El cambio más acusado se está produciendo en los formatos audiovisuales emergentes. La televisión conectada es la categoría que más crece en 2026, con una subida estimada de entre el 29,3% y el 40,5% y una inversión anual de entre 226,1 y 245,6 millones de euros. Durante la primera mitad del año alcanzó 118,9 millones de euros, un 53,6% más que en el mismo periodo de 2025.

El audio digital es el segundo segmento con mayor crecimiento previsto. Su inversión aumentará entre un 21,3% y un 27,3%, hasta situarse entre 175,1 y 183,9 millones de euros, después de crecer un 22,6% en el primer semestre. La publicidad con influencers podría crecer entre un 10,5% y un 17,5% respecto a 2025, hasta entre 175,1 y 186,2 millones.

Otros segmentos acompañan la tendencia con un ritmo más moderado:

  • Publicidad digital exterior: crecimiento previsto de entre el 9,4% y el 12,6% durante 2026, hasta 157 y 161,6 millones de euros.
  • Clasificados: entre 454,6 y 463 millones de euros, entre un 7,4% y un 9,3% más que en 2025.
  • Contenido de marca: entre 120,4 y 123,9 millones de euros, con un alza anual de entre el 4,2% y el 7,3%.
  • Marketing de afiliación, fuera del cálculo principal: entre 270,2 y 282,8 millones de euros.

En el lado de las caídas, la publicidad nativa reduciría su inversión entre un 7,4% y un 12,7%, hasta situarse entre 32,1 y 34,1 millones de euros. Dentro de Display, el formato no vídeo podría crecer entre un 0,5% y un 4,2%, mientras que el vídeo oscila entre una caída del 2,5% y un avance del 1%.

El reparto del crecimiento entre plataformas y formatos

El precedente inmediato está dentro del propio ejercicio: la inversión digital acumuló un crecimiento del 8% en el primer semestre, por encima del punto medio de la horquilla anual y muy por encima del 4,2% que marcaría el escenario más conservador de la segunda mitad. El mercado gana volumen, pero la expansión se desplaza hacia la televisión conectada, el audio y los creadores de contenido.

La comparativa interna del estudio lo confirma. La televisión conectada pasa de un avance del 53,6% en el primer semestre a una previsión de entre el 10% y el 30% en el segundo, una moderación propia de una categoría que gana base. En paralelo, la publicidad nativa retrocede con fuerza mientras el contenido de marca crece, y los modelos automatizados ceden 0,7 puntos porcentuales.

Por sectores de actividad, Automoción concentra el mayor peso publicitario digital, con un 14,9% de cuota de presencia, seguida de Ocio y Entretenimiento, con un 10,5%; Editorial, con un 9%; Distribución, con un 8%; y Hogar y Alimentación, con un 6,7%. Entre los grupos anunciantes, Telefónica encabeza la clasificación del primer semestre con un 5,2%, por delante de Amazon, con un 3,4%, y Pescanova, con un 2,7%.

El tablero queda así. La concentración en buscadores y redes sociales, cerca del 62% del total, marca el terreno sobre el que competirán el resto de soportes digitales durante el próximo ejercicio.

📡 El Radar del Sector

  • El vacío que llena: La televisión conectada y el audio digital captan la inversión que los formatos gráficos tradicionales dejan de recibir.
  • El reto por delante: Sostener el crecimiento del segundo semestre, previsto entre el 4,2% y el 11,3%, sin depender de buscadores y redes sociales.
  • El tablero competitivo: Buscadores y redes concentran cerca del 62% del mercado; el resto de soportes compite por el 38% restante.

Andalucía rebaja un punto el IRPF hasta 2027 y amplía el ITP reducido para jóvenes

Andalucía bajará un punto el tramo autonómico del IRPF hasta 2027 y subirá a 200.000 euros el límite del ITP reducido para menores de 35.

El anuncio lo hizo este lunes el presidente de la Junta, Juanma Moreno, en un desayuno informativo. Es la octava bajada de impuestos que presenta desde que llegó a la presidencia y, según los cálculos del Ejecutivo andaluz, tendrá un impacto de 300 millones de euros. Sumada a las siete anteriores, deja el ahorro anual de los contribuyentes andaluces en 2.100 millones.

Para un autónomo, la rebaja llega por una vía muy concreta: la escala autonómica del IRPF, la parte de la tarifa que decide la comunidad. El IRPF se reparte entre una escala estatal y otra autonómica, y este anuncio toca solo la segunda. Si tributas en Andalucía, la rebaja se nota en la liquidación anual del IRPF, no en la cuota de autónomos ni en el IVA que ingresas cada trimestre.

Y aquí está el aviso que más consultas genera: la rebaja autonómica no cambia el 20% del modelo 130. El pago fraccionado trimestral se calcula sobre el rendimiento neto acumulado y no aplica la escala autonómica. El efecto se ve en el modelo 100, la declaración de la renta.

Qué cambia en el IRPF: cuatro bajadas anuales del 0,25% y tope en 60.000 euros

El plan de la Junta es una rebaja de un punto completo en el tramo autonómico, articulada en cuatro bajadas anuales del 0,25%. El efecto se limita a la renta de hasta 60.000 euros: por encima de ese umbral, el exceso de ingresos se queda sin la rebaja. La medida irá dentro de los presupuestos de 2027 y, según la Junta, podrá verse reflejada en la próxima declaración de la renta.

La rebaja autonómica no llega por adelantado: el autónomo la nota cuando cuadra el año con Hacienda, no en el pago trimestral.

Dos matices conviene fijar antes de echar cuentas. El primero es el calendario: cada tramo del 0,25% necesita su hueco en las cuentas y el texto final lo tiene que aprobar el Parlamento andaluz, así que hoy es un anuncio y no una norma en vigor. El segundo es la terminología, que aquí importa: esto es una rebaja de tipos en la escala, no una deducción.

El ITP reducido sube de 150.000 a 200.000 euros para los menores de 35

Vamos por partes. La segunda pata del anuncio afecta a la compra de vivienda. El tipo reducido del Impuesto de Transmisiones Patrimoniales (ITP), que la Junta sitúa en el 3,5%, se amplía a las viviendas de hasta 200.000 euros para menores de 35 años, víctimas de violencia de género o de terrorismo y residentes en municipios con problemas de despoblación. Para las personas con discapacidad, el techo sube a 300.000 euros.

rebaja IRPF Andalucía

Conviene no mezclar impuestos. El ITP no es el IVA ni se declara en el modelo 303: grava, entre otras operaciones, la compra de una vivienda usada, que queda fuera del IVA. Ese pago lo haces como particular, no como autónomo. En paralelo, el ITP general baja del 7% al 6,75% en 2027 y seguirá descendiendo hasta el 6% durante la legislatura.

Familias numerosas y menores de 25: las dos deducciones nuevas

El paquete incluye dos deducciones autonómicas más. Las familias numerosas podrán deducirse el 15% del coste del alquiler, con un máximo de 1.200 euros al año, una medida que la Junta calcula que alcanzará a unas 4.000 familias andaluzas. Los menores de 25 años contarán con una deducción del 15% en la compra de gafas y lentillas, con un tope de 150 euros y sin límite de renta.

Las dos funcionan igual: se restan de la cuota en la declaración anual del IRPF. Y las dos son de la persona física, no de la sociedad, así que un autónomo societario no las verá en el Impuesto de Sociedades de su empresa.

Lo que este anuncio cambia de verdad al autónomo andaluz

La Junta acumula ocho anuncios de rebajas fiscales desde que Moreno llegó a la presidencia y este sigue el patrón de los anteriores: medidas escalonadas, presentadas con impacto millonario y pendientes después del trámite parlamentario. El tipo reducido del ITP tampoco es nuevo; lo que cambia ahora es el techo de precio, que sube de 150.000 a 200.000 euros.
Pongamos cada cosa en su sitio. Un punto de IRPF repartido en cuatro años es una rebaja modesta, y no toca las dos facturas que de verdad aprietan al autónomo: la cuota mensual de la Seguridad Social y el IVA que ingresa cada trimestre. La escala autonómica se aplica por residencia fiscal, no por el lugar donde tengas el local o la actividad.
Queda el mensaje político. Moreno ha reclamado a los empresarios andaluces que mantiene su domicilio fiscal en Madrid ‘un poquito de patriotismo interno’, con el argumento de que el 6% del ITP general que Andalucía quiere alcanzar es ya el tipo que aplica la Comunidad de Madrid. La próxima cita está en el proyecto de presupuestos de 2027: ahí se verá si el primer tramo del 0,25% entra en ese ejercicio y si la rebaja del IRPF en Andalucía para 2027 se cumple o se estira.
Guía rápida del trámite

  • 📅 Plazos: La rebaja aún no está aprobada: irá en los presupuestos de 2027, pendientes de tramitación parlamentaria. La declaración del IRPF se presenta en la campaña de primavera del año siguiente.
  • ✅ Requisitos clave: Residir fiscalmente en Andalucía y tributar por IRPF. La rebaja se limita a rentas de hasta 60.000 euros.
  • 🌐 Dónde solicitarlo: No hay solicitud: la escala autonómica se aplica de oficio. La declaración se presenta en la sede electrónica de la Agencia Tributaria, con certificado digital o Cl@ve.
  • 💰 Importe o coste: Un punto en cuatro tramos del 0,25% según la Junta, con un impacto de 300 millones. El ITP reducido del 3,5% eleva su techo a 200.000 euros (300.000 con discapacidad).
  • ⚠️ Error a evitar: Esperar la rebaja en el modelo 130: el pago trimestral no aplica la escala autonómica y el efecto solo se ve en la declaración anual.

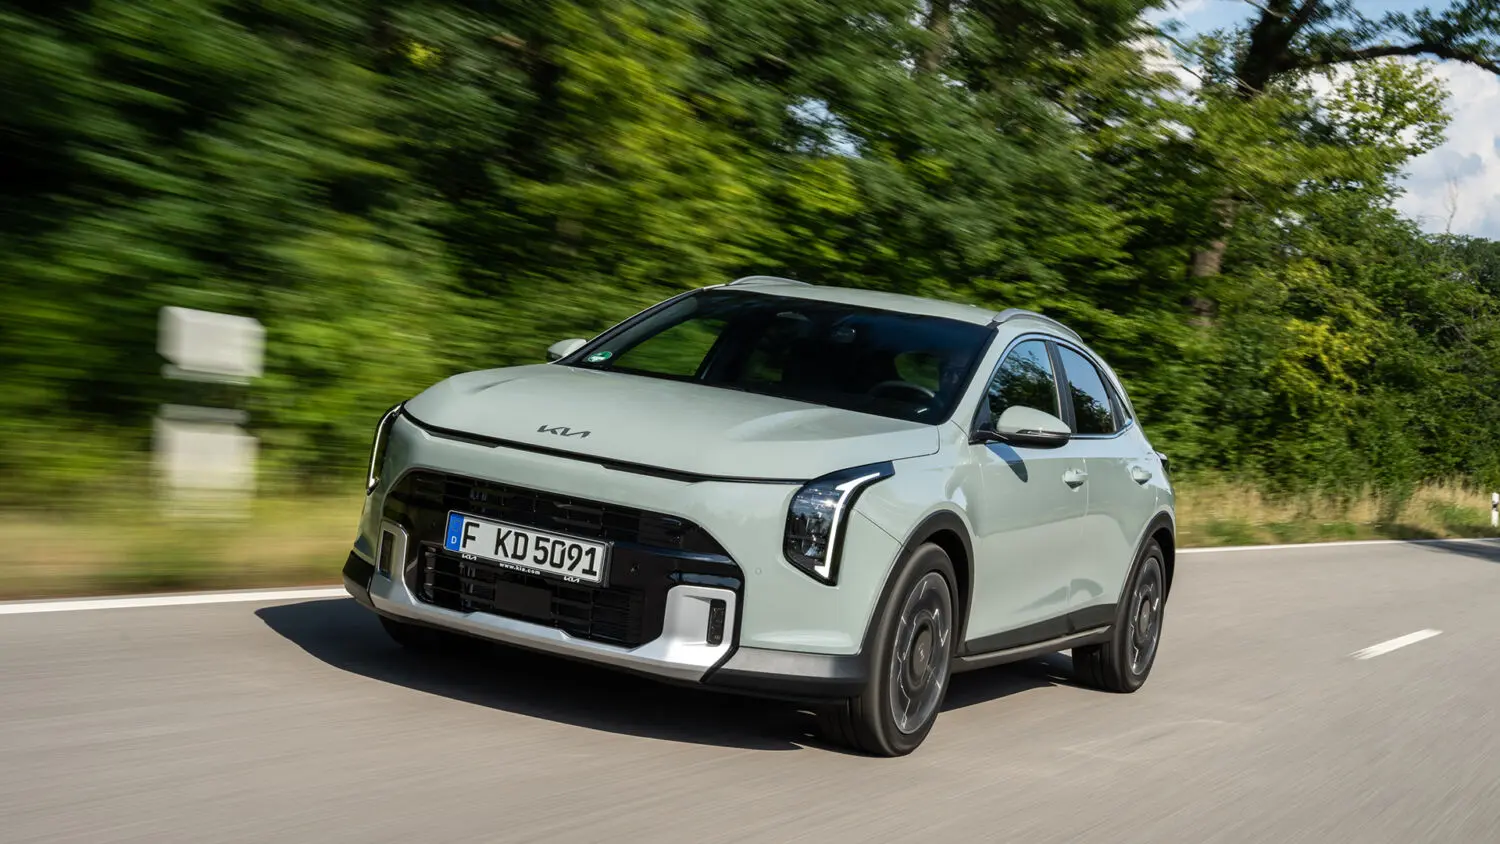
Kia XCeed precio por menos de 20.000 euros: el SUV con etiqueta ECO que presiona al Toyota C-HR

El precio del Kia XCeed arranca en 19.860 euros con etiqueta ECO y apunta directo al Toyota C-HR. La marca coreana rediseña su crossover compacto y lo coloca justo por debajo de la barrera psicológica de los 20.000 euros, un umbral que en este segmento separa al cliente que compara de verdad del que solo mira el escaparate.

Kia actualiza el XCeed con un diseño revisado y más tecnología a bordo, según la información que manejan portales especializados como Motor1 y la agencia Europa Press. El precio de partida se queda en 19.860 euros con descuentos aplicados, lo que lo convierte en una de las puertas de entrada más baratas a un crossover con distintivo medioambiental.

Un XCeed renovado desde 19.860 euros y con etiqueta ECO

La combinación de 115 CV y etiqueta ECO apunta a una mecánica de gasolina con microhibridación de 48 voltios, la fórmula que Kia viene usando para cumplir con las normas de emisiones sin renunciar del todo al motor de combustión. El distintivo permite circular por las zonas de bajas emisiones de las principales ciudades y acceder a los beneficios del aparcamiento regulado en buena parte del país, tal y como recoge la Dirección General de Tráfico en su clasificación de etiquetas ambientales.

El modelo regresa así a un tramo donde Kia había ido perdiendo fuelle frente a rivales más electrificados. Es el cuarto vehículo más vendido de la marca en España, un dato que explica por qué la firma ha decidido reforzarlo en lugar de dejarlo caer en el olvido. La gama completa puede consultarse en la web oficial de Kia en España.

Por qué el XCeed presiona al Toyota C-HR

En este terreno, el Toyota C-HR lleva años marcando el paso. Su diseño coupé y su condición de híbrido con etiqueta ECO lo colocaron como objeto de deseo para un público que quería distinción sin renunciar a la gasolina. Ahí es exactamente donde entra el nuevo XCeed.

Kia no compite por tecnología punta ni por prestaciones. Compite por precio y por letra. Con el C-HR situado en un escalón de precio superior, el XCeed se ofrece como la alternativa racional: misma etiqueta, mismo formato y una factura que arranca por debajo de los 20.000 euros. Para el comprador que compara, esa diferencia se traduce en varios miles de euros en la cuenta final.

En el crossover compacto, diez años de imagen se derriban con una etiqueta y dos mil euros de diferencia.

Toyota C-HR

El verdadero campo de batalla: etiqueta ECO y precio

Llevo tiempo sosteniendo que en España el distintivo ambiental se ha convertido en un argumento de venta más potente que la potencia o el equipamiento. Las zonas de bajas emisiones que se están desplegando en los municipios de más de 50.000 habitantes han convertido la etiqueta en una suerte de pasaporte urbano. Quien no la tiene, se queda fuera de media ciudad.

El contexto ayuda a entender la apuesta. El crossover compacto se ha convertido en uno de los segmentos más disputados del mercado español, un espacio donde conviven propuestas de precio, de imagen y de tecnología que pelean por el mismo bolsillo. En ese mapa, la etiqueta ECO funciona como un filtro que reduce la lista de aspirantes antes de que el comprador abra siquiera el configurador.

Ahí radica la jugada de Kia. El XCeed no pretende ganar una comparativa de aceleraciones ni de pantallas. Lo que hace es ofrecer lo que buena parte del segmento pide de verdad: acceso sin restricciones a la ciudad y un precio que no obligue a financiar a diez años. Bajar de la barrera de los 20.000 euros no es un detalle cosmético, es el argumento que ordena la decisión de compra.

Hay además un componente de calendario. Las reglas de acceso a las zonas de bajas emisiones se endurecen cada año, y los vehículos sin distintivo pierden valor de reventa a un ritmo acelerado. Un coche con etiqueta ECO no solo entra en la ciudad hoy, también conserva mejor su precio dentro de tres o cuatro años. Ese cálculo silencioso pesa más de lo que parece en el momento de firmar.

El riesgo, eso sí, es doble. Por un lado, Kia puede canibalizar al Stonic o al Niro, situados en tramos de precio vecinos y con propuestas solapadas. Por otro, la presión de las marcas chinas en ese mismo intervalo es cada vez más intensa. Firmas como MG o BYD han demostrado que se puede competir con producto solvente sin apelar al precio de derribo, y el XCeed no es inmune a ese cerco.

La jugada tiene lógica de ciclo corto: posicionar, vender y esperar la reacción del rival. Lo que está por ver es si Toyota responde con una versión de acceso más barata del C-HR o si deja que el XCeed se quede con el cliente que solo buscaba la etiqueta. Las matriculaciones del último trimestre de 2026 darán la primera pista seria. Hasta entonces, la baza está sobre la mesa y el precio, por debajo de los 20.000 euros.

Starknet STRK se dispara un 8,20% con el volumen un 131% por encima de su media

Starknet (STRK) sube un 8,20% hasta 0,0576 dólares con un volumen diario un 131% por encima de su media de los últimos 30 días. Es el mayor movimiento de la jornada entre los tokens de capa 2 construidos sobre Ethereum.

La cifra necesita una aclaración que suele pasarse por alto: ese 8,20% se mide contra la apertura de la sesión, no contra el cierre anterior. Frente a ese cierre, en 0,0583738 dólares, el token cede un 1,37%. El impulso intradía es real, pero el precio aún no ha recuperado el nivel al que terminó la jornada previa.

El volumen dobla su media, pero el catalizador no aparece

El volumen negociado en 24 horas asciende a 155,59 millones de dólares, frente a un promedio de 30 días de 67,33 millones. Se ha movido, por tanto, más del doble de lo habitual. Ese volumen equivale al 36,41% de la capitalización del token, en torno a 427,32 millones de dólares, cuando la tasa media se queda en el 15,76%.

El impulso tampoco es de un solo día: en siete jornadas STRK acumula una subida del 39,63% y en un mes, del 85,48%. Buena parte del movimiento de hoy tiene más de continuación que de sorpresa.

La foto larga es bastante menos amable: el token pierde un 61,36% frente a hace un año y un 68,89% en 52 semanas. Los proveedores de datos sitúan su máximo histórico en 87,88 dólares, con fecha del 13 de abril de 2021, una referencia que conviene tratar con pinzas: Starknet no cotizaba entonces, así que la caída del 99,93% que se deriva de esa cifra es un artefacto del dato, no una oportunidad.

El catalizador tampoco está confirmado. Parte del interés se han vinculado a la conversación sobre privacidad dentro del ecosistema, pero ninguna publicación demuestra que esa narrativa haya provocado compras verificables, ni hay un anuncio oficial que explique el salto. Tampoco constan flujos institucionales ni cambios regulatorios que justifiquen el comportamiento relativo del token.

Un volumen que dobla la media confirma que hay interés, no que la subida vaya a sostenerse: son dos cosas distintas y conviene no confundirlas.

RSI de 76,4: el aviso de sobrecompra que el precio todavía no escucha

El índice de fuerza relativa (RSI), que compara la magnitud de las subidas recientes con la de las bajadas para estimar si un activo se ha calentado demasiado, se sitúa en 76,4. Por encima de 70 se considera zona de sobrecompra. El estocástico, en 86,4, señala lo mismo, y el %B de las bandas de Bollinger, en 100,3, deja el precio ligeramente por encima de su banda superior.

capa 2 Ethereum

La tendencia sigue siendo constructiva. El MACD —un cruce de medias que mide la fuerza del movimiento— mantiene el histograma en positivo, y el precio supera todos los promedios consultados, desde la media de siete días (0,0467 dólares) hasta la de 200 (0,0340). El VWAP intradía, el precio medio ponderado por volumen, queda un 0,89% por debajo de la cotización actual.

Los niveles marcan el guion. Al alza, la resistencia inmediata está en 0,0585304 dólares, el máximo de hoy, y la siguiente en 0,0606304, el techo de la sesión previa: romperla con volumen sería la señal más fiable de continuidad. A la baja, el primer soporte es el mínimo del día (0,056863) y el segundo, la apertura (0,0532548).

Hay un dato que se subestima a menudo: la volatilidad anualizada llega al 151,8% y el rango medio verdadero (ATR) equivale a un 7,4% del precio. Un límite de pérdidas demasiado ajustado puede saltar por simple ruido antes de que la tendencia se decida.

La lectura de derivados está incompleta. Un proveedor sitúa el interés abierto en 12,53 millones de dólares frente a un volumen nocional de 16,75 millones en 24 horas, una relación de 0,75, aunque sin metodología verificable. Faltan datos de financiación y de liquidaciones, así que no puede afirmarse que el cierre forzoso de posiciones haya empujado el precio.

Qué hay detrás de Starknet y por qué el token no sigue a la tecnología

Starknet es un rollup de validez sobre Ethereum: procesa transacciones fuera de la cadena principal y devuelve a esta una prueba criptográfica de que el resultado es correcto. Es lo que el sector llama zk-rollup y promete más capacidad y comisiones más bajas que la capa base. El proyecto publica su documentación técnica en su web oficial.

El problema conocido de la categoría es la distancia entre esa utilidad técnica y el valor que captura el token. STRK llegó al mercado en febrero de 2024, en uno de los repartos más esperados del ecosistema, y desde entonces su cotización ha ido por detrás de la de ether. La actualización Dencun, en marzo de 2024, abarató las comisiones de las capas 2 y tensionó el modelo de negocio de las redes que viven de esas tarifas. Hoy no hay datos de comisiones ni de uso de aplicaciones que permitan afirmar que el repunte tenga base de adopción.

A eso se suma que no hay datos de suministro circulante ni de calendario de desbloqueos, dos variables que en un token de capa 2 pueden pesar más que cualquier figura de precio. Comparar STRK con sus pares exigiría métricas homogéneas de adopción e ingresos.

Quien siga el activo hará bien en vigilar tres cosas: si el volumen se mantiene por encima de la media, si aparece un catalizador confirmado y si el precio consolida sobre 0,0585 dólares antes de intentar el asalto a 0,0606. El reto de Starknet no es demostrar que su tecnología funciona, sino que su token tenga un papel en esa historia.

Renta 4 lanza Academia R4, su espacio formativo con acceso gratuito al portal formativo de BME

Renta 4 presenta Academia R4, un nuevo espacio formativo que permite a sus clientes acceder a Braindex, el portal de formación de BME, y realizar hasta tres cursos de forma totalmente gratuita. El lanzamiento coincide con el Día de la Educación Financiera, que este año gira en torno al lema «Ahorra. Invierte. Avanza».

Con Academia R4, Renta 4 refuerza su compromiso con que cada persona cuente con las herramientas necesarias para tomar decisiones financieras informadas y avanzar hacia sus objetivos.

Braindex: formación de mercados con la garantía de Instituto BME

Braindex, la plataforma formativa del grupo BME, permite la iniciación y especialización en todas las áreas de conocimiento de los mercados.

A través de Academia R4, los clientes de Renta 4 tendrán acceso a Braindex pudiendo realizar hasta tres cursos sin coste, con formación reglada e interactiva, impartida por profesionales en activo del sector financiero.

Además, en las próximas semanas Renta 4 lanzará Braindex Premium, una suscripción que permitirá a sus clientes cursar hasta cinco cursos de la totalidad del catálogo de BME por 12,50 euros al año.

La alianza con BME se suma a la que Renta 4 ya mantenía con Traders Business School (TBS), escuela de inversión de referencia en España, que ofrece a los clientes de la entidad cursos con un 50 % de descuento exclusivo. Con ambas colaboraciones, Academia R4 permite a los clientes avanzar desde los primeros pasos en la inversión hasta una formación más especializada.

Formación abierta a todos

La apuesta de Renta 4 por la educación financiera no se limita a sus clientes: la entidad también abre sus puertas a quienes aún no lo son, con una amplia oferta formativa pensada para todos

La información contenida es confidencial y privilegiada. Si usted no es personal autorizado por favor destruya este documento y notifique inmediatamente a Renta 4 Banco, S.A. (900 94 44 54), absteniéndose de comunicar el contenido a cualquier otra los niveles, desde quienes dan sus primeros pasos en la inversión hasta quienes quieren profundizar en ella.

  • Cursos y eventos presenciales y online en las oficinas de Renta 4 de todo el territorio, impartidos por profesionales del sector para profundizar en estrategias de inversión.
  • «De Ahorrador a Inversor»: ciclo de conferencias que explica los conceptos clave para dar los primeros pasos en la inversión.
  • Ciclo de Conferencias Multigestora: conferencias que reúnen a especialistas de gestoras internacionales para compartir su visión sobre un mismo tema.
  • Contenido audiovisual y de actualidad: vídeos semanales de cinco minutos en su canal de YouTube con lo más importante de los mercados, además de boletines, guías gratuitas, diccionario financiero, vídeo tutoriales y artículos formativos.

Ahorrar, invertir y avanzar empieza por entender qué hacemos con nuestro dinero. Con Academia R4 queremos que invertir sea más accesible, y que quien decida hacerlo lo haga con criterio.

Liquidez Ethereum vs Bitcoin: ETH sube un 70% pero su libro de órdenes se encoge al 50%

El ether ha subido cerca de un 70% en el tercer trimestre, pero la liquidez de Ethereum sigue muy por debajo de la de Bitcoin. El análisis de profundidad de libros de órdenes que CoinGecko ha realizado sobre ocho grandes exchanges centralizados sitúa la liquidez media de ETH entre 13 y 14 millones de dólares, apenas un 35% a 45% de la que ofrece Bitcoin. Hace un año, Ethereum se mantenía por encima del 60%.

La paradoja es elocuente. El precio sube, la adopción se amplía y, sin embargo, el mercado donde se compra y se vende ether es más frágil en términos relativos que hace doce meses. El análisis, recogido en un informe de Traders Union fechado el 30 de septiembre de 2026, describe un cambio de estructura que no responde a un episodio puntual, sino a una tendencia que lleva meses cocinándose.

Los números que explican la brecha

El dato clave es la profundidad del libro, es decir, el dinero disponible a cada lado del precio para absorber una orden grande sin mover la cotización. En Bitcoin, la profundidad media agregada alcanza los 29 millones de dólares en el lado de compra y 37 millones de dólares en el de venta, cerca de un 50% más que en 2025. Ethereum, en cambio, se ha quedado prácticamente plano en términos absolutos.

Esa combinación es la que agranda la brecha. No es que Ethereum haya empeorado de golpe: es que Bitcoin ha mejorado mucho y ETH no ha acompañado, de modo que el ratio se deteriora por pura aritmética. La profundidad se mide a unos 0,15% del precio medio, lo que equivale a mover 100 dólares a cada lado en el caso de Bitcoin y solo 3 dólares en el de Ethereum.

Por plataformas, Binance lidera la liquidez en ambos activos. En el extremo opuesto aparece MEXC, con unos 450.000 dólares de profundidad, un valor claramente atípico dentro de la muestra analizada. Para el inversor español, esa diferencia se traduce en horquillas más amplias cuando el mercado se agita.

Por qué Bitcoin juega con ventaja

flujos ETF Ethereum

La explicación más plausible está en el dinero institucional. El interés de los grandes fondos por Bitcoin, canalizado en buena parte a través de los productos cotizados (ETF spot), ha ido engordando los libros de órdenes de BTC. Ethereum, pese a contar con sus propios ETF spot desde julio de 2024, no ha atraído el mismo volumen de compromiso sostenido, y eso se nota en la profundidad disponible.

Un rally del 70% no llena un libro de órdenes: la liquidez se conquista con capital paciente, y en esa carrera Bitcoin lleva años de ventaja.

El impacto no es cosmético. Cuando un libro es más fino, una orden grande mueve más el precio, y la mayoría de los operadores algorítmicos, los que trocean las compras para no dejar huella, tiene que trabajar con más cuidado. En momentos de volatilidad alta, cuando los diferenciales se ensanchan, esa fragilidad se paga en costes de ejecución.

La comparación con la bolsa tradicional ayuda a dimensionarlo. En una acción del Ibex 35, la horquilla entre el precio de compra y el de venta suele ser mínima porque cientos de participantes ponen precio a la vez. En el mercado cripto, esa red de seguridad la sostienen los creadores de mercado, y cuando estos retiran o adelgazan sus posturas, el libro se queda huérfano. Es, en esencia, lo que le está ocurriendo al ether.

Qué significa esto para quien tiene ether

Conviene mirar atrás para medir la relevancia del dato. Desde The Merge de septiembre de 2022 —el cambio que llevó a Ethereum de la minería a la validación por staking, es decir, la prueba de participación, que consiste en bloquear monedas para asegurar la red a cambio de recompensas—, el protocolo ha mejorado su eficiencia y ha recortado su emisión.

Dencun, en marzo de 2024, abarató las transacciones en los rollups, las capas secundarias que procesan operaciones fuera de la cadena principal y luego las resumen en ella. Y la llegada de los ETF spot en julio de 2024 abrió la puerta al dinero regulado. Todo eso ha pasado. Y, aun así, la liquidez de ETH en los mercados centralizados no ha seguido el mismo ritmo.

Existe un matiz que no debe pasarse por alto. Buena parte de la actividad de Ethereum vive hoy en sus capas 2, donde se mueven stablecoins, finanzas descentralizadas (DeFi) y pagos. Que el libro de órdenes de ETH en un exchange sea menos profundo que el de BTC no significa que la red esté peor: significa que el capital especulativo se concentra ahora mismo en otra parte. La liquidez de un activo y la salud de su ecosistema no son lo mismo, aunque el mercado tienda a confundirlas.

Dicho eso, el riesgo existe. Si la brecha sigue ensanchándose, Ethereum podría quedar expuesta a movimientos de precio más bruscos en episodios de estrés, algo que penaliza tanto al inversor minorista como al institucional. La próxima decisión que importa está en los flujos de los ETF de Ethereum: si se estabilizan o vuelven a terreno positivo, la profundidad del libro debería responder. Mientras tanto, el rally del trimestre y la fragilidad del libro de órdenes cuentan dos historias distintas de la misma moneda.

El Supremo prohíbe a Hacienda nuevas revisiones con leyes inconstitucionales y exige la devolución

La sentencia del Supremo de 21 de septiembre de 2026 obliga a Hacienda a la devolución inmediata de lo cobrado con una ley inconstitucional.

El Tribunal Supremo ha zanjado una de las discusiones que más retrasa las devoluciones a las empresas. La pregunta era simple: si Hacienda ha liquidado un impuesto aplicando una norma que el Tribunal Constitucional ha declarado nula, ¿puede reabrir el expediente para no devolver el dinero? La respuesta, en la sentencia de 21 de septiembre de 2026 de la Sala de lo Contencioso-Administrativa, es tajante: la inconstitucionalidad invalida de pleno derecho los actos que aplicaron esa norma, y la Agencia Tributaria debe reintegrar el importe más los intereses de demora.

Qué dice exactamente el fallo del Supremo

Vamos por partes. La resolución se apoya en la sentencia 11/2024 del Tribunal Constitucional, que expulsó del ordenamiento varios preceptos del Real Decreto-ley 3/2016 referidos al Impuesto sobre Sociedades. El razonamiento del Supremo es que, cuando el Constitucional anula una norma tributaria, los actos administrativos dictados a su amparo quedan sin base.

La consecuencia práctica es la que interesa: la devolución es directa e inmediata, con los intereses de demora. Hacienda no puede escudarse en reabrir el expediente, repetir comprobaciones ni devolver el caso a la casilla de salida.

El tribunal se apoya en los artículos 127 y 128 del Reglamento General de las actuaciones y los procedimientos de gestión e inspección tributaria, y en los artículos 1.6 y 1.7 del Código Civil. La ponente, la magistrada Córdoba Castroverde, encuadra la decisión en el marco constitucional: los límites materiales de los decretos-ley del artículo 86.1, la capacidad económica del artículo 31.1 y la seguridad jurídica del 9.3.

Si la norma que te obligó a pagar ya no está en el ordenamiento, el pago tampoco se sostiene: la devolución es inmediata y sin reabrir el expediente.

Quién puede reclamar la devolución

Todo empezó con una empresa que quería rectificar su autoliquidación del Impuesto sobre Sociedades de 2017 y pedir una devolución por ingresos indebidos. El Tribunal Superior de Justicia de Andalucía había ordenado devolver el expediente a la Administración para recalcular la cifra. La sociedad recurrió en casación justo por eso: esa marcha atrás le impedía cobrar. Y el Abogado del Estado se allanó y dio la razón al contribuyente.

Aquí está el detalle que cambia todo: la doctrina vale para cualquier impuesto, no solo para Sociedades. Si una norma que afecta al IRPF, al IVA o a otra figura se declara inconstitucional, los actos dictados bajo ella corren la misma suerte.

Conviene no liarse: el autónomo que tributa por IRPF en estimación directa no presenta el Impuesto de Sociedades, así que no es el protagonista de este caso concreto. Quien sí lo es: la sociedad limitada, el autónomo societario que tributa por Sociedades a través de su sociedad y cualquier pyme que pagó bajo los preceptos anulados. Para el resto, la sentencia es una red de seguridad de cara al futuro.

revisión AEAT

Por qué esta sentencia blinda las reclamaciones en marcha

No es un fallo aislado. El Supremo ya había fijado esta doctrina en las resoluciones 698/2024, 699/2024, 100/2025 y 804/2025, todas en la misma dirección: cuando el vicio nace de la propia norma inconstitucional, la Agencia Tributaria no tiene margen para reabrir expedientes ni para practicar nuevas comprobaciones. Lo relevante de la sentencia de septiembre es que cierra la puerta a la maniobra que más retrasaba los reembolsos, la retroacción del procedimiento.

Para una pyme o un autónomo societario que pagó de más confiando en una norma luego anulada, esto cambia el guion. Antes, Hacienda podía dilatar la devolución meses o años devolviendo el expediente a la casilla de salida. Ahora ese camino queda expresamente excluido. Y la propia Abogacía General del Estado lo reconoció al allanarse, lo que da una pista de por dónde van a ir las próximas resoluciones.

Queda una pregunta abierta: cuántas autoliquidaciones afectadas siguen sin reclamar. El plazo para pedir la rectificación y la devolución de ingresos indebidos no es infinito, y quien dejó pasar el tiempo puede encontrarse con que el derecho ya no es exigible. La recomendación es sencilla: revisar los ejercicios en los que se aplicaron los preceptos del Real Decreto-ley 3/2016 y comprobar si la devolución sigue viva. Ese paso es el que convierte una buena noticia en dinero en la cuenta.

Guía rápida del trámite

  • 📅 Plazos: La sentencia es de 21/09/2026. No abre un plazo nuevo: manda el plazo de prescripción de cada autoliquidación.
  • ✅ Requisitos clave: Haber ingresado un impuesto aplicando una norma luego declarada inconstitucional y que el ejercicio no haya prescrito.
  • 🌐 Dónde solicitarlo: La rectificación y la devolución de ingresos indebidos se piden en la sede electrónica de la AEAT, con certificado digital o Cl@ve.
  • 💰 Importe o coste: La devolución del importe ingresado más los intereses de demora. No es una subvención: es un reintegro de dinero tuyo.
  • ⚠️ Error a evitar: Dejar pasar la prescripción pensando que la sentencia lo reabre todo. La doctrina no resucita un derecho ya caducado.

Valentino SS2027: el maximalismo de Michele que redefine el valor del activo para Kering

0

El Valentino SS2027 se presentó esta semana en París con 80 looks, un vestido rosa fucsia sin tirantes y una pregunta incómoda para Kering. La casa bautizó la colección como Antibiblioteca y la escenificó en la sala de lectura de la Bibliothèque Sainte-Geneviève, entre lámparas verdes de latón y mesas de roble. Sobre esa pasarela circulaba una tesis: el adorno ya no es un gasto de imagen, es una pieza de valoración.

Michele llevó el maximalismo hasta el límite. Encaje coloreado con flores de tela en relieve, minivestidos ajustados con lazos desmesurados y grandes volantes en tonos caléndula. La paleta renunció a cualquier pudor: lila con amarillo, rosa fucsia, verde bosque y amarillo limón junto a rojo cereza. El vestido que abría el relato —sin tirantes, con corpiño esculturado y un volante circular que liberaba un gran lazo negro al girar— funcionaba como declaración de intenciones.

El registro era de fiesta y exceso ochentero: faldas de punto con lazo, tops con plumas, faldas de sirena, blazers de piel ceñidos, guantes de ópera y gorras con la inscripción villain teen. En una temporada en la que buena parte del sector optó por un tono contenido, los volúmenes de la casa romana operaron como una descarga de energía.

El negocio, sin embargo, viajaba en los accesorios. Fajines, sombreros de gran formato, guantes de ópera y, sobre todo, collares estratificados: perlas, colgantes sobredimensionados cubiertos de cristales y cuentas de inspiración ambarina. Michele construyó en Gucci una comunidad fiel alrededor de su joyería y él mismo la lleva en capas. Para una casa que necesita densidad de margen, ese detalle no es menor.

En un trimestre en el que el sector premia la discreción, Valentino responde con exceso: el riesgo creativo es la última palanca de precio de una casa mediana.

La puesta en escena reforzaba la lectura comercial. La música aludía a la fiesta, las luces estroboscópicas transformaban la biblioteca en una discoteca y los invitados —Cynthia Erivo y Law Roach entre ellos— ocuparon las mesas de lectura. La nota de prensa describió la pasarela como «una antibiblioteca visual, un catálogo de lo que sigue siendo posible».

El desfile como señal de reposicionamiento

Kering posee el 30% de Valentino y esa participación convierte a la casa romana en una pieza de valoración dentro del grupo francés. En mi lectura, el mercado traslada a todas las maisons medianas la misma pregunta: cuánto depende el precio del producto y cuánto de la narrativa. Un desfile no genera ingresos por sí solo, pero sí reordena la percepción del activo.

Hay un dato que ayuda a dimensionarlo. En una temporada en la que otras etiquetas de primer nivel priorizaron la contención, Valentino presentó 80 looks con la mayor densidad comercial concentrada en el accesorio. En el negocio del lujo, esa categoría es la que sostiene el margen operativo y amortigua los ciclos del ready-to-wear.

El accesorio no es un complemento de la colección: es la línea de resultados. Todo lo demás construye la licencia para venderlo.

Kering y el reloj de la valoración

Alessandro Michele

La pregunta relevante para un inversor con exposición al sector no es si la colección es bella, sino si aumenta la probabilidad de que Michele entregue crecimiento. La respuesta depende de tres variables: la conversión del desfile en venta de accesorio a comienzos de 2027, la capacidad de sostener precio sin recurrir al descuento y la evolución del wholesale en una Europa sin viento de cola.

El accionista de Kering, eso sí, no compra solo Valentino. Compra una cartera en reconstrucción donde cada marca compite por el mismo capital creativo y el mismo espacio en tienda. Valentino aporta lo que el grupo necesita: recorrido de precio en accesorio y joyería, el segmento donde el múltiplo se defiende mejor que en el bolso de entrada.

Análisis: cuándo el ruido se convierte en flujo de caja

Llevo años siguiendo el mercado del lujo y he aprendido a desconfiar de las conclusiones que se extraen la misma noche del desfile. El maximalismo de Michele es una decisión financiera antes que estética: con costes de producción al alza, el adorno visible justifica precio sin tocar la arquitectura de la marca. No es una apuesta por el volumen, sino por el margen por unidad.

El riesgo es de ejecución y de tiempo. Los códigos maximalistas funcionan con un consumidor que compra emoción, no con quien busca fondo de armario, y ese perfil es más sensible al ciclo. Si la demanda europea se enfría en 2027, el exceso se convierte en inventario y el inventario en descuento.

La liquidez también es limitada: Valentino no cotiza y esta tesis solo puede expresarse a través de Kering, donde el peso de la casa romana sigue siendo minoritario en el conjunto del grupo. Tres hitos permitirán medir la traducción financiera de la narrativa: la llegada de la colección a tienda a comienzos de 2027, la próxima publicación de cuentas del grupo y el peso del accesorio y la joyería sobre las ventas totales de la casa.

💎 Veredicto Wealth

Valentino SS2027 refuerza una tesis de preservación de capital a través de Kering para horizontes superiores a tres años, no una operación de revalorización rápida. El riesgo a vigilar es la conversión del maximalismo en venta real de accesorio durante 2027.

Enagás sella para siempre los 13 pozos del Castor tras 241 millones de euros

Enagás ha sellado definitivamente el Castor. Los 13 pozos del fallido almacenamiento submarino de gas, frente a las costas de Castellón, cuentan ya con tres tapones cada uno. El coste estimado de los trabajos asciende a 241 millones de euros, a la espera de las certificaciones finales que den por cerrada la operación.

La operación llega casi siete años después de que el Consejo de Ministros, el 31 de octubre de 2019, ordenara el sellado y abandono definitivo de los pozos a instancias del Ministerio para la Transición Ecológica y el Reto Demográfico. El gestor del sistema gasista ha ejecutado unos trabajos de gran complejidad y alto nivel de especialización técnica, según ha detallado la propia compañía.

Del sueño de ACS al sellado con tres tapones por pozo

Para colocar las barreras que garantizan el sellado permanente, Enagás ha desplegado la plataforma marina flotante Jack Up Noble Resolve. Los trabajos han incluido el corte de los revestimientos de los pozos —los conductores— a más de tres metros por debajo del lecho marino, eliminando cualquier elemento que sobresaliera por encima del fondo. El resultado es un lecho marino completamente despejado y libre de las tuberías asociadas a los pozos.

Los tapones permanentes cuentan con la aprobación de un tercero independiente, el Well Examiner, conforme a lo preceptivo en el Real Decreto 1339/2018 de seguridad offshore. Las operaciones cumplen además con la normativa española y con los estándares internacionales de abandono de pozos offshore, las OEUK P&A Guidelines, según el gestor del sistema gasista, que subraya que se han respetado los criterios ambientales y de seguridad de la Declaración de Impacto Ambiental.

Con este sellado se cierra una de las etapas más relevantes del proceso, iniciado con la hibernación técnica del almacenamiento. Esa fase previa incluyó el sellado temporal de los pozos y dejó la instalación preparada para la fase final de desmantelamiento de las estructuras de superficie, tanto marinas como terrestres.

El sellado de los trece pozos cierra el capítulo técnico del Castor, pero deja intacta la pregunta sobre quién asume la factura pública del fracaso.

El recorrido del almacenamiento ha sido largo y accidentado. El proyecto, promovido por ACS y Escal, fue abandonado tras provocar centenares de seísmos en su puesta en marcha. La hibernación y el sellado temporal llegaron al amparo del Real Decreto-ley 13/2014, de 3 de octubre, con el que el Gobierno adoptó medidas urgentes en relación con el sistema gasista y la titularidad de centrales nucleares. La norma llegó con el almacén ya inoperativo.

Un almacén concebido para reforzar el suministro terminó convertido en un pasivo geológico, ambiental y financiero de difícil digestión.

El sellado definitivo corona una secuencia ejecutada por fases. Primero llegó el análisis de la situación de los pozos; después, la inertización de las instalaciones y la preservación de los equipos; más tarde, el sellado temporal y, finalmente, el abandono permanente. Cada etapa exigía verificar la integridad del pozo antes de avanzar a la siguiente, un procedimiento que alarga los plazos y encarece los trabajos.

El mandato de abandono llegó en 2019, cuando el Gobierno descartó cualquier intento de reflotar el almacén. La decisión del Consejo de Ministros fijó el marco del sellado y trasladó a Enagás, como gestor técnico del sistema, la responsabilidad de ejecutar los trabajos. El capítulo técnico, cerrado; la factura, otra historia.

El desmantelamiento de superficie, la siguiente factura

Con los pozos ya sellados queda por delante la retirada de las instalaciones de superficie. El Castor cuenta con dos: la planta de operaciones de tierra, en el término municipal de Vinaròs (Castellón), y la estructura marítima superior, situada en aguas territoriales españolas a 21,6 kilómetros de la costa mediterránea.

Ambas están unidas por un gasoducto de 30 pulgadas de diámetro y 30,3 kilómetros de longitud, con un tramo submarino de 21,6 kilómetros y otro terrestre de 8,7 kilómetros, además de una línea paralela de comunicaciones de fibra óptica. La instalación marina estaba constituida por una plataforma de pozos (WHP) y una plataforma de proceso (PUQ), unidas entre sí por una pasarela. De la WHP partían los 13 pozos que descendían hasta el almacenamiento: 8 de producción, 4 de monitorización y 1 de reinyección de fluidos.

pozos Castor

Un cierre técnico que no borra la factura pública

El sellado de los pozos cierra la etapa más visible del Castor, pero no zanja la pregunta de quién asume la factura completa. Los 241 millones de euros son el último tramo visible de un proyecto que naufragó hace más de una década y que desde entonces ha generado costes de mantenimiento, hibernación, y abandono. El desmantelamiento de las instalaciones de superficie añadirá una partida más, todavía sin cifra pública cerrada.

La historia del almacenamiento deja una lección incómoda para la planificación energética española. Una infraestructura concebida para reforzar la seguridad de suministro en el Mediterráneo acabó convertida en un problema geológico y financiero. La secuencia —puesta en marcha, sismicidad inducida, hibernación y abandono— muestra los límites de autorizar proyectos subterráneos sin un conocimiento suficiente del subsuelo. El gas de respaldo sigue siendo una pieza del sistema, pero el Castor recuerda que su viabilidad depende de algo más que de la ingeniería.

El abandono de pozos offshore es, además, un mercado en expansión en el norte de Europa, donde decenas de instalaciones maduras afrontan el mismo trámite. La experiencia del Castor sitúa a Enagás ante un ejercicio de transparencia poco habitual en España: la compañía tendrá que explicar no solo cómo retira la plataforma, sino cuánto cuesta y quién lo paga.

El desenlace interpela también al diseño de las autorizaciones gasistas. España ha construido en las últimas décadas una red de almacenamientos y plantas de regasificación pensada para un consumo que ya no llega. Cada proyecto que se queda por el camino deja una factura que rara vez asume quien lo promovió. Ese es el nudo que el Castor deja sobre la mesa.

Nadie discute ya el desenlace técnico. El fondo marino está limpio y los pozos, sellados. Lo que falta es el cierre administrativo: qué calendario maneja Enagás para retirar la plataforma y el gasoducto, qué coste final asume el sistema gasista y cómo se reparte entre los contribuyentes. La certificación final de los trabajos, aún pendiente, marcará el primer hito verificable de esa última fase.

Temporal en Cataluña: más de 400 vuelos cancelados en Barcelona y 510 retrasos

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El temporal de lluvia en Cataluña deja al menos 412 vuelos cancelados en El Prat desde el sábado y 510 retrasos, cerca de la mitad de la operativa programada.
  • ¿Quién está detrás? Aena y los controladores aéreos gestionan una operación condicionada por las tormentas, que han acumulado más de 200 litros por metro cuadrado.
  • ¿Qué impacto tiene? Miles de viajeros afectados por anulaciones y demoras, con especial incidencia en quienes tenían vuelos de conexión.

El temporal de lluvia en Cataluña ha dejado al menos 412 vuelos cancelados en el aeropuerto de Barcelona-El Prat desde el sábado y 510 retrasos en la jornada de mayor afectación. Los controladores aéreos describieron la operación como ‘muy complicada’ por las tormentas, que acumularon más de 200 litros por metro cuadrado.

Un fin de semana de cancelaciones históricas en El Prat

Los datos recopilados por Flightradar24 y Aena dibujan un fin de semana negro para la aviación catalana. El sábado se suspendieron 247 vuelos, el 24% de la operativa programada, y se registraron 510 retrasos, casi la mitad del tráfico previsto. El domingo la cifra de cancelaciones bajó a 165, con 297 demoras adicionales.

El total supera los 400 vuelos anulados en apenas 48 horas. Para dimensionarlo: equivale a vaciar dos veces la programación completa de un aeropuerto mediano. El Prat, el segundo aeródromo español por tráfico tras Barajas, no opera habitualmente por debajo de la mitad de su capacidad prevista.

Por qué el temporal ha puesto a los controladores contra las cuerdas

La lluvia torrencial no solo anega las pistas. Obliga a reordenar todo el espacio aéreo, competencia de ENAIRE. Los controladores han ido actualizando en su cuenta de X el estado de las operaciones y explicaron que las tripulaciones no podían seguir las rutas previstas, lo que les obligó a establecer rumbos de salida distintos a los publicados. Ese cambio espacia más el tráfico y reduce las operaciones por hora.

En paralelo, las aerolíneas han tenido que recolocar pasajeros, cancelar conexiones y reforzar sus equipos de atención. Iberia se adelantó al nuevo temporal de lluvias, según han recogido los medios especializados, ajustando su programación en El Prat para evitar anulaciones masivas de última hora.

Un temporal no cancela solo vuelos: desordena durante días el mapa de conexiones de toda una región y deja a miles de viajeros sin alternativa real.

No es un episodio aislado. La DANA que azotó Valencia en octubre de 2024 paralizó aeropuertos y obligó a desviar decenas de vuelos en plena temporada alta. Entonces, como ahora, la lluvia extrema se convirtió en el principal cuello de botella de la aviación española.

Hoja de Ruta: Claves del Viaje

El impacto se mide en tres frentes. En el bolsillo, porque las anulaciones obligan a reprogramar hoteles, traslados y conexiones ferroviarias sin aviso previo. En el tiempo, porque un vuelo cancelado un sábado puede no tener hueco hasta el miércoles. Y en la planificación, porque el nuevo temporal anunciado mantiene en vilo la operativa de los próximos días en Cataluña.

La zona cero es El Prat, el segundo aeropuerto español por volumen de pasajeros y puerta de entrada a Cataluña, pero el efecto se extiende a toda la red: un vuelo anulado en Barcelona rompe conexiones en Madrid, Palma o Ibiza. El dato que resume la jornada son los 510 retrasos del sábado, prácticamente la mitad de la operativa programada. Ningún aeropuerto español había registrado una proporción semejante en lo que va de año.

El pulso entre agentes es claro. Aena y los controladores asumen la gestión operativa de la crisis; las aerolíneas cargan con la atención al pasajero y la reposición de plazas; y los viajeros, sin voz en la mesa, absorben el coste real. El riesgo inmediato es que el nuevo frente de lluvias prolongue las cancelaciones más allá del fin de semana y traslade el atasco a los aeropuertos vecinos.

Lo que observamos es un patrón repetido: la aviación española responde bien a la incidencia puntual, pero se queda corta ante episodios meteorológicos extremos que cada vez son más frecuentes. La pregunta ya no es si habrá otro temporal, sino si la operación de El Prat está preparada para encadenar varios seguidos sin colapsar.

Talgo lidera la alta velocidad transeuropea: 105 millones para una nueva generación de trenes

Talgo liderará una nueva generación de trenes transeuropeos con una inversión de 105 millones de euros a tres años. El proyecto, integrado en el Plan de Industria-Euskadi 2030, persigue tumbar la fragmentación que todavía lastra al ferrocarril europeo.

Un consorcio de veinte socios y 78 millones para I+D

El programa se denomina Basqtrain 35 y reúne a una veintena de socios: grandes empresas, pymes, compañías tecnológicas y centros de investigación. La iniciativa prevé crear 140 empleos de alta cualificación en Euskadi y destinar 78 millones de euros a investigación y desarrollo, con financiación pública y privada.

José Jainaga, presidente de Talgo, defendió durante la presentación que la compañía aspira a trenes modulares, interoperables y sostenibles, con mejor eficiencia energética, más digitalización y coches más versátiles. La palabra que lo sostiene todo es interoperabilidad: un tren capaz de rodar bajo señales, voltajes y normativas nacionales distintas sin necesidad de rehacerse en cada frontera.

El consejero vasco de Industria, Mikel Jauregi, resumió el propósito en ‘sumar capacidades para afrontar retos tecnológicos e industriales de mayor escala’ y en rebajar las barreras técnicas entre mercados europeos. La diputada general de Bizkaia, Elixabete Etxanobe, puso el acento en el compromiso empresarial con la investigación y en la asunción de riesgos que exige una iniciativa de esta dimensión.

La propuesta incorpora mantenimiento predictivo y herramientas de digitalización basadas en monitorización inteligente, además de soluciones de confort y accesibilidad para el viajero. Nada de esto es cosmético: en un mercado ferroviario global, con cada vez más operadores y fabricantes, la ventaja se juega en quién homologa antes y más barato.

Por qué Europa aún no tiene un tren que cruce fronteras sin fricción

Europa lleva tres décadas intentando construir un espacio ferroviario único y sigue lejos del objetivo. Los trenes se topan con sistemas de señalización distintos, tensiones de catenaria incompatibles —25 kV en la alta velocidad española, 15 kV en Alemania, 1,5 kV en buena parte de Francia—, anchos de vía que no coinciden, y una homologación país a país que encarece cada modelo. El ERTMS, el estándar europeo de gestión del tráfico ferroviario, debía resolverlo y avanza a paso lento.

Talgo no vende un tren, vende la promesa de una Europa ferroviaria sin fronteras: brillante si Bruselas cumple, temeraria si no lo hace.

Ahí está el hueco que Talgo quiere ocupar. El fabricante arrastra una ventaja histórica: su sistema de rodadura desplazable, que cambia el ancho de vía sin detener el tren, lleva décadas funcionando en servicios transfronterizos. Ahora se trata de sumarle interoperabilidad digital y energética. Observamos, eso sí, un calendario exigente: tres años para una plataforma nueva es ambicioso, y el consorcio depende de que Bruselas y los Estados desplieguen de verdad la infraestructura que haga útil el tren.

Hay un riesgo de manual: sin vías preparadas, un tren interoperable es un prototipo caro. La red transeuropea de transporte, la TEN-T, fija 2030 como horizonte para los corredores principales, pero los cuellos de botella transfronterizos siguen ahí años después de las primeras promesas.

Hoja de Ruta: Claves del Viaje

El impacto del programa se mide en dos planos. El industrial, porque Euskadi consolida su posición como polo ferroviario con 140 empleos cualificados y una inversión en I+D que se queda en casa. Y el estratégico, porque si Talgo cierra la plataforma se coloca en primera línea para los contratos transeuropeos que llegarán con la renovación de flotas en Francia, Alemania o Italia.

La zona cero es el País Vasco, con epicentro en las plantas y centros tecnológicos que acompañan al fabricante, pero el radio de acción es continental: la razón de ser del proyecto es que estos trenes rueden más allá de los Pirineos. El dato que lo resume es claro: 105 millones de euros públicos y privados, de los que 78 van directos a I+D.

Hay precedente. Cuando España liberalizó el AVE en 2021, demostró que puede reordenar su alta velocidad con operadores privados compitiendo en el mismo corredor. El salto que ahora se intenta es otro: no competir dentro, sino vender tecnología fuera. La diferencia es que el mercado interior ya estaba construido y el europeo continúa siendo un rompecabezas de veintisiete piezas.

Con la vista puesta a cinco o diez años, la lectura es que Talgo no se juega solo un tren, sino su hueco en la cadena industrial que Bruselas quiere reconstruir por la vía verde. El ferrocarril es la gran baza para descarbonizar el transporte de media distancia, y quien fabrique el tren que cruce fronteras sin fricción tendrá una ventaja que se cuenta en décadas. El siguiente hito es el arranque del consorcio y sus primeros desarrollos técnicos: ahí se sabrá si los 105 millones se convierten en pedidos o se quedan en promesas de laboratorio.

La CNMC imputa a cinco directivos en el expediente contra las empresas de aviación ejecutiva

La CNMC amplía el expediente S/0014/25 sobre aviación ejecutiva e imputa a cinco directivos de Aviapartner, General Aviation Service, Sky Valet, United Aviation Services y Universal Aviation por reparto de mercado y fijación de precios.

Qué prácticas investiga la CNMC en el negocio de los FBO

El expediente arrancó en octubre de 2025 a raíz de la información remitida por por AENA. La CNMC sospecha que las compañías que gestionan instalaciones para operadores de base fija (los conocidos como FBO, fixed base operators) habrían incurrido en acuerdos y prácticas concertadas para repartirse el mercado, fijar precios, y otras condiciones comerciales, así como para intercambiar información sensible.

El regulador añade un tercer frente: los acuerdos de no captación de empleados. Las empresas investigadas podrían haber pactado no fichar trabajadores de la competencia, una práctica que también restringe la competencia en el mercado laboral y que la CNMC ha perseguido en expedientes recientes.

Los FBO son instalaciones aeroportuarias que prestan servicio a la aviación ejecutiva y de negocios: handling, suministro de combustible, aparcamiento de aeronaves y atención a tripulaciones, entre otros. Es un nicho con un número reducido de operadores y una fuerte dependencia de las concesiones aeroportuarias, lo que lo convierte en un terreno propicio para conductas colusorias.

La clave está en la estructura del mercado. AENA gestiona la infraestructura y otorga las autorizaciones; los FBO compiten por operar en los principales aeródromos. Esa dependencia de la concesión pública explica por qué una información del gestor aeroportuario acabó activando el procedimiento de competencia.

La imputación de directivos desplaza el foco del reproche: en los cárteles, la CNMC ya no se conforma con sancionar el balance de la sociedad.

Quiénes son los cinco imputados y las empresas del expediente

La ampliación tiene nombres propios. La CNMC incorpora al procedimiento a cinco directivos de Aviapartner Spain, General Aviation Service, Sky Valet Spain, United Aviation Services y Universal Aviation Spain. El expediente deja así de dirigirse solo contra las personas jurídicas y apunta a responsables concretos por su participación en las conductas.

El expediente original, abierto en octubre de 2025, señalaba a siete compañías: Air Taxis Handling, Aviapartner Spain, General Aviation Services, Mallorcair, Sky Valet Spain, United Aviation Services y Universal Aviation Spain. Dos de ellas, Air Taxis Handling y Mallorcair, no figuran en la lista de directivos imputados.

expediente CNMC

Con la ampliación, el procedimiento distingue entre la responsabilidad de las sociedades y la de sus gestores. Es un movimiento que el regulador activa cuando considera indiciariamente acreditada la participación individual en el diseño o la ejecución del acuerdo.

Empresa investigadaExpediente original (oct. 2025)Directivo imputado
Aviapartner SpainSíSí
General Aviation ServiceSíSí
Sky Valet SpainSíSí
United Aviation ServicesSíSí
Universal Aviation SpainSíSí
Air Taxis HandlingSíNo
MallorcairSíNo

El programa de clemencia y el precedente de los cárteles

La investigación de cárteles es una de las prioridades declaradas de la CNMC por su impacto sobre los consumidores y el funcionamiento de los mercados. En este tipo de expedientes juega un papel decisivo el programa de clemencia, la vía por la que una empresa integrante del cártel puede librarse de la multa si aporta pruebas suficientes para detectarlo.

El incentivo es notable. Quien colabora primero obtiene la exención del pago y, si finalmente resulta sancionado, no se le aplica la prohibición de contratar con las Administraciones Públicas. Ese punto es determinante en un sector que vive de concesiones aeroportuarias, porque perder la capacidad de contratar con el sector público equivale a quedarse fuera del negocio.

Conviene precisar el estado del procedimiento. La imputación de directivos no equivale a una sanción: es una fase de instrucción. El expediente S/0014/25 sigue abierto y corresponde resolverlo a la CNMC, que por ahora no ha comunicado el importe de una eventual multa ni el calendario de resolución.

Para el conjunto del negocio de los FBO, este frente llega en un momento de recuperación de la aviación ejecutiva tras los años de pandemia y de creciente competencia por las licencias en aeropuertos como Madrid-Barajas, Barcelona-El Prat o Palma de Mallorca. La presión sobre los márgenes del handling hace más valioso cada contrato de base fija.

Para los operadores, el daño reputacional de una imputación individual es inmediato. Un directivo señalado en un expediente de competencia arrastra su nombre a la resolución y asume ese desgaste antes incluso de que se dicte sanción, con independencia del importe final de la multa a la sociedad.

El precedente pesa. La CNMC ha convertido la persecución de cárteles en una línea estable de actuación, con resoluciones que combinan multas económicas y prohibiciones de contratar. La novedad aquí es el foco sobre las personas físicas, una vía que endurece el reproche y eleva el riesgo reputativo para los directivos señalados.

📊 Las Claves para el Inversor

  • Qué vigilar: El avance del expediente S/0014/25 y si la CNMC confirma la imputación de los cinco directivos o archiva parte del procedimiento.
  • Reacción del valor: Las compañías afectadas no cotizan en el Ibex, por lo que el impacto se traslada al negocio de las concesiones aeroportuarias y al gestor aeroportuario.
  • Precedente sectorial: Los expedientes de cártel de la CNMC se resuelven con multas y, en los casos más graves, con la prohibición de contratar con la Administración.

Gayo (Telefónica) condiciona la consolidación del sector teleco al veredicto de Bruselas

El consejero delegado de Telefónica, Emilio Gayo, sitúa el veredicto de Bruselas sobre las próximas fusiones del sector como la prueba real del giro regulatorio europeo y del margen para la consolidación teleco en España.

Lo dijo este lunes en Madrid, en el XXIX Congreso Nacional de la Empresa Familiar. La industria ha «avanzado mucho en el diagnóstico», hasta el punto de considerarlo «quizás ya sobrepasado», mientras la ejecución va «muy limitada». Ese contraste resume su tesis.

Las cifras que maneja el directivo no dejan margen a la interpretación. De las medidas fijadas por los informes europeos sobre competitividad solo se ha ejecutado un 15%, y en el terreno tecnológico, de las 47 actuaciones planteadas únicamente tres están implantadas. «Estamos lejos de donde teníamos que estar y va a exigir un sobresfuerzo», admitió.

Del diagnóstico a la ejecución: los dos reglamentos que espera el sector

En el plano normativo, Telefónica identifica dos piezas decisivas: el reglamento de redes digitales y el de concurrencia. Ambos cuentan con borradores que «apuntan a buen camino», aunque el consejero delegado mantiene la cautela porque «no dejan de ser todavía un borrador». Para el inversor, sin texto definitivo no existe calendario regulatorio firme.

La petición a la Comisión Europea es doble: que la regulación evolucione rápido y que lo haga hacia la promoción de la inversión. Añadió una petición expresa de perspectiva largoplacista. «Casi le pediría a Bruselas que piense como las empresas familiares», señaló ante el auditorio. La ecuación es simple: sin una señal de Bruselas, la consolidación del mercado europeo seguirá bloqueada.

El sector no espera discursos: espera que Bruselas autorice una fusión sin que los compromisos exigidos vacíen de sentido la operación.

En paralelo, Gayo desplegó su tesis sobre la autonomía estratégica abierta. La soberanía tecnológica europea, dijo, no equivale a autarquía ni obliga a producir todo del cero al cien por cien.

Las tres preguntas de la soberanía digital

  • Dónde y quién controla los datos y sus contraseñas.
  • Quién opera los sistemas y las plataformas ante una crisis.
  • Qué grado de control real existe sobre las soluciones y los proveedores.

El diagnóstico no invita al optimismo a corto plazo. Europa no fabrica chips y tardará años en cerrar esa dependencia, por lo que el directivo reclama regulación que permita ganar escala, escala para financiar inversión y ejecución «con valentía» por parte de las compañías.

El mapa de consolidación que espera el veredicto

España es el mejor laboratorio de lo que viene. La integración de Orange y MásMóvil alumbró MásOrange en 2024 con compromisos ante Bruselas, y la entrada de Zegona en Vodafone España se cerró ese mismo año tras el examen de las autoridades españolas. Digi se ha asentado como cuarto operador con espectro arrendado.

consolidación telecos Europa

En el plano europeo, la mayoría de los operadores sostienen desde hace años que el mercado necesita menos operadores y más escala, mientras los inversores institucionales que pueblan el accionariado del Ibex —BlackRock entre ellos— premian las operaciones con sinergias verificables. En Telefónica, el Estado controla cerca del 10% del capital a través de la SEPI y Saudi Telecom ronda el 9,9%.

El regulador, además, no es uno solo. La Dirección General de Competencia examina las operaciones que superan los umbrales comunitarios, la CNMC vigila los mercados mayoristas españoles y el tratamiento del espectro radioeléctrico se ha desplazado desde el afán recaudatorio hacia la lógica de red, un cambio que Gayo citó como señal de que algo se mueve.

Por qué el veredicto pesa más que la retórica

La historia reciente invita a la prudencia. Bruselas bloqueó en 2016 la fusión de Hutchison con O2 en el Reino Unido y desde entonces el sector arrastra el temor a que cualquier operación de cuatro a tres operadores acabe en veto o en remedios que destruyan el caso de negocio.

Los últimos precedentes son mixtos. La Comisión autorizó Orange y MásMóvil en España en 2024, con cesión de espectro a Digi como contrapartida, y también aprobó la fusión británica entre Vodafone y CK Hutchison con condiciones exigentes. El criterio no es el tamaño, sino la evidencia de que la operación no daña al consumidor ni al mercado mayorista.

Para Telefónica, el calendario juega en contra. La compañía cerró 2025 con pérdidas netas atribuidas de 4.318 millones de euros, presentadas el 24 de febrero de 2026, y necesita un marco que premie la inversión en redes para rentabilizar su base de infraestructura. Cada trimestre de espera regulatoria es un trimestre de capex comprometido.

La pelota está, por tanto, en el lado de la Comisión. Si el próximo examen de una fusión teleco se resuelve con remedios razonables, el sector leerá la señal y moverá fichas; si se repite el patrón del veto, los planes quedarán congelados otros cinco años. La Comisión Europea tiene la llave, y Gayo lo sabe.

Sobre la inteligencia artificial, Gayo pidió «prudencia» y advirtió de que el aumento exponencial del tráfico de datos obligará a una nueva reinvención del sector. «Nos ha pasado durante 102 años y nos sentimos preparados para seguir haciéndolo», zanjó.

📊 Las Claves para el Inversor

  • Qué vigilar: La próxima notificación de concentración que llegue a la Dirección General de Competencia y el texto final de los reglamentos de redes digitales y concurrencia.
  • Reacción del valor: El mercado descuenta un marco más permisivo; sin avances concretos, la prima de consolidación que cotizan las telecos europeas tiene poco recorrido.
  • Precedente sectorial: Orange y MásMóvil en España y Vodafone con CK Hutchison en el Reino Unido se cerraron con remedios; el veto a Hutchison y O2 en 2016 marca el escenario adverso.

350.000 viviendas sin luz: la red eléctrica colapsada rechaza 2.100 MW en 2025

La red eléctrica colapsada ya pone cifras a un bloqueo que golpea de lleno al mercado residencial. Unos 2.100 MW de capacidad de conexión solicitados por promotores de vivienda fueron rechazados a finales de 2025 en toda España, según los datos recogidos por El Periódico de la Energía. El resultado: entre 300.000 y 360.000 viviendas sin acceso a la luz y cientos de promociones inmobiliarias paradas.

Lo llamativo no es solo el rechazo, sino lo que sí se concedió y no se construye. Las distribuidoras aprobaron 2.400 MW de capacidad para nueva vivienda, el equivalente a unas 400.000 casas que deberían estar levantándose ya. La capacidad reservada no siempre se traduce en grúas.

El problema no es una novedad de este ejercicio. Viene de años atrás y se ha ido agravando conforme la electrificación de la demanda —vehículo eléctrico, bombas de calor, centros de datos— competía por los mismos megavatios disponibles en los nudos más tensionados.

España tiene uno de los recursos de generación más baratos de Europa y, al mismo tiempo, no logra conectar el contador de una promoción que se levanta a pocos kilómetros de un nudo saturado. La paradoja se repite en los entornos metropolitanos, donde la presión de precios de la vivienda es mayor y donde la red está más congestionada.

El acceso a la red eléctrica rechazó 2.100 MW de vivienda en 2025

El embudo tiene geografía. Los rechazos se cierran allí donde se construye y donde la red ya no da más de sí, y afectan tanto a promociones completas como a suelos urbanizados que aún no han salido a comercialización. Cada negativa obliga al promotor a esperar refuerzos, a asumir sobrecostes o, directamente, a paralizar el proyecto.

La red no se ha saturado por exceso de generación renovable, sino por una década de inversión insuficiente en los nudos donde vive la gente.

La patronal ASPRIMA lleva años advirtiendo de este freno. El informe que publicó el año pasado subraya que la falta de coordinación entre la planificación urbanística y la planificación eléctrica obliga a los promotores a asumir sobrecostes significativos y a esperar refuerzos de red que retrasan los proyectos y comprometen su viabilidad.

Priorizar la vivienda en la cola del acceso eléctrico es una decisión política con coste: alguien saldrá de la fila, y los candidatos son los centros de datos.

El documento agrupa las propuestas en cinco ámbitos que atacan los cuellos de botella desde el planeamiento, la tramitación y el reparto de costes:

  • Capacidad: flexibilizar los límites de inversión en redes e impulsar inversiones anticipatorias ligadas a desarrollos con planeamiento aprobado.
  • Optimización: reservar potencia para todo el desarrollo, pero activarla de forma progresiva conforme avanza la urbanización.
  • Tramitación: ventanilla única autonómica, silencio administrativo positivo y plazos máximos y sancionables para las propuestas de conexión.
  • Infraestructuras: incorporar de forma vinculante la ubicación de subestaciones y centros de transformación en el planeamiento.
  • Costes: que las infraestructuras troncales se financien con el sistema eléctrico y no recaigan en el promotor.

Jorge Ginés, director general de ASPRIMA, resume la posición del sector: ‘Estas medidas combinan soluciones regulatorias y operativas para acelerar la conexión de nuevos desarrollos, reducir costes y aportar certidumbre tanto a promotores como a las administraciones’. En la misma línea, defiende priorizar la vivienda como uso de interés social dentro de la planificación eléctrica y simplificar los trámites para desbloquear miles de viviendas y optimizar la inversión en red.

Permisos de conexión: de los centros de datos al hogar

acceso a la red eléctrica

El Ministerio para la Transición Ecológica ha abierto la puerta a que las promociones inmobiliarias y servicios como los hospitales tengan algún tipo de preferencia en el acceso y la conexión frente a otros sectores económicos. Los grandes consumidores industriales y los centros de datos serían los principales afectados por ese cambio de orden. Eso sí, la letra pequeña todavía no existe.

Todo queda pendiente de la Planificación de la red con horizonte 2030, que sigue sin aprobarse y que determinará si las conexiones residenciales se aceleran o si el atasco se cronifica. Ahí se medirá la promesa. Mientras llega, la cola funciona por orden de llegada y de disponibilidad de nudo.

La competencia por esos megavatios no es menor. Los centros de datos se han convertido en el gran cliente eléctrico de la década y pelean por los mismos nudos que una promoción de viviendas. Las grandes eléctricas llevan meses pidiendo más redes precisamente para atender ese aluvión de demanda, una petición que se topa con los límites de inversión que la normativa impone a las distribuidoras.

En el plano político, el Partido Popular ha anunciado un plan de choque para conectar cuanto antes a la red miles de viviendas y nueva demanda. Falta el detalle, y el detalle es lo que decide si un plan de choque es un titular o un calendario.

El coste del atasco no se queda en el promotor. Cuando las infraestructuras troncales se financian con cargo al desarrollo, el sobrecoste acaba incorporándose al precio final de la vivienda. Es la parte menos visible del problema: la red eléctrica colapsada empuja el ladrillo hacia arriba y añade viviendas sin luz a un mercado ya tensionado.

Por qué la red se quedó corta y qué se juega España

El bloqueo en el acceso a la red eléctrica no es un accidente de coyuntura, sino el resultado de una secuencia de decisiones. Durante años, el esfuerzo político y regulador se concentró en descarbonizar la generación: subastas renovables, récords de potencia instalada y precios mayoristas competitivos. Las redes de distribución y transporte, el eslabón que conecta esa electricidad con el consumo, quedaron en segundo plano. El resultado es un sistema que genera barato y conecta tarde.

La contradicción está servida. La misma red que no logra conectar vivienda es la que debe absorber la electrificación del transporte, la climatización y la nueva economía digital. La capacidad no es infinita, y cada megavatio asignado a un nudo es un megavatio que no se asigna a otro. Priorizar la vivienda es, por tanto, una elección de política económica con ganadores y perdedores.

Los precedentes cercanos no invitan al optimismo. ASPRIMA lleva más de un ejercicio señalando los mismos cuellos de botella, y las soluciones que propone —ventanilla única, silencio administrativo positivo, plazos sancionables, reserva progresiva de potencia— son medidas de gestión, no de ingeniería. No dependen de que exista tecnología, sino de que exista voluntad administrativa para cambiar procedimientos que hoy reparten el coste en el eslabón más débil de la cadena.

Hay además un riesgo que el propio sector apunta y que conviene no pasar por alto. Si la prioridad residencial llega sin capacidad adicional, el efecto será un reparto distinto del mismo atasco: la vivienda conectará antes y el desarrollo industrial y digital se retrasará en la misma proporción. Sin planificación eléctrica alineada con el urbanismo, la reforma cambia el orden de la cola sin acortarla.

La pregunta que queda abierta es sencilla de formular y difícil de responder: si el orden lo fija el criterio de interés social o lo siguen fijando los calendarios administrativos. La respuesta se verá cuando se apruebe la Planificación de la red con horizonte 2030 y cuando las distribuidoras apliquen los nuevos criterios de prioridad en sus propuestas de conexión. Hasta entonces, las 350.000 viviendas seguirán esperando su enchufe.

La CNMC alerta del avance de Starlink y Kuiper en España y de su presión sobre Hispasat

La CNMC alerta del avance de Starlink en España y del empuje de Amazon LEO: la presión competitiva deja a Hispasat sin margen comercial en el negocio satelital y enciende las alarmas de soberanía tecnológica en Europa.

Qué dice el dictamen de la CNMC sobre el mercado satelital

El informe lo firma la Sala de Supervisión Regulatoria, que preside Ángel García Castillejo, y se aprobó el 17 de septiembre de 2026. Su diagnóstico es tajante: el mercado de comunicaciones electrónicas por satélite ‘atraviesa una fase de transformación significativa’ y el despliegue de constelaciones en órbita baja (LEO) acapara el negocio en detrimento de los operadores nacionales y continentales.

La base del negocio sigue siendo modesta: el satélite apenas representa el 0,5% de las más de 19 millones de líneas de banda ancha fija en España, un mercado copado por la fibra (FTTH). Su valor es otro, la cohesión territorial en zonas rurales sin cobertura terrestre.

Los accesos, en cambio, crecen a gran velocidad. Entre 2022 y finales de 2025 pasaron de 10.000 a rozar los 100.000 clientes activos, con un 93% concentrado en el segmento residencial. El motor exclusivo de esa expansión ha sido SpaceX y su constelación Starlink, la firma fundada por Elon Musk.

El organismo lo dice sin rodeos: ‘la disponibilidad efectiva de soluciones LEO ha estado, hasta el momento, limitada a un único proveedor con presencia comercial en España’. Esa posición de partida le ha permitido captar la inmensa mayoría de las nuevas altas residenciales, con ofertas de entre 100 y 300 Mbps.

Starlink no compite contra Hispasat por precio: compite por latencia, por coste de lanzamiento y por el control de la infraestructura completa.

Starlink: 10.496 satélites y una tarifa que cayó un 71%

Kuiper satélites

Las cifras del informe dibujan una ventaja industrial difícil de replicar: 10.496 satélites activos, autorización para desplegar hasta 42.000 y alrededor del 69% de todos los satélites en servicio del planeta en manos de SpaceX. La integración vertical es total, porque fabrica los cohetes, los lanza y comercializa el servicio minorista. Solo en el primer trimestre de 2026 puso en órbita 556.057 kilogramos de carga útil, frente a los 18.415 kilogramos de la europea Arianespace.

En precios, la escalada ha sido igual de agresiva. Starlink llegó a España en 2022 con una cuota de 99 euros al mes, la bajó a 70, después a 65 y luego a 40, hasta estrenar en 2024 el plan Residencial Lite de 29 euros. La tarifa de entrada se ha recortado alrededor de un 71% en cuatro años, con promociones temporales todavía más baratas.

IndicadorStarlink (SpaceX)Hispasat
Órbita de la constelaciónBaja (LEO)Geoestacionaria (GEO)
Satélites en servicio10.4968
AltitudÓrbita baja35.786 kilómetros
Latencia de red20-50 milisegundos240-600 milisegundos
Tarifa mensual de entrada29 euros35 euros (programa subvencionado)

Amazon LEO estrecha el cerco con la compra de Globalstar

El segundo frente llega de la mano de Jeff Bezos. Amazon LEO, antes Project Kuiper, proyecta una red de 5.105 satélites y prevé arrancar operaciones comerciales este ejercicio apoyándose en los cohetes New Glenn de Blue Origin. Ha acordado además la compra de Globalstar por 11.600 millones de euros, que le entrega licencias de espectro clave en bandas L y S.

La conectividad directa a móviles (Direct-to-Cell) es el siguiente terreno. SpaceX ya ha comprado a EchoStar espectro de 2 GHz con el mismo objetivo, lo que extiende la huella estadounidense hacia las redes móviles de respaldo.

El único mayorista estatal que no despega

Relegada en el mercado libre, la huella comercial de Hispasat se concentra en el programa subvencionado Único Demanda Rural (Conéctate35.es), donde actúa como único mayorista estatal para dar 200 Mbps a 35 euros al mes en zonas aisladas. El propio sector lo señala como barrera: la CNMC recoge que varios competidores ven ‘una barrera significativa para la competencia’ en que el canal del subsidio pase por un solo operador.

El resultado está lejos de las previsiones. El programa acumula 10.825 conexiones activas tras dos años y medio, frente a los 1,3 millones de hogares y empresas que el Ministerio para la Transformación Digital calculaba en junio de 2023. La baja demanda obligó a Hispasat a devolver 22 millones de euros de fondos Next Generation sobre una adjudicación de 76,3 millones.

Telecos y Apple: el satélite como red de respaldo

Sin infraestructura orbital propia, las grandes operadoras se han aliado con los dueños del espacio. Telefónica, a través de Telefónica Global Solutions, ha firmado acuerdos con Starlink para integrar capacidad LEO en su oferta corporativa y con Sateliot para servicios IoT 5G. Vodafone mantiene su alianza con AST SpaceMobile, y Orange y MasOrange colaboran con Eutelsat (OneWeb) y con Starlink.

Apple figura en el informe como pionera del satélite móvil de consumo masivo: su función Emergency SOS llegó con el iPhone 14 sobre la red de Globalstar, cuyas frecuencias pasan ahora a manos de Amazon. La tecnología ya se ha usado en emergencias reales en España, como el incendio de la Sierra Oeste de Madrid en julio de 2026 o la dana de Valencia.

Qué se juega Hispasat tras su integración en Indra

El operador histórico cambió de manos a finales de 2025: Indra compró el 89,68% de Hispasat a Redeia por 725 millones de euros. Sus ocho satélites geoestacionarios operan a 35.786 kilómetros de altitud, con latencias de 240 a 600 milisegundos frente a los 20-50 milisegundos de las constelaciones LEO. Es una desventaja física, no comercial.

La baza europea se llama IRIS². La constelación de 348 satélites promovida por la Unión Europea iniciará sus lanzamientos en 2029 y la desarrolla el consorcio SpaceRISE, en el que participa Hispasat junto a SES y Eutelsat. Su objetivo no es el cliente residencial, sino blindar un canal seguro para la administración, la defensa y los servicios críticos.

Conviene leer el dictamen por lo que dice de la estructura del mercado. El 0,5% de las líneas parece anecdótico, pero el satélite es la única red que no depende del despliegue terrestre, y ahí la posición de Starlink no es replicable a corto plazo: 10.496 satélites frente a los ocho de Hispasat. El precedente europeo ya está escrito, porque las telecos compran capacidad en lugar de construir constelaciones. La apuesta de Indra pasa por IRIS² y el negocio institucional: es un modelo de soberanía, no de volumen.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre de la compra de Globalstar por Amazon LEO y el arranque comercial de su constelación, que confirmarán si el duopolio satelital de órbita baja se consolida en España.
  • Reacción del valor: El mercado valora a Hispasat como activo estratégico dentro de Indra más que como operador comercial; su cotización depende del negocio institucional y del calendario de IRIS².
  • Precedente sectorial: El programa Único Demanda Rural, con 10.825 conexiones frente a 1,3 millones previstas, marca el techo realista de la vía subvencionada en Europa.

Rentabilidad de la banca española: el RoE se eleva al 16,05% en el segundo trimestre

La rentabilidad de la banca española alcanzó el 16,05% en el segundo trimestre de 2026. Son 1,55 puntos porcentuales más que el 14,50% del mismo periodo del año anterior, aunque la cifra cede frente al 17,34% del primer trimestre. El Banco de España publicó este lunes sus estadísticas supervisoras de entidades de crédito y el recorte entre trimestres admite una lectura serena: no responde a un deterioro del negocio.

El propio supervisor lo aclara. La comparación con el primer trimestre está condicionada por la contabilización, en ese periodo, de resultados extraordinarios, de carácter no recurrente. Descontando ese efecto, la rentabilidad sobre patrimonio neto del conjunto de entidades se quedó en el 14,78%. El negocio recurrente no se ha debilitado; lo que desaparece es el empujón puntual de unos meses generosos.

En términos interanuales, la foto es de mejora. El 16,05% supera con holgura el 14,50% de hace un año. Con el euríbor ya lejos de los máximos de 2023 y 2024, sostener ese retorno sobre recursos propios dice bastante del músculo del sector.

El RoE no es la única magnitud que vigila el Banco de España. Las ratios de capital permanecieron prácticamente estables al cierre del trimestre. La ratio de capital de nivel 1 ordinario (CET1) se situó en el 14,11%, frente al 13,75% de un año antes. La ratio Tier 1 quedó en el 15,68% y la de capital total, en el 18,30%.

Son niveles de solvencia cómodos. La ratio de apalancamiento agregada bajó hasta el 5,60%, 0,14 puntos menos que en el trimestre previo, pero el descenso se explica por el crecimiento de las exposiciones totales, no por una merma de recursos propios.

El descenso del RoE entre trimestres no es un síntoma de debilidad, sino el ajuste lógico tras un primer trimestre inflado por resultados extraordinarios.

El RoE cae al 16,05% por el efecto de los extraordinarios del primer trimestre

La clave para interpretar la cifra está en la base de comparación. El primer trimestre de 2026 recogió operaciones no recurrentes que elevaron el resultado agregado del sector. Sin ellas, el retorno sobre patrimonio neto se habría quedado en el 14,78%, más alineado con la capacidad real de generar beneficio. La corrección entre trimestres es contable antes que económica.

Mientras, la calidad del activo mejora. La ratio de préstamos dudosos del total de entidades se redujo al 2,53%, frente al 2,61% del trimestre anterior y el 2,73% de hace un año. Es un nuevo mínimo de la serie. La exposición en vigilancia especial, la fase 2, también bajó, del 5,83% al 5,69%.

Hay, eso sí, un dato que invita a no confiarse. El coste del riesgo se mantuvo en el 1,03%, frente al 1,04% del trimestre previo, pero está muy por encima del 0,81% de hace un año. Provisionar cuesta hoy más que en 2025.

Capital, liquidez y morosidad: la base que sostiene el dividendo

Banco de España banca

Para el inversor que mira el sector desde el IBEX, estas cifras tienen traducción directa. Un CET1 del 14,11% y una ratio de capital total del 18,30% dejan margen sobrado para sostener el dividendo y las recompras que las grandes entidades han ido anunciando. La solvencia no es la restricción. La duda está en cuánto tiempo puede mantenerse este nivel de beneficio.

Las entidades significativas, las grandes y supervisadas directamente por el BCE, presentaron una ratio de capital total del 17,97%, ligeramente por debajo del 18,01% del trimestre anterior. Las menos significativas se moderaron hasta el 25%. La brecha entre ambos bloques sigue siendo amplia.

La pregunta del millón es qué ocurre cuando el euríbor deje de aportar. El margen de intereses ha sido el motor de la banca española durante los últimos tres años. Con los tipos en descenso, ese viento de cola se convierte en en brisa. El sector lo sabe y acelera en comisiones, seguros y financiación al consumo.

Rentabilidad alta, riesgo al alza: la encrucijada de la banca española

Hay una tentación recurrente al leer estas estadísticas: mirar solo el titular del RoE y sacar conclusiones. La foto es buena, pero no homogénea. La rentabilidad del 16,05% descansa sobre un margen de intereses que empieza a desinflarse, un coste del riesgo que repunta desde el 0,81% hasta el 1,03% y una morosidad que, aunque marca mínimos, no puede caer indefinidamente. Los tres vectores apuntan en direcciones distintas, y esa tensión definirá el segundo semestre.

En mi lectura, el sector afronta una transición más delicada de lo que sugiere la cifra de rentabilidad. Los años del dinero caro regalaron a la banca un margen de intereses extraordinario sin exigirle demasiado en eficiencia ni en diversificación. Ahora toca volver a ganarse el beneficio con el negocio tradicional: préstamos, comisiones, gestión de patrimonios. Los que hicieron los deberes lo notarán menos.

Conviene recordar un precedente. Entre 2015 y 2019 la banca española vivió años de tipos en cero con rentabilidades mediocres y presión constante sobre los márgenes. La diferencia es que hoy parte de una base de solvencia mucho más sólida: CET1 del 14,11%, liquidez del 171,07% y morosidad del 2,53%. Ese colchón da tiempo. Pero el tiempo, en banca, se agota si no se usa para transformar el modelo. La próxima presentación de resultados del tercer trimestre será la primera prueba seria.

Veredicto Merca2

Cotización al cierre o apertura: El dato se publicó este lunes con los mercados ya en marcha y no alteró el guion de la sesión. Los grandes bancos del IBEX cotizan planos a media jornada, con movimientos inferiores al 0,4%. El mercado ya descontaba una rentabilidad en la zona del 16%.

Clave técnica: El sector afronta la recta final del año con el CET1 en el 14,11% y una ratio de cobertura de liquidez del 171,07%, holguras que blindan la retribución al accionista. La vigilancia se traslada al coste del riesgo, que ya sube 0,22 puntos frente a 2025.

Apunte macro: El sector cierra el trimestre con una ratio crédito-depósitos del 97,17% y un coste del riesgo del 1,03%, dos termómetros del negocio tradicional. Si el euríbor sigue cediendo, serán esas cifras las que marquen la capacidad de defender un RoE de dos dígitos.

Volkswagen, Renault y Stellantis mueven 7.600 millones para electrificar el motor en España

España atrae 7.600 millones para la electrificación del motor y deja de ser la convidada de piedra del coche eléctrico en Europa. Renault, Volkswagen, Stellantis, Mercedes-Benz y SEAT encabezan un recuento de inversiones que reformula el mapa industrial del país, según los proyectos que los propios fabricantes han confirmado en los últimos meses.

No es una cifra menor. Durante años, España quedó fuera de la primera oleada de adjudicaciones de vehículos eléctricos, mientras Alemania, Francia o Hungría se repartían los grandes proyectos. Hoy la película es distinta. El segundo productor europeo de coches, noveno del mundo, vuelve a la mesa de las grandes decisiones industriales.

De descartada a hub: los 7.600 millones que se reparten las plantas

El desglose ayuda a entender la magnitud. Renault invertirá 600 millones en sus factorías de Valladolid y Palencia para fabricar cinco nuevos modelos, de los que dos serán completamente eléctricos. Es el anuncio más reciente y el que ha terminado de empujar el contador por encima de los 7.600 millones.

El grupo Volkswagen comprometió 1.000 millones para adaptar la planta de Landaben, en Pamplona, a los eléctricos Skoda Epiq y VW ID. Cross. SEAT reservó 3.000 millones para producir en Barcelona el Cupra Raval y el VW ID. Polo. Stellantis, dentro de su megaplan de 5.100 millones en España, dedicará unos 1.000 millones a reconvertir Vigo y Zaragoza a la plataforma STLA 1, cuya producción no arrancará hasta 2027. Mercedes-Benz aporta otros 1.000 millones para furgonetas eléctricas en Vitoria.

La nómina europea se ha quedado corta. Los fabricantes chinos han entrado con fuerza. El proyecto de Chery y Ebro en Barcelona se anunció con 532 millones; BAIC y la española Santana montan en Linares con una inversión que podría alcanzar los 80 millones; Geely destinará 221 millones a hacerse con el 34% de la planta de Ford en Almussafes, que fabricará cinco modelos multinergía; y SAIC levantará en Ferrolterra una planta de ensamblaje de híbridos y eléctricos por 200 millones.

La segunda ola no premia al que fabrica más barato, sino al que ya tiene la fábrica y ahora le añade batería y plataforma eléctrica.

Por qué Bruselas, Pekín y las baterías juegan a favor de España

Detrás del trasvase de proyectos hay tres fuerzas que empujan en la misma dirección. La primera son los aranceles. Bruselas ha impuesto gravámenes severos a la importación de coches eléctricos fabricados en China, lo que ha convertido la producción local en la vía más rentable para marcas como MG, Chery o Geely. Fabricar en España permite esquivar el arancel y cumplir con el contenido local que se debate en la UE.

La segunda es el dinero público. El Perte del Vehículo Eléctrico y Conectado, el programa estatal que subvenciona la reconversión de la automoción, nació en 2022 con requisitos tan exigentes que su primera convocatoria fracasó. Las ediciones posteriores corrigieron el diseño y atrajeron proyectos de calado. El resultado son cuatro gigafactorías que suman 14.600 millones y unos 180 gigavatios hora (GWh) al año: Sagunto (PowerCo-Volkswagen), Navalmoral de la Mata (Envision), Figueruelas (Stellantis y CATL) y Castilla y León (Gotion e InoBat).

La tercera fuerza es interna. Lo que observamos es que España conserva una base industrial que otros han perdido: calidad de producción, flexibilidad, costes ajustados, energía relativamente barata, y paz social. En un sector que se juega miles de empleos por cada adjudicación, esos mimbres pesan tanto como la subvención. Los fabricantes no eligen solo por dinero.

Hoja de Ruta: Claves del Viaje

A qué afecta, en concreto. Al empleo industrial de Vigo, Zaragoza, Palencia, Valladolid, Martorell, Pamplona, Vitoria y Almussafes, territorios donde una sola adjudicación mueve miles de puestos directos e indirectos. Y al bolsillo del comprador: cuanto más se fabrique en España, más corta será la cadena de suministro y menos expuesta a los aranceles, lo que debería contener los precios frente a los rivales importados.

La zona cero es doble. Cataluña concentra la apuesta más fuerte con el eje Martorell-Barcelona-Zona Franca y los 3.000 millones de SEAT. El corredor del Ebro, con Figueruelas y Zaragoza, se juega su futuro a la plataforma STLA 1. El dato que resume la operación: los 14.600 millones en baterías superan a los 7.600 millones en vehículos, señal de que España quiere cerrar la cadena completa y no limitarse al montaje.

El pulso entre actores es visible. Los europeos llegan con plataformas propias y apoyo público; los chinos, con la urgencia de producir dentro del mercado único antes de que los aranceles suban. Las patronales celebran las adjudicaciones, mientras los sindicatos advierten de que una inversión no equivale a un empleo si la producción arranca con menos mano de obra que la que sustituye. Ahí está la letra pequeña de los 7.600 millones.

La lectura a cinco o diez años invita a la cautela. España ha ganado la segunda ronda, pero la tercera, la de los modelos de próxima generación y la autonomía en software y celdas, aún no está escrita. El coche eléctrico avanza en el mercado nacional, aunque a un ritmo inferior al del norte de Europa, según los datos de matriculaciones que publica la patronal ANFAC. El precedente incomoda: varios proyectos se dieron por seguros y nunca llegaron a materializarse. La próxima ventana crítica es el arranque de la plataforma STLA 1 en Vigo y Zaragoza, previsto para 2027. Ahí se sabrá si los 7.600 millones son empleo estable o solo titulares.

Aberdeen Investments no descarta que Sánchez repita en las elecciones pese a los importantes obstáculos políticos

Artículo de Lizzy Galbraith, economista política senior de Aberdeen Investments, en el que habla de las elecciones anticipadas en España.

  • Convocatoria estratégica tras la crisis de vivienda: Pedro Sánchez adelanta las elecciones generales al 29 de noviembre para intentar canalizar el descontento social y las movilizaciones por la reforma de la vivienda, intensificadas tras el rechazo a sus proyectos ley.
  • Escenario político desfavorable para el PSOE: El presidente enfrenta una compleja reelección condicionado por la ventaja del PP en las encuestas, la crisis migratoria de Ceuta y diversos escándalos de corrupción, dibujando un panorama donde Vox podría entrar en el Ejecutivo en un gobierno de coalición.
  • Presión adicional sobre la deuda soberana periférica: El evento añade un nuevo factor de riesgo político a la agenda europea. Pese a no ser el epicentro del nerviosismo bursátil, el coste de financiación del Tesoro español ha comenzado a subir a la estela de Francia e Italia.
  • Resiliencia fiscal con vulnerabilidades: Aunque la dinámica de la deuda sobre el PIB (101%) muestra una trayectoria descendente más favorable que la de sus socios del sur de Europa desde 2020, el elevado volumen absoluto expone a España a posibles repuntes en la volatilidad del mercado.
  • Cruce de escenarios según Aberdeen Investments: Un gobierno liderado por el PP se perfila como el resultado más probable, implicando cambios hacia una política de inmigración más restrictiva, mayor presupuesto en defensa y menor prioridad en agenda climática. No obstante, no descartan totalmente la capacidad de supervivencia electoral de Sánchez.
Adelanto de las elecciones. Agencias

El evento añade un nuevo factor de riesgo político a la agenda europea

Aberdeen Investments sobre las elecciones anticipadas en España

El presidente del Gobierno español, Pedro Sánchez, ha convocado elecciones anticipadas para el 29 de noviembre. Sánchez intentará aprovechar las crecientes protestas que reclaman una reforma de la vivienda para reforzar sus posibilidades de reelección. Las protestas masivas por una serie de desahucios muy sonados se intensificaron durante el fin de semana tras el fracaso de los proyectos de ley de reforma de la vivienda presentados por el Gobierno en minoría de Sánchez.

El miedo a invertir deja más de un billón de euros atrapado en efectivo en Europa

Sin embargo, Sánchez se enfrenta a una dura batalla para asegurar su reelección. El PSOE va por detrás del PP en las encuestas, en medio de la crisis migratoria de Ceuta y una serie de escándalos de corrupción en curso. Las últimas elecciones indican que España se está alejando del PSOE. Vox está ganando apoyo y podría entrar en el Gobierno como parte de una coalición.

Las últimas elecciones indican que España se está alejando del PSOE

Añadir otro evento de riesgo a una agenda política europea ya de por sí saturada podría agravar la ola de ventas, cada vez más generalizada, en los mercados de deuda soberana de la periferia. España no ha sido el epicentro de este episodio, pero su coste de financiación ha comenzado a subir, siguiendo la estela de los movimientos más pronunciados registrados en Francia e Italia.

La dinámica de la deuda española, comparativamente más favorable, la deja menos expuesta a un aumento de los tipos que Francia o Italia. La deuda pública en relación con el PIB ha descendido cada año desde 2020 y debería seguir haciéndolo. Sin embargo, con un 101 % del PIB, la deuda sigue siendo elevada, por lo que España no estaría a salvo de una ola de ventas más intensa.

Frenazo a la gran compra de Telefónica: Europa tumbaría la absorción de Vodafone España

Consideramos que un gobierno liderado por el PP es el resultado más probable de las elecciones. Es probable que esto se traduzca en una política de inmigración más restrictiva, una presión al alza sobre el gasto en defensa y una menor prioridad para la política climática. No obstante, Sánchez tiene un buen historial electoral, por lo que no descartamos por completo la posibilidad de que se mantenga en el cargo a pesar de los importantes obstáculos políticos.

Barclays eleva el precio objetivo de Repsol y roza el máximo del consenso

Barclays eleva el precio objetivo de Repsol hasta los 38 euros por acción, a un paso del techo del consenso. La firma británica sube su valoración desde los 32 euros previos, una revisión de seis euros por título que llega pese a la contención del crudo en las últimas semanas.

El nuevo nivel se queda a 20 céntimos de los 38,20 euros que otorga Day by Day, la valoración más alta de las vigentes entre las 27 firmas que cubren el valor, según los datos recopilados por LSEG. Barclays se instala así en la zona noble de la horquilla del consenso, un territorio reservado a las casas que llevan meses defendiendo la tesis alcista.

Conviene recordar el antecedente. Cuatro semanas atrás, los analistas del banco británico ya dejaron claro su optimismo sobre la continuidad del rally de la energética y destacaron tres alicientes para seguir apostando por el valor. Esta vez han pasado de las palabras a la cifra: seis euros más de precio objetivo en una sola revisión.

Barclays sube el precio objetivo de Repsol de 32 a 38 euros

La mejora no es un ajuste de trámite. Barclays ya había elevado su valoración en los meses previos y ahora vuelve a hacerlo, lo que sitúa su escenario a doce meses prácticamente en línea con el máximo del consenso. Repsol partía la sesión en 29,03 euros por acción. Los 38 euros fijados por el banco británico implican un potencial alcista del 30% desde ese nivel de salida.

Ese margen tiene una lectura incómoda para el inversor que llega tarde. El valor ya ha duplicado su precio en lo que va de año y, aun así, el consenso sigue viendo recorrido. La clave está en si ese recorrido procede de los beneficios o simplemente de la inercia del mercado.

Repsol acumula un 92% de subida en 2026 y el consenso no solo no recorta, sino que eleva el techo de su valoración a doce meses.

Repsol, el valor estrella del IBEX 35 con un rally del 92% en el año

Repsol se ha afianzado como el valor estrella del IBEX 35 en 2026. Sus acciones arrancaban la sesión con una revalorización del 92% en lo que va de año, un registro que muy pocos títulos del selectivo español pueden igualar.

La distancia con el siguiente es abultada. ArcelorMittal, segundo integrante del IBEX más alcista del ejercicio, se anota un 47%. Repsol prácticamente duplica esa cifra y juega en una liga propia dentro del índice.

El detalle llamativo es que el petróleo no acompaña. La mayor contención del crudo en las últimas fechas no ha impedido que las casas de análisis sigan mejorando sus perspectivas sobre la compañía. El mercado, por tanto, está valorando algo más que el precio del barril.

Barclays Repsol

Por qué el consenso revisa al alza pese al crudo contenido

Hay una paradoja en el comportamiento de Repsol este año que merece atención. Normalmente, el precio de una petrolera sigue con fidelidad la cotización del crudo. Cuando el barril se contiene, el multiplicador de la acción suele comprimirse. Este 2026 está siendo la excepción.

En mi lectura, el mercado está premiando tres cosas distintas. La primera es la retribución al accionista, que la compañía ha sostenido con disciplina incluso en los trimestres de precios más flojos. La segunda es la lectura de balance: una estructura de deuda que aguanta mejor que la de algunos comparables europeos cuando el ciclo se tuerce. La tercera es el posicionamiento dentro del propio IBEX, donde la ausencia de grandes alternativas energéticas concentra el flujo institucional en en un número reducido de nombres.

Esa combinación explica por qué 27 firmas cubren el valor y por qué el consenso se resiste a girar. Cabe recordar que los precios objetivo no son profecías: son estimaciones a doce meses que se revisan cada trimestre. Que Barclays suba de 32 a 38 euros indica que su escenario de beneficios para 2026 y 2027 ha mejorado, no que la acción vaya a tocar ese nivel mañana. Los Hechos Relevantes remitidos a la CNMV y la información publicada en la web corporativa de Repsol permiten seguir ese pulso trimestre a trimestre.

El riesgo, sin embargo, está a la vista. Si el crudo corrige con fuerza por debajo de los niveles actuales, el múltiplo que el mercado aplica a Repsol se comprimirá con independencia del discurso de la compañía. Los grandes bancos centrales tampoco ayudan: cualquier endurecimiento adicional de las condiciones financieras golpea antes a las petroleras que a los valores defensivos. La subida del 92% en el año también deja al valor expuesto a recogidas de beneficios si el tono general del mercado se agria.

A esto se suma una contradicción interna del propio rally. Buena parte de la revalorización se ha construido sobre expectativas de retribución futura, y esas expectativas dependen de un flujo de caja que a su vez depende de la evolución del crudo. Es una dependencia circular que el mercado tolera mientras los números aguanten. Si el próximo informe de resultados muestra un deterioro del cash flow libre, la revisión de Barclays podría convertirse en el techo local más que en el suelo de un nuevo tramo.

Para el inversor institucional, la pregunta no es si Repsol merece los 38 euros, sino si el consenso está siendo demasiado generoso con el escenario de precios que descuenta. Nadie discute la ejecución de la compañía en los últimos ejercicios. Lo que se discute es cuánto de ese acierto ya está en el precio. Con la acción un 92% arriba desde enero y las casas elevando objetivos, la respuesta importa más que nunca.

Veredicto Merca2

Cotización al cierre o apertura: Repsol arrancaba la sesión del 5 de octubre en 29,03 euros por acción, con una revalorización del 92% acumulada en lo que va de año. El impacto definitivo del informe de Barclays se conocerá a lo largo de la jornada.

Clave técnica: El nuevo objetivo deja un recorrido teórico del 30% desde los 29,03 euros de partida. Ese margen solo se materializará si el crudo deja de actuar como lastre y el flujo institucional hacia el valor se mantiene en los próximos trimestres.

Apunte macro: Repsol lidera el IBEX 35 con un 92% de subida en el año, frente al 47% de ArcelorMittal, su inmediato perseguidor. Esa brecha confirma que el liderazgo del selectivo en 2026 se reparte entre energía y acero.

DWS Peakside: Deutsche Bank compra la gestora y refuerza su plataforma inmobiliaria europea

DWS, la gestora de activos de Deutsche Bank, ha firmado un acuerdo vinculante para adquirir la totalidad de Peakside Capital Advisors. La operación, cuyo importe no ha trascendido, reforzará su plataforma inmobiliaria europea y se cerrará previsiblemente a finales de 2026.

Qué compra DWS y qué aporta Peakside a su plataforma inmobiliaria

El acuerdo se ha firmado como vinculante y solo queda pendiente de las autorizaciones regulatorias y del resto de condiciones habituales. La gestora alemana espera cerrar la transacción en el último tramo de 2026 y, hasta entonces, Peakside seguirá operando con normalidad bajo su estructura actual.

La firma adquirida gestiona más de 1.700 millones de euros en activos —el valor de los inmuebles y participaciones que administra en nombre de inversores institucionales— desde su sede de Zug, en Suiza. Su perímetro se concentra en Alemania, Luxemburgo y Polonia, con una cartera orientada al inversor institucional: fondos de pensiones, aseguradoras y grandes patrimonios que buscan exposición al ladrillo europeo sin gestionarlo en primera persona.

El equipo directivo permanece. Stefan Aumann, Boris Schran, Simon Lutz, Frank Schäfer y Karol Maziukiewicz, actuales propietarios y responsables de Peakside, seguirán al frente del negocio una vez completada la operación. DWS compra la gestora, pero sobre todo compra el equipo y su historial, un detalle que en el private equity inmobiliario (el capital privado que toma posiciones a medio plazo en activos reales) pesa tanto como el balance. La plataforma inmobiliaria europea de DWS queda bajo la dirección de Clemens Schaefer.

Por qué la concentración de capital institucional también se nota en España

El movimiento encaja en una tendencia que venimos observando desde hace varios trimestres: los grandes grupos financieros europeos quieren internalizar la gestión inmobiliaria de sus plataformas de activos alternativos. Ya no basta con ser el banco que financia; interesa ser también el gestor que cobra comisiones por administrar el ladrillo de terceros.

La compra de Peakside no es una operación de balance: es una apuesta por cobrar comisiones sobre el ladrillo ajeno, el negocio que de verdad escala en el capital institucional europeo.

Para el mercado español la lectura es indirecta, pero nítida. Los gestores institucionales que competían por activos prime en Madrid, Barcelona y, cada vez más, en Valencia y Málaga tienden a agruparse en plataformas mayores. Más músculo significa tickets más grandes y una presión sostenida sobre las rentabilidades de los mejores activos. Traducido al idioma del sector: los yield prime (la rentabilidad anual de un alquiler antes de gastos, que surge de dividir la renta anual entre el precio de compra) se estrechan cuando el comprador institucional tiene más capacidad de puja.

Alemania, Luxemburgo y Polonia son el núcleo de Peakside, no España. Eso sí, el modelo que la operación consagra —gestión delegada, capital institucional, plataforma paneuropea— ya está aterrizando aquí a través del Build to Rent (promociones enteras concebidas para alquilar), la logística y las residencias de estudiantes. Cada fusión de este tipo refuerza la idea de que el residencial español se valora cada vez más como un producto financiero y menos como un bien de uso.

La Ficha del Inversor

La métrica clave está en los 1.700 millones de euros bajo gestión de Peakside. Es una cifra modesta para el estándar de DWS, pero encaja como pieza de una plataforma europea. La gestora de Deutsche Bank no busca tamaño inmediato; busca capacidades en un segmento, el inmobiliario alternativo, donde el capital institucional europeo sigue creciendo por encima del PIB del continente.

La tendencia a seis meses apunta a más operaciones de este tipo. Con el ciclo de tipos en descenso y los grandes fondos acumulando liquidez, cabe esperar nuevas compras de gestoras especializadas por parte de bancos, y aseguradoras. No todas se anunciarán; muchas se cerrarán de forma discreta. El precedente es claro: la concentración de la gestión inmobiliaria siguió al nacimiento de las socimis en 2013 y ahora se acelera con la entrada de la banca en el negocio de las comisiones.

El perfil al que interesa esta noticia no es el comprador minorista, sino el inversor institucional, la family office y el patrimonialista español con vocación paneuropea. Para ellos, la existencia de plataformas más grandes significa menos interlocutores y más competencia por los mismos activos. El riesgo del análisis está a la vista: sin importe de compra ni múltiplo de valoración, es imposible medir si DWS paga caro o barato por Peakside. Fuentes del sector consultadas por este medio apuntan a que la operación no moverá el mercado a corto plazo, pero sí reordena el mapa de la gestión de activos en Europa.

El próximo hito es la autorización regulatoria y el cierre previsto para finales de 2026, cuando sabremos si más bancos europeos replican el movimiento de Deutsche Bank.

Publicidad