Una sentencia considera entregada una vivienda aunque las llaves no abrían y había terceros dentro

La entrega de una vivienda queda consumada aunque las llaves no abran, según confirma una sentencia de la Audiencia Provincial de Barcelona. El tribunal rechaza el desahucio y la reclamación de rentas contra unos inquilinos que ya habían abandonado el piso.

El caso arrancó con un arrendamiento firmado el 1 de mayo de 2021 por un año. Al vencer, los inquilinos comunicaron por burofax (el envío postal que certifica el contenido y la recepción) el 14 de septiembre de 2022 su intención de dejar la vivienda con efecto del 15 de octubre. Cumplían así lo que exige el artículo 11 de la Ley de Arrendamientos Urbanos: más de seis meses de contrato y un preaviso de al menos 30 días.

Llegada la fecha, los arrendatarios devolvieron las llaves en las oficinas de la gestora del alquiler. Tres días después, la web de la empresa ya reflejaba el contrato rescindido. Los propietarios, sin embargo, sostuvieron que no se les había devuelto la vivienda porque las llaves entregadas no permitían acceder al inmueble. Con ese argumento presentaron una demanda de desahucio, el procedimiento judicial para recuperar la posesión de un inmueble, y de reclamación de rentas.

El Juzgado de Primera Instancia número 1 de L’Hospitalet de Llobregat rechazó la demanda al entender que el contrato ya estaba extinguido y que los inquilinos habían devuelto la posesión. Los propietarios recurrieron a la Audiencia Provincial de Barcelona, que ha desestimado el recurso en una sentencia dictada el 9 de julio y que impone las costas a los apelantes.

Para la Audiencia, la renta es la contraprestación por el uso de la vivienda; extinguido el contrato y devuelto el inmueble, no cabe seguir reclamando mensualidades como si el inquilino continuara ocupándolo. El tribunal recuerda que las obligaciones ligadas a la posesión subsisten solo mientras el arrendatario no realiza un acto efectivo de devolución.

Qué exige la ley para considerar devuelta la posesión de una vivienda

El artículo 1561 del Código Civil obliga a devolver la finca al terminar el alquiler. Esa restitución se produce, según los artículos 1462 y 1463, entregando las llaves o mediante cualquier otro acto que permita entender transmitida la posesión. Aquí estaba el núcleo del litigio: para los propietarios, unas llaves que no abrían impedían dar por devuelto el piso.

La Audiencia no comparte esa lectura. Que las llaves no fueran las originales no impide, en este caso, entender consumada la entrega. La posesión, en términos jurídicos, es el control efectivo sobre el bien, y los arrendatarios lo habían perdido mucho antes de que llegara la demanda.

Devolver las llaves no siempre equivale a devolver la posesión, pero una llave defectuosa no permite al arrendador seguir cobrando rentas por un piso vacío.

Eso no deja al arrendador sin salida. La propia sentencia señala que podrá reclamar una indemnización por los daños causados, empezando por el coste de cambiar la cerradura. La Ley de Arrendamientos Urbanos y el Código Civil separan la entrega de la posesión de las consecuencias patrimoniales de una devolución defectuosa.

Qué ocurre cuando aparece un tercero ocupando la vivienda

La cosa cambia cuando el inmueble queda en manos de terceros. La Sala considera que no se acreditó que los antiguos inquilinos siguieran ocupando el piso después del 15 de octubre de 2022: las comunicaciones que se les remitieron a esa dirección fueron devueltas y un testigo de la gestora declaró que quien estaba dentro eran otras personas.

Con ese panorama, los propietarios no podían dirigir el desahucio contra quienes ya habían devuelto la posesión. Si hay ocupantes ajenos al contrato, la vía es ejercitar las acciones oportunas contra ellos. El tribunal tampoco entra a valorar la situación de una persona que podría ser la expareja de una de las antiguas arrendatarias, porque no fue parte del procedimiento ni constaba el requerimiento del artículo 12 de la LAU, que regula la continuidad del arrendamiento para el cónyuge o la pareja con al menos dos años de convivencia.

La Ficha del Inversor

Para el arrendador con cartera, la métrica que importa no es el precio del alquiler, sino la fecha exacta en la que se corta la obligación de pagar. Ese corte lo marca una entrega efectiva de la posesión, no una llave que funcione. Aquí no hay renta sin posesión.

La tendencia a seis meses apunta a una revisión judicial cada vez más atenta al fondo sobre la forma. Los tribunales pesan el hecho posesorio y no el formalismo, y exigen al arrendador que documente la entrega, acta, fotografías, protocolo de llaves, y recibos, si quiere blindar su posición. A eso se suma la presión que la Ley de Vivienda de 2023 metió en los juzgados, con más litigios entre pequeños propietarios e inquilinos. La lectura que hacemos es que la seguridad jurídica se desplaza del contrato firmado al acto de entrega.

El perfil al que interesa esta doctrina es doble. Primero, el pequeño arrendador que recupera un piso al terminar un contrato y descubre que las llaves no encajan. Segundo, el inversor institucional en Build to Rent (promociones concebidas para alquilar, no para vender), que gestiona cientos de contratos y necesita protocolos estandarizados de entrega y devolución. En ambos casos la regla es idéntica. La próxima vez que un inquilino devuelva unas llaves defectuosas, la respuesta sensata no es prolongar el contrato, sino reclamar el daño y documentar la entrega.
PUMP sube 32% en siete días y roza sobrecompra: aún un 98% por debajo de su máximo

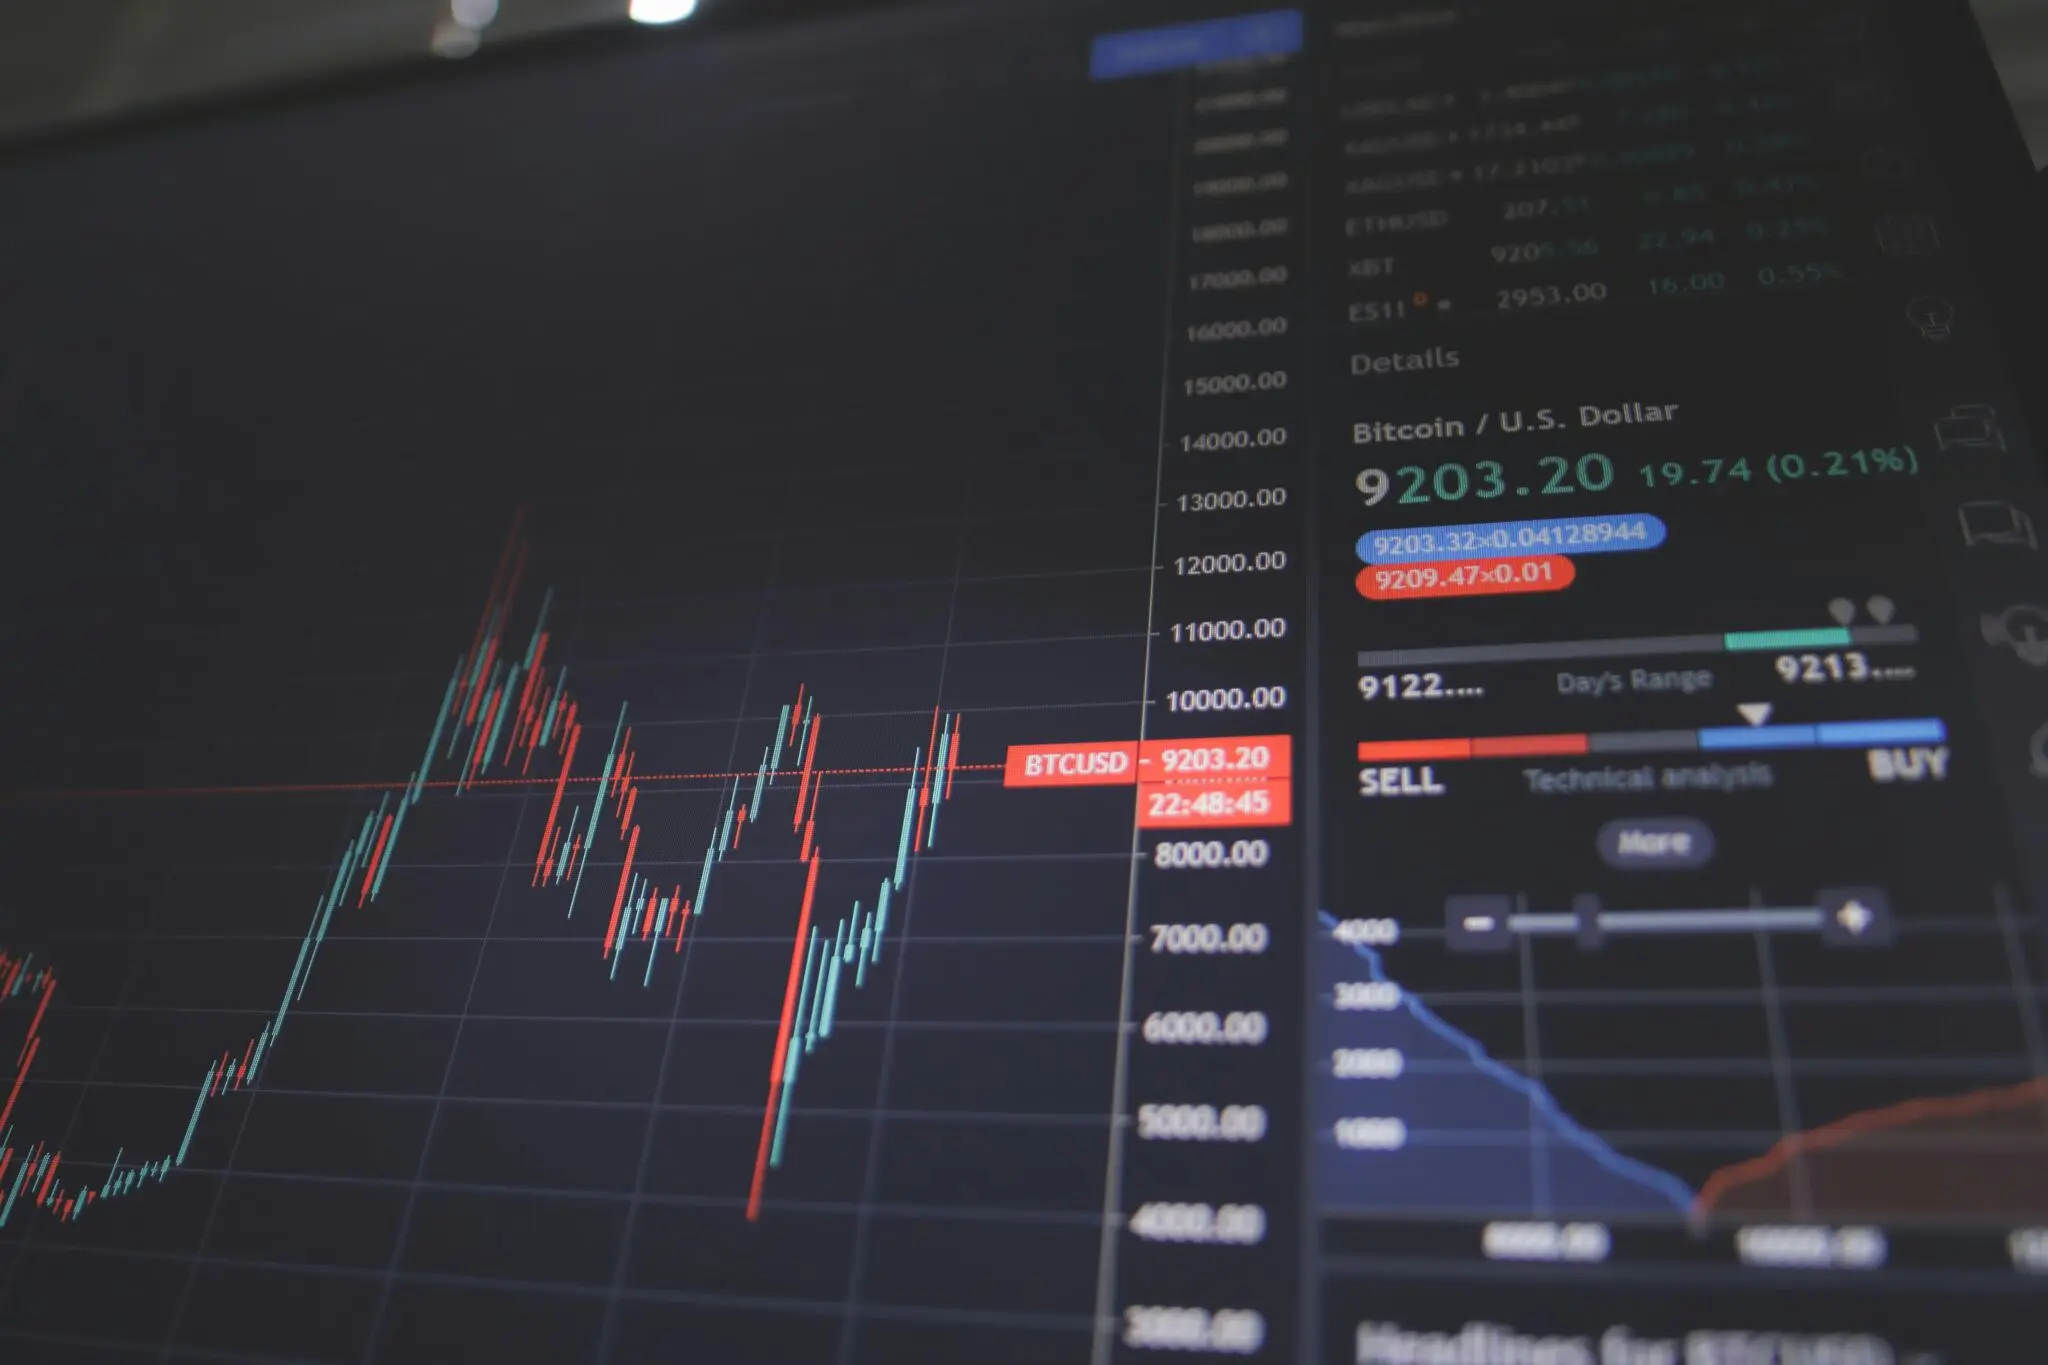
El token PUMP sube un 32,34% en siete días y cotiza en 0,0064096 dólares. La plataforma de lanzamiento de memecoins Pump.fun encadena un 58,37% de subida en un mes y su volumen diario supera en un 25,19% la media de las últimas cuatro semanas, pero el impulso empieza a mostrar grietas técnicas.

Aún así, el activo sigue un 98,91% por debajo de su máximo histórico. Quien compró en la cima acumula pérdidas enormes. El rebote de estos días es real, pero no borra el desplome previo.

Un rally del 32% en siete días con el volumen disparado

Los números del movimiento son contundentes. PUMP gana un 43,13% en 14 días, un 58,37% en 30 días y un 315,52% en 90 días, según los datos de mercado recogidos por DiarioBitcoin. El volumen diario asciende a 338,6 millones de dólares, un 25,19% por encima de su promedio de 30 días, situado en 270,5 millones.

La relación entre volumen y capitalización, que se sitúa en 2.970 millones de dólares, sube al 11,38%, frente al 9,09% que venía registrando. Hay mucha más gente moviendo monedas que de costumbre. Eso puede acelerar las subidas, pero también las caídas.

Sobre el gráfico, la estructura de medias móviles acompaña. El precio está por encima de la media de cinco sesiones (0,0060962 dólares), de la de veinte (0,0049132) y de la de doscientas (0,002446). Traducido: la tendencia de corto y medio plazo mira hacia arriba. El problema es que esa misma distancia sobre las medias largas deja al precio expuesto cuando el impulso se agota.

Comprar después de un 32% en siete días no es invertir a favor de la tendencia: es pagar la prima de quien llegó antes.

Hay un detalle que chirría. El retorno a 52 semanas se limita al 2,61% y el precio de hace un año era 0,006452 dólares, apenas un 0,66% por encima del actual. Con los números en la mano, el gran rally es de los últimos tres meses, no del último año.

Sobrecompra: el RSI roza los 70 y el estocástico se dispara

memecoin

El RSI, una medida de la fuerza de las subidas que se mueve entre 0 y 100, se coloca en 69,4. Está a un paso del umbral de 70, la frontera convencional que separa el impulso sano de la sobrecompra. El estocástico, más sensible a los extremos del rango, marca 88,6. Ninguno de los dos anuncia una caída por sí solo, pero los dos coinciden en que queda poco aire arriba.

Por su parte, el MACD, el indicador que mide la aceleración de la tendencia, sigue en terreno positivo. Las Bandas de Bollinger colocan el indicador %B en 92,3 y ensanchan su anchura hasta el 72%. Traducción para quien no siga gráficos: el precio viaja pegado a la banda superior y la volatilidad crece. La volatilidad anualizada a 30 días alcanza el 152,5%, una cifra enorme para cualquier activo.

Qué hay detrás del rebote y por qué el mercado no lo tiene claro

Conviene decirlo sin rodeos: los datos disponibles no permiten identificar un catalizador concreto. El volumen está por encima de su media, el MACD es positivo y el precio supera sus medias, pero no hay información pública sobre flujos netos, interés abierto, tasas de financiamiento ni actividad en cadena. Atribuir la subida a una noticia sería, hoy por hoy, especulación. El catalizador brilla por su ausencia.

El contexto ayuda a entender el movimiento. PUMP pertenece al segmento de los memecoins, tokens nacidos como fenómeno viral que se apoyan en la atención más que en los ingresos. Su emisor, Pump.fun, se hizo un nombre en la red de Solana permitiendo lanzar este tipo de monedas en minutos y sin conocimientos técnicos. El sector vivió su gran ciclo entre 2024 y 2025, con subidas espectaculares y desplomes igual de rápidos. Casi todos los proyectos de aquella ola cotizan hoy muy por debajo de sus máximos, y PUMP no es una excepción.

Falta lo fundamental. No hay datos verificables sobre la utilidad del token, los mecanismos con los que captura valor, los ingresos del protocolo o los derechos económicos de sus tenedores. Sin esa información, no puede calcularse una valoración rigurosa ni comparar múltiplos con otros activos. La capitalización de 2.970 millones de dólares es una referencia de tamaño, no una prueba de valor.

A la ausencia de métricas fundamentales se suma la falta de datos de derivados. Sin tasas de financiamiento, interés abierto ni liquidaciones, es imposible saber si el rally está apalancado o si hay un cierre forzado de posiciones a la vuelta de la esquina. En un mercado que se mueve por inercia viral, ese dato suele marcar la diferencia entre una corrección suave y un desplome en cadena.

Para el inversor, la lectura es sencilla aunque incómoda. Tres niveles sirven como referencia sobre el gráfico:

  • 0,0060962 dólares: la media de cinco sesiones, el primer soporte dinámico.
  • 0,006238: el mínimo de la sesión anterior.
  • 0,0067484: el máximo de ayer, la resistencia que habría que batir para confirmar continuidad.

Quien ya tenga posición puede mantenerla con límites de riesgo claros. Quien esté pensando en entrar debería exigir confirmación de precio y volumen antes de ampliar exposición, y escalonar cualquier compra en lugar de concentrarla en un solo movimiento. El descuento del 98,91% frente al máximo histórico no es, por sí solo, una señal de que el activo esté barato. La prudencia manda.

Sophie Adenot: regreso a la Tierra tras más de 230 días en la ISS y tres paseos espaciales

El regreso de Sophie Adenot a la Tierra tendrá que esperar 48 horas más. La NASA anunció el sábado 3 de octubre que el amerizaje de la misión Crew-12, previsto en un principio para este lunes en el océano Pacífico, se traslada al miércoles 7 de octubre por el mal estado del mar frente a las costas de California.

La astronauta francesa de la Agencia Espacial Europea acumula ya más de 230 días a bordo de la Estación Espacial Internacional. Con ella regresarán los estadounidenses Jessica Meir y Jack Hathaway, junto al cosmonauta ruso Andrey Fedyaev. Los cuatro forman la tripulación de la Crew-12, que lleva casi ocho meses en órbita.

Un amerizaje que depende del estado del mar

El aplazamiento es puramente meteorológico. La agencia estadounidense lo atribuyó al examen de las condiciones del mar en la zona de amerizaje, situada en el Pacífico, a la altura de la costa californiana. La maniobra no admite improvisaciones: si las olas y el viento superan ciertos umbrales, la cápsula puede volcar tras el descenso y complicar la recuperación de la tripulación.

La decisión arrastra un efecto en cadena. La Crew-13, enviada para tomar el relevo, tiene previsto acoplarse a la ISS el jueves 8 de octubre hacia las 17:25, hora francesa. El domingo 4 de octubre, la Crew-12 le cedió oficialmente sus responsabilidades. En cuanto los cuatro veteranos abandonen la órbita, los recién llegados quedarán como tripulación principal del laboratorio orbital.

El camino de vuelta no termina en el Pacífico. Antes de pisar suelo firme, Adenot y sus compañeros pasarán por Houston, sede del centro de control de vuelos tripulados de la NASA. La astronauta viajará después a Europa, a Colonia (Alemania), donde la ESA coordinará su readaptación a la gravedad terrestre. Será entonces cuando reencuentre a los suyos, tras cumplir 44 años en el espacio el pasado julio.

Volver no es bajar de un avión: es obligar al cuerpo, en pocas semanas, a recordar el peso que dejó de sentir en órbita.

230 días, tres caminatas y un récord europeo

Los números de esta misión dibujan una trayectoria que ya forma parte de la historia reciente de la exploración europea. Adenot despegó el 13 de febrero de 2026 y, desde entonces, ha encadenado tres paseos espaciales en 15 días. Pocas tripulaciones concentran ese volumen de actividad extravehicular en un intervalo tan corto.

El hito llegó el 3 de septiembre: al superar los 201 días que el italiano Luca Parmitano había acumulado en su misión de 2019-2020, Adenot se convirtió en la astronauta europea con más tiempo en órbita en un solo vuelo, hombres y mujeres incluidos. El francés Thomas Pesquet, referencia habitual de la nueva generación, quedó relegado al tercer puesto de esa particular clasificación continental.

Para hacerse una idea de la escala, en esos más de 230 días la estación y sus ocupantes han recorrido alrededor de 150 millones de kilómetros, una distancia comparable a la que separa la Tierra del Sol. Todo ello a unos 400 kilómetros de altura, dando una vuelta al planeta cada 90 minutos.

Lo que la Crew-12 deja abierto para la próxima década europea

La misión de Adenot no se entiende sin el contexto del nuevo cuerpo de astronautas de la ESA. La promoción de 2022, a la que ella pertenece, fue la primera en más de una década y llegó con la promesa de ampliar la presencia europea en órbita. Que una de sus integrantes haya batido el récord de permanencia en un solo vuelo tiene un valor simbólico que la agencia no ha tardado en subrayar.

Conviene, eso sí, poner el dato en su sitio. El récord es europeo, no mundial: misiones rusas y estadounidenses han superado con holgura los 300 días en órbita, y el registro absoluto de permanencia continua lo ostenta Valeri Polyakov, con 437 días a bordo de la estación Mir entre 1994 y 1995. La marca de Adenot mide, sobre todo, la consolidación de la ESA como socio estable en un programa que hoy comparte con la NASA, Roscosmos, y la agencia canadiense.

Queda una incertidumbre razonable. Los tiempos del amerizaje dependen de un parte meteorológico que puede volver a moverse, y la fecha del jueves 8 de octubre para el acople de la Crew-13 es, por ahora, una previsión. La NASA ha ajustado el calendario en función del mar y no descarta nuevos cambios de última hora.

Lo que ocurra en los próximos días marcará el arranque de una fase nueva. Adenot se someterá en Colonia a un programa de readaptación que dura semanas, porque el cuerpo, tras meses sin gravedad, olvida cómo cargar con su propio peso. La ESA publica habitualmente los resultados agregados de cada misión meses después del regreso, y las conclusiones de esta servirán para afinar los protocolos de salud de las próximas tripulaciones europeas. Por ahora, lo inmediato es un amerizaje que decide el mar.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: El regreso de la astronauta Sophie Adenot y su tripulación Crew-12 se retrasa 48 horas por el estado del mar; la misión cierra con un récord europeo de permanencia en órbita.
  • Dónde: Amerizaje previsto en el océano Pacífico, frente a la costa de California; regreso posterior a Houston y a Colonia (Alemania).
  • Institución responsable: NASA, con la Agencia Espacial Europea a cargo de la readaptación de Adenot.
  • Cuándo: Despegue el 13 de febrero de 2026; amerizaje aplazado del lunes 5 al miércoles 7 de octubre de 2026.
  • Impacto a futuro: Consolida a la ESA en el programa de vuelos tripulados y aporta datos sobre estancias prolongadas de cara a misiones futuras.

Adrián Sáenz deja el dropshipping y factura 50.000 € al mes con su marca de ecommerce

Un chico de 21 años con varias tiendas de dropshipping a sus espaldas decidió dejar de perseguir el pelotazo rápido. Quería una marca con su nombre, su branding y una vida comercial larga. El caso que se analiza en el canal de Adrián Sáenz arrancó desde cero y, en apenas 30 días, facturó 19.900 €. Hoy esa misma marca ronda los 50.000 € al mes.
De tienda de dropshipping a marca de ecommerce

Adrián Sáenz presenta a Raúl, un consultor que se dedica a ayudar a dueños de tiendas online a ganar más dinero. Trabaja y ha trabajado con marcas grandes de España y Latinoamérica, pero su especialidad declarada es otra: coger tiendas online normales y convertirlas en marcas serias. El propio presentador avisa de que contratar sus servicios no es barato, así que la entrevista funciona como una clase gratuita de algo que habitualmente se paga.
El caso elegido es el de Hugo. Tenía 21 años, había montado varias tiendas de dropshipping y con ellas había ganado algo de dinero, pero quería evolucionar. Su objetivo no era otro test de producto, sino construir una marca de ecommerce con identidad propia y enfoque a largo plazo. Empezó a trabajar con Raúl partiendo de cero.
De 739 € a 50.000 € al mes: los números

Raúl comparte en pantalla el punto de partida. Entre el 1 de octubre y el 17 de enero, la tienda había facturado 739,88 € con unas 2.000 sesiones de tráfico. Había visitas, pero las ventas llegaban con cuentagotas. El salto vino después: en sus primeros 30 días de trabajo conjunto el proyecto alcanzó los 19.900 €, y en la actualidad se mantiene alrededor de 50.000 € al mes.

La inversión publicitaria de aquel tramo inicial fue de 1.700 €. El creador cifra el retorno en un ROAS cercano a 20, una cifra que él mismo matiza al señalar que las cuentas nuevas no permiten gastar lo que uno quiera desde el primer día. Dicho de otro modo: el resultado no depende solo de tener presupuesto, sino de poder ejecutarlo.

No se trata de depender únicamente de Meta o de Google, sino de construir una marca de verdad que sostenga el negocio.

— Raúl, consultor invitado en el canal de Adrián Sáenz

Producto propio, stock y margen

Aquí está, según la explicación del invitado, una de las diferencias de fondo con el dropshipping clásico. Hugo ya contaba con stock y llegó a comprar una máquina para desarrollar el producto él mismo, en lugar de limitarse a intermediar con proveedores asiáticos que envían directamente al cliente final. Raúl sostiene que cuando un proyecto se toma en serio acaba asumiendo inventario propio, aunque también reconoce que los resultados pueden ser idénticos sin dar ese paso.

Lo relevante no es el almacén, si no lo que hay detrás: control sobre el producto, capacidad de construir margen real y una propuesta que se puede defender más allá de una campaña concreta.

El error de depender solo de Meta y Google

El mensaje central del vídeo es una advertencia sobre la dependencia de plataformas. Si todo el negocio vive de una cuenta publicitaria, cualquier cambio de algoritmo, subida de CPM o bloqueo de perfil se lleva por delante la facturación. Raúl insiste en trabajar ramas distintas del ecommerce —producto, marca, canales propios, relación con el cliente— para que ninguna pieza sea imprescindible. Es la lógica que separa a un vendedor de anuncios de una marca con recorrido propio.

El límite de gasto publicitario que casi nadie cuenta

Otro punto que aparece en la pizarra es menos glamuroso y más útil. Las cuentas publicitarias nuevas arrancan con topes de gasto que se liberan poco a poco, de forma que nadie puede abrir un perfil y quemar 15.000 € el primer mes. Ese detalle condiciona cualquier plan de escalar ecommerce y obliga a construir la estructura de campañas con paciencia, aunque el producto funcione desde el primer día.

Contexto y qué implica para quien quiere escalar

El vídeo se enmarca en un momento en el que el dropshipping puro ha perdido buena parte de su atractivo. Los costes de adquisición suben, la competencia se multiplica y plataformas como Shopify han dejado de ser una ventaja en sí mismas: cualquiera puede montar una tienda en un fin de semana. Lo que escasea es la marca. Y ahí este caso resulta ilustrativo, porque no se apoya en un producto viral ni en un golpe de suerte, sino en un proceso de transformación que Raúl desglosa rama por rama.

Conviene leer las cifras con prudencia. El propio vídeo mezcla datos que no siempre encajan: 739,88 € de facturación y 1.700 € de inversión en el mismo periodo no cuadran con un ROAS de 20, por mucho que el creador lo repita. Tampoco se detalla el margen, ni cuánto de esos 50.000 € mensuales queda después de producto, envíos y publicidad. Son las preguntas que cualquier lector debería hacerse antes de tomar el caso como una plantilla. Aun así, la marca de ecommerce sigue viva y facturando, algo que no puede decir la mayoría de tiendas de dropshipping que arrancan cada año.

Para quien está pensando en dar el salto, la lección práctica es doble. Por un lado, elegir un producto que permita stock propio y margen defendible. Por otro, no apostar todo a una sola plataforma de tráfico ni a un único canal. El email marketing, la comunidad y la repetición de compra aparecen en este tipo de proyectos como la red que amortigua los golpes cuando la publicidad deja de ser barata.

¿Merece la pena dejar el dropshipping para construir algo más lento y más caro? La respuesta del canal es clara: sí, siempre que se entienda que el objetivo no es un pelotazo, sino un negocio que siga ahí dentro de tres años.

Puedes ver el análisis completo en el vídeo original de Adrián Sáenz en YouTube.

Youtube video

JCDecaux España nombra a Marine Cabana directora de Agencias tras la salida de Isabel Moreno

JCDecaux España ha nombrado a Marine Cabana nueva directora de Agencias de la compañía, un relevo que se produce tras la salida de Isabel Moreno después de 32 años de trayectoria en el grupo.

Nueva etapa al frente de la relación con las agencias

La compañía de publicidad exterior ha confirmado el nombramiento de Marine Cabana como nueva directora de Agencias de JCDecaux España, una responsabilidad que asumirá sin dejar la supervisión del área Internacional & One World, que dirige desde hace cuatro años. Cabana compaginará ambas funciones y reportará directamente a Rubén Díez, según el comunicado difundido por la compañía.

El movimiento se resuelve con una promoción interna. Marine Cabana forma parte del grupo desde 2016 y su designación busca dar continuidad al proyecto del área y reconocer el desarrollo profesional de los equipos, en palabras de la propia compañía. El relevo se ejecutará de forma paulatina, con un periodo de transición junto a Isabel Moreno que se extenderá hasta el próximo 30 de noviembre.

La salida de Isabel Moreno cierra una etapa de más de tres décadas vinculada al crecimiento de JCDecaux en España y, de manera particular, a la construcción de la relación con las agencias de medios. La compañía destaca su conocimiento del mercado, su orientación al cliente y su capacidad para sostener relaciones duraderas con agencias y anunciantes.

El relevo apuesta por la continuidad en el área que sostiene la interlocución comercial con las agencias de medios y los anunciantes.

Dos trayectorias construidas dentro del grupo

Los perfiles que protagonizan el cambio comparten un rasgo común: ambos han desarrollado su carrera dentro de la compañía. La trayectoria de Marine Cabana y de Isabel Moreno resume el siguiente recorrido:

  • Marine Cabana: incorporada al grupo en 2016, ha asumido distintas responsabilidades en el área comercial internacional y ha trabajado de forma transversal con las divisiones de negocio, desde aeropuertos y mobiliario urbano hasta metro y centros comerciales.
  • Internacional & One World: área que supervisa desde hace cuatro años y que mantendrá junto a la dirección de Agencias en España.
  • Isabel Moreno: más de 32 años en JCDecaux, los últimos como directora de Agencias, con un papel relevante en la relación con las agencias de medios y en el desarrollo del negocio de publicidad exterior.
  • Carlos Barón: director general de JCDecaux España, subraya en el comunicado la continuidad del proyecto y el reconocimiento a la trayectoria interna.

Marine Cabana JCDecaux

JCDecaux es un grupo de origen francés especializado en mobiliario urbano y publicidad en aeropuertos, transporte y centros comerciales, con presencia internacional, según la información pública sobre la compañía. En España, el medio exterior compite por la inversión de los anunciantes con otros soportes, como la televisión, la radio y el entorno digital, y en ese mapa conviven operadores especializados en distintas tipologías de soporte.

La relación con las agencias de medios resulta determinante para un negocio que trabaja con carteras de anunciantes y planificación de campañas a escala nacional e internacional. El medio exterior opera, además, con contratos de larga duración en mobiliario urbano y concesiones en transporte, lo que refuerza el peso de la interlocución comercial con las centrales.

La transición ya está en marcha.

El encaje del relevo y la continuidad del modelo

La apuesta por una promoción interna sitúa el foco en la continuidad más que en un cambio de modelo. En un área como la de agencias, la relación se construye con años de trabajo conjunto con los equipos de planificación de medios. De ahí que el traspaso ordenado hasta el 30 de noviembre adquiera un peso relevante. El nombramiento mantiene, además, una estructura dual: Cabana conserva la supervisión de Internacional & One World y añade la dirección de Agencias en España, con reporte directo a Rubén Díez.

La continuidad pesa más que el cambio.

El precedente inmediato lo marca la propia Isabel Moreno, cuya etapa al frente del área se prolongó durante más de tres décadas. La compañía ha optado por un perfil con recorrido interno y conocimiento transversal de las divisiones de negocio, desde aeropuertos y mobiliario urbano, hasta metro y centros comerciales, lo que reduce la curva de aprendizaje en la interlocución con las agencias.

En el tablero del sector, el movimiento se produce sin cambios en la cúpula de la filial española, que mantiene a Carlos Barón como director general. La continuidad en la dirección de Agencias llega en un contexto en el que los operadores de publicidad exterior compiten por captar presupuesto de marcas y centrales de medios, y en el que la digitalización de los soportes y la medición de audiencias se han convertido en argumentos comerciales centrales.

El organigrama se mantiene estable.

📡 El Radar del Sector

  • El vacío que llena: Marine Cabana asume la interlocución con las agencias de medios y las centrales de planificación, un área estratégica para la actividad comercial de la compañía.
  • El reto por delante: Completar el traspaso de la cartera y de las relaciones con las agencias hasta el 30 de noviembre sin interrumpir la actividad del área.
  • El tablero competitivo: JCDecaux España mantiene su cúpula directiva y apuesta por la promoción interna frente a otros operadores del medio exterior que compiten por la misma inversión publicitaria.

James Webb reconstruye la historia de dos galaxias enanas en interacción a 24 millones de años luz

El James Webb ha reconstruido la historia de dos galaxias enanas en interacción a 24 millones de años luz. No es una fotografía más: es un cronómetro. Separando en el infrarrojo las estrellas jóvenes, las de mediana edad y las viejas de NGC 4490 y NGC 4485, el telescopio ha puesto fecha a un encuentro que ocurrió mucho antes de que existiera nada parecido a un astrónomo.

El material se difundió el 2 de diciembre de 2025 como Imagen del Mes del Webb, con datos del programa FEAST y análisis del equipo que lidera Angela Adamo, de la Universidad de Estocolmo. La pareja está en la constelación de Canes Venatici, los Perros de Caza, y desde hace décadas es uno de los laboratorios naturales donde se estudia qué ocurre cuando dos galaxias se rozan sin llegar a fusionarse. Las galaxias enanas, conviene recordarlo, son el tipo de galaxia más abundante del universo.

Dos galaxias enanas que se rozaron y ya no volvieron a ser las mismas

La secuencia reconstruida es esta: las dos enanas se acercaron lo suficiente para deformarse mutuamente hace unos 200 millones de años. No chocaron de frente. Se rozaron, y la gravedad hizo el resto: estiró sus brazos de gas, abrió puentes de materia entre ambas, y desordenó sus reservas de hidrógeno. Después, hace unos 30 millones de años, parte de ese gas colapsó y encendió estrellas nuevas, con cúmulos que aparecen justo donde los dos reservorios de gas se mezclaron.

El hueco entre ambos episodios ronda los 170 millones de años, y es quizá el dato más jugoso del análisis. En espirales grandes el proceso suele ser más rápido y más masivo. Aquí hablamos de una maquinaria modesta, con menos gas y menos gravedad, y aun así ha sido capaz de fabricar una generación completa de cúmulos estelares.

Webb no ha tomado una sola fotografía: ha levantado un mapa de poblaciones estelares. Las estrellas más azules y brillantes marcan el presente de la formación estelar; las rojas, el pasado. Leer ese código de colores permite ordenar los acontecimientos en el tiempo.

La luz que el telescopio captó salió de aquel par de galaxias cuando en la Tierra los primeros simios se diversificaban y faltaban más de veinte millones de años para que apareciera el género Homo.

Cómo se data un encuentro que nadie pudo ver

El instrumento principal es NIRCam, la cámara de infrarrojo cercano del Webb, capaz de resolver cúmulos estelares individuales con una nitidez inalcanzable desde tierra. A su lado trabaja MIRI, el instrumento de infrarrojo medio, que detecta el polvo caliente que envuelve a las estrellas recién nacidas y que en luz visible quedaría oculto. Con esas dos piezas, el equipo estima edades relativas: dónde hay cúmulos jóvenes, dónde poblaciones intermedias y dónde resisten las estrellas antiguas que ya estaban allí antes del encuentro.

Merece la pena poner la escala en términos humanos. La luz que ahora analizamos tardó 24 millones de años en llegar; a la velocidad de la sonda más rápida que ha abandonado el sistema solar, cubrir un solo año luz exigiría decenas de miles de años. Y eso que, en términos cosmológicos, estas galaxias están al lado de casa: el Webb observa objetos situados a más de 13.000 millones de años luz. Las enanas, además, son pequeñas frente a una espiral como la Vía Láctea; ponerlas cara a cara es como comparar una aldea con una capital.

galaxias enanas interacción

Por qué estas dos enanas valen más que mil imágenes bonitas

Aquí está la parte que me parece realmente importante. Las galaxias enanas se parecen, en masa, metalicidad y estructura, a las galaxias que poblaban el universo temprano. Son fósiles vivos, o casi. Cuando dos de ellas interactúan en nuestro vecindario cósmico, estamos viendo con detalle un proceso que hace miles de millones de años fue común y que contribuyó a construir galaxias mayores. La historia de NGC 4490 y NGC 4485 es, en cierto modo, un ensayo a escala de la infancia del universo.

Conviene ser honesto con lo que tenemos entre manos. El material difundido es una imagen destacada del mes, no un artículo con revisión por pares en sentido estricto, y las edades de las poblaciones estelares se infieren a partir de modelos de color y brillo, no de una medición directa. Los márgenes existen. La cronología gruesa, primero el encuentro y después el estallido, es sólida; los decimales, no tanto. Tampoco hay aquí una confirmación independiente con otro telescopio que haya medido lo mismo.

Eso sí, la línea de trabajo promete. El programa FEAST sigue observando cúmulos jóvenes en galaxias cercanas para entender cómo el entorno decide qué estrellas nacen, cuántas y dónde. Cada nueva pareja analizada añade un ladrillo a una pregunta enorme: si las galaxias crecen sobre todo fusionándose o, más a menudo, simplemente rozándose. Los datos del Webb están disponibles en abierto y se irán ampliando en los próximos ciclos de observación.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: la secuencia temporal de la interacción entre las galaxias enanas NGC 4490 y NGC 4485, con un primer acercamiento hace unos 200 millones de años y un estallido de formación estelar hace unos 30 millones.
  • Dónde: constelación de Canes Venatici, a 24 millones de años luz de la Tierra.
  • Institución responsable: NASA, ESA y CSA, con análisis del equipo FEAST liderado por Angela Adamo (Universidad de Estocolmo).
  • Cuándo: la imagen se difundió el 2 de diciembre de 2025 como Imagen del Mes del telescopio James Webb.
  • Impacto a futuro: entender cómo las interacciones moldean la formación estelar en galaxias pequeñas ayuda a reconstruir el crecimiento de las primeras galaxias del universo.

Brasil prohíbe Polymarket y Kalshi: Rallo alerta de censura a los mercados de predicción

La primera vuelta de las presidenciales brasileñas se celebró este domingo con una paradoja incómoda: los ciudadanos podían votar, pero no consultar quién iba a ganar. Desde hace meses, el gobierno de Lula mantiene bloqueado el acceso a los grandes mercados de predicción, plataformas donde miles de personas arriesgan dinero real sobre el resultado electoral. En su último análisis, Juan Ramón Rallo sostiene que la medida no busca proteger a nadie, sino evitar que los votantes vean información que incomoda al poder.

El detalle no es menor. En esas mismas plataformas, el actual presidente había dejado de ser favorito para la segunda vuelta desde semanas atrás. El bloqueo, subraya Rallo, entra en escena justo cuando los datos empiezan a dibujar un escenario adverso para el oficialismo. Un votante brasileño llega así a las urnas sabiendo menos sobre su propia elección que cualquier observador desde el extranjero.

Brasil bloquea los mercados de predicción sin pasar por el Congreso

La prohibición se adoptó por vía ejecutiva, sin pasar siquiera por el Congreso, recuerda el economista. Afecta a plataformas como Polymarket y Kalshi, mercados donde los participantes arriesgan su propio dinero y, por tanto, tienen incentivos poderosos para acertar. Para Rallo, esa es precisamente su virtud: agregar información dispersa mejor que cualquier encuesta o tertulia televisiva.

La justificación oficial habla de ludopatía, de endeudamiento y de adicción. El analista no niega que esos riesgos existan, pero señala que el argumento paternalista sirve igual para censurar cualquier cosa. Si el Estado puede decidir qué lee un adulto para protegerlo de sí mismo, el catálogo de prohibiciones no tiene fondo.

El episodio brasileño, insiste, no es una rareza local. Es el primer capítulo de un patrón que se repite con excusas distintas: primero fueron las apuestas, después los menores y mañana puede ser cualquier asunto que incomode al poder de turno.

Cuando el Estado decide qué webs pueden ver los adultos, la excusa de proteger a los menores se convierte en un caballo de troya contra las libertades.

— Juan Ramón Rallo

La Ley Kids y la escalera de edades de Bruselas

Dos semanas antes de las elecciones brasileñas, el 17 de septiembre, la Comisión Europea presentó su Ley Kids, un proyecto con un objetivo declarado: proteger a los menores en internet. La norma despliega una escalera de edades. Los menores de 13 años no podrán tener cuenta en redes sociales, entre los 13 y los 15 solo dispondrán de perfiles vinculados a un adulto con un límite de una hora diaria, y a partir de los 15 podrán abrirse cuenta propia.

El alcance es mucho mayor de lo que sugiere su nombre. Afecta también a plataformas de vídeo, videojuegos en línea, tiendas de aplicaciones, sistemas operativos y chatbots de inteligencia artificial. Prohíbe el desplazamiento infinito de los formatos cortos, las notificaciones nocturnas entre las diez de la noche y las ocho de la mañana y las cajas de botín. Además invierte la carga de la prueba: ya no será Bruselas quien deba demostrar que una plataforma incumple, sino la plataforma quien deba acreditar que su servicio es seguro por diseño.

Rallo concede que buena parte de esas restricciones le parecen razonables. Su objeción no es de fondo educativo, sino de quién las aplica: son medidas defendibles para que las decidan los padres, no para que las imponga el Estado a todas las familias por igual.

Verificar la edad sin entregar la cara a cualquiera

Y ahí aparece el problema práctico. Comprobar que un usuario tiene 13, 15 o 18 años no se resuelve marcando una casilla. El analista enumera cuatro vías: subir una foto del documento de identidad junto a un selfi, dejar que una inteligencia artificial estime la edad a partir del rostro, verificarla a través del banco o del operador de telefonía, o recurrir a una credencial emitida por el Estado. Las tres primeras entregan datos sensibles a la plataforma o a una subcontrata.

La cuarta se vende como la más respetuosa con la privacidad y, sobre el papel, lo es: el certificado solo acredita que el usuario supera una edad mínima sin revelar su identidad, y se emite por lotes para que cada credencial se use una sola vez. Rallo marca dos condiciones que nadie garantiza. La primera, que el sistema sea inatacable desde fuera. La segunda, que los políticos no lo aprovechen para recortar libertades. Los antecedentes no invitan al optimismo: en abril, la aplicación de verificación de edad presentada por Bruselas fue vulnerada por un consultor de seguridad en menos de dos minutos. El mismo investigador descubrió que almacenaba sin cifrar las fotografías faciales extraídas del documento y que los selfis nunca se borraban. Tres días después llegó un parche y lo calificó de teatro de seguridad.

De la credencial para TikTok al pasaporte de internet

Para Rallo, el fondo del asunto no es la app ni su calidad técnica. Hasta ahora, entrar en internet no exigía pedir permiso a nadie. Con este tipo de normas, acceder a una parte creciente de la red empieza a requerir una credencial digital que emite el Estado, igual que hoy se necesita un pasaporte para salir del país. Y quien puede emitirla también puede negarla, retirarla o graduarla. La misma infraestructura que hoy distingue entre 13, 15 y 18 años mañana puede segmentar el acceso de toda la población con cualquier otro criterio.

VPN: la salida que el legislador quiere cerrar

Frente a ese escenario, el analista señala una salida que de momento funciona: la VPN. Una red privada virtual cifra la conexión y la hace pasar por un servidor de otro país, de modo que el bloqueo geográfico deja de aplicarse. El precedente británico es elocuente. Con la entrada en vigor de las verificaciones de edad el 25 de julio de 2025, el uso diario de VPN en el móvil pasó de unas 650.000 personas a más de 1,4 millones a mediados de agosto. Según el regulador británico, el grueso de ese aumento fueron adultos que preferían conectarse desde otra jurisdicción antes que entregar una foto personal a cualquier web.

La reacción política no se hizo esperar. En enero, la Cámara de los Lores aprobó por 207 votos frente a 159 una enmienda para prohibir el uso de VPN a los menores de edad, con una contradicción evidente: para impedir que un menor la use habría que verificar la edad de todos los usuarios, incluidos los adultos que precisamente recurrían a ella para no dar sus datos. En julio, la ministra de Tecnología, Liz Kendall, descartó prohibirlas, pero pidió a las plataformas que detecten y eviten su uso para eludir los controles.

En Bruselas la lógica es parecida. El servicio de estudios del Parlamento Europeo describió en mayo el uso de VPN como un agujero de la legislación que conviene cerrar. En Estados Unidos, Utah intentó tratar como residente local a cualquiera que se conectara a través de una VPN, y un juez federal suspendió cautelarmente esa parte de la norma. Los contrapoderes resisten, admite Rallo, aunque la clase política mantiene un incentivo claro para restringir la herramienta.

Una infraestructura difícil de desmontar

Lo que une el caso brasileño y el europeo no es la anécdota regulatoria, sino la arquitectura. Una vez construido el sistema que exige identificarse antes de entrar en un servicio digital, da igual que el primer motivo sea la ludopatía o la protección de la infancia: el mecanismo queda montado y se puede reutilizar para cualquier fin. Ese es el punto que Rallo repite con más insistencia.

Para el lector español la conexión es directa. La Ley Kids es un reglamento europeo y se aplicaría también en España, con las mismas obligaciones para las plataformas y los mismos sistemas de verificación. Quien hoy usa una red social sin identificarse podría necesitar mañana una credencial emitida por una administración publica para seguir haciéndolo, y esa credencial no es neutral: depende de quién gobierne y de qué considere aceptable.

La lectura del analista es que el debate no debería centrarse en si los padres limitan el móvil a sus hijos, algo que da por sensato, sino en si el Estado debe tener la llave maestra de lo que se puede leer en internet. Su respuesta es que no, y que cuando esa llave existe, la excusa inicial siempre acaba sustituyéndose por otra.

Queda una pregunta abierta: si los bloqueos se multiplican y las VPN terminan en el punto de mira, ¿hasta dónde está dispuesto a llegar el legislador para que nadie esquive su filtro? Rallo cree que la respuesta ya está escrita en los borradores que circulan por Bruselas y Londres. El tiempo dirá si los contrapoderes aguantan.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

Premio Nobel de Medicina 2026: Deisseroth, Hegemann y Nagel logran encender neuronas con luz

El Premio Nobel de Medicina 2026 premia la optogenética, la técnica que permite encender y apagar neuronas con luz. La Asamblea Nobel del Instituto Karolinska ha distinguido este lunes a Karl Deisseroth, Peter Hegemann y Georg Nagel por descubrir los canales iónicos activados por luz, unas proteínas que han cambiado la manera en que la neurociencia interroga al cerebro.

No es un premio a un fármaco ni a una máquina. Es el reconocimiento a una idea: si una célula puede responder a la luz, entonces es posible decidir cuándo habla. Y en neurociencia eso equivale a tener, por fin, un interruptor.

El galardón corona dos caminos que durante años avanzaron por separado. Hegemann y Nagel buscaban respuestas en organismos unicelulares; Deisseroth, en el cerebro de mamíferos. La suma de ambos esfuerzos es la optogenética.

Para Gertrudis Perea, científica titular y responsable del Laboratorio de Redes Neuronales y Gliales del Centro de Neurociencia Cajal (CNC-CSIC), el fallo premia una idea tan sencilla como revolucionaria: controlar neuronas con luz. Lo dijo en declaraciones recogidas por SMC España, y su frase resume bien la dimensión del premio.

Un alga, una proteína y un interruptor de milisegundos

Todo empieza en el agua. Hegemann y Nagel descubrieron en algas unas proteínas, las canalrodopsinas, que abren canales iónicos cuando reciben luz. Son compuertas moleculares que dejan pasar iones cargados, y alteran el voltaje de la célula. En el alga, ese mecanismo sirve para orientarse hacia el sol; en una neurona, para disparar o silenciar un impulso nervioso.

El salto lo dio Deisseroth. Introdujo esas proteínas en el cerebro de mamíferos y demostró que se podían encender o apagar circuitos concretos con una precisión temporal de milisegundos. El interruptor existía. Solo había que aprender a pulsarlo.

Pasar de mirar el cerebro a decidir cuándo dispara una neurona es la diferencia entre escuchar una conversación y poder tomar la palabra.

Cómo se enciende un circuito concreto con una fibra óptica

optogenética

La técnica funciona en dos pasos. Primero se introduce el gen de la canalrodopsina en un grupo concreto de neuronas, mediante un virus modificado o una línea genética. Después se ilumina la zona con una fibra óptica implantada. Las neuronas que expresan la proteína responden; las demás no se enteran de nada.

La escala cuesta de imaginar. El cerebro humano alberga unos 86.000 millones de neuronas, cada una conectada a miles de vecinas. La optogenética no las ilumina todas a la vez: apunta a un subconjunto pequeño, como quien enciende una habitación concreta en un edificio de miles de viviendas sin que se ilumine la fachada entera.

Esa precisión es la clave. Una neurona dispara en el orden de un milisegundo; un parpadeo humano dura entre 100 y 150 milisegundos. La luz permite hablar el idioma temporal del cerebro, no solo escucharlo.

Lo que la optogenética cambió en la neurociencia

Antes de esta técnica, buena parte de la neurociencia trabajaba por correlación: se registraba la actividad de una región mientras el animal hacía algo y se infería una relación. La optogenética introdujo la causalidad experimental. Si se ilumina un grupo de neuronas y el animal se queda inmóvil de miedo, la pregunta deja de ser si esas células participan y pasa a ser cómo lo hacen.

De ahí han salido trabajos sobre memoria, miedo y adicción. También una vía terapéutica todavía incipiente: la posibilidad de devolver parte de la visión a personas con ciertas formas de ceguera, restaurando la sensibilidad a la luz en células de la retina que la han perdido.

El reconocimiento es, además, un triunfo de la ciencia básica. Nadie estudiaba la luz en las algas pensando en el cerebro humano. Eso sí, conviene poner freno al entusiasmo: la optogenética exige introducir genes ajenos y llevar luz al interior del cráneo, dos obstáculos que hoy limitan su uso clínico a unos pocos ensayos muy controlados. Su territorio natural sigue siendo el laboratorio.

Queda abierta la pregunta de hasta dónde llegará esa traducción. La herramienta ya es estándar en miles de laboratorios, pero las aplicaciones médicas avanzan despacio, con la cautela que impone manipular el sistema nervioso humano. Nadie volvió a mirar igual el cerebro de un ratón.

El calendario de los próximos meses ayudará a medir el alcance real del fallo. En diciembre, los tres investigadores pronunciarán sus conferencias Nobel en Estocolmo, el hito que cierra cada año el ciclo del premio. El fallo completo puede consultarse en la página oficial del Premio Nobel.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: que unas proteínas de alga, las canalrodopsinas, abren canales iónicos al recibir luz y permiten encender o apagar neuronas concretas, origen de la optogenética.
  • Dónde: el fallo corresponde a la Asamblea Nobel del Instituto Karolinska, en Estocolmo; la investigación se desarrolló en laboratorios de biología unicelular y de neurociencia de mamíferos.
  • Institución responsable: Asamblea Nobel del Instituto Karolinska (premio); trabajos de Karl Deisseroth, Peter Hegemann y Georg Nagel.
  • Cuándo: anuncio del fallo el 5 de octubre de 2026; las conferencias Nobel de los laureados se celebran en diciembre.
  • Impacto a futuro: consolidar una herramienta que ha convertido la observación del cerebro en experimentación causal y abre vías terapéuticas en ceguera y trastornos neurológicos.

Havas Media Network gana la cuenta internacional de Turismo de Andalucía por 5 millones

Havas Media Network España se ha adjudicado el concurso de la Empresa Pública para la Gestión del Turismo y el Deporte de Andalucía para la planificación y compra de campañas internacionales, con un valor de 5 millones de euros.

Adjudicación tras un concurso con cinco agencias

La entidad dependiente de la Junta de Andalucía ha resuelto el procedimiento a favor de la agencia de medios del grupo Havas, según el comunicado de la adjudicación. En el concurso participaron M&C Saatchi, WPP Media, UM y Carat, además de la propuesta ganadora.

La competencia era de primer nivel.

La mesa de contratación valoró la propuesta técnica de Havas Media Network España por encima de las presentadas por Carat y por UM. La puja se resolvió por criterios técnicos.

El contrato contempla el diseño y desarrollo de estrategias de medios internacionales, así como la planificación, negociación, compra, seguimiento y optimización de las campañas dirigidas a los mercados prioritarios para la promoción turística de la comunidad autónoma.

La adjudicación sitúa a Havas Media Network España al frente de la promoción turística internacional de Andalucía durante el resto del ejercicio.

La ejecución se liderará desde la oficina de Madrid, con el respaldo de los equipos de Proximia en Málaga y Sevilla, que que acompañan la gestión en el mercado andaluz. La vigencia del contrato se extiende hasta el próximo 31 de diciembre.

Alcance de la operación y mapa de competidores

cuenta medios Turismo Andalucía

Los datos clave de la adjudicación quedan así:

  • Adjudicataria: Havas Media Network España, la división de medios del grupo Havas.
  • Valor del contrato: 5 millones de euros.
  • Objeto: estrategia, planificación, negociación, compra, seguimiento y optimización de campañas publicitarias internacionales.
  • Competidores: M&C Saatchi, WPP Media, UM y Carat.
  • Propuesta técnica: la mejor valorada por la mesa de contratación, por delante de Carat y UM.
  • Equipos: oficina de Madrid con el apoyo de Proximia en Málaga y Sevilla.
  • Vigencia: hasta el 31 de diciembre.

La dimensión internacional pesa en el concurso.

Las cuentas de promoción turística de las administraciones públicas son uno de los segmentos más disputados por las agencias de medios en España, por su volumen y por su dimensión exterior. En este mercado compiten los grandes holdings internacionales —Havas, Dentsu, IPG o WPP— junto a grupos independientes con implantación local.

El concurso de Andalucía es una cuenta de referencia para el sector. El turismo es una de las principales actividades económicas de la comunidad autónoma y sus campañas se dirigen a mercados emisores de Europa, América y Asia. La entidad dependiente de la Junta de Andalucía agrupa la gestión del turismo y del deporte y opera bajo la normativa de contratación del sector público, lo que obliga a las agencias participantes a acreditar solvencia técnica y capacidad de compra en medios internacionales.

Havas Media Network España articula la división de medios del grupo Havas en el mercado español. La estructura combina equipos de estrategia, datos y compra de medios, y se apoya en la red internacional del grupo para negociar inventario en distintos mercados.

Óscar Dorda, CEO de Havas Media Network España, señaló tras la adjudicación que Andalucía es uno de los destinos con mayor atractivo y proyección internacional y que el encargo permite poner al servicio de Turismo de Andalucía las capacidades del grupo en estrategia, datos, tecnología y, conocimiento de las audiencias.

Qué aporta la cuenta al negocio de medios

El contrato refuerza la cartera de Havas Media Network España en un segmento, el institucional, que aporta estabilidad de ingresos y visibilidad ante los anunciantes privados. La agencia compitió con tres grupos de primer nivel: Dentsu, a través de Carat; IPG, con UM; y WPP, con WPP Media. La propuesta técnica fue la mejor valorada por la mesa de contratación, por delante de Carat y de UM, según el comunicado de la adjudicación.

La dimensión internacional del encargo explica el perfil del concurso. La planificación y compra de medios en varios mercados exige estructuras de negociación globales, herramientas de datos y equipos con conocimiento de las audiencias locales. Andalucía compite por turistas con otros destinos europeos y mediterráneos, de modo que la ejecución de las campañas se concentra en los mercados emisores prioritarios para la promoción exterior de la comunidad.

En clave de sector, la adjudicación consolida la presencia de la red de Havas en las cuentas públicas de promoción exterior y deja a Carat, UM y WPP Media fuera de un contrato valorado en 5 millones de euros. El movimiento no altera el liderazgo de los grandes holdings en el mercado publicitario español, pero sí suma volumen a una división de medios que compite con ellos cuenta a cuenta.

📡 El Radar del Sector

  • El vacío que llena: la agencia asume la gestión integral de la promoción turística internacional de Andalucía, con planificación y compra en los mercados emisores prioritarios.
  • El reto por delante: ejecutar con datos y capacidad de negociación internacional un contrato de 5 millones de euros cuya vigencia se extiende hasta el 31 de diciembre.
  • El tablero competitivo: Havas Media Network España se impone a Carat (Dentsu), UM (IPG) y WPP Media en un concurso de referencia para las agencias de medios en España.

La sequía del Canal de Panamá recorta los tránsitos de 38 a 32 buques diarios y limita el calado

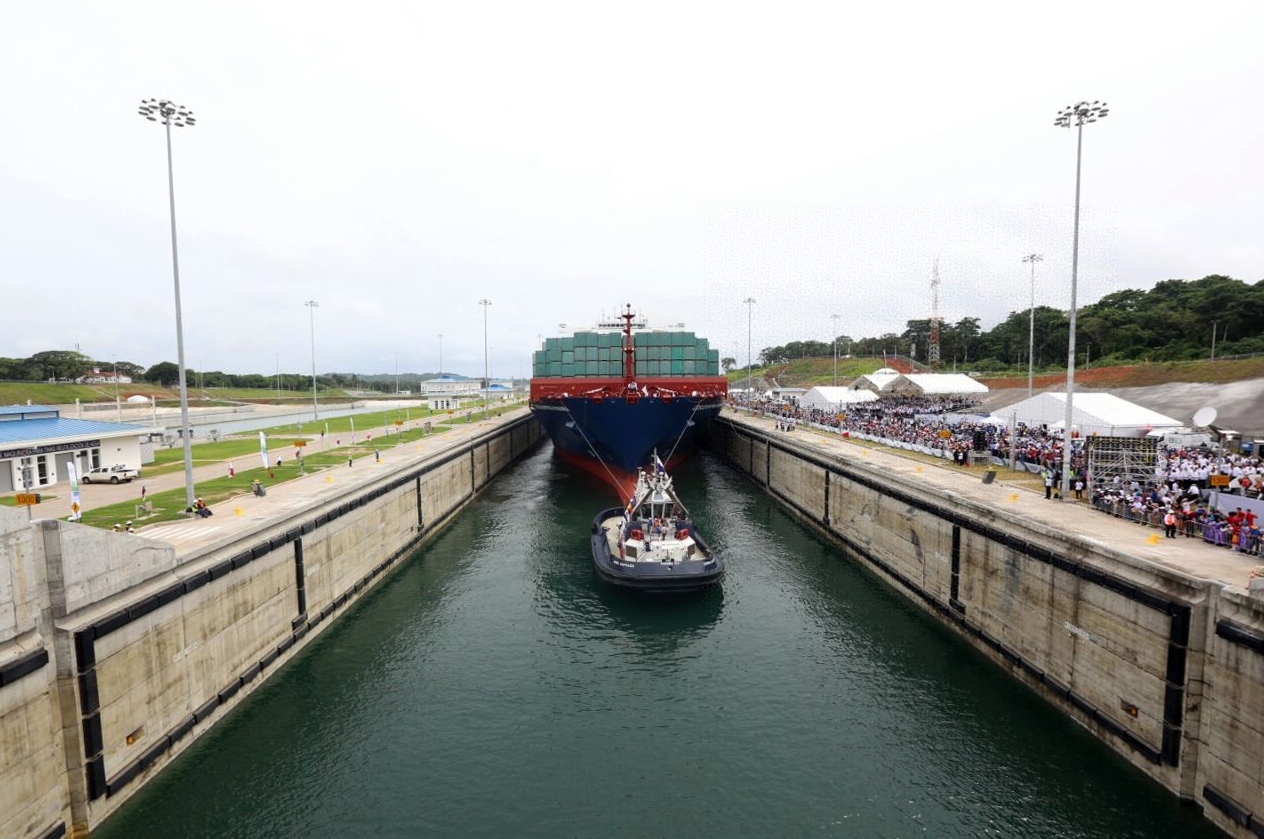
La sequía del Canal de Panamá deja la vía interoceánica en 32 tránsitos diarios, frente a los 38 anteriores, con nuevas restricciones de calado y unas lluvias un 34% por debajo de la media histórica.

De 38 a 32 buques al día: el agua que falta en la vía

El ajuste llegó en dos tramos: primero a 34 buques al día desde el 3 de septiembre y después a 32 desde el día 15. Lo decidió la Autoridad del Canal de Panamá ante la caída sostenida del agua disponible en los lagos que alimentan las esclusas. La vía concentra cerca del 5% del tráfico marítimo mundial, así que la medida no se queda en Panamá.

Las cifras que sostienen la decisión figuran en el comunicado de la autoridad: la lluvia acumulada desde mayo es un 34% inferior a la media histórica y las afluencias a la cuenca han caído un 44%. Cada esclusaje consume agua dulce que después hay que devolver al sistema. Con menos lluvia, el canal elige entre cruzar barcos o quedarse sin reserva.

El problema es regional. Panamá mantiene once cuencas hidrográficas bajo estrés hídrico y declaró la emergencia; Honduras y El Salvador están en la misma situación. En Tegucigalpa, las fuentes que abastecen la capital alcanzaron niveles críticos y se implantó una rotación de suministro de entre diez y veinte días.

A efectos de comercio, la restricción de calado es la parte que más duele. Menos profundidad implica menos carga por buque y, por tanto, más barcos para mover el mismo volumen. El canal no ha perdido tráfico: ha perdido eficiencia, que es justo lo que sostiene el precio del flete.

Un canal que pierde agua no pierde solo tránsitos: pierde el margen que abarata cada contenedor que cruza del Pacífico al Atlántico.

Ese trasvase de carga tiene factura. Más viajes, más combustible por tonelada transportada y presión al alza sobre los fletes que acaba pagando el importador y, después, el comprador final. Aquí la mayoría de las navieras traslada el coste al cargador antes de tocar su propio margen.

El riesgo climático ya no vive en el anexo del informe anual: se paga en cada flete y aterriza en el precio del producto.

El Niño de 2026: más del 90% de probabilidad de intensidad muy fuerte

El fenómeno que seca el canal viene con etiqueta propia. El boletín del 13 de agosto de la NOAA, la agencia estadounidense de océanos y atmósfera, otorga una probabilidad superior al 90% de que el episodio de El Niño alcance intensidad muy fuerte entre septiembre y comienzos de 2027, la categoría más alta de las cuatro que maneja. El umbral es técnico: exige que el Pacífico ecuatorial se caliente unos 2°C sobre lo normal, frente a los 0,5°C sostenidos tres meses que bastan para declarar un episodio débil.

La agencia añade un segundo dato incómodo: hay un 69% de probabilidad de que entre octubre y diciembre este episodio supere en intensidad a todos los registrados desde 1950. La Organización Meteorológica Mundial introduce matices. Bárbara Tapia Cortés, de la OMM, advierte de que la intensidad por sí sola no determina las consecuencias: ‘No todo El Niño fuerte implica impactos fuertes’. La preparación y la vulnerabilidad previa pesan tanto como el fenómeno. ‘Todavía hay tiempo de prepararse’, añade.

restricciones tránsitos Canal de Panamá

📊 Impacto ecológico en cifras

  • Lluvia acumulada: un 34% por debajo de la media histórica desde mayo, según la Autoridad del Canal de Panamá.
  • Afluencias a la cuenca: caída del 44% en los aportes de agua al sistema de lagos.
  • Tránsitos diarios: de 38 a 32 buques, además de nuevas restricciones de calado.
  • Peso en el comercio: cerca del 5% del tráfico marítimo mundial cruza por la vía.

Del Tolima a Jamaica: el rastro que ya deja el fenómeno

Los efectos se ven en el continente. Colombia registró en agosto incendios concentrados en el Tolima, con más de 50.000 hectáreas afectadas. En Perú, el ministerio de Producción ha suspendido de forma repetida las temporadas de pesca de anchoveta desde mayo: el agua cálida empuja a los peces adultos a mayor profundidad o hacia el sur.

Chile declaró el estado de catástrofe en Atacama y Coquimbo, y el paso fronterizo Cristo Redentor permaneció más de treinta días cerrado por un temporal que dejó hasta cuatro metros de nieve. En el Caribe ocurre lo contrario: el fenómeno tiende a deshacer huracanes, y la NOAA calcula un 55% de probabilidad de que la temporada atlántica sea inferior a lo normal. La paradoja es que esa calma relativa agrava la sequía en islas como Jamaica y Puerto Rico, privadas de su fuente habitual de lluvia.

Qué empuja esta restricción en la cadena de suministro europea

Para el importador europeo, la ruta panameña es un cuello de botella con nombre. El textil asiático, el cobre chileno o la harina de pescado peruana comparten una misma dependencia: un paso que decide su calendario. Cuando el canal restringe, las navieras reprograman escalas, alargan tránsitos y elevan la prima de riesgo del trayecto.

La letra pequeña aparece en los informes. La CSRD europea obliga a las grandes empresas a reportar el riesgo climático físico de su cadena de valor, incluido el Scope 3. Un canal que se seca cada cierto número de años deja de ser una eventualidad y pasa a ser un supuesto de cálculo. Rutas alternativas, inventarios de seguridad y proveedores duplicados cuestan dinero, y ese dinero se decide hoy pensando en 2030.

El agua, el riesgo material que la contabilidad climática trata como excepción

Hay precedente. El canal ya sufrió restricciones severas en 2023 y la lección fue la misma que ahora: el problema no se resuelve con más barcos, sino con más agua. Ni la flota ni las esclusas fabrican lluvia. La respuesta pasa por almacenamiento, reutilización en las esclusas y previsión estacional con meses de margen, una prioridad que encaja con la advertencia de los informes del IPCC sobre la intensificación del ciclo del agua.

La posición honesta es incómoda. El canal es una infraestructura de hace más de un siglo operando con la lluvia de un clima que no es el que lo diseñó, y su solución depende menos de tecnología puntera que de gestión del agua, un capítulo al que la inversión verde ha prestado bastante menos atención que al CO2. Sin agua no hay tránsito; sin tránsito, la ruta más eficiente por tonelada movida se encarece.

Las rutas alternativas existen, pero cuestan más millas, más combustible y más tiempo. El 5% del tráfico marítimo mundial que cruza por Panamá no tiene sustituto barato, así que cada recorte de tránsitos se traduce en una decisión empresarial concreta: cambiar de proveedor, adelantar pedidos o asumir un sobrecoste que acabará en el precio del producto. Ese es el efecto dominó que la sequía del canal empuja hacia el consumidor.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: los datos públicos de afluencias (-44%) y lluvia (-34%) permiten anticipar las restricciones y planificar rutas y compras con meses de margen.
  • Modelo que cambia: el canal gestionado como infraestructura sin límite de agua deja paso a una operación con presupuesto hídrico y a cadenas de suministro con más de una ruta.
  • Para las próximas generaciones: con cerca del 5% del tráfico mundial en juego, la gestión del agua deja de ser un asunto local y pasa a ser infraestructura crítica del comercio que heredan.

Hacienda publica en el BOE la orden de la factura electrónica obligatoria para empresas y autónomos

Hacienda publica en el BOE la orden de la solución pública de facturación electrónica y activa los plazos de la factura electrónica obligatoria. La norma entra en vigor este martes 6 de octubre y fija dos velocidades: un año para las empresas que facturen más de 8 millones de euros y 24 meses para el resto, autónomos incluidos.

El texto, publicado este lunes en el Boletín Oficial del Estado, regula los elementos técnicos y funcionales del sistema y completa el desarrollo del real decreto de facturación electrónica entre empresas y profesionales. Detrás está la Ley Crea y Crece, cuyo objetivo es reducir la morosidad comercial y mejorar la trazabilidad de los pagos.

Qué regula la orden y cómo será la plataforma pública de la AEAT

La orden define cómo se emite, se recibe y se conserva una factura electrónica. La gestión y el desarrollo de la solución pública corresponden a la sede electrónica de la Agencia Tributaria, que habilitará una plataforma pública y gratuita de emisión y recepción de facturas dirigida sobre todo a pymes y autónomos.

No será un servicio opcional más. El texto configura esa plataforma como repositorio universal y obligatorio de todas las facturas electrónicas emitidas en el país. En la práctica, si emites facturas electrónicas entre empresas, acabarás con una copia registrada en el sistema de Hacienda.

Quien use un programa privado de facturación —lo habitual en un despacho o en un negocio pequeño— podrá seguir usándolo, pero con una condición: remitir una copia fiel en formato UBL a la solución pública. Esa copia se envía de forma simultánea a la emisión de la factura, sin margen para dejarlo para después.

El cambio también toca a quien recibe la factura. Los destinatarios quedan obligados a comunicar por vía electrónica el pago efectivo completo o el rechazo. Eso sí, hay una excepción que evita papeleo inútil: si la factura o su copia fiel ya incluye una fecha de pago anterior o coincidente con la de expedición, la obligación de informar del estado de pago se entiende cumplida.

No tienes que cambiar de programa de facturación, pero sí garantizar que cada factura llega al repositorio de Hacienda el mismo día en que la emites.

Queda un detalle de calendario que conviene apuntar: la solución pública debe estar operativa y disponible en la sede de la AEAT al menos dos meses antes de la primera aplicación efectiva de las obligaciones. Con el cómputo que fija la norma, eso sitúa el arranque del servicio en el verano de 2027. La exigibilidad se refiere, además, a las operaciones comerciales entre empresarios y profesionales (B2B): las facturas a particulares no entran en este cómputo.

Los dos plazos: un año para las grandes y 24 meses para autónomos y pymes

La orden establece dos escalones. El primero afecta a las empresas con más de 8 millones de euros de facturación anual: deberán expedir y remitir facturas electrónicas en sus operaciones comerciales transcurrido un año desde la entrada en vigor. Si el reloj arranca mañana, la fecha cae en octubre de 2027.

El segundo escalón es el que toca a la mayoría del tejido productivo: el resto de empresas y los profesionales autónomos cuentan con 24 meses desde la entrada en vigor. El resto de pymes y autónomos tendrá 24 meses para adaptarse, lo que lleva la obligación a octubre de 2028.

¿Y hasta entonces no hay nada que hacer? Difícil sostenerlo. Aunque tu obligación llegue en 2028, tu cliente grande estará obligado desde 2027 y te pedirá la factura en ese formato. Además, en cuanto el repositorio esté operativo, los programas de facturación irán actualizándose y las asesorías migrarán clientes por orden de tamaño.

Los tres despistes que más caro saldrán: dar por hecho que tu plataforma privada te exime de remitir la copia fiel a Hacienda —no lo hace—; confundir esta obligación con Verifactu, que es la norma que regula cómo deben funcionar los programas de facturación y la remisión de sus registros a la Agencia Tributaria, con calendario propio; y dejar la adaptación para el último trimestre de 2028, cuando todo el mundo llame a la vez.

factura electrónica autónomos

El precedente del Kit Digital: dos años se agotan antes de lo que parece

Este vertical ya ha visto cómo se comportan los calendarios largos. Con el Kit Digital, muchos autónomos y micropymes se quedaron fuera de la ayuda o con el expediente al límite por no justificar el gasto en plazo. Aquí no hay subvención que perder, pero sí una obligación que cumplir y un sistema de facturación que tiene que estar a punto.

El lado positivo es claro: la solución pública es gratuita y universal, así que un autónomo que factura poco no tendrá que pagar una cuota mensual a un tercero para cumplir. El lado incómodo también: la obligación de comunicar el pago o el rechazo añade una tarea administrativa que recae justo sobre quien menos margen tiene para gestionarla.

Lo que toca revisar de aquí a final de año es aburrido y decisivo: comprobar en la sede de la AEAT cuándo se publica el calendario operativo, preguntar a tu proveedor de software si va a remitir la copia fiel en UBL y saber qué clientes de tu cartera supera los 8 millones. La primera fecha que importa no es 2028: es el día en que arranque el repositorio.

Guía rápida del trámite

  • 📅 Plazos: entrada en vigor el 06/10/2026; un año después para las empresas que facturen más de 8 millones de euros y 24 meses después para el resto.
  • ✅ Requisitos clave: estar dado de alta como empresario o profesional y facturar a otras empresas; si usas software privado, remitir la copia fiel en UBL a la solución pública.
  • 🌐 Dónde solicitarlo: no hay solicitud previa; el servicio se prestará desde la sede electrónica de la AEAT, con certificado electrónico o Cl@ve.
  • 💰 Importe o coste: la plataforma pública es gratuita; el coste de adaptar el software privado no está detallado en la fuente oficial.
  • ⚠️ Error a evitar: creer que usar una plataforma privada exime de remitir la copia fiel en UBL a la solución pública de la AEAT.

El prefijo 400 para llamadas de spam: entra en vigor el 17 de octubre entre dudas

El prefijo 400 entra en vigor el 17 de octubre para identificar las llamadas comerciales y separarlas del resto. La resolución que publicó el BOE el pasado mes de abril reserva ese rango en exclusiva para las empresas que vendan por teléfono: a partir de esa fecha, cualquier llamada de venta emitida desde otra numeración podrá ser sancionada con multas de hasta un millón de euros.

España cierra una de las vías de spam telefónico más persistentes después de años de quejas de los usuarios. La letra pequeña manda.

Claves de la operación

  • Sanciones de hasta un millón de euros. El régimen remite a la Ley General para la Defensa de los Consumidores y Usuarios: las infracciones muy graves arrancan en 100.001 euros y pueden escalar hasta seis y ocho veces el beneficio ilícito obtenido.
  • Los operadores cargan con la supervisión técnica. Movistar, Vodafone, Orange y MasOrange tienen que habilitar el rango en sus redes y bloquear las llamadas que incumplan, la misma maquinaria que ya filtra el Registro de Alias.
  • El usuario gana dos herramientas frente al spam. No podrá devolver las llamadas recibidas desde el 400 y podrá pedir a su operador que desconecte el rango completo si no quiere ofertas comerciales.

El calendario aprieta: seis meses para reordenar un negocio de millones de llamadas

La resolución otorgó a las compañías seis meses desde su publicación para adaptarse, un plazo que vence precisamente ahora. Los operadores tienen que abrir el rango en sus redes y las empresas deben tramitar sus números, algo que no todas habrán hecho a tiempo. El calendario no perdona.

La Comisión Nacional de los Mercados y la Competencia reconoce que los rezagados son un riesgo, igual que ocurrió con el Registro de Alias que arrancó el 15 de septiembre: los mensajes con alias ajenos siguieron llegando durante la transición.

El impacto recae sobre un sector que mueve millones de contactos al año. Según el Ministerio para la Transformación Digital, los operadores han bloqueado ya más de 300 millones de llamadas y 26,6 millones de SMS fraudulentos. La cifra ilustra la dimensión del fenómeno que la norma pretende acotar.

La resolución establece una separación clara entre el departamento comercial y el servicio de atención al cliente. Cada uno operará con prefijos distintos, de modo que el usuario identifique desde el primer tono si al otro lado hay un vendedor o un técnico de soporte. Es el criterio, que el ministro Óscar López defendió al explicar que los usuarios no podrán devolver las llamadas recibidas desde el nuevo prefijo 400.

El fin del truco de la llamada perdida es una de las consecuencias más visibles. Hasta ahora, muchas empresas marcaban y colgaban para que el usuario devolviera el contacto y asegurarse así una conversación comercial sin autorización previa. Con el 400, esa vía queda cortada: el número sirve para recibir, no para devolver.

El prefijo 400 no persigue al estafador, sino que separa la venta legítima del ruido que ensucia toda la categoría.

El pulso entre las telecos, el telemarketing y la CNMC

No todas las partes salen ganando por igual. Los operadores asumen el coste técnico de habilitar el rango y de filtrar en tiempo real, mientras las empresas de telemarketing ven cómo su principal canal de captación se estrecha. Para las telecos, sin embargo, la medida también tiene una lectura comercial: un número limpio y filtrado mejora la reputación de toda la red y reduce el desgaste de marca que generan las llamadas no deseadas.

llamadas comerciales

La comparativa con el mercado europeo ayuda a dimensionar el movimiento. España se convierte en uno de los primeros países de la Unión Europea en reservar un rango específico para las llamadas comerciales dentro de su plan nacional de numeración. Los operadores llevan años pidiendo reglas claras para no cargar con el coste reputacional de un fraude que, en muchos casos, ni siquiera nace en su red.

La CNMC queda como supervisora del cumplimiento, aunque el régimen sancionador remite a la Ley 10/2025 y esta, a su vez, al texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, aprobada en 2007 y recogida en el Boletín Oficial del Estado. Ese cruce normativo puede alargar los expedientes y difuminar la responsabilidad cuando el infractor sea una empresa de mercadotecnia ajena al telco.

Lo que la norma no resuelve: el fraude que llega desde fuera

La mayor grieta de la medida está en su alcance territorial. Buena parte del fraude telefónico ya se emite desde fuera de España, donde la resolución del Ministerio no tiene vigencia. El fenómeno del CLI spoofing, la práctica de suplantar el número que aparece en pantalla, permite a un estafador hacerse pasar por el banco, la comercializadora de luz o el propio operador. El prefijo 400 acota el terreno de las empresas legales, pero no frena a quien llama desde otro país con un identificador falso.

Tampoco resuelve el problema de fondo del modelo. La venta telefónica seguirá existiendo mientras haya un marco legal para ejercerla, y el 400 simplemente ordena quién puede usar qué número. La diferencia depende del consentimiento previo del consumidor. El teléfono sigue sonando.

Para el inversor, el movimiento se inscribe en una tendencia más amplia: la presión regulatoria sobre la economía de la atención. En esta redacción observamos que las operadoras cotizadas, con Telefónica como principal referencia del IBEX 35, vienen sosteniendo que el coste de gestionar reclamaciones por spam supera el margen que deja ese tráfico de terceros. La norma no cambia el negocio, pero sí lo obliga a mostrarse con claridad desde el primer tono.

Queda por ver si el 17 de octubre marca un antes y un después o si, como ocurrió con el Registro de Alias, la transición se alarga más de lo previsto. La CNMC tiene la próxima palabra y el sector mira de reojo la primera tanda de expedientes que decida abrir. La fecha límite para que las empresas tramiten sus números ya está encima, y con ella llegará la prueba de fuego para una norma que aspira a devolver al teléfono la confianza que perdió.

Suplementos para la concentración: qué activos tienen dosis con evidencia y cuáles son solo marketing

Los suplementos para la concentración se multiplican en las estanterías, pero la mayoría no sostiene la promesa. Vamos a los datos: qué activos tienen dosis con evidencia y cuáles son solo marketing.

Qué activos para la concentración tienen una dosis con evidencia

La advertencia no es nueva ni aislada. La Verbraucherzentrale alemana, la red de centros de asesoramiento al consumidor más influyente del país, lleva tiempo señalando que buena parte de los productos ‘para concentrarse’ se venden sin respaldo y, en muchos casos, sin declarar la cantidad real de activo. La industria los rebautiza como nootrópicos y confía en que el envoltorio haga el trabajo. La letra pequeña, casi siempre, dice otra cosa.

Hay activos, sin embargo, con décadas de literatura detrás. El más estudiado es la cafeína: la dosis útil documentada ronda los 100 a 200 miligramos por toma para mejorar el estado de alerta, el tiempo de reacción y la atención sostenida. El matiz importante es que más no es mejor. Por encima de esa horquilla aparece el nerviosismo y se estrecha el foco, justo lo contrario de lo que el comprador busca.

El segundo nombre propio es la L-teanina, un aminoácido presente de forma natural en el té verde. La evidencia apunta a que 100 o 200 miligramos combinados con cafeína, en una proporción cercana a 1:1, mejoran la atención y suavizan la sensación de aceleramiento que deja la cafeína sola. Es una de las combinaciones mejor documentadas del catálogo nootrópico, y también una de las más fáciles de replicar sin pagar de más.

El tercer activo con respaldo es el omega-3, en concreto el DHA. La Unión Europea autoriza la declaración de que el DHA contribuye al mantenimiento de la función cerebral normal con un consumo de 250 miligramos diarios, una cifra que se cubre con dos raciones de pescado azul a la semana o, si no llega la dieta, con un suplemento de calidad. Ojo con la etiqueta: lo que importa es la suma de EPA y DHA por cápsula, no el peso total de aceite de pescado.

Un suplemento útil se mide por la dosis de activo que declara, no por el tamaño de la promesa que imprime en el envase.

La creatina monohidrato, aunque famosa por su papel en la fuerza, se ha colado en el debate de la claridad mental con dosis de 3 a 5 gramos diarios. La evidencia aquí es más joven y menos concluyente que en el rendimiento físico, así que conviene tratarla como un extra razonable, no como una varita mágica. El magnesio, sobre todo en formas como el bisglicinato, también aparece en muchas fórmulas, pero su efecto se relaciona más con la calidad del descanso que con el foco inmediato.

Aquí empieza el terreno del marketing. Las fórmulas que no declaran las cantidades por ingrediente, los complejos con quince extractos en dosis homeopáticas y los productos con azúcar como primer ingrediente comparten una misma estrategia: mucho nombre científico, poca sustancia. Si la etiqueta no dice cuántos miligramos lleva cada activo, no hay nada que evaluar.

El caso más llamativo es el de los productos dirigidos a niños. Los centros de consumo advierten de que no existe evidencia de beneficio real en estos complementos y de que su publicidad juega con una promesa que no puede cumplirse. Un envase con un menor leyendo un libro no demuestra que el producto mejore su concentración. Es puro envoltorio.

Cómo leer la etiqueta de un nootrópico antes de comprarlo

Leer una etiqueta de suplemento es un ejercicio de paciencia y una desconfianza sana. El orden de los ingredientes va de mayor a menor presencia, así que si el azúcar, la maltodextrina, o un edulcorante encabezan la lista, el resto suele ser decorativo. Y si aparece la expresión ‘mezcla propietaria’ o ‘blend’, significa que la marca esconde las cantidades: se puede comprar, pero no se puede saber qué se está pagando.

nootrópicos evidencia

📊 La pauta en cifras

  • Cafeína: 100 a 200 miligramos por toma para el estado de alerta, mejor por la mañana y evitando las horas previas al descanso.
  • L-teanina: 100 a 200 miligramos, combinada con cafeína en proporción cercana a 1:1 para suavizar el efecto estimulante.
  • Omega-3 (DHA): 250 miligramos diarios, la cifra que respalda la declaración autorizada sobre la función cerebral normal.
  • Calidad a buscar: cantidades declaradas por ingrediente, sin azúcar añadido y con el activo en su forma de mayor biodisponibilidad.

Qué dice la evidencia y qué puedes esperar de verdad

El consenso en la literatura de rendimiento es claro en dos frentes y prudente en el resto. La cafeína y su combinación con L-teanina son los activos con estudios más reproducibles y efectos medibles sobre la atención a corto plazo. El DHA cuenta con una declaración autorizada, lo que da una referencia firme de dosis. En cambio, la mayoría de los nootrópicos con nombres exóticos que llenan las estanterías se apoya en estudios pequeños, con muestras reducidas y resultados que no se han replicado.

El matiz honesto es este: ningún suplemento sustituye al sueño, a la exposición a la luz natural por la mañana, al entrenamiento de fuerza ni a una alimentación con proteína y grasas saludables. La base mueve la aguja; el complemento, en el mejor de los casos, la afina. Si el descanso es de seis horas y la carga de trabajo no para, ninguna cápsula va a hacer magia. Para quien ya tiene ordenados esos pilares y busca un empujón puntual, los activos citados son la opción con más sustancia. Para el resto, el ahorro es el mejor nootrópico.

Conviene recordar que esta información es divulgativa y de optimización del estilo de vida: no constituye consejo médico y, ante cualquier circunstancia personal, lo prudente es consultar con un profesional.

⚡ Rutina de Optimización Diaria

  • Ajusta la primera dosis: toma la cafeína antes de media mañana y no después de las cinco de la tarde, para no robarle horas al descanso nocturno.
  • Empareja L-teanina y cafeína: busca una proporción cercana a 1:1, con 100 o 200 miligramos de cada una, y valora el efecto durante una semana.
  • Revisa la etiqueta antes de pagar: descarta cualquier fórmula sin cantidades por ingrediente y prioriza un omega-3 que declare al menos 250 miligramos de DHA por dosis.

Moeve e ISFA realizan un proyecto piloto de uso de diésel 100% renovable en maquinaria agrícola

Moeve ha alcanzado un acuerdo con ISFA (Iberian Smart Financial Agro), compañía líder europea en la producción de almendras y gestión de explotaMoeve ha alcanzado un acuerdo con ISFA (Iberian Smart Financial Agro), compañía líder europea en la producción de almendras y gestión de explotaciones agrícolas sostenibles, para llevar a cabo un proyecto piloto para reducir las emisiones asociadas a la maquinaria agrícola pesada. Esta iniciativa permitirá evaluar el uso de diésel 100% renovable (HVO) en operaciones del sector agrario, el cual puede incorporarse en los motores actuales y reducir hasta en un 90% las emisiones de CO2 en todo su ciclo de vida en comparación con el diésel tradicional.

La prueba, que se inició en el mes de junio y tendrá una duración aproximada de seis meses, se lleva a cabo en las fincas que ISFA gestiona en el término municipal de Logrosán (Cáceres), abarcando una superficie de unas 600 hectáreas. Durante este periodo, Moeve suministrará 15.000 litros de diésel 100% renovable (HVO), producido a partir de residuos orgánicos, que se utilizarán para propulsar una flota de 12 vehículos agrícolas, compuesta por ocho tractores y cuatro cosechadoras. Un 28% de las emisiones de carbono de ISFA proviene de su maquinaria agrícola, a través de este suministro se evitará la emisión de 43 toneladas de CO₂ y se evaluará el desempeño de los combustibles renovables como una alternativa sostenible y de incorporación inmediata para sectores de difícil electrificación como el transporte pesado, aéreo y marítimo.

Cristina Ballester, directora Comercial del área de Clean Energies de Moeve, ha resaltado: «La reducción de las emisiones asociadas a la actividad agrícola es prioritaria para avanzar en la transición energética y requiere soluciones inmediatas que protejan su competitividad. Los biocombustibles 2G permiten avanzar en ese objetivo con una alternativa ya disponible y compatible con los motores actuales”.

Por su parte, Iker Baron, socio y director de Sostenibilidad de ISFA, ha afirmado: “La adopción de biocombustibles 2G es una gran alternativa para alcanzar nuestros objetivos de sostenibilidad sin necesidad de reemplazar nuestra maquinaria a corto plazo”.

Una solución inmediata para reducir las emisiones de la maquinaria agrícola

Los combustibles renovables como el HVO actúan como una solución inmediata para reducir las emisiones de carbono del transporte, ya que son químicamente homólogos a los combustibles tradicionales y, por tanto, compatibles con los motores actuales. Además, los biocombustibles 2G promueven la economía circular al dar una segunda vida a un desecho, como pueden ser los residuos agrícolas o los aceites de cocina usados.

Para garantizar el acceso al diésel 100% renovable, Moeve avanza, junto a su socio Apical, en la construcción de una nueva planta de biocombustibles 2G en Huelva, que se integrará en el mayor complejo de biocombustibles de segunda generación del sur de Europa. Con una inversión acumulada de 1.200 millones de euros y una capacidad de producción flexible de 500.000 toneladas anuales de HVO y combustible sostenible de aviación (SAF), esta infraestructura es clave para alcanzar el objetivo de la compañía de liderar el mercado ibérico de los biocombustibles 2G con 2,5 millones de toneladas anuales en 2030.

Aislamiento ‘low cost’: 5 trucos para bajar el recibo de la luz y el gas aislando ventanas y puertas con materiales baratos de la ferretería

Burlete adhesivo de espuma o silicona: tapar las rendijas del marco por menos de 5 euros

A view of a city street with palm trees through a window
Foto de Alina Grubnyak en Unsplash

Un rollo de burlete autoadhesivo de espuma de poliuretano cuesta 2,39 euros en Bauhaus (10 metros, para desajustes de 1 a 5 milímetros) y los perfiles de silicona o caucho autoadhesivos de 6 metros se mueven entre los 5 y los 11 euros según marca y grosor. Es, con diferencia, el truco más barato de la lista, y también el más fácil de aplicar: no hace falta taladro, ni obra, ni conocimientos de bricolaje. Basta limpiar el marco con alcohol, medir, cortar a tijera y pegar presionando; una ventana queda sellada en unos 10 o 15 minutos y el material se adapta igual a marcos de aluminio, PVC o madera. Antes de comprar conviene medir la rendija: por debajo de 3 milímetros basta una espuma fina; entre 3 y 6, una más densa.

En resultados, es una de las medidas con mejor relación coste-beneficio según las guías de eficiencia energética: sellar las infiltraciones de puertas y ventanas con burletes o silicona permite recortar entre un 5% y un 15% el consumo anual de calefacción y refrigeración de una vivienda, y algunas marcas elevan el ahorro hasta el 20% o el 40% cuando el marco está muy desajustado. El propio IDAE incluye tapar las rendijas entre las recomendaciones básicas de ahorro doméstico. Sus límites: la espuma se aplasta y se cuartea, por lo que conviene renovarla cada temporada o cada dos años, mientras que la silicona aguanta hasta cinco; y no arregla el frío que atraviesa un cristal simple.

Plástico termorretráctil de ventana: una ‘doble ventana’ por unos 8 euros

Fachada minimalista que muestra dos ventanas sobre paredes verdes contrastantes.
Foto de Jan van der Wolf en Pexels

Es, en la práctica, un doble acristalamiento de quita y pon. El producto es una lámina muy fina de polietileno o poliéster que se fija al marco —no al cristal— con cinta de doble cara y se tensa con el aire caliente de un secador de pelo hasta quedar lisa y casi transparente. Al quedar tirante deja entre el plástico y el vidrio una cámara de aire quieto de uno a tres centímetros, y ahí está toda la gracia: el aire inmóvil conduce mal el calor, exactamente el mismo principio que aprovecha una ventana de doble vidrio. Sobre un cristal sencillo, esa cámara puede casi doblar su resistencia térmica y recortar la pérdida de calor por el vidrio en torno a un 25-40%; si la ventana ya es de doble vidrio moderna, el margen baja al 20-25%. Todo por unos 8 euros el kit, que viene a salir a dos o tres euros por ventana.

Su gran baza en una lista de soluciones ‘low cost’ es que no toca nada: se pega, se tensa y en primavera se retira, sin obra, sin profesional y sin pedir permiso al casero, algo decisivo en una vivienda de alquiler. Además de frenar la pérdida de calor, corta esa corriente de aire frío que se desprende del cristal —la sensación de que «entra aire» con la ventana cerrada— y reduce la condensación de las mañanas en los vidrios, que es la antesala de la humedad y el moho. Conviene saber sus límites: no arregla una carpintería rota, obliga a renunciar a abrir esa ventana durante la temporada y no debe usarse en huecos que sean salida de emergencia. Si el sellado queda mal, la humedad puede colarse entre el plástico y el vidrio. Aun así, por precio y por reversibilidad, es la vía más barata de conseguir una ‘doble ventana’.

La caja de la persiana: el agujero oculto por el que se escapa el calor

a cat sitting on a window sill in front of a pink wall
Foto de Sarah Sheedy en Unsplash

El cajón de la persiana es uno de los puentes térmicos que el propio Código Técnico de la Edificación (DB-HE) señala como habituales en la envolvente, y por eso aparece en los cálculos de demanda energética de las viviendas. El problema no es anecdótico: muchas cajas están literalmente vacías, sin aislamiento interior, y su tapa queda sujeta a la pared sin sellado. Como la persiana necesita aberturas para que pasen las lamas y la cinta, el conjunto nunca es estanco, así que el aire frío entra y el calor de casa sale sin que se note a simple vista. A eso se suma el recogedor, el punto por el que asciende la correa: ese hueco funciona como un pequeño conducto y, cada vez que la cinta sube y baja, arrastra aire y polvo. Comprobarlo es sencillo: basta con abrir la tapa y acercar la mano, o pasar un mechero encendido, para ver si la llama se inclina.

La buena noticia es que se corrige con material de ferretería. Los kits específicos combinan una capa de aluminio reflectante con burbuja de polietileno de entre 4 y 15 mm, se cortan a medida y se fijan con grapas o cinta adhesiva; un rollo de 1,2 x 0,25 m (unos 0,3 m² de cobertura) ronda los 9 euros en grandes superficies. También sirven planchas de poliestireno expandido o extruido y lana mineral, siempre que no bloqueen el giro del eje. El proceso se repite igual en todos los casos: bajar la persiana, desmontar la tapa, limpiar la superficie, recortar el aislante y sellar las juntas con silicona o sellador acrílico antes de cerrar. Para el recogedor existen pasacintas con cepillos y fieltros que, según el fabricante, llegan a recortar hasta un 98% las pérdidas por ese punto. Son minutos de trabajo y muy poco dinero para que aislar la ventana no sirva de poco.

Faldón y burlete de cepillo para el bajo de la puerta

green wooden door beside white wall
Foto de Pawel Czerwinski en Unsplash

La rendija entre la hoja y el suelo suele ser la fuga de aire más generosa de una vivienda, y sellarla es el primer paso de cualquier plan de aislamiento barato. Un burlete de cepillo o un faldón cuestan entre 4 y 7 euros el metro en cualquier ferretería: hay modelos adhesivos desde unos 4,25 euros, las tiras de cepillo habituales de marcas como Inofix rondan los 6-7 euros y los perfiles de aluminio con cerdas de nailon se quedan en torno a 7 euros. Es una inversión mínima frente al gasto de calefacción. La mayoría se pega al canto inferior de la puerta sin taladrar ni atornillar, se recorta a medida con unas tijeras o una sierra pequeña y se retira sin dejar residuo, algo decisivo en pisos de alquiler.

La elección depende del suelo y de la holgura. El cepillo —cerdas de nailon o polipropileno montadas en un perfil de plástico o aluminio— barre el suelo al abrir y cerrar, se adapta a superficies irregulares como cerámica, parquet o moqueta y no ralla el pavimento; algunos modelos cubren huecos de hasta 15 milímetros e incluso 2,8 centímetros, con desniveles de hasta un centímetro. El faldón, con una goma o silicona que apoya directamente, sella bien en suelos lisos pero roza más. Antes de pegar conviene limpiar y desengrasar el canto con alcohol y esperar 24 horas antes de usar la puerta: el adhesivo falla en superficies sucias y el cepillo se desgasta con el uso, así que toca revisarlo. La versión atornillada aguanta mejor que la adhesiva.

Sellador acrílico y espuma de poliuretano: cerrar grietas fijas y pasos de instalaciones

Sigue estos trucos para tapar grietas en la pared y en el techo de tu casa 10 Merca2

El sellador acrílico resuelve las grietas que ya no se mueven. Un cartucho de 300 ml en base acuosa ronda los 4 euros (en Leroy Merlin se ha visto desde 3,69 €) y rinde entre 8 y 15 metros de cordón, según el grosor. Se aplica con una pistola de masilla sobre superficies limpias y secas, con el producto entre 5 y 40 °C, y vale para fisuras en paredes y techos igual que para el contorno de marcos, alféizares, zócalos y rodapiés. Frente a la silicona tiene una baza decisiva en interior: es pintable a los 30 minutos, se puede lijar una vez curado y los restos frescos se limpian con agua, así que no arruina el acabado. Queda descartado para zonas permanentemente húmedas o juntas muy elásticas, donde toca silicona.

Para huecos grandes y pasos de instalaciones entra en juego la espuma de poliuretano monocomponente. Un bote de 750 ml cuesta en torno a 9 o 10 euros y puede generar entre 40 y 45 litros de espuma, porque expande hasta tres veces su volumen al contacto con la humedad del aire. Su conductividad térmica ronda los 0,033-0,037 W/mK y suma aislamiento acústico, lo que la convierte en barrera contra corrientes de aire, frío y ruido en pasatubos, cajas de persianas, rejillas y el perímetro de ventanas y puertas. Hay que rellenar solo entre el 30% y el 50% del hueco, dejarla curar (cortable a los 30-60 minutos, secado total en 12-24 horas) y protegerla de la luz solar directa, que degrada su superficie con el tiempo.

Real estate prime: el diseño de autor que revaloriza la vivienda de lujo

0

En el real estate prime de la costa este de Estados Unidos, el diseño de autor ha dejado de ser un adorno para convertirse en una palanca de valoración. He seguido con atención el proyecto que el diseñador Ryan Lawson ha cerrado en Connecticut, y el caso explica bien hacia dónde asigna capital el inversor de patrimonio alto: ya no se paga solo el metro cuadrado, se paga la firma que lo interpreta.

La propiedad es una casa colonial de 300 años. Su propietaria, la empresaria de restauración Rose Bonura —dueña del restaurante Rosie, en New Canaan—, encargó a Lawson la ampliación de la vivienda. El punto de partida era un garaje sin cimientos y en riesgo de derrumbe, una estructura que nadie habría lamentado perder. «Era viejo, pero no histórico», resume el diseñador.

Tres años después, ese cobertizo es un ala completa de la casa, levantada con un granero de madera de estructura post-and-beam construido por Country Carpenters, en Hebron.

El resultado no es una suma de estancias, sino una segunda vivienda que dialoga con la original hasta parecer la mitad que le faltaba. Lawson, afincado en Nueva York, fundó su estudio en 2005 y se ha labrado una reputación de mix-master: alguien capaz de superponer siglos y continentes en una misma habitación sin que el conjunto resulte forzado. Ese posicionamiento tiene precio, y el mercado del lujo residencial lo paga.

El diseño de autor añade metros y valor, no solo estilo

En un mercado prime saturado de oferta homogénea, la firma de autor funciona como un sello de singularidad. La casa de Bonura combina apliques venecianos del siglo XVII, hallados en la feria de anticuarios Mercanteinfiera de Parma, con una lámpara de Ingo Maurer que aún conserva las etiquetas de vino del restaurante de Los Ángeles donde colgó.

En el salón, un textil Suzani sobre un simple riel oculta un televisor que nadie adivinaría. La vivienda se comporta como una pieza única. Y las piezas únicas no compiten por precio: compiten por escasez.

Esa lógica es la que sostiene la revalorización. Cuando el comprador puede replicar la misma casa en cualquier promoción nueva, el activo pierde el diferencial. Cuando no puede —porque el proyecto depende de una firma, de una colección de piezas y de una historia—, el precio de reposición deja de ser la referencia. El mercado de Nueva Inglaterra lleva años premiando esta asimetría, y lo hace con independencia de la marcha del ciclo.

Qué paga el inversor de patrimonio alto por la firma

Para un family office, el atractivo del residencial prime no está en la decoración, sino en la preservación del capital con un componente de mejora. El corredor de Greenwich y New Canaan concentra algunos de los códigos postales más caros de Estados Unidos, y en ese segmento la calidad arquitectónica dejó de ser un gusto para convertirse en un requisito de entrada.

En el residencial de lujo, la firma de autor no compite por precio: compite por una escasez que no se puede replicar con cemento nuevo.

El diseño de autor reduce el tiempo de venta y ensancha la horquilla de compradores dispuestos a pagar prima. Eso sí, exige un horizonte largo. Una intervención como la de Lawson no se improvisa ni se recupera en dos ejercicios: es una apuesta de posicionamiento que se amortiza en décadas, no en trimestres.

diseño de autor arquitectura

Análisis: el diseño como cobertura de capital en el ciclo

Llevo años sosteniendo que el real estate prime se comporta menos como un activo inmobiliario y más como un objeto de colección con techo. La casa de Connecticut lo confirma: el valor no está en los metros, sino en la imposibilidad de reproducir el conjunto. En los ciclos de tipos altos, el residencial prime de calidad excepcional ha resistido mejor que la promoción estándar, porque su comprador no financia con deuda barata, sino con patrimonio consolidado.

La advertencia es la liquidez. Una vivienda intervenida por un diseñador de renombre puede tardar más en encontrar comprador que una casa convencional del mismo precio, porque el universo que valora ese sello es más estrecho. Es el mismo fenómeno que en el mercado secundario relojero: la pieza singular sube con fuerza, pero tarda en rotar. Quien busque revalorización agresiva a corto plazo se equivoca de activo.

El diseño de autor no garantiza liquidez; garantiza que, cuando el comprador aparece, paga una prima que el mercado estándar no reconoce.

Conviene recordar que este tipo de prima no es un fenómeno nuevo, pero sí más visible ahora que el capital busca refugio en lo tangible y verificable. El próximo test llegará con la temporada alta de transacciones del residencial prime en la costa este, ya en 2027, cuando el mercado mida si el diferencial del diseño se consolida o empieza a corregir.

💎 Veredicto Wealth

El residencial prime intervenido por una firma de autor es un activo de preservación de capital con prima de escasez, adecuado para horizontes superiores a una década. El riesgo a vigilar es la liquidez en el tramo superior, donde el comprador que valora el sello tarda en aparecer.

Ibai Llanos y Piqué invierten en Plesh: así es la startup española de snacks de chocolate

La startup Plesh cierra una inversión de 3,75 millones de euros liderada por Ibai Llanos y Gerard Piqué. El creador de contenido vasco y el exfutbolista del Barça entran como socios individuales en la empresa catalana de snacks de chocolate sin azúcares añadidos. La operación refuerza el peso del capital de celebridades en el ecosistema emprendedor español.

Claves de la operación

  • Una ronda de 3,75 millones de euros con Ibai Llanos y Gerard Piqué como inversores individuales. La compañía no desvela la identidad del resto de participantes ni la valoración posterior a la operación.
  • Plesh ya vende en más de 3.000 puntos de cadenas como Carrefour, Alcampo, Bonpreu, Ametller Origen, Cal Fruitós y Areas. La entrada de los creadores busca empujar la marca fuera de España.
  • La empresa facturó 147.000 euros en 2025 y registró pérdidas de 601.000 euros, según los últimos datos del Registro Mercantil. La ronda llega cuando el negocio todavía está en fase de construcción.

El salto de Plesh: de Barcelona al escaparate de Ibai y Piqué

Plesh nació en 2024 de la mano de Jaume Betrian, Juan Umbert y Adrià Colominas. La firma diseña tentempiés de chocolate con fibras vegetales y sin azúcares añadidos, una categoría que ha ido ganando espacio en la cesta de la compra. El diseño y el marketing se concentran en la sede de Barcelona; la producción se externaliza a fábricas de terceros en Catalunya.

No es la primera vez que Piqué se sienta a la mesa de esta compañía. Hace dos años participó en una ronda de 1 millón de euros junto a los deportistas Marc Gasol y Rudy Fernández, los empresarios hermanos Boix de Noel Alimentación y los fondos Demium y BStartup, el brazo de capital riesgo de Banco Sabadell. La nueva operación multiplica casi por cuatro la anterior inyección de capital y eleva el perfil mediático de la marca.

Con solo ocho personas en plantilla, la compañía apuesta por una estructura ligera y por la tracción en el canal de alimentación. Los productos ya se venden en grandes superficies y en estaciones de servicio, un despliegue comercial que la ronda debería acelerar en los próximos meses. El escaparate mediático no cotiza en bolsa. El producto tendrá que hablar.

El capital de celebridades se consolida en el ecosistema español

La entrada de Ibai y Piqué no es un caso aislado. En los últimos años, figuras del deporte, el streaming, y la música han convertido las startups de consumo en un vehículo habitual para diversificar patrimonio y ganar visibilidad. La fórmula se repite: el fundador aporta el producto, el inversor famoso aporta alcance, no gestión. En una categoría tan dependiente de la notoriedad como la alimentación saludable, ese alcance vale tanto como el dinero.

El dinero abre la puerta, pero en alimentación quien decide es la cesta de la compra, y ahí todavía no hay atajos.

Ibai Llanos acumula millones de seguidores y ya ha demostrado capacidad para mover audiencias en proyectos propios. Piqué, por su parte, ha construido un ecosistema empresarial alrededor de la Kings League y de otras inversiones. La combinación convierte a Plesh en un caso de estudio sobre cómo el capital reputacional entra en un sector donde la noticia pesa tanto como la composición nutricional. Cuentas claras, por ahora.

El fenómeno no es nuevo, pero sí cada vez más intenso. España ha visto nacer en los últimos años decenas de marcas de consumo dispuestas a crecer a golpe de comunidad, y muchas han apostado por fichar a caras conocidas para acelerar el reconocimiento. La diferencia de Plesh es que no parte de cero: ya tiene distribución física y producto colocado en las estanterías. El reto no es darse a conocer, sino retener al comprador después del primer envase.

Ibai Piqué startup

Lo que la ronda no resuelve: pérdidas, dependencia y una valoración sin cifra

Los números obligan a moderar el entusiasmo. Plesh facturó 147.000 euros en 2025 y perdió 601.000, un desequilibrio lógico en una empresa de dos años pero que sitúa la rentabilidad todavía lejos. La producción externalizada reduce la inversión en activos, aunque limita el control sobre márgenes y plazos. Y la dependencia del tirón mediático de dos socios concretos es un arma de doble filo: la atención se construye rápido y se diluye igual de rápido.

El precedente español invita a la prudencia. La categoría de alimentación saludable ha visto entrar y salir a decenas de marcas en la última década, y muy pocas han alcanzado escala rentable sin un socio industrial potente detrás. Aquí la compañía cuenta con el respaldo de BStartup, el vehículo de Banco Sabadell, uno de los bancos del IBEX 35 con mayor actividad en el segmento de empresas emergentes. Esa conexión aporta credibilidad financiera, pero no sustituye un modelo de negocio que aguante sin el escaparate puntual.

La próxima ronda y el primer ejercicio completo con Ibai y Piqué como socios serán la prueba real. Si la marca convierte notoriedad en ventas recurrentes y recorta pérdidas en 2027, la operación habrá valido la pena. Si no, quedará como un capítulo más del capital de celebridades que brilló en el anuncio y se apagó en las cuentas. Queda camino.

Six Flags Magic Mountain energiza el mayor proyecto solar carport de EE.UU. con 12,37 MW

Six Flags Magic Mountain energiza en Los Ángeles un proyecto solar carport de 12,37 MW con Solar Optimum, el mayor de California, para compensar el 100% del consumo del parque.

12,37 MW sobre el aparcamiento: así es el mayor carport solar de California

El proyecto convierte las plazas de aparcamiento del parque de atracciones en una cubierta fotovoltaica de 12,37 MW. La fórmula se llama carport solar: los módulos se elevan sobre una estructura que sigue dando sombra al vehículo, de modo que un suelo ya urbanizado se aprovecha dos veces y la electricidad se genera a pocos metros de donde se consume. El desarrollo lo ha llevado a cabo la la compañía Solar Optimum, especialista estadounidense en instalaciones comerciales sobre aparcamiento.

Según el promotor, la instalación está dimensionada para cubrir el 100% del consumo eléctrico del recinto. Es una afirmación verosímil en un negocio con picos de demanda en las horas centrales del día, justo cuando la fotovoltaica rinde al máximo. La información disponible del proyecto no detalla, en cambio, la producción anual en GWh, la inversión comprometida ni el ahorro previsto en la factura.

Ojo con el dato. En una instalación de autoconsumo comercial, la potencia en megavatios es la parte vistosa; la letra pequeña está en la producción real, en el precio de la electricidad que sustituye y en la vida útil de la estructura. Sin esos tres números, el título de mayor carport solar de California se sostiene, pero el retorno económico queda sin demostrar sobre el papel.

Vamos al contexto, que ayuda a dimensionar el acierto. California es el mercado solar más maduro de Estados Unidos y también el que más sufre el vertido de excedentes y los precios negativos en las horas centrales de sol, el fenómeno que el sector conoce como curva del pato. Autoconsumir en el punto de consumo alivia esa presión sobre la red y evita pagar peajes de transporte y distribución.

El kilovatio más barato es el que no necesita ni red, ni nueva subestación, ni permisos de transporte: se genera sobre el propio aparcamiento.

La letra pequeña del autoconsumo comercial en Estados Unidos

El negocio del autoconsumo comercial se sostiene sobre tres patas: el crédito fiscal a la inversión del 30% que mantiene la Inflation Reduction Act, la amortización acelerada del activo y, sobre todo, el precio minorista de la electricidad, que en California figura entre los más altos del país. Cuando la factura evitada es elevada, el plazo de retorno se acorta. Pura aritmética.

El compromiso se firma en una diapositiva; la acción se mide en megavatios conectados y en facturas que bajan.

Ahí está la frontera entre una intención y un hecho. Un parque de atracciones que firma 12,37 MW inmoviliza capital y asume un riesgo operativo; una declaración de neutralidad con horizonte 2050 no compromete nada este año. Lo primero se audita en la próxima memoria de sostenibilidad. Lo segundo, de momento, solo se cree.

La fuente original califica la instalación como el mayor carport solar de California y uno de los mayores de Estados Unidos en un único emplazamiento. El matiz importa: los rankings de este tipo de proyectos cambian según se midan por potencia instalada o por superficie cubierta, y ningún organismo independiente homologa esa clasificación.

📊 Impacto ecológico en cifras

  • Capacidad instalada: 12,37 MW de potencia fotovoltaica en marquesinas sobre aparcamiento.
  • Cobertura: diseñada para compensar el 100% del consumo eléctrico del parque, según el promotor.
  • Inversión: no detallada en la información disponible del proyecto.
  • CO2 evitado: sin cifra publicada; el promotor no desglosa emisiones evitadas.

Del aparcamiento del parque a la fábrica: el efecto dominó del autoconsumo

El precedente importa. Los carports comerciales dejaron de ser una rareza en Estados Unidos cuando aparcamientos de oficinas, centros logísticos y recintos deportivos empezaron a cubrirse con módulos: la estructura ya existía, el suelo ya estaba pavimentado y el consumo estaba justo debajo. Six Flags traslada esa lógica a un negocio con estacionalidad extrema, picos de consumo en verano y una factura eléctrica que pesa en la cuenta de resultados.

La comparación europea resulta útil. En España, el autoconsumo fotovoltaico comercial avanza con la misma lógica de doble uso del suelo, y el reporting obligatorio de sostenibilidad ya exige a las grandes empresas declarar sus emisiones de alcance 2, las asociadas a la electricidad comprada. Un proyecto como este no es solo un ahorro: es una línea menos en el inventario de emisiones y un argumento verificable ante inversores que hoy leen la Taxonomía Verde con la misma atención con que ayer leían el beneficio por acción.

Queda un hueco por cubrir. El autoconsumo industrial y comercial crece en Europa al calor de la bajada del precio de los módulos, pero la estructura de precios eléctricos hace que el retorno sea más estrecho que en California, donde la electricidad minorista es cara. La lección replicable no es la potencia concreta: es el uso de suelo ya artificializado, un criterio que los verificadores europeos miran con lupa cuando una empresa declara una inversión como sostenible. Para calibrar el tamaño del mercado estadounidense, las estadísticas de la EIA siguen siendo la referencia oficial.

El detalle que cambia todo es el calendario. Un carport solar se construye en meses y genera desde el primer día; las metas de neutralidad corporativa se fijan a 2030 o 2050 y admiten compensaciones de por medio. Por eso conviene mirar la potencia antes que el comunicado. 12,37 MW son un hecho físico verificable. Un objetivo a 2050, todavía no. Si un parque de atracciones cubre su consumo sobre su propio aparcamiento, sus proveedores tienen un argumento menos para no hacer lo mismo.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 12,37 MW de generación distribuida sobre suelo ya urbanizado, sin ocupar terreno agrícola ni natural.
  • Modelo que cambia: el aparcamiento deja de ser coste de pavimento y pasa a ser activo energético de la compañía.
  • Para las próximas generaciones: la cubierta fotovoltaica seguirá generando electricidad durante décadas sin ocupar un solo metro de terreno natural.

La privacidad de los coches conectados: venden datos de frenado y ubicación a empresas desconocidas

La privacidad de los coches conectados deja de ser una sospecha: 19 de cada 21 vehículos analizados envían datos a terceros. El conductor medio no sabe a quién, ni con qué fin.

El estudio, firmado por investigadores de la Universidad Northeastern en colaboración con Consumer Reports, confirma que esos terceros incluyen redes de publicidad, seguimiento y analítica que nadie autoriza de forma explícita. Para medirlo, el equipo monitorizó el tráfico de red de 21 coches nuevos y 30 aplicaciones complementarias.

Claves de la operación

  • 19 de 21 coches filtran datos a externos. Solo dos modelos analizados no contactaron con ningún dominio ajeno. El resto envió telemetría a al menos una empresa externa.
  • El software del coche decide cuánto se filtra. David Choffnes, responsable del proyecto, vincula el volumen de datos con la plataforma elegida por el fabricante, como el Android Automotive de Google.
  • El consentimiento no basta si nadie lo lee. Siete fabricantes sostienen que revisar los términos del servicio es responsabilidad del usuario, una carga que el propio estudio califica de inviable.

El rastro invisible que tu coche deja en cada trayecto

Para aislar el tráfico de cada vehículo, el equipo aparcó los coches dentro de una jaula de Faraday que bloquea las señales inalámbricas. La mayoría eran eléctricos, lo que permitió mantener los sistemas encendidos sin motores de combustión en marcha.

Los resultados dibujan un mapa incómodo. Más de la mitad de los vehículos contactó con dominios de publicidad, seguimiento o analítica. Un Tesla Model 3 llegó a conectar con 34 de esos dominios, el registro más alto del estudio, seguido por un Cadillac Lyriq, un Chevrolet Blazer, un Lucid Air y un Tesla Cybertruck.

En el otro extremo, el Nissan Ariya, el Range Rover, el Mercedes EQS y el Buick Envista no contactaron con ninguna de esas redes externas. La diferencia no depende del precio del coche, sino de las decisiones de software que cada fabricante toma en fábrica.

El coche moderno no se limita a registrar cómo conduces: convierte cada frenada en un activo que circula por redes que el dueño nunca llega a ver.

Android Automotive y la publicidad: el socio que lo ve todo

La elección del sistema operativo condiciona directamente cuánta información escapa del vehículo. Consumer Reports señala que varias empresas receptoras cumplen una doble función: suministran el software que corre dentro del coche, como el Android Automotive de Google, y a la vez gestionan las plataformas publicitarias con las que se segmenta a la audiencia. Un vehículo conectado es, en la práctica, un dispositivo móvil con ruedas.

El estudio apunta a Amazon, Google, Meta, Microsoft, Pinterest, Snap y Yahoo como los mayores receptores de datos de vehículos. Ninguno de ellos fabrica coches, y todos venden publicidad o servicios en la nube.

Las aplicaciones móviles asociadas presentan un balance aún peor. De las 30 analizadas, 28 enviaron información a al menos una empresa externa de publicidad o analítica. Siete compartieron datos personales como el nombre del propietario, el número de bastidor (VIN) o la ubicación precisa. Cuatro aplicaciones de General Motors —myCadillac, myChevrolet, myBuick y myGMC—, junto con HondaLink, MyNissan y Lincoln, combinaron el VIN con una dirección de correo o la ubicación.

datos coches conectados

Los datos que acaban en aseguradoras, bancos y farmacéuticas

Vincular el número de bastidor con datos más personales, como una cuenta de correo o la ubicación, es lo más delicado del conjunto. Permite que una gran empresa conecte a un conductor concreto con los perfiles comerciales que vende el mercado de datos. Consumer Reports sostiene que esos perfiles llegan a bancos, aseguradoras y farmacéuticas, que los usan para adaptar las condiciones de sus préstamos, seguros u ofertas.

La trampa de la exclusión voluntaria es donde el sistema se vuelve realmente opaco. Aunque el conductor pueda desactivar ciertas funciones, las más populares dejan de operar cuando se niega el consentimiento, y en algunos casos el vehículo ni se puede conducir. La advertencia de Tesla a quienes rechazan su acuerdo de intercambio de datos sostiene que la decisión puede provocar reducción de funcionalidad, daños graves o inoperatividad.

Mozilla ya había concluido en 2023 que los coches eran la peor categoría de productos en materia de privacidad de cuantas había revisado. El nuevo trabajo confirma esa sospecha midiendo lo que ocurre en la carretera, no solo lo que prometen las políticas de privacidad.

La lectura para el mercado español es incómoda: España no tiene hoy un fabricante nacional capaz de marcar un estándar propio de transparencia, y las plantas de Stellantis, Volkswagen o Ford que operan en el país siguen las políticas de sus matrices.

Honda marcó la diferencia al reaccionar. Tras conocer las conclusiones del estudio, pidió a su proveedor Amplitude que eliminara todos los datos de ubicación recibidos y dejó de enviárselos. General Motors, Nissan y Stellantis adoptaron respuestas más defensivas, escudándose en que algunos destinatarios tienen prohibido usar o vender esa información.

Ahí está el nudo del asunto. El dato relevante no es que el coche recopile telemetría, sino que la cadena de custodia se pierde a partir del segundo salto. El fabricante conoce al primer receptor, pero casi nunca controla al tercero ni al cuarto.

La presión regulatoria avanza despacio en este terreno. El Reglamento General de Protección de Datos fija el marco general, y el reglamento europeo de datos (Data Act) empieza a ordenar quién puede explotar la información que generan los dispositivos conectados, pero ninguno ataca de frente la telemetría automovilística. La próxima revisión de las directrices del Comité Europeo de Protección de Datos sobre vehículos conectados será la prueba de si Bruselas está dispuesta a mover ficha. Más contexto institucional, en la web de la Universidad Northeastern. Hasta entonces, la alternativa realista es la que describe el propio estudio: no hay coche nuevo del todo privado. La decisión que marca la diferencia no es la del conductor, sino la del fabricante.

La IA abre a las pymes una nueva oportunidad para competir con capacidad de gran empresa

0

NODUS, compañía especializada en la construcción y despliegue de infraestructuras de IA que permiten a las empresas aumentar su capacidad operativa de forma integrada, gobernada y bajo su propio control, indicó que el principal potencial de la IA para una pyme está en hacer más con la misma estructura, crecer y competir en ámbitos donde hasta ahora la escala suponía una barrera.

Señaló que el tamaño ha condicionado históricamente la capacidad de una pyme para absorber más actividad, internacionalizarse o competir con organizaciones dotadas de mayores recursos. Sin embargo, sostiene que la incorporación de la Inteligencia Artificial permite a las pymes aumentar capacidad operativa sin necesidad de crecer en infraestructura.

Según NODUS, los datos empiezan a mostrar el impacto de este cambio, y añadió que Gusto Insights concluye que el 32% de las pequeñas empresas que cuentan con una estrategia definida de IA asegura haber conseguido mejoras de productividad superiores al 20%. Otra investigación de Brynjolfsson, Li y Raymon publicada en’ The Quarterly Journal of Economics’ observó un aumento medio de la productividad alrededor del 15% en trabajadores que utilizaban asistencia basada en IA en el contexto analizado.

La productividad se sitúa como una de las principales palancas que puede permitir a las empresas de menor tamaño hacer más con los mismos recursos. “Durante años, una pyme ha competido con una limitación estructural. Su capacidad estaba muy vinculada al número de personas que podía incorporar. La IA cambia esta ecuación. Puede dar más músculo a la organización sin que su estructura tenga que crecer al mismo ritmo”, explicó Albert Pijuan, CEO y fundador de NODUS.

Añadió que la oportunidad es especialmente relevante porque las pymes todavía parten de una menor adopción de la IA. En Europa, el 17% de las pequeñas empresas utiliza esta tecnología, frente al 30,36% de las medianas y el 55,03% de las grandes. Para NODUS, esta brecha implica una oportunidad para aprovechar unas estructuras más compactas y menos complejas para integrar la IA de manera transversal.

NODUS señaló que apuesta por un modelo de organización híbrida, una infraestructura en la que personas y Digital Workers trabajan dentro de una misma arquitectura operativa. Las personas mantienen las funciones de criterio, responsabilidad, decisión, supervisión y creatividad, mientras que los trabajadores digitales aportan capacidad, velocidad y escalabilidad de los procesos.

Un ejemplo de esta transformación, explicó, es Olimpfruit, empresa agroalimentaria especializada en recolección, manipulación y distribución de fruta para el mercado nacional y la exportación, con una plantilla de 30 trabajadores. Su actividad está sometida a una fuerte estacionalidad y a picos de volumen que obligan a coordinar equipos de campo, almacén, logística, administración y clientes nacionales e internacionales. El reto era construir una estructura capaz de absorber más actividad sin multiplicar al mismo ritmo la complejidad administrativa y operativa.

Para ello, NODUS implantó tres Digital Workers especializados en estructuración de pedidos, onboarding y trazabilidad del personal de campo, coordinación de stock y activación comercial. La nueva capa operativa conecta información procedente de distintos canales y sistemas, mantiene puntos de validación humana y permite disponer de una visión más estructurada de pedidos, trabajadores y stock. La implantación permitió a Olimpfruit reducir errores en campaña, mejorar la coordinación entre campo, almacén y ventas, reforzar la trazabilidad y disponer de una base más sólida para escalar la actividad con equipos híbridos y sin sustituir los sistemas existentes.

Para Albert Pijuan, CEO de NODUS, el debate “no debería ser cuántas personas puede sustituir la IA, sino qué nueva capacidad puede aportar a una empresa”. “Una pyme que puede gestionar más clientes, ampliar servicios o entrar en nuevos mercados tiene más opciones de crecer. La tecnología debe estar al servicio del talento y de la competitividad”, concluyó Pijuan.

Bitcoin afronta octubre con cuatro presiones: baja liquidez, ETFs, Irán y Mt. Gox

Bitcoin entra en octubre con la estadística a favor y el contexto en contra. La mayor criptomoneda ha cerrado en verde 10 de los últimos 13 octubres, con una ganancia mediana del 12,73%, según los datos que recopila la plataforma Coinglass. En lo que va de mes sube un 1,98%. Lo complicado es que este año la estacionalidad llega con menos munición que de costumbre.

Sobre la mesa hay cuatro presiones que rara vez coinciden: poca liquidez nueva, una demanda institucional enfriada, un conflicto abierto en Oriente Medio que mueve el precio los fines de semana y una fecha límite, la de Mt. Gox, capaz de devolver al mercado casi 2.900 millones de dólares en monedas.

La liquidez no acompaña: las stablecoins marcan el ritmo

El primer frente es el dinero disponible para comprar. El analista on-chain Darkfost, que estudia los movimientos registrados en la propia blockchain, avisa de que está llegando muy poca liquidez al mercado cripto. La capitalización de las stablecoins, las monedas digitales ancladas al dólar que funcionan como el efectivo del sector, ha perdido 14.000 millones de dólares desde mayo.

Desde septiembre esa reserva ha recuperado 4.000 millones y se sitúa cerca de 270.000 millones de dólares. Para este analista el rebote es demasiado débil como para llevar a bitcoin a nuevos máximos.

Con las ballenas —las carteras grandes— el matiz es distinto. Las direcciones que envían más de un millón de dólares en stablecoins hacia Binance elevaron sus entradas de 30 días hasta 30.500 millones de dólares, frente a los 21.700 millones de poco más de un mes antes. Un aumento superior al 40%, aunque lejos del máximo de octubre de 2025, cuando ese mismo grupo envió más de 61.000 millones.

Darkfost lo atribuye a una mezcla de estacionalidad y de un ambiente cargado por los conflictos, la inflación, y unos rendimientos de los bonos que no dejan de subir.

Octubre ha cerrado en verde diez de los últimos trece años, pero la estacionalidad no compra monedas: eso lo hace la liquidez, y ahora mismo escasea.

Los ETFs de bitcoin pierden fuelle tras el pico del 21 de septiembre

El segundo frente es institucional. Los fondos cotizados (ETF al contado) de bitcoin, vehículos que compran la moneda real y cotizan en bolsa como una acción, firmaron el 21 de septiembre su mejor jornada en casi un año, con 998,95 millones de dólares de entradas netas. Después llegaron cinco sesiones consecutivas de descensos.

Cinco días más tarde, el 28 de septiembre, las entradas se quedaron en 31,07 millones. El 30 los fondos registraron salidas netas de 148,69 millones y rompieron una racha de nueve días en positivo. El 1 de octubre volvieron a terreno positivo con 102,67 millones, según los datos que publica SoSoValue. El saldo de esas cuatro sesiones es de apenas 51,25 millones, cuando la semana anterior habían sumado 2.390 millones.

El volumen negociado cuenta la misma historia: los 12 fondos estadounidenses pasaron de mover 4.570 millones de dólares al día el 21 de septiembre a 1.970 millones el 1 de octubre. Para quien sigue esto desde fuera, los ETF son hoy la principal puerta de entrada del dinero institucional a bitcoin, así que sus flujos funcionan como un termómetro.

precio bitcoin hoy

Irán: el precio que se mueve los fines de semana

El tercer frente llegó por sorpresa el 2 de octubre. Bitcoin subió hasta cerca de 87.000 dólares y perdió el impulso en cuestión de minutos después de que un ataque contra un petrolero en el estrecho de Ormuz borrara la ganancia. Era el sexto ataque a un buque en una semana.

Lo llamativo es la asimetría: el precio del petróleo apenas se movió, mientras el mercado cripto reaccionaba con fuerza. La explicación es sencilla. Bitcoin cotiza las 24 horas, todos los días, así que absorbe los titulares de guerra los fines de semana, cuando las bolsas y el crudo están cerrados.

Estados Unidos ha enviado 2 baterías de misiles Patriot adicionales a Arabia Saudita y Catar para proteger instalaciones energéticas, según la información publicada por Axios, y despliega más buques y tropas. Irán sostiene que el estrecho seguirá cerrado hasta que Washington cumpla 7 condiciones de un acuerdo alcanzado en junio. Y funcionarios estadounidenses han señalado al Wall Street Journal que Trump espera reanudar los bombardeos después de las elecciones de medio término del 3 de noviembre.

En el lado contrario, las señales de tregua también mueven el precio: bitcoin superó los 81.000 dólares cuando Trump sopesó terminar la guerra. Con Ormuz cerrado, cada titular puede empujar en cualquiera de las dos direcciones.

Mt. Gox y su fecha límite del 31 de octubre

El cuarto frente tiene fecha. El fideicomiso de rehabilitación de Mt. Gox, el exchange japonés que quebró en 2014 tras perder cientos de miles de bitcoins y que todavía devuelve el dinero a sus acreedores, debe cerrar los pagos pendientes antes del 31 de octubre.

En las direcciones etiquetadas del fideicomiso quedan 34.387,51 bitcoins, valorados en unos 2.880 millones de dólares, según los datos de Arkham. Si los acreedores reciben las monedas, muchos podrían venderlas. Y hay precedente de que la fecha se mueva: el año pasado el aplazamiento se anunció el 27 de octubre, solo cuatro días antes del límite.

Qué mirar en las próximas semanas

La narrativa del Uptober —el apodo con el que el sector bautiza octubre— tiene una parte de profecía autocumplida y otra de ciclo real. Los datos históricos acompañan, pero el año pasado también se daba por hecho y bitcoin cerró con una caída del 3,69%, su primer octubre en pérdida desde 2018. La estadística describe el pasado; no firma el futuro.

Lo relevante ahora es cómo interactúan las cuatro presiones. Un reparto de Mt. Gox golpearía un mercado con poca liquidez, y con poco dinero disponible cualquier venta mueve el precio más de lo habitual. Si el fideicomiso vuelve a pedir una prórroga, esas monedas seguirán congeladas y la presión saldrá del calendario. Cada titular sobre Ormuz, mientras tanto, seguirá llegando cuando las bolsas estén cerradas.

El sector arrastra, además, una dependencia que viene de lejos: un puñado de gestoras y de carteras grandes concentran buena parte de la demanda. Eso aporta estabilidad cuando entran y volatilidad cuando se detienen. Tres indicadores sirven de termómetro: los flujos diarios de los ETF, la reserva total de stablecoins y el dinero que las ballenas envían a Binance. Con esas señales y dos fechas en el horizonte, el 31 de octubre y el 3 de noviembre, el mes se juega más en los datos que en la costumbre.

El rescate del Palacio de Congresos: Madrid Foro Empresarial exige el fin de 14 años de bloqueo

El cierre del Palacio de Congresos de Madrid continúa prolongándose en el tiempo. Lo que otrora fue uno de los edificios más icónicos de la capital española suma años clausurado, lo que ha permitido que Ifema tome la delantera. Aunque la labor de la institución ferial ha garantizado que la ciudad mantenga su liderazgo en Europa, diversas voces insisten en la necesidad de contar con competencia. Entre ellas destaca Madrid Foro Empresarial, que considera que el aplazamiento de la licitación hasta el 15 de diciembre representa una oportunidad crucial para recuperar el espacio.

Así lo ha manifestado el presidente de Madrid Foro Empresarial, Hilario Alfaro, en una tribuna publicada en El Mundo: «Esta vez el retraso debe servir para garantizar una licitación sólida, con competencia real y todas las garantías. Lo que no puede ocurrir es que diciembre sea el principio de otro aplazamiento», explica el directivo.

Palacio de Congresos de Madrid. Fuente: Agencias

Lo cierto es que el proceso de licitación, anunciado en 2025, ha sido complejo. A pesar del atractivo de la oferta para asumir la explotación del espacio —valorada en 1.500 millones de euros según los datos que maneja Alfaro, a los que se suma un presupuesto de rehabilitación de otros 105 millones—, el concurso ha generado de momento más dudas que certezas entre las empresas interesadas.

El motivo principal de la prórroga en los plazos radica en la imposibilidad material de responder a tiempo a las solicitudes de aclaración sobre los pliegos formuladas por los licitadores. En total, según la Plataforma de Contratación del Estado, se han registrado 158 solicitudes de aclaración, lo que evidencia tanto la complejidad del proyecto como la envergadura de las responsabilidades asumidas. A pesar de ello, Alfaro y el Foro Empresarial lo consideran una prioridad absoluta para la capital.

Un espacio estratégico bloqueado en el corazón de la capital

El presidente de Madrid Foro Empresarial ha recordado la trascendencia del recinto por su ubicación emblemática y por su trayectoria histórica, señalando su clausura como un ejemplo de los problemas estructurales que arrastra la ciudad:

«En plena Castellana, en una de las zonas más importantes de la capital, tenemos un símbolo perfecto de cómo la burocracia y la falta de decisión política pueden bloquear el crecimiento de una ciudad. Muchos madrileños ni siquiera saben ya qué pasó con este edificio. Y eso es lo más grave. Nos hemos acostumbrado a convivir con una infraestructura estratégica cerrada desde 2012, como si fuera normal que la capital desperdicie un gran Palacio de Congresos en el centro».

El verdadero problema es el mensaje que se traslada al exterior: el de una ciudad dinámica, moderna y líder internacionalmente que se muestra incapaz de desbloquear un proyecto estratégico durante 14 años

Asimismo, el directivo ha subrayado que, aunque el cierre total se hizo oficial en 2012, el recinto sufría deficiencias desde mucho antes: «La mitad del edificio lleva inutilizada desde hace 31 años. En 1995, un incendio obligó al cierre de gran parte de su auditorio principal y nunca llegó a recuperarse por completo. Después, tras la tragedia del Madrid Arena, el Ayuntamiento ordenó el cierre total por problemas de seguridad. Desde entonces, lo único que hemos visto son retrasos eternos y administraciones pasándose la pelota unas a otras».

A pesar de que el cierre ha convertido a Ifema en el único gran referente de congresos en la capital, Alfaro defiende que una urbe que aspira a consolidarse como uno de los grandes hubs de negocios europeos no puede depender de un solo recinto: «Ifema ha hecho un trabajo importante y ha sostenido prácticamente en solitario el liderazgo congresual de la ciudad, pero no puede absorber toda la demanda. Defendemos una sana competencia entre espacios. Madrid necesita una segunda gran locomotora para el turismo de negocios y la necesita ya».

Un impacto negativo en la imagen internacional de Madrid

Desde Madrid Foro Empresarial advierten de que la inactividad del edificio no solo genera pérdidas económicas, sino que perjudica directamente la reputación exterior de la capital: «Después de más de una década de retrasos, Madrid necesita grúas trabajando. El verdadero problema es el mensaje que se traslada al exterior: el de una ciudad dinámica, moderna y líder internacionalmente que se muestra incapaz de desbloquear un proyecto estratégico durante 14 años».

Fachada del Palacio de Congresos de Madrid, a 2 de mayo de 2023, en Madrid (España). Fuente: Agencias

Pese a todo, Alfaro recuerda el atractivo de la capital para albergar grandes hitos globales, citando ejemplos como la feria FITUR o históricas visitas multitudinarias como la del papa Benedicto XVI durante la JMJ. «.

La diferencia entre repostar en una gasolinera ‘low cost’ o tradicional en Madrid supera los 15 euros por depósito

Llenar el depósito del coche en la capital madrileña se ha convertido en un ejercicio de cálculo financiero diario. La diferencia económica a la hora de repostar en una estación de bajo coste frente a un surtidor de marca tradicional supera holgadamente los quince euros por vehículo en la Comunidad de Madrid.

Esta marcada brecha en las tarifas no responde a casualidades temporales, sino a dinámicas de mercado asentadas en toda la región. Analizar los datos diarios del ministerio evidencia cómo la elección del surtidor afecta directamente al presupuesto familiar mensual de miles de automovilistas madrileños.

La brecha económica al repostar en la Comunidad de Madrid

El mercado del carburante en la región madrileña muestra divergencias extremas de precio según el municipio y la vía donde decidamos llenar el tanque. La acción cotidiana de repostar gasolina 95 o diésel en cadenas automáticas independientes supone un alivio directo e inmediato frente a las grandes petroleras consolidadas.

En un depósito medio de cincuenta y cinco litros, la brecha de precio alcanza cifras récord que superan los quince euros netos. Este descuadre tarifario se acentúa en zonas periurbanas de la M-40 y grandes avenidas de la periferia, donde la competencia entre marcas es especialmente feroz.

Factores clave del ahorro en estaciones de servicio

Youtube video

Comprender el modelo operativo de estas instalaciones resulta imprescindible para explicar la marcada disparidad en el precio final por litro. Las cadenas baratas reducen sus costes fijos al mínimo indispensable para trasladar esa eficiencia directamente al consumidor final.

  • Ausencia total o reducida de personal en pista durante la jornada diaria.
  • Adquisición de combustible en el mercado mayorista sin intermediación de grandes marcas.
  • Estructura de costes operativos simplificada mediante procesos de autoservicio digitalizados.
  • Menor oferta de servicios complementarios como tiendas de conveniencia o talleres mecánicos.
  • Ubicación estratégica en parcelas industriales con alquileres significativamente más reducidos.

Estructura de costes y aditivos en el carburante mayorista

La procedencia del combustible en España es idéntica para todos los distribuidores comerciales, ya que procede de los mismos depósitos centrales regulados. La diferencia fundamental al repostar en una u otra instalación reside en los paquetes de aditivos específicos que cada compañía añade al producto base.

Las firmas tradicionales invierten sumas millonarias en fórmulas químicas exclusivas orientadas a mejorar el rendimiento del motor a largo plazo. Por su parte, las estaciones independientes utilizan aditivos estándares autorizados que cumplen con creces todas las normativas europeas de calidad y seguridad vial.

El impacto en la movilidad urbana y estaciones de servicio

El crecimiento exponencial de las redes de bajo coste ha transformado los hábitos de transporte de los conductores madrileños en los últimos años. Buscar alternativas más económicas es prioridad absoluta ante el aumento constante del gasto fijo vinculado al vehículo privado.

Hábitos de consumo en el área metropolitana

El perfil del usuario ha cambiado de forma radical en toda la autonomía. Antes se priorizaba la cercanía geográfica, pero ahora miles de conductores se desplazan varios kilómetros extra para repostar a precios sensiblemente menores.

Respuesta comercial de los operadores tradicionales

Para contrarrestar la fuga masiva de clientes, las grandes compañías han lanzado agresivas aplicaciones de fidelización. Estos programas ofrecen descuentos directos por litro, vinculando los suministros de carburante a contratos domésticos de luz y gas.

Qué hacer si te afecta la diferencia de precios

Youtube video

Ante un escenario de precios tensionados, planificar cada parada resulta la decisión más inteligente para optimizar el presupuesto mensual. Conocer el precio actualizado de los surtidores cercanos evita pagar sobrecostes innecesarios en los desplazamientos diarios por la región.

Comparar las tarifas oficiales antes de poner en marcha el coche permite identificar la mejor noticia de carburantes en la zona. Además, conviene revisar las diferentes aplicaciones móviles que monitorizan el coste exacto de cada surtidor en tiempo real en la capital.

Resumen de claves para optimizar el gasto al repostar

Para minimizar la factura de combustible en la Comunidad de Madrid, la planificación previa se erige como la herramienta más eficaz del conductor. Acudir a surtidores independientes permite un ahorro directo e inmediato de más de quince euros por cada tanque completo.

Analizar la oferta disponible en las estaciones de servicio de nuestro entorno habitual garantiza una importante optimización financiera. Decidir dónde y cómo conviene repostar de forma informada protegerá la economía personal sin comprometer la mecánica ni la seguridad de nuestro vehículo.

La quinta generación de la familia Miarnau entra en la dirección de Comsa

Comsa Corporación ha incorporado a Ana Miarnau Marín, de la quinta generación de la familia fundadora, al comité ejecutivo como adjunta a la dirección, un paso más en el relevo generacional de la constructora catalana.

Quién es Ana Miarnau y qué papel asume en el comité ejecutivo

La nueva directiva tiene 33 años y un perfil técnico poco habitual en la construcción. Es licenciada en Ingeniería por la Universidad de Bath y suma un máster en Ingeniería Mecánica por el Imperial College de Londres. Antes de aterrizar en el negocio familiar trabajó cuatro años en el CERN, el laboratorio de física de partículas de Ginebra, y después ejerció como consultora sénior en Monitor Deloitte. Completa su currículo un MBA por la escuela de negocios de Rotterdam y la Universidad de Chicago.

Su entrada no es improvisada. Durante 2025 completó un periodo de formación interno en el que pasó por las distintas áreas de negocio y corporativas del grupo. De ese recorrido sale su actual puesto de adjunta a la dirección, con presencia en el comité ejecutivo. La compañía mantiene así una doble vía: la familia en los órganos de gobierno y la gestión profesionalizada en la cúpula ejecutiva.

Cómo queda el consejo: los Miarnau, los Sumarroca y un consejero delegado externo

El consejero delegado sigue siendo Guillermo Lorenzo, un directivo ajeno a la familia que acumula tres décadas de trayectoria en el grupo y ocupa el cargo desde 2018. Su continuidad es la pieza que evita el choque entre propiedad y gestión, el punto donde suelen encallar los relevos generacionales.

En el consejo de administración se sientan tres representantes de los Miarnau y dos de la familia Sumarroca, accionista minoritario con el 26,2% del capital. La entrada de la quinta generación en el órgano de gobierno arrancó en 2021, con el nombramiento de Carlos Miarnau Pascual y Félix Boronat Miarnau. Desde entonces el relevo avanza por capas: primero el gobierno, después la ejecución.

La presidencia del grupo la ocupa Jorge Miarnau Montserrat, padre de la nueva adjunta a la dirección. Al no cotizar en bolsa, Comsa no está obligada a remitir hechos relevantes a la CNMV, de modo que el movimiento se ha comunicado por vía interna, sin folleto ni registro público. El escrutinio llega por otro lado: clientes públicos, licitaciones y avales bancarios.

El relevo no se juega en el apellido de quien entra, sino en si el consejero delegado externo conserva el mando mientras la quinta generación aprende el oficio.

Una constructora de 135 años, 1.007 millones de facturación y deuda bancaria cero

Comsa celebra este año el 135 aniversario de su constitución sin haber abierto el capital a terceros. La compañía facturó 1.007 millones de euros en 2025 y el pasado mes de junio liquidó toda su deuda bancaria corporativa, lo que cierra el ciclo abierto con la refinanciación acometida en 2016.

El detalle importa para leer el relevo. Una constructora sin deuda bancaria en el perímetro corporativo tiene margen para pujar por obra pública sin la presión de los covenants, y gana libertad para decisiones de inversión a largo plazo. Conviene matizar el alcance: la financiación de proyectos concretos, habitual en el sector a través del project finance, queda fuera de ese perímetro. El saldo es el de un balance saneado, pero no inmovilizado.

Por qué el relevo llega por fases y dónde está el riesgo

Los procesos de sucesión en la empresa familiar española rara vez se resuelven en un solo movimiento. El patrón habitual consiste en incorporar a la siguiente generación al consejo años antes de darle mando ejecutivo, para que acumule conocimiento del negocio y legitimidad interna. Comsa lo hizo en 2021 y ahora da el segundo paso.

El riesgo de esta arquitectura no está en la preparación del sucesor, sino en la convivencia de dos jerarquías: un consejo con peso familiar y un comité ejecutivo con un directivo profesionalizado al mando. Mientras Guillermo Lorenzo conserve el puesto y la familia respete su autonomía, la transición será ordenada. Si la quinta generación pide acelerar, el equilibrio se tensa.

Conviene mirar al precedente más cercano, que no está en la construcción sino en el conjunto de las empresas familiares del Ibex, acostumbradas a combinar consejos con presencia familiar, direcciones ejecutivas externas, y una propiedad muy concentrada. La experiencia dice que el momento crítico no es la entrada, sino la salida del directivo histórico. Ese examen, en Comsa, todavía no ha llegado.

📊 Las Claves para el Inversor

  • Qué vigilar: Si la quinta generación amplía su peso en el comité ejecutivo y cómo cierra la facturación de 2026 tras los 1.007 millones de 2025.
  • Reacción del valor: Comsa no cotiza, así que el termómetro no es la bolsa sino la adjudicación de contratos y la caja disponible sin deuda bancaria.
  • Precedente sectorial: Los relevos por fases de otras firmas familiares del Ibex, donde el momento crítico llega con la salida del directivo histórico.

Cinco capas financieras que liderarán el próximo mercado alcista cripto

La capitalización total del mercado cripto subió cerca de un 7% durante septiembre de 2026, y lo hizo con el viento en contra. La Reserva Federal subió los tipos de interés ese mismo mes y la CLARITY Act, la ley llamada a ordenar el sector en Estados Unidos, sigue bloqueada en el Senado. Aun así, el precio de Bitcoin alcanzó su nivel más alto desde enero.

Para la firma de análisis BloFin Research, este ciclo no se parecerá a los anteriores. Su tesis es que no habrá una única narrativa ganadora —como fueron los contratos inteligentes en 2017, las finanzas descentralizadas (DeFi, servicios financieros sin bancos de por medio) en 2020 o los NFT en 2021—, sino cinco capas que se retroalimentan entre sí.

Esas cinco capas son las stablecoins (monedas estables ancladas al dólar o al euro), la tokenización de activos del mundo real, los derivados perpetuos sobre ellos, los mercados de predicción y la acumulación de valor en los tokens de cada protocolo.

El mercado sube con viento en contra

El dato que mejor resume el mes lo publicó la propia BloFin Research el 24 de septiembre: el índice de altseason, que mide cuántas altcoins (criptomonedas distintas de bitcoin) superan al bitcoin, llegó al 90%, cerca del techo de su rango histórico. Un mes antes eran el 65%.

Traducido: el dinero no se está concentrando en bitcoin, como ocurre en las fases más defensivas del mercado. Se reparte. Y ahí está la señal que subrayan los analistas.

La subida de tipos encarece el dinero y castiga a los activos de riesgo. El bloqueo de la CLARITY Act mantiene la regulación estadounidense en el aire. Que el mercado haya subido pese a todo tiene una lectura posible: parte del capital que entra no busca solo especular, sino usar servicios financieros que en cripto funcionan con más agilidad que en la banca tradicional.

Un mercado que sube cuando la Fed aprieta y el legislador duda no está celebrando una narrativa: está buscando utilidad.

Las cinco capas, una por una

Stablecoins: la caja del sistema. Son la base de efectivo. Según BloFin Research, han dejado de ser una herramienta de traders para instalarse en los pagos del mundo real. La prueba está en Visa: el volumen liquidado con stablecoins en su red superó una tasa anualizada de 20.000 millones de dólares, más de quince veces el nivel de hace un año. El siguiente paso sería que los agentes de inteligencia artificial paguen datos y capacidad de cómputo con ellas. BlackRock las describe, en un documento reciente, como candidatas a ser el dinero nativo de las máquinas.

Tokenización: la base de activos. Consiste en traer propiedad del mundo físico a la cadena de bloques. Los commodities tokenizados, sobre todo oro, alcanzaron los 5.550 millones de dólares al cierre del primer trimestre, un 289% más que a principios de 2025. Las acciones tokenizadas crecieron un 390% este año, hasta 4.430 millones a mediados de septiembre. Queda mucho margen. Apenas un 0,0029% de los 151,9 billones de dólares que mueve la renta variable mundial está tokenizado.

RWA perps: la base de apalancamiento. Un perp es un contrato que permite apostar al precio de un activo sin comprarlo, con dinero prestado y sin fecha de vencimiento. Los que replican acciones o materias primas solo necesitan un buen oráculo —el servicio que trae el precio de fuera a la cadena—, liquidez y un sistema de liquidación. Tokenizar el activo exige, en cambio, estructura legal y custodia. Según DefiLlama, el agregador de datos de finanzas descentralizadas, el volumen de estos productos pasó de 122.000 millones de dólares en el primer trimestre a 2,2 billones en el tercero. El interés abierto supera los 15.300 millones.

Mercados de predicción: la capa de información. Convierten noticias y expectativas en probabilidades con dinero detrás. Según un panel de Dune Analytics, su volumen on-chain rozó los 5.240 millones de dólares en septiembre, más del triple que los 1.560 millones de septiembre de 2025. Antes de cada reunión de la Fed, las probabilidades que marcan plataformas como Polymarket o Kalshi se acercaron a las que publica la herramienta FedWatch de CME. El matiz importa: esos precios se están convirtiendo en señales que las máquinas leen en tiempo real.

Acumulación de valor: la prueba final. Significa que el éxito de un protocolo llegue al bolsillo de quien tiene su token. Si un exchange descentralizado mueve 10.000 millones en volumen y gana 20 millones en comisiones, pero nada de eso toca a su token, la acumulación es débil.

Los ejemplos que cita BloFin Research van en otra dirección. Hyperliquid quema HYPE comprado con las comisiones de trading. Uniswap ha vinculado las comisiones de su protocolo a la quema de UNI. Y Aave envía los ingresos a su DAO, la organización que gobierna el protocolo de forma colectiva, para que decida si recompra AAVE. Las recompras del sector alcanzaron los 638 millones de dólares hasta finales de agosto, según Allium Labs, y casi el 90% de esa cifra salió de Hyperliquid y Pump.fun.

capas financieras

Qué puede salir mal

El relato tiene gancho, pero conviene mirar los puntos débiles. El primero es de calendario: la infraestructura para que las máquinas paguen con stablecoins avanza más rápido que las máquinas que necesitan pagar. Si ese volumen no llega, parte del entusiasmo se queda en el anuncio.

La liquidez es el otro frente. Los derivados perpetuos sobre acciones funcionan como termómetro de precios solo si hay contrapartida al otro lado. En mercados finos esas señales se distorsionan o se manipulan con relativa facilidad. Ahí está el problema.

Hemos visto ciclos parecidos. El verano de 2020, cuando las finanzas descentralizadas parecían imparables, dejó proyectos que hoy nadie usa. El auge de los NFT en 2021, dejó colecciones sin liquidez. Y la caída de Terra en 2022, con una stablecoin algorítmica hundiéndose en días, recordó que la palabra estable también puede ser un eslogan. Ahora hay ingresos medibles y clientes institucionales, no solo promesas. El riesgo no desaparece: se vuelve más fácil de vigilar.

La prueba de fuego no será otra subida del 7%. Será comprobar si los pagos con stablecoins y las recompras siguen creciendo cuando el mercado no acompañe. Ahí se verá qué capa sostiene el edificio y cuál era decorado.

Publicidad