Spotify lanza 350.000 audiolibros en España: 12 horas al mes gratis en Premium

Spotify desembarca en los audiolibros en España con 350.000 títulos y 12 horas de escucha al mes incluidas en el plan Premium. La compañía sueca aplica aquí la lección contraria a la que aprendió con los pódcast: en lugar de comprar exclusivas a golpe de talonario, licencia catálogo sin ataduras.

El matiz no es menor. En la nota de prensa del lanzamiento hay una línea de dos renglones que resume el cambio de doctrina: todas las alianzas con autores y editoriales serán no exclusivas. El mismo libro podrá escucharse en Spotify, en Audible o en Storytel. La batalla ya no es por poseer el contenido, sino por la costumbre de abrir la aplicación.

Claves de la operación

  • 350.000 títulos y 12 horas mensuales incluidas en Premium. El catálogo llega a España sin coste añadido para el suscriptor del plan estándar, que reparte esas horas entre cuantos libros quiera.
  • Audiolibros+ desbloquea 15 horas extra por 8,99 euros al mes. Agotadas las doce horas, el usuario puede esperar al mes siguiente, contratar la suscripción interna o comprar paquetes de horas. Las no consumidas caducan cada mes.
  • Acuerdos no exclusivos con editoriales, la antítesis del pódcast. Spotify no ha comprado ninguna editorial: su gran adquisición en este terreno fue la distribuidora Findaway, hace cinco años y por unos 123 millones de dólares.

La función estrella es ‘Encuentra la página’. El usuario escanea el ISBN de un libro en papel y continúa la escucha donde la dejó. Spotify no aspira solo a sustituir el ejemplar de la estantería: quiere ocupar el rato en que el lector no puede leer pero sí escuchar.

Es una jugada sobre el tiempo, no sobre el título. La plataforma cobra por la escucha sea cual sea el libro. No necesita acertar con el superventas ni pagar por adelantado para tenerlo. El negocio está en la recurrencia, no en el catálogo.

El giro estratégico: de comprar exclusivas a licenciar catálogo

El contraste con el pódcast es brutal. Entre 2019 y 2020, Spotify se gastó unos 650 millones de dólares en comprar Gimlet, Anchor, Parcast, y The Ringer. Después firmó exclusivas millonarias con Joe Rogan, Call Her Daddy, los Obama y los duques de Sussex. El plan parecía a prueba de fisuras: si los mejores programas solo se escuchaban en Spotify, había que estar en Spotify.

El desenlace fue otro. Los Obama se marcharon a Audible en 2022 y el acuerdo con los Sussex terminó en 2023. Ese mismo año, Spotify recortó su división de pódcast y fusionó Gimlet y Parcast. En 2024, Rogan renovó, pero su programa volvió a YouTube: la exclusiva más cara del sector acabó siendo un acuerdo de distribución.

Con los pódcast Spotify quiso ser el estudio. Con los libros ha decidido, por primera vez, ser la tienda.

El pulso con Audible por el oído del lector español
Spotify Premium audiolibros

El mercado español llega tarde a esta partida. La digitalización del libro fue lenta y el audiolibro se ha desarrollado sobre todo de la mano de Audible y Storytel, con una cuota aún modesta frente a los países nórdicos o Estados Unidos. La entrada de Spotify con un catálogo de 350.000 títulos cambia el punto de partida: no vende audiolibros, los añade a un servicio que muchos españoles ya pagan.

La estrategia de precios también marca diferencias. Frente al modelo de créditos mensuales de Audible, donde el usuario canjea una unidad al mes por un título, Spotify cobra por horas y permite repartirlas entre varios libros. Para el lector que alterna títulos cortos, sale más a cuenta; para el que devora un solo tomo al mes, el cálculo se estrecha.

Lo que Spotify aprendió perdiendo 650 millones de dólares

La lectura de fondo es clara. Spotify ha tardado cinco años y cientos de millones en pódcast para descubrir que el contenido acaba escuchándose en cualquier parte. Lo que vale es la costumbre de abrir su aplicación al ponerse los auriculares, como consiguió con la música. Con los audiolibros es la primera vez que aplica esa lección desde el principio.

Ahí está la fortaleza y también el riesgo. Spotify no posee el contenido que distribuye. Si el catálogo es el mismo en todas las plataformas, el foso competitivo se reduce a la aplicación, los datos de escucha y el precio. Amazon puede replicar los acuerdos no exclusivos con Audible sin despeinarse, y Storytel acumula años de ventaja en el nicho.

El sector editorial español, dominado por grupos como Planeta y Penguin Random House, observa con cautela. El libro en audio fue durante años el pariente pobre de la industria, y su crecimiento dependía de un puñado de plataformas especializadas. La llegada de un actor con decenas de millones de oyentes potenciales puede ampliar el mercado o canibalizarlo, según cómo se reparta la tarta.

Queda una incógnita que seguiremos de cerca: si las 12 horas mensuales bastan para fidelizar al lector medio o si se convierten en el anzuelo hacia Audiolibros+. La compañía ha apostado por la escucha por horas frente al pago por título. Cuando la dirección detalle el comportamiento de su base Premium europea en los próximos resultados, sabremos si la costumbre se impone al catálogo.
Centros de datos de Aragón: AWS paga el IAE en Madrid y los municipios cargan con el impacto

Los centros de datos de Aragón generan 522.777 euros en IAE que no acaban en los municipios. Amazon Web Services opera tres campus en Villanueva de Gállego, El Burgo de Ebro y Huesca y, desde 2022, liquida ese impuesto mediante una cuota nacional ante el Ministerio de Hacienda.

Claves de la operación

  • El IAE se paga fuera del territorio. AWS declara la cuota nacional y el dinero se recauda en Madrid, aunque el impacto eléctrico e hídrico lo soportan los ayuntamientos aragoneses.
  • La consulta vinculante de febrero de 2026. La Dirección General de Tributos clasifica los servicios cloud en el grupo 845, con cuota mínima municipal, lo que estrecha el margen de elección de la compañía.
  • Aragón compensa con PIB, no con caja. La inversión de 33.700 millones hasta 2035 promete 18.500 millones al PIB aragonés, pero el retorno directo apenas roza los 750.000 euros anuales entre IAE e IBI.

El pulso fiscal que enfrenta a Hacienda con los ayuntamientos aragoneses

La ley ofrece al contribuyente tres tipos de cuota del IAE: municipal, provincial y nacional. La cuota nacional queda reservada a quien opera en varias provincias. La gestiona la Agencia Tributaria, y AWS, con campus en tres municipios y actividad en toda España, ha optado por esa vía desde que los primeros centros entraron en funcionamiento en 2022.

El reparto de esas cuotas nacionales se rige por un real decreto: el 80% va a los ayuntamientos según población, número de contribuyentes y volumen de cuotas, y el 20% restante a las diputaciones. Aragón recibe una parte, pero no en función de dónde está el centro de datos. El municipio que cede el suelo y el agua no cobra por ello.

Las estimaciones que acompañan la documentación de la primera ampliación cifran el IAE anual en 522.777 euros. Zaragoza percibiría 384.503; Huesca, 90.817; Villanueva de Gállego, 33.400; y El Burgo de Ebro, 14.056. No es una cifra millonaria para Amazon, pero sí para un pueblo de poco más de 2.700 habitantes. El alcalde de El Burgo de Ebro lo calificó de ‘lamentable y vergonzoso’.

El IAE es solo una pieza. El IBI de los campus ascendería a 226.884 euros anuales, mientras que el ICIO no se cobra: los centros quedan exentos al tramitarse como Proyectos de Interés General. El Impuesto de Sociedades va a la Hacienda estatal y el IVA se reparte por consumo territorial, no por ubicación de la infraestructura.

La alfombra fiscal que atrae los servidores a Aragón distribuye el beneficio muy lejos del lugar donde late el coste eléctrico y la factura del agua.

La carrera de los hyperscalers por el suelo aragonés

El caso de AWS no es aislado. Microsoft prepara en Villamayor de Gállego una inversión de 2.200 millones de euros y Azora suma otro campus de 1.100 millones. Microsoft y Azora concentran 3.300 millones en el mismo municipio. Ese ayuntamiento calcula que los proyectos le privarán de unos 100 millones en ICIO. Para calibrar la escala, el campus previsto por Samca en Luceni generaría cerca de 900.000 euros anuales de IBI y 234.000 de IAE a pleno rendimiento.

La comunidad ha convertido la agilidad administrativa en su principal argumento comercial. Lo que en otros países europeos tarda entre cuatro y cinco años en licencias urbanísticas y ambientales se resuelve aquí en 10 o 18 meses. Esa seguridad jurídica es hoy el gran reclamo inversor de Aragón.

AWS Aragón inversión

El peso energético convierte la discusión fiscal en algo más que contable. Según DCD, los centros de datos ya acaparan el 34,2% de los 6.329 megavatios concedidos por Red Eléctrica en toda España. El consumo eléctrico es el impacto que ningún ayuntamiento puede repercutir. El presidente aragonés, Jorge Azcón, ha culpado al Ministerio de Hacienda de la pérdida de recaudación, mientras crece el malestar vecinal. En El Burgo de Ebro y Villanueva de Gállego hay plataformas que piden que los proyectos reviertan de verdad en el municipio.

El efecto sede que ya vació de ingresos a media España

Aragón no inventa nada. Durante décadas, empresas agroalimentarias han producido en Murcia, Andalucía o Extremadura mientras centralizaban su sede fiscal en Madrid. Deoleo, la mayor envasadora de aceite del mundo, trasladó su domicilio social a Córdoba en 2014 con la pregunta sobre la mesa de si dejaría de tributar en la capital. Su planta de Alcolea envasaba cerca del 47% de la producción del grupo, unos 70 millones de litros al año, pero el negocio se dirigía desde Madrid. El domicilio fiscal no es optativo: es donde se decide la actividad.

El patrón se repite con los datos. Madrid declara el 55% del IVA con el 21% del consumo. La diferencia es que un centro de datos, a diferencia de una almazara, sí ancla actividad física intensiva: suelo, agua, electricidad y bomberos locales. De ahí la incomodidad.

El balance oficial invita al optimismo. AWS calcula que su inversión de 33.700 millones hasta 2035 añadirá 31.700 millones al PIB español, 18.500 de ellos en Aragón, con una media de 29.900 empleos anuales, 13.400 en la comunidad. La Fundación Basilio Paraíso, de la Cámara de Comercio de Zaragoza, elevó el impacto en explotación a 1.149 millones anuales y 3.217 empleos en su última revisión, aunque advierte de que la comunidad necesita un plan de choque para aprovecharlo.

El reverso es que casi todo ese empleo es indirecto o de obra. Un centro operativo funciona 24 horas con unos 180 trabajadores, y los proyectos de Amazon podrían llegar a 1.000 empleos directos solo cuando estén a pleno rendimiento. La promesa de prosperidad llega antes que la nómina y la caja municipal.

No hay atajos. La consulta vinculante de febrero de 2026 deja poco margen para que el IAE de la actividad cloud se quede en los pueblos, salvo que se reforme el reparto de las cuotas nacionales. La mayoría de los ayuntamientos afectados ha pedido una mesa con Hacienda, y la próxima revisión del modelo de financiación local es la cita donde esa reclamación puede encontrar hueco. Hasta entonces, Aragón seguirá poniendo el territorio y Madrid, el domicilio.

YCE Extended acompaña los principales puentes del otoño y las fiestas de Navidad en Caldea

0

YCE Extended continuará formando parte de la programación de Caldea durante los principales puentes y periodos festivos de los próximos meses.

La versión ampliada del espectáculo inmersivo de la Gran Laguna se podrá disfrutar durante el puente del Pilar, Todos los Santos y la Purisima, así como a lo largo de las fiestas de Navidad y Reyes, consolidándose como una de las propuestas destacadas de la oferta de ocio del centro para este final de año.

La primera cita será este mismo fin de semana para el puente del Pilar, con dos funciones los días 10 y 11 de octubre, a las 11:30 h y a las 21:40 h, y una última representación el 12 de octubre, a las 11:30 h. YCE Extended volverá posteriormente durante la festividad de Todos los Santos, con funciones del 30 de octubre al 1 de noviembre, y durante el puente de la Purisima, del 5 al 8 de diciembre. La programación continuará durante las fiestas de Navidad y Reyes, con dos representaciones diarias del 27 al 30 de diciembre y del 2 al 4 de enero.

Inspirado en la transformación del hielo en movimiento, YCE es una propuesta artística creada exclusivamente para la Gran Laguna de Caldea. El espectáculo combina banda sonora original, iluminación, juegos de agua y acrobacias para convertir este espacio en un escenario inmersivo donde el visitante no es únicamente espectador, sino que vive la propuesta des de dentro de la misma experiencia termal.

La versión Extended, estrenada este verano, amplía la propuesta original con tres acróbatas y disciplinas como el pole, el aro aéreo y los straps, que aportan más dinamismo, verticalidad y espectacularidad en la puesta en escena. Las acrobacias se combinan con los efectos de luz, la música y el movimiento del agua, reforzando el carácter visual y sensorial del espectáculo.

Esta integración entre artes escénicas y espacio termal es una de las características diferenciales de YCE Extended. La Gran Laguna se transforma durante cada función en un escenario vivo, aprovechando su arquitectura y los juegos de agua para crear una atmosfera especialmente inmersiva, tanto en las sesiones de mañana como en las de noche.

Durante el puente del Pilar, YCE Extended se ofrecerá los días 10 y 11 de octubre a las 11.30 horas y a las 21.40 h, y el 12 de octubre a las 11.30 h. Para Todos los Santos, habrá una función el 30 de octubre a las 21:40 h, dos el 31 de octubre a las 11.30 h y 21.40 h y una última el 1 de noviembre a las 11:30 h.

Durante el puente de la Purisima, el espectáculo se podrá ver el 5 de diciembre a las 21:40 h, los días 6 y 7 de diciembre a las 11.30 h y 21.40 h, y el 8 de diciembre a las 11.30 h. La programación se completará con dos funciones diarias del 27 al 30 de diciembre y del 2 al 4 de enero, a las 11.30 h y a las 21.40 h. YCE Extended se puede disfrutar con las modalidades Classic y Premium y forma parte de la experiencia de los visitantes a la Gran Laguna.

La Fundación Zaha Hadid reabre: el legado de la arquitecta que revaloriza el mercado del diseño

0

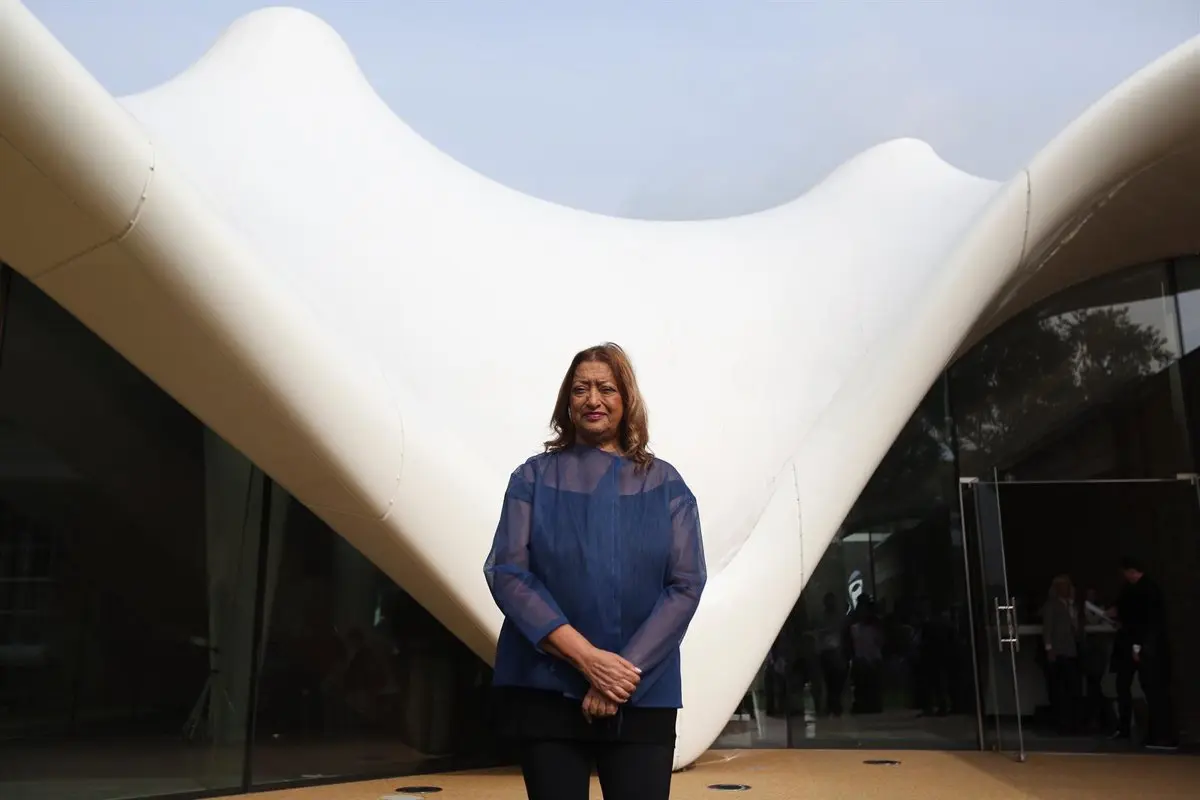
La Fundación Zaha Hadid reabre el 29 de octubre su sede de Clerkenwell, en Londres, y el mercado del diseño escucha con atención. Lo hace en el décimo aniversario del fallecimiento de la arquitecta, y no como un museo más: como un archivo que se abre.

El inmueble, un antiguo colegio victoriano levantado a principios de la década de 1870 en el número 10 de Bowling Green Lane, está catalogado de Grado II y pasa a funcionar como espacio cultural público dedicado a la arquitectura, el diseño y las artes afines. La reforma ha corrido a cargo de Katherine Nolan y Alex Butterworth, del estudio londinense Studio KA, que han restaurado elementos originales y han traducido a la obra física detalles tomados de las pinturas de Hadid.

Los tiradores de puerta con forma de Z y los insertos de suelo en forma de fragmento no son guiños decorativos: reproducen gestos que la propia arquitecta incorporó al inmueble. La Fundación abre a prensa y visitas privadas el 29 de octubre y al público general el 3 de noviembre, con la exposición Zaha Hadid: Architecture of Performance como puesta de largo. Comisariada por Catherine Howe y Libby Sellers, la muestra recorre el trabajo que Hadid imaginó para la danza contemporánea, la ópera clásica y la música pop.
Un archivo abierto: lo que la Fundación pone en circulación

El programa incluye galerías, un espacio de aprendizaje, un salón de conferencias y una sala de exposición de la colección. Sobre ese armazón se articularán exposiciones temporales, charlas, talleres y residencias creativas. Rana Hadid, presidenta del patronato, ha subrayado que el deseo de la arquitecta era preservar su legado sin congelarlo, y que el eje de esa misión es un archivo extraordinario que ahora se abre a públicos más amplios.

Aric Chen, director de la Fundación, ha descrito la operación como la siguiente evolución del emplazamiento: un lugar donde el legado vive tanto en los programas y exposiciones extraídos del archivo como en el talante prospectivo de la institución. Para el coleccionista, la diferencia entre un archivo cerrado y uno activo es la diferencia entre una pieza documentada y una pieza huérfana.

Un archivo activo multiplica las referencias de cada obra y convierte la procedencia en un activo verificable, no en una promesa.

Qué compra un coleccionista cuando compra diseño de autor

El diseño de colección no se comporta como el arte contemporáneo. Su mercado primario está dominado por ediciones limitadas y numeradas, y su mercado secundario es fino, con pocos compradores recurrentes y precios que dependen menos del gusto del momento que de la trazabilidad de la pieza. Ahí es donde una fundación pesa.
Cuando una institución reabre, cataloga y expone un archivo, el efecto no es solo cultural. Se estrecha el margen de duda sobre qué es original, qué es prototipo y qué es reedición. En un segmento donde la autenticidad se decide a menudo por documentación y no por firma, ese estrechamiento tiene precio.

Zaha Hadid diseño colección

Hay un segundo efecto, menos evidente y más relevante para una cartera. Las piezas de Hadid circulan en subastas de diseño, en ferias especializadas y en el mercado privado del interiorismo de autor. La reapertura no empuja el precio de una pieza concreta, pero sí amplía la base de compradores internacionales que reconocen el nombre y, con ella, la profundidad del mercado.

El legado como prima de valor: precedentes y límites

Llevo años observando cómo los mercados de autor reaccionan a la institucionalización de un legado, y el patrón se repite. Cuando una fundación ordena, publica y expone un archivo, las piezas ganan liquidez antes que precio. Los compradores dejan de necesitar un experto propio para saber qué están comprando, y eso reduce la prima de riesgo que exigían. El arquitecto fallecido pasa de figura histórica a figura citada.

Eso sí, conviene resistir la tentación de extrapolar. El diseño de colección sigue siendo un mercado ilíquido, con horizontes de venta que se miden en meses y con una horquilla amplia entre precio de adjudicación y precio de realización efectivo. Aquí no existe la lista de espera de la relojería: existe el comprador adecuado, que puede tardar en aparecer.

En el diseño de colección la liquidez llega antes que el precio: primero se sabe qué se compra, después se paga más por ello.

Mi lectura es que la Fundación Zaha Hadid no revaloriza un catálogo, sino una categoría. Refuerza la idea de que la arquitectura de autor es coleccionable en todos sus formatos —dibujo, maqueta, mobiliario, objeto— y da respaldo institucional a un segmento que hasta ahora se compraba casi por intuición.

Para un patrimonio que busque diversificación real frente a la bolsa, ese es el dato relevante. El hito a seguir es la apertura al público del 3 de noviembre y la primera temporada de programación, que dirá si la institución sostiene el ritmo o se queda en homenaje.

💎 Veredicto Wealth

El diseño de autor con archivo institucional activo encaja en una estrategia de diversificación a medio plazo, no de revalorización rápida. El riesgo principal a vigilar es la iliquidez: calcule horizontes superiores a cinco años y compre siempre con documentación de edición y procedencia.

OKX capta financiación a 25.000 millones con Circle, Ripple y Standard Chartered dentro

OKX ha cerrado una ronda de financiación que valora el exchange en 25.000 millones de dólares. Entre los inversores están Circle, Ripple y el brazo inversor del banco británico Standard Chartered, SC Ventures, según ha confirmado la propia compañía este martes.

La operación no revela cuánto ha puesto cada uno de los participantes, pero sí el dato que más importa al sector: OKX vale 25.000 millones antes de la inversión. Con la inyección de capital, esa cifra aún puede subir. La empresa no ha detallado el importe levantado ni el precio de las nuevas participaciones.

El movimiento coloca al exchange en la liga de las plataformas mejor valoradas del mundo, junto a Coinbase o Binance. Y lo hace con una diferencia reseñable: quien entra al capital no es un fondo de capital riesgo cualquiera, sino varias de de las empresas que sostienen la infraestructura sobre la que funcionan los criptomercados.

Qué hay detrás de los 25.000 millones

Circle es el nombre más llamativo de la ronda: la compañía detrás de USDC, la segunda stablecoin más usada del mundo. Una stablecoin es una moneda digital diseñada para mantener siempre el valor de un dólar, y sirve sobre todo para mover dinero entre plataformas sin la volatilidad de bitcoin. También participa Ripple, la firma emisora de XRP, centrada en pagos internacionales, y SC Ventures, la división de inversión de Standard Chartered. A la lista se suma QRT, un fondo con sede en Londres.

Que Circle y Ripple entren al capital de un exchange no es casual. Ambas compañías compiten y colaboran a la vez con OKX en el negocio de las stablecoins y las transferencias entre países. Alinear a socios así asegura liquidez y reduce fricciones. La propia empresa lo resumió asegurando que busca alinear a algunos de los constructores más importantes de la infraestructura financiera detrás de su visión.

El interés de los bancos por la tecnología cripto ya no se mide en promesas, sino en participaciones accionariales dentro de los propios exchanges.

No es la primera vez que OKX atrae dinero de fuera del mundo cripto. A comienzos de este año, el grupo Intercontinental Exchange, dueño de la Bolsa de Nueva York, ya invirtió en la compañía para acelerar la tokenización. La sociedad conjunta de ambos, OKXICE, presentó este domingo ante la SEC, el regulador de valores de Estados Unidos, una solicitud para lanzar una plataforma de valores tokenizados.

Cuando la Bolsa de Nueva York y un exchange cripto presentan juntos un proyecto, la frontera entre ambos mundos ya no existe.

Ese proyecto aspira a permitir la compraventa de acciones estadounidenses las 24 horas del día, los siete días de la semana. Hoy, cualquier bolsa tradicional cierra por la noche y los fines de semana. La idea es sencilla de contar y complicada de ejecutar: convertir la acción de una empresa en un token digital que se mueve sin horarios.

La tokenización, el negocio que persigue OKX

El consejero delegado y fundador de la compañía, Star Xu, lo dejó claro: el capital servirá para tokenizar activos del mundo real. El término suena técnico, pero describe algo concreto: convertir en token digital cualquier cosa que hoy se compra y se vende, desde una acción hasta un bono, un fondo o una obra de arte. El token es una suerte de matrícula digital que demuestra la propiedad y permite moverla al instante.

La tokenización lleva años rondando Wall Street, pero ha ganado fuerza desde que la SEC aprobó en septiembre la negociación de acciones tokenizadas. Gigantes como BlackRock y Franklin Templeton ya usan la tecnología blockchain, el registro distribuido que sostiene a bitcoin, para tokenizar fondos monetarios. Las finanzas tradicionales han dejado de mirar el cripto con recelo para intentar aprovecharlo.

OKX valoración

OKX quiere estar en el centro de ese negocio. La compañía lo resume en una frase: el exchange fue su punto de partida, y ahora evoluciona hacia una plataforma tecnológica financiera global. Hoy, el grueso de sus ingresos sigue viniendo del intercambio de criptomonedas, un negocio cíclico que sube y baja con el humor del mercado.

Qué significa esta ronda para el inversor español

Conviene poner la cifra en contexto. Los 25.000 millones de OKX quedan lejos de los más de 60.000 millones que llegó a valer Coinbase en bolsa durante el último ciclo alcista, pero superan con holgura a otros rivales medianos. Lo relevante no es el número en sí, sino quién lo respalda. Cuando un banco como Standard Chartered entra al capital de un exchange, el mensaje que recibe el inversor conservador es distinto al de una ronda entre fondos puramente cripto.

Dicho eso, la operación también tiene sombras. La tokenización de acciones y bonos sigue siendo un terreno con reglas a medio escribir: solo un puñado de reguladores ha aclarado cómo se tributan estos productos. Quien quiera operar una acción a las tres de la mañana necesita que el marco legal no cambie de un día para otro.

El precedente más cercano ayuda a entender el entusiasmo. En enero, el S&P 500 autorizó a la plataforma Trade[XYZ] a lanzar un derivado sobre Hyperliquid para operar el índice sin descanso. Es el mismo patrón: mercados tradicionales y cripto difuminando la frontera. Y conviene recordar cómo terminaron otras narrativas enormes, como el ‘verano DeFi’ de 2020, cuando explotaron las finanzas descentralizadas, o la fiebre de las NFT en 2021. Ambas se enfriaron.

Para el ahorrador español que nunca ha comprado una cripto, el efecto es indirecto pero real. Cada vez más bancos y gestoras incluyen exposición a este sector en sus productos, y cada vez más dinero tradicional fluye hacia empresas como OKX. Lo que pasa con esta ronda no cambia lo que uno paga por una hipoteca, pero sí indica hacia dónde se mueve una parte creciente de las finanzas globales.

La próxima prueba de fuego tiene fecha a la vuelta de la esquina: la decisión de la SEC sobre la plataforma de valores tokenizados de OKXICE. Si sale adelante, OKX dejará de ser un exchange para convertirse, de facto, en un mercado. Si se atasca, la tokenización seguirá avanzando, aunque a otro ritmo. Nadie promete que sea rápido. El dinero, de momento, parece convencido de que será inevitable.

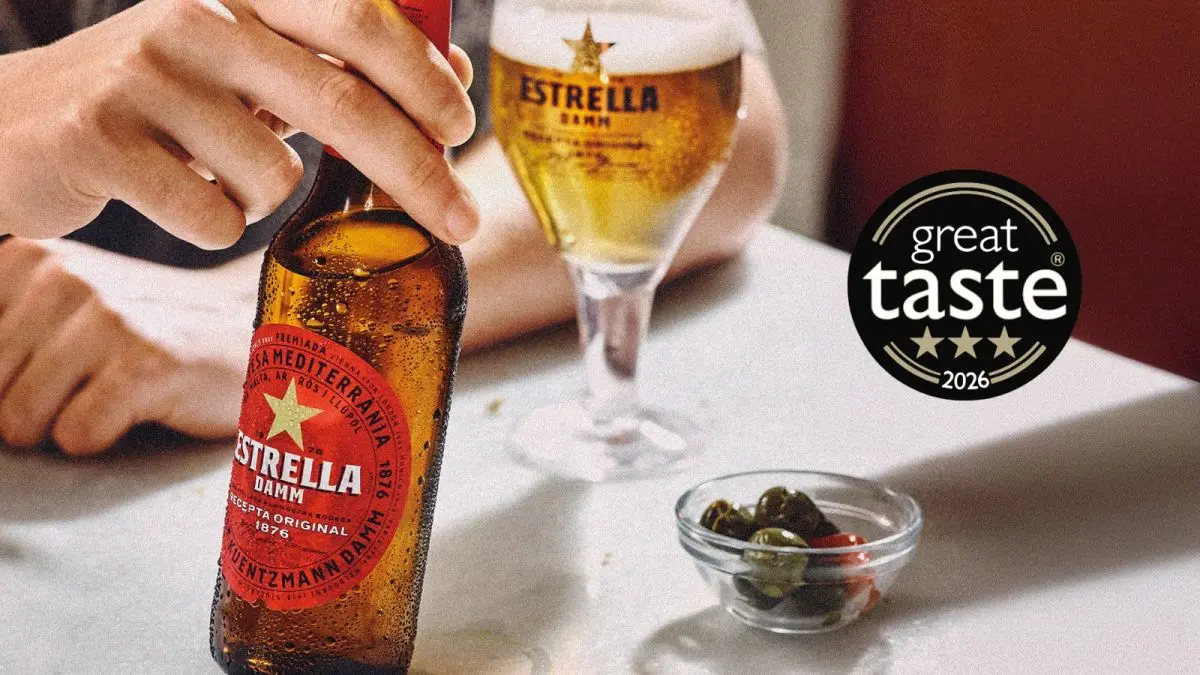
Estrella Damm, única cerveza de España que obtiene la máxima distinción en los Great Taste Awards

0

Estrella Damm ha sido reconocida con tres estrellas en los Great Taste Awards 2026, la máxima distinción que otorga este certamen internacional de alimentación y bebidas.

Según destacó, la lager mediterránea ha conseguido situarse entre los productos mejor valorados por el jurado, convirtiéndose en la única cerveza de España que ha recibido tres estrellas en esta edición.

Organizados por el Guild of Fine Food, los Great Taste Awards son el certamen de alimentación y bebidas más grande y prestigioso del mundo. Cada año, un jurado independiente formado por chefs y expertos del sector evalúa miles de productos de todo el mundo mediante catas a ciegas en las que el sabor es el principal criterio de valoración. Las tres estrellas, la máxima distinción del concurso, se conceden únicamente a los productos mejor valorados: solo el 2 % de las más de 15.000 referencias presentadas ha obtenido este reconocimiento.

Este nuevo reconocimiento se suma a una trayectoria avalada por los principales certámenes cerveceros del mundo y consolida a Estrella Damm como la cerveza de España más premiada de la historia. Solo en 2025, recibió 16 reconocimientos internacionales, entre los que destacan el Oro con una puntuación de 100 sobre 100 en los World Beer Challenge —la máxima nota otorgada por el concurso— y el reconocimiento Country Winner en la categoría International Lager de los World Beer Awards, que la acreditó como la mejor cerveza lager de España. En 2026, la marca continúa ampliando este palmarés con nuevos reconocimientos internacionales.

Elaborada desde 1876 siguiendo la receta original a base de malta de cebada, arroz y lúpulo, con ingredientes 100% naturales –sin aditivos ni conservantes– procedentes de agricultores locales, el equilibrio entre sus notas de cereal y su amargor sutil la ha convertido en una de las cervezas más reconocidas en los principales concursos internacionales.

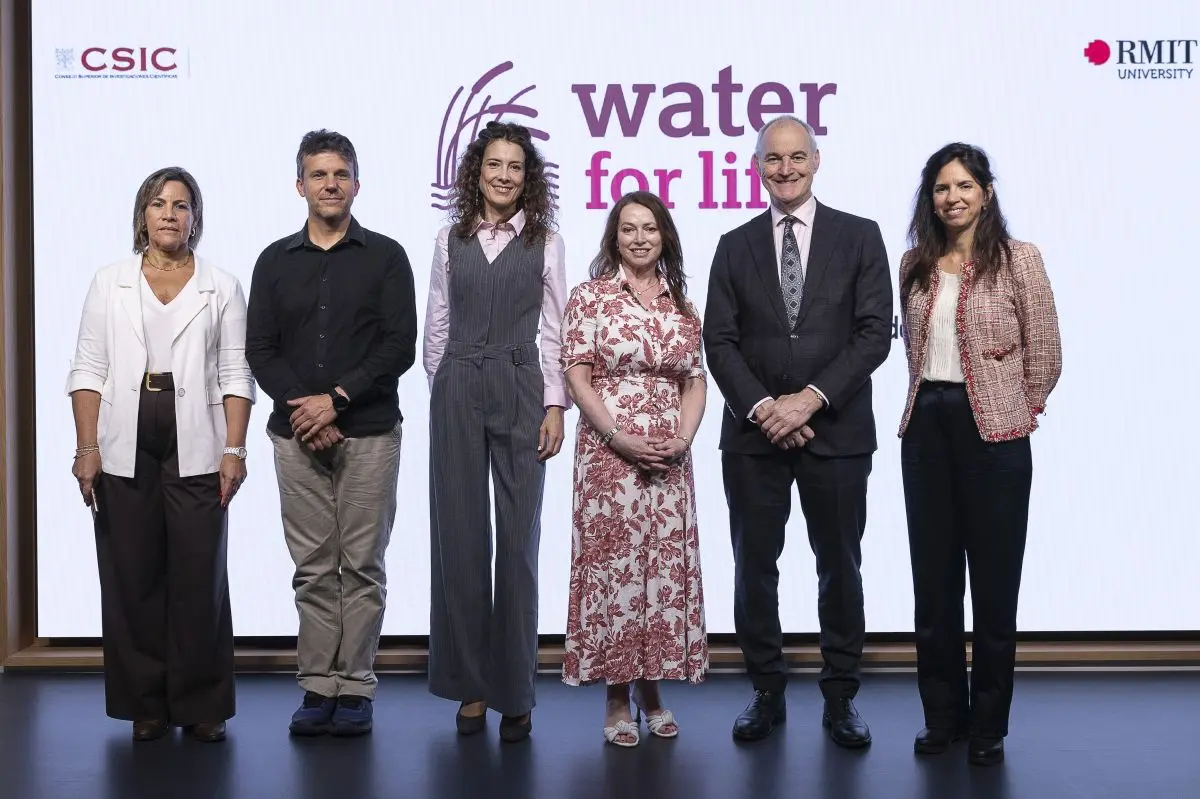
AstraZeneca, CSIC y RMIT University incorporan talento internacional al proyecto ‘Water for Life’ en la riera de Rubí

0

AstraZeneca, el Consejo Superior de Investigaciones Científicas (CSIC) y RMIT University (Royal Melbourne Institute of Technology) han firmado un convenio para incorporar al proyecto ‘Water for Life’ un investigador posdoctoral de la RMIT University que contribuirá a su validación científica.

El proyecto piloto de investigación ‘Water for Life’ fue puesto en marcha por la Agencia Catalana del Agua (ACA), el Consejo Comarcal de El Baix Llobregat, el CSIC y AstraZeneca en octubre de 2025 en la riera de Rubí con el objetivo de impulsar el desarrollo de soluciones basadas en la naturaleza, medir su impacto medioambiental y generar conocimiento científico.

La iniciativa contempla diversas actuaciones para analizar su contribución a la mejora de la calidad de las aguas efluentes de la depuradora de Rubí, así como a la recuperación de hábitats y biodiversidad y a la mejora paisajística del entorno.

La función del investigador de la universidad australiana será evaluar el funcionamiento de estas soluciones, entre ellas humedales, vegetación y microorganismos, y estudiar su capacidad para complementar los sistemas convencionales de tratamiento de agua. Así, se espera generar evidencia científica sobre su potencial aportación a la mejora de la calidad de la riera de Rubí, la protección de los ecosistemas acuáticos y su posible escalabilidad en otros escenarios similares.

El convenio se desarrolla en el marco del programa de formación doctoral y posdoctoral AuSpire de las acciones Marie Skłodowska-Curie (MSCA), coordinado por RMIT Europe, y permitirá conectar el proyecto con una red internacional de conocimiento e investigación aplicada.

De este modo, el acuerdo refuerza la cooperación científica entre Cataluña y Australia, dos territorios que comparten desafíos relacionados con la disponibilidad de agua, la variabilidad de las precipitaciones y la adaptación al cambio climático.

Alec Cameron, vicecanciller y presidente de RMIT University, ha declarado que “la presencia de la RMIT en Barcelona hace posibles colaboraciones como esta y nos permite forjar relaciones duraderas para impulsar la investigación y la innovación en pro de un futuro sostenible. Los retos más importantes a los que se enfrenta la sociedad no pueden resolverse de forma aislada, y nos complace aportar nuestros conocimientos especializados en materia de calidad del agua”.

Rosemary Morris-Castico, embajadora de Australia en España, ha subrayado que “a pesar de nuestra distancia geográfica, proyectos como ‘Water for Life’ nos recuerdan lo mucho que tenemos en común. Ambos países son conscientes de la importancia del agua, de los ecosistemas saludables y de las comunidades resilientes”.

Ethel Eljarrat, directora del Instituto de Diagnóstico Ambiental y Estudios del Agua (IDAEA) del CSIC, ha declarado que “el proyecto ‘Water for Life’ es un claro ejemplo de lo que se puede alcanzar cuando administraciones, empresas y centros de investigación trabajan conjuntamente, logrando que una idea pase a convertirse en una realidad sobre el terreno”.

Marc Rius, director del Centro de Estudios Avanzados de Blanes (CEAB) del CSIC, ha añadido que “este proyecto llega en un momento clave para la preservación del agua en ecosistemas sujetos a escasez de agua y condiciones cada vez más extremas. La actual situación climática de nuestro planeta hace que sea importante buscar soluciones basadas en el conocimiento científico a nivel internacional”.

Por su parte, Marta Moreno, vicepresidenta de Asuntos Corporativos y Acceso al Mercado de AstraZeneca España, ha afirmado que “los retos ambientales a los que nos enfrentamos requieren nuevas formas de colaboración y la suma de capacidades desde distintos ámbitos. Este proyecto refleja el valor de unir conocimiento científico y acción local para mejorar la gestión de los recursos naturales”.

Cómo acogerse a las nuevas rebajas de impuestos de la Comunidad de Madrid: requisitos de edad y límite de ingresos para la compra de piso

Si estás pensando en dar el paso de comprar un piso en Madrid, hay novedades muy jugosas que van a aliviar de forma directa el sablazo de la firma. El Gobierno autonómico ha puesto en marcha un nuevo paquete de rebajas tributarias pensado para aflojar la soga de las hipotecas en las economías jóvenes y familiares.

Ahorrarse un buen pico en los gastos iniciales es totalmente posible si sabes exactamente a qué casilla acogerte y cumples con los topes fijados. A continuación desglosamos punto por punto todo lo que debes revisar antes de ir a la notaría para no dejarte ni un solo euro por el camino.

Qué cambia en el pago de tributos al comprar casa en Madrid

El cambio principal ataca de lleno a las tasas asociadas a las escrituras notariales y a la compraventa de inmuebles usados dentro de la región de Madrid. La medida busca que la factura inicial de gastos de gestión no sea una barrera infranqueable al solicitar la financiación bancaria.

Con este nuevo ajuste fiscal, el porcentaje que debes abonar a la Hacienda autonómica se reduce drásticamente respecto al tipo general anterior. Esto se traduce en un ahorro directo de miles de euros que hasta ahora tenías que poner a tocateja al desembolsar la entrada.

Cómo afecta esto en tu bolsillo y cuáles son los puntos clave

Para la adquisición de viviendas de segunda mano, la rebaja toca directamente al Impuesto sobre Transmisiones Patrimoniales, que pasa de la tasa habitual a una franja bonificada sumamente competitiva. En la vivienda nueva, la deducción se aplica en la cuota del tributo sobre Actos Jurídicos Documentados.

Youtube video

Para poder acogerte a estas reducciones tan ventajosas sin sobresaltos de última hora, es crucial que verifiques previamente que el inmueble y tu perfil se ajustan a las exigencias normativas vigentes.

  • Límite de edad fijado: La rebaja máxima está pensada prioritariamente para compradores que no hayan cumplido los 40 años en la fecha del contrato.
  • Tope en el precio del piso: El valor de compraventa de la vivienda no puede superar el umbral fijado en los 450.000 euros.
  • Vivienda habitual: Debe tratarse obligatoriamente del inmueble que vaya a constituir tu residencia permanente durante los siguientes años.
  • Compatibilidad con avales: Es 100% acumulable con el programa autonómico de respaldo para conseguir hasta el noventa por ciento de la hipoteca.
  • Empadronamiento previo: Tendrás que acreditar tu residencia fiscal o residencia efectiva dentro del ámbito territorial autonómico.

Por qué ocurre esto ahora y cuál es el motivo de la medida

La escalada progresiva de los precios de venta y los costes financieros han atascado la entrada al mercado inmobiliario para la gente de a pie. Ante este escenario, la Administración regional busca desbloquear las operaciones de compraventa reduciendo la carga impositiva en el tramo inicial.

El objetivo de fondo es dinamizar la firma de hipotecas y evitar que ahorrar para los tributos suponga un freno de varios años para cualquier trabajador. Se busca que la burocracia impositiva no devore más del diez por ciento adicional sobre el valor del suelo.

Las claves que debes tener en cuenta en casos específicos

No todas las operaciones se liquidan de la misma forma ni bajo los mismos supuestos cuando firmamos en la capital o los municipios vecinos. Conocer las particularidades de cada tipo de inmueble te librará de disgustos tributarios al tramitar la liquidación del impuesto.

Compra de vivienda usada frente a obra nueva

Si la casa es de segunda mano, la bonificación se aplica directamente sobre el precio escriturado en la venta. En obra nueva, el beneficio fiscal rebaja el porcentaje del modelo oficial que grava los actos jurídicos ante notario.

Declaraciones de la renta y límites de ingresos

No basta con el tope de precio del inmueble; los borradores de tus últimas declaraciones deben certificar que la base imponible no rebasa los límites anuales marcados por la consejería.

Qué dice la normativa sobre esta rebaja de impuestos en Madrid

El marco normativo autonómico ajusta las deducciones regionales que puedes aplicarte dentro del plazo reglamentario de liquidación tras la firma. En el caso particular de la región de Madrid, la ley especifica que la vivienda debe mantenerse ocupada por el titular sin interrupciones.

Adicionalmente, si la compra se realiza conjuntamente en pareja, basta con que uno de los dos titulares cumpla los requisitos de edad para que la parte correspondiente de la vivienda se beneficie de la deducción proporcional correspondiente.

Qué debes hacer ahora para solicitar la bonificación

El trámite no se aplica de forma automática si no lo indicas adecuadamente en la gestoría o en la notaría el día de la firma. Para asegurarte de que te aplican el descuento desde el primer instante, debes seguir unas pautas muy sencillas durante el proceso previo.

Youtube video

Lo primero es solicitar a tu gestor hipotecario que prepare la autoliquidación marcando la casilla de bonificación regional para jóvenes. Es conveniente revisar con detenimiento los gastos al comprar una vivienda para calcular al milímetro la provisión de fondos exacta que te va a retener el banco antes del día señalado.

Lo más importante que debes recordar

La gran ventaja de estas nuevas medidas en Madrid radica en la drástica rebaja impositiva al adquirir un hogar, situando el ahorro fiscal en una cifra clave para los menores de cuarenta años que no sobrepasen el tope del precio estipulado.

Ten siempre presentes los certificados de ingresos y asegúrate de recopilar toda la documentación requerida antes de pasar por el notario. De este modo, aprovecharás al máximo estas ventajas para dar el paso hacia tu nuevo piso pagando lo justo y necesario.

El Tesoro de EEUU retira dos normas de vigilancia cripto y abre la puerta a la privacidad on-chain

La vigilancia cripto del Tesoro de Estados Unidos acaba de replegarse. FinCEN, la red de control del blanqueo de capitales que depende del Departamento del Tesoro, ha retirado dos propuestas que llevaban años atascadas: la regla de las ‘carteras no alojadas’ de 2020 y el plan de 2023 para marcar los mezcladores internacionales de criptomonedas como actividad de alto riesgo. El anuncio implica que los bancos ya no tendrán que escrutar con la misma intensidad las transacciones que sus clientes guardan por su cuenta.

El movimiento se ha formalizado con sendas notificaciones de la agencia, que se publican en el Registro Federal, el boletín oficial del Gobierno estadounidense. Llega después de años de resistencia del sector y de las organizaciones que defienden la privacidad. Y llega con un detalle que conviene subrayar: ninguna de las dos normas llegó a aplicarse.

Qué retiraba cada una de las dos normas

La primera, conocida como la regla de las ‘carteras no alojadas’ (unhosted wallets), se diseñó en 2020. Habría obligado a los bancos y a otras entidades financieras a informar de determinadas transacciones en cripto por encima de 3.000 y 10.000 dólares cuando el cliente custodiara los activos en una cartera propia, es decir, fuera de un exchange. Dicho de otro modo: si guardabas tus bitcoins en tu propio monedero, tu banco tenía que dar parte.

La segunda propuesta, fechada en 2023, era todavía más ambiciosa. FinCEN quería etiquetar el mixing (el uso de mezcladores, servicios que combinan fondos de muchos usuarios para dificultar el rastro de una transacción) como una ‘clase de transacciones de principal preocupación por blanqueo de capitales’. La definición que manejaba era tan amplia que abarcaba cualquier operación capaz de ocultar el origen, el destino o el importe de una transacción: fondos mancomunados, transferencias fraccionadas, monederos de un solo uso e incluso intercambios entre distintos activos.

Las entidades habrían tenido que entregar direcciones de cartera, hashes de transacción, direcciones IP y datos de identidad de los clientes. Los comentarios públicos advirtieron de que aquello podía tener un ‘efecto disuasorio sobre la actividad legítima’ y sepultar a los bancos bajo montañas de papeleo, según reconoció la propia FinCEN al justificar la retirada.

A quién beneficia y por qué se habla de victoria

FinCEN cripto

La organización Coin Center, uno de los principales grupos de defensa de la privacidad financiera en Washington, calificó la noticia de ‘victoria significativa para la privacidad financiera’. Su argumento es sencillo: la definición de mezclador era tan amplia que barría técnicas de uso corriente entre usuarios normales, y como FinCEN admitía la dificultad de determinar dónde se producía una operación, las entidades más prudentes acabarían reportando incluso transacciones puramente domésticas.

El resultado, advertían, serían consecuencias colaterales graves para usuarios inocentes, con restricciones o cierres de cuentas incluidas. En el sector se teme que criterios de riesgo demasiado anchos dejen a personas que cumplen la ley sin acceso a servicios bancarios básicos.

Retirar una propuesta no equivale a legalizar el anonimato: significa que el Estado deja de tratar a cada usuario con cartera propia como un sospechoso.

El contexto político y lo que aún queda en el aire

El repliegue no es un hecho aislado. Se alinea con la política que la Casa Blanca viene marcando desde hace meses. Un informe de julio de 2025 del Grupo de Trabajo Presidencial sobre Mercados de Activos Digitales ya señalaba que ‘la Administración Trump apoya la capacidad de los usuarios legítimos de activos digitales de transaccionar de forma privada en una blockchain pública’, y pedía al Tesoro que reconsiderara la norma. El mismo texto reconocía que los delincuentes usan mezcladores para blanquear dinero, pero subrayaba que los usuarios legales recurren a ellos para proteger su privacidad.

Eso sí, FinCEN no ha dado un cheque en blanco a los mezcladores. La agencia sostiene que los actores ilícitos ‘siguen usando mezcladores y otras herramientas para entorpecer las investigaciones’, y avisa de que seguirá vigilando el blanqueo y la financiación del terrorismo y podrá actuar en el futuro. Traducido: retira las normas, pero conserva la potestad de volver a la carga.

Para el inversor de a pie, el cambio es ante todo una señal. Significa que, al menos por ahora, guardar cripto en una cartera propia no te convierte en sospechoso ni obliga a tu banco a reportar cada movimiento por encima de 3.000 dólares. Y significa que la privacidad on-chain, durante años tratada como un problema que había que corregir, empieza a reconocerse como un derecho también de quienes cumplen la ley. Puedes consultar las competencias de la agencia en la web oficial de FinCEN y repasar qué es un mezclador en su entrada de Wikipedia.

Conviene no perder de vista las contradicciones. Que una agencia retire dos propuestas no equivale a que el Congreso haya aprobado una ley: otra administración podría resucitarlas, y la presión regulatoria en Europa, con el reglamento MiCA (la norma europea que ordena el mercado de criptoactivos) como telón de fondo, empuja en la dirección contraria. La última vez que Washington dio un giro así fue en el ciclo que desembocó en la aprobación de los primeros fondos cotizados de bitcoin al contado en 2024, cuando la política pasó de la hostilidad al acomodo en cuestión de meses.

La clave que conviene seguir es si FinCEN concreta, más adelante, qué operaciones considera legítimas y cuáles no. Ahí se sabrá si la retirada es un cambio de fondo o solo un compás de espera.

Bancos, socimis y eléctricas del Ibex 35: las cotizadas más expuestas al giro regulatorio del 29-N

El adelanto electoral del 29-N coloca a bancos, socimis y eléctricas del Ibex 35 bajo la lupa del mercado, que empieza a descontar un giro regulatorio en el impuesto bancario, la fiscalidad de las socimis y el calendario nuclear.

Qué se juega cada bloque de valores del Ibex 35

Las elecciones generales del próximo 29 de noviembre pueden dejar una lista de ganadores y perdedores en el selectivo según el color del próximo Gobierno. La cuestión de fondo que vigilan los inversores son las políticas económicas y regulatorias que pueda aplicar el nuevo Ejecutivo, con implicaciones directas para nombres muy concretos del Ibex 35.

El primer bloque afectado es la banca, sobre todo por el impuesto extraordinario sobre los beneficios aprobado por el Gobierno de Pedro Sánchez, que podría tener las horas contadas si cambia el color del Ejecutivo. Un informe de Jefferies considera que el nuevo ciclo político abre opcionalidad para los bancos españoles, especialmente por el futuro del gravamen y por la posibilidad de que políticas más favorables a la inversión privada impulsen la actividad empresarial y la demanda de crédito.

El banco más expuesto es CaixaBank, la entidad más perjudicada por el tributo. Según Jefferies, el coste del impuesto equivale aproximadamente al 10% de los beneficios anuales del banco. Los cálculos de XTB ponen otra cifra sobre la mesa: CaixaBank contabilizó 304 millones de euros por el impuesto sobre el margen de intereses y comisiones solo durante el primer semestre de 2026, el mayor importe entre las entidades españolas.

El paquete del Estado en CaixaBank y la banca doméstica

A esa exposición fiscal se suma otra derivada distinta. El Estado todavía mantiene un 18% de CaixaBank, la participación heredada del rescate de Bankia. Según los analistas, la inversión se encuentra ya cerca del punto de equilibrio, lo que facilitaría que un futuro Gobierno acelerase la venta del paquete pendiente. La necesidad de obtener recursos fiscales para financiar un mayor gasto en defensa añadiría incentivos para acometer la desinversión.

Al contrario que Santander y BBVA, cuyo negocio es global, Sabadell y Unicaja presentan una elevada exposición al mercado español y son los siguientes bancos del Ibex 35 que más se juegan con la cita electoral. Cualquier modificación de la fiscalidad del sector tendría un mayor impacto sobre ambas entidades, sobre todo si el próximo Gobierno se propone impulsar la inversión y el crédito.

El mercado no espera un cambio de guion radical, sino la letra pequeña de un giro regulatorio que mueve miles de millones de beneficio.

Jefferies apunta que España sigue por debajo de varios países europeos en formación bruta de capital fijo sobre PIB. Un entorno más favorable a la inversión privada podría traducirse en en mayor actividad empresarial y, en última instancia, en más demanda de financiación bancaria.

bancos Ibex elecciones

Merlin, Colonial y Endesa: los otros frentes del 29-N

Fuera de la banca, las socimis del Ibex 35 también se juegan lo suyo. Merlin Properties ha hecho de los centros de datos uno de sus grandes ejes de crecimiento, justo cuando el Gobierno de Sánchez acaba de aprobar un decreto muy exigente con el sector. El proyecto regulatorio exige que los centros de datos cubran, hora a hora, al menos el 80% de su consumo eléctrico mediante nueva generación renovable.

Una flexibilización de esa exigencia podría facilitar la construcción de nuevas instalaciones y reducir las tensiones ligadas al suministro energético. Para Merlin, cualquier cambio normativo tendría efectos más tangibles que el simple ruido de campaña. Colonial también podría verse afectada por otro frente, una eventual reducción de la incertidumbre en torno al régimen fiscal de las socimis, aunque su exposición directa a los centros de datos es mucho menor.

El tercer nombre propio es Endesa, que mira con atención el calendario nuclear. La compañía concentra aproximadamente el 48% de la potencia nuclear española, mientras esta tecnología llegó a representar alrededor del 41% de su producción eléctrica durante los nueve primeros meses de 2025. Cualquier cambio en el calendario de cierre de las centrales tiene incidencia directa sobre sus perspectivas.

  • Una ampliación de la vida de los activos nucleares, siempre condicionada al visto bueno del Consejo de Seguridad Nuclear, permitiría a Endesa prolongar la generación de caja de plantas ya construidas.
  • La prórroga de Almaraz hasta 2030 ya ha sido autorizada por el Gobierno actual.
  • El verdadero interrogante está en las decisiones futuras sobre el resto del parque y sobre la carga fiscal de la generación nuclear.

El precedente que marca el margen de maniobra

La experiencia de los últimos años invita a la prudencia. El impuesto extraordinario a la banca nació como un tributo temporal en 2022 y terminó consolidándose como una pieza estable de la fiscalidad del sector. Jefferies subraya que el gravamen está previsto que expire en 2027, de modo que el Ejecutivo que esté entonces en el poder tendrá que decidir si lo renueva, lo sustituye o modifica su estructura. La firma no considera probable una desaparición completa, pero sí ve margen para revisar su alcance y su diseño.

El listón de comparación europea rebaja el tono de las expectativas más optimistas. España sigue rezagada en inversión sobre PIB frente a Alemania o Francia, y un cambio de ciclo político no bastaría por sí solo para cerrar esa brecha. En el frente energético, la autorización de la prórroga de Almaraz hasta 2030 fija un suelo para el calendario nuclear, lo que limita el recorrido de cualquier anuncio electoral. Para el inversor, el diferencial entre exposición doméstica y global sigue siendo la mejor brújula con la que leer el 29-N.

📊 Las Claves para el Inversor

  • Qué vigilar: El resultado del 29-N y, sobre todo, la aritmética parlamentaria para formar Gobierno, que decidirá el futuro del impuesto bancario y de la fiscalidad de las socimis.
  • Reacción del valor: CaixaBank concentra la mayor sensibilidad por el gravamen y por el paquete del Estado; Merlin y Endesa responden a incentivos distintos, más ligados a la letra pequeña de cada decreto que al color del Ejecutivo.
  • Precedente sectorial: El gravamen bancario nació como temporal en 2022 y acabó prorrogándose hasta 2027, un aviso para quien descuente una retirada rápida de la tasa.

Precio de la luz supera los 200 €/MWh por primera vez desde 2022 y golpea el bolsillo de los hogares

El precio de la luz ha vuelto a romper un techo que parecía enterrado. El mercado mayorista eléctrico ha superado los 200 euros por megavatio hora por primera vez desde 2022, un nivel que los hogares españoles no veían desde el estallido de la crisis energética y que vuelve a tensar la factura doméstica.

La traducción práctica es incómoda: cuando el mercado diario se instala en esos niveles, una parte del recibo deja de depender del consumo real y pasa a depender del contexto internacional. La electricidad se había abaratado en términos relativos durante los últimos ejercicios, pero el suelo sobre el que rebota sigue siendo alto.

El pool vuelve a los niveles que dejó la crisis de Ucrania

Los precios del mercado diario, el pool que fija la referencia horaria, se han colocado por encima de la barrera de los 200 euros por megavatio hora en las últimas jornadas, un umbral que recogen los registros del propio mercado y que han reflejado medios como La Voz de Galicia y El Mundo. Es el primer asalto a esa cota desde 2022, el año en el que la invasión rusa de Ucrania desató una de las mayores escaladas de precios energéticos de la última década y obligó al Gobierno a desplegar bajadas de impuestos y a Bruselas a autorizar la llamada excepción ibérica.

El mecanismo de fondo no ha cambiado: en la mayoría de las horas, el precio lo marca la tecnología más cara que entra en el despacho, y esa tecnología sigue siendo el ciclo combinado de gas. Cuando el gas aprieta y las renovables flojean —de noche, en días sin viento o con menos sol—, el sistema entero se paga a precio de gas: el gas, la demanda invernal, y la escasa hidraulicidad acaban decidiendo el recibo de millones de hogares. La casación horaria puede consultarse en la web del Operador del Mercado Ibérico de Energía (OMIE).

Lo que más incomoda en el sector es el contraste con los ejercicios anteriores. Durante buena parte de los últimos años, el mercado español se situó entre los más baratos de las grandes economías europeas, y ese diferencial se usó como argumento comercial para atraer industria electrointensiva y centros de datos. Un pool por encima de los 200 euros desactiva ese reclamo de un plumazo.

Qué supone para la factura de los hogares

Los hogares acogidos al PVPC son los primeros en notarlo, porque su tarifa se indexa al mercado diario con un componente de estabilización que suaviza, pero no elimina, los picos. Un día de 200 euros no se traslada íntegro al recibo, aunque sí empuja la parte variable del término de energía y borra la sensación de tregua de los últimos meses.

Un recibo no sube cuando lo dice el mercado, sino cuando alguien firma una renovación sin mirar la letra pequeña.

En el mercado libre el golpe llega con retraso y por la puerta de atrás: en las renovaciones de contrato. Las comercializadoras que vendieron tarifas planas durante los meses de precios bajos revisan ahora sus ofertas, y el cliente que no compara se encuentra con subidas que no aparecen en ningún titular de urgencia. Ahí el precio de la luz no se discute en los mercados, se firma en un correo electrónico.

Hay además un colectivo con menos margen de reacción: los beneficiarios del bono social, cuyo descuento se calcula sobre una tarifa indexada al mercado. El escudo existe, pero se aplica sobre una base que crece.

precio luz MWh

El margen de maniobra se ha agotado

El problema de fondo es que las herramientas que amortiguaron el golpe de 2022 ya no están disponibles o han perdido filo. La excepción ibérica caducó, las rebajas fiscales se han ido retirando y el margen presupuestario es bastante menor que hace cuatro años. Quien espere un rescate automático del recibo se va a llevar una decepción.

Creo que el error de fondo es de relato: se vendió la transición energética como un bono inmediato para el consumidor. No lo es. Mientras el precio final se fije por el coste marginal del gas, España puede llenar el territorio de placas y aerogeneradores y seguir viendo cómo el recibo se tensa cada vez que el gas se pone nervioso. Las renovables abaratan el sistema en el conjunto del año, eso es indiscutible, pero no protegen de una noche sin viento ni de un invierno frío.

Bruselas ya intentó retocar ese diseño. La reforma del mercado eléctrico europeo mantuvo, sin embargo, el despacho marginal y se apoyó en instrumentos alternativos —contratos por diferencia y acuerdos bilaterales de compra— para blindar a la industria frente a los picos. Es una solución razonable para una fábrica capaz de negociar un contrato a diez años; no sirve de nada para una familia con una nevera y una lavadora.

Hay una contradicción que conviene no disimular: el país presume de excedente eléctrico y de récords de generación verde al mismo tiempo que sus hogares vuelven a pagar precios de crisis. Ambas cosas son ciertas y conviven mal en el mismo párrafo. El riesgo inmediato no es un apagón, sino la erosión silenciosa del poder adquisitivo de quienes tienen la tarifa más expuesta y menos capacidad de negociar.

El termómetro será la media de octubre, que se conocerá a comienzos de noviembre, y la reacción de las grandes eléctricas en la presentación de sus resultados del tercer trimestre. Si el gas no cede y la demanda invernal aprieta, volveremos a escuchar propuestas de topes al precio, rebajas fiscales y revisiones del mercado. Nada de eso es gratis ni inmediato. Si el mecanismo nos devuelve cada pocos años al mismo punto, quizá el debate ya no sea cómo amortiguar el pico, sino por qué seguimos llamando imprevisto a algo que se repite.

Coches usados en septiembre: Madrid vende más que 30 provincias juntas, pero el mercado se frena

El mercado de coches usados modera su ritmo en septiembre de 2026 tras varios meses de subidas. Pese al frenazo, Madrid sigue vendiendo por sí sola más vehículos de ocasión que 30 provincias juntas, un desequilibrio territorial que se ha convertido en la fotografía fija del sector.

El acumulado del año supera ya los 1,6 millones de turismos de ocasión vendidos hasta septiembre, un 2,6% más que en el mismo periodo del año anterior. La cifra confirma que el mercado sigue creciendo, sí, pero a un ritmo mucho más contenido que el de los primeros trimestres. Lo que viene a decir que el mercado de ocasión ha dejado de ser el refugio barato de la crisis y se ha convertido en un negocio con reglas propias.

Madrid concentra más ventas que 30 provincias juntas

La Comunidad de Madrid se ha convertido en el epicentro del mercado de ocasión español. Su volumen de operaciones supera al de las 30 provincias con menos actividad sumadas, una anomalía que no se explica solo por el tamaño de su parque móvil. La densidad de concesionarios, la rotación de flotas de empresa y el peso del renting alimentan ese liderazgo.

El ranking lo confirma: las provincias con menos tráfico comercial no suman ni la mitad de lo que mueve Madrid en un mes normal. La distancia no se cierra, se abre.

Extremadura ofrece el contrapunto: algo más de 39.000 turismos de ocasión vendidos hasta septiembre, con un crecimiento del 0,9%, casi tres puntos por debajo de la media nacional. Es el retrato de un mercado periférico que avanza, pero a otra velocidad. Y no es un caso aislado: buena parte de las provincias del interior repiten ese patrón de crecimiento tibio, con un parque envejecido y una demanda que depende del precio más que de la oferta disponible.

El diésel resiste con el 48,1% y el eléctrico acelera casi un 40%

El diésel sigue mandando en el mercado de segunda mano con el 48,1% de las ventas, una cuota que choca con el discurso oficial de transición energética. La gasolina se reparte el resto del pastel con los híbridos y los eléctricos, que aún no han logrado desbancar al gasóleo ni en el segmento más castigado por las restricciones de circulación. La razón es sencilla: el comprador de ocasión prioriza el precio y la fiabilidad mecánica sobre la etiqueta ambiental que luce el parabrisas.

El diésel no se muere en el mercado de ocasión porque el bolsillo del comprador va siempre por delante de cualquier hoja de ruta.

Los eléctricos, en cambio, son la cara opuesta. Crecen casi un 40% interanual, aunque parten de una base todavía pequeña. Son coches que llegan al mercado de ocasión tras dos o tres años de renting, con baterías aún en garantía y precios que empiezan a competir con el diésel equivalente. La duda es si ese ritmo se sostiene cuando se agote la primera hornada de flotas eléctricas de empresa.

ventas coches ocasión Madrid

El mercado envejece y la brecha territorial se ensancha

Hay un hilo que conecta todas las piezas: la antigüedad media del parque automovilístico español sigue subiendo, y los coches de más de 15 años son los que mejor resisten en el mercado de ocasión. No es una buena noticia. Significa que una parte creciente de las operaciones mueve vehículos que ya no cumplen con las etiquetas de bajas emisiones y que, tarde o temprano, tendrán problemas para circular por el centro de las grandes ciudades.

Madrid concentra la oferta y la demanda porque allí confluyen dos factores que rara vez coinciden: poder adquisitivo y presión regulatoria sobre el coche viejo. Cuanto más aprieta una zona de bajas emisiones, más rotación forzada de vehículos y más mercado de ocasión del bueno, el de los modelos de tres a cinco años. En el resto del país, esa presión es menor y el mercado avanza a ralentí.

Para las grandes redes de compraventa, el frenazo de septiembre tiene una lectura ambigua. Un mercado que crece menos pero se concentra geográficamente es más fácil de gestionar: menos puntos de venta y más volumen por ubicación. Sin embargo, dependen en exceso de unos pocos mercados, y cualquier enfriamiento de Madrid golpearía directamente sus cuentas.

El riesgo para el sector está claro. Si la brecha territorial sigue creciendo, los grandes grupos de distribución concentrarán toda su inversión en Madrid, Barcelona y las cuatro provincias que generan la mayor parte del negocio, y dejarán los mercados periféricos en manos de redes de compraventa de menor tamaño. La concentración ya se aprecia en los concesionarios; el dato de septiembre la sitúa, sencillamente, en otro nivel.

Conviene además vigilar los próximos meses. El mercado de ocasión suele moverse un par de trimestres por detrás del de vehículo nuevo, de modo que si la matriculación de eléctricos aguanta el tipo hasta final de año, el flujo de unidades usadas con etiqueta CERO hacia el mercado de segunda mano se intensificará a lo largo de 2027. Ahí se verá si el frenazo de septiembre era un bache puntual o el arranque de una corrección más larga.

Madrid amplía la vacuna de la gripe hasta los 7 años: cómo sacar la cita hoy mismo para ti o para tus hijos

Proteger a los más pequeños frente a los virus de este invierno es ahora mucho más sencillo en Madrid, ya que la Consejería de Sanidad ha tomado la decisión oficial de ampliar la vacunación antigripal gratuita hasta los 7 años. Esta medida busca blindar a las familias madrileñas antes de que los contagios en colegios y guarderías alcancen su pico estacional.

Si vives en la región, conseguir tu turno o el de tus hijos apenas te llevará dos minutos si sabes qué canal utilizar. La red pública regional ha habilitado más de millón y medio de dosis con el firme objetivo de reducir drásticamente las visitas urgentes a los centros ambulatorios durante las próximas semanas.

Qué cambia exactamente en la vacunación escolar en Madrid

La gran novedad de esta campaña es la extensión del abanico de edad infantil, pasando del grupo tradicional de bebés a incluir a todos los niños madrileños entre 6 meses y 7 años cumplidos. Esta decisión estratégica sitúa a Madrid entre las comunidades autónomas con mayor cobertura poblacional preventiva de todo el país.

Los equipos sanitarios recuerdan que este tramo de edad suele ser un motor de transmisión del virus en el ámbito doméstico. Al inmunizar a los niños en las aulas, no solo evitamos complicaciones en su propia salud, sino que también protegemos indirectamente a los abuelos y adultos con patologías crónicas que conviven con ellos en casa.

Cómo afecta esto a tu familia y qué debes saber sobre la cita previa sanidad

A partir de este instante, la gestión de los turnos se canaliza preferentemente a través de herramientas digitales para agilizar la atención en los centros de salud de la red pública. Obtener la cita previa de sanidad para la dosis pediátrica es un trámite completamente gratuito que garantiza una atención ordenada y sin esperas innecesarias en los pasillos de tu centro de cabecera.

Youtube video

Para que no tengas ninguna duda al tramitar tu solicitud, hemos reunido los detalles esenciales que debes considerar antes de pedir el turno de tu familia:

  • Edad cubierta: Niños desde los 6 meses hasta los 7 años inclusive (nacidos entre 2017 y 2026).
  • Formatos disponibles: Inyectable tradicional o intranasal por espray (según la disponibilidad del centro y la edad concreta del menor).
  • Documentación necesaria: Tarjeta Sanitaria de la Comunidad o documento de identificación válido en el sistema sanitario regional.
  • Puntos habilitados: Centros de salud de atención primaria y centros monográficos de vacunación autorizados en la región de Madrid.
  • Coincidencia de dosis: Se puede solicitar el pinchazo conjunto con la dosis de refuerzo del virus respiratorio sincitial si corresponde.

Por qué ocurre esto ahora y cuál es el motivo detrás de la medida

Las autoridades médicas regionales han analizado los patrones de infección de los inviernos pasados, detectando que la población infantil genera un volumen altísimo de consultas telefónicas y presenciales. Anticiparse al frío intenso mediante una cobertura preventiva amplia evita el colapso recurrente de los servicios de urgencia pediátrica.

Además, los estudios epidemiológicos de la red de atención médica pública confirman que la vacuna intranasal introducida en las escuelas madrileñas cuenta con una aceptación magnífica por parte de los niños, facilitando el trabajo de las enfermeras y calmando el estrés habitual de las familias.

Las claves que debes tener en cuenta al gestionar los turnos

No dejes la reserva del turno para cuando empiecen los primeros síntomas en el aula, ya que el organismo tarda unas dos semanas en desarrollar las defensas necesarias tras recibir la dosis. Actuar con margen de maniobra es la mejor garantía para pasar las fiestas y el invierno con total tranquilidad en Madrid.

Selección de centro y fechas disponibles

Si tu centro habitual no cuenta con huecos inmediatos a las horas que te vienen bien, recuerda que la aplicación oficial te permite consultar la agenda de otros espacios sanitarios cercanos a tu domicilio o lugar de trabajo dentro de la propia red autonómica.

Vacunación para adultos y cuidadores

Los padres o tutores que pertenezcan a grupos de riesgo (embarazadas, enfermos crónicos o personal esencial) pueden aprovechar el mismo desplazamiento solicitando sus turnos en bloque para acudir juntos a la consulta de enfermería.

Qué dice la normativa sobre la campaña sanitaria en Madrid

La orden autonómica que regula el procedimiento epidemiológico establece que el suministro de dosis es ilimitado hasta agotar las existencias planificadas para la temporada actual. Todo el proceso administrativo en Madrid está respaldado por el Servicio Madrileño de Salud, que garantiza el acceso equitativo a cualquier persona empadronada en la región.

Las guías técnicas confirman que las fórmulas utilizadas han sido adaptadas a las cepas más recientes identificadas por los laboratorios de salud pública de la Organización Mundial de la Salud, garantizando la máxima respuesta inmunológica frente a las variantes que circularán este invierno.

Qué debes hacer ahora para solicitar tu turno paso a paso

El método más rápido y cómodo para reservar tu cita es mediante el smartphone utilizando la aplicación móvil oficial de la Tarjeta Sanitaria Virtual. Tras ingresar tus datos personales, dirígete a la sección de tramitación de citas, selecciona el área de enfermería y marca la opción específica de vacunación antigripal para desplegar el calendario de días disponibles.

En caso de que prefieras hacer la gestión por teléfono, solo tienes que llamar al número habitual de tu centro de salud y marcar la opción automatizada para la citación de campañas preventivas. Un agente o el propio sistema de voz te guiará para confirmar la fecha y la hora exacta que mejor se adapte a tu rutina diaria en Madrid.

Lo más importante que debes recordar

La ampliación del rango de vacunación escolar hasta los 7 años representa una oportunidad de oro para proteger la salud de tus hijos y mantener el bienestar en tu hogar durante toda la época de frío. Completar la reserva previa te llevará apenas un instante y evitará carreras de última hora cuando los virus comiencen a extenderse por las aulas de la región.

No aplaces este pequeño trámite familiar: accede hoy mismo a los canales digitales oficiales de Madrid, selecciona el horario que mejor cuadre con tus horarios y asegura la protección de los más pequeños antes de que lleguen los picos más duros de la temporada.

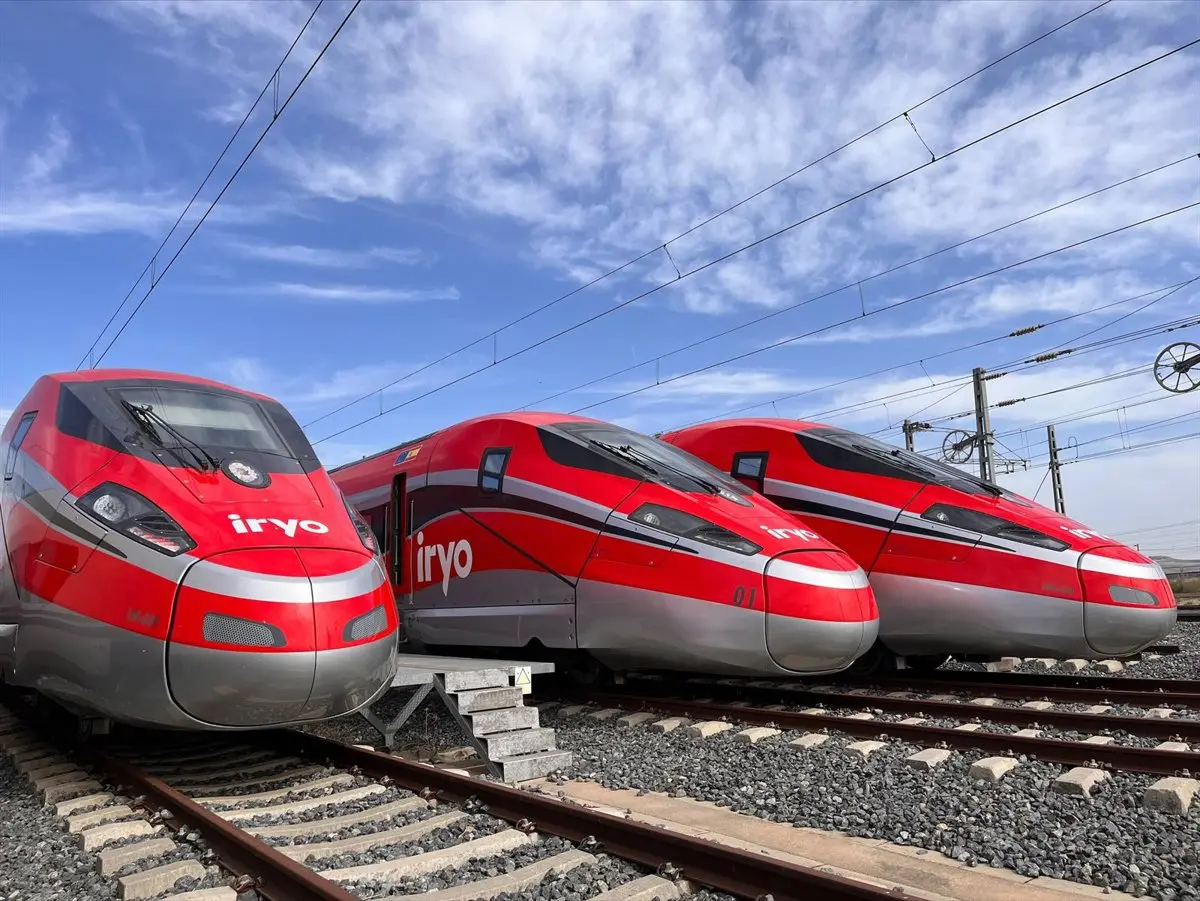
Iryo lanza el Abono 10: diez viajes en alta velocidad a precio fijo y 180 días de validez

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Iryo pone a la venta el Abono 10, un bono de diez viajes en una misma ruta con tarifa fija, 180 días de validez y dos modalidades.
  • ¿Quién está detrás? Iryo, el operador que compite con Renfe y Ouigo en los principales corredores de alta velocidad españoles.
  • ¿Qué impacto tiene? Quien viaja cada semana por trabajo puede blindar el precio, cancelar hasta 30 minutos antes sin coste y anticipar el gasto.

El Abono 10 de Iryo ya está disponible: diez viajes en una misma ruta a un precio fijo, sin depender de la evolución de la tarifa, y con 180 días de validez desde la compra.

El operador refuerza así su apuesta por el viajero recurrente, ese perfil que se mueve por trabajo o por motivos familiares y que hasta ahora convivía con precios que cambian según el día y la hora. El abono convierte ese gasto imprevisible en un importe conocido de antemano, y el detalle del producto está publicado en la web oficial de Iryo.

Diez viajes, una sola ruta y un precio que no se mueve

La mecánica es sencilla. El cliente compra diez trayectos en un corredor concreto, Madrid-Barcelona por ejemplo, y los consume cuando quiere dentro de los seis meses siguientes. No hay días bloqueados ni penalización por reservar con poco margen: el precio pactado al contratar el bono se mantiene aunque la tarifa pública de ese mismo tren se dispare esa semana.

El bono llega en dos modalidades. Confort da acceso a la cabina Inicial y a una pieza de equipaje de cabina, y Gran Confort abre la cabina Infinita, con asientos XL y una maleta grande incluida. En ambos casos, la selección de asiento es gratuita.

La flexibilidad se extiende hasta el último minuto: los billetes pueden anularse hasta 30 minutos antes de la salida sin coste y el importe regresa de forma automática al saldo del abono. El dinero no vuelve a la cuenta del cliente, sino que queda disponible para un trayecto futuro.

El abono no abarata el billete por arte de magia: lo que compra el viajero es certidumbre, y en un corredor con tarifas que oscilan cada semana eso tiene precio.

Ahí aparece la letra pequeña. El importe anulado no es reembolsable en efectivo y solo sirve para nuevos trayectos de ese mismo corredor, así que quien cambie de ruta tendrá que completar los diez viajes o asumir que el saldo se queda dentro. Un bono adquirido esta semana expira a comienzos de abril de 2027, de modo que el ahorro real depende de que el viajero consuma los trayectos a tiempo.

La guerra del corredor: por qué Iryo se blinda con precio fijo

El movimiento se entiende mejor mirando el tablero. Desde la liberalización de la alta velocidad, en mayo de 2021, Renfe, Ouigo e Iryo compiten sobre los mismos surcos, las franjas horarias que adjudica Adif a cada operador, con precios que suben y bajan según la demanda. Esa volatilidad premia a quien reserva con meses de antelación y castiga al profesional que cierra su agenda la víspera.

Iryo coloca el producto antes del pico de Navidad, cuando las tarifas del eje Madrid-Barcelona tocan techo. Ni Renfe ni Ouigo han movido ficha por ahora, aunque ambos mantienen promociones y programas de fidelización con los que pelearán por el mismo bolsillo. El regulador sigue con lupa las tarifas del corredor desde la apertura a la competencia, y congelar precios a seis meses vista se leerá en clave de cuota de mercado.

Hoja de Ruta: Claves del Viaje

Lo que cambia para el viajero habitual es la capacidad de anticipar el gasto. El impacto se concentra en el bolsillo de quien viaja una o dos veces al mes por trabajo, sobre todo en el eje Madrid-Barcelona, el corredor con más tráfico de alta velocidad del país. La zona cero son las idas y vueltas semanales entre Madrid, Barcelona y las capitales donde opera Iryo; el abono cubre una sola ruta y no sirve para alternar destinos.

El dato que resume el lanzamiento es 180, los días de validez. El precedente está en los bonos multiviaje que llevan años conviviendo con la tarifa dinámica en el ferrocarril español, un formato que nunca llegó a ser masivo por su rigidez de calendario. Iryo conserva esa rigidez en el destino, pero la elimina en las fechas y en las cancelaciones, justo donde el viajero de empresa pincha cuando le cambian una reunión.

El riesgo es evidente. Sin un precio por corredor competitivo, la ventaja se diluye, y el operador no ha desglosado importes en el anuncio. La lectura estratégica es otra: Iryo no regala nada, compra previsibilidad de ingresos y fidelidad. La próxima Navidad será el primer termómetro; el balance de tráfico del primer trimestre de 2027 dirá si el formato cuaja o se queda en producto de nicho.

El ataque a un petrolero en el Estrecho de Ormuz dispara el petróleo y hunde las bolsas asiáticas

He pasado la mañana revisando el petróleo del Estrecho de Ormuz y las cifras no encajan entre sí: Omán evacua a diez tripulantes; India eleva a doce los heridos del mismo buque. El On Peace, petrolero de pabellón panameño, fue alcanzado por un proyectil que provocó un incendio a bordo.

La Fuerza Aérea de Omán trasladó a los heridos al hospital de Khasab, en la gobernación de Musandam, según el comunicado del Ministerio de Defensa. Ningún grupo ha reclamado la autoría, y esa ausencia de firma pesa hoy más que el nombre del buque. El patrón, en cambio, es inequívoco: al menos siete incidentes adicionales con petroleros en la última semana, según el servicio de inteligencia marítima Marisks, en un paso que Teherán controla de facto desde el 28 de febrero.

«Los tripulantes fueron trasladados al hospital de Khasab, en la gobernación de Musandam, y recibieron tratamiento médico.» — Ministerio de Defensa de Omán, comunicado oficial, 6 de octubre de 2026

Crudo a 101,51 dólares: los números del shock

Tres datos explican por qué los mercados asiáticos no han rebotado esta mañana.

  • Brent: 101,51 dólares por barril el martes, frente a los 72,48 dólares del día anterior al inicio de la guerra. Un 40% más.
  • Exportaciones de crudo: la media móvil de siete días de los flujos de Oriente Medio alcanzó 18,3 millones de barriles diarios el 30 de septiembre, según Kpler, por encima de los 18 millones de media de los doce meses previos al conflicto.
  • Tripulación india: 17 de los 19 marineros del On Peace eran de nacionalidad india, igual que 11 de los heridos.
  • Bajas acumuladas: el gobierno indio reconoció en julio al menos diez marineros muertos desde el inicio de la guerra, más otro fallecido en un ataque a un buque de carga en septiembre.

Hay una contradicción en estos números que merece atención. Los flujos de crudo de la región han recuperado niveles previos al conflicto mientras el precio se mantiene un 40% por encima. Lo que veo ahí es una prima de riesgo, no un déficit de barriles. El mercado no paga por lo que falta, paga por lo que puede dejar de llegar, y esa diferencia es decisiva para la inflación europea.

La otra derivada es política y toca directamente a Nueva Delhi. India es uno de los mayores proveedores de marineros del transporte marítimo mundial y ha convertido la seguridad de sus tripulaciones en un asunto de política exterior.

«Los continuos incidentes de ataques contra el transporte marítimo en la región siguen siendo motivo de profunda preocupación para la India.» — Ministerio de Asuntos Exteriores de India, comunicado oficial, 6 de octubre de 2026

El cuello de botella que Asia no puede rodear

crudo Brent hoy

No existe alternativa real a escala. Los refinadores de China, India, Japón y Corea del Sur absorben la mayor parte del crudo que sale por Ormuz, y ningún oleoducto sustituye ese volumen con la misma eficiencia. Cuando el paso se encarece, el sobrecoste viaja aguas abajo: seguros de war risk, fletes, coberturas y, al final, precio de la energía.

La lectura que hacen las mesas de Hong Kong y Singapur apunta a una escalada saudí-houthi que se prolonga por desgaste, no a un cierre total del estrecho. Teherán no necesita bloquearlo del todo. Le basta con encarecer cada tránsito y cobrar por el paso, el régimen que ha ido construyendo desde febrero.

Lo que veo aquí: una prima que se ha vuelto estructural

Llevo meses siguiendo este paso marítimo y la conclusión que extraigo es incómoda. En la tanker war de los años ochenta el mercado tardó años en interiorizar el riesgo; ahora lo ha hecho en semanas. La prima de guerra ha pasado de episodio a línea permanente del precio del crudo, y eso altera el cálculo de cualquier banco central pendiente de la energía para decidir sus tipos.

La contradicción que los datos no resuelven es esta: si las exportaciones de Oriente Medio están en niveles previos al conflicto, ¿por qué el Brent no cede? Mi lectura es que el mercado no descuenta los ataques ya ocurridos, sino la probabilidad de que uno alcance a un buque cargado con destino a Europa. Seguiré el próximo informe semanal de Kpler sobre flujos de exportación y cualquier anuncio de Teherán sobre tarifas de tránsito. Ahí estará la señal.

🌐 El efecto dominó en Occidente

Un Brent instalado en la zona de los 100 dólares no tarda en llegar a la factura energética española. Lo hace con dos o tres meses de retraso, primero en el gasóleo y el transporte, después en la cesta de la compra, y complica la desinflación que el BCE daba por descontada.

  • Apertura europea: los valores energéticos actúan como refugio, mientras aerolíneas y químicas concentran las ventas.
  • Inflación en España: el encarecimiento del flete y del seguro marítimo eleva el coste de los bienes importados de Asia, justo cuando la desinflación de bienes sostenía el IPC.
  • BCE y Euríbor: un shock de oferta energética sostenido retrasa los recortes de tipos y mantiene el Euríbor a 12 meses más alto durante más tiempo.
  • Empresas expuestas: los fabricantes europeos que dependen de componentes asiáticos verán subir el coste logístico en las rutas Asia-Europa.

El Alto Tribunal de Australia bloquea la minería de carbón por daño climático y amenaza las exportaciones a Asia

He leído la sentencia del Alto Tribunal australiano dos veces y sigo detenido en el mismo punto. Lo decisivo no es la mina concreta, sino la cadena causal que los jueces han decidido mirar de frente. Durante años, la minería de carbón en Australia se defendió con un argumento simple: el CO₂ se emite al quemar el mineral en otro país, así que el daño no es nuestro. Ese argumento acaba de caerse en el tribunal más alto del país.

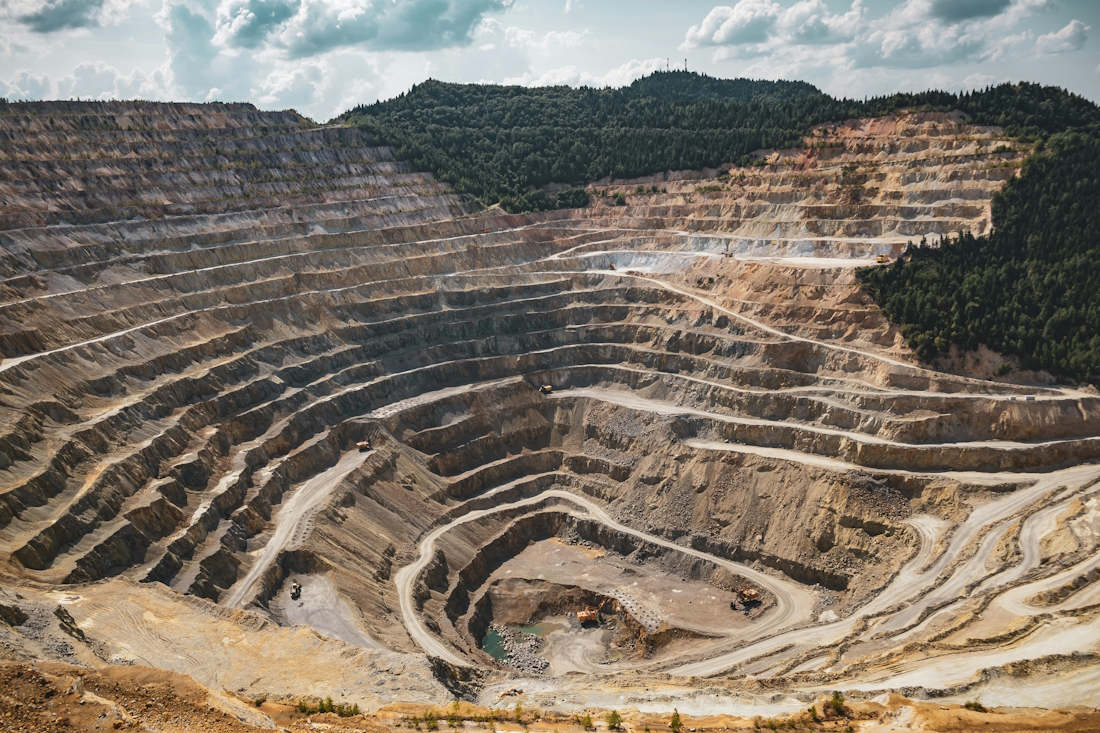
El fallo, hecho público este miércoles, tumba la ampliación de la mina Mount Pleasant, en el valle del Hunter, en Nueva Gales del Sur. Tres de los cinco jueces concluyeron que las autoridades de planificación incumplieron su obligación de garantizar que las emisiones quedaran reducidas en la mayor medida posible. La operadora, Mach Energy, filial de la indonesia Salim Group a través de Droxford International, pretendía prolongar más de veinte años la vida de la mina a cielo abierto, hasta 2048, y casi duplicar su producción anual.

Qué está en juego en el carbón australiano

La resolución no cierra una mina, pero cambia las reglas con las que se autorizan. Estos son los datos que conviene retener:

  • La ampliación de Mount Pleasant buscaba extender la explotación más de dos décadas, hasta 2048, y casi duplicar el volumen anual. La Comisión Independiente de Planificación de Nueva Gales del Sur había dado el visto bueno inicial, ahora invalidado por el Alto Tribunal.
  • Australia figura entre los mayores exportadores de combustibles fósiles del mundo, con posición de liderazgo tanto en carbón como en gas natural licuado (GNL).
  • La mayor parte del carbón térmico australiano viaja a Asia. Japón, Corea del Sur, Taiwán e India figuran entre los grandes compradores, así que cualquier freno en la oferta se traslada al precio del mineral en el Pacífico.

Lo que estaba en discusión, en el fondo, era el alcance de la responsabilidad. Mach sostenía que el carbón exportado y quemado lejos de la mina no puede vincularse con efectos ambientales locales. Los demandantes replicaban que cada tonelada de gas liberada a la atmósfera hace más probables los incendios, las inundaciones y las sequías.

«No podemos extraer carbón, enviarlo al extranjero, ver cómo impulsa el cambio climático y después fingir que las consecuencias no tienen nada que ver con nosotros y que no las vamos a sufrir.» — Wendy Wales, demandante y profesora de ciencias jubilada, 7 de octubre de 2026

«El Alto Tribunal ha confirmado que las autoridades de planificación no pueden ignorar la cadena de causalidad que va de las emisiones de un proyecto hasta un daño climático local y real.» — Anita O’Hart, abogada del grupo vecinal demandante, 7 de octubre de 2026

El fin de las aprobaciones que miran hacia otro lado

Los demandantes y sus abogados hablan de un precedente nacional vinculante, el primero de carácter climático que llega al tribunal más alto del país. Lo que veo aquí es un cambio de reglas del juego, no el final del carbón australiano. La sentencia obliga a ponderar el daño climático en cada nueva autorización, y ese es un listón que la industria no estaba acostumbrada a saltar.

Conviene no exagerar el alcance. El fallo detiene una ampliación, no las minas en funcionamiento. Australia seguirá exportando volúmenes enormes de carbón y GNL durante años, y Salim Group ya ha anunciado que explorará todas las opciones disponibles para mantener Mount Pleasant. La contradicción que los datos no resuelven es esta: el país vive de vender combustibles fósiles mientras su justicia empieza a exigir que se cuente el coste climático de esa venta.

🌐 El efecto dominó en Occidente

El carbón es una materia prima de precio global, y ahí es donde la sentencia viaja hasta Europa aunque el asunto parezca lejano.

  • Para los mercados: si el precedente frena nuevas autorizaciones en Australia, la oferta de carbón térmico en el Pacífico se tensiona y el precio de referencia sube. La apertura europea del sector energético lo notaría antes en los valores ligados a la minería y al acero.
  • Para la inflación: un carbón más caro encarece la electricidad en los mercados que aún lo queman y eleva el coste del acero, lo que alimenta la inflación industrial de la eurozona y complica la senda de recortes del BCE.
  • Para España: el impacto directo es limitado, porque la generación con carbón está prácticamente extinguida. Pero la industria que compra acero y aluminio, desde la automoción a la construcción, sí absorbe parte del encarecimiento.

La clave ahora es cuánto se extiende el precedente. Si los tribunales australianos lo aplican a las próximas autorizaciones de Nueva Gales del Sur y Queensland, el mayor exportador de carbón térmico del planeta entrará en un régimen de aprobaciones mucho más estricto. Esa es la variable que el mercado vigilará los próximos trimestres.

Dumbbell floor fly: cómo construir pecho con más tensión y sin castigar el hombro

El dumbbell floor fly convierte las aperturas clásicas de pecho en una versión de recorrido corto: mismo trabajo del pectoral, más control en cada repetición y mucha menos carga sobre la articulación del hombro.

La lógica es sencilla. Tumbado en el suelo, tus codos tocan la superficie antes de que el hombro entre en el rango extremo donde la palanca juega en su contra. Ese tope natural transforma un ejercicio que muchos veteranos acaban aparcando en uno que sí pueden repetir cada semana. El entrenador de fuerza Tom Ragusa, con tres décadas de entrenamiento a la espalda, cuenta que quitó el banco de su rutina de pecho y el movimiento le sentó mejor.

Porque aquí no se trata de levantar menos. Se trata de elegir un rango que puedas sostener toda la vida. Y en una rutina de pecho a largo plazo, eso vale más que cualquier repetición extra mal ejecutada.

Cómo se ejecuta el dumbbell floor fly paso a paso

La técnica es casi idéntica a la apertura en banco plano, con una diferencia que lo cambia todo: el suelo decide dónde termina la bajada. Estos son los puntos que de verdad importan:

  • Túmbate boca arriba con una mancuerna en cada mano, las rodillas flexionadas y los pies apoyados a la anchura de los hombros.
  • Empuja las mancuernas por encima del pecho con los codos ligeramente flexionados y las palmas mirándose entre sí.
  • Baja los brazos hacia los lados de forma controlada hasta que los codos toquen el suelo con suavidad.
  • Aprieta el pectoral y devuelve las mancuernas arriba sin rebotar en ningún momento.

El detalle que cambia todo es la pausa. Si rebotas con los codos, conviertes un ejercicio de control en un pulso elástico que no llega a tensar el pectoral en ningún punto del recorrido. El matiz importante: tocar, pausar y apretar.

Vigila también el ángulo del codo, que no cambia durante la repetición. Si empiezas a cerrarlo para mover más peso, el pectoral pasa a segundo plano y el gesto se parece demasiado a un press mal ejecutado. Aquí, menos rango es más carga.

El suelo no es un estorbo: es el tope que te deja cargar más peso sin llevar el hombro a un rango que no te interesa.

Cuánto peso y cuántas series mover para que el pecho responda

Aquí está la ventaja real del floor fly. Al recortar el recorrido, desaparece el tramo más desfavorable de la palanca y puedes trabajar con cargas que en una apertura en banco no tocarías. Más kilos en tensión útil para el pectoral, que es lo que mueve la aguja de la hipertrofia.

La pauta que funciona para la mayoría: 3 series de 10 a 12 repeticiones con un peso que te permita llegar a la última repetición con la técnica intacta, dos veces por semana dentro de tu sesión de pecho. En días de fuerza, baja a 6 a 8 repeticiones con más kilos y descansos de 90 segundos.

📊 La pauta en cifras

  • Series y repeticiones: 3 series de 10 a 12 repeticiones para hipertrofia; 4 series de 6 a 8 si buscas carga máxima.
  • Ritmo: 2 segundos de bajada, 1 segundo de pausa con los codos en el suelo y subida controlada.
  • Frecuencia: 2 veces por semana, con 48 horas de margen entre sesiones de pecho.
  • Calidad a buscar: que el codo toque el suelo sin perder el ángulo y que la mancuerna no se descontrole.
  • A tener en cuenta: no sustituye al press; es el complemento que suma volumen al pectoral sin acumular carga en el hombro.
aperturas en el suelo con mancuernas

La letra pequeña del material: mancuernas ajustables o fijas

El floor fly vive de la carga progresiva, así que la elección de mancuernas importa más de lo que parece. Una mancuerna ajustable decente te deja subir de 2 en 2 kilos y seguir progresando en casa; las fijas de gimnasio son más cómodas, pero te obligan a saltos de 2,5 o 5 kilos. Revisa que el cierre quede firme y que el agarre no gire bajo carga: si la mancuerna baila, la muñeca paga la factura.

Lo que dice la evidencia y para quién encaja de verdad

El floor fly no es una moda de gimnasio de garaje. La literatura sobre recorrido parcial sugiere que entrenar en el tramo donde el músculo está más estirado puede generar una hipertrofia comparable a la del recorrido completo, y la mayoría de los estudios apunta en esa dirección. Dicho esto, la evidencia es joven y ningún dato convierte este ejercicio en la base de tu rutina. Las guías de rendimiento de el American College of Sports Medicine siguen colocando el trabajo de fuerza entre 2 y 3 sesiones semanales por grupo muscular, con 8 a 12 repeticiones como rango de referencia.

¿Para quién encaja? Para quien lleva años entrenando, acumula volumen de press y busca un accesorio que sume tensión al pectoral sin pedirle más al hombro. También para quien entrena en casa con material mínimo: sin banco, sin excusas. Y para quien quiere aprender a controlar la fase excéntrica, porque el tope del suelo te obliga a frenar.

Lo que no debes esperar: que sustituya al press con barra o mancuernas en tu progresión de fuerza. El floor fly es un complemento de aislamiento. Ahí dentro es excelente. Fuera de ahí, no hace milagros. Para entender qué músculo estás trabajando, merece la pena repasar el músculo pectoral mayor y sus funciones de aducción y flexión del brazo.

Esta información es divulgativa y de optimización del rendimiento; ante cualquier circunstancia personal, lo sensato es consultarlo con un profesional.

⚡ Rutina de Optimización Diaria

  • Colócalo al final del pecho: reserva 3 series de 10 a 12 repeticiones de floor fly después de tus presses, dos días por semana.
  • Fija el tope antes de cargar: haz la primera serie sin peso para memorizar la pausa de un segundo con los codos en el suelo.
  • Progresa de 2 en 2 kilos: cuando cierres las 12 repeticiones con técnica limpia, sube el peso en la siguiente sesión.

Kéfir, kombucha y miso: cómo los alimentos fermentados optimizan tu microbiota a diario

Añadir fermentados a tu dieta —kéfir, kombucha, miso— amplía la diversidad de tu microbiota intestinal y hace la digestión más ligera, según las revisiones de nutrición sobre alimentos fermentados y microbiota.

Qué le hace la fermentación a tu comida (y a tu microbiota)

La fermentación no es una moda de laboratorio. Es la técnica de conservación más antigua de la despensa: bacterias y levaduras colonizan el alimento, consumen azúcares y dejan atrás compuestos que antes no estaban ahí. Un repollo se convierte en chucrut, la leche en kéfir y la soja en miso. El proceso completo se explica en la entrada sobre la fermentación.

El primer efecto es de despensa. Al multiplicarse, los cultivos fermentadores acaparan el terreno y dejan menos sitio a otros microorganismos que no aportan nada. El alimento aguanta más y llega a tu plato en mejores condiciones.

Hay más. La fermentación también sube la calidad nutricional: aumenta la presencia de vitaminas y de ácidos grasos y multiplica los polifenoles y las isoflavonas, moléculas con actividad antioxidante. Es lo que recoge el INRAE, el instituto francés de investigación en agricultura y alimentación, en sus revisiones sobre alimentación fermentada.

El efecto que de verdad mueve la aguja es el tercero. Cada fermentado llega con microorganismos vivos distintos —bacterias lácticas, levaduras, hongos— y esa variedad es justo lo que tu ecosistema intestinal agradece. Comer fermentados no es un gesto simbólico: es sumar especies.

La diversidad de tu microbiota se construye comiendo, no comprando: cada fermentado distinto que sumas a la semana cuenta.

Kéfir, kombucha y miso: la ración diaria que rinde

kéfir kombucha miso

Tres fermentados cubren casi todo el espectro: un lácteo, una bebida y un condimento. Ninguno exige cocinar y los tres caben en cualquier jornada de oficina.

Kéfir: la opción con más variedad de cultivos. Una ración de 150 mililitros sin pasteurizar aporta bacterias lácticas y levaduras, además de algo de proteína, así que encaja bien en el desayuno o justo después de entrenar. Su entrada en Wikipedia resume su proceso tradicional.

Kombucha: té fermentado con azúcares residuales que conviene mirar en la etiqueta. Entre 150 y 250 mililitros al día son suficientes. Por debajo de 5 gramos de azúcar por 100 mililitros es una referencia útil para no tomar un refresco con otro nombre.

Miso: pasta de soja fermentada, intensa y muy práctica. Una cucharada, unos 15 o 20 gramos, disuelta en caldo templado y nunca hirviendo para no arrasar los cultivos. Su punto débil es la sal.

📊 La pauta en cifras

  • Ración diaria: entre 100 y 200 mililitros de kéfir o kombucha, o una cucharada de miso (15-20 gramos).
  • Cuándo tomarlo: kéfir en el desayuno o después de entrenar; kombucha antes de comer; miso en caldo templado, nunca hirviendo.
  • Calidad a buscar: producto sin pasteurizar, con cultivos vivos en la etiqueta, sin azúcares añadidos y con la sal bajo control.
  • A tener en cuenta: empieza con media ración y sube en dos semanas; no todos los fermentados del súper llevan cultivos vivos.

La letra pequeña: cómo no comprar fermentados muertos

Aquí está el matiz que cambia todo. Un chucrut de bote pasteurizado, un kéfir con aromas o una kombucha edulcorada pueden saber a fermentado y no aportar ni un cultivo vivo. Busca siempre la palabra pasteurizado: si aparece en la etiqueta, los cultivos vivos ya no están.

Después, el orden de los ingredientes. En un kéfir decente, el primero es la leche y el segundo los fermentos; si el azúcar, los aromas o la nata aparecen antes, estás comprando un postre. En la kombucha, revisa los gramos de azúcar por 100 mililitros. En el miso, comprueba que no lleve potenciadores del sabor añadidos.

Un último criterio de consumo inteligente: rotar. Alternar yogur, kéfir, chucrut, kimchi y miso a lo largo de la semana aporta más especies distintas que tomar siempre el mismo producto. La información de este artículo es divulgativa y no sustituye el criterio de un profesional.

Lo que dice la evidencia (y lo que no)

El consenso científico sobre los fermentados ha crecido en la última década. Los trabajos sobre microbiota apuntan a que su consumo regular se asocia a una mayor diversidad de especies intestinales, y la mayoría de los estudios apunta en la misma dirección: la variedad importa más que la cantidad.

Conviene ser honesto. La evidencia es sólida cuando hablamos de diversidad y de confort digestivo, pero mucho más limitada cuando se promete un efecto concreto y medible en el rendimiento. No existe un fermentado mágico ni una dosis que lo cambie todo; existe un patrón de alimentación diverso que suma.

Para quién encaja: si entrenas, si pasas muchas horas sentado o si quieres cortar el picoteo de media tarde, un fermentado diario es una de las decisiones más baratas y sencillas de tu nevera. No esperes milagros en una semana. Espera un hábito que se sostiene solo, porque está bueno.

⚡ Rutina de Optimización Diaria

  • Cambia el desayuno: sustituye el vaso de leche por 150 mililitros de kéfir sin pasteurizar y arranca el día con cultivos vivos.
  • Reordena la media tarde: cambia el refresco azucarado por una kombucha con menos de 5 gramos de azúcar por 100 mililitros.
  • Cierra el día con miso: disuelve una cucharada en caldo templado, sin llevarlo a ebullición, para conservar los fermentos.

Ultraprocesados y salud: cómo distinguir los que restan energía de los que no

Los ultraprocesados no restan energía por el simple hecho de serlo: lo que decide si un producto encaja en tu día es su matriz, su azúcar añadido y su fibra, según el análisis de quarks.de sobre procesamiento y calidad nutricional.

Qué significa ‘ultraprocesado’ cuando lees la etiqueta

La mayoría de los estudios que se apoyan en la clasificación NOVA apunta a ordenar los alimentos en cuatro categorías según su grado de procesamiento industrial, no según lo que aportan. En la primera entran la fruta, la verdura o los copos de avena. En la segunda, los ingredientes culinarios: aceite, mantequilla, azúcar. En la tercera, el pan, el queso, y los encurtidos. Y en la cuarta cabe todo lo demás: platos preparados, cárnicos procesados, sustitutos vegetales de la carne, proteína en polvo y bebidas vegetales.

El problema es que esa cuarta caja es un cajón enorme. Dentro caben por igual un refresco azucarado y un pan integral envasado, dos productos que no tienen nada que ver en la práctica. Esa heterogeneidad hace que las conclusiones sobre el grupo entero sean poco útiles para tu compra diaria. El grado de procesamiento no es una etiqueta nutricional; es un criterio industrial. Y no lo dice todo.

Los cuatro datos de la etiqueta que sí mueven tu energía

ultraprocesados mito

Vamos a lo práctico. Cuando coges un producto envasado hay cuatro datos que pesan más que cualquier sello del envase. El primero es el azúcar añadido, que llega con otros nombres: jarabe de glucosa, sirope de maíz, dextrosa, maltodextrina o zumo concentrado son el mismo tipo de ingrediente con otra etiqueta. El segundo es la sal. El tercero, el perfil de grasas. Y el cuarto, el que casi nadie mira: si el producto aporta de verdad proteína y fibra o solo calorías vacías.

La matriz del alimento es la que modula cómo llega esa energía a tu cuerpo. Un lácteo con fruta entera, fibra y proteína se digiere más despacio y mantiene la saciedad durante horas. Un refresco con la misma cantidad de azúcar entra rápido, no sacia y te deja buscando algo más media hora después. Mismo azúcar, efecto opuesto sobre tu tarde.

La matriz del alimento, y no el número de ingredientes de la lista, decide si esa energía te sostiene durante horas o te deja con hambre a media tarde.

Sobre los aditivos, conviene ser honesto: los autorizados pasan por la evaluación de la autoridad europea de seguridad alimentaria y no son el villano automático que sugiere el relato del ultraprocesado malo. El problema práctico aparece cuando la formulación es tan sabrosa y tan poco saciante que desplaza alimentos con más nutrientes por caloría. Menos marketing, más etiqueta.

📊 La pauta en cifras

  • Azúcar añadido: por encima de 10 gramos por 100 gramos, el etiquetado permite calificar el producto como alto en azúcares; por debajo de 5 gramos, como bajo.
  • Orden de ingredientes: si un jarabe o un azúcar aparecen entre los tres primeros, ese producto funciona en la práctica como un dulce con envase de alimento.
  • Proteína y fibra: comprueba que figuren con valores relevantes en la tabla nutricional; son los dos indicadores de saciedad que no engañan.
  • Matriz intacta: un pan integral envasado o una bebida vegetal sin azúcares añadidos encajan sin problema; un refresco, no.

Lo que la evidencia sostiene y lo que todavía no

Aquí está la parte que casi nadie cuenta. Los grandes estudios que relacionan un consumo alto de ultraprocesados con una composición corporal menos favorable son, en su mayoría, observacionales. Describen una coincidencia, no una causa. Y esa diferencia pesa mucho cuando decides qué metes en la cesta de la compra.

La prueba está en los subanálisis. La revisión publicada en The Lancet en 2023 mantuvo el vínculo en refrescos y cárnicos procesados, pero no fue concluyente en panes y cereales integrales envasados. La señal no venía del número de ingredientes: venía de la composición. Los productos muy calóricos, muy sabrosos y poco saciantes están sobrerrepresentados en los grupos de consumo alto, y eso contamina la comparación.

La lectura útil es esta: la clasificación NOVA sirve como marco para entender el procesamiento industrial, no como veredicto sobre un producto concreto. Lo que mueve la aguja es la densidad de nutrientes por caloría, el azúcar añadido y la capacidad de saciarte. Un ultraprocesado con proteína, fibra y una matriz razonable puede encajar en una semana bien organizada. Uno que no sacia, aunque se venda como natural, no.

Esta información es divulgativa y de optimización del estilo de vida: no sustituye el criterio de un profesional ante circunstancias personales concretas.

⚡ Rutina de Optimización Diaria

  • Revisa los tres primeros ingredientes: si el azúcar, un jarabe o una dextrosa están ahí, ese producto es para un momento puntual y no para tu despensa diaria.
  • Exige proteína o fibra: elige siempre la versión del producto que sume al menos uno de los dos; es el criterio que mejor predice la saciedad.
  • Compra por categoría: pan integral envasado o bebida vegetal sin azúcares añadidos entran en la lista; refrescos y bollería industrial se quedan fuera de la compra semanal.

B.R.M Chronographes: el reloj de colección que ya cuesta más que la moto que lo inspira

0

Hay relojes de colección que se compran para llevar en la muñeca y otros que se compran para mirarlos desde el sillón. El V-Twin de B.R.M Chronographes pertenece a la segunda categoría y arranca en 6.950 euros.

La cifra no es anecdótica. Por ese dinero se compra hoy una motocicleta nueva de media cilindrada, lo que convierte la comparación en el argumento comercial más honesto de la manufactura francesa en años. No es un reloj de pulsera: es una escultura mecánica de 30,6 centímetros de alto y 36,6 de ancho.

El parecido con un motor bicilíndrico en V no es ornamental. Dos cilindros se abren en ángulo, la esfera ocupa el hueco central y las aletas están mecanizadas y acabadas individualmente en dos tonos satinados. Las culatas llevan tapas de balancines lacadas y pequeños colectores de escape orientados hacia atrás. La esfera se sostiene sobre dos brazos perforados en X, la misma geometría que fija un motor en V al bastidor.

Cada ejemplar lleva una placa numerada. La producción está limitada a 20 unidades por acabado, con seis colores disponibles: blanco opalino, azul Francia, azul horizonte, amarillo azafrán, naranja coral y rojo granate. El total no supera las 120 piezas en todo el mundo.

El V-Twin se mecaniza en aluminio macizo y se ensambla en Francia

La pieza se mecaniza a partir de aluminio macizo y se ensambla en Magny-en-Vexin, donde B.R.M concentra diseño, mecanizado, esqueletizado, ensamblaje y control bajo el mismo techo. La firma, fundada por Bernard Richards en 1986, posee el sello Entreprise du Patrimoine Vivant, que reconoce conocimientos artesanales e industriales de excelencia.

Hay un contraste deliberado en el interior. Detrás de toda esa complejidad visual no hay un movimiento mecánico tradicional, sino un motor de cuarzo de alta precisión alimentado por una pila cuya sustitución está prevista cada tres años. La garantía anunciada alcanza los diez años, excluyendo golpes y roturas.

B.R.M no vende precisión horológica: vende una forma. Y en el coleccionismo de objetos, la forma con producción cerrada ha sido históricamente el multiplicador del precio.

La personalización mueve la factura. Una esfera de carbono añade 450 euros y una incrustación de carbono en la base suma otros 680. Con ambas opciones, el precio final se coloca en 8.080 euros.

El valor de la pieza depende de la escasez y de la liquidez del mercado secundario

El V-Twin no llega solo. Forma parte de la colección Clock Machines, siete piezas que reconvierten componentes reconocibles de máquinas reales —un volante de competición, un volante de automóvil, un disco de freno, un reactor de avión, un motor flat-twin, una hélice tripala de avión y otra de barco— en instrumentos que solo indican la hora.

Para el comprador patrimonial, la lectura es doble. Por un lado, el ticket de entrada es bajo en términos absolutos: 6.950 euros sitúan la pieza en el rango de un reloj de pulsera de gama media-alta, no en el de la alta relojería de subasta. Por otro, la producción cerrada de 20 unidades por color introduce el factor escasez que sostiene cualquier mercado secundario.

Conviene ser preciso sobre qué tipo de activo es. No existe un índice público de precios secundarios para relojes de sobremesa, ni casas de subasta que los coticen con regularidad. La liquidez es estructuralmente inferior a la de un Patek Philippe o un Rolex, y el comprador de salida es un coleccionista de motor, no un inversor financiero.

alta relojería

La paradoja del objeto de colección que no recorre un kilómetro

Llevo años siguiendo el mercado de objetos de colección vinculados al motor y la conclusión es consistente: la revalorización no viene del material ni del mecanismo, viene de la narrativa y del cierre de producción.

Las piezas de B.R.M son un caso de manual: una edición de 20 unidades numeradas, fabricada íntegramente en Francia, con un sello patrimonial oficial y vinculada a un universo —el bicilíndrico en V— con una base de aficionados global y muy fiel. Ese cóctel ha funcionado en otras categorías con horizontes de diez a quince años.

El riesgo principal no es el precio, sino la profundidad del mercado. Un objeto de 8.000 euros con 120 unidades en circulación encuentra comprador rápido mientras la marca mantiene el relato y amplía su red de distribución.

Si B.R.M deja de producir la serie o pierde presencia internacional, el mercado secundario se estrecha y el propietario puede tardar meses en colocar la pieza sin descuento. Es el mismo patrón que afecta a los relojes independientes de nicho: alta revalorización potencial, liquidez baja y dependencia total de la salud de la marca.

La escasez de esta pieza está garantizada por contrato; la liquidez del mercado secundario, en cambio, depende por completo de que la marca siga contando su historia.

La fecha a seguir está marcada. B.R.M ya admite pedidos y sitúa diciembre de 2026 como entrega estimada de las primeras unidades. La primera prueba de fuego llegará después, cuando esas piezas empiecen a circular en el mercado secundario y se compruebe si el sobreprecio se mantiene o se diluye.

💎 Veredicto Wealth

El V-Twin es una pieza de diversificación y preservación de capital para el coleccionista de motor con horizonte superior a diez años. El riesgo a vigilar es la liquidez: sin mercado secundario cotizado, la salida depende de la comunidad de la marca.

Chanel recupera el 2.55 original: el bolso vintage que ya bate al oro en el mercado secundario

0

El bolso Chanel 2.55 vintage ha vuelto a la pasarela, y lo ha hecho desde los archivos personales de Coco Chanel. Matthieu Blazy, director creativo de la maison, rescató el ejemplar original que llevaba la fundadora y lo hizo desfilar dos veces en la colección Primavera 2027. Lo que sobre el papel es un gesto de reverencia creativa tiene una lectura de mercado que conviene no pasar por alto.

La modelo que abrió y cerró el desfile, Dyanira Hurbuscher, portó el mismo 2.55 acolchado de cuero negro en dos looks distintos: uno de apertura, con un guiño a la ropa interior de punto que Chanel creó en sus primeros años, y otro de cierre, con una chaqueta de tweed sin cuello y falda lápiz. En ambos casos el bolso era el eje del relato. Y mostraba el desgaste real de más de siete décadas de historia.

La elección no es casual. Chanel ha construido buena parte de su relato reciente sobre la recuperación de su propio archivo, y el mercado secundario responde a esos gestos con una prima inmediata. Cuando una maison reivindica su pieza fundacional, el comprador deja de pagar por un bolso y empieza a pagar por un fragmento de historia certificada.

Por qué el 2.55 original revaloriza todo el archivo

Conviene distinguir dos piezas que el comprador novato confunde. El 2.55 nació en febrero de 1955 —de ahí su nombre— con cadena metálica, cierre rectangular Mademoiselle y cuero acolchado. El Classic Flap, con el cierre de doble C entrelazada, llegó en 1983 de la mano de Karl Lagerfeld. Son dos referencias distintas, con públicos distintos y comportamientos de precio que no siempre coinciden.

En mi lectura del mercado, el 2.55 original y sus reediciones más fieles mantienen una demanda estructural que el Classic Flap no replica siempre. La razón es la escasez: los ejemplares de época con trazabilidad de archivo son un subconjunto diminuto de la oferta total de bolsos Chanel. En ese segmento, el comprador no busca un bolso para usar; busca una procedencia que pueda demostrar.

Cuando una maison reivindica su archivo, el comprador deja de pagar por un bolso y empieza a pagar por historia certificada.

El bolso como activo alternativo frente al oro

La comparación con el oro no es retórica. Los bolsos de lujo llevan años dentro de los índices de inversión alternativa que elaboran firmas como Knight Frank, y en ese cesto el segmento de alta gama ha mostrado una resistencia notable en ciclos de inflación. Frente al metal precioso, el bolso añade un componente de uso y de estatus que el lingote no tiene. En contra, arrastra un problema de liquidez que el oro jamás sufre.

moda de inversión

Cabe recordar que el oro cotiza en un mercado global con precios públicos en tiempo real, mientras que un 2.55 de archivo solo vale lo que un comprador concreto esté dispuesto a pagar en una subasta o en una transacción privada. La horquilla entre lo que pide el vendedor y lo que finalmente paga el mercado puede ser muy amplia en las piezas más raras. Esa fricción es, precisamente, el precio de la exclusividad.

El otro factor que pesa es la trazabilidad. La historia del 2.55 es conocida y verificable, lo que da al comprador una base documental sobre la que construir el valor. Pero esa misma transparencia ha multiplicado las réplicas y las piezas reconstruidas, y el mercado secundario castiga sin piedad cualquier duda sobre el origen. En este segmento, la procedencia vale más que el propio cuero.

Qué mirar antes de comprar un 2.55 vintage

Llevo años siguiendo este segmento y la conclusión es incómoda para quien busca rentabilidad rápida: el 2.55 vintage no es un activo para especular, sino para preservar. La revalorización del bolso de archivo es lenta y discontinua. Se acelera con hitos de marca, como este desfile de Primavera 2027, y se estanca en los periodos en que la maison no toca su legado. Eso sí, cuando la marca reivindica su historia, el efecto es inmediato y selectivo.

El riesgo principal no es el precio, es la autenticidad. El mercado secundario de bolsos Chanel está saturado de réplicas, y la prima de valor se concentra en ejemplares con documentación, serial verificable y procedencia acreditada. Para el inversor, la recomendación es simple: comprar procedencia, no solo cuero.

El 2.55 de archivo no premia al que compra rápido, sino al que compra bien documentado y espera.

El horizonte razonable es de cinco a diez años. Antes de ese plazo, la liquidez es el cuello de botella: encontrar comprador para un 2.55 de archivo puede llevar meses. El inversor de patrimonio alto que ya opera en arte o en relojes entenderá la lógica, porque son mercados de coleccionista. El próximo hito a seguir es la llegada de la colección Primavera 2027 a las boutiques, prevista para los primeros meses de 2027. La figura de Coco Chanel sigue siendo, casi un siglo después, el mejor argumento de venta de la maison.

💎 Veredicto Wealth

El 2.55 vintage es un activo de preservación de capital con vocación coleccionista, no una apuesta de revalorización agresiva a corto plazo. El horizonte recomendado es de cinco a diez años y el riesgo a vigilar es la liquidez y la autenticidad de la procedencia.

Precio Solana hoy: SOL pierde 1,83% y cae a 118,26 dólares con presión de ETF

El precio de Solana hoy cae un 1,83% hasta los 118,26 dólares, con el volumen por debajo de su media y la mirada puesta en los ETF al contado. Una sesión floja, sin drama, de las que no confirman nada pero tampoco invitan a dormirse.

SOL cotiza por debajo de la apertura, fijada en 120,48 dólares, y del cierre previo de 120,18. El rango del día se ha movido entre 117,46 y 121,83 dólares. El activo sigue, eso sí, por encima de sus medias de medio y largo plazo, un detalle que separa este retroceso de un cambio de tendencia.

El volumen negociado alcanzó los 2.750 millones de dólares, un 22,45% por debajo del promedio de 30 días, situado en 3.550 millones. Aun así, superó los 2.200 millones del día anterior. Hay más actividad que ayer, pero menos rotación de la habitual.

Qué dicen los indicadores sobre el precio de Solana

El RSI (el índice de fuerza relativa, que mide si un activo está sobrecomprado o sobrevendido) se coloca en 57,8. Es una zona intermedia que no grita nada. El MACD, un indicador de momentum que compara dos medias móviles, sí muestra sesgo bajista: línea de 4,47 frente a una señal de 5,11 y un histograma negativo de 0,643.

En el corto plazo, el precio está por debajo de la media móvil simple (SMA) de 5 días en 119,74 dólares, de la de 10 días en 119,75 y de la de 15 en 119,18. También cotiza bajo el VWAP intradía, el precio medio ponderado por volumen, en 120,25. Recuperar esa franja sería la primera señal de mejora. Sin garantías, claro.

El panorama cambia si ampliamos el foco. SOL aguanta por encima de la SMA de 30 días (111,42), de la de 50 (105,74), de la de 90 (92,29) y de la de 200 (86,11). La referencia más cercana es la SMA de 20, en 117,19, muy pegada al mínimo de la jornada.

  • Soporte inmediato: 117,19–117,46 dólares, donde se cruzan la SMA-20 y el mínimo del día.
  • Referencia inferior: 111,42 dólares, la SMA-30.
  • Resistencia cercana: 119,74–120,48, con las medias cortas, el VWAP y la apertura.
  • Referencias superiores: 121,83–124,58, el máximo de la jornada y el nivel de Fibonacci señalado.

La volatilidad tampoco es un detalle menor. El ATR (rango medio verdadero, la oscilación típica de una sesión) se sitúa en 4,38 dólares, cerca del 3,7% del precio. La volatilidad anualizada a 30 días llega al 50,4%. Traducido: es un activo que se mueve, y bastante.

Una caída del 1,83% con menos volumen que la media no es una huida. Es una pausa a la espera de saber si el dinero institucional sigue entrando o empieza a marcharse.

Las salidas de ETF: presión posible, causa no confirmada

Aquí aparece el dato que más se ha repetido en la sesión. Un informe de Pluang cifra en 3,7 millones de dólares las salidas de los ETF al contado de SOL en Estados Unidos. Es un flujo negativo, sí, pero conviene ser honestos: los datos disponibles no permiten demostrar que esa cifra haya causado la caída del precio.

Menos de cuatro millones de dólares son calderilla en un mercado que mueve 2.750 millones en un día. La conexión es sugerente, no concluyente. Y no hay tasas de financiación, interés abierto ni datos de liquidaciones en perpetuos que permitan atribuir el movimiento a un ajuste de posiciones apalancadas.

La capitalización de mercado se sitúa en 69.660 millones de dólares. Es una referencia de tamaño, no una valoración. Faltan métricas de uso real: usuarios activos, comisiones, ingresos del protocolo o valor total bloqueado que permitan medir si la actividad de la red se traduce en demanda sostenida de SOL.

La lectura de fondo: dónde encaja este 7 de octubre

Para poner en contexto lo que vale este 118,26, conviene recordar de dónde viene Solana. La red sufrió paradas de producción en septiembre de 2021 y febrero de 2022, episodios que dañaron su reputación técnica. El colapso de FTX en noviembre de 2022 hundió la confianza y dejó a SOL coqueteando con mínimos cercanos a los 8 dólares. De ahí al rally posterior media una de las recuperaciones más agresivas del sector.

Los lanzamientos de tokens de Jito en diciembre de 2023 y de Jupiter en enero de 2024 devolvieron el foco a su ecosistema de finanzas descentralizadas. Y el ciclo de solicitudes de ETF al contado, impulsado por gestoras como VanEck o 21Shares, abrió por primera vez la puerta al dinero institucional en el activo. Todo ese recorrido explica por qué hoy se mira cada sesión con lupa.

Pero el riesgo sigue ahí. El staking, el mecanismo por el que los tenedores delegan sus SOL a un validador a cambio de recompensas —la prueba de participación en su base—, está concentrado en pocas manos. Esa dependencia es una vulnerabilidad estructural que Solana arrastra desde hace años. La segunda red de clientes validadores, el cliente Firedancer desarrollado por Jump Crypto y cuyo código es público en el repositorio oficial de Firedancer, avanza, pero el ecosistema aún depende en gran medida de un solo cliente.

Nada de esto invalida la tesis. Solo recuerda que estamos ante un activo joven, con oscilaciones de doble dígito en cuestión de días y una volatilidad que obliga a dimensionar cualquier posición con cabeza.

De cara a las próximas sesiones, hay dos zonas que mandan. Al alza, la franja de 120,25–120,48; si el precio la recupera y la sostiene, hablaríamos de un giro. A la baja, los 117,19–117,46, con la SMA-30 en 111,42 como siguiente parada si todo se complica. Cualquier movimiento necesitará confirmación de volumen. Sin eso, seguimos mirando un mercado que duda.

Solana Policy Institute: las reglas cripto de la SEC serán irreversibles pese a la Clarity Act

Kristin Smith, presidenta del Solana Policy Institute, sostiene que las normas que la SEC y la CFTC cierren antes del verano de 2028 serán muy difíciles de revertir. Lo dice después de que la Clarity Act, la ley que iba a fijar reglas federales para los activos digitales, se quedara sin votos en el Senado. Su lectura es incómoda para quien esperaba una solución legislativa rápida: el sector está ganando, pero por la puerta de atrás.

Conviene entender la diferencia, porque es el corazón del asunto. Una ley aprobada por el Congreso solo se deroga con otra ley. Una regla de agencia, en cambio, se tumba con un cambio de mayoría en la propia Comisión o con el mecanismo conocido como Congressional Review Act, que faculta al Congreso para anular normas recién aprobadas por mayoría simple. De ahí que el calendario se haya convertido en el activo más valioso del sector.

Smith no es una voz cualquiera. Dirige el Solana Policy Institute, el brazo de defensa regulatoria del ecosistema de Solana en Washington, y asume además de forma interina la dirección ejecutiva de la Blockchain Association, la principal patronal cripto estadounidense. Doble sombrero, doble peso en las conversaciones que se están celebrando este otoño.

Dos victorias ya en el bolsillo: la ley de stablecoins y el ajuste del IRS

Según las declaraciones que Smith ha trasladado a Bloomberg, la industria ya se ha apuntado dos tantos. El primero es la Genius Act, la norma estadounidense sobre stablecoins (monedas digitales ancladas al dólar), que da por fin un marco legal a un producto que vivía en zona gris. El segundo es un cambio en la regla de intermediarios del IRS, la agencia tributaria, que evitó que miles de operadores pequeños tuvieran que reportar sus transacciones como si fueran brókers de Wall Street.

Su argumento es que la pelea legislativa, incluso perdida, sirvió de cobertura política. Dicho de otro modo: mientras el Senado discutía la Clarity Act, los reguladores tuvieron margen para escribir normas sin que nadie les acusara de actuar por libre.

En paralelo, la CFTC, la agencia que vigila los mercados de derivados en Estados Unidos, ha abierto el periodo de comentarios públicos sobre las reglas del trading apalancado para clientes minoristas. Suena a detalle técnico y no lo es: define cuánto riesgo podrá asumir un particular con productos que hoy se comercializan casi sin freno.

La gran ley cripto sigue atascada, pero cada norma que sale de una agencia deja una huella más difícil de borrar que cualquier discurso.

Para el inversor en SOL hay una traducción sencilla. Cada regla que cristaliza reduce la incertidumbre sobre dónde puede cotizar el activo, quién puede custodiarlo y con qué productos se puede empaquetar. Y esa incertidumbre ha sido durante años uno de los mayores descuentos aplicados al precio.

El calendario manda: de 18 a 24 meses por norma y una ventana que expira en 2028

Smith pone cifra al proceso. Elaborar una norma en la SEC o en la CFTC lleva entre 18 y 24 meses entre propuesta, comentarios públicos, revisión, y publicación final. Ese plazo no es un capricho burocrático: es el reloj que marca la estrategia. Si el trabajo arranca ahora, el texto definitivo ve la luz en torno a 2028 y queda lo bastante atrás en el tiempo como para que el Congreso no pueda tumbarlo con el mecanismo exprés.

El resto depende de dos agencias y de una fecha. La SEC, el supervisor de valores, y la CFTC tienen por delante menos de dos años para cerrar el mayor número posible de reglas antes de que el ciclo político cambie de manos. Nada es definitivo. Todo es cuestión de tiempo.

regulación cripto EEUU

Qué puede torcer el guion: dos obstáculos y un cambio de administración en 2029

Smith sitúa el regreso de la Clarity Act en dos escenarios improbables pero no imposibles: antes de las elecciones de mitad de mandato de noviembre o en la sesión de cierre posterior. Y nombra los dos frenos que explican el atasco: el negocio cripto de la familia presidencial y unos bancos que todavía no están del todo a bordo. Ninguno de los dos se resolverá antes de que acabe el año, según su lectura.

Su tesis es que la presión vendrá del suelo, no del techo. Cuando la banca tradicional y las firmas extranjeras empiecen a construir productos sobre reglas ya terminadas, deshacerlas saldrá caro: habrá contratos, licencias y operaciones en marcha.

No todo el sector compra el argumento. Matt Hougan, director de inversiones de Bitwise, una gestora de fondos cotizados de criptoactivos, admite que las ganancias actuales dependen por completo de las agencias y recuerda que una nueva administración podría revertir sus normas a partir de enero de 2029. Ahí está la contradicción de fondo: el sector celebra reglas administrativas precisamente porque son rápidas, y son rápidas porque son frágiles.

Para Solana, el terreno de juego es ya reconocible. La red ha construido buena parte de su atractivo institucional en la infraestructura de pagos y en los productos financieros que necesitan certeza legal para escalar. Un marco estable hasta 2028 da aire a esa estrategia. Un giro brusco en 2029 la dejaría a medio camino.

Queda menos de lo que parece. Las próximas decisiones de la CFTC sobre apalancamiento y los expedientes que la SEC mantiene abiertos dirán si la ventana de 2028 se aprovecha o se cierra en falso.

Red Eléctrica frena su plan inversor de 13.000 millones por el adelanto electoral del 29-N

El plan inversor de Red Eléctrica de 13.000 millones hasta 2031 se ha quedado sin su documento matriz. La Planificación eléctrica vinculante, que debía ordenar el periodo 2025-2030, avanza con un año de retraso y choca ahora con el adelanto electoral del 29-N. La consecuencia es mecánica: el operador del sistema no puede acometer ninguna actuación que no figure en ese texto.

El calendario aprieta. El Ministerio para la Transición Ecológica cerró en septiembre la ampliación de la Planificación por encima de los 17.000 millones de euros, un récord para el sector, después de analizar 2.566 alegaciones. El documento ha crecido un 30% desde que pasó por información pública. Y sigue pendiente de un trámite ambiental que puede demorarse varios meses.

En el ministerio no lo esconden. ‘Es pronto para poder responder. Dependerá de los plazos y las prioridades’, señalan fuentes oficiales. Con el 29 de noviembre a la vuelta de la esquina, la agenda legislativa se ha convertido en un embudo.

La Planificación eléctrica avanza un año tarde y sin calendario

El marco jurídico añade otro frente. El Gobierno no necesita el sí del Congreso para aprobar la Planificación, pero la ley exige someterla a la Cámara. Con las Cortes disueltas, los servicios jurídicos estudian si el trámite puede canalizarse a través de la Diputación Permanente, la misma vía ensayada con los decretos de vivienda. La aritmética no acompaña: en ese órgano, PP, Vox y Junts no suman mayoría absoluta.

Hay un segundo frente, este político. Beatriz Corredor, presidenta de Redeia, arrastra el desgaste del gran apagón de 2025 y su relevo se da por descontado como una de las primeras decisiones si cambia el Gobierno. Tres fuentes del entorno del PP la sitúan como la primera presidenta de una empresa controlada por la Sepi en salir.

La Planificación no es un documento orientativo: es la frontera legal de todo lo que Redeia puede invertir en la próxima década.

La compañía, matriz de Red Eléctrica, presentó en febrero el plan estratégico más ambicioso de su historia, con 13.000 millones a movilizar hasta 2031 —la cifra que Moncloa contemplaba en el proyecto inicial y que después elevó en 4.000 millones extra—. Redeia calculó entonces que su base de activos regulados, de la que depende su retribución, crecería un 35% en el periodo. La documentación consta en los registros de la CNMV. Todo ese edificio cuelga del mismo clavo.

Un cambio de Gobierno no pondría en duda la inversión en red, pero sí su reparto: menos hidrógeno, más centros de datos y prórroga nuclear.

Goldman Sachs señala a Enagás y mueve ficha en el resto del sector

El informe que Goldman Sachs publicó este martes, adelantado por El Mundo, pone nombre a los perjudicados. El banco mantiene recomendación de venta sobre Enagás y ya daba por hecho retrasos en sus planes de hidrógeno verde. Un cambio de Gobierno los agravaría, advierte, por los largos plazos legislativos y la incertidumbre adicional sobre la estrategia futura y la asignación de capital. La compañía detalla su hoja de ruta en su web corporativa.

La apuesta es mayúscula. El plan de Arturo Gonzalo Aizpiri contempla invertir más de 4.000 millones en hidrógeno hasta 2030 para que ese negocio pese más que el del gas. Ni el PP ni Vox lo consideran hoy una prioridad.

adelanto electoral 29-N

En el otro lado de la balanza aparece Solaria, cuyo negocio de centros de datos encaja mejor con un discurso menos restrictivo que el actual. El banco también anticipa un acercamiento de la prórroga nuclear, que aportaría entre 500 y 750 millones de euros de ebitda anual a Endesa e Iberdrola. Y avisa de la otra cara: si un nuevo Ejecutivo recorta los márgenes de comercialización eléctrica, Endesa podría perder un 7% de beneficio por acción, frente al 3% de Naturgy y el 2% de Iberdrola.

Dos relojes que no avanzan juntos: la inversión depende del BOE

Aquí conviven dos relojes que rara vez avanzan juntos: el regulatorio y el político. Redeia lleva toda su historia reciente atada a las planificaciones eléctricas, documentos que se aprueban con retraso sistemático y que después marcan cada euro invertido. La de 2021-2026 tampoco llegó a tiempo. Que la actual acumule un año de demora no es una anomalía: es la norma. La diferencia, esta vez, es que el retraso coincide con una disolución de Cortes y con la ampliación más agresiva que se recuerda, un 30% sobre un texto que ya había pasado por exposición pública.

A mi juicio, el mercado sigue valorando a Redeia como un activo regulado de bajo riesgo cuando su crecimiento depende de una decisión administrativa que ni siquiera está garantizada. Los 13.000 millones del plan estratégico se calibraron sobre un borrador; el documento definitivo contempla 4.000 millones más, pero también exige plazos que la compañía no controla. Es un perfil más frágil de lo que sugiere la etiqueta de infraestructura crítica.

Y hay un cuello de botella que conviene no olvidar. Si el expediente vuelve a información pública por la ampliación, el calendario se estira otros seis meses como mínimo. Una Planificación aprobada por un Gobierno en funciones tendría difícil defensa ante los tribunales. El sector lleva dos años operando con reglas que cambian con el BOE abierto.

¿Fallo estructural o accidente de calendario? Me inclino por lo segundo, con matices. La red de transporte necesita inversión con independencia de quién gobierne. Los centros de datos, la industria electrointensiva, y las nuevas plantas de generación están colapsando las solicitudes de conexión, y ningún Ejecutivo puede permitirse frenar eso durante un mandato entero. El riesgo real no es que la Planificación desaparezca, sino que se rehaga bajo criterios distintos —menos hidrógeno, más centros de datos y nuclear— y que Redeia pierda un año en el camino.

El hito a seguir es concreto: la resolución del trámite ambiental y la constitución de las nuevas Cortes. Todo lo que ocurra antes de esas dos fechas es ruido. Después, la compañía tendrá que explicar en su próxima cita con los inversores cuánto de su plan de 13.000 millones sigue en pie.

Veredicto Merca2

Cotización al cierre o apertura: La información disponible no recoge una reacción explícita de precio tras el informe de Goldman Sachs conocido este martes. El valor sigue anclado a la previsión de crecimiento del 35% de su base de activos regulados hasta 2031, una cifra que solo se confirma si se aprueba la Planificación.

Clave técnica: El catalizador a vigilar es la resolución del trámite ambiental. Si se demora más allá de la constitución de las nuevas Cortes, los 13.000 millones del plan inversor podrían quedar bloqueados durante al menos dos trimestres más, con revisión a la baja de la base de activos regulados.

Apunte macro: El riesgo electoral no es exclusivo de Redeia. Goldman Sachs cifra entre 500 y 750 millones de ebitda anual el impacto de una prórroga nuclear para Endesa e Iberdrola, y en un 7% del beneficio por acción el recorte de márgenes de comercialización en Endesa.

Wall Street renueva récords: la fiebre de la IA dispara a Nvidia y Meta

Wall Street volvió a superar sus propios límites. Los principales índices neoyorquinos marcaron este martes nuevos máximos históricos, impulsados por la fiebre inversora en torno a la inteligencia artificial y por dos vientos de cola poco habituales: el descenso de los rendimientos de la deuda estadounidense y la caída del precio del petróleo. El canal DW Español dedicó su análisis económico de la jornada a un rally que, según sostienen sus periodistas, sigue ignorando la guerra de Irán, el encarecimiento del crédito y la volatilidad del mercado de bonos.

Un rally que aparta los riesgos a un segundo plano

La paradoja es evidente y el propio canal la pone sobre la mesa. Los precios de la energía siguen altos, financiarse cuesta más que hace un año y el mercado de bonos se mueve con nerviosismo. Pese a todo, las tecnológicas avanzaron con fuerza y arrastraron al conjunto del parque neoyorquino: Meta, Tesla, Amazon y Microsoft se anotaron subidas de entre medio punto y punto y medio porcentual.

La explicación que ofrece DW Español pasa por el calendario. Las compañías empiezan a presentar sus cuentas del tercer trimestre y las expectativas son notablemente optimistas, sobre todo en el bloque vinculado al desarrollo de la inteligencia artificial. La corresponsal del canal en Nueva York, Ana Nieto, sostiene que los riesgos no han desaparecido, pero han quedado relegados mientras el mercado mira hacia los resultados empresariales.

Nvidia acaricia los seis billones de valoración

El valor más emblemático de esta ola es Nvidia. La compañía avanzó más de un punto porcentual y su capitalización se acercó a los seis billones de dólares, un umbral que la consolidaría como la empresa más valiosa del mundo. Según el repaso del canal, el movimiento no responde a un dato concreto de la jornada, sino a la confianza sostenida de los inversores en el negocio de los chips para inteligencia artificial.

No es un caso aislado. Las llamadas siete magníficas —Microsoft, Nvidia, Tesla, Meta y Google entre ellas— suman ya una capitalización conjunta de 25 billones de dólares, una cifra que da la medida de la concentración del mercado estadounidense en un puñado de nombres tecnológicos.

Los riesgos siguen ahí, pero están pasando a un segundo plano ahora que las compañías empiezan a presentar sus resultados y las expectativas son muy buenas.

— Ana Nieto, corresponsal de DW Español en Nueva York

El petróleo cede, pero no vuelve a la normalidad

El precio del crudo cayo cerca de un 2% después de que la resistencia de las exportaciones de Oriente Medio y la liberación de reservas de emergencia acordada por el G7 rebajaran los temores sobre el suministro. Aun así, el barril continúa estancado en torno a los 100 dólares, muy por encima de los niveles previos al conflicto.

El compañero del canal José David Navarro aporta el dato más revelador de la jornada: las rutas alternativas al estrecho de Ormuz han pasado de representar el 17% de las exportaciones de los productores de la región a cerca del 40% en septiembre. Los registros de la firma de monitorización marítima Kepler apuntan además a que ese mes salieron unos 17 millones de barriles diarios de los países productores de Oriente Medio, cifras cercanas a las anteriores al estallido de la guerra de Irán, a finales de febrero.

Resultados y banca: los dos motores del optimismo

La temporada de resultados arranca con el listón muy alto. DW Español cita a Bloomberg Intelligence para señalar que los analistas esperan que las ganancias del tercer trimestre superen en un 25% las del mismo periodo del año anterior. El canal atribuye esa previsión a la buena marcha del PIB estadounidense y a la capacidad que siguen mostrando los consumidores para absorber subidas de costes y de precios.

El otro gran beneficiario es el sector financiero neoyorquino. La Contraloría del Estado de Nueva York hizo público un informe según el cual esa industria ganó 45.900 millones de dólares en los primeros meses del año, un 1% más que el ejercicio anterior y casi el resultado completo de 2025. Si el ritmo se mantiene, el año podría cerrarse con unos 90.000 millones. El canal vincula ese impulso al efecto de la inteligencia artificial sobre el gasto en servicios financieros: emisión de deuda, colocaciones en los mercados y operaciones de fusión y adquisición.

Qué significa este rally para el inversor

Conviene no perder de vista que buena parte de lo que se celebra estos días son expectativas, no certezas. DW Español lo deja claro al describir un mercado que descuenta una temporada de resultados excelente antes de que las empresas la confirmen. Si esas cifras decepcionan, o si los rendimientos de los bonos y el petróleo vuelven a repuntar, el margen de corrección es amplio, porque la subida se concentra en un grupo reducido de valores y no en el conjunto de la economía cotizada.

Para el ahorrador español hay dos lecturas posibles. La primera es que la brecha entre el S&P 500 y los índices europeos sigue dependiendo de las siete magníficas y, por tanto, de un puñado de decisiones empresariales ajenas a la eurozona. La segunda es que el escenario descrito por el canal —tipos de interés que dan tregua, crudo que no repunta y consumo que aguanta— es, precisamente, el que sostiene la valoración de la renta variable. Cualquiera de esas tres piezas que se rompa desmonta el argumento. La propia corresponsal insiste en que el retroceso del rendimiento de los bonos y del petróleo es ligero y no elimina los riesgos que siguen ahí fuera.

Visto así, el récord de Wall Street dice menos sobre la salud de la economía global de lo que sugiere el titular. Dice mucho, en cambio, sobre dónde está hoy el apetito del capital: en los chips, en los modelos de lenguaje y en las infraestructuras que los sostienen. La pregunta que sobrevuela la sesión no es si la IA es un negocio real, sino cuánto de ese negocio está ya descontado en los precios.

Puedes ver el análisis completo en el vídeo original de DW Español en YouTube.

Youtube video
Publicidad