El precio de la gasolina hoy: cae un 7,2% y ya ronda los 1,79 €/litro con el descuento de 20 céntimos

El precio de la gasolina hoy se sitúa en 1,791 euros por litro de media en las estaciones de servicio españolas, un 7,4% menos que hace una semana. El desplome llega después de que el descuento fiscal de 20 céntimos por litro entrara en vigor el 1 de octubre.

Es el mayor descenso intersemanal desde marzo, cuando se aprobó el primer paquete de medidas anticrisis. Desde la entrada en vigor del nuevo decreto, la gasolina se ha abaratado un 7,15% en el surtidor, según el histórico de precios que publica el geoportal de carburantes del MITECO.

La gasolina cae a 1,791 euros por litro y el diésel se queda atrás

El litro de gasolina se paga a 1,791 euros, un 1,7% menos que hace un mes. El gasóleo, en cambio, se suministra a 1,896 euros por litro: cae un 1,7% en la última semana, pero sigue un 5 % más caro que hace un mes. La asimetría entre ambos carburantes tiene una explicación fiscal.

En septiembre, el diésel ya contaba con una rebaja de 20 céntimos por litro, mientras que la gasolina solo tenía 5. El nuevo paquete iguala el punto de partida de los dos en octubre, y ahí está la clave del desplome: la gasolina venía de un escalón más alto. Llenar un depósito de 55 litros cuesta hoy 98,5 euros si es de gasolina y 104,28 euros si es de gasóleo.

Llama la atención el diferencial entre ambos carburantes. El gasóleo, que durante décadas se ha pagado por debajo de la gasolina, mantiene ahora una prima de 10,5 céntimos por litro. Para un conductor que reposte cada dos semanas, la elección de carburante pesa ya más de 60 euros al año.

El alivio en el surtidor no viene de que el crudo se haya abaratado, sino de que el Estado ha decidido cargar con una parte mayor de la factura energética.

El calendario fiscal marca lo que queda de año. El descuento sobre el Impuesto de Hidrocarburos será de 20 céntimos por litro en octubre, se reducirá a 13 céntimos en noviembre y se quedará en 6 céntimos en diciembre, según el decreto que extiende las medidas hasta el 31 de diciembre. La rebaja se aplica sobre la cuota del tributo, de modo que se traslada al precio del surtidor sin trámites para el conductor.

El calendario ya contempla que el alivio se estreche dos veces antes de diciembre. En enero, si nada cambia, el surtidor recuperará los 20 céntimos de golpe.

Sin impuestos, la gasolina sigue un 59,2% más cara que antes de la guerra

Los precios antes de impuestos confirman la naturaleza del alivio. La gasolina sin cargas fiscales se paga a 1,215 euros por litro, con un máximo anual de 1,24 euros marcado el 1 de octubre. El gasóleo sin impuestos se sitúa en 1,393 euros, con el pico del año el 22 de septiembre en 1,432 euros, según los últimos datos de la Comisión Nacional de los Mercados y la Competencia.

La comparación entre estaciones añade otro matiz. Moeve marcaba los precios más altos con 1,855 euros por litro de gasolina y 1,973 euros de gasóleo, mientras que la cadena de bajo coste Ballenoil ofrecía los más bajos, 1,697 y 1,805 euros respectivamente. La horquilla entre la más cara y la más barata supera los 15 céntimos por litro en gasolina. El dato del Ministerio es una media del conjunto de la red, así que cada conductor encontrará desviaciones según la provincia y la enseña.

El balance desde que arrancó la escalada bélica en Oriente Medio, el pasado 28 de febrero, deja una cifra incómoda: la gasolina se ha encarecido un 21% en el surtidor y el gasóleo un 31,94%. Antes de impuestos, los incrementos son del 59,2% y del 69,9%. El mercado no ha corregido nada; solo lo ha maquillado la política fiscal.
descuento gasolina 20 céntimos

El alivio se paga en los Presupuestos y choca con la hoja de ruta verde

La secuencia de los últimos siete meses admite pocas lecturas complacientes. El Estado absorbe una parte creciente de un shock de oferta que no controla y que tampoco ha desaparecido. Cada céntimo rebajado sale de las cuentas públicas en un ejercicio en el que la recaudación por carburantes ya venía tensionada.

El precedente de marzo sirve de aviso. Aquel primer paquete anticrisis también rebajó el impuesto durante unos meses y produjo un descenso inmediato en el surtidor. Cuando la medida se agotó, la caída se revirtió en semanas. Algo parecido ocurrió en 2022, cuando la rebaja de 20 céntimos aprobada tras la invasión de Ucrania se retiró por tramos y el litro volvió a subir sin que el crudo cambiara de tendencia.

La medida admite críticas de diseño. La rebaja es lineal y universal: beneficia igual al conductor de un utilitario que al de un todoterreno, y no distingue por renta ni por intensidad de uso, a diferencia del bono social eléctrico. Es, en la práctica, un cheque energético sin comprobación de ingresos.

Hay, además, una contradicción de fondo poco discutida. El mismo Ejecutivo que despliega el Plan Nacional Integrado de Energía y Clima y que fija objetivos de electrificación del parque móvil destina recursos públicos a abaratar el litro de combustible fósil. La tensión no es nueva, pero el calendario la hace más visible: el descuento cae a 6 céntimos justo antes del tramo de mayor movilidad del año.

El riesgo evidente está en enero. Si el 31 de diciembre expira el decreto sin prórroga, el impuesto volverá a aplicarse íntegro y el litro de gasolina recuperará de golpe los 20 céntimos que hoy deja de ingresar Hacienda. Con los precios antes de impuestos anclados cerca de sus máximos anuales, el surtidor notaría el cambio en cuestión de días.

El problema de fondo es que la política fiscal se ha convertido en la variable dominante del precio. Cuando el mercado sube, el Estado baja el tributo; cuando el mercado no cede, el Estado mantiene la rebaja. Esa dinámica, sostenida durante varios ejercicios, traslada la señal de escasez al contribuyente y no al consumidor, que pierde la referencia real del coste energético.

La frontera real del problema está en el crudo, no en el Boletín Oficial del Estado. Mientras el barril y el gasóleo europeo no cedan, cualquier tregua en el surtidor será temporal. El próximo termómetro será el informe semanal de precios de carburantes y el dato de inflación de octubre. Ahí se verá si la caída del 7,2% se consolida o se queda en un espejismo estadístico.
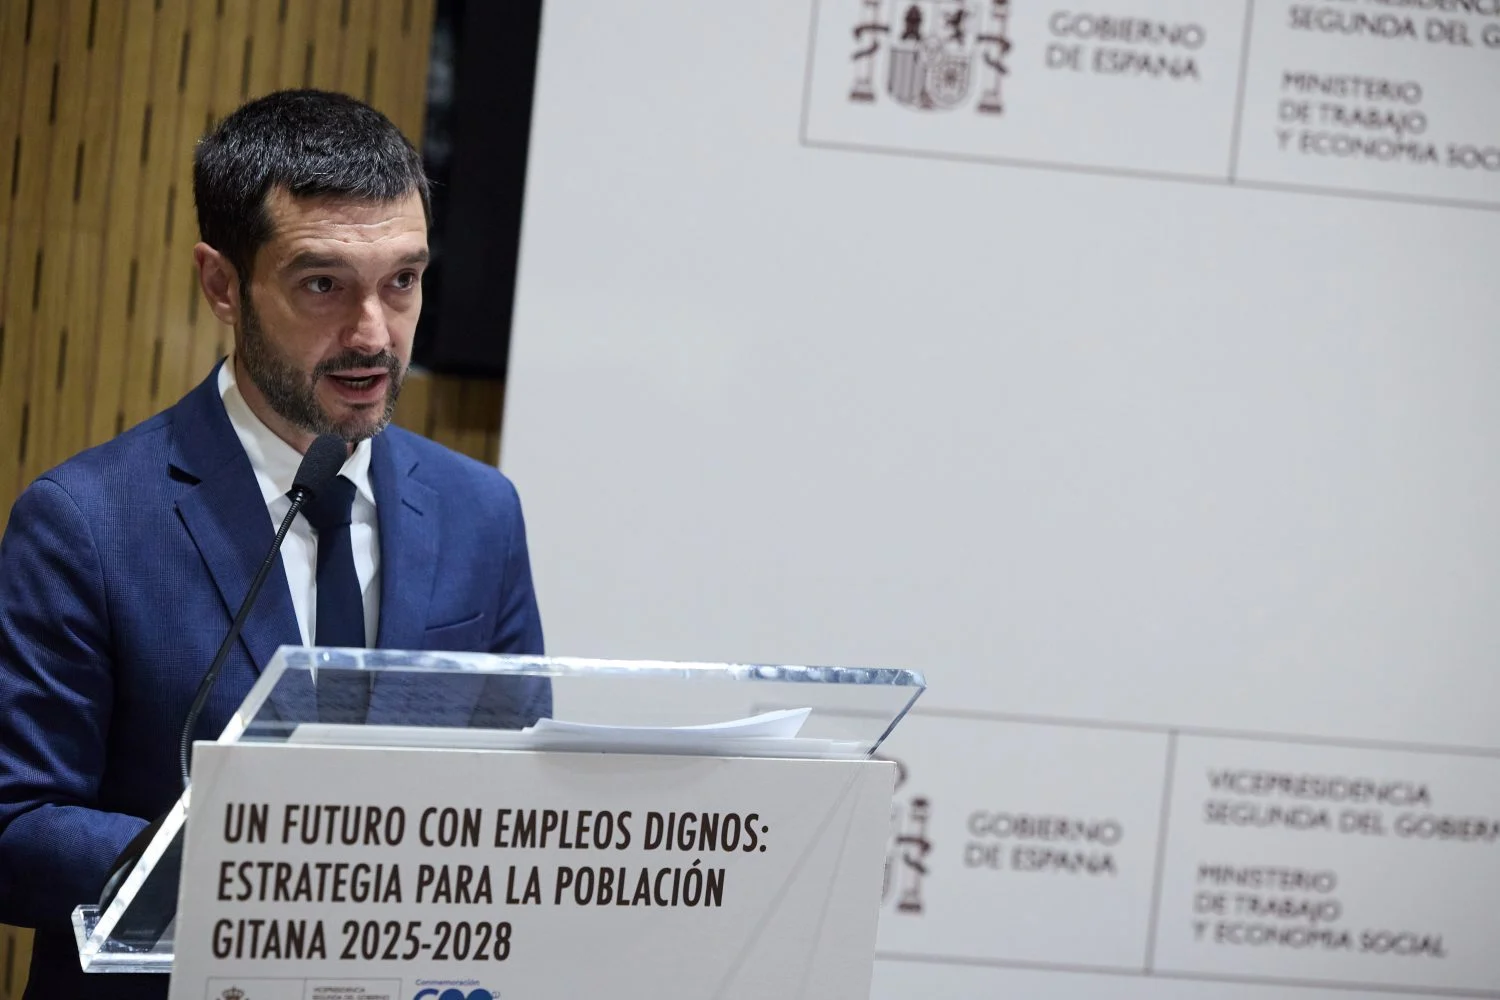
Consumo abre expediente sancionador a un gran portal inmobiliario por prácticas comerciales desleales

El Ministerio de Derechos Sociales, Consumo y Agenda 2030 ha abierto un expediente sancionador a un gran portal inmobiliario estatal por prácticas comerciales desleales, el primero que dirige contra una plataforma como responsable directa de la infracción.

La Dirección General de Consumo inició la investigación tras recibir una denuncia de la Federación de Consumidores y Usuarios CECU. El expediente apunta a una plataforma que opera en todo el país y cuyo nombre el ministerio no ha desvelado. Con este movimiento, el departamento que dirige Pablo Bustinduy eleva la presión regulatoria sobre el negocio de los clasificados de vivienda, un segmento central en la publicidad de alquiler y compraventa.

Qué persigue el expediente sancionador

Consumo recuerda que las prácticas comerciales desleales con los consumidores constituyen una infracción administrativa. El marco legal las tipifica como infracción grave, castigada con multas de hasta 100.000 euros o, de forma alternativa, con una sanción de entre cuatro y seis veces el beneficio ilícito obtenido. Esa segunda vía convierte el expediente en una amenaza material para una compañía cuyo negocio se mide en volumen de contactos y comisiones.

El detalle relevante es quién responde. La plataforma queda señalada de forma directa, no por la información que los propietarios hubieran colocado en sus anuncios. Hasta ahora, los expedientes de Consumo en este terreno se habían dirigido contra los anunciantes, no contra el intermediario digital que ordena y monetiza la oferta.

Las obligaciones que llegan al escaparate digital

sanción portal inmobiliario

La resolución coincide con el anuncio de una circular a las grandes plataformas inmobiliarias. El objetivo es informarles de las nuevas obligaciones de publicidad de pisos en alquiler que incorpora el primer real decreto-ley de vivienda, aprobado este pasado martes en el Consejo de Ministros. Consumo se ha declarado vigilante para que las plataformas digitales incorporen la norma con la mayor rapidez posible.

El salto cualitativo no está en la cuantía de la multa, sino en el sujeto señalado: por primera vez responde el intermediario digital que ordena la oferta.

El artículo 20 del real decreto-ley regula la publicidad, promoción y oferta de arrendamientos. Todo anuncio deberá incluir, al menos, el índice de referencia del precio del alquiler y, cuando proceda, la renta del último contrato de vivienda habitual vigente en los cinco años anteriores. La obligación se extiende a cualquier ciudad del país, con independencia de que el inmueble esté en una zona declarada tensionada.

Con esos datos, el inquilino podrá comparar el precio ofertado por el casero con el que la administración considera adecuado y detectar subidas respecto a los últimos arrendatarios. También deberá publicarse el límite de renta aplicable en zonas tensionadas y la condición de gran tenedor del arrendador. Son exigencias que golpean el modelo de negocio de los portales, basado en exhibir el mayor número posible de anuncios.

Precedentes: de la multa a Alquiler Seguro al cerco a las inmobiliarias

No se trata de una actuación aislada. En mayo de este año, Consumo ya inició un expediente contra una gran inmobiliaria que alquila miles de viviendas en toda España, tras identificar cuatro potenciales infracciones: la imposición de un seguro de impago al inquilino o una penalización desproporcionada por cada día de retraso en la entrega del inmueble, entre otras.

El historial sancionador del departamento dibuja una escalada clara en el último año:

Actuación de ConsumoFechaAlcance
Multa firme a Alquiler SeguroAbril de 20263,6 millones de euros
Expediente a una gran inmobiliaria arrendadoraMayo de 2026Cuatro infracciones potenciales
Expediente a un portal inmobiliario estatalOctubre de 2026Hasta 100.000 euros o 4-6 veces el beneficio

En abril, Consumo ratificó una multa de 3,6 millones de euros a Alquiler Seguro por prácticas abusivas contra sus inquilinos. La resolución devino firme y agotó la vía administrativa después de que el ministro resolviese el recurso de alzada. La compañía fue sancionada por seis infracciones muy graves y una grave, al vulnerar los derechos de los consumidores y aprovechar su posición de predominio de mercado.

Qué gana y qué pierde el sector con este cerco

El impacto sobre las cotizadas puras de clasificados inmobiliarios es limitado en lo contable, pero relevante en lo reputacional y lo operativo. Ninguno de los grandes portales de clasificados inmobiliarios españoles cotiza en el Ibex 35, de modo que la sanción no amenaza directamente al selectivo. Sin embargo, la obligación de publicar el índice de referencia y la renta del último contrato obliga a los operadores a integrar datos que hasta ahora ni siquiera gestionaban, con el consiguiente coste tecnológico.

La comparación con el caso Alquiler Seguro es reveladora. Allí la multa de 3,6 millones se apoyó en infracciones muy graves, mientras que el expediente actual se mueve, de entrada, en el tramo grave. La diferencia de calibre importa: si Consumo acredita que la plataforma obtuvo un beneficio ilícito elevado, la sanción podría dispararse muy por encima del umbral nominal de 100.000 euros. El criterio del beneficio ilícito es el que conviene vigilar.

El sector inmobiliario digital afronta así un doble frente: la apertura del expediente, por un lado, y la adaptación forzosa al real decreto-ley. Los grandes operadores que ya publican índices de precio de forma voluntaria parten con ventaja; los que basan su tráfico en en el volumen indiscriminado de anuncios tendrán que reconvertir su escaparate. La pelota queda en el tejado de las plataformas.

📊 Las Claves para el Inversor

  • Qué vigilar: La identidad del portal expedientado y la cuantía final, que dependerá del beneficio ilícito acreditado. Después, la aplicación del artículo 20 del real decreto-ley.
  • Reacción del valor: Al no haber cotizadas puras de clasificados en el Ibex, el mercado apenas trasladará el golpe a la cotización; el foco estará en las inmobiliarias patrimonialistas.
  • Precedente sectorial: La multa firme de 3,6 millones a Alquiler Seguro marca el techo de lo resuelto y anticipa la dureza con que Consumo tratará los casos siguientes.

Eléctricas y gran industria elevan a 4.100 millones el coste de los servicios de operación del sistema

El coste de los servicios de operación del sistema eléctrico alcanza los 4.100 millones de euros hasta septiembre, un 40% más interanual, una carga que golpea las cuentas de las eléctricas del Ibex 35 y la gran industria electrointensiva.

El último informe del Observatorio del coste de los servicios de operación cifra en 4.100 millones la factura acumulada desde enero, un importe que ya equivale a lo que los consumidores pagan por las redes. Solo en la segunda quincena de septiembre, los consumidores eléctricos asumieron un sobrecoste adicional de 25,01 euros por megavatio hora (MWh), más de 250 millones de euros en ese tramo. Desde el arranque de 2026, el sobrecoste promedia 21,95 euros/MWh.

El dato no es menor para las utilities. El coste de operación del sistema es un componente regulado que acaba en la factura y que, en numerosos periodos, supera al propio precio de la energía en el mercado mayorista. Lo que encarece el recibo no es solo el pool; también pesa la maquinaria que lo mantiene en equilibrio.

Quién sostiene el Observatorio y qué empresas están detrás

El Observatorio no es un think tank independiente, sino una plataforma de patronales. En ella participan Aelec, la asociación de las grandes eléctricas donde se integran Endesa, Iberdrola y EDP España; las comercializadoras independientes ACIE y Acenel; la gran industria electrointensiva AEGE; y la patronal CEOE. A ellos se suman la Alianza por la Competitividad de la Industria Española, la confederación de consumidores Consumes y Cepyme.

La plataforma ha incorporado seis organizaciones nuevas en su última actualización: la asociación de fabricantes de material eléctrico AFME, la patronal del metal Confemetal, los empresarios madrileños CEIM, la Corporación Tecnológica de Andalucía, la Confederación de Empresarios de Galicia y la Asociación de Empresarios del Sur de España (CESUR). Con ellas, supera ya la quincena de entidades representativas de consumidores, industria y sector energético.
El lastre de la operación reforzada tras el apagón de 2025

eléctricas Ibex 35

El informe atribuye buena parte del repunte a las medidas extraordinarias activadas tras el apagón del 28 de abril de 2025. La llamada operación reforzada del sistema se ha intensificado de forma notable y ha disparado los costes que soportan hogares y empresas. El Observatorio insiste en que estos servicios se trasladan directamente a la factura eléctrica y alcanzan en muchos periodos niveles superiores al propio precio de la energía.

Un sobrecoste que promedia 21,95 euros por megavatio hora deja de ser un ajuste técnico y pasa a ser un componente estructural de la factura eléctrica española.

Conviene matizar el mecanismo. Los servicios de operación son los pagos que el operador del sistema, Red Eléctrica, destina a garantizar la estabilidad de la red: reserva de potencia, regulación, arranque de grupos y coberturas ante caídas de generación. Cuando la cuota renovable es elevada y variable, ese colchón de respaldo se encarece. No es un impuesto, pero se comporta como tal en el recibo.

La lectura para el Ibex es directa. Las eléctricas integradas soportan la presión sobre el margen regulado mientras defienden su retribución en redes y renovables. La gran industria electrointensiva, por su parte, ve cómo el coste energético deja de ser un asunto de precios de mercado para convertirse en una cuestión de competitividad industrial frente a plantas alemanas o francesas.

El contraste es claro. España presume de precios mayoristas competitivos, pero el recibo final absorbe componentes ajenos al pool que erosionan esa ventaja.

El impacto en las cuentas del Ibex y en la industria electrointensiva

La cifra de 4.100 millones no sale de un balance, pero acaba en todos. Endesa, Iberdrola o Naturgy conviven con un marco retributivo donde el coste del sistema se reparte entre los consumidores, y son estos —industria, pymes y hogares— quienes reclaman una revisión. Es la misma tensión que ya estalló con el mecanismo ibérico y con el debate sobre los beneficios caídos del cielo de las hidráulicas y nucleares.

El precedente más próximo es el propio apagón del 28 de abril de 2025, que obligó a reforzar la operación del sistema y cuyo coste, un año y medio después, sigue engordando la factura. La comparación con las redes es reveladora: si el sobrecoste ya iguala el coste de transporte y distribución, el problema deja de ser coyuntural. Para la industria electrointensiva —acero, química, cerámica, aluminio—, cada euro por megavatio hora pesa en la decisión de invertir o deslocalizar.

El sector mira ahora a la CNMC y al Ministerio para la Transición Ecológica. La pregunta no es si los servicios de operación son necesarios, sino cuánto de ese coste debe recaer sobre el consumidor y cuánto debería optimizarse en el diseño del mercado. Con más renovable instalada y más intermitencia, el respaldo del sistema será cada vez más caro. Y ese coste, hoy, no tiene techo regulatorio.

📊 Las Claves para el Inversor

  • Qué vigilar: El próximo informe del Observatorio y cualquier movimiento regulatorio sobre la operación reforzada del sistema, que fijará si el sobrecoste se contiene o se consolida.
  • Reacción del valor: Las utilities del Ibex ya descuentan presión sobre el margen regulado; el mercado está pendiente de si el coste se socializa o se traslada a la tarifa final.
  • Precedente sectorial: El apagón de abril de 2025 y el posterior refuerzo del sistema marcan el patrón: cada episodio de inestabilidad encarece la operación de forma duradera.

El Ibex 35 se hunde un 1,17% hasta 19.216,5 puntos lastrado por la banca y el bono a 10 años en máximos de 2013

El Ibex 35 profundizaba su caída un 1,17% a media sesión, hasta los 19.216,5 puntos, con la banca española como principal lastre y el rendimiento del bono a diez años disparado al 4,144%.

La caída llega en una jornada en la que los principales índices europeos también cotizaban en rojo. Londres cedía un 0,40%, París un 0,88%, Fráncfort un 1,10% y Milán un 1,41%, en un contexto en el que Wall Street había cerrado la víspera en nuevos máximos. El contraste entre ambos mercados apunta a una rotación de flujos hacia activos estadounidenses y a un repunte del coste de la deuda en la eurozona.

La banca arrastra al selectivo: cinco valores superan el 2% de caída

El castigo se concentró en el sector financiero. CaixaBank cedía un 2,55%, Bankinter un 2,53%, Banco Santander un 2,33% y BBVA un 2,31%. Los cuatro se dejaban más que el propio índice, en una sesión en la que el bloque bancario, el de mayor peso en la capitalización del selectivo, trasladó su debilidad al conjunto del Ibex 35.

El mapa de la sesión dejó una lista de perdedores muy definida, con la siderurgia y la banca copando los peores registros del día:

  • ArcelorMittal: -3,06%
  • CaixaBank: -2,55%
  • Bankinter: -2,53%
  • Banco Santander: -2,33%
  • BBVA: -2,31%

En el lado opuesto, Rovi subía un 1,55%, Acciona un 0,95%, Telefónica un 0,86% e Inditex un 0,71%. La fotografía es la de una rotación hacia valores defensivos y con menor sensibilidad al ciclo crediticio.

ActivoNivel a media sesiónReferencia
Ibex 3519.216,5 puntos-1,17% en la sesión
Bono español a 10 años4,144%4,07% al cierre del martes
Prima de riesgo64,6 puntos básicosfrente al bono alemán
Brent101,65 dólares+1,03%
Euro/dólar1,1259-0,58%

El bono a diez años marca el paso: 4,144% y prima de riesgo en 64,6 puntos

El movimiento de la renta fija explica buena parte del comportamiento bursátil. El rendimiento del bono soberano español con vencimiento a diez años escalaba al 4,144%, desde el 4,07% registrado al cierre del martes, mientras la prima de riesgo frente al bono alemán se elevaba hasta los 64,6 puntos básicos. El nivel devuelve al coste de la deuda española a la zona de máximos de 2013.

caída Ibex 35

El euro también acusaba la tensión y se depreciaba un 0,58% frente al dólar, hasta cruzarse en 1,1259 dólares. El gobernador del Banco de Francia, Emmanuel Moulin, admitió que la situación fiscal de su país es compleja ante el repunte de los rendimientos exigidos a la deuda gala, aunque subrayó que no se dan las condiciones para una intervención del BCE, cuya misión es combatir la inflación y no resolver los problemas presupuestarios de Francia.

Un rendimiento del 4,144% encarece la financiación de toda la economía y devuelve el riesgo soberano al primer plano de la cotización bancaria.

Resultados del tercer trimestre y actas de la Fed: el calendario que viene

Los analistas de Bankinter sitúan el foco en la temporada de resultados del tercer trimestre, que arranca oficialmente la próxima semana. Al cierre del mercado se publicarán además las actas de la última reunión de política monetaria de la Reserva Federal, una cita a la que los inversores están pendientes de de la calibración del tono monetario estadounidense.

En el ámbito internacional, los mercados seguían con atención los ataques con drones y misiles lanzados por las milicias hutíes de Yemen contra objetivos en Arabia Saudí. El Brent se situaba en 101,65 dólares, un 1,03% más, y el West Texas Intermediate en 89,74 dólares, un 0,34% arriba. El crudo por encima de los 100 dólares actúa como coste directo para las compañías del selectivo con mayor exposición energética.

En el terreno empresarial, este miércoles concluye el plazo para la presentación de la primera oferta por Tubos Reunidos, con al menos 14 interesados según el último dato oficial. Además, el Tribunal Federal del Distrito de Columbia ha dictado cuatro nuevas sentencias contra España por los recortes retroactivos aplicados a las primas de las renovables, elevando a 13 las condenas en territorio estadounidense, un frente judicial que añade presión sobre la percepción de riesgo regulatorio del sector energético español.

Por qué la banca cotiza el riesgo soberano antes que los beneficios

La correlación entre el rendimiento del bono español y la cotización de los bancos no es casual. Las entidades mantienen carteras de deuda pública relevantes en balance, de modo que un repunte de la rentabilidad exigida implica minusvalías latentes en los tramos valorados a mercado. A la vez, un diferencial al alza frente al bono alemán encarece la financiación mayorista de las entidades y estrecha el margen si el traslado al crédito no es inmediato. La sesión de este miércoles es la versión bursátil de ese mecanismo, y explica por qué Banco Santander, BBVA, CaixaBank y Bankinter caen antes de que se conozcan sus cuentas del trimestre.

El precedente ayuda a leerlo. La última vez que el bono español se movió en la zona del 4,1% el mercado atravesaba la normalización de la crisis de deuda soberana, con la banca funcionando como termómetro del riesgo país. El punto de partida actual es distinto, con tipos oficiales más altos y un ciclo de resultados sólido, pero el canal de transmisión se repite: cuando el rendimiento soberano se tensa, el inversor exige más prima para mantener bancos en cartera. La sesión deja además una pista de rotación: Inditex, Telefónica y Acciona subieron el mismo día en que el sector financiero se dejaba más de dos puntos. Con el Ibex 35 en 19.216,5 puntos y el bono en el 4,144%, la pelota queda en el tejado de la temporada de resultados.

📊 Las Claves para el Inversor

  • Qué vigilar: La temporada de resultados del tercer trimestre arranca la próxima semana y las actas de la Reserva Federal se publican al cierre de esta sesión.
  • Reacción del valor: El Ibex 35 cotiza en 19.216,5 puntos y descuenta ya un repunte del rendimiento soberano; la banca amplifica cada movimiento del bono.
  • Precedente sectorial: La referencia del 4,1% en el bono español se remonta a 2013, un episodio en el que el sector financiero lideró las caídas del selectivo.

ABC nombra a Jesús García Calero subdirector de Opinión y de Ideas Editoriales

ABC ha nombrado a Jesús García Calero nuevo subdirector de Opinión y de Ideas Editoriales, un cargo que asume de inmediato y que compatibilizará con la dirección de ABC Cultural, suplemento que dirige desde febrero de 2021.

Nueva etapa en la dirección editorial de ABC

El nombramiento lo ha confirmado la propia cabecera, que sitúa a García Calero al frente de las líneas editoriales estratégicas del diario. Entre sus funciones estará coordinar las firmas de Opinión, participar en la definición de las posiciones de fondo del periódico y asumir el desarrollo de nuevos proyectos editoriales.

García Calero deja la jefatura de la sección de Cultura, que dirigía desde 1998, y mantiene la dirección de ABC Cultural. La estructura del área se mantiene estable: Álvaro Martínez continúa como jefe de la sección de Opinión.

El movimiento se produce en un contexto en el que las cabeceras nacionales separan cada vez más la gestión de las firmas de la producción informativa diaria. ABC, integrado en Vocento, compite en ese terreno con Prisa, Unidad Editorial y el Grupo Godó, grupos que también han ido perfilando sus áreas de Opinión en los últimos años.

La sección de Opinión reúne firmas de análisis y columnas de fondo, un formato que los diarios de referencia han convertido en argumento comercial para sus ediciones digitales. La coordinación de esas firmas recae ahora en un perfil procedente de Cultura, área que también alimenta buena parte de los contenidos de marca del grupo.

El nombramiento refuerza el área de Opinión de ABC y sitúa a un veterano de la casa en la definición de las posiciones de fondo del diario.

El relevo es efectivo de inmediato.

Cerca de tres décadas en la sección de Cultura

La trayectoria de Jesús García Calero incluye los siguientes hitos:

  • Origen profesional: nacido en Segovia en 1965, es licenciado en Ciencias de la Información por la Universidad Complutense de Madrid y comenzó su carrera en la Cadena SER, con una etapa posterior en información internacional.
  • Especialización cultural: a partir de 1994 centró su actividad en el periodismo cultural, con trabajos sobre patrimonio, política cultural, literatura, arte, música y arqueología subacuática.
  • Dirección de Cultura de ABC: al frente de la sección desde 1998, casi tres décadas en las que ha firmado investigaciones sobre el patrimonio naval español y el galeón San José. Buena parte de su carrera se ha desarrollado en esta casa.
  • ABC Cultural: dirige el suplemento desde febrero de 2021, responsabilidad que mantiene tras el nuevo nombramiento.
  • Obra publicada: coautor junto a Juan Fernández-Miranda de ‘Don Juan contra Franco’, autor de ‘Alcalá de Henares. Historia entre ficciones’ y de la colección de relatos ‘Geografía del deseo’, escrita con María José Solano.

A lo largo de su etapa en Cultura ha cubierto asuntos como los robos de manuscritos y mapas en la Biblioteca Nacional, las controversias en torno a determinadas atribuciones del Museo del Prado o investigaciones relacionadas con la SGAE, además de impulsar proyectos de divulgación vinculados a las Pinturas Negras de Goya y al papel cultural de los bares durante la pandemia.

El relevo en Cultura llega después de casi tres décadas con el mismo responsable al frente de la sección, un caso poco frecuente en la prensa nacional. La llegada de un perfil cultural al área de Opinión dibuja un organigrama en el que las firmas y las líneas de fondo ganan peso específico dentro del diario, cuyo detalle corporativo puede consultarse en la estructura del grupo Vocento.

El organigrama queda así.

nombramiento ABC

Cómo queda el encaje editorial del diario

El precedente más cercano dentro de la propia casa es la doble responsabilidad que ya asumía García Calero entre Cultura y ABC Cultural. La novedad está en el salto a Opinión, un área que en las cabeceras nacionales suele reservarse a perfiles de peso dentro de la redacción y que en ABC mantiene ahora dos niveles: la jefatura de sección y la subdirección.

El eje de mando cambia de área.

En términos de negocio, este tipo de nombramientos refuerza un producto, las firmas y el análisis, que sostiene buena parte del posicionamiento de las cabeceras de pago. La mayoría de las cabeceras nacionales mantiene estructuras similares, con una dirección de Opinión separada de la gestión diaria de las secciones informativas.

El tablero sigue moviéndose.

📡 El Radar del Sector

  • El vacío que llena: La nueva subdirección concentra la coordinación de las firmas y la definición de las posiciones de fondo, funciones que pasan a un perfil con rango directivo.
  • El reto por delante: El desafío es encajar esa doble responsabilidad con la dirección de ABC Cultural y sostener el peso de las firmas en un diario que compite por suscriptores.
  • El tablero competitivo: El movimiento deja a ABC con una estructura de Opinión diferenciada frente a Prisa, Unidad Editorial y el Grupo Godó, que mantienen sus propios esquemas de firmas.

PSOE y PP se disputan 50.000 millones en participaciones del Estado en el IBEX

Las participaciones del Estado en el IBEX suman cerca de 50.000 millones y quedarán en el aire el 29-N. Diez cotizadas —siete de ellas en el índice selectivo— forman un paquete que ningún Gobierno ha querido soltar en los últimos ocho años. Aena, CaixaBank, Indra, Telefónica, IAG, Redeia, Enagás, Ebro Foods, Talgo y Airbus quedan bajo la lupa inversora de cara a los comicios del 29 de noviembre.

El valor del paquete accionarial público ronda los 50.000 millones de euros, mientras la capitalización conjunta de las compañías participadas supera los 342.500 millones. La proporción no es menor: el Estado controla en torno al 15% del valor agregado de esas diez empresas. Y en varias de ellas, su palabra decide quién preside el consejo.

Aena y CaixaBank concentran más de la mitad de la cartera

El mayor paquete público no cuelga de la Sepi. Enaire, la empresa que gestiona la navegación aérea, controla el 51% de Aena. Con los títulos del gestor aeroportuario en 25,84 euros al cierre de la sesión del 6 de octubre, ese paquete vale unos 19.768 millones, el 40% de toda la cartera estatal. Aena cotiza desde 2015 y, con cargo a los resultados de 2025, reportó 834 millones en dividendos al Estado.

El segundo bloque más valioso es el 18,1% de CaixaBank, en manos de BFA Tenedores. Con la entidad financiera en 12,36 euros, la participación asciende a 15.606 millones. BFA dejó de ser filial del Frob tras la transformación aprobada en el Consejo de Ministros de finales de julio y pasa a depender directamente del Ministerio de Economía. Eso sí, mantiene la obligación de desinvertir en el banco antes de diciembre de 2027, un plazo ya prorrogado en varias ocasiones.

Airbus es la mayor posición gestionada por la Sepi. España posee un 4,12% del gigante aeronáutico europeo que, con los títulos en 188 euros, supera los 6.100 millones de euros. La siguiente en valor es Indra, donde la Sepi controla el 28%. La ingeniería presidida por Ángel Simón se ha convertido en pieza central del mapa industrial diseñado desde Moncloa.

El Estado ha construido en ocho años una cartera que mezcla intereses industriales, blindaje estratégico y dividendos corrientes. La política decidirá cuánto de eso sobrevive al 29-N.

Indra y Telefónica: las dos apuestas de Sánchez en pleno mandato

Indra es el caso donde la revalorización ha sido más llamativa. La Sepi elevó su peso hasta el 28% tras comprar un 10% adicional en 2022 por cerca de 174 millones. Ese paquete vale hoy 1.050 millones, 880 millones más que entonces, o seis veces la inversión inicial.

Con Telefónica el resultado es el inverso. El Ejecutivo desembolsó unos 2.285 millones para recuperar un 10% de la operadora y responder a la entrada sorpresiva del fondo saudí STC. El desempeño bursátil ha dejado ese mismo paquete en 1.917 millones: 368 millones menos de lo pagado. La vuelta del Estado al capital fue clave para la llegada de Marc Murtra a la presidencia, un nombramiento vinculado al PSC.

adelanto electoral 29-N

En energía y transporte el mapa se reparte entre Redeia (20%, unos 1.600 millones), Enagás (5%, unos 200 millones), IAG (2,52%, unos 600 millones), Ebro Foods (10,36%, 289 millones) y Talgo (7,8%, apenas 25 millones frente a los 75 invertidos). En Redeia y Enagás, el Estado es el primer accionista pese a su peso limitado en la segunda, lo que le otorga una voz decisiva sobre la gobernanza.

Un ciclo inversor que ahora depende de las urnas

Para entender lo que está en juego conviene mirar atrás. España privatizó en los noventa buena parte de sus campeones nacionales —Telefónica, Repsol, Endesa, Argentaria— y durante dos décadas el Estado fue un accionista residual. La crisis financiera de 2008 invirtió el relato: la entrada en Bankia, la nacionalización de Catalunya Banc y el rescate europeo devolvieron al sector público al capital de la banca. Lo que vino después fue una desinversión lenta, culminada en la venta de Bankia a CaixaBank en 2021. Ahora el péndulo vuelve a moverse en sentido contrario.

La diferencia con Francia o Alemania es de grado, no de fondo. París controla alrededor del 20% de Renault y participaciones significativas en Air France-KLM o Thales a través de Bpifrance; Berlín sostiene un 25% de Deutsche Telekom vía KfW. Ninguno de los dos ha convertido esas posiciones en un asunto electoral de primer orden. En España sí lo es, porque la cartera pública se ha construido sobre decisiones muy visibles: Telefónica, Talgo, Indra.

Aquí está la contradicción que el próximo Gobierno heredará. El Estado dice querer mantener influencia en CaixaBank, pero arrastra la obligación de vender su 18,1% antes de diciembre de 2027. La última prórroga, concedida en febrero de 2025, se justificó con el argumento de maximizar la recuperación de lo invertido. Ese mismo razonamiento puede repetirse otra vez. O puede romperse si cambia el inquilino de Moncloa.

A mi juicio, el mercado todavía no ha descontado un escenario de desinversión acelerada. Un hipotético Gobierno del PP tendría incentivos políticos para reducir la huella pública en la banca y en la energía, pero también afrontaría el coste de desprenderse de Aena —la joya de la cartera, con 834 millones de dividendos— en un momento delicado para el sector aéreo europeo. La pregunta no es si el Estado venderá, sino a qué ritmo y con qué prioridades. La respuesta llegará después del 29-N.

Veredicto Merca2

Cotización al cierre o apertura: Aena cerró la sesión del 6 de octubre en 25,84 euros tras subir un 1,57%; CaixaBank marcó 12,36 euros, IAG 5,18 y Airbus 188. Los títulos cotizan todavía sin recoger de forma explícita la incertidumbre política del 29-N.

Clave técnica: El paquete estatal equivale a cerca del 15% de la capitalización conjunta de las diez participadas, que supera los 342.500 millones. El futuro de la obligación de venta en CaixaBank —antes de diciembre de 2027— es el catalizador más vigilado por los institucionales.

Apunte macro: La cita con las urnas añade una prima política a valores con presencia pública directa. Aena, con 834 millones de dividendos con cargo a 2025, y Telefónica, con un 10% público, son las posiciones más expuestas a un giro en la estrategia de participaciones.

Morgan Stanley aconseja comprar deuda española en las caídas y desmarca el bono del contagio francés

La deuda española no debería contagiarse del deterioro francés, según Morgan Stanley, que aconseja comprar en las caídas.

El rendimiento del bono español a diez años llegó a tocar el 4,15% en la sesión del lunes, la primera después de que se conociera el adelanto electoral. Un día más tarde, los mínimos intradía ya bajaban del 4,10% y la prima de riesgo regresaba a niveles muy próximos a los 61 puntos básicos del cierre del viernes, la jornada previa al anuncio. El sobresalto duró menos que la inquietud que lo provocó.

Morgan Stanley no es la única firma que ha movido ficha en las últimas jornadas. Un número creciente de casas de análisis advierte de que la renta fija empieza a ofrecer niveles atractivos de entrada. La deuda pública española no es una excepción si vuelve a registrar nuevas desinversiones.

Comprar en las caídas no es patrimonio exclusivo de la renta variable. En un mercado de deuda tan agitado como el actual, la firma estadounidense considera que cualquier episodio adicional de ventas puede convertirse en una ventana de entrada para el inversor de medio plazo.

El epicentro francés y el temor al contagio

El foco de las alertas fiscales en Europa está hoy en Francia. Los inversores han colocado la deuda pública gala en el punto de mira y el temor a un efecto contagio se unió el pasado lunes al factor adicional de incertidumbre que introdujo el adelanto electoral en España. La coincidencia de ambos vectores explica el movimiento inicial.

Los inversores de renta fija son, por definición, reacios a la incertidumbre. De ahí que la primera reacción fuera de ventas, con caída del precio de los bonos a diez años y subida de los intereses exigidos. No obstante, la sesión siguiente cortó ese deterioro y devolvió el diferencial español a la zona previa al anuncio.

El sobresalto español ha durado dos sesiones; el problema de fondo que arrastra la deuda francesa sigue sin resolverse.

El mercado de deuda vive estos días una agitación poco habitual. Los inversores están reevaluando el riesgo fiscal de la eurozona casi emisor por emisor, y en ese ejercicio el bono español ha funcionado como refugio relativo dentro de la periferia, no como activo señalado.

Para Morgan Stanley, la clave está en el origen del movimiento. La firma solo consideraría una caída de los bonos españoles como oportunidad de compra si esa caída responde a factores específicos de España y no a un movimiento general del mercado de la eurozona. Es una distinción importante.

El argumento de fondo es macro. La incertidumbre política derivada de las urnas difícilmente va a generar la volatilidad suficiente en los resultados económicos como para cuestionar la imagen de estabilidad del país. Ese es, en esencia, el razonamiento que sostiene la recomendación.

Dos soportes: inversores externos y banca

La firma estadounidense aprecia dos pilares que pueden ejercer de soporte ante cualquier episodio bajista. El primero son los inversores de fuera de la eurozona; el segundo, los bancos. Ambos pueden desempeñar un papel clave en la absorción de la oferta de deuda pública española, cuyo calendario se consulta en el Tesoro Público.
A esto se suma la lectura sobre la calidad crediticia. Morgan Stanley ve más factible una mejora de ráting que un deterioro y sitúa en 2027 el margen para nuevas subidas de calificación. Para un inversor institucional que compara rentabilidades ajustadas a riesgo, ese diferencial de expectativas pesa tanto como el cupón.

prima de riesgo España

Análisis: por qué España cotiza distinto a Francia

Hay un detalle que suele pasarse por alto cuando se comparan primas de riesgo periféricas. España y Francia comparten moneda, pero no comparten diagnóstico fiscal. El mercado lleva meses tratando el diferencial francés como un problema estructural —déficit, fragmentación política, dificultad para aprobar presupuestos— y el español como un activo con ruido puntual encima. Esa asimetría explica que bastaran dos sesiones para devolver el bono a diez años a la zona previa al anuncio electoral.

El precedente ayuda a sostener la tesis. Cada episodio de volatilidad política en España de los últimos años se ha saldado con una corrección de rentabilidad medida en días, no en meses. El inversor extranjero ha aprendido a distinguir entre incertidumbre de Gobierno e incertidumbre de país, y la segunda no parece estar sobre la mesa. A mi juicio, ahí está el verdadero soporte del mercado, más que en cualquier informe de una casa concreta.

El riesgo, sin embargo, existe. La tesis descansa en que la volatilidad no alcance el cuadro macro. Si el ciclo electoral se alarga, si el 29 de noviembre no despeja el mapa parlamentario o si Bruselas endurece el tono sobre las cuentas públicas, el argumento pierde fuerza. Hay una segunda contradicción: comprar caídas funciona mientras el mercado no revise al alza el riesgo de reinversión de una deuda que sigue dependiendo en buena medida de la demanda no residente.

Queda una incógnita de calendario. El Tesoro mantiene su programa de emisiones y el próximo test de demanda llega con las subastas ordinarias. Si los precios aguantan, la lectura de Morgan Stanley saldrá reforzada. Si aparece debilidad en el ratio de cobertura, el mercado tendrá motivos para replantearse la tesis antes de que las agencias muevan ficha en 2027.

Conviene recordar que la deuda española no se comporta igual en todos los tramos de la curva. El apetito se concentra en el diez años, que es el instrumento de referencia para los fondos extranjeros, mientras el tramo corto navega con mucha menos volatilidad. La recomendación de comprar en caídas tiene sentido en el medio y largo plazo, y bastante menos en las letras.

Veredicto Merca2

Cotización: El rendimiento del bono español a diez años volvió a mínimos intradía por debajo del 4,10% tras el 4,15% del lunes, y la prima de riesgo se colocó de nuevo cerca de los 61 puntos básicos del cierre del viernes. La corrección de precio, por tanto, ha sido prácticamente íntegra.

Clave técnica: El nivel a vigilar es el 4,15% que marcó el bono a diez años en la sesión posterior al anuncio electoral. Una vuelta sostenida por encima de esa referencia obligaría a revisar el escenario de compra en caídas; la consolidación por debajo del 4,10% confirmaría la lectura de la firma estadounidense.

Apunte macro: La prima de riesgo española se mantiene en el entorno de los 61 puntos básicos, el mismo terreno del cierre previo al adelanto electoral, frente al ensanchamiento del diferencial francés. El calendario de subastas del Tesoro será el próximo test de demanda para la deuda española.

Glamsterdam Ethereum se despliega en Sepolia: el salto a 200M de gas por bloque

Ethereum ha dado el pistoletazo de salida a Glamsterdam, su próxima gran actualización, en la red de pruebas Sepolia. Los bloques apuntan a un límite de 200 millones de gas, más del triple que el que Sepolia manejaba hasta ahora, y la idea es medir hasta dónde puede crecer la red sin que los validadores se ahoguen por el camino.

El gas es la unidad que mide el trabajo computacional de cada operación en Ethereum, según la documentación oficial de la red. Un intercambio en un exchange descentralizado, una transferencia de stablecoin o una interacción con un contrato inteligente consumen gas, y cada bloque tiene un techo. Si ese techo sube, caben más operaciones en cada turno de quince segundos y la competencia por el espacio se relaja: comisiones más bajas y menos transacciones esperando turno.

Sepolia venía operando con un límite de unos 60 millones de gas por bloque, así que el salto a 200 millones multiplica esa cifra por más de tres. Que una testnet lo pruebe no significa que la red principal vaya a adoptar ese número: Sepolia es un campo de entrenamiento para comprobar si los nodos aguantan bloques mucho más grandes sin exigir ordenadores desproporcionados a quien valida.

Qué cambia Glamsterdam en la forma de procesar bloques

La actualización no se limita a ensanchar el bloque. Introduce dos cambios de fondo en la arquitectura que apuntan al mismo sitio: procesar más trabajo sin disparar el coste para los nodos.

El primero son las listas de acceso a nivel de bloque. Permiten que cada nodo sepa de antemano qué cuentas y posiciones de almacenamiento va a tocar un bloque antes de ejecutarlo, de modo que las transacciones independientes pueden procesarse en paralelo en lugar de una detrás de otra. Es la diferencia entre una caja de supermercado con un solo cajero y varias cajas abiertas a la vez.

El segundo es la separación entre proponente y constructor integrada en el protocolo, conocida como ePBS. Traslada al propio núcleo de Ethereum buena parte del proceso que hoy ocurre fuera, en manos de intermediarios que arman los bloques, con el fin de reducir la confianza depositada en unos pocos actores.

El gas barato no llegará por decretar un número más alto en una testnet, sino por demostrar que la red aguanta sin pedirle un servidor industrial a cada validador.

Los equipos ya han rodado el diseño bajo carga. Las pruebas de Nethermind, uno de los clientes que ejecutan los nodos, incluyeron 2.302 test de rendimiento que procesaron 570.700 millones de gas en poco más de tres minutos. No prueban nada sobre la red principal, pero indican que el terreno está listo.

A quién afecta y qué mirar ahora

Ethereum Sepolia testnet

Si Glamsterdam termina llegando a la red principal, el primer grupo que lo notará son los usuarios. Con más gas por bloque, una operación de DeFi o un pago con stablecoin compite contra menos rivales por el mismo espacio. La demanda también sube, pero la holgura marca la diferencia entre pagar céntimos y pagar euros en un día de congestión.

El segundo grupo son los validadores, quienes mantienen la red operativa a cambio de recompensas y responden con un depósito de garantía que pueden perder si actúan mal. Un bloque más grande exige más disco, más memoria y más ancho de banda, así que cuanto más se ensancha, más se aprieta el requisito de hardware. Ahí está la tensión real: de eso depende que la validación no acabe concentrada en unas pocas granjas profesionales.

Conviene recordar que Glamsterdam todavía no tiene fecha de aterrizaje en mainnet. La prueba en Sepolia dará números concretos sobre capacidad y resistencia de los nodos, pero no es una promesa cerrada.

Por qué esta prueba pesa más de lo que parece

Ethereum lleva años empujando la escalabilidad por dos vías a la vez. Una es la red principal, que crece subiendo el gas por bloque y afinando, cómo se construyen y ejecutan los bloques. La otra son los rollups, redes secundarias que procesan el grueso del tráfico por su cuenta y luego resumen los resultados en Ethereum, como vías de servicio que descongestionan la autopista central. Glamsterdam toca la primera de esas vías, y por eso importa tanto si los validadores aguantan el tirón.

El precedente más cercano es la crisis de comisiones que arrastró Ethereum en los ciclos de mayor actividad, cuando una simple operación podía costar decenas de dólares. Aquel problema se combatió desde dos frentes: abaratar la capa 2 con los blobs, esos paquetes de datos que llegaron con la actualización Dencun, y aumentar poco a poco la capacidad de la capa 1. Glamsterdam es el paso más agresivo probado en ese segundo frente.

Hay un riesgo evidente y conviene señalarlo sin dramatizar: si el bloque crece más rápido de lo que aguantan los nodos caseros, la red gana capacidad a costa de concentrar la validación en manos de unos pocos operadores con infraestructura potente. Eso erosiona justo lo que hace valioso a Ethereum frente a otras redes. La prueba en Sepolia existe para medir dónde está esa línea roja.

Lo que viene después no se decide en una tarde. Si los números salen bien, el debate se trasladará a la mainnet con qué cifra concreta, en qué plazo y con qué margen de reversibilidad. Quien tenga ETH en cartera no verá cambiar su saldo por este anuncio, pero sí notará el efecto en las comisiones cuando la red esté ocupada. Y eso, para quien usa Ethereum a diario, es lo que de verdad cuenta.

Por qué el euro se hunde frente al dólar y enciende el temor a otra crisis en la eurozona

El euro se hunde frente al dólar y enciende las alarmas de una nueva crisis en la eurozona. La divisa única ha caído a mínimos de 17 meses y acumula apuestas bajistas récord, mientras el mercado recorta un 5% la previsión del cruce para 2027. La crisis fiscal francesa y el shock energético europeo explican el desplome.

No es el movimiento aislado de una sesión. Desde mediados de verano, la moneda común ha ido perdiendo terreno de forma sostenida, y los operadores han construido la mayor posición corta contra el euro que se recuerda. Cuando el consenso se inclina tan claramente hacia un solo lado, conviene preguntarse si el mercado descuenta un problema real o simplemente sigue la inercia.

El detonante lleva nombre propio: Francia. El país afronta un ajuste fiscal sin mayoría parlamentaria estable, y la prima de riesgo francesa se ha convertido en el termómetro que miran a diario los gestores de renta fija. La incapacidad de cerrar un presupuesto creíble pesa más que cualquier dato coyuntural.

El euro cae a mínimos de 17 meses y el mercado recorta un 5% la previsión para 2027

Las cifras son elocuentes. El euro se ha estabilizado en torno a 1,12 dólares tras la distensión en la prima de riesgo gala, pero ese nivel esconde una caída mucho más severa desde los máximos del año. Los analistas han recortado un 5% la previsión del cruce para 2027, un ajuste que no se veía en años.

La frase que resume el ánimo del mercado la dejó caer Bolsamania: ‘Nadie quiere navegar en euros’. Puede sonar grandilocuente, pero capta bien el momento. Los inversores institucionales están reduciendo exposición a activos denominados en la moneda comunitaria y buscando refugio en el dólar, el franco suizo y el oro.

El euro no cae porque falte dinero, sino porque falta una respuesta fiscal coordinada capaz de convencer a quien tiene que prestarlo.

El shock energético añade leña al fuego. Europa vuelve a pagar su dependencia exterior con un diferencial de precios que erosiona la competitividad industrial y ensancha el déficit comercial de los países más expuestos. Un contexto que no ayuda a defender la divisa.

Prima de riesgo francesa, contagio a España y apuestas récord contra la divisa

El contagio es la palabra que más se repite en las mesas de análisis. Si la prima de riesgo francesa se desancla, el efecto arrastre hacia España e Italia es casi automático. Los bonos periféricos ya pagan más por financiarse que hace un trimestre, y el diferencial con el bono alemán vuelve a ser un indicador incómodo.
España, de momento, aguanta mejor de lo que cabría esperar. El crecimiento se ha mantenido por encima de la media europea y eso se nota en la demanda de deuda pública. Pero nadie en el mercado considera que el país esté blindado. La referencia a otra crisis de la eurozona cada vez aparece con más frecuencia en los informes de las casas de análisis.
La comparación con la crisis de deuda de 2011 y 2012 es inevitable. Entonces, como ahora, la desconfianza empezó en las cuentas públicas y acabó contagiando a toda la eurozona. La diferencia es que hoy existe el fondo de rescate y el Banco Central Europeo dispone de herramientas que entonces no existían. Eso sí, ninguna de las dos cosas resuelve por sí sola un problema político.

crisis eurozona

Por qué el mercado no cree en el euro

Aquí conviene tomar partido. La debilidad del euro no responde a un pánico irracional, sino a un diagnóstico que comparto: la eurozona sigue sin una arquitectura fiscal que respalde a su moneda en los momentos difíciles. En 2012 bastaron tres palabras del BCE para calmar a los mercados. Hoy no basta con un banco central decidido cuando falta la credibilidad que solo da un presupuesto cuadriculado.

El mercado ha aprendido la lección. Las apuestas contra el euro son récord porque los grandes fondos asumen que la corrección política europea será lenta y costosa. La prima de riesgo francesa se ha convertido en el símbolo de ese escepticismo. Mientras Francia no presente un plan que cuadre, la presión sobre la divisa seguirá ahí.

Hay un riesgo que conviene señalar sin dramatismo. Si el cruce se debilita demasiado, la inflación importada vuelve a subir y complica la vida al BCE. El abaratamiento del euro ayuda a los exportadores a corto plazo, pero encarece la energía y las materias primas que Europa sigue comprando fuera. Un equilibrio frágil.

No espero un colapso, pero tampoco que la calma dure sin remedio. Bastará con que Francia apruebe un presupuesto creíble para que las apuestas se cierren y el euro recupere aire. La cita clave será la próxima revisión de previsiones de Bruselas y el calendario de emisiones del Tesoro galo. Hasta entonces, la moneda única seguirá navegando con viento en contra. Y no será la primera vez que el mercado se adelanta a los políticos.

Inspección de Trabajo: 47.143 falsos autónomos regularizados en 2025, récord en ocho años

La Inspección de Trabajo regularizó 47.143 falsos autónomos en 2025, seis veces más que en 2024. Es la cifra más alta de los últimos ocho años y aparece en la memoria anual que el organismo publicó este miércoles, donde también figuran 1.212,3 millones de euros aflorados en cuotas a la Seguridad Social.

El salto respecto a 2024 es difícil de exagerar: aquel ejercicio cerró con 7.234 falsos autónomos regularizados y este, con 47.143. Las propuestas de sanción por infracciones al orden social alcanzaron los 858,26 millones de euros, un 58,62% más que los 541 millones del año anterior, y las cuotas afloradas subieron un 28,8%, hasta 1.212,3 millones. El organismo completó 1.206.028 actuaciones y afloró 131.645 empleos irregulares.

El resto del balance lo completan 427.495 centros de trabajo inspeccionados y 1.030.183 trabajadores con protección directa, un 17,5% más que en 2024. El documento completo, con el desglose por sectores y territorios, se puede consultar a través de la web del Ministerio de Trabajo.

De 7.234 a 47.143 casos: el empuje de las plataformas digitales

La memoria señala un motivo concreto: la intensificación de los controles sobre las plataformas digitales de reparto y servicios. El origen del salto está en las plataformas, no en un cambio normativo, aunque el marco legal ya venía reforzado desde 2021: la Ley 12/2021, conocida como ley rider, obliga a presumir la relación laboral de los repartidores que dependen de algoritmos para organizar su trabajo.

El efecto de una regularización no se queda en el expediente. La persona pasa a estar de alta de oficio en el Régimen General, no en el RETA, y la empresa asume las cuotas de todo el periodo que no declaró, más el acta de infracción que corresponda. Para el trabajador, la parte buena es que esa cotización aflora y cuenta de cara a la jubilación y a las prestaciones por desempleo.

El récord no nace de una ley nueva, sino del cruce de datos: la Inspección mira antes y ve lo que antes solo aparecía en una visita.

Qué mira la Inspección antes de declarar que eres falso autónomo

Inspección de Trabajo 2025

No hay un indicio único que decida el caso. La Inspección valora el conjunto: con qué medios trabajas, si puedes rechazar encargos, quién fija el horario, si asumes riesgo y beneficio o cobras una cantidad garantizada, y de cuántos clientes dependes. La doctrina de los tribunales se apoya en dos conceptos clásicos del Estatuto de los Trabajadores, la ajenidad y la dependencia: trabajo por cuenta ajena, integrado en una organización y bajo su dirección.

De ahí sale un aviso que conviene tener claro: trabajar para un solo cliente no te convierte en falso autónomo. Lo que inclina la balanza es la combinación de exclusividad, sometimiento a horarios y ausencia de estructura propia. Un freelance que fija precios, decide cómo ejecuta el trabajo y asume el riesgo difícilmente encaja; quien recibe instrucciones diarias, cumple un cuadrante y factura la misma cantidad cada mes, sí.

El error que sale caro: facturar como autónomo lo que es una nómina

El patrón que más actas genera no suele ser la chapuza evidente, sino la comodidad. Un negocio necesita a una persona a jornada completa, con puesto y horario, y la contrata como autónoma porque así se ahorra la cotización patronal. Cuando llega la Inspección, el resultado es una regularización de oficio, cuotas de todo el periodo y una propuesta de sanción.

El mecanismo que destapa estos casos no es distinto del que mueve el resto de la actividad. La Herramienta de Lucha contra el Fraude, basada en analítica avanzada y cruce masivo de datos, permitió transformar 70.163 contratos temporales y fijos discontinuos en indefinidos ordinarios y ampliar la jornada a 18.804 personas. También engorda el goteo de avisos: el buzón de denuncias anónimas cerró 11.824 actuaciones en 2025, un 17,5% más.

Para quien trabaja por cuenta propia con clientes, la lectura práctica es sencilla: revisar cómo está documentada la relación es la mejor defensa. Contrato de prestación de servicios con entregables definidos, facturas con conceptos claros y libertad real de organización. Lo peor, y lo más habitual, es no tener nada por escrito y cobrar siempre la misma cantidad el mismo día del mes.

Un récord con la plantilla justa: 9.384 trabajadores por inspector

Conviene mirar el reverso del récord. La plantilla creció un 2,5%, hasta 3.681 trabajadores, mientras las actuaciones subían un 5,18% y las cuotas afloradas, un 28,8%. Cada actuante tiene a su espalda 9.384 trabajadores en activo, frente a los 10.014 del año anterior. Se ha ganado eficiencia, no músculo. El propio organismo atribuye el repunte a su actividad y a los planes de choque, pero pasar de 7.234 regularizaciones a 47.143 en un año no se explica sin el cruce masivo de datos.

Queda una pregunta razonable para los próximos meses: si el foco en las plataformas deja en sombra otros sectores donde la externalización también es habitual, como la logística, la hostelería, o los servicios a empresas. El clima de presión tampoco ayuda: la memoria registra 44 incidentes por agresiones o amenazas a inspectores, frente a los 33 de 2024, y 76 paralizaciones de trabajos por riesgo grave. Para los autónomos, quedan dos cosas que seguir: la cifra de 2026 y si ese periodo cotizado acaba contando en la vida laboral de los regularizados.

Guía rápida del trámite

  • 📅 Plazos: no existe plazo de solicitud; la memoria anual se publica una vez al año y los requerimientos o actas pueden notificarse en cualquier momento.
  • ✅ Requisitos clave: que existan dependencia y ajenidad reales (horarios, instrucciones, medios de la empresa, retribución fija) para que la relación se considere laboral.
  • 🌐 Dónde solicitarlo: no es un trámite de solicitud. El alta por cuenta propia se consulta en el portal Importass y las alegaciones a un acta se presentan ante la Inspección.
  • 💰 Importe o coste: la memoria cifra en 1.212,3 millones las cuotas afloradas y en 858,26 millones las sanciones propuestas; el importe individual no está detallado en la fuente oficial.
  • ⚠️ Error a evitar: encadenar facturas con un único cliente, horario fijo y retribución garantizada, el patrón que más regularizaciones de oficio provoca.

Entrenamiento de fuerza una vez por semana: los 6 ejercicios que sí rinden

El entrenamiento de fuerza una vez por semana mantiene la señal de construcción muscular hasta tres días y basta para ganar entre un 30 y un 50% de fuerza el primer año, según las revisiones de hipertrofia.

La agenda apretada es la excusa número uno para saltarse el gimnasio. El error de cálculo es siempre el mismo: creer que entrenar poco tiempo no sirve de nada.

A ver, no nos vamos a engañar. Tres sesiones semanales siguen siendo mejores que una y hay literatura que lo sostiene con holgura. Pero la ciencia del ejercicio lleva años midiendo qué ocurre cuando el volumen se desploma, y el veredicto es otro: una sola sesión bien diseñada rinde mucho más de lo que sugiere la intuición.

Por qué una sesión semanal ya mueve la aguja

Cada sesión de entrenamiento de fuerza enciende la síntesis proteica muscular, la señal que ordena al músculo reparar y crecer. Kate Rowe-Ham, entrenadora de fuerza, lo describe con una imagen muy útil: el estímulo de la sesión del lunes sigue construyendo músculo el jueves. El trabajo no se apaga cuando sales del vestuario.

Hay un segundo reloj en juego. Los tendones, los huesos y el sistema nervioso se adaptan a otro ritmo, así que la progresión de las primeras semanas no depende del tamaño del músculo. El cerebro aprende antes que el espejo.

Una sesión semanal bien diseñada no es un parche para la falta de tiempo: es el estímulo mínimo que ya construye fuerza real.

Y hay un tercer motivo, este de largo plazo. A partir de los 30 la masa muscular empieza a descender en torno a un 3-8% por década, un proceso que se acelera con los años. Mantener el músculo es la póliza de longevidad activa más barata que existe.

Los seis ejercicios que cubren todo el cuerpo en 45 minutos

Si vas a invertir una única sesión, esa sesión tiene que ser deliberada. La recomendación es clara: movimientos compuestos en lugar de un circuito de máquinas de aislamiento. Con seis patrones —sentadilla, bisagra de cadera, empuje, tracción, acarreo y un bloque corto de core— el cuerpo entero queda estimulado.

rutina full body

El orden importa menos que el esfuerzo, aunque empezar por los movimientos más exigentes ayuda a rendir en todos. Esta es la propuesta, con los rangos ajustados para que la intensidad suba en cada serie:

  • Sentadilla goblet: 3 series de 10-12, 8-10 y 6-8 repeticiones.
  • Peso muerto rumano con mancuernas: 3 series de 10-12, 8-10 y 6-8 repeticiones.
  • Remo inclinado con mancuernas: 3 series de 10-12, 8-10 y 6-8 repeticiones.
  • Flexión inclinada: 2-3 series de 6-12 repeticiones.
  • Press militar con mancuernas: 3 series de 10-12, 8-10 y 6-8 repeticiones.
  • Paseo del granjero: 2-3 series de 30-45 segundos.

Antes, cinco minutos de calentamiento: caminata rápida o bici estática, círculos de brazos y dos series ligeras de aproximación del primer ejercicio, subiendo peso en cada una.

📊 La pauta en cifras

  • Volumen mínimo: Alrededor de cuatro series duras por grupo muscular a la semana; las piernas toleran algo más de volumen que el tren superior en principiantes.
  • Duración: De 45 a 60 minutos, calentamiento incluido, con los compuestos siempre primero.
  • Cómo progresar: Fija un rango de repeticiones, mantén el peso hasta llegar al tope en todas las series con técnica limpia y sube el incremento más pequeño disponible.
  • A tener en cuenta: La fuerza sube antes que el músculo visible; el sistema nervioso se adapta en unas cuatro semanas y el tejido tarda bastante más.

Qué esperar semana a semana (y qué no)

Las dos primeras semanas no se ve nada y eso descoloca a mucha gente. Es normal: en ese tramo el progreso es real pero invisible.

En torno a la cuarta semana el sistema nervioso mejora el reclutamiento de fibras y la coordinación, y ahí ya levantas más peso. Entre las semanas 4 y 6 los pesos empiezan a sentirse más ligeros y suele aparecer más energía y mejor humor. Entre las semanas 6 y 12 el crecimiento muscular ya es medible, incluso con volúmenes muy bajos.

El aviso es serio: la cuarta semana es la zona de abandono más habitual. Justo antes de que llegue la parte visible.

La letra pequeña: evidencia, proteína y constancia

Aquí toca ser honestos, porque el titular fácil vende otra cosa. La evidencia sobre entrenar una sola vez por semana es sólida en fuerza y en adherencia, y bastante más limitada cuando el objetivo es exprimir la hipertrofia al máximo. Con dos o tres sesiones semanales el estímulo se reparte mejor por grupo muscular y el crecimiento tiende a ser algo mayor. La ventaja real de la sesión única no es la fisiología óptima: es la constancia.

El suelo que sí conviene respetar ronda las cuatro series duras por grupo muscular cada semana. Con una sola sesión, el margen de error se estrecha: no hay espacio para series de relleno. El otro pilar es la comida. Entrenar con poca proteína frena la respuesta del músculo, y repartir en torno a 100 gramos diarios entre tres o cuatro comidas funciona mejor que concentrarlo todo en la cena.

Ojo con el detalle: la mayoría de los estudios apunta en la misma dirección, pero las muestras son pequeñas y los protocolos, muy distintos entre sí. Nadie va a duplicar su masa muscular con una sesión semanal. Lo que sí se consigue, con once meses de constancia, es un cuerpo que responde y una fuerza que se nota al subir las escaleras con la compra.

Todo lo anterior es información divulgativa de optimización del estilo de vida, no un consejo individual: ante cualquier circunstancia personal, lo sensato es consultar con un profesional.

⚡ Rutina de Optimización Diaria

  • Bloquea la sesión como una reunión: 45-60 minutos fijos en la agenda semanal, con los seis compuestos en el mismo orden y sin descansos largos entre series.
  • Aplica la regla de progresión: cuando completes el tope del rango en todas las series con buena técnica, sube el incremento más pequeño disponible esa misma semana.
  • Reparte la proteína: unos 25-30 gramos en cada una de las tres o cuatro comidas del día, empezando por el desayuno, para que el músculo tenga material tras entrenar.

Idealista aclara: ingresar dinero privativo en una cuenta conjunta no implica donación entre cónyuges

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La Dirección General de Tributos (DGT) confirma en la consulta vinculante V0413-26 que ingresar dinero privativo en una cuenta conjunta no presume donación al cónyuge cotitular.
  • ¿Quién está detrás? La DGT, dependiente de Hacienda, apoya su criterio en el Código Civil y en la jurisprudencia del Tribunal Supremo sobre cotitularidad bancaria.
  • ¿Qué impacto tiene? Quien vende una vivienda privativa y deposita el importe en una cuenta compartida no tributa por donación si puede acreditar el origen de los fondos.

La Dirección General de Tributos (DGT) ha aclarado que ingresar dinero privativo en una cuenta bancaria conjunta no convierte por sí solo al otro titular en propietario de la mitad de esos fondos. La consulta vinculante V0413-26, fechada el 26 de febrero, despeja la duda de una contribuyente que vendió un inmueble de carácter privativo y tenía previsto depositar el importe obtenido en la cuenta que comparte con su marido.

El organismo dependiente del Ministerio de Hacienda responde así, según ha difundido el portal Idealista, a una pregunta recurrente entre matrimonios: ¿basta con figurar como cotitular de una cuenta para que Hacienda entienda que el dinero ha pasado a ser común? La respuesta es no. Ingresar no es donar.

Qué dice la consulta vinculante V0413-26 de la DGT

El punto de partida es el artículo 1 de la Ley del Impuesto sobre Sucesiones y Donaciones, que grava los incrementos patrimoniales obtenidos a título lucrativo. El contribuyente es quien recibe los bienes o derechos. Para que ese tributo se active tiene que producirse una transmisión real, no una simple anotación contable.

La donación exige, según los artículos 618 y 623 del Código Civil, un acto de disposición gratuito a favor de otra persona, además de su aceptación. Entre los elementos esenciales figuran el empobrecimiento de quien entrega, el enriquecimiento de quien recibe, la intención de liberalidad y la aceptación del donatario. Sin esas cuatro piezas, no hay donación que declarar.

La conclusión práctica es clara. Si vende usted una vivienda que era solo suya y mete el dinero en la cuenta compartida con su pareja, no está regalando la mitad del importe. Al menos, no mientras no exista un acto consciente de transmisión.

Cotitularidad bancaria no equivale a propiedad del dinero

Aquí está el matiz que más confunde. La DGT recurre a la jurisprudencia del Tribunal Supremo para separar dos conceptos que el lenguaje corriente mezcla: ser titular de una cuenta y ser dueño del dinero que hay dentro. En una cuenta indistinta, cualquiera de los cotitulares puede disponer del saldo, pero esa facultad no reparte la propiedad a partes iguales.

Figurar en la cartilla no reparte el dinero: Hacienda mira el origen de los fondos, no el nombre impreso en el contrato bancario.

La propiedad se determina atendiendo a las relaciones entre los cotitulares y, sobre todo, al origen de los fondos. Si el dinero procede de la venta de un bien privativo, sigue siendo privativo aunque cambie de cuenta. El cónyuge que aparece como cotitular no adquiere el 50% por el simple hecho de estar en el papel.

Eso sí, la Administración no acepta sin más la versión del contribuyente. Determinar a quién pertenecían los fondos y si hubo después una transmisión gratuita es una cuestión de hecho que debe valorarse con pruebas. La carga de la prueba recae sobre quien alega, conforme a los artículos 105, y 106 de la Ley General Tributaria.

De ahí que la consulta insista en la documentación. La escritura de compraventa del inmueble, los justificantes de la operación y los extractos de las cuentas de origen y destino permiten reconstruir el recorrido del dinero. Sin esa trazabilidad, el contribuyente queda expuesto a que Hacienda presuma lo contrario.

La Ficha del Inversor

La cifra que resume el caso es un 50%. Es el porcentaje del saldo que Hacienda podría reclamar como donación si entendiera que el ingreso en la cuenta conjunta transmite la mitad del dinero al cónyuge cotitular. Con la doctrina ahora aclarada, ese 50% deja de ser automático: solo se gravaría lo que se demuestre efectivamente donado.

La lectura a seis meses apunta a más control documental, no a más presión fiscal. Quien no pueda acreditar el origen de los fondos seguirá expuesto a que se le presuma una liberalidad, especialmente en ventas de inmuebles privativos depositadas en cuentas comunes.

El precedente es la propia doctrina del Supremo sobre cotitularidad bancaria, que ya separó en su día la disponibilidad del saldo de la propiedad del mismo. Ahora la DGT traslada ese criterio al terreno fiscal y recuerda que la carga de la prueba no se presume.

El perfil afectado es amplio: matrimonios que venden un bien privativo, herederos que reciben dinero y lo depositan en una cuenta compartida, y autónomos que manejan cuentas conjuntas con su pareja. Para todos, la recomendación es la misma: conservar la escritura, los justificantes y los movimientos bancarios.

La contradicción está en la letra pequeña. La doctrina protege al contribuyente, pero no le exonera de probar. La consulta V0413-26, ya publicada, marca el criterio que la Administración deberá aplicar en los próximos expedientes.

Madrid habilita 20.000 viviendas protegidas en parcelas de oficinas, hoteles y suelo dotacional

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La comisión de Urbanismo del Ayuntamiento de Madrid ha aprobado dos planes especiales que perfilan el cambio de uso de parcelas de oficinas, hospedaje y dotacional privado hacia vivienda protegida. El potencial municipal se eleva a 20.000 viviendas.
  • ¿Quién está detrás? El Ayuntamiento de Madrid, con PP, Vox y los concejales no adscritos a favor, adapta su planeamiento a la normativa de vivienda protegida de la Comunidad de Madrid de Isabel Díaz Ayuso.
  • ¿Qué impacto tiene? Amplía la oferta de VPO en alquiler en la capital y reordena el suelo terciario, con Valdebebas como principal foco de promoción.

Madrid abre la puerta a 20.000 viviendas protegidas al permitir convertir oficinas, hoteles y suelo dotacional en VPO de alquiler. Los dos planes especiales han salido ya de la comisión de Urbanismo y viajan hacia el Pleno de Cibeles.

El primero de los textos, validado por la Junta de Gobierno el pasado 23 de julio, adapta el planeamiento municipal a los cambios normativos del Ejecutivo de Isabel Díaz Ayuso. La normativa autonómica amplía las posibilidades de transformar parcelas de uso terciario en vivienda protegida en alquiler, incluidas las destinadas hoy a oficinas, hospedaje o dotacional privado. También permite elevar la densidad y la edificabilidad en parcelas ya calificadas para VPO, un mecanismo urbanístico clásico para exprimir el suelo sin recalificar.

La votación salió adelante con PP, Vox y los concejales no adscritos Ignacio Ansaldo y Javier Ortega Smith; PSOE y Más Madrid votaron en contra. El segundo Plan Especial va directo al uso de hospedaje: modifica su régimen de compatibilidad en los ámbitos regulados por el grado 3 de la norma zonal 9 y en parcelas calificadas para uso industrial que caigan dentro de ámbitos cuyo uso global no sea industrial. Puedes consultar el detalle del planeamiento municipal en el portal del Ayuntamiento de Madrid.

Las parcelas que cambian de uso y el cálculo de las 20.000 viviendas

El Ayuntamiento cifró en julio el potencial de estas medidas. Sobre el papel, el cambio de uso del suelo terciario y el aumento de edificabilidad abren la puerta a 20.000 viviendas protegidas. El número no es una cifra cerrada: depende de cuántos propietarios de parcelas de oficinas, hoteles o dotacional privado decidan mover ficha y promover alquiler protegido en lugar de mantener oficinas o plazas hoteleras.

El avance ya registrado da la medida del ritmo. Desde que la norma autonómica entró en en vigor en 2024, el Consistorio había concedido licencias para 1.408 viviendas protegidas, con otras 3.779 en tramitación. En total, 5.187 viviendas. La distancia hasta las 20.000 potenciales sigue siendo enorme.

Valdebebas concentra la mayor parte de las actuaciones, con 3.739 viviendas entre las que ya cuentan con licencia y las que siguen en trámite. A eso se suman proyectos en otros grandes desarrollos del este y el sureste: Los Berrocales, el Ensanche de Vallecas, El Cañaveral y Los Ahijones. Son los mismos ámbitos donde el Ayuntamiento lleva años empujando la VPO y donde más suelo finalista queda por activar.

Madrid no inventa suelo nuevo para la VPO: recicla oficinas y hoteles que el mercado terciario ya no absorbe con la misma hambre que en 2019.

Valdebebas concentra el 72% de los proyectos ya en marcha

La letra pequeña del primer plan es la que más interesa al promotor. Reconverter oficinas en vivienda protegida no sale gratis: exige ajustar el proyecto a las ratios de VPO en alquiler y cumplir los estándares de la normativa autonómica. Eso sí, el suelo terciario cotiza hoy muy por debajo del residencial en las zonas donde el uso turístico ha perdido fuelle. El plan municipal, en el fondo, convierte un activo huérfano en un producto protegido con salida.

La segunda pata, la del hospedaje, apunta a otro frente. El grado 3 de la norma zonal 9 afecta a las áreas donde conviven usos residenciales y terciarios, ese mosaico típico del centro y de los barrios consolidados. La ventana regulatoria roza de lleno el mercado de la vivienda de uso turístico (VUT), en el punto de mira de las administraciones desde 2024. La lectura es doble: se abre la puerta al alquiler protegido y se estrecha, en la misma operación, el margen del hospedaje en suelo industrial y zonas mixtas.

La Ficha del Inversor

La métrica clave es la brecha entre lo potencial y lo ejecutado: 1.408 licencias frente a un techo teórico de 20.000 viviendas, con el 72% de lo ya en marcha concentrado en Valdebebas. El suelo terciario reconvertido cotiza hasta un 40% por debajo del residencial finalista de la misma zona, lo que convierte la operación en un ajuste natural para propietarios de oficinas vacías. El yield bruto del alquiler protegido en Madrid se mueve en la horquilla del 4,5% al 5% sobre coste de promoción, por debajo del 6% del alquiler libre, pero con menos riesgo de vacío.

La tendencia a seis meses apunta a una aceleración lenta. El Pleno de Cibeles debe ratificar los planes y, a partir de ahí, la pelota queda en el tejado de los propietarios de suelo y de las promotoras especializadas en VPO. Observamos un patrón que se repite desde la Ley de Vivienda de 2023: cada anuncio de vivienda protegida se mide en potencial, no en grúas levantadas. El riesgo real vive en el urbanismo de papel. Si el mercado terciario se recupera, menos propietarios querrán reconvertir; si se hunde, sobrarán parcelas y faltará demanda protegida.

El perfil al que apunta la operación es triple. Primero, el inversor institucional especializado en Build to Rent protegido —construir promociones enteras para alquilar, no para vender—, que busca cartera estable con rentas reguladas. Segundo, la promotora mediana con suelo terciario infracutilizado en la almendra y los desarrollos del este. Y tercero, el comprador que lleva años fuera del mercado libre de Madrid: acceder a una VPO en alquiler en Valdebebas o El Cañaveral pasa a ser algo más probable. La próxima cita es el Pleno de Cibeles.

Diez startups presentan sus pilotos de innovación a través de la aceleradora de Moeve

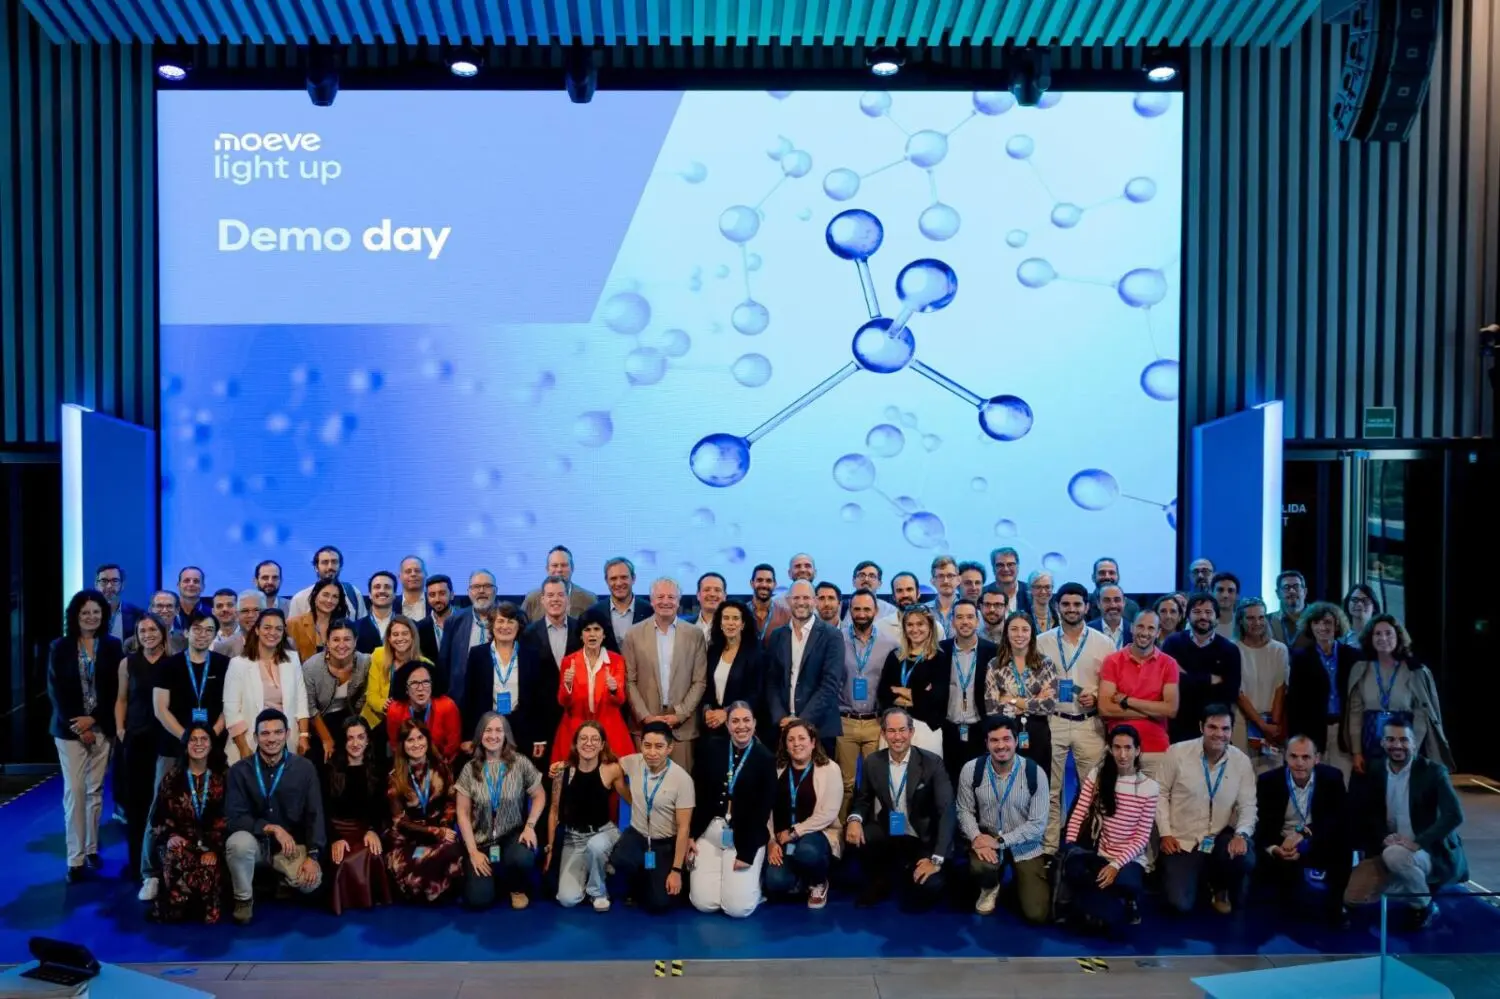
Moeve ha celebrado el Demo Day de la primera edición de su aceleradora de startups con un acto en su sede corporativa de Madrid. Durante la jornada, una decena de compañías emergentes han presentado ante profesionales de la energética y agentes del ecosistema innovador los resultados de los pilotos desarrollados durante cerca de un año junto a Moeve.

Las startups continuarán su desarrollo en función del grado de madurez de sus soluciones. Aquellas con mayor potencial de implantación pasarán a una nueva fase junto a las áreas de negocio y corporativas de Moeve, mientras que los proyectos que requieran un mayor desarrollo tecnológico seguirán madurando con el acompañamiento del equipo de Innovación.

Maarten Wetselaar, CEO de Moeve, ha afirmado: “La innovación está en el corazón de Moeve y de nuestra estrategia Positive Motion. Estamos convencidos de que los grandes desafíos de la transición energética requieren audacia, colaboración y la capacidad de atreverse a explorar nuevos caminos. Innovar de la mano de startups no solo nos ayuda a transformar nuestra actividad, sino también a estar más cerca de nuestros clientes, entender mejor sus necesidades y desarrollar soluciones que generen un impacto real para ellos y para la sociedad”.

Las startups que han presentado sus proyectos durante el Demo day:

  • CicerAI: aplicación de la inteligencia artificial (IA) a la revisión contractual y la gestión del conocimiento jurídico, identificando oportunidades para mejorar la eficiencia y el acceso a la información.
  • Emissium: tecnología para el reporting de emisiones de carbono y las previsiones del mercado eléctrico mediante datos regionales

avanzados, aportando una mayor capacidad de análisis y apoyo a la toma de decisiones.

  • Kanara: tecnología de producción de lípidos mediante cultivos celulares vegetales para su aplicación en biocombustibles de segunda generación y química sostenible.
  • Nium: tecnología de producción de amoníaco verde mediante nanocatalizadores, que permite operar en condiciones más eficientes.
  • Phycobloom: tecnología para la producción de algas modificadas genéticamente como materia prima de biocombustibles de segunda generación y productos químicos sostenibles.
  • Sensei: modelo de tienda inteligente y autónoma para mejorar la experiencia de cliente en nuestras estaciones de servicio.
  • Solaris Vita: sistema que integra paneles fotovoltaicos orgánicos semitransparentes en entornos agrícolas reales, combinando generación de energía renovable y actividad agrícola.
  • Visualfy: sistema de alertas visuales y digitales para mejorar la accesibilidad, la inclusión y la seguridad de las personas con discapacidad auditiva en nuestros entornos de trabajo.
  • Water Challenge: solución para el tratamiento y valorización de aguas residuales industriales que contribuye a optimizar la gestión de los recursos hídricos.
  • Woza Labs: plataforma geolocalizada para la gestión inteligente de información sobre materias primas renovables y combustibles sostenibles, facilitando una toma de decisiones más ágil e informada.

La primera convocatoria de Moeve light up recibió más de 500 candidaturas en el Open call de marzo de 2025. Tras el Selection day, en el que los distintos equipos de Moeve escogieron los proyectos más prometedores y alineados con los retos de la compañía, las diez startups seleccionados han desarrollado durante el último año y medio proyectos piloto para validar sus tecnologías en entornos reales. A raíz del interés suscitado en el ecosistema innovador y el éxito de los proyectos piloto, la compañía energética ya trabaja en el diseño de la segunda edición.

La innovación abierta en Moeve

A través de su estrategia 2030 Positive Motion, Moeve está impulsando un ecosistema de innovación abierta para acelerar el desarrollo de tecnologías disruptivas en ámbitos como las moléculas verdes, los biocombustibles de segunda generación, la química sostenible, la gestión eficiente del agua, la digitalización y la movilidad sostenible.
En este contexto, Moeve light up se ha consolidado como una de las principales herramientas de colaboración con startups, centros tecnológicos y agentes del ecosistema emprendedor para identificar, validar y escalar soluciones con aplicación real en las operaciones de la compañía. Desde el inicio del programa, que incluye la aceleradora de startups, la compañía ya ha analizado más de 2000 iniciativas y espera llegar a establecer un ecosistema de alianzas con más de 100 agentes innovadores. Este hito forma parte de la apuesta de Moeve por incorporar tecnologías clean tech, deep science y deep tech que contribuyan a acelerar la transición energética y fortalecer la competitividad industrial.

El Salone del Mobile 2027 añade el sector contract: la vía de Milán para captar inversión en diseño

0

El Salone del Mobile ha convertido el sector contract en el eje de su edición de 2027. La feria de Milán, referencia mundial del mueble desde 1961, estrenará en abril un área diseñada por OMA para conectar fabricantes con arquitectos, promotores y operadores de grandes proyectos. La dirección del certamen no la presenta como una feria dentro de la feria, sino como un mercado nuevo.

La cita arrancó su ciclo con una rueda de prensa en la Fondazione Sozzani, en el barrio de Bovisa. Lo que allí se describió como un punto de partida es, en la práctica, una redefinición del perímetro de la feria.

Qué es Salone Contract: el Dome de OMA y los vecindarios sectoriales

El proyecto inaugural se llama Salone Contract y su diseño corre a cargo de OMA, el estudio fundado por Rem Koolhaas. Su función es doble: reunir oferta y demanda —fabricantes de mobiliario, iluminación y equipamiento técnico por un lado; arquitectos, interioristas, promotores y gestores de activos por otro— y convertir ese encuentro en encargos verificables.

La arquitectura del espacio anticipa la intención. Todo se articula en torno a una plaza central denominada The Dome, rodeada de vecindarios que representan verticales concretas: náutica, oficinas, hospitality o equipamiento sanitario y educativo. Un despacho que trabaja en un hospital o en un bloque residencial debe poder encontrar en Milán una cadena de suministro completa, no un catálogo de tendencias.

La escala del certamen explica el movimiento. Cerca del 60% de los expositores son italianos, de modo que buena parte de la misión del Salone es sostener el ecosistema manufacturero del país. Esto no es un escaparate neutro: es infraestructura comercial.

Maria Porro, presidenta de la feria, ha descrito el proyecto como un trabajo en curso de gran envergadura. Es una advertencia razonable. Nadie sabe todavía cómo responderá el mercado.

El sector contract no compite con la venta minorista: la sustituye cuando el ciclo del consumo se estrecha y el encargo institucional se convierte en el único flujo predecible.

Un mercado del mueble bajo presión busca refugio en el contract

El contexto no invita al optimismo. Los shocks económicos y la incertidumbre geopolítica, con Oriente Medio como foco de tensión para las exportaciones, han estrechado el margen de los fabricantes europeos. El canal contract —proyectos de volumen, plazos largos y contratos recurrentes— actúa como amortiguador frente a la venta minorista, mucho más expuesta al ánimo del consumidor.

La feria refuerza por eso su maquinaria comercial fuera de Italia. La gira internacional ha incorporado Lagos como primera escala en Nigeria y tiene confirmada una parada en Ciudad del Cabo en febrero. No es diplomacia cultural: es apertura de mercados donde la construcción de oficinas, hoteles y residencial premium crece a un ritmo que Europa ya no ofrece.

En paralelo, el Salone consolida sus apuestas de contenido. Raritas, la iniciativa dedicada al diseño coleccionable que debutó en la edición de 2026, regresa en 2027, y el foro internacional de iluminación de Euroluce también repite. Marcas como Knoll y B&B Italia siguen siendo la espina dorsal del certamen, pero el centro de gravedad se desplaza hacia el encargo profesional.

La prima real del diseño de autor no se firma en la feria: se cobra en la reventa secundaria y en el proyecto que la marca consigue adjudicarse después.

diseño de autor inversión

Diseño de autor como activo: dónde está la prima y dónde el riesgo

Conviene separar dos capas que el titular funde. La primera es el negocio operativo: el contract mejora el flujo de caja de los fabricantes, alarga los ciclos de pedido y reduce la dependencia del minorista. Es una buena noticia industrial, pero no un activo en el que un family office pueda tomar posición directa sin pasar por el capital de grupos cotizados o por private equity.

La segunda capa es la del diseño coleccionable, donde Raritas ha abierto un mercado incipiente con precios en descubrimiento. Ahí sí existe prima de escasez, pero también un problema clásico: liquidez fina y comprador final muy concentrado. Sin índice estandarizado ni historial largo de transacciones, la valoración depende del criterio de dos o tres casas de subastas y de un puñado de galerías.

Mi lectura es que el Salone Contract es una operación de resiliencia sectorial, no una tesis de inversión alternativa. Lo invertible está un escalón más abajo: piezas de autor de edición limitada con trazabilidad documental, y el suelo prime donde el contract especifica el equipamiento.

El primer test llegará en abril de 2027: si el Dome genera pedidos firmados y no solo contactos, el formato se replicará en otras ferias. La parada de Ciudad del Cabo, en febrero, será el otro indicador a seguir.

💎 Veredicto Wealth

El diseño de autor encaja como diversificación dentro de una cartera tangible, no como posición principal: su liquidez depende de un mercado secundario estrecho. Horizonte de cinco a diez años, con vigilancia sobre la conversión de Salone Contract en pedidos firmados.

Expertos de la Universidad de Navarra advierten de la necesidad de integrar el propósito corporativo en la gestión diaria para generar valor sostenible

0

España mantiene una trayectoria de crecimiento económico sólida, pero las empresas siguen enfrentándose a un reto que trasciende los resultados financieros: lograr que ese avance se traduzca en una mayor productividad, compromiso de los empleados y creación de valor a largo plazo.

Los indicadores apuntan a una aparente contradicción. Mientras la economía española registró un crecimiento del PIB del 2,8% en 2025, solo el 10% de los empleados en España afirma sentirse comprometido con su trabajo, según datos de Gallup. La cifra se sitúa por debajo de la media europea (12%) y muy lejos del promedio mundial (20%).

En este contexto, diversas investigaciones señalan que uno de los factores clave para fortalecer la conexión entre empresa y empleados es la capacidad de las organizaciones para convertir su propósito corporativo en una herramienta real de gestión y no únicamente en una declaración de intenciones.

Los datos del IV Barómetro sobre la Implantación del Propósito Corporativo impulsado por Purpose Strenght Project de la Universidad de Navarra, muestran precisamente esta brecha. Las empresas valoran con un 5 sobre 7 su capacidad para definir un propósito corporativo, pero esa puntuación desciende a 4,8 cuando evalúan su capacidad para trasladarlo al desempeño y a la gestión cotidiana, siendo el indicador peor valorado del estudio.

Para analizar este desafío, la Cátedra de Empresas con Propósito de la Universidad de Navarra, cofundada por ImpactCo, estudia cómo las organizaciones pueden integrar el propósito en ámbitos como la toma de decisiones, el liderazgo, la gestión de personas o la definición de prioridades empresariales.

La iniciativa se apoya en la investigación desarrollada por el Purpose Strength Project, que desde 2017 ha analizado más de 80 organizaciones en 12 países, con información de más de 30.000 empleados y 5.000 directivos. El objetivo es identificar qué distingue a las compañías que formulan un propósito de aquellas capaces de convertirlo en una guía efectiva para su funcionamiento diario.

Según los expertos, el debate empresarial ha evolucionado. Si en los últimos años el foco estuvo en definir y comunicar el propósito, el reto actual consiste en medirlo, activarlo y demostrar cómo influye realmente en las decisiones y resultados de las organizaciones. Una cuestión que cobra especial relevancia en un entorno donde las empresas están cada vez más llamadas a demostrar coherencia entre lo que dicen y lo que hacen.

Cómo perder peso sin perder músculo: cuatro claves para adelgazar de forma saludable

La Dra. Pilar García Durruti, endocrina de Ruber Internacional Centro Médico Habana, recuerda que el éxito de un tratamiento para perder peso no debe medirse únicamente por los kilos que marca la báscula: el objetivo es reducir grasa corporal preservando la mayor cantidad posible de masa muscular.

Cuando iniciamos un proceso de pérdida de peso, solemos fijar toda la atención en los kilos que marca la báscula. Sin embargo, adelgazar plantea una cuestión igual de importante que con frecuencia pasa desapercibida: ¿Qué estamos perdiendo realmente cuando bajamos de peso?

La pérdida de peso no procede exclusivamente de la grasa. Durante el proceso también puede disminuir la masa magra y, por tanto, el músculo. Por eso, para la Dra. Pilar García Durruti, endocrina de Ruber Internacional Centro Médico Habana, el objetivo debe ir más allá de conseguir que el paciente pese menos.

«Perder peso no debería significar perder músculo. Debemos asegurarnos de que la pérdida se produzca fundamentalmente a expensas de la grasa corporal y preservar la mayor cantidad posible de masa muscular», explica la especialista.

La endocrina señala cuatro aspectos fundamentales que deben tenerse en cuenta durante el proceso: una ingesta adecuada de proteínas, el entrenamiento de fuerza, evitar pérdidas de peso excesivamente rápidas y realizar un seguimiento profesional.

Proteínas: los ‘ladrillos’ del músculo

Una de las características de los tratamientos con agonistas del receptor GLP-1 es la disminución del apetito. Precisamente por ello, explica la Dra. García Durruti, hay que prestar especial atención a la calidad de la alimentación.

«Al reducirse el apetito, podemos llegar a ingerir menos cantidad de determinados nutrientes esenciales, entre ellos las proteínas, que son los ‘ladrillos’ que necesitamos para construir y mantener el músculo», señala.

Esto no significa que exista una cantidad idéntica de proteína recomendable para todas las personas. Las necesidades deben individualizarse teniendo en cuenta factores como la edad, el peso, la función renal y la situación clínica de cada paciente.

El entrenamiento de fuerza, un aliado imprescindible

La segunda pieza es el ejercicio. Y aquí la doctora establece una diferencia importante: mantenerse activo o caminar es beneficioso, pero no sustituye al trabajo específico de fuerza cuando el objetivo es preservar la musculatura.

«El entrenamiento de fuerza es probablemente una de las herramientas más importantes para decirle a nuestro organismo: ‘este músculo lo necesito’», explica la endocrina.

Por ello, durante un proceso de pérdida de peso recomienda incorporar ejercicios de fuerza de manera regular, progresiva y adaptada a las circunstancias de cada persona, además de mantener otros hábitos de actividad física.

Adelgazar más rápido no siempre significa adelgazar mejor

La velocidad a la que se pierde peso también importa. Según la Dra. García Durruti, una pérdida excesivamente rápida puede favorecer una mayor disminución de masa magra y contribuir a la aparición de flacidez y a cambios en el aspecto corporal.

«El objetivo no es bajar lo más rápido posible en la báscula, sino conseguir una pérdida de peso saludable y sostenible», subraya.

Este cambio de perspectiva permite dejar de considerar el número de kilos perdidos como el único indicador de éxito. Dos personas que hayan perdido el mismo peso pueden haber experimentado cambios diferentes en su composición corporal.

Mirar más allá de la báscula

La cuarta clave es el seguimiento profesional. El tratamiento debe permitir valorar la evolución del paciente y adaptar tanto la alimentación como la pauta terapéutica a sus necesidades.

Según la Dra. García Durruti, no debemos fijarnos únicamente en los kilos perdidos. Es imprescindible que un profesional nos ayude a planificar la dieta, establecer la dosis adecuada del fármaco y vigilar a lo largo del proceso los cambios que se producen en nuestra composición corporal.

De esta manera, el seguimiento no persigue exclusivamente comprobar que el peso disminuye, sino también conocer qué ocurre con la grasa y con la masa muscular durante el proceso.

Para la Dra. García Durruti, esta es precisamente la idea que debería acompañar a los pacientes que utilizan estos tratamientos: el objetivo no es simplemente pesar menos, sino mejorar la composición corporal.

«Adelgazar de forma saludable significa perder grasa intentando preservar la mayor cantidad posible de músculo. La báscula nos da un dato, pero no nos cuenta toda la historia», concluye la endocrina.

El Nobel de Física 2026 premia la detección de neutrinos que atraviesan la Antártida

El Nobel de Física 2026 premia a Francis Halzen, el físico que convirtió la Antártida en un telescopio de neutrinos. La Real Academia Sueca de Ciencias hizo público el fallo el martes 6 de octubre en Estocolmo y corona así una apuesta que durante dos décadas pareció una excentricidad: usar un kilómetro cúbico de hielo polar como detector de partículas llegadas del cosmos remoto.

Los neutrinos, partículas casi sin masa y sin carga eléctrica, son las más esquivas del inventario conocido. Cada segundo, decenas de miles de millones de ellos, nacidos en el Sol, atraviesan cada centímetro cuadrado de nuestra piel sin dejar rastro. Esa indiferencia ante todo lo que encuentran es, precisamente, lo que los convierte en mensajeros excepcionales.

El galardón distingue a Halzen, nacido en Bélgica y profesor en la Universidad de Wisconsin-Madison desde los años setenta, por haber impulsado desde finales de los ochenta la construcción del Observatorio IceCube. La instalación empezó a funcionar a pleno rendimiento en 2010 y pronto proporcionó pruebas de neutrinos cósmicos de alta energía: la confirmación de que esas partículas llegaban de fuera del sistema solar con energías que ningún acelerador terrestre podría alcanzar.

Neutrinos cósmicos: la señal que atravesó la galaxia entera

La diferencia entre mirar el cielo con luz y escucharlo con neutrinos es enorme. Un fotón puede quedar atrapado durante milenios en el interior de una estrella o desviarse al cruzar una nube de polvo interestelar. Un neutrino sale disparado del núcleo mismo del fenómeno, atraviesa la materia que se le ponga por delante y conserva intacta la dirección con la que nació. Por eso los astrónomos llevan décadas soñando con ellos.

Esos fenómenos son, muy probablemente, los que alimentan los rayos cósmicos de alta energía, partículas que llegan a la Tierra con energías millones de veces superiores a las del protón más veloz jamás producido en un laboratorio. Dónde y cómo se aceleran sigue siendo una de las grandes preguntas abiertas de la astrofísica. IceCube ha aportado pistas sobre entornos asociados a agujeros negros supermasivos y galaxias activas muy lejanas. Y ha identificado, además, neutrinos procedentes de nuestra propia Vía Láctea.

Un neutrino no se detiene ante nada: sale del corazón de una galaxia activa y llega al hielo antártico sin perder ni un ápice de su dirección.

Un kilómetro cúbico de hielo como detector de partículas

neutrinos cósmicos

La infraestructura que hizo posible ese resultado es tan desmesurada como el problema que resuelve. IceCube ocupa un kilómetro cúbico de hielo en el Polo Sur, un volumen equivalente a 400.000 piscinas olímpicas. Para construirlo hubo que perforar la capa helada con un taladro de agua caliente capaz de abrir pozos de más de dos kilómetros en uno de los lugares más hostiles del planeta. Halzen resumió aquella aventura con una frase que hoy suena a profecía: ‘Estudiemos el hielo, diseñemos un taladro de agua caliente, veamos si funciona’.

Cuatrocientos mil piscinas olímpicas de hielo enterrado: esa es la escala a la que la física de partículas tuvo que construir su telescopio.

Cuando uno de esos neutrinos choca con un átomo de hielo, genera una partícula que a su paso deja un destello azulado tenue, apenas unos pocos fotones. Los sensores enterrados a gran profundidad reconstruyen entonces la trayectoria de la partícula original y permiten apuntar hacia el punto del cielo del que vino. Es una labor de paciencia estadística. Se necesitan millones de sucesos registrados para separar las señales cósmicas del ruido constante que generan los rayos cósmicos en la atmósfera.

Detrás del hallazgo hay una empresa colectiva que desborda la biografía de un solo científico. IceCube reúne a cientos de investigadores de decenas de países, y su mantenimiento obliga a trabajar en turnos con temperaturas que en invierno austral bajan de los 50 grados bajo cero. Halzen puso la idea y la obstinación necesaria para sostenerla durante años. El resto lo hicieron una colaboración internacional y una financiación que tardó mucho en llegar.

Qué cambia y qué no este Nobel en la astronomía de partículas

La astronomía de neutrinos es una disciplina joven, con poco más de una década de resultados firmes. Antes de IceCube, la existencia de neutrinos de origen astrofísico era una predicción razonable sin confirmación experimental. Hoy existe un catálogo, corto pero real, de sucesos compatibles con fuentes concretas. El premio reconoce justamente ese salto: haber convertido una hipótesis en un instrumento de observación.

Conviene, eso sí, medir el alcance del galardón. La resolución angular de IceCube es gruesa comparada con la de un telescopio óptico: señala regiones del cielo, no puntos exactos. Identificar la fuente concreta de un neutrino exige casi siempre que otro observatorio —de rayos gamma, de ondas de radio, o de rayos X— confirme la coincidencia en el mismo instante y la misma dirección. Es el llamado enfoque multimessenger, y sigue siendo el eslabón más frágil de la cadena. Sospecho que el jurado premia aquí una estrategia sostenida durante décadas tanto como un resultado concreto.

Por delante queda ampliar la red. La colaboración trabaja ya en un detector de nueva generación, concebido para vigilar un volumen de hielo muy superior al kilómetro cúbico actual, multiplicar el número de sucesos y afinar la puntería. El detector sigue tomando datos todos los días del año, también en pleno invierno austral, y la colaboración publica resultados de forma continua: cualquier nueva temporada de análisis puede añadir a la lista una fuente que hasta ahora solo intuíamos. Cada neutrino que cruza el hielo sin detenerse es, a la vez, una partícula elemental y un mensaje del universo más violento.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La detección de neutrinos cósmicos de alta energía de origen astrofísico, partículas capaces de atravesar la materia y de revelar fenómenos donde la luz no escapa.
  • Dónde: En el Observatorio IceCube, un detector de un kilómetro cúbico de hielo situado en el Polo Sur, en la Antártida.
  • Institución responsable: La colaboración internacional IceCube, impulsada por Francis Halzen desde la Universidad de Wisconsin-Madison; el galardón lo concede la Real Academia Sueca de Ciencias.
  • Cuándo: El detector opera a pleno rendimiento desde 2010 y el Nobel se anunció el 6 de octubre de 2026.
  • Impacto a futuro: Consolida la astronomía de neutrinos como una vía nueva para localizar las fuentes de los rayos cósmicos más energéticos.

Siete máquinas para generar ingresos pasivos desde casa: de la minería cripto a las expendedoras

Adrián Sáenz dedica su último vídeo, de algo más de media hora, a una pregunta que muchos se hacen en voz baja: ¿se puede comprar una máquina y dejar que trabaje por ti? Su respuesta, lejos de los titulares fáciles, es matizada. El creador repasa siete equipos capaces de generar ingresos con una gestión razonablemente ligera, pero avisa desde el primer minuto de que ninguna de esas vías es dinero gratis.

El enfoque del canal es práctico. Ordena las opciones según el capital que exigen y el tiempo que reclaman, y repite una idea a lo largo del vídeo: la máquina importa menos que el contexto donde se coloca, el mantenimiento que recibe y las horas que el dueño está dispuesto a dedicarle. Copiar la lista sin más, sostiene, es la forma más rápida de perder dinero.

Máquinas expendedoras: el negocio de la ubicación

La primera parada del repaso son las expendedoras, el ejemplo clásico cuando se habla de ingresos pasivos. Sáenz explica que el atractivo es evidente —un equipo que vende solo, sin dependientes— pero que la ubicación decide prácticamente todo. Un pasillo con tránsito constante y sin competencia cerca puede sostener el negocio; uno mal elegido convierte la máquina en un mueble caro.

En su análisis insiste en los costes que no aparecen en el folleto: reposición, averías, comisiones del local y la negociación con el propietario. Nada de eso es dramático por separado, pero suma. El creador recomienda empezar con una sola unidad antes de pensar en escalar, para aprender el oficio con un riesgo limitado.

Minería cripto: el cálculo que casi nadie hace

Sobre la minería de criptomonedas el tono del vídeo es más cauto. Sáenz reconoce que el equipo se ha abaratado y que la barrera de entrada ya no es la de hace unos años, pero subraya que la rentabilidad real depende del precio de la energía y de la dificultad de red, dos variables que el minero doméstico no controla.

Su recomendación pasa por hacer números con la tarifa eléctrica propia antes de comprar nada y por asumir que el retorno puede alargarse más de lo previsto. Menciona también el ruido y el calor como factores que, en un piso, se convierten en un problema doméstico antes que financiero.

Comprar la máquina es la parte fácil; lo difícil viene después, cuando toca calcular cuánto cuesta cada mes tenerla funcionando.

— Adrián Sáenz

Impresoras 3D: fabricar bajo demanda

El tercer bloque del vídeo se centra en la impresión 3D. Aquí el creador cambia de registro: no se trata de una máquina que vende sola, sino de una herramienta que exige criterio comercial. Según su planteamiento, el negocio no está en imprimir, sino en encontrar qué imprimir y a quién vendérselo, ya sea piezas de repuesto, encargos personalizados o series cortas para otros negocios.

Sáenz advierte de que el material, los fallos de impresión y el tiempo de preparación se comen buena parte del margen si no se calculan bien. Aun así, la sitúa entre las opciones más flexibles, porque permite empezar pequeño, probar nichos y crecer solo cuando la demanda aparece.

Café, lavado y recreativas: los otros candidatos

El repaso continúa con formatos de autoservicio más tradicionales: máquinas de café, túneles de lavado y equipos recreativos o de ocio. Son categorias con menos sorpresas tecnológicas, pero con reglas muy claras. El creador insiste en que el consumo por ubicación y los contratos con el local pesan más que la calidad del equipo.

También dedica tiempo a los modelos que combinan máquina y app, y a los que funcionan por suscripción o pago móvil. Su lectura es que la digitalización del cobro ha bajado la fricción para el usuario, pero no ha eliminado la parte física del negocio: alguien tiene que reponer, limpiar y arreglar.

Lo que se lleva la inversión inicial

El hilo común de las siete propuestas es la inversión inicial y su letra pequeña. Sáenz repasa el peso del equipo, el transporte, la instalación, los seguros y el fondo de maniobra necesario para los primeros meses, cuando los ingresos todavía no cubren los gastos. Sin ese colchón, cualquier avería se convierte en un problema de caja.

Su consejo es tratar cada máquina como un pequeño negocio con su propio flujo de caja, no como una compra emocional. Y mirar el mercado de segunda mano, donde según él hay oportunidades interesantes si se revisa bien el estado del equipo y se pide el historial de facturación.

Contexto: un mercado con demanda y con trampas

El vídeo llega en un momento en el que el interés por los ingresos complementarios sigue alto y en el que el autoservicio se ha normalizado en oficinas, gimnasios, hospitales y estaciones. La contrapartida es conocida: los mejores emplazamientos suelen estar ocupados y los alquileres de espacio se negocian al alza donde hay tráfico. En paralelo, la minería doméstica vive pendiente del precio de la luz y de las revisiones de dificultad de las redes, y la impresión 3D ha dejado de ser una novedad para convertirse en un servicio más, con competencia y precios ajustados.

Nada de esto invalida la idea de fondo que plantea el creador, pero sí la aterriza en el terreno de la gestión: quien no quiera dedicar tiempo a comparar, negociar y mantener, difícilmente encontrará aquí una renta cómoda.

Qué significa esto para quien quiera intentarlo

La lectura útil del vídeo es la de una guía de decisión, no la de una lista de atajos. Si algo deja claro Adrián Sáenz es que estas máquinas funcionan como negocios pequeños: exigen un estudio previo del entorno, una previsión honesta de gastos y una tolerancia realista a los meses flojos. Para alguien con poco capital, la secuencia lógica que se desprende de su exposición es empezar por un solo equipo, medir durante un trimestre y decidir con datos propios en la mano.

También conviene recordar lo que el formato no puede resolver: la fiscalidad de la actividad, los permisos municipales en el caso de ciertos equipos y la responsabilidad ante el cliente si algo falla. Son cuestiones que el vídeo no desarrolla y que cualquier interesado debería consultar por su cuenta antes de firmar nada.

Queda la pregunta de fondo, la misma que sobrevuela toda la pieza: ¿buscamos una máquina que trabaje por nosotros o un trabajo distinto que, además, tiene motor? La respuesta honesta del creador parece estar en el segundo lado de la balanza. Puedes ver el vídeo completo aquí:

Puedes ver el análisis completo en el vídeo original de Adrián Sáenz en YouTube.

Youtube video

La NASA detecta el mínimo anual del hielo marino del Ártico en 2026 y confirma la tendencia a la baja

El hielo marino del Ártico alcanzó su mínimo de 2026 el 12 de septiembre: 4,6 millones de kilómetros cuadrados de océano cubiertos de hielo. La cifra procede de los satélites de la NASA y del National Snow and Ice Data Center (NSIDC), y empata con 2008, 2010 y 2025 en el décimo mínimo más bajo de la serie satelital.

Casi nueve veces la superficie de España. Esa es la escala real del dato. Y no se trata solo del verano: en marzo de 2026 el máximo invernal empató estadísticamente con el de 2025 como el más bajo jamás medido. Los dos extremos del año, el de más hielo y el de menos, se sitúan en la parte baja de la tabla.

El Ártico funciona como un termostato que se lee desde el espacio. Cada invierno polar el mar se congela; cada verano, parte de ese hielo se funde. El ciclo lleva milenios repitiéndose. Lo que ha cambiado no es el ciclo, sino el suelo sobre el que se apoya: hoy el océano queda descubierto mucho más de lo que quedaba hace cuatro décadas.

Un mínimo que empata en el décimo puesto de la serie satelital

Los sensores orbitales miden la extensión del hielo marino ártico de forma continua desde finales de 1978. La tendencia general es descendente y se aceleró en la década de 2000. Desde entonces, cada uno de los veinte veranos comprendidos entre 2007 y 2026 se ha colocado entre los veinte mínimos más bajos del registro. El récord absoluto sigue siendo septiembre de 2012.

Eso sí, los septiembres recientes se han mantenido relativamente estables. Los científicos de la NASA atribuyen esa meseta parcial a un factor meteorológico: en la última década ha aumentado la nubosidad sobre el océano, y esas nubes impiden que la radiación solar acelere la fusión. El hielo no se ha recuperado; simplemente se derrite con menos prisa cuando el cielo está cubierto.

El mínimo de 2026 no rompe ningún récord, pero confirma la misma curva que llevamos dos décadas leyendo en los satélites.

Debajo de la extensión hay otra historia, menos visible y más incómoda. El hielo que sobrevive a un verano entero, el llamado hielo multianual, es cada vez más escaso. Lo que queda es sobre todo hielo de primer año: una capa delgada que se forma en invierno y se deshace en verano. La diferencia es parecida a la que existe entre un ahorro acumulado y un sueldo que se gasta cada mes. Cuando el Ártico pierde su reserva, cualquier verano cálido se nota mucho más.

Cómo distingue un satélite el hielo del agua abierta

mínimo Ártico 2026

Los satélites no fotografían el hielo para calcular su extensión. Usan radiómetros de microondas pasivas que captan la energía que la propia Tierra emite en esas frecuencias. El hielo marino emite mucha más que el agua abierta, así que destaca con nitidez. Y como las microondas atraviesan las nubes, la medición no se interrumpe los días cubiertos.

La serie tiene hitos claros. Empezó con el satélite Nimbus-7 de la NASA en 1978, continuó con los aparatos del Programa de Satélites Meteorológicos de Defensa (DMSP) desde 1987 y con el satélite Aqua entre 2002 y 2011. Desde 2025, los científicos incorporan observaciones del GCOM-W de la agencia japonesa JAXA. Hay una limitación conocida: en el centro de cada imagen aparece un círculo blanco, el pole hole, una zona al norte en la que los sensores no han podido recoger datos históricamente. Los cálculos asumen que ese hueco está cubierto de hielo.

Qué sostiene la tendencia y qué falta por demostrar

La variabilidad natural existe y pesa. Fenómenos como la Oscilación Ártica, mueven el hielo de un año a otro y explican parte de los altibajos. La cuestión, señalan los informes del IPCC, es que esa variabilidad por sí sola no basta para explicar el descenso sostenido del registro. Factores naturales y temperaturas globales al alza han empujado en la misma dirección.

Aquí conviene ser honesto con los límites. El dato de 2026 es una extensión, no un volumen: mide cuánta superficie queda cubierta, no cuánto hielo hay debajo. Un año concreto tampoco demuestra nada por sí mismo; lo que informa es la serie completa. Y la proyección que manejan los científicos, un Ártico prácticamente libre de hielo al menos una vez antes de mediados del siglo XXI, sigue siendo eso: una proyección, con horquillas amplias según el escenario de emisiones.

Mi lectura del conjunto es que el valor de 2026 no está en su posición en la tabla, sino en su compañía. Un décimo puesto compartido en una serie de casi medio siglo, con el máximo invernal también en mínimos, dibuja un sistema que ha perdido margen de maniobra. La cifra aislada es discreta. La secuencia es contundente.

El siguiente hito del calendario llega en marzo de 2027, cuando se cierre el máximo invernal. Hasta entonces, los datos se actualizan en el Observatorio de la Tierra de la NASA, que mantiene la serie World of Change sobre el hielo ártico, y en el seguimiento diario del NSIDC.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: el hielo marino del Ártico alcanzó su extensión mínima anual de 2026 con 4,6 millones de kilómetros cuadrados, el décimo valor más bajo de la serie satelital.
  • Dónde: océano Ártico, con cobertura de hielo marino medida en toda la cuenca polar.
  • Institución responsable: NASA y National Snow and Ice Data Center (NSIDC), con datos de los satélites Nimbus-7, DMSP, Aqua y GCOM-W (JAXA).
  • Cuándo: el mínimo se registró el 12 de septiembre de 2026.
  • Impacto a futuro: consolida una tendencia a la baja en la que los científicos sitúan un Ártico prácticamente sin hielo en verano antes de mediados del siglo XXI.

Dircom y Foro IA presentan un informe que sitúa a los dircoms como colíderes de la gobernanza de la IA

Dircom y Foro IA han presentado en Madrid el informe ‘El impacto de la IA en la Comunicación y los Asuntos Corporativos’, un estudio que sitúa a los dircoms como colíderes de la gobernanza de la inteligencia artificial en las organizaciones.

Un liderazgo que ya es compartido

El informe sostiene que la expansión de la IA generativa abre una oportunidad para que los responsables de Comunicación y Asuntos Corporativos refuercen su papel estratégico y compartan la gobernanza de la tecnología con otras funciones. La conclusión se apoya en una encuesta realizada el pasado mes de julio a 230 profesionales de la comunicación vinculados a ambas organizaciones.

Los datos dibujan un modelo en el que la decisión no recae en un único departamento. El 84% de los encuestados asegura que en su empresa existe un liderazgo claramente definido en el que participan varias funciones: Dirección General, Tecnología, Innovación, Comunicación, Legal y otras áreas. El 60% sitúa ya a Comunicación dentro de ese liderazgo.

Las compañías en las que Comunicación participa presentan mejores resultados en madurez, preparación y gobernanza. El estudio no permite establecer una relación causal entre ambos factores, pero muestra que la presencia de la función coincide con modelos de adopción más avanzados.

El 60% de las organizaciones representadas en la encuesta ya ha incorporado a Comunicación al liderazgo de la adopción de la inteligencia artificial.

Joaquín Mouriz, presidente de Dircom, subraya que la incorporación de la IA no puede abordarse solo como una transformación tecnológica, porque afecta a la reputación, la confianza y la relación con los grupos de interés. Por eso el dircom debe coliderar la gobernanza de la IA junto a Dirección General y Tecnología‘, ha afirmado durante la presentación.

La ‘trampa de la productividad’

La IA generativa ha entrado de lleno en el trabajo de los departamentos de Comunicación. El 87% de los profesionales encuestados ha superado ya la fase de exploración y el 53% tiene la tecnología integrada en varios procesos o de forma generalizada.

El uso, sin embargo, se concentra en tareas operativas. El 89% de la muestra emplea la IA generativa para producir contenidos, mientras que áreas con mayor componente estratégico, como inteligencia y escucha, medición o gestión de riesgos y crisis, presentan niveles de desarrollo inferiores.

informe Dircom

Al preguntar por el valor que aportan hoy estos sistemas, el 78% destaca el aumento de la productividad, seguido de la mejora de la creatividad (52%) y de la calidad de los contenidos (43%). Los beneficios vinculados al análisis, la toma de decisiones, o la anticipación de riesgos pesan todavía menos.

El informe describe ese estancamiento como la ‘trampa de la productividad’: el riesgo de convertir los primeros beneficios operativos en el límite de lo que las organizaciones esperan de la tecnología. Fernando Polo, presidente de Foro IA, resume el planteamiento en la idea de ‘humanidad aumentada’: amplificar capacidades sin sustituir el criterio, la confianza y la responsabilidad.

Medir, gobernar y formar: las tres palancas

El 85% considera alto o muy alto el potencial de la IA generativa para transformar la función en los próximos tres años. Solo el 50% se siente preparado para liderar su incorporación. Esa distancia define la agenda del informe, que señala tres palancas para cerrarla:

  • Medición: las organizaciones que no evalúan el impacto de la IA obtienen una madurez media de 0,42 sobre 1, frente al 0,82 de las que sí analizan sus resultados.
  • Gobernanza: avanzar con seguridad exige reglas internas y la participación de varias funciones en las decisiones sobre la tecnología.
  • Formación: la falta de competencias es el principal freno en las organizaciones que están en las fases iniciales.

Los obstáculos varían según la fase del proceso. La falta de formación es el principal freno entre las organizaciones menos maduras (56%), seguida de la ausencia de casos de uso claros (30%) y de las cuestiones de gobernanza y aspectos legales (28%). Entre las más avanzadas, un 22% no encuentra ya frenos relevantes.

Junto a la encuesta, el estudio propone un marco de referencia y cinco líneas de acción: ampliar el uso más allá de la productividad, participar en su gobierno, medir antes de escalar, incorporar ámbitos como la reputación en entornos generativos y desarrollar formación ligada a los retos reales de la función.

Cómo queda el mapa de la función de Comunicación

El dato que ordena el debate es la brecha de la medición: solo un 8% de las compañías evalúa de forma sistemática lo que hace con la IA. Es la distancia entre las organizaciones que han convertido la tecnología en una capacidad instalada y las que acumulan pilotos sin gobierno. El informe se presenta como un marco vivo, sin hoja de ruta única, para que cada organización identifique su punto de partida.

La lectura de negocio es concreta. Comunicación gestiona reputación, confianza y relación con los grupos de interés, ámbitos que la IA afecta de lleno, y las organizaciones en las que participa en el liderazgo muestran modelos más avanzados. La pregunta no es si debe estar en esa gobernanza, sino con qué competencias y con qué métricas.

En el mapa asociativo, Dircom y Foro IA se sitúan entre los actores que fijan el marco de referencia de la función ante la IA generativa, junto a otras asociaciones profesionales que publican informes de referencia en sus ámbitos. El contexto regulatorio europeo en torno a la IA generativa refuerza el peso de Comunicación y Asuntos Corporativos en la toma de decisiones.

📡 El Radar del Sector

  • El vacío que llena: El informe dota a los dircoms de un argumento documentado para entrar en la gobernanza de la IA junto a Tecnología y Dirección General.
  • El reto por delante: La mitad de los profesionales no se siente preparada para liderar esa incorporación y apenas un 8% mide resultados.
  • El tablero competitivo: Dircom y Foro IA fijan un marco que otras asociaciones del sector tomarán como referencia en sus propios informes.

Rallo señala el giro: The Economist y el FT anticipan el fin del ciclo de Sánchez

El economista Juan Ramón Rallo sostiene en su último análisis que The Economist y el Financial Times han pasado de elogiar la gestión de Pedro Sánchez a darla por amortizada. Los dos medios anglosajones que el Gobierno exhibía como aval internacional dibujan ahora un Ejecutivo agotado, sin mayoría estable, empantanado en escándalos y empujado a adelantar las elecciones. Rallo lo resume con ironía: quienes le bailaban el agua firman hoy su acta de defunción política.

Del aplauso de la OCDE al ‘gobierno zombie’

Rallo abre su vídeo recordando el contraste. En diciembre de 2024, The Economist colocó a España en cabeza de su clasificación anual de economías de la OCDE, y el Gobierno lo celebró por todo lo alto: Sánchez lo agradeció públicamente en redes sociales y la entonces vicepresidenta primera, María Jesús Montero, lo utilizó como arma contra el PP. Algo parecido ocurrió en septiembre de 2025, cuando el Financial Times publicó un análisis que presentaba a España como la economía más destacada de Europa y que la prensa afín convirtió en titular de campaña.

Ahora, según el creador de contenido, las tornas se han invertido. The Economist firma un reportaje sobre la apuesta de Sánchez por unas elecciones anticipadas y por políticas que califica de populistas. El Financial Times publica un editorial bastante más duro, en el que describe su gabinete como un gobierno zombie, incapaz de sacar leyes adelante y zarandeado por los acontecimientos.

La vivienda: la bandera que delata ocho años de escasez

La primera crítica que ambos medios comparten, señala Rallo, es la política de vivienda. The Economist desdeña los decretos que el Congreso tumbo el pasado 2 de octubre y que el Gobierno ha vuelto a aprobar: para el semanario británico responden a una corriente reciente de la izquierda global, de Berlín a Nueva York, que protege al inquilino que ya tiene contrato a costa de reducir la oferta disponible para todos los demás. El diario financiero se burla de que Sánchez se presente como gran defensor de los inquilinos frente a una supuesta élite rentista cuando la escasez ha empeorado a lo largo de sus ocho años de Gobierno.

Los dos textos apuntan a una causa concreta: la inmigración en un contexto de oferta rígida. Rallo cita las cifras del Banco de España que recoge The Economist, según las cuales España levanta unas 80.000 viviendas al año mientras el número de hogares ha crecido en más de 700.000 en pocos ejercicios. Controlar precios o expulsar a los inversores del mercado, concluye el economista, no arregla esa carestía estructural; puede incluso agravarla.

El propio Rallo formula la paradoja que, a su juicio, atraviesa ambos artículos: el mismo modelo que hincha el PIB es el que vacía el mercado del alquiler. Si el crecimiento se sostiene en incorporar población y no se permite construir al mismo ritmo, la demanda de vivienda sube mucho más deprisa que la oferta. De ahí, dice, la hipocresía de presumir de economía y presentarse a la vez como salvador de los jóvenes que no consiguen emanciparse.

‘La misma causa que está inflando el tamaño del PIB también está inflando los precios de la vivienda’. Es la contradicción que, según el creador, late en los dos artículos.

— Juan Ramón Rallo

Un modelo de crecimiento que ya gripa

El segundo frente es económico. Rallo subraya que The Economist y el Financial Times señalan que los dos motores del crecimiento español, los fondos europeos de la pandemia y la inmigración masiva, se están apagando o topando con límites sociales. Y añade las cifras que, según él, desmontan el relato triunfal: desde 2019 el PIB ha crecido en torno a un 10%, pero el PIB por habitante solo la mitad, menos del 1% anual, mientras la productividad por trabajador no ha avanzado nada en seis años.

Traducido a la vida cotidiana: la economía produce más porque hay más gente trabajando, no porque cada ocupado produzca más. De ahí que los salarios medios apenas se hayan movido.

Corrupción, decretos y el desalojo que cambió el tema

Donde ambos medios cargan con más dureza, según el análisis, es en corrupción y degeneración democrática. El editorial del Financial Times recuerda que Sánchez nunca ha tenido mayoría parlamentaria desde que llegó a la Moncloa en 2018 y retrata a un presidente que se presenta como dique contra el autoritarismo mientras recurre cada vez más al decreto. Rallo menciona además la convalidación del decreto de vivienda en la Diputación Permanente, que a su juicio no reflejará la voluntad de la mayoría absoluta de la Cámara.

The Economist repasa los frentes abiertos: la gestión de la oleada migratoria hacia Ceuta en julio, los cargos de corrupción que afectan a dirigentes socialistas y el juicio por tráfico de influencias que afronta la esposa del presidente. El semanario señala, según Rallo, que el desalojo de Mari Carmen Abal, una mujer de 87 años, permitió a Sánchez cambiar de tema y desempolvar su decreto de emergencia habitacional, con grupos de extrema izquierda acampados en la Puerta del Sol.

Rallo no compra ese giro. Sostiene que quien de verdad quisiera ayudar a la anciana podría haberlo hecho sin socavar el derecho de propiedad ni instrumentalizar su drama, y que la campaña política posterior demuestra que el caso era lo de menos.

El 29-N y el simbolismo para la izquierda global

Pese a reconocerle a Sánchez una audacia incuestionable para sobrevivir ocho años en minoría, ambos medios dudan de que conserve el poder tras el 29 de noviembre. The Economist califica la convocatoria del 5 de octubre, meses antes de lo previsto, como una apuesta desesperada, y recuerda que las encuestas llevan más de un año otorgando mayoría a la oposición de derechas.

El semanario británico añade un matiz que Rallo repite con sorna: Feijóo parece lento en público y más carismático en privado, y el PP tiene propensión a los errores de campaña. Aun así, la elección está en sus manos. El Financial Times coincide en el diagnóstico: Sánchez ha construido su carrera jugándoselo todo, y esta podría ser su última apuesta.

El contexto no es baladí. España afronta la cita electoral con una economía que crece por encima de la media europea, pero con la vivienda convertida en el eje del debate público y un Ejecutivo que ha tenido que gobernar por decreto tras perder apoyos parlamentarios. Que los dos diarios de referencia del capitalismo anglosajón, los mismos que en 2024 y 2025 sirvieron de escaparate internacional al Gobierno, firmen ahora ese retrato dice bastante de cómo ha cambiado la percepción exterior.

Un aviso que trasciende la política española

Para el lector, la lectura útil no es la del titular partidista, sino la del cambio de marco. Durante dos años, el Gobierno español usó la prensa económica internacional como certificado de buena gestión; ese certificado se ha revocado, y no por motivos ideológicos, sino por dos razones muy concretas: una política de vivienda que ataca el síntoma y no la causa, y un modelo de crecimiento basado en sumar población sin elevar la producción por persona. Rallo insiste en que ese diagnóstico no lo firma la llamada facasfera, sino los medios que el propio Sánchez exhibía. Si el ciclo se cierra en las urnas, el golpe será también narrativo: España funcionaba como escaparate de la izquierda global, y una derrota rotunda complicaría ese relato más allá de nuestras fronteras. Para el votante, la pregunta práctica es otra: si los dos motores del crecimiento se apagan y la vivienda sigue tensionada, qué modelo económico propone quien llegue después.

Rallo termina dejando flotar la ironía. El acta de defunción política de Sánchez no la firma la oposición española ni la prensa nacional: la firman los mismos medios de los que él presumía hace poco más de un año. Queda por ver si el 29 de noviembre confirma el pronóstico o si, una vez más, el presidente encuentra la manera de sobrevivir.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

Curiosity captura el amanecer de Marte más detallado y revela yardangs esculpidos por el viento

El rover Curiosity ha capturado el amanecer más detallado que se ha visto en Marte. La NASA difundió esta semana un panorama tomado a las 8:30 de la mañana, hora local marciana, en el que la luz rasante ilumina un horizonte de crestas rocosas como ningún instrumento lo había retratado hasta ahora. En el borde de la imagen aparecen los yardangs, formaciones que el viento ha esculpido durante millones de años.

La escena se captó el 11 de agosto de 2026, el sol 4.982 de la misión, con la cámara Mastcam. Son seis imágenes individuales que se enviaron a la Tierra y que después se cosieron en un único mosaico. El resultado lo ha publicado el Laboratorio de Propulsión a Chorro (JPL) de la NASA, que gestiona la misión junto al Caltech de Pasadena.

Qué son los yardangs que Curiosity ha retratado

Un yardang es una cresta alargada que el viento excava en rocas relativamente blandas, orientada siempre en la dirección del viento dominante. En la Tierra aparecen en desiertos como el de Lut, en Irán, o en el de Atacama. En Marte, la capa que ha fotografiado Curiosity se extiende unos 16 kilómetros por el flanco noroeste del Monte Sharp, algo más de la distancia que separa el kilómetro cero de Madrid del aeropuerto de Barajas.

El Monte Sharp es una montaña de 5 kilómetros de altura, casi una vez y media el Aneto. Curiosity la asciende desde 2014, capa a capa, como quien lee un libro de historia geológica sin poder saltarse páginas. Cada estrato registra un periodo distinto: los científicos han identificado lagos, y arroyos que cubrieron esta región hace miles de millones de años, y minerales salinos que quedaron atrás cuando el agua se secó.

Después de que dejara de depositarse material nuevo sobre la montaña, parte de aquel sedimento pudo ser arrastrado por el viento. De ahí, probablemente, los yardangs. La propia NASA admite que la explicación sigue abierta. Ashwin Vasavada, científico principal de Curiosity en el JPL, lo describía así: ‘La capa de yardangs parece fuera de lugar. Tiene el color equivocado, los estratos se inclinan en un ángulo extraño y casi parece pegada encima’. Una de las ideas sobre la mesa es que se trate de ceniza depositada por erupciones volcánicas antiguas.

La capa que Curiosity observa desde lejos no encaja con la montaña que la sostiene, y esa rareza es precisamente lo que la vuelve valiosa.

Una subida récord y seis fotos sin retocar

rover Curiosity

El 5 de septiembre de 2026, menos de un mes después del amanecer que protagoniza el panorama, Curiosity giró la cámara para mirar atrás, hacia el fondo del cráter Gale. Nueve días antes había superado un kilómetro de desnivel sobre el suelo del cráter, la mayor altitud alcanzada por un vehículo en Marte. Es el equivalente a subir más del doble de la altura del Empire State por un terreno sin caminos y sin nadie que te alcance una cuerda.

Hay otro detalle que explica el aspecto del panorama. A diferencia de la mayoría de las imágenes de Mastcam, esta se procesó sin balance de blancos, un ajuste que normalmente corrige los colores para acercarlos a lo que vería el ojo humano bajo la luz terrestre. Al prescindir de él, el equipo conservó la apariencia real del amanecer: tonos azulados en primer plano y una luz que llega muy baja, porque el Sol está más lejos y se ve más pequeño en el cielo.

Ceniza, yeso y un misterio con fecha de llegada

La capa de yardangs importa porque rompe el guion que Curiosity ha ido confirmando desde 2014. El Monte Sharp está ordenado: cada nivel cuenta una fase de la historia marciana, desde los lagos hasta la desecación. Esa capa, en cambio, tiene un color que no corresponde y unos estratos inclinados en un ángulo que no encaja con la secuencia. La imagen es indiscutible; la interpretación, no. Si se confirma el origen volcánico, habría que revisar la cronología local y preguntarse cuándo hubo actividad capaz de esparcir ceniza sobre el cráter Gale.

Sobre la solidez del hallazgo conviene ser honestos: la NASA no ha publicado ningún análisis de composición de esas rocas, porque sencillamente no existe todavía. Curiosity las ha fotografiado desde lejos y no las ha tocado. El propio JPL presenta el panorama como un anticipo, no como una conclusión. Los próximos meses el rover atravesará estratos ricos en sulfatos y carbonatos, dos minerales que funcionan como huellas de la desecación del planeta y que servirán para leer el tramo de historia inmediatamente anterior a la capa misteriosa.

Curiosity está en el segundo año de su quinta misión extendida, que arrancó con la exploración de unas crestas ramificadas, parecidas a una telaraña. En algún momento de 2027, si el plan se mantiene, el brazo robótico tocará por fin la base de los yardangs. Entonces la pregunta dejará de ser cómo se ven estas crestas y pasará a ser de qué están hechas. Ahí es donde una fotografía preciosa se convierte en un dato.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: el panorama más detallado hasta la fecha del amanecer marciano y de la capa de yardangs del flanco noroeste del Monte Sharp.
  • Dónde: cráter Gale, hemisferio sur de Marte; los yardangs se extienden unos 16 kilómetros por el noroeste del Monte Sharp.
  • Institución responsable: NASA, con el Laboratorio de Propulsión a Chorro (JPL) y el Caltech; la cámara Mastcam fue construida y es operada por Malin Space Science Systems.
  • Cuándo: panorama captado el 11 de agosto de 2026 (sol 4.982 de la misión) y difundido por la NASA el 6 de octubre de 2026.
  • Impacto a futuro: si Curiosity alcanza la base de los yardangs en 2027, podrá analizar su composición y datar el episodio que esculpió la montaña.

Vitalik Buterin presenta ‘Lean Ethereum’: el rediseño que transforma el protocolo en 4 años

Vitalik Buterin quiere reconstruir Ethereum por dentro. El cofundador de la red presentó este verano ‘Lean Ethereum’, un rediseño del protocolo que se desplegará a lo largo de tres o cuatro años y acabará sustituyendo casi todos sus componentes principales. No es una actualización más: es, en sus propias palabras, la tercera gran iteración de la red.

El planteamiento llegó por escrito en X y después de una reunión de investigadores celebrada en Berlín a finales de junio de 2026. Buterin comparó su alcance con el de The Merge, la transición de septiembre de 2022 que dejó atrás la minería y pasó a validar bloques con ether bloqueado, el mecanismo conocido como staking. La hoja de ruta se publica en el documento Strawmap, que el investigador de la Ethereum Foundation Justin Drake dio a conocer en febrero de 2026 y que contempla siete actualizaciones de red hasta 2029.

Qué cambia por dentro: datos, cuántica y privacidad

Lo más delicado es la forma en que Ethereum guarda su información. Hoy todo vive en un único formato —saldos de tokens, lógica de contratos, historial— y ese formato es caro de sostener. El diseño revisado añade un segundo nivel de almacenamiento, más barato, para aplicaciones sencillas, y conserva el actual para las complejas. En un escenario ilustrativo, ese nivel barato concentraría 50 veces más datos que el actual en 2030, y un token rediseñado para él podría ver sus comisiones caer más de diez veces sin obligar a migrar a ninguna aplicación.

La seguridad frente a los ordenadores cuánticos ha subido varios peldaños en la lista de prioridades. El riesgo es concreto: una máquina cuántica lo bastante potente podría romper la criptografía que hoy protege a las blockchains. Lo más urgente, según Buterin, es un diseño a prueba de cuántica para los blobs, los paquetes de datos temporales que usan los rollups —redes de capa 2 que procesan transacciones fuera de la cadena principal y envían un resumen a Ethereum— para abaratar sus comisiones. Ese trabajo lleva meses en marcha.

En materia de privacidad, el cambio de estatus es similar. Deja de ser un añadido y pasa a ser un objetivo de primer nivel, con las nuevas funciones del protocolo pensadas desde el principio para las transacciones privadas. Junto a la resistencia cuántica, las transferencias privadas nativas de ETH en la capa base figuran entre las cinco metas que el documento llama ‘estrella polar’.

Lean Ethereum no es un parche de rendimiento: es la apuesta por que el protocolo siga siendo el mismo sitio dentro de una década.

Más lejos queda el relevo de la Máquina Virtual de Ethereum (EVM), el motor que ejecuta los contratos inteligentes. Los candidatos que Buterin señala son RISC-V y leanISA, aunque reconoce que la transición queda lejos. Su escenario preferido es una red funcionando sobre un motor nuevo con la EVM conservada como capa de compatibilidad, de modo que todo lo ya construido siga operando. Los investigadores de Offchain Labs, el equipo detrás del rollup Arbitrum, defendieron en noviembre de 2025 que WebAssembly era la mejor opción. No aparece en su lista.

Quién ejecuta el plan y qué dicen los analistas

futuro de Ethereum

El calendario importa porque el anuncio llegó días después de una reestructuración en la Ethereum Foundation, la entidad sin ánimo de lucro que coordina el desarrollo. La fundación eliminó 54 puestos, alrededor del 20% de su plantilla, dentro de un plan para recortar su presupuesto un 40%. Antes de esos despidos ya se habían marchado figuras veteranas como Hsiao-Wei Wang, Tomasz Stańczak, Tim Beiko, y Barnabé Monnot.

Las primeras lecturas no han sido hostiles, pero sí exigentes. Dankrad Feist, investigador de la red de pagos Tempo, sostiene que el diseño está bien armado y que la inteligencia artificial podría comprimir el calendario hasta un solo año. El analista Ignas Fiodorovas apoya la dirección y duda de que la fundación cumpla los plazos, porque los retrasos han sido la norma. Y señala el hueco que no aparece en el documento: un plan para la tokenómica de ETH, la economía del propio token, con el ether en descenso cuando se presentó el plan.

De The Merge a Lean Ethereum: precedentes, riesgos y lo que falta

Ethereum ya ha vivido reconstrucciones parciales y merece la pena recordar cómo salieron. The Merge, en septiembre de 2022, jubiló a los mineros y redujo el consumo energético de la red más del 99% sin detener la actividad ni un segundo. Shanghai, en abril de 2023, permitió retirar el ether bloqueado en el staking y abrió ese mercado. Dencun, en marzo de 2024, abarató las comisiones de las capas 2 con los blobs. Y en julio de 2024, la aprobación de los ETF spot de ether abrió la puerta al capital institucional.

Cada paso siguió el mismo patrón: hoja de ruta pública, años de debate y una implementación que llegó más tarde de lo prometido. Lean Ethereum aspira a lo mismo con una diferencia de escala, porque toca cimientos que nunca se habían movido del sitio.

El riesgo principal no es técnico, es de capacidad. Una fundación que recorta plantilla un 40% y pierde a nombres de peso debe coordinar siete actualizaciones y un cambio de almacenamiento en cuatro años. A eso se suma la concentración del staking en pocos proveedores, con Lido y los grandes exchanges custodiando gran parte del ether bloqueado, una dependencia que cualquier rediseño del consenso tendría que manejar con cuidado. Y queda la pregunta que Fiodorovas deja sobre la mesa: si la red se vuelve más barata y más capaz, ¿qué sostiene el valor de ETH mientras las comisiones caen?

Qué mirar a partir de ahora

Los hitos para comprobar si esto va en serio son verificables y públicos: la activación de los próximos hard forks, las propuestas concretas en el repositorio de EIPs y el primer diseño a prueba de cuántica para los blobs. Si el calendario se cumple —y en Ethereum esa condición siempre ha sido la más difícil—, en 2029 la red se parecerá bastante poco a la de hoy. Si no, quedará otro documento con buenas ideas y una fecha tachada. Dejémoslo en un ‘ya veremos’.

El Supremo impide a Hacienda embargar los ahorros de sueldos y pensiones protegidos por el SMI

El Tribunal Supremo ha fijado doctrina: Hacienda no puede embargar el ahorro de una cuenta si procede de sueldos o pensiones inembargables.

La sentencia, fechada el 17 de julio, resuelve el caso de un pensionista que cobraba una prestación no contributiva inferior al Salario Mínimo Interprofesional (SMI) y al que la Agencia Tributaria había embargado la cuenta. El fallo pone orden tras meses de controversia en la práctica administrativa y blinda el mínimo inembargable frente a las deudas tributarias.

Qué dice exactamente la sentencia

Según Hacienda, una vez descontada la última mensualidad ingresada, el resto del saldo acumulado dejaba de ser pensión y pasaba a ser simple ahorro. Y el ahorro, a su juicio, sí se puede embargar. El Supremo rechaza ese razonamiento.

Los magistrados interpretan de forma conjunta el artículo 171.3 de la Ley General Tributaria y el artículo 607 de la Ley de Enjuiciamiento Civil. La conclusión es tajante: la parte inembargable de un sueldo o una pensión no se pierde por permanecer en la cuenta. Da igual que hayan pasado semanas o meses sin gastarla.

El tribunal recuerda que estos ingresos están destinados a cubrir las necesidades básicas del deudor y de su familia, incluidas las que no son mensuales. Por eso no pueden tratarse como patrimonio embargable solo porque alguien haya conseguido ahorrar. Es un aviso para navegantes: la protección no caduca con el paso del tiempo.

Ahorrar no convierte en embargable lo que la ley protege como renta básica.

La resolución confirma el criterio que ya había sostenido el Tribunal Superior de Justicia de Andalucía (TSJA), que anuló las diligencias de embargo por vulnerar los límites de inembargabilidad de la Ley de Enjuiciamiento Civil. Ahora el Supremo fija doctrina jurisprudencial: lo que antes dependía de cada juzgado, hoy es criterio único.

Qué cambia si tienes una deuda con Hacienda

mínimo inembargable

Para un autónomo o una pyme con deudas tributarias, la doctrina tiene efecto directo. Cuando la Agencia Tributaria embarga una cuenta, debe respetar los límites del artículo 607 de la Ley de Enjuiciamiento Civil: la cuantía equivalente al SMI queda fuera del embargo, y solo el exceso entra en el cálculo con porcentajes crecientes.

El problema surgía cuando ese dinero se acumulaba. Hacienda lo trataba como ahorro y lo consideraba embargable al completo. La sentencia corta esa vía: el dinero protegido sigue protegido aunque lleve meses en la cuenta.

Eso sí, hay letra pequeña. El Supremo limita la doctrina a los importes que no superen los límites legales y que procedan de rentas de esa naturaleza. Un detalle importante para los autónomos: la facturación de tu actividad no es un salario ni una pensión, así que este blindaje no cubre los ingresos por tu trabajo por cuenta propia.

La mayoría de los afectados conserva un pequeño colchón en la cuenta sin saber que estaba a un paso de perderlo. Con esta doctrina, ese colchón deja de estar en el aire. Ojo con los plazos administrativos si Hacienda ya te ha notificado un embargo: siguen corriendo.

El Supremo zanja una práctica habitual de la Agencia Tributaria

No es la primera vez que los tribunales corrigen a Hacienda por estirar el concepto de patrimonio embargable. El TSJA ya había anulado embargos idénticos en Andalucía, pero faltaba una doctrina unificada. Con esta sentencia, el criterio se consolida y evita que la protección de las rentas más bajas dependa del juzgado que toque.

La lectura práctica es clara: quien cobra cerca del SMI y consigue apartar algo cada mes no pierde su escudo por hacerlo. Antes, ahorrar podía jugar en contra; ahora, la ley ampara igual el ingreso y su remanente. El Supremo refuerza así una idea sencilla: el mínimo inembargable no es un saldo mensual que se resetea, sino una garantía que acompaña al dinero mientras conserve ese origen.

Ninguna sentencia cierra todos los casos, y aquí queda un fleco abierto. Si el saldo de la cuenta mezcla una pensión con ingresos de otra naturaleza, la Agencia Tributaria puede discutir qué parte es inembargable. La clave será siempre la trazabilidad: de dónde viene cada euro que hay en la cuenta.

Para los autónomos, el mensaje tiene doble filo. Si arrastras una deuda con Hacienda y esta va contra tu cuenta, conviene revisar qué parte del saldo procede de rentas protegidas y qué parte de tu facturación. Esa distinción puede marcar la diferencia entre conservar un colchón o perderlo. Y recuerda que los embargos no se paralizan solos: revisa los plazos que figuran en tu notificación.

Guía rápida del trámite

  • 📅 Plazos: La sentencia se dictó el 17 de julio de 2026 y no abre un trámite con fecha límite. Fija doctrina para los embargos posteriores.
  • ✅ Requisitos clave: Tener una cuenta embargada por Hacienda y que el saldo proceda de sueldos o pensiones inembargables, sin superar los límites legales.
  • 🌐 Dónde solicitarlo: No hay solicitud. Se alega ante la Agencia Tributaria o en vía judicial. Consulta la sede electrónica de la AEAT.
  • 💰 Importe o coste: La cuantía equivalente al SMI es inembargable; solo el exceso se embarga según los porcentajes que fija la ley.
  • ⚠️ Error a evitar: Mezclar en la misma cuenta rentas protegidas con facturación u otros ingresos, porque complica acreditar qué parte queda fuera del embargo.
Publicidad