El Gobierno libera a Telefónica del Servicio Universal desde 2027: adiós a 28 años de obligación

Telefónica deja de ser la operadora designada para el Servicio Universal de Telecomunicaciones el 1 de enero de 2027. La orden que tramita el Ministerio para la Transformación Digital pone fin a 28 años de obligación de cobertura mínima a cualquier ciudadano, viviera donde viviera y con independencia de que la zona fuera rentable para la compañía.

El texto se redactó el 5 de octubre y sigue en audiencia pública hasta el 22 de octubre. Su argumento es que el mercado ya hace el trabajo que antes imponía la ley: la fibra óptica llega al 95,92% de los hogares, casi el 95% de esas conexiones admite capacidad gigabit y en zonas rurales el porcentaje se queda en el 86%. Con ese panorama, la Ley General de Telecomunicaciones permite declarar el servicio por garantizado y liberar de la carga a cualquier operador.

La factura no desaparece: cambia de manos.

Claves de la operación

  • Telefónica pierde la designación en enero de 2027. Deja de ser el prestador obligatorio del servicio y quien pida la conexión mínima podrá reclamarla a cualquier compañía con cobertura en su zona de residencia.
  • El coste neto cae a 8,64 millones de euros. Frente a los 21,43 millones de 2012, lo asumen entre todas las operadoras que ingresan más de 100 millones al año.
  • El mínimo sube a 100 Mbps de bajada. España sería el primer país europeo con esa velocidad garantizada, con descuento del 25% para perceptores del Ingreso Mínimo Vital y abono social intacto para jubilados.

El coste que el sector repartía y ninguna operadora quería asumir

El Servicio Universal nació como una red de seguridad: telefonía fija primero internet después, siempre con una calidad mínima y un precio asequible para quien viviera lejos de los núcleos rentables. La exigencia pasó de la voz a 1 Mbps y de ahí al objetivo de 100 Mbps, mientras las cabinas telefónicas salían del paquete por falta de uso. Telefónica era la designada porque no había más candidatos.

Y no los ha habido. Los concursos de 2025 y 2026 quedaron desiertos porque ninguna compañía quiso comprometerse a llevar red a territorios sin retorno económico. Ese doble fracaso explica el movimiento actual: cuando nadie levanta la mano, la salida es declarar el mercado suficientemente maduro y desmontar la obligación.

El Servicio Universal no se retira porque el mercado lo cubra, sino porque ya nadie está obligado a cubrirlo.

La carga financiera es modesta, aunque ilustrativa. Según la CNMC, el coste neto del servicio cayó a 8,64 millones en 2021 desde los 21,43 millones de 2012, y lo financian entre todas las operadoras que ingresan más de 100 millones al año. Un fondo común que se estrecha a medida que la red se despliega.

Cien megas obligatorios y una factura que puede acabar en ayudas públicas

Sin prestador designado, el reparto cambia de lógica. El usuario podrá reclamar la conexión mínima a cualquier compañía con cobertura, y el Reglamento del Servicio Universal eleva el listón a 100 Mbps de bajada y 5 Mbps de subida frente a los 10 actuales. España sería el primer país europeo en fijar esa velocidad mínima. La CNMC avaló el cambio en julio y admitió medidas de protección para la población vulnerable.

También dejó una advertencia por escrito: pueden surgir dudas cuando la prestación implique costes elevados, y propone estudiar ayudas públicas para esos casos puntuales. Si una pedanía pide la conexión y ninguna operadora quiere asumirla, la respuesta no está en el texto. Telefónica mantiene el abono social para jubilados y pensionistas con renta baja que nació de los acuerdos de 2007 y 2010, y el descuento del 25% para perceptores del Ingreso Mínimo Vital cubre parte del problema social.

El listón sube, la responsabilidad se difumina.
fin Servicio Universal 2027

Telefónica sale del Servicio Universal con menos cargas y más rivales

La designación se remonta a finales de los noventa, cuando la liberalización del mercado convirtió a la operadora incumbente en prestador de última instancia mientras los operadores alternativos alquilaban su red mayorista. Veintiocho años después, el paraguas regulatorio se retira. En el IBEX 35, ni Cellnex, la otra referencia de infraestructuras de telecomunicaciones del índice, soporta obligaciones equivalentes.

Conviene no exagerar el alivio. El impacto financiero es marginal para una compañía de su tamaño, cuyos ingresos anuales se cuentan por decenas de miles de millones de euros y que reparte ese coste con el conjunto del sector.

El valor de la orden es otro: Telefónica se quita de encima una servidumbre regulatoria de casi tres décadas en plena reorganización de su perímetro, con Marc Murtra en la presidencia y la venta de activos inmobiliarios como el edificio de Gran Vía sobre la mesa.

El riesgo real está en la otra punta del mapa. La CNMC admite dudas sobre los costes elevados y el texto llega sin un mecanismo de compensación cerrado para quien atienda una petición ruinosa. El descuento del 25% resuelve parte del problema social, no la aritmética de llevar fibra a una aldea de quince habitantes.

Nadie asume pérdidas por gusto.

Seguimos el expediente con dos hitos en el calendario. El primero, el cierre de la audiencia pública el 22 de octubre: ahí se verá si el Ministerio incorpora ayudas explícitas para zonas de coste alto. El segundo, el 1 de enero de 2027, cuando la obligación desaparezca y la primera solicitud en una zona rural sin cobertura comercial demuestre si el mercado ya no necesita que nadie se lo imponga.
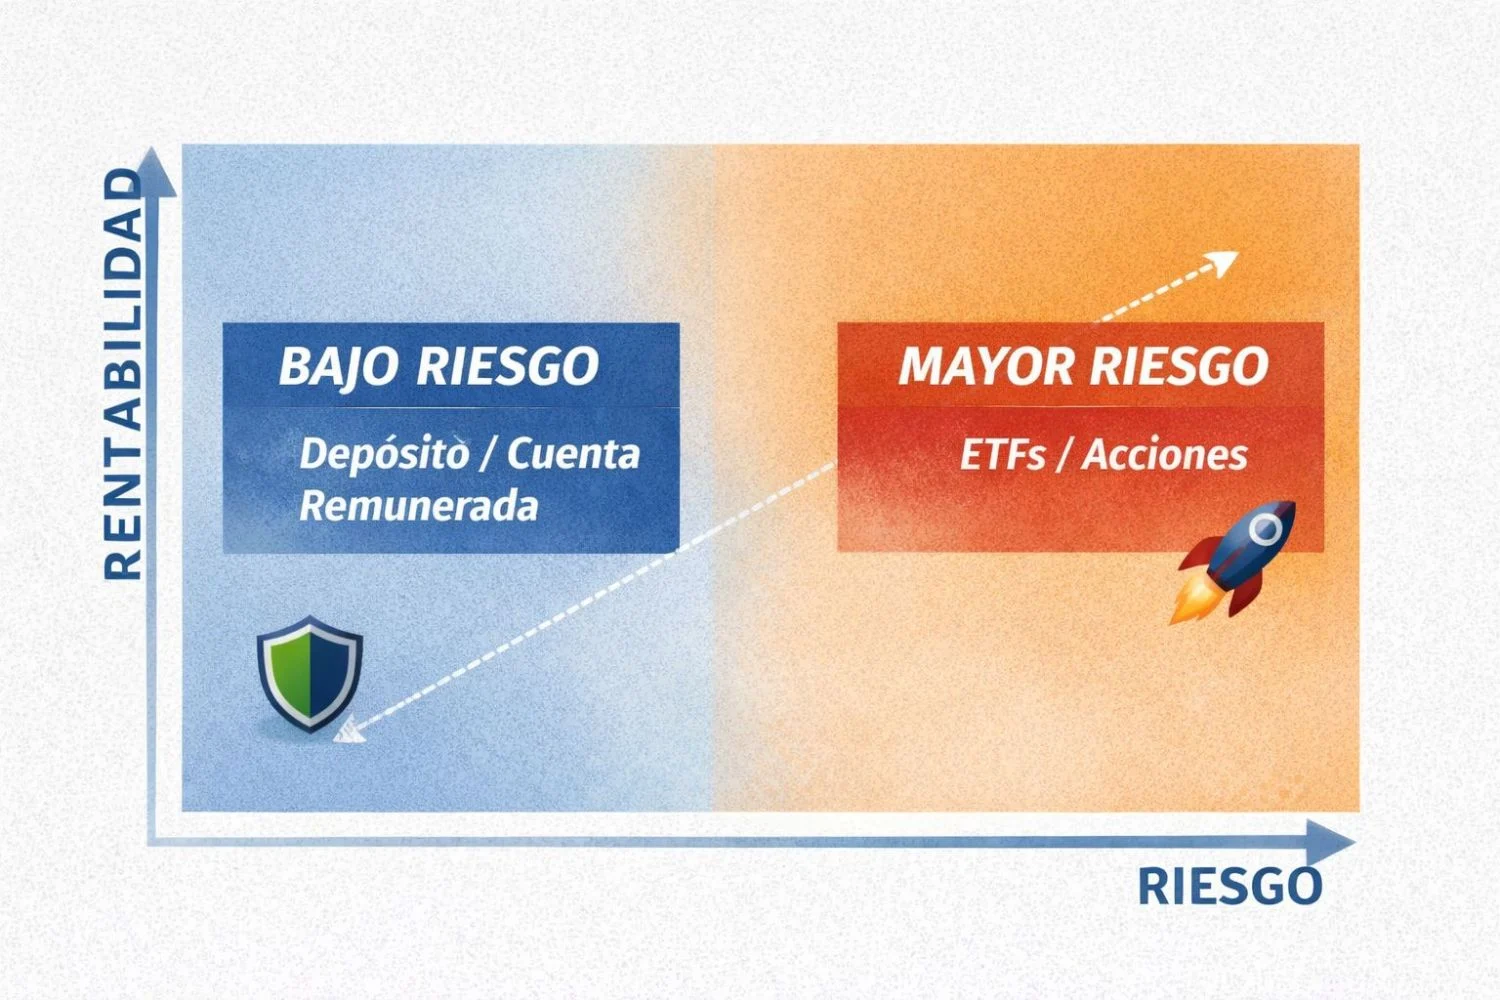
Openbank dispara al 3,25% TAE su cuenta y depósito: N26 replica al 2,57%

0

Openbank sube al 3,25% TAE su cuenta remunerada y su depósito a seis meses desde este jueves. El banco digital de Santander redobla la presión en la guerra por el ahorro de los clientes digitales, y N26 replica con un fondo monetario al 2,57%.

La entidad, filial digital del Grupo Santander, mejora la retribución de sus dos productos estrella para quienes aporten dinero nuevo y refuercen su vinculación con el banco. El movimiento coloca a Openbank entre las ofertas más agresivas del mercado español para rentabilizar los ahorros.

Cuenta al 3,25% sin techo y depósito con nómina

La Cuenta Remunerada Openbank a 12 meses paga ahora un 3,25% TAE (3,20% TIN) y no fija límite máximo de saldo remunerado. Está pensada para nuevos clientes que activen Bizum como parte de su operativa habitual.

El depósito a seis meses mejora hasta el 3,25% TAE (3,22% TIN), aunque con condiciones. Exige domiciliar nómina, pensión, prestación por desempleo o ingresos mensuales de al menos 900 euros, además de aportar dinero nuevo que incremente la posición global del cliente respecto al 30 de septiembre.

Quien no cumpla esos requisitos podrá contratar el mismo depósito con una rentabilidad del 2,75% TAE (2,73% TIN). La diferencia entre un perfil vinculado y otro que no lo está es de 50 puntos básicos, y ahí se mide la apuesta de la entidad por el cliente recurrente.

Openbank no compra saldo solo con precio: lo compra con precio y vinculación. El 3,25% es la puerta de entrada y la nómina decide quién la cobra.

Los clientes vinculados acceden además a ventajas que refuerzan la relación: devolución del 1% de las compras online con Bizum hasta 30 euros brutos al año, un 2% de ahorro en tarjetas regalo de Amazon, acceso sin coste a Travel+, y una bonificación del 0,30% en el precio final de su hipoteca.

Openbank mantiene, hasta el 29 de octubre, su campaña de recibos con una bonificación de hasta 200 euros para quienes domicilien al menos dos recibos distintos durante diez meses.

N26 responde con un fondo monetario al 2,57%

N26 ha optado por una vía distinta. En lugar de subir un depósito a plazo, la entidad alemana responde con un fondo monetario que renta al 2,57%, una fórmula que traslada al cliente la evolución del mercado monetario sin garantizarle un tipo fijo cerrado.

La diferencia entre ambas propuestas no es solo de precio. Openbank ata un tipo garantizado durante seis o doce meses y a cambio exige vinculación; N26 ofrece un producto más líquido pero de rentabilidad variable. Son dos formas distintas de competir por el mismo ahorrador.

cuenta remunerada 3,25%

Dos modelos que miden el pulso del ahorro español

La batalla por el pasivo minorista no es un asunto menor. Los depósitos son la materia prima más barata con la que cuentan los bancos para financiar crédito, y cada entidad diseña su oferta en función de cuánto necesita crecer. Openbank juega con la ventaja de tener una estructura de costes digital y una casa matriz, el Santander, capaz de sostener la agresividad comercial sin comprometer su balance consolidado.

Ahí está la clave que conviene no perder de vista. Un 3,25% TAE sin límite de saldo suena generoso, pero exige dinero nuevo y Bizum, lo que filtra al cliente que aporta funding fresco y no al que ya estaba dentro. La letra pequeña no es casual: la entidad paga por crecer, no por mantener lo que tiene.

El riesgo para el sector es de desgaste. Cuando dos o tres entidades digitales empiezan a tensar la remuneración, el resto se ve obligado a igualar para no perder cuota, y esa escalada erosiona el margen de intereses. Queda por ver si el movimiento de Openbank responde a un pico puntual de competencia o a un cambio estructural en el coste del ahorro. Con el precio del dinero que fija el Banco Central Europeo condicionando la política de cada entidad, la respuesta depende menos de los bancos y más de la política monetaria.

Hay un detalle que el inversor de la matriz debería vigilar. Estas campañas apenas mueven las estimaciones de beneficio del Grupo Santander, pero sí alimentan el debate sobre cuánto está dispuesto el sector a pagar por el pasivo. Si la tensión se extiende a más entidades, el impacto en el margen de intereses dejará de ser una anécdota comercial y pasará a ser una línea del balance.

Veredicto Merca2

Cotización: La decisión no altera la cotización del Banco Santander, matriz de Openbank, porque es una palanca de producto y no de beneficio consolidado. El diferencial de 68 puntos básicos entre el 3,25% de Openbank y el 2,57% de N26 marca la distancia competitiva entre ambos modelos.

Clave técnica: El 3,25% TAE se sitúa en la parte alta de la tabla de cuentas remuneradas del mercado español, pero exige vincular dinero nuevo y Bizum. Sin esos requisitos, la remuneración cae al 2,75% TAE, 50 puntos básicos por debajo del escaparate.

Apunte macro: La campaña llega condicionada por el precio del dinero del BCE, que determina hasta dónde pueden tensar los bancos la remuneración de los depósitos sin dañar su margen. La bonificación de hasta 200 euros por domiciliar recibos, vigente hasta el 29 de octubre, mide la prisa de Openbank por retener pasivo minorista.

STEP2HAD impulsa la transformación de la hospitalización a domicilio con inteligencia artificial y soluciones de salud digital

0

Empresas de distintos sectores participan en STEP2HAD, un proyecto colaborativo que busca desarrollar nuevas soluciones mediante tecnologías digitales avanzadas basadas en inteligencia artificial, dispositivos conectados, análisis avanzado de datos, visión artificial y sistemas inteligentes de apoyo a la decisión clínica.

Esta transformación en la monitorización de los pacientes atendidos en sus hogares tiene como objetivos la detección temprana de situaciones de riesgo, la anticipación de eventos adversos, el apoyo a los profesionales sanitarios en la toma de decisiones y la mejora del seguimiento del bienestar de pacientes y cuidadores. Todo ello, permitirá avanzar hacia una atención más predictiva, personalizada, interoperable y centrada en pacientes y cuidadores.

El proyecto también trabaja en crear un sistema de datos sanitarios que permita compartir información de forma segura entre distintos servicios, en línea con las iniciativas europeas de salud digital para facilitar una atención más eficiente y coordinada.

El consorcio, formado por diferentes empresas especializadas en salud digital, inteligencia artificial, Internet de las Cosas (IoT), análisis avanzado de datos, visión artificial y atención sociosanitaria, junto a organismos de investigación, busca generar nuevas capacidades tecnológicas que contribuyan a la evolución de los modelos asistenciales domiciliarios y a la medicina personalizada, preventiva y proactiva.

Con el fin de evaluar la viabilidad técnica de las tecnologías desarrolladas, su aceptación por parte de los usuarios y su impacto sobre la calidad asistencial serán testeadas en entornos reales de Hospitalización a Domicilio, tanto en domicilios particulares como en centros DomusVi.

EL CONSORCIO

DomusVi aporta su conocimiento clínico y asistencial, así como los entornos reales de validación; Balidea lidera la investigación en inteligencia artificial aplicada al apoyo a la decisión clínica y codiseñará, junto con la Unidad de Hospitalización a Domicilio del Sergas, liderada por el doctor Ignacio Novo Veleiro, una solución orientada a optimizar los procesos asistenciales y de gestión del servicio mediante agentes de IA, integrando el conocimiento de los profesionales de HADO en el diseño y validación de la tecnología; Insati desarrolla soluciones de medicina predictiva y monitorización de la salud mental de pacientes y cuidadores; ISECO by Sensio investiga tecnologías de visión por computador y algoritmos predictivos aplicados a la monitorización remota para contribuir a la detección temprana de situaciones de riesgo; y Carelife aporta su experiencia en monitorización remota, tecnologías IoT, inteligencia artificial y ecosistemas de datos sanitarios.

El proyecto STEP2HAD ha recibido financiación de CDTI con Fondos FEDER 2021-2027, a través del programa de ayudas Consorcios Regionales Innterconecta STEP en su convocatoria 2025 y cuenta con el apoyo del Ministerio de Ciencia, Innovación y Universidades y está cofinanciado por la Unión Europea.

Empleo en Correos para Navidad: abre nuevas vacantes para jóvenes en reparto y clasificación

0

Correos abre nuevas vacantes para la campaña de Navidad con puestos temporales de reparto y clasificación en toda España.

La empresa pública mantiene abierta hasta el 1 de noviembre la incorporación de personal para la campaña navideña de 2026, una de las épocas de mayor actividad del año, según la información publicada en su página oficial. Las vacantes cubren atención al cliente, clasificación y reparto, tanto a pie, como en vehículos.

En paralelo, el Portal de Empleo de la compañía reúne diez ofertas del programa Jóvenes Talentos 2026 dirigidas a estudiantes universitarios y recién titulados. Se publicaron entre el 3 y el 5 de octubre y la mayoría son becas de seis meses en Madrid, con una ayuda de 600 euros brutos al mes y un horario de 9:00 a 15:00 horas.

Por qué se convoca ahora este empleo en Correos

El calendario manda. Entre noviembre y enero, Correos multiplica el volumen de paquetería y correspondencia, y necesita refuerzos en las unidades de clasificación y en las oficinas. La compañía, de titularidad pública, activa cada otoño un dispositivo extraordinario para absorber el pico de la campaña navideña.

Los puestos son temporales y su duración se ajusta a las semanas de mayor carga de trabajo. En el caso de las becas de Jóvenes Talentos, el formato es distinto: seis meses prorrogables otros seis si se formaliza el convenio con la universidad, con mentoring y formación práctica incluidos.

Correos prioriza a quienes ya están en las bolsas de empleo y a los ex trabajadores: el nuevo registro solo cuenta cuando esas listas se agotan.

Las diez ofertas de Jóvenes Talentos tocan áreas muy distintas: Selección y Formación, Planificación y Campañas Comerciales, Organización y Medios, Control y Gestión, Comercial, Mercado privado e intermediarios, Desarrollo de Productos, Seguridad y Salud e Impuestos. Los perfiles más demandados son ADE, Economía, Estadística, Marketing, Psicología y Relaciones Laborales.

Requisitos para presentarse

vacantes Correos jóvenes

La convocatoria de la campaña de Navidad es la más accesible de las dos vías, porque no exige titulación universitaria ni experiencia previa. Estos son los requisitos que fija la compañía:

  • Edad: tener 18 años cumplidos.
  • Titulación: Graduado Escolar o equivalente, la actual ESO.
  • Nacionalidad: española o permiso de trabajo en vigor.
  • Disponibilidad geográfica: poder cubrir el puesto en la provincia asignada.
  • Carnet de conducir: para el reparto motorizado se exige el permiso para motocicletas de hasta 125 cc.
  • Registro previo: quien no haya trabajado antes en Correos debe darse de alta en el Portal de Empleo, aunque estas contrataciones priorizan a las bolsas.

Requisitos específicos de las becas

Las becas exigen matrícula activa en los últimos cursos de grado o en un máster relacionado con el área. Cada oferta tiene su propio plazo: la de Selección y Formación, vinculada a Correos Express, permanece abierta hasta el 19 de octubre de 2026, mientras que la de Seguridad, Salud y Bienestar cierra el 14 de octubre de 2026.

Cómo es el proceso de selección

No hay examen. El acceso a la campaña de Navidad funciona por listas: primero se tira de las personas disponibles en las bolsas de empleo, después de quienes ya han trabajado en la compañía y, solo cuando esas listas se agotan, de los nuevos registros del Portal de Empleo.

El registro permite crear un perfil profesional, consultar las ofertas por provincia y configurar alertas para recibir avisos cuando se publiquen nuevas oportunidades. Para las becas, en cambio, sí hay criba curricular y entrevista con el área correspondiente.

Lo que se cobra y la competencia real en cada vía

Conviene mirar las dos vías por separado, porque el atractivo de cada una es distinto. La campaña de Navidad ofrece contratos temporales con retribución fijada por el convenio colectivo, que varía según la jornada, la provincia y los complementos por nocturnidad o festivos; el anuncio no publica cifras y habrá que confirmarlas en cada oferta. Lo que sí aporta es antigüedad interna: haber trabajado antes en Correos mejora la posición en las bolsas.

Las becas de Jóvenes Talentos son otra cosa. Los 600 euros brutos al mes quedan por debajo del equivalente proporcional al salario mínimo para una dedicación de seis horas diarias, aunque al tratarse de una beca formativa no está sujeta al SMI. El valor real está en la etiqueta: seis meses en la sede central, mentoring y un currículum con el sello de una empresa pública. Para un recién titulado, eso pesa más que el importe mensual.

El riesgo principal es la temporalidad. En la campaña navideña, el volumen de candidaturas supera con holgura las vacantes y muchos registros quedan sin llamada; además, la disponibilidad geográfica y el trabajo físico en almacenes y reparto eliminan a una parte de los aspirantes. El camino sensato pasa por registrar el perfil cuanto antes, activar alertas en varias provincias y no limitar la candidatura a una sola oferta.

📨 Cómo presentar la solicitud

La inscripción se realiza íntegramente en el Portal de Empleo de Correos, sin certificado digital ni tasa.

  1. Paso 1: Accede al Portal de Empleo de Correos y crea tu perfil profesional.
  2. Paso 2: Rellena tus datos personales, titulación y experiencia, y adjunta el DNI o el permiso de trabajo en vigor.
  3. Paso 3: Selecciona las ofertas de reparto, clasificación o atención al cliente de la campaña de Navidad en las provincias que te interesen.
  4. Paso 4: Configura alertas para recibir avisos de nuevas vacantes.
  5. Paso 5: Envía la candidatura antes del 1 de noviembre de 2026 y guarda el justificante de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Correos, empresa pública española.
  • Número de plazas: Sin cifra oficial publicada; vacantes temporales por provincias en reparto, clasificación y atención al cliente, más diez becas de Jóvenes Talentos.
  • Sueldo estimado: La campaña se rige por el convenio colectivo y no publica importe; las becas pagan 600 euros brutos al mes.
  • Fecha límite de inscripción: 1 de noviembre de 2026 para la campaña de Navidad; 14 y 19 de octubre de 2026 para dos de las becas.
  • Dónde inscribirse: Portal de Empleo de Correos.

Vodafone Empresas sitúa la conectividad, el dato y la ciberseguridad cómo claves del nuevo retail

Vodafone Empresas ha presentado el informe “El nuevo Retail: Un negocio digital con tiendas físicas”, un informe elaborado en el marco de la iniciativa Círculos Estratégicos que analiza la nueva fase de transformación digital del sector. Según el estudio, el retail ya no compite solo por producto, precio o canal, sino por su capacidad para conectar tienda física, e-commerce, logística, datos y seguridad en una única operación fluida, eficiente y resiliente.

El informe parte de un cambio en el comportamiento del consumidor, que ya no distingue entre canales. Puede descubrir un producto en redes sociales, consultar su disponibilidad en la web, probarlo en tienda, comprarlo online y devolverlo desde otro canal. Para el cliente, todo forma parte de una misma relación con la marca. Para el retailer, esa continuidad exige una infraestructura capaz de conectar tiendas, almacenes, plataformas digitales y sistemas de atención en tiempo real. A ello se suman la presión sobre los márgenes, la complejidad de las cadenas de suministro, las nuevas obligaciones de trazabilidad y una mayor exposición a ciberamenazas.

La tienda conectada como base de la experiencia phygital

El Informe subraya que una tienda conectada es un espacio donde clientes, empleados, dispositivos y sistemas interactúan sin fricciones. La falta de cobertura en interiores, por ejemplo en un probador o en los pasillos, puede impedir un pago móvil, el escaneo de un producto o el acceso a una promoción, convirtiendo un problema técnico en una fricción comercial.

La conectividad también condiciona la capacidad de los empleados para atender mejor. Un dependiente debe poder consultar al instante si un producto está disponible en tienda, en almacén o en otro punto de venta, o si puede enviarse al domicilio del cliente. Para ello, el informe destaca capacidades como la conexión de tiendas con sede central, la extensión de cobertura 5G indoor multioperador, la voz fija y móvil para empleados, el WiFi corporativo y el backup 4G/5G, que mantiene operativas la caja, el stock y servicios como el click & collect ante una caída de la línea principal.

La operación omnicanal, del almacén a la tienda

El documento sitúa el almacén y los centros logísticos como parte esencial de la experiencia de cliente. Roturas de stock, entregas incompletas o información contradictoria entre canales son fallos que el consumidor percibe como errores de la marca, no como problemas internos. En este ámbito, la sensórica, el Internet de las Cosas y las etiquetas RFID permiten convertir la operación física en información útil para anticipar reposiciones, localizar productos y reducir errores, mientras que el WiFi industrial, las redes privadas 5G y el edge computing aportan conectividad robusta, control y bajo retardo en entornos con alta densidad de dispositivos.

El informe sostiene que el valor del dato está en activarlo. Una infraestructura fiable, basada en data center, cloud híbrido gestionado y edge computing, permite que la información circule entre todos los nodos del negocio. En este sentido, Vodafone cuenta con más de 100 edge data centers en todo el territorio, lo que permite procesar la información muy cerca de donde se genera.

Sobre esa base, herramientas como la gestión del CTI, los agentes avanzados de IA y canales como SMS y RCS permiten transformar el conocimiento del cliente en interacciones personalizadas, como avisos de disponibilidad en tienda, campañas de drive to store o mensajes con carruseles de producto, seguimiento de entregas o acceso al carrito. El documento destaca además que la trazabilidad obligatoria y el Digital Product Passport, aunque nacen de una lógica regulatoria, pueden convertirse en una oportunidad para ordenar la información y reforzar la confianza del consumidor.

Ciberseguridad y resiliencia como condición de continuidad de negocio

A medida que el retail se digitaliza, crece su superficie de riesgo. Una incidencia puede bloquear ventas, impedir pagos, descoordinar el inventario o dejar sin información a los equipos de atención, con impacto directo en la reputación. El informe plantea una securización integrada en toda la arquitectura del retailer, desde soluciones SASE y ZTNA para proteger el acceso a aplicaciones y cloud hasta servicios SOC/MDR 24×7 de detección y respuesta, extendidos a tiendas, pagos, dispositivos, IoT y proveedores externos.

“El nuevo retail es, ante todo, un negocio digital con tiendas físicas. La tienda ha dejado de ser un punto aislado de venta para convertirse en un nodo de experiencia, atención, datos, servicio y activación comercial”, señala José Antonio Martínez, director de cuentas estratégicas de Vodafone Empresas. “El reto es operar mejor, responder antes, proteger mejor y construir relaciones más relevantes con el cliente en todos los canales. La conectividad, el dato, la ciberseguridad y la resiliencia digital se convierten en pilares estratégicos para competir en un entorno más exigente”, añade.

El Informe completo está disponible en https://www.vodafone.es/c/empresas/es/informes-y-estudios/informes/nuevo-retail-tecnologia/

Círculo Estratégico, mesa redonda sobre retail

Además, Vodafone Empresas organiza el próximo 28 de octubre, a las 13:00 h. y en formato online, una nueva sesión de los Círculos Estratégicos dedicada a «El nuevo Retail, un negocio digital con tiendas físicas». El encuentro parte de la idea de que el retail ha dejado de ser un modelo centrado únicamente en las ventas para convertirse en una infraestructura operativa compleja en la que conviven tiendas físicas, canales digitales, cadenas de suministro y datos en tiempo real. A través de una mesa redonda, Máximo Ventas Cruz, CIO de Dia, Cristina Delgado, presidenta de Woman in Retail, y Beatriz Guerra, Head of Support IT & Technology Projects de TENDAM, analizarán las claves de esta transformación y contrastarán las conclusiones del reciente informe de Vodafone con su experiencia al frente del cambio. La conversación estará moderada por José Antonio Martínez, director de cuentas estratégicas de Vodafone Empresas.

Récord de Gertrude Abercrombie: un lienzo de 30 dólares se adjudica por 1,35 millones en Freeman’s

0

Un lienzo comprado por 30 dólares en Michigan se adjudicó por 1,35 millones de dólares en Freeman’s. Es el nuevo récord de Gertrude Abercrombie, y pocas veces he visto una asimetría tan limpia entre el precio de origen y el precio de martillo.

Alderman Merriam’s Shells (1951) partía con una estimación de 250.000 dólares. El remate final multiplicó esa cifra por 5,4. La obra es un bodegón en penumbra con nueve conchas marinas, una de ellas suspendida de un hilo sobre el vacío, y llevaba décadas fuera del radar del mercado.

Su rastro se perdió en Kalamazoo, Michigan. Abercrombie había regalado el cuadro al doctor John Reynolds como pago por una operación, y la pieza acabó arrumbada en un pasillo junto al garaje, con la inscripción «abercrombie ’51» en el ángulo inferior izquierdo. Quien la rescató, coleccionista de vinilos y muebles vintage, llegó tarde a la liquidación y la describió como «ya peinada».

La validación posterior fue casi académica. El hallazgo se llevó al Milwaukee Art Museum, que entonces acogía una retrospectiva de la artista, y el catálogo reproducía una fotografía de archivo del lienzo, publicada originalmente en un número de 1952 del Chicago Review. La experta Susan Weininger confirmó la autoría.

Freeman’s eleva el récord de Gertrude Abercrombie a 1,35 millones con una obra redescubierta

La casa ya había apostado por esta artista. Zack Wirsum, vicepresidente sénior de Freeman’s Nueva York, subrayó en un comunicado la satisfacción de haber «recuperado el precio récord» de una creadora que la firma defiende desde hace años, y todavía más por el consignatario que la rescató.

El dato que importa al inversor no es el remate aislado, sino la profundidad del mercado. Desde la exposición que Karma le dedicó en 2018 —la que la reivindicó como una figura «crítica y poco considerada» del surrealismo estadounidense de mediados de siglo—, 80 de sus pinturas han superado los 100.000 dólares en subasta, y la mayoría por encima de su estimación alta, según la base de datos de precios de Artnet.

El récord de Abercrombie no lo fijó la demanda global, sino dos postores decididos en una sala con inventario escaso.

Abercrombie fue la llamada «reina de Chicago». Su casa de Hyde Park funcionaba como salón donde se reunían artistas e intelectuales de mediados de siglo, y su obra se exhibió en Chicago, Nueva York y Milwaukee entre 1952 y 1953. La concha es su emblema recurrente: otra forma de hogar, protectora y confinante a la vez.

Qué implica el récord para quien asigna capital a arte surrealista

subasta Freeman's

Conviene separar dos cosas. Una es el precio de martillo; otra, el valor realizable. Un remate de 1,35 millones sobre una estimación de 250.000 dólares indica competencia entre postores informados, pero no establece un suelo para el resto de la producción de la artista.

La escasez juega a favor. La obra de Abercrombie es corta, está dispersa en colecciones privadas estadounidenses y entra al mercado a cuentagotas, casi siempre vía patrimonios y liquidaciones. Eso reduce la oferta flotante y explica que sus mejores piezas hayan aguantado mejor que la media del arte contemporáneo de rango medio.

El riesgo es la liquidez. Fuera de las referencias que ya pasaron por museo, el universo de compradores dispuestos a pagar siete cifras por una surrealista estadounidense de ámbito regional es estrecho. Frente a un Magritte o un Dalí, la horquilla entre precio de compra y precio de venta se ensancha, y el tiempo de colocación se mide en meses.

En artistas de mercado fino, el récord de subasta actúa casi siempre como techo y no como suelo durante los doce meses siguientes.

La prima del redescubrimiento y el techo que fija el mercado

Mi lectura es que este resultado premia la procedencia, no la categoría. Un lienzo con historia documentada, fotografía de archivo y presencia expositiva temprana vale estructuralmente más que una pieza equivalente sin papeles. La prima del redescubrimiento es real, pero se cobra una sola vez.

Los hallazgos en liquidaciones de bienes se han convertido en un subgénero propio del mercado. Cada temporada aparece una pieza comprada por decenas de dólares que se adjudica por seis o siete cifras, y cada una arrastra consigo una ola de escrutinio sobre la procedencia. La diferencia aquí es la documentación: sin la fotografía del catálogo de Milwaukee y sin el dictamen de Weininger, la obra habría valido una fracción.

Un detalle final para el comprador. El conocimiento del catálogo pesa más que el titular. Quien sepa qué referencia de Abercrombie tiene procedencia limpia, qué año concentra su mejor producción y qué piezas ya están en manos de colecciones institucionales comprará con ventaja.

El próximo contraste llegará con las subastas de arte contemporáneo de noviembre en Nueva York, donde se verá si aparecen consignaciones de la artista al calor del titular o si los propietarios prefieren esperar.

💎 Veredicto Wealth

El récord de Gertrude Abercrombie abre una ventana de revalorización agresiva para quien rastree obra en liquidaciones y patrimonios con procedencia documentada, no un refugio de preservación de capital. El riesgo principal es la liquidez: a esos precios, colocar la pieza puede exigir de siete a diez años.

Orange España amplía su alianza con Google Cloud para industrializar sus operaciones de IA con Gemini Enterprise

Orange España, operador de telecomunicaciones líder en España, y Google Cloud han anunciado hoy la ampliación de su alianza estratégica para acelerar la transformación digital de la compañía. Tras dar el paso de pilotos aislados a una «AI Factory» para toda la empresa, Orange España ha desplegado más de 1.000 agentes de IA personalizados con Gemini Enterprise de Google Cloud, lo que le ha permitido optimizar sus operaciones internas y ayudar a sus equipos de atención al cliente a resolver más rápido las solicitudes de los clientes en toda España.

Para dar soporte a esta escala operativa, Orange España pone las capacidades de IA directamente a disposición de sus empleados, para que puedan gestionar los complejos entornos de datos que generan las modernas redes de telecomunicaciones actuales. Estas capacidades se basan en el entorno low-code de Gemini Enterprise y reducen la barrera de entrada para el personal no técnico. Esto ayuda a evitar cuellos de botella en el departamento de TI y extiende la creación de agentes personalizados a toda la organización. Así, los empleados pueden automatizar sus flujos de trabajo diarios manteniendo una seguridad sólida de nivel empresarial y un control centralizado de la coordinación de agentes.

«Nuestra alianza con Google Cloud es una pieza clave para hacer realidad nuestra visión estratégica a largo plazo», ha afirmado Miguel Santos, CTO de Orange España. «Al utilizar Gemini Enterprise como plataforma central, estamos simplificando la complejidad operativa y dotando de mayor agilidad a nuestras áreas de negocio. La sólida infraestructura y la IA avanzada de Google Cloud nos permiten agilizar las operaciones, generar eficiencias sostenibles y ofrecer servicios pioneros que nos mantienen a la vanguardia de la innovación en telecomunicaciones en España».

«La IA agéntica supone un cambio fundamental en la forma de operar de las compañías de telecomunicaciones actuales, que pasan de una monitorización pasiva a una automatización dinámica y orientada a objetivos», ha señalado Isaac Hernández, country manager de Google Cloud para Iberia. «Orange España se está convirtiendo en un referente para el sector de las telecomunicaciones al demostrar cómo las tecnologías de IA de Google pueden potenciar los sistemas existentes para resolver retos reales de ingeniería, legales y comerciales. Estamos orgullosos de ampliar nuestra alianza para ayudar a Orange España a ofrecer servicios de red más rápidos y resilientes, así como experiencias excepcionales a sus millones de clientes».

Democratizar la IA agéntica a escala empresarial

Para impulsar la excelencia operativa y democratizar la tecnología, Orange España ha asignado licencias de Gemini Enterprise en sus principales áreas de negocio y ha alcanzado una tasa de activación de licencias cercana al 100 % en solo 30 días. Este despliegue ha consolidado una cultura avanzada de «citizen developer», en la que los empleados han creado de forma activa más de 1.000 agentes de IA personalizados en ámbitos clave del negocio, como recursos humanos, TI, actividades comerciales y atención al cliente.

Estos agentes personalizados se utilizan de forma activa en las operaciones de Orange España para:

  • Automatizar la clasificación de incidencias: agilizar la identificación, categorización y derivación de problemas técnicos.
  • Realizar análisis de causa raíz de los sistemas: analizar los registros y diagnósticos de los sistemas para aislar rápidamente el origen de las interrupciones de red o de servicio.
  • Simplificar el acceso al conocimiento: ayudar a los empleados a encontrar información corporativa interna y a resolver consultas complejas mediante lenguaje natural.
  • Mejorar la gestión de solicitudes: automatizar tareas rutinarias de servicio interno y peticiones operativas.

Basado en la excelencia unificada en la gestión del dato

El rápido crecimiento de la plataforma agéntica de Orange España se apoya en una sólida base de datos desarrollada con Google Cloud desde 2018. Orange España ha reducido los silos de datos y ha consolidado su data warehouse en BigQuery y su data lake en Google Cloud Storage, lo que le ha permitido unificar los millones de datos que se generan cada segundo.

Para garantizar la precisión, la AI Factory de Orange España utiliza la generación aumentada por recuperación (RAG, por sus siglas en inglés) y la búsqueda semántica. Este marco permite que los agentes personalizados consulten el conocimiento corporativo interno mediante lenguaje natural y ofrezcan respuestas basadas en los datos corporativos verificados de Orange España.

La comida que llega al supermercado está a punto de cambiar: la IA y los nuevos ingredientes transforman lo que comemos

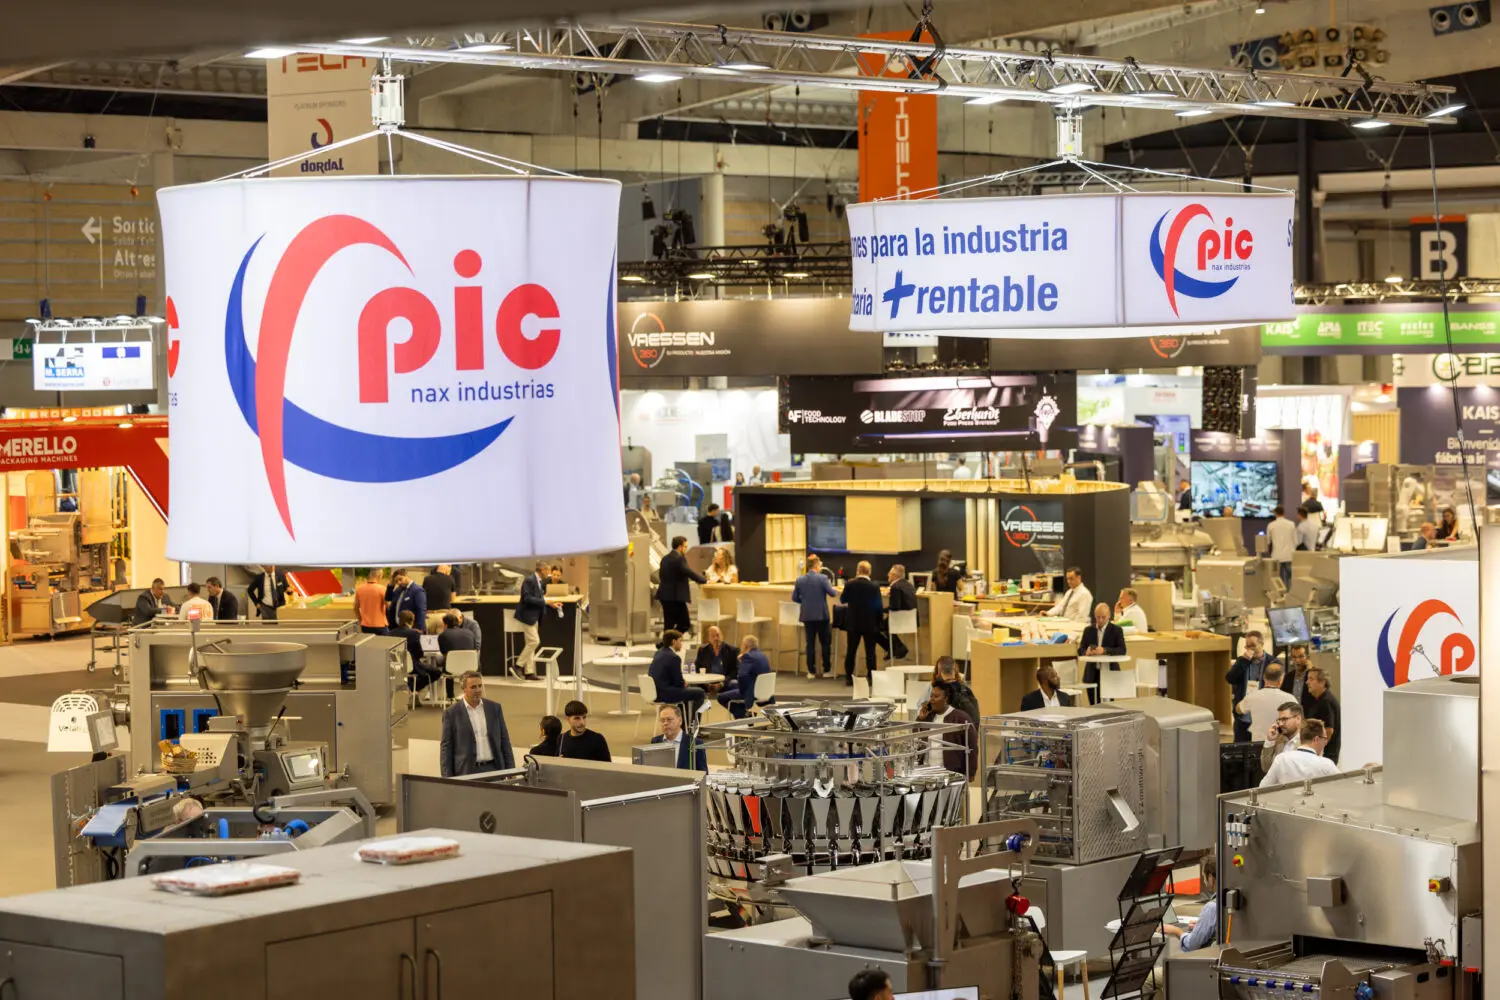
La industria agroalimentaria atraviesa una de las transformaciones más profundas de su historia reciente, impulsada por la confluencia de la digitalización avanzada y la búsqueda de una nutrición cada vez más personalizada. En el epicentro de este cambio se sitúa Fira de Barcelona, escenario de una nueva edición de Alimentaria FoodTech, el salón de referencia que reúne a más de 300 empresas internacionales y decenas de startups. 

En este sentido, el gran debate sobre el que ha girado el evento de Alimentaria FoodTech ha dejado clara una premisa, y es que la producción de alimentos ya no se limita a responder a la demanda de volumen o eficiencia logística, sino que exige procesar ingentes volúmenes de datos en tiempo real y desarrollar fórmulas nutricionales de alto valor añadido. La inteligencia artificial y los ingredientes funcionales se han consolidado así como los dos pilares estratégicos de un sector obligado a reinventarse para garantizar su competitividad y sostenibilidad.

«Como fabricantes antimicrobianos dedicados a la carne lista para comer, ofrecemos soluciones alineadas con los estándares de etiqueta limpia, ayudando a los productores de carne a mantener la integridad del producto y la confianza del consumidor. Nuestras soluciones antimicrobianas para carne lista para comer mejoran la vida útil de forma natural, ofreciendo opciones seguras y limpias para mantener la frescura«, expresan desde Catalina Food Solutions.

ambient stands 33 Merca2
Fuente: Alimentaria

De la automatización a la predicción analítica

El contexto económico y normativo actual presiona a las cadenas de producción para reducir desperdicios, optimizar recursos hídricos y energéticos y cumplir con exigentes estándares de trazabilidad. Al mismo tiempo, el perfil del consumidor ha evolucionado hacia una mayor conciencia sobre la salud preventiva y la procedencia de lo que consume. En este escenario, la tecnología deja de ser un mero soporte operativo para convertirse en el motor central de la toma de decisiones empresariales.

Desde las grandes corporaciones cárnicas o lácteas hasta las emergentes firmas de biotecnología, la integración de herramientas inteligentes y el rediseño de la materia prima están reconfigurando la forma en que los alimentos se conciben, procesan y distribuyen. Sin ir más lejos, la incorporación de la IA en las plantas de transformación de alimentos representa un salto cualitativo respecto a la automatización industrial tradicional.

«A día de hoy, los algoritmos analizan variables complejas en tiempo real para anticipar fallos, optimizar el rendimiento y supervisar la calidad microbiológica y organoléptica»

Alimentaria FoodTech

A través de sistemas de visión artificial dotados de aprendizaje profundo, las líneas de envasado y procesamiento pueden detectar anomalías imperceptibles para el ojo humano, evaluando la textura, el color o la madurez de los insumos antes de que entren en la cadena principal. Asimismo, la gestión predictiva mediante IA está transformando el control de la cadena de suministro y el mantenimiento de las plantas. 

En sectores altamente regulados y perecederos, como el cárnico o el de bebidas, el uso de datos masivos permite ajustar los tiempos de conservación, predecir fluctuaciones en la demanda y adaptar las recetas de producción de manera flexible. La capacidad de correlacionar variables meteorológicas, de transporte y de consumo minimiza el margen de error y reduce de forma drástica el desperdicio alimentario.

Exposición de Alimentaria FoodTech

De este modo, la fábrica conectada no solo gana en rentabilidad operativa, sino que fortalece su resiliencia ante las interrupciones del mercado global.

La ciencia al servicio de la nutrición personalizada

Paralelamente a la digitalización del entorno industrial, la reformulación de los alimentos experimenta un auge sin precedentes a través del desarrollo de ingredientes funcionales. La investigación científica en Alimentaria FoodTech destaca el valor de compuestos bioactivos, péptidos, extractos botánicos y probióticos diseñados para aportar beneficios específicos a la salud, como el refuerzo del sistema inmunitario, la salud cardiovascular o la mejora del microbioma intestinal.

No obstante, esta tendencia responde a una demanda creciente de productos que trasciendan la nutrición básica y contribuyan al bienestar integral del organismo. El gran reto de la industria reside en incorporar estos elementos de forma estable sin alterar las propiedades sensoriales ni incrementar desproporcionadamente los costes de fabricación.

Alimentaria FoodTech

Sin ir más lejos, para lograrlo, los laboratorios recurren a la valorización de subproductos agroalimentarios, como la suero-proteína o las cáscaras y pulpas de frutas, mediante procesos de economía circular y fermentación de precisión. Esta estrategia permite extraer moléculas de alto valor nutricional a partir de materiales que antes se descartaban, cerrando el ciclo productivo.

Es cierto que en combinación con la capacidad analítica de la inteligencia artificial, los investigadores pueden acelerar el descubrimiento de nuevas formulaciones nutricionales, reduciendo los tiempos de ensayo y asegurando que los nuevos productos cumplan con las estrictas normativas sanitarias antes de su llegada al lineal del supermercado.

Cox cierra la compra de Iberdrola México por 4.000 millones de dólares

0

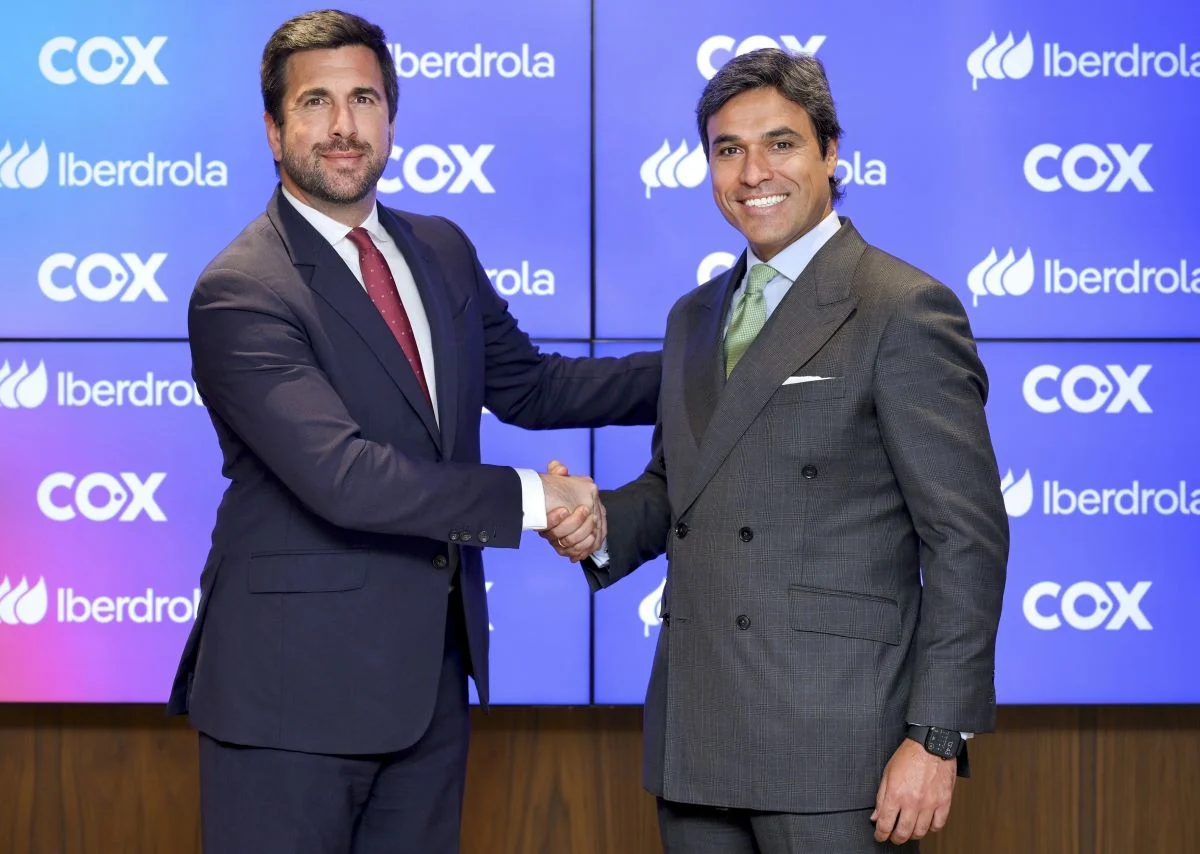
Cox, utility global integrada de agua y energía, ha completado con éxito la adquisición de Iberdrola México, culminando una operación estratégica y transformacional que supone un hito en la evolución del Grupo, además de acelerar su crecimiento en un mercado clave para el mismo.

La transacción se ha ejecutado en línea con lo anunciado al mercado en julio de 2025, reflejando la capacidad de Cox para abordar con rigor y disciplina operaciones de esta escala.

Con esta adquisición, valorada en 4.000 millones de dólares, Cox incorpora una plataforma de activos de alta calidad, con un sólido historial operativo, una base de clientes de primer nivel y una elevada estabilidad de ingresos ya que una gran parte de la actividad estará respaldada por ingresos recurrentes. Se trata de negocios consolidados, con capacidad de generación de caja elevada, que refuerzan de forma significativa el perfil del Grupo.

La operación encaja plenamente en la estrategia de Cox. Refuerza su presencia en México, un mercado prioritario para la compañía, en el que lleva más de diez años operando, y consolida su modelo de integración vertical combinando generación, comercialización y capacidades industriales bajo una misma plataforma.

En términos proforma, en 2025 el Grupo hubiese alcanzado unos ingresos de 2.551 millones de euros y un EBITDA de 786 millones de euros, multiplicando por dos y por tres respectivamente las cifras de 2025. Asimismo, el flujo de caja operativo se situaría en torno a 592 millones de euros, cuatro veces más, lo que refuerza su capacidad de generación de caja y su perfil financiero a largo plazo. Esta operación es plenamente consistente con la estrategia anunciada por el Grupo de focalizar su crecimiento en un número limitado de regiones prioritarias, reforzando muy especialmente su presencia en América, donde México constituye uno de los ejes centrales del plan 2026‑2028.

 Perímetro de la transacción

En términos de negocio el perímetro de la transacción incluye una capacidad instalada operativa de más de 2.600 MW, una cartera de proyectos de generación de 12.000 MW y la mayor suministradora privada de México, que cuenta con más del 25% de cuota de mercado, 20 TWh de comercialización y más de 500 grandes clientes con la máxima calificación crediticia. Está posición sitúa a Cox como líder destacado de suministro de energía en México.

Enrique Riquelme, presidente ejecutivo de Cox: “El cierre de esta operación marca un paso decisivo en la evolución de Cox. Incorporamos una plataforma de gran calidad en un mercado que conocemos bien, y lo hacemos manteniendo el foco en la disciplina, la integración y la creación de valor a largo plazo. Esta adquisición refuerza nuestro perfil como utility integrada y nos sitúa en una posición de mayor escala y solidez para afrontar la siguiente etapa de crecimiento del Grupo”.

Así mismo, para el presidente del grupo: “Esta operación se enmarca en la visión de la presidenta Claudia Sheinbaum y de su Gobierno de convertir la energía y el agua en auténticas políticas de Estado al servicio de un desarrollo inclusivo y sostenible para todos los mexicanos. Con una plataforma integrada que combina generación eléctrica eficiente y soluciones avanzadas de gestión del agua, Cox se alinea plenamente con las prioridades del Gobierno mexicano, orientadas a reforzar la seguridad energética, la soberanía hídrica y la inversión de largo plazo en infraestructura estratégica bajo un marco regulatorio claro y justo, con planificación nacional y capaz de atraer inversión internacional. Tengo plena confianza en la gestión de la presidenta Sheinbaum y en su equipo, algo que han demostrado de manera ejemplar a lo largo de todo este proceso.”

La adquisición consolida a Latinoamérica como el principal foco geográfico del grupo y posiciona a México como un hub estratégico para su crecimiento y expansión en la región, apoyado en una demanda energética sostenida, una sólida estabilidad macroeconómica y un elevado potencial para el desarrollo de infraestructuras, lo que convierte al país en una plataforma clave para escalar operaciones hacia mercados, respaldado además por la convicción de que México cuenta con los recursos, el talento y una visión de desarrollo capaces de impulsar un modelo energético más eficiente y sostenible.

México refuerza así su peso dentro del perímetro de Cox, tanto por la relevancia de los activos incorporados como por la complementariedad estratégica con la actividad que el Grupo ya desarrolla en el país. La compañía mantendrá al equipo directivo de Iberdrola México e integrará la totalidad de su plantilla, compuesta por más de 800 profesionales.

 En el marco de esta operación, Cox ha contado con el respaldo de inversores internacionales de primer nivel como Allianz Global Investors, Gramercy y GMO, ha estado asesorado y financiado por Citi, Barclays, BBVA, CIFI, Deutsche Bank, Goldman Sachs, Scotiabank, Santander y Milbank, así como apoyado legalmente por DLA Piper, Juan Aznar de la Haza, Paul Weiss, PwC y Chevez.

WPP Media incorpora a Marta Prieto-Moreno como Digital Strategy Partner en España

WPP Media ha incorporado a Marta Prieto-Moreno como Digital Strategy Partner en España, un cargo desde el que trabajará con los equipos y los clientes de la compañía para identificar nuevas oportunidades de comunicación y de negocio.

Una nueva etapa en la estrategia digital de WPP Media

El fichaje sitúa a la publicista y estratega de comunicación en un puesto orientado a conectar conocimiento de negocio, consumidor, medios, datos, tecnología y creatividad. Su misión será orquestar las capacidades de la compañía y convertirlas en soluciones con impacto en el negocio de los clientes, según la información difundida por la propia agencia.

En palabras de Cristina Rey, CEO de WPP Media España y Portugal, la incorporación responde a la necesidad de traducir el conocimiento del entorno digital en valor para los clientes: ‘Marta aporta algo especialmente valioso en un momento como éste: una enorme capacidad para entender hacia dónde se mueve el entorno digital y, sobre todo, criterio para traducir ese conocimiento en valor para nuestros clientes’.

Prieto-Moreno tendrá además un papel relevante en la evolución de WPP Media en España, con funciones dirigidas a anticipar tendencias, desarrollar nuevas capacidades digitales y mantener la propuesta de la compañía en el circuito de opinión del sector. La llegada de la nueva responsable se enmarca en un contexto de demanda creciente de perfiles que combinen medios, datos y negocio.

El nombramiento refuerza la apuesta de WPP Media por perfiles híbridos de medios, datos y negocio para acompañar a sus clientes en el mercado español.

La nueva Digital Strategy Partner resume así el sentido de su incorporación: ‘Lo que más me atrae de incorporarme a WPP Media es hacerlo en un entorno de reto permanente’. A su juicio, el desafío pasa por interpretar las señales de cambio y convertir ese conocimiento en decisiones y soluciones que generen valor real para los clientes.

Una trayectoria de más de una década en agencias de medios

Antes de recalar en WPP Media, Prieto-Moreno construyó su carrera en varios de los grandes holdings de publicidad y medios que operan en España y en el mercado internacional.

WPP Media nombramiento

La trayectoria de Marta Prieto-Moreno incluye los siguientes hitos:

  • Grupo Publicis: inicio de su carrera profesional en el ámbito de la publicidad.
  • Wink y Dentsu: más de una década de recorrido en la que asumió de forma progresiva responsabilidades de estrategia y liderazgo.
  • IPG Mediabrands: incorporación en 2022 como Managing Director de Reprise.
  • Chief Digital Officer de IPG Mediabrands en España: liderazgo de la visión digital y estratégica del grupo, con impulso de la transformación de la organización y de nuevas soluciones de comunicación.
  • Docencia y divulgación: profesora y ponente en foros sobre comunicación, innovación y transformación digital.

El movimiento se produce en un mercado en el que los grandes holdings —WPP, Publicis, IPG, Dentsu, Havas y Omnicom— compiten por perfiles directivos con experiencia en datos, tecnología y planificación estratégica, y en el que el tránsito de profesionales entre compañías competidoras es habitual. El propio recorrido de la nueva incorporación refleja ese patrón: dos etapas en grupos distintos antes de recalar en la estructura de medios de WPP, que en España y Portugal dirige Cristina Rey.

Cómo encaja el fichaje en el tablero de las agencias de medios

El precedente más inmediato está en la propia trayectoria de la protagonista. Prieto-Moreno se incorporó a IPG Mediabrands en 2022 como Managing Director de Reprise y, desde ahí, escaló hasta la posición de Chief Digital Officer del grupo en España, un puesto desde el que pilotó su visión digital y estratégica. Ahora el sentido del tránsito se invierte: el perfil sénior sale de un competidor directo y se integra en el grupo WPP.

Para WPP Media, la incorporación responde a una función que la compañía sitúa en el centro de su propuesta: conectar la estrategia de medios con el negocio del anunciante. Se trata de un perfil que compite en el mismo mercado de talento que las divisiones de medios de Publicis, Dentsu, Havas, Omnicom o IPG Mediabrands, todas ellas activas en España.

La lectura de negocio apunta a dos frentes. El primero, la relación con el cliente: el nuevo puesto aspira a anticipar tendencias y traducirlas en decisiones de inversión y comunicación. El segundo, la propia organización: la compañía sitúa el desarrollo de capacidades digitales entre sus prioridades para sostener su posición en un mercado en el que la tecnología y los datos han pasado a ordenar la planificación.

📡 El Radar del Sector

  • El vacío que llena: Una función orientada a conectar negocio, medios, datos y creatividad para los clientes de la agencia en España.
  • El reto por delante: Convertir la anticipación de tendencias digitales en negocio medible y en nuevos servicios para los anunciantes.
  • El tablero competitivo: El fichaje traslada a WPP Media un perfil sénior formado en IPG Mediabrands, en un mercado donde los grandes holdings compiten por el mismo talento.

Higinio Martínez, ex CEO de OmnicomPRGroup, lanza la firma de comunicación estratégica Alaiz

El que fuera consejero delegado de OmnicomPRGroup durante cerca de una década, Higinio Martínez, ha lanzado Alaiz Strategic Communications, una firma de comunicación estratégica orientada a los momentos de inflexión de las compañías.

Alaiz, una consultora para los momentos de inflexión

La nueva firma se presenta con la experiencia senior como seña de identidad y un modelo concreto: quien diseña la estrategia es quien dirige la ejecución, sin capas intermedias. El lanzamiento se ha producido a comienzos de octubre de 2026 y, según la entrevista publicada por Dircomfidencial, la consultora trabaja ya para una compañía de infraestructuras con proyectos en varios países y para un grupo familiar latinoamericano.

Alaiz Strategic Communications articula su oferta en seis líneas de servicio:

  • Comunicación estratégica y reputación corporativa para compañías en reposicionamiento.
  • Comunicación financiera y M&A.
  • Gestión de crisis.
  • Posicionamiento de CEO y liderazgo.
  • Consejero asesor externo, la figura que el mercado denomina fractional senior advisor.
  • Audiencias internas.

Todas ellas apuntan a un mismo territorio: situaciones en las que la comunicación deja de ser una función de apoyo y se convierte en una decisión de negocio. Reposicionamientos hacia nuevos sectores, operaciones corporativas, relevos en la dirección, cambios de cultura, o la gestión de una crisis. El fundador sitúa ahí el núcleo de su propuesta: el cliente compra experiencia y confianza, no horas.

El mercado español de la consultoría de comunicación compite en buena medida por volumen y precio, con estructuras diseñadas para sumar personas y horas antes que impacto.

De las redacciones a la cima de la consultoría

La trayectoria de Higinio Martínez incluye los siguientes hitos:

  • Etapa periodística: inició su carrera en información financiera en medios como Televisa, Actualidad Económica y Expansión TV, con diez años en redacciones.
  • Salto a la consultoría (2006): asumió la dirección general de Porter Novelli, firma en la que llegó a ser partner a nivel global.
  • Integración en el grupo: Porter Novelli se integró en la hoy denominada OmnicomPRGroup, donde ha sido consejero delegado desde 2017.
  • Etapa al frente de OmnicomPRGroup: situó a la firma en la cima de las multinacionales del sector por facturación en España.
  • Perfil: suma más de treinta años en la industria, veinte de ellos en consultoría de comunicación.

El fundador de Alaiz sostiene que no lanzó el proyecto por falta de agencias, sino todo lo contrario: encuentra un mercado muy atomizado que ha crecido sin hacerse más fuerte. De las 64 mayores consultoras de relaciones públicas y asuntos públicos en España, la mitad factura menos de 2 millones de euros y la mayor concentra menos del 10% de cuota, según los rankings publicados del sector.

Sobre esa base, las cuentas depositadas de 27 de las mayores agencias independientes en España, excluyendo las de capital extranjero de las grandes redes, ofrecen otra referencia. Las 15 mayores consultoras independientes aumentaron su facturación un 44% entre 2021 y 2024, mientras que su Ebitda creció solo un 1%.

nueva agencia comunicación

Un modelo sin pirámide frente a un sector en consolidación

El punto de partida del proyecto es un sector que factura más sin mejorar su rentabilidad. Frente a ese diagnóstico, la apuesta de Alaiz es el margen y el mandato senior, no el volumen, y su crecimiento se apoyará en una red de agencias independientes en América Latina, además del mercado hispanohablante de Estados Unidos. Es el mismo eje que han explorado otras firmas en España, desde las multinacionales integradas en grandes redes hasta las consultoras independientes y las compañías cotizadas del sector.

En este contexto, la encuesta de Korn Ferry de diciembre de 2025 entre empresas del Fortune 500 sitúa al 51% de los directores de comunicación en el comité ejecutivo y al 47% dependiendo directamente del CEO, frente al 40% que lo hacía en 2023. En España, el colectivo de directores de comunicación sigue una tendencia similar, aunque de forma más desigual entre compañías. La inteligencia artificial abarata la ejecución, pero no el criterio.

El reto corporativo es escalar sin replicar la pirámide que el fundador quiere evitar. Alaiz está fundada y dirigida por él, que asume personalmente cada mandato, con especialistas externos elegidos para cada encargo y una selección de socios senior. El mercado, mientras tanto, sigue premiando el consejo de alto nivel en un entorno de mayor exposición pública. El crecimiento se medirá, según su propio planteamiento, en mejores mandatos rentables y una red más sólida, no en una estructura más grande.

📡 El Radar del Sector

  • El vacío que llena: Asesoría senior e independiente para decisiones de negocio en las que la comunicación deja de ser una función de apoyo.
  • El reto por delante: Crecer en mandatos y red sin reconstruir la pirámide que el fundador identifica como lastre del sector.
  • El tablero competitivo: Un mercado atomizado, con las multinacionales, las consultoras independientes y las cotizadas pugnando por el mismo consejo de alto nivel.

CFTC lanza su regulación cripto: registro de exchanges para evitar otro FTX

La CFTC abre la puerta a registrar exchanges de criptomonedas y su presidente asegura que esa regulación cripto habría evitado el colapso de FTX.

Mike Selig, presidente de la Comisión de Negociación de Futuros de Materias Primas de Estados Unidos (la CFTC), confirmó el miércoles en el programa Varney & Co de Fox Business Network que las plataformas podrán solicitar el registro ante el regulador federal. El objetivo declarado es poner bajo supervisión los mercados spot, la compraventa inmediata de monedas, sin derivados ni apalancamiento de por medio.

El argumento central es FTX. Selig recordó que la filial de Sam Bankman-Fried que sí estaba inscrita ante la CFTC mantuvo los fondos de los clientes segregados y a salvo durante la quiebra de noviembre de 2022, mientras el resto del grupo se hundía. Aquel episodio dejó más de 8.000 millones de dólares de dinero de clientes por el camino, y su fundador cumple una condena de 25 años por fraude.

La propuesta concreta llegó esta semana en forma de consulta pública. El regulador quiere crear una nueva categoría de registro federal, la de ‘mercado de activos cripto’, pensada para las plataformas que ofrecen operaciones apalancadas, con margen o financiadas a clientes minoristas. Los detalles del texto están en la página oficial de la CFTC, abierta a comentarios del sector.

Quien no ofrezca apalancamiento podrá seguir bajo las licencias estatales que ya existen. Ahí está la letra pequeña: la agencia interpreta el término ‘apalancamiento’ en sentido amplio, lo que en la práctica podría arrastrar también operaciones pagadas al contado si el cliente no recibe las monedas en su propia cartera. Dicho de otro modo, el detalle de quién custodia los tokens decide si la operación queda bajo supervisión federal o no.

El precedente que cita el regulador no es teórico: 8.000 millones de dólares de clientes desaparecidos y una condena firme de 25 años.

Cómo funcionará el nuevo registro federal

El registro es voluntario y ahí arranca el debate. Algunas plataformas seguirán con sus permisos estatales, más baratos y con menos exigencias, mientras otras darán el salto al marco federal para ganar credibilidad ante clientes institucionales. Esa convivencia de dos regímenes distintos bajo el mismo mercado es, precisamente, el punto más discutido de la propuesta.

Una plataforma registrada ante la CFTC asume obligaciones de segregación de fondos, capital mínimo, reporte, y auditoría que hoy no tiene ninguna firma que opere solo con licencias estatales. Traducido a lenguaje corriente: si el exchange quiebra, el dinero del cliente debe estar separado del dinero de la empresa. Suena básico, pero es exactamente lo que no ocurría en FTX.

Las cuentas no salen igual para todos. Un gigante puede permitirse mantener dos licencias en paralelo y absorber el coste de cumplimiento; una plataforma mediana, con márgenes ajustados, lo tiene mucho más difícil. En la práctica, el diseño favorece la concentración en los cuatro o cinco actores que ya dominan el mercado.

A quién afecta: del minorista español al inversor institucional

registro exchanges cripto

La decisión se toma en Washington, pero aterriza en España de rebote. Los grandes exchanges que operan aquí tienen su matriz o su principal negocio en Estados Unidos, y cuando su filial estadounidense eleva los estándares de custodia el resto de jurisdicciones suele seguir el rastro en pocos meses. Eso sí, no hay ningún calendario cerrado ni obligación de adoptar el modelo europeo, el reglamento MiCA que ya ordena el sector en la UE desde finales de 2024.

Para el usuario medio el efecto no será inmediato ni visible en la pantalla de su aplicación. Nadie va a notar un cambio al enviar una transferencia. La diferencia se ve cuando algo falla, y en eso el regulador tiene razón en el diagnóstico aunque no necesariamente en el método.

Una regulación construida en el vacío del Congreso

El detalle que mejor retrata el momento es el envoltorio legal. El Congreso bloqueó el mes pasado la Clarity Act, la ley que debía repartir competencias entre la SEC y la CFTC y dar por fin un marco estable al sector. Sin esa norma, el regulador de derivados ha optado por estirar las atribuciones que ya tiene hasta donde le permitan los tribunales.

No es la primera vez que un supervisor estadounidense ordena un mercado nuevo sin ley que lo respalde. La SEC hizo algo parecido durante los últimos años, con demandas caso por caso, hasta que los tribunales le corrigieron parte del criterio. Aquella estrategia dejó un reguero de litigios, empresas que se mudaron de jurisdicción y proyectos que decidieron no pisar Estados Unidos. La vía de la CFTC parece menos agresiva, pero arrastra el mismo problema de fondo: las reglas sin ley se deshacen con la misma facilidad con la que se crean.

Hay dos riesgos evidentes. El primero es la fragmentación, con un marco federal voluntario conviviendo con cincuenta marcos estatales distintos. El segundo es que la lectura amplia del apalancamiento acabe en los tribunales, algo casi inevitable cuando se regula por interpretación y no por texto legal.

Creo que la parte más honesta del anuncio es su punto de partida: reconocer que la filial supervisada de FTX sobrevivió intacta mientras el resto del grupo se desintegraba. Ese dato, y no la retórica, es el que sostiene la propuesta. Queda por ver cuántas plataformas se apuntan de verdad y si el Congreso retoma la ley bloqueada. De momento hay una consulta pública abierta y un regulador dispuesto a moverse sin esperar al legislador.

Virgin Media O2 renueva el patrocinio de The O2 en Londres por 236 millones de euros

Virgin Media O2 y el grupo Anschutz Entertainment Group (AEG) han renovado el patrocinio del recinto londinense The O2 por 236 millones de euros, un acuerdo que extiende la vinculación de la teleco hasta 2038 y consolida su marca en el mercado británico.

Un acuerdo de naming récord en el Reino Unido

El pacto contempla una aportación anual de 20 millones de libras durante diez años adicionales a partir de 2027, según las cifras adelantadas por el diario The Guardian. La cifra total ronda los 200 millones de libras, equivalentes a 236 millones de euros, y supone un incremento cercano al 50% sobre el contrato vigente. La operación, sellada entre Virgin Media O2 y AEG, es la mayor extensión de derechos de denominación registrada en el Reino Unido.

Ninguna de las partes lo confirma. Fuentes oficiales de Telefónica y de la propia Virgin Media O2 han evitado validar el importe y se han limitado a subrayar la continuidad de una alianza que arrancó en 2007, cuando el recinto reabrió bajo la marca de la operadora.

‘Cada libra la gastamos de forma muy cuidadosa’, señaló Gareth Griffiths, director de patrocinios de Virgin Media O2, al presentar el marco operativo de la compañía. El directivo defendió que el entretenimiento en vivo forma parte del ADN de O2 y que la renovación refleja la confianza en el futuro del recinto.

Desde el lado del propietario, Paul Samuels, presidente de alianzas globales de AEG International, describió el acuerdo como la prueba de una relación basada en la confianza y la innovación, y añadió que garantiza la inversión continua en la instalación.

El peso del acuerdo en el balance de la teleco

La renovación llega en un momento de ajuste financiero para la empresa conjunta, participada al 50% por Telefónica y Liberty Global. La compañía analiza un plan de eficiencia de 700 millones de euros anuales con el objetivo de recortar una deuda que ronda los 26.000 millones de euros.

El patrocinio pesa poco frente a una deuda de 26.000 millones, pero su valor se mide en el mercado británico, donde la marca se juega su cuota.

En ese contexto, el compromiso de 236 millones hasta 2038 se interpreta como una apuesta de marca a largo plazo. La dirección defiende el gasto como herramienta de fidelización, no como coste comercial aislado. El mercado británico no admite pausas.

The O2 Londres

The O2, un activo de entretenimiento en máximos

El recinto abrió bajo la enseña de la operadora en 2007, tras cinco años de inactividad del antiguo Millennium Dome. En aquel contrato inicial la aportación anual se situaba en torno a seis millones de libras, muy por debajo del compromiso actual.

En casi dos décadas de alianza, el complejo ha recibido a más de 100 millones de visitantes y ha albergado 6.800 eventos. El pabellón principal, con capacidad para 23.000 personas, acogió 239 actuaciones el pasado ejercicio, frente a las menos de cien de los primeros años.

La prolongación hasta 2038 incluye un aumento del 50% en el volumen de entradas exclusivas comercializadas mediante el programa Priority Tickets. El acceso preferente se extiende por primera vez al recinto indigo at The O2, orientado a artistas emergentes.

The O2 cerró el último ejercicio con unos ingresos de 148 millones de libras, un 14% más, y un beneficio neto de 51 millones de libras, según las cuentas del complejo.

Parámetro del acuerdoDato
Importe total de la renovación236 millones de euros
Aportación anual20 millones de libras
Periodo adicional10 años, desde 2027
Vigencia final2038
Incremento sobre contrato vigenteCerca del 50%

Qué gana la marca y qué arriesga la compañía

El pacto refuerza una tendencia consolidada en Londres: las grandes marcas aseguran su presencia en recintos emblemáticos con contratos de de muy largo plazo. El Emirates Stadium del Arsenal FC mantiene su acuerdo de denominación hasta 2033, y el contrato de Banco Santander para la red municipal de bicicletas públicas se extiende hasta 2032 por 40 millones de libras.

La diferencia está en el calendario. Virgin Media O2 firma la extensión cuando buena parte de sus competidores británicos ajusta el gasto de marketing, y lo hace en pleno plan de recorte. La lectura es doble: consolida la marca en el mercado británico, pero eleva la presión para demostrar retorno en un momento de deuda elevada. La cifra habla por sí sola.

El detalle relevante es la proporción. Los 20 millones de libras anuales equivalen a menos de una décima parte del ahorro que la compañía busca con su plan de eficiencia, de modo que el impacto en caja es marginal frente al beneficio reputacional en un mercado donde compite con BT, Sky y Vodafone. Para Telefónica, el acuerdo no altera la ecuación financiera del grupo, pero sí blinda la visibilidad de una de sus marcas internacionales.

📊 Las Claves para el Inversor

  • Qué vigilar: La confirmación oficial del importe —ni Telefónica ni Virgin Media O2 han validado la cifra— y el detalle del plan de eficiencia de 700 millones.
  • Reacción del valor: El mercado descuenta la renovación como un gasto de marca controlado, sin impacto relevante en la cotización de Telefónica.
  • Precedente sectorial: El contrato del Emirates Stadium con el Arsenal hasta 2033 sirve de referencia de valor por derechos de denominación en Londres.

El Reglamento Europeo de Máquinas: obligatorio desde el 20 de enero de 2027 para toda la industria

El Reglamento Europeo de Máquinas será obligatorio el 20 de enero de 2027. Esa es la fecha que cierra el periodo transitorio y abre una etapa distinta para la seguridad industrial en España y en el resto de la Unión Europea. A partir de ese día, los equipos que no cumplan los nuevos requisitos no podrán comercializarse ni ponerse en servicio dentro del mercado comunitario.

La norma sustituye a la directiva de máquinas vigente y cambia la manera en que se diseñan, se certifican y se mantienen los equipos. La obligación no recae solo en los fabricantes. Alcanza también a importadores, distribuidores y a las empresas que utilizan la maquinaria en sus procesos productivos. La cadena de responsabilidad se alarga y se reparte entre más actores de los que había hasta ahora.

Qué exige el reglamento y a quién obliga desde enero de 2027

El texto refuerza los requisitos esenciales de seguridad y salud, y amplía su alcance a familias de productos que antes quedaban en los márgenes de la normativa. El marcado CE, la documentación técnica y los manuales de instrucciones pasan a tener un peso central en cualquier operación de compraventa, alquiler o cesión de equipos.

El reglamento no distingue por tamaño de empresa. Afecta a la industria manufacturera, la construcción, la agricultura y la alimentación, y llega también, con fuerza, al sector logístico. Cualquier actividad que dependa de máquinas —desde una línea de envasado hasta una carretilla elevadora— entra dentro de su ámbito de aplicación.

Uno de los cambios que más trabajo dará a las empresas es la actualización de la información técnica. Las declaraciones de conformidad y los expedientes de cada máquina deberán estar al día y disponibles para su consulta. En España, los fabricantes e importadores que trabajan con terceros países son los que más notarán el ajuste, porque buena parte de su catálogo depende de proveedores externos.

La cuenta atrás ya está en marcha con destino al 20 de enero de 2027. El sector logístico lleva meses preparándose y la seguridad en almacenes evoluciona hacia sistemas conectados y predictivos, capaces de anticipar fallos antes de que ocurran. La automatización deja de ser una promesa comercial y se convierte en una exigencia operativa con fecha en el calendario.

El 20 de enero de 2027 no admite prórrogas: quien no tenga adaptada su maquinaria se queda fuera del mercado comunitario.

El impacto en fábricas, almacenes y logística

Los fabricantes de maquinaria de manutención y los operadores logísticos son los primeros que están moviendo ficha. Un ejemplo es Toyota Material Handling, que ha situado la seguridad entre las principales tendencias del sector y ha acelerado su apuesta por la automatización de almacenes. El equipamiento avanza hacia máquinas más sensibles y conectadas, que a su vez deben certificarse bajo el nuevo marco.

La transición no es barata. Adaptar un parque de maquinaria amplio exige inversión en documentación, formación y, en muchos casos, sustitución de equipos antiguos que ya no pueden certificarse. Para las pymes industriales, ese esfuerzo llega en un momento de márgenes ajustados y costes energéticos todavía elevados.

En el mercado se percibe ya un repunte del trabajo de certificación, auditoría y actualización documental, y buena parte de ese esfuerzo recae sobre departamentos técnicos que no siempre cuentan con personal dedicado a normativa.

reglamento máquinas 2027

Hay otro frente que no conviene perder de vista: la formación. Un operario que trabaja con una máquina conectada necesita entender qué significan los avisos que recibe y cómo actuar ante ellos. La tecnología, por sí sola, no resuelve el problema si el personal no está preparado para interpretarla.

La seguridad industrial deja de ser un coste y pasa a ser palanca competitiva

Hay una lectura más interesante que la del mero cumplimiento. Históricamente, cada salto regulatorio en seguridad industrial ha separado a las empresas que aprovechan la norma como palanca de modernización de las que solo la sufren como un trámite. El reglamento de máquinas va por el mismo camino. Quien integre la certificación en su estrategia de producto tendrá un argumento comercial sólido frente a competidores que lleguen tarde.

El riesgo, sin embargo, está claro. Una parte importante de las empresas españolas afectadas todavía no han empezado a moverse. Son usuarios finales, no fabricantes, y arrastran parques de maquinaria comprados hace años. Para ellas el calendario es más incómodo, porque no controlan el diseño del equipo y dependen de sus proveedores para obtener la documentación exigida. Ahí es donde pueden aparecer cuellos de botella en los meses previos a la fecha límite.

La mirada conviene ponerla en el calendario y no en el titular fácil. El cuarto trimestre de 2026 será el termómetro real: ahí se verá si el tejido industrial español llega preparado o si una parte se queda rezagada esperando una prórroga que la norma no contempla. La propia cadena de suministro, dependiente de proveedores internacionales, tiene en ese tramo su prueba de fuego.

Air Europa: el juez cita a declarar a altos cargos del Gobierno y a Errejón por el rescate

El juez José María Escribano ha citado a declarar a once personas por el rescate público de 475 millones de euros a Air Europa, entre ellas la vicepresidenta tercera del Gobierno, Sara Aagesen, y el exdiputado Íñigo Errejón.

Qué investiga el Juzgado de Instrucción número 49

La causa, en manos del Juzgado de Instrucción número 49 de Madrid, busca esclarecer las presuntas irregularidades en la concesión y la tramitación de la ayuda que el Estado concedió a la aerolínea de Globalia a través del Fondo de Apoyo a la Solvencia de Empresas Estratégicas (FASEE). El magistrado ya ha reclamado a la SEPI la documentación interna del expediente: reuniones, informes y comunicaciones.

Las comparecencias quedan fijadas para la última semana de noviembre, con los días 23 y 24 como fechas centrales. El calendario aprieta: apenas unos días después se celebran las elecciones generales del 29 de noviembre. El juez ha previsto tomar declaración a once personas en total, repartidas entre el Ejecutivo actual y los responsables públicos que pilotaron la ayuda.

Quién declara y por qué

Sara Aagesen, vicepresidenta tercera, formaba parte del Consejo Gestor del FASEE, el órgano que intervino en la tramitación del expediente. El actual presidente de Correos, Pedro Saura, era entonces secretario de Estado de Transportes y participó en reuniones relacionadas con la ayuda a la aerolínea.

En el caso de Íñigo Errejón, la citación responde a una pregunta parlamentaria registrada en noviembre de 2020 junto a la entonces diputada de Más País Inés Sabanés. Ambos cuestionaban que el rescate no incorporara condiciones climáticas y ambientales, pese a las conclusiones aprobadas por el Congreso durante la pandemia.

La nómina de citados la completan ocho responsables más, entre exaltos cargos económicos y técnicos del sector público empresarial, todos ellos llamados igualmente como testigos.

Once citaciones y ninguna imputación: el juez reconstruye la cadena de decisiones antes de decidir si el rescate tiene recorrido penal.

  • Ana de la Cueva, exsecretaria de Estado de Economía.
  • Pilar Paneque, exsubsecretaria de Hacienda.
  • Francisco Javier Loriente, director de Asuntos Jurídicos de la SEPI.
  • Raúl Blanco, exsecretario general de Industria y de la PYME.
  • Miguel González, subsecretario para la Transición Ecológica.
  • Carlos San Basilio, presidente de la CNMV.
  • Manuel de la Rocha, exsecretario general de Asuntos Económicos.
  • José Ángel Partearroyo, director corporativo y de Estrategia de la SEPI.
Air Europa Globalia

Dos hilos que tensan el expediente

El expediente administrativo no es el único frente. La instrucción arrastra dos hilos que han alimentado el interés público. El primero apunta al pago de bonus millonarios por parte de la aerolínea con cargo al dinero del rescate. El segundo tiene que ver con los contactos mantenidos entonces entre la cúpula de la SEPI y la dirección de Globalia para acelerar la operación.

En ese segundo frente, según lo publicado por el medio especializado que destapó las citaciones, un exvicepresidente de la SEPI se reunió con Hidalgo para desbloquear el rescate. La naturaleza y el alcance de ese encuentro serán ahora objeto de escrutinio judicial. La instrucción sigue abierta.

El rescate bajo la lupa: qué se juega el sector

Conviene precisar la naturaleza de las comparecencias. Los once citados lo están en calidad de testigos, no de investigados. Eso mantiene la causa en fase de instrucción y aleja, por ahora, cualquier reproche penal firme. Lo que busca el magistrado es reconstruir la cadena de decisiones de un expediente que se remonta a los meses más duros de la pandemia.

El FASEE fue el instrumento con el que el Estado canalizó ayudas hacia compañías consideradas estratégicas. Air Europa se convirtió en uno de los mayores beneficiarios del fondo con esos 475 millones que hoy centran la investigación. La aerolínea arrastraba, además, el fracaso de su venta a Iberia, acordada antes de la crisis sanitaria y truncada por el desplome del tráfico aéreo, lo que dejó el dinero público como su principal vía de salvamento.

Hay un detalle de gobierno corporativo poco habitual. La presencia entre los citados de Carlos San Basilio, presidente de la CNMV, introduce un elemento de sensibilidad institucional en un caso de ayudas públicas. Y el calendario añade presión: las declaraciones caen a escasos días de una cita electoral, lo que garantiza foco político sobre el expediente.

Air Europa no cotiza en bolsa, de modo que la causa no tiene una traducción directa en el mercado. El efecto se deja sentir, más bien, en el clima regulatorio del sector aéreo y en la vigilancia sobre el uso de los fondos públicos de solvencia. Otras adjudicaciones del FASEE observa el desarrollo del caso con atención, conscientes de que el listón que fije el juzgado marcará el terreno para futuras revisiones.

📊 Las Claves para el Inversor

  • Qué vigilar: Las comparecencias del 23 y 24 de noviembre ante el Juzgado de Instrucción número 49 y la documentación que la SEPI remita al magistrado.
  • Reacción del valor: Air Europa no cotiza, así que el impacto bursátil directo es nulo; el foco estará en el clima regulatorio del sector aéreo y en las cotizadas con intereses en él.
  • Precedente sectorial: El resto de ayudas canalizadas vía FASEE durante la pandemia queda bajo la misma lupa sobre el uso de fondos públicos de solvencia.

Crisis en Rodalies Cataluña: el plante de maquinistas deja sin tren a miles y enfrenta a Renfe y Adif

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Los maquinistas de Rodalies se negaron a mover un solo tren hasta las 9:30 del miércoles, después de que un árbol impactara contra un regional en Vilanova i la Geltrú con un centenar de pasajeros a bordo.
  • ¿Quién está detrás? El Sindicato Español de Maquinistas Ferroviarios (Semaf), frente a Renfe, Adif y la Generalitat; el director de Rodalies, Òscar Playà, atribuye el parón a un conflicto laboral.
  • ¿Qué impacto tiene? Miles de viajeros sin tren y tres corredores aún cortados: la R2 entre Granollers y Sant Celoni, la R11 hacia Portbou y las R13 y R14 entre Lleida y La Plana Picamoixons.

El plante de maquinistas desató este miércoles la mayor crisis de Rodalies Cataluña y dejó sin tren a miles de viajeros en plena resaca del temporal.

Un árbol caído sobre un tren regional fue la gota que colmó el vaso. Sucedió el martes por la noche en Vilanova i la Geltrú, tras el último episodio de lluvias intensas, con un centenar de pasajeros a bordo. Todos salieron ilesos.

El incidente corrió como la pólvora entre los maquinistas, que no han olvidado el accidente de Gelida, donde falleció un compañero en prácticas una lluviosa noche de enero.

Las medidas de seguridad que Renfe, Adif y la Generalitat prometieron para desconvocar la huelga de entonces nunca se concretaron. El protocolo que debe fijar cuándo interrumpir la circulación ante una alerta meteorológica sigue pendiente de redactar.

Hartos de esperar, los maquinistas decidieron no mover ni un tren a primera hora y provocaron el colapso de Rodalies. El Sindicato Español de Maquinistas Ferroviarios (Semaf) acusa a Renfe y Adif de ‘jugar con la seguridad durante el temporal’.

La misma red que prometió protocolos de seguridad tras la muerte de Gelida se vuelve a paralizar porque esos protocolos nunca llegaron a firmarse.

No hubo movimiento de trenes hasta las 9:30, cuando la operadora entregó los documentos que acreditaban la revisión de los tramos por los que se podía circular, con la validación de las marchas blancas del día anterior en líneas inundadas como la R1 y la R2.

La recuperación fue lenta, fuera de horario y a trompicones. Los retrasos se arrastraron durante toda la jornada y el colapso se trasladó a las paradas de autobús interurbano y a unas carreteras con más tráfico del habitual.

Los autobuses alternativos que Renfe tenía contratados para algunos tramos cortados fueron insuficientes. Muchos viajeros tiraron de autobuses interurbanos, vehículos privados, o directamente desistieron de ir al trabajo, a la universidad o al médico. La falta de información agravó el desconcierto: por megafonía y en redes sociales, Rodalies se limitaba a repetir que el servicio no funcionaba ‘por causas ajenas’.

Renfe, Adif y la Generalitat cruzan acusaciones de seguridad

El director de Rodalies, Òscar Playà, trató de derivar el pulso hacia un ‘conflicto laboral’, un extremo que el sindicato rechaza. Semaf sostiene que atribuir el parón a un conflicto laboral es ‘una interpretación torticera e interesada’ para tapar ‘la negligencia continuada’ de Renfe en Cataluña.

El presidente de la Generalitat, Salvador Illa, cargó en el Parlament contra el sindicato: ‘La seguridad de las vías no es una cuestión subjetiva, es objetiva y no está en manos de ningún sindicato’. Su propio Govern firmó en enero un acuerdo con Semaf que exigía el visto bueno de la representación legal de los trabajadores, mediante informe previo, para reabrir cualquier tramo cortado.

El choque de versiones tiene base. El martes, numerosos maquinistas se negaron a pasar por el túnel de plaza Catalunya al no tener ese informe, tras 48 horas cerrado por inundaciones. Rodalies lo calificó como ‘disfunciones por gestión operativa’.

La dirección, en lugar de buscar un acuerdo, instó por correo a los trabajadores a reabrir la R1 hasta Blanes y la R11 hasta Portbou, lo que enfadó aún más a los maquinistas. Estos ya habían pedido el sábado la paralización ante la alerta roja del Meteocat y la Aemet, una petición que la Generalitat descartó alegando que no se había restringido la movilidad.

A ello se suma el malestar por la negativa de Renfe a dar protección legal a los becarios, como el que murió en Gelida, durante cinco meses de aprendizaje. El asunto lleva semanas enquistado y ha bloqueado la reordenación de horarios que la operadora pretendía aplicar en Rodalies.

Hoja de Ruta: Claves del Viaje

Para el viajero catalán, la factura se mide en horas perdidas y desplazamientos abortados. Consultas médicas, clases y turnos de trabajo quedaron en el aire porque el abono de Cercanías no cubre el coste de improvisar un autobús interurbano o un coche compartido a las siete de la mañana.

La zona cero es la red de Rodalies al completo. Siguen sin restablecerse la R2 entre Granollers y Sant Celoni, la R11 hacia Portbou y las R13 y R14 entre Lleida y La Plana Picamoixons. El dato que resume la jornada: los trenes estuvieron parados hasta las 9:30, cuando a esa hora ya debería haberse completado la primera punta del día.

Nos fijamos en Gelida. El accidente de enero dejó un maquinista en prácticas fallecido y una promesa de protocolos que sigue sin redactarse. Cuando la seguridad percibida choca con la gestión operativa, el que pierde siempre es el usuario: Renfe atribuye el caos a ‘causas ajenas’ y el sindicato, a la ‘negligencia continuada’. Ambos relatos son incompatibles y ninguno tranquiliza a quien madruga para coger el tren.

Lo que observamos es un patrón conocido: cada temporal deja la red catalana un poco más expuesta y reabre el pulso entre Semaf, Renfe, Adif y la Generalitat sin que nadie firme el protocolo pendiente. El próximo hito es la comisión de seguimiento del acuerdo de enero, cuya convocatoria depende ahora de que los tramos aún cortados recuperen la normalidad.

El bono español a 10 años toca máximos de 2013 y hunde a la banca europea en bolsa

El bono español a 10 años toca máximos que no se veían desde 2013 y arrastra a la banca europea. El IBEX 35 cortó su racha alcista de tres sesiones consecutivas con una caída del 1,68% que lo devolvió a los 19.118 puntos. Fueron unos 300 puntos perdidos en una sola jornada, y el sector financiero fue el principal responsable del batacazo.

No fue un movimiento aislado de Madrid. Las entidades del resto de Europa se movieron en la misma dirección y por el mismo motivo: el rendimiento de la deuda soberana ha escalado hasta niveles que el mercado no veía desde hace más de una década. Cuando el interés que se exige por prestar a los Estados sube, los bonos compiten directamente con la renta variable y las carteras rotan. Es una mecánica vieja, pero no por conocida menos contundente.

El rendimiento de los bonos hunde a la banca y tumba al IBEX

La referencia del bono español a 10 años se ha convertido en el termómetro que mejor mide el nerviosismo. Alcanzar máximos desde 2013 significa volver a un terreno que España no pisaba desde el epílogo de la crisis del euro, cuando la prima de riesgo era todavía una herida abierta. El escenario de hoy no es aquel, pero la dirección del movimiento se parece lo suficiente como para que los gestores hayan activado las alertas.

Conviene detenerse en el efecto doble que tiene la subida de los tipos de interés sobre los bancos. Por un lado, un rendimiento más alto mejora el margen de intereses: los préstamos se reprican al alza y las entidades ganan más cuando colocan crédito. Por otro, castiga el valor de las carteras de bonos que guardan en balance y encarece su propia financiación. El mercado, hoy, ha decidido quedarse con la parte negativa del cálculo.

El desplome del sector financiero arrastró al selectivo sin apenas oposición. Santander, BBVA, CaixaBank y Sabadell forman una parte sustancial del IBEX, así que cuando sus acciones caen, el índice cae con ellas. Los 19.118 puntos suponen volver a una zona que el mercado había abandonado hacía tres sesiones y borrar de un plumazo la racha alcista que parecía consolidarse.

La banca no teme a los tipos altos, teme a la velocidad del movimiento, porque no hay trimestre que dé tiempo a rehacer las carteras.

Tampoco ayuda el contexto internacional. La expectativa de que los tipos se mantengan altos durante más tiempo de lo previsto ha calado entre los inversores, y eso tensiona la deuda de los países que más financian en los mercados, como sucede con las referencias que difunde el Banco de España. España no es la única, pero sí una de las grandes economías de la eurozona más sensible al coste de su deuda.

Qué significa un bono español caro para hipotecas y empresas

La subida del bono español a 10 años no se queda en los parqués. Es la referencia que usan los bancos para fijar una parte importante de sus créditos, así que sus altibajos terminan llegando a las hipotecas, a los préstamos a empresas y al coste de financiación de las administraciones. Cuando este rendimiento sube, el dinero se encarece para todos los que lo piden prestado.

Para el ahorrador conservador, en cambio, la lectura es distinta. Un bono que paga más vuelve a ser una alternativa real frente al depósito, y las entidades pueden verse obligadas a mejorar la remuneración de sus productos para retener el pasivo. Es la cara amable de una subida que, en el lado de los balances bancarios, se mira con recelo.

banca europea bolsa

Los analistas coinciden en que el movimiento responde más a una revisión global del precio del riesgo que a un deterioro concreto de la economía española. Eso, en teoría, debería limitar el daño. En la práctica, el mercado rara vez espera a que las cosas se confirmen antes de mover posiciones.

El doble filo de los tipos altos para los balances bancarios

Llevo tiempo sosteniendo que el verdadero riesgo para la banca europea no estaba en la morosidad ni en la vivienda, sino en la valoración de las carteras de deuda que acumularon durante años de tipos bajos. Cuando los rendimientos suben con esta intensidad, esos bonos pierden valor y obligan a reconocer pérdidas latentes que nadie quiere ver en un trimestre de resultados. La subida del bono español a 10 años es, en el fondo, la versión más visible de un problema que recorre toda la eurozona. No es una tesis nueva, pero cada episodio de tensión la vuelve más incómoda para quienes gobiernan los balances.

Hay una contradicción que conviene no pasar por alto. El mismo banco que sufre en bolsa por la subida de tipos es el que, dos trimestres después, presenta un margen de intereses holgado. El mercado castiga hoy lo que presumiblemente premiará mañana. Esa tensión explica por qué las caídas bursátiles del sector financiero en días como este suelen ser más ruidosas que duraderas, aunque no siempre.

La pregunta que queda abierta es si el bono español a 10 años se estabiliza en estos máximos o sigue subiendo. Buena parte de la respuesta no está en Madrid ni en Bruselas, sino en las decisiones del BCE y en las cifras de inflación que se publicarán en las próximas semanas. Si la presión se mantiene, la próxima temporada de resultados bancarios será el mejor test para saber si la banca convierte un entorno de tipos altos en beneficio, como sostiene su discurso, o si el mercado tiene motivos para desconfiar.

Samsung multiplica por nueve su beneficio hasta los 80.000 millones de dólares por el boom de los chips de IA

He revisado el beneficio de Samsung en chips de IA y la cifra invita a la cautela. El gigante surcoreano ha cerrado el tercer trimestre de 2026 con un resultado operativo casi nueve veces superior al del mismo periodo del año anterior, hasta los 80.000 millones de dólares, según la nota preliminar que la compañía ha remitido al mercado. El dato supera las estimaciones de las casas de análisis de Seúl y confirma que la fiebre por la memoria de alto ancho de banda sigue lejos de agotarse.

El motor vuelve a ser la memoria avanzada. Los chips de alto ancho de banda, conocidos como HBM, son el componente que sostiene la expansión de los centros de datos que alimentan la inteligencia artificial generativa. Sin ellos, los aceleradores que fabrica Nvidia no rinden. Y en ese cuello de botella es donde Samsung Electronics ha recuperado terreno tras varios trimestres a la sombra de su rival SK Hynix.

La letra pequeña del trimestre

  • Beneficio operativo: 80.000 millones de dólares, casi nueve veces la cifra del tercer trimestre de 2025.
  • Motor de la mejora: la demanda de memoria avanzada para cómputo de IA, con la HBM como producto estrella.
  • Primas a la plantilla: la empresa ha pactado con el sindicato reservar el 10,5% del beneficio operativo de la unidad de memoria para bonus de los trabajadores.

El tercer punto no es accesorio. Que la dirección haya cedido casi una décima parte del resultado de la división revela dos cosas: que la cifra es lo bastante abultada como para repartirla sin tensión y que la negociación colectiva ha vuelto a la mesa de los grandes fabricantes de chips de Corea del Sur.

La compañía reservará el 10,5% del beneficio operativo de la división de memoria para primas ligadas a resultados, en virtud del acuerdo alcanzado con el sindicato de trabajadores.» — Comunicación de Samsung Electronics, octubre de 2026

Lo que ocurre en Seúl no se queda en Seúl. La memoria es hoy uno de los pocos eslabones donde la oferta no logra seguir a la demanda, y eso se traduce en precios que después aparecen en la factura de cualquier servidor o portátil que se venda en Europa.

El ciclo de la memoria cambia de fase

Lo que veo aquí es un mercado que ha dejado de comportarse como un negocio cíclico convencional y empieza a parecerse a un oligopolio con demanda garantizada. El beneficio de Samsung se explica menos por una mejora de eficiencia que por el precio que alcanza la HBM ante una cartera de pedidos que no para de crecer. Tres fabricantes concentran casi toda la producción mundial y esa concentración les otorga un poder de fijación de precios inédito hace una década.

Existe una contradicción que los datos todavía no resuelven. Si la inversión de los hiperescaladores en centros de datos se enfría —algo que nadie descarta—, la memoria es el primer eslabón que corrige. Todos amplían capacidad a la vez y el sector tiene un historial largo de sobreinvertir en la cima del ciclo. El propio acuerdo de primas apunta en un sentido claro: la empresa espera que el boom dure lo suficiente como para que la plantilla no se desmotive en la siguiente travesía del desierto.

El hito que conviene seguir es la publicación de las cuentas completas, prevista para finales de octubre de 2026, con la guía del cuarto trimestre y la próxima decisión de tipos del Banco de Corea. Ahí se verá si el margen se sostiene y si la compañía confirma el calendario de su próxima generación de HBM. El pulso con SK Hynix se decide ahí.

Samsung Electronics resultados

🌐 El efecto dominó en Occidente

La resaca de Seúl llega a Europa por la vía de los equipos de fabricación. Un Samsung con beneficios récord es un Samsung que seguirá comprando maquinaria de litografía a ASML y a sus proveedores neerlandeses, lo que sostiene la cartera de pedidos del sector en Ámsterdam. El impacto, en cambio, es más indirecto en el IBEX, donde no hay fabricantes de memoria puros.

  • Apertura europea: el dato anticipa una sesión positiva para los valores de semiconductores del AEX y del DAX, con ASML y ASM International como principales beneficiarios.
  • Inflación e importaciones: la escasez de HBM encarece los servidores y los equipos electrónicos que la eurozona importa de Asia; el efecto sobre el IPC español es pequeño, pero empuja en la dirección contraria a la que busca el BCE.
  • Empresas expuestas: los fabricantes europeos de automoción y electrónica industrial que compran memoria al contado verán tensionados sus costes si el precio de los componentes sigue subiendo.
  • BCE y Euríbor: el vínculo es tenue. Un ciclo tecnológico asiático fuerte sostiene el crecimiento global y retrasa la desinflación de los bienes, lo que puede moderar el ritmo de recortes del BCE.

Conviene recordar que la lectura positiva para la tecnología europea depende de un supuesto frágil: que el gasto de los hiperescaladores aguante. Si la próxima ronda de resultados de los gigantes estadounidenses decepciona, el mismo dato que hoy se celebra se leerá como el techo del ciclo.

Alemania bloquea COSCO y extiende el escrutinio de la UE a la logística china

La atención estaba puesta en Hamburgo, pero el siguiente frente puede estar en Dublín. Mientras Berlín frenaba una operación de COSCO por motivos de seguridad, el foco se ha desplazado hacia otras firmas logísticas chinas que están tejiendo su red por Europa. La startup Speedaf, con Irlanda y Suiza en su hoja de ruta, es la más expuesta.

He repasado la secuencia y no parece casual. Bruselas aprieta el cerco sobre las inversiones chinas en sectores estratégicos justo cuando su responsable de Comercio negocia en Pekín los aranceles a los coches eléctricos y un déficit comercial que no deja de crecer. La logística, que hasta hace poco parecía terreno neutral, ha entrado de lleno en la lista de infraestructuras críticas.

El cerco europeo se cierra sobre la logística china

El bloqueo alemán a COSCO, adelantado por Nikkei Asia, se apoya en la ley de control de inversiones extranjeras, que permite vetar operaciones cuando comprometen el orden público o la seguridad nacional. No es un caso aislado. La Unión Europea viene estrechando el escrutinio sobre el capital chino en sectores considerados estratégicos, y la logística es ahora uno de ellos.

Los frentes abiertos se multiplican:

  • Hamburgo: el puerto que ha sido la puerta histórica del comercio chino en el norte de Europa, y donde ya se libró una batalla por la entrada de capital chino en las terminales de contenedores.
  • Irlanda: el desembarco de Speedaf, una startup logística, podría quedar bajo la lupa tras el precedente alemán.
  • Suiza: la compañía china construye allí una red de reparto con la que aspira a expandir sus operaciones por el continente.

La lógica que subyace es sencilla. Quien controla puertos, almacenes y redes de reparto controla los tiempos y los costes de la mercancía que entra en Europa. En un contexto de tensiones comerciales, esa capacidad se percibe como un riesgo de seguridad, no como una simple inversión empresarial.

El Ejecutivo alemán justificó el veto por motivos de orden público y seguridad nacional, el criterio estándar de su ley de control de inversiones extranjeras. — Gobierno federal de Alemania (paráfrasis de su posición)

Por qué Berlín frena ahora y qué busca realmente Bruselas

Lo que veo aquí es un giro que va más allá de un expediente concreto. Durante años, el capital chino entró en la logística europea casi sin fricción: participaciones en terminales, acuerdos de transporte, plataformas de reparto. La pandemia primero y la guerra comercial después cambiaron el prisma. La doctrina del de-risking —reducir riesgos sin llegar a un desacoplamiento total— se ha convertido en política industrial de facto.

El problema es que esa doctrina choca con una contradicción que los datos no resuelven. Europa quiere atraer inversión china en fábricas de baterías y coches eléctricos, pero la frena cuando toca mover mercancías. Pekín lee ese doble rasero con desconfianza y guarda en la recámara contramedidas sobre productos europeos, desde el brandy al porcino. Cada veto alimenta la tentación de represalia.

Cabe recordar que COSCO no es un operador privado cualquiera: responde a la lógica de un campeón estatal con una red global de terminales. Eso lo convierte en objetivo prioritario de cualquier escrutinio que mezcle seguridad económica y competencia. Y explica por qué el caso alemán se interpreta en Bruselas como un precedente exportable al resto de capitales.

🌐 El efecto dominó en Occidente

El impacto directo sobre la apertura de las bolsas europeas es limitado, pero la lectura estratégica es clara: cada veto añade una prima de riesgo geopolítico a todo lo que huela a logística procedente de China. Para el lector español, el efecto llega por tres vías.

  • Puertos y costes: España mueve buena parte de su comercio con Asia a través de Valencia, Algeciras y Barcelona. Si el escrutinio frena la inversión china en terminales, los proyectos de ampliación pueden ralentizarse y encarecer la cadena de importación.
  • Empresas expuestas: distribuidoras, fabricantes de automoción y firmas del IBEX con operaciones en China verán cómo el pulso comercial añade volatilidad a sus resultados y a sus planes de inversión.
  • Precios y BCE: un encarecimiento logístico empuja los costes de importación al alza, lo que complica la vuelta del IPC al objetivo del 2%. El impacto sobre el Euríbor es indirecto, pero refuerza el argumento de un BCE prudente.

La próxima cita que conviene seguir es la evolución del diálogo comercial entre Bruselas y Pekín sobre los aranceles a los coches eléctricos. Si la negociación se encona, la logística será el siguiente campo de batalla.

Ejercicio después de los 50: el favorito de un entrenador para ganar fuerza y movilidad

El ejercicio después de los 50 que un entrenador veterano elige por encima de la sentadilla clásica es la sentadilla dividida con mancuernas. Gana fuerza, movilidad de cadera y equilibrio sin castigar la espalda baja.

Por qué la sentadilla dividida gana a la sentadilla clásica pasados los 50

Bryan Krahn tiene 53 años y lleva media vida entrenándose y entrenando a otros. Como creador del programa ‘Max Muscle After 50’ de Men’s Health, ha aprendido que a partir de cierta edad las prioridades cambian: en lugar de perseguir kilos puros, elige movimientos que mantengan su cuerpo funcionando bien mientras sigue ganando músculo y fuerza. Su favorito es la sentadilla dividida con mancuernas.

Durante años fue un gran sentadillero y levantaba peso muerto con cargas altas. El problema llegó después: terminaba esas series bilaterales y se sentaba, sin hacer suficiente movilidad. Esa mezcla de esfuerzo pesado y postura rígida acababa dejando sus caderas agarrotadas y su zona lumbar resentida. Al reorganizar su plan, la sentadilla dividida pasó a ser uno de sus movimientos clave.

Según cuenta a Men’s Health, la sentadilla dividida ‘mantiene mis caderas más ágiles y ha ayudado a que mi espalda baja se sienta mucho mejor’. Combinada con una hora de caminata diaria, su zona lumbar deja de quejarse. Trabaja glúteos, isquiotibiales y cuádriceps y entrena equilibrio y estabilidad con menos carga total.

El matiz honesto: Krahn avisa de que la sentadilla dividida por sí sola no arregla una espalda cargada y que su experiencia es la suya. Pero si tu cuerpo se resiente con el trabajo bilateral, merece la pena darle un lugar en tu plan, eso sí, con cabeza y progresión.

Pasados los 50, lo que más mueve la aguja no es sumar discos, sino ganar estabilidad y constancia: el peso es solo una variable más.

Cómo se ejecuta la sentadilla dividida sin cargar la espalda baja

Es un ejercicio sencillo de aprender, pero la técnica marca la diferencia entre sumar fuerza y pasar la sesión peleándote con tu propio equilibrio. Si notas que la posición te cuesta, empieza sin carga y sube a las mancuernas después.

entrenamiento para mayores

Antes de añadir peso, memoriza estos puntos: mirada al frente, tronco ligeramente inclinado y core activado durante todo el recorrido. La clave está en bajar controlado y subir empujando con el glúteo de la pierna de atrás, no dando un tirón con la espalda.

  • Coloca un par de mancuernas en el suelo, una a cada lado. Baja apoyando una rodilla hasta formar ángulos de 90 grados con las dos piernas y ladea el tronco un poco hacia delante.
  • El pie de atrás apoya la planta delantera y los dedos. Los pies deben quedar en ‘vías de tren’, es decir, paralelos entre sí.
  • Aprieta escápulas, abdominales y glúteos, y agarra fuerte las mancuernas. Para subir, activa el glúteo de la pierna retrasada.
  • Baja de nuevo sin golpear la rodilla contra el suelo: flota justo por encima y vuelve a subir con control.
  • Cuando domines el patrón, añade carga de forma progresiva; no persigas el peso antes que la estabilidad.

📊 La pauta en cifras

  • Volumen de partida: 3 series de 6 a 8 repeticiones por pierna, el punto de inicio que propone el programa de referencia.
  • Cuándo: como complemento a las sentadillas bilaterales en el día de pierna, o como movimiento unilateral principal en una sesión de cuerpo completo.
  • Calidad a buscar: recorrido completo, rodilla que no golpea el suelo y equilibrio firme antes de sumar mancuernas.
  • A tener en cuenta: la sentadilla dividida suma, pero no sustituye una programación progresiva ni el trabajo de movilidad diario.

Lo que dice la ciencia del ejercicio sobre el trabajo unilateral

La sentadilla dividida es un clásico del trabajo unilateral, un tipo de ejercicio que la ciencia del ejercicio estudia desde hace décadas y que aparece tanto en programas de rendimiento como en planes de movimiento para adultos. La lógica es sencilla: al trabajar una pierna a la vez, reduces la carga total sobre la columna, limas desequilibrios entre lados y entrenas el equilibrio, algo útil a partir de los 50. En la literatura se conoce como ‘split squat’ y está emparentada con la zancada estática y con la sentadilla clásica.

Diversos trabajos apuntan a que el entrenamiento unilateral produce ganancias de fuerza comparables al bilateral con menos carga absoluta y que, igualando el volumen, la hipertrofia es similar. Traducido a la práctica: no necesitas mover cientos de kilos para seguir construyendo músculo. Lo que de verdad importa es la progresión, la técnica y la constancia semana a semana.

Aquí toca la honestidad. Ningún ejercicio es una varita mágica, y la experiencia de Krahn es la suya: un caso bien documentado, no una promesa universal. Si tu cadera o tu zona lumbar se cargan con el trabajo bilateral, la sentadilla dividida es una alternativa sensata. Si tu objetivo es la fuerza máxima, seguirá teniendo sentido combinarla con patrones bilaterales. La mayoría de los estudios apunta en esa dirección: el trabajo unilateral complementa, no siempre sustituye.

Conviene recordar que esta información es divulgativa y de optimización del estilo de vida. Ante cualquier circunstancia personal, lo sensato es ajustar la rutina con un profesional del ejercicio.

⚡ Rutina de Optimización Diaria

  • Hoy mismo, sin peso: haz 2 series de 8 repeticiones por pierna solo con tu peso corporal para memorizar el patrón y el equilibrio.
  • Añade caminata diaria: suma 40-60 minutos de caminata; junto al trabajo unilateral, es lo que mantiene la cadera ágil y la espalda baja suelta.
  • Reordena tu día de pierna: coloca la sentadilla dividida después de la sentadilla bilateral, a 3 series de 6 a 8 repeticiones por pierna, y progresa en carga cada dos semanas.

Nutrición deportiva sostenible: cómo optimizar la recuperación y la resiliencia del atleta

La nutrición deportiva sostenible mejora la recuperación y la resiliencia mental del atleta, pero la clave no está en la etiqueta verde: está en comer suficiente energía, suficiente proteína y con planificación. Un estudio con 202 deportistas apoya la idea.

Qué encontró el estudio con 202 deportistas de competición

El trabajo se publicó en la revista Frontiers in Nutrition y reclutó a deportistas de equipos universitarios, clubes, centros de entrenamiento y entornos de nivel nacional. Todos completaron cuestionarios sobre sus hábitos alimentarios y una parte seleccionada al azar pasó además por entrevistas en profundidad.

El diseño fue transversal y mixto, con ocho semanas de trabajo de campo. No buscaban una dieta milagro, sino comprobar si ciertos patrones —comer con base vegetal, reducir ultraprocesados, planificar los menús, elegir proteínas variadas, tirar menos comida— se asociaban con la forma en que esos deportistas se recuperaban.

Los datos apuntan en una dirección concreta. Quienes seguían patrones más sostenibles tendían a mostrar mejor recuperación, más resiliencia psicológica y una percepción más alta de su propio rendimiento. En las entrevistas, esa alimentación ordenada aparecía ligada a la sensación de estar preparado, concentrado y con confianza antes de competir. Los propios autores lo resumen así: la nutrición sostenible debe presentarse como una práctica compatible con el rendimiento y con energía y proteína suficientes, no solo como una conducta ambiental.

Y aquí está el matiz que cambia todo. Los autores insisten en que son asociaciones, no causalidad: los deportistas más metódicos en la cocina suelen serlo también en el entrenamiento y en el descanso. La disciplina se contagia.

La alimentación sostenible no compite con el rendimiento: bien planificada, lo sostiene igual que el entrenamiento.

Los pilares de una dieta deportiva sostenible

recuperación muscular

La definición que manejaron los investigadores es más práctica de lo que suena. No se trata de renunciar a nada, sino de ordenar la compra y la nevera con criterio:

  • Base vegetal: verduras, legumbres, fruta y cereales integrales como centro del plato, sin desplazar la proteína.
  • Mínimamente procesados: recortar ultraprocesados, que dan energía rápida y poca densidad nutricional.
  • Planificación de menús: el gesto que más pesa en la constancia diaria.
  • Fuentes de proteína diversas: legumbre, huevo, pescado, lácteos, carne magra y soja.
  • Producto local y de temporada, con menos desperdicio alimentario.
  • Hidratación constante, también fuera del entrenamiento.

El freno real no es ideológico, es logístico. Los autores identificaron el tiempo, el coste, los desplazamientos y el acceso a comida adecuada como los principales. Y un miedo muy concreto entre los deportistas: que una dieta con más vegetales rebaje la cantidad o la calidad de la proteína.

Ese miedo se responde con aritmética, no con fe. Repartir fuentes diversas a lo largo del día cubre el perfil de aminoácidos sin depender de un único alimento, y deja el debate donde toca: en la dosis.

Vamos a los datos.

Cómo combinar proteínas sin perder calidad

Lo primero es la cuenta global. Las revisiones de nutrición deportiva sitúan las necesidades de un deportista en 1,6 a 2,2 gramos de proteína por kilo de peso al día, con un reparto en 3 o 4 tomas de 25 a 30 gramos que funciona mejor para la síntesis muscular que concentrarlo todo en la cena. La Autoridad Europea de Seguridad Alimentaria publica los valores de referencia que sirven de base para la población general, y las guías deportivas suben el listón cuando hay entrenamiento de fuerza o de resistencia.

📊 La pauta en cifras

  • Dosis diaria: entre 1,6 y 2,2 gramos de proteína por kilo de peso, ajustando al volumen de entrenamiento.
  • Reparto óptimo: 3 o 4 tomas de 25 a 30 gramos estimulan mejor la síntesis muscular a lo largo del día.
  • Calidad a buscar: mezcla animal y vegetal —legumbre con cereal, soja, lácteos, huevo, pescado— para completar el perfil de aminoácidos.
  • Hidratación: de forma constante, no solo alrededor de la sesión.
  • A tener en cuenta: el estudio es observacional; la sostenibilidad suma, pero no sustituye la energía suficiente.

La segunda parte es la etiqueta. Un producto puede venderse como vegetal y llevar jarabe de glucosa o azúcar oculto en los primeros puestos del listado de ingredientes, que se ordena de mayor a menor cantidad. Si el azúcar aparece antes que la proteína, el envase promete más de lo que entrega.
Para que se entienda: una bebida de avena ronda el gramo de proteína por cada 100 mililitros, mientras que una de soja se acerca a los 3 gramos y con mejor perfil de aminoácidos. Ese detalle cambia el desayuno de cualquier deportista. Combinar fuentes de proteína a lo largo del día es la vía más barata de cubrir el expediente.
Lo que la evidencia permite afirmar y lo que no

La nutrición deportiva convencional ha estudiado sobre todo la ingesta de nutrientes, la suplementación, la hidratación y la composición corporal. Este trabajo cambia el enfoque: trata la sostenibilidad como comportamiento y como rasgo psicológico, y ahí está su valor. El problema es el diseño. Es un estudio transversal, con cuestionarios autorreportados y sin registros dietéticos objetivos ni medidas directas de rendimiento, de modo que la propia investigación pide estudios longitudinales para confirmar el patrón.

Con esa cautela, la lectura útil es otra. Lo que separa a los deportistas que mejor se recuperan no es la etiqueta verde del envase, sino el comportamiento que va detrás: planificar, hidratarse, limitar ultraprocesados y elegir con intención. Eso se entrena y encaja en cualquier agenda. Para un deportista aficionado que entrena de tres a cinco días por semana, el retorno realista es una energía más estable y una recuperación más ordenada, no una mejora milagrosa. Si el tiempo o el presupuesto aprietan, la legumbre, el huevo, los congelados y el batch cooking del domingo cubren el expediente sin disparar la factura.

Esta información es divulgativa y de optimización del estilo de vida; no sustituye el consejo de un profesional sanitario ante cualquier circunstancia personal.

⚡ Rutina de Optimización Diaria

  • Planifica el domingo: deja decididas las comidas principales de la semana; es el gesto que el estudio asocia con más constancia y mejor recuperación.
  • Reparte la proteína: busca 25 a 30 gramos en cada comida principal, combinando legumbre con cereal, huevo, pescado o lácteos.
  • Revisa el desayuno: si tu bebida vegetal no llega a 3 gramos de proteína por 100 mililitros, cámbiala por una de soja.

Nutriente infracubierto: por qué 9 de cada 10 no lo cubren y qué alimento lo corrige

El omega-3 es el nutriente infracubierto por excelencia: menos de una de cada diez personas alcanza la ingesta recomendada. Y una sola ración de salmón, según la dietista Susie Burrell, cubre la de todo un día.

Cuánto omega-3 necesita tu cuerpo para rendir bien

El omega-3 no es una grasa cualquiera. Los dos formatos que de verdad mueven la aguja son el EPA y el DHA, ácidos grasos de cadena larga que aparecen de forma natural en el pescado azul y que el cuerpo incorpora a la membrana de sus células. Ahí cumplen una función de mantenimiento: favorecen la recuperación después del entrenamiento y protegen la estructura celular del desgaste oxidativo del día a día.

El problema es la distancia entre lo que se recomienda y lo que se come. Los datos que maneja la dietista Susie Burrell apuntan a que menos de una de cada diez personas llega a la ingesta recomendada de omega-3, aunque las guías insisten en al menos dos comidas de pescado a la semana, como recuerda la entrada de Wikipedia sobre estos ácidos grasos. Un nutriente infracubierto en toda regla.

¿Cuánto es suficiente? La autoridad europea de seguridad alimentaria sitúa en 250 miligramos diarios de EPA y DHA la ingesta adecuada para un adulto, una cifra que se cubre con una ración modesta de pescado azul. Cuando el objetivo es el rendimiento y la recuperación, las revisiones de nutrición deportiva manejan rangos de 1 a 2 gramos al día, muy por encima de lo que da una dieta estándar. La dosis importa.

Cuando la ingesta se queda corta, el cuerpo lo deja ver en sitios poco glamurosos: piel y ojos con menos hidratación, energía que se desploma a media tarde, recuperación más lenta entre sesiones y un cansancio que no se explica por las horas de sueño. Pistas difusas, de ahí que casi nadie las relacione con lo que falta en el plato.

Menos de una de cada diez personas cubre el omega-3 que necesita, y casi nadie sospecha que la respuesta está en la cesta de la compra.

Aquí entra el salmón. Una sola ración concentra la ingesta diaria recomendada de omega-3 de un adulto, según señala Burrell, que lo coloca en la parte alta de la lista de alimentos con más nutrientes por bocado. Fresco, congelado o en lata. Pocos alimentos concentran tanto en tan poco volumen.

Cómo corregirlo en la cesta: el salmón y sus dos raciones semanales

La pauta es sencilla y no exige reinventar la dieta: dos comidas de pescado azul a la semana. Salmón, pero también sardina, caballa, arenque y boquerón. Todos aportan EPA y DHA en cantidades que el pescado blanco —merluza, gallo o bacalao fresco— no alcanza ni de lejos.

Fresco, congelado o en conserva: el omega-3 aguanta bien las tres versiones. Eso sí, hay un matiz que casi nadie aprovecha. La piel concentra una parte notable de los omega-3, así que conviene cocinarla y comerla crujiente en lugar de retirarla.

alimentos con más nutrientes

📊 La pauta en cifras

  • Dosis de referencia: 250 miligramos diarios de EPA y DHA para un adulto; entre 1 y 2 gramos al día cuando el objetivo es rendimiento y recuperación.
  • Frecuencia en el plato: Dos comidas de pescado azul a la semana; una ración de salmón cubre la ingesta diaria completa.
  • Formato y calidad: Fresco, congelado o en lata valen igual; conserva la piel y revisa el aceite de cobertura y el azúcar añadido.
  • Si eliges suplemento: Mira los miligramos de EPA y DHA por cápsula, no el total de aceite de pescado, y comprueba que el envase sea opaco.

Y aquí aparece la letra pequeña. En la lata, mira el líquido de cobertura: ‘en aceite de girasol’ o ‘en su jugo’ no es lo mismo que ‘en aceite de oliva’, y muchas versiones ahumadas suman azúcar y sal que el pescado no necesitaba. En el suplemento, el dato que importa no es el total de aceite de pescado, sino los miligramos de EPA y DHA reales por cápsula. Por debajo de eso, pagas envase. Menos marketing, más etiqueta.

Por qué el pescado gana al suplemento (y cuándo el suplemento tiene sentido)

El alimento entero juega con ventaja. Además de EPA y DHA, el salmón llega con proteína completa, vitamina D, selenio, y yodo, una matriz que ningún aceite de pescado replica. La propia Burrell lo resume así: los alimentos sin procesar ofrecen siempre el efecto conjunto de varios nutrientes a la vez.

Dicho esto, el suplemento tiene su hueco. Si el pescado no entra en tu dieta por gusto, textura o logística, un aceite de pescado de calidad es mejor que nada: busca concentración alta de EPA y DHA, envase opaco y fecha de caducidad holgada, porque estos ácidos se oxidan con la luz y el calor. No esperes que una cápsula de dosis baja arregle lo que falta en el plato.

La evidencia es más sólida en el alimento que en la cápsula. Ahí está el precedente de 2026, el año en que la sardina se ha colado en las conversaciones de nutrición por su relación entre precio, omega-3 y proteína. La mayoría de los estudios apunta en la misma dirección: cubrir la ingesta con pescado azul real dos veces por semana resulta más eficiente, y más barato, que intentar compensar después con suplementos de dosis baja. Lo que no conviene esperar es magia: el omega-3 no sustituye al sueño, al entrenamiento de fuerza ni a la proteína repartida a lo largo del día. Suma, no reemplaza. Y si tienes cualquier circunstancia personal, consulta con un profesional: este contenido es divulgación de optimización del estilo de vida, no consejo médico.

⚡ Rutina de Optimización Diaria

  • Fija dos cenas de pescado azul: Martes y viernes, por ejemplo, con una ración de unos 150 gramos de salmón, sardina o caballa.
  • Aprovecha la piel: Cocínala a la plancha o al horno y cómela crujiente; ahí va una parte notable de los omega-3.
  • Revisa la etiqueta antes de pagar: Compara los miligramos de EPA y DHA por cápsula o el aceite de cobertura de la lata y elige el que no sume azúcar.

El precio de Solana cae un 3,76% a 115,65 dólares: SOL no logra superar los 125

El precio de Solana cae un 3,76% y deja a SOL en 115,65 dólares. El activo no ha logrado acercarse a los 125 dólares que el mercado venía señalando como referencia, y lo ha hecho con un volumen diario de 2.610 millones de dólares, un 25,92% por debajo de su media de 30 días. Se ha vendido, pero sin la intensidad que suele acompañar a un suelo de mercado.

La sesión fue estrecha y, en su tramo final, descarnada. SOL osciló entre 115,31 y 118,92 dólares, abrió en 120,09 y venía de cerrar en 118,17. A media jornada cotizaba por debajo de su VWAP, la referencia del precio promedio ponderado por volumen, fijada en 116,85 dólares.

115,65 dólares con la mitad de gasolina: qué ha pasado hoy con Solana

El volumen es la pista más reveladora. Los 2.610 millones de dólares negociados quedan un 25,92% por debajo del promedio mensual de 3.520 millones. No hay capitulación por volumen: las caídas que se convierten en desplomes suelen traer un pico de actividad.

En paralelo, el resto de los grandes criptoactivos han retrocedido en la misma franja horaria, lo que apunta a una presión de mercado más que a un problema de la red. Eso sí, ni DiarioBitcoin ni CriptoNoticias identifican un catalizador concreto: no hay noticia verificada que explique la caída ni cifras de derivados que permitan atribuirla al apalancamiento.

La fotografía técnica tampoco es dramática. El RSI de 14 días marca 53,0, lectura neutral, y el estocástico se queda en 23,6. El MACD, que mide si el impulso reciente gana o pierde fuerza, presenta línea en 3,9 frente a una señal de 4,87: terreno bajista. Nada de esto confirma una reversión estructural, pero avisa de que el rebote, si llega, todavía no tiene gasolina.

En el lado largo del gráfico el panorama cambia. SOL sigue por encima de la SMA-30 (111,85), la SMA-50 (106,59), la SMA-90 (92,73) y la SMA-200 (86,25). Una SMA es la media del precio en los últimos X días: sirve para saber si el activo está caro o barato respecto a su propio historial reciente.

Una caída sin volumen no es una rendición: es un mercado que se aparta a mirar antes de decidir si compra o vende.

La capitalización se sitúa en 68.130 millones de dólares. El tamaño de mercado, sin embargo, dice poco sobre si el activo está caro o barato: sin oferta circulante, comisiones de red ni el TVL comparable —el dinero depositado en los protocolos DeFi que corren sobre Solana—, cualquier valoración relativa se queda coja.

Qué significa esto para quien tiene SOL en cartera

Dos cifras ayudan a poner la caída en perspectiva. En los últimos 30 días SOL aún sube un 12,00%, y en 90 días acumula un 46,48%. La corrección de hoy no borra esos avances. Tampoco borra que el activo sigue un 60,58% por debajo de su máximo histórico de 293,41 dólares, alcanzado el 19 de enero de 2025, un techo que condiciona cualquier tesis de largo plazo.

SOL USD hoy

Para el que opera, los niveles están claros. El soporte inmediato es el mínimo del día en 115,31 dólares. Por debajo, la zona clave está en 111,85–111,87, donde coinciden la SMA-30 y el retroceso de Fibonacci del 23,6%. Si cede, el siguiente escalón es la SMA-50 en 106,59. Arriba, la resistencia inicial va de 116,85 a 118,92, y la superior, entre 119,01 y 121,83, exigiría volumen para validar una ruptura con credibilidad. Con una volatilidad anualizada del 50,6%, los límites de pérdida demasiado estrechos se activan solos.

Por qué la caída de hoy no rompe la tendencia de fondo

Ya hemos visto esta película. En septiembre de 2021 y febrero de 2022 Solana detuvo la producción de bloques durante horas, y el precio lo pagó con caídas superiores al 20% en pocos días. Después llegó el colapso de FTX en noviembre de 2022, que arrastró a SOL hasta los 8 dólares. Hoy no hay parada de red —el estado del protocolo puede consultarse en la página oficial de estatus de Solana—, no hay exploit y no hay quiebra de un actor sistémico: la caída es de precio, no de protocolo.

El contrapunto fundamental merece una lectura honesta. La cobertura reciente apunta a que Solana ha superado los 14 millones de direcciones con stablecoins, según los datos que pueden seguirse en el explorador Solscan, una señal de alcance que encaja con su papel creciente en pagos y liquidaciones. Pero no conviene confundir direcciones con usuarios únicos ni con demanda real del token: el valor de SOL depende de comisiones, de actividad económica verificable y de cuánta gente quiera mantenerlo en balance.

Mi lectura es de cautela, no de ruptura. El predominio vendedor es de corto plazo y el volumen tan bajo sugiere más una pausa que una desbandada. El riesgo evidente es que la debilidad del mercado cripto arrastre a SOL por debajo de los 111,85 dólares. El otro, menos visible, es que el negocio de la red crezca sin que se traduzca en demanda del token. Y hay un tercero: que las próximas decisiones regulatorias sobre el estatus de SOL reaviven la incertidumbre.

La fecha a vigilar es sencilla. Si en las próximas sesiones el precio recupera los 117,71 dólares y, después, la franja de 119,01 a 120,15, la estructura mejora. Si no, seguiremos hablando de una pausa dentro de una tendencia que, por ahora, sigue siendo constructiva en el gráfico largo. Cosas que pasan en octubre.

Informe Art Basel UBS: la IA ya decide qué compran los grandes coleccionistas de arte

0

El informe Art Basel UBS de 2026 multiplica por cinco el uso de inteligencia artificial entre grandes coleccionistas. Solo el 4% la empleaba en 2024. Ahora son el 22%. La quinta edición del Survey of Global Collecting, firmada por la economista Clare McAndrew, encuestó a 3.100 coleccionistas de alto patrimonio en diez mercados a lo largo de 235 páginas.

Dos tercios de los encuestados creen que la IA mejora el descubrimiento de artistas y obras. Una proporción casi idéntica la valora para verificar procedencia y autenticidad y para el análisis de precios. El dato desmonta un prejuicio: las diferencias generacionales son mínimas. El 23% de la Generación Z recurre a estas herramientas, frente al 21% de la generación X y los baby boomers.

El informe también documenta cómo entran los nuevos coleccionistas. La familia es la puerta principal: el 28% llegó al arte por una colección familiar o por el estímulo de un pariente. En la Generación Z esa vía asciende al 40%. La pintura fue el primer formato adquirido para el 43%, seguida de la escultura (25%), la fotografía (17%) y la obra sobre papel o digital (15%).

El gasto, en cambio, no se esconde. El desembolso medio en bellas artes alcanzó 124.265 dólares en 2025, un 13% más que el año anterior. La Generación Z promedió 347.460 dólares, un 19% superior. La privacidad, eso sí, se ha convertido en el nuevo lujo: casi dos tercios mantienen sus piezas bajo reserva, apenas un 10% busca reconocimiento amplio y el 47% pide mención discreta al prestar obra a museos.

La IA entra en la mesa de compra del coleccionista UHNW

El salto del 4% al 22% en dos ejercicios no es una anécdota tecnológica. Es una reconfiguración del proceso de due diligence. Casi tres cuartas partes de los encuestados, un 10% más que en 2025, realizan ahora una investigación moderada o significativa antes de comprar. En la Generación Z esa proporción alcanza el 80%.

La IA cubre tres funciones concretas: descubrimiento de artistas, verificación de procedencia y análisis de precios. Las dos últimas son los puntos ciegos históricos del mercado del arte, un sector que ha operado durante décadas con información asimétrica y valoraciones opacas. Algo más de la mitad de los coleccionistas espera crecimiento en lo que resta de 2026.

La opulencia silenciosa ha dejado de ser una táctica de discreción: hoy es la señal de estatus que el coleccionista compra junto a la obra.

Qué implica para la asignación de capital del inversor

coleccionistas UHNW

Para el inversor de patrimonio elevado, el informe entrega tres lecturas. La primera es que el arte profesionaliza su capa de información: si la verificación de procedencia se abarata, el descuento por incertidumbre debería comprimirse. La segunda es demográfica: el 99% de los encuestados gasta muy por debajo del millón de dólares, de modo que el mercado de alto valor depende de un puñado de operadores que se está renovando.

La tercera es de custodia. Si el comprador prefiere el préstamo anónimo y la reserva, el art banking y las estructuras de tenencia ganan peso frente a la exhibición. El coste total de propiedad de una colección se desplaza del seguro y el transporte hacia la gestión documental y la trazabilidad.

Cuando el coleccionista se comporta como un family office

Llevo años leyendo estos informes y este es el primero en el que el comportamiento del coleccionista se parece más al de un family office que al de un aficionado con capacidad de compra. La investigación previa, la verificación de procedencia y la discreción sobre la tenencia son rasgos del inversor institucional, no del comprador emocional.

Conviene reconocer el riesgo de la tesis. La muestra de 3.100 individuos no permite extrapolar volúmenes y la relación entre intención declarada y ejecución es siempre imperfecta. Tampoco la IA garantiza mejor precio: puede acelerar la formación de consenso en torno a los mismos nombres y reforzar la concentración que ya caracteriza al arte contemporáneo.

Cuando todos los compradores consultan la misma base de datos, la ventaja informativa desaparece y solo queda la ventaja de acceso.

Lo razonable es tratar el arte como componente de diversificación dentro de una cartera de activos tangibles, no como vehículo de revalorización agresiva. El horizonte mínimo debería situarse entre siete y diez años, con atención a la liquidez de las piezas por encima de 250.000 euros, donde el universo de compradores se estrecha. El próximo hito será la temporada de subastas de noviembre, que medirá si el optimismo declarado se traduce en adjudicaciones reales.

💎 Veredicto Wealth

El arte se consolida como activo de diversificación para carteras de patrimonio alto, no como apuesta de revalorización a corto plazo. El riesgo principal a vigilar es la concentración de compradores en pocos nombres, que puede erosionar la liquidez del segmento millonario en una corrección.

Robinhood suma 25 millones de dólares en Bitcoin a su tesorería propia y refuerza su apuesta cripto

Robinhood ha añadido 25 millones de dólares en Bitcoin a su propio balance. Es la primera vez que la cotizada compra BTC para sí misma, al margen de los activos que ya custodia en nombre de sus clientes.

Para una empresa valorada en torno a 100.000 millones de dólares, la cifra es pequeña. Y ahí está justo el punto: no busca mover su cotización, sino colocarse junto al activo sobre el que lleva años construyendo negocio. Lo confirmó Johann Kerbrat, vicepresidente sénior y responsable global de cripto de la compañía.

La distinción importa. Hasta ahora, todo el Bitcoin que pasaba por Robinhood era de otros: el usuario compraba, el usuario vendía, el usuario custodiaba. Esta es la primera partida de BTC propia que aparece en el activo del balance corporativo.

Una compra de 25 millones que vale más como gesto que como cifra

¿Por qué alguien compra una cantidad tan modesta teniendo una capitalización cercana a los 100.000 millones? Porque la operación no va de dinero, va de mensaje. Robinhood quiere figurar en la lista de cotizadas que tienen Bitcoin en su haber, junto a compañías cuya política de capital gira en torno al activo. La suya es una declaración de alineamiento, no una estrategia de acumulación.

No hay, por ahora, ningún programa recurrente de compra confirmado. Tampoco un plan para vender parte de esa tesorería. La posición queda como está, sin fecha de caducidad ni compromiso de ampliarla.

El gesto importa más que la cifra: Robinhood no compra Bitcoin para ganar, lo compra para dejar de ser solo un intermediario.

Ese detalle explica por qué el mercado ha recibido la noticia con interés. Otras empresas con tesorerías cripto han construido toda su tesis de inversión alrededor del activo. Robinhood no. Su compra se lee más como un movimiento de reputación que como un cambio de modelo financiero.

La pata de Solana: por qué esta compra también se lee desde el ecosistema

Hay un detalle que a veces se escapa en la lectura rápida. Robinhood no es solo una app de trading de Bitcoin y acciones. Desde hace años ofrece a sus usuarios acceso a SOL y a una lista creciente de tokens del ecosistema de Solana, además de servicios como el staking (delegar los tokens a un validador de la red a cambio de recompensas) y productos de finanzas descentralizadas en algunos mercados. Puedes ver el alcance completo en el catálogo cripto de Robinhood.

Y no se queda ahí. La firma ha ido más allá del simple listado: construye infraestructura de trading, lanza servicios internacionales y trabaja sobre tecnología blockchain, el registro distribuido que sostiene las redes de criptoactivos. El Bitcoin en balance encaja como una pieza más de ese puzle, no como un hecho aislado.

Cuando una cotizada con millones de cuentas financiadas decide tener activos digitales en su propio haber, el mensaje para el inversor institucional es que el cripto ha pasado de ser un escaparate de producto a una línea del balance. Ese cambio de estatus es el que llevan años persiguiendo los ecosistemas que compiten por capital, y Solana no es una excepción.

Desde la perspectiva del inversor español, el movimiento tiene una lectura práctica. Robinhood no opera en España como bróker generalista, pero su estrategia marca tendencia para las plataformas europeas que llevan años ampliando su catálogo cripto tras la entrada en vigor de MiCA, el reglamento europeo que ordena el mercado de activos digitales. Cada vez que una cotizada internacional mueve ficha, el sector mira si el gesto viaja al otro lado del Atlántico.

tesorería Bitcoin cotizada

Tres precedentes y un riesgo que conviene mirar de frente

El caso no es aislado. Desde 2020, varias cotizadas han convertido el Bitcoin en parte central de su política de capital, lideradas por nombres que hoy se estudian en las facultades de finanzas. Otras han hecho compras más pequeñas, sin programa recurrente, concebidas como reservas estratégicas. Robinhood se sitúa hoy en ese segundo grupo. Y dentro del ecosistema de Solana la lógica se replica: firmas cotizadas han empezado a acumular SOL en balance, aunque con tamaños y estrategias muy distintos entre sí.

Conviene mirar el otro lado. Una tesorería cripto no es gratis: introduce volatilidad en el balance, obliga a criterios contables específicos y expone a la cotizada a la misma regulación que afecta a sus clientes. Tampoco conviene confundir un gesto de alineamiento con una apuesta de acumulación. Robinhood no ha dicho que vaya a comprar más.

Hay además un matiz de calendario. Los fondos cotizados al contado sobre Bitcoin y sobre ether ya cotizan en Estados Unidos, y el mercado mira de reojo los que podrían llegar sobre SOL en los próximos meses. Una tesorería cripto fuerte en una cotizada que también ofrece SOL refuerza esa narrativa, pero no la garantiza. La decisión del supervisor estadounidense seguirá siendo el catalizador clave, y esa fecha no está cerrada.

Lo que sí ha dejado claro Robinhood es que quiere estar dentro, no solo en en la puerta. Si la compañía confirma futuras compras, el mensaje se consolida. Si no, esta puede quedar como una nota al pie de un ejercicio en el que la firma siga ganando más por lo que intermedia que por lo que atesora. Los próximos resultados trimestrales servirán para medir si el gesto tiene continuidad.

Publicidad