Évole y Jorge Javier denuncian el insultante tratamiento mediático que recibió Maricarmen

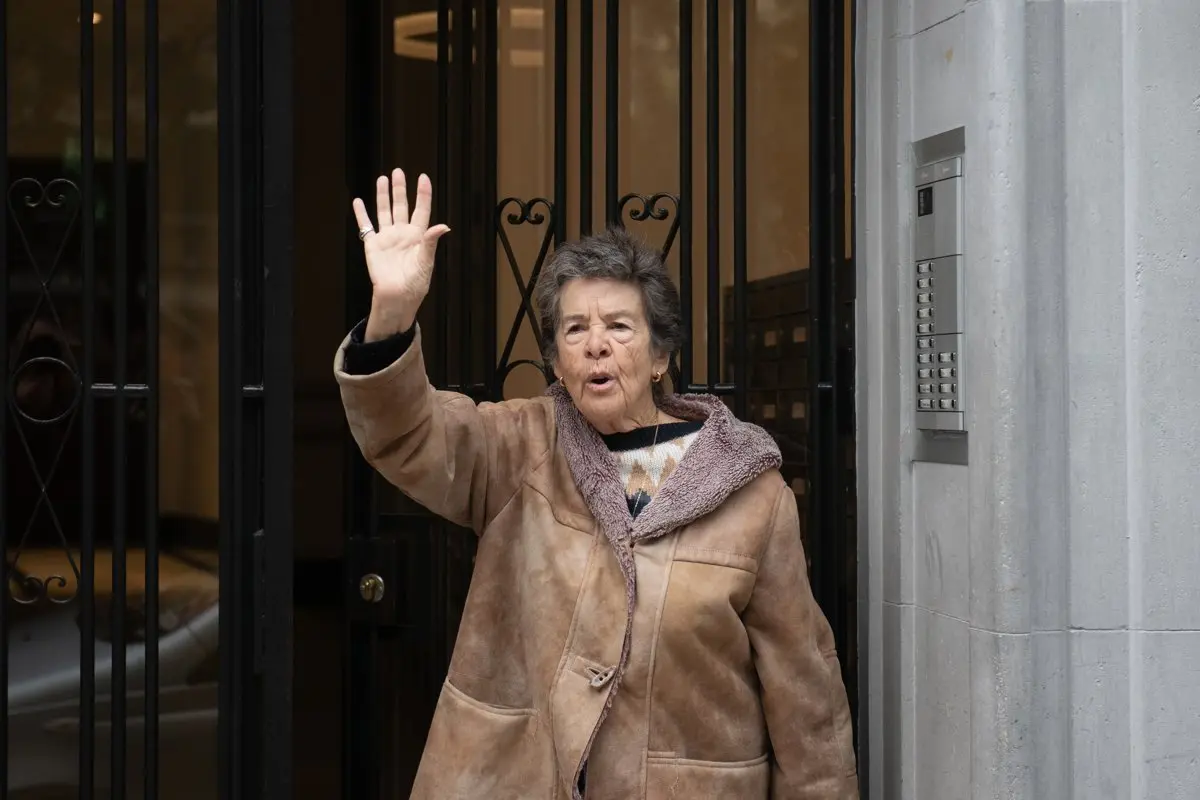
Gabriel Rufián ha sido probablemente el más gráfico de todos tras conocerse la muerte de Maricarmen, la mujer de 87 años que se convirtió en símbolo de las protestas por la vivienda en España después de ser desahuciada de la casa en la que había vivido durante más de siete décadas.

Pero si alguien ha puesto palabras a lo ocurrido durante estas semanas ha sido Jordi Évole. El periodista acertó al poner el foco en el tratamiento mediático que había recibido el caso y, especialmente, en la forma en la que determinados medios habían convertido el conflicto en un espectáculo. «A ver a qué vecino de Maricarmen entrevistan hoy. O a qué empresario inmobiliario desenfocan esta noche. Medios buitre. Medios carroñeros», escribió Évole.

El mensaje iba directamente contra una manera de hacer televisión que ha permitido que durante semanas se sucedieran entrevistas a vecinos, propietarios y personas relacionadas con el desahucio, mientras la propia Maricarmen se convertía en un personaje televisivo a atacar. El caso tuvo además uno de sus episodios más llamativos en ‘Horizonte’, el programa presentado por Iker Jiménez, que entrevistó desenfocado al propietario de Urbagestión y lo presentó como «un empresario español» que no era «un yihadista».
Maricarmen
Iker Jiménez.

No fue el único medio y programa que realizó una cobertura de dudoso gusto. Medios como Okdiario y El Español publicaron polémicos reportajes sobre el caso como «La otra vida de Maricarmen según sus vecinos». En televisión, ‘Y ahora Sonsoles’ entrevistó a vecinos de la mujer desahuciada, mientras ‘Espejo Público’ dio voz al testimonio del antiguo casero, Ignacio Lázaro, quien afirmó: «Fue una mala vecina, se atrincheró en la casa hasta el día del desahucio».

El problema llegó cuando el foco dejó de estar en la vivienda y empezó a situarse directamente sobre la vida privada de Maricarmen. La cuestión dejó de ser cómo una mujer de 87 años había llegado a perder su vivienda y qué consecuencias tenía para ella, para convertirse en una investigación sobre sus hábitos, su dinero, sus relaciones con los vecinos o incluso sus vacaciones.

El ministro Óscar Puente también recordó las palabras de Lucía Etxebarria, colaboradora de Mediaset, que se había pronunciado con enorme dureza sobre la mujer. La escritora llegó a publicar: «Sobre Mari Carmen, ATERRADOR. Se iba de vacaciones todos los fines de semana. Cuentan en su barrio que al parecer tiene un piso en la playa».

La propia Etxebarria reconocía que el supuesto piso en la playa no estaba comprobado, aunque aseguraba haber comprobado que Maricarmen cobraba 2.000 euros al mes. También la calificó de «señora complicada», afirmó que no estaba apoyada por sus vecinos, la definió como «déspota» y «franquista de toda la vida» y sostuvo que había visto una oportunidad para hacer «el troleo y quedarse con la casa». Añadió además que «gran parte del dinero que le sobraba se lo gastaba en el bingo».

La dureza de estas afirmaciones resulta todavía más llamativa después del fallecimiento de Maricarmen. Una mujer de 87 años con el 50% de discapacidad que había quedado convertida en personaje público fue sometida en vida a un juicio mediático sobre su comportamiento y sus circunstancias económicas que poco tenía que ver con el problema estructural que había puesto su caso en el centro del debate.

Otro de los nombres que ha quedado señalado es Chapu Apaolaza. El escritor sostuvo en ‘Horizonte’ que Maricarmen había sido elegida por Pedro Sánchez mediante un supuesto «casting». La afirmación ha generado una fuerte polémica, pero el periodista se negó ayer a pedir disculpas. Tampoco lo han hecho las televisiones privadas. Isabel Díaz Ayuso, además, se ha negado a guardar un minuto de silencio en la Asamblea de Madrid por Maricarmen.

Jorge Javier Vázquez fue uno de los comunicadores que reaccionó con mayor contundencia tras conocerse la muerte. «Al enterarme de la muerte de Mari Carmen lo primero que se me viene a la cabeza es la incomprensible cantidad de odio que ha recibido antes de morir. Se han burlado de ella en programas de televisión, en tertulias de bar. En cualquier sitio», escribió.

Y añadió: «Pero Mari Carmen se ha convertido en un símbolo que retrata con precisión las miserias más oscuras de nuestra sociedad».

La frase debería servir también para abrir una reflexión dentro de algunos medios. No porque tengan que apoyar al Gobierno de Pedro Sánchez ni porque deban asumir el discurso de la izquierda. Los medios tienen todo el derecho a criticar al presidente, cuestionar sus decisiones, denunciar sus errores, sus contradicciones y mentiras, y los casos de corrupción que afectan a su Gobierno.

Otra cosa es convertir la crítica política en una excusa para construir determinados relatos de manera sistemática. Y ahí las televisiones privadas deberían mirarse a sí mismas antes de afrontar unas elecciones generales que volverán a llenar sus parrillas de debates, entrevistas y tertulias.

Una cosa es que Pedro Sánchez no guste a determinados medios. Otra es que esos medios terminen convirtiendo el espectro público en un espacio de legitimación de determinados discursos de la ultraderecha. El problema no es solamente el Gobierno que haya en La Moncloa. 

La vivienda es uno de los mejores ejemplos. Durante años se ha construido una enorme cobertura alrededor de la llamada «okupamanía», mientras millones de inquilinos sufren alquileres desorbitados, jóvenes no pueden emanciparse y familias enteras viven con dificultades para mantener su vivienda.

Algo parecido ocurre con la inmigración y con la cobertura de Ceuta, con determinados discursos racistas que encuentran una enorme facilidad para entrar en las tertulias, o con la manera de informar sobre los asesinatos machistas. Cada víctima debería recibir una consideración y una dignidad semejantes a las que se aplican a otras víctimas terrorista. Y, sin embargo, no siempre sucede.

El caso de Maricarmen debería servir como advertencia. Algunos medios comenzaron contando la historia de una anciana que iba a perder su vivienda y terminaron examinando si viajaba los fines de semana, cuánto cobraba, si tenía un piso en la playa, si iba al bingo o si mantenía una buena relación con sus vecinos.

Los medios y Sánchez

Durante estos últimos ocho años, Sánchez ha sacado lo peor de determinados sectores mediáticos, incluidos algunos que se dicen progresistas pero no soportan que los comunistas formen parte del Gobierno, tampoco que el PSOE pacte con independentistas y menos aún que determinados datos macroeconómicos sean mejores de lo que esperaban cuando gobierna la derecha, o algunos avances sociales como las mejora del SMI. 

Para algunos, la unidad de España se sitúa por encima de determinados derechos sociales de los españoles. La paradoja es que ahora incluso celebran que Carles Puigdemont pueda tumbar decretos progresistas desde el punto de vista social porque sus decisiones perjudican al Gobierno de Sánchez.

Tampoco es un fenómeno completamente nuevo. Hace treinta años algunos periodistas y comunicadores conversos, siempre van de la izquierda a la derecha, se presentaban como progresistas, pero antifelipistas. Decían no poder soportar los GAL, la corrupción o las decisiones del Gobierno de Felipe González. Con el paso del tiempo terminaron jaleando a José María Aznar y algunos han acabado en la órbita de Vox, reivindicando incluso al propio Felipe González como un «hombre de Estado» y una figura con mucho sentido común. 

Ahora pasará lo mismo: del mentiroso progresismo antisanchista han pasado a no levantar la voz contra los excesos de Vox, lo cual legitima la vuelta al poder en España de la ultraderecha, que llama «Morocarmen» a Maricarmen y cuenta entre sus estrellas con Hermann Tertsch, que ha pedido que le hagan «la autopsia» a la fallecida, quizá por si pueden encarcelar a Sánchez por ello. Sus socios no son mucho mejores: el PP mantiene como concejal en Benalmádena a un sujeto que ha calificado a la anciana desahuciada como «puta sinvergüenza con miles de euros en el banco». 

Y todo ello ocurre mientras algunos medios que se presentan como demócratas, europeístas, sensatos y liberales contribuyen a normalizar este tipo de discursos. Es un particular liberalismo el de algunos de estos medios: critican el gasto público salvo cuando se trata de publicidad institucional repartida por determinados gobiernos regionales y defienden la libre competencia siempre que no le salgan competidores a algunas de sus estrellas y se mantengan rentabilísimos negocios protegidos por barreras de entrada.
3 prendas clave de la nueva colaboración de Zara que elevan tu armario de entretiempo sin gastar una fortuna

El cambio de estación siempre nos plantea el mismo dilema frente al armario: cómo vestir bien cuando las temperaturas varían más de diez grados en un solo día. La firma de moda Zara acaba de lanzar su propuesta definitiva para el entretiempo, demostrando una vez más su capacidad para descifrar las necesidades del vestir diario con absoluto acierto técnico y estilístico.

Lejos de invitarnos a renovar el vestidor por completo, la marca estrella del gigante textil apuesta por la inteligencia del diseño. Con solo tres piezas de su más reciente lanzamiento, es posible construir decenas de combinaciones sofisticadas que resuelven desde una reunión de trabajo hasta una cena imprevista de fin de semana.

La gabardina fluida con sello Zara

La gabardina ha dejado de ser una simple prenda impermeable para convertirse en el auténtico pilar arquitectónico del armario de transición. En esta nueva entrega, la propuesta de Zara reinventa el corte clásico mediante un tejido fluido de caída impecable que estiliza la figura sin restar una gota de comodidad.

Su diseño incluye detalles de sastrería de alta gama, como solapas anchas, hombros sutilmente estructurados y un cinturón regulable que permite jugar con los volúmenes según la ocasión. Es la pieza perfecta para superponer sobre jerseys finos en las primeras horas de la mañana y llevar abierta a mediodía cuando aprieta el sol.

El chaleco de punto que arrasa en tendencias

Youtube video

Para entender la evolución creativa y el posicionamiento estratégico que han llevado a Zara a liderar el mercado internacional, conviene analizar la visión impulsada por Marta Ortega al frente de la compañía. La apuesta por cápsulas donde la calidad táctil y el diseño contemporáneo conviven a precios accesibles se refleja a la perfección en el segundo imprescindible de la colección: el chaleco de punto en tono neutro.

Esta prenda se ha consolidado como el recurso estilístico preferido de las expertas en moda para crear capas sin añadir volumen innecesario. Confeccionado en un hilado suave de tacto amoroso, puedes llevarlo directamente sobre la piel durante los días más templados o combinado encima de una camisa de popelín blanca para conseguir ese toque colegial y sofisticado que domina las calles.

El pantalón de pinzas de pernera ancha

El tercer elemento clave que completa este trío ganador es el pantalón de vestir de tiro alto con pernera ancha. Una prenda que equilibra la sobriedad de la sastrería tradicional con la soltura urbana que exige la rutina actual.

Su patrón está pensado minuciosamente para alargar la silueta y marcar la cintura de forma natural. Gracias a la mezcla de fibras ligeras pero con estructura, el pantalón mantiene su forma impecable durante toda la jornada, convirtiéndose en el lienzo ideal tanto para mocasines planos como para calzado de tacón sensato.

Claves de estilismo para multiplicar tus conjuntos

Integrar estas novedades en tu rutina diaria es sumamente sencillo si aplicas una serie de pautas que los estilistas profesionales utilizan para maximizar el uso de cada pieza:

  • Efecto superposición: Combina la camisa de popelín bajo el chaleco de punto y remata el conjunto con la gabardina abierta para crear profundidad visual y adaptar la temperatura de tu look sobre la marcha.
  • Contraste de texturas: Mezccla el acabado mate del pantalón de vestir con la calidez del tejido de punto para evitar estilismos planos.
  • Calzado estratégico: Apuesta por botines de piel o zapatillas de estética retro según busques un acabado formal de oficina o una propuesta relajada para el fin de semana.
  • Accesorios contenidos: Un cinturón de piel fina en tonos marrones o negros basta para cerrar la silueta y aportar ese aire de lujo silencioso tan buscado esta temporada.
Inversión inteligente y sostenibilidad en la moda

Comprar con criterio durante los periodos de entretiempo no significa acumular prendas efímeras, sino seleccionar piezas capaces de sobrevivir al paso de las modas. La firma Zara consolida con esta propuesta un patrón de consumo más consciente, donde el diseño atemporal se impone a las tendencias pasajeras.

Adquirir estas tres prendas representa una inversión de armario verdaderamente rentable, ya que su versatilidad te permitirá seguir utilizándolas en temporadas posteriores combinadas con tus básicos de siempre. Elegancia, funcionalidad y ajuste presupuestario se dan la mano en una cápsula diseñada para triunfar.

Alquilar en Madrid por menos de 900€: los 3 distritos donde aún se encuentran las opciones más baratas frente a la media de 22€/m²

El mercado inmobiliario en la capital atraviesa un momento sin precedentes que aprieta cada vez más el bolsillo de los arrendatarios. Buscar opciones para vivir en Madrid implica enfrentarse a precios medios que ya superan holgadamente los 22 euros por metro cuadrado en gran parte de sus distritos.

Sin embargo, todavía existen pequeños oasis urbanos donde el presupuesto familiar no tiene por qué quebrarse por completo. A pesar de la escalada generalizada, ciertas zonas del sur mantienen ofertas por debajo de los 900 euros mensuales si se sabe buscar con paciencia y rapidez.

El mapa real de los alquileres en Madrid

Youtube video

Las diferencias de precio entre el norte y el sur de la urbe siguen marcando la pauta de búsqueda de los inquilinos. Mientras en los distritos céntricos la cuota media se dispara, en Madrid la oferta más económica resiste principalmente en distritos periféricos con excelente conexión en transporte público.

Acceder a una vivienda asequible exige analizar detenidamente el coste por metro cuadrado en cada barrio. Las zonas con valores más moderados suelen coincidir con antiguos núcleos industriales o áreas residenciales consolidadas que ofrecen todos los servicios básicos sin repercutir los desorbitados precios del centro.

La resistencia del sur: distritos con precios moderados

El caso del distrito de Madrid representa el claro ejemplo de cómo la demanda se desplaza hacia la periferia en busca de rentas razonables. En áreas de gran tradición trabajadora como Villaverde, el precio medio del m² se mantiene considerablemente por debajo del promedio municipal, convirtiéndose en el refugio principal para jóvenes y familias.

Junto a esta localización, zonas como Puente de Vallecas y Usera completan la terna de distritos donde aún es factible localizar inmuebles pequeños por debajo de la barrera de los 900 euros. La clave en estos entornos reside en estar atento a los portales inmobiliarios y contar con la documentación económica lista para firmar de inmediato.

Factores que explican la brecha de precios urbanos

La antigüedad del parque inmobiliario y la distancia al almendra central influyen de forma directa en el coste final de la renta. Aquellos edificios construidos hace varias décadas suelen ofrecer rentas más contenidas, aunque a menudo requieren pequeñas actualizaciones por parte del propietario o del propio arrendatario.

Asimismo, la conectividad mediante la red de Metro o Cercanías equilibra la balanza para quienes trabajan en el centro. Vivir a veinte minutos de la Puerta del Sol es posible desde estos barrios pagando hasta un cuarenta por ciento menos que en los distritos del interior de la M-30.

Claves para encontrar piso por debajo de la media

  • Registrar alertas inmediatas: Las ofertas con precios ajustados vuelan en cuestión de horas dentro de los portales inmobiliarios.
  • Preparar el perfil solvencia: Tener a mano nóminas y contrato laboral facilita la aprobación inmediata por parte de la propiedad.
  • Ampliar el radio de búsqueda: Explorar barrios colindantes menos populares permite descubrir oportunidades con excelente relación calidad-precio.
  • Recurrir a agencias locales: Muchas fincas pequeñas del barrio gestionan alquileres directamente sin publicar en las grandes plataformas digitales.

Los expertos coinciden en que la presión sobre el alquiler continuará durante los próximos trimestres debido a la alta demanda estructural. Por ello, posicionarse en distritos en plena transformación urbana representa una decisión estratégica inteligente antes de que la revalorización alcance a toda la capital.

Recomendaciones legales antes de firmar el contrato

Revisar detenidamente cada cláusula del documento contractual evita sorpresas desagradables a medio y largo plazo. Es fundamental comprobar que la duración del contrato y sus prórrogas se ajusten a la Ley de Arrendamientos Urbanos vigente, garantizando tus derechos como inquilino durante todo el periodo.

Asimismo, asegúrate de constatar quién asume los gastos de comunidad e IBI, fijando por escrito que los costes imprevistos correspondan a la propiedad. Exigir la fianza legal depositada en el organismo autonómico oficial ofrece un respaldo jurídico indispensable para la devolución del dinero al finalizar el arrendamiento.

El papel del transporte público en la elección final

La red de metro y Cercanías transforma distritos tradicionalmente alejados en alternativas hiperconectadas con el centro madrileño. Contar con una estación a pocos minutos de la vivienda permite ahorrar cientos de euros mensuales en desplazamientos y reducir tiempos de trayecto diario.

Evaluar las líneas nocturnas y conexiones de autobús complementarias amplía considerablemente el abanico de opciones viables para residir. Valorar el entorno urbano bajo este criterio técnico garantiza una calidad de vida óptima sin renunciar a la movilidad total por la capital.

La nueva Paramount cae en Bolsa tras la fusión: los 80.000 millones de deuda y las dudas en taquilla asustan al mercado

A pesar de haberse convertido en uno de los estudios más grandes del mundo de un día para otro, existen dudas reales sobre el futuro de Paramount y Warner Bros. Y es que la fusión entre ambas arrastra la deuda acumulada de Warner y todavía debe demostrar que, además de ser la dueña de dos servicios de streaming clave como HBO Max y Paramount+, y de una cartera de canales y propiedad intelectual de gran valor, también puede gestionar con éxito los riesgos que la rodean.

De momento, sus acciones han caído algo menos de un 3% desde que se oficializó la fusión y se confirmó que el nombre de la matriz del nuevo estudio sería el mismo que el de la compañía de la familia Ellison: Skydance. En cualquier caso, la esperanza de los accionistas es que los datos de la empresa se estabilicen en los próximos días y se disipe la preocupación. Lo cierto es que ya se han dado pasos orientados a calmar al mercado.

Por un lado, el consejero delegado David Ellison ha realizado movimientos clave en las directivas de los estudios y canales de televisión: ha mantenido a figuras como James Gunn al frente de DC Studios y ha presentado un nuevo contrato para renovar al consejero delegado de CNN, Mark Thompson, prometiendo mantener la línea editorial del canal. Asimismo, ha hecho lo propio con su homóloga en CBS News, Bari Weiss. Además, ha apartado al controvertido David Zaslav y ha designado a Ynon Kreiz, exconsejero delegado de Mattel y productor de la película Barbie, como co-CEO para reforzar el área creativa.

De momento, esto no ha disipado la inquietud. Se prevé que, a pesar de los esfuerzos de la directiva, la fusión acabe por reducir el volumen de producción en los servicios de la plataforma y obligue a reestructurar sus canales de cable. A esto se suma que, pese a las promesas de la nueva dirección, existe una preocupación real sobre el futuro de la línea editorial de sus dos cadenas de noticias y el impacto que esto pueda tener en su audiencia.

Cambios radicales en la industria

Lo cierto es que la fusión de las dos megaempresas llega en un momento especialmente complejo. La industria del cine y la televisión atraviesa una etapa de transformación profunda, no solo por la irrupción de la inteligencia artificial en los procesos creativos. La realidad del sector es que las productoras ya no solo abarcan estudios tradicionales como Warner y Paramount, sino también a gigantes tecnológicos como Netflix y Apple.

Logo Warner Bros Discovery. Fuente: Agencias

Al mismo tiempo, las exclusividades han dejado de ser la prioridad absoluta del sector. Aunque siguen formando parte de la oferta, cada día es más común que la programación creada para una plataforma se emita en otra. De hecho, Netflix no solo ha incorporado contenidos de Warner —como Friends o la película más reciente de Superman—, sino también de Disney, como demuestra el reciente desembarco de la serie Percy Jackson en su catálogo.

El riesgo en la línea editorial de la nueva Paramount

Los ojos de la industria no solo se posan en el área creativa. En Estados Unidos, los medios de comunicación siguen muy de cerca lo que ocurra con las dos grandes cadenas de noticias que quedan bajo el control de la familia Ellison, cercana al entorno de Donald Trump: CNN y CBS News.

Es cierto que el directivo ha intentado calmar los ánimos manteniendo a los dos máximos ejecutivos al frente de sus respectivas cabeceras. Esta medida busca tranquilizar tanto a los espectadores como a los accionistas para sostener el desempeño bursátil a corto plazo. Supone un reto añadido para la dirección, que confía en poder estabilizar una estructura corporativa con multitud de ramificaciones.

La deuda heredada de Warner Bros. Discovery

El principal desafío para la nueva directiva es la abultada deuda que arrastra el grupo. La adquisición de Warner Bros. Discovery incluye el pasivo acumulado durante la gestión de David Zaslav, que alcanza los 40.000 millones de dólares. Si se añade la deuda previa de la compañía de Ellison, la cifra se eleva hasta los 80.000 millones según algunos analistas; un volumen cercano al propio coste de la operación (110.000 millones de dólares) que inquieta a parte de los inversores.

Warner incluirán CNN noticias y deportes en su plataforma de streaming HBO Max
David Zaslav, Ex-CEO de Warner Bros Discovery.

Por todo ello, habrá que seguir de cerca la evolución en Bolsa de la nueva entidad. Aún queda un largo recorrido y es posible que la volatilidad se reduzca en los próximos meses. En última instancia, la estabilidad dependerá del éxito comercial de los nuevos proyectos y de la capacidad de la empresa para captar usuarios en sus plataformas de manera rentable.

La Fed ya no controla los tipos largos: la IA manda en EEUU y Francia amenaza con poner al BCE contra las cuerdas

La Reserva Federal pierde parte de su capacidad para marcar el rumbo de los tipos largos de EEUU. Mientras el mercado afronta una nueva era de inversión en inteligencia artificial que está alterando las expectativas de crecimiento y presionando al alza las rentabilidades, Francia se convierte en el foco de riesgo de la deuda europea.

Dos movimientos similares en los bonos, pero con causas muy diferentes: la IA y el crecimiento al otro lado del Atlántico; el riesgo fiscal y la prima de riesgo en Europa. El BCE podría verse obligado a intervenir si el deterioro de las cuentas francesas desemboca en una espiral de riesgo crediticio.

Esta es la principal conclusión del informe presentado ayer en rueda de prensa por los analistas de A&G, Germán García, Managing Partner de los fondos Paradigma Flexible Bonds y Paradigma High Income Bonds, y Bernardo Barreto, miembro del Comité de Inversiones de Paradigma Stable Return.

García señaló: “la Fed quiere orientar menos al mercado y recuperar margen de maniobra. Esto supone más volatilidad ante cada dato macro. Así, será esencial que la Fed deje clara su función de reacción”.

El experto anticipa una subida de 25 puntos básicos en diciembre, tanto en la Fed como en el BCE. En 2027, una subida más en el BCE y una o dos más en la Fed. “Por encima de esos niveles, serán subidas que tendrán que deshacer para situarse de nuevo en los niveles actuales”, aclara.

Imagen: Sede de la Reserva Federal. Fuente: Fed

Fed, Francia, IA y tipos largos

Los bancos centrales endurecen el discurso, pero el mercado puede estar descontando demasiado. La cuestión ya no es solo si los tipos permanecerán altos durante más tiempo, sino si las expectativas del mercado están exagerando la magnitud y duración de las subidas.

La Fed quiere recuperar margen de maniobra y reducir su dependencia de la “forward guidance”. La nueva estrategia apuesta por comunicar menos sobre el futuro y decidir más reunión a reunión, dependiendo de los datos. Esto puede provocar más volatilidad de los tipos cada vez que se publiquen datos macroeconómicos.

La Fed pone el foco en los tipos y en un balance más pequeño. El banco central prioriza ahora la política de tipos frente al balance y busca reducirlo y acortarlo. Al mismo tiempo, el Tesoro estadounidense estaría favoreciendo el corto plazo mediante una mayor emisión relativa de deuda corta, lo que puede generar tensiones entre la política monetaria y la gestión fiscal.

El BCE está subiendo tipos preventivamente ante el riesgo energético. La eurozona es especialmente vulnerable a un shock de energía. El BCE prefiere endurecer ahora las condiciones financieras para evitar que el aumento de los costes energéticos termine trasladándose a salarios y precios. El problema es que esa estrategia puede terminar obligándole a revertir posteriormente parte de las subidas si el crecimiento se deteriora.

El mercado descuenta más subidas de las que parecen justificar las expectativas de equilibrio. Los futuros descuentan aproximadamente 3,4 subidas de 25 puntos básicos de la Fed y 2,7 del BCE hasta otoño de 2027. A&G considera que el escenario de tipos más altos durante más tiempo es razonable, pero que el mercado podría estar llevando demasiado lejos ese escenario.

Barreto afirma: “En la eurozona el tipo neutral es superior al de la década pasada, pero inferior al que descuente actualmente el mercado”.

Imagen: Impacto de la IA en la rentabilidad de los bonos estadounidenses. Imagen generada por IA

El gran problema de los tipos largos ya no es únicamente la inflación. En EEUU, el crecimiento, la inversión en IA, la elevada oferta de deuda y la prima por plazo tienen cada vez más peso. En Europa, además, entra en juego el riesgo fiscal y crediticio de los Estados. Por eso el documento recomienda cautela especialmente con la deuda de largo plazo.

EEUU y Francia muestran dos caras completamente distintas de la subida de los tipos largos. En EEUU, la subida de las rentabilidades largas está vinculada fundamentalmente a expectativas de crecimiento asociadas a la IA. En Francia, el incremento está relacionado en buena medida con el aumento del riesgo crediticio del país. Es decir, un mismo movimiento del mercado de bonos puede tener causas radicalmente diferentes.

Francia podría acabar poniendo al BCE ante un nuevo “whatever it takes”. Si el deterioro fiscal francés continúa elevando la prima de riesgo y los tipos, el país podría entrar en una especie de espiral de riesgo crediticio. En ese escenario, el BCE podría verse presionado a intervenir comprando deuda para evitar una fragmentación financiera de la eurozona.

Deuda Francia: los bonos al 4,96% marcan máximo desde 2002 y sacuden a España

En conclusión, A&G recomienda la renta fija en los plazos corto/medio, pero evita apostar demasiado por una caída de los tipos largos. No dicen que haya que salir de la renta fija, sino que hay que ser muy selectivo con la duración y el riesgo de crédito. La gestora considera que el tramo largo está sometido a demasiadas fuerzas que pueden mantener elevadas las rentabilidades.

1.500 millones para levantar 7.850 viviendas: así será el nuevo gigante inmobiliario de Santander

El mercado inmobiliario español sigue encontrando grandes bolsas de crecimiento fuera de Madrid y Barcelona. Uno de los últimos ejemplos se encuentra en Cantabria, donde el grupo empresarial Real de Piasca ha planteado un macrodesarrollo urbanístico que contempla la construcción de 7.850 viviendas y una inversión aproximada de 1.500 millones de euros.

El proyecto, denominado Bosques de Santander, pretende transformar más de dos millones de metros cuadrados de suelo y extenderse por terrenos de Santander, Santa Cruz de Bezana y Camargo. La actuación contempla tanto vivienda libre como protegida y se plantea como un desarrollo de largo recorrido que también incorporará nuevas infraestructuras, zonas verdes y equipamientos.

La iniciativa todavía se encuentra en una fase inicial y deberá superar diferentes trámites administrativos antes de comenzar a materializarse. Sin embargo, sus dimensiones convierten ya a Bosques de Santander en una de las grandes operaciones urbanísticas que se están planteando actualmente en España.

7.850 viviendas y 1.500 millones de inversión

El proyecto prevé levantar un total de 7.850 viviendas, de las que 4.710 serían libres y otras 3.140 estarían destinadas a vivienda protegida a precio asequible. La magnitud de la operación explica la inversión prevista de 1.500 millones de euros, una cifra que sitúa al desarrollo entre los grandes proyectos inmobiliarios actualmente en planificación.

El objetivo de los promotores es ejecutar la actuación mediante un Proyecto Singular de Interés Regional (PSIR), una fórmula que permitiría ordenar y desarrollar el ámbito de manera conjunta.

no pagar IRPF venta vivienda
Fuente: Agencias

La primera fase está prevista para 2029, por lo que no se trata de una operación que vaya a generar vivienda de forma inmediata. El calendario refleja, precisamente, el carácter estructural del proyecto y la dimensión de las infraestructuras que serán necesarias para transformar el territorio.

Más de dos millones de metros cuadrados

Bosques de Santander no se limita a la construcción de viviendas. El proyecto contempla la transformación de más de dos millones de metros cuadrados, con nuevos viales y conexiones destinadas a mejorar la movilidad en esta zona del área metropolitana de Santander. Entre las actuaciones previstas figura también un aparcamiento disuasorio con 1.300 plazas a la altura de Corbán, además de nuevos viales y tres puentes destinados a mejorar las conexiones con las principales carreteras.

La actuación incluye además la futura Ciudad de la Justicia, lo que eleva todavía más la dimensión económica y urbanística del proyecto. El planteamiento es, por tanto, el de crear un nuevo espacio urbano con vivienda, servicios y nuevas infraestructuras, en lugar de limitarse a desarrollar una promoción residencial aislada.
El suelo se convierte en una gran apuesta inmobiliaria

Para el sector inmobiliario, una de las claves del proyecto está precisamente en la cantidad de suelo que puede incorporarse al mercado residencial. Las 7.850 viviendas previstas permiten visualizar la capacidad de crecimiento que todavía existe en determinadas áreas españolas cuando se desbloquean grandes bolsas de suelo y se combinan con inversiones privadas y actuaciones públicas.

Además, la distribución entre vivienda libre y protegida introduce un componente adicional. De las casi 7.900 casas proyectadas, 3.140 tendrán algún tipo de protección y un precio considerado asequible, mientras que las otras 4.710 se destinarán al mercado libre.

Esta combinación puede convertir el proyecto en una referencia para analizar cómo los grandes desarrollos urbanísticos pueden incrementar simultáneamente la oferta residencial y el volumen de vivienda protegida.
Primeros problemas antes de que comiencen las obras

La dimensión del proyecto también ha provocado ya las primeras reacciones entre los vecinos de las zonas afectadas. Los residentes de Rucandial, en Santander, han mostrado su preocupación por el impacto que podría tener el desarrollo sobre viviendas actualmente habitadas. Según han denunciado, algunas propiedades podrían verse afectadas por la ejecución del proyecto y reclaman conocer con precisión los terrenos incluidos en la actuación.

Precio vivienda en Andorra Merca2
Fuente: Agencias

El Gobierno cántabro ha señalado que inicialmente habría 37 viviendas afectadas, cuyos residentes serían realojados y recibirían una compensación económica. Sin embargo, los vecinos aseguran que los planos que han podido conocer apuntan a una afección sobre más de 60 viviendas.
Por ello, reclaman que se publiquen los planos oficiales, la relación de parcelas afectadas y las condiciones previstas para los posibles realojos antes de que avance la tramitación.

Un proyecto pensado para transformar el área metropolitana

Más allá de las viviendas, la operación refleja la importancia que están adquiriendo los grandes desarrollos urbanísticos para ampliar la oferta residencial en España.

Bosques de Santander plantea concentrar en una única actuación 7.850 nuevas viviendas, grandes infraestructuras de movilidad y nuevos equipamientos. La inversión de 1.500 millones de euros da una idea del volumen económico que puede movilizar un desarrollo de estas características durante los próximos años.

El proyecto se encuentra todavía lejos de su culminación y tendrá que superar diferentes fases administrativas, urbanísticas y de ejecución. La previsión actual sitúa el comienzo de la primera fase en 2029.

Si finalmente se cumplen los planes de Real de Piasca, Santander y su entorno afrontarán una de las mayores transformaciones inmobiliarias de las próximas décadas: más de 2 millones de metros cuadrados de suelo, 7.850 viviendas y 1.500 millones de euros de inversión en un proyecto que aspira a crear un nuevo polo residencial y urbano en el área metropolitana.

5 pueblos de Segovia a menos de 2 horas de Madrid con alojamiento rural disponible hoy por debajo de 60 euros

Sepúlveda: la mayor bolsa de alojamiento rural de Segovia a menos de hora y media de Madrid

Hermosa vista panorámica del paisaje histórico de Sepúlveda bajo un brillante cielo azul.

Sepúlveda entra en esta lista por una razón logística y otra de contenido. La villa está a unos 121-127 kilómetros de Madrid por la A-1, con salida en Castillejo de Mesleón, lo que se traduce en torno a una hora y veinticinco minutos de coche: por debajo del límite de hora y media. A esa cercanía suma un casco medieval declarado Conjunto Histórico-Artístico, con cinco iglesias románicas en pie —la de El Salvador, de 1093, es una de las más antiguas al sur del Duero—, murallas, puertas como la del Azogue y el Museo de los Fueros. Al borde del pueblo arranca el Parque Natural de las Hoces del Río Duratón, unas 5.000 hectáreas de cañón con buitres leonados y la ermita de San Frutos, patrón de Segovia. Y para comer, el lechazo asado que le ha valido el apodo de «catedral del lechazo».

En alojamiento rural, Sepúlveda funciona como la mayor bolsa de la provincia al margen de la capital. La Comunidad de Villa y Tierra de Sepúlveda suma 48 casas rurales en los directorios del sector, y solo en el municipio se anuncian más de una veintena de establecimientos: casas de alquiler íntegro como La Perseverancia, Los Lebreles Namaste o El Encinar de las Hoces, posadas como la de San Millán y hoteles rurales como Puente del Duratón o Vado del Duratón. Los precios por persona y noche se mueven muy por debajo del umbral del listado: hay fichas desde 19-20 euros (Casa Rural San Ignacio) y desde 25-30 euros (El Encinar de las Hoces, Los Lebreles Namaste), con una media de unos 35 euros en la zona, lo que deja habitaciones dobles por menos de 60 euros. Esa densidad de oferta es lo que facilita encontrar plaza en fechas próximas.

Pedraza: la plaza porticada más fotografiada de la provincia (y la que más cuesta bajar de 60 €)

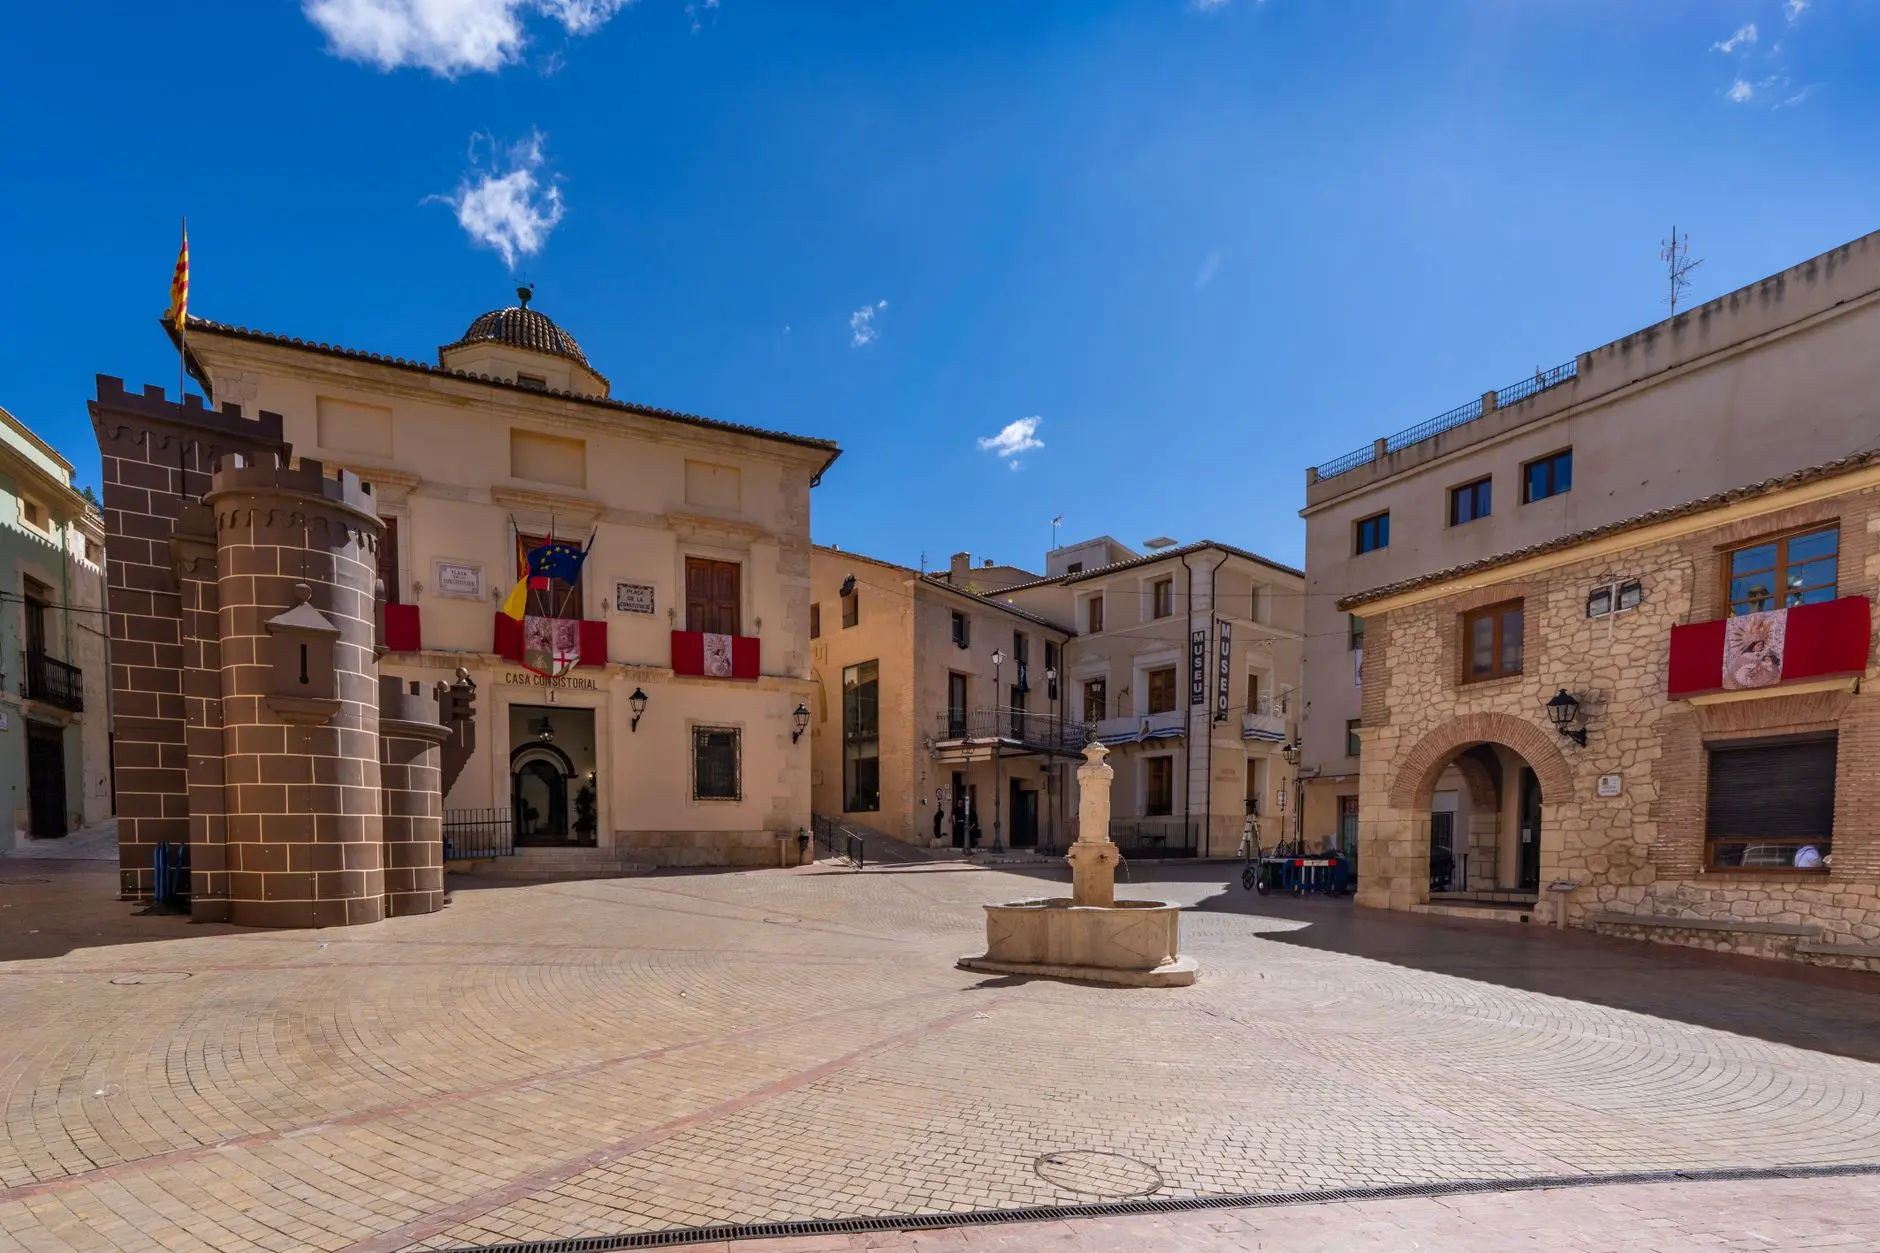
Vista pintoresca de la plaza del pueblo de Biar, en la Comunidad Valenciana, con su hermosa arquitectura bajo un cielo azul despejado.

Pedraza es la postal que identifica a Segovia en cualquier ranking de pueblos con encanto: una villa amurallada a la que se entra por una única puerta, la Puerta de la Villa, abierta en el siglo XI. Su casco urbano fue declarado Conjunto Histórico-Artístico en 1951 y forma parte de la asociación Los Pueblos más Bonitos de España. En el centro de todo está su Plaza Mayor porticada, con soportales añadidos en el siglo XVII y un trazado irregular de dos alturas, donde las casonas blasonadas de los siglos XVI y XVII conservan balconadas de madera desde las que las familias nobles seguían los festejos. A su alrededor, la iglesia de San Juan Bautista y, calle Mayor arriba, el castillo del siglo XIII, hoy sede del Museo Zuloaga. Está a unos 126 kilómetros de Madrid, alrededor de hora y media por la A-1.

El problema de Pedraza es la cama. Es el pueblo de la lista que más cuesta bajar de los 60 euros por noche, porque a su condición de referencia turística se suma una oferta muy corta y una demanda que se dispara en fechas concretas. El casco histórico, peatonal y con aparcamiento complicado, apenas alberga un puñado de casas rurales y apartamentos. Los Apartamentos El Desván, en pleno centro, anuncian 65 euros por apartamento y noche en temporada baja (entre 24 y 31 euros por persona y noche); la Casa Rural Zamarriego, con 16 plazas, parte de 30 euros. Y en la Noche de las Velas —los sábados 4 y 11 de julio de 2026— los precios se tensan aún más, con la villa limitada a 5.000 accesos. Encontrar algo decente por debajo de 60 euros exige reservar con mucha antelación o mirar los pueblos vecinos.

Riaza: 1 h 30 desde Madrid y tarifas de domingo a jueves por debajo de 60 €

Toma dinámica nocturna de vívidas estelas de luces de tráfico bajo los rascacielos iluminados de Madrid.

Dentro del umbral de las dos horas, Riaza es una de las paradas más sólidas de la lista. Desde el centro de Madrid hay unos 118 kilómetros por la A-1 que se cubren en poco más de una hora y cuarto en coche, y la villa aparece al nordeste de Segovia, en las estribaciones de la Sierra de Ayllón y a orillas del río Aza. Su Plaza Mayor, de planta elíptica y prácticamente porticada en su totalidad, conserva la fisonomía de 1873, con soportales de columnas de piedra y madera, casas solariegas del siglo XVIII y un pasado como coso taurino. El conjunto histórico, que incluye la iglesia de Nuestra Señora del Manto —torre campanario de 33 metros y colección de arte sacro—, fue declarado Bien de Interés Cultural en noviembre de 2021, cerrando un expediente abierto en 1987.

Al atractivo patrimonial se suma una oferta de alojamiento amplia y barata, clave para entrar en la lista. En Riaza conviven hoteles rurales, casas de alquiler íntegro, apartamentos turísticos y bungalows de camping; los comparadores sitúan el alojamiento más económico del casco urbano en torno a los 50-56 euros la noche, los apartamentos desde unos 32 euros y los bungalows del camping desde 59 euros, mientras que las casas rurales se anuncian desde unos 28-44 euros por persona. Con esa horquilla, las noches de domingo a jueves se pueden cerrar por debajo de los 60 euros, algo más complicado de viernes a domingo por el tirón de la cercana estación de esquí de La Pinilla. Conviene verificar disponibilidad y precio final al reservar, porque varían según temporada y ocupación.

Ayllón: conjunto histórico, menos masificado que Pedraza y con precios de pueblo, no de postal

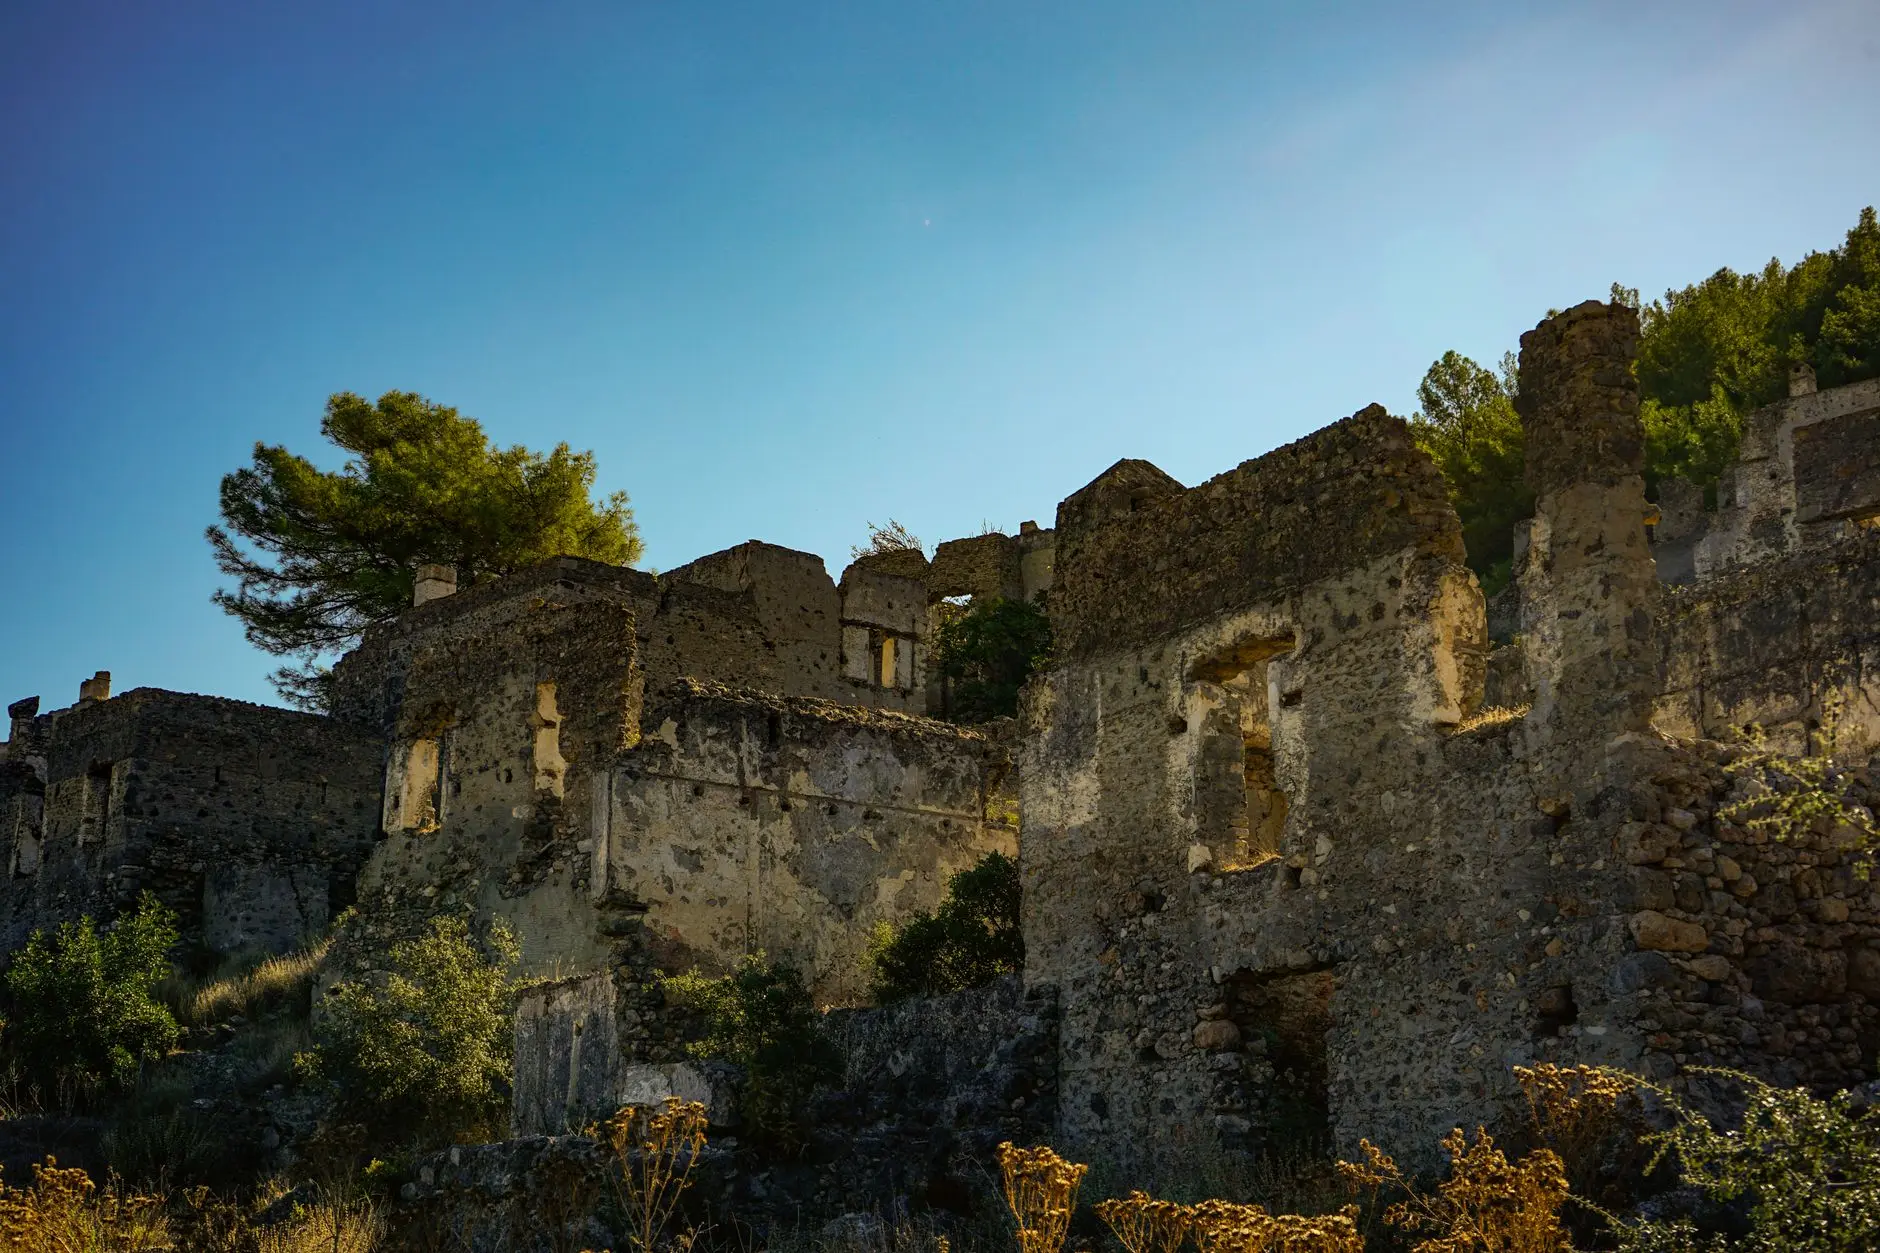
Explora la inquietante belleza de las ruinas de Kayaköy en Muğla, Turquía, una aldea abandonada bañado por el sol.

Ayllón reúne los méritos de la lista sin necesidad de forzar el relato. Su casco antiguo está declarado Conjunto Histórico-Artístico desde 1973 y forma parte de la asociación Los Pueblos Más Bonitos de España desde 2013, un doble aval que no le impide seguir funcionando como un pueblo vivo del nordeste segoviano. El acceso se hace cruzando el puente sobre el río Aguisejo y el Arco medieval, una de las puertas de la muralla, hasta desembocar en una plaza Mayor porticada de piedra rojiza presidida por la iglesia románica de San Miguel y el ayuntamiento, antiguo palacio de los marqueses de Villena. Alrededor se acumulan el palacio de los Contreras (1497), la iglesia de Santa María la Mayor, con su espadaña de 40 metros, y el palacio del Obispo Vellosillo, hoy sede del museo de arte contemporáneo. Sobre el cerro, la torre de La Martina, de origen árabe, ofrece las mejores vistas. Desde Madrid son unos 136 kilómetros por la A-1 y la N-110, entre hora y media y hora y tres cuartos de viaje.

La comparación con Pedraza es inevitable y juega a su favor. Ayllón arrastra bastante menos tráfico turístico que la villa amurallada por excelencia de la provincia y conserva un pulso cotidiano que se nota en las terrazas de la plaza y, sobre todo, en la factura. Aquí no se paga el sobrecoste de la postal: los alojamientos de turismo rural del municipio arrancan en torno a 26-28 euros por persona y noche en casas de alquiler íntegro repartidas entre Ayllón y sus núcleos agregados (Saldaña, Corral, Santa María de Riaza, Grado del Pico), lo que deja la noche por debajo de los 60 euros para una pareja. Los hoteles rurales del entorno se mueven en una franja superior, entre 68 y 82 euros por habitación según los comparadores. A cambio, el entorno compensa: a pocos kilómetros quedan las Hoces del río Riaza, el hayedo de Tejera Negra y las faldas de la sierra de Ayllón.

Maderuelo: la ermita románica de Vera Cruz y el embalse de Linares, la opción más remota y más barata

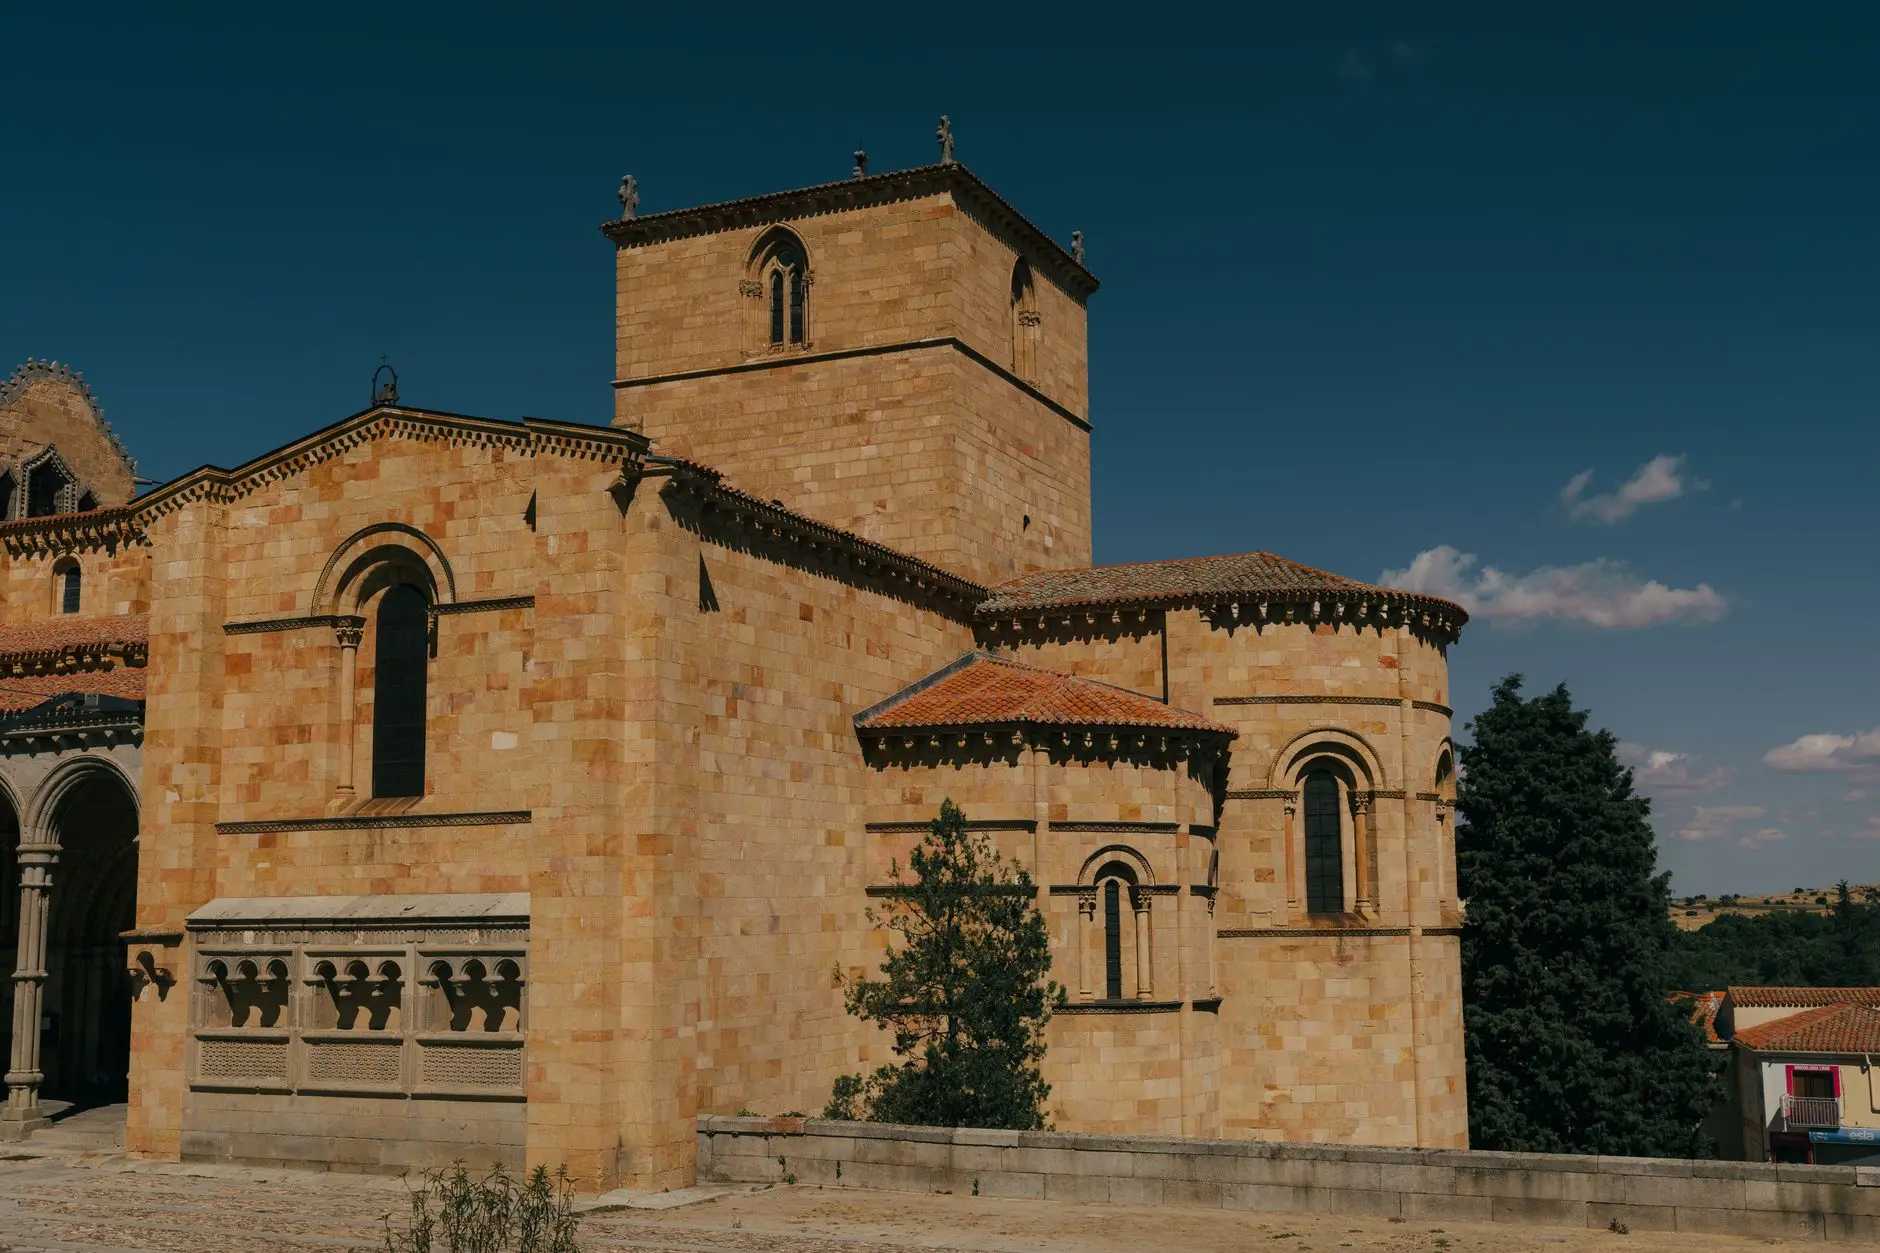
Una hermosa iglesia románica en Ávila, España, que muestra su arquitectura histórica bajo un cielo azul despejado.

Maderuelo es la esquina más lejana de la lista: unos 150 kilómetros al norte de Madrid por la A-1, entre hora y media y dos horas de viaje según el punto de salida (desde Barajas se cubre en poco más de 80 minutos), ya en el límite con Burgos. Ese aislamiento —el municipio ronda los 150 habitantes— es precisamente lo que lo convierte en la parada más barata. La villa, amurallada y encaramada a un cerro alargado, vive asomada al embalse de Linares del Arroyo, dentro del Parque Natural de las Hoces del Riaza. Cuando el nivel del pantano baja, emergen el Puente Viejo, de cinco ojos, y el campanario de la iglesia de San Juan Bautista del pueblo que las aguas anegaron, Linares del Arroyo, cuyos vecinos fueron realojados en el cercano poblado de colonización.

El gran motivo para ir es la ermita de la Vera Cruz, extramuros y a orillas del pantano, conocida como la Capilla Sixtina segoviana. Declarada Monumento Nacional en diciembre de 1924, conservaba un conjunto de frescos del siglo XII —el Pecado Original, el Cordero místico o la Adoración de los Reyes Magos— que en 1947 se arrancaron con la técnica del strappo para salvarlos de la inundación y desde 1950 se exponen en el Museo del Prado. En 2011 se instaló en la nave una réplica de los originales por encima de la cota de inundación. Para dormir hay pocas plazas, muy repartidas y ajustadas de precio: la Posada del Medievo, en una casona de los siglos XII-XIII con nueve habitaciones dobles, El Secreto del Castillo o el Capítulo Trece, con tarifas desde unos 35 euros por persona y noche.

5 claves oficiales de Sanidad para entender la peste neumónica y cómo nos protege la red epidemiológica

Qué es la peste neumónica y por qué es la única forma que se transmite entre personas

RESFRIADOS Merca2

La peste neumónica es una de las tres formas clínicas —junto con la bubónica y la septicémica— que puede adoptar la infección por Yersinia pestis, y la más grave de todas. Se produce cuando la bacteria alcanza los pulmones, ya sea porque la infección se disemina desde un bubón o porque se inhalan directamente gotículas infectivas. El protocolo de vigilancia del Centro Nacional de Epidemiología la califica como la presentación más virulenta: el periodo de incubación puede acortarse a entre uno y tres días tras la exposición a aerosoles contaminados, frente a los uno a siete días habituales de la enfermedad, y las formas neumónica y septicémica son casi siempre mortales si no se tratan. No es, en cambio, la más frecuente: en las series clínicas estadounidenses representa alrededor del 2% de los casos, aunque en brotes concretos, como el de Madagascar de 2017, llegó a suponer el 76%.

A diferencia de las otras dos, la neumónica es la única que puede pasar de una persona a otra sin que medie una pulga ni ningún otro animal. El contagio se produce por las gotículas respiratorias que expulsa el enfermo al toser —no por aerosoles finos— y requiere, según el ECDC, un contacto «estrecho y prolongado» con alguien que ya presenta síntomas. De ahí que su capacidad de propagación sea limitada: algunas estimaciones sitúan su R0 en torno a 1,3, muy lejos del 12-18 del sarampión, y los brotes suelen quedar acotados a convivientes y cuidadores. Esa condición de ser la única forma con potencial epidémico interhumano la sitúa en el centro de los protocolos: aislamiento del paciente, identificación y seguimiento rápido de contactos y quimioprofilaxis durante una semana.

Enfermedad de declaración obligatoria urgente: a quién obliga y en cuánto tiempo

Doctor writing on a patient's chart

La obligación de declarar recae sobre los médicos en ejercicio, tanto del sector público como del privado, y no exige confirmación analítica: basta la sospecha diagnóstica. En situaciones de alerta de salud pública esa responsabilidad se extiende a todos los profesionales sanitarios y a quien lo solicite expresamente la autoridad sanitaria, y los centros sanitarios, públicos y privados, responden igualmente de la notificación de brotes. El marco es el Real Decreto 2210/1995, que creó la Red Nacional de Vigilancia Epidemiológica, con el listado y las modalidades actualizados por la Orden SSI/445/2015: su anexo I reúne 60 enfermedades y la peste aparece en el grupo de declaración urgente con envío de datos epidemiológicos básicos, junto al cólera, la difteria, la rabia, la viruela, la fiebre amarilla o las fiebres hemorrágicas víricas. El sistema prima la sensibilidad sobre la exactitud porque funciona como alarma.

El factor tiempo es lo que separa una EDO urgente de una ordinaria. En la ordinaria el plazo máximo es de 48 horas —preferentemente el mismo día—, excluidos festivos y fines de semana; en la urgente no hay margen: se comunica de forma inmediata, desde la sospecha, por vía telefónica al servicio de salud pública o a la red de alerta, que en comunidades como Andalucía atiende 24 horas al día los 365 días del año. El Real Decreto 568/2024, que crea la Red Estatal de Vigilancia en Salud Pública y el Sistema de Alerta Precoz y Respuesta Rápida, fija ese umbral en menos de 24 horas desde la identificación del evento. En el caso de la peste, el protocolo del Centro Nacional de Epidemiología obliga a la comunidad autónoma a notificar urgentemente el caso al CCAES y al CNE, que valoran su traslado al sistema europeo de alerta o a la OMS conforme al Reglamento Sanitario Internacional.

El protocolo ante un caso sospechoso: aislamiento respiratorio, EPI y quimioprofilaxis de los contactos

people in white uniform standing near white and blue ice cooler

La Red Nacional de Vigilancia Epidemiológica no emplea la etiqueta de «caso sospechoso» en la peste: parte de un criterio clínico —fiebre acompañada de tos, dolor torácico o hemoptisis en la forma neumónica— que, unido a un vínculo epidemiológico (transmisión de persona a persona, contacto con un animal infectado, exposición en laboratorio o fuente común), define un caso probable, mientras que solo el cultivo de Yersinia pestis, su detección por PCR o la respuesta de anticuerpos frente al antígeno F1 lo confirman. Ante esa sospecha con afectación pulmonar, el enfermo se ingresa en habitación individual con precauciones de gotículas y aislamiento respiratorio estricto, que se mantiene hasta completar tres días de antibiótico eficaz, con mejoría clínica y pruebas analíticas negativas. El personal que lo atiende necesita mascarilla FFP3 o N95, guantes, bata de manga larga y protección ocular, y el traslado se reduce a lo esencial, con mascarilla quirúrgica en el paciente.

El cerco a los contactos se monta en paralelo. Se considera contacto estrecho a quien ha permanecido a menos de dos metros de un enfermo de peste neumónica, y la quimioprofilaxis se indica a quienes han tenido exposición en los siete días previos. El protocolo español pauta tetraciclina (15-30 mg por kilo de peso y día) o sulfonamidas (40 mg por kilo y día) repartidas en cuatro dosis durante una semana, con la advertencia de no usar tetraciclinas en menores de ocho años, mientras que las guías internacionales más recientes optan por doxiciclina o ciprofloxacino también durante siete días. A todos los contactos se les vigila una semana —el periodo de incubación va de uno a siete días y la neumonía primaria puede aparecer en uno a cuatro— y quienes rechazan el tratamiento quedan en aislamiento estricto bajo supervisión. Además, se eliminan las pulgas del entorno, la ropa y el equipaje con insecticida.

Diagnóstico de confirmación: del laboratorio de referencia del ISCIII a la tipificación de la cepa

man in white dress shirt and red cap

La peste es de declaración obligatoria y su confirmación sigue un circuito tasado. Ante una sospecha de peste neumónica —fiebre con tos, dolor torácico o hemoptisis—, el protocolo de vigilancia pide muestras de esputo o aspirado traqueal, sangre para hemocultivo y seroconversión, frotis faríngeo y líquido cefalorraquídeo en los casos meníngeos. Un caso se considera confirmado cuando cumple al menos uno de tres criterios de laboratorio: aislamiento de Yersinia pestis en una muestra clínica, detección de su ácido nucleico o respuesta específica de anticuerpos frente al antígeno F1. Las muestras se derivan al Laboratorio Nacional de Referencia, el Centro Nacional de Microbiología (CNM) del ISCIII en Majadahonda, registrándolas antes en la aplicación GIPI —en la práctica como «brote o caso de especial alarma»— y contactando previamente con Epidemiología.

El envío no es un trámite: el CNM trabaja bajo norma UNE-EN ISO 15189 y manipula Y. pestis en un laboratorio de bioseguridad de nivel 3, donde cultiva la bacteria en agar sangre o MacConkey (a veces más de 24 horas) y después inactiva el material infeccioso para poder hacer PCR a tiempo real fuera de la contención. A la morfología colonial se suman el perfil bioquímico, la lisis por bacteriófago, la detección del antígeno F1 y ensayos moleculares sobre genes diana como pla o caf1. Viene luego la tipificación: el bacilo se divide en tres biovares (Antiqua, Medievalis y Orientalis) y técnicas de genotipado como el análisis de repeticiones variables (MLVA/VNTR), los polimorfismos de nucleótido único o la secuenciación del genoma permiten adscribir una cepa a un foco geográfico y detectar señales compatibles con una liberación intencionada. El CNM dirige además la Red de Laboratorios de Alerta Biológica y participa en controles de calidad europeos con muestras ciegas que incluyen esta bacteria entre los agentes de posible uso en bioterrorismo.

Cómo escala la alerta: del nivel autonómico al CCAES y al Reglamento Sanitario Internacional de la OMS

resfrio Merca2

En España la peste es de declaración obligatoria urgente y basta con identificar un caso —probable o confirmado— para activar una alerta que exige coordinación nacional. El protocolo de vigilancia obliga al servicio de vigilancia epidemiológica de la comunidad autónoma a notificar de forma urgente la detección al Centro de Coordinación de Alertas y Emergencias Sanitarias (CCAES) del Ministerio de Sanidad y al Centro Nacional de Epidemiología (CNE), del Instituto de Salud Carlos III. Cada autonomía mantiene su propio circuito interno: en la Comunidad de Madrid, por ejemplo, los casos se comunican al Área de vigilancia y control de Enfermedades Transmisibles y, fuera del horario laboral, al Sistema de Alerta Rápida en Salud Pública (SARSP), a través del 061. El Real Decreto 2210/1995, que creó la RENAVE, ya obligaba a las comunidades a comunicar urgentemente al Ministerio los brotes con interés supracomunitario, y ante una sospecha de liberación intencionada la notificación urgente al CCAES es también obligatoria.

El CCAES convierte esa alerta autonómica en respuesta coordinada y actúa como puente hacia el exterior: ejerce de Centro Nacional de Enlace con la OMS (Orden SCO/3870/2006) y de punto focal del Sistema de Alerta y Respuesta Rápida de la Unión Europea, con disponibilidad permanente. Junto a las autonomías afectadas valora las medidas y decide si procede elevar el caso al sistema europeo (EWRS) y a la OMS conforme al Reglamento Sanitario Internacional (2005), que obliga a notificar en menos de 24 horas, a través de ese centro de enlace, todo evento que pueda constituir una emergencia de salud pública de importancia internacional. El Anexo 2 del reglamento fija el instrumento de decisión y solo la OMS determina cuándo se declara esa emergencia. El episodio de la trabajadora de un laboratorio de Irkutsk (Siberia), fallecida el 2 de octubre, lo ilustra: la OMS confirmó que no había recibido notificación oficial por el RSI y reclamó información a Rusia, mientras situaba el riesgo en «muy bajo» para Europa.

Bimbo vende menos pan: el consumidor recorta un 5,8% sus compras y la marca compensa con precios más altos

El grupo alimentario mexicano Bimbo atraviesa actualmente un periodo de reajuste en el mercado estadounidense marcado por la desaceleración tanto del volumen de las ventas como del contrapeso de las subidas de precios. Sin ir más lejos, gracias a los datos de NielsenIQ, la compañía mexicana ha logrado mantener sus ingresos estables y conservar e incluso incrementar ligeramente su cuota de mercado en Estados Unidos.

En este sentido, el crecimiento de Grupo Bimbo en Estados Unidos continúa dependiendo casi por completo del incremento de precios, estrategia que ha permitido amortiguar una caída persistente en los volúmenes de ventas durante el tercer trimestre de 2026. Según análisis de Citi elaborados por la experta Renata Cabral, a pesar de que la atonía en la demanda de pan empaquetado frena la facturación en suelo norteamericano, la multinacional mexicana ha demostrado mayor resiliencia operativa que sus competidores directos al ganar unos 2 puntos básicos de cuota de mercado.

Sin ir más lejos, la analista señala que, «el entorno macroeconómico retador y la debilidad en categorías clave de pan de molde mantienen la recomendación de los analistas en una postura de cautela ‘Neutral‘, asignando un precio objetivo de P$60.00 por acción».

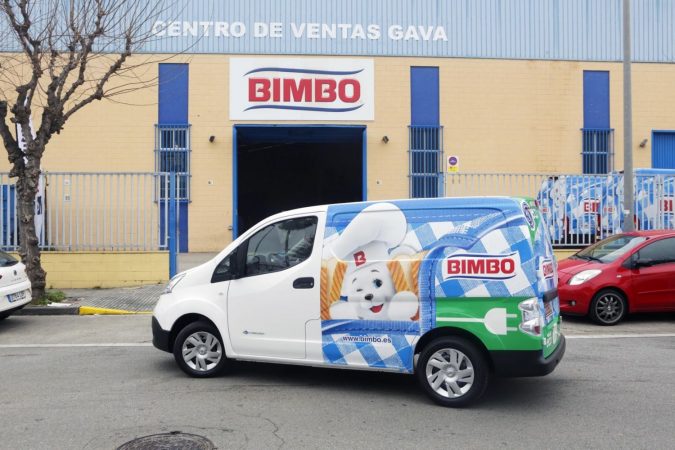
Bimbo
Fuente: Agencias

El comportamiento del mercado estadounidense perjudica a Bimbo

En este contexto, Nielsen IQ ha monitoreado las ventas minoristas en Estados Unidos, donde se refleja un patrón claro en la dinámica de la industria de panadería y aperitivos. Concretamente, el volumen de las unidades vendidas de Bimbo en el mercado estadounidense continúa bajo presión, de modo que el crecimiento de la facturación de la compañía de alimentos depende casi por completo de la traslación de precios al consumidor final.

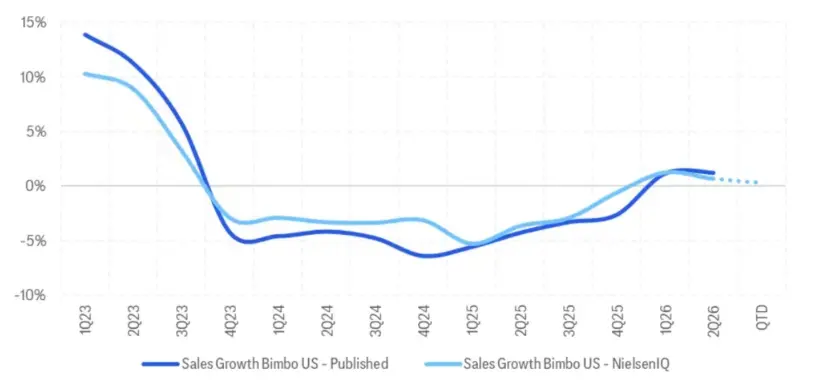
Siguiendo esta línea, Citi cuenta con un informe de las cuatro semanas concluidas el 5 de septiembre de 2026; las ventas de la compañía mexicana, Bimbo, en suelo estadounidense retrocedieron un -0,5% interanual, situándose en línea con la caída global de la categoría, que es un -0,6%. Este comportamiento estuvo condicionado por una contracción del -5,8% en los volúmenes, que pudo compensarse parcialmente gracias a un incremento medio de las tarifas del 5,6%.

«Los datos apuntan a una estabilidad en las ventas y en la cuota de mercado de Bimbo, con un crecimiento impulsado todavía por los precios»

Citi

No obstante, pese a esta caída en unidades, Bimbo ganó aproximadamente 2 puntos básicos de cuota de mercado en el periodo, contrastando favorablemente con las pérdidas de cuota registradas por sus principales competidores de marcas de fabricante. Si bien, hasta el 19 de septiembre las ventas totales en Estados Unidos mostraron un ligero repunte del 0,2%, mientras que la lectura de las últimas cuatro semanas consolidadas a esa fecha marcó una caída del 0,6%.

Asimismo, la subida de precios se mantuvo sólida en el 5,6%, mitigando el impacto de un volumen que se contrajo un 5,1% en el acumulado trimestral. El dato que más ha sorprendido a los analistas de Citi es que, dividiendo el negocio de Bimbo por segmentos, la categoría general de pan reportó unas caídas de entre el 0,9% y el 0,6%, donde los incrementos de precios de en torno al 3% no alcanzaron a amortiguar caídas de volumen del 3,8%.

Bimbo
Fuente: Citi

A pesar de este escenario desafiante para el consumo masivo, la compañía alimentaria ha logrado mantener una cuota de mercado estable en Estados Unidos, demostrando mayor resiliencia operativa que la mayoría de sus competidores directos«, apunta Cabral.

El programa de transformación de Bimbo y las perspectivas financieras

Durante el tercer trimestre, los expertos han observado un fuerte desempeño operativo, que les ha llevado a actualizar ligeramente al alza sus proyecciones de ingresos y rentabilidad para el ejercicio completo de 2026. «La previsión de las ventas consolidadas para Bimbo se han ajustado a 419,659 millones de pesos mexicanos. Del mismo modo, la estimación de ebitda ajustado para el año fiscal también se ha elevado, situando el margen ebitda ajustado en el 14,9%».

Sin ir más lejos, la experta de Bimbo destaca que la trayectoria de la acción permanece expuesta a tres riesgos principales. El primer riesgo es la volatilidad en las materias primas agrícolas (trigo, maíz y azúcar) junto a los tipos de cambio; en segundo lugar, la debilidad persistente en la demanda de pan empaquetado en Norteamérica; y por último, la presión inflacionaria en los costes laborales y de distribución logística en EE. UU.

La solidez de las operaciones de Bimbo en México continúa ejerciendo de pilar estabilizador para los resultados consolidados del grupo, contrarrestando la lentitud del mercado estadounidense.

Bimbo
Fuente: Agencias

Por último, es probable que Bimbo lleve a cabo un programa de transformación en Estados Unidos. La experta de Citi señala que, para justificar una revisión al alza en la calificación del valor, sería necesario comprobar una inflexión más clara de la compañía en los márgenes de Estados Unidos.

Concretamente, Bimbo mantiene en marcha un plan de transformación operativa en Norteamérica cuyos costes han actuado como un freno temporal. No obstante, existen algunos indicios de que este programa comienza a dar frutos en la división de aperitivos salados, ayudando a compensar la debilidad del negocio del pan.

El gigante oculto en EE.UU.: la filial americana de Acerinox vale por sí sola el 94% de todo el grupo

La filial estadounidense de Acerinox se ha consolidado como la gran joya oculta del grupo en los mercados. Según el último informe de Renta 4 Banco, la valoración conjunta de North American Stainless (NAS) y Haynes International alcanza los 5.140 millones de euros, cifra que representa por sí sola el 94% de todo el Valor de Empresa (VE) de la siderúrgica.

Esta marcada asimetría implica que la Bolsa asigna un residual valor de solo 380 millones de euros al resto del negocio global (Europa, VDM y Columbus), abriendo la puerta a una revalorización significativa o a un posible spin-off en Wall Street para aflorar su verdadero valor.

César Sánchez-Grande, el analista que firma la nota de Renta 4 sobre Acerinox, apunta: “El mercado paga 2026 y regala 2027: A 17,27 euros por acción (precio cierre 2/10/26), el EBITDA de Acerinox que equivale a un múltiplo VE/EBITDA de 8,7 veces (múltiplo histórico 2012/2025) es de cerca de 631 millones de euros, cifra muy similar a nuestra estimación 2026e (629 millones). Esta circunstancia, nos lleva a la conclusión de que la cotización no incorpora ninguna de las palancas de 2027, que elevan nuestro EBITDA a 843 millones (34%)”.

Acerinox mejorará un 24% su EBITDA en el segundo trimestre gracias al impulso del CBAM

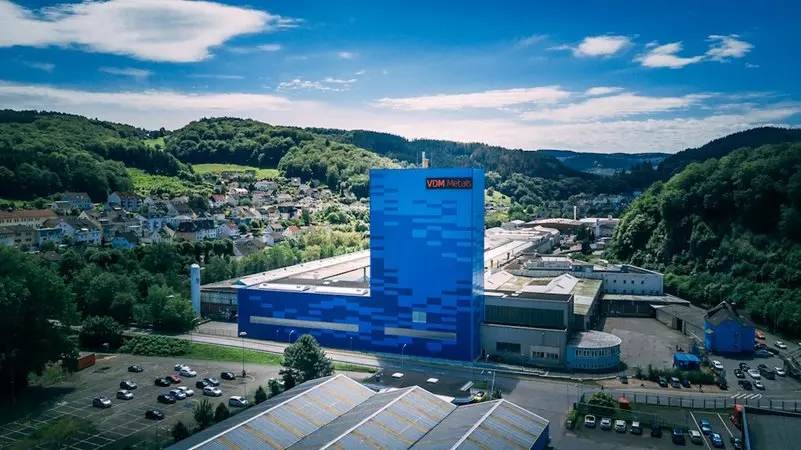
Imagen: Planta de VDM. Fuente: Acerinox

“De cara a 2027 vemos 3 claros catalizadores, explica el analista de Renta 4: 1) Europa a break-even: el aumento de volúmenes registrado gracias al CBAM y las nuevas medidas de salvaguarda podría añadir alrededor de 100 millones de euros de EBIT y 140 millones al EBITDA; 2) Haynes y VDM: la fortaleza del sector aeroespacial y la recuperación de Oil&Gas deberían añadir más de 40 millones de EBITDA; y 3) un potencial spin-off de Acerinox USA: NAS y Haynes valen, según nuestras estimaciones, a múltiplos americanos, el 94% del VE actual del grupo”.

Además, Sánchez-Grande añade que “en este escenario, estimamos que Europa no alcanza el break-even en 2027 (perdemos los cerca de 100 millones de euros de mejora de EBIT) y ni Haynes ni VDM se recuperan (otros cerca de 40 millones). El EBITDA 2027e se quedaría en 703 millones (12% frente a 2026 estimado), y aplicamos un múltiplo de 7,0 veces, propio de la parte baja del ciclo. En este escenario nuestro precio objetivo quedaría fijado en 14,86 euros por acción, limitando la caída al 14,0%, ya que el precio actual ya solo descuenta el EBITDA de 2026”.

Tesis de inversión de Renta 4 sobre Acerinox

Potencial de revalorización del 32%: Renta 4 incrementa el precio objetivo de Acerinox a 22,80 euros por acción (frente a los 17,27 euros de cotización actuales). El mercado actual únicamente descuenta los resultados de 2026, obviando el crecimiento esperado para 2027.

Predominio de la división en EE. UU. (NAS y Haynes): Las operaciones en Estados Unidos alcanzan una valoración conjunta de 5.140 millones de euros, lo que representa el 94% del Valor de Empresa (VE) total del grupo. Esto implica que la Bolsa valora en apenas 380 millones el resto de los activos globales (Europa, VDM y Columbus), abriendo la opción de un spin-off para destapar su valor real.

Impulso regulatorio en Europa (CBAM y salvaguardas): La entrada en funcionamiento del Mecanismo de Ajuste en Frontera por Carbono (CBAM) y los aranceles de salvaguarda actuarán como barrera defensiva frente a las importaciones desleales, aportando 140 millones al EBITDA europeo en 2027.

Previsiones del 3T26 por encima del consenso: Se proyecta un EBITDA de 189,5 millones para el tercer trimestre (75,5% interanual), superando los pronósticos más conservadores del mercado.

Acerinox: Renta 4 anticipa una mejora progresiva de los márgenes y eleva recomendación y precio objetivo

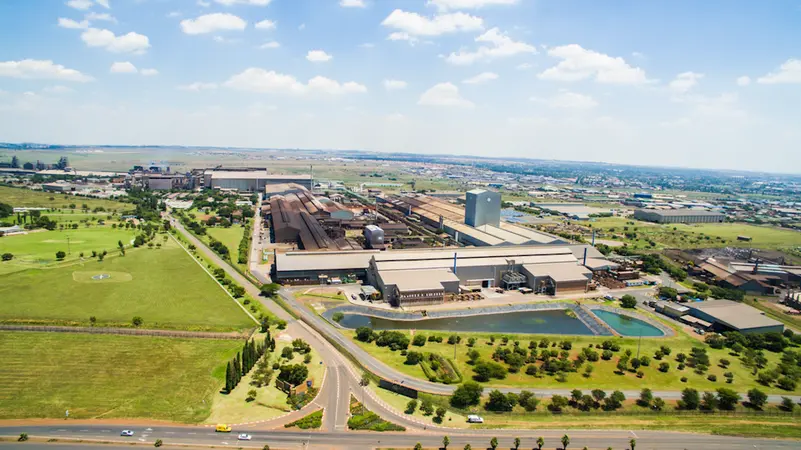
Imagen: Planta de Columbus (Middelburg, Sudáfrica). Fuente: Acerinox

Perfil de inversión asimétrico y defensivo: El valor cuenta con un suelo en escenario estresado de 14,86 euros por acción (-14% de caída máxima), respaldado por una reducción progresiva de la deuda (0,9 veces Deuda Neta/EBITDA en 2028) y una rentabilidad por dividendo del 3,6%.

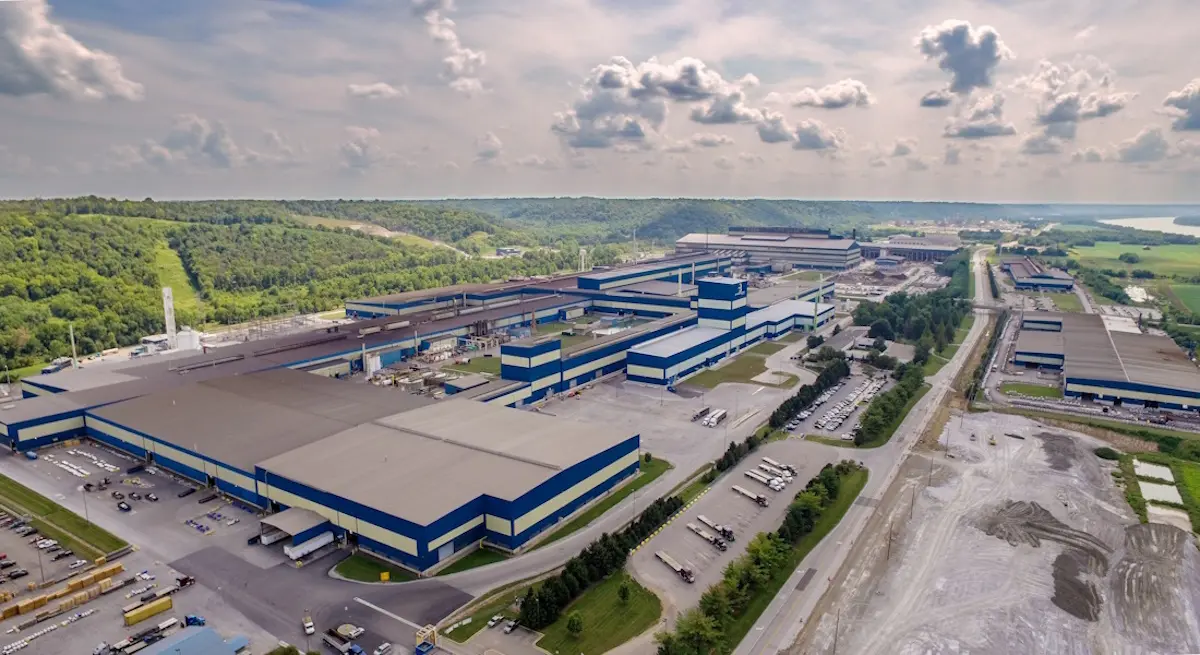
Acerinox es uno de los mayores fabricantes a nivel mundial de aceros inoxidables y aleaciones de alto rendimiento. Cuenta con tres factorías con proceso integral de producción de productos planos: Campo de Gibraltar (España), N.A.S. (Kentucky, E.E.U.U,), y Columbus (Middelburg, Sudáfrica), además de ser el líder en aleaciones de alto rendimiento a través de VDM y Haynes.

En conclusión, Renta 4 considera que Acerinox presenta un punto de inflexión donde la valoración actual del mercado no refleja sus fundamentales ni sus catalizadores a medio plazo. Con una división estadounidense que abarca por sí sola casi la totalidad del valor de la compañía (94%) y el respaldo regulatorio que impulsará el negocio en Europa a partir de 2026, la cotización ofrece un margen de seguridad excepcional.

La combinación de un potencial alcista del 32% (hasta los 22,80 euros), una sólida rentabilidad por dividendo del 3,6% y un riesgo de caída limitado al 14% sitúa a la siderúrgica como una de las propuestas de inversión con mejor perfil riesgo-beneficio de la bolsa española.

De ahí su recomendación de Sobreponderar con un precio objetivo de 22,8 euros por acción.

Uber, Cabify y Bolt ganan en el Supremo para desembarcar de forma masiva en Canarias

La decisión de la Sección Tercera de la Sala de lo Contencioso-Administrativo del Tribunal Supremo sobre las VTC en Canarias vuelve a dar la razón a Uber, Cabify y Bolt, y a enterrar el famoso 1×30. La corte decidió el pasado 15 de septiembre desestimar el recurso introducido por Senza 2020, S.L., alegando que la ley europea no permite una medida que proteja al taxi cerrando espacios a la competencia. Es un movimiento que finalmente ha abierto la puerta al desembarco de las plataformas de la llamada «nueva movilidad».

La decisión abre la puerta a revisar el proceso de solicitud de las licencias de VTC que siguen presentes en las islas. Pero lo cierto es que, si se aprobaran todas de un día para otro —unas 3.500 licencias—, en efecto podría tratarse de un colapso en zonas como La Palma o el Puerto de la Cruz de Tenerife. Y es que, según el dato más reciente del Ministerio de Transportes y Movilidad Sostenible, actualizado hasta septiembre, no hay una sola licencia de las plataformas aprobada en Canarias, lo que generaría un cambio radical en la situación.

Uber en Madrid. Fuente: Agencias

El Tribunal ha recordado que, según la Unión Europea, la limitación de una licencia de VTC por cada 30 de taxi constituye una restricción a la libertad de establecimiento (artículo 49 del Tratado de Funcionamiento de la Unión Europea — TFUE), siguiendo la doctrina fijada por el Tribunal de Justicia de la UE en la sentencia de 8 de junio de 2023 (asunto C-50/21). Se ha insistido también en que, según Bruselas, proteger la viabilidad económica del sector del taxi es un objetivo puramente económico que no puede amparar la restricción de licencias VTC.

Como se lee en la sentencia: «La STJUE de 8 de junio de 2023, Prestige and Limousine, C-50/21, declara que la limitación de una autorización VTC por cada treinta autorizaciones de taxi constituye una restricción a la libertad de establecimiento. Su justificación exige acreditar que es adecuada y necesaria para alcanzar los objetivos de interés general invocados, entre los que pueden figurar la gestión del transporte, del tráfico y del espacio público y la protección del medio ambiente, pero no la preservación de la viabilidad económica del taxi. Corresponde al juez nacional comprobar, entre otros extremos, «la imposibilidad de alcanzar los objetivos perseguidos a través de medidas menos restrictivas»».

Es cierto que la decisión del Supremo no necesariamente se traducirá en que las 3.500 licencias lleguen a Canarias en los próximos días. De momento solo se ha obligado a la autoridad del Puerto de Las Palmas a continuar el proceso de tramitación de 200 de ellas. Además, elimina una de las justificaciones para limitarlas o retirarlas, el 1×30, pero todavía se pueden limitar por motivos de tráfico o de contaminación. Es cierto que, si esto ocurre, los solicitantes todavía podrán recurrir la decisión por otras vías legales, pero al menos alargaría el proceso.

Uber, Cabify y Bolt defienden su importancia por el turismo

Lo cierto es que la decisión del tribunal llega en un momento clave a comunidades como Canarias, que se encuentra entre las que más se benefician del turismo. Según los datos del periódico local Maspalomas, la movilidad privada es fundamental en un mercado insular que recibe anualmente a más de 2,6 millones de pasajeros extranjeros en el aeropuerto de Gran Canaria.

Cabify en Atocha. Fuente Agencias

En este contexto, la movilidad privada puede ser clave para facilitar el día a día y para mantener el atractivo turístico de las islas. Al mismo tiempo, es clave que el crecimiento se haga de forma calculada para evitar la sobrecarga de licencias de la que se ha avisado en otros territorios, como en Madrid o Castilla-La Mancha.

Otro golpe al 1×30 del taxi

A pesar de los problemas legales que siguen afrontando las plataformas de VTC para llegar a algunos territorios, la limitación de licencias ya parece un recuerdo del pasado. Y es que incluso algunos de los sectores más beligerantes del mundo del taxi, como en el caso de Élite, han señalado que la misma ya no es un argumento útil para limitar la llegada de la «nueva movilidad»; de hecho, los de Tito Álvarez han buscado otros argumentos al justificar la necesidad de la controvertida ‘Ley Taxi’, que sigue su proceso de tramitación en Cataluña.

En cualquier caso, si el tribunal les hubiese dado la razón, se podría haber permitido un pequeño número de licencias en Canarias, unas 66, lo que podría haber hecho que las plataformas lo vieran como un mercado demasiado pequeño. Al mismo tiempo, en el pasado, cuando la ley no les ha permitido desembarcar con sus propias licencias en alguna comunidad autónoma, lo han hecho sumando el servicio de taxistas en su plataforma.

Por otro lado, sin importar el número de licencias que acaben por aprobarse, el mapa en Canarias cambiará radicalmente. Se trata de una de las pocas comunidades donde, de momento, no hay ninguna licencia de VTC aprobada según el informe del Ministerio de Transportes; de hecho, solo le acompaña Ceuta.

Banco Sabadell afronta su gran reto: captar depósitos será clave para sostener un margen de 3.900 millones

La entidad bancaria catalana Banco Sabadell cuenta con una recomendación de Neutral en Citi, fijando un precio objetivo de 3,57 euros, frente a su cotización reciente de 3,71 euros con un rendimiento por dividendo estimado del 4,6%. A pesar de las señales positivas derivadas de la reestructuración de sus alianzas de gestión de activos, el verdadero determinante del beneficio de la entidad española hacia 2027 no reside en sus comisiones, sino en la evolución del volumen de depósitos.

En este sentido, el sector bancario europeo se encuentra sumido en una fase de profunda reconfiguración operativa y financiera. La transición desde un ciclo marcado por rápidas subidas de los tipos de interés oficiales por parte del Banco Central Europeo (BCE) hacia un escenario de normalización y graduales recortes de política monetaria ha obligado a las entidades analistas a recalibrar minuciosamente sus modelos de valoración.

Sin ir más lejos, el experto de Citi, Borja Ramírez Segura, añade que «seguimos considerando que la hipótesis sobre el crecimiento de los fondos de clientes y la beta de los depósitos son los factores determinantes de los riesgos al alza y a la baja para los beneficios estimados de Banco Sabadell en el ejercicio fiscal de 2027″.

Banco Sabadell
Banco Sabadell. Fuente: Agencias

Los depósitos y el margen de intereses de Banco Sabadell

En este contexto, si nos centramos en el margen neto de intereses de Banco Sabadell para los próximos ejercicios fiscales, la entidad muestra dinámicas diferenciadas entre el corto y el medio plazo. Para 2026, la entidad bancaria ha reiterado sus objetivos financieros apoyándose en una previsión del tipo de depósito del Banco Central Europeo del 2,5%, un diferencial con clientes superior a los 290 puntos básicos en el último trimestre y un crecimiento de la cartera de créditos y fondos de clientes entre el 3 y el 6%.

Siguiendo esta línea, el equipo de analistas de Citi proyecta «un margen neto de intereses para Banco Sabadell alineado con el consenso de mercado que corresponde aproximadamente a 3.650 millones de euros, es decir, 1,2% interanual más, observando un margen de mejora limitado a causa de las curvas de los tipos actuales». Durante su reciente intervención en las jornadas financieras de septiembre, la directiva de Sabadell confirmó que tanto la concesión de crédito como la captación de fondos comerciales están evolucionando a ritmos del 5% al 6%, una dinámica alineada con el crecimiento del PIB nominal español.

«Para 2026, Banco Sabadell reiteró su objetivo de crecimiento interanual del margen de intereses superior al 1%»

Citi, Borja Ramírez Segura

No obstante, competidores directos de Banco Sabadell como CaixaBank ya han advertido de que la tasa de crecimiento de los depósitos podría moderarse en comparación con los niveles del 5% registrados en 2025, reflejando una leve contracción de la tasa de ahorro de los hogares como consecuencia directa de la persistencia de los precios en el consumo.

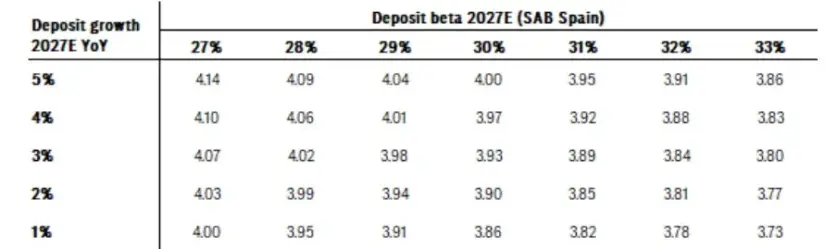
Por otro lado, el escenario para el ejercicio fiscal de 2027 concentra la mayor parte de las incertidumbres y sensibilidad financieras para la entidad bancaria. Concretamente, Banco Sabadell mantiene su meta de alcanzar los 3.900 millones de euros en el margen neto de intereses bajo los supuestos de un tipo BCE del 1,9%, un Euríbor a 12 meses del 2,3% y una traslación del coste de los depósitos igual o inferior al 30%.

Sensibilidad del margen de intereses (NII) estimado para 2027 en función del crecimiento de los depósitos y la beta (miles de millones de euros)

Fuente: Citi

En cuanto a Citi, explican que «la clave del éxito o desviación frente a estas cifras residirá en la capacidad del banco para captar ahorro de familias y empresas en un contexto donde el crecimiento del depósito podría moderarse por la presión del consumo«. Asimismo, la evolución del volumen de pasivo y la contención de su coste (deposit beta) serán, en consecuencia, las únicas palancas capaces de inclinar la balanza de resultados de la entidad hacia el rango alto o bajo de las expectativas para el final del trienio.

La alianza con Amundi y el perfil de riesgo

En el frente de los ingresos no procedentes del margen de intereses, la aportación del negocio de gestión de activos y productos de inversión adquiere un papel estabilizador determinante. Banco Sabadell oficializó la extensión de su acuerdo de distribución exclusiva con la gestora francesa Amundi hasta el año 2035, alargando en cinco años el plazo que expiraba originalmente en 2030.

Más allá de la ampliación temporal, la entidad española ha reestructurado las condiciones económicas y la letra pequeña de la alianza, una mejora de márgenes cuyos efectos financieros comenzarán a computarse a partir de los resultados del tercer trimestre de 2026. Aunque Sabadell no ha desglosado públicamente las cifras exactas del nuevo reparto económico, el histórico financiero permite dimensionar el alcance de la operación.

Durante la primera mitad de 2026, las comisiones asociadas a fondos de inversión generaron aproximadamente 65 millones de euros para la entidad, lo que equivale al 10% de su margen bruto por comisiones netas. Sobre la base de un patrimonio gestionado en fondos de inversión de unos 33.000 millones de euros al cierre del segundo trimestre de 2026, Citi calcula que el margen medio de comisiones obtenido por el banco se situó en torno a los 41 puntos básicos.

amundi Merca2
Fuente: Agencias

Según los modelos de sensibilidad desarrollados por Citi, si la revisión de los términos con Amundi se traduce en un incremento de entre el 10% y el 20% en el margen sobre comisiones de fondos, Banco Sabadell capturará una mejora de ingresos netos de entre 5 y 15 millones de euros en el conjunto de 2026 frente a las previsiones actuales.

Si bien el consenso proyecta «un crecimiento de comisiones del 3,2% interanual para 2026, el impacto de esta remodelación en la cuenta de resultados será eminentemente cualitativo: Citi estima que la aportación adicional al Beneficio por Acción de 2026 será modesta, situándose en un promedio aproximado del 0,4%«.

BBVA crece en España: La IA y los seguros impulsan su nueva etapa

El crecimiento de BBVA en España cambia de motor. La entidad ha rediseñado su hoja de ruta para el mercado doméstico con la inteligencia artificial como acelerador transversal y con tres negocios señalados como prioridad: seguros, banca privada y empresas.

Según recogen Expansión y Valencia Plaza, el banco quiere escalar a todo el grupo un modelo de inteligencia artificial centrado en el cliente. No es un piloto aislado, sino un marco común que la entidad pretende extender a todas sus geografías para que la tecnología deje de ser un añadido y pase a ordenar la relación con el cliente. La idea, repetida en el discurso corporativo, es que la IA no sustituya al asesor, sino que le devuelva tiempo para vender y acompañar.

La frase que mejor resume la apuesta la puso un responsable de la entidad: ‘Donde más queremos crecer en España es en Seguros’. A partir de ahí, el banco ha reordenado el resto de sus prioridades para el mercado español.

Seguros, banca privada y empresas: los tres motores en España

El seguro es el primero de los frentes. No en vano, es el negocio donde la entidad ha declarado de forma más explícita su intención de crecer. En la banca de particulares el margen se ha ido comprimiendo y las comisiones ligadas a la protección y al ahorro a largo plazo se han convertido en una fuente de ingresos más previsible y menos dependiente del ciclo.

El segundo motor es la banca privada. BBVA quiere captar y retener el patrimonio de clientes con capacidad de ahorro elevada, un segmento que genera ingresos por asesoramiento y gestión menos sensibles a los vaivenes de los tipos de interés. La tercera pata es la banca de empresas, donde el banco compite por financiar inversión, tesorería y coberturas de riesgo.

Los tres negocios comparten una característica: son intensivos en relación con el cliente y en servicio, no solo en balance. La banca privada aporta clientes de alto patrimonio; la de empresas, flujos y coberturas; y los seguros, ingresos recurrentes con menor consumo de capital. Juntas dibujan un modelo menos dependiente del ciclo y más apoyado en el servicio.

El banco no quiere crecer con más balance, sino con más relación: menos dependencia del crédito y más comisión recurrente, con los seguros como punta de lanza.

BBVA IA

La IA como palanca transversal de todo el grupo

El otro eje del plan es la inteligencia artificial. BBVA quiere escalar a todo el grupo un modelo centrado en el cliente, según las informaciones publicadas. El objetivo declarado es que la tecnología sirva para personalizar la oferta, acelerar los procesos internos y liberar tiempo comercial en la red.

Conviene leerlo con cuidado. Cuando un banco anuncia que va a escalar un modelo de IA, habla tanto de eficiencia de costes como de argumento comercial. La parte visible es la personalización; la parte silenciosa es el recorte de tareas repetitivas que hoy consumen horas de plantilla. Ambas cosas, juntas, son las que mueven el margen.

Qué revela el giro y dónde está el riesgo

El giro tiene lógica de sector. En la banca española, el margen de intereses —el negocio clásico de prestar y captar— pierde fuelle como motor de crecimiento cuando el ciclo de tipos deja de acompañar. Por eso las grandes entidades llevan tiempo empujando hacia los ingresos por comisiones, y los seguros representan el ejemplo más limpio de ese movimiento.

No es la primera vez que un gran banco español reordena sus prioridades hacia el negocio de comisiones. La diferencia de esta etapa está en el envoltorio tecnológico: la IA se presenta como la herramienta que hace escalable el modelo sin multiplicar la plantilla. Y eso, en un negocio de márgenes ajustados, es el argumento que más pesa.

BBVA no juega solo. Santander, CaixaBank y Sabadell compiten por los mismos segmentos de banca privada, empresas y protección. Si el plan funciona, la diferencia no estará en el anuncio, sino en la ejecución: en cuánta comisión recurrente se consigue sin tensionar la relación con el cliente y en cuánto se tarda en convertir la IA en un ahorro medible.

El riesgo también se conoce. La inteligencia artificial suena bien en la presentación, pero su contribución de la IA a la cuenta de resultados llega despacio y es difícil de aislar. El seguro, aunque genera ingresos estables, exige inversión, cumplimiento normativo y una red comercial convencida de vender protección en lugar de producto financiero puro. El Banco de España y el resto de supervisores vigilan con lupa cualquier uso de la IA que afecte a decisiones sobre clientes.

Hay una contradicción incómoda que conviene no ignorar. La entidad presume de poner al cliente en el centro mientras acelera con la IA para vender más seguros y productos de valor añadido. En ese equilibrio, el cliente gana si recibe mejor asesoramiento y pierde si la tecnología se usa solo para colocar más producto. La frontera entre una cosa y la otra es fina, y la reputación del banco se juega en ella.

Lo que conviene seguir no es el titular, sino el detalle. Si BBVA logra que seguros, banca privada y empresas ganen peso relativo en sus ingresos, el mercado lo verá antes en las comisiones que en los grandes anuncios. La próxima cita para comprobarlo serán sus cuentas trimestrales, donde por primera vez se podrá intuir si el discurso se traduce en cifras o si, como suele pasar, la nueva etapa tarda en llegar a la cuenta de resultados.

Crew-12 ameriza frente a Los Ángeles y Sophie Adenot vuelve a la Tierra tras 235 días

El amerizaje de la Crew-12 ha cerrado este jueves 237 días de trabajo científico en la Estación Espacial Internacional. La cápsula Dragon Freedom, de SpaceX, cayó al Pacífico frente a las costas de Los Ángeles. A bordo viajaban los astronautas de la NASA Jessica Meir y Jack Hathaway, la astronauta de la ESA Sophie Adenot y el cosmonauta de Roscosmos Andrey Fedyaev.

El contacto con el océano se produjo a las 8:34 de la mañana, hora del Pacífico, tras una reentrada sin incidencias. Minutos después, los equipos embarcados en los navíos de recuperación de SpaceX sacaron del agua la cápsula y a sus cuatro ocupantes. El protocolo sigue ahora con los exámenes médicos posteriores al vuelo, el traslado a tierra firme y el regreso al Centro Espacial Johnson, en Houston.

El administrador de la NASA, Jared Isaacman, puso el acento en lo que ese regreso representa para lo que viene. Los cuatro tripulantes pasaron 237 días viviendo y trabajando en órbita, recorrieron más de 160 millones de kilómetros y volvieron a casa por el trabajo de miles de personas en la agencia, en SpaceX y en sus socios internacionales. Acumular esa capacidad, esa experiencia y esa confianza, dijo, es exactamente lo que permitirá ir más lejos.

237 días, 3.792 órbitas y más de 160 millones de kilómetros

La cifra que mejor resume el viaje es la distancia: más de 160 millones de kilómetros, el equivalente a ir de la Tierra al Sol y quedarse corto. Medido de otra forma, son más de 400 veces la distancia media que separa nuestro planeta de la Luna.

Los giros alrededor del planeta ayudan a imaginar el ritmo. Fueron 3.792 órbitas repartidas en 237 días, unas 16 vueltas cada jornada: un amanecer y un anochecer cada hora y media, sin que el cuerpo llegue a ajustarse a ningún reloj.

La Crew-12 despegó a las 5:15 de la madrugada, hora de la costa este, del 13 de febrero, y se acopló al laboratorio orbital un día después. Para Meir y Fedyaev era su segunda misión; para Hathaway y Adenot, la primera. Meir sumó cuatro paseos espaciales en este vuelo y eleva su total a siete, lo que la coloca tercera en la historia de la NASA entre las mujeres, por detrás de Peggy Whitson y Suni Williams. Adenot completó tres salidas al exterior y se convirtió en la primera mujer francesa en hacerlo.

Cada uno de los 237 días que esta tripulación pasó en órbita deja datos que aquí abajo no se pueden replicar.

Ciencia a bordo: células madre, sueros y el corazón de los astronautas

Sophie Adenot

Durante esos 237 días, la tripulación dedicó cientos de horas a investigación. Probaron la producción de células madre, para terapias celulares, demostraron la generación de sueros intravenosos a demanda, pensada para misiones que no pueden recibir reabastecimiento desde tierra, y estudiaron cómo la bacteria que causa la neumonía puede derivar en daño cardiaco a largo plazo. A eso se suman trabajos sobre nutrición y sobre cómo ciertas características físicas influyen en el flujo sanguíneo durante el vuelo. El objetivo no es abstracto: que las próximas tripulaciones lleguen sanas a destinos más lejanos.

El escenario donde ocurre todo eso es un laboratorio en caída libre permanente. La Estación Espacial Internacional no está libre de gravedad: cae alrededor de la Tierra a la misma velocidad a la que la curva del planeta se aleja bajo ella, y eso produce un entorno de ingravidez que ningún laboratorio terrestre puede sostener más que unos segundos. En la misma cápsula que amerizó este jueves volvieron dos estadounidenses, una europea y un ruso, recordatorio de que el complejo sigue siendo un proyecto compartido.

Un regreso que ya casi no es noticia

El programa de tripulación comercial que la NASA puso en marcha con SpaceX ha convertido el viaje a la órbita baja en un servicio casi doméstico. Un amerizaje de cuatro personas en el Pacífico ya no es una hazaña de la carrera espacial; es logística. Para Dana Weigel, responsable del programa de órbita baja de la agencia, transportar tripulaciones, hacer investigación de impacto y mantener activos críticos es justamente lo que hace posible la ciencia, la ingeniería y la reducción de riesgos que exigirán las misiones por el sistema solar.

Conviene no confundir esa eficacia operativa con resultados científicos. La nota de la NASA enumera líneas de trabajo —células madre, sueros, corazón, nutrición, flujo sanguíneo—, pero no ofrece conclusiones. Son investigaciones en marcha, no hallazgos cerrados, y sus resultados tendrán que llegar con el aval de la revisión por pares. Tampoco ayuda que la comparecencia posterior a la misión vaya a celebrarse sin Adenot, que regresa a Europa y no estará disponible para responder preguntas.

El siguiente hito tiene fecha: el 15 de octubre, a las 15:30 hora de la costa este, Meir, Hathaway y Fedyaev comparecerán en el Centro Espacial Johnson para repasar la misión. Detrás quedan 237 días, 3.792 vueltas y una tripulación que volvió a casa entera. Delante, el uso de la estación como banco de pruebas para la Luna y Marte, la razón por la que la NASA sigue pagando la factura de mantener a cuatro personas girando ahí arriba.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: El regreso y amerizaje de la misión Crew-12 con sus cuatro tripulantes tras 237 días en la Estación Espacial Internacional.
  • Dónde: Océano Pacífico, frente a las costas de Los Ángeles (Estados Unidos).
  • Institución responsable: NASA y SpaceX, con participación de la ESA y Roscosmos.
  • Cuándo: 8 de octubre de 2026, a las 8:34 hora local del Pacífico; la rueda de prensa de la tripulación está convocada para el 15 de octubre.
  • Impacto a futuro: Consolida el transporte comercial de tripulaciones y aporta datos biomédicos para los vuelos de larga duración a la Luna y Marte.

El Omega 3 suplemento: nuevas fuentes y formatos donde la dosis de EPA y DHA marca el beneficio real

El suplemento de omega-3 vive una ampliación de fuentes y formatos sin precedentes, pero el beneficio real sigue dependiendo de una sola cifra: la dosis de EPA y DHA que declara cada cápsula.

La categoría arrastra presión sobre el suministro de aceite de pescado y eso ha movido el debate. Precios, disponibilidad y trazabilidad han dejado de ser un asunto de compras para convertirse en un problema de marca. Tras el simposio Regenerate celebrado en Halifax, el fundador de Natures Crops, Andrew Hebard, lanzó una idea incómoda: recolocar las fuentes clásicas no cierra la brecha nutricional que sigue abierta tras medio siglo de investigación.

De dónde sale tu omega-3 y por qué el mapa ha cambiado

Toda la cadena del omega-3 se construyó alrededor del pescado: captura, procesado, distribución, y buena parte de la ciencia. Eso explica que durante décadas la única pregunta fuera cuánto aceite de pescado tomar y no de dónde venía. La otra mitad del problema es de la industria alimentaria: formular aceite marino o de alga en una bebida vegetal sin notas raras ni pérdida de vida útil es complicado, y ninguna marca con un sabor reconocible asume ese riesgo.

Ese doble cuello de botella ha abierto la puerta a fuentes vegetales y a formatos que hace cinco años eran minoritarios: emulsiones, polvos, bebidas enriquecidas y gomas. La tesis que se repite en el sector es que los aceites vegetales no compiten con el pescado, lo complementan. La conversación útil deja de ser ‘pescado o planta’ y pasa a ser cuánto omega-3 total llega al día y con qué perfil. Complementariedad, no sustitución.

La dosis de EPA y DHA que de verdad mueve la aguja

Aquí está el matiz que cambia todo. Lo que cuenta no son los miligramos de aceite, sino los de EPA y DHA. Una cápsula etiquetada como ‘aceite de pescado 1.000 miligramos’ puede contener 180 de EPA y 120 de DHA: 300 miligramos útiles frente a los 1.000 que sugiere el envase. La dosis de referencia que fija la Autoridad Europea de Seguridad Alimentaria para la población adulta ronda los 250 miligramos diarios de EPA y DHA combinados.

dosis omega 3

Para objetivos de rendimiento y recuperación, los protocolos de ciencia del ejercicio trabajan con rangos de 1 a 2 gramos diarios, repartidos en dos tomas y siempre con comida. La forma del compuesto también pesa: los triglicéridos reesterificados se absorben mejor que el éster etílico, y la presencia de grasa en el estómago mejora el aprovechamiento.

La etiqueta de un buen omega-3 se lee en dos números: miligramos de EPA y miligramos de DHA. Todo lo demás es envoltorio.

La mayoría de los estudios apunta en la misma dirección: suma EPA y DHA, no el total del aceite. Ese es el número que decide si el bote de tu estante aporta algo o solo ocupa sitio. La dosis importa. Más contexto sobre el compuesto, en su entrada de Wikipedia.

📊 La pauta en cifras

  • Dosis de referencia: 250 miligramos diarios de EPA y DHA combinados para población adulta.
  • Para rendimiento: entre 1 y 2 gramos diarios de EPA y DHA, repartidos en dos tomas con comida.
  • Calidad a buscar: concentración declarada por cápsula, índice de peróxidos bajo y origen trazable del lote.
  • A tener en cuenta: los miligramos de aceite no son los miligramos de activo; calcula siempre EPA más DHA.

Cómo leer la etiqueta y no pagar por aceite barato

Hay tres señales que juegan a tu favor en el lineal. La primera es la concentración: si el envase declara 1.000 miligramos de aceite y solo 300 son activos, casi el 70% del bote es relleno. La segunda es la oxidación, porque un aceite mal conservado pierde calidad y los fabricantes serios vigilan el índice de peróxidos y el valor TOTOX de cada lote. La tercera es la trazabilidad.

Las marcas ya no se conforman con una casilla verde de sostenibilidad. Auditan la cadena de suministro, preguntan por la resiliencia frente al clima, los aranceles o los cambios normativos, y calculan cuánto les costaría reformular, reetiquetar y repetir los ensayos de estabilidad. Quien no puede responder a esas preguntas, se queda fuera del catálogo. Menos envoltorio, más etiqueta.

El formato también cuenta. Para quien no traga cápsulas grandes, las emulsiones y las bebidas vegetales enriquecidas resuelven la adherencia, y ahí está el mayor territorio sin explotar del mercado. Esta información es divulgativa y de optimización del estilo de vida, no un consejo médico.

Lo que dice el sector tras 50 años de investigación

Pocos activos acumulan medio siglo de literatura detrás, y en el omega-3 eso es una ventaja que también juega en contra. Cuando una categoría lleva tanto tiempo instalada, la tentación de los grandes actores es defender la cuota que ya tienen en lugar de ampliar el mercado. Hebard lo planteó sin rodeos: el riesgo no es quedarse sin suministro, es dedicar la próxima década a conservar el negocio de hoy mientras el de mañana se construye en la alimentación y la bebida.

Aterricemos. Si comes pescado azul dos o tres veces por semana, tu suplemento aporta poco y ese dinero rinde más en proteína de calidad. Si no lo comes, el omega-3 es una de las pocas ayudas con evidencia sólida para sostener la recuperación y la claridad mental en semanas de carga alta. Lo que no cambia con las nuevas fuentes es la regla de oro: la dosis de EPA y DHA, no el marketing vegetal.

⚡ Rutina de Optimización Diaria

  • Revisa tu bote hoy: busca en la etiqueta los miligramos de EPA y de DHA por cápsula y suma ambos; si no llegan a 250, ajusta la toma.
  • Mueve la toma a la comida principal: acompañar el omega-3 de grasa mejora su absorción y evita olvidos en la rutina de la mañana.
  • Apuntala la base con comida real: dos o tres raciones de pescado azul a la semana o un puñado diario de nueces y semillas de lino cubren el resto del perfil.

Iberdrola supera a NextEra y se convierte en la mayor eléctrica del mundo por capitalización bursátil

Iberdrola se ha situado de forma momentánea como la mayor eléctrica del mundo por capitalización bursátil al superar a la estadounidense NextEra, tras marcar un máximo intradía de 142.210 millones de euros.

Un hito histórico que no resistió al cierre

La compañía llegó a cotizar en 21,31 euros por acción durante la sesión, con un avance del 1,45%, nivel suficiente para rebasar a la firma estadounidense. NextEra había cerrado el lunes con una capitalización de 142.031 millones de euros, unos 159.118 millones de dólares, tras ceder un 0,72%.

El sorpasso, sin embargo, no llegó a consolidarse. Las acciones de la eléctrica se dieron la vuelta al cierre y retrocedieron un 0,05%, hasta los 20,99 euros por acción, lo que devolvió a NextEra el liderazgo global por valor bursátil. El mercado ajustó posiciones después de de la cita.

En el acumulado del año la brecha entre ambas compañías es más amplia. Iberdrola se revaloriza un 13,6% en lo que va de ejercicio, mientras que NextEra acumula un retroceso cercano al 4%. La distancia en bolsa supera ya los 17 puntos porcentuales.

Por qué NextEra cede terreno

Iberdrola capitalización bursátil

El comportamiento divergente responde a una causa identificable. Desde abril, la cotización de NextEra acumula una caída del 21% tras anunciar su intención de adquirir la también estadounidense Dominion, una fusión valorada en unos 67.000 millones de dólares con la que aspira a crear el mayor grupo de servicios eléctricos regulados del planeta.

El liderazgo de Iberdrola no procede de un salto propio, sino del castigo que el mercado aplica a la operación de su principal rival.

La comparación entre ambas compañías deja una fotografía nítida del ejercicio:

MagnitudIberdrolaNextEraDiferencia
Capitalización máxima registrada142.210 millones142.031 millones+179 millones
Revalorización en lo que va de año+13,6%-4% aprox.+17,6 puntos
Variación de NextEra desde abril—-21%—

Los números de Iberdrola sostienen parte del diferencial. La compañía registró un beneficio neto de 4.336,4 millones de euros en el primer semestre del año, un 22% más que en el mismo periodo de 2025, una cifra que incorpora las plusvalías de la venta de su negocio en México a Cox.

Conviene matizar el alcance del hito. El sorpasso fue intradía y se deshizo en el cierre, de modo que la primera posición global por capitalización sigue siendo una fotografía cambiante entre las dos utilities. Lo que persiste es la tendencia anual. El liderazgo global, en cualquier caso, queda sujeto a la volatilidad de una sola sesión.

Qué está en juego en la carrera global de las utilities

Iberdrola se consolida como uno de los valores de mayor peso del Ibex 35, un índice en el que pugna por el liderazgo por capitalización con Inditex y Santander. Su avance contrasta con la corrección que atraviesan varias utilities estadounidenses, sometidas a la presión de los tipos de interés y del coste de financiación de sus planes de inversión.

El mercado castiga las operaciones que exigen un esfuerzo de balance sin retorno inmediato, y la fusión de NextEra con Dominion encaja en ese patrón. La firma estadounidense asume deuda y un largo periodo de integración a cambio de tamaño regulado, un perfil que los inversores han penalizado con una caída del 21% desde abril.

Iberdrola, en cambio, llega a la cita con un beneficio semestral al alza y una cartera más ligera tras desprenderse del negocio mexicano. La mayoría de los analistas espera que la brecha se mantenga mientras el mercado digiere la operación.

El resto de grandes utilities europeas, como la italiana Enel o la portuguesa EDP, sirven de referencia sectorial para medir si el movimiento responde a un reajuste más amplio del sector. La clave está en la capitalización bursátil y en cómo la evolución de los tipos de interés modula el atractivo de un negocio intensivo en capital. Mientras el diferencial de valoración siga dependiendo de la operación de NextEra, el liderazgo de Iberdrola será sólido pero reversible, y cualquier ajuste en la integración de Dominion puede devolverle la primera posición mundial.

Para el inversor, el dato relevante no es el liderazgo efímero, sino la capacidad de Iberdrola de sostener su múltiplo frente a los pares estadounidenses. La utility española cotiza con una valoración que el mercado vincula a su exposición a redes reguladas y renovables, dos segmentos con flujos de caja estables. Si esa prima relativa se mantiene, el sorpasso puntual puede repetirse con más frecuencia.

📊 Las Claves para el Inversor

  • Qué vigilar: La próxima presentación de resultados trimestrales, con un beneficio semestral aún sostenido en parte por las plusvalías de la venta de México.
  • Reacción del valor: Iberdrola acumula un 13,6% anual y cotiza en máximos; el mercado descuenta que mantenga la prima frente a NextEra.
  • Precedente sectorial: La caída del 21% de NextEra desde abril muestra cómo el mercado penaliza las fusiones que exigen deuda, una referencia para futuras operaciones del sector.

El liderazgo y descanso: por qué la falta de sueño del líder degrada la gestión del equipo

El liderazgo y descanso van de la mano: un directivo con falta de sueño decide peor, oculta el cansancio y lo contagia al equipo, según un análisis de Harvard Business Review sobre fatiga directiva.

La escena que se repite en cada comité de dirección

Son las 8:40 de la mañana de un viernes. El comité de dirección de una compañía se sienta a tomar la decisión más importante del trimestre. La CEO no ha dormido bien en toda la semana, pero nadie lo sabe: llega con energía, café en mano, interpretando la alerta como tantos líderes han aprendido a hacer.

No es la única que actúa. Varios de los presentes esconden su propia falta de sueño. El resultado es una paradoja incómoda: la decisión que están a punto de tomar puede estar moldeada tanto por las horas que han perdido esta semana como por el análisis que tienen delante. Ese es el punto de partida del análisis de HBR.

Qué revela la encuesta a 1.009 directivos

falta de sueño directivos

Harvard Business Review no se queda en la anécdota. Su trabajo parte de una encuesta a 1.009 directivos y ejecutivos estadounidenses que confirma un patrón que muchos intuyen pero pocos reconocen: la privación de sueño sigue siendo la norma entre quienes dirigen, y la mayoría subestima cuánto les afecta la fatiga en su rendimiento diario.

A ver, aquí está el núcleo del problema. No hablamos de un mal día puntual, sino de un estado sostenido que se disfraza de normalidad. El directivo cansado no falla de golpe: rinde al 80%, pospone decisiones y confunde urgencia con importancia.

Un líder agotado no toma decisiones conservadoras: toma decisiones pequeñas, y las pequeñas, sumadas, hunden a una empresa.

El coste no es solo cognitivo. Cuando el sueño falta, el cerebro prioriza lo inmediato y descarta lo importante, y eso se traduce en decisiones más defensivas, menos creatividad y más resistencia al riesgo. Un comité dirigido por alguien agotado rara vez apuesta por lo ambicioso.

Por qué la fatiga del jefe se convierte en cultura de empresa

Aquí viene la lección que importa al founder. La falta de sueño no es un asunto privado del directivo: es un problema organizativo. Cuando quien manda presume de dormir poco, el mensaje que envía al equipo es que descansar es de débiles. Y ese mensaje se replica hacia abajo.

En startups con recursos limitados, ese sesgo es especialmente tóxico. La factura no aparece en la cuenta de resultados, pero se paga por otras vías: rotación de talento, errores que cuestan caro, y decisiones sin perspectiva a medio plazo. El equipo acaba imitando los hábitos de su líder, para bien y para mal.

Las metodologías de gestión no arreglan esto por sí solas. Puedes implantar OKR para alinear objetivos o ejercicios de retrospectiva cada sprint, pero si el líder llega fundido, cualquier sistema se convierte en teatro. La disciplina del descanso empieza arriba.

El descanso no es un lujo de empresa grande. Es una palanca de gestión que funciona igual en una startup de cinco personas que en un comité de dirección de multinacional. Solo cambia la escala del daño.

Cuatro señales de que la fatiga ya manda en tu equipo

  • Decisiones que se posponen: lo urgente se come lo importante y los comités se alargan sin cerrar acuerdos.
  • Conflictos por detalles: el cansancio baja el umbral de la paciencia y convierte roces menores en choques.
  • Cultura del presentismo: se premia estar disponible a todas horas en lugar de resolver problemas.
  • Rotación silenciosa: el talento no se va por dinero, se va por agotamiento sostenido.

El precedente que ya vigilan los fondos de inversión

Este no es un hallazgo aislado. Los inversores llevan años detectando un patrón silencioso en los equipos que financian: founders que confunden sacrificio con insomnio. La cultura del ‘no dormiré hasta que la ronda esté cerrada’ premia el agotamiento como símbolo de compromiso, cuando en realidad erosiona la capacidad de ejecutar.

Lo he visto repetirse en decenas de conversaciones con fundadores: equipos brillantes atascados por decisiones impulsivas que, con dos horas más de sueño, no habrían tomado. La comparativa con Silicon Valley es reveladora. Allí el relato del esfuerzo infinito convive cada vez más con una corriente que defiende el descanso como ventaja competitiva. Las aceleradoras serias, de Y Combinator a Lanzadera, insisten en el foco y la claridad; ninguna recomienda dormir menos para llegar más lejos.

Mi criterio es claro: si tu startup depende de decisiones tomadas a las 8:40 de la mañana por gente que arrastra una semana sin dormir, tu ventaja no es la velocidad, es el riesgo. El coste de un fichaje fallido o de un pivote precipitado supera con creces las horas que crees ganar.

🚀 Hoja de Ruta para Emprender

  • Audita tu sueño antes que tu agenda: registra durante una semana cuántas horas duermes y cruza el dato con las decisiones que más te costó tomar. El patrón aparecerá solo.
  • Rompe el ejemplo tóxico: como líder, no presumas de dormir poco. Reconoce en voz alta cuando necesitas parar; tu equipo copiará esa conducta.
  • Protege las decisiones grandes: no programes el comité que define el trimestre un viernes a las 8:40. Mueve las decisiones críticas a franjas donde el equipo esté descansado.
  • Mide la fatiga como mides el runway: incorpora una pregunta fija sobre carga y descanso en tus retrospectivas. Lo que no se mide, no se gestiona.

La Justicia confirma el descanso obligatorio de 12 horas entre jornadas: qué cambia para tu pyme

El Tribunal Supremo confirma que el descanso entre jornadas debe ser de 12 horas como mínimo: si un trabajador termina a las 22:00, no puede volver antes de las 10:00 del día siguiente. La sentencia, de marzo, obliga a rehacer calendarios y cuadrantes en cualquier pyme con plantilla.

La norma no es nueva. Lleva años escrita en el artículo 34.3 del Estatuto de los Trabajadores. Lo que ha cambiado es que el alto tribunal la ha interpretado de un modo que tumba la forma en que muchas empresas venían encajando los descansos.

Qué dice la ley y qué ha cambiado con la sentencia

El artículo 34.3 marca un mínimo de 12 horas de descanso entre el final de una jornada y el inicio de la siguiente. Da igual el sector o el tamaño: si tienes empleados, te aplica.

El caso que ha llegado al Supremo es el de un ordenanza de un museo de Ciudad Real, personal laboral de la Consejería de Educación, Cultura y Deportes de Castilla-La Mancha. Trabajaba en turnos rotativos con ciclos de 14 días que incluían una semana de siete jornadas seguidas, 49 horas. Su convenio garantizaba 48 horas de descanso semanal, y el calendario metía las 12 horas entre jornadas dentro de ese descanso para darlas por cumplidas.

El Supremo corta por lo sano: el descanso diario y el semanal son derechos independientes y se suman, no se compensa uno con el otro. Según los resúmenes publicados de la sentencia 274/2026, de 12 de marzo (recurso 4301/2024), con aquel convenio el mínimo exigible eran 60 horas consecutivas reales: 12 más 48.

El descanso entre jornadas no se salda con el semanal: son dos derechos que se acumulan, no una cuenta que se cierra por separado.

Es la misma lógica que fijó el Tribunal de Justicia de la UE el 2 de marzo de 2023: el descanso diario no forma parte del semanal, se añade a él, aunque la norma nacional sea más generosa que la directiva europea.

Cuándo el descanso puede bajar a 7 horas y qué multas arriesga tu pyme

Hay una grieta en la regla, y tiene número. El artículo 19.2 del Real Decreto 1561/1995, sobre jornadas especiales, permite que en empresas que trabajan por equipos y turnos el descanso se reduzca hasta siete horas el día en que el trabajador cambia de turno. Con una condición: la diferencia hasta las 12 se devuelve en los días inmediatamente siguientes.

No es un permiso general ni sale gratis. Lo que se quita un día se repone después, y no vale para un horario fijo.

España es más exigente que Europa. La Directiva 2003/88/CE fija 11 horas de descanso diario y 24 semanales; el Estatuto sube a 12 diarias y a día y medio ininterrumpido de descanso semanal, que son 36 horas. De ahí sale la cuenta del mínimo legal: 12 más 36, esto es, 48 horas.

artículo 34 Estatuto Trabajadores

Si el descanso no se respeta, cualquier persona que conozca los hechos puede denunciar ante la Inspección de Trabajo. Y para la empresa la ley es explícita: el artículo 7.5 de la Ley de Infracciones y Sanciones en el Orden Social considera infracción grave transgredir los límites legales o pactados en materia de jornada y descansos.

Las multas las fija el artículo 40.1.b: de 751 a 1.500 euros en grado mínimo, de 1.501 a 3.750 en grado medio, y de 3.751 a 7.500 en grado máximo.

Ojo con una idea que circula y que no es del todo cierta: reclamar esas horas como extraordinarias no es un camino automático. El artículo 35.1 define como extraordinarias las que superan la duración máxima de la jornada ordinaria y no menciona los descansos entre jornadas. Tampoco el artículo 34.3 dice qué hacer si citan a alguien antes de tiempo. Si te pasa, confírmalo con un asesor laboral.

Qué queda por precisar y cómo revisar tus calendarios

El detalle que cambia todo es que ese 60 es del convenio concreto del caso, no una cifra universal. Con el mínimo del Estatuto, la suma sería 12 más 36, es decir, 48 horas. Según el análisis de la sentencia, precisar ese punto queda para litigios posteriores.

Para una pyme con turnos, la lectura práctica es clara: hay que revisar el cuadrante turno a turno para que las 12 horas aparezcan por separado y no absorbidas dentro del descanso semanal.

Un último turno que acaba el sábado a las 22:00 obliga, con el día y medio del Estatuto (36 horas) más las 12 horas, a no volver antes del lunes a las 22:00. Si tu convenio sube el descanso semanal a 48 horas, el regreso se iría al martes a las 10:00. La diferencia entre un calendario y otro son justo esas 12 horas que antes se daban por hechas.

Y aún hay más letra pequeña: en empresas de turnos, el medio día del descanso semanal puede acumularse hasta cuatro semanas cuando la organización del trabajo lo requiera. Si tu convenio mejora el día y medio del Estatuto, esa mejora se suma a las 12 horas. Ese es el número que debería salir de tus cuadrantes.

Hay que reconocerle algo a la sentencia: pone orden donde había criterios dispares. Pero deja abierta la pregunta de qué pasa cuando el convenio calla, y ahí conviene que las pymes no improvisen. La recomendación es clara: auditar el calendario antes de que lo haga la Inspección.

Guía rápida del trámite

  • 📅 Plazos: No hay fecha límite. La obligación está en vigor desde el Estatuto de 2015; la sentencia del Supremo se publicó el 12 de marzo de 2026 y actúa como antecedente interpretativo.
  • ✅ Requisitos clave: Aplica a cualquier empresa con trabajadores por cuenta ajena. En turnos por equipos, bajar el descanso a 7 horas exige devolver la diferencia en los días siguientes.
  • 🌐 Dónde consultarlo: El texto legal está en el BOE; las denuncias se presentan ante la Inspección de Trabajo y Seguridad Social, que también informa por sede electrónica y de forma presencial.
  • 💰 Importe o coste: Cumplir no cuesta nada. Incumplir se sanciona con multas de 751 a 7.500 euros según el grado de la infracción.
  • ⚠️ Error a evitar: Meter las 12 horas entre jornadas dentro del descanso semanal y darlas por cumplidas. Se suman, no se compensan.

Las joyas históricas de diamantes: por qué baten al oro y lideran las subastas royal

0

Las joyas históricas de diamantes han vuelto a demostrar su condición de activo singular. En la cena de gala del Palacio Presidencial de Helsinki, la reina Letizia recuperó los pendientes de chatón y los dos brazaletes gemelos que pertenecieron a Victoria Eugenia de Battenberg. No fue una elección estética: fue la exhibición de un patrimonio que la Casa Real española transmite desde hace un siglo.

Los pendientes, engastados en chatón, montan diamantes talla redonda del siglo XX. Su valor no reside solo en el quilate. La colección los designa como pieza de transmisión de una reina a la siguiente, un símbolo de continuidad dinástica que, en términos de mercado, equivale a una cadena de custodia documentada durante generaciones. Eso es, exactamente, lo que paga un comprador de subastas.

Los dos brazaletes gemelos cuentan una historia aún más ilustrativa. Formaron parte de una tiara hasta que Victoria Eugenia la consideró anticuada y ordenó transformarla en brazaletes. La joya sobrevivió porque cambió de formato. En el mercado de alta joyería como inversión, esa capacidad de reedición —conservar el diamante y actualizar el diseño— explica por qué el activo no se deprecia como una pieza de moda.

La joyería patrimonial no se comporta como el oro. El metal tiene un precio publicado dos veces al día en Londres; una joya histórica carece de precio de referencia continuo. Lo que en apariencia es un defecto de liquidez se convierte en su mayor fortaleza: sin cotización diaria, la prima de procedencia no se erosiona con cada sesión de mercado.

El oro se vende en minutos; una joya con procedencia royal se vende en años. La liquidez escasa es el precio de la prima.

El mercado de las joyas con procedencia royal

En las grandes temporadas de subastas, las piezas con genealogía documentada superan de forma recurrente su estimación máxima. No es una cuestión de gusto, sino de oferta. Cada año llegan al mercado muy pocas joyas capaces de acreditar a qué reina, a qué casa o a qué colección privada pertenecieron, y esa escasez estructural sostiene los precios incluso cuando el resto del segmento se enfría.

La autenticidad es el filtro. Un diamante moderno se valora por sus cuatro criterios de certificación —quilate, color, pureza y talla— y por el informe de un laboratorio como el GIA. Una joya histórica añade una capa que ningún certificado puede emitir: la trazabilidad de propiedad. Esa capa separa un activo financiero de un simple objeto de colección.

Qué implica para el inversor de patrimonio elevado

Para una cartera de gran patrimonio, estas piezas cumplen una función distinta a la de la renta variable. Su correlación con los mercados financieros es prácticamente nula, porque no dependen de beneficios corporativos ni de tipos de interés. Eso las convierte en un instrumento de diversificación, no de rendimiento rápido. Quien busque liquidez a doce meses está en el activo equivocado.

El riesgo principal no es la caída de precio, sino el tiempo. Vender una joya con pedigree exige encontrar al coleccionista adecuado, y ese proceso puede prolongarse meses o años. Los grandes patrimonios que las incorporan suelen hacerlo con horizonte de una década y con vocación de legado, no de rotación.

Análisis: la prima de procedencia frente a la volatilidad del metal

Llevo años siguiendo este segmento y la divergencia es cada vez más nítida. El oro responde a la política monetaria, al dólar y al apetito por refugio, y su precio puede registrar movimientos de doble dígito en un solo trimestre. Las joyas históricas, en cambio, siguen un ciclo mucho más lento, ligado a la disponibilidad de piezas excepcionales y a la solidez de la demanda institucional. Esa lentitud favorece al inversor paciente y castiga al especulador.

La tesis de la prima de procedencia es defendible mientras la oferta siga siendo rígida. El número de joyas con genealogía real verificable no crece: se hereda y rara vez se vende. Si mañana una gran colección privada saliera al mercado, la oferta se ampliaría y los precios del segmento podrían resentirse temporalmente. Ese es el escenario de riesgo que conviene vigilar, más que la evolución del propio metal.

Cabe recordar que este mercado no ha estado exento de correcciones tras ciclos de euforia, como ocurrió tras las grandes ventas de colecciones privadas de la década pasada. La lección es constante: la procedencia protege, pero no inmuniza. La próxima cita para medir la temperatura será la temporada de subastas de joyas de Ginebra de noviembre de 2026, donde se comprobará si la demanda por piezas históricas mantiene su resistencia.

💎 Veredicto Wealth

Las joyas históricas de diamantes con procedencia documentada son un activo de preservación de capital a largo plazo, no una apuesta de revalorización rápida. El riesgo a vigilar es la liquidez: encontrar comprador para una pieza excepcional exige un horizonte superior a cinco años.

Repsol dispara su margen de refino a máximos históricos y abre la puerta a una gran recompra de acciones

El margen de refino de Repsol se disparó un 311% en el tercer trimestre, hasta los 36,2 dólares por barril. Es el nivel más alto de su historia.

Un margen de refino de 36,2 dólares: el récord que pulveriza los 23,3 de 2022

La petrolera trasladó sus estimaciones de ventas y márgenes del periodo entre julio y septiembre a la Comisión Nacional del Mercado de Valores el pasado 6 de octubre, un adelanto que la compañía suele publicar antes de las cuentas completas y que el mercado lee como termómetro del negocio. El indicador se sitúa en 36,2 dólares por barril frente a los 8,8 dólares del mismo trimestre de 2025. Casi cuatro veces más en doce meses.

El listón anterior data de 2022, el ejercicio marcado por la invasión rusa de Ucrania y la reorganización de los flujos de crudo en Europa. Entonces, Repsol registró 23,3 dólares por barril. Los 36,2 actuales superan aquel pico en casi trece dólares. La mejora llega, además, con el precio medio del crudo por debajo del registrado en el segundo trimestre, lo que apunta a eficiencia operativa y a un mayor uso de las unidades de destilación, y de conversión.

El analista de XTB Javier Cabrera incide en ese punto: la clave para la energética estaba en demostrar que podía elevar producción al mismo tiempo que ensanchaba el diferencial. Lo consiguió con la materia prima más barata, un detalle que refuerza la tesis de que la mejora no depende solo del precio del barril.

Barclays fue uno de los primeros en mover ficha. El banco británico reconoce que el dato superó con creces sus estimaciones de 33 dólares por barril y el consenso de 27. Como consecuencia, ha elevado en torno a un 7% su previsión de beneficio neto ajustado para el trimestre, hasta 2.000 millones de euros, y calcula una prima de 9,5 dólares por barril sobre el margen de referencia del sector.

El refino ha dejado de ser el lastre de las cuentas de Repsol para convertirse en la palanca que sostiene el beneficio del grupo.

La respuesta del mercado no se ha hecho esperar. Los títulos acumulan una subida superior al 70% en lo que va de ejercicio, un comportamiento que muy pocos valores del Ibex pueden igualar. Repsol se ha convertido en la apuesta ganadora del año en la bolsa española.

La revalorización del 70% no es un espejismo: traduce a bolsa un margen que casi cuadruplica el del ejercicio anterior.

De los 26 euros a la recompra: lo que descuenta el mercado

La parte técnica acompaña. El estratega de Ecotrader Joan Cabrero sitúa el arranque de la tendencia alcista en abril de 2025 y describe un recorrido con máximos y mínimos relativos bien marcados. Tras las últimas semanas, el valor habría dibujado un techo temporal en la zona de los 31,5 euros. La semana pasada apareció una envolvente bajista en el gráfico semanal. Nada dramático, en su lectura.

El escenario que maneja el analista pasa por una consolidación hasta el entorno de los 26 euros, equivalente a una corrección del 38,2% de Fibonacci del movimiento de los últimos dieciocho meses. Ahí vería una oportunidad de compra. El escenario más extremo llevaría el precio hasta los 24,7 euros. Cabrero ya recomendó hace dos semanas recoger beneficios parciales al tocar los 30 euros, sin cerrar la posición del todo.

Queda por resolver la pregunta que sobrevuela el valor desde hace meses: qué hará la compañía con el exceso de caja. Con un margen de refino en máximos y una generación de caja muy superior a la del ejercicio anterior, el mercado empieza a descontar que la dirección anuncie una nueva recompra de acciones al presentar las cuentas completas del trimestre, previstas para las próximas semanas. La petrolera ha combinado en los últimos años el dividendo en efectivo con programas de reducción de capital. La cifra, de momento, no está sobre la mesa. Nadie la ha confirmado.

El movimiento encajaría con la estrategia que el grupo defiende ante los inversores, donde el retorno al accionista compite en prioridad con la inversión en renovables y en combustibles renovables. Los analistas de Barclays lo señalan sin rodeos: el flujo de caja libre del trimestre da margen para sostener ambas cosas. La duda es si el consejo prefiere guardar pólvora ante un ciclo que puede girar. El refino aporta hoy la mayor parte del beneficio operativo del grupo, por delante de un negocio de generación low carbon que todavía no iguala sus retornos.

El refino financia el giro verde, pero el ciclo no perdona

Europa ha ido cerrando capacidad de refino en los últimos ejercicios, mientras la demanda de destilados medios, del diésel al queroseno, se mantiene firme. Ese desequilibrio ensancha los diferenciales y explica por qué los márgenes del sector han recuperado niveles que se creían enterrados. Repsol, con un complejo industrial orientado a la conversión, está capturando esa ventana con más eficacia que la media del continente. Los datos comunicados a la CNMV lo confirman.

El riesgo evidente es la reversibilidad. El margen de refino es el indicador más volátil de toda la cadena energética: basta un invierno suave, una recesión industrial en el corazón de Alemania o un giro en la política de suministro de la OPEP+ para que el diferencial se estreche en cuestión de semanas. Los 36,2 dólares por barril no son un suelo estructural, son un pico. La propia compañía lo sabe y evita proyectar esa cifra en su planificación.

Hay una contradicción que el mercado tolera pero no ignora. Repsol vende descarbonización en sus presentaciones y gana dinero, hoy, con el negocio fósil. La paradoja no es nueva, pero se agudiza cuando el refino sostiene la cuenta de resultados mientras las inversiones en hidrógeno renovable y biocombustibles todavía no generan retornos comparables. El coste de los derechos de emisión añade presión sobre un negocio intensivo en energía.

La pregunta que queda abierta no es si Repsol recomprará acciones, sino con qué caja. Si el margen se mantiene en la parte alta del rango durante el cuarto trimestre, la recompra llegará con holgura y el mercado la celebrará. Si el diferencial se normaliza antes de que las cuentas completas vean la luz, la prima bursátil acumulada en el año será la primera en pagar la factura. El ciclo no perdona.

Nvidia lanza el chip RTX Spark: portátiles desde 2.599 $ que llegan a 7.000 $ para batir al MacBook Pro

Nvidia irrumpe en el PC de gama alta con su chip RTX Spark desde 2.599 dólares. Los primeros portátiles que lo montan, firmados por Dell, Lenovo, MSI, HP, Asus y Microsoft, escalan hasta los 7.000 dólares en sus configuraciones más equipadas. Es el primer asalto serio de la compañía al tramo premium donde Apple y Qualcomm llevan años repartiéndose el cliente.

Claves de la operación

  • Precios que arrancan en 2.599 dólares. La configuración base incluye una CPU de 18 núcleos, 24GB de memoria unificada y 512GB de almacenamiento, un punto de partida casi idéntico al de un MacBook Pro de 14 pulgadas con chip M5 Pro.
  • El asalto al dominio de Apple y Qualcomm. Nvidia no llega a competir en volumen, sino a disputar el tramo alto, donde el margen por unidad compensa un menor número de ventas.
  • Seis fabricantes con un mismo chip. Dell, Lenovo, MSI, HP, Asus y Microsoft adoptan la plataforma desde el primer día, una alianza coral que Qualcomm no logró reunir con la misma amplitud.

El asalto al feudo que Apple defendía sin rival

El modelo de referencia es el Surface Laptop Ultra de 15 pulgadas, que Microsoft sitúa en esos 2.599 dólares de partida. La configuración base incluye una CPU de 18 núcleos, 24GB de memoria unificada y 512GB de almacenamiento, según los catálogos que cada fabricante ha publicado.

La comparación con Apple es inevitable. Un MacBook Pro de 14 pulgadas con chip M5 Pro y especificaciones cercanas se mueve en una franja de precio parecida, aunque la firma de Cupertino incluye 1TB de almacenamiento de serie. La paridad de precios rompe el relato que durante años situó al PC con Windows como la opción barata frente al Mac.

El techo lo marca el Asus ProArt P16 con RTX Spark, una máquina orientada a creadores de contenido y estudios profesionales que se acerca a los 7.000 dólares con todo el equipamiento. Nvidia ya no compite con un portátil, sino con una estación de trabajo de sobremesa.

Dell, Lenovo, MSI, HP, Asus y Microsoft comparten plataforma desde el primer día. Es una alianza poco habitual en el sector y responde a una razón concreta: ninguno de los seis quiere quedarse fuera si el chip funciona y el cliente profesional empieza a pedirlo. Cosas de la gama alta.

Nvidia no entra en el PC para vender muchos portátiles, sino para que ningún fabricante pueda diseñar el mejor equipo sin pasar por su chip.

Precios de gama alta para un mercado que se estanca

El momento del lanzamiento no es casual. El mercado de PC ha encadenado trimestres de crecimiento tibio tras el pico de ventas de la pandemia, y la gran baza de la industria es el reemplazo del parque instalado por máquinas capaces de ejecutar modelos de inteligencia artificial en local.

Ahí encaja la memoria unificada del RTX Spark. Copiar ese esquema, popularizado por Apple con sus chips de la serie M, permite que la CPU y la GPU compartan el mismo espacio de trabajo, algo clave para tareas de IA generativa que hasta ahora exigían una tarjeta gráfica dedicada y mucha corriente. La memoria unificada es la baza que el PC tradicional no tenía.

El impacto no se limita a Apple. Intel y AMD llevan años defendiendo el PC premium con sus propias gamas de alto rendimiento y ahora se enfrentan a un competidor que llega desde el centro de datos con años de ventaja en cómputo acelerado. Qualcomm apostó por los chips Snapdragon para Windows con una promesa de eficiencia. Nvidia responde con potencia bruta y un ecosistema de software maduro, CUDA, que ningún rival ha igualado.

Queda la pregunta de fondo: ¿quién paga 7.000 dólares por un portátil? El comprador de un portátil de 7.000 dólares no es doméstico. La respuesta está en estudios de diseño, productoras, equipos de desarrollo de software, y departamentos de investigación que hoy compran máquinas de sobremesa y las renuevan cada cuatro o cinco años.

Lo que Nvidia se juega lejos del centro de datos

Nvidia construyó su última década sobre el negocio de los aceleradores para centros de datos, el motor que impulsó su escalada en bolsa hasta convertirla en una de las compañías más valiosas del mundo. Ese crecimiento depende de un puñado de clientes concentrados y de un ciclo de inversión en inteligencia artificial que, en algún momento, tocará techo. El PC profesional aporta a Nvidia diversificación de ingresos.

En España, el aterrizaje de estos equipos llegará a través de los canales de distribución habituales y de los grandes minoristas tecnológicos. Ninguna compañía del IBEX 35 compite con Nvidia en silicio, pero sí hay mucho en juego para el tejido de integradores y distribuidores que factura con cada renovación de parque en las empresas. La referencia histórica más cercana está en la propia Nvidia: una empresa que empezó vendiendo tarjetas gráficas para videojuegos y acabó definiendo la infraestructura de la inteligencia artificial.

La entrada en el PC premium sigue esa misma lógica. Asegurarse de que el cómputo pesado, el que la industria considera más valioso, pase por sus arquitecturas. El riesgo es evidente. Observamos que si los precios no convencen al comprador profesional, la operación quedará sin volumen. El resto es ruido.

Los primeros análisis independientes y la próxima presentación de resultados de la compañía marcarán si el PC deja de ser un negocio residual para Nvidia. El próximo informe trimestral de Nvidia será el primer termómetro. Desde esta redacción seguiremos de cerca la respuesta de Apple, que no suele tardar en mover ficha cuando le tocan el tramo alto de su catálogo.

OpenAI lanza GPT-6 con Intelligent UI: ChatGPT responde con gráficos y botones

OpenAI despliega GPT-6 en ChatGPT con una Intelligent UI que responde con gráficos, formularios y botones pulsables. La función llega a todos los usuarios y convierte al asistente en una superficie interactiva, no en una caja de texto donde solo caben párrafos.

Claves de la operación

  • La interfaz pasa a ser el producto. OpenAI no vende solo un modelo, vende la forma en que el usuario lo maneja. Cada gráfico o botón generado es un motivo menos para abrir otra pestaña.
  • Google y Anthropic quedan en posición de réplica. La ventaja ya no está en el tamaño del modelo, sino en quién enseña antes al usuario a trabajar con respuestas híbridas.
  • Europa tiene una capa nueva que auditar. El reglamento de IA obliga a los proveedores de modelos de propósito general a publicar documentación técnica y un resumen del contenido de entrenamiento.

Del párrafo al lienzo: qué cambia de verdad en ChatGPT

La Intelligent UI combina una respuesta de texto con diagramas, gráficos, formularios, y botones que el usuario puede pulsar. El ejemplo que la compañía ha compartido es elocuente: si alguien pregunta por el diseño de una bicicleta de siete velocidades, ChatGPT no improvisa un párrafo, sino que dibuja el esquema y ofrece botones para resaltar cada componente por separado.

El detalle técnico que sostiene la función es menos visible y más relevante. OpenAI ha explicado en su blog oficial que entrenó a GPT-6 para decidir cuándo conviene generar un visual interactivo en lugar de texto, y para formatear esa pieza dentro de la propia respuesta. No es un rediseño cosmético, sino una capacidad entrenada del modelo.

La función alcanza a todos los usuarios de ChatGPT y coincide en el tiempo con GPT-6. Modelo y envoltorio aterrizan juntos, sin ventana de respiro para la competencia. ChatGPT, que nació en noviembre de 2022 como un prototipo de conversación, se convierte ahora en algo parecido a una aplicación dentro del propio chat.

Gemini y Claude, obligados a responder en el mismo tablero

Durante dos años, la competencia se ha medido en pruebas de razonamiento, ventanas de contexto y precios por millón de tokens. La Intelligent UI desplaza el terreno a algo más prosaico y más pegajoso: cuánto tiempo pasa el usuario dentro del producto resolviendo tareas. Retener la consulta completa vale más que ganar el ranking de un baremo.

Ahí es donde la ventaja de OpenAI se vuelve defendible a corto plazo. Un formulario generado dentro del chat, un gráfico ajustable o un botón que filtra datos reducen los motivos para salir a buscar otra herramienta. La pregunta empresarial ya no es qué modelo responde mejor, sino qué producto termina antes la tarea.

La batalla de los modelos se decide en los laboratorios; la de los productos, en la paciencia del usuario que no quiere abrir otra pestaña.

Lo que se juega OpenAI: cómputo, retención y vigilancia europea

Cada visual interactivo se genera en el momento, y eso tiene factura. Diagramas, formularios y botones consumen capacidad de proceso que antes no se gastaba en una respuesta de texto plana. Más interfaz significa más gasto por consulta y menos margen por usuario. Si OpenAI acierta con la retención, el coste se diluye entre millones de sesiones; si no, la función engorda la factura sin mover los ingresos.

En el mercado español la lectura es doble. La Agencia Española de Supervisión de la Inteligencia Artificial, con sede en A Coruña y primera agencia europea dedicada en exclusiva a esta materia, tiene ante sí un objeto de vigilancia que crece con cada elemento interactivo nuevo. En paralelo, los grupos del IBEX 35 llevan dos años integrando asistentes generativos en sus procesos internos: BBVA fue uno de los primeros bancos europeos en llevar ChatGPT Enterprise a su plantilla. Cuando esas empresas compren el modelo, comprarán también la interfaz.

El reglamento europeo de inteligencia artificial empuja en la dirección contraria: obliga a los proveedores de modelos de propósito general a publicar documentación técnica y un resumen del contenido empleado en el entrenamiento. Una interfaz que se compone en cada consulta no encaja bien en ese tipo de foto fija. Auditar un modelo cerrado ya era difícil; auditar su interfaz, aún más.

Queda la duda razonable. La demostración de la bicicleta es vistosa, pero nadie ha medido todavía cuántas consultas reales mejoran con un diagrama y cuántas se vuelven más lentas o más caras. Tampoco está claro el coste por respuesta en los planes gratuitos, donde el gasto de proceso no se compensa con una suscripción. Puede ser una ventaja competitiva o una factura con mejor aspecto.

Seguimos de cerca la siguiente cita. El próximo evento para desarrolladores de OpenAI dirá si la Intelligent UI se abre a terceros mediante interfaz de programación y cuánto cuesta integrarla en productos de empresa. Si la interfaz se convierte en plataforma, el pulso con Google y Anthropic dejará de jugarse en el titular de cada modelo y pasará a jugarse en la pantalla. Ahí, la ventaja se mide en segundos de uso, no en puntos de un baremo.

SODERCAN detalla el 15 de octubre sus ayudas a autónomos y empresas de reciente creación en Cantabria

SODERCAN detalla el 15 de octubre las nuevas ayudas para autónomos y empresas de reciente creación en Cantabria, de hasta 67.600 euros por proyecto.

⚠️ ATENCIÓN: El plazo para inscribirse en esta jornada finaliza el próximo 15 de octubre de 2026.

La sesión es online, de 10.00 a 11.30 horas. La organizan la Sociedad para el Desarrollo de Cantabria (SODERCAN) y las cámaras de comercio de Cantabria y Torrelavega, y está pensada para emprendedores, autónomos, empresas de reciente creación, asesorías y agentes del ecosistema empresarial.

El plato fuerte es el nuevo decreto que regula los programas EMPRECAN y EMPLEA. La norma reúne en un solo texto las subvenciones de inversión y contratación, y durante la jornada los técnicos del Área de Creación de Empresas explicarán los requisitos de acceso, los gastos subvencionables y los plazos de solicitud.

La principal novedad no está en el importe, sino en cómo se conceden las ayudas. El decreto implanta un sistema de concesión directa y deja atrás el modelo de concurrencia competitiva, ese por el que los proyectos competían entre sí y no todos los que cumplían los requisitos llegaban a cobrar.

El cambio de modelo no asegura el cobro: desaparece la comparación entre proyectos, pero la subvención sigue supeditada al crédito presupuestario disponible.

Cuánto dinero hay sobre la mesa con EMPRECAN y EMPLEA

EMPRECAN se dirige a autónomos y empresas de reciente creación. Sus ayudas se reparten en cuatro líneas y suman hasta 67.600 euros por empresa o autónomo:

  • Hasta 500 euros para gastos de constitución de sociedades.
  • Hasta 15.000 euros para gastos de puesta en marcha: alquileres, identidad corporativa, página web, marketing digital, prototipos, acreditaciones o registro de marcas.
  • Hasta 50.000 euros para inversiones en activos fijos, maquinaria, equipamiento, software, herramientas tecnológicas y acondicionamiento de instalaciones.
  • Hasta 2.100 euros para formación especializada vinculada al desarrollo del proyecto.

Se trata de una subvención a fondo perdido: el dinero no se devuelve si el proyecto cumple las condiciones. Ese matiz importa, porque otras líneas de SODERCAN que se presentan el mismo día son financiación sujeta a devolución.

El programa EMPLEA subvenciona la contratación indefinida a jornada completa en empresas y autónomos de reciente creación. Las ayudas van de 10.000 a 16.000 euros por cada contrato indefinido, según el grupo de cotización de la persona incorporada: 16.000 euros para alta cualificación, 14.000 para perfiles técnicos, 12.000 para cualificación media, y 10.000 para operarios y personal de apoyo.

Los otros apoyos de SODERCAN: Startup Capital, EIBTs y becas UC

Más allá de EMPRECAN y EMPLEA, la jornada repasa el itinerario completo de apoyo al emprendimiento. Los planes operativos ofrecen asesoramiento especializado gratuito en gestión económico-financiera, marketing y comercialización.

También entran las becas UC, para incorporar talento universitario a startups y nuevas empresas; el programa EIBTs, para crear y escalar empresas innovadoras de base tecnológica, con formación, mentoring y premios de hasta 30.000 euros; y Start Talent Cantabria, que conecta empresas y talento universitario a través de TFG y TFM sobre retos reales.

A esto se suma Startup Capital Cantabria, un instrumento financiero para startups innovadoras con operaciones de entre 25.000 y 250.000 euros. Aquí conviene no confundirse: no es una subvención a fondo perdido como EMPRECAN, sino financiación sujeta a devolución según las condiciones de cada operación.

SODERCAN ayudas

Qué mirar antes de pedir estas ayudas

El contexto importa. Estas líneas se enmarcan en el I Plan de Apoyo al Empleo Autónomo del Gobierno de Cantabria, que ya venía empujando la simplificación administrativa. La novedad real del decreto es doble: une EMPRECAN y EMPLEA en una sola norma y cambia el reparto.

Para el autónomo o la empresa que está empezando, ese cambio es una buena noticia, pero no una garantía. Cumplir los requisitos sigue siendo imprescindible, y el reparto continúa limitado por el crédito que la Consejería de Industria haya reservado a cada línea.

El error más habitual con programas como este es no comprobar si el negocio encaja en la definición de empresa de reciente creación que fija el decreto. El segundo despiste clásico es no guardar facturas y justificantes de cada gasto: la subvención se concede, pero se paga después de justificar.

Y no conviene perder de vista el calendario. La jornada del 15 de octubre es informativa, pero los plazos de solicitud de EMPRECAN y EMPLEA los fija el propio decreto. Quien no los tenga fichados, se enterará tarde.

Guía rápida del trámite

  • 📅 Plazos: Jornada online el 15/10/2026, de 10.00 a 11.30 horas. Los plazos de solicitud de EMPRECAN y EMPLEA se anuncian durante la sesión.
  • ✅ Requisitos clave: Autónomos y empresas de reciente creación de Cantabria. En EMPLEA, la contratación debe ser indefinida y a jornada completa.
  • 🌐 Dónde solicitarlo: Inscripción a la jornada y acceso a los programas en la web de SODERCAN.
  • 💰 Importe o coste: Hasta 67.600 euros por proyecto en EMPRECAN y de 10.000 a 16.000 euros por contrato indefinido en EMPLEA. La jornada es gratuita.
  • ⚠️ Error a evitar: Dar por hecho que se cobra solo por cumplir los requisitos: la ayuda depende del crédito disponible y de justificar cada gasto.

La subvenciones para emprender contra la despoblación: ayudas para municipios de menos de 5.000 habitantes

El Gobierno ha autorizado una nueva convocatoria de subvenciones para emprender contra la despoblación dotada con 80 millones de euros, frente a los 52 millones de la edición de 2025. Los proyectos deben ubicarse en municipios de menos de 5.000 habitantes y la publicación en el BOE se espera a lo largo de este otoño.

El Consejo de Ministros dio luz verde el 25 de agosto de 2026. El programa lo gestiona el Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO), se desplegará entre 2026 y 2029 y desde 2022 ya ha financiado más de 700 iniciativas por un importe agregado de 69,8 millones de euros.

Tres modalidades y cuánto dinero dan en cada una

Las bases organizan las ayudas en tres modalidades según el perfil del solicitante. La convocatoria es la principal línea estatal de apoyo al emprendimiento rural en la España despoblada.

  • Modalidad A: entidades públicas locales, como ayuntamientos, cabildos, diputaciones y consorcios. Entre 25.000 y 300.000 euros por proyecto, con hasta el 90% del gasto subvencionable.
  • Modalidad B: entidades sin ánimo de lucro de ámbito supraprovincial, incluidas federaciones y cámaras de comercio. Importes y porcentajes similares a los de la modalidad A.
  • Modalidad C: la que interesa al emprendedor. Pymes, autónomos y entidades de economía social, con 25.000 a 200.000 euros por proyecto y hasta el 70% del coste cubierto.

Son subvenciones a fondo perdido: el dinero no se devuelve si se ejecuta el proyecto y se justifica el gasto. El horizonte de ejecución se extiende desde la publicación de la resolución de concesión hasta finales de 2028.

Quién puede pedir la modalidad C y los errores que cuestan la ayuda

La modalidad C financia proyectos promovidos por pymes, personas en situación de autoempleo y entidades de la economía social. Los criterios de selección valoran la calidad y el carácter innovador, el impacto real sobre la despoblación, la repercusión social y medioambiental y la contribución a la igualdad de género.

El catálogo de proyectos financiables es amplio. Entran la creación de espacios para emprendedores (coworkings, viveros de empresas, centros de innovación territorial), la formación y el asesoramiento a nuevos negocios, la digitalización de establecimientos y la mejora del comercio de proximidad. También el sector primario, el turismo rural, la restauración, los cuidados, el transporte, la vivienda y la rehabilitación del patrimonio rural.

La ayuda estatal es la palanca, pero el proyecto se cae o se levanta en la memoria: sin impacto demostrado sobre el municipio, no hay subvención.

La tramitación es exclusivamente telemática a través de la sede electrónica del MITECO. La solicitud exige una memoria que justifique el enfoque territorial y demográfico, la descripción de las actuaciones, el calendario de ejecución, los recursos y el impacto esperado.

Los ayuntamientos de de los municipios afectados son el primer punto de consulta útil. En muchos casos gestionan el asesoramiento sobre la convocatoria concreta y conectan al emprendedor con centros de innovación territorial que ayudan a preparar la memoria técnica.

El mapa autonómico completa la ayuda estatal

Esta no es la primera vez que el Estado mueve ficha. La convocatoria de 2025 estuvo abierta entre el 5 de diciembre y el 20 de enero, con 52 millones de euros de presupuesto. La nueva edición eleva la dotación hasta los 80 millones, pero mantiene el mismo cuello de botella: los proyectos se deciden en la calidad de la memoria y en la capacidad de justificar el gasto.

Junto a la ayuda estatal conviven las autonómicas. Madrid mantiene ‘Pueblos con Vida’, con más de 155 millones de euros, descuentos de hasta 1.000 euros en el IRPF para menores de 35 años que residan en municipios de menos de 2.500 habitantes y una reducción del 10% en el IRPF por comprar o rehabilitar vivienda en esas localidades. Castilla y León concede subvenciones a autónomos que se establezcan en municipios pequeños, con importes que pueden alcanzar los 10.000 euros. Asturias, la Comunidad Valenciana, La Rioja y Galicia cuentan con programas propios y baremos específicos.

La combinación de ambas vías es, hoy, la palanca más potente para quien quiera montar un negocio en la España despoblada y frenar la despoblación. Pero conviene no confundir el calendario. El siguiente hito es la publicación de las bases en el BOE, prevista para este otoño, y hasta entonces no se puede solicitar. Ese margen es oro: es el momento de preparar la memoria, hablar con el ayuntamiento y revisar si tu comunidad autónoma tiene convocatoria propia abierta.

Hay un detalle que muchos emprendedores pasan por alto. La ayuda estatal no llega sola ni cubre todo: financia un porcentaje del coste, así que el resto lo pone el promotor. Quien planifique con ese 30% o 50% de fondos propios llega a la convocatoria con ventaja.

Guía rápida del trámite

  • 📅 Plazos: el programa se despliega entre 2026 y 2029; la apertura del plazo se espera tras la publicación en el BOE, prevista para el otoño de 2026.
  • ✅ Requisitos clave: proyecto en un municipio de menos de 5.000 habitantes; ser pyme, autónomo o entidad de economía social en la modalidad C.
  • 🌐 Dónde solicitarlo: sede electrónica del MITECO, con certificado digital o Cl@ve; los ayuntamientos del municipio asesoran.
  • 💰 Importe: entre 25.000 y 200.000 euros por proyecto en la modalidad C, con hasta el 70% del coste cubierto; subvención a fondo perdido.
  • ⚠️ Error a evitar: presentar una memoria sin justificar el impacto territorial y demográfico; es el motivo más habitual de denegación.

Hacienda aplaza Verifactu 2028: los autónomos tendrán más margen para adaptar su facturación

Hacienda aplaza por cuarta vez Verifactu hasta octubre de 2028 y da más margen a autónomos y pymes para adaptar su software.

El sistema de facturación verificable debía llegar antes, pero Hacienda ha decidido que su aplicación coincida con la entrada en vigor de la factura electrónica obligatoria, según ha adelantado Infoautónomos. El nuevo calendario todavía está pendiente de aprobación normativa: hablamos de una intención comunicada por el Ministerio de Hacienda, no de una fecha ya blindada en el BOE.

Qué se retrasa y hasta cuándo

El Reglamento Verifactu obliga a que los programas de facturación garanticen la integridad, la conservación, la accesibilidad, la legibilidad, la trazabilidad, y la inalterabilidad de los registros. Traducido a la vida real: tu programa de facturas tendrá que conectarse con Hacienda y dejar rastro de cada anotación, sin poder borrar nada por el camino.

La pieza que mueve todo el calendario es la Orden HAC/1028/2026, en vigor desde el 6 de octubre de 2026. Ese texto activa las fechas de la factura electrónica obligatoria entre empresarios y profesionales, y a él se va a enganchar ahora Verifactu para que ambos cambios avancen coordinados.

El escenario, a falta de la aprobación definitiva, queda así:

  • Empresas que facturan más de 8 millones de euros al año: factura electrónica obligatoria desde octubre de 2027.
  • Autónomos y empresas con facturación anual de hasta 8 millones de euros: 24 meses después de la entrada en vigor de la orden, esto es, octubre de 2028.
  • Verifactu: se alinea con esa segunda fecha, también en octubre de 2028.

Para la mayoría de autónomos, la fecha que importa de verdad es la de 2028. Conviene tenerlo claro: el aplazamiento no cambia ni un solo requisito técnico de los que ya estaban sobre la mesa.

El retraso compra tiempo, pero no exime de nada: los requisitos técnicos de Verifactu siguen intactos y la fecha llegará antes de lo que parece.

Quién gana margen y el error que no debes cometer

El aplazamiento afecta de forma distinta según cómo factures. Si ya trabajas con un programa homologado y actualizado, estás en la parte fácil: solo tendrás que instalar la versión que tu proveedor publique antes de 2028. Si facturas a mano, en una plantilla de Word o en un Excel que ya no recuerdas cómo montaste, tienes dos años para cambiar de hábito.

El error más común será confiar en que queda mucho. Octubre de 2028 no es una fecha lejana para un cambio de software: entre elegir programa, migrar los datos, probarlo y aprender a usarlo, un negocio pequeño se deja meses. El que llegue tarde improvisará con el plazo ya encima.

Mientras llega la fecha, hay cuatro cosas que puedes ir cerrando sin coste: revisar si tu sistema actual cumple los requisitos de Verifactu, preguntar a tu proveedor de software qué cambios tiene previstos, digitalizar la facturación si aún dependes del papel y probar las herramientas nuevas con tiempo de sobra.

Hay dos frentes que van de la mano y conviene no separar: la factura electrónica obligatoria y Verifactu. Una regula cómo emites y recibes las facturas; la otra, cómo tu programa las registra y las comunica. Pisar el acelerador en uno no sirve si abandonas el otro, y más cuando las normas se escriben pensando en que se apliquen juntas.

Cuatro retrasos y una lección: el que se relaja, paga

Este es el cuarto aplazamiento de Verifactu. Y la cifra, más que una anécdota, es un aviso. Cada vez que una obligación de este tipo se retrasa, una parte de los afectados la aparta de su lista de tareas, y cuando vuelve a sonar la alarma ya no queda margen.

Y no es la primera vez que Hacienda encadena aplazamientos en esta materia. La propia factura electrónica obligatoria lleva años anunciándose y reajustándose, y cada movimiento obliga a autónomos y empresas a rehacer su planificación tecnológica.

La lectura sensata es la contraria: el margen que ganas no es para olvidarte, es para llegar con los deberes hechos. Revisar tu sistema de facturación ahora sale gratis; hacerlo en septiembre de 2028, con el plazo encima, cuesta dinero y algún que otro cabreo. Hablar con tu proveedor de software no necesita esperar a tener una fecha firme: si el programa que usas no va a cumplir, mejor saberlo con dos años por delante que con dos semanas.

Queda una cosa por resolver. El nuevo calendario todavía depende de su aprobación normativa, así que la fecha de octubre de 2028 puede moverse otra vez. O no. Esa es, precisamente, la razón para no dejar la adaptación para el final.

Guía rápida del trámite

  • 📅 Plazos: Verifactu, alineado con la factura electrónica, apunta a octubre de 2028 para autónomos y pymes; las grandes empresas, a octubre de 2027. Pendiente de aprobación normativa.
  • ✅ Requisitos clave: programas de facturación que garanticen la integridad, la conservación, la trazabilidad y la inalterabilidad de los registros.
  • 🌐 Dónde informarse: en la sede electrónica de la Agencia Tributaria y con tu proveedor de software.
  • 💰 Importe o coste: no hay tasa administrativa; el gasto depende del programa que elijas y del tiempo de adaptación.
  • ⚠️ Error a evitar: dejar la adaptación para el último trimestre de 2028 y descubrir entonces que tu programa no cumple.
Publicidad