Iberdrola abre la ronda de resultados energéticas: 9.222 millones de beneficio conjunto

0

La temporada de resultados energéticas abre este miércoles con Iberdrola y un listón difícil de repetir: 9.222 millones de euros de beneficio neto conjunto entre las cuatro grandes cotizadas del sector en el primer semestre. La compañía que preside Ignacio Sánchez Galán presenta sus cuentas hasta septiembre una semana antes que Endesa y ocho días antes del doble cierre que protagonizarán Naturgy y Repsol.

El orden no es casual. Iberdrola, primera eléctrica de Europa y segunda del mundo por capitalización bursátil, abre fuego el miércoles 21 de octubre. Endesa comparece el miércoles siguiente, 28, y Naturgy y Repsol ponen el broche el jueves 29. El calendario manda. Cuatro citas en ocho días que fijan el tono del sector hasta la presentación de resultados anuales, ya en 2027.

Iberdrola llega a la cita con 4.336 millones y un objetivo de crecimiento del 8%

La eléctrica vasca afronta el trimestre con un beneficio neto de 4.336,4 millones de euros hasta junio, cerca de un 22% más que en el mismo periodo del año anterior. El avance no procede de una sola línea de la cuenta: todas sus áreas de actividad mejoraron y a ello se sumaron las plusvalías generadas por la venta del negocio en México al grupo Cox.

La compañía reafirmó sus previsiones para el ejercicio y avanzó que espera un crecimiento superior al 8% en el beneficio neto ajustado, impulsado por el avance del negocio de redes eléctricas y por la entrada en operación de nueva capacidad renovable. Dos palancas de perfil bajo y retorno lento, muy lejos del brillo de una plusvalía. La cotización acompaña: a comienzos de octubre, los títulos llegaron a situarla de forma momentánea como la mayor eléctrica del mundo, por delante de la estadounidense NextEra. El mercado premió la combinación de redes reguladas, renovables y presencia geográfica diversificada, el mismo cóctel que otras utilities europeas intentan replicar sin éxito.

Con las cifras del primer semestre sobre la mesa, la suma de las cuatro grandes energéticas españolas arroja esos 9.222 millones de beneficio neto: 4.336,4 de Iberdrola, 1.470 de Endesa, 1.215 de Naturgy y 2.201 de Repsol. La aritmética funciona. La comparación, no tanto: cada compañía aplica criterios contables distintos y varias de esas ganancias no volverán a repetirse. El cálculo es simple; la interpretación, menos.

Sumar los beneficios de cuatro compañías con criterios contables distintos no mide la salud del sector: mide el tamaño de sus extraordinarios.

Las teleconferencias posteriores tendrán, un trimestre más, tanta relevancia como los números. El mercado espera que los equipos directivos aborden el adelanto electoral en España y el futuro del real decreto sobre centros de datos, una norma que puede reordenar la demanda eléctrica industrial de la próxima década. Según el calendario remitido a los registros oficiales de la CNMV, las cuatro presentaciones se concentran en apenas ocho días.

El tercer trimestre se dirime en las teleconferencias: el mercado ya descuenta las cifras y solo penaliza la ausencia de una guía para 2027.

Endesa, Naturgy y Repsol cierran un calendario con tres récords en juego
resultados Iberdrola

Endesa será la segunda en comparecer, el miércoles 28. La filial de Enel, que controla el 70% del capital, ganó 1.470 millones en el primer semestre, un 41% más, gracias a la marcha de los negocios regulados y su efecto en el resultado bruto de explotación. Ese crecimiento, descrito por la propia compañía como sostenible y predecible, le llevó a anticipar un beneficio ordinario neto superior a los 2.400 millones al cierre del ejercicio.

Las estimaciones del consenso apuntan en la misma dirección. Ángel Pérez, analista de Renta 4 Banco, calcula un beneficio neto de 1.989 millones hasta septiembre y espera que la operativa se mantenga sólida en el tercer trimestre. En el ebitda debería notarse, además, el efecto contable del registro de la provisión por el programa de bajas voluntarias.

Naturgy y Repsol cierran el calendario el jueves 29. La gasista llega después de elevar sus previsiones de ganancias para el año por encima de los 2.100 millones, lo que supondría un nuevo récord. En el primer semestre ganó 1.215 millones, un 5,9% más, con un ebitda de 2.975 millones (+4,5%) y unos ingresos de 10.097 millones (+1,4%), en un contexto de precios altos del petróleo y del gas por el conflicto en Irán.

Repsol, por su parte, disparó un 265% su beneficio neto del primer semestre, hasta 2.201 millones, por el efecto patrimonial positivo que la subida de los precios del crudo y los derivados tuvo sobre el valor contable de las existencias almacenadas. Ese efecto sumó 823 millones, frente al impacto negativo de 400 millones registrado un año antes por la caída del crudo y el apagón eléctrico de la península ibérica. La cifra es real. Su naturaleza, también.

El beneficio récord esconde dos efectos que no se repiten

La lectura agregada del sector exige dos correcciones. La primera afecta a Repsol: buena parte de su salto del 265% es un efecto de valoración de inventarios, no una mejora del negocio. Otra cosa es el cash flow. La segunda atañe a Iberdrola, cuyo crecimiento del 22% incorpora la plusvalía de México, un ingreso que se cobra una vez y no se renueva. El detalle aparece en la información remitida por la compañía a su área de accionistas e inversores.

Sin esos dos extraordinarios, el sector sigue creciendo, pero a un ritmo más modesto y mucho más dependiente de las redes reguladas y de la retribución del capital invertido. Ahí está el matiz que separa el titular del análisis. Un beneficio contable alto no equivale a una generación de caja recurrente, y esta ronda se juzgará por lo segundo.

El precedente más cercano invita a la prudencia. En ciclos anteriores, los trimestres con precios energéticos al alza inflaron los resultados de todo el sector y dejaron después una resaca de provisiones y ajustes cuando el crudo cedió. La diferencia ahora es la base regulada: las redes aportan una porción creciente del ebitda y amortiguan el vaivén de las materias primas. No lo eliminan.

El entorno acompaña, aunque con doble filo. Los precios altos del petróleo y del gas por el conflicto en Irán benefician al negocio de exploración y producción de Repsol y sostienen los márgenes de comercialización, pero encarecen la factura industrial y presionan al alza el precio del mercado mayorista. Para las utilities con generación regulada, el resultado es una cobertura parcial que se agota a medida que avanzan los ejercicios.

Hay un tercer elemento que no aparece en la cuenta de resultados y que condicionará el próximo año: la demanda de los centros de datos. El real decreto en tramitación determinará cómo se conectan, quién paga la red y con qué señales de precio. Las eléctricas lo leen como una oportunidad de crecimiento estructural; los consumidores domésticos, como un factor de presión adicional sobre la tarifa.

Con este telón de fondo, la ronda que arranca el miércoles servirá para dos comprobaciones concretas. La primera, confirmar si las guías anunciadas —más del 8% en Iberdrola, más de 2.400 millones en Endesa, más de 2.100 en Naturgy— se sostienen con los números del tercer trimestre. La segunda, ver si las compañías verbalizan previsiones para 2027, algo que parte del mercado da por descontado y que ninguna ha confirmado todavía por escrito.

El dato que conviene vigilar no es el beneficio, sino el capex en redes y almacenamiento. Es ahí donde se decide la rentabilidad de la próxima década y donde las cuatro compañías compiten con las grandes utilities europeas por el mismo capital. Los resultados del miércoles y del jueves dirán si el sector mantiene el paso inversor o si el ciclo empieza a agotarse.

La próxima cita ineludible llega con el cierre del ejercicio, ya en 2027. Entonces se sabrá si los extraordinarios de este año se convirtieron en recurrencia o si el sector solo cambió de escenario contable.
Waymo en Madrid arranca: pruebas del coche autónomo y primer paso hacia el taxi sin conductor

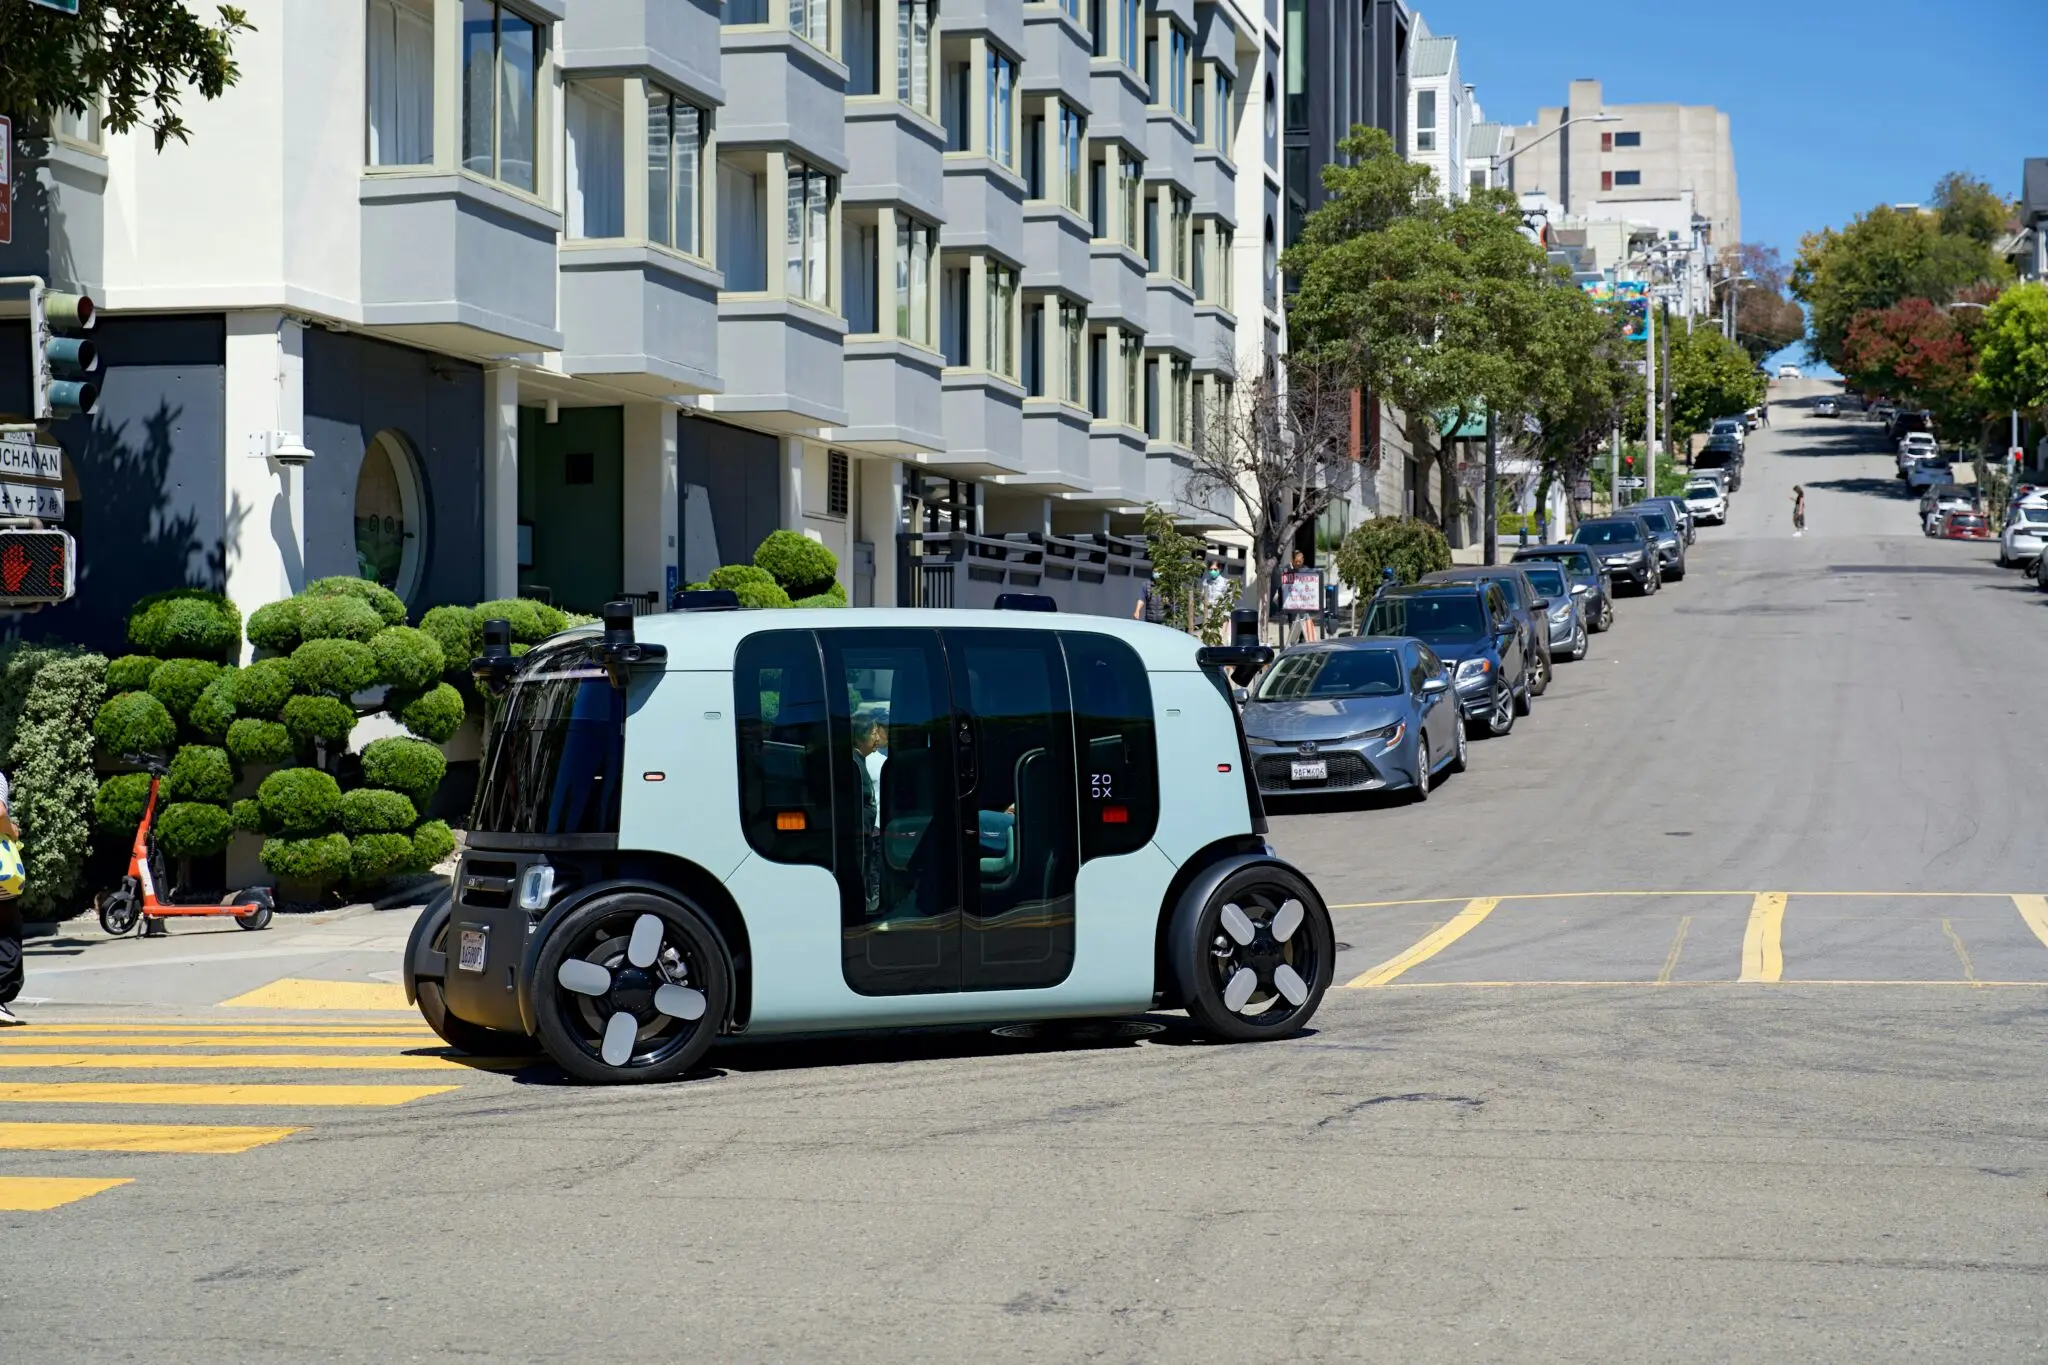
Waymo Madrid arranca la cuenta atrás del taxi sin conductor con 500.000 viajes semanales en EE.UU. como aval. La filial de Google ha obtenido permiso para circular en pruebas y desplegará en los próximos días una flota de Jaguar I-Pace por la capital para cartografiar el tráfico y adaptar sus sistemas a los patrones de movilidad madrileños.

Claves de la operación

  • Flota eléctrica con conductor de seguridad al volante. Los Jaguar I-Pace no transportan pasajeros todavía: ruedan para alimentar los mapas de alta definición y el aprendizaje del sistema en tráfico real.
  • Madrid entra en el club de seis ciudades internacionales. La capital se suma a Londres, Múnich, Singapur, Tokio y Toronto, y consolida a España como uno de los grandes bancos de pruebas europeos del robotaxi.
  • Uber y WeRide llevan semanas rodando en la región. La competencia no espera a que Waymo termine el mapeo: el anuncio sorpresa de Uber sitúa la batalla comercial en Madrid antes de 2027.

Del mapeo al taxi sin conductor: el calendario que Waymo se juega en Madrid

Los vehículos que empezarán a verse por la almendra central no prestan servicio a pasajeros. Son Jaguar I-Pace eléctricos con un conductor de seguridad al volante que alimenta los mapas de alta definición y el aprendizaje del sistema. La compañía describe esta fase como un proceso de habilitación del vehículo y de adaptación a los patrones de movilidad de la región, previo a cualquier explotación comercial.

La codirectora ejecutiva de Waymo, Tekedra Mawakana, resumió el movimiento con la retórica habitual del sector: ‘Madrid es una increíble capital de la innovación y una parte integral de nuestra creciente presencia global. Estamos deseando dar servicio a los madrileños’. La capital se suma así a Múnich y Londres como hub europeo del robotaxi, una terna que concentra las pruebas de los principales operadores del continente.

El calendario oficial sitúa el servicio de pago a lo largo de 2027. Antes de eso, Waymo deberá cerrar el mapeo, completar la validación del vehículo y encajar su modelo de negocio en un marco regulatorio que en España se resuelve todavía autorización a autorización. Madrid será su sexta ciudad internacional, por detrás de Londres —prevista para antes de que acabe el año—, Singapur, Tokio, Toronto y la citada Múnich.

La estructura local ya existe. La compañía constituyó el pasado verano su filial europea para albergar las operaciones de robotaxi y ha ido incorporando perfiles procedentes de negocios digitales con recorrido regulatorio complicado y de la propia movilidad, con nombres como Just Eat o Uber en el historial de varias de esas fichajes. No es una oficina comercial: es el vehículo jurídico con el que Alphabet piensa operar en el Viejo Continente.

El detalle regulatorio no es menor. En España, las pruebas con vehículos automatizados se autorizan caso por caso, y la explotación con tarifa exige además encajar la actividad en la normativa de transporte terrestre y en el marco europeo de homologación. La Dirección General de Tráfico aparece en todas las quinielas del sector como el nudo que decidirá la velocidad real del despliegue.

El coche autónomo no llega a Madrid a competir por pasajeros, sino por el mapa: quien domine la cartografía fijará las reglas del taxi de la próxima década.

Uber, WeRide y Tesla ya disputan el asfalto de Madrid

Mientras Waymo cartografía, sus rivales ruedan. Los coches de Uber y WeRide llevan semanas circulando por la región capitalina para reconocer sus calles, y Uber anunció por sorpresa que lanzará su servicio de coches autónomos en Madrid. La compañía estadounidense no construye el vehículo: alquila la flota de un tercero y se queda la demanda, un modelo de bajo capital que le permite llegar antes que nadie a cualquier ciudad con un socio tecnológico disponible.

Frente a esa lógica, Waymo defiende la integración vertical: sensores propios, software propio y, desde hace meses, aplicación de reserva propia. El pulso no es tecnológico, es de modelo de negocio. Quien controle la plataforma de reserva captura el margen y los datos del usuario; quien solo ponga el coche se convierte en proveedor sustituible. De ahí las fricciones abiertas con Uber en Estados Unidos, donde la relación pasó de alianza a competencia directa.

En ese tablero también está Tesla, con una apuesta tecnológica distinta y una promesa comercial que ha tensionado al sector. En España, sin embargo, el terreno de juego lo definen hoy los permisos y no los algoritmos: el modelo de robotaxi desembarca en Madrid con tres operadores buscando sitio y un cuarto, el marco legal, todavía en obras.

Los números que Waymo pone sobre la mesa justifican la prisa. La compañía opera 4.000 vehículos eléctricos en 15 ciudades estadounidenses y suma más de 500.000 trayectos semanales, con 20 millones de viajes en 2025, cuatro veces más que el año anterior. Es la única red de robotaxi con volumen sostenido y la que marca el precio de referencia para cualquier despliegue europeo. Madrid, en ese contexto, no es un mercado: es una prueba de fuego.

coche autónomo España

Madrid como laboratorio: quién captura el valor del coche autónomo en España

La pregunta relevante para el inversor español no es cuándo llegará el taxi sin conductor, sino quién factura mientras llega. Ahí aparece Indra, el grupo del IBEX 35 que lleva años colocando su software en los centros de control de tráfico y en los sistemas de peaje y movilidad de las administraciones, además de operar plataformas de gestión para ayuntamientos y autoridades de transporte. Cada vehículo conectado que circula por una ciudad añade demanda de sensórica, comunicaciones y datos de tráfico, y ese negocio no depende de que Waymo consiga la licencia.

El historial español invita a cierta prudencia. La conducción automatizada se ha vendido otras veces como una revolución inminente y el despliegue real ha avanzado siempre al ritmo de las homologaciones: primero pruebas cerradas, luego corredores autorizados, después flotas con supervisor. La diferencia ahora es que hay un operador con 500.000 viajes semanales dispuesto a replicar el modelo fuera de casa. El riesgo para Madrid no es que Waymo fracase, sino que funcione en Londres y Múnich antes de que España resuelva su normativa.

Tampoco conviene ignorar la aritmética del negocio: cada unidad de Jaguar I-Pace equipada con lidar y sensores cuesta varias veces lo que un taxi convencional, y Alphabet sigue consolidando las pérdidas de Waymo fuera de su negocio principal. La palanca para el grupo no es el margen por viaje a corto plazo, sino la opción de valor que el mercado le concede a una tecnología con potencial de red global, la misma lógica con la que se ha financiado el resto de sus apuestas.

El siguiente hito verificable es el arranque comercial en Londres antes de que acabe el año, seguido de la solicitud de servicio con tarifa en Madrid para 2027. Entre uno y otro, esta redacción seguirá mirando dos indicadores concretos: la autorización de explotación que tramite la Dirección General de Tráfico y el detalle que Alphabet dé sobre inversión y pérdidas de Waymo en su próxima presentación de resultados. Ahí se sabrá si Madrid es un laboratorio o un mercado.

los despidos en Xbox: tres tandas más hasta enero dentro del recorte de 3.200 empleos de Microsoft

Los despidos en Xbox no han terminado. La CEO de la división, Asha Sharma, ha programado tres nuevas tandas de salidas —este mes de octubre, en noviembre y en enero— dentro del recorte de 3.200 empleos con el que Microsoft reorganiza su año fiscal 2027, según adelantó Fortune y recoge The Verge.

Claves de la operación

  • El calendario se estira hasta enero de 2027. A las 1.600 salidas de julio y las 260 de septiembre se suman ahora tres tandas nuevas, que dejarían en torno a 1.340 puestos pendientes si el plan se cumple.
  • Los estudios propios entran en la ecuación. Double Fine y Compulsion Games vuelven a operar como independientes, mientras Ninja Theory, responsable de Senua, queda en el aire.
  • El empleo del videojuego mira a Redmond. El sector español, apoyado en encargos de editores internacionales, lee cada ajuste de plataforma como una señal de estrechamiento del mercado.

El calendario que se alarga: de las 1.600 salidas de julio a las tres tandas de otoño

El ajuste no nació este otoño. En julio, Sharma presentó el reordenamiento como un reset de la organización y anunció un recorte de 3.200 empleos repartido por todo el año fiscal 2027, con 1.600 salidas ejecutadas en ese primer envite. La cifra no funcionaba como titular aislado: funcionaba como calendario. El comunicado sigue disponible en la sala de prensa de Xbox.

Septiembre, sumó otras 260 salidas que, según la lectura del reporte, engrosan el mismo ajuste. Si esas salidas computan dentro del plan, quedarían alrededor de 1.340 puestos por ejecutar en las tres próximas tandas. Media compañía de videojuegos cabe ahí.

El goteo tiene lógica corporativa. Un recorte troceado diluye cada anuncio en la conversación pública y lo alinea con hitos de calendario: octubre, noviembre y enero marcan el ritmo de un ajuste que se vende como gestión y no como emergencia. Cada anuncio llega, además, cuando la atención del sector está en otra parte.

Estudios que se independizan y un cierre que nadie descarta

El reset no se mide solo en nóminas. Double Fine y Compulsion Games, dos de los estudios que entraron en la etapa expansiva de Xbox, vuelven a operar por su cuenta. La decisión alivia la estructura de costes y, sobre todo, escenifica un cambio de dirección: Xbox ha pasado de comprar estudios a soltarlos.

El caso más delicado es Ninja Theory, el estudio responsable de Senua. El reporte de Fortune lo sitúa en el aire y no descarta su cierre. Hay una diferencia sustancial entre salir del paraguas de Microsoft y desaparecer: la independencia deja una puerta abierta; el cierre no deja ninguna. Y esta vez la puerta no está garantizada.

Un recorte que se anuncia en tres plazos no es una crisis puntual: es una manera de administrar la incertidumbre a base de goteo.

Para el empleo del videojuego en España, la señal importa aunque las salidas se ejecuten en Redmond. Buena parte del tejido español de desarrollo vive de encargos de editores internacionales, y cada ajuste en una gran plataforma tensa la cadena de presupuestos. En esta redacción entendemos que el problema no es el despido de un mes concreto, sino la conversación que deja instalada: menos proyectos propios y más subcontratación defensiva.

Microsoft despidos

La pregunta que Redmond esquiva: cuánto vale Xbox dentro de Microsoft

El reporte de Fortune también recoge la especulación sobre una posible escisión o venta de Xbox, un debate en el que aparece el nombre de Judson Althoff, consejero delegado del negocio comercial de Microsoft. Nada indica que haya una operación en marcha. Eso sí, que la discusión circule en medios financieros ya es un dato en sí mismo.

La trayectoria ayuda a leerlo. Microsoft reconvirtió Xbox de consola en servicio a partir de 2014, compró después una cartera de estudios y cerró en octubre de 2023 la adquisición de Activision Blizzard, una operación de 69.000 millones de dólares que convirtió al grupo en uno de los mayores editores del sector. El riesgo evidente es de coherencia: quien paga ese precio por crecer debe demostrar después que cada estudio encaja en la cuenta de resultados. Los que no encajan salen, se independizan o se quedan sin puerta. La comparación con el resto del negocio es incómoda: la nube y la productividad aportan márgenes que el videojuego, con ciclos de desarrollo de cuatro y cinco años, no replica.

La lectura financiera es la habitual en Redmond. El gaming aporta escala mucho antes que margen, y eso convierte a la plantilla de producción y soporte en la variable más fácil de recortar. Un estudio no se reabre con un comunicado, y el conocimiento de un equipo disperso cuesta años reconstruirlo. Ahí está el coste que no aparece en el ahorro del trimestre.

Queda un hito para contrastar la versión oficial. Microsoft publica a finales de octubre los resultados de su primer trimestre fiscal de 2027, disponibles en su página de relación con inversores, y ahí se verá si el recorte basta o si enero llega con margen para otra ronda. Hasta entonces, la única certeza es la que firma Sharma: tres tandas, tres meses y 3.200 empleos como techo.

Los resultados de SpaceX: ingresos récord de 14.600 millones, un 161% más por la IA

Los resultados de SpaceX disparan la facturación a 14.600 millones de dólares en el tercer trimestre, un 161% más interanual. La inteligencia artificial aporta ya más de la mitad de los ingresos del grupo y deja al negocio de lanzamientos en pérdidas operativas.

Claves de la operación

  • 14.600 millones de dólares en tres meses. La cifra supone un 161% más que en el mismo trimestre del año anterior y confirma el giro del negocio hacia la nube y la inteligencia artificial, muy por encima del ritmo del área de lanzamientos.
  • El segmento de IA factura 7.600 millones, un 830% más. Los nuevos acuerdos de servicios en la nube, la compra de Cursor y la adopción empresarial de Grok explican el salto. Aporta 431 millones de beneficio operativo.
  • Starlink presiona a las telecos europeas. Conectividad sostiene el grupo con 2.400 millones de beneficio operativo mientras la división espacial pierde siete millones. En España, Telefónica, Orange y Vodafone siguen con atención el reparto del espectro y el arranque de la constelación europea IRIS².

La IA ya aporta más de la mitad de los ingresos y los cohetes pierden dinero

El informe trimestral de la compañía, recogido por The Verge, deja tres realidades muy distintas bajo el mismo balance. El segmento Super Intelligence, que la empresa denomina SI, facturó 7.600 millones de dólares, un 830% más interanual. El negocio de IA aporta ya el 52% de la facturación total del grupo, una proporción que redefine la naturaleza de una compañía construida sobre lanzamientos.

Conectividad, el paraguas bajo el que opera Starlink, no desglosa ingresos en la nota, pero sí resultado operativo: 2.400 millones de dólares. Starlink se ha convertido en la máquina de caja del grupo, con un resultado operativo trimestral que ninguna otra división de la compañía iguala.

La división espacial cerró con una pérdida operativa de siete millones de dólares. Es una cifra menor en términos absolutos —apenas el 0,05% de los ingresos—, pero simbólica: el negocio que dio origen a la compañía es hoy el único que resta en la cuenta de resultados. Los lanzamientos funcionan cada vez más como infraestructura para colocar satélites propios y cada vez menos como una línea comercial con vida propia.

Si se suman los tres segmentos, el resultado operativo agregado ronda los 2.820 millones de dólares sobre 14.600 millones de facturación. Traducido: el margen operativo agregado se sitúa en el 19,3%, un nivel que muy pocas compañías de infraestructura sostienen después de un ciclo de inversión tan agresivo.

SpaceX ya no vende lanzamientos: vende red y capacidad de cálculo, y los cohetes son solo el medio para colocar la infraestructura.

Cursor y Grok: el giro que pone a SpaceX a competir con OpenAI

La compañía atribuye el crecimiento del 830% a tres palancas concretas: la activación de nuevos acuerdos de servicios en la nube, la adquisición de Cursor —el editor de código asistido por inteligencia artificial— y una mayor adopción de Grok entre clientes empresariales. La compra de Cursor es la pieza menos visible y la más estratégica de las tres.

El movimiento tiene consecuencias directas sobre el mapa competitivo. Cursor pelea en el mismo segmento que GitHub Copilot, la herramienta de Microsoft, y con los asistentes que OpenAI y Anthropic han colocado en las grandes cuentas corporativas. SpaceX entra de lleno en el terreno donde ya pugnan OpenAI, Anthropic y Microsoft, y lo hace sin arrastrar el coste regulatorio ni reputacional de un proveedor generalista de modelos.

El riesgo está en la concentración. Un segmento que crece al 830% no crece al 830% para siempre, y la comparación interanual empezará a endurecerse a lo largo de 2027. La compañía no publica el coste de cómputo asociado a esos servicios ni el desglose de cuánto procede de contratos plurianuales y cuánto de consumo puntual. Sin ese dato, el mercado secundario que negocia participaciones de SpaceX trabaja con una foto incompleta.

Starlink contra las telecos: el pulso que España todavía no ha resuelto

El negocio de conectividad es el que más interesa en Europa, y no precisamente por sus cifras. Starlink aterrizó en el mercado español con una propuesta de banda ancha rural para cubrir donde la fibra no llega, y desde entonces pelea por contratos públicos y clientes en zonas de baja cobertura. España es, además, uno de los países con mayor penetración de fibra del continente, lo que limita el negocio residencial urbano y deja el terreno de juego en el ámbito rural, el industrial, y el de emergencias.

Telefónica, Orange, Vodafone y MásMóvil no compiten con cohetes: compiten con fibra, con 5G fijo inalámbrico y con precios que una constelación no puede igualar en núcleos densos. La presión real llega por arriba, en el mercado institucional y en la futura constelación europea IRIS², pensada para dar soberanía de comunicaciones al continente y ya adjudicada al consorcio SpaceRISE. Cada euro que Bruselas destine a su propia red es un euro que no irá a una constelación privada estadounidense.

Lo que estas cuentas no dicen es cuánto factura Starlink en España. La compañía no segmenta por país y probablemente no lo hará: el mercado español es marginal en ingresos, pero relevante como banco de pruebas regulatorio para el resto de Europa. España funciona como laboratorio normativo antes de cualquier despliegue a gran escala en Alemania, Francia o Italia.

Conviene recordar de dónde viene la compañía. SpaceX llegó al negocio europeo de telecomunicaciones desde fuera del sector, sin licencias históricas, sin obligaciones de servicio universal y sin la estructura de costes de una teleco tradicional. Ese es, precisamente, el argumento que los operadores han repetido en Bruselas cada vez que se ha discutido la contribución justa al despliegue de redes. Y es el mismo argumento que volverá a sonar cuando la Comisión revise el marco de espectro y satélites.

La próxima cita para comprobar si el ritmo se sostiene son las cuentas del cuarto trimestre, que la compañía presentará previsiblemente a comienzos de 2027. El primer trimestre de 2027 será la prueba real del 830%, porque el efecto de la compra de Cursor dejará de ser un salto y pasará a formar parte de la base sobre la que comparar. Hasta entonces, los 14.600 millones son un hito y también una advertencia: la línea que más crece es la que menos tiene que ver con el espacio.

Microsoft cancela su contrato con Nscale: el riesgo de concentración de clientes antes de la OPV

El riesgo de concentración de clientes le acaba de costar a Nscale parte de su relato ante los inversores: Microsoft cancela el contrato de Essex y la ‘neocloud’ respaldada por Nvidia rehace sus previsiones antes de la OPV.

Un contrato pequeño en la letra pequeña, un golpe enorme en la valoración

Vamos a los números. Nscale aspira a cotizar en Nueva York con una valoración de 35.000 millones de dólares, unos 31.200 millones de euros. El acuerdo con Microsoft consistía en arrendar capacidad de cómputo en un centro de datos de Essex, en Reino Unido. El gigante de Redmond le ha puesto fin porque, según la información publicada por Expansión a partir de Financial Times, es poco probable que esa instalación reciba suministro eléctrico antes de 2030.

A efectos prácticos, Essex era una porción relativamente menor del gasto total de Microsoft con Nscale. Y ahí está la primera lección: en un contrato con un hiperescalador, el tamaño relativo importa menos que la señal que se envía al mercado. Un cliente que se va antes de la OPV deja de ser una anécdota operativa y se convierte en un problema de tesis inversora.

La compañía no es un proyecto menor. En su consejo se sientan Nick Clegg y Sheryl Sandberg, exejecutivos de Meta, y su respaldo tecnológico viene de Nvidia. Pero el segmento de las ‘neoclouds’ —proveedores de cómputo especializado en IA que compiten con las grandes nubes— depende de cuatro palancas interconectadas: energía, chips, infraestructura y una financiación compleja que, en buena parte, hay que aportar por adelantado.

Cuando las cuatro encajan, los contratos alcanzan cifras que marean. La cartera de pedidos de Nscale —los ingresos ya contratados— supera los 100.000 millones de dólares, aproximadamente 40 veces el valor de su negocio activo a finales de agosto.

Un contrato firmado con un hiperescalador no es una garantía: es una promesa condicionada a que la energía, el chip y el calendario lleguen a tiempo.

Ese es el problema real. Detrás de la cifra hay un riesgo de ejecución considerable, porque sin energía y sin chips no hay facturación posible. Esos contratos dependen del despliegue de 461.000 unidades de procesamiento gráfico (GPU), casi 20 veces las que la compañía tiene hoy en propiedad. Y en un sector que se mueve a velocidad vertiginosa, los procesadores tienen vida útil corta: Nscale confía en recolocarlos cuando queden obsoletos en clientes más pequeños o en tareas más mundanas, pero nadie lo ha hecho antes a esta escala.

El backlog no paga las facturas. Lo hacen las GPU instaladas, con corriente, y el cliente que sigue queriendo pagarlas dentro de dos años.

Anthropic y Microsoft copan el 90% de la cartera: el mapa del riesgo de concentración de clientes

Aquí aparece el segundo foco de riesgo, y es el que de verdad debería mirar cualquier inversor que se acerque al folleto. Anthropic, junto con Microsoft, representa cerca del 90% de la cartera de pedidos de Nscale. Dos nombres. Toda la tesis.

dependencia hiperescalador

📦 Caso de estudio: Nscale

  • El reto: salir a Bolsa con una valoración de 35.000 millones de dólares sin que un solo cliente desequilibre la cuenta de resultados.
  • La jugada: firmar cómputo a largo plazo con hiperescaladores y laboratorios de IA para convertir el backlog en argumento de valoración.
  • El resultado: Microsoft cancela la capacidad de Essex y queda a la vista que dos clientes sostienen casi toda la cartera.
  • La lección: blinda tus propios derechos de rescisión antes de firmar, porque el comprador siempre blinda los suyos.

Y los han blindado. Anthropic solo ofrece un ‘alivio limitado’ en caso de retrasos en la cadena de suministro; su calendario de entrega por tramos permite rescindir en etapas concretas si no se cumplen los plazos. Una parte de los contratos son bajo demanda y podría desaparecer en cualquier momento. El comprador se protege; el proveedor asume el calendario.

Cuánto vale Nscale de verdad: los múltiplos que la OPV tendrá que justificar

Vamos con la valoración, que es donde el inversor se juega el dinero. Los ingresos de Nscale alcanzaron los 141 millones de dólares en el primer semestre. Si mantiene el ritmo de crecimiento de esos seis meses hasta diciembre, la facturación anual rondaría los 420 millones de dólares.

Aplicando el múltiplo de Nebius, la valoración se quedaría algo por encima de los 6.000 millones de dólares. Con el de CoreWeave, bastante más discreto, ni siquiera eso. Hablamos de un tercio —o menos— de los 35.000 millones que figuran en el folleto. Y el contexto no acompaña: las acciones de las neoclouds estadounidenses han perdido la mitad de su valor en los últimos seis meses.

El precedente del sector es incómodo. CoreWeave y Nebius ya cotizan, ya han sufrido la corrección y ya han enseñado al mercado cómo se castiga a una empresa que promete capacidad futura cuando la capacidad presente no llega. Nscale sostiene que sus riesgos estaban advertidos en la documentación previa a la salida a Bolsa, y es cierto: los señaló por escrito. Pero señalar un riesgo no lo elimina, solo reparte la culpa. Con un backlog que equivale a 40 veces el negocio activo, el inversor no está comprando ingresos: está comprando la probabilidad de que una cadena de suministro entera cumpla.

La lección se traslada sin fricción a cualquier founder B2B. Una startup española que factura el 70% con un único cliente ancla no tiene un cliente, tiene un dueño. Y la lógica es idéntica en la economía real: una fábrica artesanal que coloca casi toda su producción en un solo distribuidor negocia cada año desde la debilidad, por muy buenos que sean sus números. La diversificación no es una coartada de manual, es la única palanca que mantiene el poder de negociación del lado del que vende.

Para Nscale, el reloj corre en dos direcciones. Necesita energía antes de 2030, GPU antes de que el mercado descuente la siguiente generación y clientes que no se llamen Anthropic ni Microsoft. Si alguna de las tres piezas falla, la demanda no desaparece: se desplaza a los constructores y operadores de centros de datos que ya tienen capacidad instalada y capital para cumplir plazos. Eso es lo que compra un hiperescalador cuando firma: certeza.

🚀 Hoja de Ruta para Emprender

  • Mide tu concentración antes que tu crecimiento: calcula qué porcentaje de ingresos aporta tu mayor cliente. Por encima del 30%, tienes un riesgo estructural, no una fortaleza comercial.
  • Negocia la rescisión como si fuera el precio: revisa tramos, penalizaciones y causas de cancelación antes de firmar. El contrato que no puedes perder es el que más caro te sale.
  • Diversifica antes de la ronda, no después: los inversores descuentan la dependencia de cliente en la valoración. Gana cartera nueva con margen suficiente para bajar ese porcentaje.
  • Vende capacidad real, no prometida: si tu backlog depende de infraestructura que aún no tienes, preséntalo como riesgo en tu modelo financiero. El rigor con el escenario malo es lo que sostiene el bueno.

OpenAI negocia una ronda de 30.000 millones a 1,4 billones de valoración mientras Anthropic prepara su OPV

OpenAI acelera una ronda de 30.000 millones de dólares a una valoración de 1,4 billones para firmar los compromisos antes de la OPV de Anthropic, una lección de calendario para cualquier founder que negocie capital.

La operación, adelantada por Reuters y sin confirmación oficial, situaría al desarrollador de ChatGPT muy por encima de los 852.000 millones de dólares de su última valoración, fijada en marzo tras una ampliación récord en la que Amazon se comprometió a aportar hasta 50.000 millones. Vamos a los números.

El calendario es la noticia. Anthropic prevé debutar en bolsa a mediados de noviembre y OpenAI quiere tener las firmas antes de que los inversores puedan comparar ambas cuentas con el mismo rasero. Es la diferencia entre negociar con datos propios o negociar con los del vecino ya publicados.

En la puja aparecen SoftBank y MGX, el fondo de Abu Dhabi, además de otros socios que ya están en el capital. Las conversaciones se han celebrado en las últimas semanas con fondos de largo plazo (long-only), y fondos soberanos, según las fuentes citadas por la agencia. OpenAI y SoftBank declinaron comentar; Anthropic y MGX no respondieron a las peticiones.

El calendario como arma: por qué la prisa vale dinero

Una ronda de este tamaño suele negociarse durante meses. Aquí se habla de semanas. Ese ritmo comprimido no responde a una urgencia de caja, sino a una ventana de comparación: mientras Anthropic no publique sus estados financieros, OpenAI negocia con su propio relato de crecimiento; cuando los publique, cada inversor tendrá dos juegos de cuentas sobre la mesa y preguntará lo mismo a los dos.

En una megaronda, el calendario pesa tanto como el precio: quien firma primero fija el marco con el que el mercado juzgará a su rival.

Hay un segundo motivo, menos épico y más contable. La compañía necesita reforzar su balance por si el mercado público se complica y retrasa su propia salida a bolsa, prevista para 2027. Ese colchón no se levanta en un trimestre.
El ingreso anualizado se ha convertido en el currículum de la IA: sin esa cifra, una valoración es solo una promesa bien maquetada.

Dos modelos de ingresos y una pelea contable que el inversor debe mirar

OpenAI está vendiendo a los inversores un ingreso anualizado de 50.000 millones de dólares, que espera elevar hasta 70.000 millones al cierre del año. Atribuye parte de la aceleración al lanzamiento de su modelo GPT-6 Astra y a las rebajas de precio en sus modelos más baratos, que según la compañía han disparado el uso. El detalle que importa: bajar precio para crecer obliga a que el margen aguante el volumen.

Anthropic llega con otra fotografía. Facturó 16.800 millones en el tercer trimestre, frente a 11.600 millones en el segundo y 4.700 en el primero, y su ingreso anualizado rondaba los 65.000 millones en julio. El crecimiento es enorme, pero la expansión mes a mes se ha frenado, y ahí han aparecido las dudas: algunos inversores sostienen que una valoración de 1,5 billones encaja mejor que los 2 billones que la compañía ha buscado.

📦 Caso de estudio: Anthropic

  • El reto: Salir a bolsa con un crecimiento trimestral que ya desacelera y defender un techo de valoración discutido.
  • La jugada: Celebrar su investor day antes que el rival y poner cifras auditables sobre la mesa.
  • El resultado: 16.800 millones facturados en el tercer trimestre y 65.000 millones anualizados en julio.
  • La lección: En una OPV, la transparencia sobre el crecimiento sostenible pesa más que el techo de la cifra.

Y luego está la pelea contable, que suena técnica pero decide valoraciones. OpenAI registra ingresos en neto, descontando por adelantado la parte de sus socios, y acusa a Anthropic de inflar su cifra al contar el valor bruto de los contratos vendidos a través de proveedores cloud de terceros. Anthropic defiende que aplica prácticas estándar. La pregunta para el inversor es simple: ¿cuánto de ese crecimiento es caja propia y cuánto es dinero que solo pasa por tu cuenta?

Ambas compañías estudian además fórmulas para que parte del capital acabe en manos del público, según Fast Company, un movimiento que busca legitimidad en un sector bajo escrutinio por su concentración de riqueza.

Lo que el mercado empieza a descontar (y no es optimismo)

El contexto no ayuda. CoreWeave, proveedor de computación que creció a golpe de carga de trabajo de IA, vio tensionarse sus acciones y su deuda mientras los inversores revisaban cerca de 50.000 millones en préstamos. Varias salidas a bolsa se han aparcado: el REIT AirTrunk (respaldado por Blackstone), Firmus (Nvidia) y SB Energy (SoftBank) han pausado o retirado sus ofertas, y la nuclear Holtec canceló su debut en Estados Unidos. El índice de semiconductores de Filadelfia, termómetro de la demanda de chips, ha perdido 1,6 billones de dólares de capitalización en menos de dos semanas.

A efectos prácticos, el dinero ya no entra por el relato. Cuando el mercado aprieta, el capital se concentra en quien tiene ingresos demostrables y balance para aguantar un año malo. Y ahí la comparación con Anthropic se vuelve incómoda para los dos.

La ronda de OpenAI se explica menos por lo que la compañía vale que por lo que necesita: capacidad de cómputo contratada, centros de datos que se financian con deuda y un colchón para llegar a 2027 sin depender de una ventana de OPV que hoy nadie garantiza. Sarah Friar, su directora financiera, tendrá que responder preguntas que hasta ahora no estaban en el guion.

Para un emprendedor español o latinoamericano la distancia con estas cifras es abismal, pero la lógica del capital riesgo es idéntica a la de una seed de tres millones. El inversor compara, y compara con prisa cuando hay dos oportunidades parecidas en el mismo vertical. Si tu ronda compite contra otra del sector, el orden de firma importa: quien cierra primero no solo consigue el dinero, también fija el marco de valoración con el que se leerá al segundo. Puedes seguir el histórico de operaciones en la ficha de Crunchbase de OpenAI.

🚀 Hoja de Ruta para Emprender

  • Fija el calendario antes que el precio: si tu ronda compite con otra del sector, comunica al lead investor una fecha de cierre y cúmplela.
  • Vende ingreso recurrente, no promesas: lleva a la primera reunión un cuadro con MRR, retención y margen bruto de los últimos seis meses.
  • Calcula el runway en el peor escenario: proyecta cuántos meses aguantas si la ronda se retrasa dos trimestres y ajusta el gasto a esa hipótesis.
  • Blinda tu contabilidad: decide si reconoces ingresos netos o brutos, documéntalo y tenlo listo antes de la due diligence.

Hacienda avisa: cambiar de hipoteca puede hacerte perder la deducción por vivienda habitual si firmaste antes de 2013

Si firmaste la hipoteca antes de 2013 y te ronda cambiar de banco, ojo: la deducción por vivienda habitual de hasta 1.356 euros solo se mantiene si el préstamo nuevo cancela el antiguo en el mismo acto.

He estado releyendo la consulta vinculante V0270-26, de 9 de febrero de 2026, que la Dirección General de Tributos (DGT) resolvió a petición de un contribuyente que quería saber si cancelar su hipoteca para firmar otra más barata en otro banco le costaría el beneficio fiscal. La respuesta tiene dos caras, y la segunda es la que se lleva por delante la deducción.

Vamos por partes. La deducción por inversión en vivienda habitual desapareció el 1 de enero de 2013, pero quienes firmaron su hipoteca antes de esa fecha conservan el derecho por la disposición transitoria decimoctava de la Ley 35/2006 del IRPF. Es un régimen transitorio que sigue vivo: puedes desgravar las cantidades destinadas a pagar la casa, incluidos capital, intereses y determinados gastos de financiación.

En euros, esa deducción es del 15% sobre una base máxima de 9.040 euros al año, de donde salen los 1.356 euros de ahorro fiscal máximo que recoge la consulta. Con una cuota mensual de 700 euros, hablamos de unos 1.260 euros menos de IRPF cada ejercicio. No es calderilla.

La clave está en cómo se hace el cambio. Sustituir un préstamo por otro, aunque se amplíe el capital, no significa que hayas terminado de pagar la vivienda. Si el dinero del préstamo nuevo se destina a cancelar la deuda anterior y existe continuidad entre las dos operaciones, la DGT entiende que sigues financiando la misma casa y no pierdes nada.

La deducción no depende de que sigas con el mismo banco, sino de que el préstamo nuevo sea, en realidad, la continuación del antiguo.

El problema llega cuando las operaciones se separan. Cancelar la hipoteca un día y firmar otra semanas después, sin vinculación directa entre ambas, se interpreta como dos financiaciones distintas. Da igual que sea la misma vivienda como garantía o que el número de cuotas sea parecido: esa parte deja de dar derecho a deducción.

Hacienda no mira el número de cuotas ni la garantía: mira si el dinero del préstamo nuevo sirvió para pagar la casa que ya tenías.

Y no basta con la buena intención. Habrá que poder demostrar la relación entre los dos préstamos y que el dinero del nuevo se usó para financiar la vivienda habitual. La Agencia Tributaria no se queda con tu palabra: pide escritura, justificantes y fechas que encajen. Papeles, aquí, es sinónimo de dinero.

Cuándo conservas la deducción y cuándo la pierdes

La frontera no la marca el banco, sino la secuencia de las operaciones. Estas son las cinco situaciones que distingue la DGT en la consulta:

OperaciónDeducciónRequisito clave
Novación con tu bancoSe mantieneMisma finalidad de adquisición
Subrogación a otro banco en el mismo actoSe mantieneEl nuevo préstamo cancela el anterior
Ampliación para gastos de la operaciónSe mantiene en esa parteEl capital extra cubre solo gastos
Ampliación para otros finesSe pierde en esa parteEl dinero no va a la vivienda
Cancelar y firmar otra hipoteca despuésSe pierdeNo hay continuidad entre operaciones
hipoteca antes de 2013

Dos detalles que se pasan por alto con facilidad. El primero: si amplías el nuevo préstamo para cubrir solo los gastos de cancelar la hipoteca anterior —notaría, registro, y gestoría—, ese tramo también se deduce. El segundo: si el capital extra se va a la reforma de la cocina o a cualquier otro fin, esa parte no se toca.

Los gastos de la operación también cuentan

La letra pequeña manda. Los gastos de la cancelación y de la constitución del nuevo préstamo pueden incluirse en la base de deducción siempre que se cumplan los requisitos legales. Eso obliga a tener las escrituras y los justificantes a mano durante el periodo en que Hacienda puede revisar la declaración.

Y conviene comprobar que la finalidad declarada en la escritura sea la adquisición de la vivienda habitual, no una operación de liquidez. Una respuesta del banco del tipo ‘esto lo ponemos como préstamo personal con garantía hipotecaria’ debería encender todas las alarmas. En la duda, el simulador de hipotecas del Banco de España ayuda a comparar ofertas antes de sentarse a firmar.

Hagamos cuentas: cuánto te juegas con el cambio de banco

Aquí es donde la letra pequeña se convierte en dinero contante. Una hipoteca de 150.000 euros a 25 años que pasa del 3% al 2,5% rebaja la cuota en unos 38 euros al mes, en torno a 460 euros al año. Perder la deducción cuesta hasta 1.356 euros anuales. El cambio de banco, por sí solo, sale caro.

Mi criterio, después de ver cómo se las gasta Hacienda con estos expedientes: si la mejora no supera el coste fiscal, no muevas la hipoteca. Si lo supera con holgura, hazlo bien. Y si la oferta es modesta pero la operación se puede plantear como subrogación en un único acto, la deducción se conserva y la cuenta cambia por completo.

Recuerda que el beneficio no es infinito: se aplica sobre lo que pagas cada año y desaparece el día que terminas de amortizar el préstamo. Por eso el daño de perderlo no es puntual, se arrastra durante toda la vida de la hipoteca nueva. Ahí está la diferencia entre ahorrarte 460 euros y perder más de mil.

Antes de firmar, tres comprobaciones: que la nueva escritura recoja expresamente que el préstamo se destina a cancelar el anterior; que la operación se cierre en un único acto o con vinculación documentada entre las dos; y que la finalidad declarada sea la adquisición de tu vivienda habitual. Si el banco propone cancelar primero y firmar ‘en unas semanas’, pide que se haga todo junto. El orden importa.

La información de este artículo es divulgativa y no sustituye el criterio de un asesor fiscal que revise tu caso concreto, tu base de deducción y el capital pendiente de tu préstamo.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: localiza la escritura de tu hipoteca y comprueba la fecha de firma. Si es anterior al 1 de enero de 2013, revisa si sigues aplicando la deducción en tu borrador.
  • Qué vigilar: si negocas un cambio de banco, exige que la cancelación y la nueva firma consten en el mismo acto y por escrito ante notario.
  • El error a evitar: cancelar la hipoteca y firmar la nueva semanas después. Es la vía más rápida para perder hasta 1.356 euros al año de deducción.

Eva Fernández asume la presidencia de OKDiario tras dirigir Comunicación de Telefónica

Eva Fernández asume la presidencia de OKDiario, un cargo desde el que pilotará la estrategia corporativa e institucional del diario digital fundado por Eduardo Inda, según la información adelantada por Dircomfidencial.

De la comunicación corporativa a la presidencia del diario

La nueva presidenta llega al medio tras seis años al frente de la comunicación de una de las mayores compañías del Ibex 35. Eva Fernández fue directora global de Comunicación de Telefónica entre 2019 y finales de 2025, un periodo que coincidió con el cambio en la presidencia de la multinacional. Su salida del grupo de telecomunicaciones se produjo al cierre de ese ejercicio.

Antes de su etapa en la operadora, ocupó la consejería delegada de El Español entre 2015 y 2019 y fue alta directiva de Unidad Editorial, grupo editor de El Mundo. Ahora se incorpora a OKDiario con el cargo de presidenta, la máxima responsabilidad de la estructura societaria de la cabecera. La designación no consta acompañada, por el momento, de un comunicado oficial del medio.

El diario que presidirá ocupa la quinta posición entre los medios digitales generalistas con más usuarios únicos de España y la cuarta en audiencia media diaria, según los últimos datos publicados por GfK DAM. En el plano económico, la cabecera arroja beneficios desde hace varios ejercicios y reparte dividendos entre sus accionistas, una situación poco frecuente entre los nativos digitales del mercado español. El dato de audiencia acompaña.

El movimiento sitúa a una directiva de comunicación corporativa al frente de un digital nativo que ya compite en audiencia con los grandes generalistas.

Una trayectoria entre medios y grandes compañías

La trayectoria de Eva Fernández combina la dirección de medios de comunicación con la gestión de la reputación en grandes corporaciones:

  • Telefónica (2019-2025): directora global de Comunicación de la compañía, con responsabilidad sobre la estrategia de reputación del grupo.
  • El Español (2015-2019): consejera delegada del diario digital durante la etapa de consolidación del proyecto.
  • Unidad Editorial y El Mundo (2011-2014): directora general de El Mundo entre 2011 y 2013 y de su propietaria, Unidad Editorial, hasta 2014.
  • Universidad CEU San Pablo (1996-2008): desempeñó distintos puestos de responsabilidad en el centro donde se licenció en Ciencias Económicas y Empresariales y obtuvo el doctorado.

El fichaje se produce en un momento de reconfiguración de las cúpulas de los medios españoles, en el que los perfiles procedentes de la comunicación corporativa han ganado peso en las estructuras de gobierno. Grupos como Prisa, Vocento, Unidad Editorial y Atresmedia han reforzado sus áreas de reputación, asuntos públicos, y relación con anunciantes. El movimiento se suma a una serie de relevos que han llevado a perfiles de comunicación a los órganos de gobierno de las cabeceras.

En paralelo, los digitales nativos disputan cuota en el mercado publicitario a las cabeceras tradicionales. El Español, referencia en ese segmento, compite con OKDiario por audiencia y por inversión publicitaria. La experiencia de la nueva presidenta en una compañía cotizada aporta un perfil poco frecuente entre los directivos del sector. El tablero se mueve.

El encaje de la operación en el negocio digital

El nombramiento conecta dos ámbitos que el sector había mantenido separados: la dirección de comunicación de una gran compañía cotizada y la presidencia de una cabecera digital. El precedente inmediato es la propia trayectoria de la protagonista, que pasó de la consejería delegada de El Español, entre 2015 y 2019, a dirigir la comunicación global de Telefónica, y ahora regresa al negocio informativo desde la primera línea ejecutiva.

La lectura comparativa invita a mirar el dato de audiencia: el quinto puesto en usuarios únicos y el cuarto en audiencia media diaria, según GfK DAM, sitúan a la cabecera en el grupo de cabeza de los generalistas digitales, un terreno en el que también compiten las ediciones digitales de El País, El Mundo, ABC y La Vanguardia. La rentabilidad acumulada otorga margen para afrontar esa competencia sin la presión financiera que condiciona a otros nativos.

El mercado publicitario digital ha convertido la audiencia medida en la moneda de cambio con los anunciantes. En ese contexto, la presidencia de un medio generalista exige una interlocución constante con agencias, centrales de compra y plataformas tecnológicas, una función que hasta ahora recaía en las áreas comerciales y que gana peso en la cúpula.

El reto es institucional y comercial. La nueva presidenta deberá articular la relación del medio con anunciantes, instituciones y socios tecnológicos en un mercado donde la inversión programática y la medición de audiencia marcan las reglas. Su agenda de contactos en el Ibex 35 y su conocimiento del negocio de la reputación son activos directos para esa tarea.

📡 El Radar del Sector

  • El vacío que llena: La cabecera incorpora un perfil de gestión corporativa para reforzar su interlocución con anunciantes e instituciones.
  • El reto por delante: Consolidar la audiencia y sostener la rentabilidad en un mercado publicitario digital muy competido.
  • El tablero competitivo: Los generalistas digitales refuerzan sus cúpulas con directivos procedentes de la comunicación corporativa.

Cinco empresas pujan por la privatización de Azores Airlines, la aerolínea deficitaria del Estado luso

Cinco compañías compiten por la privatización de Azores Airlines, la aerolínea deficitaria que controla el consorcio público SATA, en una operación que Portugal está obligado a cerrar antes de que termine 2026 por mandato de Bruselas.

El Gobierno regional del archipiélago venderá al menos el 75% del capital. El plazo para presentar ofertas vinculantes concluye el 9 de diciembre, y será entonces cuando se conozcan los nombres de los cinco aspirantes que han superado la criba. Hasta ahora, el proceso se ha limitado a un intercambio de información sin compromiso contractual.

El punto de partida era más amplio. Ocho empresas mostraron interés inicial, entre ellas la española Binter Canarias. El grupo se ha ido estrechando a medida que los candidatos han podido revisar las cuentas de una aerolínea que acumula ejercicios en pérdidas y que no ofrece el perfil que sí tienen otros activos movidos en Europa en el último ciclo.

Qué se vende y con qué condiciones

No es una subasta abierta ni una OPA sobre una sociedad cotizada. Es una desinversión tutelada por la Comisión Europea —una privatización con condiciones— que busca cortar la sangría de ayudas públicas con las que se ha sostenido a la compañía. DG Competition no autoriza nuevas inyecciones de dinero público, y esa es la palanca que ha fijado el calendario.

Hito del procesoFase inicialSituación actual
Candidatos8 empresas interesadas5 finalistas
Carácter de las ofertasIntercambio de informaciónOfertas vinculantes
Capital en ventaSin perímetro definidoAl menos el 75%
Fecha límiteSin calendario público9 de diciembre de 2026
Condición laboralNo comunicadaSin despidos durante 30 meses

El pliego tampoco es el de una operación convencional. Exige mantener el empleo durante un mínimo de 30 meses y despliega una batería de criterios de selección que, en la práctica, se resumen en uno: que la propuesta sea viable. Con pérdidas persistentes, el margen del vendedor para imponer condiciones es escaso.
La lógica del comprador se aleja de la de un fondo de capital riesgo en busca de un múltiplo rápido. Quien se quede con Azores Airlines compra rutas, derechos de tráfico y una posición en mitad del Atlántico, pero hereda también una estructura de costes que no se sostiene sin volumen.

El Estado portugués no vende un negocio rentable: vende la obligación de dejar de pagar las facturas de una aerolínea que nunca ha encontrado la fórmula del beneficio.

El calendario aprieta. Cerrado el plazo de diciembre, las propuestas se negociarán bajo derecho privado durante el resto del ejercicio, con la exigencia europea de firmar antes de que acabe el año. Cualquier retraso reabre el expediente de ayudas de Estado.

Quién puja y quién se ha quedado fuera

Los nombres siguen bajo reserva. La identidad de los cinco finalistas se hará pública el 9 de diciembre, cuando se abran las ofertas vinculantes. De los ocho interesados iniciales solo uno ha trascendido: Binter Canarias, el operador interinsular canario, cuyo modelo de rutas cortas, flota homogénea y mercado de islas encaja con el perfil de Azores. Su continuidad en la puja final no está confirmada.

La advertencia del mercado es explícita. Para este tipo de compañías suelen aparecer inversores con perfiles poco convencionales y conocimiento industrial limitado. Traducido al balance, el comprador natural no es una gran red, sino un especialista en rutas regionales o un inversor financiero dispuesto a asumir pérdidas durante varios ejercicios.

La comparación con otros procesos europeos es obligada. La operación de TAP Air Portugal apunta a Lufthansa, una consolidación con aerolínea de bandera y red de largo radio. Azores juega en otra liga: tamaño pequeño, mercado cautivo y una cuenta de resultados que resta atractivo a cualquier puja.

El mapa aéreo atlántico que se reordena

Portugal está desmontando su perímetro aéreo público en un solo ejercicio. En paralelo a la venta de Azores, la de TAP dibuja un mapa distinto: la gran red queda para un grupo centroeuropeo y el hueco regional, para un operador de nicho. IAG, Air France-KLM y el resto de los grandes grupos europeos siguen mirando el Atlántico como el corredor de mayor margen del continente.

La densidad de rutas entre Europa, el archipiélago y Norteamérica es el activo real. Azores Airlines enlaza las islas con el continente y con destinos norteamericanos, una posición que interesa a quien quiera alimentar conexiones de largo radio sin construir red propia. Es la misma lógica que ha movido las consolidaciones de la última década.

El factor que desequilibra la balanza es el empleo. El blindaje de 30 meses convierte cualquier ajuste de plantilla en un coste político antes que financiero, en un territorio donde la aerolínea funciona como infraestructura social además de como negocio.

Lo que compra quien se quede Azores y por qué sale caro

El perímetro deja al Ejecutivo regional con una minoría del 25%. No controlará la gestión, pero sí cargará con la responsabilidad política de cualquier ajuste futuro. Ese reparto explica la exigencia de blindar la plantilla durante dos años y medio.

En términos de valoración, la compañía no se sostiene sobre el beneficio, sino sobre el descuento que el comprador exija por asumir caja negativa y deuda. Aquí no hay múltiplos que aplicar ni prima sobre cotización que calcular: el precio será la contrapartida que el Estado portugués acepte por dejar de financiar la estructura. Cualquier oferta realista llegará condicionada a garantías.

El precedente más cercano es el de las aerolíneas rescatadas que Bruselas ha forzado a vender. El patrón se repite: el comprador no paga por el activo, paga por el derecho a reestructurarlo con un calendario político encima de la mesa. Azores no será la excepción.

Queda una incógnita. Si los cinco finalistas mantienen el interés cuando la due diligence confirme el agujero, el proceso será una venta real. Si se caen, será una prórroga del rescate con otro nombre.

📊 Las Claves para el Inversor

  • Qué vigilar: El 9 de diciembre se abren las ofertas vinculantes y se conocerán los cinco nombres. La negociación bajo derecho privado debe cerrarse antes de que acabe el ejercicio.
  • Reacción del valor: Azores Airlines no cotiza, así que el termómetro será la disposición de los finalistas a mantener la oferta tras revisar la due diligence.
  • Precedente sectorial: La venta de TAP a Lufthansa marca el patrón: las aerolíneas de bandera del sur de Europa acaban integradas y los activos regionales, en manos de operadores de nicho.

CNMV e ICAC urgen a las empresas de más de 1.000 empleados a elaborar ya el informe de sostenibilidad CSRD de 2026

La CNMV y el ICAC han recomendado a las empresas de más de 1.000 empleados elaborar el informe de sostenibilidad CSRD de 2026 con las normas ESRS, ante la previsible tardanza de la trasposición española.

Qué dice el tercer comunicado conjunto de la CNMV y el ICAC

No es un aviso nuevo. La Comisión Nacional del Mercado de Valores y el Instituto de Contabilidad y Auditoría de Cuentas han publicado su tercer comunicado conjunto sobre la trasposición de la directiva CSRD (Corporate Sustainability Reporting Directive), después de los emitidos en noviembre de 2024 y noviembre de 2025. El patrón se repite: el derecho español vuelve a llegar tarde y los supervisores prefieren anticipar criterio antes que dejar un vacío normativo que penalice a sus emisores.

El mensaje central es de armonización. Los emisores con más de un millar de trabajadores deberían construir su informe de sostenibilidad de 2026 tomando la CSRD como referencia y aplicando las ESRS (European Sustainability Reporting Standards), de forma que el documento sea homologable al de sus comparables europeos. Mantener el marco vigente rompería esa comparabilidad justo en el ejercicio en el que los grupos cotizados empiezan a medirse con sus pares de Fráncfort, París y Ámsterdam.

  • Más de 1.000 empleados: elaborar el informe del ejercicio 2026 bajo CSRD y ESRS, con criterios homogéneos de reporte no financiero.
  • Menos de 1.000 empleados: mantener los Estados de Información no Financiera (EINF), aunque se aconseja valorar las ESRS o el nuevo estándar voluntario.
  • Pymes fuera de alcance: el marco de referencia para el reporte voluntario es el VSME (Voluntary Sustainability Reporting Standard for SMEs).

Un perímetro que Bruselas recortó en febrero de 2026

La CSRD nació con una ambición que su alcance final ya no conserva. En febrero de 2026 la Unión Europea aprobó limitar su ámbito a las compañías con más de 1.000 trabajadores y más de 450 millones de euros de cifra de negocio. La norma comunitaria entró en vigor en marzo de 2026, pero los nuevos umbrales no serán exigibles hasta los ejercicios que arranquen el 1 de enero de 2027.

De ahí la paradoja que afrontan las direcciones financieras esta temporada: la obligación legal llega más tarde y más estrecha, mientras los supervisores piden un esfuerzo voluntario que, en la práctica, se parece bastante al régimen general.

Perfil de compañíaMarco aplicable al ejercicio 2026EstándarExigibilidad
Más de 1.000 empleadosCSRD (recomendada por CNMV e ICAC)ESRSObligatoria en ejercicios desde 1-ene-2027
Menos de 1.000 empleadosEINF vigenteESRS o VSME (voluntario)EINF obligatorio
Pymes no cotizadasSin obligaciónVSMEVoluntario

El cuadro deja tres velocidades dentro del mismo mercado. Una compañía del Ibex 35 con 8.000 trabajadores reportará bajo ESRS aunque la ley española todavía no lo exija; una sociedad del Continuo con 600 empleados seguirá anclada al EINF; y una pyme industrial sin obligación alguna podrá optar al VSME si su cliente alemán se lo reclama en la cadena de valor.

La paradoja de 2026 es que el informe será voluntario en España y, a la vez, imprescindible para no quedar fuera del mapa comparativo europeo.

El calendario real: en 2026 se reporta, en 2027 se exige

La clave está en el desfase entre elaboración y exigibilidad. Las compañías cierran el ejercicio el 31 de diciembre de 2026 y formulan sus cuentas y su estado de sostenibilidad a lo largo de 2027, cuando los umbrales recortados ya estarán plenamente vigentes para los ejercicios iniciados el 1 de enero de ese mismo año. Quien espere a la trasposición para mover ficha tendrá que reconstruir dos años de datos de golpe.

Pablo Bascones, socio responsable de Sostenibilidad y Cambio Climático en PwC, resumió el escenario en LinkedIn: ‘2026 será un año de transición importante para el reporting de sostenibilidad en España’. Añadió que las compañías deberán decidir cómo abordan su reporte en función de su perímetro y situación actual, con ESRS para las que están dentro del ámbito obligatorio y un marco voluntario basado en VSME para las que quedan fuera.

Lo que se juega el reporte español: comparabilidad y coste de auditoría

Las grandes cotizadas españolas llevan desde 2018 publicando estados de información no financiera al amparo de la Ley 11/2018, que trasladó al ordenamiento nacional la directiva previa de 2014. Ese marco cumplió su función, pero se quedó corto en lo que más pesa para un inversor institucional: doble materialidad, datos de cadena de valor y verificación limitada por un auditor independiente. Las ESRS, redactadas por el grupo asesor EFRAG, elevan el listón en los tres frentes.

El coste real no está en el documento, está en la trazabilidad de cada dato. Medir emisiones de alcance 3, huella hídrica o rotación de plantilla con criterio homogéneo exige sistemas que la mayoría de las medianas empresas españolas no tiene desplegados. Y ese esfuerzo se produce justo cuando el regulador europeo acaba de recortar el perímetro obligatorio, lo que envía una señal ambigua al mercado.

Conviene mirar el precedente con distancia. Los dos comunicados anteriores, de noviembre de 2024 y noviembre de 2025, no evitaron que la trasposición volviera a incumplirse; sirvieron, eso sí, para que las cotizadas del primer escalón no rompieran la serie de reporte. La lectura técnica es que la CNMV y el ICAC están gestionando una anomalía jurídica con instrumentos de soft law, y que el coste de esa anomalía lo asumen las compañías que quieren ser comparables. Para el inversor, la consecuencia práctica es que el informe de sostenibilidad de 2026 seguirá siendo una pieza heterogénea en España, con compañías aplicando ESRS por convicción y otras manteniendo el EINF por obligación mínima. Gestoras como BlackRock o Amundi ya incorporan estas variables a sus políticas de voto, de modo que la decisión tiene traducción directa en la junta. El regulador europeo del mercado de valores supervisará que el folleto y el informe anual cuenten la misma historia.

📊 Las Claves para el Inversor

  • Qué vigilar: La publicación en el Boletín Oficial del Estado de la trasposición de la CSRD, todavía pendiente, y el cierre del perímetro definitivo de cada compañía.
  • Reacción del valor: El mercado descuenta un año de transición con reporte voluntario; cualquier retraso adicional en la verificación del dato penaliza a las cotizadas con mayor exposición institucional.
  • Precedente sectorial: Los comunicados de noviembre de 2024 y noviembre de 2025 anticiparon ejercicios sin trasposición, y las cotizadas del primer escalón mantuvieron su serie de reporte sin rupturas.

El Ibex 35 afronta la semana con la prima de riesgo francesa en 153 puntos básicos y el bono galo al 5%

El Ibex 35 defiende los 19.000 puntos tras ceder un 1,49%, con el bono francés camino del 5% y la prima de riesgo gala en 153 puntos básicos como principal foco de tensión para la bolsa española.

El selectivo arrancó la semana del 19 al 23 de octubre con ese correctivo y mantiene los 19.000 enteros como referencia de primer soporte. La media móvil de 50 sesiones se sitúa en 18.315 puntos, un 3,6% por debajo, y esa distancia explica que el mercado no haya activado todavía ventas de pánico.

La prima de riesgo francesa marca el paso del selectivo

El diferencial galo frente al bund alemán se ha instalado en el entorno de los 153 puntos básicos, tras una escalada previa hasta los 145 enteros, y el bono francés a diez años se aproxima ya al 5%, después de marcar el 4,85% como su nivel más alto desde 2002. No es un detalle periférico para el inversor español.

Francia ya paga más que Italia o Grecia por financiarse. Con una deuda pública cercana al 120% del PIB, el mercado ha dejado de tratar el bono galo como activo libre de riesgo y lo valora como un riesgo soberano convencional. Esa reclasificación, que en términos técnicos se mide como prima de riesgo, es la que ha encendido las alarmas en Fráncfort.

Para la bolsa española la transmisión es directa por dos vías. La primera, el descuento de riesgo país en los bancos: BBVA y Santander cotizan con beta elevada frente a sus comparables europeos y cualquier ampliación del diferencial francés se traduce en ventas en el sector financiero.

Un bono francés al 5% no es solo un problema de París: reordena el mapa de riesgo soberano europeo y encarece la financiación de cualquier emisor periférico.

La segunda vía es el coste de financiación del Tesoro. España coloca deuda con el bono alemán como referencia, pero el diferencial francés se ha convertido en el termómetro que el mercado mira para decidir si el riesgo se queda en París o se reparte por la periferia.

De los 19.000 a los 19.749: los niveles que vigila el mercado

El cuadro técnico manda señales mixtas. Las medias de corto plazo están en venta: la MA5 se sitúa en 19.249 puntos y la MA20 en 19.567, ambas por encima de la cotización y actuando, por tanto, como resistencia. Las de medio y largo plazo siguen en compra, con la MA200 en 13.064 y la MA50 en 18.315.

Los osciladores tampoco despejan la duda. El RSI(14) está en 50,658 y da señal neutral, el STOCH(9,6) en 23,497 vende, el ADX(14) se coloca en 25,792 y el histograma del MACD(12,26), en 314,799, mantiene la compra. El Williams %R, en -81,852, está en sobreventa: el argumento técnico más sólido para esperar un rebote de recorrido corto.

La agenda: Enagás, Iberdrola, Bankinter y el PMI

La temporada de resultados entra en escena. Enagás, Iberdrola y Bankinter publican sus cuentas del tercer trimestre en los próximos días y, más que el beneficio del periodo, el mercado leerá con lupa las previsiones para el cierre de 2026 y la orientación de 2027. Es el primer termómetro real del ruido francés sobre el beneficio empresarial español.

A la cita se suma el PMI preliminar de octubre de la eurozona, Reino Unido y Estados Unidos, que llega tras varias semanas de inestabilidad política y social en Europa. Un dato débil confirmaría el escenario de freno y complicaría la defensa de los 19.000 puntos.

Hay tres factores más en la ecuación. El petróleo cotiza por encima de los 107 dólares, un nivel que penaliza a buena parte del selectivo pero que convierte a Repsol en el valor favorecido de la semana. El euríbor diario se modera hasta el 3,215%, primera señal de relajación tras meses de subidas. Y las dudas sobre la viabilidad de las inversiones en inteligencia artificial regresaron el viernes a Wall Street.

Los cinco valores que deciden el rumbo del Ibex 35

El análisis técnico de referencia deja un mapa de niveles muy concreto sobre los pesos pesados, consultable en la composición oficial que publica BME.

ValorPivoteResistenciaSoporteMedias corto plazo
Inditex53,713 €54,767 €52,807 €Compra
Iberdrola21,150 €21,530 €20,880 €Compra
Repsol29,323 €30,26 €28,487 €Compra
BBVA23,467 €24,163 €22,413 €Venta
Santander12,1667 €12,4433 €11,7433 €Venta

Iberdrola es el valor con el técnico más tenso. Todas sus medias dan compra —MA5 en 20,878 euros, MA50 en 19,679 y MA200 en 14,398—, pero el STOCH(9,6) en 87,308 y el Williams %R en -10,744 señalan sobrecompra. Si las cuentas confirman el crecimiento del 8% ajustado y no se elevan las previsiones, lo probable es la consolidación entre 21,53 y 21,95 euros.

Inditex llega con margen. Sus tres medias de referencia están en compra (53,592, 54,077 y 44,692 euros) y el RSI en 53,646 no ha entrado en sobrecompra, lo que deja recorrido hasta los 57-58,52 euros si el PMI del viernes acompaña. En Repsol, el Brent por encima de 107 dólares sostiene el escenario alcista hacia los 31,64 euros, si bien la MA5 en 29,742 está pegada al precio y las cuentas llegan la semana que viene.

La banca es el flanco débil. BBVA y Santander tienen las medias de corto plazo en venta y el Williams %R en terreno negativo; ambos dependen de que Bankinter abra la temporada con buen pie. Una prima de riesgo francesa desbocada llevaría a BBVA hacia los 22,413 euros y a Santander hacia los 11,7433.

Qué descuenta el mercado y qué falta por descontar

El episodio tiene un precedente incómodo. Francia ha dejado de financiarse más barato que Italia y Grecia, algo que no sucedía desde 2002, y eso rompe la jerarquía de riesgo sobre la que se construyó el euro. La lectura técnica del Ibex 35 apunta a un equilibrio frágil: cotiza por encima de su MA50 pero por debajo de su MA20, con el RSI en zona neutral, lo que describe consolidación y no tendencia. La mayoría de los analistas espera que ese equilibrio se rompa hacia un lado u otro esta misma semana. Con el índice en la zona de los 19.000, el soporte de 18.991 puntos está pegado al precio y la resistencia de 19.749 exige un recorrido del 3,9%. El riesgo está, por tanto, mal remunerado: cualquier balance del Ibex queda a merced de un diferencial francés que ningún resultado trimestral puede corregir.

📊 Las Claves para el Inversor

  • Qué vigilar: Las cuentas de Enagás, Iberdrola y Bankinter y el PMI preliminar del viernes. La guía para el cierre de 2026 pesará más que el beneficio del trimestre.
  • Reacción del valor: El selectivo llega con las medias cortas en venta y el Williams %R en sobreventa, una combinación que el mercado suele resolver con rebote técnico antes que con cambio de tendencia.
  • Precedente sectorial: Que Francia pague más que Italia o Grecia por financiarse no ocurría desde 2002; la referencia obliga a mirar el diferencial galo antes que cualquier balance.

Inditex vende un 22% más con un 6% menos de tiendas y el online ya supera una cuarta parte de los ingresos

Las ventas de Inditex crecen un 22% en tres años con un 6% menos de tiendas, y el negocio online ya supera una cuarta parte de los ingresos. El grupo gallego cambia escaparates por metros cuadrados.

Cerrar para crecer: 103 tiendas menos y 70.128 metros cuadrados más

El titular se entiende mejor con las tres cifras juntas: ventas un 22% más en los últimos tres años, tiendas un 6% menos y superficie comercial neta un 6% más. El grupo vende más con menos puertas porque cada puerta es más grande. La compañía cerró el ejercicio 2025 con 5.460 establecimientos en todo el mundo, 103 menos que un año antes, y una superficie total de 4,72 millones de metros cuadrados, 70.128 metros más, un 1,5% de subida, según recoge su memoria anual.

La consecuencia directa está en el tamaño medio del local: pasa de 836 a 865 metros cuadrados en apenas doce meses, un 3,4% más. Es la lógica que la compañía bautizó como Retail Optimisation: menos persianas, pero cada una con más producto, más tallas y más servicios dentro.

El movimiento de la red durante el año fue intenso: 190 aperturas en 41 mercados, 217 reformas —96 de ellas ampliaciones— y 293 absorciones. La mayoría de los cierres no son salidas de un país, sino operaciones en las que un local se come al de al lado. A eso se suma el canal digital, que ya aporta más de una cuarta parte de los ingresos y que se apoya en la red física como almacén y punto de recogida y devolución.

Ahí está el nudo del modelo. La tienda ha dejado de ser solo el sitio donde se paga y se ha convertido en la infraestructura logística del comercio electrónico de la marca. Sin un local cerca, el envío se encarece y la devolución se complica, dos costes que acaban pagando o el cliente o la cuenta de resultados.

Zara concentra la mitad de los cierres y Lefties es la única que abre

La poda no reparte por igual. Zara pasó de 1.550 a 1.500 tiendas: sus 50 locales menos son prácticamente la mitad de la reducción neta de todo el grupo. Le siguieron Zara Home y Massimo Dutti, con 17 cierres cada una (374 y 511 establecimientos), y Oysho, que terminó en 383 tras dejar 13 por el camino.

La marca ya no se mide por cuántas persianas enciende en el mapa, sino por cuántos metros cuadrados y cuántos pedidos mueve con cada una.

📊 La comparativa de un vistazo

CadenaTiendas (antes → después)Superficie comercial
Zara1.550 → 1.500+1,3% (agrupada con Zara Home y Lefties)
Massimo Dutti528 → 511215.323 m² (-2%)
Oysho396 → 383+3,1%
Pull&Bear800 → 791+2,7%
Lefties209 → 215+1,3% (agrupada)

La excepción tiene nombre: Lefties acabó el año con 215 tiendas, seis más que el ejercicio anterior, y es la única de las ocho cadenas que amplió red. En superficie, Massimo Dutti es la única enseña que reduce por los dos lados: pierde 17 locales y baja de 219.611 a 215.323 metros cuadrados, un 2% menos.

El resto gana metros aunque tenga menos puertas: Oysho crece un 3,1% en superficie, Pull&Bear un 2,7%, Stradivarius un 2,6% y Bershka un 2,5%. Zara, Zara Home y Lefties, cuyos datos van agrupados en la memoria, suman un 1,3% más hasta los 3,18 millones de metros cuadrados.

Inditex cierre de tiendas

Qué gana y qué pierde el comprador con este modelo

Esto no es nuevo, pero sí es la primera vez que el resultado se ve con esta claridad en un documento oficial. El cierre del histórico Zara de Juan Flórez, en A Coruña, es la fotografía más visible de un patrón que lleva años en marcha: absorciones, ampliaciones y reformas en lugar de aperturas dispersas.

Conviene separar lo que la memoria dice de lo que no dice. Dice que la superficie crece, que el ticket medio se apoya en tiendas más grandes y que el canal digital pesa ya más de una cuarta parte. No dice que ese ahorro de estructura se esté trasladando al precio de la prenda. No hay en el documento ningún indicio de que la reducción de red haya servido para bajar precios: el crecimiento se explica por reorganización y por online, no por una política de precios más agresiva.

Para el comprador, el efecto tangible es otro. Si tu tienda de referencia cierra y la más cercana queda a media hora, el coste real es el tiempo y el transporte, no el PVP de la etiqueta. Si tiras de la web, entra en juego el envío y, sobre todo, la devolución: el derecho de desistimiento de 14 días naturales está protegido por el texto refundido de la Ley General para la Defensa de los Consumidores, pero cada cadena fija sus condiciones de recogida.

El riesgo del modelo también se puede nombrar. Concentrar la venta en menos puntos y depender del online significa que cualquier fricción logística —un pico de pedidos, una huelga de transporte, una devolución mal gestionada— golpea directamente la experiencia de compra. La tienda grande lo amortigua; la tienda cerrada, no.

Para el conjunto de 2026 la compañía prevé mantener la política, con un crecimiento estimado de alrededor del 5% de su superficie comercial bruta. Traducido: más metros, no necesariamente más locales. La compañía insiste en en que el negocio ya no depende del número de puertas, y las cifras de 2025 le dan la razón.

🛒 El Veredicto de Compra

  • Comprueba tu tienda de referencia: si entra en el plan de absorciones, calcula el coste real de desplazarte antes de dar por hecho que sigues comprando igual.
  • Revisa las condiciones de devolución online: los 14 días de desistimiento son legales, pero la recogida gratuita en tienda no lo es en todas las cadenas.
  • Mira el surtido, no la fachada: una tienda más grande suele concentrar más tallas y más colección; una tienda más pequeña puede quedarse con lo básico.

El café y la microbiota: cómo afecta a tu foco y estado de ánimo más allá de la cafeína

El café y microbiota forman una pareja que va más allá del chute de cafeína: un estudio con 62 adultos asocia la bebida, con y sin cafeína, a cambios en bacterias intestinales, foco y estado de ánimo.

Vamos a los datos. Investigadores del University College Cork y la Universidad de Parma publicaron en Nature Communications un trabajo prospectivo que siguió a 62 adultos de entre 30 y 50 años entre septiembre de 2021 y enero de 2023. La mitad bebía entre tres y cinco tazas de café al día; la otra mitad, ninguna.

El protocolo no fue una encuesta: dos semanas de abstinencia total y después tres semanas de reintroducción, con café con cafeína o descafeinado, además de pruebas cognitivas y análisis de heces.

Qué cambia en tu intestino cuando el café entra en juego

La diversidad global de la microbiota no se movió. Lo que sí cambió fue la proporción de especies concretas. Algunas bacterias fueron más abundantes entre los bebedores habituales; otras, como ciertas especies de Veillonella, predominaron en quienes nunca tomaban café. En paralelo, los bebedores mostraban concentraciones más bajas de ácido indol-3-propiónico (IPA), indol-3-carboxialdehído (ICA) y GABA, tres metabolitos bacterianos que participan en la conversación entre intestino y sistema nervioso.

Aquí está la clave: los cambios intestinales aparecieron igual con café con cafeína y con descafeinado. Eso desplaza el protagonismo hacia compuestos distintos de la cafeína, como los ácidos fenólicos —el ácido clorogénico es el más abundante—, que llegan al colon y alimentan a determinadas bacterias. Para entendernos: la taza de después de comer también cuenta.

La lectura práctica es inmediata: el descafeinado no es un café de segunda. Si el efecto sobre la microbiota y sobre parte del rendimiento cognitivo no depende de la cafeína, quien busca foco sin pagar el precio en su sueño tiene una herramienta válida.

Un descafeinado a media tarde puede sostener el foco sin hipotecar el sueño; la cafeína explica solo una parte de la historia.

Cómo usar el café (y el descafeinado) para foco, ánimo y descanso

cuánto café al día

Sobre el ánimo hay un matiz interesante. Al inicio, los bebedores habituales puntuaban más alto en impulsividad y reactividad emocional que los abstemios. Tras dos semanas sin café, esos indicadores bajaron; al reintroducirlo, volvieron a moverse. Es un patrón observacional: no demuestra causalidad, pero confirma que la taza tiene huella en cómo gestionamos el impulso.

El descafeinado se asoció con mejoras en algunas pruebas de aprendizaje verbal, menos errores en una tarea de asociación de pares, mejor calidad de sueño percibida y más actividad física registrada. Los autores apuntan que parte de ese efecto podrían venir del sueño y del movimiento, no del café en sí.

Los que nunca bebían café arrancaron con mejores resultados en memoria declarativa; al final, el grupo de descafeinado había recortado esa distancia. La conclusión honesta: hay señales, no certezas.

📊 La pauta en cifras

  • Dosis estudiada: entre tres y cinco tazas diarias en consumidores habituales, con cafeína o descafeinado.
  • Cuándo: el descafeinado encaja mejor a partir de media tarde si el objetivo es proteger el sueño.
  • Qué buscar: tueste natural con ácido clorogénico intacto y sin azúcar añadido en la etiqueta.
  • A tener en cuenta: 62 adultos y cinco semanas de intervención; no permite recomendaciones universales.

La letra pequeña de la taza: el café que sí mueve la aguja

El estudio no entra en calidades, pero la lógica de los ácidos fenólicos obliga a mirar el envase. El torrefacto —tostado con azúcar— gana aroma y pierde parte de esos polifenoles, además de sumar azúcar a la taza. Un paquete con un solo ingrediente y tueste natural es la opción con más sentido.

El café soluble y los preparados con leche y azúcar añadidos también cuentan, pero con matices: un capuchino de máquina con doce gramos de azúcar diluye el debate sobre la microbiota en una discusión sobre azúcar libre. La cafeína no es el único activo; el azúcar tampoco es un invitado neutro.

Lo que este estudio no puede decirte (y por qué conviene saberlo)

La idea de que el intestino conversa con el cerebro no es nueva: la literatura sobre el eje microbiota-intestino-cerebro lleva años señalando que los metabolitos bacterianos influyen en la conducta y en el estado de ánimo. Lo que aporta este trabajo es un diseño poco habitual —retirada y reintroducción controladas, con y sin cafeína— en lugar de una simple comparación de cuestionarios.

Ahora, la parte incómoda. Sesenta y dos participantes y cinco semanas de intervención son un punto de partida, no una sentencia. Los propios autores advierten de que no se pueden extraer recomendaciones universales. Y hay un detalle que suele olvidarse: los bebedores partían con puntuaciones más altas de impulsividad, lo que abre la puerta a que el café sea una respuesta al estrés y no su causa.

¿Para quién encaja esto? Para quien ya toma café y quiere ordenar la dosis con criterio: tres o cuatro tazas antes de media tarde, un descafeinado cuando el objetivo sea foco sin activar el sistema nervioso y un tueste natural como base. Lo que no encontrarás aquí es una excusa para sumar una quinta taza con azúcar. La evidencia es sugerente; el marketing, mucho más ruidoso.

El aviso de siempre: esta información es divulgativa y de optimización del estilo de vida, no un consejo médico personalizado. Si vas a ajustar cafeína, hazlo de forma gradual y observa cómo responde tu sueño cada noche.

⚡ Rutina de Optimización Diaria

  • Fija tu ventana: concentra el café con cafeína en las seis primeras horas del día y reserva el descafeinado para la tarde.
  • Cambia el tueste, no la cantidad: elige tueste natural con un solo ingrediente y mantén la horquilla de tres a cinco tazas.
  • Mide el efecto: durante dos semanas anota tu foco de media mañana y tu calidad de sueño, y ajusta la última taza.

Melatonina de liberación prolongada: seis meses sin tolerancia ni efecto rebote al dejarla

La melatonina de liberación prolongada mantiene su efecto durante seis meses sin generar tolerancia ni empeorar el descanso al suspenderla, según un ensayo con 2 miligramos diarios.

Y sin embargo, la recomendación de hacer pausas sigue circulando como si fuera ley. Tomar melatonina cinco días sí y dos no. Descansar una semana cada tres meses. Nadie sabe muy bien de dónde sale esa regla, y lo cierto es que la evidencia que la sostiene es fina.

Un hilo del subforo r/Biohackers planteó justo esa duda: si el cuerpo se acostumbra a la melatonina y deja de responder. La respuesta que encontró su autor no fue una opinión, sino dos seguimientos: uno de seis meses con 2 miligramos de liberación prolongada y otro de hasta un año. En ninguno aparecieron signos de tolerancia ni un empeoramiento del sueño tras dejar el suplemento.

Por qué la melatonina no pierde efecto a los seis meses

La clave está en qué hace exactamente la melatonina en el cuerpo. No es una pastilla que apague el cerebro: es una señal que le dice al reloj interno que es de noche. Esa señal se genera de forma natural cuando cae la luz, y el suplemento lo que hace es adelantar y reforzar el aviso. Un receptor que recibe una señal fisiológica, en la dosis que el cuerpo ya maneja, no se desensibiliza igual que el que recibe una molécula sintética a dosis crecientes.

Ahí está el matiz que cambia todo: la melatonina de liberación prolongada libera el activo durante varias horas, imitando la curva fisiológica nocturna, en lugar de entrar de golpe y desaparecer en 40 minutos. A efectos prácticos, el cuerpo recibe una señal más parecida a la suya.

Lo que el dato no dice también importa. Los ensayos recogidos en ese hilo trabajan con 2 miligramos y con seguimientos de meses, no de décadas. Nadie ha demostrado qué ocurre con 10 miligramos diarios durante cinco años, ni con fórmulas que mezclan melatonina, valeriana y glicina en un mismo comprimido. La honestidad obliga a decirlo: la evidencia cubre la dosis baja y el medio plazo.

La tolerancia no aparece porque el cuerpo se acostumbre a descansar, sino porque la dosis supera la señal que el reloj interno necesita para ponerse en hora.

La dosis que funciona y la letra pequeña de la etiqueta

La dosis eficaz que aparece en la literatura es baja: entre 0,5 y 2 miligramos, tomados entre 30 y 60 minutos antes de acostarse. La declaración autorizada por la EFSA para la melatonina habla de 1 miligramo para disminuir el tiempo necesario para conciliar el sueño, y de 0,5 miligramos para aliviar la sensación de jet lag. Nada de 10 miligramos.

Y aquí empieza el consumo inteligente. En la estantería conviven tres cosas distintas bajo la misma palabra: melatonina de liberación inmediata, de liberación prolongada y fórmulas con plantas añadidas. La primera sirve para conciliar el sueño rápido; la segunda, para mantenerlo durante la noche. No son intercambiables.

La letra pequeña que delata un mal producto es casi siempre la misma: no declara los miligramos por comprimido, esconde el activo tras una mezcla propietaria o acompaña la melatonina con azúcar y aromas. Menos marketing, más etiqueta.

📊 La pauta en cifras

  • Dosis estudiada: 2 miligramos de melatonina de liberación prolongada al día, la cantidad que usó el ensayo de seis meses y que se mantuvo estable en el seguimiento de hasta un año.
  • Cuándo y cómo: Entre 30 y 60 minutos antes de acostarse, a hora fija y con la luz de casa ya baja.
  • Calidad a buscar: Que la etiqueta diga liberación prolongada y declare los miligramos por comprimido, no solo melatonina a granel.
  • A tener en cuenta: El dato no cubre dosis de 5 o 10 miligramos ni un uso de varios años, así que el matiz honesto sigue ahí.

De dónde sale la pauta de las pausas y por qué no se sostiene

La idea de ciclar la melatonina no nació de un ensayo, sino de una precaución razonable mal trasladada. Durante años se asumió que cualquier hormona externa acaba generando habituación, y ese razonamiento se aplicó a la melatonina sin comprobarlo. El resultado es una regla popular —cinco días sí, dos no— que nadie ha validado con datos y que, en la práctica, rompe justo lo que el suplemento necesita: regularidad.

El hilo de r/Biohackers no es literatura revisada, y conviene decirlo. Pero las referencias que cita sí son ensayos publicados, y ninguno respalda el ciclo preventivo. El reloj interno no responde a la dosis acumulada, responde al horario. Un suplemento que se toma a horas distintas cada noche da una señal ambigua, y esa es la única tolerancia que muchos usuarios describen en realidad. Antes de culpar al activo, conviene revisar la hora, la luz de la habitación, y la cafeína de la tarde.

Lo que sí mueve la aguja, según la ciencia del sueño, es aburrido: luz natural por la mañana, horario fijo, temperatura fresca y pantallas fuera de la cama. La melatonina es el acelerador del cambio de turno, no el motor.

Para quién encaja entonces: para quien cruza husos horarios, para quien trabaja a turnos y para quien necesita reajustar su hora de acostarse tras una racha de desorden. Para el resto, dos semanas de hábitos ordenados rinden más que cualquier cápsula. Si decides usarla de forma sostenida, la información de este artículo es divulgativa y de optimización del estilo de vida, no un consejo médico: ante cualquier circunstancia personal, consulta con un profesional.

⚡ Rutina de Optimización Diaria

  • Fija la hora, no la dosis: Toma la melatonina siempre a la misma hora, entre 30 y 60 minutos antes de acostarte, y no subas de 2 miligramos.
  • Revisa la etiqueta: Comprueba que el envase declare los miligramos por comprimido y la fórmula de liberación prolongada; descarta las mezclas propietarias sin cantidades.
  • Prueba dos semanas sin pausas: Mantén el suplemento a diario durante 14 días con horario y luz controlados y evalúa el descanso antes de decidir si necesitas ciclar.

El cambio de hora para corredores: cuatro ajustes que protegen tu rendimiento y recuperación

El cambio de hora obliga a los corredores a reorganizar luz, sueño y horario de sesión, y cuatro ajustes bastan para sostener el rendimiento y la recuperación sin rehacer el plan. La evidencia circadiana lo respalda.

El domingo 25 de octubre los relojes retroceden una hora a las 2 de la madrugada. Suena a regalo: una hora extra de cama. El problema es que ese regalo se paga durante la semana siguiente, cuando el ritmo circadiano —el reloj interno de 24 horas que ordena tu energía, tu temperatura corporal y tu sueño— tarda varios días en recolocarse.

El desfase no es dramático, pero llega justo cuando muchos planes de entrenamiento están en carga. Y el descanso es el momento en el que el cuerpo repara y asimila la sesión: cualquier alteración del sueño se nota en la calidad del entrenamiento.

Cómo desajusta el cambio de hora tu ritmo circadiano

El reloj interno se sincroniza sobre todo con la luz. Con el cambio, las tardes recuperan claridad unos días, pero los días se acortan y la mayor parte de la jornada transcurre bajo luz artificial, dentro de casa o en la oficina. Ahí se descoloca el sistema: menos señal luminosa, menos anclaje horario.

Por la noche, esa falta de contraste se traduce en un descenso de melatonina menos definido y en más dificultad para conciliar el sueño. La literatura sobre ritmos circadianos señala que la mayoría de los estudios apunta en la misma dirección: sin exposición a luz natural, el reloj se retrasa y el descanso pierde profundidad.

Una hora de reloj no cambia tu biología: el reloj interno se reajusta con luz y con horarios, no con fuerza de voluntad.

Y el descanso es justo donde se consolida la adaptación al entrenamiento. Si vienes de una tirada larga de fin de semana, dale margen: la semana del cambio de hora no es la semana de apretar. Hay más detalle sobre ese mecanismo en la entrada sobre el ritmo circadiano.

El entrenamiento se construye en la sesión, pero se consolida en la cama: sin descanso no hay adaptación que valga.

Los cuatro ajustes que protegen tu rendimiento y recuperación

entrenar con menos luz

No hace falta reescribir el plan. Cuatro movimientos concretos mantienen la calidad de las sesiones mientras el reloj se recoloca.

  • Protege la ventana de sueño: adelanta 20-30 minutos la hora de acostarte durante la semana del cambio y no recortes descanso para meter una sesión extra. La hora ganada en una sola noche no compensa siete días de desfase.
  • Busca luz natural temprano: entre 10 y 20 minutos de luz exterior en la primera hora del día —el paseo al trabajo, la vuelta en bici, un rodaje suave— bastan para anclar el reloj. Correr cuenta como exposición.
  • Mueve la sesión clave a la luz: si solo puedes entrenar de noche, saca la sesión exigente al mediodía o al fin de semana diurno y deja los rodajes suaves para el horario oscuro. La intensidad pierde calidad cuando el cuerpo pide cama.
  • Convierte la visibilidad en material de entrenamiento: frontal encendido y prenda reflectante desde el primer rodaje nocturno, no cuando llegue el primer susto.

El orden importa: primero el sueño, después la luz, luego el horario y por último el equipo. Sin las dos primeras piezas, la cuarta solo te hace más visible con el freno puesto.

La letra pequeña del equipo para correr con menos luz

Aquí se separa el material útil del escaparate. Un frontal para asfalto rinde con 200-400 lúmenes; por encima de 400 tiene sentido en trail o en caminos sin referencias. Batería recargable por USB-C y una autonomía real de al menos tres horas cubren la mayoría de entrenamientos invernales.

En la parte reflectante, busca franjas retrorreflectantes en tobillo, muñeca y espalda, las zonas que más se mueven y las que antes capta un conductor. La certificación EN ISO 20471 es la referencia cuando quieres garantía técnica y no solo color chillón.

Y ojo con la etiqueta: ‘alta visibilidad’ no es una categoría regulada en ropa deportiva. Un cortavientos amarillo sin franjas retrorreflectantes se ve de día y desaparece de noche. Menos marketing, más criterio.

📊 La pauta en cifras

  • Luz natural: entre 10 y 20 minutos en la primera hora del día, todos los días de la semana.
  • Ventana de sueño: 20-30 minutos más de margen durante la semana del cambio, dentro de una horquilla de 7 a 9 horas.
  • Horario de sesión: intensidad con luz; rodajes suaves en el tramo oscuro.
  • Equipo: frontal de 200-400 lúmenes para asfalto y franjas retrorreflectantes con certificación EN ISO 20471.
  • A tener en cuenta: la hora extra de una noche no reajusta el reloj; la luz y la regularidad sí.

Qué dice la evidencia y para quién cambia algo de verdad

El cambio de hora llega con fama de catástrofe y con una realidad más aburrida. Para quien entrena a mediodía o a primera hora, el impacto es menor de lo que se cuenta; para quien corre a las 20:00 por aceras mal iluminadas, es el ajuste que más se nota en la semana. La evidencia sobre ritmos circadianos empuja en una dirección poco comercial: la luz manda y el resto son complementos.

La honestidad obliga a poner el matiz. Un estudio de 2023 sobre sueño y cambio horario apuntaba a alteraciones del descanso en los días posteriores, y la literatura sobre exposición luminosa insiste en lo mismo desde hace años; ninguno de estos cuatro ajustes convierte a nadie en mejor corredor por sí solo. Lo que de verdad mueve la aguja es la regularidad del sueño, la exposición a luz natural y la calidad de las sesiones. Si eres de los que se levanta a las seis, casi nada cambia en tu semana; si tu ventana es nocturna, ahí está tu prioridad. El sol no se sustituye con luz artificial de salón.

Este análisis es divulgativo y de optimización del estilo de vida; no sustituye el criterio de un profesional.

⚡ Rutina de Optimización Diaria

  • Esta noche, 20 minutos antes: acuéstate entre 20 y 30 minutos antes de tu hora habitual durante toda la semana del cambio y deja el móvil fuera del dormitorio.
  • Mañana, luz antes que café: sal 10-20 minutos a la calle en la primera hora, aunque sea caminando, para anclar el reloj interno.
  • Revisa tu frontal esta semana: comprueba lúmenes (200-400 para asfalto), autonomía y franjas retrorreflectantes antes del primer rodaje nocturno.

Siete desayunos ricos en proteína para sostener el músculo y alargar la saciedad desde primera hora

Siete desayunos ricos en proteína bastan para cubrir la primera dosis del día, sostener la masa muscular y alargar la saciedad hasta la hora de comer. Las revisiones de nutrición deportiva sitúan ese primer aporte en torno a 25-30 gramos por toma.

Cuánta proteína necesita tu primer desayuno para mover la aguja

Vamos a los datos. La síntesis proteica responde mejor a un aporte repartido que a una ingesta concentrada de noche: tres o cuatro tomas de 25-30 gramos rinden más que un único banquete. El desayuno es la comida que más se descuida y la que más condiciona el resto de la jornada.

Los valores de referencia de la autoridad europea de seguridad alimentaria fijan el mínimo de una persona sedentaria en 0,83 gramos por kilo de peso. El rendimiento exige más: las revisiones sitúan la horquilla entre 1,2 y 2 gramos por kilo según objetivo y volumen de entrenamiento. Para alguien de 70 kilos son entre 84 y 140 gramos al día, y el desayuno debe asumir una cuarta parte.

El problema del desayuno clásico no es la cantidad, es el perfil. Tostada, café y zumo se quedan en hidratos con muy poca proteína. Resultado: hambre a media mañana y una curva de energía con demasiados altibajos. Mover el eje del desayuno hacia la proteína es una de las modificaciones con mejor retorno y menos esfuerzo.

Los siete desayunos ricos en proteína, del salado al dulce

El experto en fitness Sergio San José Lorza propone siete combinaciones fáciles, con ingredientes de supermercado y sin obras en la cocina. Todas cruzan proteína completa con fibra, el binomio que de verdad sostiene la saciedad.

Ojo con las cifras: el aporte final depende de la marca, la cantidad y los acompañamientos. Estas son las recetas con sus proporciones.

La proteína del desayuno no es un extra: es el primer pago del día a tu masa muscular y el freno más eficaz al picoteo de media mañana.

  • Tostada de requesón y aguacate: dos rebanadas de pan integral, cuatro cucharadas generosas de requesón y medio aguacate en láminas. Proteína láctea, grasas insaturadas y fibra en un minuto.
  • Yogur griego con nueces, chía y arándanos: 200 gramos de yogur griego natural sin azúcar, una cucharada de chía, un puñado de nueces picadas y arándanos frescos. Se monta la noche anterior y se guarda en la nevera.
  • Revuelto rápido de huevo y pavo: dos huevos batidos con un chorrito de leche y pechuga de pavo troceada, un minuto al microondas a potencia media, remover y calentar en intervalos cortos hasta que cuaje del todo.
  • Porridge de avena con proteína en polvo: 40 gramos de copos de avena con 200 mililitros de agua o bebida vegetal, dos minutos de microondas y, ya templado, un cazo de unos 30 gramos de proteína en polvo. Canela en lugar de azúcar.
  • Tostadas de salmón ahumado y queso fresco batido: dos rebanadas de pan integral, tres cucharadas de queso fresco batido natural y unos 60 gramos de salmón ahumado. Eneldo o pimienta negra para cerrar.
  • Revuelto de tofu con cúrcuma: 150 gramos de tofu firme desmenuzado, media cucharadita de cúrcuma, sal, pimienta y unas gotas de aceite de oliva. Cuatro o cinco minutos de sartén removiendo con frecuencia.
  • Tortitas de avena y plátano: un plátano maduro machacado, un huevo y 30 gramos de harina de avena integral. Dos minutos por cada lado en sartén antiadherente, sin azúcar añadido.

La letra pequeña de la etiqueta decide la mitad del resultado. En el yogur griego, busca más de 8 gramos de proteína por 100 gramos y cero azúcares añadidos: muchas versiones edulcoradas doblan el azúcar y recortan la proteína. En la proteína en polvo, mira la concentración real por cazo y el perfil de aminoácidos, no el reclamo del envase. Y con el salmón ahumado, controla la sal: conviene moderar su frecuencia y alternarlo con otras fuentes.

proteína desayuno cantidad

Combinar proteína con fibra —fruta, cereales integrales, semillas— alarga todavía más la saciedad y evita el bajón de media mañana. Y no hace falta repetir el mismo desayuno: rotar las fuentes, de los lácteos al huevo, el pescado o la soja, amplía el perfil de aminoácidos y de micronutrientes.

📊 La pauta en cifras

  • Dosis por toma: 25-30 gramos de proteína en el desayuno, dentro de un reparto de tres o cuatro tomas al día.
  • Total diario: entre 1,2 y 2 gramos por kilo de peso corporal, según objetivo y volumen de entrenamiento.
  • Cuándo: en la primera hora tras despertar o después del entrenamiento matinal; la ventana importa menos que el reparto.
  • Calidad a buscar: proteína completa (huevo, lácteo, pescado, soja), sin azúcares añadidos y con fibra de acompañamiento.
  • A tener en cuenta: el salmón ahumado es rico en sal y el yogur griego varía mucho según la marca.

Lo que la evidencia sostiene sobre el reparto proteico y lo que no

La conversación sobre el reparto de proteína lleva más de una década en la literatura de nutrición deportiva, y el consenso se ha movido desde el total diario hacia la distribución. Los trabajos sobre síntesis proteica muscular apuntan a que cada toma necesita un umbral mínimo para estimular la respuesta, y que por debajo de ese umbral el aminoácido se oxida en lugar de aprovecharse. Traducido: un desayuno con 8 gramos de proteína no se compensa con una cena de 60. Más contexto sobre el papel de la proteína en la construcción de masa muscular ayuda a entender por qué la primera comida pesa tanto.

El matiz importante: la evidencia del reparto es sólida en el estímulo agudo y algo más discutida en resultados a largo plazo, donde el total diario y el entrenamiento de fuerza pesan más. Dicho de otro modo, el reparto es la guinda, no el pastel. Para quien ya entrena y come suficiente proteína, ajustar el desayuno es una mejora fina pero real; para quien arranca el día solo con hidratos, es el cambio con mayor impacto inmediato en hambre y energía. Esta información es divulgativa y de optimización del estilo de vida: no sustituye el criterio de un profesional ante cualquier circunstancia personal.

⚡ Rutina de Optimización Diaria

  • Ajusta tu primer plato: elige uno de los siete desayunos y llévalo hasta los 25-30 gramos de proteína, pesando el ingrediente principal la primera vez.
  • Prepara la noche anterior: deja el bol de yogur griego con chía y nueces montado en la nevera y elimina la excusa del tiempo.
  • Revisa la etiqueta: compara dos marcas de yogur griego y dos proteínas en polvo; quédate con la que más proteína aporte por 100 gramos sin azúcar añadido.

La cuenta Financia Europa: solo el 4% de los fondos españoles sería elegible, alerta Inverco

La cuenta Financia Europa tiene un problema de perímetro: solo el 4% del patrimonio de los fondos españoles cumpliría los requisitos.

Lo pone negro sobre blanco la patronal Inverco, justo cuando la CNMV acelera el registro de los vehículos que podrían acogerse. La advertencia no es menor. De cada 100 euros invertidos en fondos domiciliados en España, 96 se quedarían fuera de la nueva envoltura fiscal.

Sobre un sector que gestiona del orden de 400.000 millones de euros, ese 4% deja el universo elegible en unos 16.000 millones. Es una regla de tres con la ratio de Inverco como única palanca, pero sirve para dimensionar el problema: la cuenta nace con más envoltorio que producto dentro.

El filtro que estrecha la cuenta Financia Europa

El diseño que maneja el Gobierno apunta a una cuenta con trato fiscal favorable para canalizar ahorro hacia inversión en renta variable europea. Hasta ahí, la idea encaja con lo que ya existe en Francia, Italia o Reino Unido. El problema aparece al bajar al detalle: qué vehículos cuentan y cuáles no.

Los fondos españoles, en su mayoría, arrastran mandatos globales, sesgo doméstico o vocación de renta fija. Si el criterio final exige invertir en compañías europeas cotizadas —la hipótesis que el sector da por buena—, buena parte de la industria queda fuera sin haber hecho nada mal. El 4% deja de ser una anécdota estadística y pasa a ser la definición del producto.

Sin fondos elegibles, la cuenta Financia Europa es un folleto. Y un folleto, por bien maquetado que esté, no rinde.

La ratio de Inverco es, además, una foto fija tomada con el perímetro de hoy. Si mañana se registran vehículos nuevos y se abarata el tránsito, el 4% puede mutar. Eso sí, mutará despacio: cada folleto nuevo exige trámites, y las gestoras no reescriben mandatos por un ahorro fiscal que el inversor todavía no ha visto en su declaración.

En paralelo, el supervisor ha pisado el acelerador en el registro de fondos susceptibles de ser elegibles. La parte fiscal es competencia de Hacienda; la infraestructura del producto, no. Sin vehículos inscritos en el registro público de la CNMV no hay cuenta que valga, y esa es la pieza que ahora se está moviendo.

Mutuactivos y el choque con los test de idoneidad

Hay un segundo frente, menos mediático y bastante más incómodo. Mutuactivos advierte de que la cuenta europea colisionará con los test de idoneidad que la normativa MiFID II obliga a pasar antes de colocar cualquier producto de inversión.

La paradoja es fina. Un vehículo que se venderá como sencillo —una cuenta, nombre amable, ventaja fiscal— descansa sobre renta variable, el activo que más preguntas exige en un cuestionario de idoneidad. No todos los ahorradores responden igual. Y el que responde mal, no entra.

Inverco fondos

El mercado potencial, eso sí, no es pequeño. Las cuentas para invertir el ahorro en bolsa mueven unos 350.000 millones de euros en la Unión Europea, según las cifras que maneja La Vanguardia. Ese es el listón contra el que se medirá el modelo español.

Lo que enseña el PEA francés y el riesgo de reetiquetar fondos

El PEA francés lleva más de tres décadas funcionando y su éxito no se explica por la desgravación. Se explica porque, cuando llegó la ventaja fiscal, ya existía un catálogo amplio de vehículos elegibles y una cultura de inversión directa que aquí todavía es minoritaria. El orden importa: primero la oferta, después el impuesto.

España está haciendo lo contrario. Primero el envoltorio fiscal, después ya veremos qué se mete dentro. Ese orden suele producir dos efectos previsibles. El primero es el reetiquetado: clonar estrategias que ya existen, cambiarles el nombre, retocar el folleto para que pasen el filtro y subir ligeramente la comisión. El segundo es la concentración en una decena de valores líquidos del Ibex, el CAC o el DAX, con la pequeña y mediana capitalización europea —el objetivo declarado— otra vez sin cubrir.

El PIR italiano, con una arquitectura parecida, ha tenido un recorrido más discreto del que se anunció en 2017: el dinero entró al principio y luego se frenó, con un catálogo elegible más corto de lo que prometía el folleto. La lección no es que el incentivo fiscal no funcione. Es que sin producto detrás, el incentivo se agota en dos ejercicios.

Hay, por último, una consecuencia que casi nadie está poniendo sobre la mesa. Quien ya tiene fondos no tiene incentivo para venderlos: hacerlo le obliga a cristalizar plusvalías y pagar impuestos por un beneficio que aún no ha visto. La cuenta, tal como está dibujada, atrae al ahorrador que empieza y no al que ya está dentro. Y el patrimonio está, sobre todo, en el segundo.

La pelota está en el registro de la CNMV. Cuando llegue la primera campaña de la renta con la cuenta en vigor —primavera de 2027, si el calendario no se tuerce— se verá si el catálogo elegible se ha multiplicado o si el 4% se ha convertido en techo crónico. Si no se mueve, la cuenta habrá servido para poco más que para engordar el folleto comercial de unas cuantas gestoras.

Supernova James Webb: el telescopio halla una de las más antiguas, 1.100 millones de años tras el Big Bang

El telescopio James Webb ha detectado una supernova que estalló cuando el universo tenía solo 1.150 millones de años. Es una de las más antiguas jamás observadas y abre una ventana directa a la muerte de las primeras estrellas.

La explosión, bautizada AT 2026abck, aparece descrita en un artículo colgado el 29 de septiembre en el servidor de preprints arXiv, que todavía no ha pasado revisión por pares. Conviene decirlo pronto: estamos ante el mejor candidato disponible, no ante un resultado cerrado.

Una estrella que murió antes de que existiera la Tierra

La luz de ese estallido lleva viajando unos 12.500 millones de años. Cuando partió, la Tierra no existía. Tardaría todavía 8.000 millones de años en formarse, y el Sol aún no era más que una nube de gas sin colapsar. Ver algo así no es mirar lejos en el espacio: es mirar atrás en el tiempo, con la factura incluida.

Hay un detalle que suele escaparse en titulares y resúmenes. La luz viajó 12.500 millones de años, pero la galaxia que la emitió se encuentra hoy mucho más lejos: la expansión del universo ha estirado esa distancia unas seis veces desde entonces. La supernova ya no está donde la vemos. Nunca lo estuvo.

En su pico, la supernova brilló unas 8.000 millones de veces más que el Sol, casi tanto como la galaxia entera. Lo explicó por correo electrónico a Live Science Xiaohui Fan, cosmólogo observacional de la Universidad de Arizona y coautor del estudio. La energía liberada durante la explosión equivale, añadió, a la que el Sol radiará a lo largo de 2.000 millones de años.

El dato que más me interesa es la temperatura: por encima de los 16.000 °C, casi el triple de la superficie solar. Su capa de material expulsado se ha expandido hasta un radio de 46 unidades astronómicas, es decir, 46 veces la distancia entre la Tierra y el Sol. La cifra impone respeto. Plutón, en su punto más lejano, orbita aproximadamente a esa misma distancia.

La luz que captó el Webb partió cuando ni la Tierra ni el Sol existían: la explosión es más vieja que nuestro mundo.

Setenta y un días aquí, doce allá

El hallazgo forma parte del programa NEXUS Treasury, una campaña que revisa una y otra vez las mismas porciones de cielo en busca de estallidos antiguos. El 28 de mayo de este año, el telescopio miró la galaxia anfitriona y no vio nada. El 7 de agosto volvió a apuntar y la supernova estaba allí. Entre ambas fechas pasaron 71 días en nuestros relojes.

En el reloj de la supernova, apenas doce. La expansión del universo no solo estira el espacio: también dilata el tiempo que percibimos. ‘Todo en esta explosión nos parece cámara lenta, unas seis veces más lento de lo que ocurrió’, explicó a Live Science Mingyang Zhuang, primer autor del trabajo e investigador de la Universidad de Illinois Urbana-Champaign. Una semana de la supernova se nos convierte en mes y medio.

Los autores calculan que la vieron entre cuatro y diez días después del estallido, algo relativamente común en el universo cercano y extraordinariamente raro a esa distancia. ‘Hay que observar el mismo trocito de cielo una y otra vez con el Webb y que la explosión ocurra en el momento justo’, contó Zhuang. ‘Tuvimos suerte’.

supernova primitiva

La suerte tuvo una segunda capa, y es la que da verdadero valor al hallazgo. Casi todas las supernovas tan lejanas se han detectado gracias a las lentes gravitacionales, el truco óptico que predijo Einstein: una galaxia enorme en primer plano curva y amplifica la luz de lo que hay detrás, como una lupa cósmica. Aquí no la hubo. No hubo lupa.

Superluminosa o colapso de núcleo: el debate abierto

La galaxia anfitriona, catalogada como ID101411, reúne unos 6.300 millones de masas solares y fabrica estrellas más de diez veces más rápido que la Vía Láctea. Es, además, pobre en metales: apenas contiene elementos más pesados que el hidrógeno y el helio, porque el cosmos no había tenido tiempo de cocinarlos en los hornos de estrellas anteriores. Ese es el ambiente que esperábamos encontrar en el universo temprano, y verlo así de nítido refuerza el modelo.

Lo que no está claro es qué tipo de explosión fue. Una supernova convencional de colapso de núcleo ocurre cuando una estrella de entre ocho y cincuenta masas solares agota su combustible y se derrumba sobre sí misma. Esta encaja mejor con una superluminosa, una familia rara que libera decenas o cientos de veces más energía. Queda la duda.

Aquí toca moderar el entusiasmo. Es un preprint, es un solo objeto y los propios autores califican su lectura de preliminar: cualquier conclusión sobre la química del universo primitivo que se apoye solo en esta luz tendrá que esperar. Las próximas observaciones deberían mostrar si la envoltura sigue calentándose o empieza a enfriarse, y esa curva será la que diga qué había realmente allí. El seguimiento decidirá.

Un objeto raro no reescribe la historia del universo temprano; señala, sobre todo, dónde merece la pena seguir mirando.

Mientras tanto, el registro anota un tanto. El universo temprano está resultando más violento y más brillante de lo que sugerían los modelos, y cada detección como esta coloca una pieza más en el rompecabezas de cómo se sembraron los primeros elementos químicos. Cuando llegue la revisión por pares y el Webb vuelva a apuntar a ID101411, sabremos si AT 2026abck es una excepción estadística o la primera de una serie que llevábamos años esperando.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: la supernova AT 2026abck, una de las más antiguas jamás observadas, estallada cuando el universo tenía 1.150 millones de años.
  • Dónde: en la galaxia ID101411, a un desplazamiento al rojo de z=5, en una región del cielo seguida por el programa NEXUS.
  • Institución responsable: equipo internacional liderado por la Universidad de Illinois Urbana-Champaign, con participación de la Universidad de Arizona; preprint pendiente de revisión por pares.
  • Cuándo: detectada por el telescopio James Webb el 7 de agosto de 2026; el artículo se subió a arXiv el 29 de septiembre de 2026.
  • Impacto a futuro: abre el estudio de la muerte de las primeras estrellas y de la química del universo temprano sin depender de lentes gravitacionales.

Publicis Groupe reordena su cúpula en Cataluña con Rita Gutiérrez como CEO de Barcelona

Publicis Groupe España ha reordenado su cúpula en Cataluña con Rita Gutiérrez como CEO de Publicis Groupe Barcelona, Javier Recuenco al frente de Starcom y Carlos Bravo como director general de Performics.

Nueva etapa en la dirección de Barcelona

Rita Gutiérrez, hasta ahora CEO de Starcom, asume la dirección de Publicis Groupe Barcelona con el objetivo de reforzar la conexión con el ecosistema empresarial catalán y acercar a los clientes las capacidades integradas del grupo. Reportará a Marta Ruiz-Cuevas, CEO de Publicis Groupe Iberia, y trabajará de forma transversal con los líderes de las distintas agencias.

La compañía considera Barcelona un mercado estratégico por la relevancia de su tejido empresarial y por su capacidad para atraer talento e innovación. La prioridad declarada pasa por ordenar la oferta en medios, creatividad, datos, tecnología CRM, commerce e influencia bajo un mismo interlocutor.

En el centro de esa estrategia está Connected Identity, la visión que combina talento, datos, tecnología e inteligencia artificial para conocer mejor a los consumidores. El modelo se apoya en más de 36 millones de IDs en España conectados con la plataforma de IA Marcel, que integra creatividad, insights, estrategia, activación y medición.

Javier Recuenco, por su parte, amplía responsabilidades y suma la dirección de Starcom a sus funciones actuales al frente de Performics, la agencia de performance marketing del grupo. Carlos Bravo, hasta ahora Business Director en Madrid, asciende a director general de Performics.

El movimiento concentra en tres directivos la operación del grupo en Cataluña y refuerza el eje de medios y performance.

Trayectoria: tres perfiles con recorrido en el grupo

Los tres nombramientos se apoyan en carreras desarrolladas, en buena parte, dentro de la estructura de Publicis Groupe. Estos son los hitos principales:

  • Rita Gutiérrez: más de 25 años de experiencia en la industria de la comunicación y los medios. Se incorporó a Starcom en 2008 y ha sido CEO de la agencia hasta este movimiento, con un papel relevante en el desarrollo del modelo Power of One.
  • Javier Recuenco: más de dos décadas en marketing, publicidad, medios y comunicación. Llegó a Performics en 2016 como Business Director y Performance Lead y dirige la compañía en España y Portugal desde 2018. Antes lideró el lanzamiento de Resolution Media (Omnicom Media Group) en España y ocupó posiciones comerciales en Zanox-Awin y Antevenio.
  • Carlos Bravo: más de 15 años en marketing, transformación digital, tecnología y medios. Se incorporó a Performics en 2021 como Business Lead y hasta ahora era Business Director en Madrid.

Barcelona es un mercado disputado por los grandes holdings de comunicación: WPP, a través de GroupM, Omnicom Media Group, Dentsu y Havas compiten por el mismo tejido empresarial y por el talento local. La tendencia de los últimos ejercicios pasa por integrar medios y performance bajo un mismo liderazgo. Publicis Groupe, matriz de redes como Leo Burnett, Saatchi & Saatchi o Publicis Media, compite en ese tablero con su estructura en Iberia, que dirige Marta Ruiz-Cuevas (más contexto sobre el grupo, en su entrada de Wikipedia).

Rita Gutiérrez Publicis

El encaje de la operación: medios y performance bajo un mismo mando

La lectura corporativa del movimiento es doble. Gutiérrez deja la dirección de Starcom para ocupar una posición transversal en el conjunto del grupo, lo que libera la silla de la agencia de medios. Recuenco unifica así Starcom y Performics bajo un mismo mando, y Bravo asciende a la dirección general de la agencia de performance desde la primera línea de negocio.
El precedente inmediato está en la propia trayectoria de la nueva CEO de Barcelona: su recorrido en Starcom desde 2008 hasta la dirección de la agencia coincidió con la consolidación del modelo Power of One como argumento comercial frente a los holdings competidores. A partir de ahora, su papel deja de estar ligado a una sola marca y pasa a depender de la estructura del grupo en Cataluña.

Queda el reto del negocio y de la medición. Connected Identity, con más de 36 millones de IDs en España, se presenta como la ventaja diferencial del grupo, aunque su desarrollo convive con un marco regulatorio más exigente en materia de datos y con anunciantes que reclaman métricas comparables entre medios y canales de performance. La integración de equipos que plantea el nuevo organigrama busca acortar ese camino.

En el tablero español, la pugna se libra por cuentas de gran tamaño y por la capacidad de retener talento directivo. Concentrar responsabilidades permite presentar una oferta única al anunciante y reducir fricciones internas, aunque exige una coordinación más fina entre agencias que compiten entre sí en el día a día.

📡 El Radar del Sector

  • El vacío que llena: Gutiérrez aporta una interlocución única en Cataluña para un mercado que exige capacidades integradas de medios, creatividad y datos.
  • El reto por delante: Recuenco deberá coordinar dos agencias con culturas de negocio distintas y demostrar métricas comparables en un entorno de datos más regulado.
  • El tablero competitivo: Publicis refuerza su estructura catalana frente a GroupM, Omnicom Media Group, Dentsu y Havas, en plena concentración de medios y performance.

Comparar precios, el truco de 9 de cada 10 españoles para esquivar la inflación y ahorrar un 10%

Nueve de cada diez españoles comparan precios antes de comprar para esquivar la inflación. Lo hacen sobre todo cuando la compra pasa por internet, y el resultado que declaran es un ahorro de hasta el 10%.

La cifra sale de un informe difundido por Amazon, no de una encuesta independiente. Conviene tenerlo claro antes de convertir el dato en doctrina: quien patrocina el estudio vive, precisamente, de que el cliente compare antes de pagar. Dicho eso, el número encaja con lo que se ve en las tiendas y con la conversación que llevan años manteniendo las asociaciones de consumidores.

El procedimiento es sencillo y algo adictivo. Se abren dos o tres pestañas, se consulta el histórico de precios, se espera al cupón y se cierra la compra donde el total —envío incluido— sale más barato. Comparar dejó de ser un gesto puntual de las compras grandes. Se ha metido en la cesta semanal.

El 90% compara precios: dónde aparece el ahorro del 10%

Por categorías, la moda figura entre las que más consultas previas generan, junto con la electrónica y los viajes. No es casualidad. Son productos donde el precio cambia mucho de una tienda a otra y donde el comprador no tiene una referencia estable de lo que debería costar. Ahí la comparación rinde.

El ahorro declarado, hasta un 10%, es más modesto de lo que sugiere la épica del comparador. Es un margen real, repetido, pero no altera la economía de un hogar de un mes para otro. Diez euros por cada cien gastados son aire. No son un cambio de vida.

La clave está en la frecuencia. Aplicar ese 10% a una compra anual no mueve nada; aplicarlo cada semana, durante doce meses, sí. El ahorro no viene del hallazgo, viene de la constancia.

Comparar precios ha dejado de ser la manía de un comprador desconfiado y se ha convertido en la forma normal de llenar la cesta en España.

Del folleto del súper al móvil: el canal online manda

El desplazamiento del folleto al teléfono ha cambiado quién manda en la relación comercial. Antes, la cadena fijaba el precio de referencia y el cliente decidía si lo aceptaba. Ahora el cliente llega con tres precios en la mano y los pone encima de la mesa. El comercio lo nota: los comparadores se han convertido en una pasarela de tráfico que se paga en margen.

La respuesta del sector ha sido doble. Por un lado, precios más volátiles y promociones de duración corta, diseñadas para capturar al comprador que compara justo ese día. Por otro, programas de fidelización y suscripciones que devuelven al cliente la sensación de que no necesita mirar más. Ambas cosas conviven con una evidencia incómoda: cuando el 90% compara, la ventaja competitiva del precio dura horas.
consumidores españoles ahorro

El límite del truco: comparar no siempre es ahorrar

Hay un problema en la promesa del 10%, y tiene que ver con la inflación de la alimentación. El Instituto Nacional de Estadística mide mes a mes una cesta que no coincide exactamente con lo que compra cada hogar. Cuando el índice se modera, el consumidor no siempre lo nota, porque los precios que recuerda son los de los productos que más han subido. Comparar ayuda a corregir esa percepción, pero no la elimina.

El segundo riesgo es de comportamiento. La búsqueda del descuento puede acabar justificando una compra que no estaba prevista. El comprador compara, encuentra una oferta y gasta en algo que no necesitaba con la sensación de haber ganado. Es el efecto rebote clásico del descuento, bien documentado en el comercio electrónico y muy rentable para quien lo provoca.

Queda un actor incómodo en esta fotografía: el comercio de barrio. Comparar exige tiempo, conexión y surtido disponible; tres cosas que una tienda física pequeña no puede ofrecer en igualdad de condiciones. El hábito beneficia al comprador y a las plataformas, y deja al detalle tradicional compitiendo por lo que no es precio: cercanía, trato y disponibilidad inmediata.

Y hay un tercer límite, menos comentado: la calidad de la comparación. Un precio de referencia hinchado durante las semanas previas convierte un descuento ficticio en un reclamo perfectamente legal. Aquí la supervisión pública tiene margen, y la propia dinámica del mercado empuja hacia comparadores más transparentes. El índice de precios al consumo sirve como brújula general, no como certificado de que una oferta concreta sea buena.

Mi lectura es que el 90% es un techo, no una base. Casi todo el que podía incorporar el hábito lo ha hecho ya, y el siguiente salto no vendrá de comparar más, sino de comparar mejor: con histórico, con precio final y con inteligencia artificial haciendo el trabajo de rastreo. La prueba de fuego llega en la campaña de Navidad, con el Black Friday del 27 de noviembre de 2026 como primer termómetro y con el dato de inflación de noviembre que el INE publicará a mediados de diciembre. Si el ahorro medio se mantiene cerca del 10% con la cesta más cara del año, el hábito habrá venido para quedarse. Si se estrecha, sabremos que el truco tenía fecha de caducidad.
Logran medir colisiones atómicas individuales contra una sola partícula de sílice

Por primera vez, un equipo ha medido colisiones atómicas individuales contra una única partícula de sílice. El trabajo, publicado en Physical Review Letters, convierte lo que hasta ahora era un ruido de fondo molesto en una señal que se puede leer choque a choque.

No hablamos de promedios. Casi todo lo que sabemos sobre cómo un gas interactúa con un objeto diminuto procede de medir el efecto agregado de millones de impactos por segundo: una fuerza media, un amortiguamiento, una cifra estable que resume lo que ocurre en la escala de lo invisible. El equipo ha bajado un peldaño y ha detectado la transferencia de momento de colisiones sueltas contra una nanopartícula de sílice suspendida en luz láser.

La asimetría es enorme. Una partícula de sílice de cien nanómetros pesa del orden de 20 millones de veces más que una molécula de nitrógeno: la misma proporción que hay entre un objeto de un gramo y un camión de veinte toneladas. El resumen difundido no detalla el diámetro exacto de la esfera empleada, pero cualquier valor en ese rango mantiene la desproporción.

El retroceso de un solo impacto es minúsculo, aunque no nulo. Un cálculo de orden de magnitud —mío, no del estudio— ayuda a situarlo: una molécula de nitrógeno a temperatura ambiente viaja a unos 500 metros por segundo y, al golpear una partícula de cien nanómetros, la desplazaría a unas decenas de micrómetros por segundo. Poco. Pero medible.

De un promedio de millones de choques a una colisión cada vez

La distancia entre medir el promedio y medir el suceso individual es la que separa el clima de la nube. Con promedios se construyen las leyes macroscópicas —la presión, la fricción, la ecuación de los gases—; con eventos individuales aparece la distribución: cuánto se aparta cada choque de la media, qué colas tiene, qué fluctuaciones sobreviven cuando la estadística aún no ha borrado las diferencias. Ese es el terreno donde la física suele encontrar lo que los modelos de promedio esconden.

Medir el promedio de un millón de choques explica el mundo. Medir cada choque, en cambio, lo muestra tal y como ocurre.

Cómo se escucha un impacto sobre una partícula suspendida en luz

En el fondo, todo se apoya en una trampa óptica: un haz láser muy focalizado cuya presión de radiación confina la partícula en el punto de máxima intensidad. La idea le valió el Nobel de Física a Arthur Ashkin en 2018 y desde entonces se ha convertido en una de las plataformas más finas para medir fuerzas ínfimas.

Lo que permite contar colisiones es el vacío. A presión atmosférica, una partícula de ese tamaño recibe miles de millones de golpes por segundo y se comporta como un oscilador amortiguado, sordo a lo individual. Hay que bajar a presiones residuales extremas, del orden de una milmillonésima de milibar o menos, para que los choques lleguen espaciados y cada uno pueda atribuirse a una partícula de gas concreta.

La lectura es indirecta. La luz que la esfera dispersa lleva impresa su posición; un empujón aislado aparece como un salto en esa traza, una muesca en el registro del movimiento. La partícula se convierte así en un sensor de un solo grano de materia.

física experimental

Conviene señalar los huecos. El resumen difundido del trabajo es breve y no especifica la masa de la partícula, la presión exacta de la cámara, la tasa de colisiones registrada ni el margen de error de la medida. Son datos que estarán en el artículo y que separan una demostración de principio de una herramienta de precisión.

La detección de sucesos aislados tampoco es nueva. Las trampas de iones llevan décadas registrando eventos individuales y los detectores de partículas cuentan impactos uno a uno. La novedad está en el objeto: un oscilador mecánico de tamaño nanométrico, macizo y a la vez lo bastante ligero como para notar un solo golpe.

Qué se abre cuando el ruido se convierte en señal

Durante años, las colisiones con partículas de gas han sido el enemigo a batir de la levitación óptica. Enfriar el movimiento de una esfera hasta su estado cuántico fundamental exige vacío ultraalto precisamente porque cada partícula que entra arruina la coherencia del sistema. Saber cuántas entran, cuándo y con qué impulso cambia el problema de sitio: el ruido se convierte en algo que se puede restar.

De ahí salen aplicaciones que hoy son conjeturas razonables. La metrología de fuerzas ultradébiles, el estudio experimental de la termodinámica de sistemas pequeños —donde las fluctuaciones no son un detalle, sino el fenómeno— y la búsqueda de desviaciones minúsculas de la gravedad a distancias cortas dependen de ese mismo control.

Mi lectura es prudente. Un experimento que mide colisiones individuales no derriba la física clásica ni anuncia una revolución; afina un instrumento. Pero los instrumentos afinados son los que después permiten preguntar cosas nuevas, y la física experimental tiene un historial largo en eso.

El artículo aparece en Physical Review Letters, con revisión por pares, y su detalle es público. La pregunta abierta es hasta dónde se puede estirar la técnica: esferas más ligeras, gases más fríos, geometrías que permitan reconstruir la dirección de cada impacto y no solo su magnitud.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: la medición de la transferencia de momento de colisiones individuales de partículas de gas contra una sola nanopartícula de sílice atrapada en luz láser.
  • Dónde: en laboratorio, con la esfera levitada por un haz láser focalizado dentro de una cámara de vacío; el resumen difundido no identifica la institución.
  • Institución responsable: el equipo firmante del artículo publicado en Physical Review Letters, en octubre de 2026.
  • Cuándo: octubre de 2026, según la difusión del estudio.
  • Impacto a futuro: convierte el bombardeo de gas en una señal medible y abre la puerta a experimentos de precisión con fuerzas ultradébiles y a una mejor caracterización del ruido en sistemas cuánticos levitados.

PwC dispara las alarmas: la financiación alternativa inmobiliaria crecerá un 51% hasta 3.891 millones

La financiación alternativa inmobiliaria cerrará 2026 en 3.891 millones en España, un 51% más interanual. La cifra la pone PwC y mide una cosa muy concreta: deuda colocada con garantía hipotecaria fuera del circuito bancario tradicional.

Si ese 51% se calcula sobre el cierre de 2025, el segmento partía de unos 2.577 millones y termina el ejercicio cerca de los 3.900. No es una fluctuación de coyuntura. Es un salto de escala en un mercado que hace cinco años se despachaba con la etiqueta de complementario y que hoy condiciona qué promociones se levantan y cuáles se quedan en el cajón.

El perímetro que mide PwC es acotado y conviene no confundirlo con el conjunto del private credit español. Hablamos de operaciones en las que el prestamista se protege con una hipoteca sobre el activo —suelo, obra en curso o promoción terminada— y no con el balance o la cuenta de resultados del promotor. En la práctica cubre desde la compra de suelo con licencia hasta la refinanciación de stock terminado que no rota al ritmo previsto.

La clave está en el tipo de prestatario. No es el particular que busca hipoteca, ni la socimi que compra edificios terminados: es el promotor mediano, con suelo en cartera y un banco que le exige preventas antes de firmar. Ese perfil es el que ha empujado el volumen.

Al otro lado del préstamo ya no están solo los grandes fondos internacionales. Hay gestoras españolas de deuda, socimis que han descubierto el margen del préstamo frente al del alquiler, aseguradoras que buscan duración y family offices que prefieren un cupón con colateral hipotecario a un dividendo incierto. La oferta se ha profesionalizado y eso, más que la demanda, explica el volumen.

El promotor, mientras, hace cuentas con el reloj. Un banco tarda meses en cerrar; un fondo de deuda, semanas. En una operación de suelo, el tiempo es la variable que decide el precio.

El crédito alternativo no sustituye al banco: ocupa el hueco exacto que la banca dejó por capital, por rentabilidad y por miedo al ciclo.

Del banco al fondo: por qué el promotor cambia de ventanilla

La razón primera es de capital, no de apetito. El marco de Basilea encarece en recursos propios cada euro prestado a promoción, y el suelo con licencia consume más capital que una hipoteca residencial. Para una entidad mediana, ese diferencial se traduce en menos operaciones por unidad de balance. Pura aritmética regulatoria.

Pesa también el calendario. Un promotor que compra suelo y necesita licencia, proyecto y comercialización antes de colocar la primera grúa no puede esperar seis meses a un comité de riesgos. Y pesa, sobre todo, el producto: la banca apenas financia suelo puro, y ahí es donde el crédito privado ha encontrado su hueco natural.

El precio no es el mismo. La deuda alternativa se firma con diferencial sobre Euríbor o sobre tipo fijo, comisión de apertura, exit fee, y covenants que se miran cada trimestre. El promotor paga más y lo sabe. La pregunta sensata es si el sobrecoste se compensa con velocidad de cierre y con un loan to value que el banco no le daría ni con la mejor carpeta de clientes.

Colateral, tasación y tipos: los tres riesgos que no salen en el folleto

Toda esta arquitectura descansa sobre una hipótesis: que la tasación dice la verdad. El préstamo se dimensiona con un porcentaje sobre el valor del activo, y ese porcentaje es la única protección real del prestamista. Si la tasación es optimista, el colateral se convierte en una expectativa disfrazada de garantía.

El segundo riesgo es de calendario. Muchas de estas operaciones se firman a dos o tres años con opción de prórroga, lo que significa que una parte del volumen colocado entre 2024 y 2026 vencerá entre 2027 y 2028. Si para entonces los precios se han aplanado, la revisión de tasación puede activar covenants y forzar ventas que nadie tenía en el plan.

Queda el riesgo de información. Las estadísticas de crédito del Banco de España llegan con retraso y no capturan del todo a los prestamistas no bancarios, así que nadie sabe con exactitud cuánto de esos 3.891 millones está dispuesto y cuánto es solo compromiso firmado. Y prestar no exige la misma supervisión prudencial que ser un banco. Ese es, precisamente, el atractivo del modelo.

No me parece un problema que el dinero venga de fondos. Me parece un problema que el mercado celebre el crecimiento sin exigir la misma transparencia que se le pide a una entidad supervisada. El volumen se audita; la calidad del colateral, mucho menos. Ahí está la grieta.

Conviene no perder la otra lectura: cada promoción que arranca con este dinero es vivienda que llega al mercado en un país con déficit de obra nueva. La promoción inmobiliaria necesitaba una fuente de financiación distinta a la del ciclo anterior, y ya la tiene.

La prueba de esfuerzo llegará con el cierre de 2026 y, sobre todo, cuando el precio de la vivienda deje de subir. Entonces se sabrá si los 3.891 millones de PwC España se apoyaban en una garantía o en una expectativa. Hasta entonces, el sector seguirá creciendo mientras el ciclo acompañe y nadie pedirá explicaciones.

ABC recupera el tercer puesto del tráfico de la prensa digital con 14,14 millones de usuarios únicos según GfK DAM

ABC recupera el tercer puesto del tráfico de la prensa digital española con 14,14 millones de usuarios únicos en septiembre, según la última ola de GfK DAM, y supera por la mínima a El País, que se queda en 14,13 millones.

ABC vuelve al podio del tráfico digital

El diario de Vocento escala a la tercera plaza de la clasificación mensual de usuarios únicos y vuelve a situarse en el podio de la prensa española. La cabeza del ranking no se mueve: El Español mantiene el liderazgo con 16,6 millones y El Mundo conserva la segunda posición con 15 millones, según los datos que la consultora ha publicado correspondientes al mes de septiembre.

El margen entre el tercer y el cuarto puesto es mínimo. Diez mil usuarios únicos separan a ABC de El País, un diferencial que convierte esa plaza en la más disputada de la tabla y que deja la clasificación abierta a cambios en la próxima ola. Es la principal novedad del informe.

La ola de septiembre confirma además la estabilidad de la cabeza. El Español y El Mundo repiten en las dos primeras posiciones, mientras el resto de la tabla se mueve por márgenes estrechos. Ninguna de las diez cabeceras con más tráfico queda por debajo de los once millones de usuarios únicos.

El mapa completo de la prensa digital

La clasificación de usuarios únicos la completan otros siete diarios, todos por encima de los once millones. El orden queda así:

  • El Español: 16,6 millones de usuarios únicos.
  • El Mundo: 15 millones.
  • ABC: 14,14 millones.
  • El País: 14,13 millones.
  • OkDiario: 13,79 millones.
  • La Razón: 13,23 millones.
  • El Confidencial: 12,85 millones.
  • 20 Minutos: 12,16 millones.
  • El Periódico: 12 millones.
  • La Vanguardia: 11,43 millones.
GfK DAM septiembre

La segunda clasificación que publica GfK DAM, la de audiencia media diaria, dibuja un orden distinto. El Español también lidera este apartado con 2,27 millones, seguido de El Mundo (2,21 millones), El País (2,14 millones), OkDiario (2,04), La Razón (1,77), El Confidencial (1,67), 20 Minutos (1,53), El Periódico (1,1) y La Vanguardia (1,09). ABC no aparece entre los diez primeros de esta tabla, de modo que su fortaleza se concentra en el alcance mensual y no en la recurrencia diaria.

La distancia entre alcanzar a catorce millones de personas al mes y retenerlas a diario separa el liderazgo de alcance del liderazgo de recurrencia.

El modelo de suscripción como palanca

El ascenso de ABC en usuarios únicos llega después de un año de cambios en su modelo de negocio. El diario ha aplicado un plan de renovación de su propuesta de suscripción orientado a captar lectores de pago, un umbral que ya ha superado los 60.000 suscriptores. A ese movimiento se suma una aplicación renovada y nuevos formatos multimedia.

La redacción ha atravesado en paralelo un plan de reestructuración que ha incluido salidas de plantilla, enmarcado en la reorganización del diario. El grupo editor, Vocento, mantiene así una doble vía: cabeceras regionales consolidadas y una marca nacional en proceso de reposicionamiento digital. Más contexto sobre la compañía en su entrada de Wikipedia.

Ambas palancas apuntan a elevar la frecuencia de visita y, con ella, la conversión a suscripción por encima de los 60.000 lectores de pago actuales. El tráfico mensual y la base de abonados son las dos variables que el mercado mira en la prensa de pago española.

El tablero de la prensa de pago está tensionado por las mismas piezas. Prisa, con El País, y Unidad Editorial, con El Mundo, compiten en el mismo terreno de conversión de lectores a suscriptores, mientras cabeceras como La Vanguardia han hecho del muro de pago el eje de su estrategia. En ese contexto, superar los 60.000 suscriptores no es un techo, sino la base sobre la que se mide el negocio.

Alcance frente a recurrencia: la lectura de negocio

La diferencia de 10.000 usuarios únicos entre ABC y El País tiene una lectura de negocio limitada: sobre una base de más de catorce millones, ese margen equivale a menos de una décima parte porcentual y puede revertirse en una sola ola. Lo relevante para el mercado publicitario es la combinación de ambas métricas.

El precedente inmediato está en el propio informe. Los tres primeros puestos de audiencia media diaria los ocupan El Español, El Mundo y El País, mientras ABC lidera el alcance mensual sin entrar en ese trío. La clasificación premia dos capacidades distintas, la de atraer audiencia nueva y la de retenerla, y los anunciantes compran las dos.

Para Vocento, la plaza recuperada refuerza el argumento comercial de ABC ante agencias y centrales de medios, que planifican las campañas sobre datos de usuarios únicos. Para el resto del ranking, la presión se traslada a la próxima ola: La Vanguardia cierra la tabla con 11,43 millones y el grueso de las cabeceras se concentra en un intervalo de menos de dos millones de usuarios.

El movimiento encaja en una tendencia más amplia del sector. Los editores españoles han desplazado parte de su competencia de la difusión a la captación de suscriptores, y las métricas de audiencia digital se han convertido en el argumento con el que se negocian tanto la publicidad como las alianzas de distribución de contenido.

📡 El Radar del Sector

  • El vacío que llena: ABC recupera la tercera plaza de usuarios únicos, un puesto con valor comercial directo ante agencias y centrales de medios.
  • El reto por delante: convertir los 60.000 suscriptores y el alcance mensual en recurrencia diaria, el terreno donde El Español, El Mundo y El País le superan.
  • El tablero competitivo: el podio del tráfico sigue encabezado por El Español y El Mundo, con El País a 10.000 usuarios de ABC y la próxima ola como árbitro.

Una IA de OpenAI resuelve la hipótesis cuasi-Riemann y obliga a reescribir los límites de las matemáticas

Un modelo de OpenAI ha demostrado la hipótesis cuasi-Riemann, la versión débil del problema abierto más famoso de las matemáticas. El resultado viajó dentro de un paquete de artículos publicado el 6 de octubre de 2026 y, desde entonces, un puñado de los mejores teóricos de números del mundo discute las mismas 49 páginas mal escritas, sin apenas figuras, buscando el punto exacto donde el razonamiento podría romperse.

No se ha roto. Jared Duker Lichtman, de la Universidad de Stanford, lo resume sin ambages: —el logro más importante de la inteligencia artificial en matemáticas hasta la fecha, con diferencia—. Maksym Radziwiłł, de la Universidad de Nueva York, sube un peldaño en la escala de lo que implica: —En cierto sentido, la gran mayoría de las consecuencias de la hipótesis de Riemann ya se deducen de la cuasi-Riemann—.

La distancia entre ambos enunciados es enorme, y también la que separa una conjetura de una demostración. Conviene bajar al detalle antes de dejarse llevar por el entusiasmo.

Una conjetura sobre números primos disfrazada de función

La hipótesis de Riemann se formuló en 1859 y sigue abierta. Habla, en apariencia, de una función: la zeta de Riemann, construida a partir de la suma 1 + 1/2 + 1/3 + 1/4… y extendida al plano complejo. Su entrada, s, tiene parte real y parte imaginaria, y la pregunta es para qué valores de s esa función vale exactamente cero.

El interés no está en la función, sino en lo que esconde. Riemann demostró que el modo en que los primos se van espaciando a lo largo de la recta numérica queda gobernado por los ceros de su función zeta. Los ceros triviales son los negativos pares. Los demás, los no triviales, deberían estar todos sobre una misma línea vertical: la que tiene parte real 1/2. Eso es la hipótesis. Ni una excepción.

Los ordenadores han comprobado los primeros 12 billones de ceros no triviales y ninguno se ha salido de la línea. Eso no demuestra nada. En 1896, dos matemáticos probaron que los ceros no pueden vivir en los bordes de la franja entre 0 y 1, y de ahí salió el teorema de los números primos, la fórmula que describe a qué velocidad se agotan. La versión cuasi solo pide algo más modesto: que todos los ceros quepan en una franja vertical más estrecha que la conocida.

Doce billones de ceros comprobados uno a uno no son una demostración: basta un solo cero fuera de la línea crítica para que el edificio entero tiemble.

Del 1/8 al 11/12: dos demostraciones y 248 páginas

OpenAI anunció dos versiones. La primera, fechada el 30 de septiembre de 2026, sostiene que todos los ceros no triviales caen entre 1/8 y 7/8, ocupa 199 páginas y fue verificada formalmente en Lean, un lenguaje de demostración asistida por ordenador. La segunda llegó casi una semana después, rebaja la ambición al intervalo entre 1/12 y 11/12 y se queda en 49 páginas. Esta última aún no ha pasado por la verificación formal.

Los matemáticos han hecho algo poco habitual: ignorar el resultado más fuerte y centrarse en el más flojo. La razón es de sentido práctico. —El motivo por el que la gente mira sobre todo el resultado de 11/12 es que es más corto—, explica Radziwiłł, que añade que ambos trabajos están —horriblemente escritos—, con un nivel de exposición que en cualquier revista de matemáticas llevaría al rechazo inmediato.

Hay un detalle que ha inquietado a más de uno. De los 722 artículos que OpenAI publicó el 6 de octubre, el de 11/12 es el único que pasó por las manos de un editor humano. La compañía no ha aclarado quién fue ni por qué solo ese. Su respuesta a las preguntas de la prensa fue que el artículo es fruto del trabajo de todo el equipo.

IA matemáticas

Formas metaplecticas: la conexión que nadie estaba buscando

Lo más llamativo del resultado no es su tamaño, sino su materia prima. Durante décadas, Peter Sarnak, de Princeton, defendió que la hipótesis de Riemann no se atacaría mirando una sola función, sino una familia entera de funciones emparentadas. —No estaba claro cómo hacerlo ni qué familia considerar—, admite Michael Rubinstein, de la Universidad de Waterloo.

La familia que encontró el modelo había pasado desapercibida. Henryk Iwaniec, de Rutgers, estuvo a punto en 2002, cuando identificó varios parientes cercanos. Llegar a la buena exigía formas metaplecticas, objetos oscuros a los que Alexander Dunn, del Instituto de Tecnología de Georgia, ha dedicado cinco años. —Nadie esperaba esto—, dice Dunn.

En la demostración aparece también, para sorpresa de sus propios autores, una fórmula que Dunn y Radziwiłł publicaron en 2021. El modelo apostó por que las herramientas de su rama de la teoría de números bastaban, cuando la comunidad daba por hecho lo contrario. —Era una creencia bastante audaz—, reconoce Radziwiłł.

Lo que la inteligencia artificial todavía no ha demostrado

El estado de ánimo entre los especialistas es una mezcla rara de alivio y escepticismo. Alivio porque decenas de resultados repartidos entre teoría de números, geometría y computación teórica quedan establecidos de golpe. Escepticismo porque el listón de una demostración no lo fija un anuncio, sino la comunidad que la lee, la reescribe y la interioriza. Sarnak ha sido explícito: no dará por bueno el calificativo de teorema hasta que los humanos hayan comprobado y entendido cada detalle.

Y luego está el techo. Nadie cree que estas técnicas bajen el margen del 7/8 hasta el 1/2, el territorio de la conjetura completa. Will Sawin, de Princeton, lo dice con cautela: cuando los matemáticos hayan digerido los métodos, probablemente seguiremos igual de lejos de la hipótesis de Riemann. Thomas Bloom, de Mánchester, añade la coletilla que resume la semana: hace unas semanas habríamos dicho lo mismo de la cuasi-Riemann.

Lo que viene ahora es más prosaico y más decisivo. Varios grupos hacen circular resúmenes privados de entre siete y trece páginas que reconstruyen la prueba. El propio Sarnak ha reconvertido un curso de este semestre para estudiarla con sus alumnos, y la verificación formal en Lean de la versión de 11/12 sigue pendiente. Cuando esos textos vean la luz, sabremos si estamos ante un teorema cerrado o ante el punto de partida de otra cosa.

El Clay Mathematics Institute incluyó la conjetura entre sus siete problemas del milenio, y ningún jurado ha declarado todavía resuelto el original. Lo que ha cambiado esta semana no es el mapa de las matemáticas, sino la certeza de que una máquina puede señalar el camino por el que nadie miraba.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: una demostración de la hipótesis cuasi-Riemann que confina los ceros no triviales de la función zeta en una franja vertical más estrecha que la conocida hasta ahora.
  • Dónde: no hay lugar físico; el trabajo se difundió en abierto desde OpenAI y lo estudian equipos de Stanford, Princeton, la Universidad de Nueva York, Georgia Tech, Waterloo y Mánchester.
  • Institución responsable: OpenAI, con revisión independiente de teóricos de números; el artículo de 11/12 aún no ha pasado verificación formal.
  • Cuándo: anunciado el 6 de octubre de 2026; la primera versión está fechada el 30 de septiembre de 2026 y la segunda llegó casi una semana después.
  • Impacto a futuro: decenas de resultados en teoría de números, geometría y computación quedarían establecidos de una vez, aunque la hipótesis de Riemann completa sigue lejos.

La caída de Google Cloud: Revolut se queda sin pagos y alerta a la banca europea

La caída de Google Cloud dejó a Revolut sin pagos, transferencias y acceso a la aplicación durante horas.

Los clientes del neobanco no pudieron completar compras con tarjeta, ejecutar transferencias ni entrar en sus cuentas desde el móvil. El origen no estaba en la entidad, sino en la infraestructura que alquila a Google. Lo recogieron Investing.com España, Expansión y El País a lo largo de la jornada, y el alcance se extendió a otros servicios financieros europeos que operan sobre la misma plataforma.

Google Cloud dio por ‘mitigada’ su caída en Europa mientras Revolut recobraba la operativa de forma progresiva, según las primeras informaciones. La palabra importa: mitigada no significa reparada. Significa que el proveedor deja de ver crecer el fallo y empieza a cerrar servicios uno a uno, sin fecha cierta para el último de ellos.

Fuera del panel de estado de Google Cloud y de la web de Revolut, ninguna de las dos compañías ha detallado el alcance: no hay cifra de clientes afectados, ni duración exacta del incidente, ni explicación técnica de lo ocurrido. Tampoco se ha identificado a las entidades europeas que sufrieron el mismo golpe. Esa opacidad, más que el fallo en sí, es lo que incomoda en Fráncfort y en las autoridades nacionales.

Un fallo en la infraestructura que sostiene los pagos

La dependencia de la nube no es una decisión menor para una entidad financiera. Cuando un banco traslada su core bancario, sus motores antifraude y su aplicación móvil a un proveedor externo, gana velocidad de despliegue y pierde el control del último kilómetro. El fallo del proveedor se convierte en el fallo del banco, y el cliente no puede distinguir uno de otro. En un negocio donde la confianza se mide en segundos de interrupción, la distancia entre ‘la app va lenta’ y ‘no puedo pagar’ es la distancia entre una queja y una fuga de depósitos.

Un banco puede competir por marca, precio y experiencia; lo que no puede elegir es su punto único de fallo.

El incidente confirma que al menos una capa crítica de la operativa de Revolut corre sobre Google Cloud. La entidad, nacida digital y con licencia bancaria europea a través de Lituania, está diseñada para escalar sin sucursales y sin centros de datos propios, con una base que la propia compañía sitúa por encima de los 50 millones de clientes en todo el mundo. La ventaja competitiva y el riesgo operativo son el mismo diseño visto desde dos ángulos.

La banca europea comparte proveedor y compite en la misma nube

El episodio no es un accidente aislado. El 19 de julio de 2024, una actualización defectuosa de CrowdStrike tumbó sistemas de aerolíneas, hospitales y bancos en medio mundo sin que el proveedor fuera una entidad financiera. Las grandes interrupciones de Azure y de Amazon Web Services en los últimos años siguieron el mismo patrón: un fallo en la capa de infraestructura se propaga a todos los clientes a la vez.

La diferencia es el perímetro. Amazon Web Services, Microsoft Azure y Google Cloud concentran la mayor parte del negocio cloud mundial, y la banca europea no tiene una alternativa realista a corto plazo. Migrar un núcleo bancario lleva años, no semanas. Y en la práctica, la mayoría de los bancos medianos comparte la misma infraestructura de base, aunque los contratos estén a nombre de cada uno.

Quienes más han avanzado en la nube son, precisamente, las entidades con menos margen para una interrupción: neobancos y filiales digitales que compiten por experiencia de usuario y no pueden permitirse un fin de semana fuera de servicio. La paradoja es incómoda. La arquitectura que les permite crecer rápido es la que les deja sin defensa cuando el proveedor falla.

Revolut caída servicios

El riesgo de concentración que DORA todavía no ha resuelto

Europa lleva dos ejercicios construyendo la respuesta regulatoria. El reglamento DORA obliga desde enero de 2025 a las entidades financieras a mantener un registro de sus proveedores tecnológicos, probar la resiliencia de sus sistemas y reportar incidentes con plazos tasados. Sobre el papel, la norma cubre exactamente lo que ha ocurrido esta semana. En la práctica, la parte más delicada —la designación formal de los grandes proveedores cloud como proveedores críticos sujetos a supervisión directa— avanza a un ritmo bastante más lento que las caídas.

Ahí está la contradicción. Los supervisores exigen a cada banco planes de continuidad individuales, pero el riesgo es colectivo: si tres entidades comparten proveedor, comparten caída, y ninguna puede resolver la incidencia por su cuenta. Los planes de contingencia se redactan entidad por entidad; los fallos se producen sistema por sistema. En mi experiencia, los documentos de continuidad del sector dedican muchas más páginas al ciberataque que al proveedor caído, porque el primero se puede ensayar y el segundo solo se puede esperar.

Hay además un asunto que nadie quiere poner por escrito. La concentración no se mide en número de proveedores, sino en número de proveedores distintos. Una entidad puede cumplir con tres contratos firmados y depender en la práctica de una sola región de un solo proveedor. Los registros que exige DORA deberían revelar esa foto, y ahí es donde previsiblemente aparecerán las sorpresas cuando los supervisores empiecen a cruzar datos entre bancos.

Mi lectura es que el debate sobre la soberanía tecnológica europea seguirá siendo retórica mientras nadie obligue a publicar, entidad por entidad, el mapa de dependencias. No hace falta una ley nueva. Bastaría con que esos registros fueran comparables y agregables, en lugar de quedar archivados en un cajón de cada dirección de riesgos.

Mientras tanto, conviene recordar lo evidente: esta vez el fallo fue de Google y lo pagó Revolut. La próxima puede ser al revés, y entonces la pregunta que circulará por los comités de riesgo no será qué banco falló, sino cuántos comparten el mismo punto único de fallo. La respuesta llegará con la próxima interrupción, no antes.

Publicidad