Lufthansa asalta el mercado transatlántico con la compra de TAP Air Portugal y planta cara a Iberia

El acuerdo al que llegó Lufthansa la semana pasada, que le permitió hacerse con el control de cerca de la mitad de TAP Air Portugal, es un paso clave para que la empresa alemana sea capaz de competir con sus rivales en las rutas que conectan Europa y las Américas. Es una carrera en la que han conseguido sobrevivir tras el abandono de IAG, y en la que han logrado que su oferta al Gobierno luso supere a la de Air France. Aunque todavía se espera la posición definitiva de los reguladores, todo parece bien encaminado para culminar la operación.

Según el análisis de Michel Angelo Bove para Scope Ratings, «la adquisición prevista por parte de Deutsche Lufthansa de una participación del 44,9% en TAP Air Portugal refuerza el perfil de riesgo empresarial del grupo al incorporar Lisboa como centro de conexión complementario, lo que consolida su red en el Atlántico Sur y amplía su estrategia de múltiples centros de conexión», lo que facilita su capacidad de competir con otras aerolíneas, como Iberia, que han realizado grandes inversiones para aumentar su presencia en el continente americano.

Avión de TAP saliendo de Lisboa. Wikicommons

Además, el analista señala que la empresa asume un riesgo moderado debido a la magnitud de la operación. «Dado que TAP se contabilizará inicialmente según el método de participación, es probable que el impacto de la operación en el perfil de riesgo financiero de Lufthansa sea marginal, teniendo en cuenta el importe de la compra en relación con la considerable liquidez del grupo», sentencia el texto.

«Lufthansa invertirá inicialmente alrededor de 1.000 millones de euros por el 44,9% de TAP, mientras que se reserva un 5% adicional para los empleados, lo que elevaría el importe máximo de la operación a unos 1.200 millones de euros si Lufthansa adquiriera todas las acciones de los empleados no suscritas. La compañía aérea ha indicado que la operación debería cerrarse en el primer semestre de 2028, siempre que se obtengan las autorizaciones regulatorias y se formalice la documentación definitiva de la operación», explica Angelo Bove.

La capacidad de Lufthansa para crear nuevas rutas

Tal como señala el analista de Scope Ratings, la posición de liderazgo de TAP en Lisboa y su sólida presencia en las rutas que conectan Europa con Brasil, Norteamérica y el África lusófona complementan la red actual de Lufthansa y mejoran su diversificación geográfica. TAP también aporta una flota moderna y actividades consolidadas en materia de fidelización, mantenimiento y carga, lo que genera importantes oportunidades de cooperación en todo el grupo.

Lufthansa prevé unas sinergias netas anuales de alrededor de 450 millones de euros procedentes de iniciativas comerciales, la optimización de la red, las compras, el mantenimiento, el transporte de carga y las actividades de fidelización. Según el método de participación, la deuda, los arrendamientos, el EBITDA y los flujos de caja de TAP no se consolidarán en las cuentas globales. Lufthansa tiene previsto financiar el precio de compra con su tesorería disponible, lo que tendrá un impacto marginal en su apalancamiento y liquidez.

Por otra parte, el Gobierno portugués ha esbozado el plan industrial de Lufthansa para TAP. Este incluye el mantenimiento de la aerolínea dentro de Star Alliance, el desarrollo de Oporto como base secundaria, el crecimiento de la flota hasta 117 aviones para 2035 y 130 a partir de entonces, inversiones en la flota de entre 3.000 y 4.000 millones de euros y unos 300 millones de euros destinados a unas nuevas instalaciones de mantenimiento en Portugal.

Lufthansa podría hacerse con el control total de TAP

En cualquier caso, para Lufthansa y el Ejecutivo portugués, el acuerdo actual no es más que el punto de partida. Ya se ha diseñado un marco para que la empresa alemana consiga hacerse con el control del 100% de la compañía lusa, aunque, según explica Angelo Bove, podría tratarse de un proceso más lento de lo previsto inicialmente.
Lufthansa ya no quiere comprar a la austríaca Niki
Alex Kraus/Bloomberg

El Gobierno ha dado a conocer su propuesta no vinculante para que Lufthansa adquiera la participación restante del 50,1% en TAP por 1.351 millones de euros, que comprende 863 millones de euros en efectivo y acciones de Lufthansa valoradas en 488 millones de euros. Esta propuesta es independiente de la adquisición anunciada de una participación del 44,9%, y no se ha incorporado a la evaluación actual porque cualquier operación de segunda fase sigue estando sujeta a un proceso independiente y a nuevos trámites gubernamentales y normativos.
Lotería de Navidad 2026: por cada 100 euros que se juegan, 70 vuelven en premios, y esto es lo que tienes que saber antes de comprar tu décimo

La lotería de Navidad vuelve cada año con la misma duda sobre la mesa: si media España compra su número, ¿cuánto dinero regresa realmente a la gente? Seguro que has dudado delante del mostrador de tu administración, con el décimo en la mano y sin tener claro qué estás comprando, más allá de una ilusión compartida.

Este repaso responde a esa pregunta con las cifras del sorteo del 22 de diciembre: cuánto se reparte, qué premios existen y cuánto se queda Hacienda. Entenderás por qué la lotería parece muy generosa sobre el papel y más modesta desde tu décimo, y qué conviene decidir antes de pagar.

Lotería de Navidad 2026: el 70 % de 4.100 millones vuelve en premios

La emisión de este año suma 4.100 millones de euros en décimos, y el 70 % se destina a premios. Son 2.870 millones que se reparten entre quienes aciertan algo. Dicho de forma sencilla, de cada cien euros que se juegan en la lotería, siete de cada diez regresan a los jugadores en forma de premio.

Eso no significa que tú recuperes ese porcentaje. El dinero se distribuye en miles de premios muy distintos, y la mayoría de los décimos se queda con una cantidad pequeña o con nada.

Siete premios que se reparten los 2.870 millones

Youtube video

El Gordo ocupa los titulares, pero el sistema paga en escalones muy diferentes. Y conviene fijarse en la cifra por décimo, porque la que se anuncia por serie corresponde a diez décimos, y solo la cobra quien los tiene todos.

Con un décimo en la mano, tu número entra en una escala que baja desde lo más alto hasta los premios pequeños. Estos son los siete escalones que más te interesan, según la tabla publicada:

  • El Gordo: 400.000 euros al décimo, 4.000.000 por serie.
  • Segundo premio: 125.000 euros al décimo. Una cantidad enorme que casi nunca ocupa titulares.
  • Tercer premio: 50.000 euros al décimo. Un premio muy importante, aunque lejos del primero.
  • Cuartos premios: son dos, con 20.000 euros por décimo cada uno. Llegan íntegros, sin retención.
  • Quintos premios: ocho en total, de 6.000 euros al décimo. También se cobran sin descuento.
  • Pedrea: cerca de 1.800 premios de 100 euros al décimo. Es el consuelo más frecuente del bombo.
  • Reintegro: 20 euros si tu número termina igual que el Gordo. Recuperas lo que pagaste, sin ganar nada.

El Gordo deja 328.000 euros netos, no 400.000

Quien se lleva el primer premio no cobra el importe completo. Los primeros 40.000 euros están libres de impuestos y sobre el resto se aplica una retención del 20 %. El resultado para un décimo son 328.000 euros netos: Hacienda se queda 72.000 antes de que el dinero llegue a tu cuenta.

Si compartes décimo con amigos o familia, la retención se calcula sobre cada participación, así que conviene preguntar en la administración antes de repartir nada. Los cuartos y quintos premios, en cambio, no superan el umbral exento y se cobran enteros. Así funciona El Gordo cuando llega la hora de pasar por caja.

205 series, siete más que el año pasado

Este año hay 205 series por cada número, y cada serie tiene diez décimos. De cada número se ponen a la venta 2.050 décimos, y en total salen a la venta 205 millones. Para quien juega a la lotería con un número concreto, más series significan más personas con el mismo número.

La ampliación tiene un efecto curioso: si tu número resulta premiado, habrá 70 décimos más cobrando a la vez por cada número agraciado. Tu probabilidad de acertar no cambia, pero sí el reparto de alegrías.

2.050 décimos por número: qué te llevas tú

Haz la cuenta en casa. Con tu décimo, lo más probable es quedarte en el reintegro o en la pedrea, que te devuelven el dinero o lo multiplican por cinco. Para que el juego te salga a cuenta tendrías que ganar bastante más, y por eso resulta más sano verlo como un gasto de ocio y no como una inversión.

Cada serie agrupa diez décimos, de modo que el importe anunciado por serie solo lo cobra quien los tiene todos. Si compras uno, divide mentalmente la cifra grande entre diez.

1.800 premios en la pedrea

La pedrea reparte cerca de 1.800 premios de 100 euros al décimo, así que es la franja con más posibilidades. Si tu décimo coincide con una de esas bolas, multiplicas por cinco lo que pagaste. Para quien juega a la lotería sin esperar el Gordo, esta parte del bombo es la que mantiene vivo el interés.

Presupuesto fijo: 20 euros por décimo

Decide de antemano cuánto quieres gastar. Si compras un décimo, tu gasto es de 20 euros, y si prefieres participaciones puedes repartir esa cantidad entre varios números. Fijar el límite antes de ir a la administración evita el impulso del último minuto y te deja disfrutar de la lotería con tranquilidad.

22 de diciembre: lo esencial antes de comprar

El sorteo se celebra el 22 de diciembre y reparte 2.870 millones de euros. Recapitulando: la mayor parte de la emisión vuelve en premios, el Gordo reparte 400.000 euros por décimo y deja 328.000 netos, y la pedrea ofrece la mayor frecuencia de premio. Con esos datos, la lotería deja de ser una caja negra.

Compra con la cabeza y juega con el corazón. Si te toca algo, será una buena noticia; si no, habrás pasado unas semanas de ilusión, que es lo que ofrece la lotería de Navidad.

Marriott redobla su apuesta por la vivienda de lujo en Madrid con 17 residencias de marca

Marriott International vuelve a poner el foco en el mercado inmobiliario español con un nuevo proyecto residencial de alta gama en el centro de Madrid. La compañía hotelera se ha aliado con Impar Capital para transformar un edificio histórico de la calle Sagasta en 17 viviendas exclusivas que combinarán propiedad privada y servicios asociados a una marca hotelera de lujo.

La operación, denominada Palacio Residencial Sagasta, a Luxury Collection Residence, contempla la rehabilitación integral de un inmueble de más de 10.000 metros cuadrados situado frente a la plaza de Alonso Martínez. El activo está valorado en más de 130 millones de euros y recuperará su uso residencial con una oferta dirigida a compradores de alto poder adquisitivo. La comercialización de las viviendas comenzó el 19 de octubre de 2026.

Marriott apuesta por las viviendas de lujo con servicios hoteleros

La iniciativa se enmarca en el crecimiento de las denominadas branded residences, un modelo inmobiliario que combina viviendas privadas con servicios, atención personalizada y estándares vinculados a una marca reconocida. En este segmento, las cadenas hoteleras amplían su actividad más allá del alojamiento tradicional y participan en proyectos residenciales destinados a compradores que buscan una experiencia diferenciada.

En el caso de Madrid, Marriott e Impar Capital desarrollarán 17 residencias de entre uno y cuatro dormitorios. La propuesta pretende combinar la privacidad de una vivienda convencional con prestaciones vinculadas a The Luxury Collection, la marca de lujo de Marriott bajo la que se comercializará el proyecto.

Fachada del hotel Marriot, en la carretera de Barcelona.

El planteamiento permite a la compañía hotelera reforzar su presencia en el segmento residencial prémium sin limitar su actividad a la explotación de habitaciones. Para los promotores, por su parte, la asociación con una marca internacional constituye una forma de posicionar el producto en un mercado en el que la diferenciación, la ubicación y los servicios tienen un peso relevante.

La operación también refleja el interés por los activos inmobiliarios singulares situados en el centro de las grandes ciudades. En lugar de levantar un edificio de nueva construcción, el proyecto parte de un inmueble histórico cuya arquitectura se integrará en una promoción adaptada a las exigencias actuales del mercado de lujo.

Un edificio histórico de más de 10.000 metros cuadrados

El inmueble se encuentra en los números 31 y 33 de la calle Sagasta, en Madrid, y fue proyectado a finales del siglo XIX por el arquitecto Luis de Landecho y Jordán de Urríes. Su fachada ornamentada, sus torreones, balcones y miradores forman parte de los elementos arquitectónicos que caracterizan al edificio.

La intervención prevé conservar la fachada protegida y renovar los interiores para adaptarlos a su nueva función residencial. El objetivo es recuperar el uso original del inmueble sin renunciar a las prestaciones y al diseño que demanda el comprador de vivienda de alta gama. El proyecto contempla espacios privados y zonas comunes orientadas al bienestar, la vida social y la privacidad de los residentes. Entre los servicios previstos figuran patios, un bar, una vinoteca, una sala de cine, un gimnasio y un espacio de bienestar con piscina.

El diseño correrá a cargo de Impar Design, mientras que Jesús Ibáñez asumirá el paisajismo. La propuesta se articula alrededor de cuatro conceptos: arquitectura, privacidad, servicio y conexión con la identidad cultural de Madrid.

marriott 1 Merca2

Fuente: MARRIOTT INTERNATIONAL

La rehabilitación de edificios históricos para convertirlos en residencias de lujo permite, además, aprovechar ubicaciones consolidadas en las que el desarrollo de nuevas promociones puede resultar más complejo. En este caso, la localización frente a Alonso Martínez sitúa el proyecto en una zona céntrica con conexiones y servicios urbanos.

Más de 130 millones de euros de valor inmobiliario

El Palacio Residencial Sagasta cuenta con una valoración superior a los 130 millones de euros, una cifra que refleja la dimensión económica del activo y el posicionamiento de la promoción dentro del mercado residencial de lujo.

La ficha del proyecto publicada por Impar Capital cifra el valor del activo en 130,7 millones de euros y sitúa su superficie total en 10.014,05 metros cuadrados. La compañía adquirió el inmueble en 2024 y lo incorpora ahora a su estrategia residencial mediante una rehabilitación integral.

La operación pone de manifiesto el interés de los inversores por edificios con características singulares en ubicaciones céntricas. En este tipo de desarrollos, el valor no depende exclusivamente de la superficie o del número de viviendas, sino también de la arquitectura, la localización, los servicios y el posicionamiento comercial.

No obstante, la valoración global del inmueble no debe confundirse con el presupuesto definitivo de las obras ni con el importe total que se obtendrá por la venta de las 17 residencias. Son magnitudes diferentes y no permiten calcular directamente el precio de cada vivienda.

El proyecto se dirige a un perfil de comprador que busca una residencia exclusiva con prestaciones adicionales. La propuesta de marca pretende diferenciar estas viviendas de las promociones de lujo convencionales mediante una experiencia residencial asociada a servicios hoteleros.

El segundo proyecto residencial de Marriott e Impar Capital

Palacio Residencial Sagasta supone el segundo desarrollo de residencias de marca impulsado conjuntamente por Marriott International e Impar Capital. El anterior es Palacio Residencial Pakea, situado en San Sebastián, que también se comercializará bajo la marca The Luxury Collection.

La colaboración muestra la voluntad de ambas compañías de explorar nuevas oportunidades en el mercado residencial de lujo español. Para Marriott, este formato amplía las posibilidades de negocio vinculadas a su cartera de marcas; para Impar Capital, representa una fórmula para desarrollar activos inmobiliarios con un posicionamiento internacional.

La estrategia de Marriott en España también incluye el segmento de apartamentos turísticos. La compañía anunció en 2025 un acuerdo con la socimi All Iron y la gestora Aspasios para introducir su marca Apartments by Marriott Bonvoy en un edificio de 90 apartamentos de la calle Alcántara, en Madrid, con apertura prevista para 2027.

Este proyecto es distinto del residencial de Sagasta: en el primero, el planteamiento se centra en apartamentos gestionados para estancias, mientras que el segundo está concebido como una promoción de viviendas de lujo. Ambos, sin embargo, ilustran la diversificación de los modelos inmobiliarios vinculados a las marcas hoteleras.

Madrid refuerza su atractivo para el residencial prémium

La llegada de nuevas promociones de residencias de marca se produce en un mercado en el que los promotores buscan fórmulas para diferenciar sus productos y captar compradores internacionales. Madrid reúne factores como la actividad económica, la oferta cultural, las conexiones internacionales y la presencia de servicios de alto nivel, elementos que pueden favorecer el posicionamiento de este tipo de proyectos.

viviendas de lujo España
Fuente. Agencias

La rehabilitación del Palacio Residencial Sagasta combina esa orientación comercial con la recuperación de un inmueble histórico. La conservación de la fachada y la transformación de los espacios interiores permiten mantener parte del carácter arquitectónico del edificio mientras se adapta a una nueva demanda residencial.

El reto para este tipo de desarrollos consiste en justificar su posicionamiento mediante una combinación de ubicación, calidad constructiva, servicios y gestión. La marca puede contribuir a diferenciar la promoción, aunque el atractivo final para el comprador dependerá también de las condiciones de comercialización y de las características concretas de cada vivienda.

Con sus 17 residencias y un activo valorado en más de 130 millones de euros, Marriott e Impar Capital refuerzan su apuesta por un segmento que une hotelería e inversión inmobiliaria. El Palacio Residencial Sagasta se incorpora así a la oferta de viviendas de lujo de Madrid con un modelo que busca convertir un edificio histórico en un producto residencial orientado al mercado prémium.

4 marcas de coche que más visitan el taller en España, según el informe de más de 10.000 talleres

Elegir coche suele empezar por el precio y acabar en una duda de siempre: cuánto tiempo pasará después en el taller. Quien cambia de vehículo quiere saber qué marcas dan más trabajo a los mecánicos. Un informe construido con datos de talleres de toda España pone nombre a las cuatro que más aparecen en las listas de reparaciones.

En las próximas líneas vas a ver cuáles son esas marcas, desde cuándo se repiten y cuáles se sitúan en el extremo contrario, el de los vehículos que menos pisan el taller. Si estás pensando en cambiar de coche, esta información te ayuda a hacer mejores preguntas antes de firmar, sin dramatismos y sin quedarte solo con la fama de cada firma.

Un coche, cuatro marcas y más de 10.000 talleres

El Informe Recomotor nace de los datos de una red de más de 10.000 talleres repartidos por España. Recomotor distribuye piezas recuperadas a profesionales y ve de primera mano qué recambios se piden más. Cuando miras un coche en un concesionario no ves ese flujo de piezas, y ahí reside el valor de esta radiografía.

En la edición de 2024, Alfa Romeo, Fiat, Land Rover y Jeep fueron las marcas con más visitas al taller. No es una sentencia sobre cada modelo, sino una tendencia de conjunto. Si tu próximo coche lleva uno de esos logotipos, te interesa saber que los mecánicos lo ven entrar más a menudo que otros, según los datos de ese año.

Las 7 marcas del informe: quién repite y quién escapa

Youtube video

Repasar la lista marca por marca ayuda a entender el mapa completo. Cuatro nombres tradicionales encabezan las visitas en 2024 y vuelven a hacerlo en 2025, mientras dos fabricantes más jóvenes se suman al grupo. En el lado contrario aparece otro cuarteto con fama de dar pocos disgustos.

El informe habla de volumen de visitas al taller, no de que un coche concreto vaya a fallarte. Esa diferencia importa, porque una estadística de conjunto no sustituye a la revisión del ejemplar que tienes delante. La repetición de los mismos nombres durante varias ediciones merece, eso sí, algo más que un vistazo rápido antes de decidirte.

  • Alfa Romeo: una de las cuatro marcas con más visitas al taller en 2024 y 2025. Pide el historial completo de mantenimiento.
  • Fiat: repite posición en ambas ediciones. Contrasta presupuestos de reparación y garantía.
  • Land Rover: también entre las cuatro con más intervenciones en 2024 y 2025. Revisa qué cubre la garantía.
  • Jeep: completa el cuarteto de las dos ediciones. Pregunta a tu taller qué revisiones necesita ese modelo antes de comprometerte con él.
  • MG: marca emergente citada en 2025 entre las de más visitas por su avance. Compara la posventa en tu zona.
  • Lynk & Co: otra marca emergente señalada en 2025 junto a MG. Averigua dónde está el taller oficial más cercano.
  • Toyota, Honda, Kia y Škoda: destacan por su fiabilidad en 2025. Menos visitas no garantizan nada, pero equilibran la decisión.

Alfa Romeo, Fiat, Land Rover y Jeep: cuatro nombres desde 2023

Los mismos cuatro nombres ya aparecían en diciembre de 2023, cuando Recomotor señaló a Alfa Romeo, Land Rover, Jeep y Fiat como las firmas con más reparaciones. Si buscas un coche con cierta tranquilidad, la constancia pesa más que un año aislado: tres ediciones seguidas apuntan en la misma dirección y no parecen una casualidad.

Eso no convierte en mala compra a cada unidad de esas marcas, y menos aún a la que tú vayas a ver. Muchas, por ejemplo las de Alfa Romeo, pueden estar impecables y bien cuidadas. La lectura útil es otra: si te gusta alguna, pide revisiones documentadas, compara presupuestos de taller independiente y no te quedes solo con la impresión que deja la carrocería.

2024 y 2025: MG y Lynk & Co se suman al grupo

Youtube video

La novedad de 2025 está en los fabricantes jóvenes. MG y Lynk & Co aparecen junto a las cuatro marcas tradicionales entre las que más visitan el taller, algo que el informe vincula a su avance en el mercado español. Para ti, que quizá valoras un coche más moderno y con buen precio, este matiz es relevante.

Una marca nueva en el país tiene menos recorrido en los talleres y menos mecánicos habituados a sus modelos. Eso no implica que el coche sea peor, pero sí que conviene preguntar por la red de asistencia, los plazos de recambio y las condiciones de garantía antes de dar el paso. Esa información cuesta poco y te ahorra sorpresas.

Toyota, Honda, Kia y Škoda: el lado tranquilo del informe

La otra mitad del informe va en sentido inverso. Toyota, Honda, Kia y Škoda siguen destacando por su fiabilidad, con menos intervenciones en los talleres de la red. Si lo que buscas es un coche para muchos años y pocas visitas, esas cuatro firmas son las que mejor cuadran con lo que cuentan los mecánicos.

Tampoco conviene idealizarlas ni darlas por perfectas, porque ninguna lo es. Una marca fiable puede tener una unidad mal cuidada, y otra con peor fama puede tener un ejemplar perfecto. El informe sirve como brújula, no como veredicto: orienta tu búsqueda, pero la decisión depende del estado real del vehículo y de su historial.

Cuatro marcas con más visitas, cuatro con menos

La comparación es sencilla: de un lado Alfa Romeo, Fiat, Land Rover y Jeep; del otro Toyota, Honda, Kia y Škoda. Entre ambos grupos se reparten las dos fotografías opuestas del taller español en los últimos años. Cuando valores un coche, coloca la marca en ese mapa y pregunta qué revisiones necesita ese modelo.

Más de 10.000 talleres: una muestra que pesa

Una red de más de 10.000 talleres no es una encuesta de opinión, sino un registro de lo que de verdad entra por la puerta del taller. Por eso conviene tomarse en serio la tendencia, aunque sin exagerar. Si dudas entre dos modelos, pregunta a tu mecánico de confianza: conoce el coche de cerca y puede ayudarte a decidir.

Tres ediciones, cuatro marcas y un coche a tu medida

Las ediciones de 2023, 2024 y 2025 dejan este balance: Alfa Romeo, Fiat, Land Rover y Jeep se repiten como las marcas con más visitas al taller, y en 2025 se les suman MG y Lynk & Co. En el otro extremo, Toyota, Honda, Kia y Škoda aparecen como los nombres más fiables. Es un patrón sostenido, no un titular suelto.

Tu decisión no tiene por qué cambiar de golpe, pero sí puede ser más informada. Pide historial, compara garantías, consulta a un mecánico y mide cuánto te importa cada factor. Si el modelo que te gusta es de una de las marcas más visitadas, no lo descartes por sistema: llévalo a revisar y negocia con los datos delante.

Ayvens defiende que la sostenibilidad debe mejorar la productividad y el negocio de la movilidad

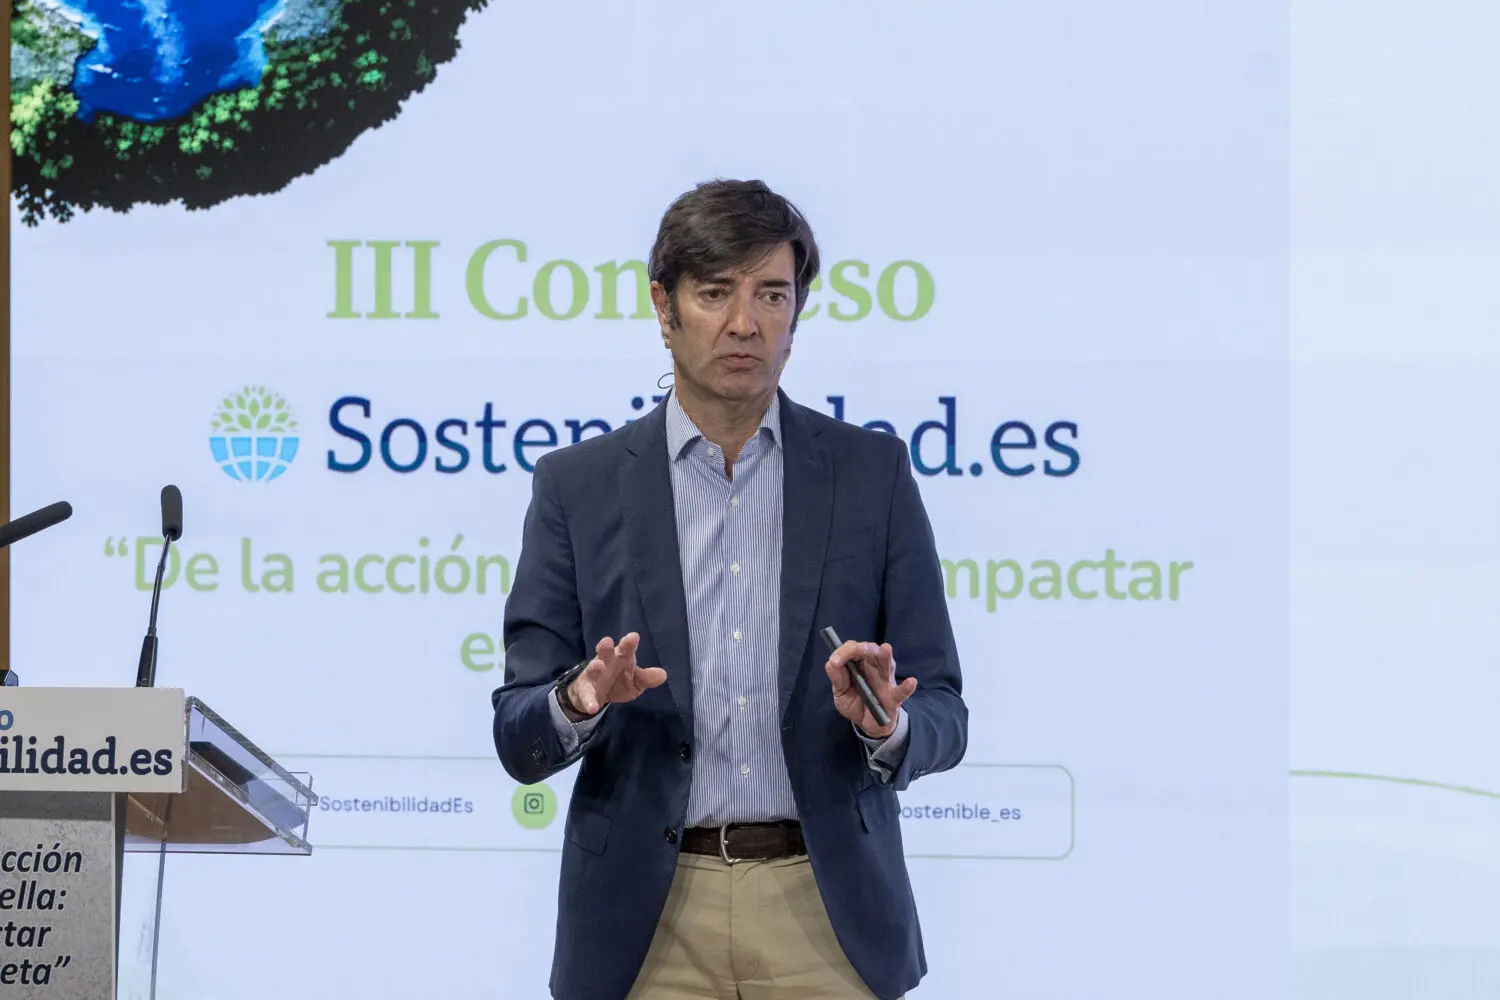
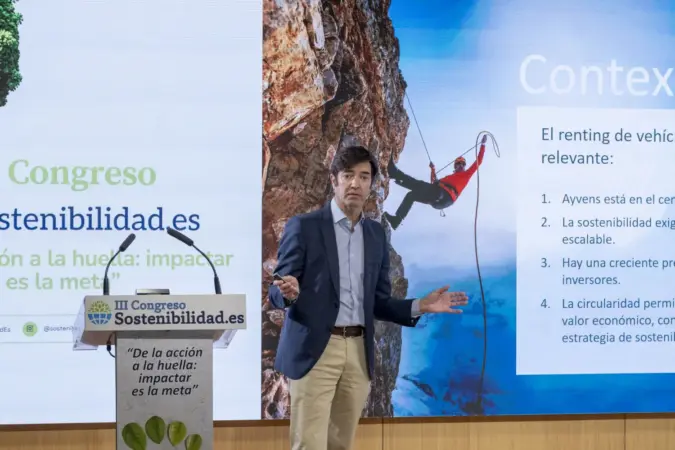
La sostenibilidad está cambiando de posición dentro de las empresas: ya no se plantea únicamente como una obligación o un coste adicional, sino como una vía para mejorar la productividad, la eficiencia y la relación con los clientes. Esta es una de las reflexiones trasladadas por David Henche, responsable de Comunicación y ESG de Ayvens, durante su ponencia Movilidad y Sostenibilidad en el III Congreso de Sostenibilidad.es de Grupo Merca2.

Los criterios ESG —ambientales, sociales y de gobernanza— han ganado peso en las decisiones de negocio. Según la visión expuesta por Henche, los consejos de administración y los comités de dirección demandan cada vez más que la sostenibilidad contribuya a mejorar el funcionamiento de la empresa, en lugar de mantenerse como un área separada.

La transformación afecta especialmente a la movilidad, donde la electrificación, la eficiencia operativa y la economía circular están modificando las decisiones de inversión y los servicios ofrecidos a empresas y usuarios.

Una estrategia más amplia que el coche eléctrico

La movilidad sostenible no puede reducirse a sustituir un vehículo de combustión por uno eléctrico. La transformación también requiere optimizar el uso de los recursos, analizar los desplazamientos, mejorar la eficiencia de las flotas y estudiar cómo se gestionan los vehículos y sus componentes durante todo su ciclo de vida.

Ayvens defiende que la sostenibilidad debe mejorar la productividad y el negocio de la movilidad
Ayvens defiende que la sostenibilidad debe mejorar la productividad y el negocio de la movilidad. Fuente. Merca2

El desarrollo de soluciones sostenibles exige atender a las diferencias entre operaciones, territorios y necesidades de los usuarios. La infraestructura de recarga, la capacidad de las redes y la inversión necesaria para extender las nuevas tecnologías siguen siendo factores relevantes. La evolución del mercado depende tanto de los avances tecnológicos como de su integración en modelos de negocio viables.

Integrar el impacto en las decisiones

La intervención de David Henche ha seguido a la mesa del congreso dedicada a energía, movilidad y economía circular, en la que representantes de la Universidad Europea, BASF, Cabify y OMODA & JAECOO abordaron la innovación y la colaboración entre sectores.

El avance de la movilidad sostenible requiere actuar sobre varias palancas: tecnología, infraestructura, comportamiento de los usuarios, recuperación de materiales y planificación empresarial. Ninguna medida aislada resuelve todos los retos, por lo que las compañías deben evaluar el conjunto de sus operaciones.

El mensaje conecta con el lema De la acción a la huella: impactar es la meta. La sostenibilidad debe reflejarse en decisiones concretas y mejoras medibles. El reto del sector es lograr que la reducción del impacto ambiental y la competitividad empresarial avancen juntas.

Medir el avance y revisar las decisiones

Integrar criterios ESG implica fijar objetivos y comprobar periódicamente si las actuaciones contribuyen a alcanzarlos. En movilidad, esa evaluación puede incluir el uso de los vehículos, la eficiencia de las operaciones, las necesidades de infraestructura y la evolución de las soluciones disponibles. El análisis ayuda a identificar mejoras y a adaptar las decisiones cuando cambian las condiciones del mercado o las necesidades de los clientes.

Youtube video

La intervención de David Henche ha reforzado la idea de que la sostenibilidad debe conectarse con la actividad diaria de la empresa. Para que tenga recorrido, necesita responsables, recursos y seguimiento, además de comunicación interna que facilite su aplicación. El objetivo no es añadir un compromiso más al discurso corporativo, sino integrar criterios ambientales en las decisiones que determinan cómo se trabaja, qué servicios se ofrecen y cómo se utilizan los recursos.

La movilidad como decisión estratégica

Para las empresas que gestionan desplazamientos o flotas, la sostenibilidad puede afectar a la selección de vehículos, la planificación de rutas, el consumo energético y la forma de prestar el servicio. Por eso, las decisiones relacionadas con la movilidad deben vincularse con los objetivos operativos y con las necesidades reales de los usuarios. Una estrategia eficaz exige evaluar qué cambios son viables y qué recursos hacen falta para implantarlos.

Ayvens defiende que la sostenibilidad debe mejorar la productividad y el negocio de la movilidad
Ayvens defiende que la sostenibilidad debe mejorar la productividad y el negocio de la movilidad. Fuente: Merca2

La transición tampoco ocurre al mismo ritmo en todos los territorios o actividades. La disponibilidad de puntos de recarga, la capacidad de las redes y las características de cada operación condicionan las decisiones. La planificación permite identificar las barreras y ordenar las inversiones, evitando que la adopción de nuevas tecnologías se trate como una medida aislada del resto del negocio.

Mercadona se suma al maquillaje burgundy de otoño: la máscara de pestañas cuesta 4,50 euros y el perfilador de ojos 3,25

Mercadona acaba de sumar un color poco habitual a su estantería de maquillaje, y quizá te pique la curiosidad de saber si merece la pena dejar el negro de toda la vida. Pasas por el pasillo de perfumería, ves un tubo borgoña y dudas: ¿te quedará bien o acabará olvidado en un cajón?

Si buscas un cambio de look sin gastar demasiado, aquí tienes lo esencial. Te cuento qué ha lanzado Mercadona, cuánto cuesta cada pieza, qué formato tiene y para qué te sirve de verdad. Así decides en pocos minutos, antes de llegar a caja, sin letra pequeña y con la cabeza fría.

Mercadona estrena un combo burgundy de Deliplus por 7,75 euros

El combo reúne dos piezas de Deliplus, la marca propia de la cadena: una máscara de pestañas y un perfilador de ojos, ambos en tono borgoña. Si te llevas las dos, el desembolso total queda en 7,75 euros, menos de lo que cuesta una comida rápida. También puedes comprar solo una y combinarla con lo que ya tienes en el neceser.

El lanzamiento encaja con los colores de otoño, cuando el cuerpo pide tonos más cálidos y profundos. Mercadona apuesta por un detalle pequeño que cambia la mirada sin obligarte a rehacer todo tu maquillaje, y lo hace con una propuesta que casi cualquier presupuesto aguanta sin despeinarse ni pedirte un gran esfuerzo.

Siete datos del look burgundy: del tono 109 a los 8,5 ml

Youtube video

Antes de comprar, conviene tener claro qué lleva exactamente cada producto. Ninguna de las piezas es complicada, pero los detalles marcan la diferencia entre acertar y arrepentirte. Revisa la lista con calma, porque cada punto responde a una duda que seguramente ya te has planteado delante de la estantería.

Los datos que siguen coinciden en las distintas fuentes consultadas. Te sirven tanto si vas a estrenar el borgoña como si solo quieres comparar con la máscara que usas ahora. Fíjate sobre todo en el formato y en la resistencia al agua, que son los aspectos que más influyen en el uso diario.

  • Marca: Deliplus, la línea propia de la cadena; es una firma que quizá ya tengas en tu neceser y que te resultará familiar.
  • Máscara: Burgundy Xtrem, con efecto longitud infinita; apunta a alargar las pestañas más que a darles volumen.
  • Precio de la máscara: 4,50 euros; se queda en la franja de un capricho sin culpa.
  • Contenido de la máscara: 8,5 ml; es el dato que te permite comparar con el tubo que usas ahora.
  • Perfilador: Waterproof tono 109 burgundy; resiste el agua, útil si te lloran los ojos o te pilla la lluvia.
  • Precio del perfilador: 3,25 euros; es la pieza más barata del combo y la menos arriesgada para probar.
  • Cepillo: estrecho, pensado para definir y alargar; te ayuda a llegar a las pestañas más pequeñas con precisión.

Mercadona y el rímel: 4,50 euros por una máscara de longitud infinita

Con esta novedad, Mercadona mete el borgoña en la misma conversación que los tonos clásicos. La máscara Burgundy Xtrem, de Deliplus, promete longitud y no pretende sustituir a tu negra de diario, sino ofrecerte una alternativa para esos días en los que quieres que tu mirada se note un poco más.

El rímel sirve, según su definición, para oscurecer, espesar, curvar y definir las pestañas. Aquí cambia el color, no la función. El tubo de 8,5 ml lleva un cepillo estrecho que ayuda a definir y alargar, así que puedes aplicarlo con la misma rutina de siempre y notar solo el matiz borgoña.

Perfilador waterproof 109 burgundy: resiste el agua y el día entero

Youtube video

Pocas cosas arruinan más un maquillaje que una línea corrida a media tarde. El perfilador Waterproof de Deliplus, en el tono 109 burgundy, está pensado para resistir el agua, así que puedes dibujar el trazo por la mañana y olvidarte. Mercadona lo vende por 3,25 euros, un precio que invita a probar sin miedo.

Para usarlo, empieza por una línea fina pegada a las pestañas superiores y, si te gusta el efecto, repite en el borde inferior. Combinado con la máscara, el resultado queda coordinado sin esfuerzo. Con tres euros y cuarto ya tienes media mirada resuelta, y la otra mitad cuesta algo más: cuatro euros y medio.

Menos de ocho euros: lo que gastas si te llevas los dos

Sumar las dos piezas da una cifra que cabe en cualquier presupuesto de belleza. Si ya tienes el neceser lleno, quizá te interese solo una: la máscara, si quieres pestañas más largas, o el perfilador, si prefieres que el protagonismo lo tenga la línea. La decisión depende de lo que quieras destacar en tu cara.

Comprar en Mercadona tiene una ventaja práctica: ves el producto con tus propios ojos, lo comparas con lo que ya usas y decides sin esperar a ningún envío. Si el tono no te convence en persona, no has movido ni un euro. Esa tranquilidad cuenta cuando se trata de un color que no todos se atreven a llevar.

7,75 euros en total: el cálculo antes de pasar por caja

Haz la cuenta antes de ir: el combo completo suma 7,75 euros y te da dos piezas coordinadas de la misma marca. Si Mercadona es tu parada habitual para la compra semanal, puedes añadirlo al carro sin que el ticket se dispare. Piensa también en qué productos vas a sustituir, para no acumular tubos que no vas a gastar.

Perfilador de 3,25 euros: cuándo elegirlo antes que la máscara

Si tus ojos lloran con facilidad o sales con previsión de lluvia, el perfilador waterproof es la mejor entrada. Es la pieza más económica y la que menos riesgo supone, además de resistir el agua. Si lo que buscas es una mirada más abierta, la máscara de longitud infinita encaja mejor. Mercadona te deja elegir con libertad.

Mercadona cierra el otoño con dos piezas y un tono 109

Repasemos lo esencial: una máscara Burgundy Xtrem de 8,5 ml, un perfilador Waterproof en el tono 109 burgundy y un precio conjunto de 7,75 euros. Todo firmado por Deliplus. Mercadona ofrece así un cambio de color que no te obliga a renovar el neceser ni a pagar de más por un capricho de temporada.

La próxima vez que pases por el pasillo de perfumería, ya sabes qué tienes delante. Si te atreves con el borgoña, empieza por una línea fina o por una capa ligera de máscara y comprueba cómo te sienta. Con Mercadona a mano y menos de ocho euros por medio, probar un tono nuevo deja de ser un riesgo.

Pepsi pierde KFC y Marriott frente a Coca-Cola y se enfrenta a un problema que va más allá de las ventas

La gran rivalidad entre Coca-Cola y PepsiCo está trayendo cola, y ahora apunta directamente a las cadenas de restauración. Concretamente, la pérdida de la cuenta de los restaurantes de KFC en Estados Unidos a manos de Coca-Cola marca un nuevo capítulo en la intensa competencia del sector de bebidas dentro del canal de restauración. Un movimiento que se produce tan solo unos meses después de que Pepsi perdiera también el contrato de la cadena hotelera Marriott, finalizando una relación comercial de tres décadas entre ambas compañías.

En este sentido, más allá del volumen directo de ventas, la verdadera relevancia de este cambio radica en la pérdida de interacción con la marca y en la percepción pública. Mientras Coca-Cola demuestra un fuerte impulso competitivo y una estrategia agresiva en el segmento de consumo fuera del hogar, Pepsi afronta desafíos de ejecución que podrían estar impulsando una revisión estratégica más amplia en su división de bebidas para Norteamérica.

Sin ir más lejos, el experto de Jefferies, Kaumil Gajrawala, señala que «el progreso en los fundamentos a corto plazo de PepsiCo avanza más lento de lo previsto, por lo que reconstruir un marco sólido de crecimiento y rentabilidad en lugar de optimizar las ganancias es la decisión correcta. Asimismo, 2027 será un año clave para medir la rentabilidad».

PepsiCo, Coca-Cola, P&G
Fuente: PepsiCo.

Por otro lado, tras la presentación de resultados del tercer trimestre de PepsiCo, el presidente y director ejecutivo, Ramón Laguarta, señaló que, «de cara al futuro, seguimos centrados en consolidar la fortaleza del negocio internacional, actuando con urgencia para mejorar de forma sostenible nuestro desempeño en Norteamérica mediante mayores inversiones en innovación, una construcción de marca eficaz y una ejecución más precisa en el mercado por canal. Se están identificando medidas adicionales de reducción de costes estructurales que se implementarán en los próximos meses para ayudar a financiar inversiones destinadas a acelerar el crecimiento orgánico de los ingresos«.

La batalla estratégica entre PepsiCo y Coca-Cola por la visibilidad

En este contexto, en términos estrictamente financieros y de volumen directo, el impacto económico inmediato para el sistema de Pepsi es manejable. A diferencia de lo que ocurre cuando se pierde distribución en el canal minorista, la pérdida de cuentas de restauración no despalanca el sistema de la misma manera. De acuerdo con los datos de la publicación QSR Magazine citados por los analistas de Jefferies, KFC en Estados Unidos registra unas ventas en todo su sistema de aproximadamente 4.700 millones de dólares.

Siguiendo esta línea, las ventas registradas de KFC en Estados Unidos se sacan asumiendo que las bebidas representan una mezcla estimada de entre el 8% y el 12% de las ventas totales; el volumen comercial en juego se sitúa entre los 375 y los 560 millones de dólares. No obstante, el verdadero valor de dichos acuerdos entre embotelladoras y cadenas de restauración reside tanto en el impacto promocional como de imagen.

«Los restaurantes, hoteles y cadenas de comida rápida figuran entre las ubicaciones más determinantes para que los consumidores interactúen directamente con las marcas de bebidas»

Kaumil Gajrawala, Jefferies

No obstante, hay que entender que perder un punto de contacto tan relevante con el público no es fácil de compensar, por lo que la percepción de ganar o perder estas cuentas pesa mucho más en el mercado que las condiciones económicas concedidas o el impacto financiero directo sobre las marcas. Además, la salida de Pepsi de KFC y Marriott evidencia que puertas que históricamente permanecían cerradas para la competencia se están abriendo debido a la inercia de Coca-Cola y las dificultades de Pepsi.

Se trata de unas cuentas que tradicionalmente se consideraban intocables o fuera del alcance de los rivales y que ahora están disponibles para su negociación. Esta dinámica sugiere que el canal de servicios de alimentación es hoy en día mucho menos cautivo de lo que solía ser en el pasado. El problema ahora es que el mercado muestra movimientos en ambas direcciones. Es decir, al mismo tiempo que Coca-Cola gana terreno en KFC y Marriott, Pepsi logró arrebatar a Coca-Cola la cuenta de Subway.

KFC sube la temperatura de la batalla del pollo para cazar a Popeyes
Fuente: Agencias

Por su parte, McDonald’s optó por aliarse con la marca privada Red Bull como su socio de bebidas energéticas, en lugar de elegir a la combinación de Coca-Cola y Monster. «Todos estos eventos confirman una mayor fluidez en la rotación de proveedores dentro de las grandes cadenas», afirman los expertos de Jefferies. La senda actual refleja tanto los problemas de ejecución en Pepsi como el momento favorable de Coca-Cola, que ha seguido una estrategia muy agresiva para captar oportunidades fuera del hogar. Jefferies anticipa que esta tendencia de tracción comercial a favor de Coca-Cola continuará en los próximos periodos.

¿Guerra de precios a la vista para las cadenas de comida rápida?

El incremento de la rivalidad entre los dos gigantes de las bebidas, Coca-Cola y PepsiCo, podría derivar en una guerra de precios en el canal de restauración, un escenario que beneficiaría directamente a los conceptos de restaurantes de servicio rápido (QSR). La disposición de los fabricantes a competir por estas cuentas de alta visibilidad permite a las empresas de restauración presionar a sus proveedores en busca de contratos más favorables y mejores condiciones económicas.

En este nuevo entorno de negociación, surge el debate sobre si otras marcas icónicas como Taco Bell podrían estar al alcance de Coca-Cola en el futuro, tal y como comentan los analistas de Jefferies. A pesar de la apertura del mercado, los analistas ven poco probable un cambio en Taco Bell debido a la enorme importancia estratégica que tiene la marca Mountain Dew para esa cadena.

Taco Bell
Fuente: Taco Bell

Si bien la captura de KFC en Estados Unidos ratifica el impulso de Coca-Cola en el mercado fuera del hogar. Aunque la pérdida de volumen no resulta devastadora en las cuentas globales de PepsiCo, sí acentúa los interrogantes sobre la necesidad de una reestructuración estratégica en la división operativa de PepsiCo en América del Norte, que se encarga de fabricar y comercializar todas sus marcas de bebidas en EE. UU. y Canadá para frenar la pérdida de puntos de contacto clave con los consumidores.

Alianza de Telefónica, Vodafone y Orange para frenar la amenaza de Elon Musk mientras crece SpaceX

SpaceX sigue creciendo. La empresa de Elon Musk ha dado pasos para invertir en la inteligencia artificial y hacerse con el control de parte del espectro radioeléctrico que gestiona Starlink, otra de las filiales del fundador de Tesla. Esto ha afectado en su momento a los datos en bolsa de las telecos europeas, incluyendo a Telefónica, Vodafone y Orange. Sin embargo, ahora estas tres empresas, junto con la alemana Deutsche Telekom, están dando pasos firmes para luchar por el control de la telefonía móvil satelital en Europa.

Las cuatro compañías han firmado una carta de intenciones para estudiar una posible puja conjunta en la futura asignación de espectro para Servicios Móviles por Satélite (MSS, por sus siglas en inglés) en Europa, tal como ha reportado elDiario.es. Se trata de un movimiento clave para hacer frente al gigante que está levantando Musk, una figura que se ha vuelto especialmente controvertida en los últimos años, en particular en el Viejo Continente.

No es un paso menor. Es una iniciativa que evidencia que las cuatro operadoras ven a la compañía de Musk como una amenaza real. De hecho, en su comunicado conjunto han insistido a la Unión Europea en que autorizar la puja conjunta resulta determinante para defender «la soberanía, la seguridad y la resiliencia de Europa en infraestructuras críticas de conectividad». «Garantizará una gobernanza europea responsable de infraestructuras espaciales clave», añaden. Lo cierto es que no debería sorprender, pues la figura del magnate de origen sudafricano tiende a acaparar la conversación del sector.

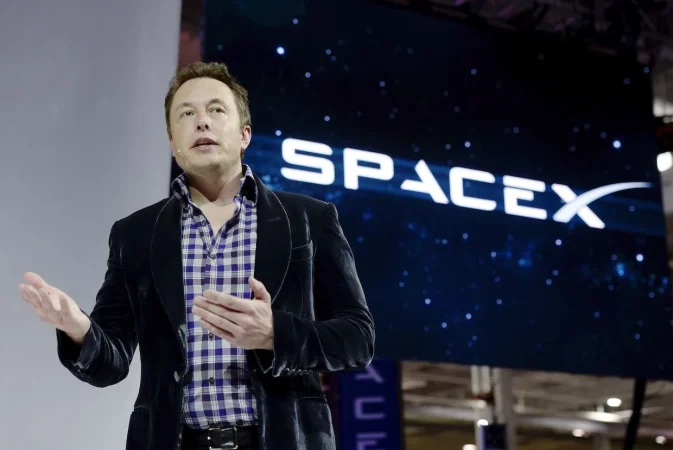
SpaceX elon musk Merca2
Elon Musk en una presentación de SpaceX

De todos modos, incluso si la propuesta es aceptada por la UE, queda mucho por definir. Aunque el consorcio sería el encargado de desplegar la infraestructura terrestre necesaria, todavía se requerirá un socio satelital —diferente a Starlink— que será seleccionado mediante concurso público. Es un avance determinante para preservar la independencia de las telecomunicaciones en Europa, pero requiere un largo proceso de tramitación.

Telefónica y compañía mueven ficha por el espectro

Lo cierto es que la decisión de prepararse frente al crecimiento de SpaceX no es casual. Aunque la firma de Musk sigue enfocada en expandir su oferta en Estados Unidos, el anuncio de su entrada en el mercado afectó a las acciones de las operadoras del sector, por lo que resulta lógico que tomen medidas para mitigar el impacto de sus movimientos.

Es verdad que el despliegue llevará tiempo, pero también resulta evidente que Internet y la telefonía satelital son claves para el futuro inmediato de estas compañías. Asimismo, aunque la coyuntura las obligue a cooperar temporalmente, habrá que seguir de cerca sus estrategias a largo plazo, ya que en múltiples territorios Telefónica, Vodafone y Orange continúan siendo competidores directos, como ocurre en España.

Una SpaceX en pleno crecimiento

Si las empresas europeas se movilizan para protegerse es porque SpaceX no frena su ritmo de expansión. La compañía es responsable de poner en órbita casi el 80% de la carga mundial en lo que va de 2026, blindando su división Starlink, donde se proyecta un fuerte incremento de ingresos para 2027 tras la reciente adjudicación de una nueva licencia de espectro en Estados Unidos para operar como operador móvil.

Por otro lado, la inversión en servidores, centros de datos e inteligencia artificial se ha convertido en un indicador clave para analistas e inversores. Antes de la presentación de resultados, la firma ya había confirmado un presupuesto de 15.800 millones de dólares destinado a infraestructura de IA. A esto se suman sus planes para emitir 40.000 millones en deuda con el objetivo de adquirir procesadores de Nvidia, una magnitud financiera que ya condicionó sus balances en el pasado y redujo la cotización de sus títulos.

Telefónica regulación Bruselas

No obstante, la empresa ha mejorado sus métricas en el ámbito espacial. SpaceX ha logrado que su nave Starship alcance por primera vez la órbita terrestre en su decimocuarto intento, a pesar de una incidencia técnica en un motor. Este hito supone su primer vuelo comercial generador de ingresos, al permitir el despliegue de unos 26 satélites Starlink.

El riesgo «Musk»

La preocupación en Europa en torno a las incursiones de Musk en el negocio de las telecomunicaciones no atañe solo al temor tradicional de que una corporación extranjera arrolle la inversión local; también inquieta la forma en que el magnate instrumentaliza sus empresas para impulsar su agenda política. Esta dinámica se ha hecho patente en X (la red social anteriormente conocida como Twitter), donde el empresario ha criticado abiertamente las políticas europeas.

Por tanto, no resulta extraño que tanto las instituciones como las grandes telecos europeas analicen con reserva su avance en la telefonía móvil. Pese a todo, SpaceX y Starlink han consolidado su posicionamiento comercial para mantener la senda de crecimiento. La captación bruta final en la oferta pública de la compañía se situó en aproximadamente 85.700 millones de dólares, incluida la opción de compra de acciones adicionales ejercida por los bancos colocadores, tras cerrar la operación a mediados de junio.

Ferrovial: construcción impulsa el EBITDA y las autopistas sostienen su valoración

Construcción acelera el crecimiento de Ferrovial, pero las autopistas siguen concentrando el grueso de su valoración. Intermoney prevé que el EBITDA de construcción aumente un 19% hasta septiembre, frente al 9% de autopistas. Estas últimas, junto con la participación en la ETR 407, aportan 27,4 euros al precio objetivo de 49 euros por acción, que la firma eleva sin modificar su recomendación de Mantener.

Ferrovial anunciará sus resultados a los nueves meses de 2026 el martes 27 de octubre tras el cierre del mercado en Nueva York, y celebrará una conferencia telefónica al día siguiente a las 15 horas.

Guillermo Barrio, analista de Intermoney, confirma su recomendación de Mantener en Ferrovial, a la vez que sube su precio objetivo a 49 desde los 45 euros.

“A lo largo de los pasados meses el valor ha sufrido serias bajadas, probablemente por el alza de los tipos de interés. Con todo, el precio actual no muestra un potencial relevante respecto a nuestra valoración como para variar nuestra recomendación. Reiteramos la calidad de los activos del Grupo, a la vez que reconocemos que nuestras previsiones implican una diferencia relevante, 4-5%, respecto a la mediana del consenso. No tenemos en cuenta en valoración de momento la reciente adjudicación de la managed lanes I-24”, explica Barrio.

Ferrovial gana una autopista de 24.800 millones en EEUU, pero el mercado teme que haya pagado demasiado

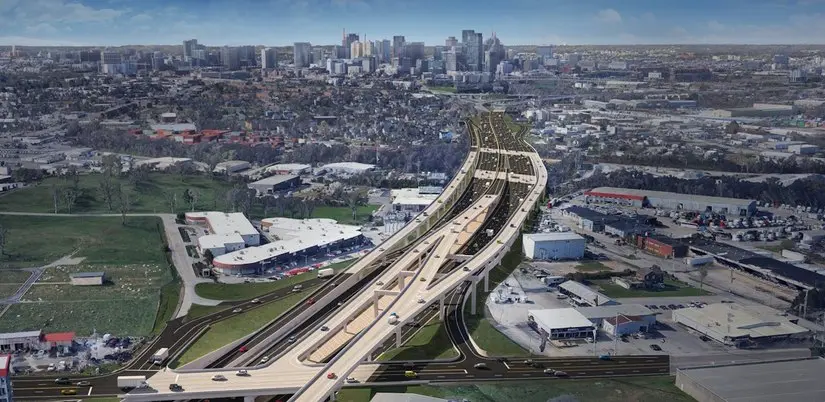
Imagen: Autopista I-24 Southeast en Tennessee. Fuente: Ferrovial

Tesis de inversión de Intermoney en Ferrovial

1. El precio objetivo sube, pero la recomendación no cambia

Intermoney eleva el objetivo de 45 a 49 euros por acción. Frente al cierre de 45 euros del 13 de octubre utilizado en el informe, calcula un potencial de revalorización del 9%, al que añade un 2% de rentabilidad por dividendo estimada. La firma considera que ese margen no justifica mejorar la recomendación.

El matiz más importante es que la revisión de las previsiones tiene un efecto muy limitado sobre el precio objetivo: el principal motivo de la subida es el cambio de la fecha de descuento a diciembre de 2027.

2. El EBITDA crecería un 15% hasta septiembre

Para los nueve primeros meses de 2026, Intermoney estima unos ingresos de 7.423 millones (7%), Ebitda de 1.190 millones (15%) y Ebit de 786 millones (14%).

Para el tercer trimestre aislado, prevé un crecimiento del EBITDA del 18%, hasta 444 millones de euros. Son estimaciones previas a los resultados, cuya publicación el informe sitúa el 27 de octubre tras el cierre del mercado de Nueva York.

3. Construcción es el negocio que más acelera a corto plazo

El EBITDA de construcción alcanzaría 370 millones de euros hasta septiembre, un 19% más. En el tercer trimestre aislado, el crecimiento sería del 23%, hasta 147 millones. El informe vincula esta evolución a la mejora de márgenes, impulsada por Ferrovial Construcción, la antigua Agromán.

No obstante, Intermoney mantiene sus previsiones anuales para la división: considera difícil repetir el excepcional cuarto trimestre de 2025, cuando construcción obtuvo un EBITDA de 200 millones de euros. Para el conjunto de 2026, estima 543 millones, un 6% más.

Ferrovial tiene un problema en EE.UU.: ganar otra autopista podría hacer caer sus acciones

Imagen: Aeropuerto de Heathrow. Fuente: Ferrovial

4. Autopistas acelera con un efecto menos negativo de las divisas

Intermoney espera un EBITDA de autopistas de 818 millones de euros hasta septiembre, un 9% más, y de 288 millones en el tercer trimestre, un 13% más. La menor penalización de los tipos de cambio contribuiría a esa aceleración.

Entre las principales concesiones, las previsiones de crecimiento del EBITDA a nueve meses son:

  • I-66: +14%.
  • NTE 35W: +12%.
  • NTE: +9%.
  • LBJ: +8%.
  • Autema: +6%.
  • I-77: −4%, aunque con una recuperación prevista en el tercer trimestre.

5. Las autopistas concentran el grueso de la valoración

Las autopistas consolidadas aportan 15,3 euros por acción y la participación en la ETR 407 otros 12,1 euros. En conjunto, suman 27,4 euros dentro del precio objetivo de 49 euros, por encima de la aportación de construcción, de 9 euros por acción.

Este es el contraste más útil para una noticia: construcción registra un crecimiento porcentual del EBITDA más elevado en el periodo previsto, pero las autopistas concentran una mayor aportación a la valoración. La firma valora estas concesiones mediante descuento de flujos de caja, en su mayor parte hasta su expiración.

6. Las previsiones mejoran y se sitúan por encima del consenso

Intermoney eleva una media del 3% sus estimaciones de EBITDA para 2026-2028 y señala que se sitúan aproximadamente un 4%-5% por encima de la mediana del consenso. El desarrollo del informe atribuye el principal ajuste a un impacto menos negativo de consolidación y otros negocios, como movilidad, además de ligeras revisiones al alza en autopistas.

Sus previsiones de EBITDA consolidado son:

  • 2026: 1.649 millones de euros, un 13% más.
  • 2027: 1.813 millones, un 10% más.
  • 2028: 1.959 millones, un 8% más.

El crecimiento anual compuesto previsto entre 2025 y 2028 ronda el 10%.

7. Más EBITDA no implica más beneficio neto en 2026

Pese al crecimiento operativo previsto, Intermoney estima que el beneficio neto caerá un 35% en 2026, hasta 575 millones de euros. Después espera una recuperación a 708 millones en 2027 y 802 millones en 2028.

8. El modelo prevé una reducción progresiva de la deuda

La deuda financiera neta estimada baja de 5.559 millones de euros en 2025 a 5.177 millones en 2026 y 3.509 millones en 2028. Al mismo tiempo, la ratio deuda neta/EBITDA pasa de 3,8 veces a 3,1 y 1,8 veces, respectivamente.

Esta evolución acompaña las previsiones de mayor generación de caja: el cuadro financiero sitúa el flujo de caja después de las partidas de inversión recogidas en el modelo en 977 millones de euros en 2026 y 1.549 millones en 2028.

9. La I-24 todavía queda fuera de las estimaciones y del precio objetivo

Intermoney no incorpora la reciente adjudicación de la I-24. El informe sitúa el inicio previsto de su construcción en 2029 y apunta a que las inversiones iniciales podrían adquirir relevancia hacia 2030. No cuantifica cuánto añadiría esta concesión a la valoración.

Santander, BBVA, CaixaBank, Sabadell, Unicaja y Bankinter se juegan su rentabilidad con los tipos de interés

Con las presentaciones de resultados del tercer trimestre de 2026 a punto de arrancar, las seis grandes entidades bancarias del Ibex 35, BBVA, CaixaBank, Banco Santander, Sabadell, Unicaja y Bankinter, se enfrentan a un complejo ejercicio de equilibrismo financiero. Mientras los expertos de Citi, Barclays y Jefferies vigilan de cerca la evolución de los márgenes de clientes, las entidades bancarias apuran sus distintas estrategias de autoayuda para sostener la rentabilidad.

En este sentido, en un escenario marcado por la paulatina normalización del precio del dinero y el repunte del coste salarial previsto para los próximos ejercicios, la sensibilidad del activo a los tipos de interés y la capacidad para diversificar ingresos a través de comisiones y alianzas estratégicas se perfilan como los grandes factores diferenciadores entre las entidades bancarias españolas.

Sin ir más lejos, los expertos de Barclays, liderados por Cecilia Romero Reyes, explican que «el tercer trimestre debería confirmar la solidez de los fundamentos, pero el aumento de los riesgos y la cautela en las previsiones podrían ensombrecer los buenos resultados. Los mayores rendimientos de la deuda soberana podrían retrasar las recompras de acciones, centrando la atención de los inversores en los beneficios y los dividendos de 2027″.

 seis grandes entidades del Ibex 35, BBVA, CaixaBank, Banco Santander, Sabadell, Unicaja y Bankinter
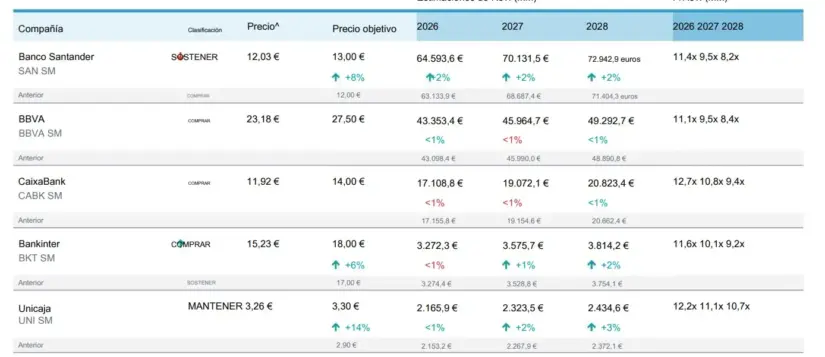
Cambios estimaciones bancos españoles

Fuente: Jefferies

Santander, BBVA y CaixaBank destacan en el análisis bursátil

En este contexto, los fundamentos siguen siendo favorables, pero tasas más altas conllevan tanto un potencial de ganancias como nuevos riesgos. El sector bancario español continúa beneficiándose de una economía nacional sólida, una actividad crediticia saludable y una calidad de activos favorables. Asimismo, las tasas más altas también deberían brindar apoyo a las ganancias, con cierto potencial de crecimiento en 2027 y beneficios más significativos en 2028 a medida que la revalorización de los activos se acelere.

Siguiendo esta línea, mientras que los expertos de Barclays muestran una postura decididamente alcista sobre activos específicos de gran capitalización, otros analistas como Jefferies han optado por moderar sus expectativas, recortando así recomendaciones estratégicas. Concretamente, dicha disparidad refleja la dificultad del mercado para consensuar si las actuales valoraciones ya descuentan el techo de beneficios o si aún existe margen de revalorización en el nuevo entorno macroeconómico.

«CaixaBank requiere un crecimiento sólido de los depósitos para cumplir con las expectativas respecto al margen de intereses; Sabadell cuenta con margen de mejora interna en términos de comisiones y costes; Bankinter combina una evolución favorable de su financiación»

Borja Ramírez, Citi

Si desglosamos las previsiones de los distintos expertos por entidades, en el centro del debate se sitúa Banco Santander. La entidad presidida por Ana Botín proyecta el mayor optimismo dentro del sector doméstico, tal y como expresan desde Barclays. «Mantenemos una recomendación de Sobreponderar con un precio objetivo de 14,50 euros. Santander se posiciona como nuestra opción preferida gracias a una sólida aceleración del beneficio por acción y al impacto positivo de la integración de Webster».

Por el contrario, Jefferies ofrece una lectura sensiblemente más cauta sobre Banco Santander, aplicando una rebaja en su consejo hasta Mantener con un precio objetivo de 13,00 euros. «El impulso operativo a medio plazo y el impacto positivo de las adquisiciones en Estados Unidos se encuentran ya plenamente descontados por el consenso de mercado». Adicionalmente, Jefferies advierte de que la incertidumbre electoral y el ajuste de tipos en Brasil imponen una prima de riesgo adicional sobre la cotización del banco.

banco santander brasil
Fuente: Banco Santander

En cuanto a BBVA, los expertos de Jefferies abanderan la postura más optimista con una recomendación de Comprar y un precio objetivo de 27,50 euros, señalando la fortaleza del negocio en México y la adecuada cobertura frente al riesgo de divisa que continuará impulsando el retorno sobre el capital tangible. En contraste, Barclays mantiene una postura prudente al considerar que «la volatilidad cambiaria en los mercados emergentes y los crecientes requerimientos de capital podrían limitar el margen para nuevas recompras de acciones a corto plazo».

Por otro lado, mientras CaixaBank cosecha un respaldo generalizado con recomendaciones de compra por parte de Citi y de Jefferies, Unicaja se consolida como la entidad bancaria que despierta mayor cautela en el sector. Desde Barclays explican que «la menor diversificación de ingresos y la elevada sensibilidad negativa del capital CET 1 de Unicaja, ante el repunte de los rendimientos soberanos, limitan su atractivo frente a sus competidores».

La dinámica del margen de intereses y la sensibilidad a tipos de los bancos españoles

El desempeño operativo del sector bancario en el tercer trimestre de 2026 demuestra una resistencia notable en la generación de los ingresos recurrentes, pero la evolución del margen de clientes empieza a reflejar comportamientos asimétricos entre entidades financieras. Sin ir más lejos, la capacidad de traslación del coste de los depósitos y la velocidad de repreciación de las carteras crediticias continúan marcando el ritmo de la rentabilidad.

Bankinter emerge como la entidad mejor posicionada para capitalizar el mantenimiento de tipos de interés altos a corto plazo. «Bankinter cotiza a un descuento histórico anómalo frente a sus pares domésticos a pesar de presentar la mayor sensibilidad positiva del activo ante un entorno de tipos elevados», afirman desde Jefferies. Frente a esta visión, Barclays mantiene una posición neutra, señalando que «se requiere un mensaje más contundente por parte del equipo gestor respecto a las guías del NII de cara a 2027 para justificar una revalorización adicional».

Bankinter
Fuente: Bankinter

En el caso de CaixaBank, el debate se centra en las elevadas exigencias del mercado sobre su senda de ingresos a medio plazo. Aunque la entidad goza de una posición dominante en el mercado ibérico, Citi y Jefferies coinciden en recalcar que el cumplimiento de los objetivos de ingresos netos por intereses exigirá un esfuerzo superior en la gestión de pasivos. «Las estimaciones de consenso para CaixaBank de cara al periodo 2027/2028 son exigentes y requerirán un crecimiento acelerado en la captación de depósitos para sostener los márgenes previstos», añaden desde Jefferies.

Barclays research CaixaBank
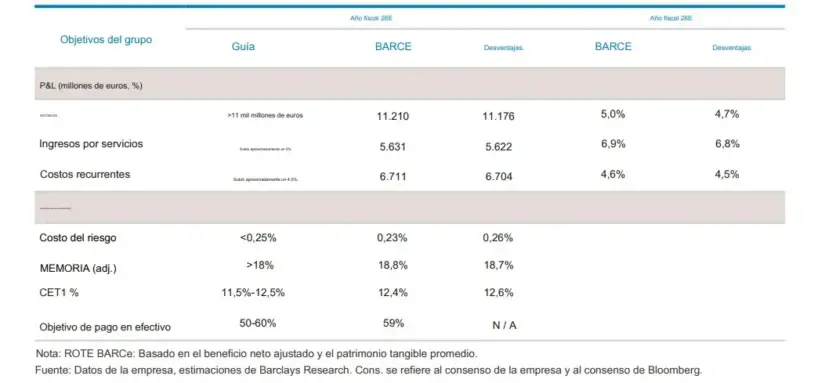
Objetivos del grupo para el año fiscal 2026

Fuente: Barclays

Por su parte, Banco Sabadell ha capturado la atención de los analistas gracias a la ejecución de sus iniciativas de autoayuda y diversificación de ingresos. «Sabadell muestra una visibilidad mejorada gracias a la contribución de la alianza renovada con Amundi en gestión de activos y a la reducción de costes asociados a activos adjudicados tras el acuerdo con Intrum», señalan desde Barclays. Además, añaden que «la entrada del grupo francés BPCE con un 7% del capital aporta estabilidad accionarial y refuerza la narrativa de valoración».
«La estrategia importa más que el tercer trimestre. Vemos progreso en el capital y ambiciones en los costes, y las implicaciones del BPCE como catalizadores más importantes que las propias ganancias trimestrales»

Cecilia Romero Reyes, Barclays

Por último, el impacto de los mercados de renta fija en los niveles de solvencia representa uno de los puntos de consenso más relevantes entre Citi, Barclays y Jefferies. El aumento de las rentabilidades de la deuda pública ha generado minusvalías latentes en las carteras clasificadas a valor razonable con cambios en otro resultado global (FVOCI), afectando la ratio CET1 de la mayoría de los bancos. Según advierte Barclays, «el repunte de los rendimientos soberanos ejercerá una presión directa sobre el capital CET1 del tercer trimestre de 2026 en entidades como Unicaja, Sabadell y BBVA, lo que podría aplazar o moderar los anuncios de nuevas recompras extraordinarias de acciones«.

‘Las hijas de la criada’ se despide como la serie española más vista en el prime time

‘Las hijas de la criada’ dice adiós mañana, jueves, después de consolidarse como la serie española más vista en el prime time. La ficción de Antena 3 cierra su recorrido con una media de temporada del 10,7% de cuota de pantalla y más de 1,6 millones de espectadores únicos- La producción se despide, además, con una fortaleza especialmente destacada entre las mujeres, donde alcanza un 14% de cuota y se sitúa como líder absoluta.

El final de la serie llega después de una trayectoria que ha combinado el rendimiento en la televisión lineal con el consumo a través de las plataformas. Las hijas de la criada’ también lidera en el consumo en diferido, un indicador que refleja la importancia de los espectadores que recuperan los episodios después de su emisión. La ficción demuestra así que el seguimiento de una serie ya no se mide únicamente por la audiencia reunida frente al televisor en el horario previsto, sino también por la capacidad de mantener su interés durante los días posteriores.

La despedida supone un nuevo balance positivo para la estrategia de ficción de Atresmedia, que ha encontrado en esta producción uno de sus títulos más destacados de la temporada. La serie había arrancado con una buena acogida en atresplayer, donde se convirtió en el mejor lanzamiento de la plataforma en los últimos tres años, antes de trasladar su recorrido al prime time de Antena 3. Su evolución confirma la importancia de combinar la distribución en plataformas con la emisión en abierto para ampliar el alcance de una producción.

'Las hijas de la criada'
Cartel de ‘Las hijas de la criada’.

El dato del 10,7% de cuota adquiere relevancia en un contexto en el que las cadenas generalistas cada vez apuestan menos por la ficción española en prime time. En ese escenario, ‘Las hijas de la criada’ ha logrado mantener una audiencia suficiente para cerrar su trayectoria como la ficción nacional más vista del horario estelar.

El balance nacional coincide, además, con el inicio de su expansión internacional. Atresmedia ha cerrado acuerdos para llevar la ficción a cinco países europeos, una operación que amplía el recorrido comercial de una serie que ya había destacado en España. Las ventas se concretaron durante MIPCOM 2026, el mercado audiovisual celebrado en Cannes, a través de Atresmedia Sales, el área comercial del grupo encargada de distribuir sus producciones en otros territorios.

Portugal será uno de los primeros mercados en recibir la serie, que se emitirá en la cadena pública RTP. En Irlanda, los derechos han sido adquiridos por TG4, mientras que en Finlandia llegará a través de YLE, el operador público del país. La expansión se completa con Rumanía, donde se emitirá mediante Antena Group, y Croacia, donde la ficción se distribuirá a través de la cadena pública HRT.

La presencia en estos cinco territorios supone un paso importante para una producción que ha logrado combinar el éxito en el mercado español con el interés de compradores internacionales. La distribución europea permitirá comprobar cómo responde la historia ante públicos con hábitos de consumo y tradiciones televisivas diferentes. También refuerza la estrategia de Atresmedia de convertir sus ficciones en productos capaces de viajar fuera de España y encontrar nuevas ventanas de explotación comercial.

‘Las hijas de la criada’, seleccionada por The Wit

La proyección internacional de ‘Las hijas de la criada’ no se limita a los acuerdos de venta. La consultora internacional The Wit seleccionó la producción como una de las series más destacadas del año en el mercado global, una distinción que contribuye a aumentar su visibilidad entre los profesionales de la industria audiovisual.

El reconocimiento internacional llega en un momento en el que las producciones españolas han ampliado su presencia en los catálogos de operadores europeos y plataformas globales. Para las compañías audiovisuales, la venta a otros territorios permite prolongar la vida comercial de sus series una vez concluida su emisión original y diversificar las vías de ingresos.

Nomura anticipa más subidas de tipos en Filipinas: el BSP mantiene el pulso hawkish con la inflación al 7,2%

Veinte de veintidós analistas esperan una subida de 25 puntos básicos este jueves. Los dos restantes apuestan por 50. Esa es la foto de la víspera y explica por qué Nomura ha dejado de hablar de prudencia: en su última nota, el banco japonés describe al Bangko Sentral ng Pilipinas como un banco central «decididamente hawkish«.

He repasado el comunicado de agosto y la nota del banco japonés y hay un hilo que conviene seguir. El BSP no está subiendo tipos porque la economía filipina se recaliente; los sube porque la energía, los fertilizantes y los alimentos han vuelto a golpear el headline inflation y porque el Super El Niño amenaza con prolongar el shock hasta bien entrado 2027. La inflación general repuntó al 7,2% en septiembre, el máximo de lo que va de 2026, y la subyacente se situó en el 4,7%.

El dato rompe dos supuestos con los que trabaja media Asia. El primero, que la desinflación regional era un fenómeno consolidado: las economías importadoras netas de energía vuelven a importar inflación. El segundo, que un banco central pequeño podía permitirse esperar a la Reserva Federal antes de moverse.

Siete meses fuera del objetivo: la anatomía del 7,2%

El Banco Central de Filipinas lleva desde marzo con el IPC por encima de su banda objetivo del 2%-4%. Septiembre fue el séptimo mes consecutivo y elevó la media de los nueve primeros meses al 5,4%. Con ese registro, la reunión del 22 de octubre no es una decisión de coyuntura: es un examen de credibilidad.

  • Tipos: el policy rate está en el 5% tras tres subidas consecutivas de 25 puntos básicos. El consenso descuenta otra el jueves hasta el 5,25%, máximo en año y medio y 100 puntos básicos acumulados en el ciclo.
  • Precios: 7,2% general y 4,7% subyacente en septiembre, con la energía, los fertilizantes y los alimentos como vectores principales del repunte.
  • Actividad: el PIB creció un 2,3% en el segundo trimestre, mínimo pospandemia, y la media del primer semestre se quedó en el 2,6% frente al objetivo oficial del 3,5%-4,5%.
  • Gasto público: 4,271 billones de pesos ejecutados hasta agosto, un 8,01% más interanual, pero solo el 66,05% del programa anual de 6,466 billones.
  • Reservas: el RRR de la banca universal y comercial sigue en el 5% desde el recorte de 200 puntos básicos que entró en vigor en la semana del 28 de marzo de 2025.

La lectura que hace Nomura es que el banco central se ve a sí mismo como «ligeramente restrictivo» después de 75 puntos básicos de endurecimiento, y que habría subido más si la demanda interna no estuviera tan débil. Ese matiz importa: el BSP no combate una economía sobrecalentada, combate unas expectativas que se están desanclando.

«Nuestra impresión tras las conversaciones es que el BSP sigue siendo decididamente hawkish, ya que la inflación continúa muy por encima de su objetivo del 2%-4% y los riesgos al alza persisten». — Euben Paracuelles, Nabila Amani, Lattakit Lapudomkarn e Yiru Chen, analistas de Nomura, nota a clientes, octubre de 2026

Deutsche Bank se ha sumado a la misma tesis con un argumento complementario: el policy rate actual «puede no ser suficientemente restrictivo para anclar las expectativas de inflación». Dos casas distintas, misma conclusión. El sesgo del jueves está escrito.

El dilema que Nomura no resuelve: inflación alta con demanda interna rota

Lo que veo aquí es un banco central atrapado entre dos calendarios. El de los precios corre deprisa: el estado filipino ha confirmado que un El Niño fuerte está activo en el Pacífico tropical, puede intensificarse hasta diciembre y persistir durante el primer semestre de 2027. El de la actividad corre despacio: la inversión está hundida, el consumo de los hogares es tibio y el gasto público se contrajo con fuerza tras el escándalo de corrupción en el control de inundaciones.

La gobernanza monetaria filipina ha decidido priorizar el primer calendario, y en términos técnicos es defendible. Con siete meses consecutivos fuera del objetivo y una subida del salario mínimo ya aprobada, el riesgo de second-round effects es real: si los agentes indexan salarios y precios al 7,2%, la inflación deja de ser un shock de oferta y se convierte en un régimen. Ahí la credibilidad del banco central se juega en una sola reunión.

La contradicción que los datos no resuelven es la siguiente: subir tipos no abarata el arroz ni enfría el Pacífico. Nomura lo admite de forma implícita cuando señala que el BSP probablemente recortará el coeficiente de reservas más adelante para mejorar la transmisión, pero «no hay urgencia» mientras el marco de objetivos de inflación exija coherencia con una postura de flexibilización que hoy no existe. Traducido: el banco central quiere ablandar el crédito por la puerta de atrás sin que parezca una contradicción. Y eso, en un país con el crecimiento en el 2,3%, es la confesión de que el endurecimiento tiene un coste político que nadie quiere poner por escrito.

Mi impresión es que el mercado está descontando el final del ciclo cuando probablemente esté descontando una pausa. Si el gasto público repunta en el cuarto trimestre —el banco central ya lo anticipa— y el El Niño encarece la cesta de alimentos, la reunión del 17 de diciembre, la última del año, podría no ser la del cierre. Ese es el hito que conviene seguir.

🌐 El efecto dominó en Occidente

El impacto directo en España es limitado, y conviene decirlo sin adornos: Filipinas no es un socio comercial de primer orden para la eurozona. Pero la transmisión existe por tres vías concretas.

  • Precios de importación: Filipinas es uno de los grandes importadores de arroz y fertilizantes del planeta. Si el El Niño encarece esas compras durante dos trimestres, la presión llega al índice de alimentos no elaborados de la eurozona con retardo de entre tres y seis meses.
  • Dólar y Euríbor: un banco central asiático que endurece mientras la Fed se relaja sostiene el billete verde frente a las divisas emergentes. No esperen un traslado mecánico al Euríbor, pero sí una presión adicional sobre el coste de financiación de las empresas europeas expuestas a la ASEAN.
  • Bancos centrales: el BSP se convierte en el argumento que usarán los halcones del BCE para no acelerar los recortes. Cada país que no puede doblegar su IPC es un dato más en esa balanza.

Los ataques rusos en el Mar Negro elevan el riesgo del trigo ucraniano y la OTAN refuerza su despliegue

Los ataques en el Mar Negro han alcanzado cinco buques de carga agrícola y sitúan el trigo ucraniano bajo fuego. Tres estaban atracados en el puerto de Reni, sobre el Danubio; los otros dos navegaban rumbo a Odesa, según el Ejército ruso. La OTAN ha respondido con un despliegue adicional de medios de vigilancia, reconocimiento y análisis forense.

He seguido este corredor desde el inicio de la invasión y nunca había visto una combinación tan tóxica para el seguro marítimo: drones aéreos y de superficie, marineros civiles muertos y una calificación de alto riesgo que ya cubre casi todo el Mar Negro salvo las aguas territoriales de Rumanía, Bulgaria y Turquía. La consecuencia es inmediata: el trigo ucraniano se encarece en origen y el comprador europeo paga la prima.

El seguro se dispara y el trigo paga la prima de guerra

El mercado londinense de seguros marítimos ha extendido la designación de zona de alto riesgo a casi toda la cuenca. Traducido a dinero, cada viaje desde un puerto ucraniano exige hoy una prima de riesgo de guerra (war risk premium) que la correduría Ambrey describe como disparada, y que se suma a unos fletes ya tensionados.

  • Cinco buques atacados en una sola jornada: tres en el puerto de Reni y dos en ruta hacia Odesa.
  • 23 marineros muertos o desaparecidos en los ataques registrados frente a las costas de Rumanía y Bulgaria durante las dos últimas semanas.
  • Rumanía acumula 35 incursiones de drones este año frente a nueve en 2025, y ha derribado seis frente a ninguna el ejercicio anterior.
  • Ambrey atribuye a Rusia el 80% de los ataques y sitúa en julio el punto de inflexión de la escalada.

La mecánica del daño explica la velocidad de los hundimientos. Los ataques de doble toque combinan drones aéreos y de superficie; los segundos cargan hasta media tonelada de explosivo y van contra embarcaciones pequeñas que operan por el canal de Sulina, la vía que une el Danubio con el mar.

«Hoy los embajadores de la OTAN se han reunido en el Consejo del Atlántico Norte para abordar la seguridad en el Mar Negro. La OTAN enviará medios adicionales a la región, incluido apoyo de vigilancia, reconocimiento y análisis forense.» — Allison Hart, portavoz de la OTAN, 20 de octubre de 2026

El paquete aliado incluye aviones de patrulla marítima, sistemas radar, drones y personal de inteligencia. Bulgaria ha pedido aviones de combate y sistemas antidrón; Francia envió el 18 de octubre un avión de reconocimiento marítimo a Rumanía, cuyas fuerzas derribaron el fin de semana dos drones sospechosos sobre su territorio.

Radu Miruță, ministro de Defensa rumano, apuntó que los aparatos volaban a 450 kilómetros por hora, velocidad compatible con un Geran-4 ruso de motor turbohélice, y subrayó que era la primera vez que su país abatía drones de ese tipo.

Lo que veo: la guerra del grano ya tiene suelo aliado

Lo que veo aquí es un cambio de naturaleza del riesgo, no solo de intensidad. En 2022 el trigo ucraniano se bloqueó por un acuerdo político que Moscú rompió en julio de 2023; entonces el problema era el acceso al puerto. Ahora el problema es el trayecto y el precio del seguro, dos variables que no dependen de un comunicado diplomático sino del apetito de riesgo de un puñado de aseguradoras londinenses. El mercado decide si el grano navega.

Las patrullas de la OTAN pueden detectar drones y el análisis forense puede atribuir ataques, pero ninguna de las dos cosas obliga a un armador a navegar hacia Reni si la cobertura cuesta más que la carga. La contradicción que los datos no resuelven es esta: cuanto más eficaz es la escolta aliada, más se desplaza el riesgo hacia aguas internacionales. Vigilaré la renovación de las tarifas de guerra en el mercado londinense: si siguen subiendo, buena parte de la cosecha ucraniana saldrá por tren y no por mar.

«Aunque los ataques contra buques mercantes en el Mar Negro no son nuevos, estamos viendo una escalada tanto en el número de ataques como en el alcance geográfico.» — Tomas Alexa, analista sénior de Ambrey, octubre de 2026

Hay un detalle que no conviene perder de vista. La mayoría de los incidentes de las dos últimas semanas ocurrió fuera de las aguas territoriales aliadas, allí donde la cobertura de la OTAN no llega y el seguro se paga igual. Esa franja de mar internacional es hoy la más cara del mundo para navegar.

🌍 El impacto en España y Europa

Para el lector español el canal de transmisión es indirecto, pero real. El Euríbor a 12 meses no se mueve por un ataque en Reni, sino por lo que ese ataque haga con la inflación de los alimentos, y ahí el trigo y el maíz pesan: España importa la mayor parte del cereal que destina a piensos y buena parte del trigo panificable. Si la prima de guerra encarece el grano del Danubio durante semanas, el IPC alimentario europeo tardará más en ceder y el BCE tendrá menos margen para recortar. Eso se traduce en hipotecas variables que no bajan al ritmo que el mercado descontaba en verano.

  • Euríbor: el efecto llega por la vía de los alimentos. Un repunte sostenido del IPC alimentario retrasaría los recortes del BCE y dejaría el índice por encima de lo que descuentan los futuros.
  • Inflación: el trigo y el maíz son insumos de panadería y de piensos; el sobrecoste del flete se traslada con dos o tres meses de retardo.
  • Tejido exportador: navieras y operadores logísticos españoles con rutas al Mar Negro asumen sobrecostes de seguro y desvíos por el canal de Sulina.
  • BCE: el Consejo de Gobierno gana un argumento para no acelerar la relajación monetaria en su reunión de diciembre.

El pago voluntario de tasas e impuestos de Móstoles termina el 5 de noviembre: recargo si no pagas

El periodo voluntario de pago de tasas e impuestos municipales de Móstoles termina el 5 de noviembre. Quien no abone su recibo antes del día 6 afronta un recargo del 5% sobre la deuda, según el aviso del Ayuntamiento.

Los tributos afectados son cuatro: la tasa por la prestación del servicio de gestión de residuos de competencia local, la tasa por la entrada de vehículos a través de las aceras, la tasa por la ocupación del dominio público local con mesas y sillas, cajeros, o quioscos, y el Impuesto sobre Actividades Económicas (IAE). Traducido al día a día: basura del local, vado, terraza o cajero, y actividad.

Para el autónomo, la pregunta no es si le toca. Es cuál de los cuatro le toca. La tasa de residuos se gira a todo local con actividad, tenga o no empleados. La del vado afecta a talleres, comercios y academias con entrada de vehículos cruzando la acera. Y la de mesas y sillas solo aparece si hay terraza, cajero automático o quiosco ocupando vía pública.

Los cuatro recibos que vencen y a quién le toca cada uno

El IAE, el tributo municipal que grava el ejercicio de una actividad, es el único impuesto de la lista. Los otros tres son tasas: se pagan por un servicio o por ocupar un espacio. La diferencia importa poco en el banco, pero mucho cuando toca explicar el gasto. Estás exento de IAE si facturas menos de un millón de euros, una condición que cumple la práctica totalidad de los autónomos del municipio.

La exención no elimina el trámite. Al iniciar la actividad sigue siendo obligatorio darse de alta en el censo municipal con el modelo 840 y comunicar las variaciones posteriores. Y no, estar exento de IAE no te libra de la tasa de basura: son figuras distintas, con hechos imponibles distintos, y se pagan por motivos distintos.

Un apunte de contabilidad que casi nadie aplica. Las tres tasas y el IAE son gasto deducible en el IRPF cuando están afectos a la actividad y puedes acreditar el pago con el recibo o el justificante bancario. Guarda el cargo. En un trimestre con el modelo 130 a la vista, cada recibo municipal suma.

Si tienes el recibo domiciliado, el Ayuntamiento ejecutará el cargo entre el 1 y el 5 de noviembre. No hay que hacer nada, salvo una cosa que casi nadie mira: comprobar que hay saldo.

La domiciliación no es un escudo: si el banco devuelve el recibo por falta de saldo, el impago sigue siendo tuyo y el recargo también.

Cómo pagar sin pisar la oficina: OVC, banca electrónica o ventanilla

tasas municipales Móstoles

El Ayuntamiento da tres vías. La primera es la Oficina Virtual del Contribuyente (OVC), a la que se entra desde la sede municipal de Móstoles. Admite tarjeta de crédito o débito y exige identificarse con Cl@ve o certificado digital.

La segunda es la banca electrónica de las entidades colaboradoras. La ruta exacta: Sede Electrónica → Oficina Virtual del Contribuyente/Pago de Tributos → Banca Electrónica → Entidades Colaboradoras. Las entidades son tres: BBVA, Banco Santander y Banco Sabadell.

La tercera sigue siendo la ventanilla: llevar el recibo a cualquiera de esas tres entidades. Si el papel no aparece por casa, la OVC permite descargarlo en Mis Datos → Mis Recibos → Recibos Pendientes Voluntaria y generar la carta de pago. Para dudas o un duplicado, el teléfono de atención municipal es el 916 647 952.

Los cuatro errores que acaban en recargo

El primero es confiar en la domiciliación y no revisar. El segundo, no haber actualizado la cuenta bancaria desde el último cambio de banco. El tercero, creer que estar exento de IAE exime también de pagar las tasas locales. Y el cuarto, el más caro: dejar que el recibo pase del 5 de noviembre sin abrirlo.

Pasado el plazo, los recibos se pueden seguir abonando en las mismas entidades y por la pasarela de la OVC, pero con la aplicación del recargo ejecutivo del 5% cuando proceda. El 5% es recargo ejecutivo, no una sanción. Si el expediente avanza a vía de apremio, al recargo de apremio se le suman los intereses de demora y la deuda engorda mes a mes.

Los recibos de tasas llegan aunque estés exento de IAE. Por eso conviene mirar la OVC a principios de noviembre y no esperar al aviso en el buzón, que a veces no existe. La copia del recibo está a un par de clics.

Por qué el calendario municipal se le escapa al autónomo

Móstoles no ha anunciado aquí ninguna subida de tipos. Lo relevante es la fecha. Y el calendario municipal se ha convertido en el pariente pobre de la agenda fiscal, ese que nadie apunta porque no lo gestiona la AEAT ni la Seguridad Social. El resultado es que tres o cuatro recibos llegan sin aviso personalizado a un correo, con plazo corto y consecuencia inmediata.

El marco tampoco ayuda. La Ley 7/2022 de residuos obliga a los municipios a cubrir con la tasa el coste real del servicio, sin déficit, y eso ha movido los recibos de basura de medio país en los últimos ejercicios. En Móstoles el importe se mantiene en el circuito ordinario, pero la lógica es la misma que verás en cualquier otro consistorio: la tasa de residuos deja de ser simbólica y pasa a pesar en la cuenta de explotación de un bar, una peluquería o un taller.

La lectura práctica es otra. Si tienes actividad en el municipio y no sabes qué recibos están a tu nombre, entra esta semana en la OVC y comprueba tus recibos pendientes: son diez minutos con Cl@ve y te ahorran el 5%. Y si el recibo corresponde a un local que ya has traspasado o cerrado, ese es el momento de pedir la baja. Mientras no la comuniques, la tasa sigue girándose.

Guía rápida del trámite

  • 📅 Plazos: periodo voluntario abierto hasta el 05/11/2026. Los recibos domiciliados se cargan entre el 1 y el 5 de noviembre.
  • ✅ Requisitos clave: tener a tu nombre un recibo de residuos, vado, mesas y sillas o IAE en Móstoles. Para ventanilla no hace falta Cl@ve.
  • 🌐 Dónde solicitarlo: Oficina Virtual del Contribuyente en la sede electrónica municipal con Cl@ve o certificado, ventanilla de BBVA, Santander y Sabadell, y teléfono 916 647 952.
  • 💰 Importe o coste: el del recibo de cada tasa o del IAE. Fuera de plazo, recargo ejecutivo del 5% sobre la deuda.
  • ⚠️ Error a evitar: no comprobar el saldo de la cuenta domiciliada; el cargo devuelto no detiene el plazo ni evita el recargo.

Ayudas a autónomos por los incendios: Aragón y el Gobierno refuerzan los fondos para empresas

Aragón ha recibido 44 solicitudes de autónomos y pymes por los incendios del verano: 433.189 euros pedidos sobre un fondo de 3 millones.

El plazo de solicitud ya está cerrado. La convocatoria entra ahora en fase de revisión: el Departamento de Economía, Competitividad y Empleo del Gobierno de Aragón comprobará expediente a expediente si los gastos y las pérdidas declaradas están ligados a los incendios y si la documentación está completa.

De esas 44 peticiones, el importe máximo inicialmente subvencionable suma 250.211,30 euros. Es el 8,3% del crédito disponible. Los 3 millones se mantienen como compromiso presupuestario aunque la demanda real haya quedado muy por debajo de lo previsto. Cifras provisionales, eso sí: cualquier cambio en la revisión puede moverlas.

Cuánto se ha pedido y cuánto dinero hay realmente en juego

Los 433.189,19 euros solicitados son la suma de lo que reclama cada negocio. La cifra que de verdad importa es la otra: 250.211,30 euros de importe máximo subvencionable. La diferencia entre ambas cantidades se explica por los topes que fijan las bases y por gastos que no encajan en la convocatoria.

La directora general de Pymes, Autónomos, Comercio Interior y Consumo, Carmen Herrarte, ha defendido el diseño de la línea: el Ejecutivo aragonés puso sobre la mesa 3 millones «para garantizar que ninguna empresa que cumpla los requisitos se quede sin apoyo por falta de crédito. El mensaje tiene sentido: en una catástrofe, el autónomo afectado no necesita un anuncio, necesita que el dinero esté.

La convocatoria cubre dos tipos de pérdida: el lucro cesante —lo que el negocio dejó de facturar mientras estuvo parado— y los daños materiales en local, maquinaria o equipamiento. El reparto lo deja claro: 32 expedientes reclaman solo lucro cesante, ocho combinan ambos conceptos y cuatro se refieren únicamente a daños materiales.

La mayoría de los negocios afectados no perdió el local: perdió tres semanas de facturación que no vuelven con ninguna obra.

Hostelería y las dos comarcas que concentran 42 de los 44 expedientes

Las Peñas de Riglos-Jacetania reúne 24 expedientes, con 196.331,37 euros pedidos y 165.540,52 euros subvencionables de entrada. Orés-Cinco Villas suma otras 18 solicitudes, 80.397,90 euros pedidos y 74.670,78 euros subvencionables. Entre las dos zonas juntan 42 de las 44 peticiones: el 95,5% de las ayudas pedidas se concentra en dos comarcas.

Por actividad, hostelería y turismo se lleva la peor parte: 29 solicitudes y 179.770,53 euros subvencionables. Le siguen, comercio, con cinco solicitudes y 32.121,59 euros; industria y manufactura, con cuatro y 25.606,68 euros; y otros servicios, con dos expedientes y 12.712,50 euros. Traducido al bolsillo del negocio: quien vive de la temporada y del visitante de fin de semana es quien más ha notado el cierre.

subvenciones empresas incendios

De los ERTE a la revisión del expediente: dónde se juega Aragón el dinero

El incendio de Peñas de Riglos obligó además a ocho empresas de la zona a tirar de un ERTE. Seis de esos expedientes acabaron en suspensión de actividad por causas de fuerza mayor. Conviene no mezclar figuras: la subvención compensa la pérdida declarada del negocio y el ERTE protege la renta del trabajador suspendido. Son instrumentos distintos, con trámites distintos y papeles distintos.

Ahora llega la parte menos vistosa y la que más ayudas tumba. Los expedientes incompletos o insuficientemente acreditados tendrán que subsanarse antes de que se determine el importe definitivo. Y ahí es donde se pierde dinero: no por falta de presupuesto, sino por una factura sin fecha, un daño que no se puede vincular al incendio o una memoria que no explica el lucro cesante. En convocatorias de este tipo el cuello de botella casi nunca es el crédito; es la justificación.

Visto con perspectiva, un 8,3% de ejecución provisional no es un fracaso de la convocatoria, pero sí una señal. Revela que el tejido afectado era más pequeño de lo que se dimensionó y que el daño dominante no fue el destrozo físico, sino la parada. Herrarte lo ha apuntado con claridad: «los incendios no terminan económicamente cuando se apagan las llamas». Si la siguiente convocatoria se diseña pensando en lucro cesante y no en ladrillos, acertará más.

En paralelo, el Gobierno de España ha aprobado nuevas líneas de ayuda para el sector primario afectado por los incendios, con fondos también destinados a sanidad animal, según ha publicado elDiario.es. Ni el importe ni el plazo de solicitud están detallados en la información disponible, así que toca esperar a la publicación oficial en el BOE o en la sede del ministerio antes de hacer números. Y ojo con los intermediarios que prometen tramitar estas ayudas a cambio de comisión: los trámites son gratuitos y se hacen en la sede del organismo.

Mientras tanto, el autónomo afectado de Jacetania o Cinco Villas tiene una tarea concreta esta semana: revisar si su expediente está completo y localizar la documentación que acredite la vinculación del daño con el incendio. El resto depende de la revisión administrativa.

Guía rápida del trámite

  • 📅 Plazos: el plazo de solicitud de la convocatoria aragonesa ya está cerrado; ahora corre la fase de revisión y subsanación (sin fecha detallada en la fuente oficial). Las líneas estatales para el sector primario no tienen plazo publicado.
  • ✅ Requisitos clave: ser autónomo o pyme con actividad en la zona afectada por los incendios, acreditar pérdidas de lucro cesante o daños materiales y presentar la documentación vinculada al siniestro.
  • 🌐 Dónde solicitarlo: sede electrónica del Gobierno de Aragón, con certificado digital o Cl@ve; el trámite corresponde al Departamento de Economía, Competitividad y Empleo. Las nuevas líneas estatales, pendientes de publicación oficial.
  • 💰 Importe o coste: crédito total de 3 millones de euros; 250.211,30 euros de importe máximo subvencionable sobre 433.189,19 euros solicitados. Subvención, no préstamo.
  • ⚠️ Error a evitar: no subsanar en plazo un expediente incompleto o no poder vincular la factura al incendio, lo que deja la ayuda en cero.

Un inspector de Trabajo avisa: los pagos en efectivo deben declararse a Hacienda

Los pagos en efectivo que cobra un autónomo deben declararse a Hacienda igual que una transferencia.

Lo dice sin rodeos José Antonio Amate, inspector de Trabajo y Seguridad Social: todo lo que se abona de una forma que no deja rastro hay que declararlo para que Hacienda se entere. Lo recogió El Economista de su paso por Equipo de Investigación (La Sexta). Solo un recordatorio incómodo: el billete no tiene un régimen fiscal propio.

Lo que se declara no es el billete: es el ingreso

Aquí está el primer malentendido. Nadie tiene que rellenar un formulario para avisar de que le han pagado con billetes. La obligación es anterior: la operación se factura y el ingreso se anota, cobre como cobre. Da igual tarjeta, Bizum, o un fajo de 50 euros.

Ese ingreso acaba en el libro registro de ingresos —o de ventas e ingresos, según el régimen— y salta a dos sitios: el modelo 303 del IVA y el modelo 130, el pago a cuenta del IRPF de cada trimestre. Quien está en el sistema de módulos presenta el 131, no el 130. Y si el cliente es una empresa o un profesional, hay que emitirle factura con su NIF aunque pague en metálico.

El IVA se devenga con la operación, no con el cobro: si prestas el servicio en septiembre y el cliente te paga en efectivo en noviembre, el impuesto se declaró antes. Solo el régimen especial del criterio de caja permite trasladar el ingreso del impuesto al momento en que llega el dinero, y hay que optar por él.

Las propinas, el telón de fondo del reportaje, siguen la misma lógica. Las que recibe el negocio son ingresos de la actividad y van al libro. Las que recibe un empleado forman parte de su rendimiento del trabajo y tienen que pasar por la nómina.

El efectivo no es el problema fiscal. El problema es el cobro que no aparece en ningún sitio.

El límite de 1.000 euros y los errores que salen caros

Hay una segunda capa que muchos autónomos ni miran. La Ley 7/2012 prohíbe pagar en efectivo operaciones de 1.000 euros o más cuando al menos una de las partes actúa como empresario o profesional. No es una recomendación: pagar en metálico más de 1.000 euros se multa con el 25% del importe abonado, y la norma alcanza tanto a quien paga como a quien cobra.

Ojo con la interpretación fácil. La ley no persigue al cliente que paga con billetes en la barra de un bar. Pone un tope al circuito profesional: por encima de 1.000 euros hay que tirar de tarjeta o transferencia para que la operación quede documentada.

Y te afecta en las dos direcciones. Si eres tú quien paga a un proveedor en metálico por encima del umbral, el que responde eres tú. Si es un cliente quien insiste en pagarte así una factura de 1.800 euros, aceptarla te pone en el punto de mira de una sanción que se calcula sobre lo cobrado.

Los despistes que más caro salen, por orden de frecuencia:

  • No anotar en el libro los cobros en metálico porque ‘no hay banco que los justifique’.
  • Emitir la factura solo cuando el cliente la reclama.
  • Mezclar la caja del negocio con el dinero personal y no guardar recibos.
  • Tratar las propinas como un extra ajeno a la actividad.

De Ibiza al libro de ingresos: por qué el efectivo ya no es invisible

El trasfondo del reportaje son empresas de yates de lujo en Ibiza que cobran propinas en metálico de miles de euros. Un capitán de yate, que prefiere no dar su nombre, lo admite en el mismo espacio: ‘no interesa que se sepa las cifras que ganamos porque al final todo esto es en B y no se declara’.

Amate reconoce que el efectivo es difícil de rastrear —’o lo declaras tú o está ahí un inspector de Hacienda infiltrado’—, pero hoy el rastro no lo pone un inspector. Lo pone el cruce de datos: un negocio con mucha caja y poca factura salta enseguida al compararlo con sus gastos, con los cobros domiciliados y con lo que declaran sus proveedores.

Una propina de 3.000 euros en metálico no es un delito por sí misma; el problema es el desfase entre lo que el negocio ingresa y lo que declara. Y ese desfase se mide con datos. El reglamento de sistemas informáticos de facturación, Verifactu, apunta hacia lo mismo: obliga a que el programa que emite tus facturas genere un registro trazable e inalterable.

El debate no es efectivo sí o efectivo no. El autónomo que cobra en metálico y lo declara no tiene nada que temer; quien paga con tarjeta para esquivar el límite tampoco está más protegido. Lo que cambia es la capacidad de Hacienda para poner en fila los números de un negocio y ver cuál no encaja.

Tres tareas para esta semana: cuadrar la caja del trimestre, comprobar que cada factura cobrada en efectivo está anotada y cerrar cada cobro con un recibo firmado. El día de la revisión, ese papel vale más que cualquier explicación.

Guía rápida del trámite

  • 📅 Plazos: se declaran con el resto de ingresos en el 303 y el 130 o 131 de cada trimestre (hasta el 20 de abril, julio y octubre; hasta el 30 de enero). No hay trámite aparte para el efectivo.
  • ✅ Requisitos clave: estar de alta, emitir factura por cada operación y anotar todos los cobros, también los que llegan en billetes.
  • 🌐 Dónde solicitarlo: no se solicita, se declara. Los modelos se presentan en la sede electrónica de la Agencia Tributaria con certificado o Cl@ve, y también presencialmente o vía gestoría.
  • 💰 Importe o coste: 1.000 euros es el tope en efectivo por operación cuando interviene un autónomo o una empresa; superarlo se sanciona con el 25% del importe.
  • ⚠️ Error a evitar: dejar fuera del libro los cobros en metálico porque ‘no hay banco que los justifique’. Es justo el ingreso que Hacienda busca al revisar la caja.

La jubilación anticipada a transportistas autónomos: el adelanto electoral paraliza el coeficiente reductor

El adelanto electoral del 29 de noviembre deja sin fecha la jubilación anticipada de los transportistas, un colectivo con una presencia enorme de autónomos.

El expediente que debía rebajar la edad de jubilación de los conductores profesionales acumula ya un año de retraso. Desde septiembre está parado a la espera de que la Dirección General de Ordenación de la Seguridad Social convoque la Comisión de Evaluación que debe redactar las conclusiones finales, según la patronal Fenadismer.

El plazo legal para resolver era de seis meses. Se ha duplicado. Y con las Cortes disueltas y las urnas a la vuelta de la esquina, nadie pone fecha a la firma del real decreto.

Qué cambia de verdad para el chófer autónomo

Vamos por partes, porque aquí hay un lío de nombres que conviene deshacer antes de que alguien haga cuentas con la pensión.

Lo que está sobre la mesa no es la jubilación anticipada voluntaria, la que se pide antes de la edad ordinaria y lleva aparejado un recorte en la cuantía de la pensión. Es otra figura: declarar que el oficio de conductor profesional soporta una mortalidad y una morbilidad elevadas y, con ese argumento, rebajar la edad ordinaria de jubilación mediante coeficientes reductores.

El mecanismo se financia con una cotización adicional y es el mismo esquema que ya se aplica a otros colectivos con edades rebajadas, como la minería o el ferrocarril. Para el autónomo que lleva veinte años al volante, la diferencia es grande: no es una anticipación voluntaria con recorte, sino que su edad de referencia baja por el desgaste del oficio.

No es lo mismo retirarse antes con recorte que tener una edad ordinaria más baja por oficio penoso: lo segundo es lo que sigue sin aprobarse.

Ahora el aviso: nada de esto está aprobado. No hay edad nueva, no hay porcentaje publicado y no hay fecha de entrada en vigor.

Quién entra, quién se queda fuera y el error de contar con ello

El expediente se pensó para conductores profesionales, asalariados y autónomos. En el RETA el texto tendrá que resolver dos cosas: cómo se acreditan los años de actividad al volante y cómo se aplica la cotización adicional a quien no tiene una nómina detrás. En el régimen asalariado esa cotización va a cargo de la empresa; en el RETA, cotiza el propio trabajador.

jubilación autónomos transportistas

Hasta que el real decreto se publique en el BOE se aplica lo de siempre: la edad ordinaria que corresponda por los años cotizados. Ahí está el error que más caro sale, porque planificar la salida contando con una norma que no existe deja al autónomo sin margen cuando descubre que su fecha no se ha movido.

Segundo aviso, y este es de despiste o de timo: no hay formulario abierto ni plazo de solicitud. Quien te ofrezca tramitar la jubilación anticipada de transportista a cambio de una comisión está vendiendo humo. El expediente sigue en fase técnica, dentro del ministerio.

Un año de expediente y una excusa con fecha

La cronología ayuda a ver dónde se ha encallado. El expediente lo promovieron en octubre de 2025 Fenadismer y CETM junto a los sindicatos ante el Ministerio de Inclusión, Seguridad Social y Migraciones. Debía resolverse en seis meses. En junio se publicaron los primeros informes de mortalidad y morbilidad; en julio, el Instituto Nacional de Seguridad y Salud en el Trabajo y la Inspección de Trabajo cumplieron con su parte. Desde septiembre, bloqueo.

Lo que falta es una convocatoria: la Comisión de Evaluación tiene que reunirse para redactar las conclusiones. No es un informe técnico más, es el paso que convierte un montón de datos en una propuesta con coeficientes concretos.

ERC ha reclamado al Gobierno que reactive la tramitación antes de los comicios. Su portavoz en la Comisión de Transportes, Inés Granollers, sostiene que la disolución de las Cortes no impide aprobar el real decreto y que la Ley 50/1997 faculta al Ejecutivo en funciones para sacar normas de rango reglamentario dentro de la gestión ordinaria y de los asuntos de urgencia.

El argumento tiene recorrido técnico. Un real decreto no pasa por el Congreso: lo aprueba el Consejo de Ministros. La disolución de las Cortes no bloquea por sí misma un reglamento; lo que bloquea es la voluntad de firmarlo en plena campaña.

Los colectivos que ya tienen edades rebajadas por esta vía no las consiguieron en seis meses. Los expedientes de coeficientes reductores se cuentan por años. Que este haya superado el doble del plazo legal no lo hace excepcional; lo normaliza.

Qué pasa a partir del 29 de noviembre. Habrá Gobierno nuevo, equipo nuevo en el ministerio y una lista de prioridades que se reordena. El expediente no muere, pero vuelve a la casilla de salida de la decisión política, con el trabajo técnico hecho. Para el autónomo transportista el resultado práctico es el mismo: más meses sin saber a qué edad podrá colgar las llaves.

Mientras espera, hay tres cosas que sí puede hacer. Consultar su informe de vida laboral en el portal Importass y comprobar que los años de actividad están bien reflejados. Guardar prueba de esa actividad —licencias, altas, facturas—, porque en el RETA acreditar el trabajo al volante es más complicado que con una nómina.

Y, sobre todo, no tomar ninguna decisión de jubilación dando por hecho que el decreto estará aprobado. Cuando llegue, se publicará en el BOE con el coeficiente exacto y los periodos que computan.

Guía rápida del trámite

  • 📅 Plazos: No hay plazo de solicitud abierto. El expediente está sin fecha desde septiembre y las elecciones se celebran el 29/11/2026.
  • ✅ Requisitos clave: Ser conductor profesional, por cuenta ajena o propia, y acreditar años de actividad en el sector. Coeficientes y periodos están pendientes de desarrollo reglamentario.
  • 🌐 Dónde solicitarlo: No existe formulario ni sede de solicitud. El seguimiento depende del Ministerio de Inclusión, Seguridad Social y Migraciones; la vida laboral se consulta en el portal Importass.
  • 💰 Importe o coste: No hay cuantía publicada. La norma incluirá una cotización adicional para financiar la rebaja de edad, con un tipo aún no detallado.
  • ⚠️ Error a evitar: Planificar la jubilación dando por hecho que la rebaja llegará a tiempo o pagar a un intermediario por una gestión que no existe.

Irán incendia petroleros en el Estrecho de Hormuz y amenaza con cortar los cables submarinos de internet

Dos petroleros han ardido en el Estrecho de Hormuz por minas de la Guardia Revolucionaria iraní. El comunicado del IRGC habla de dos buques que usaban «una ruta no autorizada» por el tramo sur, junto a Omán, sin identificar nombres. El incendio es lo de menos: lo que me ha hecho revisar notas es la amenaza de cortar los cables submarinos del Golfo.

Irán no tiene autoridad reconocida por el derecho marítimo internacional para autorizar o restringir el paso por Hormuz, sujeto al derecho de paso en tránsito de la Convención de la ONU sobre el Derecho del Mar. El estrecho no es un peaje, es un corredor internacional. Y, sin embargo, Teherán se comporta como si pudiera emitir facturas.

Minas, versiones cruzadas y marinos atrapados

Conviene separar lo verificable de lo que solo es versión. Lo que tengo sobre la mesa:

  • El IRGC afirma que dos petroleros impactaron con minas de su Armada en el tramo sur y quedaron a la deriva, sin nombres ni posición exacta.
  • La UKMTO recibió el relato de un incidente entre un petrolero y fuerzas militares a unas 121 millas náuticas al este de Duqm (Omán), sin daños ni víctimas.
  • El IRGC dice haber derribado un dron MQ-9; un funcionario de EE.UU. lo niega. Fars informó de un ataque en Konarak con dos militares heridos que Washington no ha comentado.
  • Unos 6.000 marinos siguen bloqueados desde el inicio de la guerra, según la OMI, crítica con los armadores que mantienen las rutas.
  • Antes del conflicto iniciado en febrero de 2026, por Hormuz pasaba cerca de una quinta parte del petróleo mundial.

Con esos mimbres, el crudo no cotiza un precio: cotiza un rango. Los fletes se han encarecido, las primas de riesgo de guerra se han instalado en el coste marginal del barril y el Brent no necesita un cierre del estrecho para subir. Le basta con que el seguro deje de firmar.

«Con la explosión de las minas colocadas por la Armada del IRGC en el paso ilegal al sur del Estrecho de Hormuz, dos petroleros infractores fueron incendiados y detenidos.» — Comunicado de la Guardia Revolucionaria iraní (IRGC), octubre de 2026

«En la práctica hemos demostrado que no dejamos ningún golpe sin respuesta.» — Esmail Baghaei, portavoz de Exteriores de Irán, 20 de octubre de 2026

De los petroleros a los cables submarinos

El portavoz del IRGC, Hossein Mojabi, amenazó el lunes con atacar los cables submarinos del Golfo y del estrecho, y anunció nuevas armas con un objetivo declarado: expulsar la presencia militar estadounidense de la región. Ahí está el salto de calidad. Ya no hablamos solo de hidrocarburos, sino de datos.

Por el Golfo circula una parte creciente del tráfico entre Europa y Asia, y por esas conducciones viaja también la mensajería financiera interbancaria y la liquidación de operaciones. Existe redundancia, pero cuesta latencia y dinero: un corte simultáneo en dos puntos obligaría a rerutear por el Mar Rojo.

precio del Brent

En el frente diplomático, una fuente de seguridad no identificada citada por Tasnim describió la confusión sobre quién decide en Washington. En paralelo, medios estadounidenses informan del despliegue del USS Theodore Roosevelt y de unos 10.000 efectivos más en la región para finales de noviembre; el Pentágono no lo confirma.

Lo que veo: Irán no cierra el estrecho, lo tasa

Mi lectura es que la mina no busca el bloqueo, sino la licencia. Al golpear a los buques que usan el tramo sur frente a Omán, el IRGC convierte su ruta autorizada en el único carril practicable. Irán no cierra el estrecho: lo tasa, y cada incidente dispara la prima sin coste militar adicional.

Hay contradicciones que los datos no resuelven. El derribo del MQ-9 lo niega Washington y el ataque a Konarak sigue sin respuesta oficial: parte del relato vive en la niebla. Y 6.000 marinos bloqueados, con la OMI criticando a los armadores, es una bomba reputacional para el sector.

Lo que sigo de cerca: si UKMTO emite nuevos avisos para el tramo sur, si alguna aseguradora suspende coberturas y qué ocurre cuando el grupo del Theodore Roosevelt llegue al Golfo. Ahí se sabrá si esto es disuasión por goteo o el prólogo de algo peor.

🌍 El impacto en España y Europa

Para el lector español, el canal de transmisión es triple y conviene tenerlo ordenado:

  • Petróleo y carburantes. España no produce crudo relevante y refina con carga importada; si la prima de riesgo de guerra se consolida, el diésel y la gasolina llegan con retraso de semanas, pero llegan.
  • Gas y electricidad. El GNL catarí sale por Hormuz. Una amenaza a los buques y a los cables encarece el shipping y presiona el TTF, la referencia que acaba en el recibo y en la competitividad industrial.
  • Euríbor e inflación. El Euríbor no reacciona a un titular, pero sí a un IPC energético persistente. Si el encarecimiento llega al índice general, el BCE tendrá menos margen para bajar tipos en su reunión de diciembre y las hipotecas variables notarán el freno.
  • Empresas. Navieras, aseguradoras y exportadores con intereses en el Golfo revisan coberturas; la banca española, con poca exposición directa a Irán, vigila el riesgo de contraparte en fletes y commodities.

Trump compra diésel ruso y congela las sanciones a Rusia: los republicanos amenazan con cortar fondos

Trump ha acordado comprar diésel ruso y congelar las sanciones a Moscú. Lo que me interesa no es el anuncio en sí, sino el terremoto que ha provocado en su propio partido: un puñado de republicanos amenaza con retirarle el apoyo financiero a su agenda.

La información, publicada por The Guardian este 20 de octubre, sitúa la decisión en el marco de la guerra de Ucrania. Don Bacon, congresista saliente por Nebraska, ha calificado el movimiento de «absolutamente vergonzoso» y ha acusado al presidente de cortejar a «un criminal de guerra» como Vladímir Putin. No es una voz aislada: varios legisladores del partido hablan ya de un manejo «vergonzoso» del conflicto.

Conviene fijar la secuencia para medir el alcance real. Primero, un acuerdo para adquirir diésel de origen ruso. Después, la pausa de las sanciones sobre Moscú. Y, en paralelo, el silencio sobre plazos, condiciones y mecanismos de reversión.

Qué incluye el acuerdo: diésel, pausa de sanciones y ningún calendario público

Con la información disponible, el paquete tiene tres piezas y ninguna viene acompañada de cifras oficiales:

  • Compra de diésel ruso: un acuerdo para adquirir combustible refinado de origen ruso, según el relato periodístico.
  • Pausa de sanciones: la congelación temporal de las medidas sobre Moscú, sin condiciones anunciadas.
  • Reacción interna: la amenaza de retirar apoyo financiero a la agenda presidencial.

Me detengo en la tercera, porque es la que tiene consecuencias verificables a corto plazo. Una compra de combustible se puede ejecutar con contratos privados. Una pausa de sanciones necesita cobertura política y, sobre todo, que nadie en el Capitolio la convierta en moneda de cambio.

«Absolutamente vergonzoso». — Don Bacon, congresista republicano por Nebraska, sobre el acuerdo de diésel ruso y la pausa de sanciones, 20 de octubre de 2026

Para el mercado, la clave está en el spread del gasóleo. Si el diésel ruso vuelve a fluir hacia compradores estadounidenses, la prima del gasóleo europeo frente al Brent tendería a estrecharse, y con ella parte de la presión que arrastran el transporte y la industria. Es una cadena condicional, no un hecho consumado.

La rebelión republicana: de la indignación al pulso presupuestario

El malestar no es retórico. Los legisladores que han hablado de retirar fondos lo han hecho en el terreno donde el Ejecutivo es más vulnerable: la financiación de su propia agenda. Un puñado de votos no tumba una mayoría, pero retrasa votaciones, obliga a negociar y encarece cada partida.

La crítica, además, no llega desde fuera. Llega desde dentro del grupo parlamentario, y en boca de un congresista en salida que no necesita calcular el coste electoral de sus palabras. Ese detalle cambia el peso de la amenaza.

Lo que veo: un alivio de sanciones que se paga en votos

Mi lectura es que estamos ante un problema de precio político, no de doctrina exterior. El alivio de las sanciones a Rusia se ha convertido en moneda de cambio en el Congreso, y el diésel es apenas el vehículo visible del intercambio.

Hay dos contradicciones que los datos no resuelven. La primera: si la pausa se sostiene sin cobertura legislativa, cualquier socio comercial descontará que es reversible en el siguiente ciclo y no firmará suministros de largo plazo. La segunda: los mismos legisladores que exigen firmeza frente a Moscú tienen que decidir ahora si bloquean la financiación de su propio presidente para demostrarla.

El patrón histórico de las sanciones económicas es conocido. Los alivios anunciados sin anclaje parlamentario tienden a deshacerse por la vía administrativa cuando cambia el viento. Eso no significa que este vaya a caer. Significa que su valor de mercado es inferior a su valor político.

Sigo tres señales concretas: la próxima votación presupuestaria vinculada a la ayuda a Ucrania, el tono del Departamento del Tesoro en sus próximas comunicaciones y la respuesta de Bruselas. Ninguna de las tres se resolverá en días, y las tres pesan más que el titular de hoy.

🌍 El impacto en España y Europa

El impacto directo en España es indirecto en el corto plazo, pero relevante en la cadena de precios. Mientras Bruselas mantenga el embargo comercial sobre el refinado ruso, el diésel comprado por Washington no aliviará la factura energética europea; lo que sí puede mover es el precio global del gasóleo.

  • Euríbor e hipotecas: un gasóleo más barato en el mercado global alivia la inflación energética de la eurozona y refuerza el argumento del BCE para seguir bajando tipos, con efecto retardado sobre el Euríbor a 12 meses y las cuotas variables.
  • Inflación y consumo: el diésel pesa en el transporte de mercancías; una prima más estrecha llegaría al consumidor con meses de retraso y con un efecto menor de lo que sugiere el titular.
  • Empresas: para la industria y las compañías del IBEX con costes logísticos, el alivio es real pero pequeño frente al tipo de cambio y a la demanda interna europea.
  • BCE: si la política estadounidense se vuelve más volátil, Fráncfort tenderá a no leer los precios de la energía como tendencia y mantendrá la mirada en el IPC subyacente.

Un importador de EE.UU. demanda a Trump por los aranceles del 50% a Canadá y alega abuso de una ley de 1930

Los aranceles de Trump a Canadá del 50% afrontan ya una demanda empresarial en toda regla. Gellert Global Group, importador de alimentos con sede en Nueva Jersey, presentó el martes 20 de octubre una querella ante el Tribunal de Comercio Internacional de Estados Unidos, en Nueva York, en la que sostiene que el presidente carece de autoridad legal para imponer gravámenes de ese calado sin el visto bueno del Congreso.

La compañía no discute la cifra en abstracto: la sufre en caja. Entre el 16 de septiembre y el 11 de octubre ha abonado más de 520.000 dólares en derechos de aduana, según el escrito de la demanda. Su negocio consiste en importar queso canadiense, un producto que el propio Gobierno estadounidense ha situado en el centro de una disputa que, en realidad, empezó siendo otra cosa: coches, alcohol y lácteos.

Qué sostiene la demanda: una ley de la Gran Depresión como base legal

He leído el argumentario con detalle porque el caso desborda la escala de un importador mediano. Lo que se cuestiona es la arquitectura jurídica de toda la ofensiva arancelaria. Trump activó este año la Sección 338 de la Ley Arancelaria Smoot-Hawley de 1930, una cláusula que permite aplicar hasta un 50% a las importaciones de países que discriminen a las empresas estadounidenses y que ningún presidente había invocado hasta ahora.

  • La base legal: la Sección 338 no exige investigación previa, ni audiencia pública, ni informe motivado. Ese es su atractivo para el Ejecutivo y, a la vez, su punto más vulnerable ante un tribunal.
  • El choque de normas: la demanda defiende que leyes posteriores del Congreso —la Sección 301 de la Ley de Comercio de 1974, entre ellas— imponen investigaciones, periodos de comentarios públicos y otras garantías que la Administración habría sorteado, y que esas normas más recientes prevalecen sobre el texto de 1930.
  • El plazo incumplido: incluso aceptando la vigencia de la Sección 338, la ley obliga a esperar 30 días antes de recaudar sobre productos añadidos a la lista. En el queso, según la querella, se esperaron siete.
  • La incongruencia de fondo: dos de las políticas canadienses señaladas por Washington nacieron como represalia a los propios aranceles estadounidenses, y la tercera —la política láctea— está regida por el T-MEC, el tratado que ambos países firmaron junto a México.

El escrito pide tres cosas concretas: que se declaren ilegales los aranceles, que se detenga su cobro y que se devuelvan las cantidades abonadas con intereses. La Casa Blanca no había respondido a las peticiones de comentario al cierre de esta edición, según Reuters.

«Gellert Global Group ha pasado generaciones construyendo relaciones de confianza con proveedores, clientes y socios de toda la industria alimentaria. Estos aranceles destruyen esas relaciones de la noche a la mañana y generan costes e incertidumbre que se propagan por toda la cadena de suministro.» — Thomas Gellert, consejero delegado de Gellert Global Group, comunicado del 20 de octubre de 2026

La cláusula durmiente y el problema de gobernar por decreto arancelario

Lo que veo aquí es un litigio que ataca el flanco procedimental, no el económico. Y ese flanco es el que más ha cedido hasta ahora. En febrero, el Tribunal Supremo anuló la mayor parte de los aranceles impuestos en 2025; más tarde, un tribunal de comercio falló contra el gravamen global temporal del 10%; y sigue pendiente otro desafío sobre los aranceles vinculados al trabajo forzoso. El patrón resulta inequívoco: cada vez que un juez examina el expediente, la justificación se estrecha.

Hay un detalle que conviene subrayar. El 50% aplicado a Canadá es justo el techo que autoriza la Sección 338, de modo que dentro de esa norma no queda margen de escalada. La contradicción que los datos no resuelven es otra: si la Justicia acaba dando la razón a Gellert, la pregunta inmediata es quién devuelve los 520.000 dólares ya cobrados, a qué ritmo y con qué tipo de interés. Nada de eso está resuelto en el texto legal.

El precedente pesa más que la cifra. Cualquier importador europeo, mexicano o asiático podría replicar la estrategia si el tribunal acepta que la Sección 338 no sirve para sortear las garantías de las leyes posteriores. Es la vía por la que la guerra comercial deja de librarse en los despachos de aduanas y pasa a decidirse en las salas de vista. El hito a seguir es la primera comparecencia ante el Tribunal de Comercio Internacional; a partir de ahí, cada resolución sobre esta cláusula marcará el calendario real de la política arancelaria estadounidense.

🌍 El impacto en España y Europa

El impacto directo en España es limitado: el comercio bilateral con Canadá pesa poco en el conjunto de nuestras exportaciones y los aranceles recaen sobre productos estadounidenses. Lo relevante para el lector español es la doctrina jurídica que se está construyendo, porque fija el terreno donde se moverán los próximos expedientes contra productos europeos.

  • Euríbor e hipotecas: si la incertidumbre comercial empuja al alza la inflación estadounidense y retrasa los recortes de la Fed, el Euríbor a 12 meses tardará más en bajar. Cada 25 puntos básicos de demora equivalen a unos 31 euros mensuales en una hipoteca variable media de 150.000 euros a 25 años.
  • Inflación y poder adquisitivo: un gravamen del 50% sobre bienes canadienses encarece insumos que circulan por cadenas globales y traslada presión al BCE, con efecto directo sobre el coste de la cesta de la compra.
  • Empresas del IBEX: el agroalimentario y la automoción son los sectores con más exposición indirecta a este tipo de represalias cruzadas. Un marco arancelario inestable encarece la financiación y complica la planificación de inversiones.
  • BCE y política fiscal europea: si la vía judicial tumba la Sección 338, se abre espacio para negociar en lugar de represaliar. Si no la tumba, Bruselas tendrá un motivo más para acelerar sus propios instrumentos de defensa comercial.

La subasta de Hilma af Klint: un abstracto de 1920 aspira a récord con 800.000 dólares de estimación

0

La subasta de Hilma af Klint que Bukowskis celebrará el 19 de noviembre es, antes que nada, un acontecimiento estadístico. Solo dos pinturas de la artista sueca han pasado por un martillo en toda la historia. Ambas, hace más de tres décadas.

El lote es Ser III No. 5, un abstracto de 1920 con una estimación de 600.000 a 800.000 dólares. La horquilla tiene una lectura inmediata: basta con alcanzar el precio mínimo para batir su récord de subasta, fijado en un ciclo de mercado que ya no existe. La casa de Estocolmo lo incluye en su venta de arte moderno y diseño del 19 de noviembre, dentro de un catálogo que no admite comparación posible.

El lote: 85 obras en tres meses y un propietario desde 1995

La pintura pertenece a las 85 que af Klint produjo durante un estallido creativo de tres meses en 1920. El dato no es menor: esa serie concentra buena parte del corpus que la historiografía considera fundacional. Bukowskis ha confirmado que la obra permanecía en manos del mismo coleccionista no identificado desde 1995, y que este la adquirió cuando la fundación liberó «un número reducido de obras» a comienzos de los noventa.

La trayectoria institucional explica el apetito. La retrospectiva del Guggenheim de Nueva York en 2018 la colocó como inventora de la abstracción, con anterioridad cronológica sobre Kandinsky. Sus composiciones —pirámides, líneas en bucle, formas florales— nacieron de sus contactos con entidades espirituales y de un templo que nunca llegó a construirse.

El mercado primario de su producción es prácticamente inexistente. Cuando David Zwirner expuso la serie Tree of Knowledge en 2021, la obra fue adquirida de inmediato por Glenstone, el museo de Mitchell Rales y Emily Wei Rales en Maryland. Sin subasta, sin puja pública y sin precio verificable.

Cuando la oferta aparece una vez cada treinta años, el comprador no fija el precio: lo fija la impaciencia del siguiente.

La fundación como cuello de botella estructural

La Hilma af Klint Foundation controla con celo la circulación de la obra, y esa política pesa más en el precio que cualquier informe de mercado. La propia artista exigió que su producción no se comercializara. Un acuerdo potencial con David Zwirner naufragó después de que dos descendientes se opusieran de forma frontal. La gestión familiar del legado ha generado tensiones internas documentadas en el seno de la institución.

El responsable de la fundación, biznieto de la artista, impulsa un templo que albergaría el corpus completo y lo mantendría fuera de los museos. El proyecto sigue sin fecha de apertura. En paralelo, la obra circula por grandes instituciones —el Grand Palais dedicó una antológica en París este año— sin pasar por el circuito comercial.

Bukowskis no ha precisado el grado de implicación de la fundación en la operación, un silencio que en este segmento pesa. La trazabilidad institucional forma parte del valor: el comprador de arte histórico paga prima por la certeza de que la pieza salió al mercado con el conocimiento de quien administra el legado.

Bukowskis subasta

Qué compra el inversor cuando puja por una Klint

Conviene ser preciso. Quien puje el 19 de noviembre no compra una obra comparable: compra una anomalía de oferta. En el arte abstracto histórico, el precio se forma con decenas de lotes anuales por artista; aquí hay dos operaciones registradas en tres décadas y ninguna en el mercado reciente. Eso elimina la referencia estadística y traslada todo el peso a la liquidez. Un Kandinsky de formato medio encuentra comprador en cualquier fase del ciclo. Una Klint de 1920 puede tardar años en encontrar al siguiente comprador dispuesto a pagar el precio de reposición.

Mi lectura de la horquilla es que los 600.000 dólares funcionan como suelo comercial, no como valor de mercado. Una estimación contenida en un lote sin parangón cumple dos funciones: atrae pujas nuevas y protege a la casa de un resultado deslucido. El riesgo real no está en el precio de entrada. Está en que la fundación modifique su política de préstamos y ventas, y que la oferta deje de ser una anomalía para convertirse en un goteo.

La escasez extrema protege el precio de entrada y castiga la salida: es el perfil clásico del coleccionable con liquidez baja.

Para un patrimonio que busca preservación, el atractivo es evidente: correlación baja con la renta variable, oferta rígida y respaldo institucional creciente. Para quien persiga revalorización a corto plazo, el activo resulta incómodo. El horizonte razonable supera los diez años y la salida depende de una sala, una ciudad y un comprador concreto. El 19 de noviembre sabremos si el mercado paga la rareza o si descuenta la falta de comparables.

💎 Veredicto Wealth

Ser III No. 5 es un activo de preservación de capital con prima de escasez, no una posición líquida. Horizonte mínimo de diez años; el riesgo a vigilar es que la fundación altere su política y amplíe la oferta.

Daytona levanta 60 millones en una Serie B que la convierte en el tercer unicornio croata

El tercer unicornio croata ya tiene nombre: Daytona cierra una Serie B de 60 millones de dólares y alcanza una valoración de 1.000 millones, una lección de pivotaje para cualquier founder que se quede sin caja a mitad de camino.

Los números: 60 millones, 1.000 de valoración y un fondo que repite

Vamos a los números. La compañía ha cerrado una Serie B de 60 millones de dólares, unos 56 millones de euros, que eleva su valoración hasta los 1.000 millones de dólares. Con esa cifra entra en el club de los unicornios y se convierte en la tercera startup croata en conseguirlo.

La ronda la lidera FirstMark, el fondo neoyorquino que ya había capitaneado la Serie A de 24 millones en febrero de este mismo año. De los 60 millones, alrededor de 50 millones llegan de inversores que ya estaban dentro. Esa proporción dice más que el titular: cuando los socios actuales ponen la mayor parte del dinero, la señal es de confianza en los números, no de entusiasmo por una narrativa.

En total, Daytona acumula unos 85 millones de euros levantados en tres años: 1,8 millones de pre-seed en noviembre de 2023, 4,6 millones de seed liderados por Upfront Ventures en junio de 2024, la Serie A de febrero y esta ampliación.

La cap table se ha llenado de nombres propios del ecosistema global. A la operación se han sumado Patrick Collison (Stripe), Tobi Lütke (Shopify), Aravind Srinivas (Perplexity), Adam D’Angelo (Quora) y Eric Yuan (Zoom), además de brazos corporativos como Qualcomm Ventures, Okta Ventures y Samsung Next.

Cuando la mayor parte de una ronda la firman los inversores que ya estaban dentro, el mercado no compra una promesa: paga por números que puede auditar.

Croacia no se explica con un solo caso, pero sí con tres. Junto a Daytona figuran Infobip, la plataforma de comunicaciones, y Rimac Automobili, el fabricante de hipercoches eléctricos. Tres compañías de más de 1.000 millones en un país de menos de cuatro millones de habitantes.

Hay ingeniería vendida como infraestructura crítica, sede comercial en Nueva York y una veintena de técnicos trabajando desde Split y Zagreb. Ni épica de Silicon Valley ni aceleradora de por medio.

El problema que resuelve: un ordenador para cada agente de IA

Daytona no entrena modelos ni alquila GPUs. Vende lo que sus clientes llaman un espacio de trabajo para agentes autónomos. La tesis de su CEO, Ivan Burazin, es que el salto del chatbot al agente rompe la infraestructura existente: si un modelo solo generaba texto, un agente ejecuta tareas, y para eso necesita un ordenador, un sistema operativo y un entorno seguro.

Ahí está el cuello de botella. Levantar una máquina virtual en un gran proveedor de nube puede llevar minutos; Daytona asegura que configura un sandbox nuevo en 60 milisegundos. Esa diferencia permite lanzar ramas en paralelo durante el entrenamiento y ejecutar código sin que un agente descontrolado toque datos sensibles.

El resultado comercial es difícil de ignorar. Entre enero y septiembre, el run rate de ingresos se multiplicó por 25, con un crecimiento medio mensual del 50,9%. Entre sus clientes figuran Anthropic, OpenAI, Meta y Nvidia, cuatro nombres que no firman con proveedores experimentales.

📦 Caso de estudio: Daytona

  • El reto: Un gestor de entornos de desarrollo open source, con competencia fuerte y sin modelo de negocio claro.
  • La jugada: Regalar ese producto a los rivales, reconstruir la tecnología y apuntar al agente de IA en lugar del desarrollador.
  • El resultado: Serie B de 60 millones, valoración de 1.000 millones e ingresos multiplicados por 25 en nueve meses.
  • La lección: El pivotaje funciona cuando se ejecuta con caja, foco y un producto que el mercado ya pedía sin saberlo.

El pivotaje que casi deja a Daytona sin caja

Fundada en 2023 por Ivan Burazin, Goran Draganić y Vedran Jukić, la startup nació como gestor de entornos de desarrollo open source. El problema que atacaba era real: los equipos pierden horas cada semana configurando máquinas. El negocio, en cambio, no terminaba de arrancar frente a competidores con más músculo comercial.

La decisión fue quirúrgica y brutal. Burazin lo resumió a Fortune sin adornos: regalaron sus clientes a la competencia, reconstruyeron todo el producto desde cero, se quedaron con tres meses de ingresos en el banco y relanzaron. Es la parte que que menos se cuenta de cualquier ronda: el tramo en el que el founder asume que lo construido no vale y empieza otra vez.

Un pivotaje no es una reunión de estrategia: es renunciar a los clientes que ya tienes para construir lo que el mercado aún no ha pedido.

Un detalle de fondo explica por qué el relanzamiento funcionó. Burazin no llegaba de cero: había montado antes Codeanywhere, otra herramienta de entornos en la nube, y había dirigido la estrategia de desarrollo de Infobip. Vender a usuarios y vender a grandes cuentas no se aprende en un máster. Se aprende fallando dos veces.

La factura del CPU: por qué esta ronda no es solo una historia de IA

La lectura fácil es que Daytona surfea la ola de la IA. La lectura útil es otra: apuesta a que el gasto en CPU crecerá más rápido que el gasto en GPU. Los modelos piensan en GPU; los agentes trabajan en CPU. Si el CEO acierta, la demanda de máquinas virtuales explotará y con ella la de proveedores como este.

Burazin advierte además de un límite físico: la capacidad instalada de CPUs no alcanza para sostener ese ritmo. Ahí conviven una oportunidad y un riesgo. La ronda va a ampliar el equipo comercial y a contratar más ingeniería, justo la parte que más tarda en escalar.

El análisis del inversor, sin épica: una empresa fundada en 2023, valorada en 1.000 millones y con un crecimiento mensual del 50,9% sostiene el múltiplo mientras mantenga el ritmo. Y ese es el ‘mientras’. Cuatro clientes concentran buena parte del negocio y los grandes proveedores cloud llevan una década construyendo algo parecido. La ventaja de 60 milisegundos es real, pero se defiende con producto, no con titular.

A efectos prácticos, la lección para un founder español o latinoamericano no es ‘móntate en la IA’. Es mirar dónde se rompe la infraestructura cuando cambia un paradigma. La fiebre del oro siempre deja dinero en quien vende las palas, y aquí las palas son entornos de ejecución, seguridad y velocidad. Infraestructura aburrida. Márgenes interesantes.

Daytona acaba de firmar el mayor salto de su historia con la ventaja operativa de quien ya lo intentó antes y aprendió del golpe. Eso, en venture capital, se paga.

🚀 Hoja de Ruta para Emprender

  • Mide tu caja antes de pivotar: Burazin reconstruyó el producto con tres meses de ingresos en el banco. Sin ese margen, el relanzamiento no existe.
  • Busca dónde se rompe el sistema: cada cambio de paradigma abre huecos de infraestructura que las grandes nubes tardan en cubrir.
  • Cuida la proporción de tu ronda: que la mayoría del capital venga de socios actuales es la mejor señal de confianza en una ampliación.
  • Vende a quien audita números: los inversores del cap table de Daytona no entran por una narrativa; entran cuando el run rate cuadra.

Cartier Baignoire entra en lista de espera: la escasez que sostiene el valor del lujo

0

El nuevo Cartier Baignoire no se mide en milímetros de esfera, sino en gramos de oro esculpido.

La maison francesa ha llevado su reloj oval —nacido en 1958— hacia un territorio que hasta ahora solo rozaba: el brazalete escultórico. La caja de algo más de 24 milímetros en su punto más ancho se funde con una pulsera de oro de 18 quilates macizo en la que cada prisma del Clou de Paris se conforma a mano. El resultado se percibe primero por el tacto y después por la hora.

De 1958 al brazalete: qué contiene realmente la nueva referencia

Conviene separar el relato de la ficha técnica. El Baignoire nació como una desviación deliberada de las cajas redondas y rectangulares de su época, y casi siete décadas después esa silueta sigue siendo uno de los diseños más reconocibles de la casa. Cartier la ha estirado, la ha vestido de cocodrilo, la ha salpicado de diamantes y la ha devuelto al oro. Cada iteración ha reforzado el mismo argumento: la forma es el activo.

La versión que ahora se presenta añade dos capas. La primera es estructural: el Clou de Paris, motivo que forma parte del vocabulario de la maison desde la década de 1920 y eje de la colección Clash, se convierte aquí en superficie táctil. La segunda es material. Hay dos acabados, oro de 18 quilates macizo o versión engastada, y en esta última la esfera se puntea con 100 diamantes de talla brillante mientras caja y brazalete reciben piedras adicionales. A 24 milímetros, el impacto visual es desproporcionado respecto al tamaño.

La escasez como política de producto dentro de Richemont

Cartier no publica volúmenes de producción por referencia. Tampoco lo hace su matriz, Richemont, que agrupa la relojería y la joyería del grupo sin desglosar unidades por modelo. Esa opacidad no es un descuido: es una herramienta comercial.

En el segmento de alta relojería femenina, la lista de espera ha sustituido al escaparate como señal de precio. Un cliente que aguarda seis meses por una pieza no compra un objeto: compra la certeza de que otros no lo tienen. La maniobra funciona mientras la demanda supere la oferta de forma creíble, y ahí la joyería juega con ventaja frente al deportivo de acero, porque el componente manual —prismas tallados uno a uno, engaste de piedras, acabado de superficies curvas— limita la producción por razones físicas y no solo estratégicas.

En relojería femenina, la escasez no se fabrica con complicaciones: se fabrica con horas de mano de obra y con un archivo de motivos propios.

Cartier Clou de París

El Baignoire también resuelve un problema de posicionamiento. Durante años, la casa ha tenido que defender que un reloj pequeño puede ser un objeto de valor. La respuesta ha sido la acumulación de oficio: motivos propios, engaste propio, archivo propio. La longevidad del diseño, del que han sido clientas desde Lauren Bacall hasta Kendall Jenner, no se sostiene por nostalgia, sino por la capacidad de releerlo sin traicionarlo.

Lectura de inversión: qué compra el coleccionista cuando compra forma

Aquí conviene ser honesto. La relojería femenina de alta joyería no es un mercado de reventa rápida: es un nicho con compradores escasos, spreads amplios y una liquidez que se mide en meses, no en días. Quien adquiere este Baignoire no debería pensar en una salida a doce meses, sino en una pieza que dentro de una década siga siendo identificable de un vistazo. Eso no puede decirse de la mayoría de las ediciones especiales que se lanzan cada año.

El precedente histórico ayuda. Las referencias que conservan valor en el secundario de las grandes maisons comparten tres rasgos: silueta reconocible sin leer la esfera, motivo de casa con archivo documentado y producción que no se ha reeditado hasta el agotamiento. El Baignoire cumple los dos primeros por definición. El tercero depende de una decisión que Cartier no ha hecho pública: si la referencia se mantiene en catálogo varios ciclos o cae tras la primera tanda.

La liquidez en alta joyería no se mide en días de cotización, sino en meses de búsqueda de un comprador que comparta exactamente el mismo criterio.

Mi lectura es que la pieza funciona mejor como activo de preservación que como apuesta de revalorización agresiva. El comprador natural de este brazalete no es un especulador: es una coleccionista que lo va a usar. Y los activos que se usan conservan valor solo si el uso no los destruye. El oro macizo aguanta; el engaste, menos.

El siguiente hito a seguir no es una subasta, sino el catálogo. Cuando Cartier publique su surtido completo en el próximo ciclo de ferias de alta relojería se sabrá si el Baignoire Clou de Paris es una pieza de temporada o una incorporación permanente. Esa respuesta vale más que cualquier estimación de precio.

💎 Veredicto Wealth

El Baignoire Clou de Paris es una pieza de preservación de capital con horizonte superior a diez años, no un activo de reventa rápida. El riesgo a vigilar es la liquidez: la alta joyería femenina tarda más en encontrar comprador secundario que un deportivo de acero.

El precio de la luz cae un 9% el miércoles 21 tras el máximo en cuatro años: dos tramos superan los 400 €/MWh

0

El precio de la luz cae un 9,11% para el miércoles 21, hasta 195,52 euros el megavatio hora. Dos franjas horarias seguirán por encima de los 400 euros y el martes se cerró con la cifra más alta desde 2022.

La subasta diaria que gestiona OMIE deja la media del pool en 195,52 euros por megavatio hora para la jornada del miércoles, frente a los 215,11 euros del martes, según los datos difundidos por Servimedia. El descenso del 9,11% es el primero relevante de la semana, pero llega justo después de un pico que hacía cuatro años que no se veía en el mercado mayorista español. Los precios horarios y la casación por tecnologías pueden consultarse en el sitio oficial de OMIE.

El máximo del martes no es una anécdota estadística. Es el precio diario más alto desde 2022, el año en que la invasión de Ucrania y la crisis del gas arrastraron al mercado eléctrico europeo a niveles que entonces parecían irrepetibles. Cuatro años después, el mismo vértigo.

Del pico de 215,11 a los 195,52 euros: qué dice la subasta del miércoles

La caída del 9% en la media no equivale a un abaratamiento general del recibo. El mercado diario se casa hora a hora y el promedio esconde una dispersión enorme. Para el miércoles, dos de las 24 franjas horarias superan los 400 euros por megavatio hora, mientras otras quedan muy por debajo de la media. Esa brecha de más de 300 euros entre la hora más cara y las más baratas es la firma de un sistema con mucha generación barata, y poca capacidad flexible para las puntas. La media engaña.

Para el consumidor acogido al PVPC, el efecto es asimétrico. La tarifa regulada traslada el precio horario del pool, de modo que quien concentre el consumo en las horas centrales del día notará poco el pico, mientras que quien lo haga en la franja nocturna pagará la parte cara. La media de 195,52 euros queda lejos de los 215,11 del martes, pero el día conserva dos horas por encima de los 400 euros, un umbral que el mercado solo cruza cuando entra generación de respaldo caro.

Un promedio de 195 euros y dos horas por encima de 400 describen un mercado que ya no se mueve por la media, sino por las puntas.

La explicación técnica está en el orden de entrada de las tecnologías. El mercado diario paga a todas las unidades el precio de la última que hace falta para cubrir la demanda. Cuando el viento y el sol cubren el grueso del consumo, esa unidad es barata y el precio se hunde. Cuando cae la producción renovable y la demanda repunta al anochecer, la última unidad es un ciclo combinado de gas, y su coste fija el precio de todas las demás. Ahí está la clave: un mismo día puede tener franjas muy por encima de la media y franjas muy por debajo sin que el sistema se comporte de forma irracional.

El precio lo fija la última tecnología que entra, no la más barata: por eso dos horas de gas caro elevan el promedio de las 24.

Qué significa un máximo de cuatro años para la factura de los hogares

PVPC

El mercado mayorista eléctrico no es la factura final, pero la condiciona. En el PVPC, el componente de energía se calcula con el precio horario del pool más los servicios de ajuste; en el mercado libre, las comercializadoras trasladan esa referencia con desfases y coberturas. El operador del sistema, Red Eléctrica, publica cada hora la demanda real y el desglose del mix, dos variables que ayudan a anticipar cuándo se tensará la subasta del día siguiente.

La comparación con 2022 tiene un límite que conviene no perder de vista. Entonces, el gas marcaba récords históricos en el mercado holandés y el mecanismo ibérico de tope al gas tuvo que intervenir para contener el pool. Ahora ese tope no está en vigor desde que expiró a finales de 2023, y el sistema funciona sin red de seguridad. El precio de 215,11 euros del martes se alcanzó, por tanto, con las reglas ordinarias del mercado.

El otro elemento que cambia el diagnóstico respecto a hace cuatro años es la composición del parque. España tiene hoy mucha más capacidad solar y eólica que en 2022, y eso debería moderar los precios medios. Pero también ha perdido respaldo gestionable: el carbón está prácticamente fuera del mix y la nuclear afronta un calendario de cierre que el Gobierno ha ido modulando. El resultado es un sistema más barato en las horas de sol y más frágil cuando el sol se va.

Ahí está la contradicción de fondo. La misma política que ha hundido el coste de generar electricidad a mediodía ha encarecido la tarea de garantizar el suministro a las ocho de la tarde. Los 400 euros de las horas punta no son un fallo del mercado: son la señal de precio que pide almacenamiento, interconexión y demanda flexible. Mientras esa señal no se traduzca en inversión, el sistema la repetirá cada vez que falte viento.

La volatilidad como nuevo suelo del sistema eléctrico

El dato del miércoles invita a una lectura tranquilizadora: la luz baja un 9%. La lectura incómoda es la del día anterior. Un mercado que en octubre marca su nivel más alto en cuatro años, con dos franjas diarias por encima de 400 euros, no está normalizado; está esperando el siguiente episodio. La volatilidad ha dejado de ser un accidente y se ha instalado como parte del suelo del sistema.

Hay una explicación estructural que trasciende el caso español. El mercado mayorista europeo se diseñó en un mundo con generación gestionable abundante y combustibles relativamente estables. Con una cuota renovable que en España supera ya la mitad de la generación anual, el precio pasa a depender de las horas en que las renovables no están. El sistema paga cada vez más por la energía que no produce, y ese sobrecoste se reparte entre todos los consumidores a través del propio pool y de los cargos regulados.

El riesgo evidente es de calendario. Si noviembre y diciembre traen anticiclón, bajas temperaturas y poco viento, una combinación frecuente en la meseta, la demanda subirá justo cuando falte generación barata. Los grandes consumidores ya cubren ese escenario con contratos a plazo, pero el hogar que no ha fijado precio lo paga al contado. Queda abierta la pregunta de si las comercializadoras podrán ofrecer tarifas estables con un pool que se mueve 300 euros entre horas. El calendario manda.

Hay un hito que servirá de termómetro. La publicación de los precios de cierre de año y el comportamiento del mercado en las primeras semanas de 2027 dirán si el máximo de octubre fue un pico aislado o el nuevo rango de referencia. Dos tramos por encima de 400 euros en una jornada de otoño apuntan a lo segundo. La media de 195,52 euros es solo la parte amable del dato.

Porsche Mission S: el concept car que anticipa una serie limitada de culto y fuerte apreciación

0

Porsche Mission S ya no vive en un plató. El concept car ha salido a la calle en Nueva York y ha cruzado el puente de Brooklyn en su primera aparición pública en movimiento. Para el inversor en activos tangibles, el dato relevante no es la fotografía: es lo que esa gira anticipa.

La marca alemana ha difundido una nueva tanda de imágenes del prototipo rodando por la ciudad, con paradas en el puente de Brooklyn y junto al edificio Flatiron. Una operación de comunicación calculada. También una señal: cuando un ejercicio de estilo abandona el escenario de debut y se muestra en movimiento, el fabricante está midiendo la temperatura de la demanda antes de comprometer una decisión industrial.

Nueva York como escaparate y como test de demanda

El debut neoyorquino no es casual. Estados Unidos concentra la mayor base de coleccionistas de la marca y el mercado donde las series cerradas alcanzan primas más agresivas. Exponer el coche en Manhattan, primero en el salón y ahora en la calle, mantiene el nombre en circulación sin obligar a la compañía a anunciar producción.

Porsche no ha detallado la mecánica del vehículo. Sí ha dejado abierta la posibilidad de equipar una caja manual si los clientes la reclaman, y el sonido del motor ha sido uno de los elementos más comentados en las informaciones que han acompañado al prototipo. En paralelo, la casa ha señalado que no desarrollará un superdeportivo eléctrico mientras no exista demanda real para él.

El detalle importa para quien piensa en clave patrimonial. La configuración mecánica determina la deseabilidad futura de un deportivo de altas prestaciones, y una versión con transmisión manual acaba siendo la referencia más buscada del catálogo secundario. Quien entra pronto, entra en la variante que después escaseará.

Un concept car no se valora por lo que enseña, sino por lo que obliga a producir. La gira neoyorquina del Mission S es una encuesta disfrazada de sesión de fotos.

Del concept a la serie limitada: el precedente que el coleccionista vigila

concept car Porsche

La historia reciente de Porsche ofrece una pauta reconocible. Varios de sus ejercicios de estilo han terminado convertidos en series cerradas: el Porsche 959, nacido de un programa tecnológico de los años ochenta; el Carrera GT, derivado de un prototipo de competición; y el 918 Spyder, que pasó del boceto de salón a la producción en unidades contadas. En los tres casos, el mercado secundario los ha tratado como objetos de colección y no como coches usados.

Hay una diferencia de contexto. El Mission S aparece después de una década en la que la marca ha convertido la escasez en política comercial: series numeradas, asignaciones previas y listas de espera que el comprador no controla. Ese mecanismo tiene un efecto doble. Sostiene el precio en el lanzamiento y estrecha el grupo de propietarios iniciales, lo que a medio plazo facilita que el modelo se revalorice.

También introduce un riesgo que conviene nombrar. Cuando la escasez es fabricada y no deriva de una limitación técnica real, el mercado secundario puede corregir con rapidez si la marca repite fórmula. La prima se sostiene mientras el modelo sea el último de su especie, no mientras sea el más caro del catálogo.

Qué compra realmente quien compra un Porsche de serie limitada

Llevo años siguiendo el mercado de clásicos y la conclusión se repite: el activo no es el coche, es la asignación. Quien consigue una unidad de una serie cerrada en el momento del lanzamiento compra a precio de fábrica un bien que el mercado valora con una prima que rara vez se concede a los compradores posteriores.

En los últimos ejercicios de la marca, esa prima ha tardado meses, no años, en aparecer. El fenómeno tiene tres condiciones: producción efectivamente cerrada, configuración deseable y un relato técnico que el coleccionista pueda defender ante otro coleccionista. Sin las tres, el Mission S será un objeto de museo y no un activo.

La prima del coleccionista no se paga por el coche: se paga por estar dentro de una lista que no se reabre.

Mi lectura es que el horizonte razonable aquí es de cinco a diez años y que el perfil adecuado no es el del especulador, sino el del coleccionista con capacidad de mantener la unidad sin necesidad de liquidez. Un deportivo de estas características tiene costes de propiedad que no desaparecen y un mercado comprador muy estrecho por definición. La liquidez llega cuando el modelo entra en el radar de las casas de subastas internacionales, no antes.

El siguiente hito que conviene seguir no es una foto ni un vídeo: es la confirmación de producción y, sobre todo, el número de unidades. Si Porsche mantiene el silencio sobre la mecánica, ese silencio también es información.

💎 Veredicto Wealth

El Mission S es hoy una opción de revalorización agresiva reservada a quien pueda acceder a la asignación inicial y sostenerla más de cinco años. El riesgo principal es la confirmación de producción: sin serie cerrada y numerada, la prima desaparece.

Publicidad