Correos Express afronta el Black Friday con un pronóstico de crecimiento del 6,6% en envíos y un refuerzo del 13% en sus rutas.
El calendario no da tregua. El Black Friday cae este año el 27 de noviembre y, a partir de ahí, la paquetería encadena el Cyber Monday, el puente de diciembre, la semana previa a Nochebuena y la resaca de devoluciones de enero. Casi seis semanas con la red de reparto funcionando por encima de su capacidad media, sin margen para el fallo.
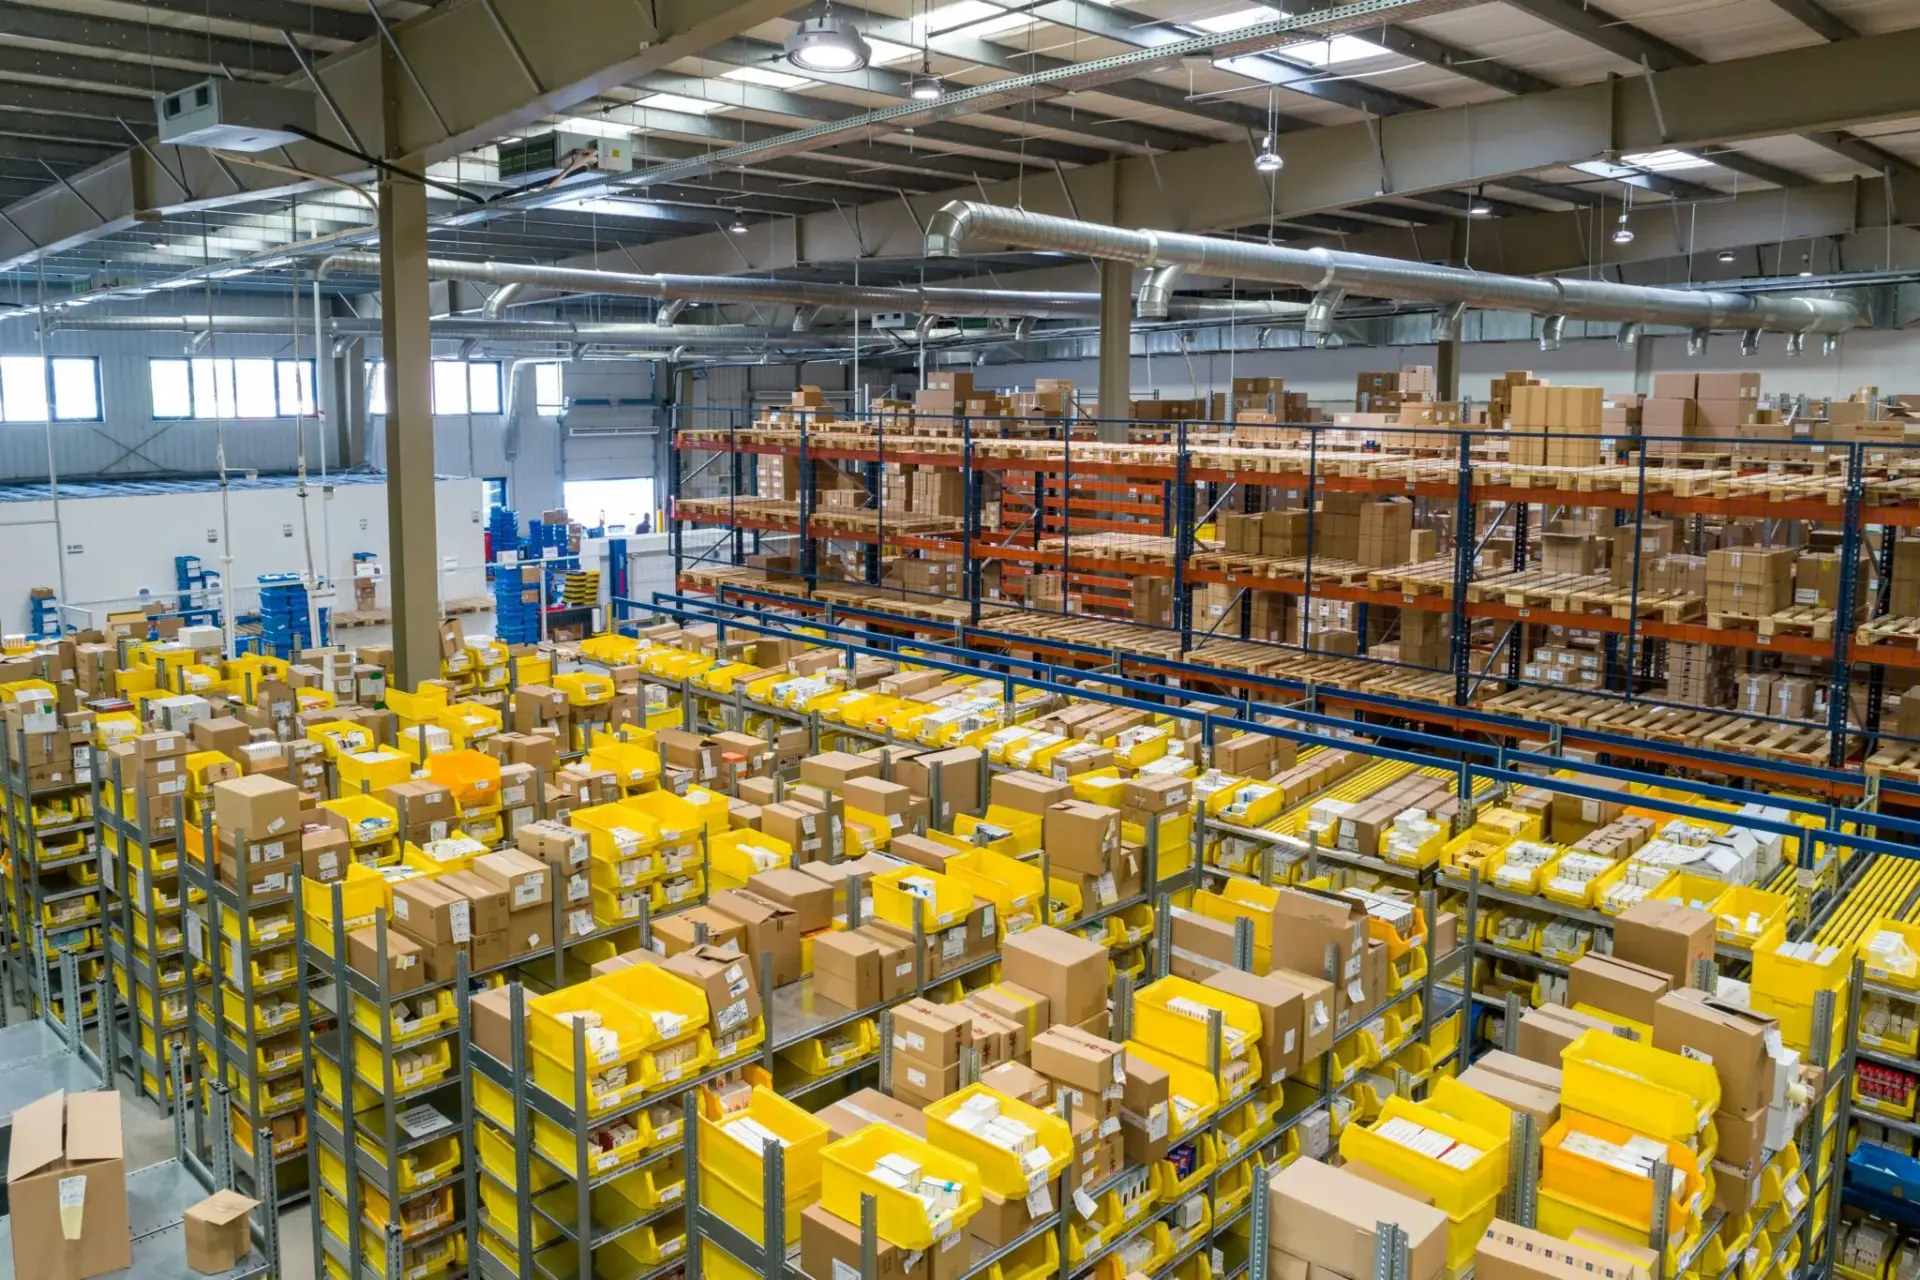
La cifra que mejor mide el esfuerzo es la de los días punta: por encima de 800.000 paquetes diarios, según las cifras difundidas por la compañía. Para llegar ahí, la filial de paquetería del Grupo Correos amplía un 13% su número de rutas, un colchón operativo que se traduce en más recorridos de reparto y en turnos adicionales en las plataformas de clasificación.
Un 13% más de rutas para días de 800.000 paquetes
El dato que llama la atención es la desproporción entre ambos porcentajes. La compañía espera un 6,6% más de volumen, pero moviliza un 13% más de capacidad de reparto, casi el doble. Esa holgura tiene una lectura operativa: los picos de la campaña no se reparten de forma homogénea, sino que se concentran en unas pocas jornadas en las que el sistema se juega entero.
En el sector hay consenso sobre dónde aprieta. El grueso de los pedidos del Black Friday se cierra en 72 horas y la red tiene que absorberlo con la plantilla y los vehículos que haya en ese momento. Añadir rutas no es un lujo: es la única forma de que la tasa de entrega a la primera no se desplome justo cuando el cliente minorista está midiendo el servicio.
La proporción también anticipa dinero. Cada ruta adicional son repartidores, combustible, mantenimiento y horas de plataforma. Costes que se activan para unas semanas y que después hay que desmontar, porque el volumen de enero no sostiene la estructura de diciembre.
Crecer un 6,6% en la campaña más exigente del año no compensa si cada paquete adicional se entrega por debajo de coste.
De ahí que la campaña sea, sobre todo, una prueba de gestión de márgenes. El operador cobra por paquete y compite contra rivales con estructuras muy distintas: desde Amazon Logistics, que se autoabastece, hasta SEUR, GLS, Nacex y MRW, cada uno con su propia densidad de red. La presión sobre las tarifas que pagan los grandes clientes de ecommerce no ha desaparecido; si acaso, se ha intensificado.
El 6,6% se juega en la última milla y en el precio
La última milla se lleva la mayor parte del coste y la mayor parte de los problemas. Repartir en el centro de una ciudad mediana cuesta mucho más que un trayecto interurbano, y las segundas visitas por ausencia del destinatario destruyen el margen de cualquier ruta. Cuanto más volumen entra, más se nota.
El contexto competitivo no ayuda. El comercio electrónico español crece a un dígito medio, muy lejos de los saltos de 2020 y 2021, y quien quiera ganar cuota tiene que hacerlo en precio o en calidad de servicio. Las dos cosas a la vez, en un negocio con nóminas y combustible en el debe, es complicado.
La campaña también se resuelve con personas. Como el resto del sector, la compañía recurre a contratación temporal y a refuerzos de plantilla en las semanas de más actividad, un mecanismo que se negocia cada año con la representación sindical y que condiciona la flexibilidad real de la red.
La campaña que mide el pulso real del ecommerce español
Hay una tentación de leer este tipo de anuncios como una simple nota de capacidad. No lo son. La previsión de Correos Express es, en realidad, un indicador adelantado del consumo: si la paquetería crece un 6,6% en el tramo final del año, el gasto online de los hogares mantiene su pulso pese a la atonía del comercio físico. Si se queda corta, la fotografía es la contraria.
Mi lectura es que el sector ha entrado en una fase menos eufórica y bastante más exigente. Durante años bastó con tener red y capacidad; ahora el diferencial está en la eficiencia del reparto y en la capacidad de cobrar lo que cuesta entregar. Las compañías que han crecido comprando volumen a precio de saldo tienen ahí su factura pendiente, y la campaña de Navidad es el momento en el que esa factura aparece.
La matriz también mira. El negocio postal tradicional sigue en caída estructural y la paquetería es la línea con más recorrido del grupo. Cada campaña que se cierra con crecimiento decente y sin colapso operativo aleja el debate sobre el futuro del servicio y lo traslada al terreno de la inversión en capacidad.
Queda una incógnita que solo se resolverá con datos: si ese 13% adicional de rutas se traduce en más entregas a la primera o si el cuello de botella se desplaza a las plataformas de clasificación. La respuesta llegará con el balance de enero y, sobre todo, con las cuentas del ejercicio que la compañía publique en 2027.