
El BOE publica este miércoles el Real Decreto-ley 33/2026 con las medidas tributarias de la DANA Adam para autónomos y pymes.
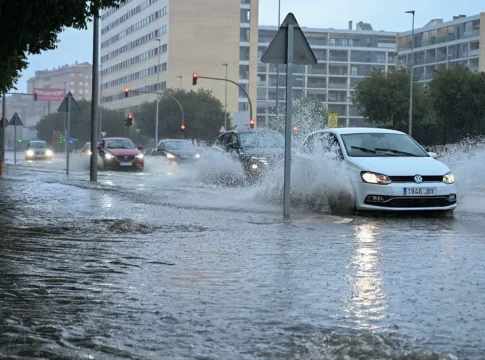
El texto, fechado el 10 de noviembre, responde a las inundaciones y otros sucesos ocurridos entre el 17 y el 19 de octubre de 2026. El capítulo IV concentra los beneficios fiscales y las medidas financieras, y la AEAT ha colgado el resumen en su sede electrónica: exención del IBI, reducción del IAE y rebaja de los índices de rendimiento neto para los agrarios que tributan por módulos. El decreto incorpora además aplazamientos y medidas financieras, aunque la nota de la Agencia se detiene en los beneficios fiscales.
Qué te eximen y qué te rebajan: IBI, IAE y módulos
Son tres figuras distintas y con efectos distintos. La exención del IBI alcanza a los inmuebles dañados en 2026. Exención, no bonificación: ese recibo no se paga. Y si ya lo has ingresado, el artículo 11 abre la vía para solicitar la devolución de las cantidades satisfechas.
El IAE no se exime, se reduce. La rebaja se aplica a la cuota de 2026 de las actividades que se desarrollaban en los locales dañados. Aquí va el primer aviso: la mayoría de los autónomos está ya exenta del IAE por cifra de negocios —el listón legal está en 1.000.000 de euros—, así que esta reducción solo mueve dinero para quien supera ese umbral o queda fuera de la exención general.
La tercera pata son los módulos. El artículo 12 rebaja los índices de rendimiento neto de la Orden HAC/1425/2025, de 9 de diciembre, para las explotaciones y actividades agrarias de la zona afectada. Traducido: baja el rendimiento que Hacienda te imputa por cada módulo y, con él, la base sobre la que calculas el IRPF en estimación objetiva.
Quién entra y quién se queda fuera
Hace falta un vínculo directo con el territorio: el inmueble dañado, el local donde se desarrollaba la actividad o la explotación agraria situada en la zona. El real decreto-ley delimita ese ámbito en su articulado y la nota de la AEAT no sustituye a esa delimitación.
El alivio llega por el recibo del IBI y del IAE, no por el IRPF: para un comercio en estimación directa, el ahorro es cero.
Ahora las exclusiones que generan dudas cada vez que sale un decreto de catástrofe. Quien tributa en estimación directa no ve tocar su IRPF por la rebaja de módulos: el artículo 12 solo opera en estimación objetiva. Y la reducción del IAE no llega por correo, la aplica el ayuntamiento al confeccionar el padrón.
Hay un detalle que decide el resultado de la reclamación: IBI e IAE son tributos locales y los cobra el ayuntamiento. La exención y la reducción las ejecuta el consistorio, no la Agencia Tributaria. La AEAT informa del contenido del decreto, pero el recibo lo emite el ayuntamiento y es el ayuntamiento quien devuelve.
Si eres propietario del local, la exención te corresponde como sujeto pasivo. Si lo tienes alquilado y el contrato te repercute el IBI, revisa cómo se ha trasladado ese gasto antes de dar por hecho que te toca algo. Y si el padrón municipal no recoge el daño, no habrá exención: el primer paso es que conste.
Lo que este decreto no arregla
La arquitectura repite la de los decretos aprobados tras anteriores catástrofes: alivio inmediato en los tributos locales y rebaja de módulos para el campo. Es rápido, pero llega por donde menos duele, a buena parte de los afectados. Un comercio o una cafetería en estimación directa, con el local alquilado y por debajo del umbral del IAE, no encuentra en el capítulo fiscal ninguna línea que le devuelva euros. Su alivio tiene que venir de las medidas financieras y de lo que aprueben el ayuntamiento y la comunidad autónoma.
Tampoco hay, en la nota de la Agencia Tributaria, un calendario cerrado para las devoluciones. El decreto no fija un plazo concreto para pedir la devolución en el resumen publicado; todo eso hay que buscarlo en el articulado del BOE de este 11 de noviembre y en lo que el consistorio concrete después. Es la parte que más consultas va a generar en las próximas semanas y la que menos clara está.
Lo que sí conviene hacer ya: comprobar si el daño consta en el padrón, guardar los recibos del ejercicio 2026 y no dar por hecho que la exención se aplica de oficio. La letra pequeña, como casi siempre, llega en las semanas siguientes.
Guía rápida del trámite
- 📅 Plazos: medidas referidas al ejercicio 2026; el real decreto-ley se publica el 11/11/2026 y la AEAT no detalla plazo para la devolución.
- ✅ Requisitos clave: inmueble o local dañado por la DANA Adam en la zona delimitada, o explotación agraria en estimación objetiva.
- 🌐 Dónde solicitarlo: la exención del IBI y la reducción del IAE, en el ayuntamiento; la información fiscal, en la sede electrónica de la AEAT. Con certificado digital o Cl@ve si se hace online.
- 💰 Importe o coste: exención del 100% del IBI y reducción del IAE de 2026; el porcentaje de rebaja de módulos no está detallado en la nota de la AEAT.
- ⚠️ Error a evitar: pedir la devolución a la AEAT cuando el recibo lo cobra y lo devuelve el ayuntamiento.