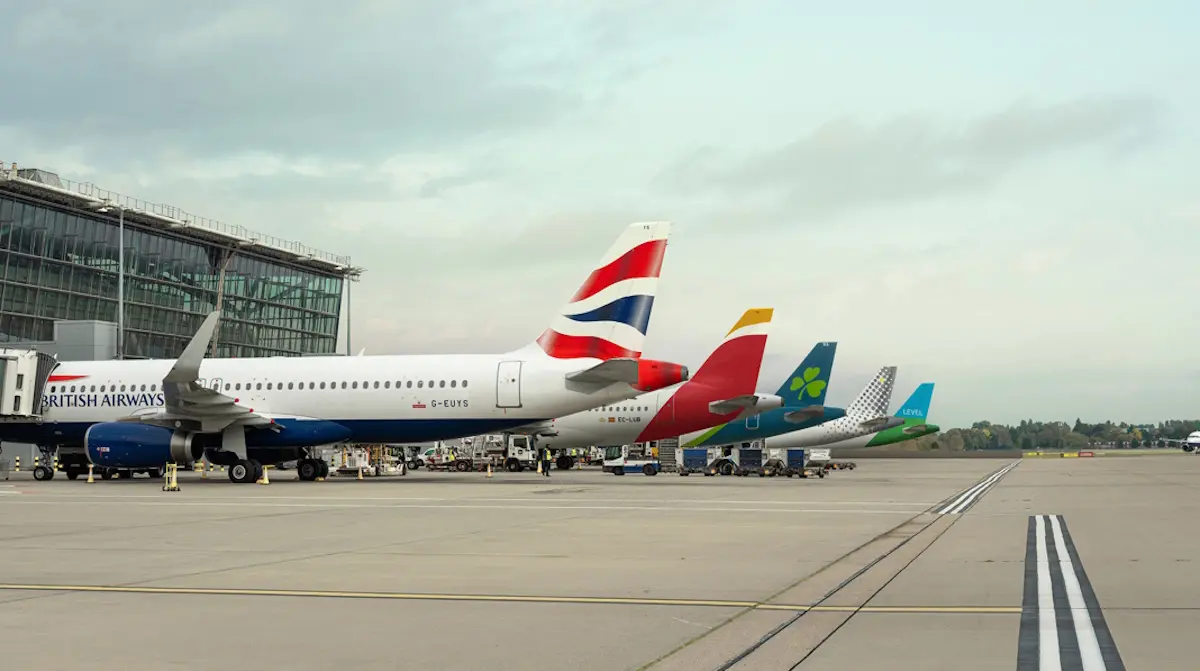
IAG gana 2.264 millones de euros entre enero y septiembre, un 16,2% menos que en el mismo periodo de 2025. El holding que integra Iberia, British Airways, Vueling, Aer Lingus y Level facturó 25.808 millones, un 2,3% más, pero el dato que cambia la tesis no está en la cuenta de resultados: la capacidad de 2026 será ligeramente inferior a la de 2025, cuando la previsión era de estabilidad.
Un beneficio de 2.264 millones lastrado por el queroseno
El Hecho Relevante remitido a la CNMV este viernes deja dos relatos que no siempre apuntan en la misma dirección. El primero es el del combustible. El segundo, el de la caja.
Los gastos de combustible y derechos de emisión alcanzaron 6.400 millones de euros hasta septiembre, un 18,6% más que un año antes. Los gastos de explotación totales subieron un 5,5%, hasta 22.474 millones , y el beneficio de explotación se quedó en 3.334 millones, un 15,2% menos. La cifra es alta. Y conocida: todas las aerolíneas del grupo arrastran el encarecimiento del queroseno desde marzo.
La caja, en cambio, mejoró. La deuda neta se situó en 4.220 millones de euros a 30 de septiembre, frente a los 5.948 millones de un año antes, con un apalancamiento neto de 0,6 veces. Ese es el dato que sostiene la retribución al accionista y el que explica por qué el consejo mantiene el discurso sobre recompras mientras el beneficio cae a doble dígito.
El verano fue el mejor de la historia del grupo en ingresos: 9.744 millones entre julio y septiembre, un 4,5% más. La ocupación se mantuvo en el 86,1% y el grupo transportó 92,6 millones de pasajeros en el acumulado del año, apenas un 0,2% más. El coste del carburante en esos tres meses creció un 30%, 570 millones adicionales, y a ese golpe se sumaron las disrupciones en el control del tráfico aéreo, los fallos del sistema de equipajes de Heathrow y los problemas de mantenimiento que han afectado a todo el sector.
El queroseno explica la caída del beneficio; el recorte de capacidad explica por qué el mercado va a revisar sus modelos de 2027.
La guía que mantiene el consejero delegado, Luis Gallego, pasa por un margen de explotación antes de partidas excepcionales de al menos el 12% para el conjunto del año, dentro del rango objetivo a través del ciclo. Los ingresos del pasaje, por su parte, alcanzaron 22.662 millones con un avance del 2,9% que confirma que el problema no es la demanda, sino el coste unitario.
Iberia y Vueling: más asientos, peor rentabilidad por vuelo
Las dos filiales españolas cuentan la parte incómoda de la historia. Iberia ganó 978 millones de euros hasta septiembre, un 9% menos que un año antes. Vueling se quedó en 303 millones, un 17,4% inferior. Ambas siguen siendo rentables y ambas ceden terreno.
El motivo tiene nombre propio: capacidad. Vueling creció un 7,3% en sus mercados principales e Iberia elevó su oferta un 18% al reasignar aviones que antes volaban a Oriente Medio. Más asientos en el mismo mercado presionan los yields, sobre todo cuando la ventana de venta se acorta. En el corredor África-Oriente Medio-Sur de Asia la capacidad se recortó un 19% en el tercer trimestre tras abandonar numerosos destinos del Golfo. El Atlántico Norte y el Sur aguantaron; Europa fue más difícil por el incremento de capacidad de los competidores.
Capacidad a la baja, reservas al alza y cuatro aviones que no llegan
El grupo ha ajustado su previsión anual: la capacidad de 2026 será ligeramente inferior a la de 2025, cuando hasta julio esperaba mantenerla estable. Pesan la ausencia de operativa en Oriente Próximo y las disrupciones acumuladas. No es una advertencia de demanda. El 85% de las reservas del cuarto trimestre ya está garantizado y las del primer trimestre de 2027 se describen como muy sólidas.
Lo que sí se deteriora es el coste. Los costes unitarios excluido el combustible crecerán alrededor de un 1% en el ejercicio completo, frente a la estabilidad implícita anterior. La inversión en inmovilizado queda en 3.100 millones de euros y la flota recibirá 12 aviones en 2026, no 16: se retrasan tres Boeing 737 de Vueling y un Airbus A321neo de British Airways. Menos aviones, menos capacidad, más coste por asiento. La ecuación no es la que el consenso tenía en la cabeza hace tres meses.
La lectura de fondo: el combustible pasa, el yield se queda
En mi lectura, el mercado va a cometer el error de mirar el 16,2% de caída del beneficio como si fuera el titular definitivo. El queroseno es cíclico, está parcialmente cubierto por la política de hedging del grupo y la propia compañía ya cuantifica el desvío: la curva del 3 de noviembre sitúa el coste de 2026 en 8.900 millones, 300 millones por encima de lo estimado a finales de julio. Eso es un ajuste de previsión, no un cambio estructural.
El problema real está en la otra mitad de la cuenta. Iberia ha crecido un 18% en capacidad doméstica reasignando aviones que sobraban en otras rutas, y ese movimiento, que protege el empleo de la red española, diluye el ingreso por pasajero justo cuando el coste unitario sube. Es la tensión clásica del negocio aéreo: se defiende cuota de mercado a costa de margen. Vueling, con un modelo de bajo coste y una ventana de venta más corta, lo acusa antes.
Hay un contrapunto que merece respeto. La deuda neta ha bajado un 29% en doce meses y el apalancamiento de 0,6 veces deja espacio para sostener recompras incluso con el beneficio a la baja. Históricamente, el grupo ha cumplido sus objetivos de retribución cuando el balance se lo ha permitido, y hoy el balance lo permite. Quien compre la tesis de IAG no la compra por el trimestre, la compra por la caja que genera incluso en un año malo.
El riesgo que veo, y no es menor, es de credibilidad en la guía. El margen del 12% se ha repetido en cada presentación y ahora llega con dos recortes consecutivos de capacidad y un alza de coste unitario que no estaba en el guion de julio. Si el cuarto trimestre no entrega ese 12%, el consenso tendrá que revisar a la baja el beneficio por acción de 2027 y la recompra dejará de ser suficiente argumento. La próxima cita verificable son las cuentas del ejercicio completo, ya en 2027, con la entrega de flota como termómetro de si el recorte de capacidad es puntual o el inicio de un ciclo más restrictivo.
Frente a sus comparables europeos, el grupo sigue defendiendo una posición competitiva fuerte en el Atlántico, donde las tarifas han aguantado mejor. Ahí está la palanca. Si el Atlántico se tuerce, no habrá caja que compense.
Veredicto Merca2
Cotización al cierre o apertura: El Hecho Relevante se registró a las 08:27 de este viernes, antes de la apertura del Mercado Continuo, por lo que el valor no había reaccionado todavía al recorte de capacidad cuando se publicaron estas líneas. La referencia que maneja el consenso es el margen del 12% para el conjunto de 2026 y el 16,2% de caída del beneficio hasta septiembre.
Clave técnica: Los 4.220 millones de deuda neta y un apalancamiento de 0,6 veces son el suelo del valor: con la inversión fijada en 3.100 millones, una desviación del margen por debajo del 12% en el cuarto trimestre obliga a revisar a la baja el beneficio por acción de 2027. El nivel a vigilar es la capacidad operada del primer trimestre de 2027, no el precio del queroseno.
Apunte sectorial: La curva de combustible del 3 de noviembre eleva el coste de 2026 a 8.900 millones, 300 millones más que la estimación de julio, tras un verano en el que el carburante creció un 30% interanual. En paralelo, la deuda neta del grupo ha caído un 29% en doce meses, hasta 4.220 millones.