KLM recortará 5.000 puestos de trabajo, el 15% de su plantilla, para contener costes ante un futuro que su primera ejecutiva, Marjan Rintel, considera ‘no garantizado’. El ajuste golpea al grupo Air France-KLM y reordena la competencia aérea en Europa.
La filial holandesa de Air France-KLM desveló el recorte de empleos durante la presentación de resultados del trimestre que cubre el verano. La dirección sostiene que el objetivo es evitar despidos traumáticos y cerrar acuerdos voluntarios, pero el perímetro del ajuste alcanza ya a todos los departamentos y divisiones.
Qué hay detrás del recorte de 5.000 empleos
El núcleo de la operación no es una caída de la demanda, sino un traslado de actividad. KLM cerrará áreas propias y volverá a contratarlas con proveedores externos, una fórmula que rebaja el coste fijo y convierte empleo estructural en gasto variable. ‘Es doloroso transferir actividades que tradicionalmente habían sido parte de la empresa’, admitió Rintel.
La primera ejecutiva dibujó un entorno adverso: ‘el entorno en el que operamos se está volviendo más complejo, con inestabilidad mundial, precios del combustible altos y más presión sobre la aviación’. De ahí las medidas que cada división tendrá que asumir. No hay área blindada.
- Cierre de actividades propias y recontratación posterior con proveedores externos.
- Reducción del 15% de la plantilla, con preferencia por bajas y acuerdos voluntarios.
- Contribución de todas las divisiones al ahorro, sin excepciones por área de negocio.
Con una plantilla que ronda las 33.000 personas, el 15% anunciado equivale a los 5.000 puestos. El calendario tampoco ayuda: el anuncio llega con la temporada de verano ya cerrada, sin el colchón de caja de los meses de mayor tráfico.
El recorte de KLM no responde a un desplome de la demanda, sino a una operación para convertir empleo propio en coste variable y descargar estructura en proveedores externos.
El detalle relevante es cómo se ejecuta. La compañía necesita acuerdos voluntarios y eso pasa por las organizaciones sindicales neerlandesas y por la consulta al comité de empresa, un trámite que puede alargar meses la puesta en marcha. Sin acuerdo, el ahorro se retrasa.
El grupo Air France-KLM: más beneficio, mismo problema de costes
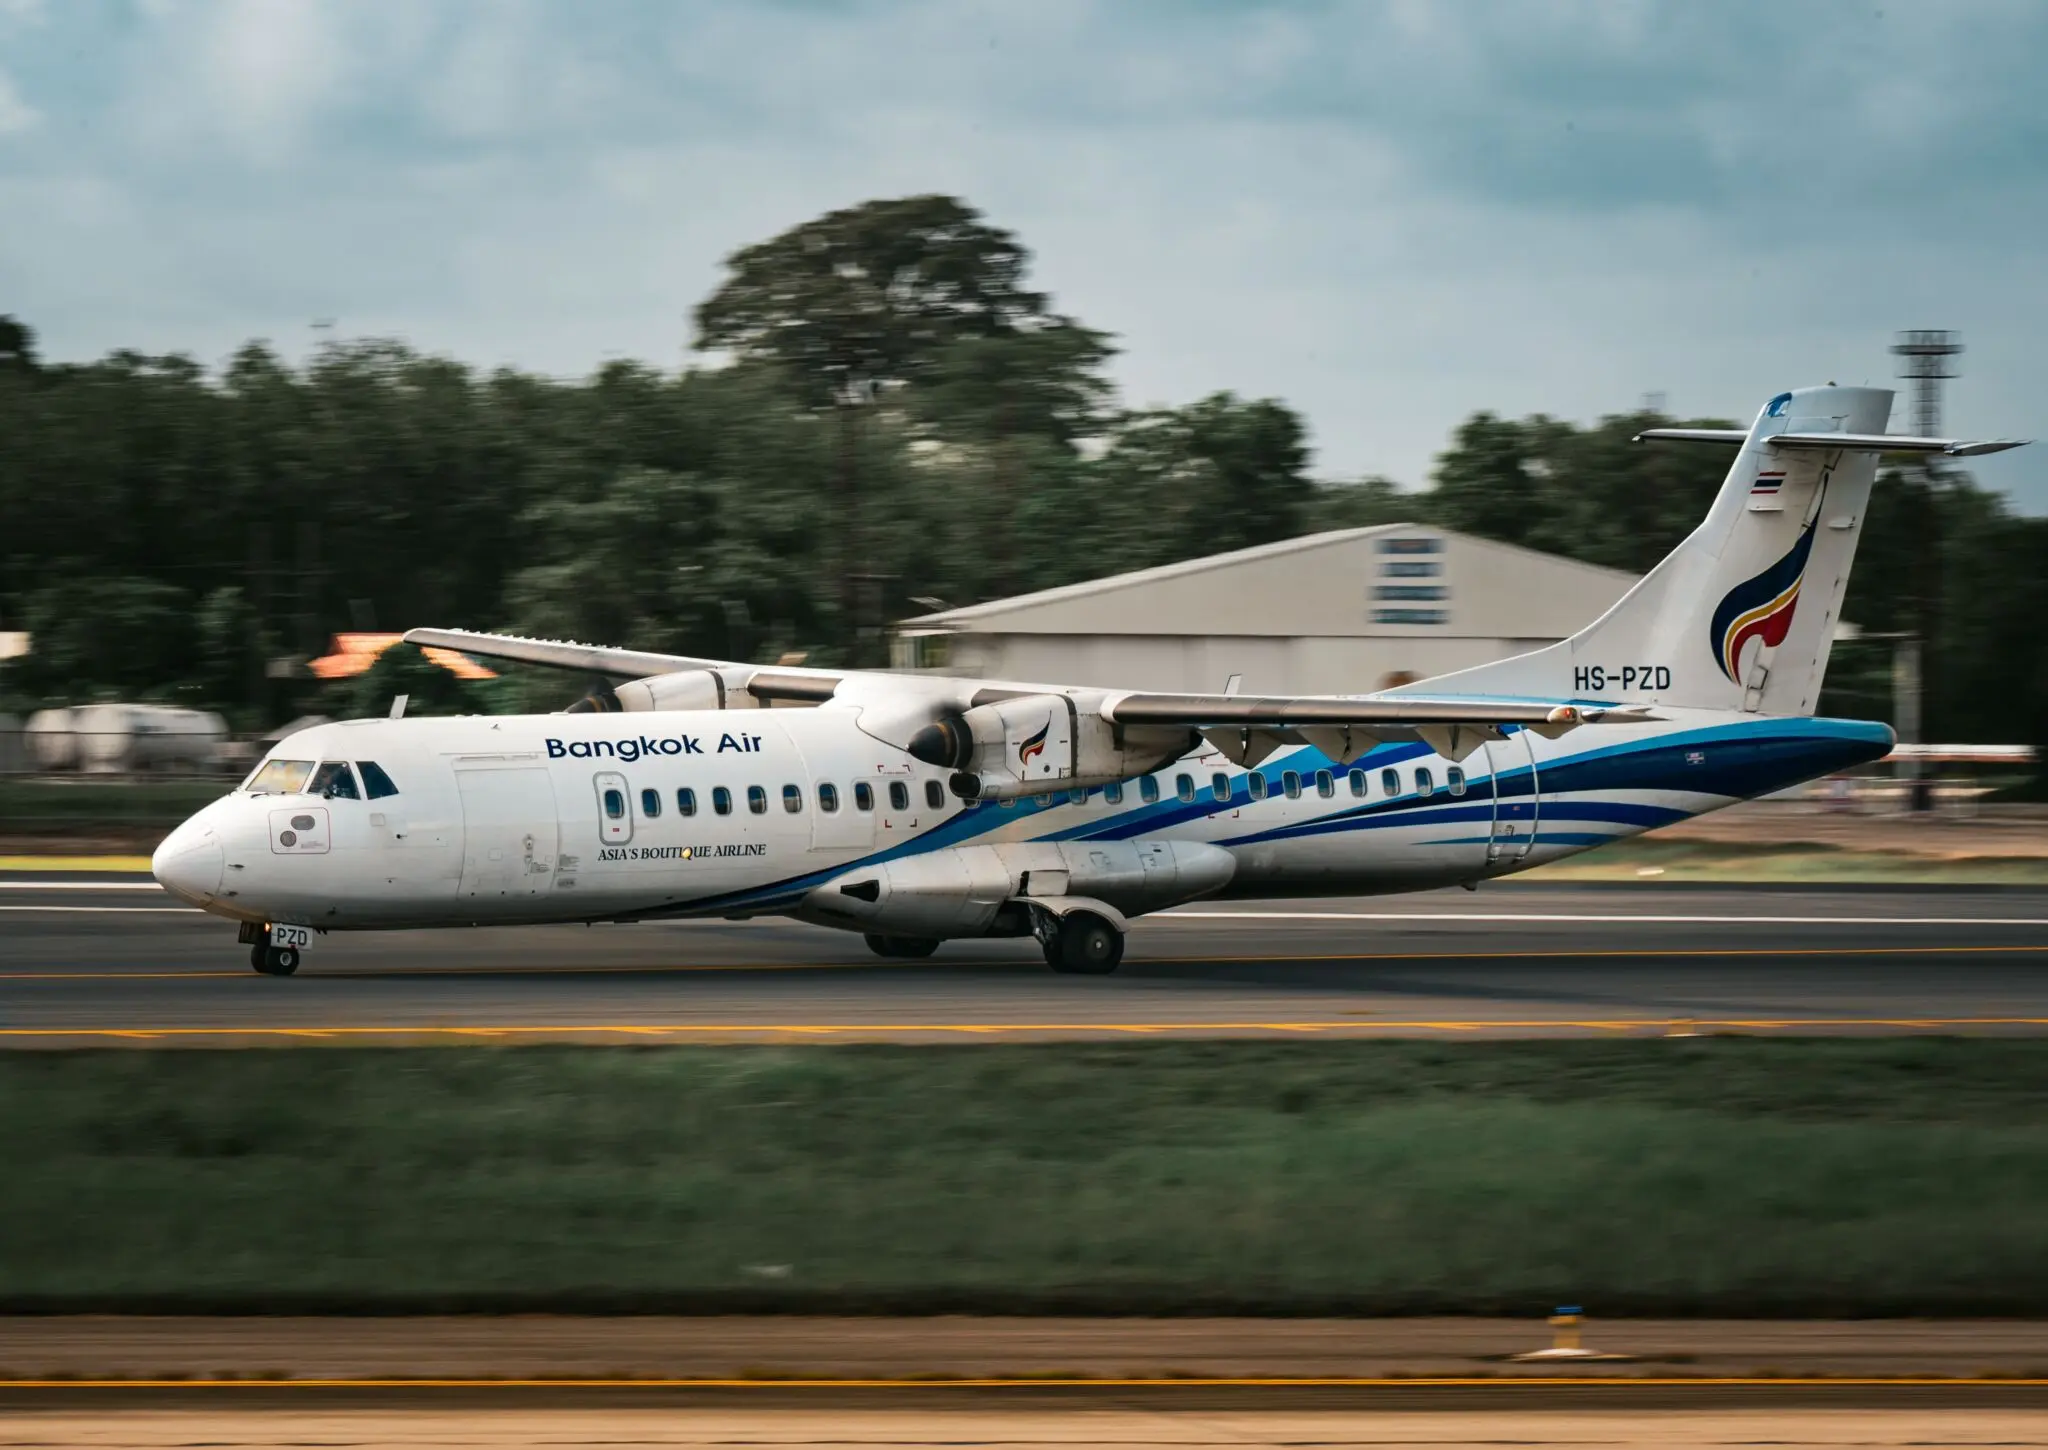
Los números del grupo acompañan poco al anuncio. Air France-KLM presentó una mejora de alrededor del 10% en sus beneficios en el trimestre de verano, un crecimiento moderado que queda enmascarado por el encarecimiento del combustible.
Lufthansa ha transitado la misma senda de crecimiento tibio con los costes energéticos al alza, y Ryanair estudia congelar salarios y ajustar tripulaciones por la misma razón. El combustible ha dejado de ser una variable para convertirse en el eje del margen.
Frente a IAG —propietaria de Iberia, British Airways y Vueling—, el grupo franco-neerlandés arrastra una estructura de costes menos flexible y un histórico de conflictividad laboral que el mercado descuenta. En un negocio de márgenes de un dígito, cada punto de coste laboral pesa más que un punto de ingresos.
Dónde queda la negociación sindical y qué vigila Bruselas
El otro frente es Bruselas. La aerolínea sigue arrastrando el peso del rescate público que Países Bajos articuló durante la pandemia con el visto bueno de la Dirección General de Competencia, un marco que limita determinadas ayudas y refuerza el escrutinio sobre cualquier movimiento que altere el equilibrio del mercado aéreo europeo.
Y está el frente interno. Trasladar actividad a proveedores externos abarata la estructura, pero tensiona la relación con las bases y con el cliente corporativo, que compra puntualidad y fiabilidad operativa tanto como precio.
Lo que miran los analistas: caja, coste unitario y ejecución
La lectura financiera es sencilla: KLM no necesita vender más, necesita producir lo mismo con menos estructura. En un sector donde el coste por asiento-kilómetro disponible marca la diferencia entre ganar y perder dinero, un recorte del 15% de la plantilla solo crea valor si se traduce en coste unitario a la baja y no en menos capacidad operativa.
Ahí está el riesgo. Externalizar abarata el balance a corto, pero deteriora el control de la operación cuando el proveedor falla, y el pasajero lo nota en la primera cancelación. La mayoría de los analistas sigue mirando el coste unitario antes que la plantilla, y la comparación con IAG es inevitable: la matriz de Iberia ha rentabilizado mejor su base de costes en los últimos ejercicios y el consenso suele asignarle un múltiplo superior.
La cifra que importa no es la de los 5.000 puestos, sino la del ahorro anual que generan y el plazo en que se materializa. Si el acuerdo voluntario se cierra rápido, Air France-KLM gana margen para defender su guidance; si se enquista, el mercado volverá a penalizar al valor por la vía del descuento.
📊 Las Claves para el Inversor
- Qué vigilar: El cierre de los acuerdos voluntarios con los sindicatos neerlandeses y el calendario de externalización, que determina cuándo llega el ahorro a la cuenta de resultados.
- Reacción del valor: El mercado descuenta ejecución, no anuncio: mientras el ahorro no se materialice en coste unitario, Air France-KLM seguirá cotizando con descuento frente a IAG.
- Precedente sectorial: Lufthansa y Ryanair afrontan la misma presión de combustible con ajustes de capacidad y salarios, lo que convierte el caso de KLM en termómetro del sector en Europa.