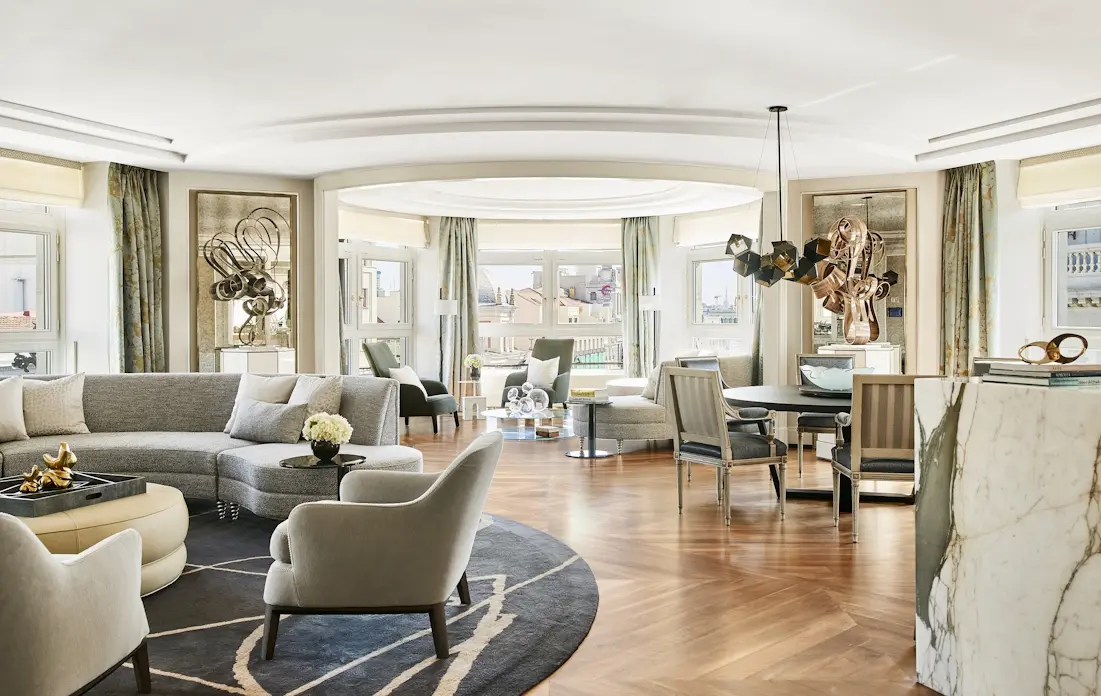
El mercado global de la hostelería de lujo ya supera al de los bienes tradicionales, impulsado por un cambio estructural en el consumidor afluente, que prioriza las experiencias exclusivas, los viajes y el bienestar frente a la acumulación de productos físicos.
Esta es una de las principales tesis que defiende un documento del banco estadounidense Morgan Stanley y que firma Jamie Rollo. Para el analista, “los hoteles de lujo parecen estar mejor posicionados que los artículos de lujo para aprovechar el aumento de la riqueza y el giro hacia las experiencias, aunque la exposición varía”.
Y continúa: Entre los cinco grandes operadores globales (Marriott, Hilton, IHG, Accor y Hyatt) “Marriott lidera en escala, pero se queda atrás en crecimiento. Hilton se queda atrás en escala, pero lidera en crecimiento y en la composición de las comisiones incrementales. Hyatt y Accor ofrecen la mayor exposición a las comisiones de L&L (aproximadamente el 38%), y Accor tiene la segunda mayor proporción de comisiones. IHG cuenta con la mayor marca de hoteles de este tipo. Hilton y Accor son nuestras opciones preferidas para apostar por el tema, y nuestras previsiones son más optimistas que las del consenso en ambos casos.
Hoteles de lujo en Madrid: 17 activos prime que ya baten al residencial en rentabilidad
Tesis de inversión de Morgan Stanley en las cadenas hoteleras de lujo
- El auge de la hostelería de lujo frente a los bienes de lujo: Morgan Stanley destaca que el mercado de la hostelería premium ya supera al mercado tradicional de bienes de lujo. Esto responde a un cambio estructural en el consumidor afluente hacia las experiencias en lugar de la acumulación de productos físicos.
Rollo estima que “el mercado de los hoteles más exclusivos genera unos ingresos anuales de 200.000 millones de dólares. Si añadimos el alquiler de villas y residencias de marca, la gastronomía de alto nivel, la aviación privada, los yates y los cruceros, llegamos a un mercado de la hostelería de lujo de 415.000 millones de dólares. Este es ligeramente superior al de los artículos de lujo (408.000 millones de dólares) y solo superado por el de los coches de lujo (621.000 millones de dólares)”.
- Crecimiento superior y resiliencia (RevPAR): Los ingresos por habitación disponible (RevPAR) en los hoteles de lujo han mostrado un rendimiento superior constante en comparación con otras categorías de alojamiento y con los bienes de lujo post-COVID, impulsados principalmente por tarifas diarias promedio (ADR) más altas.
- Estrategia y exposición de los grandes operadores globales («The Big Five»): El informe analiza detalladamente cómo los gigantes hoteleros (Marriott, Hilton, IHG, Accor y Hyatt) están expandiendo agresivamente sus carteras de marcas de Lujo y Estilo de Vida (Luxury & Lifestyle – L&L) a través de canales de desarrollo (pipelines) muy por encima de sus bases actuales, con diferentes grados de impacto en sus comisiones (fee mix).
- El motor del segmento «Lifestyle» y las fusiones y adquisiciones (M&A): Se aborda el crecimiento del segmento de estilo de vida (lifestyle), caracterizado por un diseño único y un fuerte componente de alimentos y bebidas (F&B), así como la intensa actividad de transacciones y compras de marcas medianas e independientes por parte de los grandes grupos.
- Factores demográficos y de demanda geográfica: Se examinan los impulsores clave del consumo de lujo, como el aumento de la clase alta-media a nivel global, la «democratización» del lujo para nuevas generaciones, el peso fundamental de los viajeros de China e India, y el incremento del turismo receptivo en regiones clave como Japón y Corea del Sur.
- Riesgos y desafíos del modelo: Finalmente, se señalan los principales obstáculos del sector, que incluyen su mayor sensibilidad cíclica ante desaceleraciones económicas (especialmente por el peso del viaje corporativo), las presiones inflacionarias y de costos de mano de obra en servicios completos, la necesidad de inyectar capital inicial (key money) para asegurar contratos, y los retos de financiación para nuevos proyectos de construcción (new-build).
En resumen, Morgan Stanley analiza la transformación estructural del mercado de lujo global, destacando que la hostelería de lujo y las experiencias asociadas ya superan en tamaño al mercado tradicional de bienes de lujo. Este fenómeno responde a un cambio en las preferencias del consumidor afluente, que prioriza el gasto en servicios, viajes y exclusividad frente a la acumulación de productos físicos, impulsado por factores demográficos y el crecimiento de las clases altas.
La inversión en hoteles de lujo copa el 90% de la inversión hotelera en España
A nivel corporativo, el sector hotelero está dominado por grandes marcas globales (The Big Five: Marriott, Hilton, IHG, Accor y Hyatt) que operan bajo un modelo de negocio asset-light altamente rentable centrado en la gestión y franquicias. Estas compañías están volcando sus planes de expansión (pipelines) hacia segmentos de Lujo y Estilo de Vida (Luxury & Lifestyle), los cuales ofrecen un crecimiento y un potencial de comisiones significativamente superiores al resto de sus carteras.
No obstante, el informe advierte sobre ciertos riesgos inherentes al sector, como su mayor sensibilidad cíclica durante recesiones económicas, las presiones inflacionarias y de costos de personal, y las dificultades de financiación para nuevos proyectos de construcción que exigen una mayor inversión inicial de capital (key money).
A pesar de cotizar a valoraciones superiores en comparación con los bienes de lujo, la hostelería de alta gama se posiciona como una alternativa estructuralmente más sólida y atractiva para captar el crecimiento de la riqueza global.