El precio PPA solar en España cae un 7,7% interanual hasta 30,93 €/MWh en el tercer trimestre de 2026, mientras los contratos híbridos con baterías alcanzan 48 €/MWh, según LevelTen Energy.
Vamos a los datos. Entre una cifra y otra hay 17,07 €/MWh de diferencia, y ese hueco explica por qué el mercado renovable español está dejando de premiar la producción bruta para empezar a pagar la producción gestionable.
El suelo de 30,93 €/MWh: hasta dónde puede bajar el PPA solar
El contrato solar convencional cerró el tercer trimestre en 30,93 €/MWh, un 1,2% por debajo del trimestre anterior y un 7,7% menos que un año antes, según la plataforma de LevelTen Energy. La consultora lo dice sin rodeos: los precios se están acercando al límite inferior con el que un proyecto todavía puede cerrar financiación.
La presión no viene de la demanda, viene del coste. Los precios de los módulos fotovoltaicos y los tipos de interés han subido y eso encarece el desarrollo. En Europa, el PPA solar medio se anotó un +0,4% trimestral; en Estados Unidos, un +4,9%. El mercado español, con los precios más bajos del continente, se mueve en la dirección contraria.
A ver: un PPA a 30,93 €/MWh no deja mucho margen para absorber un repunte del coste de capital. Ahí está el nudo. Los promotores que firmaron a estos niveles cuentan cada punto básico del préstamo.
Cuando el precio del PPA toca el suelo de financiabilidad, el proyecto no se cancela: se rediseña. Y casi siempre el rediseño se llama batería.
La híbridación se paga a 48 €/MWh
Los contratos que combinan generación renovable con almacenamiento en baterías (BESS) alcanzaron de media 48 €/MWh en España en el mismo trimestre, con una subida del 6,8% respecto al trimestre anterior. El mercado no castiga al solar: castiga al solar que no puede elegir cuándo vender.
El mercado ya no paga los megavatios hora generados, paga los megavatios hora colocados en el momento en que el sistema los necesita.
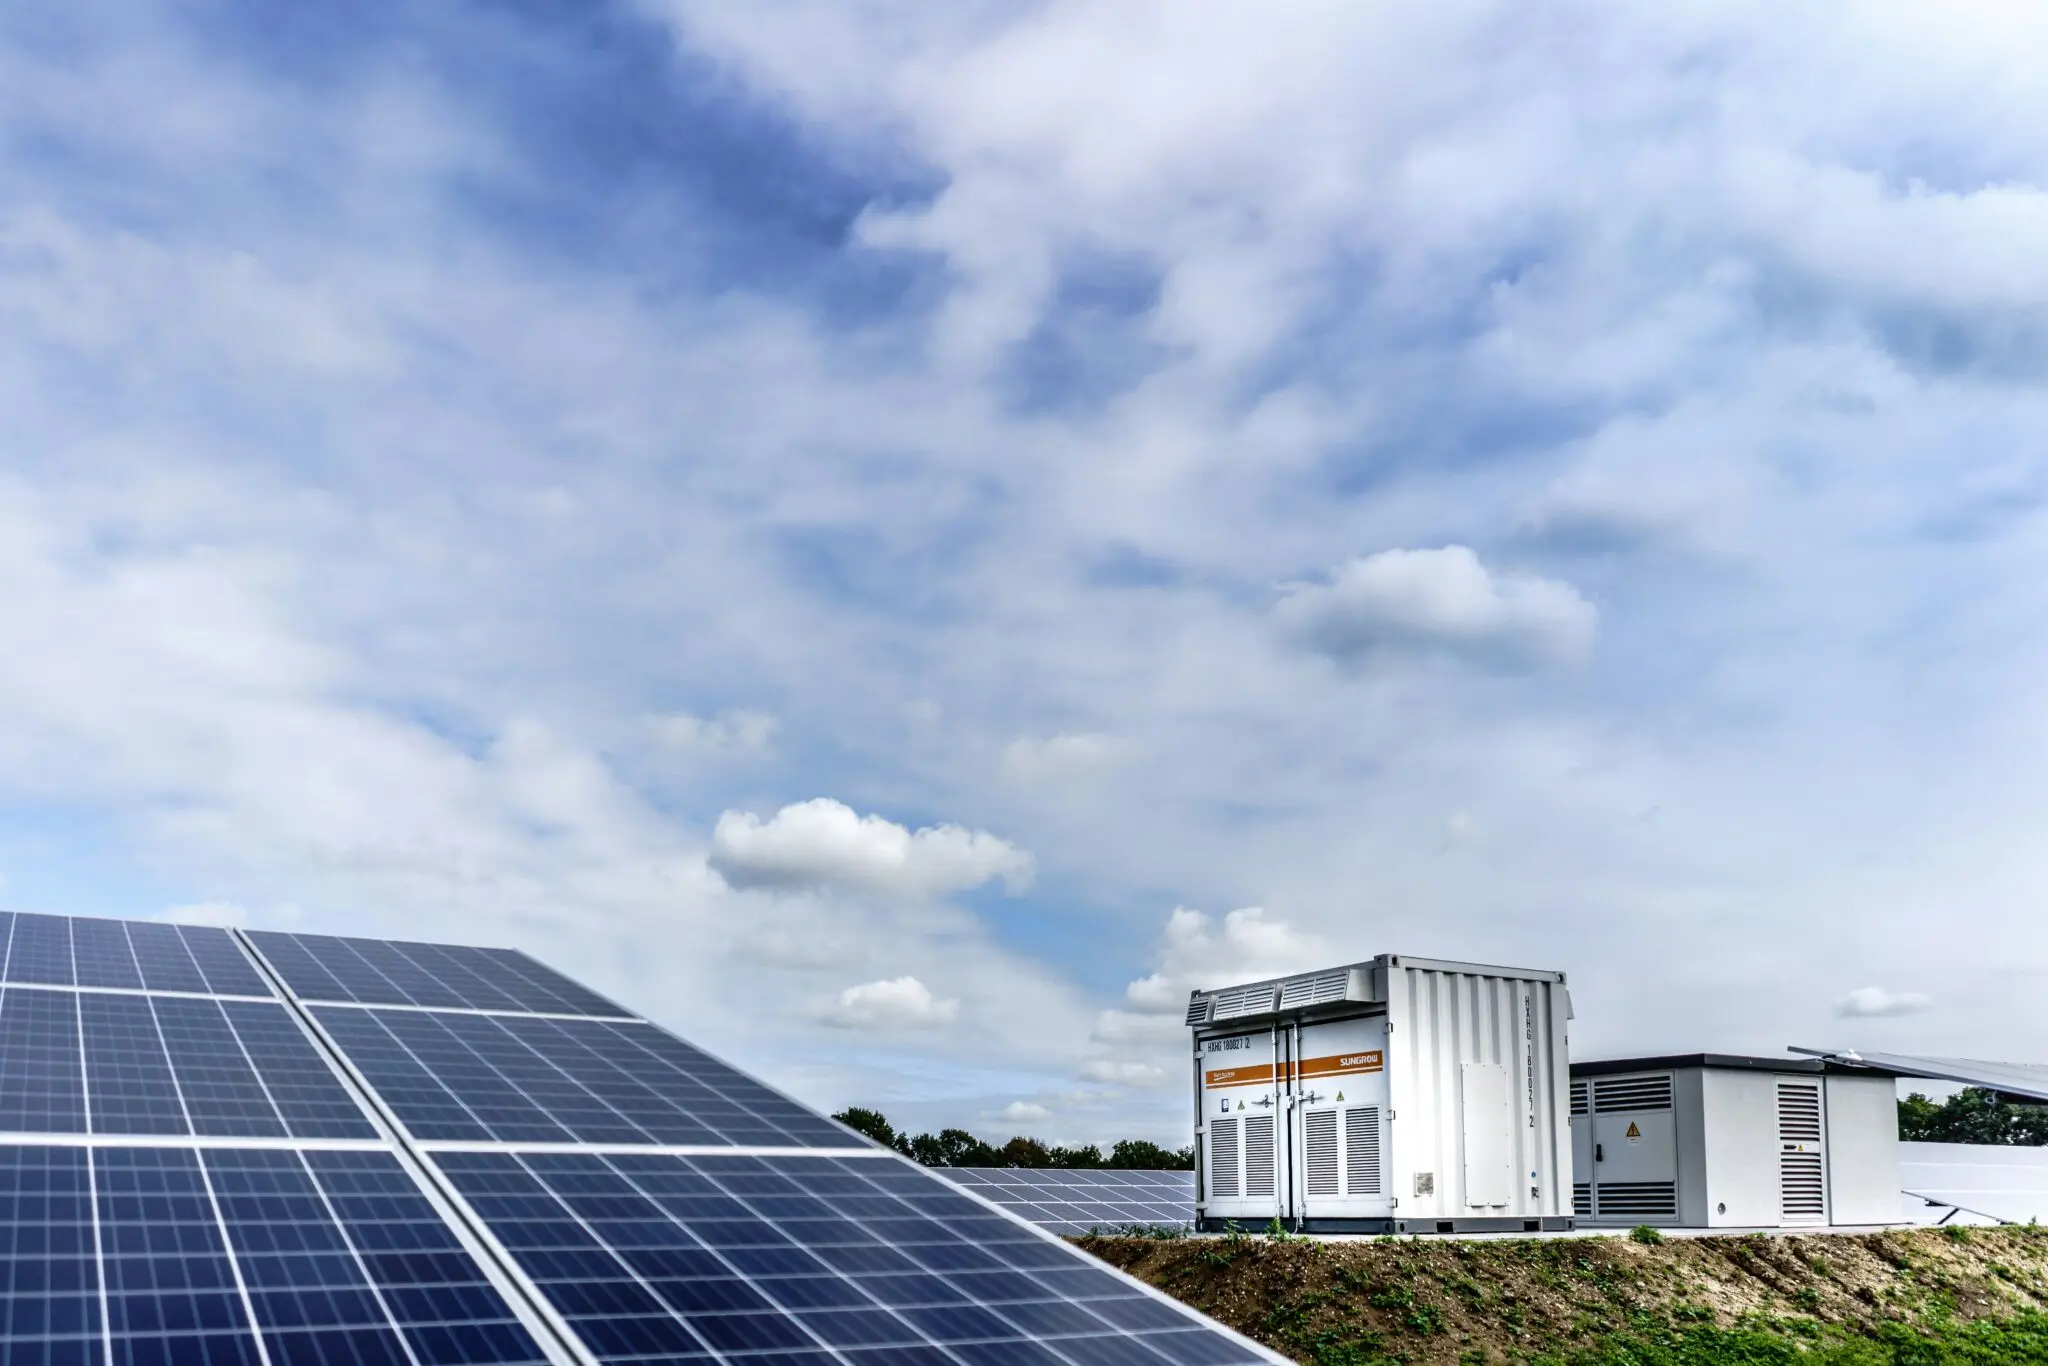
Ese diferencial no es un capricho. Una batería desplaza parte de la generación a las horas caras, reduce la exposición a los periodos de precios bajos y limita el golpe económico del vertido. España y Portugal concentraron casi la mitad de los PPAs híbridos registrados en Europa en el trimestre, sobre un total de nueve mercados con operaciones de este tipo.
Ojo con el dato europeo: en Alemania los PPAs híbridos cayeron un 12,7% trimestral. Añadir batería no elimina la volatilidad por sí solo. El resultado depende de la casación de cada mercado, y en España el vertido creciente es el factor que manda.
El vertido de 2,5 TWh que cambia la economía del proyecto
El vertido renovable en España llegó a 2,5 TWh en el primer semestre de 2026. Es más del triple que en el mismo periodo de 2025 y un 50% por encima de todo lo registrado en 2024. Energía que se genera y no se cobra. Cada gigavatio hora vertido es un coste hundido que el promotor no puede repercutir a nadie.
De ahí que la hibridación haya pasado de excepción a condición. El almacenamiento no arregla el problema de red, pero sí la cuenta de resultados: convierte un activo expuesto al precio horario, en un activo con dos fuentes de ingreso. Y eso el comprador lo paga. Red Eléctrica mide trimestre a trimestre esa energía que se produce y no llega a la red, y la serie no deja margen a la interpretación.
La letra pequeña del nuevo índice de LevelTen
Aquí está el detalle que obliga a leer con cuidado el informe. LevelTen ha cambiado la forma de publicar sus precios: ya no reporta euros por megavatio hora en todas sus series, sino un índice que asigna valor 1,00 al precio de ocho trimestres antes. En el tercer trimestre de 2026, el índice europeo solar se situó en 0,86, es decir, el 86% del precio registrado en el tercer trimestre de 2024, cuando la media alcanzó 63,64 €/MWh. El índice eólico quedó en 0,99.
No conviene mezclar series. El 0,86 es un agregado europeo con base propia; los 30,93 €/MWh son el precio medio del PPA solar español. Son dos métricas distintas y quien las cruce sin avisar llegará a conclusiones falsas. Lo que sí dicen los datos es que el desplome fuerte ya pasó y que el mercado está en una fase de estabilización con costes de desarrollo más altos.
El segundo cambio de método es más relevante para el comprador: por primera vez el informe incluye PPAs sobre activos en operación, que ya representan cerca del 40% de las transacciones registradas en la plataforma. En la oferta, esos contratos pasaron de menos del 10% del total a casi el 40% en el trimestre.
De la caída libre a la estabilización: lo que España anuncia para Europa
Hay un precedente claro. Entre 2023 y 2024 el mercado europeo de PPAs vivió una carrera a la baja que dejó los precios en mínimos y, con ellos, un buen número de proyectos sin cerrar. Lo que ocurre ahora es distinto: el coste de desarrollo sube, la demanda se mantiene y el comprador empieza a pagar por calidad de suministro, no solo por volumen. La estabilización no es una buena noticia para quien esperaba gangas; sí lo es para quien necesita un parque construido y conectado.
La derivada que pocos miran es la adicionalidad. Comprar un PPA sobre un activo ya operativo reduce el riesgo de permisos, construcción y puesta en marcha, y da acceso rápido a electricidad renovable. También hace menos por incrementar la capacidad renovable del sistema. Bajo los criterios de reporte de la CSRD y las reglas de contabilidad de emisiones del GHG Protocol, esa distinción entre comprar verde y añadir verde acaba antes o después sobre la mesa del auditor.
Y queda la decisión de fondo para el promotor español: seguir firmando solar puro al límite de financiabilidad o meter batería y pelear por 17 €/MWh adicionales. Con un vertido que se triplica y unos tipos de interés que no ceden, la segunda opción deja de ser estrategia y pasa a ser matemática.
🌍 El Impacto Real para el Futuro
- Beneficio medible: El PPA híbrido de 48 €/MWh retribuye mejor la energía firme y recorta la exposición al vertido, que ya suma 2,5 TWh en el primer semestre de 2026.
- Modelo que cambia: El proyecto solar que vendía toda su producción a ciegas deja paso al activo con almacenamiento que decide cuándo inyectar cada megavatio hora.
- Para las próximas generaciones: Integrar batería permite aprovechar capacidad ya construida antes de levantar nueva, lo que abarata cada kilovatio descarbonizado del sistema eléctrico.