El euro cae a mínimos de 17 meses frente al dólar: 1,11 unidades por billete verde. La pausa del BCE y la salida anticipada de Lagarde han bastado para devolver el cruce a los niveles de mayo de 2025 y para reabrir la caja de los nervios en el mercado de divisas.
La combinación es incómoda. Un banco central que deja de moverse transmite al mercado que el ciclo ha terminado; un presidente que anuncia que se marcha antes de tiempo transmite que el ciclo, además, queda a la espera de un inquilino nuevo. El BCE ha hecho las dos cosas casi a la vez y el euro ha pagado la factura.
La pausa del BCE rompe el argumento del diferencial
Durante buena parte del último año y medio, la moneda única se sostuvo sobre una hipótesis razonable: el BCE tardaría más que la Reserva Federal en bajar el precio del dinero. Con los tipos congelados, esa hipótesis pierde músculo. El mercado ya no descuenta una senda restrictiva prolongada en Fráncfort y vuelve a mirar el rendimiento del dólar con otros ojos.
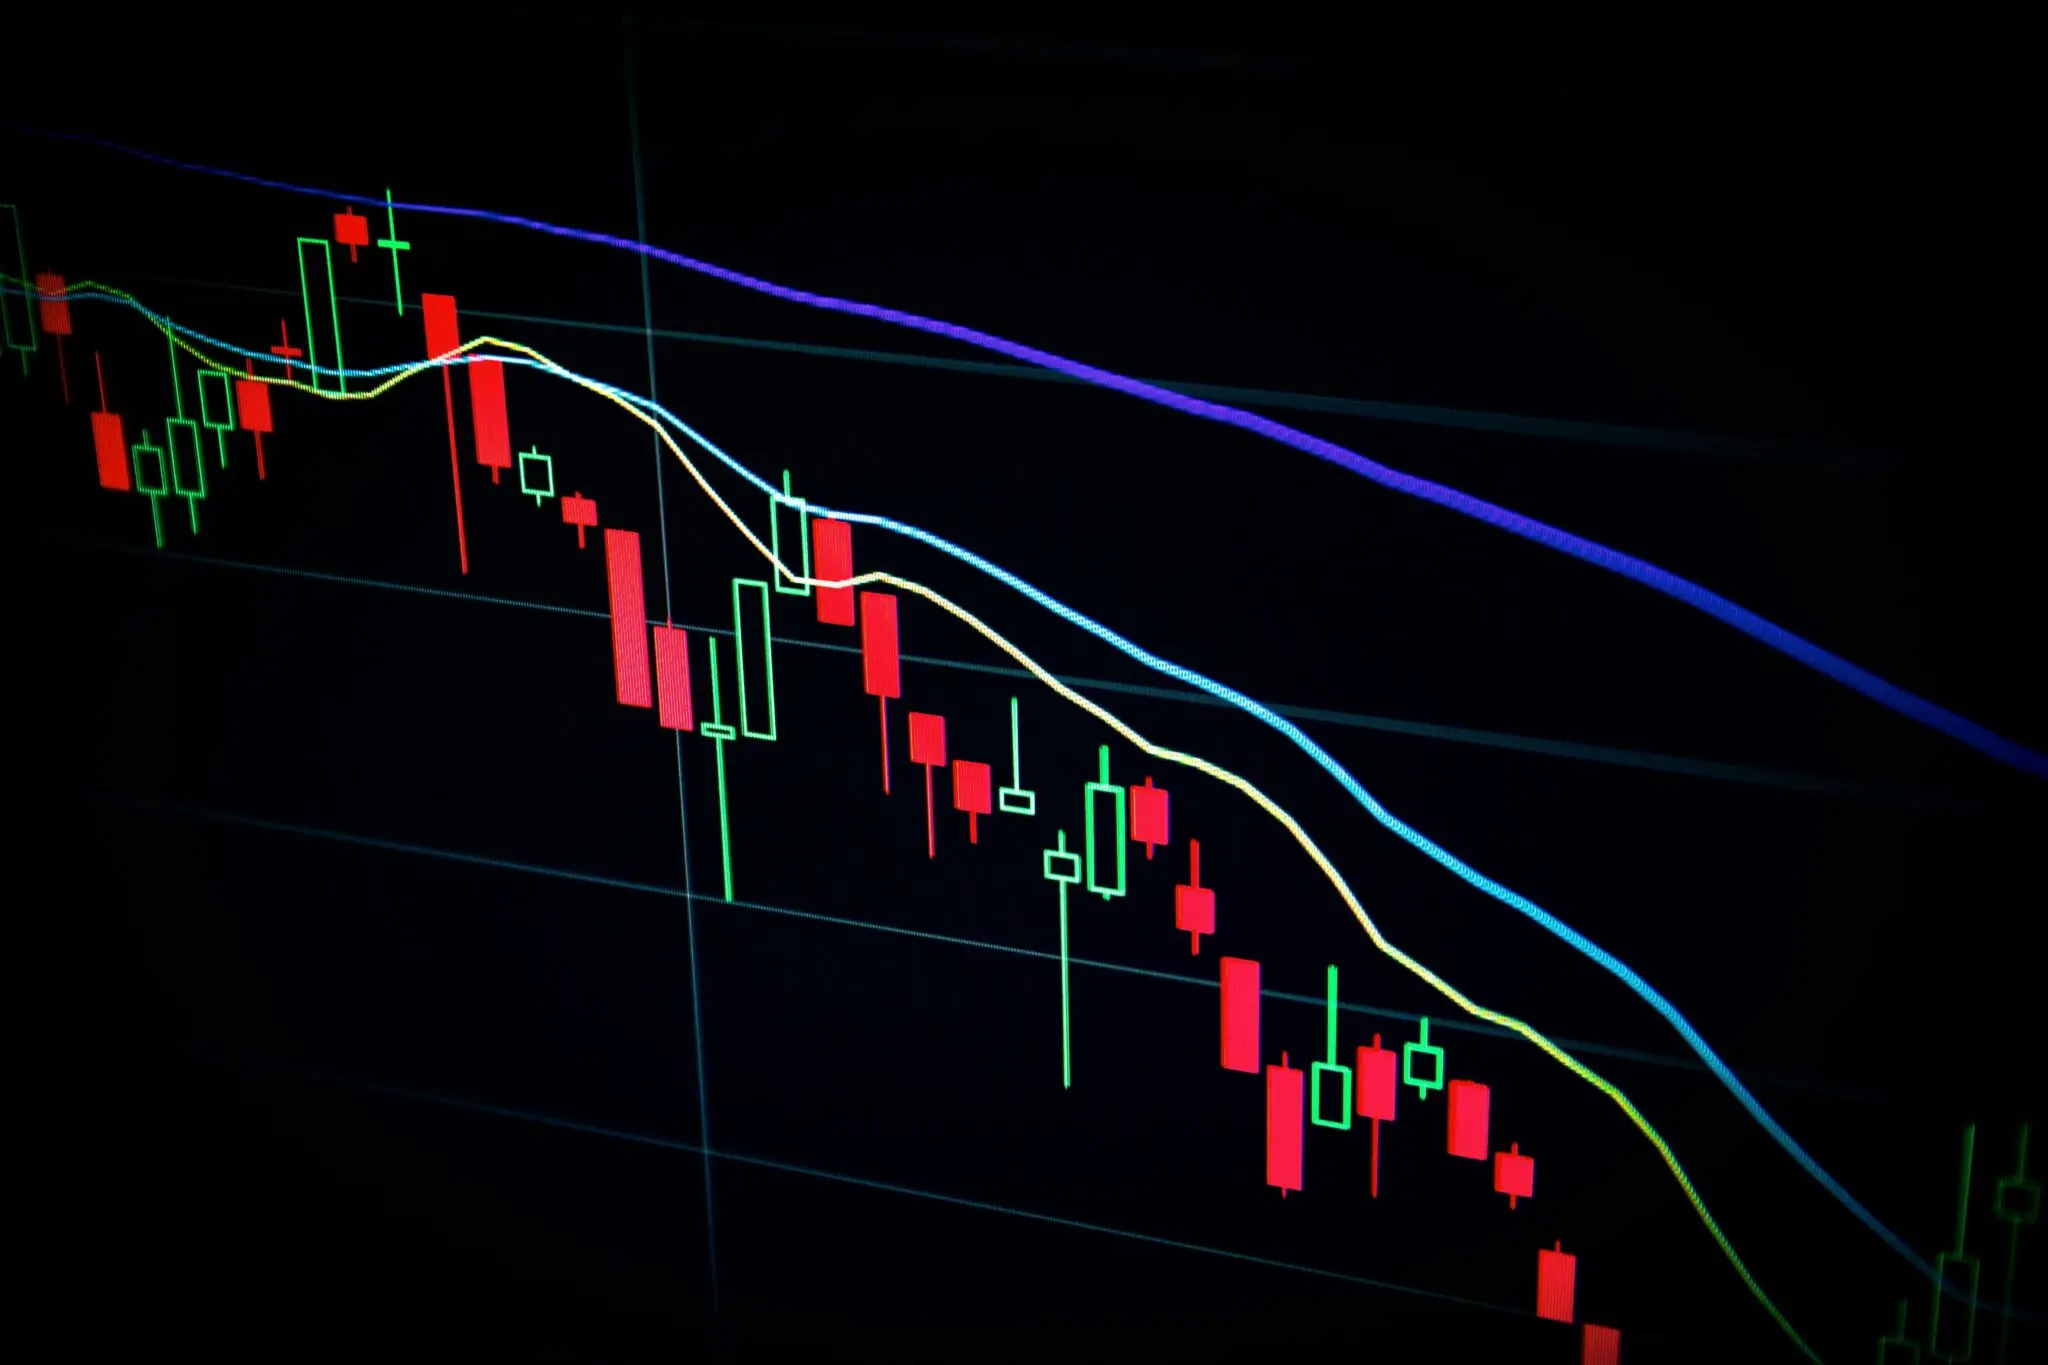
Los gráficos acompañan el relato. Los analistas de FXStreet sitúan el soporte relevante en la zona de 1,1115-1,1110 dólares y advierten de que perderlo abriría un tramo adicional de caída. No es una profecía: es el lugar donde se acumulan las órdenes de venta. Por arriba, cada rebote se topa con posiciones que esperan la ocasión para deshacerse de euros.
A ello se añade la cita de la semana, la comparecencia del presidente de la Reserva Federal, a la que el mercado llega con las posiciones ya colocadas en contra del euro. Cuando el consenso es tan unánime, cualquier sorpresa se paga cara. Y en divisas, las sorpresas se pagan en minutos.
Un banco central que se queda quieto y un presidente que se va antes de tiempo: el euro ha perdido sus dos anclas a la vez.
Lagarde se va antes de tiempo y el mercado pide prima de sucesión
La salida anticipada de Christine Lagarde introduce una variable que los modelos de tipos de cambio no saben modelar: la política interna de Fráncfort. La designación del próximo presidente del BCE no es un trámite administrativo. Es una negociación entre gobiernos que decide si la institución se inclina hacia un perfil duro con la inflación o hacia uno más tolerante con el crecimiento.
En los mercados, ese vacío tiene un precio y se llama prima de riesgo. La volatilidad implícita del cruce se ha elevado y encarece las coberturas de cambio de cualquier empresa que facture en dólares o compre materia prima en esa moneda. Para una compañía con márgenes ajustados, cubrirse ya no es un lujo de tesorería: es la diferencia entre ganar o perder el ejercicio.
El exportador respira y el importador de energía paga la fiesta
Un euro más barato funciona como una rebaja automática para el exportador español que compite en dólares. Automoción, bienes de equipo, agroalimentación y turismo ingresan en moneda extranjera y trasladan a euros una cifra mayor. El sector exterior, que ha sostenido el crecimiento español en los últimos ejercicios, gana aire sin que nadie tenga que aprobar un plan de competitividad.
Conviene poner la cifra en perspectiva. En el verano de 2022 el euro perdió la paridad frente al dólar por primera vez en dos décadas, empujado por la crisis energética y por una Reserva Federal que subía tipos a golpe de 75 puntos básicos. Hoy el punto de partida es distinto: no hay una guerra de precios de la energía, sino una guerra de expectativas. Y las expectativas, a diferencia del gas, se mueven gratis.
La otra cara se llama factura energética. El petróleo y el gas se pagan en dólares, de modo que cada céntimo que pierde el euro encarece la compra de crudo y presiona al alza los precios en origen. Ahí está la contradicción que nadie quiere mirar de frente: la misma depreciación que ayuda a exportar complica la última milla de la desinflación y le quita margen al BCE para relajar la política monetaria. Un banco central con el euro débil y el crudo caro tiene menos espacio del que aparenta.
He visto esta película antes y el guion suele repetirse. Cuando el mercado descuenta una sucesión antes de que se produzca, el castigo se adelanta, el cruce se pasa de frenada y luego corrige. Eso no significa que el euro vaya a recuperar los niveles del verano. Significa que la prima de incertidumbre tiene fecha de caducidad, la que marque el nombre del próximo presidente del BCE.
Hay dos citas en el calendario que van a decidir si esto es un bache o un cambio de tendencia. La primera es el dato adelantado de inflación de la eurozona que Eurostat publica a finales de esta semana. La segunda, la reunión de diciembre del Consejo de Gobierno, en la que el mercado espera alguna señal sobre la senda de tipos. Hasta entonces, quien tenga que pagar nóminas en dólares hará bien en mirar el cambio cada mañana. El calendario y las decisiones del organismo se pueden consultar en la web oficial del Banco Central Europeo.