La industria italiana de la moda ha cedido un 10% de ingresos en los últimos tres años. Ese es el dato que queda tras el cierre de la semana de Milán y el que debería leer con calma cualquier inversor con exposición al sector. He repasado el análisis posterior de Monocle y la conclusión es incómoda: el lujo ya no crece por contagio aspiracional, crece por comunidad cautiva.
El mercado del lujo 2026 encaja el golpe: aranceles, China y geopolítica
Las tres palancas que sostuvieron la década anterior se han girado a la vez. La volatilidad geopolítica, el impacto de los aranceles estadounidenses sobre las exportaciones y la desaceleración del consumidor chino explican ese retroceso del 10% en tres ejercicios. No hay un cuarto factor relevante: son esos tres, y los tres son exógenos a la creatividad de las casas.
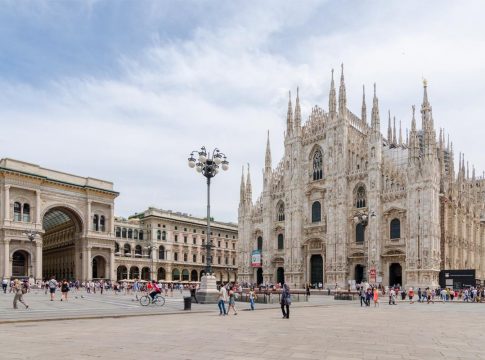
Milán ha respondido con arquitectura comercial. Prada movió su tradicional desfile del jueves a la tarde del martes, adelantando el pistoletazo de salida, y presentó 63 faldas sobre una tarima de metacrilato iluminada con estroboscopios en la Fondazione Prada, junto a Raf Simons. La casa ha inaugurado además su nueva flagship en la Galleria Vittorio Emanuele II: dos tiendas de cuatro plantas unidas por un paso subterráneo, con pastelería Marchesi, marroquinería, belleza, suites de compra privada y una exposición que recorre la historia de la marca.
Armani cerró la semana el domingo en el Armani/Silos, el bloque de hormigón que diseñó Tadao Ando. Desfilaron trajes monocromos, bermudas y chaquetas con estampados gráficos antes del bloque de noche. Silvana Armani, sobrina del fundador y directora creativa de mujer, explicó su intención de modernizar los códigos de la casa sin renunciar a la referencia del pasado.
La fidelidad como activo: qué cambia para el asignador de capital
Aquí está la tesis que me interesa como inversor. Andrea Guerra, consejero delegado del grupo, lo formuló con precisión: en años de incertidumbre, permitir que quien ama la marca se sumerja en ella convierte una etiqueta en una cultura con raíces. Traducido a cuenta de resultados, eso es una tesis sobre el coste de adquisición de cliente.
Lo relevante no es el desfile, es la conversión. Cuatro métricas separan a una casa con comunidad de una casa con aspiración: ventas comparables en el canal directo, tasa de repetición de compra del cliente identificado, capacidad de sostener el precio completo sin descuento y peso del cliente local frente al turista. La inversión milanesa en tiendas propias apunta a las dos primeras.
Una casa que depende del comprador aspiracional compra cada venta con publicidad y sufre cuando ese comprador se retira. Una casa con clientela fiel vende con lista de espera y factura también en recesión. La diferencia aparece en el margen operativo y en la previsibilidad del flujo de caja, que es exactamente lo que el mercado paga con prima.
Cuando el comprador aspiracional se retira, solo aguantan las marcas que han convertido a su cliente en comunidad. Es la misma regla que gobierna el mercado secundario relojero.
Análisis: el ajuste no es cíclico, es estructural
Llevo años siguiendo el ciclo del lujo y este ajuste no se parece a la corrección de 2008 ni al bache de 2015, cuando el rebote llegó por recuperación del turismo y del gasto chino. Ahora el consumidor chino no vuelve al mismo ritmo y los aranceles no tienen visos de retirarse, lo que convierte el problema en estructural. Eso obliga a reasignar: menos peso en marcas cuya valoración depende del crecimiento aspiracional y más peso en casas con comunidad propia, precios defendidos y capacidad de subir tarifas sin destruir volumen.
El riesgo principal es de liquidez y de expectativas. Quien invierte en flagships museísticas inmoviliza capital en retail propio: protege el control de la marca, pero reduce el retorno a corto plazo. El horizonte razonable para esta tesis es de tres a cinco años, no de dos trimestres.
El hito a seguir llega en octubre, con la temporada de resultados del tercer trimestre de los grandes grupos del lujo, y en noviembre, con el estudio anual de Bain y Altagamma sobre el mercado global. Si el segmento aspiracional sigue contrayéndose mientras el cliente fiel sostiene las ventas comparables, la divergencia entre casas se ampliará y el mercado empezará a valorarlas de distinto modo. Ese es el momento de mover posiciones, no antes.
💎 Veredicto Wealth
El mercado del lujo 2026 es un activo de preservación de capital selectivo: solo las casas con comunidad fiel merecen cartera. El riesgo a vigilar es el cliente aspiracional y la liquidez de las marcas que dependen de él.