
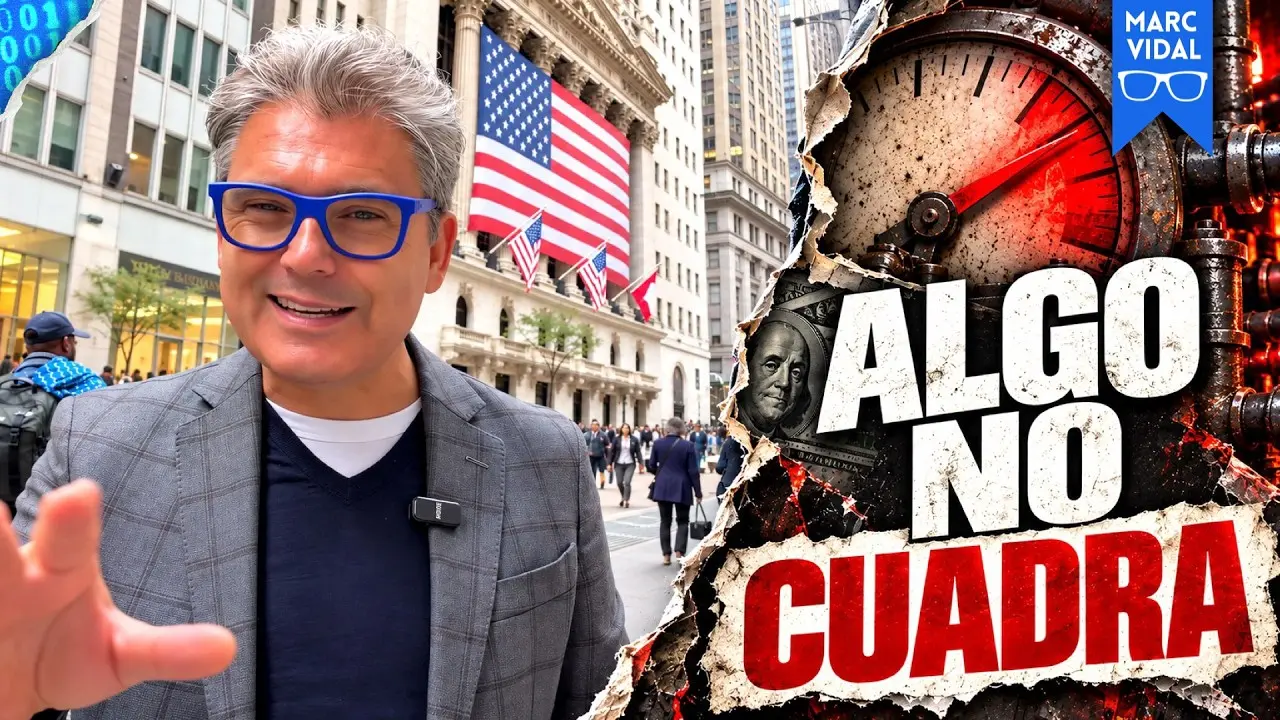
Marc Vidal se plantó esta semana frente a la Bolsa de Nueva York con una cámara y una pregunta incómoda: si medio internet lleva días anunciando un crash en Wall Street para los próximos días, por qué no se ve nada raro en la calle. Su conclusión, expuesta en su último análisis, es que el problema existe, pero no está donde casi todo el mundo mira. El índice del miedo está dormido; la pantalla que sí grita es la del precio del dinero y la del combustible.
El VIX en 16: el mercado no huele ningún desastre
Vidal repasa tres termómetros clásicos de crisis. El primero es el VIX, lo que los grandes inversores pagan por protegerse de una caída de la bolsa. En 2008 se disparó por encima de los 80 y en marzo de 2020 volvió a acercarse a esa cifra. Hoy ronda los 16. El mercado que se dedica profesionalmente a oler el desastre, sostiene el presentador, no está oliendo nada.
El segundo son los diferenciales del crédito basura, lo que exigen los inversores por prestar dinero a empresas con mala nota. Según el índice de ICE que cita, rondan los 268 puntos básicos. En una crisis de crédito ese número se abre como una herida; aquí, dice, no hay herida.
El bono a 10 años toca el 5,12% y reescribe las cuentas
El tercer dato que revisa es la facilidad repo de la Reserva Federal, la ventanilla de emergencia a la que acuden los bancos cuando no encuentran dinero a corto plazo. En la última sesión que consultó, la cifra pasó de un millón de dólares por la mañana a cero por la tarde. Vidal pide al espectador quedarse con ese cero, porque después será la clave del diagnóstico.
El mercado que sí está gritando es el de los bonos del Tesoro. Ese interés es la referencia sobre la que se calcula el precio de casi todo lo demás: una hipoteca, un bono corporativo, la valoración de una tecnológica o el coste de un fondo que compra una cadena de supermercados. El 5,12% a diez años no ha llegado ahí despacio, subraya; hace tres años estaba en la mitad. El treinta años se sitúa en el 5,44%.
La comparación que propone es sencilla: si el Estado estadounidense paga un 5% con riesgo casi nulo por tu dinero, cuánto tiene que prometer una empresa para que le compres acciones. Añade otro cálculo incómodo: una compañía que se endeudó al 2% en 2021 afronta una refinanciación que le cuesta más del doble, y el propio Tesoro paga intereses sobre una deuda que supera los 40 billones de dólares.
No estamos ante un crash, sino ante algo peor de gestionar: el suelo sobre el que se apoya todo el mercado se está inclinando unos grados y casi nadie lo nota.
— Marc Vidal
El diésel, la crisis física que casi no aparece en los medios
El otro mercado que no encaja con la calma bursátil es el del gasóleo. Vidal recuerda que las exportaciones de diésel de Oriente Medio hacia Europa van camino de cerrar septiembre en unos 110.000 barriles diarios, el nivel más bajo desde 2020 según los datos de S&P Global. Los precios físicos del gasóleo en Europa han marcado récords y el Brent ha vuelto por encima de los 104 dólares.
Pero el dato que mejor retrata el nervio del mercado no es ese. Esta semana circuló que la Casa Blanca preparaba una prohibición de exportar diésel durante 90 días. Los futuros estadounidenses del gasóleo cayeron alrededor de un 4% en horas; después la Casa Blanca lo negó y el secretario de Energía descartó que una prohibición total estuviera sobre la mesa. Para Vidal, lo relevante no es si el rumor era cierto, sino que una noticia sin confirmar mueva violentamente un mercado de miles de millones antes de que nadie compruebe nada.
La ventanilla de emergencia marca cero: el sistema no cruje
Aquí cobra sentido aquel cero. Una crisis financiera clásica tiene un mecanismo concreto: alguien muy apalancado recibe la llamada de su banco pidiendo más garantías, vende lo que puede, esa venta empuja los precios, el siguiente recibe la misma llamada y el crédito acaba congelándose. Ese motor fue el de 2008 y el de marzo de 2020. Para que arranque hace falta que falte liquidez, y ahora mismo no falta.
La Fed de Nueva York sostiene que las reservas del sistema siguen siendo amplias y que las condiciones no muestran el patrón de tensión de finales de 2025. Y el basis trade del Tesoro, la operación apalancada que muchos señalan como la próxima bomba, tampoco estalla: según Morgan Stanley, esa exposición se ha reducido alrededor de un 20% este año hasta los 1,2 billones de dólares. No es pánico, dice Vidal, es una operación que ha dejado de ser rentable y se cierra con orden.
1973, no 2008: el crash lento que se cobra meses
Si el mecanismo rápido está desactivado, el que queda activo es el lento, y ese no se apaga con un grifo de liquidez: su origen no es que falte dinero, sino que el dinero vuelve a tener precio. Vidal viaja a octubre de 1973. El embargo de la OPEP multiplicó por cuatro el precio del crudo y nadie quebró ese mes. La energía cara se convirtió en inflación, la inflación obligó a subir los tipos, los tipos encarecieron la deuda y estrangularon a las empresas. Solo entonces, con meses de retraso, llegó todo a la bolsa.
El S&P 500 perdió cerca de la mitad de su valor entre enero de 1973 y octubre de 1974, pero no en un día: fue una erosión de 21 meses en la que cada semana parecía que lo peor ya había pasado. La secuencia que el presentador aplica a este otoño es la misma: energía, inflación, bonos, tipos, economía real, crédito y, al final de la cadena, la bolsa. Encaja con una Reserva Federal que acaba de subir los tipos 25 puntos básicos, al rango del 3,75% al 4%, convencida de que la inflación sigue demasiado alta; con un petróleo alrededor de los 100 dólares; con un diésel en crisis de oferta y con un Tesoro por encima del 5%. El resultado no es un crash, dice, sino algo más difícil de gestionar: una economía que necesita tipos mas bajos frente a una inflación energética que impide bajarlos.
Cuatro luces que vigilar y ninguna fecha secreta
Sobre las fechas que circulan, Vidal es tajante: no existe una fecha secreta. El 30 de septiembre no hay ningún acontecimiento conocido que vaya a provocar una crisis en un día concreto, pero sí una acumulación de datos —revisión del PIB, renta personal, el PCE que mira la Fed, el índice de estrés de la Fed de Nueva York y la encuesta energética de Dallas— en pleno cierre de trimestre, cuando los fondos ajustan carteras y balances.
Su propuesta es cambiar la profecía por un tablero de cuatro luces: el VIX, si abandona la zona del 16; los diferenciales del crédito basura, si se abren deprisa; la ventanilla repo, si ese cero deja de ser cero; y el bono a diez años junto al diésel, si siguen subiendo a la vez. Una luz encendida es ruido; dos, preocupación; cuando se mueven las cuatro, dice, no hará falta que nadie avise.
Hipotecas, créditos y transporte: dónde se paga el peaje
La parte que toca al bolsillo es la que subraya al final. Un Tesoro al 5% se traduce en hipotecas más caras a este lado del Atlántico, en créditos que no se renuevan, en empresas que no contratan y en un gasóleo en máximos que encarece cada camión que trae la compra. Ese peaje no sale en el VIX: sale en la cuenta corriente. Y apunta a quién le conviene que el debate siga siendo cuándo cae la bolsa y no cuánto cuesta el dinero: a quien tiene que colocar decenas de billones en deuda y a quien gestiona carteras que no pueden permitirse un índice en rojo.
Vidal cierra con una imagen: la calle de Wall Street está hoy igual de tranquila que en 1929, en 1987 y en 2008, y en las tres ocasiones las cámaras llegaron tarde porque lo que se rompió no se rompió ahí, sino meses antes en otro sitio. Las crisis, sostiene, ya no empiezan donde todos miran. La pregunta que deja al aire resulta incómoda y útil a la vez: cuando alguien te enseñe un gráfico para decirte que todo está bien o que todo se hunde el martes, conviene preguntarle en qué pantalla está mirando.
Puedes ver el análisis completo en el vídeo original de Marc Vidal en YouTube.









