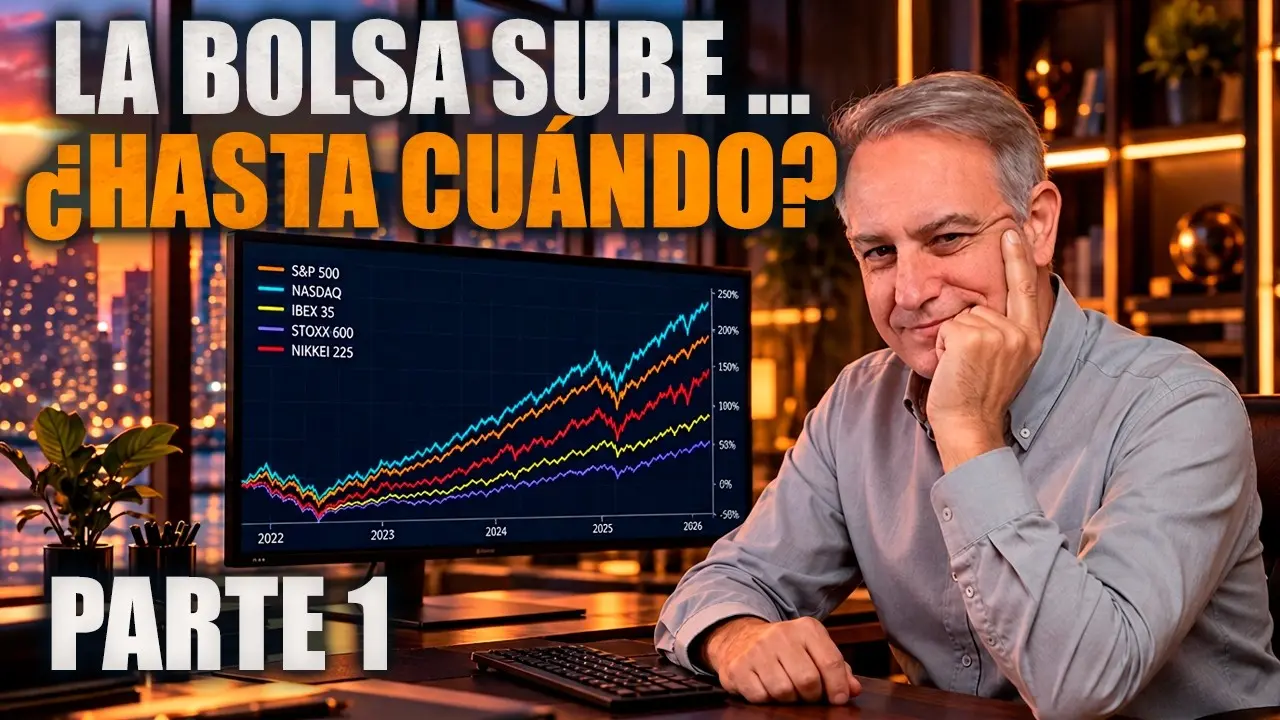
La bolsa lleva años subiendo y la pregunta que más se repite entre los inversores es cuánta cuerda le queda. Pablo Gil Trader dedica su último análisis, de casi 34 minutos, a responder a esa cuestión con los gráficos delante: la subida puede continuar, sostiene, pero el mercado acumula señales de saturación que obligan a vigilar un nivel muy concreto.
Su tesis no es ni de euforia ni de derrumbe. En los principales índices mundiales aparecen osciladores saturados, divergencias en el RSI y figuras que invitan a la prudencia. Lo que falta, subraya el analista, es la confirmación: la ruptura de la directriz que define la tendencia. Mientras esa línea aguante, la estructura sigue siendo alcista.
La foto global: todo pegado a la banda superior
Gil arranca con el MSCI ACWI, el índice más amplio del mundo aunque con un peso enorme de Estados Unidos. Según su lectura, el precio se mueve en la banda superior del canal que respeta desde el final de la crisis financiera de 2008, y los episodios de sobrecompra han precedido históricamente a las correcciones. Hay divergencias en el RSI, pero no la rotura que confirmaría un cambio de tendencia.
En el S&P 500 encuentra un patrón muy parecido: estructura alcista desde 2009, estocástico y RSI en zona de sobrecompra extrema y, sobre todo, ausencia de señales de abatimiento. El Euro Stoxx 600, destaca, construyó su tendencia más sólida a partir de 2020, cuando por fin superó y consolidó los máximos que venía probando desde 2015. La estructura, insiste, continúa siendo netamente positiva.
Los emergentes son el caso más llamativo. El índice de referencia lleva dos décadas atrapado en un rango lateral, prácticamente desde 2006-2007, y es a partir de 2026 cuando empieza a romperlo y a marcar máximos crecientes. Está jugueteando con la directriz, en palabras del propio Gil. Japón, por su parte, ha vivido un comportamiento explosivo: tras intentarlo sin éxito en 2021, el Nikkei consiguió en 2025 superar los máximos históricos de 1988-1989 y se ha desplazado hasta la parte alta del canal, también sin ruptura de directriz.
La hegemonía americana ya no es la que era
El análisis no se queda en los índices absolutos. Su método consiste en comparar cada mercado contra el S&P 500, tomado como referencia por liquidez, amplitud y capitalización. Ahí aparece el hallazgo que Gil considera más relevante: la superioridad de la bolsa estadounidense, indiscutible desde 2009, ha dejado de ser universal.
El Ibex es el ejemplo español. Entre 2022 y 2025 sus mínimos dejaron de ser decrecientes y empezaron a ser crecientes, y lo más importante, se confirmó con máximos al alza. Esa secuencia define un giro favorable a la bolsa española frente a la estadounidense. Algo similar ocurre con el Nikkei. El analista insiste en que no todas las bolsas se comportan igual y en que buena parte del error del inversor medio está en hablar de la bolsa como si fuera un único activo.
Tenemos una señal de sobrecompra extrema y un riesgo potencial, pero el mercado todavía no nos da ese momento claro de vuelta.
— Pablo Gil
Europa y emergentes: dos casos que no confirman el patrón
La generalización, avisa, sería un error. Al comparar el S&P 500 con el Euro Stoxx 600, la tendencia que nace en 2011 a favor de Estados Unidos sigue vigente y el canal no se ha roto. Entre 2002 y 2011 ambas plazas se movían de forma similar, pero después la brecha se abrió y no se ha cerrado. Por eso Gil considera que el criterio que aplica al Ibex o al Nikkei no se traslada todavía al conjunto europeo.
Los emergentes merecen un capítulo aparte. Frente al S&P 500, el relativo construyó una tendencia favorable a Estados Unidos desde 2010-2011, pero en los últimos meses han aparecido señales que, en su opinión, merecen estudio. Por un lado, un hombro-cabeza-hombro, figura de distribución que apunta a recorridos más bajos, y la ruptura de un soporte relevante. Por otro, la superación de un techo formado por los tres últimos máximos activa un doble suelo, figura de acumulación que proyecta un movimiento al alza equivalente a la altura del patrón. Gil recuerda que esos objetivos son mínimos, no techos definitivos, y que ahí hay potencial suficiente para seguir estudiando el mercado.
Qué vigilar y dónde está el riesgo
La conclusión operativa del vídeo es sencilla de enunciar y difícil de ejecutar: la señal para reducir exposición a renta variable llegará con la ruptura de la directriz, no antes. Gil repite que la sobrecompra por sí sola no basta como argumento de venta, porque los mercados pueden mantenerse saturados durante mucho tiempo. Lo que sí pide es gestión de riesgos disciplinada y saber distinguir entre una corrección dentro de la tendencia y un cambio real de escenario.
Sobre cuánto podría caer la bolsa si se confirma el giro, el análisis remite a los objetivos que proyectan las figuras y a las zonas de máximos anteriores, que actuarían como soporte natural. En la parte del vídeo disponible no se ofrecen cifras cerradas de caída para cada índice, así que cualquier número que circule por ahí conviene tomarlo con distancia.
Un evento con fecha en el calendario
En mitad del análisis, Gil hace una pausa para presentar su jornada anual, prevista para el 17 de octubre en Kinépolis, la sala de cine más grande de España y con aforo para 1.000 personas. El programa abarca inteligencia artificial, robótica, ETFs, megatendencias, renta fija, oro y plata, criptomonedas y tokenización, fiscalidad, capital privado y geopolítica, además de varios modelos de inversión inmobiliaria desde 250 euros. El descuento del 20% está disponible hasta el 1 de octubre y algunas entradas, como las platino, están casi agotadas.
Qué implica esto para el inversor
Para el lector, la utilidad del vídeo no está en acertar el techo, sino en el método. Gil no vende una predicción: ordena los mercados por fortaleza relativa y coloca el foco en un disparador concreto, la ruptura de la directriz, que cualquiera puede seguir en su propio gráfico. Ese enfoque tiene una consecuencia práctica inmediata: una cartera concentrada en Estados Unidos asume, quizá sin saberlo, una apuesta que entre 2022 y 2025 ha dejado de ser ganadora en varios mercados concretos. El Ibex y el Nikkei son los dos casos que el analista señala como más maduros.
Conviene, eso sí, ponerlo en su sitio. Todo lo que se expone aqui es análisis técnico, una disciplina que describe probabilidades y no certezas, y figuras como el hombro-cabeza-hombro o el doble suelo pueden fallar. La propia cautela del autor, señales de saturación por un lado y ausencia de confirmación por otro, es buena prueba de ello. La sobrecompra extrema, por sí sola, nunca ha derribado una tendencia.
La pregunta que queda sobre la mesa es incómoda y no tiene respuesta cerrada: si el mercado solo avisará cuando rompa la directriz, ¿estará el inversor medio preparado para reaccionar a tiempo o habrá confundido la comodidad de la subida con una garantía? Pablo Gil Trader deja el mapa sobre la mesa y, con él, la decisión en manos de cada uno.
Puedes ver el análisis completo en el vídeo original de Pablo Gil Trader en YouTube.