Hay una estantería que casi todos hemos pisado alguna vez: la de los libros de finanzas personales que se compran con la calculadora mental en marcha y se acaban leyendo con otra cosa en la cabeza. Los cinco títulos que siguen justifican su hueco con cifras difícilmente discutibles —millones de ejemplares, décadas en catálogo, traducciones a decenas de idiomas—, pero comparten algo menos evidente: su consejo práctico no es lo que los ha mantenido vivos. El criterio de esta selección combina dos filtros: éxito comercial demostrado y una vida útil que desborda el manual de instrucciones.
Porque lo que queda cuando se apaga la promesa de rentabilidad es otra cosa: hábitos, paciencia, miedo, estatus, la relación con el riesgo y con lo que creemos necesitar para vivir tranquilos. Entre la parábola babilónica que George S. Clason hizo circular desde las sucursales bancarias en 1926 y los títulos más recientes hay casi un siglo de distancia, y cada uno llegó por una vía distinta: la autoedición de Kiyosaki tras los rechazos editoriales, la doctrina de Graham que Warren Buffett convirtió en escuela, las encuestas de Stanley y Danko. Lo que los une es que todos se dejan leer como libros sobre conducta y decisiones, no solo sobre dinero.
5El millonario de al lado – Thomas J. Stanley y William D. Danko
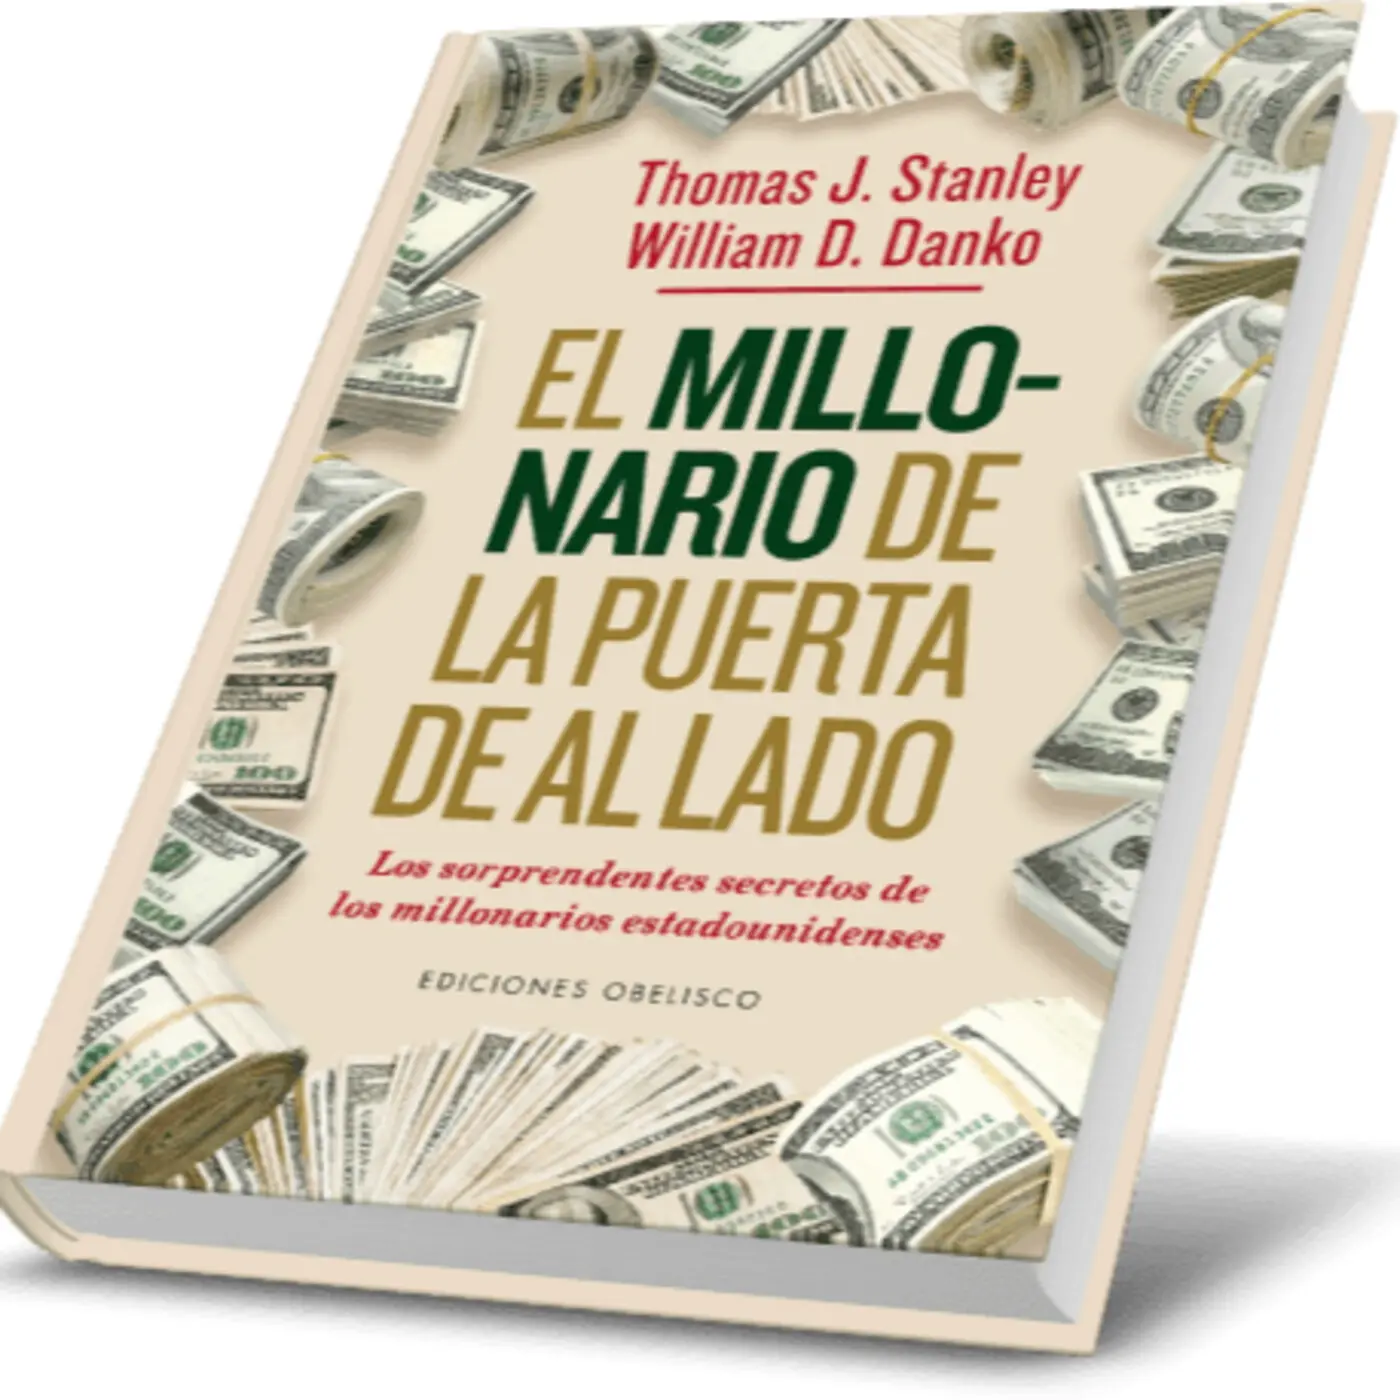
Publicado en 1996 tras más de dos décadas de encuestas y entrevistas, el libro de Thomas J. Stanley y William D. Danko hizo algo poco habitual: medir con datos cómo vive de verdad el millonario medio estadounidense, en lugar de imaginarlo. El retrato resultante dinamitó el estereotipo de Hollywood. Lejos del deportivo o el reloj de lujo —la mitad de los encuestados no gastó más de 235 dólares en uno—, la mayoría eran ahorradores discretos, propietarios de negocios poco glamurosos y vecinos de barrios de clase media. La investigación distingue dos perfiles que explican casi todo: los acumuladores prodigiosos de patrimonio (PAW) y los subacumuladores (UAW) que, incluso con sueldos altos, se quedan sin activos porque gastan todo lo que ingresan. Buena parte de los millonarios estudiados no había heredado nada.
Su vigencia está en una idea que desmonta la trampa del estatus: ganar mucho y acumular mucho son cosas distintas, y la segunda depende sobre todo de la conducta. El libro ofrece una fórmula sencilla para estimar el patrimonio neto esperado —renta bruta anual multiplicada por la edad y dividida entre diez— que obliga a mirar la propia situación sin autoengaño. También acuñó el concepto de «cuidado económico ambulatorio» para describir los pagos que muchos padres mantienen hacia hijos adultos, un flujo que suele anestesiar la disciplina financiera de quien lo recibe. Stanley falleció en 2015 y su hija, Sarah Stanley Fallaw, retomó la investigación en ‘The Next Millionaire Next Door’ (2018), confirmando que los hábitos seguían explicando la diferencia.