El real estate prime de Lisboa ya no se mide solo en Chiado ni en la Avenida da Liberdade. A pocos minutos del centro histórico, en Entrecampos, un distrito entero está creciendo sobre un solar que llevaba décadas abandonado. He seguido el proyecto con atención durante los últimos meses y hay un detalle que lo explica casi todo: quien firma el desarrollo es Fidelidade, el grupo asegurador portugués con participación de capital chino.
Monocle lo describió este mes como una versión reducida de Tokyo Midtown. La comparación no es menor: hablamos de un proyecto que combina arquitectura sólida, espacio verde, servicios y un food hall gourmet llamado a ser el mejor de la ciudad. Su huella es amplia y ha generado detractores entre quienes temen que el nuevo distrito rompa con el tejido urbano existente.
Entrecampos, el nuevo centro satélite del real estate prime lisboeta
La clave del proyecto no está en su arquitectura, sino en su estructura de capital. Fidelidade no es un promotor local cualquiera: es un grupo asegurador y financiero con un accionista chino de peso, y esa condición convierte a Entrecampos en un caso de estudio del real estate prime europeo financiado con inversión extranjera institucional.
La velocidad a la que se excavan los cimientos y se levantan las torres no es casual. El capital asiático trabaja con horizontes más largos y una tolerancia al riesgo distinta a la de los fondos europeos. Cuando aterriza en una capital como Lisboa, suele hacerlo para quedarse.
El interés del capital chino por el inmobiliario europeo no es nuevo, pero sí ha cambiado de forma. Se ha pasado de las compras oportunistas de activos trofeo a las plataformas de desarrollo a largo plazo, donde el inversor controla el suelo, el calendario y el producto final. Entrecampos responde a ese patrón: no es una compra, es una construcción.
Cuando un grupo asegurador con capital chino desarrolla un distrito entero, el mensaje al mercado prime no es inmobiliario: es de confianza en la ciudad.
No es la primera vez que un distrito entero se levanta al calor de un solo inversor institucional. Lo vimos en Canary Wharf, en La Défense y, más cerca, en Puerto Madero. El patrón se repite: primero llega el capital, después la infraestructura y, por último, la revalorización del suelo circundante.
Qué gana y qué arriesga el inversor en prime lisboeta
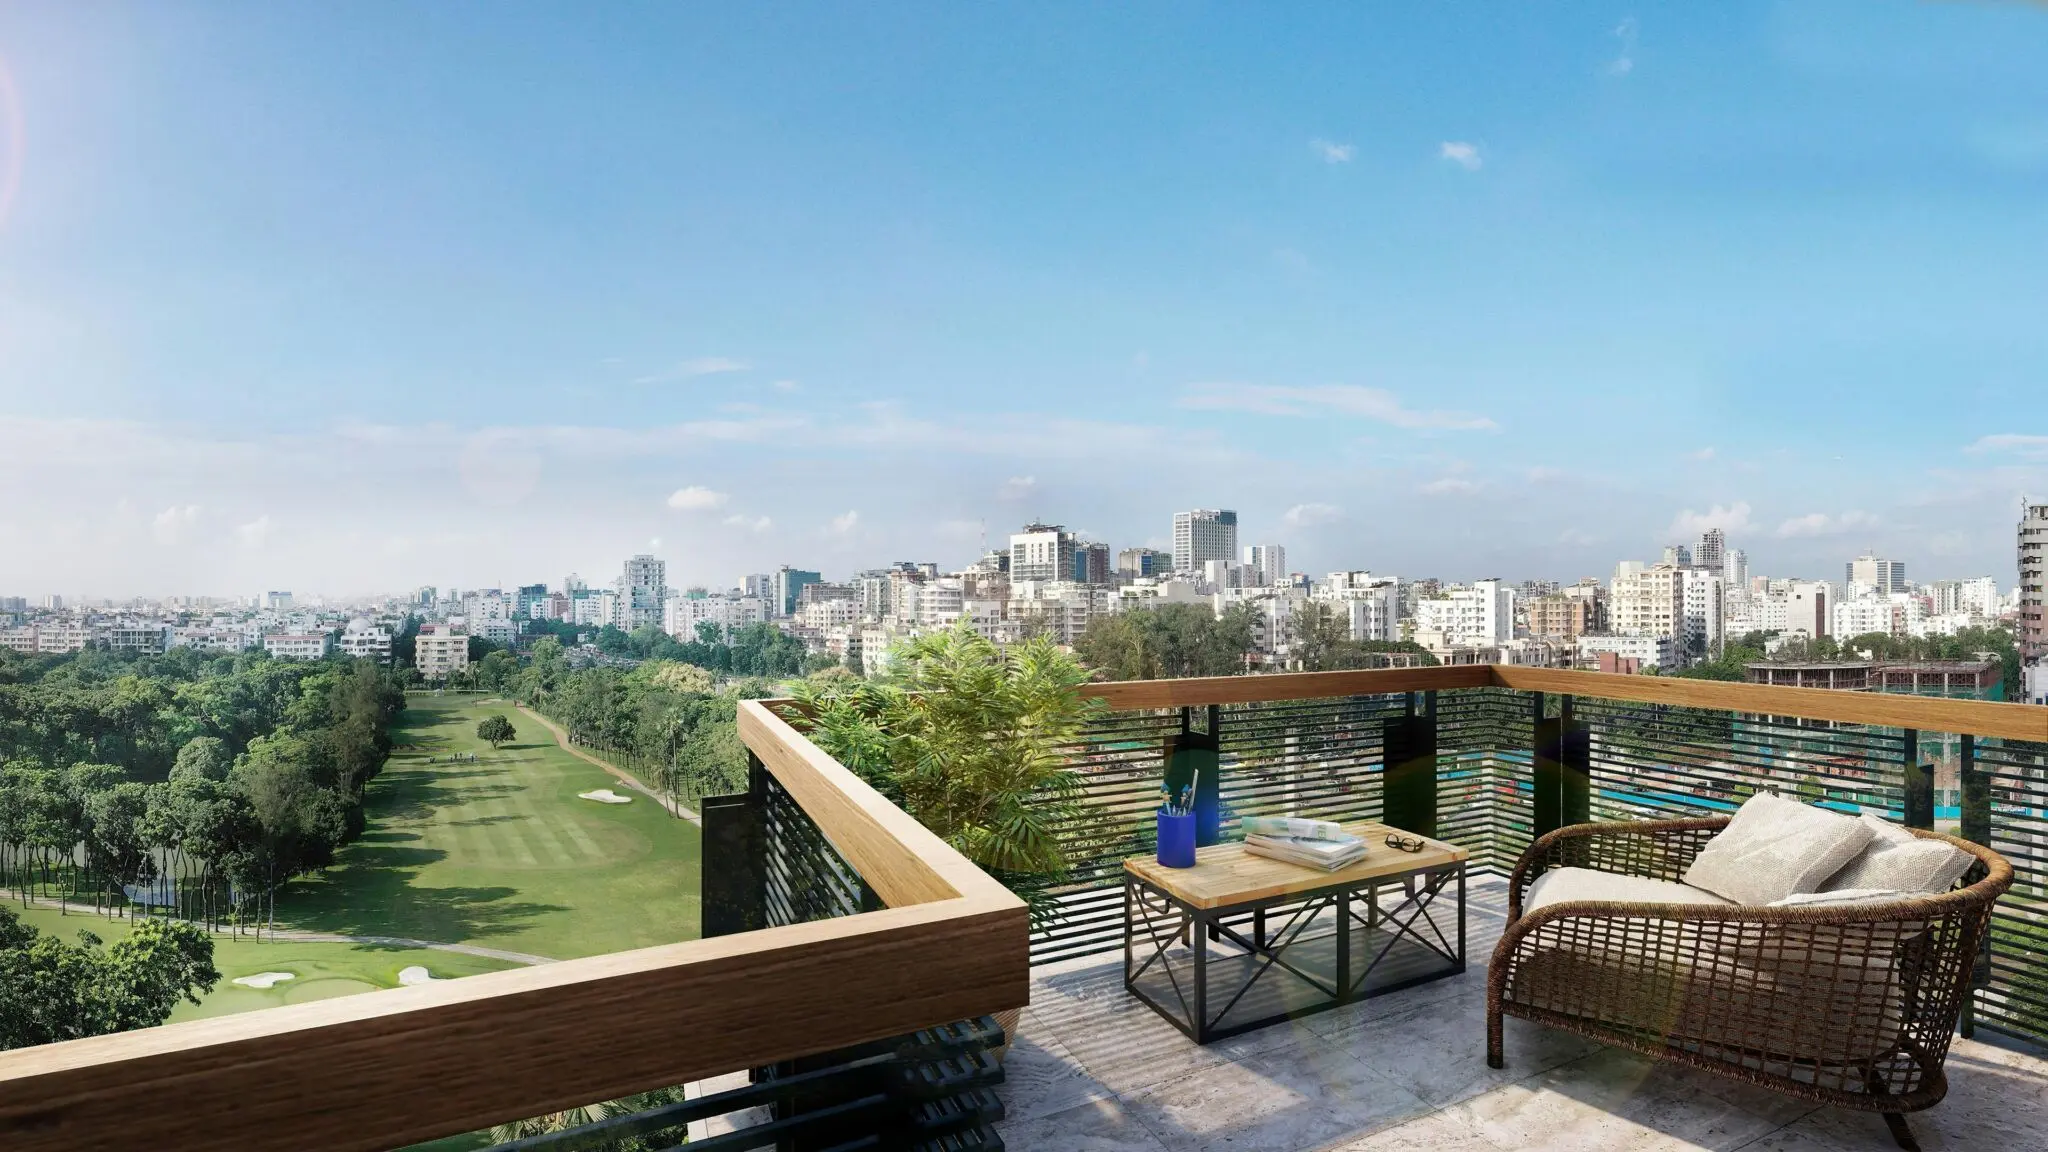
Para el inversor de patrimonio elevado, Entrecampos añade oferta de calidad a un mercado que llevaba años tensionado. Una nueva centralidad satélite descongestiona el centro, eleva el estándar de servicios y arrastra al alza las zonas limítrofes. En términos de asignación, es un argumento a favor de mantener exposición al prime portugués frente a otros mercados europeos más caros y más ilíquidos.
Para un family office europeo, el atractivo no está en competir por el mismo producto, sino en posicionarse en el suelo limítrofe antes de que el distrito esté terminado. La revalorización rara vez llega con el último edificio; casi siempre se adelanta a él.
El riesgo es simétrico. Un solo promotor puede imponer su ritmo y su precio, y si la absorción del proyecto se retrasa, la sobreoferta puntual presionaría los alquileres y las rentabilidades esperadas. Cabe recordar que Lisboa acumula ya varios años de compresión de yields y que la prima de ubicación del centro histórico no se replica automáticamente en un distrito nuevo.
El componente comercial no es un detalle estético. En los distritos nuevos, el retail de calidad fija la primera valoración del suelo residencial y atrae al comprador final que sostiene los precios.
La prima de los distritos financiados con capital institucional
Llevo años observando cómo se comportan los distritos que nacen de un único inversor institucional y el patrón es consistente. En el corto plazo, el mercado tiende a sobreestimar el efecto inmediato y a penalizar la obra; en el medio plazo, ocurre lo contrario. Los distritos que llegan a consolidarse capturan una prima de ubicación que no existía en el suelo original, porque el propio desarrollo crea los servicios, el transporte y el flujo de personas que justifican el precio.
La pregunta relevante no es si Entrecampos es bonito, sino si la ciudad lo absorbe. Tokyo Midtown tardó una década en integrarse; Canary Wharf necesitó dos ciclos completos. Lisboa parte con ventaja por su escala manejable y por la escasez de suelo prime bien comunicado, pero el horizonte para capturar la revalorización completa no es de un año, sino de cinco a diez. Quien compre hoy está financiando la próxima década.
En los distritos nuevos, el suelo limítrofe suele dar más rentabilidad ajustada al riesgo que el producto terminado del promotor.
El próximo hito a seguir será la apertura del food hall y la entrega de la primera fase residencial. Ahí se verá si el mercado valida la prima de Entrecampos o si el distrito tarda en encontrar su demanda.
💎 Veredicto Wealth
Entrecampos encaja como diversificación para patrimonios ya expuestos al prime lisboeta que busquen capturar la revalorización del distrito. El riesgo a vigilar es la absorción de la nueva oferta: si la venta se ralentiza, la liquidez se estrechará antes que los precios.