
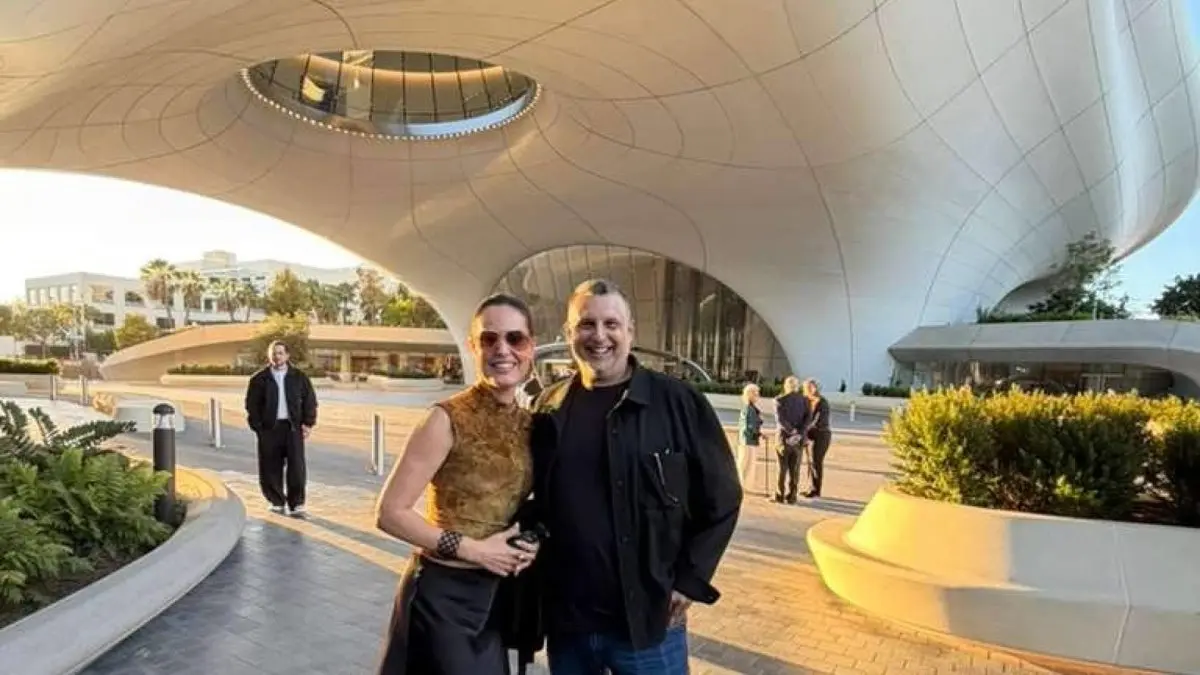
El museo Lucas abrió el 19 de septiembre de 2026 en Los Ángeles entre celebridades y grandes fortunas. La gala inaugural del Lucas Museum of Narrative Art, fundado por George Lucas, reunió a Kim Kardashian, Lewis Hamilton, Michael B. Jordan, Tracee Ellis Ross, Katy Perry y Justin Trudeau. Leído en clave de mercado, el acto no fue una fiesta: fue la puesta de largo de un vehículo de inversión.
He seguido la apertura con atención porque el modelo que representa es el mismo que están replicando las grandes fortunas europeas. El museo privado ha dejado de ser un capricho filantrópico para convertirse en una estructura que ordena, protege y revaloriza una colección, al tiempo que genera un activo intangible — reputación, influencia, acceso — que ningún fondo cotizado puede replicar.
El museo privado como vehículo de coleccionismo institucional
La lógica financiera es sencilla de enunciar y difícil de ejecutar. Una colección atesorada durante décadas tributa, se dispersa en la herencia y carece de liquidez. Una fundación o un museo sin ánimo de lucro concentra las obras bajo una personalidad jurídica estable, las exhibe y las convierte en patrimonio cultural. La colección deja de ser una acumulación de objetos para transformarse en una institución con balance propio.
El marco fiscal estadounidense explica buena parte del atractivo. Las donaciones a entidades acogidas a la sección 501(c)(3) del código tributario permiten deducir el valor tasado de la obra y no su coste de adquisición, siempre que la valoración esté auditada y la entidad acredite interés público. No es un detalle menor: entre una pieza comprada en 2005 y donada dos décadas después, la diferencia entre coste y tasación puede ser enorme. La regulación del IRS fija, además, límites anuales sobre la renta del donante.
Eso sí, el mecanismo exige algo que muchos patrimonios subestiman: gobernanza. Un museo privado necesita patronato, auditoría independiente, política de adquisiciones y un plan de préstamos a otras instituciones. Sin esa estructura, la figura pierde credibilidad ante la administración tributaria y ante el propio mercado.
El museo privado no vende la colección: la legitima. Y en arte, la legitimación institucional es lo que sostiene el precio a largo plazo.
Qué compra realmente el inversor: capital cultural, préstamos y acceso
El retorno no llega por la vía de la venta. Llega por tres canales. El primero es el préstamo: un museo propio recibe solicitudes de exhibición que un coleccionista particular jamás vería, y los acuerdos entre instituciones incluyen seguros y logística que revalorizan la obra en el registro público. El segundo es el efecto sobre el mercado del artista: una adquisición institucional reduce la oferta disponible y funciona como certificado de calidad ante el comprador internacional.
El tercero, y el más difícil de cuantificar, es el acceso. Presidir el patronato de un museo abre puertas en subastas, en ferias como TEFAF o Art Basel y en el circuito de donaciones cruzadas donde se cierran las mejores compras antes de que lleguen al mercado. En mi lectura, ese acceso vale más que cualquier deducción fiscal.
El coste también es real y conviene no disimularlo. Mantener un edificio, un equipo curatorial y un programa de exposiciones consume capital de forma recurrente y sin retorno directo. El museo es, en términos financieros, una estructura de gasto permanente que solo se sostiene con una dotación suficiente. Quien no pueda dotarla, no debería entrar.
Abrir un museo sin dotación no compra capital cultural: compra una obligación perpetua con la colección como única garantía.
Institución frente a fondo de arte: por qué el museo resiste mejor las correcciones
El fondo de arte promete rentabilidad y entrega opacidad: comisiones de gestión, vocación de venta a siete años y una liquidez que, en la práctica, depende de que otro inversor quiera entrar. La institución hace lo contrario: renuncia a vender, no cobra comisión y construye un activo cuya rentabilidad no se mide en el estado de resultados, sino en la capacidad de preservar valor entre generaciones. En ciclos de corrección, las obras con historial institucional resisten mejor: su procedencia está documentada, su autenticidad no se discute y su demanda no depende de una moda pasajera. La contrapartida es que el capital queda inmovilizado de por vida, por lo que lo considero un instrumento de preservación y no de revalorización agresiva. El horizonte razonable se mide en dos generaciones, no en dos trimestres. Y el riesgo principal no es de mercado, sino de gobernanza: un patronato mal diseñado destruye en cinco años lo que una colección tardó treinta en construir.
La próxima cita para medir el pulso será la temporada de subastas de noviembre en Nueva York, donde Christie’s y Sotheby’s volverán a poner a prueba la disposición del comprador institucional. Ahí se verá si el modelo que el museo Lucas ha escenificado en Los Ángeles encuentra imitadores dispuestos a comprometer capital de verdad.
💎 Veredicto Wealth
El coleccionismo institucional encaja como instrumento de preservación de capital para patrimonios con horizonte superior a veinte años, no como vehículo de rentabilidad a corto plazo. El riesgo a vigilar es la gobernanza de la fundación, más determinante que cualquier movimiento del mercado del arte.








