Una recuperación todavía modesta de la demanda puede encontrarse con un problema mucho más difícil de resolver: la falta de camioneros.
Morgan Stanley alerta de que Europa arrastra cientos de miles de vacantes, una flota envejecida y una creciente escasez de conductores, un cóctel que puede limitar la capacidad disponible y mantener la presión sobre las tarifas del transporte por carretera.
Estas son las principales ideas que recoge Morgan Stanley en un informe que firma el analista Peter Ajose-Adeogun:
- La recuperación de la demanda puede llegar antes que una recuperación de la oferta. El transporte europeo empieza a beneficiarse de la mejora de la actividad industrial, pero la capacidad sigue limitada por problemas estructurales. Esto permite que una recuperación económica relativamente modesta tenga un impacto importante sobre utilización y precios.
- El gran cuello de botella son los conductores, no los camiones. Europa acumula unas 500.000 vacantes de camioneros y alrededor de 660.500 conductores podrían jubilarse hasta 2030. Dos tercios de los operadores aseguran haber rechazado contratos por falta de conductores.
- La flota envejecida limita la capacidad disponible. La edad media de los camiones europeos ronda los 14 años. Aunque las matriculaciones de vehículos pesados han empezado a recuperarse en 2026, Morgan Stanley considera que todavía están por debajo de los niveles de años anteriores.
- Las tarifas pueden mantenerse fuertes, aunque baje la presión del combustible. Los precios del transporte por carretera han subido con fuerza, inicialmente impulsados por el combustible, pero el banco cree que la escasez de conductores, el envejecimiento de las flotas y la presión financiera sobre las pequeñas empresas pueden mantener restringida la capacidad y sostener las tarifas.
- El transporte europeo sigue extremadamente fragmentado. Hay unas 570.000 empresas de transporte por carretera y aproximadamente el 60% son operadores individuales. Esta atomización abre una oportunidad para la consolidación y para que las compañías de mayor escala ganen cuota.
- La escala puede convertirse en una ventaja competitiva mucho mayor. La consolidación permite mejorar compras, densidad de las redes, utilización de vehículos y tecnología. La adquisición de Schenker por DSV es el principal ejemplo: la integración puede generar importantes sinergias, aunque también implica una elevada complejidad operativa.
- La IA puede ser el siguiente gran catalizador. Morgan Stanley considera que plataformas comunes, automatización e IA pueden ayudar a coordinar una industria muy fragmentada, optimizar rutas y precios y facilitar la integración de redes.
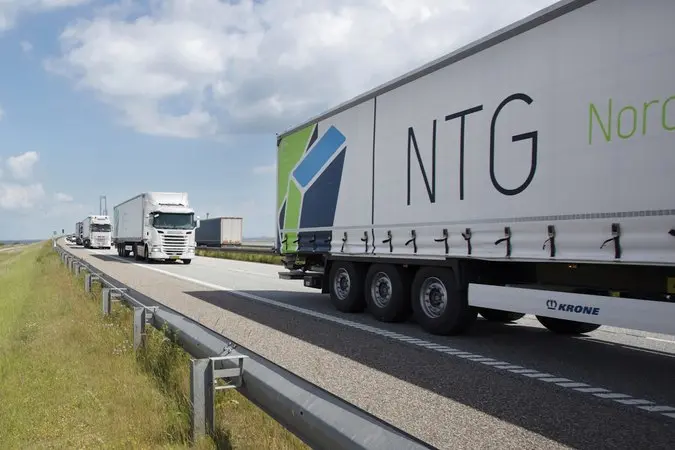
- Para los inversores, el ganador no será necesariamente quien tenga más camiones. La clave será qué operadores consiguen transformar la escasez de capacidad en mayor utilización, mejores precios y conversión en EBIT. Morgan Stanley mantiene una visión positiva sobre DSV y NTG, con esta última especialmente expuesta al negocio de carretera.
Principales actores del transporte de camiones europeo
DSV (Sobreponderar, Transporte por carretera: 32%) presenta la oportunidad de crecimiento más clara tras la adquisición de Schenker, pero también la mayor carga a la hora de llevarla a cabo. La adquisición ha situado a DSV a la cabeza del ranking europeo de ingresos por transporte de mercancías por carretera. Una integración satisfactoria podría generar ventajas en materia de aprovisionamiento, red y tecnología en una base de transporte de mercancías considerablemente mayor.
NTG (Sobreponderar, transporte por carretera: 78 %) es la opción más especializada en este sector. Su modelo de bajo nivel de activos debería beneficiarse de una capacidad más ajustada gracias a una mejor fijación de precios, densidad y utilización. Hoy iniciamos la cobertura con una recomendación de Sobreponderar.
Por su parte, Kuehne + Nagel (transporte por carretera: 14 %) y DHL (transporte de mercancías por carretera: 5 %) están menos expuestas a este tema desde el punto de vista de la cartera.
En conclusión, Europa no necesita una gran aceleración económica para que el transporte por carretera vuelva a tensionarse. Una recuperación moderada de la demanda, combinada con una oferta estructuralmente limitada, puede ser suficiente para mantener el poder de fijación de precios de los operadores.