La Diputación de Salamanca abre el plazo de las ayudas al empleo 2026 para autónomos y pymes

La Diputación de Salamanca reparte tres millones de euros en ayudas al empleo 2026: hasta 12.000 euros para nuevos autónomos y 12.480 por contratación indefinida.

El plazo es de solo 15 días desde la publicación de la convocatoria en el Boletín Oficial de la Provincia (BOP), así que el margen se agota rápido. Conviene confirmar hoy mismo la fecha exacta en el BOP y no dejar la solicitud para el final: quien llega tarde, se queda fuera.

Cuánto dinero hay y en qué se puede gastar

Dos líneas de actuación, con 1,5 millones de euros cada una, reparten la convocatoria, según recoge la Diputación. La primera apoya el autoempleo de nuevos autónomos; la segunda incentiva la contratación indefinida en pymes y entre trabajadores por cuenta propia de la provincia.

La línea de autoempleo concede hasta 12.000 euros para nuevos autónomos. De ese importe, hasta 7.000 euros pueden destinarse a gastos corrientes del primer año (alquiler de locales o parcelas agrícolas y ganaderas, los suministros, los seguros, los servicios de gestoría y los gastos de comunicación) y hasta 5.000 euros a servicios TIC.

Y una aclaración que importa: es subvención a fondo perdido, no un préstamo. El dinero se concede para consolidar el negocio y no se devuelve, siempre que se justifique el gasto en plazo.

La línea de contratación cubre hasta el 75% de los costes salariales brutos de un máximo de dos trabajadores. Con contratos a jornada completa, la subvención alcanza los 1.040 euros mensuales por empleado, con un tope de 12.480 euros anuales por cada contratación.

Quince días desde la publicación en el BOP es un plazo corto para reunir altas, facturas y proyectos; quien no tenga la documentación lista se queda fuera.

Quién puede pedirla y quién se queda fuera

Para la línea de autoempleo, el requisito de partida es haberse dado de alta como autónomo entre el 1 de enero y el 31 de diciembre de 2026. La ayuda sufraga gastos del primer año de actividad y busca consolidar negocios en los municipios de la provincia.

Para la línea de contratación, pymes y autónomos deben estar constituidos antes de la convocatoria. Las nuevas incorporaciones tienen que suponer un incremento real de plantilla respecto a los 12 meses anteriores.

Hay dos condiciones que se caen a menudo: los contratados deben estar inscritos como demandantes de empleo en las oficinas de la provincia y empadronados en un municipio de menos de 20.000 habitantes. Es el filtro que traslada la ayuda al medio rural.

El detalle que decide: rural, plantilla y papeleo

La Estrategia de Empleo e Impulso Socioeconómico no es nueva. Desde su puesta en marcha en 2014 ha movilizado más de 16 millones de euros, con 1.470 solicitudes en la línea de autoempleo y 438 en la de fomento del empleo, según los datos que acompaña la convocatoria. Hay convocatorias anteriores con las que comparar: la línea de autoempleo es la más demandada, pero el dinero se reparte entre muchos proyectos pequeños.

En la práctica, la lectura es clara. El filtro de los 20.000 habitantes y la exigencia de incremento de plantilla hacen que la línea de contratación sea difícil de encajar en un negocio que ya opera con márgenes justos. Los 12.480 euros por contratación ayudan, pero no cubren el coste real de un puesto indefinido a jornada completa: son un empujón, no la solución. Para el autónomo que arranca, en cambio, los 12.000 euros de la primera línea sí pueden marcar la diferencia del primer año.

Lo que toca ahora es concreto: descargar las bases, comprobar la fecha exacta en el BOP, reunir facturas y altas y presentar la solicitud por la sede electrónica antes de que el contador llegue a cero. La próxima semana, con el plazo ya en marcha, no hay margen para dudas.

Guía rápida del trámite

  • 📅 Plazos: 15 días desde la publicación de la convocatoria en el BOP (fecha no detallada en la fuente; conviene verificar en el boletín provincial).
  • ✅ Requisitos clave: Línea 1, alta como autónomo entre el 1/01/2026 y el 31/12/2026. Línea 2, pyme o autónomo ya constituido, con incremento de plantilla y contratados empadronados en municipios de menos de 20.000 habitantes.
  • 🌐 Dónde solicitarlo: Sede Electrónica de la Diputación de Salamanca, con certificado digital o Cl@ve. También en el registro presencial de la Diputación.
  • 💰 Importe o coste: Hasta 12.000 euros por nuevo autónomo (7.000 de gastos corrientes y 5.000 de TIC) y hasta 12.480 euros por contratación indefinida. Subvención a fondo perdido.
  • ⚠️ Error a evitar: No comprobar la fecha exacta del BOP y presentar con el plazo cerrado, o no acreditar el incremento real de plantilla y el empadronamiento del trabajador.
AEONrv: la autocaravana que Jim Ritchie fabricó para sí mismo y que factura 20 millones de dólares en plena caída del sector

La AEONrv autocaravana nació como un proyecto personal de Jim Ritchie y hoy ronda los 20 millones de dólares mientras el sector se hunde; la lección está en su nicho, su canal y su obsesión por el producto.

Ritchie, ingeniero de software, no quería montar una empresa de autocaravanas. Quería un vehículo para esquiar, pedalear y pasar fines de semana fuera de casa. No encontraba nada que le convenciera: los modelos tradicionales le parecían anticuados y difíciles de aislar. Así que diseñó el suyo.

El proyecto personal que se convirtió en una empresa de 20 millones

Para llevarlo a la realidad se alió con su amigo Lars Severin, que se convirtió en el CTO de la compañía. Lo que empezó como un proyecto de fin de semana acabó en una web con reservas y depósitos a finales de 2021. La primera contratación llegó poco después. El resto es una historia de crecimiento poco habitual en un sector maduro.

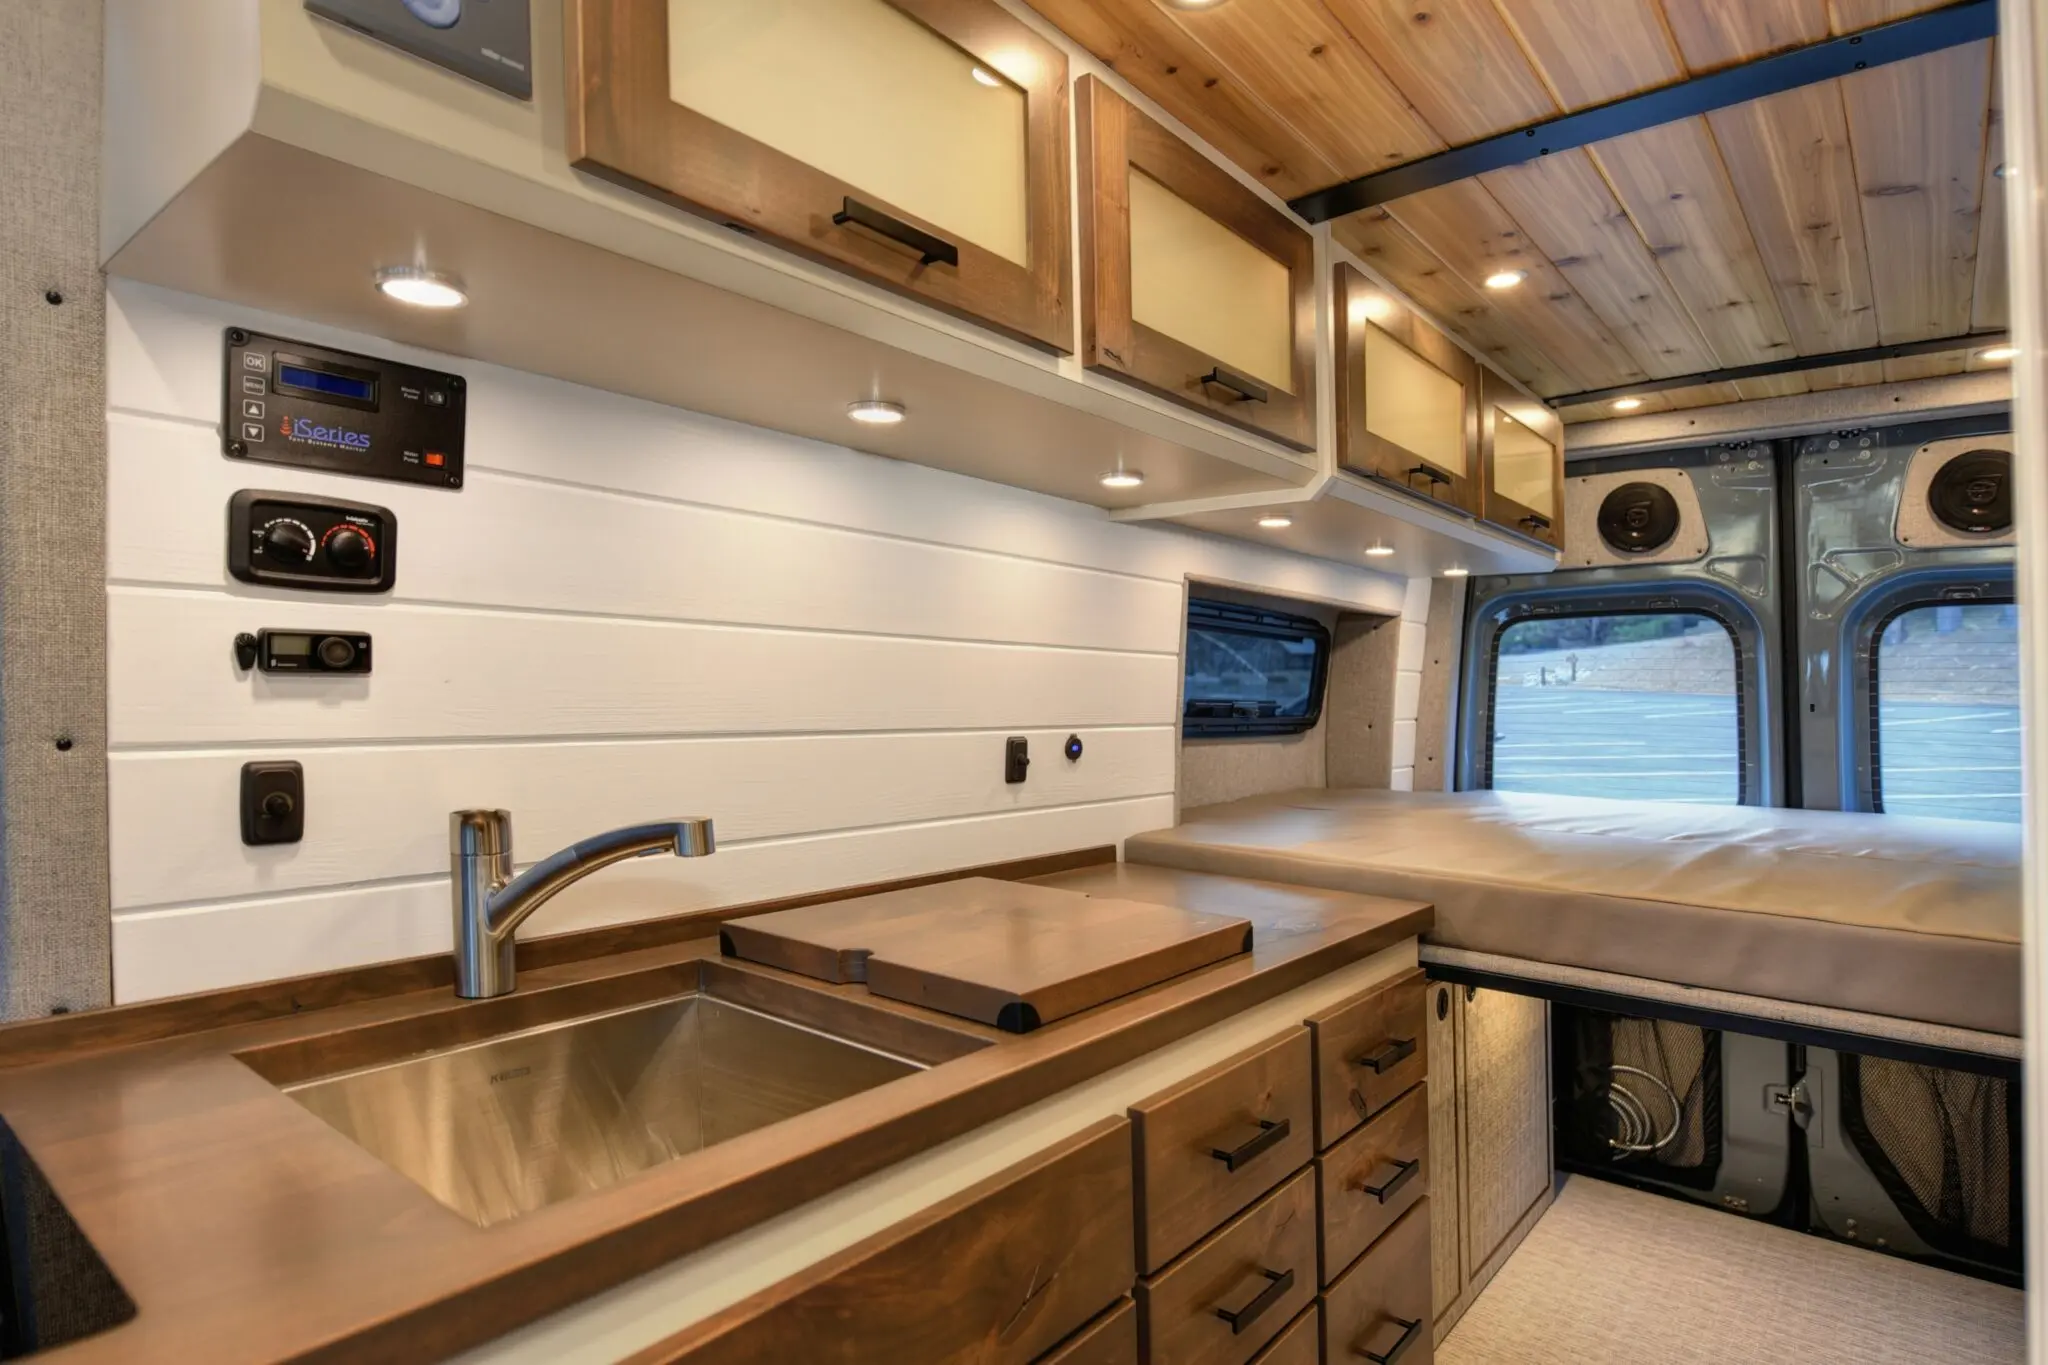
El producto es una autocaravana híbrida: una célula totalmente eléctrica montada sobre el chasis de una Ford Transit de gasolina. Los paneles solares del techo cargan baterías de litio y Starlink aporta conexión a internet. La célula está fabricada con paneles aislantes de fibra de vidrio reforzada, sin aluminio ni metal, y se ensambla con adhesivo. Tampoco usa propano, el combustible habitual de cocinas y neveras en las autocaravanas clásicas.

Ese resultado comercial ha sido suficiente para colocar a AEONrv en el puesto 66 de la lista Inc. 5000, con un crecimiento del 4.231% en tres años. La empresa, con sede en Nevada, emplea a unas 60 personas a tiempo completo y ha entregado más de 150 vehículos. Ritchie asegura que fue rentable el año pasado y que va camino de repetir beneficio este ejercicio. Para una compañía que arrancó con recursos propios y luego levantó menos de 2 millones de dólares de inversores en 2023 y 2024, el dato no es menor.

Crecer en un mercado que se hunde no es suerte: es haber encontrado un nicho dispuesto a pagar por un problema que los grandes ignoran.

El contexto invita a pensar lo contrario. El sector de las autocaravanas en Estados Unidos vive una resaca clara tras el pico de la pandemia: los envíos cayeron desde las 600.241 unidades de 2021 hasta las 342.220 del último dato anual comparable, un 43% menos. La asociación del sector, RV Industry Association, calcula que la producción caerá otro 8% anual. Los tipos de interés, la inflación y la incertidumbre económica han dejado a muchos compradores en el lateral.

La venta directa y el precio premium no son arrogancia si el producto resuelve un problema real; son la palanca que protege el margen.

El modelo de negocio: venta directa, nicho y precio premium

AEONrv no vende a través de concesionarios. Aplica un modelo de venta directa, el mismo que usan Tesla y Rivian, y entrega unos ocho vehículos al mes. El precio base del modelo de entrada es de 229.500 dólares. No es un producto para el comprador ocasional de autocaravanas: es una herramienta de ocio premium para un cliente que valora autonomía eléctrica, conectividad y un interior bien aislado.

caso de éxito startup

Ahí está la primera lección de unit economics: un ticket alto permite sostener un negocio pequeño en volumen pero rentable. AEONrv no necesita disputar el trono de Winnebago, THOR Industries o Forest River, dueños de la mayor parte de la producción estadounidense. Le basta con dominar un segmento que los grandes no atienden bien. El 88% de las autocaravanas del país se fabrican en Indiana, y esa concentración industrial empuja a los nuevos entrantes a competir por precio. AEONrv compite por producto.

📦 Caso de estudio: AEONrv

  • El reto: Crear una autocaravana para uso propio en un sector dominado por vehículos tradicionales y en caída tras el pico de la pandemia.
  • La jugada: Célula eléctrica, paneles solares, baterías de litio y venta directa, con un precio base de 229.500 dólares.
  • El resultado: 150 vehículos entregados, unos 8 al mes y una previsión de 20 millones de dólares para 2026; puesto 66 en Inc. 5000.
  • La lección: Un nicho pequeño y bien definido puede crecer con márgenes si el producto resuelve un dolor real y el canal elimina intermediarios.

Qué enseña AEONrv a un founder que quiere crecer en un mercado en caída

La historia encaja con la lógica de la Lean Startup que tantas veces se explica en las aceleradoras: detectar un problema propio, construir una primera versión, validar con clientes reales y escalar solo cuando hay tracción. Ritchie no hizo un estudio de mercado de 200 páginas. Diseñó un vehículo para sí mismo, lo probó y lo convirtió en producto. Ese enfoque reduce el riesgo de construir algo que nadie quiere, aunque no elimina la dificultad de fabricar y entregar hardware.

El mercado también se mueve. Lightship vende el remolque eléctrico AE.1 y Pebble comercializa el Pebble Flow, con más de 100 unidades entregadas. Ambos han apostado por diseños tecnológicos y remolques eléctricos, mientras AEONrv ataca el vehículo completo. La competencia valida la categoría, pero también obliga a diferenciarse. La ventaja de AEONrv no es solo la batería: es la célula habitable, el aislamiento y la integración de sistemas.

La lección para un founder español o latinoamericano no es copiar una autocaravana de lujo. Es entender el método: buscar un nicho con dolor concreto, controlar el canal, cuidar el margen, y no confundir un mercado grande con una oportunidad rentable. La economía real está llena de negocios físicos que pueden aplicar métricas de startup. Una fábrica de chocolate artesanal puede medir su product-market fit igual que un SaaS; una sala de eventos puede optimizar su runway con la misma disciplina que una empresa tecnológica. La diferencia está en el activo, no en la lógica.

AEONrv tiene riesgos. Depende de un chasis de gasolina, de una cadena de suministro de composites y de un precio que limita su mercado. Ritchie ya trabaja en una versión remolcable por debajo de 100.000 dólares para ampliar la base de clientes. Es la decisión correcta si quiere crecer sin diluir el posicionamiento premium. También es la prueba de que un nicho rentable no es un techo: es una plataforma para expandirse con criterio.

🚀 Hoja de Ruta para Emprender

  • Valida con tu propio uso: Si el producto no resuelve un problema que tú mismo tienes, será difícil defenderlo ante un cliente. Prueba una versión mínima antes de invertir en fábrica.
  • Elige un nicho con dolor concreto: Un mercado pequeño y premium puede ser más rentable que competir por precio en uno masivo. Mide ticket medio, margen y recurrencia.
  • Controla el canal y el precio: La venta directa elimina intermediarios y protege el margen, pero exige una operación de entrega y soporte que hay que costear desde el primer día.
  • Cuida el runway antes de escalar: Crecer con recursos propios obliga a vigilar la caja cada semana. Si levantas capital, hazlo para acelerar una tracción ya probada, no para tapar un modelo que no funciona.

CCOO y UGT exigen pactar con Puente los servicios mínimos del transporte para la huelga del 11-N

EN 30 SEGUNDOS

  • ¿Qué ha pasado? CCOO y UGT han registrado en el Ministerio de Transportes una petición de reunión con el ministro Óscar Puente y un anexo con su propuesta de servicios mínimos para la huelga general del 11 de noviembre.
  • ¿Quién está detrás? La Federación de Servicios a la Ciudadanía de CCOO y UGT, de un lado, y el Ministerio de Transportes y Movilidad Sostenible, del otro: el departamento que firma la orden de mínimos.
  • ¿Qué impacto tiene? Determina cuántos trenes de Cercanías, AVE, larga distancia y vuelos circularán ese día y, por tanto, si el viajero llega o no a su destino.

CCOO y UGT reclaman sentarse con Óscar Puente para pactar los servicios mínimos del transporte en la huelga general del 11 de noviembre. Los dos sindicatos han registrado este jueves en el Ministerio de Transportes una petición formal de reunión con el ministro y un anexo con su propuesta de mínimos para esa jornada.

Del 30% de Cercanías al 20% del AVE: la propuesta que los sindicatos llevan al Ministerio

El registro se produjo este jueves. Lo ha explicado el secretario general de la Federación de Servicios a la Ciudadanía de CCOO, Lucho Palazzo, que ha defendido una negociación que garantice a la vez el derecho a la huelga y el derecho a la movilidad. Ambas centrales han adjuntado un anexo con su propuesta, construida sobre los acuerdos de las huelgas generales de 2010 y de 2012.

La referencia es concreta. En la huelga general del 14 de marzo de 2012, los mínimos pactados fijaron el funcionamiento del 30% de los trenes de Cercanías, porcentaje que subía al 35% en hora punta, y del 20% de los servicios de AVE y larga distancia. En el transporte aéreo el reparto era otro: 10% de los vuelos peninsulares, 50% en las conexiones entre la Península y los archipiélagos y en los interinsulares, 20% en los vuelos con la Unión Europea y 40% en el resto de rutas internacionales.

Traducido a la práctica, uno de cada tres trenes de cercanías circularía. En el corredor Madrid-Barcelona, el más disputado por Renfe, Ouigo e Iryo, el AVE se quedaría en una quinta parte de su oferta habitual. Y en Barajas o El Prat, nueve de cada diez vuelos peninsulares no despegarían.

Los sindicatos insisten en la intermodalidad: quien no pueda usar el tren, que pueda subirse a un autobús. Palazzo ha subrayado que la ciudadanía debe entender que en una jornada de huelga los mínimos son necesarios, pero reclama que se negocien y no se impongan por orden.

El pulso no es menor. En juego está quién define el día: si el comité de huelga y el Ministerio llegan a un acuerdo, los mínimos saldrán del anexo registrado este jueves; si no, los firmará el Gobierno. La diferencia entre ambas cosas es, en la práctica, la distancia entre un 20% de AVE y un porcentaje bastante más alto.

Pactar mínimos no es cortesía sindical: es la diferencia entre el 30% de trenes en Cercanías y una orden ministerial que acabará en los tribunales.

Quién firma los mínimos y por qué la negociación no es vinculante

Los servicios mínimos no se votan: se ordenan. Corresponde al Gobierno, a través del Ministerio de Transportes en el ámbito estatal, fijarlos mediante orden tras escuchar al comité de huelga y a las empresas afectadas, como recuerda la normativa de huelga recogida en la web del Ministerio. Ese trámite obliga a oír a los sindicatos, pero no a pactar con ellos. De ahí la petición registrada este jueves: convertir la audiencia en mesa de negociación.

La doctrina constitucional marca los límites. Desde la sentencia del Tribunal Constitucional 11/1981, los mínimos deben estar justificados, ser proporcionales y no vaciar de contenido el derecho de huelga, un criterio que la Audiencia Nacional ha aplicado después en conflictos ferroviarios y aéreos con resultados desiguales. En las convocatorias de los últimos años, el departamento ha fijado en varias ocasiones mínimos en hora punta por encima del 70%, muy lejos de lo que reclamaban los comités.

A eso se suma el mapa de ejecutores: Renfe y Adif en el ferrocarril, Aena y ENAIRE en el cielo, las aerolíneas y los servicios de handling en tierra. Ninguno de ellos firma la orden, pero todos la aplican, y de su plantilla depende que el cuadro de trenes garantizados sea real o un papel.

Hoja de Ruta: Claves del Viaje

El impacto más inmediato es de agenda. Quien tenga un billete de Cercanías, AVE o larga distancia para el 11-N todavía no sabe si su tren saldrá: el cuadro definitivo no se publica hasta que se apruebe la orden de mínimos, y hasta entonces conviene revisar el estado del billete en el portal de Renfe. El viajero aéreo conserva el derecho a reembolso o recolocación, aunque la compensación económica del reglamento europeo queda en el aire cuando la aerolínea alega circunstancias extraordinarias.

La zona cero son las cercanías de Madrid y Barcelona, donde un tercio de los servicios afecta a cientos de miles de desplazamientos obligados al trabajo y al estudio, y los corredores de alta velocidad. Barajas y El Prat concentran la otra mitad del problema. En el transporte urbano, la llave la tienen los consorcios regionales y los ayuntamientos.

El dato que resume la jornada es el 30%: el porcentaje de cercanías que los sindicatos ponen sobre la mesa, idéntico al de 2012. La comparación tiene truco, porque aquel pacto se cerró en plena crisis, con otro Gobierno y con una huelga general de por medio que sirvió de base para el acuerdo de 2010. La lectura de fondo es que los convocantes no piden nada nuevo, sino que se aplique lo que ya se pactó entonces. El próximo hito es la respuesta del Ministerio a la reunión solicitada; después llegará la orden y, con ella, el listado de trenes garantizados, previsiblemente en la primera semana de noviembre, que es cuando el viajero sabrá de verdad si su billete sirve.

El Gobierno libera seis días de reservas estratégicas de gasóleo por la acción coordinada de la AIE

0

El Gobierno libera 4,4 millones de barriles de gasóleo y queroseno, seis días de consumo nacional. La orden TED/1100/2026, publicada en el Boletín Oficial del Estado, ejecuta la segunda fase de la acción coordinada de la Agencia Internacional de la Energía y podrá entrar en el mercado hasta el 15 de diciembre.

El origen del movimiento no está en Madrid. El consejo de gobierno de la AIE acordó el pasado 11 de marzo la liberación de 400 millones de barriles ante las perturbaciones en los mercados derivadas de la guerra en Oriente Medio. De esa contribución colectiva, a España le corresponden 11,5 millones de barriles, que deben colocarse de forma escalonada.

El primer tramo se aprobó en el Consejo de Ministros del 17 de marzo: 3,7 millones de barriles, equivalentes a cuatro días de consumo de una cesta amplia que integraba gasolinas de automoción y aviación, gasóleos, querosenos y fuelóleos. Siete meses después, el Governing Board del organismo constató el 15 de octubre que las tensiones persisten, sobre todo en los destilados medios, y acordó acelerar la entrega de las existencias comprometidas.

La orden española traduce ese mandato con una decisión de composición. Frente a la cesta heterogénea de marzo, ahora salen al mercado gasóleos de automoción, otros gasóleos, queroseno de aviación, y otros querosenos. Ni gasolinas ni fuelóleos. La selección responde al diagnóstico de la AIE: el producto que el mercado no consigue equilibrar es el destilado medio.

El texto firmado por el Ministerio para la Transición Ecológica y el Reto Demográfico tiene rango de orden ministerial. Eso acorta los plazos —aprobación, publicación y ejecución en el mismo mes— y fija una fecha de cierre que una liberación sin horizonte temporal no tendría. Seis días no son seis semanas.

La segunda fase no amplía el volumen comprometido en marzo: adelanta el calendario y estrecha la cesta para concentrarse en el producto que el mercado no logra equilibrar.

La operación se ejecuta con las existencias mínimas de seguridad que la industria está obligada a mantener, sin tocar las reservas estratégicas de gasóleo que gestiona CORES. El colchón soberano queda intacto. De los 11,5 millones de barriles comprometidos, 3,4 millones siguen sin fecha ni composición definida.

Queda gasóleo comprometido sin calendario: 3,4 millones de barriles esperan a que el MITECO decida cuándo y en qué forma entran al circuito comercial.

La distinción entre ambos tipos de reserva no es menor. Las existencias estratégicas son propiedad de la sociedad estatal CORES y se activan cuando el sistema ordinario falla. Las existencias mínimas de seguridad son una obligación de almacenamiento que recae sobre las compañías petroleras y que la directiva europea sitúa en el entorno de los tres meses de consumo. Liberar de las segundas es más rápido y menos visible políticamente. También más reversible, porque la obligación se recompone a medida que el mercado se normaliza.

Qué implica para el precio del gasóleo en España

La pregunta que se hace el transportista es otra: cuánto de esto llega al surtidor. La respuesta es que llega de forma indirecta y con retraso. Inyectar barriles de destilados en el circuito comercial presiona a la baja las cotizaciones del producto, y esas cotizaciones son la referencia que las petroleras trasladan a las estaciones de servicio con un desfase de días o de semanas.

El efecto será más visible en el mercado mayorista que en la factura final. El gasóleo de automoción español se forma con la cotización CIF del Mediterráneo más impuestos y márgenes. La liberación no actúa sobre la fiscalidad, que en España representa una parte sustancial del precio de venta al público. Actúa sobre la otra mitad, la del producto, y solo mientras el inventario adicional esté disponible.

acción coordinada AIE

Seis días de consumo nacional son un colchón táctico, no una inyección masiva. Compran tiempo mientras la AIE y la Comisión Europea evalúan si el desequilibrio de los destilados se corrige por sí solo o exige nuevas liberaciones. El MITECO ya dejó escrito el mecanismo: el volumen restante saldrá con el calendario, el volumen y la composición que resulten del seguimiento continuo de los mercados que el ministerio realiza junto a los operadores, con los análisis de la AIE y de Bruselas sobre la mesa. La puerta a una tercera fase queda abierta.

Para el transportista autónomo, la traducción práctica es modesta. Su carburante se mueve en céntimos por litro, y la parte de la liberación que le corresponde en el depósito es una fracción del precio final. El colectivo que más nota la medida es el de la aviación, porque el queroseno representa una porción mucho mayor del coste operativo de una aerolínea que el gasóleo en la cuenta de un camión. Ahí la reducción de la factura energética sí se percibe en el balance trimestral.

El límite de la palanca: existencias tácticas, no estratégicas

La AIE ha ordenado liberaciones colectivas en contadísimas ocasiones desde 1991. Cada una respondió a una interrupción física del suministro: una guerra, un huracán, un embargo. La de 2026 pertenece a esa estirpe, con un matiz que la distingue. No falta crudo en el mundo. Falta producto refinado en el lugar y el momento adecuados.

Ese matiz explica por qué el esfuerzo se concentra en destilados medios y por qué el impacto sobre el precio del gasóleo será más moderado de lo que sugiere el volumen anunciado. La capacidad de refino europea se ha contraído con el cierre de plantas a lo largo de la última década, y el cuello de botella está en la conversión del barril en diésel, no en la existencia del barril. Un inventario adicional alivia el stock. No reconstruye una refinería.

Hay una segunda condición que puede diluir el efecto. El producto liberado en España compite en el mismo mercado mediterráneo que las compras del resto de Europa. Si la demanda invernal de gasóleo de calefacción en el centro y el norte del continente aprieta, el barril español encontrará acomodo en la misma puja que el resto y el descuento que se busca en el surtidor se estrechará antes de llegar.

Conviene además descontar la parte ya anticipada. Los operadores sabían desde el 15 de octubre que la AIE aceleraría las entregas, y el mercado de futuros suele incorporar ese tipo de decisiones antes de que se publiquen en el boletín oficial. Cuando una medida llega al BOE, buena parte de su efecto precio ya está en la curva.

El 15 de diciembre es la primera fecha del calendario y también la primera prueba. Para entonces se sabrá si los 4,4 millones de barriles bastaron para estrechar el diferencial entre el gasóleo y el crudo o si el Gobierno tiene que volver al BOE con una tercera orden. El indicador a seguir no es el volumen liberado, sino el crack spread del diésel en el Mediterráneo. Mientras ese diferencial no ceda, la política de reservas funciona como calmante y no como tratamiento.

PP y Vox amplían el impuesto al sol a los parques fotovoltaicos de Castilla y León

0

El impuesto al sol vuelve a Castilla y León por la puerta de la fotovoltaica. El Proyecto de Ley de Medidas Tributarias, Financieras y Administrativas para 2027 extiende el impuesto sobre la afección medioambiental a los grandes parques solares, con una horquilla de 600 a 2.000 euros por hectárea ocupada, según la información publicada por pv magazine España y El Periódico de la Energía.

Hasta ahora el tributo autonómico gravaba centrales eólicas, embalses hidroeléctricos y líneas de alta tensión. La reforma incorpora la fotovoltaica y también las redes fijas de telecomunicaciones. La ampliación viaja dentro del paquete fiscal que acompaña a los presupuestos de la comunidad y alcanza tanto a las plantas que se instalen a partir de ahora como a las que ya operan sobre el terreno.

Del viento al suelo: qué grava el nuevo impuesto de afección ambiental

La exposición de motivos no esconde el argumento. La modificación responde, según el texto, a la evolución de las actividades económicas de la comunidad y pretende reforzar ‘la neutralidad y la igualdad del régimen fiscal entre actividades que persiguen un objetivo económico similar y que pueden generar efectos ambientales adversos’. La norma cita expresamente los parques fotovoltaicos entre las instalaciones que pueden producir afecciones sobre el paisaje, la flora y la fauna, además de ocupar suelo y modificar usos tradicionales.

El fundamento jurídico se apoya en el principio europeo de que quien contamina, paga. Y hay un matiz que el propio proyecto incorpora: Castilla y León es una región exportadora neta de energía renovable, de modo que sus ciudadanos soportarían parte de las externalidades de unas instalaciones cuya electricidad se consume fuera del territorio. Ese es el eje del razonamiento autonómico y, a la vez, su punto más discutible.

La base del gravamen es la superficie ocupada, no la producción. La obligación se mantiene mientras las instalaciones permanezcan en el emplazamiento, incluso si están en desuso, hasta que sean completamente desmanteladas y el medio natural recupere su estado original. El detalle no es menor para el cálculo financiero de cualquier promotor: la factura fiscal puede sobrevivir a la planta.

El tributo convierte la hectárea en la unidad fiscal de la transición energética, y ese cambio de unidad tiene consecuencias que desbordan las fronteras de Castilla y León.

El proyecto fija dos exclusiones claras: las instalaciones sobre cubiertas y tejados de edificios, y las que ocupan suelo con una superficie inferior a cinco hectáreas. En el autoconsumo con excedentes situado sobre suelo y de cinco hectáreas o más, la exención queda condicionada a que la potencia contratada en el periodo punta P1 represente como mínimo el 50% de la potencia de generación instalada. Si no se alcanza ese porcentaje, la Administración podrá considerar que el objetivo principal de la planta es vender electricidad a la red y la instalación perderá el beneficio fiscal.

Una planta de autoconsumo industrial puede acabar tributando igual que un parque de venta a red solo por cómo queda dimensionado su punto de suministro.

El criterio tiene recorrido práctico. Bajo el marco regulatorio vigente existen modalidades de autoconsumo compartido que no encajan en la relación potencia contratada-potencia instalada que exige la norma autonómica, de manera que el umbral puede desincentivar proyectos diseñados precisamente para recortar el coste eléctrico de empresas e industrias.

UNEF responde: recaudatorio, injustificado y mal diseñado

impuesto fotovoltaica

La Unión Española Fotovoltaica ha contestado en cuatro frentes. El primero es el tono. José Donoso, director general de UNEF, ha calificado el impuesto de ‘absolutamente recaudatorio e injustificado’. El segundo es la aritmética: el sector sostiene que la fotovoltaica ya paga y enumera las figuras que soportan sus proyectos.

  • Impuesto sobre Actividades Económicas (IAE).
  • Impuesto sobre el Valor de la Producción de la Energía Eléctrica (IVPEE).
  • Impuesto Especial sobre la Electricidad (IEE).
  • Impuesto sobre Construcciones, Instalaciones y Obras (ICIO) e IBI de características especiales (BICES).

A esa lista se añade una cifra que la patronal repite con insistencia: los municipios que albergan parques solares ingresan alrededor de 10.000 euros anuales por megavatio instalado. El territorio ya cobra, viene a decir UNEF, y lo hace con una fiscalidad que no depende de la coyuntura presupuestaria de la Junta.

El tercer frente es ambiental. La asociación argumenta que los proyectos pasan por los procedimientos de evaluación ambiental establecidos por la normativa y que quienes cuentan con una resolución favorable ya han sido examinados por la propia Administración autonómica, por lo que un gravamen adicional sobre afecciones ya evaluadas carece de justificación.

El cuarto es el destino de la recaudación. Si el tributo se justifica por impactos territoriales, los recursos deberían quedarse en los municipios que albergan las plantas. El proyecto prevé que el dinero se integre en los presupuestos generales de Castilla y León. Ninguna novedad en el fondo: la caja autonómica ingresa y el municipio no ve la partida.

Queda un reproche técnico que puede ser el más sólido. Gravar hectáreas e ignorar los kilovatios hora producidos no distingue entre dos plantas con la misma superficie y rendimientos muy distintos, porque la irradiación y la tecnología varían dentro de una comunidad de 94.000 kilómetros cuadrados. Tampoco premia a los proyectos que incorporan medidas de integración ambiental: mejoras de biodiversidad, pastoreo, cultivos compatibles con la instalación o actividad apícola. El sector no discute el principio. Discute la unidad de medida.

Tres comunidades, tres facturas: el mapa fiscal que se levanta sin armonización

Castilla y León se convertirá en la tercera comunidad con un impuesto específico a la fotovoltaica, después de Aragón y La Rioja. UNEF sostiene que el tipo previsto aquí es superior al de las dos. La comparación importa porque el mapa fiscal de las renovables en España se está construyendo por agregación autonómica: no existe armonización estatal y cada territorio decide qué grava, sobre qué base y con qué destino.

El precedente histórico ayuda a medir el ruido. El impuesto al sol original, el cargo al autoconsumo aprobado en 2015 mediante el Real Decreto 900/2015, fue suprimido en octubre de 2018 por el Real Decreto-ley 15/2018. La etiqueta quedó asociada a un coste político que el PP conoció de cerca. El tributo que ahora se diseña en Castilla y León es técnicamente otra cosa —no grava el autoconsumo, grava la ocupación del suelo por plantas de venta a red—, pero el nombre comercial ya está puesto y la comparación circulará igual.

Ahí aparece la contradicción que el mercado vigila. España necesita desplegar fotovoltaica para cumplir sus objetivos de descarbonización y son las comunidades las que autorizan, tramitan y ahora también gravan los proyectos. Castilla y León figura entre las regiones con mayor potencia renovable instalada y su balance eléctrico es exportador. Un tributo que encarece el suelo fijo puede convivir con ese papel, pero introduce una señal incómoda para el promotor que compara comunidades antes de invertir.
El riesgo evidente es de seguridad jurídica. Un proyecto se modela a 25 años con una tasa interna de retorno ajustada al detalle. Incorporar un coste por hectárea que persiste aunque la planta quede en desuso obliga a revisar esa cuenta y, en muchos casos, a retrasar la decisión de inversión o a renegociar el precio del suelo con el propietario. Cuando el coste es fijo por superficie y no variable por producción, la repotenciación pierde atractivo: añadir módulos sobre la misma finca genera más electricidad y paga lo mismo, pero la rentabilidad del terreno ya está comprometida de antemano.

El trámite parlamentario en las Cortes de Castilla y León decidirá el alcance final. Si el texto sale sin cambios, el 1 de enero de 2027 la comunidad contará con una figura fiscal nueva y las primeras liquidaciones llegarán con el ejercicio siguiente. Ese es el hito que conviene seguir, más que la votación. La cuestión de fondo no es la legalidad del tributo, que el margen estatutario permite, sino si el suelo es una base fiscal razonable para una tecnología cuya producción se mide en kilovatios hora y depende de la irradiación, no de la extensión de la finca.

Nexus Energía eleva hasta el 80% su participación en Elekluz y refuerza su negocio minorista

Nexus Energía eleva del 20% al 80% su participación en la comercializadora valenciana Elekluz y deja el 20% restante en manos de un socio fundador, una operación de concentración en el negocio minorista cuyo importe no ha desvelado.

Del 20% al 80%: qué cambia en el capital de Elekluz

El movimiento se comunicó el miércoles 21 de octubre, sin cifra económica y sin calendario de cierre. La compañía justifica la compra en ‘la sólida evolución del negocio’ y en ‘los excelentes resultados obtenidos’ por la firma valenciana en los últimos ejercicios. Nada más. No hay múltiplo, no hay prima sobre valoración previa y no hay desglose de la financiación empleada.

Hay un salto cualitativo antes que cuantitativo. Con el 20% anterior, Nexus tenía una presencia financiera en el capital; con el 80% toma el control y, con él, la capacidad de decidir política comercial, estructura de costes e integración tecnológica. En una comercializadora eléctrica ese control vale tanto como la cartera, porque el negocio se juega en el margen del kilovatio hora y no en el volumen bruto facturado.

La permanencia del socio fundador con el 20% restante admite una lectura propia. Mantiene alineado al equipo que construyó la herramienta y que conoce la relación con el canal. En operaciones de este tamaño, una salida total del fundador suele encender las alarmas sobre la continuidad del negocio; aquí ocurre lo contrario. No consta en el comunicado la existencia de pagos aplazados ni de earn-out ligado a resultados futuros.

17.000 clientes y 85 GWh: el activo que se compra

Elekluz no es una comercializadora al uso. Ha desarrollado una herramienta tecnológica que permite a los administradores de fincas disponer de una visión integral de todos los puntos de suministro de sus clientes, los ligados a comunidades de propietarios. Esa capa de software convierte al administrador en prescriptor y concentra la contratación. La cartera supera los 17.000 clientes y mueve un volumen de 85 GWh.

El atractivo del segmento es estructural: la demanda de las zonas comunes es recurrente, el cliente no cambia de comercializador cada temporada y la decisión de compra está profesionalizada en el administrador. Menos rotación y menor coste de adquisición. El reverso es la concentración de la relación: si el administrador cambia de proveedor, arrastra cientos de contratos de una vez.
Nexus no compra kilovatios hora: compra la relación con el administrador de fincas, que es quien firma cientos de contratos de una sola vez.

ConceptoAntesDespués
Participación de Nexus Energía20%80%
Participación del socio fundador80%20%
Cartera de Elekluz17.000 clientes / 85 GWhSin cambios

operación Elekluz

El encaje regulatorio y el mapa de la comercialización

La operación no altera el perímetro del grupo comprador, pero sí supone una toma de control efectiva de una sociedad que opera en un mercado supervisado. La CNMC vigila la comercialización minorista, las condiciones de contratación y la transparencia de las ofertas; la Ley 15/2007 de Defensa de la Competencia obliga además a notificar las concentraciones que superan determinados umbrales de cuota o de volumen de negocio. El comunicado no detalla si la operación se ha sometido a ese trámite.

El contexto acompaña. El minorista español opera con márgenes estrechos, presión de los comparadores de precios y una competencia que va de Iberdrola, Endesa, Naturgy, y Repsol a firmas como Holaluz o TotalEnergies. Ganar tamaño en cartera es la vía más rápida para diluir costes fijos de atención al cliente, facturación y sistemas.

La concentración del segmento lleva años en marcha: los grupos grandes compran carteras y los especialistas se refugian en nichos donde el coste de captación es bajo y la tecnología propia actúa como barrera de entrada. Elekluz encaja en ese segundo perfil, con la diferencia de que ahora responde a un accionista de control con balance para escalar la cartera.

Análisis: la cara oculta de una operación sin precio

Sin importe, el mercado no puede juzgar si Nexus ha pagado caro. La valoración de una comercializadora se hace por euros por cliente y por múltiplo sobre el margen bruto, no sobre la facturación, que en este negocio es un dato engañoso: 85 GWh a precio de mercado mueven decenas de millones de euros de ingresos y, sin embargo, pueden dejar un margen de un solo dígito. Cualquier comparación con operaciones recientes del sector queda coja hasta que la compañía publique cifras.

La lectura técnica es doble. Primero, integrar el 60% adicional exige consolidar sistemas, facturación y atención al cliente sin romper la relación con el administrador de fincas, que es el verdadero activo. Segundo, el riesgo de fuga: en un mercado con cambio de comercializador gratuito y comparadores públicos, una cartera de 17.000 clientes puede erosionarse rápido si la integración encarece el servicio. Que el fundador siga dentro con el 20% mitiga el riesgo; no lo elimina.

Para Nexus, el movimiento encaja en una estrategia de integración del negocio minorista: menos dependencia de la captación directa y más control del canal. Para el resto del sector marca una pauta incómoda: en la comercialización eléctrica española ya no compite quien tiene la tarifa más agresiva, sino quien tiene la cartera más cautiva y el software que la sostiene. El precio, cuando se conozca, dirá si el 80% se pagó por clientes o por la herramienta.

📊 Las Claves para el Inversor

  • Qué vigilar: La comunicación del importe de la operación y el calendario de ejecución, que el comunicado no detalla. No hay plazo público confirmado a esta hora.
  • Reacción del valor: Nexus Energía no cotiza en el Ibex 35, así que no habrá señal bursátil directa; el termómetro será la evolución de la cartera de Elekluz.
  • Precedente sectorial: La compra de carteras minoristas por los grandes grupos, con la CNMC supervisando concentraciones y condiciones de contratación en el mercado eléctrico.

La Ley de Propiedad Horizontal obliga a las comunidades a ejecutar obras de accesibilidad: quién paga las derramas

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La Ley 4/2026, de 1 de octubre, publicada en el BOE el 3 de octubre, entra en vigor mañana, viernes 23 de octubre, y modifica el artículo 10.1.b) de la Ley de Propiedad Horizontal sobre obras de accesibilidad en edificios residenciales.
  • ¿Quién está detrás? Las Cortes y el Ministerio de Vivienda y Agenda Urbana, que refuerzan los derechos de las personas con discapacidad y de los mayores de 70 años.
  • ¿Qué impacto tiene? Si las ayudas públicas concedidas alcanzan el 70% del coste, la comunidad ejecuta la obra sin límite económico; el resto se reparte en derramas por coeficiente y puede financiarse durante varios ejercicios.

La Ley 4/2026 entra en vigor el 23 de octubre: las obras de accesibilidad serán obligatorias si las ayudas cubren el 70% del coste.

El texto retoca el artículo 10.1.b) de la Ley de Propiedad Horizontal (LPH) para desatascar una de las carpetas más incómodas de cualquier junta de vecinos: quién decide instalar un ascensor, una rampa o un sistema de comunicación con el exterior y quién lo paga cuando el edificio no está preparado. Puedes consultar el texto publicado en el Boletín Oficial del Estado.

Del 75% al 70%: el cambio que convierte una obra discutida en obligatoria

El precepto regula las actuaciones que pueden imponerse a la comunidad cuando en una vivienda o local viven, trabajan o prestan servicios voluntarios personas con discapacidad o mayores de 70 años. La lista no se toca: instalación de ascensores, rampas, dispositivos mecánicos o electrónicos que mejoren la orientación y la comunicación con el exterior y cuantas intervenciones garanticen condiciones adecuadas de accesibilidad.

Donde sí hay cambio es en el porcentaje y, sobre todo, en el verbo. La redacción anterior hablaba de ayudas a las que la comunidad pudiera tener acceso y fijaba el umbral en el 75%; la nueva exige que las subvenciones efectivamente concedidas lleguen al 70% del coste. De un derecho potencial a un papel firmado.

El límite económico sigue siendo el de doce mensualidades ordinarias de gastos comunes, ya descontadas las subvenciones. Es la referencia que manejan los administradores de fincas para calcular cuánto puede repercutirse cada ejercicio sin que la derrama desborde la cuenta corriente del vecino.

A eso se suma un giro procedimental relevante: si la persona interesada entrega a la comunidad información sobre convocatorias de ayudas y subvenciones en materia de vivienda, la comunidad queda obligada a solicitarlas. La carga de la prueba cambia de lado. Ya no basta con decir que no hay dinero público; hay que acreditar que se ha ido a buscarlo.

Cuando las ayudas no llegan a ese 70% o el coste supera el techo, la obra puede seguir siendo obligatoria si quienes la solicitaron asumen el exceso. Es el punto que más fricción va a generar en juntas de propietarios de edificios antiguos, donde el ascensor suele beneficiar a unos pocos y pagarlo toca a todos.

La reforma no obliga a los vecinos a pagar más: obliga a la comunidad a dejar de usar la falta de ayudas como excusa para no pedirlas.

Quién paga la derrama: coeficiente, techo anual y financiación a varios años

El reparto no es a partes iguales. Se hace por el coeficiente de participación que figura en la escritura de división horizontal, es decir, la cuota que cada piso tiene sobre el total del edificio, calculada principalmente por metros construidos. Un bajo amplio paga más que un ático pequeño aunque el ascensor le sirva de menos.

Un ejercicio con cifras redondas. Comunidad de doce vecinos con 90 euros al mes de gastos comunes: el techo de doce mensualidades deja en 1.080 euros por propietario lo repercutible en un año. Si la obra se presupuesta en 96.000 euros y la subvención cubre el 40%, quedan 57.600 euros a repartir; a 4.800 por vecino, el pago se extiende algo más de cuatro ejercicios. Con el 70% concedido, la actuación pasa a ser obligatoria y la factura vecinal baja a 2.400 euros.

Aquí entra la segunda novedad con impacto doméstico: cuando la comunidad solicite financiación, el periodo de repercusión podrá extenderse durante tantos años como permitan las opciones disponibles. La derrama deja de ser un pago único y se convierte en una cuota más, a veces durante una década.

Si la comunidad no ejecuta pese a concurrir los requisitos, la persona interesada puede acudir a la autoridad judicial para que ordene las actuaciones necesarias. La ley añade una disposición adicional que insta al Estado y al resto de administraciones a habilitar créditos para programas de ayudas a la accesibilidad, y fija un plazo de doce meses para que el Gobierno prepare un texto refundido que armonice la LPH con la Ley 15/1995, la norma que limita el dominio sobre los inmuebles para eliminar barreras arquitectónicas. Las convocatorias autonómicas se publican en la web del Ministerio de Vivienda y Agenda Urbana.

La Ficha del Inversor

La métrica que resume la operación es el techo de doce mensualidades ordinarias, porque marca a la vez el suelo y el techo de cualquier negociación vecinal. Con gastos comunes de 90 euros mensuales el límite anual queda en 1.080 euros por propietario; en comunidades con servicios caros (portería, calefacción central, jardinería) ese margen se duplica sin que la obra sea más barata. La cifra clave, por tanto, no es el presupuesto del ascensor: es el recibo mensual que el edificio ya paga.

No es la primera vez que el legislador entra aquí. La Ley 15/1995 ya limitó el dominio sobre los inmuebles para eliminar barreras y desde entonces cada reforma de la LPH ha ido aflojando mayorías y rigideces. Lo que cambia ahora es el criterio de imputación del coste: se pasa de premiar el acceso potencial a la subvención a exigir la concesión efectiva, un matiz que en la práctica traslada la pelota al calendario de las comunidades autónomas.

La tendencia a seis meses se mide en convocatorias, no en obras. La norma obliga a pedir ayudas, pero no crea el dinero. Si la comunidad autónoma no tiene línea abierta, el 70% no llega, la obra vuelve al limbo del acuerdo vecinal y la junta se enquista hasta la siguiente resolución. La mayoría de los edificios antiguos de barrio se concentran en cascos donde la accesibilidad era precisamente el problema, y ahí el margen de gasto corriente es mínimo.

El perfil al que le importa este cambio es concreto: el propietario con un familiar mayor o con discapacidad que vive en un cuarto sin ascensor, el comprador de vivienda habitual que descubre que la accesibilidad del portal es factor de precio y de liquidez, el inversor en edificios rehabilitables de centro urbano y el administrador de fincas que tendrá que documentar cada solicitud. El riesgo evidente es que la ley consagre una obligación sin financiación aparejada y que el texto refundido anunciado, con vencimiento el 23 de octubre de 2027, vuelva a mover el umbral justo cuando las comunidades hayan empezado a presupuestar.

Las reservas de stablecoins de Binance caen a 41.600 millones de dólares y dejan a Bitcoin sin poder de compra

Las reservas de stablecoins de Binance han caído a 41.600 millones de dólares, su nivel más bajo en un año, y ese dato explica mejor que cualquier gráfico de precio por qué bitcoin no termina de arrancar. El mayor exchange del mundo tiene hoy menos moneda estable aparcada que hace doce meses. Sin ese combustible, cada subida se sostiene sobre los hombros de quienes ya estaban dentro.

Conviene separar las dos cosas. El precio no se ha hundido: bitcoin cotiza cerca de 83.350 dólares, un 4% por debajo de su máximo de septiembre. Lo que se ha marchado es el efectivo que suele empujar los rallies hacia máximos nuevos. Según los datos on-chain que recoge el analista Darkfost a partir de CryptoQuant, la firma que rastrea los flujos de los exchanges, de Binance han salido 6.300 millones de dólares en stablecoins desde abril.

De 51.000 a 41.600 millones: cómo se ha vaciado la caja

El techo llegó a finales de noviembre de 2025, cuando el balance rozó los 51.000 millones. Desde entonces ha perdido unos 9.000. Hubo un rebote en primavera que devolvió la cifra hasta 48.000 millones a principios de mayo, pero esa ganancia se ha revertido por completo. Las reservas han regresado a niveles que no se veían desde los primeros días de octubre de 2025.

La métrica que siguen los analistas es el cambio a 90 días, que mide si el saldo sube o baja en un trimestre. Lleva en negativo desde el verano y ahora marca un -4,7%. La caída incomoda, aunque es menos severa que la de febrero y marzo, cuando ese mismo indicador perforó el -15% mientras bitcoin pasaba de unos 95.000 dólares a la zona media de los 60.000.

El fenómeno no es exclusivo de Binance. Coinbase Advanced ha perdido 2.500 millones en stablecoins desde abril; OKX, 2.400; y Bybit, 2.300. Entre los cuatro suman una salida de 13.500 millones de dólares. Y eso contando solo los tokens ERC-20, es decir, las stablecoins emitidas sobre Ethereum: si se añaden las de otras redes, el agujero sería mayor.

Hay un detalle que matiza la lectura. La oferta total de monedas estables apenas se mueve. Tether (USDT), cuya emisión puede consultarse en la web oficial de la compañía, se mantiene cerca de 183.000 millones desde abril, mientras que USD Coin (USDC) ha bajado de 78.000 a 72.000 millones, según CoinGecko. Dicho de otro modo: el dinero estable no ha desaparecido del mercado, se ha ido de los exchanges.

El mercado no se está quedando sin dinero estable. Se está quedando sin dinero estable dispuesto a esperar en un libro de órdenes.

El rally que subió sin dinero nuevo

Aquí aparece la divergencia que más incomoda a los operadores. Bitcoin subió más de un 30% desde su mínimo de agosto hasta los 86.597 dólares del 22 de septiembre, mientras el balance de stablecoins de Binance seguía cayendo. El precio avanzó sin capital fresco que lo respaldara. Esos movimientos se apoyan en los tenedores actuales y en el apalancamiento, y por eso son frágiles.

La fragilidad ya se nota. Además del retroceso del 4% en bitcoin, Ethereum ha cedido cerca de un 11% desde los 2.775 dólares que marcó el mismo 22 de septiembre. La actividad también se enfría: el volumen diario medio de bitcoin ha caído un 27%, de 38.600 millones en abril, a 28.200 millones en lo que va de octubre.

Los traders de derivados tampoco se mojan. Las tasas de financiación —la comisión periódica que se cobran entre sí quienes apuestan al alza y a la baja en los contratos perpetuos, derivados sin fecha de vencimiento— están en el 0,01% en Binance y Bybit. Ese nivel se considera neutro: ni euforia compradora ni pánico vendedor.
Darkfost maneja dos explicaciones, y no son excluyentes. La primera: los exchanges reducen inventario porque hay menos demanda de abrir posiciones nuevas. La segunda: parte de los tenedores ha movido sus fondos a plataformas que pagan rendimiento mientras esperan mejores condiciones. Ambas conducen al mismo sitio. Sin stablecoins nuevas en los exchanges, no hay capital disponible para defender una ruptura de precio.
La dependencia de un solo exchange y la señal que hay que vigilar

Binance concentra más del 70% de todas las reservas de stablecoins depositadas en exchanges. Esa cifra debería leerse dos veces. Significa que la liquidez de todo un mercado se mide por la caja de una sola empresa privada, con lo que eso tiene de eficiencia y de riesgo estructural.

Ya vimos un precedente parecido, aunque por motivos distintos. En noviembre de 2022, la quiebra de FTX —el exchange fundado por Sam Bankman-Fried que colapsó en cuestión de días— demostró cómo un agujero de confianza en un solo actor puede congelar el crédito de todo el sector. Aquí no hay fraude ni insolvencia: hay un goteo ordenado de capital que busca otras playas. La diferencia importa, pero la lección sobre concentración se mantiene.

También hay un matiz que conviene no perder de vista. Buena parte de ese dinero que sale de los exchanges hacia protocolos de rendimiento no vuelve con la misma velocidad. En las finanzas tradicionales, la liquidez aparcada en un depósito a plazo sigue estando a un clic del mercado mayorista; aquí, mover fondos entre redes y protocolos implica comisiones, tiempos y riesgos de contrato. La liquidez existe, pero es menos reactiva.

La señal concreta que los analistas esperan ver es que el cambio a 90 días de Binance vuelva a terreno positivo. Hasta que eso ocurra, los rallies seguirán dependiendo del posicionamiento de los que ya están dentro y no de capital nuevo entrando por la puerta. Es una diferencia sutil en el gráfico y enorme en la calidad de cualquier subida.

Nadie sabe cuándo girará esa métrica. Lo que sí puede seguirse con datos públicos es la evolución semanal de los balances de los grandes exchanges, y conviene hacerlo con la guardia alta: en un mercado tan concentrado, el termómetro de Binance sigue marcando la temperatura de todos.

Esade atribuye a los propietarios con varias viviendas el 18% de la subida del alquiler en España entre 2019 y 2023

El 18% de la subida del alquiler en España entre 2019 y 2023 se asocia a propietarios con varias viviendas, según EsadeEcPol. El dato llega con una advertencia que conviene leer despacio: es una estimación de asociación, no una causalidad. El 82% restante responde a la revalorización de viviendas equivalentes y al desequilibrio entre oferta y demanda que el informe no puede cuantificar.

Qué mide realmente el 18% del estudio de Esade

A partir de microdatos tributarios de hogares entre 2019 y 2023, el trabajo firmado por Jorge Galindo compara viviendas equivalentes y aísla una prima de precio. En 2023, los inmuebles de propietarios con varias casas alquiladas se situaban un 3,5% por encima de los de un arrendador con una sola vivienda; en 2019 esa brecha era del 0,8% y ni siquiera era estadísticamente significativa.

La prima crece con el tamaño de la cartera: un 1,3% para quien alquila dos viviendas, un 2% con tres, un 3,4% con cuatro y un 4,5% para quien suma cinco o más. En las renovaciones, los contratos de multiarrendadores subieron de media un 5,2%, frente al 3,8% de los propietarios de una sola vivienda. La diferencia solo resulta significativa a partir de cuatro inmuebles.

En la práctica, la mayoría de los multiarrendadores de la muestra tiene dos viviendas: el estudio no retrata a un puñado de fondos institucionales, sino a miles de pequeños y medianos propietarios. El informe lo atribuye a una gestión sistemática de precios —actualizar rentas y negociar renovaciones— más que a un poder de mercado de barrio.

Madrid, Barcelona y la trampa de medir carteras en lugar de precios

La comparación entre las dos grandes ciudades deja una paradoja útil. Entre 2019 y 2023, el precio medio por metro cuadrado subió un 8,6% en Madrid y un 11% en Barcelona. Los multiarrendadores explican 1,7 puntos de la subida madrileña (el 19% del total) y solo 0,8 puntos de la barcelonesa (el 7,5%): Barcelona subió más, pero la cartera de sus propietarios pesó menos.

Antes de legislar sobre carteras conviene recordar que el 82% de la subida no se explica por el tamaño del arrendador.

Aquí está el nudo doctrinal. El informe define al multiarrendador como el hogar con al menos dos viviendas alquiladas, una categoría mucho más amplia que la de gran tenedor de la Ley de Vivienda, que arranca en cinco inmuebles o 1.500 metros cuadrados en zona tensionada. Mezclar ambas figuras es lo que convierte un dato matizado en eslogan.

EsadeEcPol propone orientar las medidas por número de viviendas y actuar sobre la renovación, no solo sobre los nuevos contratos. Entre las vías figuran extender a las renovaciones las rebajas fiscales por alquileres moderados o reducir el riesgo del propietario con garantías públicas de pago, una palanca de oferta más que de precio.

La Ficha del Inversor

La métrica clave es doble: la prima del 3,5% entre carteras y propietarios únicos, y ese 18% que EsadeEcPol califica de estimación, no de medición causal. Para el pequeño inversor patrimonial, fijar precio depende del tamaño de la cartera; para el institucional, el segmento profesional explica menos de lo que sugiere el ruido político. Conviene cruzarlo con las series oficiales del índice del INE, que miden la foto agregada del mercado.

El debate a seis meses apunta a un tono más afinado. La Ley de Vivienda cumplió su ciclo de zonas tensionadas con resultados desiguales, y el foco puede desplazarse del número de viviendas al modo de renovar los contratos. Si el grueso del encarecimiento responde a oferta y demanda, penalizar al arrendador con dos pisos apenas mueve la aguja del precio.

Para el inversor con tres o más inmuebles, el informe es una hoja de ruta incómoda: es el segmento que sí muestra una gestión de precios sistemática y el que más notará cualquier cambio en las renovaciones.

El pulso entre agentes está servido. EsadeEcPol marca distancia con la definición legal de gran tenedor; el Ministerio de Vivienda y Agenda Urbana tiene en las zonas tensionadas su principal herramienta; los propietarios medianos, encuadrados en asociaciones como Asval, defenderán que se les saque del saco.

En Berlín, el pulso por expropiar a grandes propietarios como Deutsche Wohnen llegó a referéndum en 2021 y quedó en el limbo: legislar sobre carteras sin rozar al pequeño arrendador es endiabladamente difícil.

A cinco y diez años, España afronta el mismo dilema que el residencial europeo: subir la oferta o repartir la escasez. El informe de Esade no resuelve la ecuación, pero desmonta una intuición cómoda. La próxima ventana crítica será la revisión de las zonas tensionadas y el diseño fiscal de las renovaciones.

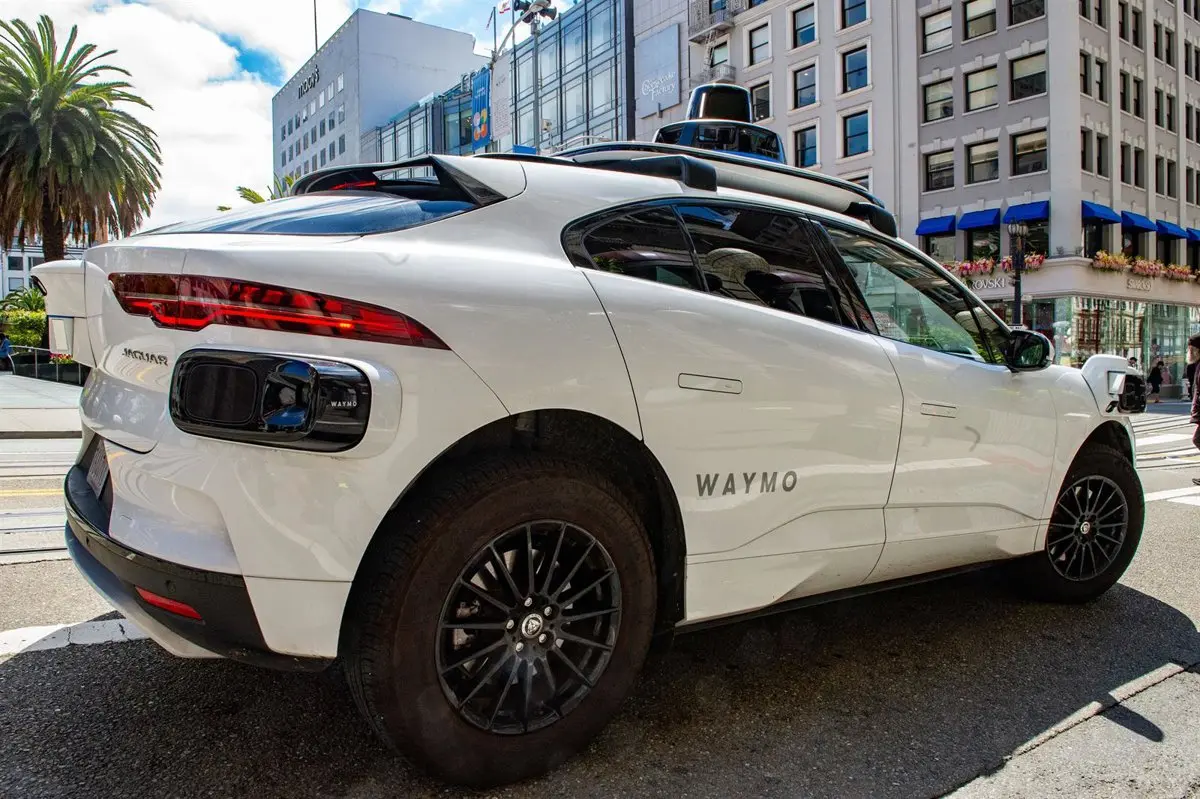
Waymo desembarca en Madrid y enciende la guerra del robotaxi: Bolt contraataca con Nvidia y Lucid

Madrid será el laboratorio español del coche sin conductor: Waymo aterriza con su robotaxi y Bolt responde con Nvidia y Lucid.

La secuencia la han publicado en paralelo varios medios económicos españoles. Waymo, la filial de conducción autónoma de Alphabet —el holding que controla Google—, ha elegido la capital para desplegar su servicio de robotaxi. Bolt, la plataforma estonia de movilidad, ha movido ficha casi al mismo tiempo: software de Nvidia, vehículos de la estadounidense Lucid y una hoja de ruta que sitúa los primeros coches sin conductor en Madrid en 2027.

No es una carrera cualquiera. Madrid se convierte en el terreno de juego donde dos modelos industriales opuestos se miden por primera vez en España, y ahí está el interés de la plaza. Waymo llega con todo integrado: sensor, chip, software y flota propia. Bolt llega con la caja de herramientas abierta y un socio que le fabrica el cerebro. La pregunta ya no es quién llegará antes, sino quién podrá escalar sin quemar caja.

Waymo aterriza en Madrid: el robotaxi de Google cruza el Atlántico

Waymo no es un experimento de laboratorio. Lleva años prestando servicio comercial en varias ciudades de Estados Unidos, donde ha acumulado millones de kilómetros sin conductor y un activo que ninguna startup puede comprar: datos de tráfico real, de casos raros, de glorietas imposibles. Su sistema combina LiDAR, radar y cámaras con un módulo de decisión entrenado sobre situaciones que ya ha visto antes. Esa ventaja es acumulativa y se nota cuando la ciudad cambia de humor.

El desembarco encaja en una internacionalización que la compañía mantuvo congelada mientras resolvía asuntos en casa: incidentes puntuales, escrutinio del regulador estadounidense y la presión de demostrar que el negocio funciona más allá de un puñado de ciudades amables. Europa estaba en la lista. España, en las quinielas. La capital, en cabeza por marco regulatorio: la Dirección General de Tráfico autoriza pruebas con vehículos automatizados desde hace años.

La letra pequeña del negocio está en otro sitio. La propia compañía describe el robotaxi como un servicio operativo, no como un producto. Y eso significa garaje, centro de control, soporte remoto y técnicos de mantenimiento en cada ciudad. Ese coste fijo, y no el coche, es lo que decide si una plaza sale rentable.

En el robotaxi, la ventaja no está en quien fabrica el vehículo más listo, sino en quien controla la capa por la que el cliente termina pagando.

Bolt contraataca con Nvidia y Lucid: vehículos sin conductor en 2027

coches sin conductor España

El movimiento de Bolt es de manual. No compite en hardware porque no le hace falta. Elige el proveedor de cómputo que domina la categoría —Nvidia— y el socio industrial que le pone el chasis eléctrico —Lucid—, y se queda con la capa que sí controla: la plataforma, la aplicación, el cliente y las licencias de transporte. Es el mismo guion que le ha permitido operar en decenas de países con márgenes de plataforma y sin fábricas propias. Bolt no vende coches. Vende viajes.

La elección de Nvidia no es cosmética. La compañía de Jensen Huang ha convertido la conducción autónoma en un negocio de capas: vende el chip, el sistema de referencia y las herramientas de entrenamiento. Quien integra esa pila se ahorra años de desarrollo y hereda un ecosistema de proveedores ya homologado. La contrapartida es la dependencia. El día que Nvidia cambie tarifas o prioridades, el socio pequeño lo nota antes que nadie.

Lucid aporta lo que Bolt no tiene: capacidad industrial y homologación de vehículo. El fabricante estadounidense arrastra sus propios problemas —una demanda que no acaba de despegar y una estructura de costes alta para su volumen—, así que un contrato de flota con un operador europeo le viene de perlas. A Bolt también: llegar a 2027 con un vehículo que ya existe en lugar de con un prototipo de PowerPoint.

Queda un actor que no ha firmado nada pero aparece en todas las quinielas: Uber. La compañía estadounidense ya trabaja con Waymo en Estados Unidos y su infraestructura de reparto y VTC encajaría como canal de demanda en España. Si esa alianza desembarca en Madrid, el robotaxi no necesitará convencer a nadie: se venderá dentro de una aplicación que millones de personas ya tienen instalada.

Madrid como laboratorio: quién paga la factura del taxi autónomo

Hay un detalle que separa este desembarco de otros anuncios parecidos en Europa: Madrid no es un escaparate, es una prueba de resistencia. La ciudad tiene tráfico denso, obras permanentes, una red de transporte público potente y un taxi tradicional con capacidad de movilización política. Cualquier incidente en una glorieta de la Castellana acabará en el pleno del Ayuntamiento antes que en un paper académico. Ese es el riesgo real, y ninguna compañía lo controla.

El segundo riesgo es económico. El robotaxi promete bajar el coste por kilómetro hasta niveles que el taxi con conductor no puede igualar, pero solo a escala. Con flotas pequeñas, el coste unitario se dispara y la promesa se aplaza. Waymo puede permitirse ese periodo de aprendizaje. Bolt, no tanto: opera con márgenes ajustados y compite contra Uber, Cabify y Free Now en el mismo mercado. La ventaja de llegar con tecnología de terceros es la velocidad. La desventaja es que el margen se queda en otra parte de la cadena.

No soy de los que creen que el conductor vaya a desaparecer de Madrid en dos años. Creo, más bien, que 2027 será el ejercicio en que la ciudad decida si quiere ser conejillo de indias o socio industrial. Si las autorizaciones municipales llegan con criterios claros, si los seguros encuentran una prima razonable y si el taxi tradicional obtiene reglas equivalentes, Madrid saldrá ganando como polo tecnológico del sur de Europa. Si no, tendremos dos flotas operando en un limbo normativo y un debate público envenenado. La próxima cita para comprobarlo: las licencias de pruebas que deberá resolver el Ayuntamiento antes de que cierre 2026.

BBVA apunta a un récord de 9.000 millones de beneficio hasta septiembre, un 13,1% más

BBVA encarrila un beneficio neto de 9.020 millones de euros hasta septiembre, un 13,1% más interanual, según el consenso de analistas recogido por finanzas.com, que anticipa el mejor resultado histórico del banco para ese periodo.

La cifra todavía no es oficial. Se trata de la media de estimaciones antes de que la entidad remita sus cuentas trimestrales a la CNMV, y llega con el mercado asumiendo un trimestre sólido en el negocio operativo. El beneficio del trimestre estanco rondará los 3.000 millones de euros, un 20% por encima de los 2.531 millones del mismo periodo de 2025.

El motor de ingresos también apunta a récord. El consenso de Bloomberg sitúa el margen de intereses acumulado en 22.938 millones de euros, frente a los 19.246 millones de un año antes: un crecimiento del 19,2%. Es la variable que mejor mide la capacidad del banco de exprimir el precio del dinero en sus mercados.

Qué dicen las cifras del consenso

Las casas de análisis coinciden con una dispersión mínima. Renta 4 Banco calcula 3.028 millones en el trimestre estanco; Deutsche Bank sube hasta 3.031 millones, y Jefferies se queda en 3.007 millones. El margen de intereses trimestral se estabiliza en torno a los 7.900 millones. El acumulado de 9.020 millones implica unos 7.975 millones en el mismo tramo de 2025.

Magnitud9M 2026 (consenso)9M 2025Variación
Beneficio neto9.020 millones7.975 millones+13,1%
Margen de intereses22.938 millones19.246 millones+19,2%
Beneficio neto 3T3.028 millones2.531 millones+20,0%
Margen bruto 3T10.807 millones—+19,0%
Gastos operativos 3T4.145 millones—+16,0%

El detalle relevante está en la estructura del resultado, no en el volumen. El consenso prevé un margen bruto trimestral de 10.807 millones, un 19% más, frente a unos gastos operativos de 4.145 millones, un 16% más. Esa brecha de tres puntos es lo que en la jerga se conoce como mandíbulas positivas y deja la ratio de eficiencia en el 38%.

El punto que puede romper la fotografía está en las dotaciones. Renta 4 calcula 1.863 millones en provisiones por deterioro de activos, un 19% más que un año antes; Deutsche Bank eleva la estimación hasta 1.884 millones. Los analistas no anticipan un deterioro generalizado de la calidad crediticia, aunque el incremento llega con el ciclo de tipos en fase de normalización.

Un 38% de eficiencia no es una cifra cosmética: es la distancia que separa a BBVA de la media bancaria europea y la que sostiene el récord pese al repunte de provisiones.

México sostiene el beneficio y España marca un ritmo más moderado

beneficio BBVA 2026

México vuelve a ser el epicentro. BBVA México aportará 1.578 millones de euros al beneficio neto del tercer trimestre, más de la mitad del total, según los cálculos de Deutsche Bank. El volumen de crédito de la filial creció un 10,1% interanual en agosto, de acuerdo con los datos del regulador mexicano.

Jefferies proyecta para el conjunto del año un alza de los préstamos en torno al 10% y un avance del 8,2% en el margen de intereses mexicano. Más importante que la cifra cerrada será el guidance para 2027 en un mercado donde compiten Santander México y Banorte, y donde el tipo de cambio puede jugar a favor o en contra según la sesión.

España aporta menos crecimiento, pero mucha más estabilidad. Renta 4 recuerda que el margen de intereses del negocio español avanzó un 3,5% en el primer semestre, en línea con la previsión de un dígito bajo o medio que mantiene la entidad. La mayoría de los analistas espera que el ritmo se sostenga el resto del ejercicio, con CaixaBank y Santander como comparables directos bajo la misma curva de tipos del BCE.

Eficiencia del 38% y el test de la calidad crediticia

Conviene poner la cifra en perspectiva sectorial. BBVA ya entregó un primer semestre de récord y ahora el consenso extrapola el mismo patrón a los nueve meses, asumiendo que la banca española conserva el diferencial de rentabilidad frente a los grandes bancos europeos. La ratio de eficiencia del 38% se compara con el entorno del 42%-45% de la media del Ibex bancario: ahí está la prima que el mercado paga por el valor.

Tampoco hay que perder de vista la letra pequeña. Si la dirección que preside Carlos Torres Vila confirma un crecimiento de dos dígitos en México para el conjunto del año y mantiene la senda de capital, el récord de 9.020 millones se convierte en base de partida para 2027. Si el ajuste por tipo de cambio y unas provisiones más altas recortan esa inercia, el consenso tendrá que revisar a la baja el cierre del ejercicio. El mercado ya descuenta lo primero.

Queda la incógnita regulatoria y la del coste del dinero en la eurozona. Un recorte adicional de tipos estrecharía el margen español, aunque el peso de México y la evolución del crédito amortiguan el golpe. Los números del banco aguantan el tipo. La pregunta es a qué precio.

📊 Las Claves para el Inversor

  • Qué vigilar: La comunicación oficial de resultados a la CNMV y, sobre todo, el guidance de México para 2027: crédito y margen de intereses.
  • Reacción del valor: El consenso llega alineado con 9.020 millones, así que la cotización se moverá por la letra pequeña del guidance, no por la cifra de beneficio.
  • Precedente sectorial: El primer semestre de récord del banco y la comparativa de eficiencia con Santander y CaixaBank marcan el listón de la temporada.

Las ofertas por Tubos Reunidos chocan con la deuda de 150 millones con la SEPI

Tubos Reunidos ha recibido cinco ofertas por sus activos y todas coinciden en exigir una quita de los 150 millones de euros que la compañía adeuda a la SEPI, casi la mitad de un pasivo de 300 millones.

Los representantes sindicales se reunieron el miércoles con PKF Attest, administrador del concurso de acreedores de la siderúrgica de Amurrio (Álava), y de ese encuentro trascendió una conclusión unánime: ningún comprador está dispuesto a asumir ese pasivo público. La sociedad estatal tampoco, por ahora, a condonarlo.

Qué exigen las cinco ofertas y por qué la SEPI no cede

El origen de la carga está en una línea de financiación en condiciones especiales de casi 113 millones de euros canalizada a través del Fondo de Apoyo a la Solvencia de Empresas Estratégicas (FASEE) de la SEPI. Los intereses generados desde entonces elevan la factura hasta los 150 millones citados. La sociedad pública consideró a Tubos Reunidos empresa estratégica por ser uno de los dos fabricantes españoles de tubos sin soldadura, junto a Tubacex.

La posición de la SEPI se complica por el frente judicial. El macrocrédito se encuentra bajo investigación de la Audiencia Nacional en el marco del caso Leire Díez, relativo a una presunta trama de corrupción ligada al PSOE, y la causa alcanza tanto a ex directivos como a gerentes en activo de la compañía.

El margen de maniobra se reduce a dos vías. La primera pasa por un auto de la magistrada María Teresa Trinidad, al frente del Juzgado de lo Mercantil de Vitoria, que declare inasumible la deuda con la SEPI, una fórmula que ya cuenta con precedentes en procedimientos similares según fuentes judiciales. La segunda es estrictamente financiera: alargar el calendario de amortización. El margen legal de actuación del FASEE lo permite y la SEPI no ha puesto objeción a esa ampliación del plazo.

Ninguna de las cinco ofertas discute el precio de los activos; todas discuten quién paga la deuda pública que los lastra.

La quita, en cualquier caso, no depende solo de Madrid. La financiación se concedió al amparo de la normativa de la Comisión Europea, tiene consideración de ayuda de Estado y una condonación se leería en Bruselas como una nueva ayuda pública. Ese es el nudo regulatorio que ninguna de las partes ha logrado deshacer.

Oficialmente no ha trascendido la identidad de los cinco grupos, aunque en el proceso figuran Sidenor, Tubacex, y la corporación india Welspun. Todos los planteamientos incluyen ajustes de plantilla y cambios en las condiciones laborales de una compañía que emplea a 1.300 trabajadores.

Los activos en juego y el lastre arancelario de Texas

Solo una de las propuestas abarca la adquisición de las dos fábricas: la de Amurrio, con una acería prácticamente nueva, y la de Trapagaran (Bizkaia), sin instalaciones de cabecera. La red industrial se completa con una planta de roscado de tubos en Iruña de Oca (Álava) y otra de procesos de acabado en Texas, donde se terminan los equipos fabricados en Euskadi.

deuda SEPI

La planta estadounidense es hoy el activo más discutido de la operación. Los tubos enviados a Estados Unidos soportan aranceles del 50% impuestos por la Administración de Donald Trump, un escudo comercial que ya aplicó en su primer mandato sobre el aluminio y el acero y que ahora penaliza el producto vasco. Un lastre que reduce el atractivo de la factoría y que ninguna oferta ha detallado cómo absorberá.

El calendario aprieta.

ConceptoImportePeso sobre el pasivo
Pasivo total estimado300 millones de euros100%
Deuda con la SEPI (FASEE)150 millones de euros50%
Préstamo original113 millones de euros37,7%
Intereses acumulados37 millones de euros12,3%

El resultado es una operación con cuatro plantas, 1.300 empleos y tres administraciones implicadas —la concursal, la estatal y la comunitaria— donde el precio de los activos es la variable menos relevante. El precio no es el problema. El comprador que se imponga heredará un perímetro industrial que necesita inversión y un pasivo público que nadie quiere asumir.

El precedente judicial y el filtro de Bruselas

Los juzgados mercantiles ya han declarado inasumibles deudas públicas en otros concursos, un antecedente que la magistrada Trinidad puede utilizar para desbloquear el proceso sin necesidad de una quita formal. Si esa vía prospera, la SEPI conservaría el nominal del préstamo, pero perdería capacidad real de condicionar la venta: el crédito quedaría reconocido en el concurso sin margen efectivo para bloquear la adjudicación.

El segundo filtro es comunitario. Bruselas autorizó el apoyo bajo el paraguas de empresa estratégica y cualquier condonación abre un expediente de ayuda de Estado que se tramitaría por la vía de la DG Competition. La ampliación del plazo de amortización es, hoy por hoy, la única herramienta que la SEPI puede activar sin tensionar el marco de ayudas de Estado.

Hay un tercer frente que no figura en las ofertas y que condicionará la adjudicación: la competencia. Tubacex es el otro productor español de tubos sin soldadura, de modo que su entrada en el perímetro de Tubos Reunidos concentraría la oferta nacional y abriría un examen en la CNMC. Ninguna de las cinco propuestas ha aclarado todavía cómo se resolvería ese conflicto.

La lectura técnica es que Tubos Reunidos no afronta una venta de activos, sino una reestructuración disfrazada de concurso. Cada semana que pasa sin auto judicial ni acuerdo con la SEPI encarece la continuidad de las plantas y desgasta la posición de los 1.300 trabajadores. La fragmentación del perímetro industrial es hoy el escenario más probable.

Queda la incógnita regulatoria.

📊 Las Claves para el Inversor

  • Qué vigilar: El auto del Juzgado de lo Mercantil de Vitoria sobre la deuda con la SEPI y la eventual ampliación del plazo de amortización del préstamo del FASEE.
  • Reacción del valor: La cotización descuenta una adjudicación fragmentada; cualquier resolución judicial que desbloquee el pasivo público cambiaría el escenario de forma inmediata.
  • Precedente sectorial: Las quitas declaradas inasumibles por los juzgados mercantiles marcan la senda que podría seguir el concurso de la siderúrgica alavesa.

JPMorgan traslada JPM Coin a Ethereum: la red pública se convierte en infraestructura financiera

JPMorgan ha movido ficha donde más incomoda a la banca tradicional: JPM Coin ya funciona sobre la mainnet de Ethereum. La red pública deja de ser terreno de experimentación y se convierte en infraestructura para los clientes institucionales del banco, que desde ahora pueden mover dólares tokenizados por ella sin depender de un libro contable cerrado y controlado por la entidad.

Conviene precisar qué es JPM Coin, porque el nombre invita a confusión. No es una stablecoin al uso ni un token especulativo: es un deposit token, la representación digital de dólares que los clientes corporativos ya tienen depositados en el banco. Cada unidad en circulación tiene detrás un saldo real, no una cesta de activos comprada en el mercado.

El cambio relevante no es el activo, sino el rail por el que circula. Hasta ahora ese token vivía en redes privadas y permisionadas, cerradas a un puñado de participantes y gobernadas por el propio JPMorgan. Con la extensión a Ethereum, los pagos salen a una red abierta con una década de recorrido y un ecosistema de herramientas que nadie tiene que construir desde cero.

El objetivo declarado es doble: liquidación más rápida y disponibilidad 24/7. En la banca corresponsal clásica, un pago entre dos países puede tardar días y depender de husos horarios, festivos y varios intermediarios. Sobre Ethereum la ventana no cierra nunca y cada movimiento queda escrito en un registro que ambas partes consultan.

Qué cambia de verdad con JPM Coin sobre Ethereum

El caso de uso inmediato es el que el banco ya trabajaba en su entorno cerrado: pagos y tesorería entre grandes corporaciones. Los clientes institucionales podrán enviar dólares on-chain con la misma lógica que una operación convencional, pero con trazabilidad completa y la posibilidad de integrar ese flujo en aplicaciones que ya viven en Ethereum.

El alcance geográfico importa. JPMorgan opera en Norteamérica, Europa, Oriente Medio, África, Asia-Pacífico y Latinoamérica, así que abrir una vía on-chain toca una mezcla amplia de flujos corporativos transfronterizos. No es un experimento de laboratorio en una sola oficina: afecta a la maquinaria de cobros y pagos de una entidad presente en decenas de jurisdicciones.

Un banco no cambia su infraestructura de pagos por moda: la lleva a la red pública cuando el ahorro en liquidación supera el coste reputacional y regulatorio.

Por qué un banco regulado elige una red pública

La tokenización de depósitos lleva años en la hoja de ruta de las grandes entidades. El argumento a favor es operativo: menos intermediarios, menos reconciliación manual y un registro único para todas las partes. El argumento en contra también se conoce: privacidad, gobernanza y el miedo a que un competidor termine controlando la infraestructura.

Al elegir Ethereum, el banco apuesta por la red con mayor base de desarrolladores y mayor valor económico asegurado del sector. Para una entidad regulada, eso significa no tener que convencer a nadie de que construya conectores o sistemas de cumplimiento: ya existen. Es la diferencia entre abrir una carretera propia o engancharse a la que ya cruza el país.

JPMorgan Ethereum

Análisis: qué gana Ethereum y qué riesgo asume

Para Ethereum, el movimiento tiene un valor simbólico que va más allá de los volúmenes que genere a corto plazo. La red lleva desde The Merge —la transición a prueba de participación de septiembre de 2022— construyendo el relato de que es infraestructura seria y no un casino. Que un banco sistémico use su red principal para mover dólares refuerza esa tesis.

Hay además un componente de continuidad histórica. JPM Coin nació en 2019 sobre Quorum, la red privada que el propio banco desarrolló y que después cedió a ConsenSys. Siete años más tarde, la misma entidad vuelve a casa, pero a la versión pública. El recorrido resume el ciclo institucional: primero se experimenta fuera del ruido, luego se busca la neutralidad de la red abierta.

Los riesgos existen y no son menores. Una transferencia en Ethereum cuesta comisiones que fluctúan con la congestión, y aunque los rollups (segundas capas que agrupan transacciones para abaratarlas) han rebajado mucho el coste, un banco necesita previsibilidad.

Queda por ver, además, cuánta privacidad ofrece la operativa. En una red pública el importe y las direcciones son visibles salvo que se añadan capas extra, y la banca corporativa no está acostumbrada a esa transparencia. Cualquiera puede consultar el registro en exploradores como Etherscan.

El otro punto delicado es la competencia. Varias redes y consorcios privados pelean por el mismo negocio de pagos tokenizados, y la decisión de un actor del tamaño de JPMorgan no cierra el mercado: da a Ethereum una ventaja de referencia que otros intentarán replicar.

La prueba de fuego llegará en los próximos trimestres, cuando el banco publique resultados. Ahí se verá si las líneas de ingresos por pagos reflejan un uso creciente de depósitos tokenizados y si el volumen liquidado sobre Ethereum es material o solo testimonial. Sin cifras públicas, la pelota está en el siguiente informe trimestral.

Por ahora el mensaje es claro: la red pública deja de ser un patio de pruebas y pasa a sostener dinero de clientes reales. La pregunta abierta no es si la banca usará blockchains, sino cuántas y a qué velocidad.

La Comisión Europea expedienta a Booking por no frenar el phishing y los anuncios fraudulentos en el marco de la DSA

La Comisión Europea ha abierto un expediente formal a Booking por no frenar el phishing ni los anuncios fraudulentos en su plataforma, un paso que expone a la compañía a sanciones de hasta el 6% de su facturación mundial anual.

Qué reprocha Bruselas a Booking

El Ejecutivo comunitario comunicó el miércoles 21 de octubre la apertura de un procedimiento formal contra la plataforma de reservas por incumplir las obligaciones que le impone la Ley de Servicios Digitales (DSA). El portavoz de Soberanía Tecnológica, Thomas Regnier, fue directo: ‘Booking no está haciendo suficiente para evitar el fraude y las estafas online’.

El escrito comunitario se ordena en tres bloques. El primero es la evaluación de riesgos: Bruselas considera que la compañía no ha ‘evaluado con diligencia ni mitigado de manera efectiva’ los anuncios fraudulentos ni la suplantación de identidad. El segundo es la transparencia publicitaria: la Comisión duda que los resultados posicionados mediante pago estén etiquetados con claridad como publicidad. El tercero entra en la protección de datos: nombres, números de teléfono, y correo electrónico de usuarios y de empresas proveedoras circulan por un circuito que Bruselas quiere auditar.

Ese tercer bloque es, en la práctica, el más delicado para el negocio. La investigación examinará cómo se comparten los datos de reservas y huéspedes con los proveedores de alojamiento y cómo está diseñado el servicio de mensajería interno, además de si existen salvaguardas suficientes para impedir que esa información se reutilice en operaciones de phishing y en peticiones de pago fraudulentas. La mensajería es el vector habitual de la estafa: el delincuente no necesita vulnerar la plataforma, le basta con hacerse pasar por el anfitrión.

El mapa del fraude: 4.200 millones y dos tercios del mercado hotelero

Las cifras que maneja Bruselas explican la prioridad del caso. El 66% de las reservas hoteleras que se cierran por internet en la Unión se tramitan a través de Booking, mientras que las denuncias por estafa se han disparado un 500% entre 2022 y 2024. El valor del fraude asociado se estima en 4.200 millones de euros. El perímetro es enorme.

Comisión Europea Booking

Los ejemplos que cita el Ejecutivo describen un fraude de baja tecnología y alto impacto. Hay clientes que descubren al llegar al destino que la propiedad reservada no existe en la dirección indicada. Y hay establecimientos que pagan por aparecer más arriba en el ranking de la plataforma sin que el usuario reciba un aviso claro de que está ante contenido promocionado, lo que en la práctica opera como publicidad encubierta.

El riesgo para Booking no es tanto la multa como la obligación de rediseñar un motor de posicionamiento pagado que hoy funciona como palanca directa de ingresos.

La reacción del consumidor organizado llegó el mismo miércoles. La Organización Europea de Consumidores (BEUC) aplaudió el paso pero exigió que Bruselas actúe también contra ‘problemas similares’ que ya denunció en mayo respecto a Meta, TikTok y Google. Su director general, Agustin Reyna, lo resumió así: ‘Es un problema sistémico’. La asociación recuerda que el usuario europeo está siendo bombardeado con contenidos fraudulentos y que las plataformas deben limpiar sus inventarios de estafas financieras.

Qué puede hacer Bruselas y en qué plazos

El procedimiento se ha calificado como ‘investigación prioritaria’. No es una figura retórica: habilita al Ejecutivo comunitario a exigir documentación, recabar pruebas y, si lo considera necesario, dictar medidas cautelares antes de cerrar el análisis.

  • Requerimientos de información a Booking y a terceros para reconstruir el circuito de los anuncios pagados.
  • Medidas cautelares para contener riesgos mientras se sustancia el expediente.
  • Cambios obligatorios en el diseño del servicio, del etiquetado publicitario o de la mensajería.
  • Multa de hasta el 6% del volumen de negocio mundial anual si se acredita el incumplimiento.

El calendario, en cambio, es una incógnita. El expediente no tiene plazo establecido de conclusión y ese es hoy el principal factor de incertidumbre para la compañía y para sus inversores. Booking ha asegurado que está ‘colaborando plenamente’ con Bruselas y defiende que la seguridad, la confianza y la protección de datos personales son ‘prioridades fundamentales’ en su modelo.

Qué significa este expediente para el turismo ‘online’

Booking no es la primera plataforma designada de muy gran tamaño que se sienta ante un expediente de la DSA. Bruselas ya ha abierto procedimientos formales contra X, TikTok, AliExpress y Meta con un patrón reconocible: se investiga primero el diseño del sistema, después llegan los requerimientos de información y, si el riesgo persiste, las medidas cautelares. La particularidad de este caso es que el negocio no es la atención publicitaria ni la venta de producto, sino una comisión sobre una transacción de alto ticket medio.

Con los datos sobre la mesa, el riesgo inmediato para la compañía es más operativo y reputacional que contable. Un expediente sin plazo no se traduce en un cargo en el balance, pero sí en un coste de cumplimiento recurrente y en la posibilidad de que Bruselas obligue a rediseñar el etiquetado de los resultados patrocinados, una de las palancas comerciales que sostienen el modelo. En el sector, competidores como Expedia, Airbnb o la española eDreams Odigeo observan el caso con doble interés: cualquier exigencia de transparencia encarece la captación y, al mismo tiempo, iguala las reglas para todos. Los grandes gestores pasivos que dominan el capital de las tecnológicas cotizadas en el Nasdaq, con BlackRock y Vanguard a la cabeza, miran el expediente por su impacto en el coste de cumplimiento, no por la multa.

La lectura de fondo es que Bruselas ha dejado de tratar el fraude turístico como una externalidad técnica y ha empezado a tratarlo como un fallo de cumplimiento normativo. El marco ha cambiado. Ese giro es más relevante que la sanción concreta, porque convierte al regulador en diseñador parcial del producto. Para el inversor, la pregunta no es cuánto costará la multa, sino cuánto vale el actual diseño del posicionamiento pagado.

📊 Las Claves para el Inversor

  • Qué vigilar: Los requerimientos de información que Bruselas remita a Booking en las próximas semanas y una eventual batería de medidas cautelares antes de que el expediente avance.
  • Reacción del valor: Booking Holdings cotiza en el Nasdaq y el mercado descuenta un coste de cumplimiento, no una sanción inmediata, porque el procedimiento no tiene plazo de resolución.
  • Precedente sectorial: Los expedientes DSA abiertos a X, TikTok, Meta y AliExpress muestran que Bruselas prioriza cambios de diseño sobre el castigo económico.

¿A qué grandes riesgos se podría enfrentar el mercado en los próximos meses?

El Grupo de Economistas de Schroders identifica y explica riesgos que afrontará el mercado en los próximos meses.

  1. Credibilidad de la Fed: un marco de política monetaria revisado hace que los mercados pierdan confianza en el compromiso de la Fed con la estabilidad de precios, ya que el Comité Federal de Mercado Abierto (FOMC) aplica menos subidas de tipos de lo esperado, lo que permite que la inflación se mantenga elevada. Los inversores exigen una mayor compensación por los riesgos de inflación a largo plazo, lo que provoca un aumento de las primas de plazo y una mayor pendiente de la curva de los bonos del Tesoro. La desaceleración del crecimiento y la inflación persistente lastran los activos estadounidenses, lo que se traduce en un dólar más débil. En el cuarto trimestre, la economía estadounidense entra en recesión, mientras que la menor demanda hace que bajen los precios del petróleo.
  • Nueva escalada de tensiones en Oriente Medio: las tensiones en Oriente Medio se recrudecen de nuevo, lo que empuja los precios del petróleo hasta los 150 dólares por barril, provoca un aumento significativo de la inflación y aumenta el riesgo de que las presiones sobre los precios se consoliden. Esta dinámica agrava los riesgos relacionados con los precios de los alimentos y los fertilizantes, lo que lleva a la economía mundial a una recesión, siendo los importadores netos de energía —como la eurozona, el Reino Unido, Japón y algunas zonas de Asia— los más afectados. Los bancos centrales se ven obligados a subir los tipos de interés en respuesta al impacto inflacionista, pero, dado que la recesión se afianza en el cuarto trimestre, un cambio de rumbo en la política monetaria supondrá recortes de los tipos de interés a partir del segundo semestre de 2027.
  • Control de la curva de tipos en EE.UU.: un Tesoro estadounidense más proactivo introduce el control de la curva de tipos en el cuarto trimestre, fijando el rendimiento de los bonos del Tesoro a 30 años en el 4%. Si bien unas condiciones financieras más flexibles dan un modesto impulso al crecimiento estadounidense, las salidas de capital extranjero frenan el aumento de los déficits comerciales, lo que significa que la demanda adicional alimenta una inflación mucho más elevada y una fuerte depreciación del dólar. Una reasignación de los flujos de capital fuera de EE.UU. implica que unas divisas más fuertes y unas condiciones financieras más favorables respaldan una aceleración del crecimiento no inflacionista.
  • Auge de la IA: la rápida adopción de la IA da lugar a un periodo de crecimiento económico sólido, impulsado por la inversión, que aumenta la productividad; sin embargo, la automatización generalizada comienza a desplazar a los trabajadores, lo que eleva el desempleo y lastra el gasto de los consumidores. El aumento de la inversión en activos fijos impulsa al alza la demanda de energía, pero las mejoras en productividad y el menor consumo contrarrestan estas presiones.
  • Estallido de la burbuja de la IA: en el cuarto trimestre estalla una burbuja de la IA en el mercado bursátil mundial, al quedar claro que el sector no puede cumplir con las elevadas expectativas. El gasto en inversión de capital (capex) se invierte y el gasto de los consumidores se debilita, ya que una leve recesión provoca un aumento del desempleo, mientras que la caída de los mercados bursátiles afecta a la confianza de los inversores. Mientras tanto, el menor crecimiento alivia las presiones inflacionistas y permite a los bancos centrales bajar los tipos de interés, lo que, finalmente, genera una recuperación cíclica impulsada por el consumo.

Tabla de escenarios

Gráfico de dispersión compara inflación y crecimiento mundiales acumulados frente a previsiones de referencia para valorar los riesgos del mercado. Fuente: Schroders
El gráfico sitúa varios escenarios de 2025–2027 según sus desviaciones respecto a las previsiones de referencia de inflación y crecimiento para valorar los riesgos del mercado. Fuente: Schroders

Schroders: 5 grandes riesgos para el mercado en la última parte del año

En definitiva, las previsiones del Grupo de Economistas de Schroders exponen un escenario macroeconómico global marcado por la alta incertidumbre y múltiples factores de vulnerabilidad. Los riesgos analizados abarcan desde desequilibrios monetarios y geopolíticos —como la pérdida de credibilidad de la Fed y una nueva escalada en Oriente Medio capaz de desencadenar una recesión mundial— hasta intervenciones gubernamentales en el mercado de bonos (control de la curva de tipos en EE. UU.).

Asimismo, el sector tecnológico se sitúa en el centro de la balanza, oscilando entre el crecimiento impulsado por la productividad de la inteligencia artificial y el riesgo latente de una corrección bursátil ante expectativas desmedidas. En conjunto, los mercados se enfrentan a un panorama de bifurcación donde la evolución de la inflación, las decisiones de los bancos centrales y la estabilidad energética marcarán el rumbo económico en los próximos trimestres.

Misión japonesa a Marte: MMX despega de Tanegashima para traer muestras de Fobos

La misión japonesa a Marte MMX despegó desde el Centro Espacial de Tanegashima. Su objetivo: traer a la Tierra polvo de Fobos, la mayor de las dos lunas del planeta rojo, algo que ninguna agencia ha conseguido todavía.

El lanzamiento se produjo a las 04:41 del martes 20 de octubre hora local japonesa, las 19:41 GMT del lunes, desde la isla de Kyushu, en el sur del archipiélago. A partir de ahora la nave queda en manos de los controladores de la agencia espacial japonesa, que afrontan cinco años de misión y una secuencia de maniobras nunca ensayada a esa distancia. MMX es el acrónimo de Martian Moons eXploration, el programa con el que el país asiático quiere repetir en el sistema marciano la jugada que ya le salió bien en los asteroides.

Si el calendario se cumple, la cápsula regresará con diez gramos de Fobos. Diez gramos es lo que pesan dos folios de papel. En ciencia planetaria ese puñado de regolito vale, sin embargo, más que muchos kilogramos de roca terrestre: es material formado lejos de la atmósfera, del agua líquida y de cualquier organismo, y conserva en su estructura química una parte de la historia temprana del sistema solar.

Para calibrar la escala del empeño: Hayabusa2 trajo 5,4 gramos del asteroide Ryugu en 2020 y OSIRIS-REx, de la NASA, recuperó 121,6 gramos de Bennu en 2023. La cifra de la JAXA se sitúa entre ambas, pero el destino no es un asteroide libre sino un satélite atrapado en la órbita de un planeta.

Una luna que da tres vueltas a Marte cada día

Fobos es un cuerpo irregular de poco más de 20 kilómetros de diámetro que gira a unos 6.000 kilómetros sobre la superficie marciana. Completa una vuelta al planeta cada siete horas y media, más rápido de lo que Marte tarda en rotar; visto desde suelo marciano, sale por el oeste y se pone por el este. Deimos, su compañera, es más pequeña, más remota y mucho menos ambiciosa como destino.

Ahí está la razón de fondo del viaje. Las dos lunas comparten una firma espectral que no encaja del todo con la de los asteroides cercanos, y su órbita es casi circular y ecuatorial, una combinación poco probable para un objeto capturado al azar por la gravedad de Marte.

Diez gramos de polvo pueden decidir si Fobos es un asteroide secuestrado o el escombro de un impacto que dejó a Marte sin una parte de sí mismo.

Cómo se aterriza en un mundo con gravedad de juguete

MMX JAXA

La maniobra central no se parece a nada que se haya intentado antes. La sonda deberá descender sobre Fobos, posarse y operar allí durante horas en un entorno donde la gravedad es aproximadamente una milésima parte de la terrestre. En Fobos, la velocidad de escape ronda los 11 metros por segundo: un penalti bien chutado supera ese umbral y el balón no volvería a caer. Cualquier resorte mal calculado en el mecanismo de recogida podría lanzar la muestra al espacio.

El diseño contempla dos sistemas de toma: un brazo que raspará el regolito superficial, y un taladro que buscará material por debajo de la capa expuesta a la radiación. La diferencia importa. La superficie de Fobos lleva eones bombardeada por el viento solar y los rayos cósmicos; el subsuelo conserva, quizá, la química original del cuerpo del que nació la luna.

Japón no llega aquí de cero. Hayabusa y Hayabusa2 convirtieron a la JAXA en una de las pocas agencias capaces de posarse en un cuerpo pequeño, tomar material y devolverlo en una cápsula sellada. MMX hereda esa escuela y le añade un salto: el primer descenso controlado sobre una luna distinta de la nuestra. Un pequeño rover aportado por Francia y Alemania completará el reconociiento del terreno antes de que el brazo toque el regolito.

El origen de Fobos, el debate que estas muestras pueden cerrar

Hay dos relatos posibles para Fobos y, por ahora, ninguno gana. El primero dice que es un asteroide capturado: un cuerpo del cinturón que pasó demasiado cerca y quedó atrapado. El segundo sostiene que nació de los escombros de un impacto gigantesco contra Marte, material que se agregó en órbita y formó una luna joven. La diferencia no es menor: en un caso estaríamos ante roca primordial del sistema solar; en el otro, ante restos de la propia historia marciana.

Las muestras pueden zanjar la discusión porque un laboratorio terrestre mide lo que un espectrómetro en órbita solo puede intuir. La proporción de isótopos, el contenido de agua en los minerales hidratados, la presencia de materia orgánica y el grado de alteración espacial son huellas que remiten a un origen concreto. Varios trabajos basados en observaciones infrarrojas ya han apuntado a la existencia de materiales hidratados en la superficie de Fobos, y ese dato, si se confirma en el laboratorio, complica la hipótesis del asteroide seco.

Conviene señalar los límites. Diez gramos son diez gramos: proceden de un solo punto de aterrizaje, elegido antes de conocer el terreno. La muestra no representa a toda la luna, y una misión fallida no se repite con facilidad, porque cada ventana de lanzamiento a Marte se abre aproximadamente cada 26 meses. El calendario previsto sitúa la llegada al sistema marciano en torno a 2027 y el retorno de la cápsula hacia 2031; entre medias, la sonda tendrá que sobrevivir a los tránsitos, a la radiación y a un aterrizaje sin precedentes. Ninguna de esas etapas está garantizada, y la historia de la exploración espacial está llena de naves que llegaron hasta la puerta y no supieron abrirla.

Y hay una ironía cósmica en el destino elegido. Fobos se acerca a Marte alrededor de dos centímetros cada año; dentro de algunas decenas de millones de años cruzará el límite de Roche, se romperá y dejará un anillo de escombros alrededor del planeta. Lo que la misión japonesa traiga en 2031 será, literalmente, el retrato de una luna que ya está condenada.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: el lanzamiento de la misión MMX, la primera que intentará recolectar y devolver muestras de la superficie de Fobos.
  • Dónde: despegue desde el Centro Espacial de Tanegashima, en la isla de Kyushu (Japón); destino, las lunas marcianas Fobos y Deimos.
  • Institución responsable: JAXA (Agencia Japonesa de Exploración Aeroespacial).
  • Cuándo: lanzamiento el 20 de octubre de 2026 a las 04:41 hora local japonesa; misión de cinco años con retorno previsto hacia 2031.
  • Impacto a futuro: aclarar el origen de las lunas de Marte y medir en laboratorio la huella del agua y de la materia orgánica en el sistema solar interior.

Factorial estrena posicionamiento global de marca con Fuego Camina Conmigo tras su ronda de 150 millones

Factorial ha estrenado un nuevo posicionamiento global de marca desarrollado por la agencia Fuego Camina Conmigo, con el que la compañía tecnológica amplía su propuesta más allá de los Recursos Humanos y se presenta como una IA para empresas.

La campaña que presenta a Factorial como IA para empresas

La campaña pone el foco en el caos cotidiano que genera trabajar de forma desconectada: tickets que faltan, excels duplicados, tareas manuales, procesos ineficientes y equipos que no se comunican. Para representar esa realidad, la agencia ha construido una metáfora visual: un enorme nudo formado por cables, carpetas, pantallas, herramientas, documentos y personas. Todo entrelazado, pero nada realmente conectado.

El despliegue se articula en dos fases. La primera, ya activada, buscaba generar intriga y conversación en torno al coste de trabajar de forma desconectada, una problemática que, según un estudio lanzado por la compañía, puede llegar a costar a las empresas 242.000 euros al año en España. Ahora llega la segunda fase, con el lanzamiento global de la campaña y una pieza audiovisual que lleva la idea al extremo. El concepto se presenta como ‘El Enredo’, la forma de enseñar el caos que viven las empresas cada día.

En el spot, los empleados de una empresa aparecen literalmente atrapados en un nudo gigantesco, e intentan seguir trabajando entre cables, pantallas, carpetas y tareas que se cruzan sin cesar. La pieza está dirigida por Dario Fau y producida por Agosto. El resultado es reconocible.

La campaña convierte el caos de las herramientas desconectadas en un argumento de negocio: el problema que ahora vende la marca es el mismo que antes cobraba en forma de ineficiencia.

De ‘Papeleo’ a ‘El Enredo’: tres campañas de marca

La trayectoria de esta colaboración entre marca y agencia incluye los siguientes hitos:

  • Poor Managers: primera campaña de Fuego Camina Conmigo para Factorial.
  • Papeleo: segunda entrega, con la que se consolidó el tono directo y visual de la marca.
  • El Enredo: tercera campaña, ya con el reposicionamiento global y la idea de la IA para empresas.

La continuidad creativa convive con un cambio de relato. Carles Gómez, director creativo de Fuego Camina Conmigo, ha descrito la metáfora de esta campaña como una pieza que, aun rozando lo absurdo, conecta con una tensión universal del trabajo. Sara Carmona, Global Creative Director de Factorial, ha subrayado que la compañía ha vuelto a confiar en el humor para explicar que ahora es la IA para empresas.

Factorial es una de las scale-ups tecnológicas nacidas en España con mayor proyección internacional. En junio de 2026, la compañía anunció una ronda de financiación de 150 millones de dólares que elevó su valoración a 2.500 millones de dólares y la situó entre las 20 scale-ups más valiosas de Europa. Ese hito financiero da cobertura al reposicionamiento: la empresa deja de presentarse solo como software de Recursos Humanos para abarcar personas, procesos y agentes de inteligencia artificial en áreas como RR. HH., finanzas e IT.

agencia Fuego Camina Conmigo

El encaje de la operación en el tablero de marca

El movimiento responde a un patrón habitual entre las scale-ups que superan un hito de financiación. Después de una ronda de 150 millones de dólares y con una valoración de 2.500 millones, la compañía necesita un relato de marca que sostenga la expansión internacional. En ese contexto, el reposicionamiento como IA para empresas no es solo una decisión creativa, sino una pieza de negocio: redefine la categoría en la que compite y ordena la conversación pública sobre su producto.

La comparativa con el resto del ecosistema ayuda a leer el encargo. Las compañías españolas que han alcanzado valoraciones de miles de millones han trasladado parte de su estrategia de marca a agencias globales especializadas en construir un universo propio, con un tono reconocible que después se replica en cada mercado. En este caso, la continuidad de Fuego Camina Conmigo como agencia global refuerza la idea de que la marca no busca un cambio de rumbo estético, sino una extensión de su relato. El movimiento era esperado.

El sector de las agencias creativas observa con atención este tipo de encargos, porque combinan continuidad —una relación que ya suma tres campañas— con una ampliación de alcance global. Para Fuego Camina Conmigo supone consolidar un cliente de escala internacional; para Factorial, ordenar su discurso de producto en un momento de crecimiento.

📡 El Radar del Sector

  • El vacío que llena: Un relato de marca que acompañe la expansión internacional de Factorial tras su ronda de 150 millones de dólares.
  • El reto por delante: Sostener la nueva categoría de IA para empresas en mercados donde la marca aún se asocia solo a Recursos Humanos.
  • El tablero competitivo: Una agencia creativa que refuerza su posición como socio global de las scale-ups tecnológicas españolas.

ADN de la península ibérica: 243 genomas revelan que Roma pesó más que los visigodos

El mayor análisis de ADN antiguo de la península ibérica reconstruye 243 biografías genéticas entre los siglos I y VIII. El resultado incomoda a la intuición: Roma movió mucha más gente que los visigodos.

Firman el trabajo el Instituto de Biología Evolutiva (IBE), centro mixto del CSIC y la Universitat Pompeu Fabra, el Museu de Ciències Naturals de Barcelona, la Universidad de Harvard y la Universidad del País Vasco. Lo publica la revista Cell. Es el primer retrato genético sistemático y a gran escala de la Hispania romana, tardoantigua y visigoda: un mapa de vecinos, no de reyes.

Los números son toscos y elocuentes. De 66 individuos del periodo imperial, 55 —el 83%— presentaban alguna ascendencia vinculada al Mediterráneo oriental, sobre todo a Anatolia, la actual Turquía.

Ocho de cada diez. En una franja que iba de Gallaecia a Baetica y que hoy reparte provincias entre tres países.

La huella italiana, en cambio, resulta casi anecdótica: solo ocho de 269 individuos de épocas romana y tardoantigua mostraban afinidad con Italia o el Mediterráneo central. Conviene no leerlo como un censo de pasaportes. El ADN dibuja parecidos entre poblaciones, no lugares de nacimiento; cualquiera de esos individuos pudo embarcar en Ostia después de dos generaciones en la Galia.

El imperio no exportaba italianos: movía personas de un extremo a otro de un territorio con tres continentes y las mezclaba durante siglos.

Carles Lalueza-Fox, director del Museu de Ciències Naturals de Barcelona y corresponsable del estudio, admite que el patrón desconcierta —curiosamente, este resultado ya se ha encontrado en Italia o en los Balcanes— y recuerda que, con la excepción de Roma, algunas de las ciudades más pobladas del Imperio estaban en Oriente, como Éfeso, Antioquía o Alejandría. El flujo, dice, debía de ser constante.

La explicación encaja con la geografía imperial. Puertos y calzadas funcionaban como un sistema circulatorio que bombeaba comerciantes, soldados, funcionarios y esclavos de una punta a otra del mundo romano. Que Hispania recibiera sobre todo gente de Anatolia no es una rareza local: el mismo patrón aparece en otros puntos del Mediterráneo.

Antes de la conquista islámica, el norte de África ya había dejado una impronta profunda. En el sureste peninsular, 33 de 34 individuos romanos presentaban ascendencia norteafricana, con una contribución media del 27%. En la basílica cristiana de Cortijo Coracho, cerca de Lucena (Córdoba), apareció en 30 de 31 personas. Allí se identificó una familia de 16 miembros repartida en cuatro generaciones. Comunidades asentadas, no visitantes de paso.

Cómo se lee un origen en un hueso de dos mil años

El equipo trabajó sobre huesos y dientes recuperados en excavaciones arqueológicas. Extrajo fragmentos de ADN y comparó sus variantes con las de poblaciones antiguas de medio continente. Añadió 35 nuevas dataciones por carbono 14 para fijar la antigüedad de restos que flotaban en el tiempo.

La escala ayuda a entender lo que se ha hecho. Entre el siglo I y el VIII transcurren unos 700 años, es decir, unas 28 generaciones. Cada genoma analizado corresponde a una persona que nació, trabajó y murió en un lugar concreto; leerlos juntos equivale a levantar un censo con veintiocho relevos.

Imperio romano migraciones

Dos hermanos enterrados a 725 kilómetros y tres princesas suevas

Entre los 243 genomas hay una historia que se lee como un relato de viaje. Dos hermanos con ascendencia del centro y norte de Europa acabaron sepultados a 725 kilómetros de distancia: ella en Hostalot-Ildum (Castellón), junto a la Vía Augusta y con dos alfileres de oro entre los ajuares; él en una necrópolis de Mérida. Es una distancia mayor que la que separa Madrid de Barcelona, y aún sobra un trecho. Probablemente fueron inmigrantes de primera generación, aunque se desconoce la ruta que siguieron.

En Mérida aparecieron además tres jóvenes enterradas con joyas de tradición germánica, conocidas como las princesas suevas. Una de ellas tenía ascendencia local. Su ajuar, en cambio, hablaba de una élite llegada de fuera. Pablo Carrión, primer autor del estudio, subraya en el comunicado del centro que una identidad vinculada a grupos migrantes —visigoda o sueva— no implicaba necesariamente origen extranjero: también se adquiría mediante alianzas familiares, políticas y culturales.

La entrada de suevos, vándalos y alanos en el 409 y la consolidación del reino visigodo dejaron, eso sí, rastro genético. En 53 de 164 individuos de aquel periodo aparece ascendencia del centro y norte de Europa, sobre todo en tumbas de élite. La contribución se estima entre el 12% y el 22% según la región y el contexto social; la mayoría conservó el perfil diverso heredado de Roma.

Una Iberia más diversa que la actual y una pregunta abierta

El hallazgo obliga a matizar un lugar común. En Britania y en los Balcanes, las migraciones posteriores al dominio romano reconfiguraron la población de forma mucho más profunda; en Hispania, la estructura demográfica resistió. Eso no convierte a los visigodos en una anécdota: reordenaron el poder, la lengua administrativa y la cultura material. Simplemente no sustituyeron a la gente. La historia política y la historia de los cuerpos corrieron por caminos distintos, y ese desacople es, a mi juicio, lo más valioso del trabajo.

Hay dos cautelas que conviene poner sobre la mesa. La primera es metodológica: la ascendencia genética indica parecido con poblaciones de referencia, no una ruta migratoria, de modo que un individuo con afinidad anatolia pudo nacer en Tarraco. La segunda es cronológica: el estudio cubre los siglos I al VIII y deja fuera el tramo que explicaría por qué la península actual es genéticamente más homogénea que la tardoantigua. Lalueza-Fox apunta a la Reconquista y a los últimos siglos como causas probables, pero lo sitúa en el terreno de la hipótesis, no del resultado.

El equipo ya trabaja en el periodo islámico con cientos de genomas procedentes de decenas de yacimientos. Ahí se juega la siguiente pieza del rompecabezas: cuándo, cómo y cuánto se mezcló una península que fue de las más cosmopolitas del imperio. Sobre el contexto histórico de ese periodo, la entrada de Hispania en Wikipedia sirve como punto de partida. La conclusión provisional del investigador es difícil de discutir: por su posición geográfica, la península ibérica tiene una historia genética más compleja que otras regiones de Europa.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: el análisis de 243 genomas antiguos demuestra que la inmigración llegada con Roma transformó la población de la península ibérica mucho más que las migraciones germánicas posteriores.
  • Dónde: yacimientos de la península ibérica, entre ellos Hostalot-Ildum (Castellón), Mérida (Badajoz) y Cortijo Coracho, en Lucena (Córdoba).
  • Institución responsable: Instituto de Biología Evolutiva (IBE, CSIC-UPF), Museu de Ciències Naturals de Barcelona, Universidad de Harvard y Universidad del País Vasco, con publicación en la revista Cell.
  • Cuándo: estudio publicado en octubre de 2026; los restos analizados abarcan del siglo I al VIII.
  • Impacto a futuro: reordena el peso real de las migraciones históricas en el genoma europeo y abre el análisis genético del periodo islámico peninsular.

OpenAI extiende ChatGPT Ads a 89 mercados y supera los 100.000 anunciantes

OpenAI ha ampliado ChatGPT Ads a 26 nuevos países hasta alcanzar 89 mercados y acumula ya más de 100.000 anunciantes desde que abrió la plataforma en febrero. La compañía no ha detallado el desglose por territorios.

De una prueba en Estados Unidos a 89 mercados

La expansión alcanza a las versiones gratuita y de bajo coste del asistente, es decir, a los planes en los que la compañía ha habilitado la explotación comercial. Con esta última tanda de 26 países, OpenAI sitúa su inventario publicitario en 89 territorios, un mapa que se ha construido en apenas ocho meses.

El dato que el mercado espera sigue sin publicarse. El asistente supera los 1.200 millones de usuarios semanales, pero la empresa no ha precisado qué porcentaje de esa base ve efectivamente campañas. Es la métrica que mide el tamaño real del inventario y, por ahora, no está disponible.

La cifra de anunciantes sí está confirmada: más de 100.000 acumulados desde febrero, cuando empezaron las pruebas limitadas en Estados Unidos. A finales de agosto, la información que manejaba el sector situaba el volumen en torno a los 20.000. El salto se produjo en solo dos meses.

En agosto, la compañía comunicó más de 1.000 millones de dólares de ingresos anualizados procedentes de este negocio. La cifra se apoya sobre todo en la disponibilidad internacional de la plataforma autoservicio de compra de anuncios, que ha ido abriendo mercados a la vez que sumaba herramientas.

Ocho meses separan una prueba cerrada en Estados Unidos de una red publicitaria presente en 89 mercados y con más de 100.000 anunciantes.

Del autoservicio a la compra por CPC

El crecimiento no se explica solo por la apertura de países. OpenAI ha incorporado en muy poco tiempo herramientas que las plataformas maduras tardaron años en estandarizar. La compra por CPC y la optimización de conversiones ya representan la mayor parte de las operaciones que se tramitan en ChatGPT, según la propia compañía. El producto se parece cada vez más a un sistema de rendimiento.

Los hitos de esta construcción comercial son los siguientes:

  • Febrero: arranque de las pruebas publicitarias en Estados Unidos con un número reducido de anunciantes.
  • Agosto: más de 1.000 millones de dólares en ingresos anualizados y plataforma autoservicio operativa en varios mercados.
  • Octubre: 89 mercados, más de 100.000 anunciantes y compra por CPC como formato mayoritario.
  • Red de soporte: más de 50 socios tecnológicos y de medición integrados en la plataforma.

Esa capa de socios es la que permite hablar de un producto comparable al de Google y Meta. Sin medición homologada no hay presupuesto de rendimiento. La escala es el argumento.

En paralelo, la compañía ha anunciado nuevos formatos más visuales para ampliar las posibilidades creativas e integrar la publicidad en el hilo de la conversación. También trabaja en ampliar los objetivos de campaña y en abrir opciones de compra para perfiles distintos del anunciante de gran tamaño, según ha ido comunicando la empresa en las últimas semanas.

publicidad ChatGPT

El pulso por el presupuesto de rendimiento

El terreno de juego es el que Google y Meta dominan desde hace más de una década: el gasto que el anunciante asigna a resultados medibles y no a notoriedad. Ahí la comparación es inevitable. La diferencia es que OpenAI parte de una base de usuarios que no llega a través de un buscador ni de un muro social, sino de una conversación.

Para leer el movimiento sirve el propio ritmo de la compañía. Entre febrero y agosto pasó de una prueba cerrada en Estados Unidos a 20.000 anunciantes. Dos meses después habla de 100.000. Ninguna plataforma publicitaria había escalado ese volumen de clientes en ocho meses con una propuesta todavía en construcción.

Queda la asignatura de la medición. Los planificadores exigen trazabilidad y métricas comparables con el resto del ecosistema antes de mover partidas relevantes. OpenAI ha respondido con una red de más de 50 socios y con la optimización de conversiones, pero la pregunta de fondo sigue abierta: si ese nivel de sofisticación basta para rascar presupuesto de búsquedas y redes sociales.

Qué vigilar en los próximos meses

El desglose por países, el porcentaje real de usuarios expuestos a campañas y la evolución del gasto medio por anunciante son las tres variables que el sector observará. En España, la referencia para medir la inversión publicitaria es Infoadex y las guías de IAB Spain, dos termómetros que permitirán comprobar si la expansión se traduce en cuota real o se queda en volumen de anunciantes.

La compañía tampoco ha detallado la lista de países incluidos en esta última tanda, por lo que no hay confirmación oficial sobre el caso español. Es un dato relevante para los anunciantes que operan en varios mercados. Los comunicados oficiales se publican en la sala de prensa de OpenAI.

📡 El Radar del Sector

  • El vacío que llena: Un inventario publicitario conversacional que hasta ahora no existía y que aspira a captar presupuesto de rendimiento fuera de buscadores y redes sociales.
  • El reto por delante: Demostrar con medición homologada que la inversión en ChatGPT devuelve conversiones comparables a las de las plataformas consolidadas.
  • El tablero competitivo: Google y Meta mantienen la cuota del mercado de rendimiento; OpenAI entra con 100.000 anunciantes y 89 mercados como argumento de escala.

El juicio de televisiones y radios contra Meta por 160 millones queda visto para sentencia

El Juzgado Mercantil número 1 ha dejado visto para sentencia el pleito que las principales televisiones y radios españolas mantienen contra Meta por competencia desleal en el mercado de la publicidad digital, con 160 millones de euros reclamados.

La pugna pericial que decide el pleito

Las partes comparecieron ayer ante el juez, dos años después de la presentación de la demanda, en una vista marcada por el enfrentamiento entre los cuatro informes periciales —dos sobre publicidad y otros dos sobre impacto económico— y por la discrepancia sobre el funcionamiento real del negocio publicitario.

El bloque demandante sostiene que Meta comercializó publicidad personalizada con datos personales de los usuarios sin base jurídica entre mayo de 2018, mes en el que entró en vigor el Reglamento General de Protección de Datos, y octubre de 2023. Los peritos de Presidentex, Agustín Medina y Francisco González, defendieron en la vista que esos datos resultan esenciales para segmentar las campañas y dirigir los anuncios a públicos concretos.

La representación de la tecnológica cuestionó la metodología del informe y sostuvo que no se ha acreditado una relación causal entre el tratamiento de datos y el crecimiento de sus ingresos publicitarios. La defensa de Meta añadió que la eficacia publicitaria depende de múltiples factores, entre ellos la participación de los usuarios y la tecnología empleada, y no solo del volumen de datos disponibles.

Uno de los puntos de mayor discusión fue la definición de la publicidad display y su peso en el mercado, una variable que condiciona el cálculo del perjuicio. El importe reclamado, 160 millones de euros, procede de estimaciones construidas, entre otros materiales, con datos atribuidos a la CNMC; los peritos de la parte demandante reconocieron las limitaciones de su método y lamentaron la falta de datos oficiales de Meta para una comparación directa. El abogado de la compañía respondió que esa información nunca les fue solicitada.

El desenlace del pleito mide el valor económico que el sector audiovisual atribuye a los datos personales en el mercado de la publicidad digital.

Quién litiga y qué se reclama

El bloque demandante reúne a los principales operadores audiovisuales y radiofónicos del país, una alianza poco habitual en los tribunales. Por un lado figuran Atresmedia y Mediaset, junto a Trece, integrados en la patronal UTECA; por otro, SER, Cope, Onda Cero y RAC1, miembros de la AERC.

  • Periodo reclamado: de mayo de 2018, con la entrada en vigor del reglamento europeo, a octubre de 2023.
  • Importe: 160 millones de euros, cifra que la defensa de Meta no rebatió con una estimación alternativa.
  • Prueba: cuatro informes periciales, dos sobre el mercado publicitario y dos sobre el perjuicio económico.
  • Posición de la tecnológica: niega la ventaja competitiva ilícita y discute el cálculo de los daños.

Meta 160 millones televisiones

El litigio se presentó hace dos años, en un contexto de escrutinio regulatorio sobre el uso de datos personales por parte de las plataformas y de discusión sobre el reparto de la inversión publicitaria digital. En paralelo, el sector editorial español ha seguido una vía judicial semejante frente a Meta, con la Asociación de Medios de Información (AMI) como promotora.

Las conclusiones de la vista mantuvieron las posiciones de partida. El abogado de los medios incidió en que la información de los usuarios no solo afecta a su privacidad, sino que constituye un recurso económico esencial para la segmentación y la comercialización publicitaria. La defensa de la plataforma replicó que no se ha demostrado ni la infracción alegada ni la relación causal con el supuesto perjuicio.

El precedente de la AMI y el calendario judicial

La sentencia de este pleito se conocerá a partir del 14 de enero de 2027, una vez celebrada la vista del recurso de apelación que Meta presentó en el litigio con la AMI. El calendario busca preservar la coherencia doctrinal entre dos procedimientos distintos pero con paralelismos jurídicos.

En aquel caso, el Juzgado de lo Mercantil número 15 de Madrid condenó el año pasado a la tecnológica a pagar 479 millones de euros a 87 editoras, una cifra que casi triplica la reclamación de las radios y televisiones. La comparación entre ambos importes ordena la lectura de negocio: el pleito audiovisual llega después y con una base pericial discutida por la defensa.

Para los grupos demandantes, el procedimiento fija posición sobre el valor económico de los datos en la cadena de valor publicitaria y sobre cómo se calcula el daño cuando el mercado digital cambia de modelo. Para Meta, el caso añade un frente judicial en España que se suma al de los editores. La sentencia de este pleito, prevista a partir de enero de 2027, actuará como referencia para futuras reclamaciones del sector audiovisual.

📡 El Radar del Sector

  • El vacío que llena: El pleito traslada al terreno judicial la disputa por el valor de los datos personales en la publicidad digital, sin doctrina consolidada en España.
  • El reto por delante: Los demandantes deben sostener una estimación de daños que su propio perito reconoció limitada por falta de datos de la plataforma.
  • El tablero competitivo: La resolución llegará después del precedente de la AMI, que ya fijó una condena de 479 millones frente a 87 editoras.

SpaceX Starship: atrapar el cohete y su propulsor en el mismo vuelo, un hito sin precedentes

SpaceX quiere hacer historia dos veces en un solo vuelo. La compañía intentará atrapar la Starship y su propulsor Super Heavy en la misma maniobra el próximo mes, según anunció Elon Musk durante la presentación de resultados del tercer trimestre. Sería la primera vez que un sistema de lanzamiento orbital completo regresa intacto a tierra.

Desde el Sputnik en 1957, casi todo cohete orbital que ha despegado ha terminado sus días en el fondo del mar o desintegrado en la atmósfera. La excepción parcial llegó con los propulsores reutilizables de SpaceX, que aterrizan en vertical desde 2015. Recuperar a la vez la etapa inferior y la nave que alcanza la órbita es otra categoría. Nadie lo ha logrado.

Musk fue explícito sobre el calendario y también sobre el riesgo. —El éxito no está garantizado en estos primeros vuelos, pero diría que es más probable que salga bien que lo contrario—, declaró ante los inversores. La frase resume el método de una compañía que ha convertido la prueba y el error público en una disciplina de ingeniería.

La diferencia con lo ya conseguido está en la segunda mitad del sistema. SpaceX demostró a finales de 2024 que los brazos de la torre de Starbase, en Boca Chica (Texas), podían cerrarse sobre el Super Heavy mientras este descendía encendiendo motores. Lo que nunca se ha intentado es repetir la jugada con la nave superior, que regresa del espacio a velocidad orbital y no a velocidad de caída.

En la maniobra se combinan dos problemas distintos dentro de la misma ventana de tiempo. El propulsor vuelve unos siete minutos después del despegue, a una altura y una velocidad ya conocidas. La nave necesita orbitar, completar su misión y regresar bastante más tarde, tras atravesar la atmósfera a más de 25.000 kilómetros por hora.

Qué significa atrapar las dos etapas del mismo cohete

Un sistema de lanzamiento orbital tiene dos mitades que se separan. La primera es el empuje bruto: el Super Heavy, con 33 motores Raptor y 71 metros de altura, que saca el conjunto de la atmósfera en los primeros minutos. La segunda hace el trabajo fino: la Starship, de unos 50 metros y seis motores, capaz de encender en el vacío y de maniobrar en órbita.

SpaceX ya sabe atrapar un propulsor que cae del cielo. Lo que nadie ha hecho todavía es atrapar también la nave que vuelve del espacio.

Recuperar las dos convierte el cohete en un avión. O, más exactamente, en algo que no existe: un avión de dos pisos que se separa en pleno vuelo y cuyas dos partes vuelven a casa por su propio pie. La diferencia económica es abismal. Un propulsor recuperado puede volar decenas de veces; una nave recuperada, también. Si el sistema entero se reutiliza, el coste dominante deja de ser el hardware y pasa a ser el combustible y el mantenimiento.

Esa es la promesa que SpaceX lleva años vendiendo, y es también la razón por la que la NASA eligió una versión lunar de la Starship como módulo de aterrizaje para Artemis, el programa que quiere devolver astronautas a la superficie de la Luna.

Cómo se atrapa una etapa que cae del cielo

La torre de Starbase mide unos 146 metros, el equivalente a un edificio de más de cuarenta plantas. De ella cuelgan dos brazos articulados que la compañía bautizó como chopsticks y que el público rebautizó como Mechazilla. No son una grúa. Son el punto de anclaje final de una coreografía que empieza mucho antes.

El propulsor no cae en picado. Desciende con una trayectoria controlada, enciende parte de sus motores para frenar y se coloca en vertical a la altura exacta de los brazos, que se cierran sobre los puntos de agarre de la estructura. El margen es de centímetros, y el símil que mejor funciona es el de atrapar un edificio de veinte plantas en caída libre con un par de pinzas de cocina. La diferencia es que el edificio viene frenando solo.

La Starship lo tiene peor. Antes de ser atrapada tiene que sobrevivir a la reentrada, soportar temperaturas que superan los 1.400 grados en el escudo térmico y llegar con la estructura lo bastante sana como para que unos brazos metálicos la sujeten sin partirla. Cualquier baldosa perdida por el camino puede convertir la maniobra en un fallo espectacular.

La recuperación total y el límite de lo que la ingeniería puede prometer

La reutilización completa no es un fin en sí mismo: es la condición para que el precio de poner masa en órbita deje de depender del número de cohetes fabricados. El transbordador espacial ya intentó esa promesa en los años ochenta y nunca la cumplió. Volver a intentarlo con dos etapas recuperables y una cadencia de lanzamiento alta es un salto distinto, y por eso el sector mira con lupa cada intento.

Conviene, eso sí, poner el anuncio en su sitio. Lo que Musk presentó esta semana es una intención y un calendario aproximado, no una maniobra ejecutada. La compañía tiene un historial documentado de fechas optimistas, y el propio directivo reconoció que el éxito no está garantizado. Tampoco hay confirmación independiente de que la nave vaya a volver en condiciones de ser atrapada en ese primer intento: el escudo térmico es la pieza que más veces ha dado problemas.

Hay además un contexto competitivo. Blue Origin trabaja en recuperar la primera etapa de su New Glenn, Rocket Lab desarrolla Neutron con la misma idea y Europa financia el demostrador Themis. Nadie, sin embargo, ha planteado atrapar las dos etapas en el mismo vuelo.

No daría yo el hito por hecho. La ingeniería de SpaceX ha convertido en rutina lo que hace una década parecía imposible, y esa es una razón legítima para tomarse el anuncio en serio. Pero cada paso nuevo se ha cobrado sus cohetes por el camino. La diferencia esta vez es que el fallo, si llega, será visible en directo y a escala planetaria. La ventana de noviembre, si se mantiene, podrá seguirse en la retransmisión oficial de la compañía, y la página de la nave Starship en la web de SpaceX recoge los detalles técnicos del sistema.

Para quien llega nuevo a esta historia, quizá el dato más útil sea otro: la Starship es el cohete más alto y más potente que ha volado nunca, con 121 metros en su configuración completa. Si un día despega y vuelve entero, el acceso al espacio dejará de parecerse a encender una cerilla y empezará a parecerse a despegar un avión. Más contexto sobre el programa, en la entrada de Wikipedia dedicada al vehículo.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: SpaceX planea atrapar en el mismo vuelo la nave Starship y el propulsor Super Heavy, algo que ningún sistema orbital ha logrado.
  • Dónde: Starbase, en Boca Chica (Texas, Estados Unidos).
  • Institución responsable: SpaceX, con Elon Musk como consejero delegado.
  • Cuándo: el intento está anunciado para noviembre de 2026 y se comunicó durante la presentación de resultados del tercer trimestre.
  • Impacto a futuro: sería la primera recuperación completa de un lanzador orbital y acercaría el acceso al espacio a los costes de la aviación.

Marc Vidal alerta: la IA cierra la puerta al primer empleo sin despedir a nadie

Marc Vidal abre su último análisis con un retrato que muchos padres van a reconocer. Un chaval de 23 años, con un grado, un máster que costó lo mismo que un coche pequeño y un inglés mejor que el de su progenitor. Le dijeron que estudiara, que aprendiera a manejar la inteligencia artificial, y lo hizo: hoy usa esas herramientas mejor que media plantilla de la empresa en la que quiere entrar. Lleva meses enviando currículums y el teléfono no suena. En el vídeo, el divulgador sostiene que ahí dentro se está rompiendo algo más grande que una biografía individual: el primer peldaño de la escalera laboral.

El caso que utiliza para aterrizarlo es una consultora de doce personas, oficina en un segundo piso, clientes, papel y una decisión pendiente. Tocaba incorporar a alguien joven que buscara información, ordenara documentos y preparara borradores mientras aprendía el oficio. El gerente probó una herramienta de IA, comprobó que cubría buena parte de esas tareas y aplazó la contratación seis meses. Y luego otros seis. Desde la contabilidad, la decisión es impecable. Desde fuera, no ha pasado nada: no hay despidos, ni ERE, ni caja de cartón. Solo una vacante que nunca se publicó.

El primer peldaño que ya no existe

Vidal insiste en la asimetría que casi nadie mira. Para quien ya tiene experiencia, la IA funciona como multiplicador. Para quien necesita su primera oportunidad, el cálculo es otro completamente distinto. Perder lo que tenías duele, pero no llegar nunca a tenerlo añade una crueldad extra: el problema económico se convierte en reproche personal. Otro curso, otro idioma, otro certificado, un año sabático. La sospecha de que el fallo está en uno mismo.

Y aquí aparece el dato incómodo que el canal pone sobre la mesa: una cifra de ocupación puede estar en máximos y, al mismo tiempo, esconder que la puerta de entrada se ha estrechado. No hace falta ninguna conspiración. Basta con que cada empresa haga su cálculo trimestral y que nadie apunte en el balance lo que no se está formando. El ahorro de hoy se registra; el profesional que no existirá dentro de cinco años, no.

Stanford pone cifras al silencio del canario

El economista que más ha estudiado la relación entre tecnología y trabajo, Erik Brynjolfsson, firmó en agosto de 2026 una investigación en Stanford con nóminas reales de ADP, la mayor procesadora de pagos de Estados Unidos, hasta junio de ese año. El resultado, según relata Vidal, es que el empleo de los trabajadores de 22 a 25 años en las ocupaciones más expuestas a la IA está un 19% por debajo de donde estaría si hubiera seguido el ritmo de sus compañeros menos expuestos. Un año antes esa brecha era del 15%. Se está abriendo. Y a los veteranos de esas mismas ocupaciones no les pasa.

El detalle que el presentador subraya con más fuerza es el origen del fenómeno: la brecha no viene de despidos, viene de que se contrata menos. Vidal también señala las cautelas de los propios autores, que advierten de que se trata de un patrón descriptivo y no de una prueba causal, porque hay tendencias anteriores a ChatGPT y la distancia se reduce al ajustar por nivel educativo. Añade una segunda fuente: Anthropic, fabricante de uno de esos modelos y por tanto parte interesada, publicó en marzo otro análisis en el que no ve un aumento sistémico del desempleo en las profesiones expuestas, pero sí indicios de menos contratación juvenil. Dos métodos, dos intereses, una misma dirección.

España: una puerta que ya estaba atrancada

En España el diagnóstico tiene trampa, porque el escalón llevaba roto mucho antes de que se hablara de modelos generativos. En el segundo trimestre de 2026 la tasa de paro de los menores de 25 años rondó el 23,8%, con 460.000 jóvenes buscando empleo sin encontrarlo y 19.600 más que en el trimestre anterior. La media europea se mueve cerca del 15%. Vidal recuerda que han gobernado todos los colores en las últimas décadas y que ninguno ha logrado acercar a los jóvenes españoles a esa referencia. Si a una puerta medio atrancada le sumas una herramienta que hace el trabajo del que entraba, el resultado se imagina solo.

La máquina no les ha quitado el trabajo a nadie. Le ha quitado la excusa a quien nunca quiso formar a nadie.

— Marc Vidal

Quién paga el aprendizaje del junior

La pregunta que articula el vídeo es de economía pura: si la máquina ya entrega el resultado, ¿quién paga para que alguien aprenda a hacerlo? Vidal lo ilustra con un primer presupuesto para un cliente. Las sumas están bien, las partidas están bien y, aun así, la propuesta es un disparate, porque el chaval no conoce al cliente, no ha calculado el plazo y no sabe que esa empresa paga tarde. Eso no se enseña en un máster. Se aprende equivocándose, recibiendo una corrección y entendiendo por qué importaba.

El divulgador viaja hasta la Inglaterra de 1563, cuando el Estatuto de los Artesanos fijó por ley 7 años de aprendizaje antes de ejercer un oficio. El maestro ponía cama, comida y tiempo; el aprendiz, años mal pagados. Un sistema duro e injusto, pero con una virtud: estaba claro quién financiaba la formación y qué recibía cada parte. Hoy ese pacto se ha roto y nadie ha escrito el siguiente. Las empresas piden tres años de experiencia a un junior, las universidades venden másteres como billetes de entrada y todos esperan que la experiencia la fabrique otro. Cita a Richard Sennett y su idea de que hacer es pensar: el oficio se aprende con las manos en el problema.

Bruselas, el Estatuto del Becario y las llaves

El reparto de responsabilidades que hace Vidal no deja títere con cabeza. En España, la reforma laboral de 2021 ya anunciaba un Estatuto del Becario; en marzo de 2026 el Consejo de Ministros aprobó por fin el proyecto y lo envió al Congreso. En mayo, el Tribunal Constitucional anuló la disposición del decreto de 2021 que lo ordenaba al no apreciar urgencia extraordinaria. Desde entonces el texto duerme en un cajón, sin mayoría, con la patronal en contra y con reparos del Consejo Económico y Social. Cinco años para regular las prácticas, que son exactamente la puerta de la que habla el vídeo.

En Bruselas, la Ley de IA clasifica como alto riesgo los algoritmos de selección de personal, pero en mayo de 2026 el paquete Ómnibus digital retrasó esas obligaciones de agosto de 2026 a diciembre de 2027. La lectura de Vidal es afilada: Europa regula con lupa el algoritmo que lee el currículum y se olvida de la vacante que nunca se publicó. Y añade una crítica a la oposición, a la que reprocha no haber presentado un modelo propio del primer empleo con números.

Una puerta que también puede ensancharse

Nada de esto es determinismo tecnológico, y el canal lo dice sin ambigüedad: la IA puede cerrar la puerta del primer empleo y, bien usada, abrir una mucho más ancha. La clave está en el diseño de la incorporación. Imaginemos a ese joven que ya no dedica la mañana al primer borrador porque lo obtiene en diez minutos y emplea el resto del tiempo en comparar versiones, buscar fallos, ir a los documentos originales y explicar a alguien con experiencia por qué recomienda una opción y no otra. Llega antes a los problemas interesantes, siempre que haya supervisión y nadie confunda una respuesta fluida con un razonamiento correcto. Incluso la evaluación tendría que cambiar: si cualquiera presenta una solución impecable, pedir solo la solución ya no dice nada. El mérito pasa a ser el criterio con el que se usan las herramientas.

Para el lector de este medio, la implicación es doble. Primero, la brecha de habilidades deja de ser un asunto de formación individual y se convierte en un problema de incentivos empresariales: nadie internaliza el coste de no formar. Segundo, los indicadores macro no bastarán para medir lo que ocurre en el empleo juvenil IA si la contracción se produce por la vía silenciosa de la no contratación. Conviene seguir la pista a tres cosas: si el Estatuto del Becario sale del cajón, si el calendario europeo de 2027 se vuelve a mover y si las empresas empiezan a medir lo que no están enseñando. Mientras tanto, el mercado laboral IA seguirá dando titulares de récord en ocupación total y, debajo, un escalón menos para el que llega.

Vidal termina con un juicio, no con un dato: el canario ya no canta y no conviene quedarse dentro esperando. Su recomendación a quien duda en contratar a un recién salido de la universidad es sencilla y poco heroica, probar, echar una mano, aceptar que el aprendizaje llega hoy con la máquina bajo el brazo. La pregunta que queda flotando es quién asume la factura de esa formación cuando el ahorro es inmediato y visible, y el coste es difuso y tardío. Y, sobre todo, cuántas vueltas más puede dar una generación enviando currículums a una puerta que nadie se molestó en abrir.

Puedes ver el análisis completo en el vídeo original de Marc Vidal en YouTube.

Youtube video

El IRPF de una herencia no aceptada: el Supremo avala tributar aunque el heredero no la acepte ni la rechace

El Tribunal Supremo ha fijado que las rentas de una herencia no aceptada tributan en el IRPF del heredero aunque aún no pueda aceptarla.

La doctrina sale de una sentencia del 2 de julio, adelantada por EFE, que rechaza el recurso de casación de un sobrino contra un fallo del TSJ de Madrid de diciembre de 2023. Traducido al bolsillo: si eres heredero a término, Hacienda te imputará las ganancias que genere el caudal mientras siga en situación de herencia yacente. Aunque no hayas firmado nada.

Qué pasó en el caso: 1,4 millones de ganancia y 23.400 euros de multa

En enero de 2013 falleció una mujer. Nombró herederos a partes iguales a dos sobrinos y fijó en el testamento un plazo de seis años durante el cual no podían aceptar la herencia. Durante 2014, la gestión y la venta de los activos del caudal generaron una ganancia patrimonial de 1,4 millones de euros. A cada sobrino le correspondieron algo más de 700.000 euros.

Uno de ellos incluyó su parte en el IRPF de 2014. Años después pidió la devolución: sostenía que no era heredero a efectos fiscales hasta que venciera el plazo y que la ganancia debía tributar en el Impuesto sobre Sucesiones y Donaciones. Hacienda no solo rechazó la rectificación. Le impuso una sanción de 23.400 euros.

El contribuyente se agarró a tres argumentos: no podía recibir rentas de bienes que no había adquirido, la herencia yacente no tributa y había doble imposición con Sucesiones. El Supremo los desmontó uno a uno.

La clave está en una distinción que se confunde a menudo. Una cosa es ser heredero a efectos fiscales y otra haber adquirido materialmente los bienes. Para la sala, la imposibilidad de aceptar la herencia no impide tributar por las rentas que genera.

La herencia yacente no es invisible para Hacienda: sus rentas ya tienen dueño fiscal antes de que el heredero pueda firmar nada.

IRPF y Sucesiones: por qué no hay doble imposición

Cada impuesto grava un hecho distinto. El IRPF grava las rentas y ganancias que produce la gestión del patrimonio mientras la herencia sigue yacente. El Impuesto sobre Sucesiones grava la adquisición de los bienes y derechos por herencia. Son hechos imponibles diferentes, así que no hay solapamiento.

Y hay un detalle técnico que aclara la confusión: la herencia yacente no es contribuyente del Impuesto de Sociedades. Sus rentas se atribuyen a los herederos y tributan según las normas del IRPF. Cuando se imputan esas rentas, el ISD todavía no se ha devengado.

Para el heredero a término la consecuencia es incómoda: la condición de heredero a efectos fiscales basta para imputar las rentas, sin esperar al vencimiento del plazo testamentario.

El error caro: declarar, arrepentirse y pedir la devolución

Aquí está la letra pequeña. El sobrino hizo lo correcto al principio: incluyó la ganancia en su IRPF. El problema llegó después, cuando reclamó la devolución alegando que aún no era heredero. Hacienda entendió que la autoliquidación estaba bien y el Supremo lo confirma.

Dos avisos prácticos. Si eres heredero a término y el caudal genera alquileres, intereses o plusvalías por ventas, esas rentas van al IRPF del año en que se producen, no al ejercicio en que puedas aceptar. Y la vía del ISD para compensar no existe: grava otro hecho.

Ojo también con el calendario. Hacienda puede revisar ejercicios pasados dentro del plazo general de prescripción de cuatro años, así que una herencia yacente larga puede generar obligaciones durante varios ejercicios consecutivos sin que el heredero haya tocado un euro del caudal.

Qué cambia para el heredero que además es autónomo

Pensemos en el caso típico de este vertical. Un autónomo que hereda un local alquilado, una cartera de fondos o participaciones en el negocio familiar. Si la herencia queda yacente porque el testamento impone un plazo o porque los herederos no se ponen de acuerdo, los rendimientos siguen generándose. Desde esa sentencia no queda margen de interpretación: se imputan al heredero designado.

El precedente no es nuevo del todo. La regla de atribución de rentas de las entidades sin personalidad jurídica —comunidades de bienes, sociedades civiles— ya funcionaba así por ley. Lo que faltaba era confirmar que el heredero a término entra en ese saco. Ahora está confirmado.

La crítica razonable es esta. El heredero a término paga por unas rentas que gestiona otro, que a menudo ni controla y de las que no puede disponer. El criterio es técnicamente sólido, pero traslada al contribuyente una carga de caja que no siempre puede asumir. Si el caudal no reparte, el impuesto sí llega.

Qué mirar ahora. Si tienes una herencia abierta sin aceptar, revisa con tu asesor si el caudal genera rentas declarables y en qué ejercicio se imputan. Y si pensabas rectificar una autoliquidación con el argumento de la doble imposición, esta sentencia te lo pone difícil. El texto completo está en el buscador de sentencias del Poder Judicial; las autoliquidaciones se presentan en la sede electrónica de la AEAT.

Guía rápida del trámite

  • 📅 Plazos: No existe plazo de solicitud: la sentencia fija criterio. La imputación se hace en el IRPF del ejercicio en que se generan las rentas (del 1 de enero al 31 de diciembre).
  • ✅ Requisitos clave: Haber sido designado heredero en testamento, incluidos los herederos a término. La herencia debe seguir yacente y generar rentas o ganancias.
  • 🌐 Dónde solicitarlo: No es un trámite de solicitud. La declaración se presenta en la sede electrónica de la AEAT con certificado digital o Cl@ve; la sentencia se consulta en el buscador del Poder Judicial.
  • 💰 Importe o coste: El impuesto se calcula sobre la renta imputada según la escala del IRPF del heredero. En el caso resuelto, 700.000 euros de ganancia por heredero y 23.400 euros de multa.
  • ⚠️ Error a evitar: Declarar la ganancia y luego pedir la devolución alegando que aún no se es heredero. Hacienda rechaza la rectificación y sanciona.

Cambio de hora y apetito: cómo recolocar las comidas para no perder energía

El cambio de hora y apetito se descolocan juntos: el 25 de octubre el reloj retrocede una hora y la señal de hambre se desplaza con él. Recolocar las comidas mantiene la energía estable y frena el picoteo nocturno.

Por qué tu hambre llega antes a la mesa tras el cambio de hora

El reloj marca una hora nueva, pero tu ritmo circadiano —el ciclo de 24 horas que ordena sueño, hambre y temperatura corporal— sigue anclado en la anterior. Ese desfase de 60 minutos basta para que la grelina, la hormona que empuja el apetito, suba antes de lo previsto y la leptina, la que avisa de que ya has comido suficiente, pierda eficacia durante unos días. El sistema tarda hasta una semana en recolocarse.

Ahí está el detalle que casi nadie vigila. No siempre es hambre real: es una señal desincronizada que empuja a picotear a deshora. Un seguimiento entre 2004 y 2010 detectó un repunte en el consumo de snacks en los días previos y posteriores al cambio de hora, justo en la ventana en la que el reloj interno todavía no ha ajustado sus salidas hormonales.

La consecuencia práctica se ve en la cena. Con menos luz al final del día y el reloj desplazado, el hambre aparece cuando aún estás en la oficina, la cena se adelanta y la sobremesa se alarga. La energía, entonces, se vuelve montaña rusa.

Cómo recolocar las comidas a la nueva luz

El anclaje más potente no es la hora del desayuno, es la luz. Recibir luz natural en la primera hora después de levantarte fija la señal que después ordena apetito, foco y sueño. Con ese ancla puesta, mover las comidas cuesta mucho menos.

Segundo movimiento: tres tomas ancladas y separadas por cuatro o seis horas. Desayuno, comida y cena, con una merienda opcional de proteína y fruta, funcionan mejor que improvisar según el hambre del momento. El cuerpo se anticipa a lo previsible, y cuando lo previsible es estable, la energía también lo es.

Cuando la luz cambia y las comidas no, el cuerpo recibe dos horarios distintos y obedece al que llega antes: la señal de hambre.

Tercer movimiento: proteína y fibra en cada toma. Unos 25-30 gramos de proteína en el desayuno y en la comida, junto a verdura en el plato, sostienen la saciedad sin depender del reloj. Ojo con el café de media tarde: la cafeína puede rondar las seis u ocho horas de vida media en muchas personas y ensucia el sueño, que es donde se recoloca de verdad el apetito.

📊 La pauta en cifras

  • Pauta eficaz: tres tomas ancladas, separadas por cuatro o seis horas, y ninguna comida pesada en la última hora del día.
  • Cuándo y cómo: luz natural en la primera hora de la mañana y última cafeína antes de las tres de la tarde.
  • Calidad a buscar: 25-30 gramos de proteína por comida, verdura y fruta entera en lugar de snacks con azúcar libre.
  • A tener en cuenta: el sistema tarda hasta una semana en sincronizarse; el primer día no hace milagros.

Y sí, existen alimentos con melatonina —tomate, pistachos, uvas—, aunque la dosis real es pequeña. La declaración autorizada por la autoridad europea de seguridad alimentaria sitúa el umbral en 0,5 miligramos, una cantidad que ninguna ración de tomate alcanza. El alimento suma; el horario decide.

Si el picoteo aparece igualmente, la letra pequeña manda. Un yogur griego natural con un puñado de nueces o unas uvas sostiene mejor que una barra etiquetada como proteica que esconde azúcar libre entre sus primeros ingredientes. La regla de compra es sencilla: si el azúcar aparece en los tres primeros puestos de la lista, es un postre con buen marketing.

Lo que la evidencia sostiene (y lo que no) sobre el reloj y el apetito

El mecanismo grelina-leptina está bien documentado en condiciones de laboratorio: cuando el sueño se acorta o se descoloca, la hormona del hambre gana terreno y la de la saciedad pierde fuerza. La parte que la evidencia sostiene con más firmeza, sin embargo, es la del ancla luminosa. La luz de la mañana es el sincronizador circadiano más potente que tenemos y arrastra detrás las señales de hambre, la temperatura corporal y la vigilia.

El seguimiento de 2004-2010 sobre snacks es observacional: detecta un patrón, no explica cada caso. Y las cifras hormonales que se manejan en el laboratorio no se traducen en una regla exacta para tu cena del martes. Lo honesto es esto: el cambio de hora no engorda por sí mismo, pero desordena el momento en que comes, y ese desorden sí tiene efecto sobre la energía y el picoteo.

Para quién encaja esta estrategia: para quien nota hambre fuera de hora, se levanta con hambre a medianoche o arrastra sueño toda la semana del cambio. No hace falta un protocolo complejo. Bastan tres comidas ancladas, luz por la mañana y una cena dos o tres horas antes de dormir que no compita con la almohada. Esta información es divulgativa y de optimización del estilo de vida: cualquier cambio sostenido de pauta conviene comentarlo con un profesional.

⚡ Rutina de Optimización Diaria

  • Luz antes que café: sal a la calle o siéntate junto a la ventana los primeros 30 minutos del día; esa señal recoloca el hambre.
  • Ancla la cena: cena dos o tres horas antes de dormir y repite la misma hora los siete días de la semana.
  • Mueve el café: deja la última cafeína antes de las tres de la tarde durante la semana del cambio de hora.

Uno de cada cuatro empleos en Navarra, expuesto a la IA: la automatización llega a la oficina

El 26% del empleo de Navarra, uno de cada cuatro puestos, opera en ocupaciones de alta exposición a la IA. Lo dice el informe Situación Navarra 2026, elaborado por BBVA Research y presentado en Pamplona, y coloca a la Comunidad Foral como la cuarta autonomía con menor exposición del país.

Miguel Cardoso, economista jefe para España de BBVA Research, y Marta Alonso, directora de la Territorial Norte del banco, expusieron el diagnóstico. La conclusión central rebaja el tono apocalíptico: la exposición no mide paro futuro, mide el contenido del puesto.

Claves de la operación

  • Uno de cada cuatro empleos navarros es tarea automatizable. El 26% del empleo se concentra en ocupaciones de alta exposición, muy por debajo del 40% que supera Madrid.
  • La afiliación crece un 2,2%, medio punto por debajo de España. BBVA Research prevé 8.700 empleos nuevos en dos años y un paro del 6,8% de media en 2027.
  • El relevo generacional apremia: el 23% se jubila antes de 2040. La formación y la llegada de trabajadores extranjeros, que ya explican el 40% del empleo creado este año, condicionan ese relevo.

El 26% no es una sentencia: así se mide la exposición real

Una ocupación expuesta es aquella en la que una parte relevante de las tareas puede automatizarse o complementarse con modelos generativos. La tecnología puede sustituir trabajo, pero también reorganizarlo y abrir funciones que hoy no existen. El resultado final depende de tres palancas que el informe repite: adopción empresarial, formación de la plantilla y capacidad de adaptación del tejido productivo navarro.

Los sectores señalados son los de siempre. Actividades administrativas y profesionales, finanzas y seguros, tecnologías de la información y actividades inmobiliarias concentran la mayor proporción de tareas expuestas. Gestión documental, procesamiento de información, análisis de datos, y elaboración de contenidos son los primeros frentes donde la herramienta ya compite con la persona.

En el extremo contrario aparecen la construcción y el sector primario. No hay inmunidad, solo retraso: las tareas físicas son más difíciles de automatizar con IA generativa, y eso compra tiempo a las plantillas. Comprar tiempo no es lo mismo que resolver el problema.

Un puesto expuesto no es un puesto condenado: es un puesto que se reescribe por dentro mientras la estadística mira hacia otro lado.

De Madrid a La Rioja: el mapa que Navarra no encabeza

La distancia entre comunidades es, sobre todo, una distancia de estructura ocupacional. Madrid supera el 40% de empleo en puestos de alta exposición, seguida por Catalunya y la CAV. Navarra se queda en el 26% y solo Extremadura, Murcia y La Rioja presentan una ratio menor. La cuarta autonomía con menor exposición de España es, a la vez, una de las que más depende de la industria.

El mercado laboral, mientras tanto, sigue creando empleo. BBVA Research proyecta unos 8.700 puestos en dos años, a razón de 4.500 anuales, y una tasa de paro del 6,8% de media en 2027. La afiliación a la Seguridad Social creció un 2,2% interanual hasta septiembre, medio punto menos que el 2,7% estatal, con Pamplona tirando del carro: un avance trimestral medio del 1,1% frente al 0,5% del resto del área urbana.

riesgo laboral inteligencia artificial

La población extranjera explica ya el 40% del crecimiento del empleo en lo que va de año. Entre marzo y agosto se afiliaron unos 5.600 trabajadores migrantes, de los que BBVA estima que 3.600 llegaron por el proceso de regularización y 2.000 al margen de él. La disponibilidad de mano de obra condicionará el crecimiento de la próxima década, con el envejecimiento como telón de fondo.

Productividad, industria y relevo: los tres frentes que BBVA deja abiertos

El informe enmarca la IA en un problema mayor, el de la productividad española. Desde 2019 se han creado 2,5 millones de empleos, un 12,3% más, pero el PIB por persona ocupada ha retrocedido un 0,3% y la productividad por hora trabajada solo ha avanzado un 1,7%. Crecer en ocupados sin crecer en producción por ocupado es un modelo agotado.

Navarra añade un frente propio: la industria. La producción industrial cayó un 2,2% interanual entre enero y agosto de 2026, después del retroceso del 2,4% en 2025, mientras en el conjunto del Estado subía un 1,1%. Las exportaciones de bienes bajaron un 3,6% entre enero y julio, frente al alza del 2,2% estatal, tras el descenso del 5,8% del año anterior. El turismo sostiene el consumo con más fuerza que en el resto de España: el gasto con tarjetas extranjeras en terminales de BBVA creció un 18,7% hasta septiembre, más del doble que el 8,9% del conjunto estatal.

Conviene leer todo esto sabiendo quién lo firma. BBVA Research es el servicio de estudios de un banco del IBEX 35 que compite con CaixaBank Research y con Santander en la producción de informes con los que conversa con inversores, empresas y administraciones autonómicas. Sus diagnósticos territoriales son análisis técnico y, también, herramienta comercial. El suyo llega en un momento en el que la entidad defiende un modelo de negocio volcado en consumo y servicios, justo donde la exposición a la IA es más alta.

Los riesgos que el propio informe reconoce son cuatro: incertidumbre industrial, desfase entre creación de hogares y construcción de vivienda, limitaciones de la red eléctrica y envejecimiento. Cerca del 23% de los ocupados navarros alcanzará la edad de jubilación en el arco 2025-2040 y la población en edad de trabajar podría empezar a caer después de 2032. El relevo generacional se ha convertido en el cuello de botella silencioso de la Comunidad Foral.

El próximo examen tiene fecha y sector. BBVA Research prevé que la producción y las exportaciones del automóvil, clave en una comunidad con fuerte peso de la factoría de Volkswagen en Landaben, vuelvan a crecer en 2027. El PIB navarro se queda en el 2% este año, por debajo del 2,6% español, y repunta al 2,4% en 2027 frente al 2,1% del conjunto del país. Si el motor industrial no arranca, la IA llegará antes a la oficina que a la fábrica.

Publicidad