El Gobierno concede 11 millones de euros en ayudas a autónomos y pymes de Ceuta para reactivar la economía

El Gobierno moviliza 10 millones de euros en ayudas a autónomos y pymes de Ceuta mediante un convenio firmado con la Cámara de Comercio. El paquete incluye bonos de descuento para el consumidor, dinero para modernizar locales y hasta 10.000 euros por traspaso de negocio.

El ministro de Economía, Carlos Cuerpo, firmó el acuerdo el miércoles 21 de octubre en la Delegación del Gobierno en Ceuta. Las ayudas salen del Real Decreto-ley 22/2026 y se articularán por convocatoria pública. Eso sí: los requisitos concretos y el plazo de solicitud todavía no se han publicado.

Cuánto hay y en qué se reparte

La cifra del convenio son 10 millones en ayudas directas al comercio, según la nota del Ministerio de Economía. Sumando la promoción exterior y la captación de inversiones, el conjunto ronda los 11 millones. El primer tramo, dotado con 5 millones, lo gestiona la Cámara de Comercio y tiene el consumo como objetivo central.

Dentro de ese eje está BuyBono, el programa de descuentos subvencionados en comercios adheridos. Los bonos cubren compras de hasta 300 euros por persona. El cliente paga el 75% y el otro 25% lo aporta la financiación pública. El bono es compatible con los descuentos que ya aplique la tienda.

Hay además un segundo formato sin bono previo: descuentos aplicados en caja y cofinanciados al 50% entre el programa y el establecimiento. En caja, el consumidor paga como máximo el 85% del precio. A eso se suma la campaña ‘Ceuta Destino’ para atraer compradores del Campo de Gibraltar y de Andalucía. Las tres oleadas de BuyBono están previstas para Black Friday, Navidad y primavera.

Para el negocio, la vía más tangible son las ayudas directas por proyecto. La convocatoria pública prevé una cuantía media de 6.000 euros por solicitud. ¿El destino? Renovar equipos informáticos y terminales de punto de venta, mejorar escaparates, instalar sistemas de seguridad, iluminación eficiente o climatización.

El bono no arregla por sí solo la caída del consumo, pero sí mueve la caja registradora hacia el comercio de la ciudad en semanas, no en meses.

La digitalización se lleva 520.000 euros. Ahí entran una plataforma comercial común para promociones y fidelización, asesoramiento en comercio electrónico y un servicio de ciberseguridad para proteger los datos del pequeño comercio.

El emprendimiento y el relevo generacional cuentan con 150.000 euros. El relevo generacional llega a 10.000 euros por traspaso, pensados para cubrir costes y evitar cierres por jubilación. La promoción exterior y la captación de inversiones suman 1,13 millones, con el Plan Ceuta Exporta de ICEX como acompañamiento para las empresas que ya venden fuera.

Quién puede pedirlo y qué falta por concretar

El convenio está pensado para autónomos y pymes con actividad en Ceuta y para los comercios que se adhieran a los programas de descuento a través de la Cámara. Pero el texto firmado no es la convocatoria. Las bases con los requisitos exactos —facturación, número de empleados, epígrafe, documentación— están por salir. Y sin bases no hay solicitud posible.

El detalle que cambia todo es el calendario. La primera campaña de bonos apunta a Black Friday, es decir, a noviembre. Si las bases se publican con poco margen, más de un comercio se quedará fuera de la primera oleada. El convenio sí fija ya los mecanismos de control: Comisión de Seguimiento, cuentas separadas, auditorías independientes e informes trimestrales.

Aquí va el aviso que se repite en cada convocatoria. No adelantes compras ni reformas contando con la ayuda antes de que se publique la convocatoria: el gasto anterior a la solicitud rara vez es subvencionable. Guarda todas las facturas y presupuestos. Y desconfía de quien cobre por ‘tramitar’ ayudas públicas: el trámite se hace en la Cámara o en la sede oficial, no en un despacho que aparece primero en Google.
subvenciones pymes Ceuta

Lo que ya ha pasado otras veces en Ceuta

La ciudad viene de una caída del consumo ligada al cierre comercial con Marruecos y a la presión sobre el comercio fronterizo. Esta no es la primera inyección de dinero: el convenio desarrolla las ayudas al comercio previstas en el Real Decreto-ley 22/2026 y se suma a las ya concedidas. La novedad ahora es el envoltorio: menos talón directo y más bono al consumo, digitalización y relevo.

El diseño tiene lógica. Un descuento del 25% mueve caja en semanas; una subvención de 6.000 euros para cambiar el TPV tarda meses en notarse en la cuenta. Pero hay un problema de fondo que el convenio no resuelve: sin convocatorias publicadas, el autónomo no puede planificar. Quien necesita una vitrina nueva no puede esperar a que aparezcan las bases con efecto retroactivo.

Y una cifra invita a la reflexión: 150.000 euros para emprendimiento y relevo generacional, frente a 2,68 millones para incentivar la compra. El relevo es la parte que evita cierres definitivos; el bono, la que anima el trimestre. Las dos importan, pero no pesan lo mismo. Lo que toca ahora es vigilar la Cámara de Comercio de Ceuta y la publicación del desarrollo normativo en el Boletín Oficial del Estado.

Guía rápida del trámite

  • 📅 Plazos: convenio firmado el 21/10/2026; convocatorias y plazo de solicitud no detallados en la fuente oficial. Campañas de bonos previstas para Black Friday, Navidad y primavera.
  • ✅ Requisitos clave: autónomos y pymes con actividad en Ceuta; comercios adheridos a la Cámara para los bonos. Las condiciones exactas llegarán con las bases.
  • 🌐 Dónde solicitarlo: Cámara de Comercio de Ceuta, que gestiona el primer tramo de 5 millones. Sede electrónica y formularios pendientes de publicación.
  • 💰 Importe o coste: 10 millones en ayudas directas; 6.000 euros de media por proyecto; hasta 10.000 por relevo; bonos del 25% en compras de hasta 300 euros.
  • ⚠️ Error a evitar: ejecutar la compra o la reforma antes de que salga la convocatoria y quedarse sin justificación válida del gasto.
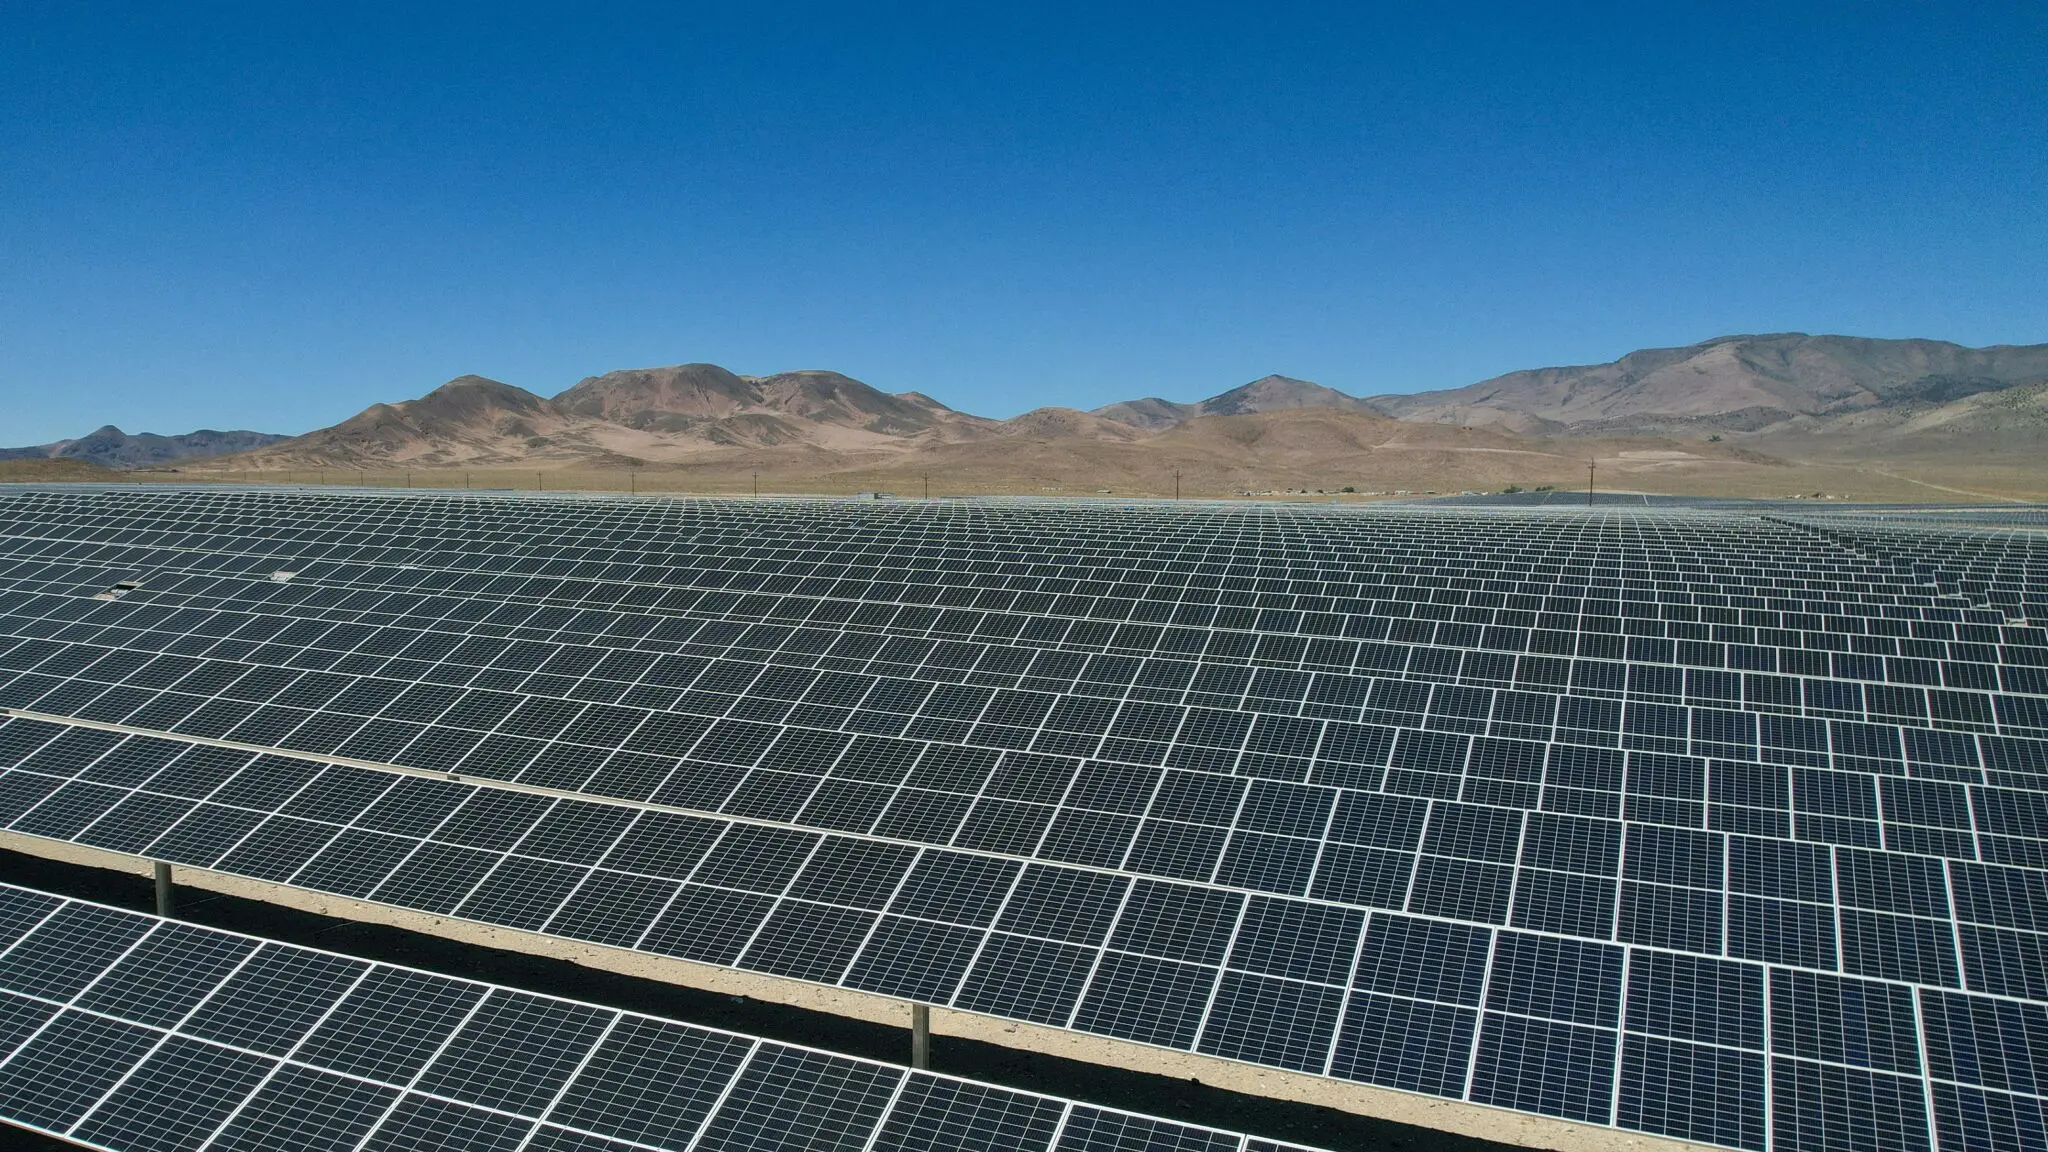
Masen abre la precalificación en Marruecos del programa Noor PV de energía solar hasta el 30 de noviembre

Masen ha abierto la precalificación de Noor PV Multisites, un programa de al menos 350 MW solares en Marruecos repartidos en seis instalaciones, con solicitudes abiertas hasta el mediodía del 30 de noviembre.

350 MW en seis plantas: cómo se reparte el nuevo Noor PV Multisites

El programa se ejecutará bajo un modelo EPC llave en mano: el contratista adjudicatario asume el diseño, el suministro de equipos y la construcción, y después se hace cargo también de la operación y el mantenimiento. Es el mismo esquema que Masen ya aplicó en el programa anterior, y no es un detalle menor: concentra el riesgo técnico en un solo actor y deja a la agencia marroquí la labor de supervisión y de firma de los contratos de compraventa de energía.

Los lotes individuales van de 40 MW a 170 MW cada uno y se reparten por cinco regiones: Casablanca-Settat, Béni Mellal-Khénifra, Marrakech-Safi, Souss-Massa y Guelmim-Oued Noun. La cifra de seis instalaciones procede de la información publicada por TaiyangNews y recogida por pv magazine; Masen todavía no ha detallado el reparto exacto de potencia por planta.

  • Casablanca-Settat concentra la demanda industrial y la mayor carga del sistema eléctrico.
  • Béni Mellal-Khénifra y Marrakech-Safi suman recurso solar alto y suelo disponible lejos de los grandes núcleos.
  • Souss-Massa y Guelmim-Oued Noun aportan la irradiación más alta del país y terrenos con menor presión urbanística.

El plazo es corto. Las solicitudes se cierran a las 12:00, hora marroquí, del 30 de noviembre, y la documentación está disponible en la plataforma de licitación electrónica de la agencia. Conviene subrayar qué es y qué no es esta fase: la precalificación no adjudica nada, filtra qué empresas acreditan capacidad financiera y experiencia para presentar oferta después.

Ahí aparece la primera letra pequeña del anuncio. Entre esta criba administrativa y el primer kilovatio hora hay permisos, suelo, financiación y una red capaz de absorber la producción. Los 350 MW son capacidad licitada, no capacidad operativa, y la diferencia entre ambas cosas decide si un programa solar cumple o se queda en el titular.

Una precalificación no instala un solo panel: mide quién puede financiar 350 MW y en qué plazo real se compromete a tenerlos en pie.

Noor Atlas, el ensayo general: 305 MW que ya están en obra

El programa que sirve de referencia es Noor Atlas, 305 MW repartidos en seis plantas cuya construcción arrancó el pasado mes de marzo. Para ese paquete, Masen asume la operación y el mantenimiento bajo un marco EPC y ha firmado los contratos de compraventa de energía con la utility nacional, ONEE. La puesta en servicio está prevista a partir de julio de 2027.

Noor Atlas empezó a construir en marzo y no verterá electricidad hasta julio de 2027: ese es el listón temporal que hereda el nuevo programa.

Es decir, el precedente inmediato acumula meses de obra sin un solo megavatio hora entregado. Cualquier lectura del nuevo Noor PV Multisites debe asumir ese desfase. La comparación sirve para algo muy concreto: quien prometa plazos más cortos tendrá que explicar con qué permiso, con qué suelo y con qué capacidad de conexión cuenta.

📊 Impacto ecológico en cifras

  • Capacidad licitada: al menos 350 MW solares, en instalaciones de 40 MW a 170 MW.
  • Instalaciones: seis plantas repartidas por cinco regiones del país.
  • Inversión: no detallada en la documentación publicada por Masen.
  • Equivalencia y CO2 evitado: sin cifra oficial en la fuente consultada.

Del 45,5% al 52%: la brecha que Marruecos quiere cerrar antes de 2030

Los datos de partida permiten dimensionar el reto. Marruecos instaló 204 MW de solar a gran escala en 2025, según la Autoridad Nacional de Regulación Eléctrica (ANRE), y la capacidad fotovoltaica utility-scale acumulada se sitúa en 1.285 MW, de acuerdo con los datos de ONEE. Las renovables representaban el 45,5% de la capacidad instalada a mediados de 2025, frente a un objetivo del 52% para 2030.

La aritmética no es complaciente. Con un ritmo anual de instalación en torno a los 204 MW, sumar 350 MW exige multiplicar el esfuerzo y, sobre todo, acortar los tiempos de tramitación y de acceso a la red. La cartera entre Noor Atlas y Noor PV Multisites suma al menos 655 MW; convertir esa cifra en obra ejecutada es el verdadero test del objetivo climático marroquí.

El ecosistema industrial acompaña el despliegue. La china Gotion High-Tech opera en el país lo que se ha descrito como la primera planta de fabricación de baterías de África, con celdas LFP para el mercado del automóvil, y varios grupos de investigación ha concluido que la fotovoltaica flotante es económicamente viable en los embalses marroquíes. Generación, almacenamiento y demanda industrial: las tres piezas del mismo puzle.

Quién fabrica los paneles y por qué Bruselas mira: la letra industrial del plan

Aquí está la parte que no sale en el comunicado de adjudicación. Marruecos no instala 350 MW solo para cubrir su demanda interna: construye una posición exportadora de electricidad y de hidrógeno verde hacia una Europa que, con el Fit for 55 y el CBAM ya en fase definitiva, grava el carbono incorporado en las importaciones industriales. La electricidad figura entre los sectores cubiertos por el mecanismo de ajuste en frontera, y eso convierte cada megavatio renovable marroquí en un activo comercial, no solo climático.

El precedente regional invita a la cautela. El complejo solar de Ouarzazate demostró hace años que Marruecos sabe ejecutar proyectos de gran escala; también mostró que el calendario se estira cuando la financiación internacional, el suelo y la conexión no avanzan al mismo ritmo. La lección para Noor PV Multisites es simple: el modelo EPC llave en mano traslada el riesgo técnico al contratista, pero no traslada el riesgo regulatorio ni el de la red.

Hay además una pregunta que el pliego responderá y que hoy no tiene respuesta: qué porcentaje de los equipos, módulos e inversores se fabricará en la región. La planta de baterías de Gotion apunta a una cadena de valor local, y la Unión Europea vigila cada vez más el origen de los componentes de sus importaciones verdes. Un programa de 350 MW es pequeño en potencia y grande en señal: marca qué contratistas, con qué tecnología y con qué contenido local competirán por los siguientes gigavatios.

La transición marroquí se juega, en realidad, en tres casillas: capacidad instalada, red disponible y demanda que pague. La primera avanza con este anuncio; las otras dos no dependen de una precalificación. Vamos a los datos cuando se adjudique.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: al menos 350 MW solares licitados que, una vez en servicio, sumarán generación renovable a un sistema con el 45,5% de capacidad limpia.
  • Modelo que cambia: el EPC llave en mano sustituye la ejecución fragmentada por un contratista único responsable del diseño, la construcción y el mantenimiento.
  • Para las próximas generaciones: cada megavatio que entra en operación antes de 2030 acerca el objetivo del 52% renovable y reduce la dependencia de los combustibles fósiles importados.

SpaceX ya gana más con la IA que con los cohetes: el 52% de sus ingresos

Los ingresos de SpaceX por IA ya superan a los cohetes: 7.600 millones de dólares en el tercer trimestre, el 52% de una facturación total de 14.600 millones, un 161% más que hace un año. La compañía pasó de perder 1.100 millones a ganar 4.400 en el mismo periodo.

La división de IA, rebautizada como Super Intelligence, adelanta por primera vez a Starlink en la foto de resultados. Hace un año facturaba 813 millones. Ahora son 7.600, casi nueve veces más, según los datos publicados por la compañía y recogidos por The New York Times.

Claves de la operación

  • El 52% de la facturación ya es IA. Super Intelligence aporta 7.600 millones de los 14.600 totales, por delante de Starlink (5.200) y de la división espacial (1.800).
  • El beneficio neto cuadruplica el consenso del mercado. 4.400 millones frente a los 1.570 que esperaban los analistas, según Reuters, tras un ejercicio con pérdidas de 1.100 millones.
  • El capex se come el margen. 19.600 millones invertidos en el trimestre, de los que 16.400 van a infraestructura de IA; la dirección anticipa entre 35.000 y 40.000 millones para el cuarto trimestre.

El negocio de cohetes que Musk factura como nube

El desglose deja poco espacio a la interpretación. La división de IA generó 431 millones de ingresos operativos, una cifra que habría sido mayor sin los 1.200 millones en compensación única en acciones de la adquisición de Cursor. Starlink sigue creciendo a doble dígito y ya aporta 5.200 millones, con 13,6 millones de suscriptores, un 69% más de facturación y 2.400 millones de resultado operativo.

La división espacial, la que dio nombre a la empresa, facturó 1.800 millones, un 6% más, y cerró con una pérdida operativa de 7 millones. El negocio original aporta el 12% de los ingresos y ya no sostiene la estructura de costes de un grupo que invierte 16.400 millones al trimestre en cómputo.

De dónde sale ese dinero es la parte incómoda para quien esperaba un laboratorio de IA. La mayor parte de los ingresos de Super Intelligence procede del alquiler de capacidad de centros de datos a terceros como Anthropic, Google y Reflection AI, según Reuters. SpaceX vende horas de cómputo, no modelos, y su competencia real se llama AWS, Azure y Google Cloud.

Musk lo trasladó a los inversores sin rodeos: la compañía es ‘acosada sin descanso por todos los hiperescaladores’ y podría alquilar su capacidad varias veces. Su reparto objetivo ronda el 50% interno y 50% arrendado, aunque admite desviaciones hasta 60/40 en cualquier dirección, según Business Insider.

Una empresa que nació lanzando satélites factura hoy más horas de cómputo que lanzamientos: el mercado ya no la mide por cohetes.

El capex de 19.600 millones y la promesa de amortizar en un año

El gasto casi se triplica y se concentra en una sola dirección. De los 19.600 millones de inversión del trimestre, 16.400 fueron a IA. Bret Johnsen defiende la agresividad del plan con un argumento contable: los nuevos despliegues de potencia de cálculo se amortizan en menos de un año a los precios actuales de alquiler.

La cifra que maneja Melissa Otto, de S&P Global, sitúa el capex de 2028 cerca de 195.000 millones de dólares, frente a los 70.000 de este año, y lo señala como el foco principal del mercado. Musk sostiene que los chips ya no son el cuello de botella: lo son la energía, la refrigeración y la infraestructura que rodea a los servidores.

Ahí entra el discurso industrial. El directivo asegura que SpaceX construye esa infraestructura más rápido que sus rivales por su base de ingeniería y por sus capacidades de fundición de metales, una vía para esquivar los retrasos en componentes de turbinas.

Las previsiones, en cambio, no encajan entre sí. Musk promete ingresos recurrentes anuales de entre 500.000 millones y un billón de dólares a finales de 2027. El propio director financiero espera entre 33.000 y 37.000 millones de facturación en el primer trimestre de 2027. Hay dos órdenes de magnitud entre una cifra y otra, y el mercado tendrá que decidir a cuál descuenta.

Del cohete a la infraestructura: el múltiplo que España no tiene

La relectura de SpaceX como proveedor de infraestructura tiene traducción inmediata en las comparables. Cellnex, la mayor cotizada española de infraestructura de telecomunicaciones y miembro del IBEX 35, se valora por contratos a largo plazo, ocupación de torres y capacidad de generar caja estable. SpaceX, con la mitad de su facturación procedente de alquiler de cómputo, se valora por crecimiento. Dos formas incompatibles de poner precio a la misma clase de activo.

Esa brecha explica por qué la compañía, cuya web corporativa apenas ofrece detalle financiero, ha pasado de contar satélites a contar megavatios. También explica su vulnerabilidad: la mayor parte de los ingresos de IA depende de un puñado de arrendatarios —Anthropic, Google, Reflection AI— que a su vez construyen capacidad propia o la contratan a terceros.

El segundo riesgo es el calendario. La fusión con Tesla sigue sobre la mesa sin acuerdo cerrado, y Reuters apunta a que la operación podría no materializarse nunca. Una parte del relato inversor descansa en una operación que todavía no existe.

En España, el negocio que sostiene la caja de SpaceX —Starlink, con 13,6 millones de suscriptores globales— compite desde 2021 con Movistar, Orange y Vodafone en banda ancha rural, el segmento donde las operadoras tradicionales tienen menos incentivo de inversión. No hay cifras públicas desagregadas por país, pero el servicio que aquí se percibe como conectividad satelital representa, en la contabilidad del grupo, el 36% de la facturación.

El próximo hito verificable es la cifra del cuarto trimestre, para la que la propia dirección anticipa entre 35.000 y 40.000 millones de dólares. Si se cumple, hablaríamos de más del doble de la facturación lograda en el tercer trimestre. Hasta entonces, la pregunta que el mercado deberá responder no es si SpaceX sabe lanzar cohetes, sino si sabe cobrar por el aire acondicionado de otros.

Meta crea acciones Meta IA sin voto para financiar su ofensiva: cotizarán en 2027

Las acciones Meta IA llegan con una estructura poco habitual: títulos sin derecho a voto que empezarán a cotizar en 2027. La compañía confirmó la creación de esa nueva clase dentro de su informe del tercer trimestre, publicado el miércoles, y la destinará a financiar inversión en inteligencia artificial, posibles adquisiciones y retribución a empleados.

Claves de la operación

  • Papel como moneda, no solo como caja. La nueva clase sin voto servirá para pagar compras y compensación variable, lo que convierte la acción en un instrumento de pago además de una fuente de liquidez.
  • Dilución económica sin tocar el control. El voto sigue concentrado en Mark Zuckerberg a través de las clases ya existentes; los nuevos títulos reparten el beneficio pero no el poder.
  • España mira desde otra regla. El Código de Buen Gobierno de la CNMV se apoya en el principio de una acción, un voto, un marco que choca con la lógica de la operación anunciada por Meta.

Una cuarta vía de financiación para una cuenta bajo presión

El movimiento no es cosmético. En el comunicado, la compañía justifica la emisión con una frase que funciona como diagnóstico de todo el sector: el volumen de inversión necesario para competir en en la carrera del cómputo, sostener el crecimiento, ampliar infraestructura y perseguir nuevas iniciativas estratégicas es, en sus propias palabras, significativo. Ese adjetivo es lo más parecido a una cifra que ha publicado.

Susan Li, directora financiera, añadió en la llamada con analistas que la nueva clase amplía las herramientas de financiación de la compañía. La cita es corta y deliberadamente técnica. Detrás hay una decisión de estructura: Meta prefiere pagar con papel que con caja.

La empresa no cuantificó cuánto capital prevé captar ni el precio de referencia de los títulos. El único calendario que figura en la documentación es el arranque de la negociación en 2027. Todo lo demás —número de acciones, derechos económicos y condiciones de conversión— queda pendiente, y ahí es donde el mercado pondrá la lupa.

Para el accionista actual, el efecto inmediato es de dilución económica, aunque el control político no se mueve un milímetro. Nadie regala capital.

Financiar la IA con acciones sin voto resuelve el problema de caja de Meta y lo convierte en un problema de dilución para quien ya está dentro.

La operación encaja además con una práctica que la casa conoce bien: usar títulos propios como moneda en adquisiciones. Comprar con acciones permite integrar sin sangrar el balance, aunque traslada el riesgo de la integración al accionista que las recibe.

La factura del cómputo: quién puede permitirse esta jugada

El sector entero corre la misma carrera, pero no todos con el mismo calzado. Microsoft, Alphabet y Amazon han combinado en los últimos años el flujo de caja operativo con emisiones de deuda para sostener sus planes de infraestructura. Meta añade una tercera vía que sus rivales no han activado con esta escala: equity sin derechos políticos como instrumento recurrente.

Ahí está la arista competitiva. Quien tenga el coste de capital más bajo gana meses en la carrera, y una acción sin voto puede colocarse con descuentos distintos a los de una ampliación tradicional. Es ingeniería financiera aplicada a una guerra de centros de datos.

También hay una lectura menos amable. Emitir títulos para retribuir a empleados traslada parte del coste salarial al inversor y presiona el beneficio por acción de forma sostenida. Si la monetización de la IA tarda más de lo previsto, la cuenta se complica: más títulos para el mismo beneficio. Diluir también es una forma de pagar.

Lo que el inversor español debe vigilar antes de 2027

En España la figura existe. La Ley de Sociedades de Capital permite crear acciones sin derecho a voto con privilegios económicos, pero el mercado rara vez las ha utilizado como vehículo de financiación masiva. El Código de Buen Gobierno de la CNMV se apoya en una acción, un voto, y esa lógica sigue pesando en los fondos institucionales que compran desde Madrid y Barcelona.

La comparación sirve para medir el riesgo. Un inversor español con Meta en cartera a través de fondos indexados asumirá la dilución sin poder votarla, porque los títulos sin voto, por definición, no participan en la junta. La nueva clase reparte el beneficio y excluye la decisión, un equilibrio que en el Ibex 35 resultaría complicado de defender ante los asesores de voto.

En esta redacción entendemos que la clave no es la emisión, sino su uso. Si el papel se emplea para comprar compañías con ingresos reales, la dilución se compensa con crecimiento. Si sirve para sostener un gasto de capital que tarda en madurar, el accionista paga dos veces: con la dilución y con el tiempo.

Queda un detalle que el comunicado no resuelve: el volumen. Sin cifra no hay forma de medir cuánto pesará la nueva clase sobre la capitalización ni de anticipar el descuento con el que arrancará la negociación. El primer dato verificable llegará con las cuentas del cuarto trimestre, ya en 2027, y después con la junta de accionistas que previsiblemente deberá ratificar la enmienda estatutaria.

Meta ha convertido su ambición en inteligencia artificial en un producto financiero. La pregunta que queda abierta hasta 2027 es si el mercado lo compra como lo que parece —una herramienta de financiación flexible— o como lo que también es: una cesión parcial del beneficio futuro a cambio de velocidad hoy. El tiempo, y la primera colocación, dirán cuánto descuento está dispuesto a pagar el inversor por mirar hacia otro lado.

Hoteles de lujo en Madrid: 17 activos prime que ya baten al residencial en rentabilidad

0

Los hoteles de lujo de Madrid que la crítica internacional reconoce caben en diecisiete direcciones. He repasado la selección que publica Condé Nast Traveler y lo que aparece no es una guía de alojamiento: es el inventario de un activo escaso, con barreras de entrada que el residencial prime no soporta.

La composición importa más que la cifra. Conviven palacios decimonónicos reconvertidos, como el Hotel Orfila en Chamberí, con 32 habitaciones y sello de Relais & Châteaux; grandes damas restauradas, como The Palace, reabierto en 2025 con 470 llaves tras la reforma de Ruiz Larrea Arquitectura y los interiores de Lázaro Rosa-Violán; y micromodelos de 19 habitaciones, como Club Metrópolis, que devuelve la vida al Edificio Metrópolis con club privado y siete restaurantes.

El censo real: de 19 a 470 llaves en el mismo mercado

Ningún otro segmento del real estate prime español presenta una dispersión semejante. El Gran Hotel Inglés, abierto en 1886 y primero de la capital con luz eléctrica y teléfono en cada planta, opera hoy con 48 habitaciones. El Brach Madrid, en un edificio de 1922 con diseño de Philippe Starck para Evok Collection, tiene 57. El Hôtel du Temps suma 31, siete de ellas suites. Y la Casa de las Artes de Meliá Collection, en el Barrio de las Letras, alcanza las 137 habitaciones sobre un inmueble Beaux Arts que fue sede de la Asociación General de Empleados de Ferrocarriles.

La horquilla no es un capricho de diseño. Cada formato responde a una economía distinta: el boutique de 20 a 60 llaves compite por tarifa y exclusividad; el de más de 130 compite por volumen y eventos. Ambos, eso sí, explotan el mismo suelo.

El caso del Mandarin Oriental Ritz merece párrafo aparte. Inaugurado en 1910 por Alfonso XIII y reabierto en 2021 tras la remodelación de Rafael de La-Hoz y Gilles & Boissier, recuperó la bóveda de cristal del Palm Court, oculta durante ochenta años, y sumó el restaurante Deessa de Quique Dacosta, con dos estrellas Michelin. La operación demuestra que la marca internacional no solo gestiona: fija precio.

Por qué el metro cuadrado hotelero supera al residencial

La diferencia no está en el precio del suelo. Está en la frecuencia de monetización. Una vivienda cobra una vez, en la transmisión; una habitación cobra cada noche que se vende. Ese flujo recurrente permite al propietario cubrir servicio, personal y reposicionamiento sin depender de una única salida de capital.

Añádase el efecto de la marca. Operadores como Mandarin Oriental, Four Seasons, Marriott con su enseña Edition o Meliá con The Collection actúan como intermediarios de precio: aportan distribución global, programas de fidelización y capacidad de fijar tarifas por encima del mercado local. El propietario del inmueble captura parte de esa prima sin construirla.

real estate prime España

Una vivienda de lujo vende su ubicación una vez; un hotel la vende trescientas noches al año, y esa recurrencia es la que el inversor institucional paga.

El reverso es la dependencia operativa. Un activo residencial prime puede quedar vacío sin destruir valor; un hotel con ocupación baja pierde tarifa, reputación y posición de marca en un solo ejercicio. La gestión no es un servicio accesorio: es el activo.

Tesis de inversión: escasez protegida y riesgo de ciclo

Mi lectura es que los hoteles de lujo de Madrid funcionan hoy como activo de preservación de capital con renta corriente, no como apuesta de revalorización rápida. La razón es estructural. El centro histórico está protegido, las licencias turísticas son un cuello de botella y los edificios singulares, del Metrópolis al Palace, no admiten duplicación. Esa oferta no responde al precio: no se puede construir más.

La historia del mercado español respalda el argumento. Cada ciclo de reposicionamiento hotelero en Madrid —los ochenta, la burbuja de 2007, la reconstrucción posterior a la pandemia— ha dejado un patrón repetido: los activos con marca y ubicación irrepetible recuperan tarifa antes que el resto, mientras los independientes sin posicionamiento absorben la corrección completa. La reapertura del Ritz en 2021 y la del Palace en 2025 son los dos últimos hitos de esa secuencia.

Hay tres riesgos que no conviene minimizar. El primero, la concentración: buena parte de la oferta se alinea en el eje Gran Vía–Retiro–Salamanca, de modo que un shock de demanda afecta a todos a la vez. El segundo, la conectividad aérea y el viaje corporativo, que siguen marcando la estacionalidad. El tercero, la regulación: cualquier endurecimiento del uso turístico en el centro altera la cuenta de explotación de un día para otro.

La escasez protegida protege el activo, no al operador: quien no gestione bien perderá tarifa aunque el edificio sea irrepetible.

El horizonte razonable es de siete a diez años, con una posición core-plus para patrimonios que ya tengan exposición residencial en la capital y busquen renta diversificada. La próxima temporada alta de 2027 será el termómetro: si las tarifas medias resisten la entrada de nuevas llaves en el segmento, la tesis queda confirmada.

💎 Veredicto Wealth

Los hoteles de lujo de Madrid son hoy un activo de preservación de capital con renta corriente, apto para patrimonios con horizonte de siete a diez años. El riesgo a vigilar es la concentración geográfica del eje Gran Vía–Retiro y cualquier cambio regulatorio en el uso turístico del centro.

El petróleo Brent rebasa los 111 dólares tras el ataque a Saudi Aramco y hunde al Ibex un 1%

0

El petróleo Brent supera los 111 dólares por barril y el Ibex 35 abre con una caída del 1,01% hasta 19.129,2 puntos. El doble shock llega del golfo Pérsico: un campo de Saudi Aramco atacado con víctimas mortales y cuatro petroleros incendiados en aguas de Ormuz.

Dos frentes abiertos: Shaybah y el estrecho de Ormuz

Al menos dos personas han muerto y otras dos han resultado heridas en el campo de Shaybah, propiedad de Saudi Aramco, según han confirmado fuentes del Ministerio de Energía a la agencia oficial saudí SPA. El ataque se atribuye de forma preliminar a la insurgencia hutí de Yemen, que todavía no lo ha reivindicado, aunque lleva semanas convirtiendo los yacimientos saudíes en objetivo de sus ofensivas. Shaybah, en pleno Rub al-Jali, forma parte del núcleo productivo de la compañía y no de la periferia de su mapa de activos.

El segundo frente es marítimo y tiene firma propia. La Guardia Revolucionaria Islámica de Irán ha anunciado este jueves haber ‘alcanzado simultáneamente’ a cuatro buques sorprendidos ‘transfiriendo cargamentos de petróleo’ en el norte del golfo Pérsico, que se incendiaron tras ser perseguidos. El comunicado, difundido por la agencia Tasnim, añade que otros tres barcos chocaron con minas en el tramo occidental del estrecho de Ormuz y quedaron detenidos.

El cuerpo militar iraní sostiene que sus efectivos ‘continúan gestionando y controlando’ el paso marítimo y lanza una advertencia directa a Washington: si la tendencia se mantiene, el alcance de la confrontación se extenderá hasta sus bases militares en la región. No es una amenaza nueva. Sí es la primera vez en semanas que el aviso llega acompañado de buques ardiendo.

El mercado no esperó a Wall Street. Antes de la apertura de las plazas europeas, el Brent subía un 2,3% y se situaba por encima de los 111,2 dólares por barril, mientras el West Texas Intermediate avanzaba un 2,1% hasta los 99,1 dólares. El crudo de referencia europeo devuelve así el precio a la parte alta del rango en el que se ha movido durante el año.

El mercado no cotiza un ataque aislado, sino la posibilidad de que Ormuz deje de ser un paso seguro para el crudo que mueve Asia y Europa.

La lectura sectorial dentro del Ibex es inmediata. Repsol es la única petrolera integrada del índice y el termómetro natural de cualquier tensión de oferta: su división de upstream gana con cada dólar que sube el crudo, mientras la refinería y la química miran al crack spread con más cautela. En el otro extremo, aerolíneas, transporte y utilities con exposición a costes energéticos absorben el golpe sin margen para trasladarlo a precios a corto plazo.

Repsol gana con el crudo caro; el resto del Ibex paga la factura. Esa asimetría decide más en la sesión que el titular del ataque.

El Ibex 35 pierde los 19.200 puntos en la apertura

La reacción del selectivo fue mecánica. El Ibex 35 abrió con un descenso del 1,01% y se colocó en 19.129,2 puntos, cediendo el nivel redondo de los 19.200 que había defendido en las últimas jornadas. La caída no es homogénea: el dinero busca compañías con producción propia, y castiga a las que pagan la factura energética.

Hay un matiz que conviene no perder de vista. En un Ibex con dos bancos entre los pesos más altos del índice, el petróleo no actúa solo como coste, sino como señal macro: encarece la energía, complica la desinflación y retrasa la relajación monetaria que el mercado lleva meses descontando. Ese canal pesa más en el índice que el propio negocio petrolero.

Ibex 35 apertura

Qué descuenta el mercado y qué queda por descontar

Conviene separar dos cosas que la apertura mezcla. Una es el precio del crudo; otra, la probabilidad de que el suministro físico se interrumpa de verdad. El precedente más cercano, el ataque con drones a las instalaciones de Abqaiq y Khurais en septiembre de 2019, provocó la mayor subida intradía del Brent de su historia y, sin embargo, el precio se desinfló en cuestión de dos semanas porque la capacidad de reserva saudí y la coordinación de la OPEP cubrieron el hueco. Ese es el escenario base que el mercado tiene en la cabeza.

A mi juicio, el riesgo está en tratar Ormuz como un titular y no como una infraestructura. Cuatro buques incendiados y tres detenidos por minas en un mismo día no es una escaramuza: es una prueba de que el paso por el que transita cerca de una quinta parte del petróleo mundial puede encarecerse vía primas de seguro, desvíos de rutas y retrasos. El precio del barril tarda más en recoger eso que el precio del flete, y el mercado de acciones todavía menos.

Hay una contradicción que el inversor español debería tener presente. Un Brent por encima de 111 dólares es bueno para Repsol y malo para casi todo lo demás, y en el Ibex lo demás pesa mucho más. La consecuencia es que el índice puede caer con fuerza aunque la cartera energética aguante, y que la cobertura natural frente a este escenario no está en comprar el índice, sino en mirar el peso real de cada valor en la cesta.

El segundo riesgo es de duración. Si el episodio se resuelve en días, la prima geopolítica se diluye y el Ibex recupera los 19.200. Si se cronifica, el problema deja de ser el crudo y pasa a ser la inflación energética de la eurozona en el arranque de 2027, con el BCE obligado a revisar su calendario de recortes. Ese escenario todavía no está en precio. El siguiente hito verificable será la publicación de resultados del tercer trimestre de las grandes petroleras y la próxima reunión de la OPEP+, donde se verá si el cartel defiende el nivel o prefiere recuperar cuota.

Veredicto Merca2

Cotización al cierre o apertura: El Ibex 35 abre con una caída del 1,01% hasta 19.129,2 puntos, mientras el Brent sube un 2,3% y se instala por encima de los 111,2 dólares por barril.

Clave técnica: El selectivo pierde el nivel redondo de los 19.200 puntos en la apertura, referencia que actuaba como suelo en las últimas jornadas; por debajo, los 19.000 son la siguiente zona de control y su pérdida abriría un tramo de mayor volatilidad.

Apunte macro: Un Brent por encima de 111 dólares y un WTI en 99,1 dólares, a las puertas de los tres dígitos, presionan la inflación energética de la eurozona justo cuando el BCE calibra su calendario de recortes.

Tres empresas notifican a la SEC sus planes de acciones tokenizadas: OKX entra al mercado

Tres empresas han notificado a la SEC sus planes para operar plataformas de acciones tokenizadas, el mecanismo que permite comprar y vender participaciones de compañías cotizadas en formato digital sobre una cadena de bloques. Son OKX, Tokenized Stock Venue y Perpetuals.com. El anuncio llega poco más de un mes después de que el regulador de valores de Estados Unidos abriera la puerta con una exención de cinco años.

El organismo comunicó la lista esta semana y en ella figura también Intercontinental Exchange (ICE), la matriz de la Bolsa de Nueva York. OKX, uno de los mayores exchanges de criptomonedas del mundo, fue de las primeras en presentar su solicitud para estrenar una plataforma conjunta con ICE bajo el nombre OKXICE.

Conviene precisar qué significa ‘notificar’. No es una autorización ni una licencia concedida: es la comunicación formal de que una empresa pretende operar bajo una norma concreta. Y ahí llega el primer aviso. La SEC advirtió de que aparecer en la lista no implica cumplir todos los requisitos que la propia norma exige.

Las acciones tokenizadas, o tokenized stocks, funcionan como un envoltorio digital de una acción tradicional. Cada token representa una acción y circula por una cadena de bloques, lo que en teoría permite operar a cualquier hora, todos los días, sin depender del horario de Wall Street. Es la misma lógica que ya usan los fondos monetarios tokenizados de BlackRock y Franklin Templeton desde hace años.

Qué ha presentado cada empresa y qué cubre la exención

La exención, anunciada en septiembre, dura cinco años y está pensada para plataformas que faciliten la negociación de acciones tokenizadas. Funciona como un paraguas temporal: deja operar mientras el regulador decide cómo encajar estos productos en un marco escrito pensando en bolsas y brókers, no en contratos inteligentes.

De las tres notificaciones, la de OKX es la que más ruido genera por tamaño. Perpetuals.com y Tokenized Stock Venue son nombres menos conocidos para el gran público, pero compiten en la misma carrera: llegar antes a un mercado que aún no tiene volúmenes relevantes y que las firmas consideran estratégico.

El calendario legislativo, en paralelo, no acompaña. Los legisladores bloquearon en septiembre la principal ley de activos digitales, de modo que la SEC está tirando de exenciones y guías interpretativas en lugar de esperar al Congreso.

Una exención de cinco años da tiempo de sobra para que el mercado crezca y para que alguien tenga que decidir qué pasa cuando expire.

Por qué el tono de la SEC ha cambiado y a quién afecta

OKX acciones tokenizadas

El regulador que hoy recibe solicitudes con relativa cordialidad es el mismo que hace tres años demandaba a Coinbase y a Kraken. Bajo la administración de Joe Biden, la SEC libró lo que el sector bautizó como ‘regulación por enforcement’: en lugar de normas claras, pleitos. Con Donald Trump en la Casa Blanca, el discurso ha girado. El presidente del organismo, Paul Atkins, ha hablado de ‘modernizar’ la supervisión de valores ‘en la era del blockchain’ y de convertir Estados Unidos en la ‘capital cripto del mundo’.

Para el inversor español, la traducción práctica es sencilla: si estas plataformas arrancan, comprar una acción de una empresa estadounidense podría parecerse más a usar una app de exchange que a llamar a un bróker. La SEC mantiene la advertencia de que la lista es solo una intención, no un permiso definitivo. Y operar 24/7 tiene una cara menos amable: menos horas de cierre para digerir un desplome.

Quien ya invierte en cripto notará el matiz. Hasta ahora, el relato era que las instituciones tradicionales adoptaban los raíles de la blockchain para sus productos. Ahora ocurre al revés: es un exchange de criptomonedas el que se sienta con la Bolsa de Nueva York para ofrecer acciones. Los papeles se han cambiado y eso explica por qué OKX ha sido de las primeras en mover ficha.

Tokenizar acciones no es nuevo: los precedentes y los riesgos

La idea de meter activos tradicionales en una cadena de bloques lleva años probándose por la puerta de atrás. Los fondos del mercado monetario de BlackRock y Franklin Templeton usan desde hace tiempo infraestructura blockchain para registrar participaciones. En enero, el índice S&P 500 dio luz verde a la plataforma Trade[XYZ] para lanzar un contrato derivado sobre el índice en un exchange descentralizado (una plataforma donde se negocia sin intermediario central), con negociación continua. Son precedentes pequeños en volumen, pero enormes en significado.

El caso más citado sigue siendo la aprobación de los fondos cotizados de bitcoin al contado en enero de 2024, vehículos que compran la moneda física y cotizan en bolsa como cualquier acción. Aquel día la industria entendió que, si la SEC cedía ahí, cedería en otras partes del mercado. Dos años después, la pregunta ya no es si se puede tokenizar una acción, sino quién lo hará con garantías suficientes.

Hay tres riesgos que conviene mirar sin adornos. El primero es la liquidez: tres plataformas nuevas no hacen mercado por sí solas; si nadie compra ni vende, el precio que veas en pantalla puede estar lejos del real. El segundo es la custodia: quién guarda la acción que respalda cada token y qué ocurre si esa entidad quiebra. El tercero es puramente regulatorio, porque la exención caduca y nadie ha firmado todavía la norma que la sustituya.

En Europa el encaje es aún más difuso. El reglamento MiCA regula los criptoactivos, pero una acción tokenizada es a la vez valor y token, y los supervisores nacionales siguen delimitando quién manda sobre qué. Para una plataforma estadounidense que quiera vender en España, el camino no está despejado.

Lo que toca vigilar es concreto: si la SEC convierte la exención en norma permanente, si las plataformas llegan a operar con volúmenes reales y si algún bróker europeo se atreve a distribuirlas. Mientras eso se decide, la notificación de esta semana es una foto de intenciones. Nada más. Y nada menos.

Hermès desafía la desaceleración del lujo: alcanza los 12.300 millones de euros y crece un 6 % impulsada por América y Japón

A cierre de los primeros nueve meses de 2026, la firma de abarcamiento artesanal registró unos ingresos consolidados de 12.300 millones de euros, lo que representa un incremento del 6 % a tipos de cambio constantes (y del 3 % a tipos corrientes) en comparación con el ejercicio precedente. Con un tercer trimestre sólido que aportó 4.100 millones de euros, la casa parisina confirma su hoja de ruta apoyada en el tirón del mercado americano (+13 %) y nipón (+11 %), compensando con creces la atonía generalizada que frena a otros competidores del sector.

Un crecimiento sostenido en un entorno macroeconómico y geopolítico complejo

En un momento en el que el consumo de bienes de lujo experimenta una marcada moderación a escala internacional debido a las tensiones geopolíticas y la presión sobre los mercados asiáticos, el modelo de negocio de Hermès se mantiene inasequible al desaliento. Las ventas del tercer trimestre alcanzaron los 4.100 millones de euros, calcos idénticos a la estabilidad mostrada en el segundo trimestre, con un crecimiento trimestral del 4 % a tipos de cambio constantes.

Todas las áreas geográficas del planeta experimentaron una evolución positiva a lo largo de los nueve primeros meses del año, a excepción del mercado de Oriente Medio, integrado en el segmento «Otros», que experimentó una ligera contracción del 4 %.

El presidente ejecutivo del grupo, Axel Dumas, quiso poner en valor la solidez de la compañía al presentar los resultados: «A pesar de un entorno complejo, Hermès continúa su crecimiento rentable y mantiene el rumbo. Convencidos de la solidez y la relevancia de nuestro modelo artesanal, consideramos que nuestra visión está firmemente arraigada en el largo plazo y miramos al futuro con confianza». Dumas subrayó además el entusiasmo con el que la casa encara los próximos meses, destacando la llegada de la primera colección de prêt-à-porter masculino firmada por Grace Wales Bonner y la esperada presentación de la alta costura de Nadège Vanhée el próximo enero.

┌────────────────────────────────────────────────────────────────────────┐
│             CIFRAS CLAVE DE HERMÈS (A FINALES DE SEPTIEMBRE 2026)       │
├────────────────────────────────────────────────────────────────────────┤
│ • Ingresos consolidados: 12.300 millones de euros.          │
│ • Crecimiento interanual: +6 % a tipos constantes (+3 % corrientes).│
│ • Ventas del tercer trimestre: 4.100 millones de euros.      │
│ • Motor geográfico destacado: América (+13 %) y Japón (+11 %).│
│ • Pilar industrial: Marroquinería y Talabartería (+10 %).   │
└────────────────────────────────────────────────────────────────────────┘

El tirón de América y Japón compensan la estabilidad de la Gran China

El análisis por regiones geográficas evidencia disparidades de comportamiento, donde la fortaleza de los mercados occidentales y el empuje asiático al margen de China han sostenido la cuenta de resultados de la multinacional.

El continente americano (+13 %) lideró el crecimiento global del grupo, registrando una progresión sobresaliente en todos los países gracias a la apertura y renovación de flagships en enclaves estratégicos como San Diego, Chicago, Williamsburg (Nueva York) y la brasileña Barra da Tijuca en Río de Janeiro.

Por su parte, Japón (+11 %) confirmó un impulso sólido y constante, blindado por la fidelidad inquebrantable de su clientela local y reforzado por la inauguración de nuevos establecimientos en Osaka y Nagoya.

En Europa (excluida Francia), las ventas aumentaron un 9 %, impulsadas por el dinamismo comercial del sur del continente y el excelente comportamiento del Reino Unido, beneficiado por el éxito de la nueva Maison inaugurada en junio en New Bond Street (Londres).

En cuanto al complejo mercado de Asia-Pacífico, excluyendo Japón, avanzó un moderado 2 %, sustentado en el vigor de Corea del Sur, mientras que la región de la Gran China se mantuvo estable en un entorno de consumo notablemente más deprimido, a pesar de la modernización de tiendas emblemáticas en Pekín, Hong Kong y Taipéi. Finalmente, Francia creció un 2 %, arropada por el turismo estival en la costa y el consumo de proximidad.

La marroquinería y los talleres artesanales en Francia marcan el paso industrial

Si se examinan los datos por líneas de negocio, el sector estrella de la casa, Marroquinería y Talabartería, experimentó un incremento del 10 %, consolidando una ligera aceleración durante el tercer trimestre gracias a la altísima demanda de bolsos icónicos y nuevos modelos como el Double Longe, el Besace Attelée y el Bride de Jour.

Este crecimiento comercial viene acompañado de una fuerte apuesta por el empleo industrial en Francia. Tras la apertura en abril del vigésimo quinto taller de marroquinería en Loupes (Gironda), Hermès ha confirmado un plan para inaugurar tres nuevas factorías en los próximos años: Charleville-Mézières (2027), Colombelles (2028) y Les Andelys (2030), consolidando su arraigo en once regiones francesas.

En el resto de divisiones, el comportamiento fue heterogéneo:

  • Seda y Textiles avanzó un 7 % gracias a colecciones icónicas como los carrés Chevaux d’Héphaïstos y La Nature en Voyage.
  • Prêt-à-porter y Accesorios registró una ligera subida del 1 %, impulsada por la acogida de sus colecciones en Los Ángeles y París.
  • Joyas y Universo del Hogar crecieron un 3 %, destacando el éxito de su novena colección de Alta Joyería, Into the Horsescape.
  • Por el contrario, los segmentos de Perfumes y Belleza (-1 %) y Relojería (-2 %) sufrieron ligeros descensos interanuales, si bien el sector cosmético mostró claros síntomas de recuperación en el tercer trimestre gracias a la acogida del perfume Barénia Pleine Fleur y los nuevos rituales labiales.

Sostenibilidad, recompra de acciones y perspectivas financieras estables

Fiel a su modelo de negocio artesanal, Hermès continúa integrando los criterios ecológicos en su estrategia a largo plazo. La firma avanza en el marco de la iniciativa científica Science Based Targets for Nature (SBTN), impulsando proyectos piloto sobre suelos y agua dulce, un esfuerzo que fue ratificado en agosto por la agencia MSCI al renovar su calificación de sostenibilidad en la categoría AA.

En el plano financiero y corporativo, la compañía cifró en 310 millones de euros el impacto negativo de las fluctuaciones cambiarias sobre los ingresos. Asimismo, durante los primeros nueve meses del año, el grupo llevó a cabo la recompra de 94.846 acciones por un importe de 160 millones de euros.

De cara al cierre del ejercicio, a pesar de las incertidumbres macroeconómicas y geopolíticas globales, Hermès mantiene intactos sus objetivos de crecimiento a medio plazo a tipos de cambio constantes, respaldada por la creatividad de sus colecciones y la fidelidad de sus clientes.

Cómo están cambiando los pagos digitales el ocio online

Pagar una suscripción, comprar contenido dentro de una app o recargar una cuenta ya lleva pocos minutos. El cambio se nota sobre todo en el móvil, donde muchas operaciones terminan sin salir de la misma pantalla.

Los pagos también forman parte de los juegos de casino

En los casinos online, la zona de pagos suele estar integrada en la cuenta. Allí aparecen las opciones para depositar y retirar dinero, junto con límites y estados de las operaciones. En bestcasino.com/es/ también se puede consultar información sobre juegos, métodos de pago y funcionamiento de estas plataformas.

La operación empieza al elegir una cantidad y un método. El sistema envía la solicitud al proveedor y espera una respuesta. Cuando llega la confirmación, el saldo puede actualizarse dentro de la cuenta.

Un pago de diez segundos tiene varios pasos detrás

La pantalla puede mostrar solo un botón, aunque la operación recorra varios sistemas. Primero se comprueban importe y moneda. Después llega la autorización y el servicio recibe el estado del pago. Para el usuario, una operación habitual suele reducirse a esta secuencia:

  • Elegir el método disponible en la cuenta.
  • Revisar el importe antes de confirmarlo.
  • Autorizar la operación si el banco lo solicita.
  • Esperar el aviso de pago completado.
  • Comprobar que el contenido o saldo ya está disponible.

Cada transacción suele quedar registrada con una referencia. Ese dato sirve para localizar una compra concreta o comprobar cuándo fue procesada.

En servicios con pagos frecuentes también ayuda disponer de un historial claro. Fecha, importe y estado evitan tener que buscar correos o capturas antiguas.

La tokenización evita repetir los datos de la tarjeta

Guardar una tarjeta no implica necesariamente conservar su número completo. La tokenización de pagos sustituye datos sensibles por un identificador utilizado durante la operación.

Por eso un monedero móvil puede completar una compra sin pedir los dieciséis dígitos cada vez. El usuario confirma desde su dispositivo y continúa dentro del mismo servicio.

La ventaja se nota en compras pequeñas. Renovar un acceso mensual o adquirir contenido adicional requiere menos campos y menos cambios de pantalla.

Los pagos instantáneos encajan con consumos breves

El ocio online no siempre implica una compra grande. A veces se paga un mes de acceso, una retransmisión concreta, una función dentro de un juego o contenido que se utilizará esa misma noche.

En esos casos, esperar demasiado rompe el flujo de uso. Una persona que acaba de elegir una película quiere empezar a verla, mientras quien añade saldo a una cuenta espera verlo reflejado enseguida. Por eso los servicios muestran cada vez con más claridad si una operación está pendiente, confirmada o completada.

También ha cambiado el lugar desde el que se paga. Muchas operaciones comienzan y terminan en el teléfono, sin abrir un ordenador ni buscar físicamente la tarjeta. La autenticación biométrica ha hecho todavía más corto ese recorrido.

Antes de confirmar conviene mirar tres datos

La velocidad no elimina la necesidad de revisar la pantalla. Importe, moneda y nombre del comercio merecen una lectura rápida antes de autorizar cualquier compra. En pagos pequeños es fácil pulsar casi por costumbre, sobre todo cuando la tarjeta ya está asociada.

También importa dónde se introducen los datos. Una guía sobre seguridad en compras online recomienda revisar la dirección web, las condiciones de compra y la protección de la página antes de pagar. Son comprobaciones que llevan poco tiempo y sirven para cualquier servicio digital.

En cuentas utilizadas con frecuencia también conviene activar avisos de operaciones. Un mensaje inmediato facilita reconocer cada cargo y comprobar el importe sin entrar posteriormente en el extracto bancario.

El pago ya forma parte del propio servicio

Antes era habitual pasar a una página separada llena de campos. Ahora muchas plataformas muestran importe, autorización y confirmación dentro de la misma interfaz.

Esto se nota en una suscripción que vence antes de una serie, una compra dentro de un videojuego o una recarga online. El usuario elige, confirma y continúa desde el mismo dispositivo.

Por detrás siguen interviniendo varios sistemas, pero en pantalla todo queda reducido a unos pocos pasos visibles.

Que no te cuelen el billete de 20 euros falso casi perfecto: las 3 claves visuales que usa el Banco de España para detectar la falsificación que circula esta semana

0

El ’20’ esmeralda: el color que cambia de verde a azul al inclinar

cuenta nómina 1.060 euros

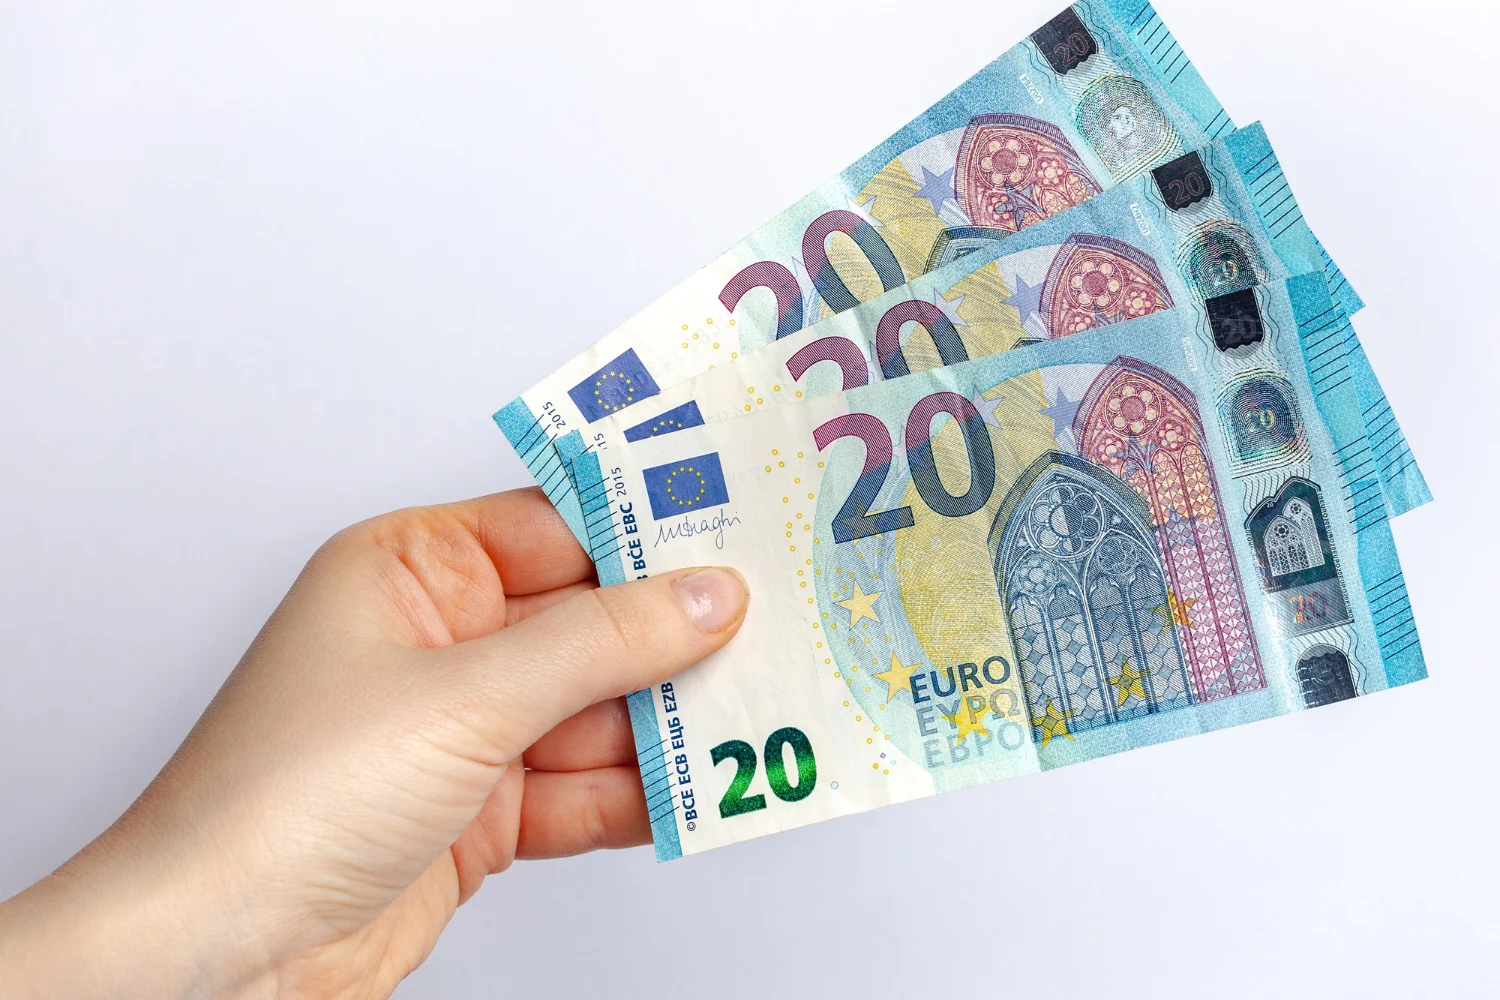
Dos billetes de 20 euros puestos uno al lado del otro y una sola pregunta: cuál de los dos es el bueno. La respuesta suele estar en la cifra más grande del anverso, ese ’20’ de la esquina inferior izquierda que se conoce como número verde esmeralda. No es un número pintado y ya está: se imprime con una tinta especial que, al inclinar el billete, pasa del verde esmeralda a un azul oscuro y lanza además un reflejo metálico que recorre la cifra de arriba abajo. Ese doble movimiento —cambio de color y banda de brillo que viaja por el número— es lo que el Banco de España sitúa en el paso «gire» de su método toque, mire, gire. La cifra, impresa en relieve, también se nota al tacto, de modo que un mismo elemento sirve para dos de las tres comprobaciones. Llegó con la serie Europa: el billete de 20 euros con este distintivo entró en circulación el 25 de noviembre de 2015.

Merece estar en la lista porque es el elemento que antes delata una falsificación y el que menos le pide al ciudadano: no hace falta luz ultravioleta ni rotulador especial, basta con girar la muñeca. La tinta ópticamente variable que produce ese verde-azul es muy cara y solo la venden fabricantes acreditados a imprentas de seguridad, así que la mayoría de las imitaciones se conforman con un verde plano o con una lámina metálica: al inclinarlas, el color no cambia o el reflejo no se desplaza. Las cifras acompañan al argumento: en 2024 se retiraron de la circulación unos 554.000 billetes falsos en euros, 18 por cada millón de billetes auténticos, y más del 75% eran de 20 y de 50 euros. El propio BCE reconoce que la mayoría son imitaciones toscas de los elementos de seguridad. Ante la duda, el consejo oficial es sencillo: comparar el billete sospechoso con otro que se sepa auténtico, lado a lado, e inclinar los dos a la vez.

El holograma con el retrato de Europa: la imagen que se mueve y cambia de tono

A person holding a handful of crumpled euro banknotes in their cupped hands
Foto de Christian Dubovan en Unsplash

La banda plateada del anverso es, en el billete de 20 euros de la serie Europa, mucho más que una lámina brillante. Esta denominación —en circulación desde el 25 de noviembre de 2015— fue la primera que estrenó la llamada ventana con retrato: un hueco real en el papel, cubierto por la lámina holográfica, que al mirar el billete al trasluz se vuelve transparente y deja ver el retrato de Europa en las dos caras del ejemplar. Ese es el punto donde suelen cantar las falsificaciones que imitan la banda con una lámina plateada impresa: no hay ventana, no hay transparencia y el retrato aparece solo por un lado. El rostro no es un invento de diseño: procede de un jarrón de más de 2.000 años hallado en el sur de Italia y conservado en el Museo del Louvre.

El segundo examen exige mover el billete, no solo mirarlo. Al inclinarlo, la franja muestra el símbolo del euro, el motivo arquitectónico —la puerta gótica— y la cifra del valor, pero el detalle decisivo está arriba: en el anverso aparecen líneas arcoíris rodeando el «20» dentro de la ventana y, en el reverso, varios «20» pequeños y multicolores en ese mismo hueco. Es decir, el elemento combina a la vez transparencia, cambio de tono y movimiento, tres efectos que una impresora doméstica no reproduce. El interés no es teórico: en 2024 se retiraron en la zona euro unos 554.000 billetes falsos, el 36 % de ellos de 20 euros, y los de 20 y 50 juntos superaron el 75 % del total, según el BCE. Si el billete resulta falso, no es canjeable y quien lo tiene pierde su valor.

La marca de agua: el retrato y el ’20’ que solo aparecen a contraluz

20 euros Merca2

La marca de agua del billete de 20 euros de la serie Europa —en circulación desde el 25 de noviembre de 2015— no está impresa: está dentro del papel. Se consigue dando distintos grosores a la pasta, de manera que la imagen solo aparece cuando el billete se levanta al trasluz. En esa zona sin imprimir del anverso se ven tres cosas a la vez: el retrato de Europa, la figura mitológica tomada de un jarrón griego de más de 2.000 años que se conserva en el Louvre; la cifra 20, y el motivo arquitectónico del billete, la ventana gótica. Lo que delata a un billete auténtico es el degradado: el paso de las zonas claras a las oscuras es gradual, sin bordes. El Banco de España añade un truco de comprobación rápida: si se posa el billete sobre una superficie oscura, las zonas claras se oscurecen y la cifra canta.

Es, por eso, uno de los elementos más difíciles de reproducir: un falsificador puede imprimir, pero no puede改变 el grosor del papel con una impresora doméstica. Las remesas de más calidad detectadas en los últimos tiempos —desde los billetes intervenidos en Palma, calificados por el Banco de España como serie «peligrosa» por su elevada calidad, hasta el «dinero de cine» que ha aparecido en Coria (Cáceres) o en Cangas (Pontevedra)— suelen imitar la marca de agua con tóner o impresión entre dos capas de papel: el resultado se ve demasiado nítido, sin transiciones, o directamente se intuye sin necesidad de mirar a contraluz. El contexto ayuda a entender por qué merece un apartado propio: en 2025 se retiraron de la circulación 444.000 billetes falsos, un 20 % menos que el año anterior y 14 por cada millón de billetes auténticos, y el 27 % eran de 20 euros, solo por detrás del 50. Si la marca de agua no aparece limpia, conviene revisar el hilo de seguridad y el motivo de coincidencia, que también se ven al trasluz, y comparar el ejemplar con otro que se sepa auténtico.

El BOE publica el real decreto con 4 nuevas prestaciones: baja por menopausia, viudedad, violencia de género y CUME

0

La baja por menopausia ya tiene cobertura legal en España. El Boletín Oficial del Estado publicó el miércoles 21 de octubre el real decreto-ley que crea dos supuestos especiales de incapacidad temporal y amplía cuatro prestaciones de la Seguridad Social.

La entrada en vigor general es inmediata, el mismo 21 de octubre. Pero no todo arranca a la vez: varias medidas tienen excepciones que se desplegarán a lo largo de noviembre y diciembre.

El alcance es amplio y toca realidades muy distintas. Mujeres con sintomatología incapacitante por menopausia. Parejas de hecho sin registro que se quedaron sin pensión. Padres y madres que reducen jornada para cuidar a un hijo con cáncer.

Elma Saiz, ministra de Inclusión, Seguridad Social y Migraciones, presentó el paquete. El texto también unifica la respuesta del sistema ante catástrofes naturales y emergencias.

La norma llega con letra pequeña. Casi todas las coberturas exigen pasar por el médico y por una codificación concreta, y ahí se decide la aplicación real.

Cobrar desde el día siguiente a la baja y al 60% de la base no es el paraíso: es la diferencia entre enfermar y perder el empleo.

Qué cambia con el real decreto-ley publicado en el BOE

El primer supuesto especial es la baja por menopausia: se reconoce a la mujer con patología limitante por trastorno menopáusico secundario codificado, mientras reciba asistencia sanitaria pública y esté impedida para trabajar. El segundo cubre las lesiones causadas por violencia machista.

Ambos son situaciones de incapacidad temporal con más protección que el régimen común. La prestación se cobra desde el día siguiente a la baja, sin cotización previa, al 60% de la base reguladora, y sube al 75% a partir del día 20.

Las cuatro prestaciones nuevas: requisitos, cuantías y plazos

El decreto no se queda en la baja por menopausia. Reordena el régimen de varias prestaciones con cambios concretos.

  • Baja por menopausia. Exige baja médica con codificación específica del trastorno menopáusico. Sin ese código no se aplica el supuesto reforzado.
  • Viudedad sin pareja formalizada. Basta una convivencia estable y notoria de dos años ininterrumpidos antes del fallecimiento, acreditada con certificado de empadronamiento, cuando haya hijos en común.
  • Lesiones por violencia machista. Requiere parte remitido a Fiscalía o al juzgado, orden de protección, medida cautelar, informe fiscal con indicios o sentencia, emitidos antes del alta médica.
  • CUME ampliada. La reducción de jornada por cuidado de un hijo con cáncer u otra enfermedad grave se mantiene más allá de los 26 años si acredita discapacidad del 65% o grado III de dependencia. Puede pedirse para ambos progenitores.
nuevas prestaciones Seguridad Social

El texto añade ajustes fuera de foco. El Fondo de Garantía del Pago de Alimentos triplica el anticipo, de 100 a 300 euros mensuales, y deja de caducar a los 18 meses. La pensión mínima de orfandad por violencia de género sube al doble del salario mínimo mensual. Y las pensiones extraordinarias por terrorismo pasan del triple del IPREM al doble del SMI.

La pieza con reloj es la viudedad. Las parejas con hijos cuyo miembro falleció antes del 21 de octubre tienen doce meses improrrogables para solicitar la pensión, hasta octubre de 2027. Los efectos económicos no se retrotraen al fallecimiento: corren desde el primer día del mes siguiente a la solicitud.

Análisis: quién gana de verdad con estas coberturas

La comparación con el régimen ordinario marca la diferencia. Una baja común no paga nada los tres primeros días salvo que el convenio lo complete, y llega al 75% en el día 21. Aquí el calendario se adelanta y el porcentaje sube antes.

El punto débil es la codificación médica. El derecho depende de que un facultativo del sistema público identifique el supuesto y lo codifique, y la práctica entre comunidades y centros de salud no es homogénea. En violencia machista se añade otra exigencia: los documentos judiciales o fiscales deben estar emitidos antes del alta médica.

Para quien aspire a estas coberturas, la recomendación es concreta. Llega a la consulta con el cuadro clínico documentado, revisa si tu convenio colectivo complementa la prestación y no dejes pasar el plazo de la viudedad: quien no solicita en doce meses pierde el derecho con efectos económicos.

📝 Cómo solicitar las nuevas prestaciones

Ninguno de los cuatro supuestos se activa solo: hace falta parte médico, documentación acreditativa y solicitud expresa.

  1. Paso 1: Acude a tu médico de familia si el trastorno menopáusico te impide trabajar. El facultativo debe codificar el supuesto especial; sin ese código no hay baja reforzada.
  2. Paso 2: Reúne la prueba documental. En viudedad, certificado de empadronamiento con dos años de convivencia. En violencia machista, orden de protección, medida cautelar, informe fiscal o sentencia.
  3. Paso 3: Para la baja, entrega el parte a tu empresa. Para la pensión, pide cita previa en el INSS a través de la sede electrónica de la Seguridad Social.
  4. Paso 4: Presenta el modelo oficial con la documentación y guarda el justificante con el número de registro.
  5. Paso 5: Consulta el expediente en el mismo portal. Si hay denegación, cabe reclamación previa y después vía judicial.

Plazo: doce meses improrrogables, hasta octubre de 2027, para la viudedad de fallecimientos anteriores al 21 de octubre de 2026. Requisito mínimo: codificación del supuesto especial por un facultativo del sistema público o, en viudedad, certificado de empadronamiento.

Japón estudia stablecoins para devolver el IVA a los turistas: el tax free cambia el 1 de noviembre

Japón se prepara para cambiar la forma en que los turistas recuperan el IVA de sus compras, y en esa ecuación se ha colado un actor inesperado: las stablecoins. El ministro de Transportes, Infraestructuras y Turismo, Tatsunori Ibayashi, confirmó el 21 de octubre en la comisión correspondiente de la Cámara de Representantes que el Ejecutivo evaluará monedas digitales ancladas al yen, entre otras opciones, para abonar las devoluciones del impuesto al consumo. Y hay una fecha que aprieta: el nuevo tax free entra en vigor el 1 de noviembre de 2026.

Conviene ordenar las piezas antes de sacar conclusiones, porque no es lo mismo un plan que un anuncio cerrado. El Gobierno japonés no ha elegido las stablecoins como método oficial de reembolso. Lo que ha hecho es abrir la puerta a estudiarlas justo cuando el país reordena un mecanismo que mueve compras de electrónica, cosmética y moda en cada temporada turística.

Cómo funciona el nuevo tax free desde el 1 de noviembre

Hasta ahora el descuento se aplicaba en la caja: el turista pagaba el precio sin impuesto y se iba con el producto. Con el modelo de reembolso que arranca el 1 de noviembre, el viajero abonará el precio completo, IVA incluido, y solo recuperará la parte correspondiente al impuesto después de pasar por la aduana, en un aeropuerto o en un puerto, al abandonar el país.

Hay dos condiciones que conviene tener claras. La primera es el plazo: la salida debe producirse en los 90 días siguientes a la compra. La segunda es el trámite: sin inspección aduanera no hay devolución. Del abono se encarga el propio comercio o un proveedor de servicios de reembolso designado.

Ese cambio de modelo es, precisamente, lo que deja un hueco a la infraestructura de pagos digitales. Si el reembolso ya no ocurre en el mostrador sino días después y en otro punto del país, transferir el importe a un monedero digital resulta más simple que cruzar datos bancarios internacionales.

Japón no está eligiendo una moneda: está eligiendo quién se queda con el último tramo del dinero del turista.

JPYC y el modelo que evita dar el número de tarjeta

La conexión con el mundo cripto no es teórica. Japan Tax Exemption y JPYC, la stablecoin respaldada por el yen japonés, firmaron en marzo una alianza para diseñar un sistema de devolución de impuestos a visitantes extranjeros apoyado en esta moneda digital. La propuesta: que el dinero llegue directamente al monedero del viajero una vez superada la verificación en aduana.

Lo interesante es lo que elimina. En el modelo diseñado, el turista no tendría que facilitar el número de tarjeta ni los datos de su cuenta bancaria, en el punto de venta. Bastaría con recibir el importe en una cartera digital cuando los controles estén completos. Dicho de otro modo: es como recibir el cambio en un monedero precargado en lugar de esperar a que aparezca en el extracto del banco.

Una stablecoin, para quien no haya topado antes con el término, es una moneda digital diseñada para mantener un valor estable; en este caso, uno a uno con el yen. Eso la separa de bitcoin o ethereum, que fluctúan. El concepto está bien resumido en esta entrada sobre monedas estables.

devolución IVA turistas Japón

Un país que lleva meses moviendo fichas on-chain

El debate no surge de la nada. El 30 de septiembre, la Agencia de Servicios Financieros de Japón celebró la primera reunión de su foro de finanzas on-chain para la era de la IA, y allí la Agencia Digital anunció que estudiará la viabilidad técnica de usar stablecoins en pagos de prestaciones de uso restringido. El Ministerio de Hacienda, por su parte, arrancó el 8 de octubre un grupo de estudio para analizar la emisión de deuda pública en ese mismo formato.

Puesto en contexto, Japón no improvisa. Fue uno de los primeros países en exigir licencia a los exchanges de criptomonedas tras el colapso de Mt. Gox —la plataforma con sede en Tokio que quebró en 2014 y dejó a miles de usuarios sin sus bitcoin—, y desde entonces ha mantenido una aproximación prudente: primero se prueba, luego se regula. Lo que ahora se discute no es si la tecnología funciona, sino con qué reglas convive.

Hay tres riesgos que conviene no perder de vista. El primero es que nada está decidido: el ministro habló de evaluar opciones y el método oficial de reembolso sigue sin cerrarse. El segundo es operativo, porque el sistema entero descansa sobre la verificación en aduana, y cualquier cuello de botella en aeropuertos con mucha llegada retrasa el pago. El tercero es el fraude clásico del tax free, el de quien compra sin impuestos y revende dentro del país, un problema que las devoluciones diferidas pueden frenar pero no eliminar.

También hay una letra pequeña de adopción. Para que un turista reciba yenes digitales hace falta un monedero compatible y un comercio o proveedor dispuesto a operar con esa infraestructura; en tiendas pequeñas, ese salto no sale gratis. La comodidad del viajero y el coste del comerciante no siempre apuntan en la misma dirección.

Lo que sí parece claro es la dirección del viaje. Japón lleva meses explorando pagos con stablecoins en terrenos tan poco cripto como las prestaciones sociales o la deuda pública. Que el IVA turístico se sume a esa lista no sería una revolución: sería el siguiente paso lógico de una estrategia más amplia. La prueba de fuego llega con el 1 de noviembre, cuando el sistema de reembolso empiece a funcionar sin stablecoins y con toda la atención puesta en las primeras devoluciones. Si el proceso fluye, la puerta quedará más abierta; si genera colas y quejas, nadie querrá añadirle una capa tecnológica extra. Los primeros datos relevantes, ya con la temporada alta de primavera, dirán bastante.

Barcelona prohíbe las bicis compartidas y Cooltra responde extendiéndolas por Europa

Barcelona apagará el 31 de diciembre las bicis compartidas privadas y Cooltra, que celebra veinte años, responde extendiendo ese negocio por Europa. La compañía nacida junto a la Sagrada Família gestiona más de 30.000 motos eléctricas y factura 63 millones de euros al año.

La paradoja tiene miga. La empresa que ayudó a normalizar el alquiler de motos por minutos afronta la retirada forzosa de sus bicicletas en la ciudad que la vio nacer, justo cuando las despliega en Francia y Países Bajos. Cooltra cumple dos décadas con presencia en los siete países europeos donde opera y una cuota superior al 50% en el negocio del motosharing, el alquiler de motos por minutos: Roma, París, Madrid y Milán son sus plazas fuertes fuera de Barcelona.

Todo empezó en un garaje cerca de la Sagrada Família, con Timo Buetefisch y sus socios alquilando scooters a turistas y a conductores con la moto en el taller. En 2016 llegó el salto con un sistema pionero de alquiler por minutos, la fórmula que entonces se describía como un Bicing motorizado y eléctrico. Diez años después, tres operadores se reparten el mercado en el continuo urbano de ocho municipios del Àrea Metropolitana de Barcelona (AMB).

Veinte años después, la moto compartida ya no se discute: la bici sí

El negocio de la bici va por otro camino. Aporta alrededor del 10% de la facturación, aunque la dirección maneja un escenario del 40% a medio plazo. El argumento económico es sencillo: más autonomía que un patinete, seguro más barato y ningún carnet en el bolsillo. A eso se suma que el patinete compartido, en el que Cooltra nunca entró, se ha ido replegando en las ciudades occidentales tras acumular imágenes de artilugios tirados en las aceras.

En Barcelona el calendario está cerrado. El Ayuntamiento de Barcelona extingue las licencias el 31 de diciembre y desde esa fecha prohíbe la actividad de las bicis compartidas privadas, con el argumento de que es un producto para turistas que genera problemas graves de aparcamiento. La compañía lo desmiente y sostiene que solo el 0,19% de sus viajes acaba con alguna incidencia.

Barcelona fue pionera en ordenar la moto compartida y ahora retira un vehículo más ligero: la contradicción no es de Cooltra, es del modelo.

‘En lugar de regular, han decidido prohibir’, resume Buetefisch, que pide al AMB replicar con las bicis el esquema que ya funciona con las motos: pocos operadores, flotas grandes y una alternativa real al Bicing. La lectura de la empresa es que la movilidad sostenible es una carrera larga y que retirar un vehículo ligero del tablero no resuelve el problema del espacio público, solo lo desplaza.

El dato de incidencia que esgrime la compañía merece un matiz. Mide viajes cerrados con problema, no bicicletas mal estacionadas, que es exactamente lo que el consistorio pone encima de la mesa. Son dos métricas distintas y ninguna mide lo mismo. Sobre esa asimetría se ha construido una decisión política que llega después de años sin un marco metropolitano para el sector.

Kleta, renting y policías: el negocio que no depende del permiso municipal

Cooltra no vive solo del minuto. El año pasado compró Kleta, una plataforma de alquiler mensual de bicis con más de 1.300 usuarios en Barcelona, y mantiene el renting de motos para policías locales como las de Sant Cugat, Badalona, Murcia y Salamanca. Parte de la flota de los Mossos también es suya. La pata más rentable, sin embargo, es la empresarial: repartidores de Just Eat, vigilantes de Prosegur, y un centenar de sectores distintos circulan con sus motos. Ese negocio aporta ya el 25% de los 63 millones de facturación anual.

La expansión europea sigue su curso. Francia y Países Bajos son los mercados donde la bici compartida crece con más fuerza y donde la empresa quiere repetir el manual que ya aplicó a las motos: entrar, consolidar flota y quedarse cuando el resto se cansa. La pregunta que sobrevuela el sector es si ese mismo esquema aterrizará antes en Madrid, Valencia o Sevilla que en Barcelona.

Hoja de Ruta: Claves del Viaje

El impacto inmediato es de calendario. Quien use una bici compartida privada en Barcelona tendrá que buscar alternativa a partir del 1 de enero de 2027, cuando ya no quede ninguna licencia viva. El Bicing y el transporte de superficie absorben esa demanda sin que el consistorio haya anunciado refuerzo de flota para compensar la salida privada.

Zona cero: el continuo urbano de los ocho municipios del AMB, donde el modelo de motos funciona con tres operadores y donde la bici podría haber seguido el mismo camino si el Ayuntamiento hubiera aceptado regular en lugar de extinguir. El dato que resume la tensión es ese 10% de facturación frente al 40% proyectado: la prohibición no amenaza la cuenta de resultados, pero sí el relato industrial de la compañía.

Hay precedente. Los patinetes compartidos se replegaron entre 2019 y 2021 después de que varias ciudades pasaran de la tolerancia al cierre; París los expulsó en referéndum en 2023 y Londres optó por flotas topadas y concurso público. Trasladar ese esquema a Madrid, Valencia o Sevilla exigiría una autoridad de transporte metropolitana con competencias reales sobre el espacio público, algo que en Cataluña existe sobre el papel y que hasta ahora solo se ha usado para las motos.

El punto débil del argumento de Cooltra es que su tasa de incidencia la calcula la propia empresa, y su receta —pocos operadores, flotas grandes— funciona como barrera de entrada para quien llegue después. Eso sí, el modelo de las motos ha demostrado en Barcelona algo poco frecuente: que una actividad molesta puede ordenarse sin desaparecer. La pelota está en el AMB. El próximo hito tiene fecha: 31 de diciembre, último día de licencias. A partir de ahí, la ciudad sabrá si ha ganado aceras o ha perdido una alternativa.

Atresmedia eleva sus ingresos un 4% hasta septiembre y refuerza su apuesta por la diversificación

Atresmedia ha cerrado los nueve primeros meses de 2026 con un incremento de sus ingresos netos del 4%, hasta alcanzar los 724,3 millones de euros, frente a los 696,5 millones registrados en el mismo periodo del ejercicio anterior. El grupo audiovisual refuerza así su estrategia de diversificación, con un mayor peso de los negocios vinculados a la producción y distribución de contenidos, los servicios digitales y la publicidad exterior, al tiempo que mantiene su posición de liderazgo en televisión.

Entre enero y septiembre, la compañía obtuvo un resultado bruto de explotación ajustado de 88,2 millones de euros, un 2,3% inferior al de los nueve primeros meses de 2025, cuando alcanzó los 90,2 millones. El beneficio neto se situó en 53,8 millones de euros, frente a los 63,5 millones del año anterior, lo que supone un descenso del 15,2%.

La evolución de las ganancias responde, en parte, a circunstancias contables que afectan a la comparación entre ambos ejercicios. Según explica la compañía, en 2025 registró intereses de demora del crédito frente a la Agencia Estatal de Administración Tributaria (AEAT), tras una sentencia de la Audiencia Nacional favorable a sus intereses en el litigio sobre la compensación de bases imponibles negativas. Además, la plusvalía neta de 205 millones de euros generada por la venta de su participación en Fever Labs se ha registrado en el patrimonio neto de las cuentas consolidadas, conforme a la normativa contable internacional.

La diversificación gana peso en el negocio

El negocio audiovisual continúa siendo el principal motor de Atresmedia, con unos ingresos netos de 657,5 millones de euros, un 2,2% más que los 643 millones obtenidos entre enero y septiembre de 2025. Sin embargo, la evolución de sus distintas actividades refleja el avance de las áreas que la compañía pretende potenciar para reducir su dependencia de la publicidad televisiva tradicional.

Los ingresos procedentes de la producción y distribución de contenidos alcanzaron los 79,5 millones de euros, frente a los 74,1 millones del ejercicio anterior, con un crecimiento del 7,2%. Esta actividad incluye, entre otros conceptos, las ventas internacionales de contenidos, los ingresos de la plataforma Atresplayer y el negocio cinematográfico.

También destacó el comportamiento de los otros ingresos, que aumentaron un 45,7%, hasta los 59 millones de euros, frente a los 40,5 millones de 2025. La compañía atribuye buena parte de este avance a la incorporación de Last Lap, integrada en el área de eventos desde julio del año pasado, así como a actividades relacionadas con licencias, derechos editoriales y la plataforma de viajes Waynabox.

En contraste, los ingresos por publicidad en contenidos audiovisuales descendieron un 1,8%, hasta los 519,4 millones de euros, frente a los 529 millones registrados un año antes. Esta partida incluye la comercialización de espacios en televisión lineal, televisión conectada, Atresplayer, canales digitales, marketing de influencers y páginas web propias, entre otros soportes.

La inversión publicitaria total, considerando todos los formatos, creció alrededor de un 4% durante los nueve primeros meses del año. La compañía señala que la publicidad exterior avanza a un ritmo de medio dígito, mientras que la televisión y la radio registran incrementos más moderados, de entre el 1% y el 2%.

La compra de AMVIA amplía su actividad

Uno de los principales movimientos corporativos del ejercicio ha sido la adquisición del 100% de AMVIA, anteriormente Clear Channel España, completada el 4 de agosto de 2026. La operación permite a Atresmedia incorporar uno de los principales operadores de publicidad exterior del mercado español y avanzar en su objetivo de ampliar las fuentes de ingresos.

AMVIA aportó 12,8 millones de euros de facturación correspondientes a agosto y septiembre, los dos primeros meses de actividad incluidos en las cuentas del grupo. La previsión de Atresmedia es que esta compañía genere alrededor de 100 millones de euros de ingresos en un ejercicio completo, con un margen de EBITDA cercano al 18%.

La operación se enmarca en una estrategia de crecimiento que también busca aprovechar las oportunidades del entorno digital y mejorar la capacidad comercial del grupo. Atresmedia sostiene que su presencia en televisión, radio, plataformas audiovisuales y publicidad exterior le permite monetizar sus audiencias en distintos mercados y mantener una política de costes orientada a proteger sus márgenes.

En paralelo, la compañía completó el 15 de septiembre la venta de la totalidad de la participación superior al 5% que mantenía en Fever Labs. La operación ascendió a aproximadamente 227 millones de euros y generó una plusvalía neta de impuestos de 205 millones. Si se suman las desinversiones realizadas en Fever durante 2023 y 2024, Atresmedia acumula unos ingresos de 296 millones de euros y unas plusvalías netas de 264 millones.

Estas operaciones han contribuido a reforzar su posición financiera. A 30 de septiembre, la compañía presentaba una posición financiera neta positiva de 233,2 millones de euros, 175,1 millones más que al cierre de 2025, pese a la adquisición de AMVIA y al reparto de dividendos efectuado en junio.

Antena 3 mantiene el liderazgo en televisión

En el ámbito audiovisual, Atresmedia revalidó su posición como grupo líder en televisión en España por decimosexto trimestre consecutivo. Entre enero y septiembre alcanzó una cuota de pantalla conjunta del 24,9%, con una ventaja de 2,4 puntos sobre Mediaset y de 5,5 puntos sobre RTVE. En horario de máxima audiencia, el grupo registró un 24,3%.

Antena 3 se mantuvo como la cadena comercial más vista, con un 12,5% de cuota, y una ventaja de cuatro puntos sobre Telecinco, que aumenta hasta los 4,3 puntos en el prime time. La compañía destaca asimismo el rendimiento de sus informativos, líderes durante 81 meses consecutivos.

En el entorno digital, Atresmedia conserva el liderazgo entre los grupos audiovisuales españoles por décimo año consecutivo, con una media de 20,9 millones de visitantes únicos entre enero y septiembre, según los datos de Comscore. Atresplayer continúa siendo una de sus principales apuestas, apoyada en los contenidos originales y exclusivos.

La radio, por su parte, registró unos ingresos netos de 60,4 millones de euros, prácticamente estables respecto a los 60,3 millones del mismo periodo de 2025. Atresmedia Radio alcanzó una audiencia media de 3,2 millones de oyentes, de los que 2,3 millones correspondieron a Onda Cero.

Un dividendo de 0,83 euros por acción

La mejora de la posición financiera también se refleja en la remuneración prevista para los accionistas. El consejo de administración ha propuesto un dividendo a cuenta de 0,83 euros por acción, pendiente de aprobación definitiva por la junta general extraordinaria prevista para el 18 de noviembre y cuyo pago se plantea para diciembre.

Atresmedia
Javier Bardají, consejero delegado de Atresmedia.

De esa cantidad, 0,16 euros por acción procederán de los resultados de 2026, mientras que los 0,67 euros restantes corresponderán al reparto de los beneficios obtenidos con la venta de Fever.

De cara al cierre del ejercicio, Atresmedia prevé que el resultado bruto de explotación se sitúe en línea con el del año anterior si se comparan perímetros equivalentes. La compañía confía en que el crecimiento del mercado publicitario, aunque moderado, y la contención de costes permitan sostener los resultados mientras avanza en la diversificación de sus negocios.

La inmobiliaria de Sergio Ramos dispara ingresos a 13 millones con suelo en Los Berrocales

La inmobiliaria de Sergio Ramos facturó 13,1 millones de euros en su último ejercicio, seis veces más que un año antes. La sociedad que el exfutbolista comparte con Eroski en Los Berrocales ha tardado quince años en pasar de la planificación urbanística a la caja.

Desarrollos Inmobiliarios Los Berrocales (DILB) cerró el ejercicio el pasado mes de enero con unos ingresos de 13,1 millones de euros y un beneficio de 4,1 millones, frente a los 281.000 euros anotados doce meses antes. Las cuentas, depositadas en el Registro Mercantil y adelantadas por 20Minutos, confirman que el suelo del sureste madrileño ha dejado de ser una promesa contable.

El origen del salto está en la reparcelación consumada en 2023 y en la inscripción registral de los solares, formalizada meses después. Ese trámite convirtió las fincas en propiedad formal y abrió la puerta a desarrollar, comercializar o transmitir parcelas. DILB traspasó terrenos a la junta de compensación por unos 2,1 millones de euros para reinvertirlos en la urbanización del barrio.

Las ventas que explican el ejercicio, sin embargo, no vienen de ahí. Según fuentes conocedoras citadas por la información original, los ingresos corresponden a operaciones privadas con terceros y no a traspasos al órgano gestor. La diferencia no es semántica: una venta a la junta es urbanización; una venta privada es precio de mercado.

El balance deja otra huella. El valor de sus terrenos restantes quedó en 8,7 millones, unos seis millones menos que un año antes, pese a que los solares se revalorizaron en torno a 3,3 millones. Vender suelo reduce inventario: el beneficio se cobra hoy y la capacidad de captar la revalorización futura se recorta.

El negocio del suelo no premia al que llega primero, sino al que aguanta quince años con la parcela quieta y el balance en rojo.

Quince años después, el suelo sigue quieto. Los propietarios, no.

La historia previa explica la magnitud del giro. La crisis del ladrillo, los atascos urbanísticos y los pleitos paralizaron durante años el desarrollo. En 2019 la sociedad acumuló pérdidas de 19,1 millones y los socios tuvieron que inyectar capital. En 2020 Blackstone se quedó con parte de los terrenos para cancelar una deuda hipotecaria heredada del Banco Popular y, antes, del Banco Pastor.

Eroski controla el 60% y la deuda con los socios baja en 7,8 millones

Tras aquella operación, Eroski, a través de Cecosa Hipermercados, reforzó su posición hasta el 60% del capital. Sergio Ramos quedó como segundo accionista con el 39,2% y su padre, José María Ramos, como minoritario. El reparto conviene a los dos: el grupo cooperativo aporta estructura y el futbolista, la visibilidad que acompaña a cualquier operación con su nombre.

Los Berrocales suelo

Con los ingresos en máximos, la compañía amortizó 7,8 millones de la deuda que mantiene con sus accionistas. No es un detalle menor. Sanear el pasivo intragrupo reduce la dependencia de nuevas inyecciones y deja a la sociedad en posición de negociar suelo sin la urgencia de quien necesita caja. Paciencia, en este negocio, se llama balance.

El sureste de Madrid afronta 22.000 viviendas con el metro a 4.061 euros

Los Berrocales es una pieza de una operación mayor. Junto a Los Ahijones, Los Cerros, Valdecarros y El Cañaveral, el desarrollo prevé decenas de miles de viviendas en el sureste de la capital; solo este ámbito está concebido para unas 22.000, entre la A-3 y la M-45. El estudio de Foro Consultores Inmobiliarios publicado el pasado febrero situaba en Los Berrocales más de la mitad de las 1.136 viviendas de obra nueva en venta en estos desarrollos, un 39,4% más que un año antes.

Los precios acompañan. La vivienda libre de obra nueva marcó 4.061 euros por metro cuadrado en enero de 2026, un 11,2% más interanual, lo que equivale a unos 390.000 euros por vivienda. Sigue por debajo de El Cañaveral, donde el precio medio rondaba los 427.000 euros al cierre de ese informe. Un suelo comprado a precio de suelo rústico se tarifica hoy a precio de ciudad consolidada.

Conviene separar dos negocios que se confunden con facilidad. Uno es el del propietario de suelo, que cobra al vender la parcela y asume el riesgo del calendario. Otro es el del promotor, que gana al entregar la vivienda y asume el riesgo del precio. DILB pertenece al primero, y su balance lo demuestra: 13,1 millones de ingresos y 4,1 de beneficio no son un resultado industrial, son una desinversión ordenada.

Eso tiene una consecuencia incómoda para quien vea aquí una máquina de hacer dinero. La cuenta de resultados de una sociedad de suelo no mejora por prestar mejor servicio, sino por vender mejor inventario. Y el inventario se agota: seis millones menos en doce meses. Si el ritmo se mantiene, los ingresos futuros dependerán de que la urbanización avance y de que la sociedad reinvierta, no de que el metro cuadrado siga subiendo.

El contexto del sureste madrileño juega a favor y en contra. A favor, que Los Berrocales concentra la mayor parte de la oferta de obra nueva de los nuevos desarrollos y el precio sube a doble dígito. En contra, que proyectar 22.000 viviendas no significa entregarlas ni venderlas al mismo ritmo. La propia historia de esta sociedad es el recordatorio: quince años de espera, 19,1 millones de pérdidas y un fondo de private equity quedándose con terrenos para cobrar una deuda.

Mi lectura es que DILB ha entrado en la fase cómoda, no en la fase decisiva. Vender suelo con demanda y precios al alza es fácil; lo difícil llega cuando el ámbito esté urbanizado y la sociedad tenga que elegir entre promover, vender el resto o liquidar. Ahí se verá si la apuesta inmobiliaria de Sergio Ramos era un proyecto de largo plazo o una plusvalía latente esperando el momento. El balance con cierre en enero de 2027 dará la primera pista seria.

Brufau carga contra la prohibición del motor de combustión: «daño irreparable» al parque español

El presidente de Repsol, Antonio Brufau, sostiene que la prohibición del motor de combustión ha causado un daño irreparable al parque español. Lo dijo ayer, en la presentación de un estudio sobre la renovación del parque móvil, con una cifra incómoda sobre la mesa: la edad media de los coches ha escalado hasta los 14,6 años y 12,9 millones de turismos —casi la mitad— superan ya los quince años.

El diagnóstico no es nuevo, pero el tono sí. El presidente de la energética Repsol habla de ‘gravísimo error’ de Bruselas, de ‘daño irreparable’ a la industria europea y de una ventaja competitiva regalada a China. El debate sobre el motor de combustión ha dejado de ser técnico para convertirse en un pulso industrial, regulatorio y comercial.

El parque envejece y la industria pierde músculo

Los números que acompañan el discurso de Brufau dibujan un país que no renueva sus coches. El 9% del PIB y el 9% del empleo que la automoción aporta a España contrastan con una flota que envejece año tras año. Más de la mitad de los turismos tienen quince años o más, fuera de las exigencias medioambientales y de seguridad más recientes.

Brufau atribuye ese envejecimiento a las ‘dudas e incertidumbres’ que, a su juicio, ha sembrado la prohibición europea de vender coches nuevos de combustión a partir de 2035. ‘Todo el tiempo que ha pasado ha provocado un daño irreparable en el sector de la automoción, con deslocalización de la producción, pérdida de actividad económica y empleo’, señaló durante el acto, celebrado ayer.

La tesis del presidente de Repsol es que Europa apostó por una tecnología ‘dominada, y lo sabían, por China’ y, de paso, renunció a una ventaja competitiva que tenía en la fabricación de motores de combustión. Es un argumento que comparten buena parte de los fabricantes europeos, pero que también forma parte del interés comercial de una petrolera volcada en los carburantes líquidos.

La neutralidad tecnológica que Bruselas no termina de asumir

La propuesta de Brufau se resume en dos palabras: neutralidad tecnológica. Es decir, que la normativa no elija una única propulsión ganadora —el eléctrico puro— sino que permita competir a todas las que reduzcan emisiones, incluidos los motores más modernos y los híbridos. ‘Dejemos a los ciudadanos, y no a los funcionarios de Bruselas, que elijan en función de la necesidad de cada uno’, reclamó.

Repsol defiende la neutralidad tecnológica, pero su interés en los carburantes líquidos convierte ese argumento en parte de una pugna comercial, no solo ambiental.

Para respaldar esa vía, el propio Brufau citó comparaciones técnicas: un diésel Euro 6 emite aproximadamente un 91% menos de partículas que uno del año 2000 y alrededor de un 30% menos de CO2. La conclusión, según su lectura, es que renovar el parque con cualquier tecnología disponible reduciría las emisiones desde hoy, sin esperar a la electrificación total.

El estudio presentado también liga la renovación a la seguridad vial: un vehículo nuevo incorpora sistemas de asistencia que reducen las consecuencias de los siniestros. Y añade una dimensión social que Brufau sitúa ‘en el centro’: muchas familias conservan un coche viejo porque no pueden costear uno mejor, por lo que pide ayudas ‘sencillas, previsibles y accesibles’.

Hoja de Ruta: Claves del Viaje

El impacto se mide en tres frentes. El bolsillo: un plan de ayudas previsible abarataría la renovación de los 12,9 millones de coches más antiguos, aunque su coste caería en las cuentas públicas. El aire y la seguridad: cada año de retraso mantiene en circulación vehículos que emiten más. Y el industrial: parte del empleo y del PIB que España no puede perder.

La zona cero es el parque español, con especial incidencia en las áreas urbanas donde las zonas de bajas emisiones empujan a cambiar de coche. Madrid y Barcelona, con sus ZBE, se han convertido en el laboratorio donde el coche viejo y el eléctrico se disputan la calle.

El dato que resume la pieza es doble: una edad media de 14,6 años y una cifra que da vértigo, los 12,9 millones de turismos con más de una década y media a cuestas. No es percepción; es una foto que cada año envejece.

El pulso, en el fondo, es comercial. Repsol defiende la neutralidad tecnológica porque su negocio está en los carburantes, y ese mismo interés late en buena parte de la industria europea que cuestiona el calendario. Hasta que Bruselas no fije una posición definitiva, como advierte Brufau, la incertidumbre seguirá frenando inversiones y envejeciendo el parque.

Hay un precedente útil: el Plan PIVE de 2012 demostró que un incentivo bien diseñado rejuvenece el parque en meses, pero costó miles de millones, y no resolvió el fondo. Sin una política sostenida, España se arriesga a un parque zombie: ni los eléctricos llegan al ritmo previsto ni los viejos se retiran.

La próxima ventana crítica es la revisión del reglamento europeo y el diseño del sistema de ayudas que pide Brufau, aún sin calendario. El debate seguirá atrapado entre la defensa legítima de la industria y el interés de quien vende gasolina.

Murtra traslada a Brasil a toda la cúpula de Telefónica en plena campaña electoral

La Telefónica Brasil de Murtra genera ya el 38% del Ebitda del grupo y el 31,7% de sus ingresos. Con ese peso sobre la mesa, Marc Murtra ha trasladado a São Paulo a la práctica totalidad de la cúpula ejecutiva y del consejo de administración para celebrar un consejo especial lejos de Madrid.

El órgano de gobierno de la operadora se ha reunido en la capital paulista para examinar sobre el terreno el desempeño de Transform and Growth, el plan estratégico lanzado hace doce meses, según la información publicada por El País. Fuentes conocedoras de la cita sitúan en la agenda la revisión de objetivos alcanzados, las metas pendientes y la percepción que la comunidad inversora tiene de las medidas adoptadas. El análisis interno llega después de la reestructuración operativa anunciada por Murtra para dar más flexibilidad y eficacia al grupo, una hoja de ruta que la compañía detalla en su web corporativa.

La cúpula se instala en São Paulo con la campaña electoral de fondo

A la cita han acudido el comité ejecutivo al completo y la comisión de nombramientos y retribuciones, además del consejo de administración. Entre los desplazados figuran Emilio Gayo, consejero delegado; Juan Azcue, director financiero; Pablo de Carvajal, secretario del consejo y responsable de asuntos regulatorios; Marta Machicot, de recursos humanos; Sofía Collado, al frente de Telefónica Tech, y los máximos responsables de Alemania y Reino Unido. Los consejeros que no pudieron viajar por compromisos de agenda siguieron las sesiones por videoconferencia desde España.

El calendario no es neutral. La cumbre se celebra en el tramo final de la campaña para la segunda vuelta de las elecciones generales brasileñas, que se votan el próximo domingo en una contienda entre Flávio Bolsonaro y el actual presidente, Luiz Inácio Lula da Silva. Telefónica lleva cerca de tres décadas en el país y ha convivido con gobiernos de distinto signo.

El propio Murtra se reunió con Lula da Silva hace justo un año, en su primera visita a Brasil ya como presidente del grupo. El gesto de ahora tiene otra naturaleza: no es una ronda institucional, sino un consejo de administración completo a pocos días de que el país decida quién ocupa el Palacio del Planalto.

Un consejo de administración no recorre 8.000 kilómetros para leer un informe que podría haber recibido por correo.

El sector ha puesto cuatro asuntos sobre la mesa del próximo gobierno: seguridad jurídica en las subastas de espectro radioeléctrico, incentivos regulatorios para compartir infraestructuras de red, protección frente al crimen organizado y recursos públicos para universalizar el servicio. Nada de eso se decide en Madrid.

Brasil aporta el 31,7% de los ingresos y el 38% del Ebitda

cúpula directiva Telefónica

Los números explican la logística. En el último ejercicio, la filial brasileña generó el 31,7% de los ingresos totales de Telefónica y se situó como segundo mercado por facturación, solo por detrás de España. Su crecimiento fue del 7,5%, una tasa que triplica la del negocio doméstico.

En rentabilidad la distancia es mayor. Brasil aportó el 38% del Ebitda del grupo, con un avance del 10% frente al 2,5% de España y el 2,3% del promedio de la multinacional. La apreciación del real, un 15% frente al euro, añadió 217 millones de euros a los ingresos consolidados y 91 millones al resultado operativo.

Al frente de la filial sigue Christian Gebara, consejero delegado de Vivo, que ejerció de anfitrión del despliegue. Es el único primer directivo de los grandes mercados del grupo que conserva el puesto tras la reorganización emprendida por Murtra desde su llegada a la presidencia en enero de 2025, con relevos en Alemania y cambios en las direcciones de B2B y B2C en España. La continuidad de Gebara dice más del mercado brasileño que de su currículo, y conviene tenerlo presente cuando se compara su posición con la de la filial que dirige.

El riesgo político que Murtra compra con el viaje

Hay una lectura generosa y otra menos amable. La primera sostiene que Murtra cumple lo que prometió: descentralizar la toma de decisiones y gobernar el grupo donde se gana el dinero. La segunda apunta que la foto de la cúpula entera en São Paulo, a pocos días de las urnas, se puede leer como un respaldo implícito que nadie ha solicitado por escrito.

Conviene recordar el precedente. Telefónica ha atravesado en Brasil gobiernos de derecha e izquierda sin sobresaltos relevantes, y ese historial es su mejor activo. Pero el historial no es inmune al escrutinio. Las cuatro demandas que el sector ha puesto sobre la mesa —espectro, compartición de red, seguridad y universalización— dependen de quién firme el próximo decreto, y ninguna se resuelve con un buen trimestre.

También hay un coste de gobierno corporativo. Un consejo celebrado fuera de la sede, con la práctica totalidad de los vocales presentes y la agenda marcada por la propia dirección, tiende a diluir la distancia entre quien supervisa y quien ejecuta. Esa distancia es precisamente lo que se paga en una cotizada, y lo que se erosiona cuando el viaje lo organiza el supervisado.

Lo que toca vigilar no es la foto, sino lo que salga de ella. El plan cumple doce meses y su revisión debería traducirse en objetivos concretos en la próxima presentación de resultados del grupo. Brasil pesa demasiado como para que el consejo vuelva de São Paulo con una declaración de intenciones y ninguna decisión.

Powerchip advierte de nuevas subidas de precios de chips y la escasez de semiconductores maduros llega a Europa

He revisado la secuencia de Powerchip en orden: 23%, después 30%, y aún un 10% o 20% para 2027. Aislado, cada porcentaje parece un ajuste de coyuntura; encadenados, describen el mapa de precios que la industria europea va a pagar el año que viene.

La fundición taiwanesa, que fabrica lógica y memoria en procesos maduros, atribuye la tensión a un desplazamiento de capacidad que lleva dos años en marcha. Los grandes fabricantes de memoria han reasignado líneas a la HBM que consumen los servidores de inteligencia artificial y, en el camino, han ido abandonando el DDR3 y el DDR4. Ese hueco es exactamente el que ocupa Powerchip.

Del 23% al 30%: la escalada de precios que ya está por escrito

Los resultados del último trimestre explican por qué la compañía negocia desde una posición de fuerza. Estas son las cifras que presentó en su conferencia del 21 de octubre:

  • Precios: subida del 23% en el tercer trimestre de 2026 frente al segundo, con un 30% adicional previsto para el cuarto.
  • Beneficio neto: 6.500 millones de nuevos dólares taiwaneses (unos 200 millones de dólares), frente a 3.290 millones del trimestre anterior y una pérdida de 2.730 millones en el tercer trimestre de 2025.
  • Margen bruto: 48%, veinte puntos por encima del 28% del trimestre previo.
  • Beneficio por acción: 1,38 dólares taiwaneses, frente a los 0,76 anteriores.
  • Ingresos: crecimiento de doble dígito secuencial esperado para este trimestre, después del 23% del pasado.

La empresa ha añadido algo que importa más que el titular: priorizará la asignación de obleas a los clientes con contratos de suministro de largo plazo, volumen y precio fijados. En un mercado de capacidad restringida, quien no firme a dos o tres años vista se queda sin turno de fabricación. Es la letra pequeña que convierte una subida de precios en un reparto de cuotas.

El monopolio silencioso del DDR3 maduro

Hay un detalle en la comparecencia que pasará desapercibido y que, sin embargo, es el corazón del asunto. Powerchip aspira a convertirse en el único fabricante mundial de DRAM heredada —desde DDR1 hasta DDR3— en tecnologías de 63 a 20 nanómetros. La compañía calcula para esas líneas un ciclo de vida de entre diez y quince años. Nadie construye una fábrica de 20 nanómetros para ganar un titular: se construye para vender durante una década y media.

El crecimiento inmediato, sin embargo, no está en la memoria sino en el empaquetado avanzado. La empresa busca emplazamiento para una planta pequeña en Taiwán, Japón o Singapur centrada en post-wafer-finish, interposers para el empaquetado de chips sobre oblea y sustrato, e integradores pasivos destinados a aplicaciones de IA. La demanda de estos últimos debería saltar hasta las 50.000 obleas mensuales en el segundo semestre de 2027, muy por encima de las 10.000 actuales.

Para no cargar el balance, la dirección quiere cubrir entre el 30% y el 60% de la inversión con arrendamientos o anticipos de los propios clientes. El precedente que citan es Micron, que ya financió con prepagos el equipamiento de su expansión de empaquetado en Taiwán.

«A medida que los grandes fabricantes de memoria reasignan capacidad agresivamente a HBM y abandonan la DRAM madura, esperamos tensión de suministro para los clientes. Anticipamos que el precio de nuestra fundición de DRAM de nicho se mantendrá firme, sin signos de ajuste a la baja.» — Martin Chu, presidente de Powerchip, conferencia de resultados, 21 de octubre de 2026

«Tenemos que ampliar espacio de sala limpia para atender la fuerte demanda de los clientes de esas tecnologías.» — Brian Shieh, presidente del consejo de Powerchip, misma comparecencia

Lo que veo aquí: un cuello de botella estructural, no una oportunidad comercial

Lo que me llama la atención no es el oportunismo de un fabricante, sino la evidencia de un cuello de botella que Occidente sigue tratando como un asunto menor porque no sale en las portadas. Los chips de proceso maduro son la base invisible del automóvil, la industria, el equipamiento médico y buena parte del hardware de defensa. Cuando su precio sube tres trimestres seguidos, el encarecimiento no se queda en Taipéi.

Hay una contradicción que los datos no resuelven. La propia compañía reconoce cierta debilidad de precios en DDR3 por una afluencia temporal de oferta, ligada al ciclo de renovación de equipos empresariales hacia modelos con capacidad de IA. Si ese repunte se prolonga más de un trimestre, la negociación del 10% al 20% para 2027 se complica. Y hay un segundo riesgo: financiar hasta el 60% de las nuevas líneas con anticipos protege la caja, pero hipoteca capacidad a los tres o cuatro clientes capaces de pagar por adelantado. La dependencia se invierte; el proveedor pasa a deberle cuotas a su propio cliente.

El hito que conviene vigilar es doble: la elección del emplazamiento de la nueva planta —Taiwán, Japón o Singapur, con lo que eso implica para la geografía del reshoring— y la curva de precios del DDR3 en el primer trimestre de 2027. Ahí se sabrá si la escasez de proceso maduro es estructural o simplemente el eco de la fiebre por la IA.

🌐 El efecto dominó en Occidente

La transmisión hacia Europa es lenta, pero no evitable. Un chip maduro que sube un 20% no encarece el coche mañana: lo hace con dos o tres trimestres de retardo, cuando el proveedor de segundo nivel renueva contrato.

  • Apertura de mercados: los fabricantes europeos de automoción y bienes de equipo cotizan con descuento cada vez que Taiwán anuncia tensión de suministro. El sector de semiconductores del Viejo Continente abre la sesión mirando el cierre de Taipéi, no el de Fráncfort.
  • Inflación en España: el impacto llega por la vía de los bienes duraderos y la automoción, no por la energía. Es una presión pequeña en el índice general, pero incómoda porque afecta al núcleo subyacente justo cuando el BCE discute hasta dónde recortar.
  • Empresas expuestas: las plantas españolas de Stellantis en Zaragoza y de Ford en Almussafes, además de proveedores como Gestamp o CIE Automotive, compran componentes cuyo precio depende de fundiciones asiáticas. También la electrónica industrial vasca y catalana.
  • Euríbor y BCE: si el encarecimiento de componentes se consolida en 2027, el margen para bajar tipos se estrecha. El mercado de futuros ya descuenta menos recortes de los que descontaba en verano.

El impacto directo en el bolsillo del consumidor español es limitado a corto plazo. Lo relevante es la señal: la escasez de chips maduros ha dejado de ser un problema de inventario para convertirse en un coste estructural que Europa todavía no produce en casa.

Moody’s eleva el rating de TSMC por la IA y anticipa chips más caros en Europa

El miércoles 21 de octubre, la agencia elevó la calificación de la mayor fundición de semiconductores del mundo de «Aa3» a «Aa2» y cambió la perspectiva de positiva a estable. La mejora no es retórica: alcanza a la deuda senior no garantizada que emiten TSMC Arizona Corp y TSMC Global Ltd con aval de la matriz. Es decir, a los vehículos con los que la compañía financia sus fábricas fuera de Taiwán.

Ahí está el detalle que me interesa. Moody’s no premia solo lo que TSMC ya ha hecho; certifica que puede pagar lo que viene.

De «Aa3» a «Aa2»: las cifras que sostienen la mejora

Los resultados del tercer trimestre explican la decisión mejor que cualquier comunicado. Estas son las magnitudes que la agencia ha puesto sobre la mesa:

  • Ingresos: +51% interanual entre julio y septiembre, con la tecnología de 7 nanómetros y por debajo concentrando el 79% de la facturación.
  • Previsión de crecimiento: entre el 30% y el 45% anual durante los próximos 12 a 18 meses, impulsado por la demanda de chips de inteligencia artificial.
  • Margen EBITDA ajustado: cerca del 75%, frente al 72% del año pasado, por mayor utilización de capacidad y ganancias de productividad.
  • Apalancamiento: deuda ajustada sobre EBITDA en torno a 0,3 veces.
  • Liquidez: unos 4 billones de dólares taiwaneses —123.100 millones de dólares— en caja y valores negociables a 30 de septiembre.

Con esa caja, TSMC cubre deuda a corto plazo, inversiones previstas y dividendos de los próximos doce meses. El matiz importa: el margen mejora aunque la compañía carga con el coste de las nuevas tecnologías y de las plantas en el exterior. Moody’s espera flujo de caja libre positivo pese al aumento del capex.

«La ventaja tecnológica, la excelencia manufacturera, una base de clientes diversificada y la demanda sostenida de chips de IA sostendrán el perfil financiero de TSMC durante los próximos dos o tres años». — Informe de Moody’s Ratings sobre TSMC, 21 de octubre de 2026 (paráfrasis del original en inglés)

El precio de los chips: memoria tensa y controles chinos

La segunda pieza del rompecabezas no está en la lógica digital, sino en la memoria. Micron emplea en Taiwán a unas 15.000 personas y ha invertido más de 1,6 billones de dólares taiwaneses —49.600 millones de dólares— en DRAM y memoria de alto ancho de banda para servidores de IA. Su planta de Taichung es una pieza crítica de una cadena ya tensionada.

El conflicto laboral se ha desactivado de momento. Micron y el sindicato de Taichung firmaron un acuerdo, retiraron la mediación que estaba fijada para el 23 de octubre y se comprometieron a trasladar los detalles a la plantilla en los próximos días. El presidente taiwanés, William Lai, había reclamado una negociación «sincera» durante la inauguración de una nueva planta de ensamblaje y pruebas de la compañía en la ciudad.

En paralelo, Pekín ha abierto la puerta a algo más relevante para el precio final: un borrador para incluir 23 tecnologías de inteligencia artificial avanzada en su lista de control de exportaciones. El texto cubre modelos de lenguaje de gran tamaño, agentes, diseños de chips y clústeres de computación, y restringiría los pesos de los modelos y el código fuente de los productos que superen ciertos umbrales de rendimiento.

La secuencia es fácil de leer. Demanda de IA al alza, capacidad de memoria ajustada, controles a la transferencia de tecnología y una fundición que decide dónde y a qué precio asigna su capacidad. Mi lectura es que ese cóctel acabará trasladándose al precio de los chips que compra la industria occidental.

Lo que veo: un cuello de botella con acento taiwanés

Moody’s deja un aviso en la letra pequeña que conviene subrayar. La calificación de TSMC está ligada a la de Taiwán porque la mayor parte de su producción sigue en la isla, y una subida adicional es poco probable a corto plazo dados sus necesidades de inversión. Las plantas de Estados Unidos, Japón y Alemania diversifican el riesgo político, pero encarecen la fabricación.

La contradicción que los datos no resuelven es esta: la misma concentración geográfica que hace eficiente a TSMC es la que topa con el techo de su rating. Los desencadenantes de una rebaja están claros —pérdida material de liderazgo tecnológico o de cuota, deterioro sostenido de la rentabilidad y del flujo de caja, o una retribución al accionista que debilite la posición neta de caja—. Ninguno se atisba hoy.

Lo que veo es un cuello de botella que se está convirtiendo en variable de inflación industrial. El liderazgo tecnológico se paga, y en 2027 se pagará en euros. El primer examen llegará con los resultados del cuarto trimestre de TSMC, en enero, y con el ritmo de arranque de su fábrica de Arizona.

🌐 El efecto dominó en Occidente

Para la apertura europea, la lectura es de costes antes que de euforia. Los proveedores de equipos y los fabricantes de semiconductores cotizados en Europa se mueven entre la buena noticia de la demanda y la mala del encarecimiento de la capacidad.

  • Inflación en España: el impacto directo es limitado, pero un precio más alto de chips de IA y de memoria se traslada a electrónica de consumo, automóvil y electrodomésticos con un desfase de dos a tres trimestres.
  • Empresas europeas: los fabricantes de automoción y los proveedores de componentes con producción en Asia afrontarán renovaciones de contratos de suministro más caras en 2027.
  • BCE y Euríbor: una presión alcista en bienes tecnológicos importados complica la desinflación que el BCE descuenta para la eurozona y podría retrasar los recortes de tipos que el mercado de futuros viene descontando.

Cómo recuperar el sueño perdido sin desordenar el reloj interno: siestas cortas, horarios fijos y luz matinal

Recuperar sueño perdido no se consigue durmiendo hasta el mediodía el domingo. La evidencia apunta a tres palancas: siestas cortas, horarios estables y luz matinal para reajustar el ritmo circadiano sin desordenar el reloj interno.

Qué es la deuda de sueño y por qué dormir de más el domingo no la paga

El adulto medio necesita entre 7 y 9 horas de descanso por noche para rendir con claridad mental al día siguiente. La clave fisiológica está en la adenosina, el mensajero químico que se acumula mientras estás despierto y que genera la presión de sueño: sube a lo largo del día y se reinicia durante la noche. Si el descanso no llega, no se reinicia del todo.

Ahí nace la deuda. Dos noches seguidas con dos horas menos suman cuatro horas pendientes, y el cuerpo las contabiliza. La consecuencia práctica no es solo cansancio: baja el foco, empeora la coordinación y se estrecha el margen para rendir en el entrenamiento o en una mañana de reuniones.

Un estudio publicado en Scientific Reports calculó cuánto cuesta devolver ese préstamo: al cerebro y al cuerpo les lleva unos cuatro días recuperar una sola hora perdida. Cuanto más se alarga la deuda, más difícil es pagarla sin descolocar los horarios que sostienen el ritmo circadiano.

Por eso falla la estrategia del domingo hasta el mediodía. Levantarse tardísimo una mañana empuja la hora de acostarse y el lunes arranca con deuda nueva encima. Se repite que el fin de semana arregla la semana; casi nunca ocurre.

Dormir de más no borra la deuda: mueve el problema de sitio y descoloca el reloj que decide tu energía.

El cronobiólogo Till Roenneberg lo resumió con claridad: hay que recuperar el sueño, porque dormir es una de las funciones más importantes que tenemos. La pregunta es cómo. Un trabajo publicado en la revista Sleep observó que añadir una sola hora de descanso el fin de semana se asociaba con una respuesta de recuperación más favorable en quienes entre semana dormían menos de seis horas. Poco, bien colocado, rinde más que mucho y desordenado.

Las tres palancas para recuperar sueño perdido sin romper tu reloj

deuda de sueño

La siesta corta es la primera. La literatura sobre descanso diurno sitúa la ventana útil entre 20 y 25 minutos: suficiente para bajar la presión de sueño sin entrar en fases profundas que dejan ese aturdimiento al despertar. Y antes de media tarde. Después de las cinco, la siesta empieza a restar horas a la noche. No sustituye al descanso nocturno, pero evita que la deuda crezca durante el día.

La segunda es aburrida y decisiva: horarios fijos, también el sábado. Mantener la hora de acostarse y de levantarse con un margen de 30 a 60 minutos es la palanca más barata y la que más gente ignora. El ritmo circadiano se ancla a la regularidad, no a la cantidad: dos días de descontrol cuestan más de lo que parece.

La tercera es la luz matinal. Entre 10 y 30 minutos de luz natural en la primera hora tras despertarte fijan la fase del reloj interno y adelantan la sensación de sueño por la noche. Si trabajas en interior o el cielo está gris, sal a la calle igual: la intensidad del exterior sigue muy por encima de la de cualquier oficina.

📊 La pauta en cifras

  • Si extra: 20-25 minutos, antes de las 17:00, sin alargarla aunque el cuerpo pida más.
  • Margen de horario: acostarse y levantarse con una variación máxima de 30-60 minutos, fines de semana incluidos.
  • Luz matinal: 10-30 minutos al aire libre en la primera hora del día.
  • Recuperación de fin de semana: sumar una hora como máximo; dos ya descolocan la noche siguiente.

Ojo con la cafeína, que forma parte del mismo sistema. Su vida media ronda las cinco horas, así que el café de las cinco de la tarde sigue activo a las diez de la noche. Y el alcohol, aunque dé somnolencia rápida, fragmenta la segunda mitad del descanso.

Dónde está el límite de la evidencia (y qué no necesitas comprar)

El concepto de higiene del sueño lleva décadas en la literatura y arrastra un problema: se ha convertido en una lista infinita donde todo cabe, desde la temperatura del dormitorio hasta el color de las sábanas. La mayoría de los estudios sobre descanso apunta en la misma dirección. Regularidad, luz, cafeína y temperatura. El resto es accesorio.

Los wearables merecen un matiz honesto. Estimar fases de sueño desde la muñeca es aproximado y tiende a infravalorar el descanso real, lo que en algunas personas genera más vigilancia que calma. Un dato útil: mide si te despiertas con energía, no si tu reloj te puntúa un 68 o un 74.
Con la melatonina conviene la misma prudencia. Es útil para reajustar el reloj en horarios desplazados y su efecto es modesto en dosis bajas, pero no compensa un horario caótico. Ningún suplemento arregla lo que la regularidad resuelve gratis.

Esto es información divulgativa de optimización del estilo de vida, no un consejo individual. Si tras dos o tres semanas de pautas constantes tu descanso no mejora, conviene revisarlo con un profesional. El orden correcto es siempre el mismo: primero la conducta, después el accesorio.

⚡ Rutina de Optimización Diaria

  • Ancla la hora de levantarte: fija una franja de 30 minutos y respétala también el fin de semana; el resto del horario se recoloca solo.
  • Luz antes que pantalla: 10 minutos al aire libre en la primera hora y la última cafetera antes de las 14:00.
  • Siesta con reloj: 20 minutos y nunca después de las 17:00; si el cansancio aprieta por la tarde, prioriza acostarte antes.

Dominadas para espalda con pausa y colgado isométrico: la variante que carga dorsal y agarre

Las dominadas para espalda con pausa en el punto alto y colgado isométrico convierten un ejercicio de tracción en una prueba real de agarre: el dorsal sigue trabajando, pero los antebrazos dejan de ser un espectador.

Alex Honnold la popularizó antes de su ascenso sin cuerdas al Taipei 101, en enero de 2026. Su versión no usa barra horizontal: agarra con pinza los montantes verticales de un rack de sentadillas, dedos por un lado del acero y pulgar por el otro, y tira del propio peso desde ahí.

Hay una diferencia mecánica que conviene entender antes de colgarse. En una dominada clásica los dedos envuelven la barra y el antebrazo trabaja con el puño cerrado, que es la posición más fuerte que existe. En la variante de pinza la mano no se cierra: dependes de la fricción entre dedos y pulgar. Y encima el montante es vertical, así que el cuerpo tiende a resbalar hacia abajo mientras subes.

Qué gana tu espalda con una pausa de dos segundos arriba

La pausa en el punto alto y el colgado isométrico son las dos herramientas que hacen programable esta variante. La pausa elimina el rebote y el impulso de cadera: te obliga a sostener la posición de máxima flexión con el mentón por encima de las manos. El isométrico en el punto bajo, con los brazos estirados, es donde el agarre recibe la factura completa.

En cuanto al volumen, la lógica de progresión del entrenamiento de fuerza marca 3 o 4 series de 3 a 5 repeticiones con pausa de 1 a 3 segundos arriba, más una serie final de colgado isométrico de 10 a 20 segundos. Si el agarre falla, se cambia a dominadas de agarre normal y se rematan repeticiones para el dorsal. Nada de kipping, nada de balanceo.

Si tus manos se rinden antes que tu espalda, no has fallado la serie: has encontrado el eslabón que llevabas años sin entrenar.

Ojo con la progresión. Meter el peso corporal entero en pinza el primer día es la vía rápida a soltar el rack a media repetición. El protocolo sensato empieza con los pies apoyados y una retirada gradual del apoyo: cargas parciales de 5 a 10 segundos hasta que la fricción aguante. La fuerza de agarre es lenta, pero responde bien a la frecuencia; la mayoría de los practicantes subestima ese detalle.

Cómo montar la variante en tu rutina de tirón

El sitio natural de este ejercicio es el final del bloque de tracción, no el principio. Colocarlo al inicio te deja sin agarre para las dominadas o los remos que construyen dorsal con repeticiones de calidad. Dos sesiones por semana bastan; el antebrazo necesita más recuperación de la que parece.

  • Colocación: dedos por un lado del montante, pulgar por el opuesto, muñeca neutra y escápulas activas antes de despegar los pies.
  • Tracción: codos hacia los bolsillos, sin tirones de cadera ni balanceo.
  • Pausa: 1 a 3 segundos con el mentón por encima de las manos y presión constante de dedos y pulgar.
  • Bajada: controlada, manteniendo la pinza hasta la extensión completa del codo.

📊 La pauta en cifras

  • Volumen eficaz: 3 o 4 series de 3 a 5 repeticiones con pausa alta de 1 a 3 segundos.
  • Isométrico de cierre: 1 o 2 series de colgado de 10 a 20 segundos al final del bloque.
  • Frecuencia: 2 días por semana, siempre después del trabajo principal de tracción.
  • Calidad a buscar: montante grueso y firme; si la estructura se mueve, no es una estructura para esto.
  • A tener en cuenta: el agarre fallará antes que el dorsal, y eso es el objetivo, no un problema.

fuerza de agarre

La letra pequeña: qué rack aguanta y qué no

No todos los montantes sirven. Antes de colgar tu peso de una estructura, cuatro comprobaciones rápidas:

  • Anclaje: el rack debe estar fijado al suelo o lastrado. Una estructura que se desplaza no es un reto, es un problema.

  • Grosor: cuanto más grueso el montante, más difícil la pinza. Empieza por el más fino que tengas a mano.
  • Superficie: el acero liso exige más presión que el pintado rugoso. Si resbala en exceso, cambia de soporte.
  • Alternativa: dos discos agarrados con pinza entrenan el gesto sin suspender el cuerpo completo.

Lo que Honnold busca y lo que tú no necesitas

El caso de Honnold es un precedente útil, no un modelo que copiar tal cual. Su preparación para el Taipei 101, 508 metros de pared resueltos sin cuerdas, exigía cientos de repeticiones de agarre y tracción sobre bloques metálicos gruesos. En las imágenes de entrenamiento que emitió Netflix explicó que el reto no era ningún movimiento aislado, sino repetirlos con fatiga acumulada. En el podcast de Rich Roll detalló que combinaba dos días de escalada en cueva con otras dos sesiones en su gimnasio de casa, además de dominadas, flexiones, core y trabajo de resistencia.

Traducido a tu semana, lo que importa es el principio: especificidad. Si tu objetivo es una espalda grande, esta variante no supera a la dominada clásica, y decirlo es honesto. La razón es simple: el agarre se convierte en el limitante y reduce las repeticiones de calidad para el dorsal. Si tu objetivo es un agarre que no se rinda antes que el resto del cuerpo —escalada, carreras de obstáculos, cualquier objeto que no sea una barra redonda y amable—, entonces sí mueve la aguja.

El matiz que casi nadie aplica: mide el fallo. Si la serie termina porque los dedos abren, el dorsal se quedó a medias. Por eso el protocolo sensato encadena la variante de pinza con dominadas normales en la misma serie y sin descanso intermedio. Ahí el antebrazo ya está fatigado y la espalda recibe las repeticiones que le faltaban.

Un último apunte: esta información es divulgativa y de optimización del entrenamiento, no un consejo individual. Ajusta el volumen a tu nivel real de agarre y consulta con un profesional del ejercicio si vienes de una temporada sin trabajo específico de antebrazo.

⚡ Rutina de Optimización Diaria

  • Testea tu pinza: antes de la sesión, aguanta 10 segundos con los pies rozando el suelo y comprueba cuánta carga toleras.
  • Coloca el ejercicio al final: tras tus dominadas o remos, añade 3 series de 3 a 5 repeticiones con pausa alta de 2 segundos.
  • Cierra con isométrico: una serie de colgado de 15 segundos y, si el agarre cae, remata con dominadas de agarre normal.

Zanahorias y la vista: el mito de la II Guerra Mundial y lo que aporta de verdad el betacaroteno

Las zanahorias y la vista son el ejemplo perfecto de cómo un bulo bien contado sobrevive ochenta años. El betacaroteno sostiene la función visual normal, pero no te da visión nocturna ni te quita las gafas.

El mito de las zanahorias y la vista: un piloto, un radar y una campaña de 1940

Otoño de 1940. La Royal Air Force empieza a derribar aviones de la Luftwaffe en plena noche con una precisión que desconcierta a la prensa británica. El protagonista es John Cunningham, un joven piloto apodado ‘Ojos de gato’. Cuando le preguntan por su método, contesta con una frase que acabaría convertida en fake news global: come zanahorias.

La respuesta no era ingenua. Según recoge el historiador Lucas Mestre en ‘Pequeñas historias que hacen Historia’ (Luciérnaga, 2025), el aviador buscaba engañar al Alto Mando nazi y ocultar el sistema AI, un radar aerotransportado que le permitió derribar un avión enemigo sin contacto visual directo. La hortaliza tapaba la tecnología.

El Ministerio de Alimentación británico, junto al de Propaganda, remató la operación en 1941 con el Doctor Carrot, un personaje animado con maletín marcado ‘Vit-A’ y eslogan de ‘el mejor amigo de los niños’. La zanahoria era abundante, barata y no estaba sujeta al racionamiento: la excusa perfecta.

Con esos mimbres, el mito cruzó fronteras y llegó intacto hasta hoy. Y como todo bulo resistente, contiene una verdad a medias que conviene separar del resto.

Un radar disfrazado de hortaliza bastó para convencer al mundo de que la vista se entrena en el plato. Ochenta años después, el bulo sigue circulando.

Qué hace de verdad el betacaroteno por tu función visual

betacaroteno zanahoria

Aquí llega el dato útil. La zanahoria debe su color naranja a los carotenoides con actividad provitamínica A, sobre todo al betacaroteno. En el organismo, esa molécula se transforma en vitamina A, un nutriente que contribuye al mantenimiento de la visión en condiciones normales, según la declaración autorizada que recoge la Autoridad Europea de Seguridad Alimentaria.

La conversión tiene truco. No es uno a uno: solo una parte del betacaroteno ingerido se transforma en vitamina A, y esa proporción depende de la grasa que acompañe a la comida y de la capacidad individual de cada uno. De ahí que una zanahoria cruda en ayunas aporte menos de lo que sugiere la calculadora.

Los números, en crudo. Una pieza de tamaño medio cubre el 89% de las necesidades diarias de vitamina A en hombres de 20 a 39 años y el 112% en mujeres de la misma franja, según la Fundación Española de Nutrición. Traducido: una sola zanahoria al aperitivo y el cupo resuelto.

Lo que no hace. Comer zanahoria no corrige la graduación, no sustituye a las gafas y no convierte tu retina en un sensor nocturno. Un kilo al día no aporta nada extra en términos visuales; lo único que consigue es teñir de naranja la piel, un efecto reversible y puramente estético.

La letra pequeña: cómo comprar y cocinar zanahoria para aprovecharla

El betacaroteno es liposoluble: la forma de preparar la zanahoria cambia cuánto aprovechas. La mayoría de los trabajos sobre biodisponibilidad apunta a que la cocción y el triturado rompen la matriz vegetal y mejoran la absorción, y que la grasa de la receta hace el resto. El compuesto y su conversión están glosados en la entrada del betacaroteno en Wikipedia.

De ahí tres decisiones de compra que sí mueven la aguja:

  • Zanahoria entera antes que zumo. El zumo concentra azúcares y elimina la fibra que frena la absorción rápida; la pieza entera sacia más y cuesta menos.
  • Cocinada o rallada antes que cruda entera. La matriz vegetal rota libera más caroteno; un salteado con aceite de oliva supera al mordisco seco.
  • Con grasa, siempre. Unas gotas de aceite, un yogur entero o un puñado de frutos secos mejoran la absorción de un nutriente liposoluble.

Y ojo con la etiqueta. Los suplementos de betacaroteno se venden como atajo, pero la evidencia no respalda que mejoren la agudeza visual en personas bien alimentadas. La comida entera aporta además fibra, potasio y agua. Pagar por una cápsula lo que ya tienes en la nevera no es optimización: es marketing.

📊 La pauta en cifras

  • Ración eficaz: una zanahoria mediana al día cubre entre el 89% y el 112% de la vitamina A que necesitas, según la FEN.
  • Cómo cocinarla: rallada, al vapor o salteada con aceite de oliva; cocción y grasa elevan la absorción del betacaroteno.
  • Calidad a buscar: pieza firme y de color naranja intenso; el carotenoide es el pigmento, así que el color es el indicador.
  • A tener en cuenta: más cantidad no mejora la vista; el exceso solo tiñe la piel de naranja de forma reversible.

La evidencia frente al mito: qué puedes esperar y qué no

La campaña de 1941 funcionó porque la zanahoria tenía algo real que contar. El betacaroteno es una de las fuentes vegetales más directas de provitamina A, y la vitamina A participa en el mantenimiento de la visión normal. Ese es el marco correcto: mantenimiento, no mejora. La diferencia entre una cosa y otra separa una declaración autorizada de un titular fantasioso.

La segunda parte del matiz es la dosis. Una pieza cubre de sobra el requerimiento diario, así que el margen de mejora es cero. En quien ya come variado, añadir más betacaroteno no cambia nada visualmente; en quien come poca verdura, la zanahoria es una solución barata y sencilla, y ahí sí hay margen.

Nuestra lectura tras revisar la literatura de biodisponibilidad y las declaraciones autorizadas: la zanahoria es un alimento excelente, barato y versátil, y el mito del radar le hizo un favor involuntario al consumo de hortalizas. No sustituye una corrección óptica ni da superpoderes nocturnos. Ni en 1940 ni ahora.

Este texto es divulgación sobre estilo de vida y rendimiento y no constituye consejo médico; ante cualquier circunstancia personal, consulta con un profesional.

⚡ Rutina de Optimización Diaria

  • Antes del café: una zanahoria mediana rallada con una cucharada de aceite de oliva y limón cubre prácticamente todo tu cupo diario de vitamina A.
  • En el aperitivo: cambia el zumo por la pieza entera; mantienes la fibra, reduces azúcar libre y sacias más.
  • Al hacer la compra: elige piezas firmes de naranja intenso; ese pigmento es justo el activo que buscas.

Art Basel París 2026: el mecenazgo de lujo marca el nuevo pulso del mercado del arte contemporáneo

0

Art Basel París 2026 ha abierto en el Grand Palais con 211 galerías. La cifra importa menos que lo que la rodea: una semana de cenas, paneles y comisiones privadas en la que las casas de lujo han dejado de patrocinar el evento para financiar directamente la producción artística que después llega al mercado.

He revisado el programa de esta edición y el movimiento más revelador no está en las paredes del Grand Palais. Vanity Fair y Four Seasons convocaron en el hotel George V una conversación con Camille Henrot y Álvaro Barrington, dos artistas que atraviesan su mejor año institucional. El encuentro se celebró en el salón Louis XIII, lejos del ruido de las inauguraciones de galería.

Henrot presenta estos días In the Veins en LUMA Arles, una película que antes pasó por la muestra inaugural del New Museum en su campus renovado del Bowery. Barrington firma una de las instalaciones más comentadas de la Bienal de Venecia, Labor Day Parade ’91, y en noviembre abrirá Western Beef-High Line en el High Line de Nueva York.

El Grand Palais reúne 211 galerías y un calendario paralelo de comisiones

La feria de Art Basel ocupa el Grand Palais de los Campos Elíseos con esas 211 galerías, pero el termómetro real de la semana es el programa satélite. A las aperturas de Gagosian, Skarstedt, White Cube y Hauser & Wirth se sumaron cenas privadas con la nómina de compradores que mueve el segmento alto: James y Kathryn Murdoch, Karen y Christian Boros, Komal Shah, Patrizia Sandretto Re Rebaudengo.

Esa lista no es crónica social. Es la estructura de demanda del mercado. Los coleccionistas que asisten a un panel sobre proceso creativo son los mismos que firman las adjudicaciones de la semana siguiente, y su presencia en un salón privado funciona como prospección anticipada de inventario.

El coleccionista que escucha a un artista en un salón privado está comprando información antes de que exista un precio.

En el otro extremo del Sena, Miu Miu repite por tercer año consecutivo en el Palais d’Iéna, esta vez con la propuesta de Alice Diop, Geste de consolation. La firma no compra un stand: compra autoría. Y esa diferencia —patrocinar el contexto frente a producir la obra— es la que está redefiniendo el mecenazgo de lujo en el mercado del arte contemporáneo.

Del George V al Palais d’Iéna: cómo el mecenazgo fija el coste de descubrimiento

El modelo tiene una lógica económica sencilla. Una firma paga una noche de hotel, cócteles y una conversación; obtiene capital cultural y acceso a un público con patrimonio. El artista obtiene visibilidad institucional sin asumir coste. El galerista recibe un comprador previamente educado. Nadie ha pagado todavía por la obra, pero el coste de descubrimiento se ha repartido entre tres actores.

Desde la óptica del inversor, el patrocinio no crea valor por sí mismo. Lo que hace es comprimir el tiempo que tarda una obra en ser reconocida. Y en un mercado donde la información circula de forma asimétrica entre ferias, ese diferencial temporal es, en la práctica, la única ventaja disponible para quien compra en el segmento medio.

La prima de legitimidad: qué señales anticipan la repreciación

Hay una regla que se repite en los ciclos de las dos últimas décadas: el precio secundario sigue al calendario institucional con un desfase de entre doce y treinta y seis meses. Henrot encadena LUMA Arles y New Museum; Barrington, Venecia y el High Line. Cuando esas validaciones se acumulan en menos de dos años, el mercado primario suele ajustar antes de que el secundario reaccione.

No obstante, conviene separar señal de garantía. El segmento de artistas de mercado medio es el más frágil en una corrección: las obras tardan meses en encontrar comprador y el precio de martillo no siempre se sostiene en la venta privada. La diversificación por artista y por soporte —obra sobre papel, fotografía, edición— reduce ese riesgo de forma notable.

El calendario institucional anticipa la repreciación; la liquidez, en cambio, decide si esa repreciación puede cobrarse.

Mi lectura de esta edición es que el mecenazgo ha dejado de ser filantropía de marca para convertirse en infraestructura de mercado. Four Seasons y Vanity Fair construyen una serie global de conversaciones con coleccionistas; Miu Miu financia producción. Ambas cosas comparten función: generan contexto verificable para obras que, sin ese contexto, competirían solo por precio.

El hito a seguir está fechado. En noviembre, Western Beef-High Line de Barrington abrirá en el High Line neoyorquino, la prueba de visibilidad pública más exigente de su carrera. Si la pieza funciona, la demanda institucional europea llegará con un trimestre de retraso. Ahí empieza la parte que al inversor le interesa de verdad.

💎 Veredicto Wealth

El arte contemporáneo con validación institucional reciente encaja en una estrategia de revalorización agresiva, no de preservación de capital. Horizonte mínimo de cinco años; el riesgo a vigilar es la liquidez del segmento medio, donde una obra tarda meses en encontrar comprador.

Mansión Tadao Ando Malibu: 60 millones de activo y 321.000 dólares en litigio

0

La mansión Tadao Ando Malibu ha cerrado su cuarto traspaso en cinco años por 22,1 millones de dólares. He seguido esta operación desde 2021 y el desenlace dice mucho más del mercado que de la propia casa.

El 7 de julio de 2026 la estructura cambió de manos sin nota de prensa y sin ruido. La cifra queda un 61% por debajo de los 57,3 millones que Kanye West pagó cinco años antes por la Sachs House, una villa de 4.000 pies cuadrados de raíz brutalista firmada por el arquitecto Pritzker japonés sobre la costa de Malibú.

De 57,3 a 22,1 millones: la curva de precios de la Sachs House

El origen del activo explica buena parte del deterioro. El financiero Richard Sachs encargó el proyecto a Tadao Ando en 2007, con Ron Radziner como arquitecto ejecutivo, y la obra se levantó entre 2009 y 2013 con 1.200 toneladas de hormigón y 200 de acero. Salió al mercado en abril de 2020 por 75 millones de dólares y West la compró en septiembre de 2021 con un descuento del 24% sobre el precio de salida.

A partir de ahí, el activo entró en una espiral que ningún informe de real estate prime recoge con claridad. West contrató al contratista Tony Saxon por 20.000 dólares semanales para vaciar el interior sin permiso municipal: mazos contra mármol, vidrio y chimeneas de hormigón. Saxon abandonó el 5 de noviembre de 2021 por una discusión sobre dinero, suministro eléctrico y la negativa a retirar las ventanas del salón.

Sin ventanas y expuesta al salitre del Pacífico, la casa necesitaba una reparación superior a los 10 millones que Radziner presupuestó en diciembre de 2023. West no respondió al presupuesto y la puso en el mercado por 53 millones con Jason Oppenheim. En abril de 2024 aplicó un recorte del 26%, hasta 39 millones.

Belwood Investments, la sociedad de Steven Belmont, compró en septiembre de 2024 por 21 millones, un 60% menos que el primer precio de salida de West. El plan era invertir 8,5 millones en restaurar y revender por encima de 50 millones, con un modelo de copropiedad fraccionada: 7,5 millones captados de casi 400 inversores que aportaron desde 1.000 dólares.

Una casa de autor sin ventanas y sin licencia no es un activo de lujo: es un pasivo con prima de arquitecto.

El litigio de 321.000 dólares que nadie descontó en el precio

El frente judicial avanzó en paralelo y terminó contaminando la valoración. Saxon demandó 1,7 millones en septiembre de 2023 por impago de salarios y condiciones de trabajo peligrosas. En marzo de 2026 un jurado de Los Ángeles fijó 140.000 dólares por salarios perdidos y gastos médicos. En octubre de 2026, el juez Brock Hammond añadió 181.000 dólares en costas: 147.000 de honorarios y 34.433,93 de gastos legales, tras revisar al alza una estimación inicial más baja.

El total supera los 321.000 dólares frente a los 1,7 millones reclamados. Es una cifra modesta en términos absolutos y muy relevante en términos reputacionales: cualquier comprador de un activo de 20 o 30 millones pregunta antes por los pleitos que por el arquitecto.

Belwood, mientras, incumplió el préstamo de adquisición de 18,5 millones en noviembre de 2025 y acumuló más de 800.000 dólares en pagos pendientes. Un empleado de la firma llegó a demandarla por operar como un esquema Ponzi. La subasta de ejecución hipotecaria se fijó para el 19 de marzo de 2026 en Pomona, California.

real estate prime

Qué prima paga realmente el mercado por una firma de autor

En mi lectura del caso, la Sachs House ofrece el experimento más limpio que he visto sobre el valor real de la arquitectura de autor. Ando añade una prima reconocible en el mercado primario: la firma justificó 75 millones de dólares en 2020 sobre una parcela de Malibú. Pero esa prima se evapora cuando desaparecen la habitabilidad y los permisos. El mercado no paga por hormigón firmado, paga por hormigón habitable.

La lección para las carteras que asignan a inmobiliario de lujo es que la liquidez del segmento prime no es homogénea. Una villa de 4.000 pies cuadrados con cuatro propietarios en cinco años, sin cocina, sin ventanas y con una reparación pendiente de más de 10 millones no compite con el resto del inventario de Malibú: compite contra sí misma.

El mercado prime de Malibú no premia la firma del arquitecto: premia la licencia de obra y la casa terminada.

El comprador de 22,1 millones no adquirió una casa, adquirió una licencia de reconstrucción con descuento. En un horizonte de cinco a siete años, y solo con licencia y reforma cerrada, esa base puede sostener un retorno atractivo. Por debajo de ese plazo, el activo es iliquidez pura.

💎 Veredicto Wealth

La villa de Ando en Malibú solo preserva capital si se compra con descuento estructural: 22,1 millones es suelo, no techo. El riesgo a vigilar es la liquidez, con cuatro dueños en cinco años y una reparación pendiente de más de 10 millones.

Acciones tokenizadas Solana captan 50.000 millones mientras Ethereum pierde ingresos

Las acciones tokenizadas movieron 50.000 millones de dólares en exchanges descentralizados (DEX) durante el tercer trimestre de 2026, nueve veces más que el trimestre anterior. El dato aparece en el informe trimestral de DeFi de ARK Invest y coincide con un desplome de los ingresos de la red principal de Ethereum, que cayeron de 63 a 40,6 millones de dólares. La renta variable tokenizada ha dejado de ser un experimento de nicho.

Las acciones tokenizadas alcanzan los 50.000 millones: qué revela el informe de ARK

Según los datos del informe, el volumen total en DEX repuntó un 13% hasta los 571.000 millones de dólares, su primer avance trimestral en doce meses. Las acciones tokenizadas representaron cerca del 9% de ese volumen, frente al 1% que suponían en el segundo trimestre. El salto no viene de una sola plaza: BNB Chain concentró unos 16.500 millones y la cadena de Robinhood otros 13.700 millones, con NVIDIA (NVDA) como el valor más negociado, alrededor de 3.100 millones, por delante del ETF SPY con unos 2.500 millones.

Es un retrato revelador. La primera gran aplicación masiva de la tokenización no es el arte digital ni los bonos, sino la renta variable cotizada de toda la vida, comprada y vendida en una infraestructura sin intermediarios. El detalle de que Robinhood haya sembrado una red con volúmenes casi a la par de BNB Chain muestra lo rápido que un bróker tradicional puede capitalizar su base de usuarios cuando las condiciones técnicas acompañan. En el primer trimestre, esa cadena generó unos 65.000 millones en volumen y 51 millones en ingresos de red.

Ethereum pierde ingresos mientras Solana firma su récord de staking

Los números de Ethereum no acompañan. Los ingresos de su red principal cayeron a 40,6 millones de dólares desde los 63 del trimestre anterior, mientras el rendimiento anualizado del staking —el mecanismo por el que se bloquean ETH a cambio de recompensas— bajó del 2,81% al 2,61% tras superar los 43,8 millones de ETH en juego. Gran parte de esa rentabilidad no procede de actividad real, sino de la emisión de nuevos tokens.

En Solana, el staking (delegar SOL a un validador para asegurar la red a cambio de recompensas) marcó un récord de 440,5 millones de SOL, en torno al 69% del suministro en circulación, según los datos recogidos en el panel de validadores Solana Beach. Es una señal de confianza sostenida, aunque el propio informe señala que cerca del 90% de los retornos a los stakers procede de emisión nueva, no de comisiones generadas por demanda auténtica. Un matiz que conviene tener presente antes de entusiasmarse demasiado.

El trasfondo es más amplio. El volumen ajustado de stablecoins subió un 16% trimestral hasta unos 781.000 millones de dólares, con 73 millones de direcciones activas mensuales, y el valor de los activos del mundo real (RWA) creció un 19% hasta los 39.000 millones. Los depósitos en protocolos de préstamo repuntaron un 51% hasta 81.000 millones. La tokenización avanza por varios frentes a la vez, y no todos pasan por la renta variable.

ARK Invest DeFi

Qué significa para el inversor en SOL: la tesis de las acciones tokenizadas

La tesis encaja con lo que Solana lleva años construyendo. Su stack de DeFi —Jupiter como agregador de rutas, Raydium y Orca como mercados de liquidez, Kamino en préstamos— está pensado para mover volumen con comisiones bajas y confirmaciones de fracciones de segundo. La pregunta que deja el informe de ARK es si esa infraestructura basta para que los emisores de renta variable tokenizada elijan Solana frente a cadenas que ya muestran tracción.

La tokenización no premia a la red más rápida, sino a la que convence al emisor de que su acción encontrará compradores.

Conviene no perder de vista el precedente. La tokenización de bonos del Tesoro y de fondos monetarios ya movió miles de millones en 2024 y 2025 sin que el comercio minorista lo notara. Ahora ocurre algo distinto: el activo tokenizado es una acción que mucha gente reconoce, y el volumen se concentra donde hay liquidez profunda y usuarios finales. Ahí BNB Chain y Robinhood Chain toman ventaja. Solana tiene la base técnica, pero debe demostrar que puede captar emisores, no solo traders.

Hay otra lectura, más de fondo. Que Ethereum pierda ingresos mientras Solana bate récords de staking no significa que una red haya ganado a la otra. Significa que el negocio cripto se está desplazando desde la emisión de bloques hacia la negociación de activos reales. Las redes que capturen ese flujo serán las que ofrezcan profundidad de mercado, oráculos fiables y una experiencia de usuario que no espante al inversor tradicional.

El riesgo está claro y no conviene disimularlo: gran parte de las recompensas de staking en ambas cadenas se sostienen con emisión, no con ingresos por comisiones. Si el mercado de acciones tokenizadas crece pero no aterriza sobre Solana, el récord de staking se queda en una foto bonita. La condición que cambiaría el panorama es concreta: que el próximo informe de ARK incluya a Solana entre las plazas principales y que ese volumen no dependa solo de incentivos de brókeres.

Publicidad