Mundosenior dispara sus pérdidas tras perder los paquetes insulares del contrato del Imserso

Mundosenior, la sociedad de Ávoris que comercializa los viajes del Imserso bajo la marca Turismo Social, cerró el ejercicio 2025 con unas pérdidas de 777.699 euros, casi cinco veces más que los 169.500 euros de 2024, después de perder los paquetes insulares del concurso.

Los números rojos que deja el reparto de lotes

Las cuentas depositadas en el Registro Mercantil confirman el deterioro. El resultado negativo de 2025 multiplica por 4,6 el del ejercicio anterior, cuando la compañía se dejó 169.500 euros. El EBITDA entra en terreno negativo y se sitúa en -832.732 euros, la señal de que la actividad no cubre ni los costes operativos del programa.

Magnitud (euros)Mundosenior 2025Mundosenior 2024Mundiplan 2025
Beneficio neto-777.699-169.500+74.700
EBITDA-832.732—+237.347

El contraste con el ganador del lote insular es inmediato. Mundiplan cerró 2025 con un beneficio neto de 74.700 euros y un EBITDA de 237.347 euros. Gana poco, pero gana. La sociedad de Ávoris, en cambio, multiplicó por 4,6 sus números rojos justo en el ejercicio en el que dejó de controlar el paquete más rentable del Imserso.

Islas: el lote que cambió el equilibrio

Hay un punto de inflexión con fecha y nombre. En el concurso resuelto en 2025, Mundosenior dejó de gestionar en exclusiva los tres lotes del Imserso: Mundiplan le arrebató el de islas, el más preciado por volumen y por margen. Se cerraron así dos temporadas consecutivas de gestión en solitario para la empresa de Ávoris.

El reparto también reordenó las marcas. Mundiplan recuperó Mundicolor para comercializar los paquetes insulares, mientras W2M se ha sumado a su candidatura para la próxima puja por el contrato. La presión competitiva no baja: se redistribuye entre operadores que pelean por un mismo presupuesto congelado.
contrato Imserso

Con los números sobre la mesa, la pregunta relevante no es cuánto pierde Mundosenior, sino cuánto puede ganar quien gestione el programa. La respuesta, un ejercicio más, es poco.

El lote de islas no explica por sí solo el desplome, pero sí el reparto de un negocio en el que el volumen no compensa el precio.

Un programa de volumen alto y margen mínimo

El Imserso mueve cientos de miles de viajeros cada temporada, pero su rentabilidad lleva años comprimida por dos factores conocidos: la congelación presupuestaria del programa y las ofertas a la baja que presentan determinados licitadores para asegurarse los lotes. Más volumen no equivale a más margen cuando el precio se adjudica a la baja.

El resultado es un negocio que despierta poco interés entre los grandes grupos turísticos. Viajes El Corte Inglés, que es el primer vendedor del programa, nunca ha mostrado intención de competir por su gestión. Nautalia sí ha pujado en varias ocasiones, pero siempre con una lógica de rentabilidad que la dejó fuera de la adjudicación.

Pujar barato no es una anomalía. Es el único camino para ganar.

El lote de islas es el más codiciado porque concentra temporada alta en Baleares y Canarias, pero también es el más caro de operar: plaza hotelera, transporte y comisiones se comen buena parte del ticket. Gestionar ese paquete sin el resto de lotes obliga a mantener una estructura comercial y de reservas que ya no se reparte entre tres adjudicaciones.

Qué dice el balance más allá del titular

El programa arrastra un problema estructural que trasciende a Mundosenior. Los concursos anteriores ya se adjudicaron con ofertas muy ajustadas y el pliego mantiene una estructura de costes —hoteles, transporte, comisiones de agencia— que apenas deja caja. El Imserso, dependiente del Ministerio de Derechos Sociales, es un negocio de volumen y de márgenes bajos, con un presupuesto que no acompaña desde hace años.

Ahí está el dato que conviene retener. El adjudicatario del lote más valioso, Mundiplan, ganó 74.700 euros en 2025, menos de una décima parte de lo que perdió Mundosenior. Ese diferencial mide mejor que cualquier discurso la calidad económica del programa: el premio mayor apenas compensa el esfuerzo de gestionarlo.

La lectura no es que Ávoris haya gestionado mal, sino que el reparto de lotes convierte cada concurso en una lotería de márgenes mínimos. Quien gana islas se lleva volumen y algo de caja; quien pierde islas conserva los paquetes peninsulares con una estructura dimensionada para tres lotes. El ajuste posterior en términos de personal, y de red comercial, es lo que explica el salto de 169.500 a 777.699 euros en un solo ejercicio.

Con la vista puesta en la próxima adjudicación, los operadores repiten la misma cuenta: el Imserso solo tiene sentido si el lote permite cubrir costes y dejar algo de margen. Mundosenior acaba de mostrar el coste de la otra cara, la de quedarse fuera del paquete que sostiene el negocio.

📊 Las Claves para el Inversor

  • Qué vigilar: Las cuentas de 2026 de Mundosenior y el resultado de la próxima adjudicación del Imserso, que decidirá si Ávoris recupera el lote insular.
  • Reacción del valor: El dato no mueve cotización porque Ávoris no cotiza, pero pesa en la valoración de la división de viajes de Grupo Barceló y en su capacidad de pujar.
  • Precedente sectorial: Mundiplan se quedó con el lote más valioso y aun así ganó solo 74.700 euros, el listón que mide la caja real del programa.
La CNMC autoriza diez operaciones de concentración en septiembre y eleva el pulso del M&A

La CNMC autorizó diez operaciones de concentración en septiembre, nueve de ellas en primera fase y sin condiciones, según el registro oficial del regulador. El dato confirma el pulso del M&A español y su marcado sesgo inmobiliario.

Diez expedientes en un mes: nueve limpias y una con compromisos

El cómputo abarca expedientes de sectores muy distintos: tres ligados a centros comerciales, tres industriales, una cadena de clínicas dentales, un grupo hospitalario, un operador avícola y una sociedad de valores. Ninguna resolución requirió investigación en profundidad ni pasó a segunda fase. La única excepción llegó con condiciones.

La excepción fue Ribera Salud, autorizada a tomar el control exclusivo de Centro Médico Salus Baleares e Inscanner (expediente C/1682/26) con compromisos. Es el único de los diez que salió de la primera fase con condiciones impuestas al comprador, un matiz relevante en un sector, el sanitario, donde la consolidación avanza a base de compras de clínicas y centros de diagnóstico.

La operación más visible para el inversor de bolsa es la de Ohmnia Electronics, que asumirá el control exclusivo de Azkoyen, sociedad cotizada en Madrid y Bilbao. La CNMC no apreció solapamiento horizontal ni vertical entre un fabricante de soluciones electromecánicas para OEMs y un grupo de máquinas de café, vending y sistemas de pago. Al tratarse de una compañía cotizada, la operación queda sujeta al régimen de ofertas públicas de adquisición.

El ladrillo comercial se lleva tres de las diez autorizaciones

Real Estate Retail Opportunities (Filpe), fondo inmobiliario controlado en última instancia por Banco Santander, adquiere el control exclusivo de RPFI Tormes, titular del centro comercial El Tormes en Santa Marta de Tormes (Salamanca). Sin solapamientos horizontales relevantes ni relaciones verticales, el expediente se cerró sin condiciones.

fusiones y adquisiciones España

El apetito nórdico también pasa por el filtro español. NBRE Iberia, filial íntegramente participada por Norges Bank a través de NBIM, toma el control exclusivo de LSGI de la Moraleja 2 y de Shopping Centers NewCo mediante Costa Retail. El perímetro incluye el complejo Plaza de la Moraleja, en Alcobendas, y siete centros comerciales agrupados en NewCo, entre ellos La Vaguada, Gran Plaza 2 y Plaza Norte 2. Cero solapamientos horizontales y cero relaciones verticales.

Diez autorizaciones en un mes y un único condicionado: el filtro de Competencia no frena el M&A, pero sí elige dónde poner condiciones.

EPI Rockcastle, dueña de centros comerciales en Europa Central y del Este y sin actividad previa en España, se queda con el parque comercial MegaPark Barakaldo, en Bizkaia, hasta ahora en manos de Le Retail Hiper Ondara (C/1714/26). El capital institucional extranjero firma tres de las diez operaciones del mes.

El mapa de compradores queda así:

OperaciónOrigen del capitalActivoSector
NBRE Iberia (Norges Bank)NoruegaLa Moraleja y siete centrosRetail
EPI RockcastleEuropa Central y del EsteMegaPark BarakaldoRetail
Deli Home (Ardian)FranciaAmargósIndustria
Grupo LusiavesPortugalPadesaAlimentación
Ohmnia ElectronicsEspañaAzkoyenIndustria cotizada
Ribera SaludEspañaSalus Baleares e InscannerSalud

De la aviación al pollo: el resto del registro

En el capítulo industrial, Skycraft Universe quedará controlada de forma conjunta por Magnum, CVPO y Artá tras integrar el Grupo Aviaction, especializado en ingeniería, fabricación y mantenimiento aeronáutico y controlado por Artá, y el Grupo AG, dedicado a interiores y exteriores de aeronaves bajo CVPO y Magnum. Los solapamientos son de escasa importancia, según el regulador.

En la madera, Deli Home Holding, fabricante y mayorista de productos de madera para el hogar integrado en Ardian France, compra Amargós, especializada en materiales para construcción, reforma y bricolaje. El solapamiento horizontal se limita a uno de los mercados analizados y no existe integración vertical.

El portugués Grupo Lusiaves adquiere el control exclusivo de Pavo y Derivados (Padesa), con solapamientos horizontales y verticales de escasa importancia en pollo, pavo, elaborados, huevos y ovoproductos, y sin efectos cartera. La presencia previa de Lusiaves en España era reducida.

Cierra la lista BBVA, que asume el control exclusivo de Altura Markets Sociedad de Valores. La ausencia de solapamientos horizontales o verticales despeja la incorporación de la sociedad de valores al perímetro del banco.

Qué dice el goteo de autorizaciones sobre el ciclo de M&A

Diez autorizaciones en primera fase en un solo mes es un registro alto para el tamaño del mercado español, aunque el dato dice menos de lo que parece. Nueve de cada diez operaciones presentaban solapamientos nulos o de escasa importancia, de modo que la CNMC apenas tuvo margen material para imponer remedios. Ninguno de los expedientes que se notificaron ante ante la CNMC acabó en Bruselas.

El contraste con ciclos anteriores está en la composición, no en el volumen. El peso del ladrillo comercial —Filpe, Norges Bank y EPI Rockcastle en el mismo mes— responde a un patrón reconocible: vehículos institucionales que rotan activos entre sí, con perímetros que se solapan poco porque cada comprador opera en geografías distintas. La compra de El Tormes, con Santander como matriz última del comprador, es el ejemplo más nítido de esa lógica de tenencia a largo plazo.

Para el inversor, la lectura práctica es doble. Primero, Competencia resuelve rápido cuando no hay solapamiento: los diez expedientes se cerraron sin segunda fase, lo que acorta el calendario hasta el cierre efectivo de cada operación. Segundo, solo dos concentraciones tienen recorrido en bolsa —Azkoyen, única cotizada, y el condicionado de Ribera Salud—, y el resto apenas mueve valoración. Con este registro, el freno del M&A español no está en el regulador.

📊 Las Claves para el Inversor

  • Qué vigilar: el registro de octubre y el detalle de los compromisos de Ribera Salud, que fijarán el listón para nuevas compras en sanidad privada.
  • Reacción del valor: Azkoyen es el único objetivo cotizado del mes y su cotización queda ligada al precio y al calendario de la operación.
  • Precedente sectorial: la acumulación de compras de centros comerciales por capital institucional apunta a una rotación sostenida de activos retail estabilizados.

La CNMV exigirá más responsabilidad a los influencers y estudia profesionalizar sus consejos en redes

La CNMV pide ‘más responsabilidad’ a los influencers y abre la puerta a profesionalizar su actividad. El supervisor bursátil quiere que el ahorrador que sigue consejos de inversión en redes sociales sepa quién le habla, cuánto cobra por hacerlo y qué respaldo tiene lo que dice.

No es una advertencia nueva. Lo nuevo es el tono. La Comisión Nacional del Mercado de Valores ha dejado de mirar a los creadores de contenido financiero como una anécdota del ecosistema digital y empieza a tratarlos como una pieza más del mercado. Carlos San Basilio, presidente del organismo, lo condensó en una frase que funciona como criterio: ‘Es fundamental que el inversor minorista tenga confianza en el sistema’.

La traducción operativa de ese mensaje es más incómoda de lo que parece. Un creador debe distinguir cuándo informa y cuándo recomienda, advertir de sus conflictos de interés y no confundir entretenimiento con asesoramiento financiero. Tres reglas que, vistas en el timeline, no siempre se cumplen.

De la advertencia al estatuto del creador

El regulador no ha anunciado un registro ni un examen oficial. Habla de estudiar la profesionalización de una labor que hoy vive en un limbo: quien aconseja sobre dinero en redes no siempre es una empresa de servicios de inversión, no siempre está supervisado y, aun así, condiciona decisiones de ahorro reales. Ahí está el problema.
El terreno que preocupa al supervisor incluye los clubes de inversión, los grupos de pago con señales y los cursos que prometen rentabilidad sin explicar el riesgo. Cinco Días lo resumió con una fórmula difícil de mejorar: pagar para perder dinero. Prescripción personalizada, ánimo de lucro y ausencia de supervisión: el cóctel que la CNMV lleva meses señalando.

Un consejo de inversión no cambia de naturaleza porque se grabe en vertical: cambia la responsabilidad de quien lo da y la indefensión de quien lo sigue.

En paralelo, el supervisor ha abierto la puerta a colaborar con las grandes plataformas de redes sociales para reforzar la educación financiera. Es la parte amable del plan y, posiblemente, la única que puede desplegarse a corto plazo: si el algoritmo va a repartir contenido financiero de todos modos, mejor que una parte de ese contenido tenga detrás a alguien que responde ante un supervisor.
El negocio que casi nadie declara

El incentivo del creador no coincide con el del inversor. Un vídeo que dice ‘no inviertas en esto’ rinde menos que otro que dice ‘esto se va a multiplicar’. La afiliación con brókers, los enlaces con comisión, los cursos de pago y las comunidades de suscripción han convertido el consejo financiero en un producto de atención, y la atención se compra con promesas.

Ahí es donde el inversor minorista queda expuesto. El creador conoce su modelo de ingresos y el seguidor no. La mayoría de los creadores que vive de la afiliación no publica esas comisiones; el seguidor, mientras, solo ve el vídeo. Cuando algo sale mal, el rastro se borra con una publicación eliminada y una cuenta nueva.

consejos de inversión redes sociales

El problema no es el formato, es la rendición de cuentas

He cubierto suficientes presentaciones de resultados como para desconfiar de las soluciones que consisten en pedir responsabilidad sin decir a quién se le exige. La CNMV acierta en el diagnóstico y choca con un límite estructural: su perímetro alcanza a las entidades que prestan servicios de inversión, y buena parte de los influencers que mueven dinero no encaja en esa categoría. Sin encaje, la supervisión depende de la colaboración voluntaria.

El precedente europeo marca la dirección. El criterio que se ha ido imponiendo en el mercado único, con la Autoridad Europea de Valores y Mercados como referencia, es que una recomendación de inversión no deja de serlo por el canal que utiliza. El formato no altera la obligación. Si ese criterio se traslada al ámbito español con instrumentos concretos —guías interpretativas, exigencias de transparencia sobre remuneraciones, acuerdos con plataformas—, el sector tendrá que elegir entre profesionalizarse o convertirse en publicidad vigilada.

Hay una contradicción que no conviene barrer. Profesionalizar el consejo en redes puede expulsar a voces que hoy hacen divulgación honesta y gratuita, mientras deja intacto el negocio de quien opera desde jurisdicciones ajenas. La frontera entre educar y asesorar no la marca el número de seguidores; la marcan la intención y la contraprestación económica.

Mi impresión es que este debate se resolverá antes por la vía de la transparencia que por la de la prohibición. Obligar a declarar quién paga y cuánto cambia el comportamiento de un creador más que cualquier advertencia legal. Y a la CNMV le interesa hacerlo desde la pedagogía: una guía se lee, una sanción se recurre.

El próximo movimiento no será una norma, sino un criterio. Cuando ese criterio se publique sabremos si el supervisor apuesta por exigir o solo por recomendar. Hasta entonces, el ahorrador que sigue consejos de inversión en redes sociales tiene una sola protección real: preguntar cuánto gana quien le aconseja.

Level suspende sus vuelos a Estados Unidos: Nueva York y Miami se quedan sin conexión varias semanas de 2027

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Level deja de volar a Nueva York entre el 19 de enero y el 15 de marzo de 2027 y a Miami del 21 de enero al 28 de febrero.
  • ¿Quién está detrás? La marca de bajo coste de Iberia con base en Barcelona, que tenía programadas tres frecuencias semanales a cada uno de los dos destinos.
  • ¿Qué impacto tiene? Los pasajeros con billete pueden recuperar el importe íntegro, pedir una reubicación en otro vuelo o aceptar un bono para volar más adelante.

Level recorta sus vuelos a Estados Unidos desde Barcelona: Nueva York se queda sin conexión del 19 de enero al 15 de marzo de 2027 y Miami, del 21 de enero al 28 de febrero. La aerolínea mantiene ambas rutas en el resto del calendario, pero el hueco deja al mercado catalán con menos opciones directas durante el arranque de la temporada de invierno.

Fechas, rutas y frecuencias que desaparecen de la programación

Antes del recorte, Level tenía programadas tres frecuencias semanales a cada destino, todas desde Barcelona-El Prat. Son seis trayectos de ida y seis de vuelta por semana que se esfuman durante ocho semanas en el caso neoyorquino y algo más de cinco en el de Florida. El corte no es inminente: quedan casi tres meses de margen y las reservas ya emitidas se gestionan caso por caso. Las condiciones de cambio y reembolso se consultan en la web de la aerolínea.

La compañía sostiene que se trata de ajustes limitados a rutas y a a periodos concretos del calendario, y descarta que suponga una retirada del mercado estadounidense. Su explicación pasa por una revisión habitual de la red para adaptar la oferta a la evolución de la demanda. Fuentes del sector, en cambio, señalaron en los recortes anteriores el encarecimiento del combustible y los retrasos en la entrega de nuevos aviones, dos factores que siguen sobre la mesa.

No es la primera vez que la aerolínea pliega su mapa transatlántico. La pasada primavera ya redujo vuelos a Estados Unidos y Latinoamérica, canceló durante todo el verano la ruta a San Francisco y dejó fuera de programación las conexiones con Boston y Los Ángeles. El patrón se repite: la red de largo radio de Level se comporta como un acordeón. Se estira cuando la demanda acompaña y se recoge cuando el invierno aprieta.

Qué puede hacer el viajero con un billete cancelado

Los pasajeros afectados han recibido ya la comunicación de la cancelación y tienen tres vías: recuperar el importe íntegro del billete, aceptar una reubicación en otro vuelo o quedarse con un bono para viajar más adelante. La tercera opción merece una lectura tranquila: un bono no es un reembolso y conviene comprobar sus condiciones y su plazo de validez antes de aceptarlo.

La reubicación es el punto delicado. Con la ruta directa cerrada, la alternativa más probable pasa por volar vía Madrid o vía un hub europeo, lo que añade escalas, horas de viaje y, en muchos casos, un cambio de operador. Quien tenga previsto cruzar el Atlántico en esas fechas y todavía no haya comprado el billete debería revisar la programación antes de reservar: la oferta directa desde el Prat hacia Estados Unidos se estrecha justo en el arranque del año.

Una suspensión que se repite cada temporada deja de ser un ajuste puntual y se convierte en una retirada lenta que nadie anuncia como tal.

Hoja de Ruta: Claves del Viaje

El impacto se mide en dos monedas, tiempo y dinero. Barcelona pierde durante ocho semanas su enlace directo con Nueva York y durante algo más de cinco el de Miami, dos rutas que hasta ahora absorbían buena parte del viaje de negocios y del tráfico de visitas a familiares. La zona cero es el Prat y su área de captación, que alcanza a viajeros de Aragón, la Comunidad Valenciana y Baleares acostumbrados a usar Barcelona como puerta a Estados Unidos. El dato que resume el tijeretazo cabe en una línea: tres frecuencias semanales por destino, las dos rutas suspendidas durante semanas.

La lectura que hacemos es menos amable que la versión oficial. Level nació como la marca de bajo coste de Iberia para pelear el mercado de Barcelona, y su largo radio ha sido siempre la parte más frágil del edificio: pocos aviones, rutas muy largas y una competencia que no perdona los vuelos a medio llenar. Cuando la demanda de invierno se enfría, la respuesta no es volar más barato; es no volar. El riesgo es que la excepción se consolide. Si el hueco de 2027 sale bien en las cuentas, la próxima temporada tendrá una excusa nueva para repetirlo, y cada repetición deja menos pasajeros acostumbrados a la ruta directa. Hay un precedente que ilustra el mecanismo: San Francisco se canceló primero por falta de motores y acabó fuera de toda la temporada de verano.

La próxima cita para comprobarlo es la programación de la temporada de verano de 2027, cuando la aerolínea tendrá que decidir si reconstruye la parrilla transatlántica o la deja como está. Mientras tanto, los vuelos de Level a Estados Unidos seguirán existiendo sobre el papel, con dos huecos que el viajero de Barcelona notará en la cartera y en el reloj.

El Instituto Coordenadas identifica a los 15 personajes clave de la transición venezolana, 300 días después de la caída de Maduro

0

El equipo de geopolítica global del Instituto Coordenadas de Gobernanza y Economía Aplicada ha elaborado el informe especial ‘Venezuela, 300 días después: los 15 nombres propios de la transición’. El documento analiza el proceso abierto tras la extracción de Nicolás Maduro por fuerzas estadounidenses, el pasado 3 de enero, y señala a las figuras que más han influido en su rumbo.

Según el informe, Venezuela no vive una ruptura sino una transición “tutelada y pactada”. Washington fija el rumbo, el chavismo pragmático de los hermanos Rodríguez gestiona el Estado y el petróleo actúa como “instrumento financiero para el cambio político”.

Señala que, en apenas 300 días, el país ha restablecido relaciones diplomáticas con Estados Unidos, ha aprobado una ley de amnistía y ha reducido a menos de la mitad el número de presos políticos. Además, ha abierto una mesa de negociación entre Gobierno y oposición y ha firmado contratos petroleros que reordenan su posición geopolítica “para décadas”.

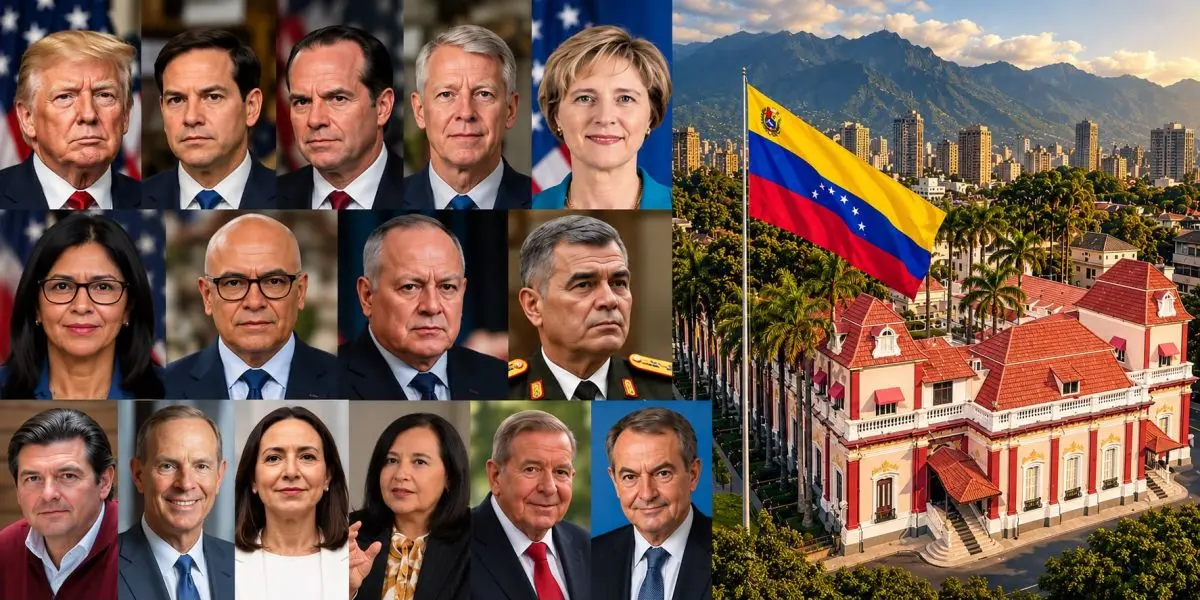
El estudio agrupa a los 15 personajes en cinco “círculos de poder”: Washington: Donald Trump, Marco Rubio, Mauricio Claver-Carone, Chris Wright y Laura Dogu; Continuidad gestionada: Delcy Rodríguez, Jorge Rodríguez, Diosdado Cabello y Vladimir Padrino López; Oposición: María Corina Machado, Dinorah Figuera y Edmundo González Urrutia; Energía y capital: Alejandro Betancourt, al frente de North American Blue Energy Partners (NABEP), y Mike Wirth, consejero delegado de Chevron; y Mediación: el expresidente del Gobierno José Luis Rodríguez Zapatero.

El informe subraya también la dimensión española del proceso. Las reuniones preparatorias de la negociación entre Gobierno y oposición se coordinaron en Madrid, y varios de los protagonistas tienen vínculos personales o empresariales con España.

En su análisis final, el Instituto concluye que “la transición se consolida por la economía”. Recuerda que el FMI prevé un crecimiento del PIB venezolano del 5% en 2026 y del 7% en 2027, y que la producción petrolera ha superado los 1,2 millones de barriles diarios. Admite que la inflación y los apagones siguen siendo retos pendientes y que el país necesita un plan de infraestructuras básicas.

El estudio plantea que la prueba definitiva del modelo serán unas elecciones libres con un nuevo Consejo Nacional Electoral. “La política abierta puede esperar a ese momento; lo que no puede es quedarse sin fecha”, señala.

El vicepresidente ejecutivo del Instituto Coordenadas, Jesús Sánchez Lambás, afirmó que “Venezuela ha avanzado enormemente en 300 días, a todos los niveles”. Añadió que desde el Instituto quieren “reconocer a quince personajes clave de este cambio, que se ha gestado durante años, con sacrificios y esfuerzos posiblemente inimaginables”. Y añade “Controvertidos, cuestionados y mejorables, todos ellos son protagonistas impulsores de un cambio necesario y esperado durante mucho tiempo. Hoy el futuro se vislumbra con esperanza sólida”, concluyó.

Los factores que recortan el sueño REM: alcohol tardío, calor y horarios irregulares

El sueño REM se concentra en la segunda mitad de la noche, así que todo lo que recorta el final del descanso (alcohol tardío, calor ambiental, horarios irregulares) se lo lleva por delante. Dos copas bastan para retrasar el REM 18 minutos.

Por qué el sueño REM se pierde siempre por el final de la noche

En una noche completa, entre el 20 y el 25% del tiempo dormido transcurre en fase REM: cerebro activo, cuerpo inmóvil, emociones que se procesan y habilidades que se consolidan. La arquitectura no es plana. Los primeros ciclos cargan sueño profundo; el REM se acumula en los últimos, justo antes de despertar. Por eso todo lo que acorta la parte final de la noche golpea primero al REM.

La demostración es de manual. Un estudio con registro polisomnográfico comparó noches de 4 horas frente a noches de 9: al dormir poco, los minutos de REM caían mientras la proporción de sueño profundo subía. El cuerpo protege lo que puede, y lo que puede es la primera mitad. A efectos prácticos, recortar dos horas de sueño no resta lo mismo a cada fase: se lleva REM casi en exclusiva. Si el despertador suena a las 6:00 y te acuestas a la 1:00, ya has decidido dónde vas a perder.

Antes de seguir, un mito que conviene desmontar: el café no toca el REM. La revisión de Gardiner de 2023 no encontró cambios en porcentaje, minutos ni latencia de REM; lo que bajó fueron 11 minutos de sueño profundo. Ojo con la conclusión fácil: la cafeína sí te quita descanso, pero por otra puerta. El enemigo del REM no es el espresso de las cuatro, es el cóctel de las once.

Los tres factores que recortan el sueño REM (y cuánto recortan)

El alcohol es el factor con el efecto más consistente. El metaanálisis de Gardiner de 2024, con 27 estudios, sitúa el umbral en dos copas: a partir de ahí el primer REM llega 18 minutos más tarde y dura 11 minutos menos, y cada bebida extra amplía la brecha. No hace falta pasarse. Una cena larga con vino hace exactamente eso. La razón es fisiológica: el alcohol se metaboliza durante la primera mitad de la noche y su retirada fragmenta el tramo final, que es donde vive el REM.

El descanso no se arregla sumando horas, sino durmiendo las horas correctas: el REM se cobra siempre en el último tercio de la noche.

El calor es el segundo ladrón silencioso. En un ensayo con polisomnografía, dormir a 32 °C recortó el REM frente a dormir a 22 °C, y una capa de refrigeración sobre el colchón lo devolvió a su sitio. La temperatura central del cuerpo tiene que bajar para que el REM se sostenga; si el ambiente no ayuda, la termorregulación compite con el sueño. La pauta que funciona: 18-20 °C en el dormitorio, ducha templada y nada de baño caliente a las 21:00. Un baño que sube la temperatura central justo antes de acostarse recorta REM; a las 17:00, no.

cómo aumentar el sueño REM

El tercer factor es el desorden. Acostarse a horas distintas cada noche descoloca la señal del ritmo circadiano y reparte mal las fases; el resultado es un REM más fragmentado. A eso se suma el entrenamiento intenso muy tarde: una red de 28 ensayos con 325 participantes encontró que las sesiones duras de noche bajan el REM 1,95 puntos porcentuales y lo retrasan 7,7 minutos, mientras que las sesiones moderadas o matutinas no cambian nada. Entrenar fuerte no es el problema. Entrenarlo a las 22:00, sí.

📊 La pauta en cifras

  • Umbral del alcohol: dos copas ya retrasan el primer REM 18 minutos y lo acortan 11; la última, mejor tres horas antes de acostarse.
  • Temperatura del dormitorio: 18-20 °C como objetivo; en el ensayo, 32 °C recortó el REM frente a 22 °C.
  • Horario: acostarse y levantarse con menos de 30 minutos de variación, también el fin de semana.
  • Ejercicio: las sesiones duras, mejor por la mañana o a mediodía; las moderadas, cuando quieras.
  • A tener en cuenta: ninguna de estas palancas sube el REM por encima de tu techo; solo evitan que lo pierdas.

Qué mueve la aguja de verdad y qué es ruido de fondo

Aquí viene la parte que separa la evidencia del marketing. El sexo no cambia el REM: 169 estudios y más de 5.000 registros no encuentran diferencias entre hombres y mujeres. La genética tampoco explica gran cosa: un trabajo con 684 participantes no halló heredabilidad significativa del REM, aunque sí del sueño profundo. Y la edad apenas lo toca. Tu REM depende más de lo que haces esta noche que de lo que te tocó en la lotería genética.

Las pantallas merecen un matiz honesto. Cuatro horas de luz brillante por la noche recortaron el REM de 121 a 109 minutos en un estudio pequeño; 90 minutos de móvil, en cambio, no cambiaron nada en otro con 62 participantes. Traducido: una serie en el sofá no te roba REM; tres horas de pantalla a plena luminosidad, quizá sí.

El ruido continuo también pesa: 50 decibelios de ruido rosa durante toda la noche se llevaron 18,6 minutos de REM. Y la melatonina no multiplica nada: con 3 miligramos durante cuatro semanas solo subió el REM en quienes partían de niveles bajos, mientras que en adultos con REM normal no hubo cambio. Es una palanca de horario, no un amplificador.

No existe un truco para aumentar el sueño REM por encima del techo propio. Existe la manera de no regalarlo. La higiene del sueño que de verdad mueve números se reduce a tres palancas y todas son aburridas: menos alcohol tarde, menos calor en la habitación y menos variación horaria. La primera noche en un sitio nuevo cuesta REM y se recupera en la segunda; dormir acompañado, en cambio, se asoció a un 23% de REM frente a un 21% en solitario, con menos interrupciones. Los detalles pequeños suman. Los básicos, deciden.

⚡ Rutina de Optimización Diaria

  • Cierra la cocina de alcohol: fija la última copa tres horas antes de acostarte; si la cena se alarga, cambia la segunda bebida por agua con gas.
  • Enfría el dormitorio antes de entrar: ventila diez minutos y deja el termostato en 19 °C; evita duchas muy calientes en la hora previa.
  • Ancla el horario: elige una hora de despertar y respétala de lunes a domingo; mueve el entrenamiento intenso a la mañana o al mediodía.

Vitamina D con grasa: la constancia horaria pesa más que tomarla por la mañana o por la tarde

Tomar la vitamina D con grasa y a la misma hora cada día pesa más que elegir mañana o tarde: la evidencia sitúa la absorción en el plato, no en el reloj.

Cómo decide la grasa cuánta vitamina D absorbes

La vitamina D es liposoluble. Necesita un vehículo graso para cruzar el intestino con eficiencia, y eso explica por qué dos personas con la misma cápsula pueden acabar con niveles muy distintos. El detalle que casi nadie mira no es la hora: es el contenido del plato que acompaña a la toma.

Los expertos de la Oficina de Suplementos Dietéticos de los Institutos Nacionales de Salud de Estados Unidos lo dicen sin rodeos: el organismo absorbe cierta cantidad de vitamina D sin comida, pero la presencia simultánea de grasa en el intestino potencia de forma significativa esa absorción. Traducido a la práctica, pastilla con un café solo es una absorción floja; pastilla con huevos, aceite de oliva o pescado azul es otra cosa.

A efectos prácticos, la pregunta útil no es ‘¿mañana o tarde?’ sino ‘¿cuál es mi comida con más grasa y con horario más estable?’. La grasa del plato manda más que la hora, y esa reformulación cambia el resultado.

La letra pequeña del envase: D3, UI y vehículo graso

cuándo tomar vitamina D

Antes de discutir horarios, toca leer la etiqueta. Dos datos pesan más que el marketing: la forma de la vitamina y la equivalencia entre unidades. La forma D3 (colecalciferol) eleva y mantiene mejor los niveles séricos que la D2 (ergocalciferol), según la misma oficina estadounidense; hay más detalle sobre las formas de la vitamina D en su ficha divulgativa.

Sobre las cifras, el envase suele mezclar UI y microgramos: 1 microgramo equivale a 40 UI. La referencia diaria habitual ronda las 600 UI (15 microgramos) en la mayoría de adultos y las 800 UI (20 microgramos) a partir de los 70 años. La dosis importa.

La constancia del horario y la grasa del plato hacen más por tus niveles que cualquier debate sobre la hora exacta.

El tercer detalle es el vehículo. Muchos formatos en perlas o gotas ya incluyen un aceite que viaja con la toma; si el tuyo es un comprimido seco, la comida grasa pasa a ser obligatoria. La mayoría de los ensayos disponibles apunta en la misma dirección: sin grasa cerca, la absorción se resiente.

La pauta que sí funciona: comida copiosa y horario fijo

La constancia es el segundo pilar, y no es un consejo blando. Las fichas de MedlinePlus insisten en que mantener una rutina horaria estable es lo que sostiene la eficacia: reduce los olvidos y evita los vaivenes. Una alarma en el móvil a la hora de tu comida principal resuelve más que cualquier teoría.

📊 La pauta en cifras

  • Comida de referencia: la más copiosa o la que incluya grasas saludables, sea desayuno, almuerzo o cena.
  • Dosis diaria de referencia: 600 UI (15 microgramos) en adultos; 800 UI (20 microgramos) a partir de 70 años.
  • Forma a buscar: D3 o colecalciferol, mejor que D2 para elevar los niveles séricos.
  • Frecuencia: diaria y a la misma hora; dosis baja constante antes que dosis alta intermitente.

¿Y si tu comida fuerte es la cena? Perfecto. La pauta no exige amanecer: exige grasa y repetición. Quien desayuna solo un café porque no tiene hambre y luego cena un plato con aceite de oliva, aguacate o pescado tiene una ventana excelente. El reloj es lo de menos.

Dónde se rompe el consenso: lo que la evidencia no sostiene

El debate mañana-tarde ha consumido más tinta de la que merece. Un trabajo de 2024 firmado por Marie B. Demay, investigadora de Harvard, aporta el matiz que sí importa: en adultos de 50 años o más que ya toman el suplemento, el panel de expertos sugiere dosis diarias bajas antes que tomas intermitentes con dosis altas semanales o mensuales. La regularidad gana al golpe de efecto.

La autoridad reguladora italiana (AIFA) añade el contrapeso honesto. Grandes ensayos como VITAL y DO-HEALTH mostraron que suplementar con dosis altas durante años no aporta beneficio adicional en adultos sanos sin factores de riesgo. Y la autoridad europea de seguridad alimentaria mantiene sus valores de referencia dentro de esas horquillas, sin distinguir franjas horarias. El matiz importante: la vitamina D no es un multiplicador mágico. Es un nutriente con una logística de absorción muy concreta; quien la respeta obtiene lo que la evidencia promete, y quien la deja al azar del desayuno, no.

Para quién encaja esta lectura. Si entrenas temprano y desayunas con huevos o yogur griego, tu toma ya está bien colocada. Si sales de casa a las siete con un café, muévela a la comida. Y un aviso de coherencia: esto es divulgación y optimización del estilo de vida, no consejo médico; ante cualquier circunstancia personal, consulta con un profesional.

⚡ Rutina de Optimización Diaria

  • Ata la toma a la comida: elige tu plato con más grasa del día y toma la cápsula justo después, no con el café de las prisas.
  • Programa la alarma: una notificación diaria a la misma hora convierte el suplemento en hábito y elimina los olvidos del fin de semana.
  • Revisa la etiqueta: comprueba que indica D3 y su equivalencia en microgramos; si el formato es seco, nunca en ayunas.

El magnesio bisglicinato y el sueño: +1,3 puntos en un test ciego de 112 días

El magnesio bisglicinato y el sueño se cruzaron en un ensayo ciego N-of-1 de 112 días que registró 1,3 puntos más de calidad de descanso frente a placebo. Vamos a los datos.

El ensayo en una frase: cuatro bloques, 240 miligramos y un placebo idéntico

El protocolo no tiene misterio. Cuatro bloques consecutivos de 28 días en formato ABAB, es decir, 112 jornadas seguidas tomando dos cápsulas quince minutos antes de acostarse. Los frascos iban rotulados como A y B, sin que el participante supiera cuál era cuál: uno contenía magnesio bisglicinato con 240 miligramos de magnesio elemental y el otro, celulosa microcristalina, un placebo de aspecto idéntico. Toda la medición salió de un Fitbit Inspire 3 colocado cada noche, con la puntuación de sueño de 0 a 100 como variable principal.

El resultado primario fue una mejora de 1,3 puntos: 85,1 con magnesio frente a 83,9 con placebo, con un intervalo de confianza del 95% de 0,3 a 2,3. El intervalo no incluye el cero, así que el efecto existe. Ahora el matiz que cambia todo: esos 1,3 puntos equivalen al 60% de la desviación típica de su período placebo, que era de 2,0. La señal es real, pero convive con un ruido diario considerable. Las variables secundarias —variabilidad de la frecuencia cardíaca, frecuencia respiratoria, fases de sueño— dejaron señales sugerentes, aunque ninguna sobrevivió a la corrección de Holm por comparaciones múltiples.

Cómo montar tu protocolo N-of-1 en casa sin ser estadístico

La premisa de partida es incómoda y conviene asumirla: la mayoría de los efectos de un suplemento son pequeños comparados con el efecto placebo y con la variabilidad de un día normal. Probar algo a ojo durante dos semanas no resuelve nada, porque no hay datos suficientes ni cegamiento. El enfoque N-of-1 con varios cruces y aleatorización es la forma más barata de testar suplementos en casa con un mínimo de rigor, siempre que la intervención tenga instauración y lavado rápidos.

testar suplementos en casa

La parte que casi nadie hace bien es la ceguera. Si sabes qué estás tomando, el sesgo de expectativa contamina el registro y se cae la mitad del experimento. Necesitas frascos opacos rotulados por otra persona, una dosis fija y una hora fija. También necesitas paciencia: cuatro bloques de 28 días son 112 jornadas, y los cálculos de potencia del propio autor apuntan a que con 6 o 10 semanas limpias habría tenido suficiente.

Un suplemento que no supera tu propio ruido diario no es un mal suplemento: es un suplemento que no necesitas.

El orden de los bloques importa menos que la constancia. Compara bloques completos, nunca días sueltos. En el análisis, el autor aplicó una media ponderada por varianza, un ajuste de autocorrelación AR1 para corregir la dependencia entre jornadas consecutivas y una corrección de Holm sobre las variables secundarias. Repitió además el cálculo eliminando los primeros 7 días de cada bloque para descartar arrastre, y el resultado se mantuvo. La mayoría de los ensayos caseros falla justo aquí: en la contabilidad.

Las cuatro claves del montaje, en orden:

  • Fija dosis y hora: dos cápsulas, quince minutos antes de dormir, sin tocar nada más de tu rutina nocturna durante los bloques.
  • Blinda el ciego: frascos opacos, etiquetas A y B y otra persona rellenándolos con el activo y la celulosa.
  • Alterna en tramos de 28 días: A, B, A, B. Cambiar cada tres días es la forma más rápida de que el ruido se coma la señal.
  • Registra a diario: vuelca la métrica del reloj a una hoja de cálculo cada pocos días, antes de que se acumule.

📊 La pauta en cifras

  • Dosis testada: 240 miligramos de magnesio elemental en forma de bisglicinato, dos cápsulas, quince minutos antes de acostarse.
  • Duración: cuatro bloques de 28 días en formato ABAB; los cálculos de potencia del autor sugieren que 6 o 10 semanas limpias bastan.
  • Calidad a buscar: miligramos de magnesio elemental por cápsula, no el peso total del compuesto; bisglicinato por delante de formas más baratas.
  • A tener en cuenta: 1,3 puntos sobre 100 es un efecto real y pequeño; ninguna variable secundaria superó la corrección estadística.

La letra pequeña: qué dice la evidencia y qué no

Conviene separar dos cosas. La primera: la evidencia sobre magnesio y descanso es modesta y bastante heterogénea. Los estudios poblacionales asocian ingestas adecuadas del mineral con mejor calidad de sueño, pero eso no equivale a que una cápsula vaya a transformar tus noches. La segunda: el magnesio cuenta con declaraciones de propiedades saludables autorizadas por la EFSA, limitadas al metabolismo energético normal, la función muscular y el funcionamiento del sistema nervioso. Sobre sueño, la autoridad europea no autoriza ninguna.

En la práctica, la elección de forma también pesa. El bisglicinato se elige por su alta biodisponibilidad y su tolerancia frente a opciones más baratas como el óxido de magnesio, que declara más miligramos por cápsula pero se absorbe peor. Ese detalle de etiqueta decide si estás pagando por magnesio útil o por relleno con nombre bonito. Menos marketing, más etiqueta.

El ensayo tiene limitaciones obvias: una sola persona, un wearable de consumo, sin revisión por pares y con 23 días descartados antes de romper el ciego por viajes y noches fuera de casa, más 16 días marcados en los que el reloj confundió ver la televisión con quedarse dormido. Nada de eso invalida el método; todo eso acota el alcance. Lo que sí se sostiene es el marco: un efecto de 1,3 puntos sobre 100 es pequeño, honesto y tuyo.

Para quién encaja. Si tu descanso se rompe por horarios desordenados, ningún suplemento va a arreglar el desorden: primero la ventana de sueño, la luz natural por la mañana y la cafeína de la tarde. Si con esos cimientos en orden quieres saber si el magnesio bisglicinato te suma algo, el protocolo N-of-1 es la vía más honesta de averiguarlo con datos propios en lugar de con la opinión de un foro.

Un apunte sensato antes de cerrar: esto es divulgación y optimización del estilo de vida, no consejo médico. Ante cualquier circunstancia personal, consulta con un profesional.

⚡ Rutina de Optimización Diaria

  • Antes de comprar, mide: elige una sola métrica nocturna y regístrala 14 días antes de empezar, para tener tu línea base real.
  • Prepara los frascos: pide a alguien que rotule A y B con el activo y el placebo; dos cápsulas, siempre a la misma hora.
  • Revisa a las 8 semanas: compara bloques completos, no noches sueltas, y decide con el dato delante y la cartera cerrada.

Las fragancias para el hogar superan los 10.700 millones de dólares: el nuevo gasto refugio del lujo

El mercado mundial de fragancias para el hogar cerró 2025 en torno a 10.700 millones de dólares. La cifra, recogida esta semana por Fuera de Serie, sitúa a una categoría tradicionalmente menor dentro del universo del perfume por encima de segmentos que el inversor de lujo observa con lupa.

No hablamos de un nicho de velas aromáticas. Hablamos de una línea de gasto recurrente, con márgenes altos y una base de clientes que no ha recortado presupuesto en los dos últimos ciclos de enfriamiento del consumo premium. En España el consumo sigue creciendo, según la misma información.

Mi lectura es que la categoría ha dejado de ser un accesorio de decoración para convertirse en una extensión del gasto en imagen personal. La casa, como el reloj o el bolso, comunica. Y esa función simbólica es la que sostiene el precio.

De la vela al difusor eléctrico: qué se vende de verdad en la categoría

El catálogo ha cambiado. Las firmas han desplazado el esfuerzo comercial hacia brumas de ambiente que se vaporizan al instante, perfumes textiles para cortinas y almohadas, y difusores eléctricos que dosifican la fragancia de forma programada. Son formatos con mayor precio unitario, mayor frecuencia de reposición y, sobre todo, mayor dependencia de la marca que el mikado clásico.

Ese desplazamiento no es estético, es de modelo de negocio. Un mikado se compra una vez y se recarga cuando el consumidor se acuerda. Un difusor eléctrico introduce una rutina, y la rutina genera recompra. La consecuencia para el fabricante es una base de ingresos más previsible, que es justo lo que el mercado paga con múltiplos más altos.

Hay además una particularidad neurológica que la industria explota con precisión. El olfato es el único sentido que no pasa por el tálamo: conecta directamente con la amígdala y el hipocampo, donde se gestionan emociones y recuerdos (ver sistema límbico). De ahí que el olor de una casa acabe funcionando como su firma.

Una vela no se compra por la cera: se compra porque el cliente quiere que su casa huela a una marca que quizá no puede permitirse en el bolso.

Qué implica para el inversor en lujo: ticket bajo y recurrencia alta

Para una cartera expuesta al sector, la categoría reúne tres atributos que merecen atención. El primero es el ticket: una pieza de fragancia de ambiente se mueve en un rango de precio que el consumidor asume sin planificación, a diferencia de la marroquinería o la alta relojería. Eso la convierte en la puerta de entrada natural a una maison.

El segundo es la estacionalidad compensada. La fragancia de hogar reparte ventas entre la campaña navideña, la primavera y el regalo corporativo, lo que suaviza el perfil trimestral. El tercero es el margen: el coste de la materia prima sobre el precio final es bajo y el valor se concentra en la marca y en el envase.

hogar de lujo

Eso sí, conviene no confundir crecimiento de categoría con rentabilidad garantizada. El segmento tiene barreras de entrada bajas en el extremo inferior —cualquier fabricante puede lanzar una vela— y la diferenciación real solo aparece cuando hay una firma olfativa reconocible detrás. Es el mismo patrón que separa un perfume de marca de uno de distribuidor.

El foso competitivo no está en el aroma, sino en la repetición

He visto este guion antes en el mercado del lujo. Una categoría de acceso crece durante dos o tres ciclos, atrae competencia y después se parte en dos: las casas que consiguen que el consumidor repita y las que venden una vez por curiosidad. Las primeras mantienen precio. Las segundas entran en promoción y desaparecen del imaginario. La fragancia de hogar está hoy en esa primera fase.

El precedente más útil es la perfumería personal. Durante años se discutió si era un negocio de moda o de gran consumo; la respuesta la dio la capacidad de las casas de sostener precio sin descuento. En el hogar ocurre lo mismo: la marca cuyo aroma se reconoce sin ver el envase tiene un activo intangible que no aparece en el balance y que, sin embargo, sostiene el múltiplo.

Para un patrimonio que busca exposición al consumo premium, mi recomendación es la vía indirecta: grupos con cartera de perfumería y hogar, antes que apuestas puras en una sola firma de nicho. La razón es de liquidez. La categoría factura mucho, pero está fragmentada, y las operaciones corporativas del segmento han sido históricamente discretas en tamaño.

El riesgo que vigilaría es la banalización. Cuando el difusor eléctrico se convierte en producto de bazar, la categoría pierde el diferencial de precio y con él el atractivo para el inversor. La señal de alerta estará en el nivel de descuento de los canales de saldo durante la próxima campaña navideña, que arranca en noviembre y concentra buena parte de la facturación anual del sector.

El valor de una firma olfativa se mide en la segunda compra, no en la primera: quien no repite era visitante, no cliente.

💎 Veredicto Wealth

Las fragancias para el hogar ofrecen una exposición de diversificación razonable al consumo premium, basada en recurrencia y margen más que en revalorización. Horizonte de tres a cinco años vía grupos con cartera; el riesgo a vigilar es la banalización del formato.

Dos vestidos de Rabanne de 1995 multiplican su valor y baten al mercado del lujo

0

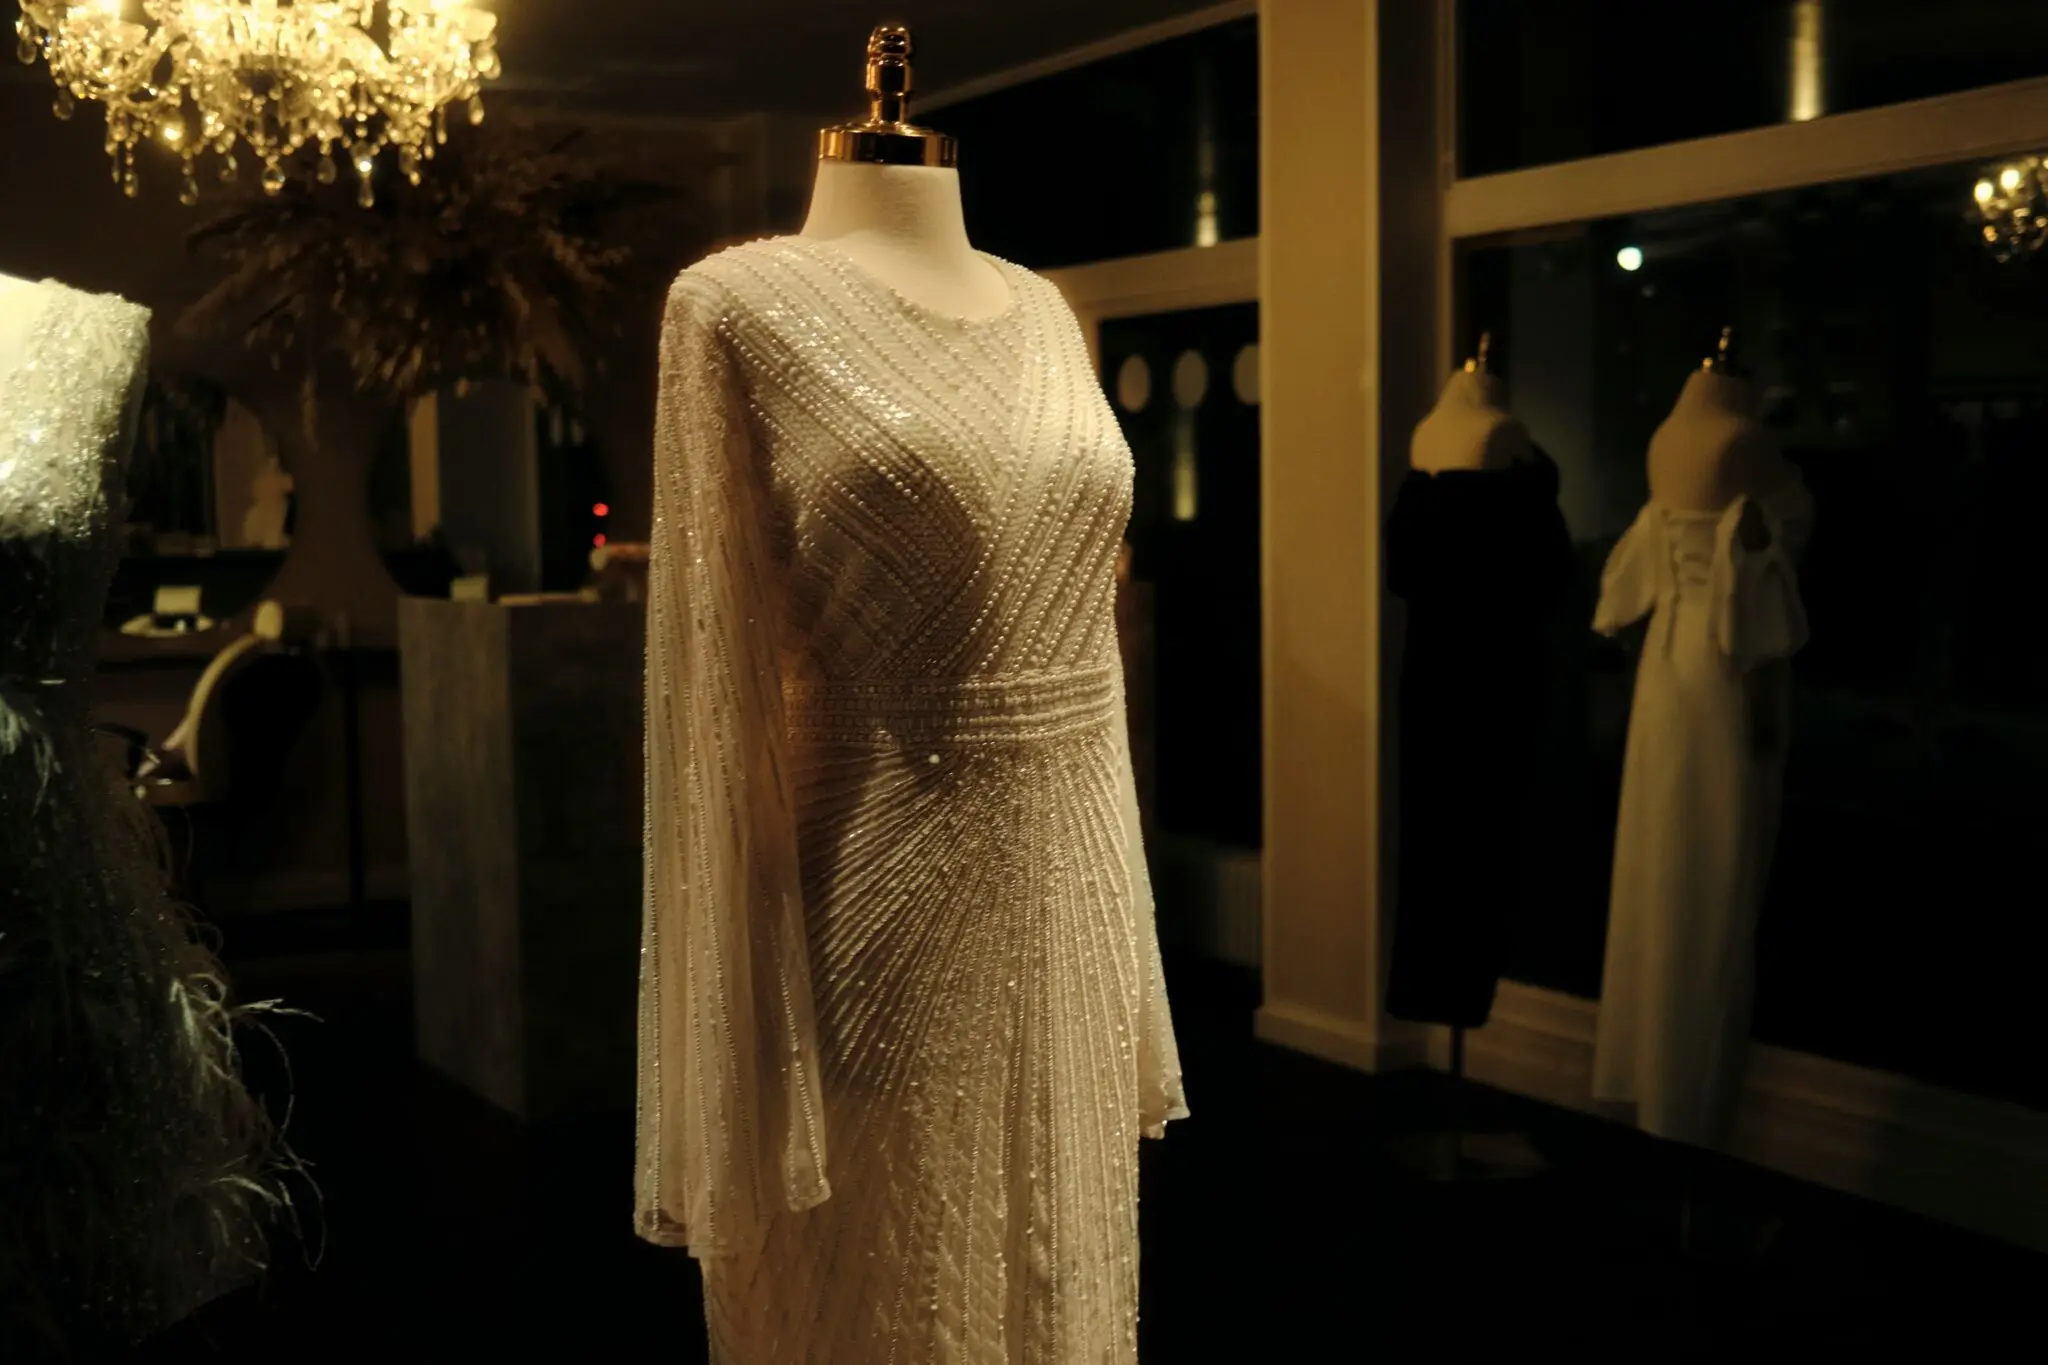
La moda de archivo ha encontrado un catalizador de precio difícil de replicar. Dos vestidos de malla metálica de Paco Rabanne procedentes de la colección otoño-invierno 1995-1996 salieron el miércoles por la noche del archivo de la maison para la cena previa al 46 cumpleaños de Kim Kardashian en el Baldi del Waldorf Astoria Beverly Hills. Olivier Rousteing, director creativo de la firma, seleccionó las piezas. El gesto parece mundano. Para el mercado secundario, no lo es.

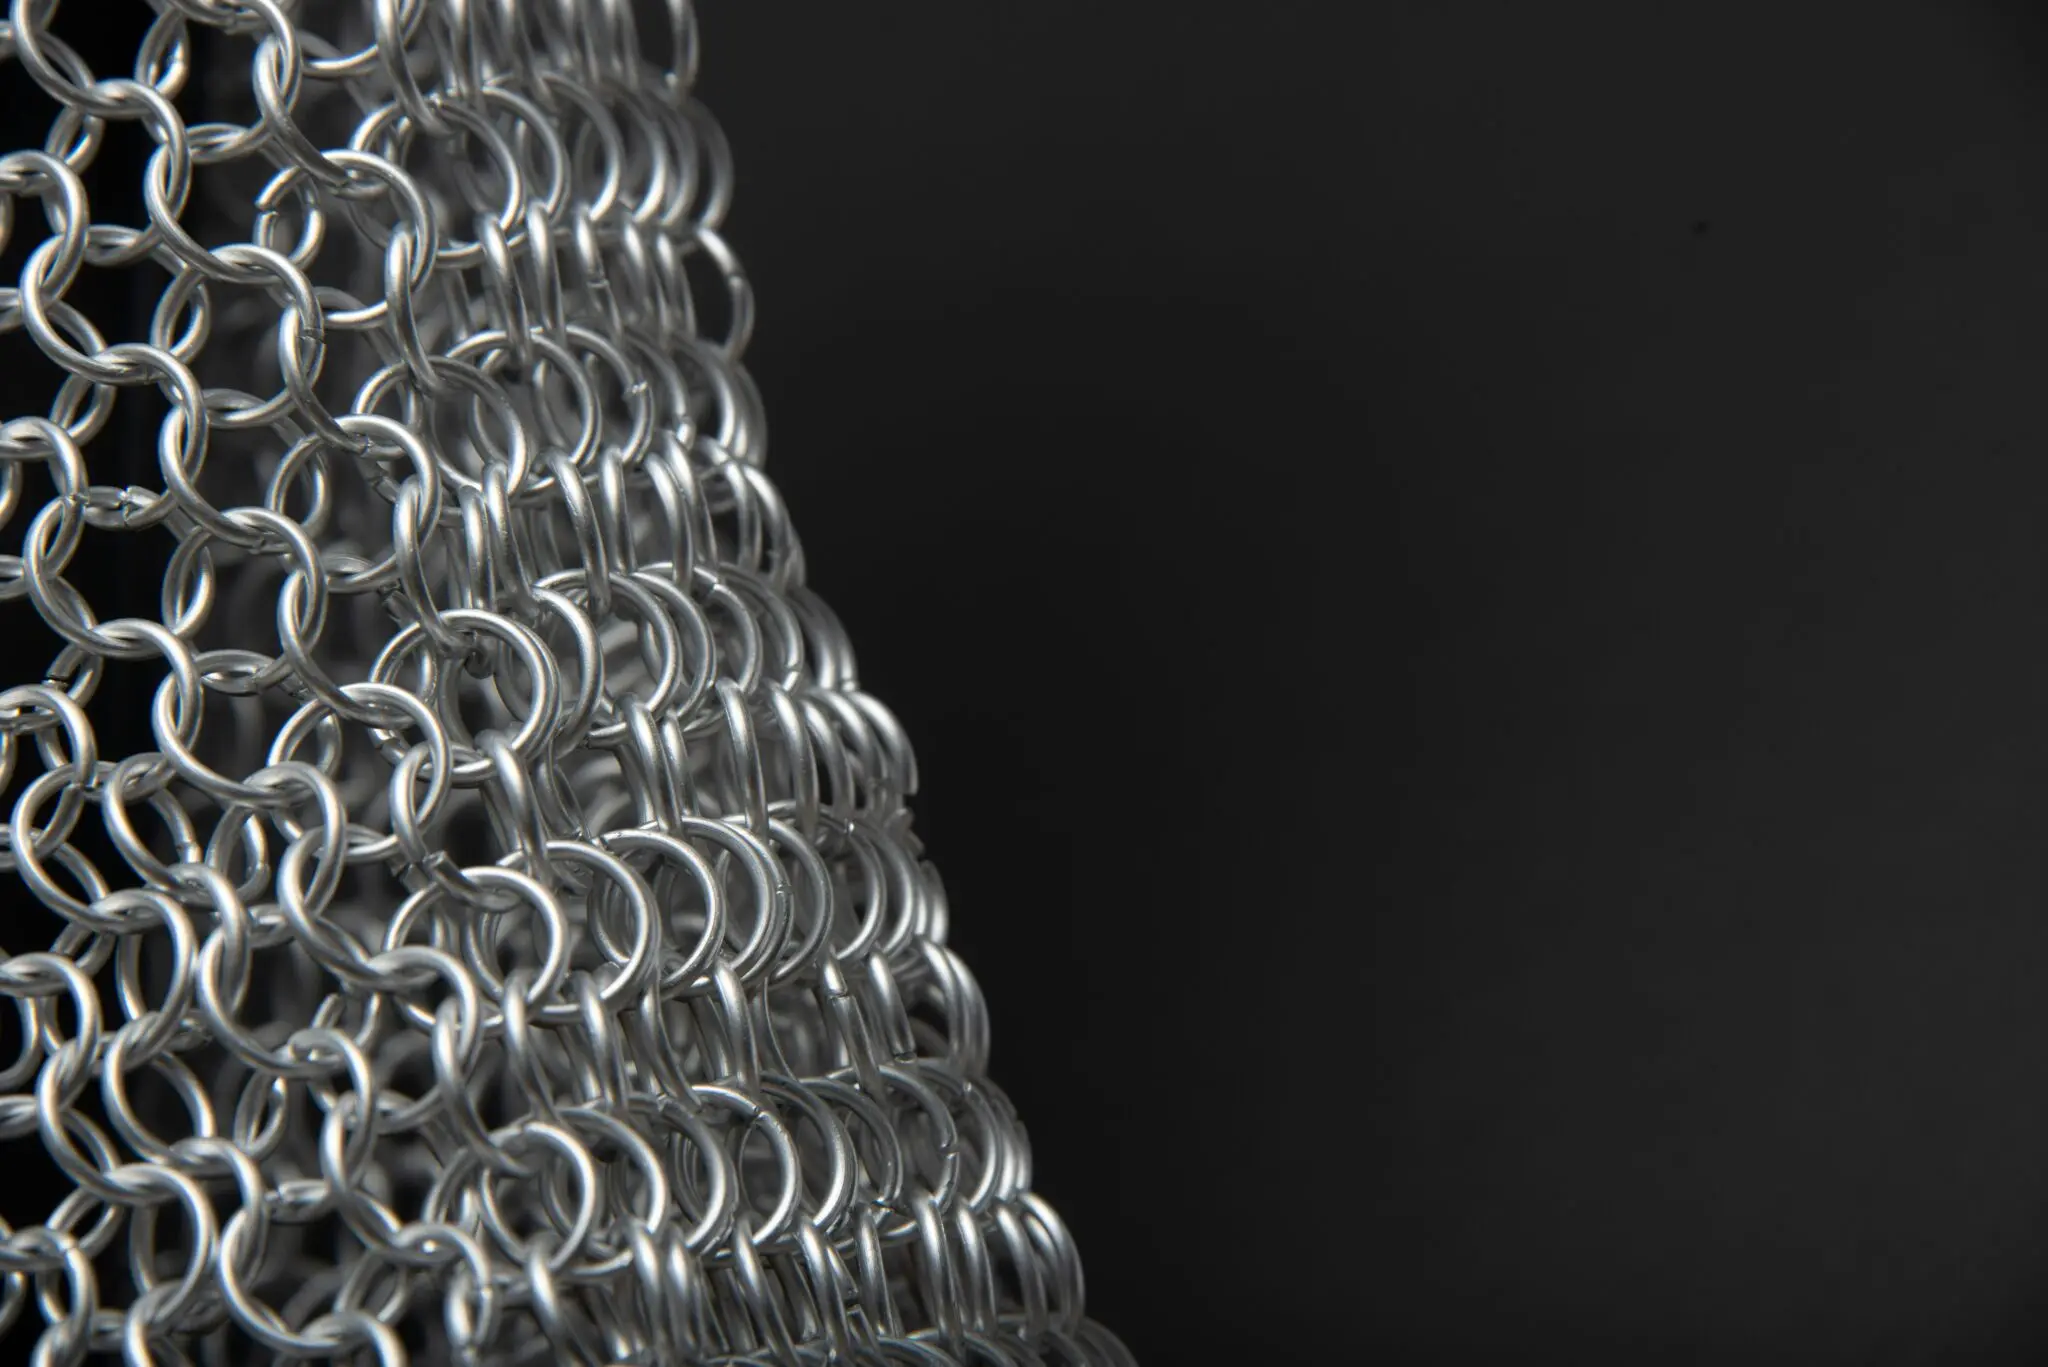
Las dos creaciones son minivestidos de malla metálica en rojo y verde festivo, con escote profundo y cristales multicolor bordados en el bajo y cosidos a la cintura a modo de cinturón. Cada uno se acompaña de un tocado de abalorios a juego. Kardashian los llevó sobre shorts negros y sandalias de charol de Paris Texas, y se cambió de look a mitad de la cena: entró con el verde y salió con el rojo.

El archivo como mercado: escasez certificada y procedencia documentada

Ahí está la primera lección para el inversor. La pieza de archivo no compite por diseño; compite por trazabilidad. Un vestido de 1995 sin documentación es ropa antigua de una casa que ya no produce ese código. El mismo vestido con temporada, número de look y fotografía de pasarela es un objeto con precio de referencia. La casa aporta la mitad del valor. El archivo, la otra mitad.

El colgante de cruz que lució con el modelo rojo apareció en el desfile original de 1995. Ese detalle, recuperado para una cena privada, es exactamente el tipo de prueba que una sala exige hoy antes de catalogar alta costura vintage. Sin ella, la estimación baja de escalón. Con ella, la pieza entra en otra categoría de subasta.

Rabanne es un caso singular en ese mercado. Su malla metálica es un código reconocible al instante y difícil de falsificar con convicción, lo que reduce el descuento por riesgo de autenticidad que penaliza a otras casas. Llevo años siguiendo el archivo de los sesenta y setenta y la conclusión se repite: las piezas metálicas se identifican en una fotografía, y eso las hace más líquidas que el resto del tramo couture.

El archivo no se revaloriza por antigüedad. Se revaloriza cuando alguien documenta qué fue, cuándo se hizo y quién lo llevó primero.

Quién compra y a qué precio: la subasta de moda como referencia

El circuito es estrecho. Kerry Taylor Auctions, en Londres, es la referencia europea en ventas dedicadas solo a indumentaria, mientras que Sotheby’s y Christie’s integran la alta costura en subastas de estilo y colecciones privadas. La comisión sobre el precio de martillo, del 20% al 25%, se come buena parte de la revalorización cuando el holding es corto.

alta costura vintage

El estado manda sobre la temporada. En malla metálica, la oxidación de los enlaces y la pérdida de cristales son irreversibles, y una restauración mal ejecutada destruye valor en lugar de preservarlo. La talla penaliza aún más: las piezas de muestra de los noventa, equivalentes a una 34 o 36 actual, reducen el universo de compradores a una fracción del mercado.

Sobre el precio, la dirección es una sola. Cada aparición documentada de una pieza con temporada verificable tensa la demanda del stock comparable, y ese stock es finito por definición: no existe producción nueva de un vestido de 1995.

La iliquidez de la alta costura no es un defecto temporal: es la estructura del mercado, con dos ventanas de venta al año y un comprador que casi nunca tiene prisa.

La tesis de inversión: revalorización con liquidez escasa

Conviene ser explícito. La alta costura de archivo no es un activo de preservación de capital. Es una apuesta de revalorización con liquidez muy baja y sin índice de referencia: el Knight Frank Luxury Investment Index sigue arte, relojes, coches, vino, bolsos y whisky, pero no incorpora la costura de archivo como categoría propia. Sin benchmark, el precio lo fija la sala, no el mercado.

La comparación con otros coleccionables sirve de poco. Un Daytona o un Birkin cuentan con plataformas de cotización continua y comprador institucional detrás. Un vestido de 1995 encuentra dueño dos veces al año, en salas concretas y con un público que rara vez supera las cuarenta manos levantadas. Iliquidez estructural, no un defecto corregible.

Aun así, el perfil del comprador ha mejorado. Museos, fondos de indumentaria y coleccionistas privados de Asia y el Golfo compiten hoy por piezas que hace una década se vendían como vintage anónimo. El resultado es un suelo de demanda más firme y un techo más alto, con volatilidad elevada en el tramo intermedio.

Mi recomendación operativa no ha cambiado: comprar en subasta y no en tienda especializada, exigir procedencia de pasarela y asumir un horizonte de siete a diez años. La temporada de subastas de moda de primavera de 2027 en Londres será la primera prueba real de si el efecto Kardashian-Rousteing se traduce en precios de martillo o se queda en cobertura editorial.

💎 Veredicto Wealth

Los vestidos de malla de Rabanne son un activo de revalorización agresiva, no de preservación: sin índice de referencia y con dos ventanas de liquidez al año, exigen horizonte superior a siete años. El riesgo a vigilar es la iliquidez del tramo no documentado.

Grayscale Solana DeFi: Raydium y Jupiter entran en su top-10 de rendimiento para el inversor

El informe de Grayscale sobre Solana DeFi ha metido a Raydium y a Jupiter entre los diez activos cripto con mejor rendimiento para el tenedor. No es un premio menor: la gestora neoyorquina lleva meses defendiendo que muchos tokens se pueden valorar con sus flujos de caja, igual que una acción. El problema es que una cosa es ganar dinero y otra muy distinta repartirlo.

Qué miden los dos rankings de Grayscale

El 22 de octubre, el equipo de investigación de Grayscale publicó en el sitio oficial de la gestora dos listas paralelas de diez activos cada una. La primera ordena los tokens por tokenholder yield, es decir, el rendimiento que llega al bolsillo de quien aguanta el token. La segunda los ordena por beneficio ajustado, la caja que genera el protocolo con sus comisiones de trading y de préstamo. Dos fotografías distintas del mismo negocio.

La fórmula del primero es la que más guerra da. Grayscale suma las recompensas de staking (el token que se bloquea para asegurar la red o el protocolo) y las recompras o quemas de tokens, y después resta la emisión nueva. Si lo que se imprime supera a lo que se reparte, el número sale negativo aunque el protocolo esté funcionando a pleno rendimiento. Es la lógica de una empresa que reparte dividendo mientras emite acciones a un ritmo mayor.

Quien manda en la primera lista es Hyperliquid (HYPE) con un 8,0%, seguido de Lighter (LIT) con un 7,9% y de PancakeSwap (CAKE) con un 2,6%. En la de beneficio ajustado el orden cambia: CAKE lidera con un 14,4%, LIT se queda en 14,1% y HYPE en 9,8%. Ninguno de los tres es un protocolo de Solana, y ese es el detalle que importa aquí.

Porque la letra pequeña de ambas tablas es incómoda. Cinco de los diez tokens del primer ranking tienen rendimiento negativo para el tenedor. Curve (CRV) cierra la lista con un -5,5% y Jupiter (JUP) aparece con un -2,6%. Son protocolos con volumen, con usuarios y con comisiones. Y, sin embargo, quien los aguanta pierde terreno frente a quien no hace nada.

Un protocolo puede facturar millones y seguir empobreciendo a su tenedor si imprime tokens más rápido de lo que reparte valor.

Raydium entra en las dos listas y Jupiter se queda a medias

Raydium (RAY) es el único activo del ecosistema Solana que aparece bien colocado en los dos rankings, junto a Aave (AAVE), que tampoco es de esta casa. El market maker automatizado, uno de los más antiguos de la red, entra así en el Top 10 de rendimiento al tenedor y en el de beneficio ajustado. La lectura es sencilla: ingresos por comisiones más una política de recompras conocida por el mercado.

El caso de Jupiter (JUP) es el más interesante para el inversor. El agregador de DEX, el servicio que busca el mejor precio entre varios mercados de Solana, presenta un beneficio ajustado del 3,5%, una cifra sana para un negocio de infraestructura. Pero su rendimiento para el tenedor se hunde en el -2,6%. Gana dinero y, a la vez, diluye.

La explicación está en la emisión. Jupiter ha repartido tokens en distintas tandas de incentivos desde 2024, y ese calendario pesa más en la balanza que las recompras. Dicho de otro modo: el protocolo factura, pero el trozo de pastel de cada holder encoge. Grayscale no entra a valorar si la política es acertada; solo pone el número encima de la mesa.

Raydium RAY

Lo que este ranking dice del Solana DeFi y lo que deja fuera

Conviene recordar de dónde viene el negocio. El gran salto de volumen de Raydium y Jupiter llegó con el ciclo de las memecoins de 2024, cuando la actividad especulativa sobre Solana se multiplicó y las comisiones de ambos protocolos se dispararon. Aquella bonanza ató parte de los ingresos a un negocio volátil. Si la especulación baja, las comisiones bajan. Y con ellas, el beneficio ajustado que ahora luce en la tabla, del que depende la mayoría de estos protocolos.

Hay un segundo matiz que el informe no resuelve. Que un protocolo tenga buen rendimiento no dice nada sobre el precio del token. Un 14% de beneficio ajustado puede parecer extraordinario hasta que el token cae un 40% en el mismo trimestre. Rendimiento no es rentabilidad, y confundir ambos conceptos es el error más caro que se comete en DeFi. La clasificación es un filtro, no una cartera.

Queda además una cuestión de método. Diez activos son una muestra pequeña, y el tokenholder yield depende de una decisión de gobernanza que cambia en cualquier votación: hoy se recompran tokens, mañana se emiten para financiar incentivos. En Solana la comparación tiene otro sesgo, porque el staking nativo de SOL y los tokens de liquid staking como JitoSOL o mSOL se rigen por reglas distintas a las de un token de gobernanza como JUP o RAY.

La tesis de Zach Pandl, responsable de investigación de Grayscale, es que bitcoin se comporta como oro digital mientras buena parte del resto de criptoactivos admite una valoración por flujos de caja. Es una idea potente y, a la vez, una invitación a la poda: si el mercado empieza a mirar estas métricas, los tokens que solo emiten y no reparten lo van a pasar mal. La pregunta abierta es cuándo. El reparto anual de incentivos de Jupiter, que la comunidad vota a comienzos de año, volverá a mover esa balanza. Hasta entonces, la tabla es una brújula, no un destino.

El 15 de noviembre cambian las reglas del alquiler: prórrogas de 5 o 7 años y aviso del casero con 6 meses, salvo excepciones

El alquiler puede convertirse en una cuenta atrás cuando se acerca el final del contrato y no sabes si podrás quedarte. Una comunicación del propietario basta para cambiar tus planes, pero su fecha importa tanto como su contenido. La reforma publicada plantea nuevas reglas de continuidad, aunque todavía no permite dar por segura su aplicación en noviembre.

La duda no se resuelve mirando únicamente el vencimiento que aparece en la primera página. Para situar tu alquiler tendrás que distinguir quién te arrienda la vivienda, si ya estás dentro de una prórroga y cuándo llegó cualquier aviso. Esas diferencias explican qué contempla el decreto y qué situaciones quedan fuera de su regla general de continuidad.

El alquiler mira al 15 de noviembre, pero falta la convalidación

El Real Decreto-ley 28/2026 fija esa fecha para entrar en vigor. A 23 de octubre, su convalidación parlamentaria sigue pendiente. Si estás organizando una renovación, la distinción es importante: hay una reforma publicada con un calendario previsto, no una garantía definitiva de que las nuevas condiciones vayan a aplicarse.

La norma modifica el artículo 10 de la Ley de Arrendamientos Urbanos para la vivienda habitual. Su propuesta combina periodos de continuidad más largos, mayor anticipación del propietario y una compensación en determinados finales de contrato. Para tu alquiler, esas tres piezas tendrían efectos distintos y requisitos propios.

Cinco o siete años: las 7 claves de la continuidad

Youtube video

La duración prevista depende de quién ocupa la posición de propietario. Si es una persona física, el decreto contempla periodos sucesivos de un lustro; si es una persona jurídica, los amplía. No se trata de conceder automáticamente el mismo plazo a cualquier contrato que esté próximo a terminar.

El mecanismo parte del vencimiento correspondiente, una vez alcanzada la duración mínima exigida, y de la ausencia de un aviso válido en plazo. Para entender tu alquiler sin mezclar renovación, comunicación y transición, estas son las diferencias que ordenan el texto publicado:

  • Propietario particular: cinco años de duración mínima antes del mecanismo previsto de prórrogas sucesivas.
  • Persona jurídica: siete años para el mínimo y los periodos posteriores.
  • Aviso del propietario: seis meses como antelación general prevista.
  • Aviso del inquilino: dos meses para comunicar que no desea continuar.
  • Vencimiento próximo: cuatro meses de preaviso en el supuesto transitorio.
  • Comunicación anterior: el 7 de octubre separa los avisos válidos anteriores protegidos.
  • Compensación: doce mensualidades constituyen una de las referencias de cálculo, no un pago universal.

El artículo 10 no cambia todos los contratos de golpe

La situación de tu alquiler también depende del periodo que estés cumpliendo. Los contratos que, al entrar en vigor la reforma, ya estén dentro de la prórroga regulada por la redacción anterior conservarían ese régimen hasta terminarlo. El cambio no reiniciaría de inmediato todos los calendarios.

El nuevo régimen del arrendamiento se aplicaría después de agotar ese periodo anterior. Si tu contrato ya se ha prolongado, esa continuidad previa resulta decisiva: no basta con conocer cuándo lo firmaste. También necesitas situar el tramo contractual que estás atravesando para interpretar qué vencimiento importa.

El aviso de 4 meses que conserva la excepción transitoria

Youtube video

La excepción afecta a los contratos a los que, en la entrada en vigor, les resten menos de medio año para finalizar el plazo vigente. En ese supuesto, el propietario podría comunicar la no renovación con la antelación reducida que mantiene la disposición transitoria, aunque exista un nuevo plazo general.

Tu alquiler no quedaría protegido automáticamente por una comunicación que no respete el nuevo margen ordinario: primero habría que encajar el vencimiento en esa excepción. La reforma distingue entre contratos con tiempo suficiente para aplicar la nueva anticipación y otros cuyo calendario ya está demasiado próximo al final.

Los avisos anteriores al 7 de octubre mantienen sus efectos

Una comunicación válida enviada antes de la publicación conserva su eficacia según el régimen transitorio. Si recibiste ese aviso, el decreto no permite tratarlo como inexistente por el mero anuncio de nuevas prórrogas. Tampoco generaría la nueva indemnización, incluso si después corresponde una prolongación extraordinaria del contrato.

La fecha del aviso y la del vencimiento responden a preguntas diferentes. La primera puede determinar si conserva sus efectos; la segunda ayuda a situar el régimen aplicable. Para tu alquiler, confundirlas puede llevarte a esperar una renovación que el texto no garantiza en esas circunstancias.

Doce mensualidades: una referencia, no una indemnización automática

La compensación prevista compara esa referencia con una mensualidad por cada año de residencia y toma el importe mayor. La base sería el valor superior individualizado del sistema estatal; si no puede obtenerse, se utilizaría la renta vigente al comunicar la no renovación. No equivale necesariamente a multiplicar tu recibo actual.

Dos meses para comunicar que no deseas continuar

El plazo del inquilino no se amplía en el supuesto regulado. Si eres tú quien quiere terminar el alquiler al vencimiento correspondiente, el texto conserva ese margen. Conviene separar tu decisión de marcharte del aviso del propietario: sus plazos no son intercambiables y cumplen funciones distintas dentro de la renovación.

El artículo 10 une continuidad y compensación, pero no las confunde

El propietario podría comunicar válidamente que no desea continuar y, aun así, existir una obligación de compensar cuando proceda. El decreto también contempla excepciones a ese pago. Para entender tu alquiler, recibir un aviso en plazo y tener derecho a una indemnización son cuestiones relacionadas, pero no equivalentes.

La lectura útil empieza por tu contrato y sus comunicaciones: propietario particular o persona jurídica, periodo vigente y fechas de los avisos. Esos elementos permiten distinguir la prórroga prevista de las excepciones. La reforma propone más continuidad, pero su alcance concreto depende tanto de la convalidación pendiente como de esas circunstancias contractuales.

Resultados de Gucci: Cae un 6% y reabre el debate sobre invertir en lujo

0

La cifra es incómoda: Gucci facturó 1.290 millones de euros en el tercer trimestre de 2026, un 6% menos que en el mismo periodo del año anterior. He revisado las cuentas que Kering publicó el 22 de octubre y el dato confirma lo que el mercado venía descontando desde septiembre: la desaceleración del lujo ya no es un aviso, es un hecho contable.

No es un caso aislado. Kering cerró el trimestre con 3.340 millones de euros de facturación, un 1% menos en comparable, cuando el consenso esperaba un crecimiento del 0,4%. Es el segundo trimestre consecutivo de caída y la segunda decepción consecutiva frente a las estimaciones.

Asia-Pacífico cede un 8% mientras la joyería crece un 11%

Por geografías, el retroceso se concentra en Asia-Pacífico excluyendo Japón, con una caída del 8% en ventas minoristas. Japón creció un 4%, Norteamérica un 1% y Europa Occidental se quedó plana. El resto del mundo, con Oriente Medio incluido, cedió un 5%, aunque la directora financiera Armelle Poulou matizó en la llamada con analistas que la región continuó su recuperación secuencial y registró crecimiento positivo en el trimestre.

La fotografía por categorías es aún más reveladora. Moda y marroquinería cayeron un 3%, pero excluyendo Gucci ese mismo segmento creció un 2% en retail. Bottega Veneta registró un crecimiento de un dígito alto y Saint Laurent mantuvo tracción en Norteamérica y Europa Occidental. Balenciaga y Alexander McQueen fueron los eslabones débiles del trimestre.

Las joyas son el contrapunto. Boucheron, Pomellato, Dodo y Qeelin sumaron 239 millones de euros, un 11% más, aunque por debajo del 18% del segundo trimestre. Kering Eyewear facturó 373 millones, un 4% más.

Cuando una marca cae un 6% y el resto de la cartera crece, el problema no es el mercado. Es la marca.

Qué significa para el inversor: el lujo ya no sube en bloque

Los resultados de Kering y Gucci llegan en una temporada de cuentas que ha reordenado el mapa del sector. LVMH presentó una caída del 5% en moda y marroquinería, Moncler retrocedió un 1% y el grupo Prada moderó su crecimiento hasta el 1%. La única cita pendiente es Richemont, que publica su segundo trimestre fiscal el 13 de noviembre, y su lectura de la joyería dura será el termómetro más fiable para el último tramo del año.

Hay un dato que no conviene pasar por alto. El consenso esperaba crecimiento positivo: la diferencia entre el 0,4% previsto y el 1% entregado no es un error de modelo, es un cambio de régimen. Buena parte del sell-side sigue modelando el lujo con las tasas de 2021-2023.

La conclusión para una cartera de patrimonio alto es incómoda: el lujo dejó de comportarse como un bloque. Quien compra hoy exposición sectorial compra dispersión, no beta. Y la dispersión se paga.

desaceleración del lujo

Octubre, según Poulou, transcurre en línea con las tendencias del tercer trimestre en la mayoría de las regiones. No hay rebote a la vista antes del cierre del ejercicio.

La joyería crece al 11% mientras Gucci cae al 6%: quien no distingue entre ambas está comprando dos activos distintos con el mismo ticker.

La lectura de mercado: recomprar Gucci o comprar el grupo

He seguido los ciclos de recuperación del lujo y este tiene un precedente muy concreto. Entre 2013 y 2015 el sector atravesó una corrección parecida, con China desacelerando y las casas de moda sufriendo. Gucci tardó tres años en salir: en 2015 facturaba menos que el ejercicio anterior y en 2019 crecía a doble dígito alto con un relato creativo nuevo. La diferencia es que entonces había equipo y discurso; hoy Saint Laurent y McQueen siguen sin director creativo tras las salidas de Anthony Vaccarello y Seán McGirr, y la dirección se limitó a prometer más indicaciones muy pronto.

Mi posición es clara. Kering es hoy un activo de revalorización agresiva, no de preservación de capital. La tesis de Luca de Meo —plataforma de grupo, plan en China, excelencia de producto— es razonable en el fondo, pero exige un horizonte de al menos ocho trimestres y tolerancia a un flujo de noticias negativo. Quien busque refugio tiene mejores argumentos en la joyería de la propia Kering o en el perímetro de Richemont, donde el margen es estructuralmente superior y la dependencia de la moda cíclica, menor. El riesgo no es la demanda: es la ejecución creativa.

El próximo hito verificable llega el 13 de noviembre con Richemont. Si la joyería dura y la relojería resisten, la tesis de la dispersión queda confirmada y el mercado empezará a valorar Kering por lo que crece y no por lo que cae. Si no, la corrección del lujo tendrá un trimestre más de recorrido.

💎 Veredicto Wealth

Gucci es hoy una apuesta de revalorización agresiva solo apta para quien tolere ocho trimestres de volatilidad en resultados. El riesgo a vigilar es la ejecución creativa: sin directores en Saint Laurent y McQueen, el plan de De Meo aún no ha firmado un solo trimestre de crecimiento.

Alpenglow se activa en Solana mainnet: finalidad de 150 ms y nuevo consenso

Anza, la firma de ingeniería que mantiene el cliente validador de referencia, activó Alpenglow en Solana mainnet-beta el miércoles 21 de octubre, en el slot 459.653.000 y alrededor de las 14:00 UTC. La transición no trasladó la actividad a una cadena paralela: los validadores retiraron TowerBFT en la misma red que llevaba operando desde su lanzamiento. Solana ya no funciona con el consenso con el que nació.

El número que resume el cambio es la finalidad. La finalidad es el instante en el que una transacción deja de poder revertirse según las reglas del consenso, y hasta esta semana Solana la situaba en torno a 12,8 segundos. Con el diseño nuevo, Anza apunta a 150 milisegundos. Un factor de 85 menos.

Conviene no confundir esa cifra con la velocidad que percibe el usuario. Un monedero muestra un pago en pantalla en cuanto la operación entra en un bloque, pero un exchange espera a que sea irreversible antes de acreditar el ingreso. Alpenglow ataca ese segundo intervalo, no el primero. La firma en la wallet, la conexión y las comprobaciones de cada aplicación siguen sumando tiempo al reloj.

Qué cambia con Alpenglow: de 12,8 segundos a 150 milisegundos

TowerBFT era la capa de consenso que se apoyaba en Proof of History, el reloj criptográfico de Solana: un mecanismo que sella el orden temporal de las transacciones para que los validadores no tengan que pactar la hora antes de votar cada bloque. Sobre ese reloj, los validadores votaban en rondas sucesivas para confirmar lo producido, y esas rondas acumulaban los segundos que ahora se recortan.

Dos matices merecen precisión. El primero: 150 milisegundos es el objetivo declarado por el equipo que ha construido el protocolo, no una medición de latencia replicada de forma independiente para esta información. El segundo: bajar la finalidad no eleva por sí solo el rendimiento. Los slots (las ventanas en las que un validador designado produce un bloque) y el techo de transacciones por segundo son otra discusión, la que libran los clientes validadores.

La finalidad no hace que internet vuele: reduce la ventana en la que un pago todavía puede deshacerse.

A quién afecta el nuevo consenso: pagos, trading y el día a día de quien tiene SOL

Los primeros interesados son las infraestructuras que esperan certeza antes de actuar. Un procesador de pagos que liquida establecoins, un exchange que acredita un ingreso o una mesa que opera perpetuos necesitan saber cuándo el apunte es definitivo: cada segundo de espera es capital inmovilizado o riesgo asumido. Recortar esa espera de trece segundos a una fracción tiene efecto directo en tesorería, aunque el usuario final no lo note en la pantalla.

finalidad Solana

Para quien tiene SOL en cartera, el cambio no altera el token ni el modelo de recompensas, y no obliga a migrar fondos ni a cambiar de monedero. Los validadores y quienes delegan SOL con ellos siguen cobrando por asegurar la red mediante staking, el mecanismo por el que se depositan tokens en un validador a cambio de una parte del rendimiento. Lo que cambia es la infraestructura sobre la que se liquidan las operaciones de todos.

Y cambia el argumentario. Durante años la crítica recurrente fue que Solana ofrecía velocidad de ejecución pero no certeza inmediata. Ese hueco es el que la red quería cerrar.

Rotor, líder geográfico y Quantumglow: lo que queda pendiente

La activación no cierra el roadmap, lo abre. Anza enumera tres frentes sin fecha comprometida: Rotor, una revisión de la capa de red que reparte mejor el tráfico entre validadores; la rotación de líderes consciente de la geografía, para que el nodo que produce bloques esté cerca de quien los consume; y Quantumglow, el diseño post-cuántico con el que el equipo quiere blindarse frente a un ordenador capaz de romper las firmas actuales. Ese último es trabajo de años, no de trimestres. Los detalles del anuncio están publicados en la web oficial de Anza.

La distinción importa para no confundir el hito con la promesa.

Por qué este cambio pesa más de lo que parece

Solana arrastra dos heridas de reputación que explican su obsesión por la estabilidad. La primera son las paradas de red de septiembre de 2021 y de principios de 2022, cuando dejó de producir bloques durante horas y hubo que coordinar a los validadores para reiniciarla. La segunda es la resaca del colapso de FTX en noviembre de 2022, que llevó el precio de SOL a mínimos y puso en duda el ecosistema entero. En ambos casos el problema no fue la velocidad, sino la confianza en que la máquina no se detiene.

Sustituir el consenso de una red que mueve miles de millones en valor sin detenerla es de las operaciones que casi nadie intenta en producción. Anza lo ha hecho sin cadena nueva ni migración de estado: un cambio de reglas en caliente. Firedancer, el segundo cliente validador desarrollado por Jump Crypto, es la otra pata de la misma estrategia. Si un cliente falla, el otro sostiene la red.

Los riesgos siguen ahí. El objetivo de 150 milisegundos debe demostrarse con tráfico real, no con bancos de pruebas, y la concentración de stake en un puñado de operadores continúa siendo el punto débil estructural del ecosistema. A eso se suma que la defensa post-cuántica aún no existe en producción. Los datos apuntan a una mejora sólida; la evidencia operativa de las próximas semanas dirá cuánto de esa promesa se convierte en experiencia cotidiana.

Cosas que pasan cuando una red deja de tener excusas técnicas.

Ataque a Irán: el petróleo se dispararía y erosionaría a Trump y Netanyahu

Un ataque contra Irán en los próximos días, o quizá en las próximas semanas, reordenaría a la vez dos citas electorales. Sobre esa hipótesis giró la última edición de La Mesa, el espacio de debate de Negocios TV, que reunió al profesor de Icade Emiliano García Coso y al analista argentino Cristian. La pregunta que lanzó el conductor, Sergio, tenía algo de provocación: si el bombardeo llega antes o después del 3 de noviembre y a quién beneficia de verdad. La respuesta del plató incomoda a más de uno.

Cinco días para las elecciones israelíes

El calendario no es un adorno. En Israel se vota el 27 de octubre, apenas unos días después de la emisión, y en Estados Unidos las legislativas llegan el 3 de noviembre. Según el diagnóstico que se manejó en el programa, Benjamin Netanyahu y Donald Trump afrontan ambas citas con encuestas poco halagüeñas. De ahí la teoría del conductor: un ataque a Irán en este momento podría dinamitar las dos elecciones a la vez.

Netanyahu y la escalada como activo electoral

Para el primer ministro israelí, una escalada con Irán encaja con la lógica de la política interna. La confrontación exterior caldea los ánimos, cohesiona y suele traducirse en respaldo en las urnas. Si las encuestas no acompañan, el analista no descartó que ese sea precisamente el cálculo. Un cambio de régimen en Teherán, dijo, ya se plantea abiertamente en el discurso israelí.

El invitado señaló un desplazamiento del argumento que merece atención. Durante décadas el eje fue el supuesto programa nuclear militar iraní; según su lectura, ese programa nunca se pudo comprobar de forma fehaciente. Ahora el lenguaje ha cambiado: se habla de destruir al gobierno de Teherán, no de desmantelar una instalación concreta. Ese giro retórico, sostuvo, es más ambicioso y también más difícil de justificar ante la comunidad internacional.

Trump no gana con el bombardeo

El cálculo se invierte al otro lado del Atlántico. Según Cristian, un ataque ahora no reportaría ninguna ganancia clara a Donald Trump y sí un rosario de riesgos. La lectura del republicano, dijo, apunta más a contener a su aliado que a empujarlo. La llamada telefónica de los últimos días, larga y con reproches incluidos hacia la supuesta ingratitud israelí, encajaría en ese guion de freno.

El analista añadió un detalle de oficio que suele pasarse por alto en los titulares: los ataques que de verdad se preparan no se anuncian con semanas de antelación. Cuando la retórica sube tanto y el calendario se estrecha, la hipótesis del ruido gana peso frente a la de la operación inminente.

Una escalada con Irán le sirve a Netanyahu de cara a las urnas; a Trump, en cambio, no le reporta ninguna ganancia y sí muchos riesgos.

— Cristian, analista internacional, en Negocios TV

Vance y la grieta interna en Washington

Hay una tercera pieza que el programa puso sobre la mesa. JD Vance no respaldó públicamente a Netanyahu, y el invitado leyó ese silencio como una señal del ánimo que recorre la Casa Blanca. El ala nacionalista y soberanista, la que encarna el America First más ortodoxo, no comparte la prioridad de sostener al líder israelí a cualquier precio.

Cristian enlazó esa grieta con otro movimiento reciente: a su juicio, la propia torpeza del equipo de Trump precipitó un entendimiento con Vladimir Putin en el terreno energético. Cuando la política exterior se improvisa, vino a decir, los rivales cobran ventaja. La conclusión que se respira en el plató es que Washington no está en condiciones de abrir un frente nuevo sin pagar un precio alto en casa.

Petróleo, Ormuz y el precio de la incertidumbre

Ahí entra el mercado. Irán es miembro de la OPEP y cualquier amenaza militar sobre su territorio se traslada de inmediato al precio del petróleo. El canal de transmisión es conocido: el estrecho de Ormuz, por donde transita en torno a una quinta parte del crudo y del gas licuado que se mueve por mar. Basta con que los operadores asignen una probabilidad razonable al bloqueo para que el Brent incorpore una prima de riesgo que después tarda meses en deshacerse.

Esa prima viaja directa al surtidor estadounidense, y de ahí a la percepción de los votantes. Es el punto donde la geopolítica se convierte en inflación y la inflación en política. Un pico del crudo en plena campaña electoral sería el peor escenario posible para un presidente que prometió energía barata, y explica por qué la contención, y no la escalada, parece el camino natural para Washington.

De todo lo dicho se desprende una lectura sobria. El escenario de un ataque inminente no puede descartarse, pero tampoco darse por hecho. La retórica cumple una función en sí misma: presiona, distrae y disciplina al aliado. Los mercados, que llevan semanas mirando al Golfo, tienen razones para cubrirse y también para no sobrerreaccionar a cada titular. Aun así, la volatilidad seguirá instalada en el precio del crudo mientras el calendario israelí y el estadounidense avancen en paralelo.

Mi impresión tras escuchar el debate es que el riesgo real no es tanto el bombardeo como la suma de un liderazgo israelí necesitado de un golpe de efecto y una administración estadounidense que no controla del todo a su propio socio. En esa combinación, cualquier chispa encuentra material seco.

Queda una pregunta abierta: ¿cuánto de la amenaza es disuasión negociadora y cuánto preparación efectiva? La respuesta se sabrá en pocas semanas, y se sabrá a la vez en las urnas y en la pantalla de la bolsa. Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube.

Youtube video

La prima de riesgo de Francia supera los 170 puntos, máximos de 2011, y encarece la deuda de bancos y empresas españolas

0

La prima de riesgo de Francia ha superado los 170 puntos básicos, el nivel más alto desde noviembre de 2011. El bono galo a diez años rinde ya el 5,1415%, máximo desde julio de 2002, y ese encarecimiento empieza a trasladarse al coste de financiación de bancos y empresas españolas.

No es un episodio aislado del mercado de deuda. El diferencial entre el OAT francés y el bund alemán se ha abierto hasta los 175 puntos básicos, y esa brecha opera como referencia para todo el crédito denominado en euros. Cuando el segundo mayor mercado de deuda de la eurozona se deteriora, el precio del dinero cambia para todos los emisores que compiten por el mismo ahorro.

Madrid no es espectadora. Las emisiones de cédulas, pagarés y bonos corporativos de las compañías españolas se referencian al mid-swap, un tipo que se mueve con el bund y con el apetito por riesgo periférico. La banca española ha visto cómo los diferenciales de su deuda senior dejaban de comprimirse desde el verano, y la mayoría de las mesas de sindicación reconoce que colocar papel en el último trimestre del año ya no sale al precio de junio.

El bono francés rompe el 5% y el diferencial escala a máximos de quince años

El rendimiento exigido al bono soberano francés a diez años llegó a alcanzar el 5,1415%, el nivel más alto desde julio de 2002, lo que situó el diferencial frente al bund en 175 puntos básicos. La cota psicológica del 5% aguantó poco. Los inversores la perforaron sin resistencia apreciable en cuanto el petróleo repuntó y el BCE endureció su discurso en septiembre.

A eso se sumaron los disturbios del fin de semana, que complican cualquier plan de consolidación fiscal, y la expectativa de la decisión de Moody’s sobre la solvencia gala. ING Research anticipa una rebaja de un escalón, de Aa3 a A1, con perspectiva estable, lo que alinearía la nota francesa con las que ya mantienen Fitch y S&P. Nadie descarta una perspectiva negativa.

Francia financia su deuda al 5,14% mientras su economía crece por debajo del 0,5%: la aritmética presupuestaria de París no cierra sin ayuda externa.

El resto del mercado no acompaña. Michiel Tukker, estratega sénior de tipos de ING, señala que la divergencia entre Francia y el resto de la curva sugiere que los riesgos de contagio se siguen considerando mínimos, y el tramo corto de los swaps en euros apenas se ha inmutado. La preocupación dominante sigue siendo la inflación, no la fragmentación financiera.

Del ‘OAT’ al ‘mid-swap’: el canal por el que llega el golpe a España

deuda pública francesa

El mecanismo es menos intuitivo de lo que parece. El bund marca el suelo del coste del dinero en euros; el OAT francés añade una prima soberana que los inversores comparan de inmediato con la de España, Italia o Portugal. Si el mercado exige 175 puntos a París, la pregunta es cuánto exige a Madrid. Nadie quiere ser el siguiente en la lista.

La aritmética es sencilla. Cada 25 puntos básicos de sobrecoste aplicados a una cartera de 10.000 millones de deuda son 25 millones de euros adicionales de intereses al año. Para una compañía que refinancia 500 millones a cinco años, esos mismos 25 puntos básicos añaden 1,25 millones anuales. Parece poco.

Moody’s, el TPI y una aritmética que no cierra

La decisión de Moody’s no sorprende; llega tarde. Fitch y S&P ya colocaron la deuda francesa en niveles coherentes con una lectura más severa de sus finanzas públicas, y el diferencial de 175 puntos lleva semanas descontando ese escalón. Lo relevante no es la rebaja, sino el suelo que fija. Francia se financia por encima del 5% mientras ING proyecta un crecimiento del PIB del 0,3% en 2026 y del 0,6% en 2027. El objetivo de reducir el déficit al 5% del PIB en 2027 se sostiene sobre una ficción aritmética.

A mi juicio, el punto que el mercado aún no ha interiorizado es político, no financiero. Charlotte de Montpellier lo describe como un círculo vicioso: el encarecimiento del crédito debilita unas perspectivas ya frágiles, y esas perspectivas debilitan la capacidad de aprobar ajustes. Francia no tiene margen fiscal para comprar paz social ni margen parlamentario para imponer recortes. El repunte del clima empresarial hasta 97,5 puntos desde 96,4 que publicó el Insee se recogió antes de los disturbios y no incorpora su impacto.

La contradicción está en el TPI. El BCE podría activar su Instrumento de Protección de la Transmisión, pero antes debe verificar que el país cumple el marco fiscal europeo, lo que exige como mínimo la aprobación íntegra del presupuesto francés. Intervenir sin ese paso sería leído en Berlín y La Haya como financiación monetaria de un socio que no cumple las reglas. Carsten Brzeski espera tipos sin cambios la próxima semana y ninguna subida antes de diciembre.

El hito a vigilar está cerca: la confirmación de la nota francesa y el tono que Christine Lagarde imprima a su comparecencia. Si el diferencial supera los 200 puntos, el debate dejará de ser sobre Francia y pasará a ser sobre el diseño del euro.

Veredicto Merca2

Cotización al cierre o apertura: La pieza no tiene un protagonista cotizado único; el termómetro es el OAT francés a diez años, que cerró la sesión del jueves en el 5,1415%, máximo desde julio de 2002, con un diferencial de 175 puntos frente al bund. El traslado a las acciones bancarias españolas dependerá de la nota de Moody’s y de la lectura que haga el BCE la próxima semana.

Clave técnica: Los dos niveles que importan son el 5,15% en el bono francés y los 180 puntos básicos de diferencial. Una perforación con la rebaja de Moody’s confirmada abre la puerta a los 200 puntos, terreno que no se visita desde 2011 y que históricamente ha forzado pronunciamientos del banco central.

Apunte macro: El diferencial francés de 175 puntos supera con holgura el español, que se financia en el entorno de la mitad de ese sobrecoste según los niveles que manejan las mesas de deuda. Con el déficit galo camino del 5% del PIB y un crecimiento del 0,3%, la consolidación depende del precio de la deuda, no del calendario político.

Rallo alerta: la aritmética que puede dejar a PP y Vox sin Gobierno

El 29 de noviembre los españoles votan. Pero el resultado de esas generales se está cociendo esta misma semana, en los despachos, no en los mítines. En su último análisis, el canal de Juan Ramón Rallo sostiene que la aritmética parlamentaria que salga de las urnas depende menos de los votos que se emitan ese día que de los movimientos que los partidos registren —o dejen de registrar— antes del cierre de candidaturas del 26 de octubre. Sin cambiar una sola papeleta, esas maniobras pueden mover escaños y condicionar quién gobierna.

26 de octubre: la fecha que pesa más que la campaña

El plazo para coaliciones formales expiró el 16 de octubre, recuerda el creador. Lo que queda sobre la mesa no son alianzas electorales nuevas, sino reordenaciones internas de candidaturas: huecos en unas listas a cambio de silencios en otras circunscripciones. Es legal, es habitual y, sobre todo, es decisivo en un sistema provincial donde un puñado de votos cambia un diputado.

Rallo insiste en una idea que vertebra todo el vídeo: el reparto final no se mide en votos, se mide en escaños. Y en España los escaños se reparten provincia a provincia, con lo que una retirada estratégica en Teruel o en Cuenca vale mas que cien mil papeletas de diferencia en Madrid.

La izquierda se coordina en el Senado y negocia retiradas

Lo que ya es un hecho, según el vídeo, es la candidatura conjunta al Senado bautizada como Senado de Progreso, que integra a PSOE, Sumar, IU, Compromís, Más Madrid, Chunta Aragonesista y otras formaciones en 47 circunscripciones. En el Congreso, en cambio, no hay coalición: Podemos rompió con el Frente Amplio y concurre por su cuenta en casi toda España, salvo en Cataluña, donde respalda a Esquerra.

La negociación de fondo afecta a las provincias pequeñas, las que reparten cinco diputados o menos. Según distintos medios, el PSOE habría ofrecido al Frente Amplio no presentar listas al Congreso en una decena larga de ellas —Castilla y León, Extremadura y Castilla-La Mancha aparecen en la conversación— a cambio de integrar a sus candidatos. Los socialistas lo niegan; Emilio Delgado, candidato del Frente Amplio por Madrid, ha hablado de ‘optimizar’ los resultados del espacio. En Teruel la maniobra ya está hecha: Chunta y Frente Amplio han renunciado al Congreso para no dispersar el voto.

‘Aunque se vote el 29 de noviembre, este próximo 26 de octubre comenzaremos a tener algunas de las claves de quién puede terminar gobernando España.’

— Juan Ramón Rallo

Vox, el Senado y la batalla por los tres quintos

En la derecha el movimiento es simétrico y, según Rallo, algo más que un rumor. Santiago Abascal ofreció el lunes 19 de octubre algún tipo de entendimiento para que la alianza de la izquierda no se quede con la Cámara Alta. Génova no lo confirma; fuentes extraoficiales citadas en el vídeo sí reconocen que se busca un acuerdo. La fórmula sería que Vox no presente candidatos al Senado en la práctica totalidad del país —salvo quizá Almería y Murcia— y pida el voto para el PP.

El motivo es aritmético. En el Senado la mayoría absoluta no es la meta realmente valiosa: lo son los tres quintos, en torno a 160 senadores. Con PP y Vox compitiendo por separado, sostiene el análisis, la derecha llega a esa cota en apenas el 6% de los escenarios si se toma la media de las encuestas, y en ninguno si se usan los datos brutos del CIS. Incluso podría perder la mayoría absoluta de la Cámara Alta. Coordinados, la mayoría absoluta está garantizada y los tres quintos se alcanzan en el 95% de las simulaciones; con una transferencia de voto parcial, del 80% o 85%, la probabilidad sigue por encima del 90%.

La ley de nietos y los votos que llegan de fuera

El tercer factor es el voto exterior. El Tribunal Constitucional inadmitió el recurso del Defensor del Pueblo, pero siguen vivas las cautelares del Supremo que suspendían el derecho al voto de quienes se nacionalizaron bajo ciertos supuestos de la ley de nietos. Exteriores alega que no tiene medios ni tiempo para discriminar quién entra en esos supuestos, de modo que, en la práctica, podría acabar votando gente que en teoría no debería. Rallo lo califica abiertamente de pucherazo potencial.

¿Cuánto pesa? Sus simulaciones sitúan el umbral en cifras modestas: 14.000 votos colocados en las provincias donde bailan escaños arrebatarían a la derecha entre cuatro y cinco diputados. Con 37.000, la pérdida sube a siete u ocho. Aplicando los datos brutos del CIS, la probabilidad de que PP y Vox sumen mayoría absoluta caería del 92% al 68%. Nada dramático, pero suficiente para cambiar el tablero si el resto de piezas encajan.

La tormenta perfecta que Rallo no descarta

Sumemos los tres ingredientes con los supuestos más favorables a la izquierda: datos brutos del CIS, unidad efectiva del bloque progresista en el Congreso con retirada del Frente Amplio en las provincias pequeñas y 37.000 votos del exterior distribuidos con precisión quirúrgica. Resultado: PP, Vox y UPN se quedarían en torno a 175 diputados, la mayoría absoluta se decidiría a cara o cruz y la probabilidad de que gobierne la derecha caería al 47%. El bloque de investidura, sin contar a Junts, rondaría los 170 escaños, y los de Puigdemont volverían a ser decisivos.

El creador insiste en que ese escenario no es su previsión base, sino el extremo. Pero añade una condición dinámica: si en las próximas semanas el acuerdo de la izquierda se consolida y la distancia entre bloques se estrecha aunque sea un poco, un pucherazo exterior suficiente dejaría de ser ciencia ficción. Es decir, la tormenta perfecta no exige un vuelco electoral, solo que varias piezas pequeñas giren en la misma dirección.

Qué significa esto para el votante

La lectura editorial es incómoda. Durante años hemos contado las elecciones como una competición por votos; este análisis recuerda que, en la práctica, se compite por escaños y que las reglas permiten reordenar el tablero días antes de la cita. Un votante de Teruel que quería apoyar a la izquierda a la izquierda del PSOE se encontrará con que esa papeleta no existe. Uno de Almería que quería votar a Vox al Senado puede descubrir que tampoco. Ninguno de los dos habrá cambiado de opinión; simplemente, su opción habrá sido absorbida por la estrategia de su propio campo.

Hay también una cuestión de confianza institucional. Que el Supremo suspenda un derecho al voto y que la Administración admita que no sabe a quién aplicarlo no es un detalle administrativo: es el tipo de episodio que, se gane o se pierda, deja cicatriz. Rallo lo plantea como hipótesis de trabajo con cifras; que la hipótesis sea verosímil ya dice bastante del estado del sistema.

Queda una pregunta que el vídeo deja abierta. Si el 26 de octubre se cierran las candidaturas y el 29 de noviembre solo queda votar, ¿qué margen real tiene el ciudadano cuando la aritmética se negocia antes de que se abran los colegios electorales? La respuesta, mal que nos pese la darán las urnas y los despachos a partes iguales.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

La Sanidad en Madrid amplía a 74 las plazas de cocinero con inscripción abierta hasta noviembre

Las oposiciones de cocinero en Madrid crecen hasta las 74 plazas fijas del SERMAS, con inscripción abierta hasta el 10 de noviembre.

La convocatoria nació en julio de 2025 con 25 puestos y se ha quedado pequeña. Una resolución del Boletín Oficial de la Comunidad de Madrid fechada el 8 de octubre de 2026 eleva la cifra a 74. Son plazas de personal estatutario fijo, no una bolsa de sustitución, y el acceso obliga a superar un concurso-oposición por turno libre.

Por qué el SERMAS amplía de 25 a 74 plazas

La ampliación llega por la vía de la modificación de la convocatoria original, no por una oposición nueva. El Boletín Oficial de la Comunidad de Madrid publicó el 8 de octubre la resolución que reajusta la oferta y, con ella, reabre el calendario. El plazo anterior ya había expirado, así que quien se quedó fuera en 2025 tiene ahora una segunda ventana.

Esa ventana va del 9 de octubre al 10 de noviembre de 2026, ambos inclusive. Desde hoy quedan menos de tres semanas. El margen es corto para reunir la documentación, abonar la tasa y resolver cualquier duda de homologación.

Requisitos para presentarse a las 74 plazas

El filtro de entrada es intermedio. No hace falta carrera universitaria, pero tampoco basta con la ESO: se exige el título de Bachiller, el de Técnico Superior de Formación Profesional o una titulación declarada equivalente.

Setenta y cuatro plazas fijas de oficios en la sanidad madrileña y un plazo que expira el 10 de noviembre: el margen de preparación es corto.

En cuanto a la nacionalidad, la convocatoria admite a personas españolas, a ciudadanos de otros Estados de la Unión Europea y a familiares asimilados. El detalle importa: residir legalmente en España y tener autorización de trabajo no habilita por sí solo para presentarse.

  • Titulación: Bachiller, Técnico Superior de Formación Profesional o equivalente.
  • Nacionalidad: española, de cualquier Estado de la UE o familiares asimilados.
  • Sistema de selección: concurso-oposición por turno libre.
  • Tasa: obligatoria, con exenciones y reducciones para desempleados, personas con discapacidad y familias numerosas.
  • Títulos extranjeros: homologación acreditativa cuando resulte exigible.

El caso de los cónyuges no separados legalmente y de los descendientes menores de 21 años o mayores dependientes está contemplado de forma expresa. También los nacionales de países con libre circulación de trabajadores. Quien no encaje en ninguna de esas categorías se queda fuera, por mucha experiencia que acumule delante de los fogones.

plazas cocinero sanidad Madrid

Cómo es el concurso-oposición y qué se valora

El proceso suma dos fases. La oposición evalúa los conocimientos propios de la categoría; el concurso añade méritos puntuables conforme al baremo de las bases, donde entran la experiencia previa y la formación acreditada. Nadie aprueba solo con currículum, y quien llegue sin haber preparado la prueba teórica se queda en la puerta.

Conviene subrayar una cosa: esto no es una oferta de contratación inmediata. No sirve enviar el CV y esperar la llamada. Es empleo público con exámenes.

Análisis: estabilidad frente a la hostelería privada

Una plaza de cocinero del SERMAS se retribuye según el grupo de clasificación que corresponde a la titulación exigida y los acuerdos retributivos del personal estatutario. No es un salario de estrella. La comparación con la hostelería privada madrileña no se gana por el bruto inicial, sino por tres cosas menos visibles: jornada reglada, calendario previsible y continuidad.

Ahí está el atractivo real del puesto. La restauración encadena contratos temporales y horarios partidos; la sanidad pública ofrece turnos cerrados y una plaza en propiedad al final del proceso. Para un cocinero con formación media, el salto es más de condiciones que de nómina.

El riesgo está en la ratio. Una convocatoria sin pruebas físicas, con requisito de Bachillerato o FP y un temario acotado atrae a mucha gente que nunca había considerado opositar. La ampliación del plazo, lejos de relajar la competencia, incorpora aspirantes de última hora.

Hay además un punto que conviene verificar antes de pagar la tasa: si quienes presentaron instancia en la convocatoria de julio de 2025 deben formalizar de nuevo la solicitud con el calendario reabierto. La resolución amplía la inscripción, pero la respuesta concreta está en el texto publicado en el boletín.

Un último consejo práctico. Con menos de tres semanas por delante, la prioridad no es memorizar el temario entero, sino asegurar la solicitud, la tasa y la titulación. Sin esos tres papeles en regla, la mejor preparación no sirve de nada.

📨 Cómo presentar la solicitud

Todo el trámite es electrónico y se realiza en la sede electrónica de la Comunidad de Madrid, con certificado digital, DNI electrónico o Cl@ve.

  1. Paso 1: Reúne la documentación: título de Bachiller o de Técnico Superior, DNI o NIE y, si procede, la homologación del título extranjero.
  2. Paso 2: Entra en la sede electrónica y localiza la convocatoria de cocinero del SERMAS por su referencia en el BOCM del 8 de octubre de 2026.
  3. Paso 3: Cumplimenta el formulario, selecciona el turno libre y marca la exención o reducción de tasa si te corresponde por desempleo, discapacidad o familia numerosa.
  4. Paso 4: Abona la tasa de examen por el canal que indique la sede. El importe exacto figura en las bases de la convocatoria.
  5. Paso 5: Registra la solicitud antes del 10 de noviembre de 2026 y guarda el justificante con el número de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Servicio Madrileño de Salud (SERMAS), Comunidad de Madrid.
  • Número de plazas: 74 plazas de personal estatutario fijo, categoría cocinero.
  • Sueldo estimado: Pendiente de concreción en las bases; se corresponde con el grupo de clasificación asociado a la titulación exigida del personal estatutario.
  • Fecha límite de inscripción: 10 de noviembre de 2026.
  • Dónde inscribirse: sede electrónica de la Comunidad de Madrid.

Oposiciones a docente en Cantabria: 453 plazas para Secundaria, FP y otros cuerpos

Cantabria aprueba 453 plazas de oposiciones docentes para Secundaria, FP y el resto de cuerpos, que se suman a las 823 ya convocadas en esta legislatura.

La Consejería de Educación, Formación Profesional y Universidades del Gobierno de Cantabria llevó la propuesta a la mesa sectorial y la sacó adelante con la abstención de todas las organizaciones sindicales. La oferta no es una convocatoria: fija cuántas plazas existen y obliga a la Administración a publicar después las bases y los exámenes.

Con estas 453, el volumen acumulado en la legislatura llega a las 1.276 plazas docentes. El consejero Sergio Silva defendió que Cantabria no había alcanzado nunca esa cifra en un solo mandato y que los datos sitúan la educación como prioridad del Ejecutivo autonómico.

Acompaña a la cifra un presupuesto de casi 800 millones de euros en Educación, más del 20% del gasto público de la comunidad. Es el argumento que la Consejería repite cada vez que los sindicatos cuestionan el reparto o el calendario.

Las 453 plazas se distribuyen entre el resto de cuerpos: Profesores de Enseñanza Secundaria, Profesores Técnicos de Formación Profesional, Escuelas Oficiales de Idiomas, Música y Artes Escénicas, y Artes Plásticas y Diseño. El reparto por especialidades aún no está cerrado. Ese detalle no es menor.

La oferta fija cuántas plazas hay, no cuándo se examina: sin convocatoria publicada, el temario y los plazos siguen abiertos.

Junto a la oferta principal, la mesa sectorial aprobó cinco plazas de promoción interna para el Cuerpo de Inspección Educativa. La Consejería prevé convocarlas en los próximos meses para que el procedimiento se desarrolle a lo largo de 2027.

Requisitos para presentarse: qué exigirán las bases

Sin bases publicadas, los requisitos son los del marco general de acceso a la función pública docente, que la convocatoria cántabra concretará. Conviene tenerlos resueltos antes de que salga la resolución.

  • Titulación: grado universitario o equivalente en la especialidad correspondiente, más el Máster en Formación del Profesorado o el título habilitante que exija cada cuerpo.
  • Nacionalidad: española o de un Estado miembro de la Unión Europea, con las excepciones que marca la normativa estatal.
  • Edad: haber cumplido 18 años y no haber alcanzado la edad de jubilación forzosa.
  • Idioma: determinadas especialidades y programas bilingües exigen acreditar competencia lingüística; la base concreta fijará el nivel.
  • Otros: no estar inhabilitado para el ejercicio docente y no padecer enfermedad incompatible con la función.

Sin convocatoria no hay plazo.

oferta de empleo público docente

Cómo será el examen y cuándo se celebrará

El modelo vigente en las últimas convocatorias docentes se organiza en dos fases. Primero la oposición, con una prueba de conocimientos sobre el temario de la especialidad y una segunda parte de aptitud pedagógica en la que se defiende una programación didáctica y una unidad. Después, el concurso de méritos: experiencia previa como interino, formación y otros apartados baremables.

La novedad de esta oferta es el calendario, no el formato. Con la convocatoria prevista para los próximos meses, las pruebas se irían a lo largo de 2027, lo que deja algo más de un año de preparación a quien empiece ahora. Para quien lleva meses con el temario avanzado, es margen suficiente. Para quien lo arranque en enero, el plazo se estrecha.

453 plazas con abstención sindical: lo que dice y lo que no dice la cifra

Hay dos lecturas de esta oferta y conviene sostenerlas a la vez. La primera: 1.276 plazas en una sola legislatura es un volumen alto para el tamaño del sistema educativo cántabro. La segunda: ese total se reparte entre varias convocatorias y varios ejercicios, y la cifra que de verdad importa a quien oposita es la de su especialidad concreta.

La abstención unánime de los sindicatos merece atención. Ninguna organización respaldó una oferta que amplía el empleo, y eso casi nunca se debe al número total de plazas. Suele tener que ver con el reparto por cuerpos y especialidades, o con el calendario. Las bases lo dirán.

El riesgo práctico es el de siempre en las comunidades pequeñas: convocatorias poco frecuentes, muchos interinos encadenando sustituciones y una ratio que cambia radicalmente según la materia. Las especialidades con déficit de profesorado se resuelven con menos competencia; las saturadas, no. La demanda no se reparte igual.

Mi lectura es que se trata de una oportunidad real, pero no homogénea. Quien tenga la titulación, el máster habilitante y una especialidad técnica parte con ventaja. Quien compita en una materia con bolsa de interinos consolidada se enfrenta a años de experiencia que puntúan en el concurso. Ahí el temario pesa menos que el expediente y que la antigüedad acumulada.

📨 Cómo presentar la solicitud

La convocatoria todavía no está publicada, así que el recorrido es el habitual de las oposiciones docentes en Cantabria: presentación electrónica a través de el portal de Educación de Cantabria, con certificado digital o Cl@ve.

  1. Paso 1: Sigue la publicación de la convocatoria en el Boletín Oficial de Cantabria y en el portal de Educación; allí aparecerán las especialidades y el número de plazas de cada una.
  2. Paso 2: Reúne la documentación: título, máster habilitante, DNI y los méritos que vayas a alegar en la fase de concurso.
  3. Paso 3: Identifícate en la sede electrónica con certificado digital o Cl@ve y cumplimenta la solicitud indicando la especialidad por la que te presentas.
  4. Paso 4: Abona la tasa de examen que fije la convocatoria y adjunta el justificante junto al resto de documentos.
  5. Paso 5: Registra la solicitud antes del cierre del plazo y guarda el resguardo; lo presentado fuera de plazo no se admite.

📋 Ficha de la Convocatoria

  • Organismo / País: Consejería de Educación, Formación Profesional y Universidades del Gobierno de Cantabria.
  • Número de plazas: 453 plazas del resto de cuerpos docentes, más 5 de promoción interna a Inspección Educativa.
  • Sueldo estimado: Pendiente de publicar en las bases; se fija según el cuerpo, el nivel y los complementos asignados.
  • Fecha límite de inscripción: Pendiente. La convocatoria se publicará en los próximos meses, con pruebas previstas a lo largo de 2027.
  • Dónde inscribirse: Portal de Educación de Cantabria (educantabria.es) y Boletín Oficial de Cantabria.

Hacienda aclara cómo tributan las propinas: pagan IRPF y solo cotizan si las gestiona la empresa

0

Las propinas pagan IRPF. Hacienda las considera rendimiento del trabajo aunque el cliente las deje por voluntad propia, y esa lectura lleva años consolidada en las consultas que firma la Dirección General de Tributos. El matiz que de verdad mueve dinero es otro: si además cotizan a la Seguridad Social.

La base está en el artículo 17.1 de la Ley del IRPF, que califica como rendimientos del trabajo cualquier contraprestación derivada del trabajo personal o de la relación laboral. La Agencia Tributaria aplica ese criterio sin excepciones: da igual que el importe lo decida un cliente, que se redondee la cuenta o que se pulse un 10% en el datáfono. Todo suma en la base general del contribuyente y se declara en la renta como un ingreso más.

Tampoco hay una norma específica que regule la propina en España. Lo que existe son convenios colectivos que fijan cómo se reparte el bote y quién lo administra, y una interpretación fiscal que se ha mantenido estable durante años. Esa ausencia de regulación explica que muchas plantillas de hostelería convivan con criterios distintos según la provincia y el sector.

Qué dice Hacienda y qué no dice sobre las propinas

Aquí aparece la primera confusión habitual: tributar y cotizar son dos cosas distintas. Una propina puede pasar por el IRPF del trabajador y, al mismo tiempo, quedar fuera de la cotización a la Seguridad Social. La regla general es que no se cotiza por ellas salvo que lo recoja el convenio colectivo aplicable, sea sectorial, provincial o de empresa.

Hay convenios que sí obligan, sobre todo en transportes y en algunas actividades con gratificaciones consolidadas. Si el tuyo lo recoge, la empresa debe incluir esas cantidades en la base de cotización. Si no dice nada, el criterio que manejan los despachos es más simple: mientras el empresario no intervenga en el reparto y la propina sea una entrega directa del cliente al trabajador, no tiene consideración de salario.

Cuándo la propina cotiza: los tres escenarios

tributación de propinas
  • Bote de monedas sin intervención de la empresa. El cliente deja el dinero a quien le ha atendido. No cotiza, pero el trabajador debe declararlo en la renta junto al resto de sus ingresos.
  • Propina gestionada por el establecimiento. Es la empresa la que decide a quién se abona y por qué importe. Pasa a la base de cotización y tributa como rendimiento del trabajo.
  • Propina con tarjeta, datáfono o Bizum. El dinero entra primero en la cuenta del negocio. Si luego se reparte, la empresa asume un papel activo y debe reflejarlo en nómina y practicar la retención correspondiente.

La propina digital es la que ha roto el equilibrio. El bote de monedas siempre fue difícil de controlar; un cargo en el terminal o un Bizum dejan rastro bancario y contable. Cuando el importe aparece en el TPV, la empresa ya no puede argumentar que no lo ha visto.

El bote de monedas siempre fue opaco para Hacienda; el datáfono y el Bizum han convertido cada propina en un apunte con fecha, hora y cuenta de destino.

En el IVA no hay discusión. Según la doctrina de la Dirección General de Tributos, que puede consultarse a través de la sede electrónica de la Agencia Tributaria, la empresa actúa como simple intermediaria entre el cliente y el trabajador, así que la propina no se declara como contraprestación de un servicio. Con el IRPF es al revés: si la empresa interviene, es la obligada a retener.

Qué supone esto para el sueldo de un camarero

Para buena parte de la plantilla, que cobra el SMI o poco más, la propina no es un adorno: es la diferencia entre cuadrar el mes o no. En zonas turísticas y en locales con alta rotación de mesas, ese complemento puede pesar más que un tramo de antigüedad. Y ahí está el problema práctico: un dinero que el trabajador declara pero que, en muchos casos, no aparece en ninguna nómina.

La letra pequeña que conviene vigilar es el reparto. Cuando la empresa gestiona el bote debe fijar un sistema documentado y respetar lo que diga el convenio; si no lo hace, tanto el trabajador como el establecimiento pueden acabar con una sanción. También conviene revisar la jornada: la hostelería encadena turnos partidos, fines de semana y festivos, y una propina alta suele venir de la mano de un volumen de horas que no siempre se compensa.

En mi lectura, el perfil que mejor sale de este marco es el del camarero de sala con contrato estable en un local que reparte por nómina: cobra menos en efectivo, pero todo queda registrado. El que más riesgo asume es el eventual con bote informal, porque declara por su cuenta un dinero del que no tiene prueba. Guardar los resguardos del TPV, pedir el detalle del reparto y comprobar cada mes el recibo de salarios son tres gestos que cuestan poco y evitan sustos.

📝 Cómo comprobar tus propinas en la nómina

La revisión se hace con el recibo de salarios y el convenio colectivo del sector en la mano, y no requiere más trámite que una solicitud por escrito a la empresa o una consulta a la Agencia Tributaria.

  1. Paso 1: Localiza el convenio colectivo que se aplica a tu centro de trabajo, sea sectorial, provincial o de empresa.
  2. Paso 2: Busca en su articulado las referencias a propinas, gratificaciones, reparto de bote o participación en el servicio.
  3. Paso 3: Compara ese texto con los conceptos que aparecen en tu recibo de salarios del último mes.
  4. Paso 4: Si detectas propinas repartidas por la empresa que no figuran en la nómina, solicita por escrito el detalle del reparto y la rectificación del recibo.
  5. Paso 5: Conserva los resguardos del datáfono o del Bizum y, si no hay respuesta, plantea la consulta ante la Inspección de Trabajo o el organismo tributario competente.

Plazo de reclamación: las cantidades salariales prescriben al año desde el día en que pudieron exigirse. Requisito mínimo: tener identificado el convenio aplicable y conservar el recibo de salarios donde debería constar el reparto.

El BOE publica los listados definitivos de las oposiciones a Instituciones Penitenciarias: 9 páginas de admitidos y excluidos

Las oposiciones a Ayudantes de Instituciones Penitenciarias ya tienen listado definitivo: el BOE publica nueve páginas de admitidos y excluidos. La resolución de la Subsecretaría del Interior, firmada el 15 de octubre, cierra la fase de subsanaciones y deja fijado el primer ejercicio para el domingo 25 de octubre.

El texto llega cuatro meses después de la convocatoria, lanzada por Resolución de 14 de junio (BOE de 18 de junio). En medio quedaron las relaciones provisionales del 13 de agosto y diez días hábiles para corregir defectos. Quien no lo hizo a tiempo aparece ahora en el anexo II. Sin margen.

Qué cambia con el listado definitivo

El anexo I recoge la relación definitiva de admitidos; el II, la de excluidos; el III, la causa concreta de cada exclusión. Ese último documento es el que interesa al aspirante que quiere saber qué falló exactamente en su solicitud.

La consulta individualizada se hace en la página web del Ministerio del Interior y en las Delegaciones y Subdelegaciones del Gobierno. La web de la Secretaría General de Instituciones Penitenciarias solo expone los anexos II y III. Dicho de otro modo: si buscas tu nombre entre los admitidos, el sitio correcto es Interior.

El calendario no se mueve. La resolución se publica con el reparto de sedes ya cerrado, así que no hay margen para reclamaciones previas al examen: solo para resolver la logística del domingo.

El aula no se anuncia en la puerta: quien no la consulte en la web del Ministerio antes del domingo se queda sin examen.

Dónde te examinas el 25 de octubre

Madrid concentra el grueso de la convocatoria en nueve facultades de la Universidad Complutense, asignadas por orden alfabético de apellidos. El reparto arranca en Abad G., Raúl y termina en Zurita R., Soraya.

  • Ciencias de la Información, edificio principal: de Abad G. a Colmena De La O.
  • Ciencias de la Información, aulario: de Coloma G. a Galicia S.
  • Educación: de Galilea C. a Gómez González.
  • Filología: de Gómez Gracia a Lemhamdi M.
  • Ciencias Físicas: de Lendrino G. a Martín Roca.
  • Informática: de Martín Rodríguez a Palanca R., más un grupo de 14 personas en el mismo centro.
  • Ciencias Químicas: de Palazón P. a Rodríguez Vázquez.
  • Biología: de Rodríguez Veci a Toro S.
  • Geología: de Torrado M. a Zurita R.

En Las Palmas de Gran Canaria hay una sola sede: el edificio de Ingenierías del Campus Universitario de Tafira, de Aarab A., Yusra a Yebra B., Iván. El llamamiento es a las 8:00 hora insular, la misma franja que las 9:00 peninsulares de Madrid.

Ninguna lista se pegará en las puertas de las facultades. El aula exacta se publica únicamente en la web del Ministerio del Interior y el aspirante debe consultarla por su cuenta. Tampoco se permite la entrada ni la permanencia de acompañantes en la zona de aulas.

ayudante Instituciones Penitenciarias

Qué puedes llevar al examen y qué te deja fuera

El material permitido es corto: bolígrafo de tinta azul o negra, documentación de identificación y una botella de agua pequeña, transparente y sin etiqueta. Los aspirantes deberán de presentar su documento nacional de identidad o pasaporte; sin él no hay acceso.

Quedan prohibidos los teléfonos móviles, los relojes inteligentes, cualquier dispositivo de grabación o transmisión, los tapones para los oídos, las mochilas y los bolsos. El incumplimiento supone la exclusión del proceso y la pérdida de los derechos de examen. No hay aviso previo.

Las nueve causas que dejan a un aspirante fuera

El anexo III ordena los motivos. Siete de los nueve remiten a la justificación de la exención de la tasa; los otros dos son incompatibilidades de fondo.

  • Falta el certificado de demanda de empleo o está incompleto.
  • No se acredita la antigüedad mínima como demandante.
  • Falta el certificado de no haber rechazado ofertas ni formación.
  • Falta la declaración del IRPF de 2024 o el certificado de rentas.
  • Rentas mensuales por encima del SMI siendo demandante.
  • Título de familia numerosa caducado o no coincidente.
  • Certificado de discapacidad del 33% ausente o no reciente.
  • Pertenecer ya al Cuerpo o haber sido funcionario de carrera jubilado.
  • No tener la nacionalidad española.

Análisis: el filtro real de esta oposición es el papel

Nueve páginas de listados no significan un rechazo masivo. Significan que el proceso exige demostrar la exención de tasas con hasta cuatro documentos y que cualquier pieza que falte tumba la solicitud antes de llegar al examen. La renta del ejercicio 2024, el umbral mensual del SMI y la caducidad de los títulos de familia numerosa son los tres puntos donde más gente se cae.

Conviene mirarlo con calma: la mayoría de estas exclusiones ya no se pueden revertir. El recurso de reposición, potestativo, tiene un mes desde la publicación; el contencioso-administrativo, dos meses ante el Tribunal Superior de Justicia de Madrid. Ninguno detiene el calendario del domingo.

Para quien sí está dentro, la ventaja no es el temario. Es la logística: saber el aula, llegar a tiempo a una facultad del campus un domingo por la mañana y no llevar encima nada que active una exclusión. La prueba se gana en el aula, pero se pierde en la puerta.

📝 Cómo enviar el currículum

El plazo de inscripción cerró en junio, así que aquí no hay currículum que enviar. Los pasos que quedan son confirmar la asignación, preparar el material permitido y, si apareces en el anexo II, valorar el recurso.

  1. Paso 1: Consulta tu situación individual en la web del Ministerio del Interior (interior.gob.es), en el apartado de procesos selectivos.
  2. Paso 2: Localiza tu primer apellido en el reparto por facultades y comprueba el aula asignada, que solo se publica en esa web.
  3. Paso 3: Prepara el material permitido: bolígrafo azul o negro, documento nacional de identidad o pasaporte y una botella de agua pequeña, transparente y sin etiqueta.
  4. Paso 4: Preséntate el domingo 25 de octubre a las 9:00 (hora peninsular) en Madrid o a las 8:00 (hora insular) en Tafira, Las Palmas.
  5. Paso 5: Si figuras como excluido, revisa la causa en el anexo III y presenta, si procede, recurso de reposición en el plazo de un mes.

Plazo de inscripción: cerrado; el proceso continúa con el primer ejercicio del 25 de octubre. Requisito mínimo: llevar el DNI o pasaporte original, sin el cual no se accede al aula.

4 mitos sobre la pobreza y las ayudas sociales en España, desmentidos con datos

La pobreza no siempre tiene el aspecto que imaginas cuando escuchas hablar de ayudas sociales. Puedes pensar en alguien sin trabajo, pero tener una nómina no garantiza quedar fuera de esa situación. La pregunta que importa es otra: qué recursos tiene un hogar y hasta dónde alcanzan para sostener a las personas que viven en él.

Quizá también hayas oído que las prestaciones no sirven o que cualquiera que las necesita acaba cobrándolas. Las estadísticas permiten discutir esas afirmaciones sin convertir experiencias particulares en reglas generales. Aquí encontrarás cuatro mitos sobre la pobreza contrastados con datos, y una distinción que te ayudará a entenderlos: ingresos, privaciones y acceso a prestaciones no significan lo mismo.

Mito 1: trabajar evita la pobreza, frente al 11,6 % de ocupados afectados

El informe de EAPN publicado en 2026 recoge que el 11,6 % de las personas ocupadas estaba bajo el umbral de ingresos en los resultados de 2025. Son aproximadamente 2,5 millones. Si identificas automáticamente empleo con seguridad económica, esa cifra rompe la equivalencia.

La pobreza se mide considerando los recursos del hogar, no simplemente comprobando si alguien trabaja. Para interpretar tu situación, importa esa diferencia: tener empleo describe una circunstancia laboral; disponer de ingresos suficientes describe otra. Una no garantiza necesariamente la otra.

Siete cifras para entender los resultados de 2025

Youtube video

La Encuesta de Condiciones de Vida del INE y el análisis de EAPN permiten separar dimensiones que suelen mezclarse. Si comparas porcentajes sin mirar qué mide cada uno, puedes terminar atribuyendo a una ayuda resultados que corresponden al conjunto del sistema.

Estos siete datos ofrecen una referencia concreta. No forman grupos separados ni deben sumarse: una misma persona puede aparecer en varios indicadores. Tampoco confundas población con hogares, porque las estadísticas de condiciones de vida y las evaluaciones de prestaciones utilizan unidades diferentes.

  • Población en riesgo de exclusión: 25,7 % en el indicador AROPE; muestra una vulnerabilidad más amplia que la falta de ingresos.
  • Ingresos insuficientes: 19,5 % bajo el umbral; identifica la dimensión monetaria.
  • Privación material y social severa: 8,1 %; refleja carencias concretas.
  • Gastos imprevistos: 36,4 % sin capacidad para afrontarlos; revela falta de margen económico.
  • Personas ocupadas: aproximadamente 2,5 millones bajo el umbral; el empleo no garantiza suficiencia.
  • Acceso al IMV: 52 % de hogares elegibles sin solicitarlo; tener derecho no asegura pedirlo.
  • Complemento para la infancia: 71 % de hogares elegibles sin solicitarlo; evidencia otra brecha de acceso.

Mito 2: las ayudas no reducen la pobreza, ante el 41,9 % previo a las transferencias

EAPN compara la tasa de pobreza antes y después de las transferencias públicas: pasa del 41,9 % al 19,5 %. El cálculo incluye las pensiones. Te muestra el peso de la protección pública, pero no permite atribuir toda esa diferencia a una sola prestación.

El ingreso mínimo vital no equivale al conjunto de esas transferencias. Si quieres valorar su funcionamiento, necesitas mirar su evaluación específica. Mezclarlo con pensiones y otras prestaciones distorsiona tanto los argumentos de quienes lo defienden como los de quienes lo cuestionan.

Mito 3: todos solicitan el IMV, pero el 52 % de hogares elegibles no lo hizo

Youtube video

La quinta opinión de la AIReF, publicada en julio de 2026, sitúa en más de la mitad los hogares elegibles que no solicitaron la prestación durante el año anterior. No son solicitudes rechazadas: el indicador mide falta de solicitud entre quienes podrían acceder.

La pobreza y la percepción del IMV tampoco son categorías intercambiables. No puedes aplicar ese porcentaje a todas las familias con ingresos bajos. Su denominador son los hogares elegibles estimados por la evaluación, una precisión necesaria para no convertir una brecha de acceso en otra afirmación distinta.

Mito 4: un problema residual, frente al 25,7 % del indicador AROPE

El riesgo de pobreza o exclusión social afectaba a más de una cuarta parte de la población en los resultados de la encuesta. El indicador AROPE combina insuficiencia de ingresos, privación material y social severa y baja intensidad laboral del hogar.

La cifra no significa que todas las personas incluidas sufran simultáneamente esas situaciones. Si la utilizas para entender lo que sucede a tu alrededor, recuerda esa diferencia: el indicador reúne distintas formas de vulnerabilidad, mientras que la medición monetaria observa específicamente los ingresos.

El 36,4 % sin capacidad para afrontar imprevistos

Una reparación inesperada sirve para entender qué pregunta este indicador: si existe margen económico para un gasto no previsto. No te dice que toda la población afectada esté en pobreza monetaria. Sí describe una fragilidad concreta que queda oculta si solo preguntas por el empleo.

El 71 % sin solicitar el complemento para la infancia

La AIReF identifica una falta de solicitud todavía mayor en el complemento de ayuda para la infancia. El dato te obliga a separar dos cuestiones: que exista una prestación y que llegue a quienes pueden pedirla. Tampoco permite concluir, por sí solo, qué motivo explica cada ausencia.

Los datos de 2025 publicados en 2026 cambian la conversación

La pobreza requiere leer las fechas con cuidado. La encuesta utilizada recoge ingresos del año anterior a las entrevistas, mientras otras preguntas describen las condiciones de vida durante la recogida. Su publicación posterior no convierte esos resultados en una medición instantánea del momento en que los lees.

Los cuatro mitos fallan al simplificar: empleo no equivale a suficiencia, prestaciones no equivalen a inutilidad, elegibilidad no equivale a solicitud y vulnerabilidad no equivale a excepción. Si distingues esas relaciones, puedes valorar las ayudas sin negar sus efectos ni pasar por alto a quienes todavía

4 cambios para los jugadores de apuestas en línea con el nuevo límite diario

Las apuestas en distintas plataformas pueden hacerte perder la perspectiva del dinero que ingresas entre todas tus cuentas. El nuevo sistema español pretende reunir esos depósitos bajo un límite conjunto, pero el anuncio necesita una precisión: todavía está en pruebas. Si utilizas varios operadores, distinguir lo aprobado de lo que ya resulta aplicable evita que organices tu presupuesto sobre una premisa equivocada.

Tu primera duda puede ser si tendrás que repartir una misma cantidad entre todas las plataformas. La siguiente es si ese importe será obligatorio e inalterable. Las respuestas explican buena parte del cambio: habrá un cómputo compartido y límites modificables. Antes de decidir qué significa para tus apuestas, conviene separar cuatro novedades que afectan al dinero ingresado, no al resultado de cada jugada.

Primer cambio en las apuestas: depósitos reunidos bajo el Real Decreto 520/2026

El Real Decreto 520/2026 introduce una perspectiva conjunta de los depósitos. Si tienes cuentas en diferentes operadores, el sistema tendrá en cuenta lo que ingresas entre ellos. La novedad no consiste en reunir físicamente tus saldos, sino en comprobar los ingresos de una misma persona frente al límite conjunto que corresponda, aunque utilices plataformas distintas para jugar.

Repartir tus ingresos entre operadores no generará un margen conjunto adicional por cada cuenta. Esa es la consecuencia práctica del cambio: tendrás que mirar el total, no únicamente lo depositado en una plataforma. El mecanismo vincula la comprobación a la persona participante y evita que interpretar cada cuenta por separado oculte cuánto dinero está entrando realmente en el conjunto.

Segundo cambio: 700 euros diarios como referencia modificable

Youtube video

Los importes de referencia se distribuyen entre tres períodos: diario, semanal y de cuatro semanas. Si lees únicamente el titular sobre el máximo del día, te perderás parte del funcionamiento previsto. El sistema también contempla lo acumulado durante períodos más largos, de manera que no basta con observar una sola jornada para entender los márgenes establecidos.

Cada cifra describe depósitos, no pérdidas permitidas ni el importe máximo de una jugada. Para ti, esa diferencia resulta decisiva al interpretar la medida: ingresar dinero y utilizar el saldo no son conceptos intercambiables. Estos siete puntos reúnen los importes y condiciones principales sin convertir el nuevo mecanismo en una prohibición absoluta que la norma no establece:

  • Depósito diario: 700 euros por defecto; referencia conjunta.
  • Depósito semanal: 1.750 euros; control acumulado.
  • Cuatro semanas: 3.300 euros; período distinto del mes.
  • Varias cuentas: cómputo conjunto; sin multiplicar márgenes.
  • Aplicación general: 25/03/2027; todavía pendiente.
  • Aumento solicitado: tres días hábiles; sin efecto inmediato.
  • Nuevo aumento: tres meses desde el anterior; espera entre solicitudes.

Tercer cambio: control centralizado mediante la DGOJ

La Dirección General de Ordenación del Juego gestionará el sistema de comprobación. Si realizas depósitos para apuestas, los operadores deberán consultar la información necesaria para determinar si el nuevo ingreso respeta tu límite conjunto. La conexión entre plataformas y sistema central permite aplicar esa visión compartida sin depender exclusivamente de lo ingresado en una sola cuenta de usuario.

El mecanismo afecta a los depósitos destinados a participar en juegos de azar, pero no convierte esa entrada de dinero en una medición automática de tus pérdidas. Conviene conservar la distinción al revisar tus cuentas: el dato relevante para este límite es cuánto ingresas. La gestión centralizada cambia la comprobación de ese importe, no el significado de un depósito.

Cuarto cambio: tres días hábiles para aumentar el límite

Youtube video

Los límites conjuntos podrán aumentarse, disminuirse e incluso suprimirse. Si quieres elevar el margen destinado a tus apuestas, la solicitud no tendrá efecto inmediato: los aumentos y las supresiones surtirán efecto a los tres días hábiles. Ese plazo forma parte del diseño aprobado y explica por qué el importe anunciado no equivale a un techo universal e inalterable.

Pedir otro aumento también tendrá una condición temporal: deberán haber transcurrido tres meses desde el anterior. Para ti, las dos esperas cumplen funciones distintas. Una separa la solicitud de su efecto; la otra limita la frecuencia de nuevos incrementos. Confundirlas llevaría a interpretar erróneamente cuándo puedes cambiar el límite y cuándo empieza a operar la modificación solicitada.

El 25 de marzo de 2027 marca la aplicación general

La fecha oficial de aplicación general es el 25 de marzo de 2027. El anuncio del sistema no adelanta ese calendario. Si hoy organizas tus apuestas, no debes interpretar la presentación del mecanismo como una activación definitiva del límite conjunto. La diferencia entre una herramienta en pruebas y una obligación plenamente aplicable cambia el alcance inmediato de la noticia.

A fecha de 23 de octubre de 2026, el sistema se encuentra en fase de pruebas. Ese estado permite describir una reforma aprobada y pendiente de aplicación general, no una restricción que ya funciona definitivamente para todos. Tu lectura del cambio debe mantener juntas ambas ideas: existe una norma, pero su calendario todavía tiene una etapa por completar.

Real Decreto 520/2026: depósito no significa pérdida

Tu seguimiento de las apuestas necesita distinguir el ingreso del resultado posterior. La reforma aprobada mediante ese real decreto establece límites sobre depósitos conjuntos. No presenta sus importes como una cantidad que debas gastar ni como una pérdida aceptable. Leerlos como referencias administrativas, en lugar de objetivos de consumo, conserva el sentido real de las cifras anunciadas.

Cuatro semanas no equivalen a un mes

El período más largo utiliza cuatro semanas, no un mes natural. Si comparas tus apuestas con ese límite, conserva la unidad exacta para no mezclar calendarios diferentes. Sustituirla por una expresión aparentemente equivalente altera la información: el mecanismo aprobado habla de un tramo concreto, y tu interpretación del importe debe respetar ese mismo marco temporal de referencia.

Cuatro cambios que afectan al ingreso, no a cada jugada

El balance reúne cuatro novedades: cómputo entre operadores, importes conjuntos de referencia, comprobación centralizada y condiciones para modificar los límites. Si utilizas varias cuentas para tus apuestas, el cambio principal será dejar de observar cada depósito como un movimiento aislado. La visión conjunta permitirá relacionarlo con los ingresos realizados por ti en las otras plataformas donde participes.

Tu presupuesto seguirá necesitando una mirada propia sobre el dinero destinado a apuestas. El sistema aprobado añade una comprobación compartida, pero permite modificar sus límites y tiene una aplicación futura. Entender esas condiciones evita dos errores opuestos: creer que nada cambiará al usar varias cuentas o interpretar el importe diario como una prohibición absoluta que no admite ninguna modificación.

La jugada de 440 millones de Lidl en España: abre 50 nuevas tiendas y eleva un 10% su beneficio

Lidl supera los 730 supermercados en España, aunque ese tamaño no responde por sí solo a la pregunta que puedes hacerte al organizar la compra: si tendrás una tienda más cerca de casa. La cadena prepara otra ronda de aperturas, pero su presupuesto también incluye obras en establecimientos existentes. Separar ambas cosas permite entender qué promete realmente su expansión.

Detrás del anuncio de Lidl conviven un balance cerrado y un plan todavía en desarrollo. Si mezclas ambos, puedes interpretar como realizadas inversiones que son previsiones o confundir reformas con tiendas adicionales. Las cuentas permiten ordenar esa información: qué consiguió la empresa, qué proyecta para este ejercicio y qué alcance tienen esos compromisos cuando piensas en tu próxima compra.

Lidl rebasa los 730 establecimientos: el punto de partida

La red comercial cerró el ejercicio fiscal anterior por encima de ese umbral. No se trata del objetivo de aperturas del año en curso, sino de la dimensión alcanzada después de la expansión precedente. Para ti, la diferencia importa: una cosa es el mapa de tiendas existente y otra el crecimiento que la compañía ha anunciado para después.

Durante aquel ejercicio, Lidl abrió alrededor de cuarenta establecimientos en España. Esa cifra refleja incorporaciones efectivas, mientras que el siguiente programa pertenece a otra etapa. Si comparas los anuncios, conviene mantener separados ambos balances: las tiendas inauguradas explican parte del tamaño alcanzado; las previstas describen la dirección que quiere seguir la empresa, no un resultado ya completado ni garantizado.

Cerca de 50 aperturas dentro de más de 60 actuaciones

Youtube video

El plan del ejercicio actual contempla cerca de medio centenar de nuevas tiendas, integrado en un programa comercial más amplio. También hay ampliaciones y modernizaciones. Si lees únicamente el número total de actuaciones, puedes imaginar más aperturas de las anunciadas. La distinción explica el destino del presupuesto sin convertir cada obra en un establecimiento adicional para la red nacional.

Estas son las magnitudes que permiten situar el anuncio de Lidl sin mezclar resultados y compromisos. Cada una responde a una pregunta distinta: cuánto vendió, cuánto ganó, qué invirtió y qué prepara. Si quieres interpretar el crecimiento desde tu posición de cliente, el primer paso es reconocer qué mide cada cifra y a qué etapa corresponde dentro del negocio.

  • Ventas netas: 7.641 millones de euros; dimensionan la facturación española.
  • Crecimiento: 10%; compara ingresos con el ejercicio anterior, no clientes.
  • Beneficio neto: 274 millones; expresa el resultado, no las ventas.
  • Inversión anterior: 320 millones; corresponde a expansión y modernización realizadas.
  • Nuevas tiendas: cerca de 50 previstas; describen el objetivo de aperturas.
  • Programa comercial: más de 60 actuaciones; también comprende reformas y ampliaciones.
  • Inversión anunciada: más de 440 millones; financia el conjunto del plan.

El ejercicio 2025 terminó el 28 de febrero de 2026

El calendario de Lidl obliga a leer las fechas con atención: sus resultados del ejercicio fiscal anterior incluyen actividad hasta finales de febrero de este año. Si encuentras la referencia a 2025, no debes interpretarla como un balance limitado a diciembre. Ese desfase explica que resultados y previsiones aparezcan juntos, aunque correspondan a periodos distintos dentro de la información empresarial publicada.

Cuando valoras un supermercado, unas cuentas nacionales no sustituyen la experiencia de tu establecimiento habitual. Las cifras describen el negocio español en conjunto; no detallan lo ocurrido en cada barrio. El balance cerrado permite conocer la escala económica de la empresa, pero no demuestra que todas sus tiendas hayan evolucionado igual ni que todos los compradores compartan motivos de elección.

Más de 440 millones: el presupuesto no equivale a aperturas

Youtube video

La inversión prevista por Lidl cubre nuevas tiendas y cambios en las existentes. Para ti, esto tiene una lectura concreta: el crecimiento anunciado puede adoptar formas diferentes según el establecimiento. Una apertura añade una ubicación; una ampliación transforma otra que ya funciona. Ninguna de esas actuaciones debe confundirse con una promesa general de bajadas de precios para tu cesta.

El importe anunciado pertenece al ejercicio en curso y conserva su condición de previsión empresarial. Presentarlo como dinero totalmente gastado alteraría su significado. Tampoco permite saber cuánto presupuesto recibirá una localidad concreta. Si estás pendiente de una apertura, la cifra nacional aporta contexto sobre la expansión, pero no establece por sí misma una dirección ni una fecha de inauguración.

Islas y grandes ciudades: las prioridades del plan 2026

Las islas y los grandes núcleos urbanos figuran entre las prioridades territoriales anunciadas por Lidl. Esa orientación permite identificar dónde quiere reforzarse la cadena sin inventar un reparto del presupuesto. Si resides en una de esas zonas, el anuncio describe una preferencia estratégica, aunque no confirma una actuación específica junto a tu casa ni garantiza que llegue a materializarse.

Madrid no puede apropiarse del conjunto de las cifras nacionales. La expansión española y sus resultados tampoco acreditan, por sí solos, una preferencia creciente de los madrileños. Si quieres entender el alcance del plan, esa separación geográfica resulta necesaria: el presupuesto corresponde al país y no constituye una partida exclusiva para la capital o para su comunidad autónoma entera.

Los 320 millones corresponden al ejercicio cerrado

La inversión anterior de Lidl sirve para distinguir ejecución y previsión. Aquel presupuesto acompañó la expansión y modernización del periodo ya terminado; el nuevo anuncio corresponde a otra etapa. Cuando compares ambas cantidades, recuerda que estás mirando compromisos de ejercicios diferentes, no dos partidas intercambiables ni una suma destinada únicamente a construir supermercados adicionales cerca de tu domicilio habitual.

Los 274 millones de beneficio no son tu ahorro

El resultado neto de Lidl informa sobre la rentabilidad empresarial, no sobre el descuento que recibirás al pagar. Tampoco acredita una rebaja general de productos. Para interpretar las cuentas sin trasladarles promesas inexistentes, separa lo que gana la compañía de lo que cuesta tu compra: son magnitudes diferentes y el balance publicado no las convierte en una misma cosa.

Un aumento del 10% que mide ventas, no preferencias

Lidl elevó su facturación, pero ese porcentaje no equivale automáticamente al mismo crecimiento en compradores o unidades vendidas. El dato mide ingresos. Si lo utilizas para valorar la evolución de la cadena, su utilidad está precisamente ahí: permite comparar ventas entre ejercicios, sin atribuirle explicaciones locales o conclusiones sobre hábitos personales que esas cuentas no aportan de manera específica.

Tu próxima compra ocurre en una tienda concreta, mientras este plan se explica a escala nacional. Lidl prepara más establecimientos y obras en su red, pero ambos movimientos tienen calendarios y destinos propios. La diferencia decisiva no está solo en el tamaño del anuncio: está en distinguir una tienda abierta, una actuación prevista y un presupuesto que todavía debe ejecutarse.

5 trucos para ahorrar en el menú del día ahora que cuesta 14,7 euros de media

El menú del día te resuelve la comida, pero también puede dejarte una duda al pagar: ¿entraba todo lo que has consumido? Cuando tienes prisa, resulta fácil fijarte en los platos y pasar por alto las condiciones. La primera oportunidad para ajustar el gasto aparece antes de sentarte, cuando todavía puedes comparar y elegir sin haber pedido nada.

La encuesta de Hostelería de España y Edenred sitúa la media nacional en 14,7 euros. Esa referencia no cuenta cuánto pagarás tú ni qué incluirá cada oferta. Para elegir tu menú del día, conviene distinguir entre evitar consumiciones adicionales y conseguir un precio inferior: las dos cosas pueden ayudarte, pero no funcionan igual ni dependen de las mismas condiciones.

1. Compara el precio final: la subida alcanza el 3,5%

El encarecimiento anual es del 3,5%, respecto a una media de 14,2 euros en 2025. No necesitas hacer una cuenta complicada para aplicar el primer truco: compara propuestas con sus impuestos y gastos anunciados incluidos. Una cifra menor en la pizarra no basta si estás comparando comidas diferentes.

Pregunta qué cubre exactamente el menú del día antes de pedir. Confirma la bebida y el pan, y comprueba cualquier condición que afecte a tu elección. Así podrás decidir entre establecimientos por el importe que realmente pagarías, no por un reclamo que después completes con consumiciones cobradas aparte.

2. Pregunta por medio menú: lo ofrece el 47,1%

Youtube video

Casi la mitad de los restaurantes encuestados ofrece medio menú: el 47,1%. Esa disponibilidad abre una alternativa cuando no quieres la propuesta completa. El segundo truco consiste en preguntar su composición y su precio, sin dar por hecho que representa exactamente la mitad de la comida o de la cuenta.

Elegir menos platos solo te ayudará económicamente si el importe final resulta inferior y la opción encaja contigo. Antes de cambiar tu menú del día, consulta estos siete datos y condiciones. Los primeros sirven para situar el precio; los restantes, para decidir qué merece una pregunta al personal.

  • Media nacional: 14,7 euros en 2026; referencia orientativa, no tarifa obligatoria.
  • Comparación anual: 14,2 euros en 2025; permite situar el encarecimiento.
  • Variación: 3,5% interanual; describe el promedio, no cada establecimiento.
  • Medio menú: disponible en el 47,1% de los locales encuestados; pregunta cuánto cuesta.
  • Agua no envasada: gratuita según el artículo 18.3 de la Ley 7/2022; evita comprarla aparte.
  • Terraza: suplemento informado previamente; compruébalo antes de elegir mesa.
  • Pan: precio comunicado antes del consumo; confirma si está incluido.

3. Pide agua gratuita: el artículo 18.3 respalda esa opción

La Ley 7/2022 obliga a ofrecer la posibilidad de consumir agua no envasada gratuitamente en hostelería y restauración. Si tu menú del día no incluye bebida y quieres agua, puedes solicitar esa alternativa. El tercer truco evita comprar una consumición adicional que no necesitas.

Ese ahorro no debe confundirse con una rebaja automática del precio cerrado. Cuando la bebida ya forma parte de la oferta, pedir agua gratuita no obliga a descontarla. Decide con esa diferencia clara: una cosa es no añadir gasto y otra, modificar lo que incluye un paquete.

4. Revisa la terraza: precio final con impuestos incluidos

Youtube video

Sentarte fuera puede tener un precio diferente al del interior. El suplemento debe estar informado previamente: no es un cargo que deba aparecer por sorpresa al terminar. Antes de elegir sitio para tu menú del día, comprueba si existen diferencias y qué importe corresponde a cada zona del restaurante.

Tu decisión puede ser quedarte dentro o pagar por la terraza; ambas son válidas si conoces las condiciones. El cuarto truco consiste precisamente en decidir antes del servicio. La comparación útil enfrenta precios finales, con impuestos incluidos y los gastos aplicables anunciados, no cantidades que todavía dejan cargos pendientes.

5. Confirma el pan: información previa al cobro

El pan puede cobrarse cuando su precio se ha informado previamente. No lo des por incluido solo porque acompañe la comida. Al elegir tu menú del día, pregunta si forma parte del precio y, cuando no lo quieras, comunícalo antes de consumirlo para evitar dudas al pagar.

Este quinto truco no convierte cualquier cobro por pan en un abuso. La cuestión es conocer las condiciones y elegir con ellas delante. Revisar qué has pedido y qué te han anunciado permite distinguir un extra aceptado de una diferencia que debes aclarar con el establecimiento.

Canarias y Murcia: 13,5 euros como referencia territorial

La encuesta sitúa a Canarias y Murcia en una media de 13,5 euros. El dato muestra que no existe un único precio nacional para el menú del día. Úsalo como contexto, no como promesa de encontrar esa tarifa en cualquier calle, restaurante o localidad de esas comunidades.

País Vasco: una media de 16,3 euros

El promedio del País Vasco alcanza los 16,3 euros. Esta diferencia territorial refuerza la necesidad de comparar ofertas cercanas y equivalentes. Para escoger tu menú del día, te servirá más conocer el precio completo del establecimiento que exigirle que coincida con una media calculada sobre otros locales.

El 47,1% ofrece alternativas: comprueba después el tique

Comparar precios finales, consultar el medio menú, pedir agua gratuita cuando evite una compra aparte, revisar la terraza y confirmar el pan son decisiones concretas. No garantizan una rebaja idéntica, pero te permiten elegir tu menú del día con las condiciones claras y sin atribuir descuentos a opciones que no los aseguran.

El tique cierra esa comprobación: contrasta sus conceptos con lo anunciado y lo que has consumido. Si aparece una diferencia, pide que te la expliquen. Controlar el gasto no exige renunciar a comer fuera; exige saber qué estás eligiendo, cuánto cuesta y qué has aceptado antes de pagar.

Publicidad